IFC Markets Live Quotes

خلاصه اخبار اقتصادی و بازارهای مالی؛ سه‌شنبه ۱۶ دی ۱۴۰۴

۱۰۲ خبر کوتاه اقتصادی این روز، در ۱۵ بخش.

ایران

فراخوان منسوب به بازاریان تهران برای «نان و کرامت» و حرکت به‌سوی مجلس

بیانیه‌ای که در شبکه‌های اجتماعی منتشر شده و به کسبه و بازاریان بازار تهران نسبت داده می‌شود، خواستار تعطیلی هماهنگ و حرکت «محله‌محور» در ساعت ۱۲ ظهر سه‌شنبه ۱۶ دی‌ماه (۶ ژانویه ۲۰۲۶) و حرکت به‌سوی مجلس با شعار «نان» و «کرامت» است. در صورت شکل‌گیری گسترده، ورود بازار به این موج می‌تواند سطح اعتراضات را از تجمع‌های پراکنده به فشار اقتصادی-اجتماعی هدفمندتر منتقل کند و نشان دهد مطالبات معیشتی و اعتراض سیاسی در حال ادغام شدن در قالب کنش‌های زمان‌دار و سازمان‌یافته‌تر است


نه آب داریم، نه نونی»؛ ویدیوهای اعتراضات بازار تهران با شعارهای ضد گرانی و گاز اشک‌آور در سه‌شنبه ۱۶ دی

ویدیوهای منتشرشده در فضای مجازی با شرح «اعتراضات امروز بازار تهران، سه‌شنبه ۱۶ دی» (۶ ژانویهٔ ۲۰۲۶)، شعارهایی مانند «نه آب داریم، نه نونی، لعنت به این گرونی»، تکرار «آزادی» و همچنین شعار «رضاشاه، روحت شاد» را نشان می‌دهند؛ در کنار صحنه‌هایی که از استفاده گاز اشک‌آور حکایت دارد. این تصاویر از افزایش تنش در یکی از مهم‌ترین کانون‌های تجاری کشور خبر می‌دهد؛ جایی که فشار معیشتی و مطالبات سیاسی در روایت میدانی به هم گره خورده‌اند.


تشدید بی‌سابقه بحران اقتصادی؛ دلار در بازار تهران به ۱۵۰ هزار تومان رسید

سرعت تشدید بحران اقتصادی در ایران ابعاد بی‌سابقه‌ای به خود گرفته و سقوط ارزش ریال «ثانیه‌ای» شده است. روز سه‌شنبه ۱۶ دی (۶ ژانویهٔ ۲۰۲۶)، قیمت دلار در بازار تهران در میانه روز و در حالی که کسبه در اعتصاب به سر می‌برند به ۱۵۰ هزار تومان رسید. با وجود ادعای دولت و بانک مرکزی مبنی بر تلاش برای تثبیت ارزش تومان، افزایش افسارگسیخته نرخ ارز از روز دوشنبه آغاز شده و همچنان ادامه دارد.


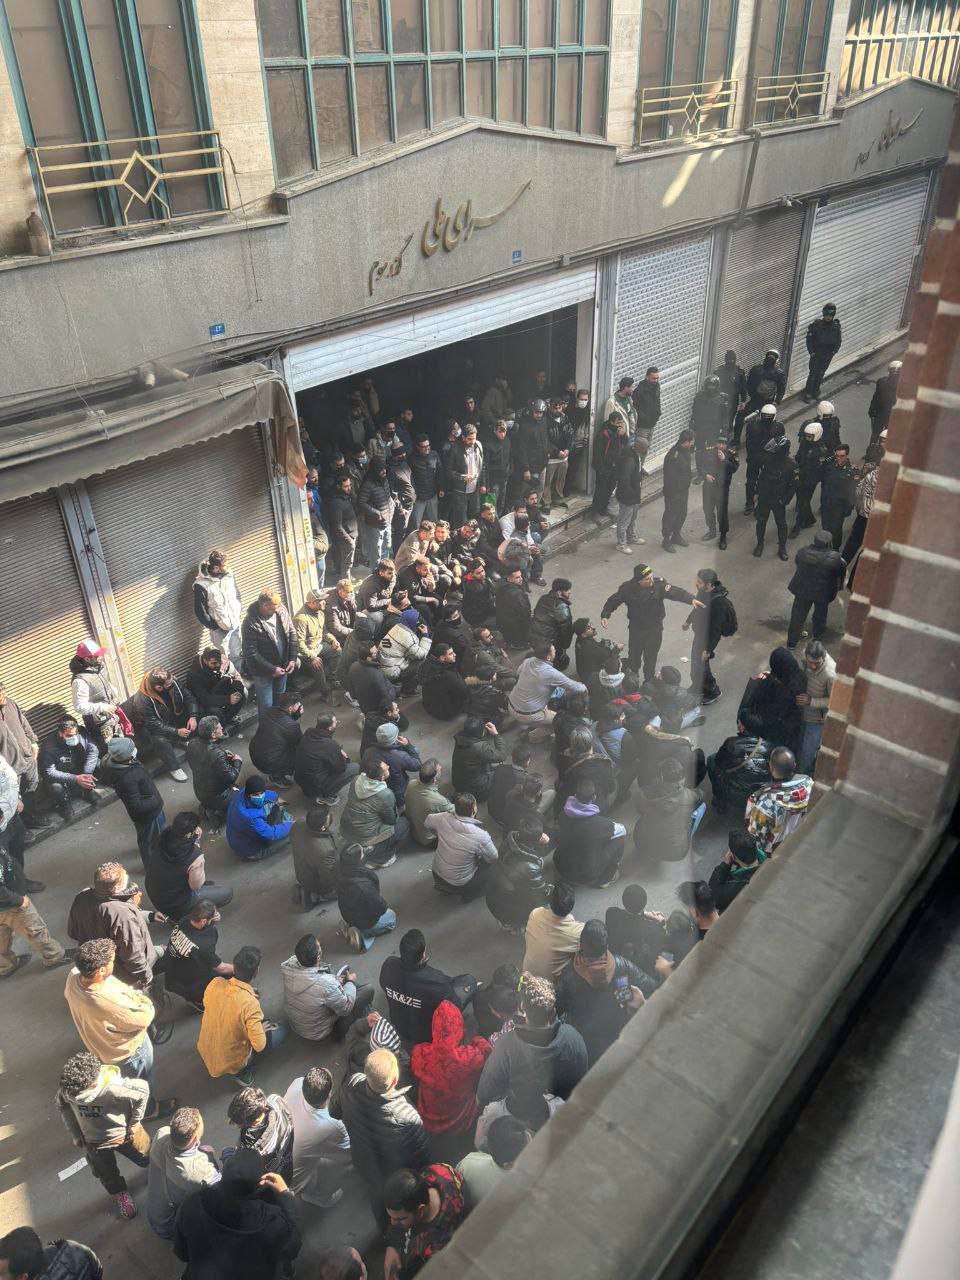
اعتصاب بازار بزرگ تهران؛ ویدیوها از «نشستن معترضان مقابل صف مأموران» خبر می‌دهند

همزمان با اعتصاب سراسری کسبه بازار بزرگ تهران در سه‌شنبه ۱۶ دی (۶ ژانویهٔ ۲۰۲۶)، ویدیوهای منتشرشده نشان می‌دهد معترضان در مقابل صف مأموران نشسته‌اند و نیروهای امنیتی رو‌به‌روی آنها صف بسته‌اند. این تصویر از یک رویارویی پرتنش حکایت دارد و نشان می‌دهد اعتصاب با استقرار آشکار نیروهای امنیتی مواجه شده؛ موضوعی که در صورت تلاش برای متفرق‌کردن جمعیت یا بازگشایی اجباری، ریسک تشدید تنش را افزایش می‌دهد.

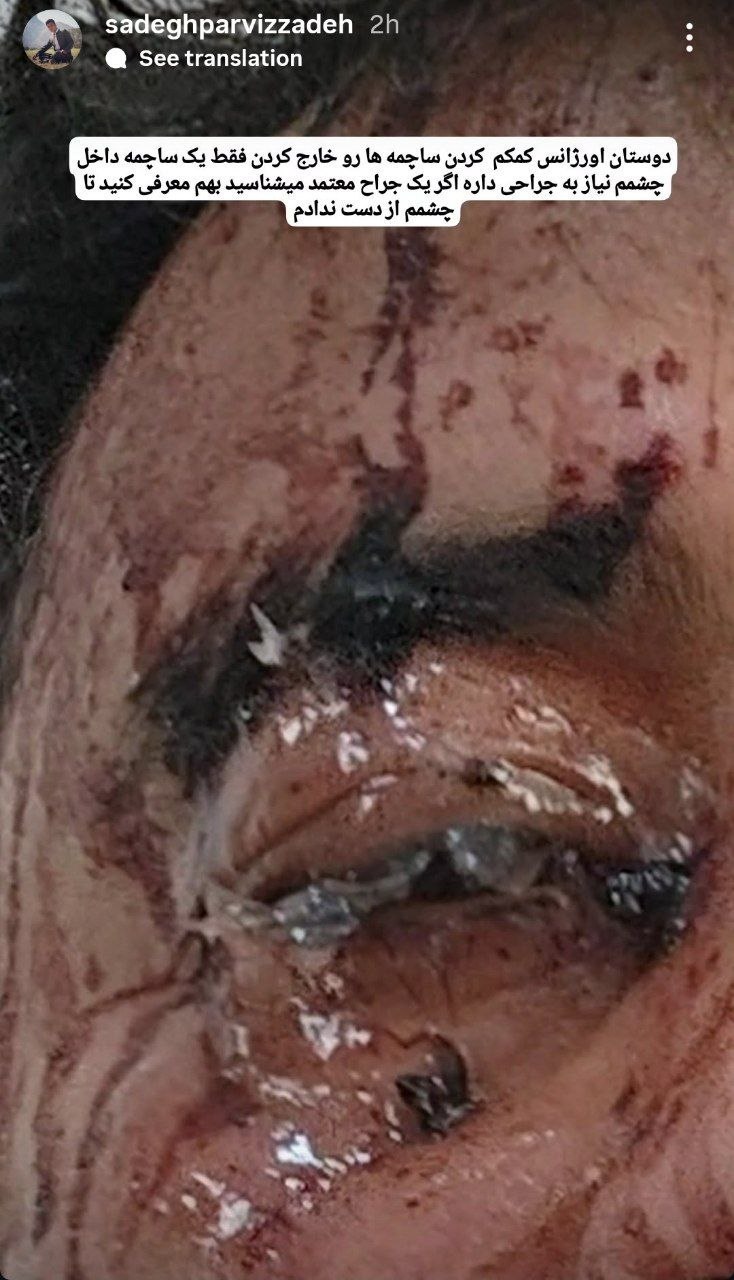
اعتراضات دی ۱۴۰۴؛ عکاس حیات‌وحش از اصابت ساچمه به صورت و چشم و «محدودیت مراجعه به بیمارستان» خبر داد

صادق پرویززاده، عکاس و فیلمبردار حیات‌وحش، با انتشار ویدئوهایی در صفحه اینستاگرام خود اعلام کرد در جریان اعتراضات دی‌ماه ۱۴۰۴، ساچمه به صورت و چشم او اصابت کرده است. او با نشان دادن یک ساچمه گفت این ساچمه‌ها از نوع ساچمه تفنگ‌های شکارچی است که برای شکار (مانند گرگ و گراز) استفاده می‌شود و با یک شلیک، تعداد زیادی ساچمه به سمت هدف پرتاب می‌شود. پرویززاده همچنین تاکید کرد فردی که به او شلیک کرده، «جوانی کم‌سن‌وسال» بوده است. او در ویدئوی دیگری گفت نیروهای اورژانس بخشی از ساچمه‌ها را از سر و صورتش خارج کرده‌اند، اما یک ساچمه داخل چشمش باقی مانده که موجب عفونت شدید شده و نیاز به جراحی دارد؛ با این حال، به گفته او به‌دلیل حضور مأموران، امکان مراجعه به بیمارستان را ندارد.


سکه «امامی» نزدیک ۱۷۰ میلیون تومان؛ جهش قیمت طلا در دهمین روز اعتراضات و تضعیف اثر سیاست عرضه بانک مرکزی

۱۰ روز پس از آغاز اعتراضات سراسری در ایران، سکه طلای طرح جدید موسوم به «امامی» با ثبت رکوردی تازه به حدود ۱۷۰ میلیون تومان رسید و تنها طی ۲۴ ساعت گذشته حدود ۱۰ میلیون تومان افزایش قیمت را ثبت کرد. همزمان، قیمت هر گرم طلای ۱۸ عیار نیز از ۱۶ میلیون و ۱۰۰ هزار تومان فراتر رفت؛ نشانه‌ای از تشدید تقاضا برای پوشش ریسک تورم و افت ارزش پول در شرایط نااطمینانی. این رشد در حالی رخ می‌دهد که مسئولان بانک مرکزی جمهوری اسلامی هفته گذشته اعلام کرده بودند با افزایش عرضه سکه در بازار قصد «متعادل» کردن قیمت‌ها را دارند، اما به نظر می‌رسد فشار انتظارات ارزی و تنش‌های نقدینگی اثر این سیاست را محدود کرده است.


اعتراضات شهرکرد؛ شعارهای ضد جمهوری اسلامی، آب‌پاش یگان ویژه و ادعای ضرب‌وشتم یک مرد سالخورده

سه‌شنبه ۱۶ دی ۱۴۰۴ (۶ ژانویهٔ ۲۰۲۶) در دهمین روز از اعتراضات دی ۱۴۰۴، معترضان در شهرکرد به خیابان‌ها آمده و علیه جمهوری اسلامی شعار داده‌اند. در تصاویر منتشرشده، نیروهای سرکوب و یگان ویژه با آوردن خودروهای سنگین و آب‌پاش تلاش کرده‌اند معترضان را متفرق کنند و خیابان‌ها را قرق کنند. همچنین ویدیویی با شرح «#شهرکرد، فلکه آبی، سه‌شنبه ۱۶ دی» ادعا می‌کند یک مرد سالخورده با باتوم زده شده است؛ نشانه‌ای از افزایش سطح درگیری و تشدید تاکتیک‌های پراکنده‌سازی در خیابان.


تهران؛ ویدیوهای «خیابان سعدی» از شلیک گاز اشک‌آور در سه‌شنبه ۱۶ دی خبر می‌دهند

ویدیوهای دریافتی و منتشرشده با شرح «خیابان سعدی #تهران و شلیک گاز اشک‌آور، سه‌شنبه ۱۶ دی» (۶ ژانویهٔ ۲۰۲۶)، صحنه‌هایی از استفاده گاز اشک‌آور توسط نیروهای امنیتی در یکی از محورهای مرکزی شهر را نشان می‌دهد؛ اقدامی که بیانگر تلاش برای متفرق‌سازی تجمع‌ها و کنترل تردد در تهران است. این تصاویر در کنار گزارش‌های مشابه از نقاط دیگر، از تشدید تاکتیک‌های کنترل جمعیت در روز دهم حکایت دارد و در صورت گسترش همزمان تنش به چند منطقه، ریسک اختلال گسترده‌تر را بالا می‌برد.


ویدیوی اعتراضات «چنارِ اسدآباد» با تکرار عبارت «زهی خیال باطل» که پس از ریپلای ایلان ماسک به خامنه‌ای وایرال شد

در ویدیویی که در شبکه‌های اجتماعی منتشر شده و گفته می‌شود مربوط به روستای چنار در اسدآبادِ همدان است، معترضان شعار «خامنه‌ای قاتل، زهی خیال باطل!» سر می‌دهند؛ شعاری که به‌طور مستقیم از همان عبارت فارسی الهام گرفته که ایلان ماسک اخیراً در پاسخ به پست علی خامنه‌ای در اکس (X) به‌کار برد و به‌سرعت بازنشر شد. هرچند صحت ویدیو به‌طور مستقل قابل راستی‌آزمایی نیست، اما تکرار این عبارت نشان می‌دهد چگونه ترندهای شبکه‌های اجتماعی در مدت کوتاه به ادبیات میدانی اعتراضات منتقل می‌شوند.


بازار تهران؛ ویدیوهای «کوچه حمام‌چال» با شعارهای «جاوید شاه» و «مرگ بر دیکتاتور

ویدیوهای دریافتی و منتشرشده با شرح «کوچه حمام‌چال بازار #تهران، سه‌شنبه ۱۶ دی» (۶ ژانویهٔ ۲۰۲۶)، شعارهای «جاوید شاه» و «مرگ بر دیکتاتور» را نشان می‌دهد و از تداوم شعارهای ضدحکومتی در محدوده بازار بزرگ تهران حکایت دارد. این تصاویر نشان می‌دهد تحرکات اعتراضی در یکی از مناطق حساس و اقتصادی شهر ادامه دارد؛ جایی که همزمان اعتصاب، تجمعات میدانی و استقرار نیروهای امنیتی در حال همپوشانی است.


تهران؛ تجمع کسبه مجتمع تجاری «کاترپیلار» در محله آذری با شعار «مرگ بر دیکتاتور

کسبه مجتمع تجاری کاترپیلار در محله آذری تهران، ‌روز سه‌شنبه ۱۶ دی (۶ ژانویهٔ ۲۰۲۶) تجمع کرده و شعار «مرگ بر دیکتاتور» سر دادند. این گزارش نشانه‌ای از گسترش تحرکات اعتراضی به چندین کانون تجاری در پایتخت است و همزمانی تجمعات خیابانی با بسیج اصناف می‌تواند در صورت تداوم یا فراگیری اعتصاب‌ها، ریسک اختلال اقتصادی را افزایش دهد.


گزارش‌های دریافتی: یزدانشهرِ نجف‌آباد شلوغ شده؛ خانواده‌های بازداشت‌شدگان برای تجمع و آزادی فرزندانشان فراخوان داده‌اند

بر اساس پیام دریافتی از یزدانشهرِ نجف‌آباد، این منطقه «خیلی شلوغ شده» و گفته می‌شود خانواده‌های بازداشت‌شدگان از مردم خواسته‌اند برای آزادی فرزندانشان تجمع کنند. هرچند این روایت صرفاً بر پایه پیام دریافتی است و به‌تنهایی قابل راستی‌آزمایی مستقل نیست، اما نشان می‌دهد محور اعتراضات در برخی نقاط می‌تواند از تجمعات خیابانی به بسیج خانواده‌ها حول بازداشت‌ها منتقل شود؛ روندی که در صورت تداوم، احتمال افزایش حضور نیروهای امنیتی و تشدید تنش را بالا می‌برد.


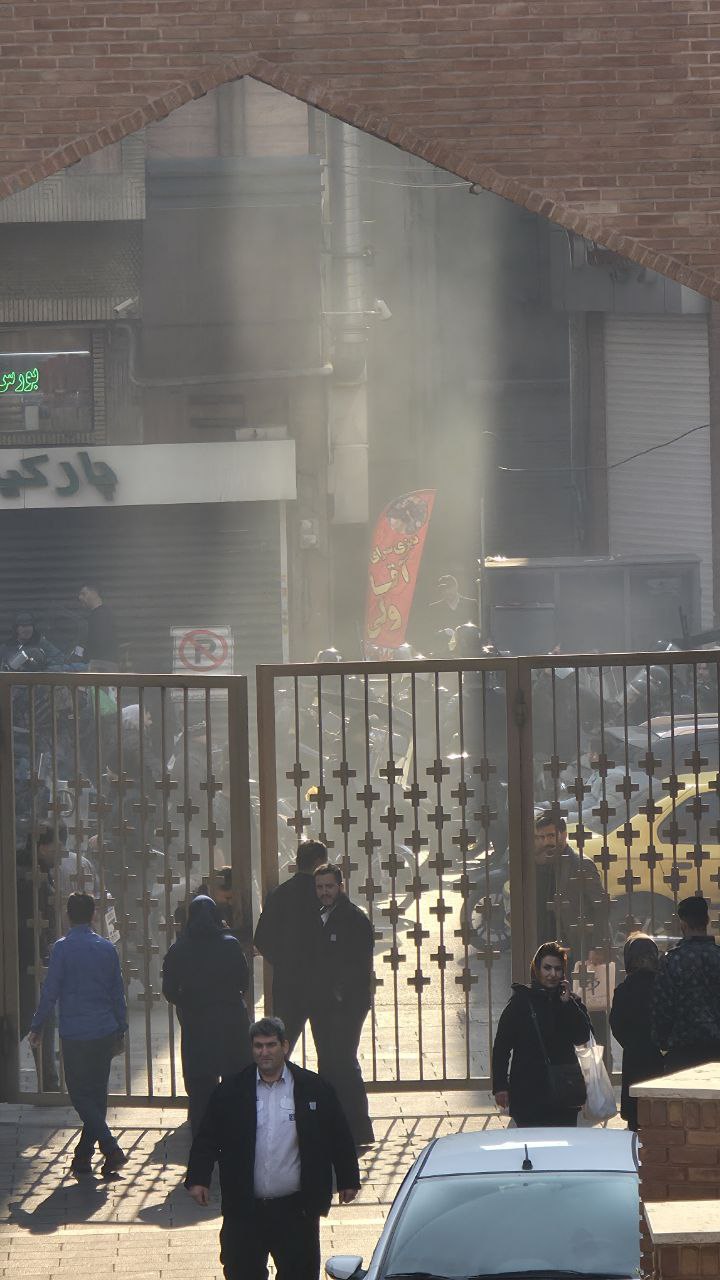
اعتراضات بازار تهران؛ انتشار تصاویر «شلیک گاز اشک‌آور داخل ایستگاه متروی ۱۵ خرداد

تصاویری در شبکه‌های اجتماعی منتشر شده که گفته می‌شود شلیک گاز اشک‌آور داخل ایستگاه متروی ۱۵ خرداد در محدوده بازار تهران را نشان می‌دهد؛ در این تصاویر، گزارش شده بسیاری از مسافران دچار مشکل تنفسی یا سوزش شدید چشم شده‌اند. این اتفاق به سه‌شنبه ۱۶ دی ۱۴۰۴ (۶ ژانویهٔ ۲۰۲۶)—دهمین روز اعتراضات—نسبت داده می‌شود؛ روزی که بازاریان تهران بنا بر گزارش‌ها محل کسب را تعطیل کرده و شعارهای ضد جمهوری اسلامی سر داده‌اند و نیروهای امنیتی برای متفرق‌کردن تجمع‌ها در اطراف بازار از گاز اشک‌آور استفاده کرده‌اند.


تهران؛ گزارش‌های دریافتی از «بستن بیمارستان» و «پرتاب گاز اشک‌آور به داخل بیمارستان سینا» در حسن‌آباد

پیام‌ها و ویدیوهای منتشرشده در شبکه‌های اجتماعی—منتسب به بیمارستان سینا در حسن‌آباد تهران در سه‌شنبه ۱۶ دی ۱۴۰۴ (۶ ژانویهٔ ۲۰۲۶)—ادعا می‌کنند ماموران ورودی‌های بیمارستان را بسته‌اند و در ویدیو صدای شلیک نیز شنیده می‌شود. در ویدیوی دیگری که دریافت شده، شرح داده شده گاز اشک‌آور به داخل بیمارستان پرتاب شده است؛ ادعایی که در صورت صحت، از تشدید نگران‌کننده برخوردها و تهدید دسترسی درمانی و امنیت غیرنظامیان حکایت دارد، هرچند صحت ویدیوها و جزئیات این روایت‌ها به‌طور مستقل قابل راستی‌آزمایی نیست.

تهران؛ شعار «ببندید، ببندید» در میدان امام‌حسین همزمان با تداوم تنش‌ها در خیابان

ویدیوهای دریافتی با شرح «میدان امام‌حسین #تهران، خیابان مازندران، سه‌شنبه ۱۶ دی، ساعت ۱۷:۱۵» (۶ ژانویهٔ ۲۰۲۶) نشان می‌دهد جمعیت شعار «ببندید، ببندید!» سر می‌دهد؛ شعاری که می‌تواند به معنای فشار برای تعطیلی مغازه‌ها/بازار یا تشدید فضای اعتصاب در سطح محله‌ها باشد. این تصاویر از تداوم تحرکات اعتراضی تا ساعات بعدازظهر در یکی از گره‌های مهم شهری تهران حکایت دارد؛ جایی که فراخوان برای «بستن» می‌تواند نشانه تلاش برای افزایش اختلال اقتصادی یا محدودکردن تحرکات نیروهای امنیتی باشد.


مشهد؛ ادعای استفاده از تفنگ پینت‌بال علیه مردم در ویدیوهای منتشرشده

ویدیوهای دریافتی با شرح «در #مشهد با اسلحه پینت‌بال مردم رو می‌زنند. سه‌شنبه ۱۶ دی» (۶ ژانویهٔ ۲۰۲۶) ادعا می‌کنند از تفنگ‌های پینت‌بال به‌عنوان ابزار کنترل جمعیت استفاده شده است. هرچند صحت و جزئیات این ویدیوها به‌طور مستقل قابل راستی‌آزمایی نیست، اما گلوله‌های پینت‌بال معمولاً برای علامت‌گذاری افراد جهت شناسایی بعدی به‌کار می‌رود و در فاصله نزدیک می‌تواند باعث آسیب شود؛ نشانه‌ای از حرکت به سمت تاکتیک‌های هدفمندتر همزمان با تداوم اعتراضات.


مشهد؛ شعار «نترسید، ما همه با هم هستیم» در خیابان و گزارش استفاده از گاز اشک‌آور و پیوستن بازاریان به اعتصاب

بنابر تصاویر منتشرشده در شبکه‌های اجتماعی، سه‌شنبه ۱۶ دی ۱۴۰۴ (۶ ژانویهٔ ۲۰۲۶) معترضان در مشهد به خیابان آمدند و شعار «نترسید نترسید، ما همه با هم هستیم» سر دادند؛ همزمان گزارش شده نیروهای سرکوب جمهوری اسلامی علیه معترضان از گاز اشک‌آور استفاده می‌کنند. همچنین گفته می‌شود بازاریان مشهد نیز در دهمین روز اعتراضات به اعتصابات پیوسته‌اند؛ رخدادی که در صورت تداوم، می‌تواند پیوند میان اعتراضات خیابانی و فشار تعطیلی‌های اقتصادی را در یکی از مهم‌ترین مراکز استانی تقویت کند.


ملکشاهیِ ایلام؛ خاکسپاری دو کشته اعتراضات با تداوم تجمع و شعارهای ضد جمهوری اسلامی در روز دهم

در پی خاکسپاری دو تن از کشته‌های اعتراضات در ملکشاهیِ استان ایلام، سه‌شنبه ۱۶ دی ۱۴۰۴ (۶ ژانویهٔ ۲۰۲۶) همزمان با دهمین روز اعتراضات، شهروندان معترض و سوگوار با سر دادن شعارهایی علیه جمهوری اسلامی به اعتراض خود ادامه دادند. بنا بر گزارش، اعتراضات از محل خاکسپاری تا داخل شهر ادامه یافت و معترضان با خشم شعار «مرگ بر خامنه‌ای» سر دادند. در همین روز، پیکرهای «محمدرضا کرمی» و «فارص آقامحمدی» از کشته‌های سرکوب اعتراضات ۱۳ دی در ملکشاهی به خاک سپرده شد.


آبدانانِ ایلام؛ تجمع گسترده در روز دهم اعتراضات با مطالبه پایان حاکمیت جمهوری اسلامی

روز سه‌شنبه ۱۶ دی ۱۴۰۴ (۶ ژانویهٔ ۲۰۲۶) و در دهمین روز از اعتراضات گسترده ضد حکومتی در ایران، بنا بر گزارش‌ها جمعیت بزرگی از مردم آبدانان در استان ایلام به خیابان‌ها آمده و خواهان پایان سلطه جمهوری اسلامی بر ایران شدند. این تجمع در ادامه نشانه‌های تداوم اعتراضات در بخش‌هایی از غرب کشور ارزیابی می‌شود؛ جایی که تکرار تجمعات می‌تواند فشار امنیتی محلی و ریسک اختلال در فضای شهری و کسب‌وکارها را افزایش دهد.


شهرکرد؛ انتشار ویدیو از «یک دختر بی‌سلاح روبه‌روی ماشین آب‌پاش یگان ویژه

ویدیویی که در شبکه‌های اجتماعی با شرح «شهرکرد، سه‌شنبه ۱۶ دی» (۶ ژانویهٔ ۲۰۲۶) منتشر شده، صحنه‌ای از یک دختر بی‌سلاح را نشان می‌دهد که روبه‌روی ماشین آب‌پاش یگان ویژه ایستاده است؛ تصویری نمادین که بازنشر گسترده‌ای پیدا کرده است. هرچند صحت و جزئیات ویدیو به‌طور مستقل قابل راستی‌آزمایی نیست، اما این صحنه از تشدید فضای تقابل در روز دهم حکایت دارد؛ جایی که ابزارهای کنترل جمعیت مانند خودروهای سنگین و آب‌پاش در شهرهای مختلف پررنگ‌تر شده‌اند.


روز دهم اعتراضات ایران؛ تعطیلی مغازه‌ها و گسترش اعتصاب بازاریان از تهران تا چندین شهر

در دهمین روز اعتراضات سراسری در ایران، سه‌شنبه ۱۶ دی ۱۴۰۴ (۶ ژانویهٔ ۲۰۲۶) بنا بر گزارش‌ها کسبه و بازاریان شهرهای مختلف از جمله تهران، شهرکرد، شیراز، کرج، اصفهان، مرودشت و کوار مغازه‌های خود را بستند و به اعتصاب پیوستند. گسترش مشارکت مراکز تجاری می‌تواند نشانه‌ای از عبور اعتراضات از سطح تجمعات خیابانی به سمت فشار اقتصادی گسترده‌تر باشد؛ روندی که در صورت تداوم یا فراگیری به بخش‌های دیگر، سطح فشار بر حاکمیت را افزایش می‌دهد.


فراخوان مشترک ۷ حزب کُردستان ایران برای اعتصاب عمومی در مناطق کُردنشین در پنجشنبه ۱۸ دی

هفت حزب کُردستان ایران با صدور فراخوان مشترکی در حمایت از اعتراضات سراسری و محکومیت آنچه «جنایات رژیم در کرمانشاه، ایلام و لرستان» خوانده‌اند، خواستار اعتصاب عمومی در کُردستان و مناطق کُردنشین در پنجشنبه ۱۸ دی (۸ ژانویهٔ ۲۰۲۶) شدند. در صورت فراگیری، این اعتصاب می‌تواند دامنه اعتراضات را از تجمعات خیابانی به اختلال اقتصادی سازمان‌یافته گسترش دهد و ریسک افزایش فشار امنیتی و پیامدهای منطقه‌ای را بالا ببرد.


عفو بین‌الملل حمله به بیمارستان ایلام را محکوم کرد و آن را نقض حقوق بین‌الملل دانست

سازمان عفو بین‌الملل در واکنش به گزارش‌ها درباره حمله نیروهای امنیتی جمهوری اسلامی به یک بیمارستان در ایلام—جایی که معترضان مجروح برای دریافت مراقبت‌های پزشکی یا پناه گرفتن حضور داشتند—این اقدام را محکوم کرد و نوشت حمله به بیمارستان و افراد داخل آن نقض حقوق بین‌الملل است. این سازمان اعلام کرده بر اساس اطلاعات جمع‌آوری‌شده، نیروهای امنیتی اطراف بیمارستان مستقر شده و با استفاده از گاز اشک‌آور و زور وارد عمل شده‌اند؛ اقدامی که در صورت صحت، نگرانی‌ها درباره امنیت بیماران و کادر درمان و دسترسی به درمان اضطراری در جریان اعتراضات را تشدید می‌کند.


معاون نخست‌وزیر سوئد: «فریاد آزادی خاموش‌شدنی نیست»؛ درخواست برای حمایت «متحد و جمعی» از خواست مردم ایران

ابا بوش، معاون نخست‌وزیر سوئد، اعلام کرد این کشور در کنار «مبارزه شجاعانه مردم ایران برای آزادی» ایستاده و تاکید کرد فریاد آزادی خاموش‌شدنی نیست و خواست مردم ایران باید با «حمایت متحد و جمعی» پاسخ داده شود. این موضع‌گیری در ادامه افزایش پیام‌های سیاسی اروپا درباره اعتراضات ایران مطرح می‌شود و به تقویت فشار و جنگ روایت‌ها در سطح بین‌المللی می‌افزاید. 


اعتراضات شبانه در نازی‌آباد تهران؛ شعار «پهلوی» و «مرگ بر خامنه‌ای» در ویدیوی دریافتی

ویدیوی رسیده از نازی‌آباد تهران نشان می‌دهد شهروندان معترض شامگاه سه‌شنبه به خیابان آمده و شعار «پهلوی، پهلوی» و «مرگ بر خامنه‌ای» سر داده‌اند. این تصاویر از تداوم اعتراضات در ساعات شب در محله‌های جنوب تهران حکایت دارد و نشان می‌دهد تحرکات اعتراضی تنها به تعطیلی‌های روزانه بازار محدود نیست و در چندین منطقه شهر در حال گسترش است.


اعتراضات شبانه در نیشابور؛ شعار «رضاشاه، روحت شاد» در تجمع سه‌شنبه‌شب

ویدیوی رسیده از نیشابور نشان می‌دهد معترضان شامگاه سه‌شنبه ۱۶ دی (۶ ژانویهٔ ۲۰۲۶) در تجمع اعتراضی خود شعار «رضاشاه، روحت شاد» سر داده‌اند. این تصاویر از تداوم اعتراضات در ساعات شب و گسترش شعارها به خارج از کلان‌شهرها حکایت دارد و نشان می‌دهد تحرکات اعتراضی تنها به اعتصاب‌های روزانه محدود نمانده است.


آبدانانِ ایلام؛ تداوم و گسترش اعتراضات به شب با حضور گسترده جمعیت

ویدیوهای رسیده از آبدانانِ استان ایلام در سه‌شنبه ۱۶ دی (۶ ژانویهٔ ۲۰۲۶)، حضور گسترده جمعیت معترض را در ساعات شب نشان می‌دهد و حکایت از آن دارد که اعتراضاتی که طی روز در این شهر جریان داشت، به شب نیز کشیده شده است. این تصاویر از تداوم تحرکات و افزایش مشارکت در سطح محلی خبر می‌دهد و در صورت استمرار تجمعات پس از تاریکی، ریسک اختلال طولانی‌تر و افزایش تنش را بالا می‌برد.


اعتراضات شبانه در تربت‌حیدریه؛ شعار «این آخرین نبرده، پهلوی برمی‌گرده» در خیابان

ویدیوهای رسیده از تربت‌حیدریه در سه‌شنبه ۱۶ دی (۶ ژانویهٔ ۲۰۲۶) نشان می‌دهند معترضان شامگاه سه‌شنبه در خیابان شعار «این آخرین نبرده، پهلوی برمی‌گرده» سر داده‌اند؛ شعاری که از تداوم تجمعات شبانه و پررنگ‌تر شدن مطالبات سیاسی در بخشی از تجمعات حکایت دارد. این تصاویر در کنار گزارش‌های مشابه از شهرهای دیگر، نشان می‌دهد تحرکات اعتراضی در چندین نقطه کشور از ساعات روز فراتر رفته و به شب نیز کشیده شده است.


اعتراضات شبانه در سامانِ چهارمحال‌وبختیاری؛ شعار «جاوید شاه» در ویدیوهای رسیده

بر اساس ویدیوهای رسیده از شهر سامان در استان چهارمحال‌وبختیاری، معترضان شامگاه سه‌شنبه ۱۶ دی (۶ ژانویهٔ ۲۰۲۶) در خیابان فریاد «جاوید شاه» سر داده‌اند. این تصاویر در کنار گزارش‌های مشابه از شهرهای دیگر نشان می‌دهد تحرکات اعتراضی در نقاط مختلف کشور پس از تاریکی نیز ادامه یافته و در بخشی از تجمعات، شعارهای سلطنت‌طلبانه پررنگ‌تر شده است.


چهارراه ابوسعید تهران؛ شعار «امسال سال خونه، سیدعلی سرنگونه» در اعتراضات شبانه

ویدیوهای رسیده از چهارراه ابوسعید تهران در سه‌شنبه ۱۶ دی (۶ ژانویهٔ ۲۰۲۶) نشان می‌دهند معترضان در خیابان شعار «امسال سال خونه، سیدعلی سرنگونه» سر داده‌اند. این تصاویر از تداوم اعتراضات در ساعات شب در مسیرهای مرکزی تهران حکایت دارد و نشان می‌دهد ادبیات اعتراضات در بخشی از تجمعات به سمت شعارهای تندتر و تقابلی‌تر حرکت کرده است.


اعتراضات شبانه در بروجرد؛ شعار «این آخرین نبرده، پهلوی برمی‌گرده» در ویدیوهای رسیده

ویدیوهای رسیده از بروجرد نشان می‌دهد شامگاه سه‌شنبه (۶ ژانویهٔ ۲۰۲۶ / ۱۶ دی) معترضان به خیابان آمدند و شعار «این آخرین نبرده، پهلوی برمی‌گرده» سر دادند. این تصاویر در کنار گزارش‌های مشابه از شهرهای دیگر، از گسترش اعتراضات شبانه و تکرار شعارهای مشابه در نقاط مختلف حکایت دارد؛ روندی که می‌تواند ناشی از هماهنگی میدانی یا انتشار سریع پیام‌ها از طریق شبکه‌های اجتماعی باشد.


مشهد؛ تجمع شبانه در بلوار فلاحی با شعار «نترسید» و فراخوان «ببندید» خطاب به کسبه

ویدیوی رسیده از بلوار فلاحی مشهد نشان می‌دهد شهروندان معترض شامگاه سه‌شنبه (۶ ژانویهٔ ۲۰۲۶ / ۱۶ دی) تجمع کرده و شعار «نترسید، نترسید، ما همه با هم هستیم» سر داده‌اند. در این ویدیو، معترضان همچنین خطاب به کسبه فریاد می‌زنند: «ببندید، ببندید»؛ نشانه‌ای از تلاش برای پیوند دادن تجمعات خیابانی با فشار اقتصادی از طریق تعطیلی مغازه‌ها در کنار تداوم اعتراضات شبانه در مشهد.


اعتراضات شبانه در ساری؛ شعار «جاوید شاه» در ویدیوهای منتشر شده از سه شنبه شب

ویدیو های منتشر شده در شبکه های مجازی نشان می‌دهد معترضان در ساری شامگاه سه‌شنبه ۱۶ دی (۶ ژانویهٔ ۲۰۲۶) در تجمع اعتراضی خود شعار «جاوید شاه» سر داده‌اند. این تصاویر در کنار گزارش‌های مشابه از شهرهای دیگر، از تداوم اعتراضات شبانه و دیده‌شدن شعارهای سلطنت‌طلبانه در بخشی از تجمعات حکایت دارد.


بروجرد؛ انتشار ویدیوهایی از «حمله ماموران سرکوب به مردم معترض» در سه‌شنبه ۱۶ دی

ویدیوهای منتشرشده در شبکه‌های اجتماعی نشان می‌دهد که گفته می‌شود نیروهای سرکوب جمهوری اسلامی در سه‌شنبه ۱۶ دی (۶ ژانویهٔ ۲۰۲۶) به مردم معترض در بروجرد حمله کرده‌اند. هرچند صحت و جزئیات این تصاویر به‌طور مستقل قابل راستی‌آزمایی نیست، اما این گزارش‌ها از تشدید رویارویی‌ها در صحنه خبر می‌دهد؛ همزمان با گسترش تجمعات شبانه و افزایش موارد برخوردهای سخت‌تر در شهرهای مختلف.


شهرکرد؛ اعتراضات شبانه با شعار «این آخرین نبرده، پهلوی برمی‌گرده» و «مرگ بر این ولایت

ویدیوی رسیده از شهرکرد نشان می‌دهد معترضان شامگاه سه‌شنبه (۶ ژانویهٔ ۲۰۲۶ / ۱۶ دی) به خیابان آمده و شعارهای «این آخرین نبرده، پهلوی برمی‌گرده» و «مرگ بر این ولایت» سر داده‌اند؛ نشانه‌ای از تداوم تجمعات شبانه و تندتر شدن ادبیات اعتراضی در بخشی از تجمعات. این تصاویر در ادامه گزارش‌های پیشین از حضور پررنگ نیروهای امنیتی و به‌کارگیری ابزارهای کنترل جمعیت در شهرکرد منتشر می‌شود و نشان می‌دهد تحرکات اعتراضی در این شهر پس از تاریکی نیز ادامه داشته است.


تهرانسر؛ شعار «نه غزه نه لبنان، جانم فدای ایران» در اعتراضات شبانه

ویدیوهای منتشرشده در شبکه‌های اجتماعی نشان می‌دهد معترضان در تهرانسرِ تهران شامگاه سه‌شنبه ۱۶ دی (۶ ژانویهٔ ۲۰۲۶) در تجمع اعتراضی خود شعار «نه غزه نه لبنان، جانم فدای ایران» سر داده‌اند. این شعار بیانگر پررنگ شدن مطالبه تمرکز بر مسائل داخلی و مخالفت با هزینه‌کردهای برون‌مرزی است و انتشار تصاویر شبانه نیز نشان می‌دهد تحرکات اعتراضی در مناطق مختلف تهران فراتر از تجمعات و تعطیلی‌های روزانه ادامه یافته است.


ادامه اعتراضات شبانه در لاهیجان؛ ویدیوها از ایستادگی یک معترض مقابل نیروهای حکومتی و حمایت جمعیت خبر می‌دهند

ویدیوهای منتشرشده از لاهیجان نشان می‌دهد در یک رویارویی شبانه، یکی از معترضان مقابل نیروهای حکومتی ایستادگی کرده و سایر معترضان نیز از او حمایت کرده‌اند. این ویدیوها با شرح «شنبه ۱۶ دی» منتشر شده‌اند—در حالی که این برچسب زمانی با تقویم ۱۴۰۴ همخوانی ندارد (چون ۱۶ دی ۱۴۰۴ برابر با سه‌شنبه ۶ ژانویهٔ ۲۰۲۶ است)—اما در مجموع، از تداوم تحرکات شبانه و شکل‌گیری حمایت جمعی در خیابان‌های شهر حکایت دارد.


الوندِ قزوین؛ شعار «جاوید شاه» در اعتراضات شبانه سه‌شنبه ۱۶ دی

بر اساس ویدیوهای منتشرشده در شبکه‌های اجتماعی، معترضان در شهر الوندِ استان قزوین شامگاه سه‌شنبه ۱۶ دی (۶ ژانویهٔ ۲۰۲۶) در تجمع اعتراضی خود شعار «جاوید شاه» سر داده‌اند. این تصاویر در امتداد گزارش‌های مشابه از شهرهای دیگر نشان می‌دهد تجمعات شبانه در نقاط مختلف ادامه دارد و در بخشی از آنها، شعارهای مشابه—از جمله شعارهای سلطنت‌طلبانه—در حال تکرار و گسترش است.


یزد؛ استقرار نیروهای سرکوب در خیابان‌ها و تشدید فضای امنیتی در شامگاه سه‌شنبه ۱۶ دی

بر اساس ویدیوهای منتشرشده در شبکه‌های اجتماعی، شامگاه سه‌شنبه ۱۶ دی (۶ ژانویهٔ ۲۰۲۶) نیروهای سرکوب در خیابان‌های یزد مستقر شده‌اند و گزارش‌ها از فضای امنیتی شدید در شهر حکایت دارد. هرچند صحت و جزئیات این تصاویر به‌طور مستقل قابل راستی‌آزمایی نیست، اما این وضعیت می‌تواند نشانه تلاش حکومت برای پیشگیری از تجمعات یا مهار تحرکات اعتراضی باشد؛ همزمان با گسترش اعتراضات شبانه در شهرهای مختلف.


تهران؛ اعتراضات شبانه در خیابان سعدی حوالی بازار با شعار «جاوید شاه

شماری از شهروندان در تهران شامگاه سه‌شنبه ۱۶ دی (۶ ژانویهٔ ۲۰۲۶) در خیابان سعدی حوالی بازار به خیابان آمدند و شعارهایی از جمله «جاوید شاه» سر دادند. این گزارش‌ها نشان می‌دهد تحرکات اعتراضی در پایتخت پس از تاریکی نیز ادامه یافته و فراتر از تعطیلی‌های روزانه بازار، به چند محور مرکزی شهر گسترش پیدا کرده است.

اولین فراخوان عمومی شاهزاده پهلوی

من اولین فراخوان خود را امروز با شما در میان می‌گذارم و از شما دعوت می‌کنم که این پنج‌شنبه و جمعه، ۱۸ و ۱۹ دیماه، هم‌زمان سر ساعت ۸ شب، همگی چه در خیابان‌ها یا حتی از منازل خودتان شروع به سردادن شعار بکنید.

درنتیجه بازخورد این حرکت‌، من فراخوان‌های بعدی را به شما اعلام خواهم کرد.


تهران؛ منطقه هفت‌حوض و شعار «این است شعار ملی، رضا رضا پهلوی» در اعتراضات شبانه

بر اساس ویدیوهای منتشرشده در شبکه‌های اجتماعی، گروهی از معترضان در منطقه هفت‌حوض تهران شامگاه سه‌شنبه ۱۶ دی‌ماه (۶ ژانویهٔ ۲۰۲۶) به خیابان آمدند و شعار «این است شعار ملی، رضا رضا پهلوی» سر دادند. این تصاویر نشان می‌دهد تحرکات اعتراضی در تهران پس از تاریکی نیز در چندین محله ادامه دارد و در بخشی از تجمعات، شعارهای سلطنت‌طلبانه و حمایتی از رضا پهلوی پررنگ‌تر شده است.


بندرعباس؛ مسدود شدن یک خیابان با آتش در اعتراضات شبانه سه‌شنبه ۱۶ دی

یکی از مخاطبان ویدیویی را از بندرعباس ارسال کرده است که نشان می‌دهد در جریان اعتراضات شامگاه سه‌شنبه ۱۶ دی‌ماه (۶ ژانویهٔ ۲۰۲۶) در این شهر، یک خیابان به‌دلیل برافروختن آتش مسدود شده و تردد در آن محدوده مختل شده است. هرچند صحت و جزئیات این ویدیو به‌طور مستقل قابل راستی‌آزمایی نیست، اما استفاده از آتش برای بستن مسیر می‌تواند نشانه‌ای از حرکت به سمت تاکتیک‌های اختلال‌زا همزمان با گسترش اعتراضات شبانه در شهرهای مختلف باشد.


اخبار بیشتر ایران

سهام و بازارهای بورس

تسلا وام ۰٪ و نرخ‌های بسیار پایین را در چین تا ۳۱ ژانویه ارائه می‌کند

تسلا در چین بسته‌های جدید تامین مالی معرفی کرده و طبق بررسی وب‌سایت شرکت، برای خرید Model 3، Model Y و Model YL تا پیش از ۳۱ ژانویه، وام‌های بدون بهره تا ۵ سال و وام‌های با نرخ بسیار پایین تا ۷ سال ارائه می‌دهد. این اقدام نشان می‌دهد تسلا همچنان برای حفظ تقاضا در بازار بسیار رقابتی خودروهای برقی چین، از ابزارهای قیمت‌گذاری/تامین مالی استفاده می‌کند.

اثر بر بازار: در کوتاه‌مدت برای حجم فروش تسلا در چین می‌تواند حمایتی باشد، اما از منظر سودآوری ریسک فشرده شدن حاشیه سود را بالا می‌برد—چنین مشوق‌هایی معمولاً نشانه حساسیت تقاضا است و می‌تواند فشار رقابتی را در کل بازار EV چین تشدید کند. 


افت ۷٪ی ارسال‌های تسلا از چین در ۲۰۲۵؛ BYD جلو افتاد

تسلا در سال ۲۰۲۵ از کارخانه شانگهای ۸۵۱,۷۳۲ دستگاه ارسال کرد که حدود ۷٪ کمتر از سال قبل است؛ این در حالی است که در پایان سال یک بهبود کوتاه‌مدت دیده شد و ارسال دسامبر به ۹۷,۱۷۱ دستگاه رسید (طبق داده‌های اولیه صنعت خودروی چین). این ضعف در روند ارسال‌های چین (ترکیب صادرات و بازار داخلی) همزمان با تشدید رقابت رخ می‌دهد—به‌ویژه در شرایطی که BYD در فروش جهانی خودروهای برقی از تسلا پیشی گرفته—و در اروپا نیز تقاضا تحت فشار رقابت و گزارش‌هایی از واکنش منفی بخشی از مصرف‌کنندگان نسبت به حضور سیاسی ایلان ماسک قرار گرفته است. تسلا برای تثبیت تقاضا در چین، بیش از قبل از ابزارهای تحریک فروش استفاده کرده و از جمله وام‌های ۰٪ و نرخ‌های بسیار پایین تا ۳۱ ژانویه را برای برخی مدل‌ها ارائه داده است.

اثر بر بازار: در کوتاه‌مدت حمایت از حجم فروش اما با ریسک فشار بر حاشیه سود—مشوق‌های تهاجمی می‌تواند تحویل‌ها را سرپا نگه دارد، اما معمولاً سودآوری را تحت فشار می‌گذارد و فضای «جنگ قیمت» در بازار EV چین را پررنگ‌تر می‌کند. برای TSLA، سؤال کلیدی بازار این است که آیا تقاضای ناشی از تامین مالی/مشوق‌ها بدون کاهش معنادار حاشیه سود پایدار می‌ماند یا نه؛ در حالی که مزیت مقیاس BYD فشار رقابتی را بالا نگه می‌دارد.


بازارهای جهانی سهام به قله‌های جدید رسید؛ شتاب‌گیری رالی تکنولوژی در آسیا و بی‌اثر ماندن شوک ونزوئلا بر ریسک‌پذیری

سهام جهانی در سه‌شنبه ۶ ژانویه ۲۰۲۶ به روند رکوردزنی ادامه داد و بازارهای توکیو، تایپه و سئول به سقف‌های تازه رسیدند؛ آن هم پس از اینکه داوجونز شب گذشته در وال‌استریت رکورد جدیدی ثبت کرد. نشانه‌های اولیه همچنین حاکی از آن بود که FTSE، DAX و STOXX 600 نیز با آغاز معاملات اروپا مسیر رکوردهای خود را تمدید کنند. نکته مهم اینکه آشفتگی سیاسی ونزوئلا نه‌تنها شتاب بازار را متوقف نکرد، بلکه سرمایه‌گذاران آن را بیشتر به‌عنوان فرصت بخشی دیده‌اند—با افزایش خرید سهام انرژی و دفاعی—در حالی که ریسک‌پذیری کلی بازار عملاً دست‌نخورده مانده است.

اثر بر بازار: در کوتاه‌مدت فضای ریسک همچنان سازنده است و رهبری بازار بیشتر در تکنولوژی/نیمه‌رسانا و انرژی/دفاعی دیده می‌شود. ریسک اصلی برای این موج صعودی زمانی پررنگ می‌شود که یک رویداد «محدود» به «سرایت گسترده» تبدیل شود—از مسیر اختلال در جریان نفت، تشدید تحریم‌ها، یا جهش نوسان که به کاهش ریسک‌پذیری اجباری منجر شود.


رالی رکوردی سهام آسیا ادامه یافت؛ ژاپن با محوریت تکنولوژی جلو افتاد و کره نزدیک سقف‌ها در آستانه گزارش سامسونگ مکث کرد

سهام آسیا در سه‌شنبه ۶ ژانویه به رشد تند خود ادامه داد و با تداوم رالی تکنولوژی/نیمه‌رسانا در آغاز ۲۰۲۶، بورس ژاپن به سقف‌های تازه رسید. در کره‌جنوبی نیز معاملات در نزدیکی اوج‌ها نوسانی‌تر شد و بخشی از بازار در آستانه انتشار گزارش سامسونگ در همین هفته محتاطانه‌تر عمل کرد. در مجموع، با وجود شوک سیاسی ونزوئلا، ریسک‌پذیری بازار آسیب جدی ندید و واکنش بیشتر حالت بخشی داشت—با توجه ویژه به سهام انرژی و دفاعی. در آمریکا هم وال‌استریت دوشنبه مثبت بسته شد و رشد سهام انرژی پس از عملیات آمریکا در ونزوئلا نقش پررنگی داشت؛ هرچند قیمت نفت پس از جهش اولیه با ارزیابی محدود بودن ریسک اختلال کوتاه‌مدت در عرضه، آرام‌تر شد.

اثر بر بازار: فضای ریسک همچنان سازنده است و رهبری بازار با تکنولوژی باقی مانده، اما تداوم رالی به (۱) راهنمایی شرکت‌های چیپ‌ساز (به‌ویژه سامسونگ)، (۲) تبدیل نشدن ونزوئلا به سرایت به جریان نفت/تحریم‌ها و (۳) داده‌های کلان آمریکا که می‌تواند نرخ‌ها را دوباره قیمت‌گذاری کند، وابسته است.


TOPIX رکورد تازه زد؛ خرید گسترده در ژاپن و ادامه رالی سهام با ارزش

شاخص TOPIX ژاپن با رشد ۱.۵٪ به رکورد جدید ۳,۵۳۴.۴۶ رسید؛ حرکتی که با خرید گسترده در سهام تکنولوژی، صنعتی و صادرات‌محور همراه بود. نیکی ۲۲۵ نیز ۰.۷٪ بالا رفت و نزدیک سقف‌های تاریخی نوسان کرد، در حالی که غول‌های نیمه‌رسانا و الکترونیک پشتوانه اصلی رشد بودند. در میان چیپ‌سازها، Renesas Electronics حدود ۳٪ رشد کرد و Rohm نیز بیش از ۲٪ افزایش یافت و رالی این بخش در آغاز ۲۰۲۶ را ادامه داد.

اثر بر بازار: برای فضای ریسک ژاپن و رالی تکنولوژی آسیا حمایتی است. با این حال، تداوم حرکت به مسیر ین (تقویت ین می‌تواند به ضرر صادرکنندگان باشد) و تغییرات نرخ‌های جهانی که می‌تواند ارزش‌گذاری سهام رشد/تکنولوژی را دوباره قیمت‌گذاری کند، حساس خواهد بود.


رالی تکنولوژی و با ارزش با محوریت AI ادامه یافت؛ تقاضای دیتاسنتر و کمبود عرضه از قیمت‌گذاری حمایت می‌کند

سهام تکنولوژی و نیمه‌رسانا همچنان پیشران رشد بازارها بود و شتابی را که از اواخر سال گذشته شکل گرفته بود، ادامه داد؛ زیرا سرمایه‌گذاران برای جهش تقاضای AI—به‌ویژه از سمت دیتاسنترها و محاسبات پیشرفته—موقعیت‌گیری می‌کنند. همزمان، تداوم کمبود عرضه در برخی بخش‌های کلیدی با ارزش، قدرت قیمت‌گذاری را تقویت کرده و با حمایت از حاشیه سود، انتظارات درآمدی تولیدکنندگان بزرگ را بالا نگه می‌دارد؛ عاملی که چرخش سرمایه به سمت زنجیره تأمین AI را تقویت می‌کند.

اثر بر بازار: در کوتاه‌مدت برای فضای ریسک و سهام تکنولوژی (به‌خصوص نیمه‌رساناهای مرتبط با AI) حمایتی است، اما ارزش‌گذاری‌ها همچنان به تغییرات نرخ بهره و هر نشانه‌ای از کاهش فشار کمبود عرضه حساس خواهند بود.


هنگ‌کنگ با پیشتازی سهام تکنولوژی رشد کرد؛ شاخص‌های چینِ سرزمین اصلی هم مثبت شدند

بازار سهام هنگ‌کنگ صعودی بود؛ هنگ‌سنگ ۱.۲٪ رشد کرد و زیرشاخص Hang Seng TECH نیز نزدیک ۲٪ بالا رفت که نشان‌دهنده افزایش تمایل به سهام رشد و پلتفرمی است. در سرزمین اصلی چین، رشدها ملایم‌تر بود: CSI 300 برابر با ۰.۵٪ افزایش یافت و شانگهای کامپوزیت ۰.۶٪ رشد کرد؛ نشانه‌ای از خرید ریسک اما با شدت کمتر در بورس‌های داخل چین نسبت به هنگ‌کنگ.

اثر بر بازار: در حاشیه برای فضای ریسک چین/هنگ‌کنگ و سهام تکنولوژی حمایتی است؛ تقویت تابلو تکنولوژی هنگ‌کنگ می‌تواند لحن ریسک منطقه‌ای را بهتر کند، اما ادامه مسیر به تیترهای سیاستی، ثبات یوان و دوام رالی تکنولوژی جهانی وابسته می‌ماند.


KOSPI از سقف تاریخی عقب نشست؛ احتیاط بازار پیش از گزارش سامسونگ

شاخص KOSPI کره‌جنوبی ۰.۴٪ از سقف‌های تاریخی جلسه قبل پایین آمد؛ زیرا بخشی از سرمایه‌گذاران سود شناسایی کردند و در آستانه انتشار گزارش Samsung Electronics در ادامه همین هفته محتاط‌تر شدند. تمرکز بازار روی راهنمایی شرکت درباره قیمت‌گذاری چیپ‌های حافظه و روند تقاضای مبتنی بر AI است؛ عواملی که موتور اصلی رالی اخیر سهام نیمه‌رسانا بوده‌اند. با وجود این اصلاح، بازار سهام کره همچنان نزدیک سطوح بالا باقی مانده که نشان می‌دهد خوش‌بینی نسبت به چرخه نیمه‌رساناها پابرجاست، مگر اینکه چشم‌انداز درآمدی/قیمت‌گذاری سیگنال چرخش منفی بدهد.

اثر بر بازار: در کوتاه‌مدت اندکی ریسک‌گریز برای سهام کره، اما محرک اصلی راهنمایی سامسونگ است—سیگنال‌های مثبت درباره حافظه و تقاضای AI می‌تواند جریان ورودی را دوباره فعال کند، و لحن محتاطانه درباره قیمت‌ها می‌تواند نوسان در تکنولوژی آسیا را بالاتر ببرد.


سنگاپور بهتر عمل کرد و استرالیا عقب نشست؛ آتی‌های نیفتی اندکی منفی پیش از بازگشایی

شاخص Straits Times سنگاپور روز سه‌شنبه ۰.۸٪ رشد کرد و لحن نسبتاً سازنده بازارهای منطقه را تقویت کرد. در مقابل، شاخص S&P/ASX 200 استرالیا ۰.۴٪ کاهش یافت که نشان‌دهنده یک مکث کوتاه‌مدت در برخی بازارهاست، حتی با وجود فضای کلی مثبت در آسیا. در هند نیز آتی‌های Nifty 50 پیش از بازگشایی بازار نقدی اندکی پایین‌تر معامله شدند و از شروع کمی ضعیف‌تر حکایت دارند، در حالی که رالی تکنولوژی در سایر نقاط منطقه ادامه دارد.

اثر بر بازار: برای ریسک منطقه‌ای پیام مختلط است—قدرت سنگاپور به بهبود احساسات کمک می‌کند، اما افت استرالیا و آتی‌های منفی هند نشان می‌دهد موقعیت‌گیری‌ها انتخابی‌تر شده است. اثر ارزی معمولاً محدود است، اما در حالت کلی تابلو ریسکی‌تر می‌تواند در حاشیه به نفع AUD/NZD/INR باشد مگر اینکه قیمت کالاها یا نرخ‌های آمریکا خلاف آن حرکت کند.


انویدیا «ورا روبین» را زودتر از برنامه در CES معرفی کرد؛ تمرکز بر آموزش «هوش مصنوعی فیزیکی» در شبیه‌سازی

انویدیا در CES ۲۰۲۶ از پلتفرم نسل بعدی محاسباتی خود یعنی Vera Rubin زودتر از زمان مورد انتظار رونمایی کرد و جنسن هوانگ گفت روبین در «تولید کامل» قرار دارد و قرار است گام بعدی پس از بلک‌ول باشد. روبین یک پشته یکپارچه CPU/GPU و زیرساخت اتصال را ارائه می‌دهد و اویدیا مدعی است GPU روبین می‌تواند حدود ۵ برابر توان آموزش مدل‌های AI نسبت به بلک‌ول داشته باشد و همزمان بهره‌وری آموزش مدل‌های «Mixture of Experts» را به شکل معناداری بهتر کند؛ در حالی که عرضه محصولات مبتنی بر روبین از سوی شرکا برای نیمه دوم ۲۰۲۶ هدف‌گذاری شده است. همزمان، انویدیا این معرفی زودهنگام را به راهبرد «هوش مصنوعی فیزیکی» گره زد—یعنی آموزش مدل‌ها با داده مصنوعی در محیط‌های مجازی/شبیه‌سازی‌شده پیش از ورود به دنیای واقعی—و ابزارها و مدل‌های مرتبط با جهان‌های مجازی و رباتیک را برجسته کرد.

اثر بر بازار: در حاشیه به نفع NVDA و کل معامله «زیرساخت AI» (نیمه‌رسانا، شبکه، سرمایش، سرمایه‌گذاری دیتاسنتر) و فشار رقابتی بیشتر بر رقباست. اما در کوتاه‌مدت، ریسک اجرا تعیین‌کننده است—اثر واقعی روبین بر درآمدها به زمان‌بندی تحویل و این بستگی دارد که «اعتماد به نقشه راه» تا چه حد می‌تواند تقاضا را جلو بیندازد در حالی که درآمد فعلی همچنان عمدتاً به نسل بلک‌ول گره خورده است.


اخبار بیشتر سهام و بازارهای بورس

ایالات متحده آمریکا

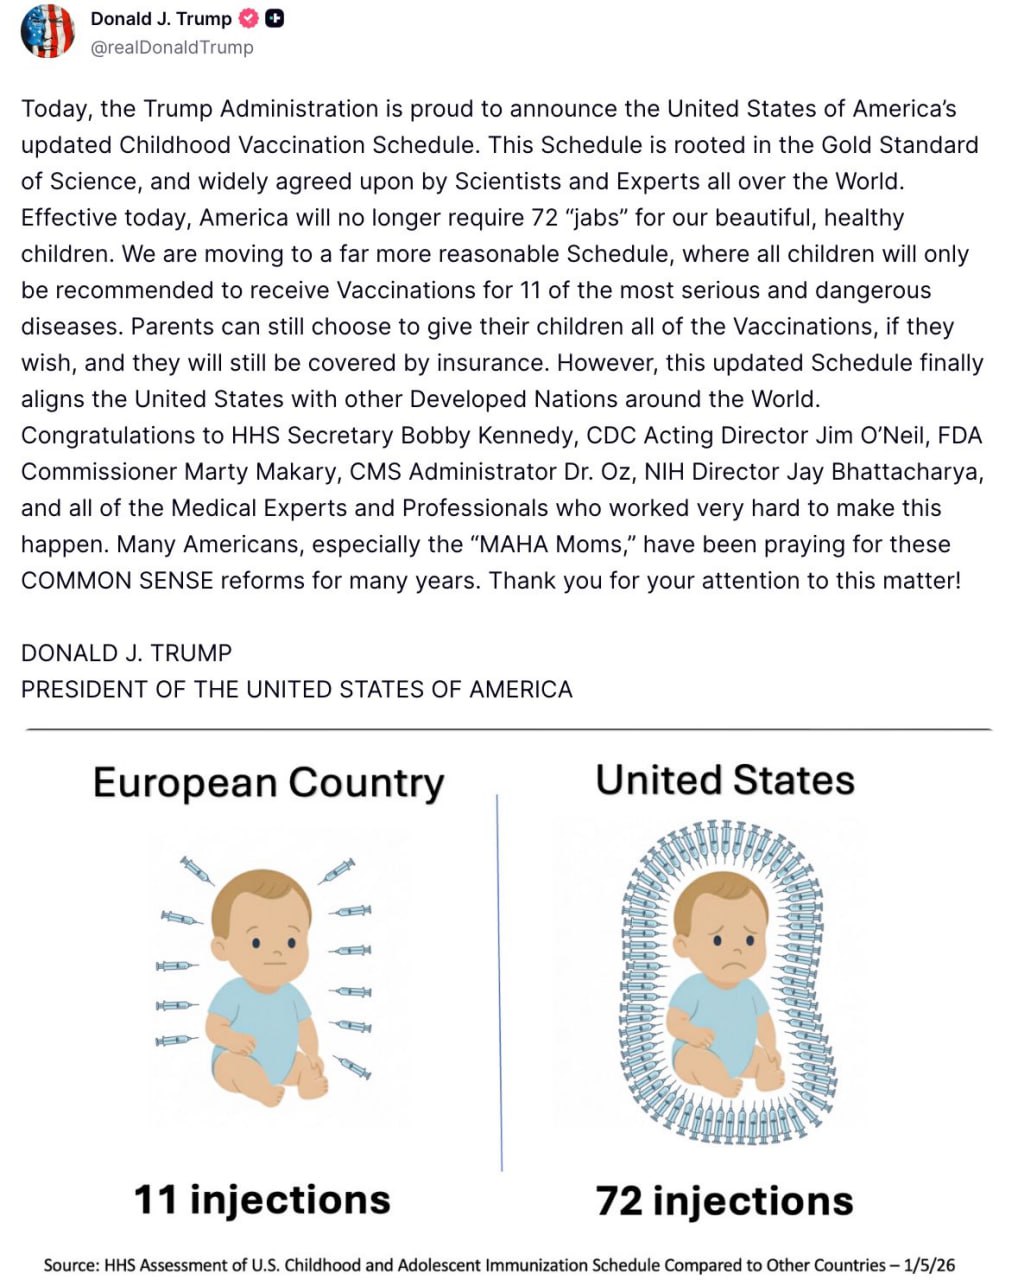
کاهش فهرست واکسن‌های «توصیه همگانی» کودکان آمریکا به ۱۱ مورد؛ ترامپ از پایان «۷۲ تزریق» گفت

دولت ترامپ دستور یک بازنگری بزرگ در برنامه واکسیناسیون کودکان آمریکا را صادر کرده و تعداد واکسن‌های با توصیه همگانی را از ۱۷ به ۱۱ کاهش داده است؛ به‌طوری که چند واکسن (از جمله آنفلوآنزا، روتاویروس، هپاتیت A/B، RSV و برخی گونه‌های مننژیت) به دسته فقط برای گروه‌های پرریسک یا تصمیم‌گیری مشترک پزشک و بیمار منتقل شده‌اند. ترامپ این تغییر را «عقل سلیم» توصیف کرد و گفت نوزادان دیگر «۷۲ تزریق» نخواهند داشت—عددی که معمولاً برای بیان مجموع دوزهای واکسن تا ۱۸ سالگی در توصیه‌های قبلی به‌کار می‌رود (از جمله تزریق‌های سالانه مثل آنفلوآنزا و در برخی محاسبات کووید)، هرچند تعداد تزریق‌های واقعی می‌تواند به دلیل واکسن‌های ترکیبی/خوراکی کمتر باشد. انجمن‌های پزشکی و کارشناسان سلامت عمومی به‌شدت از این تغییر انتقاد کرده و نسبت به افزایش ریسک بیماری‌های قابل پیشگیری هشدار داده‌اند و همچنین گفته‌اند روند تصمیم‌گیری از مسیرهای استاندارد مشورتی عبور نکرده است.

اثر بر بازار: می‌تواند برای شرکت‌های واکسن‌ساز و زنجیره تأمین مرتبط از منظر انتظارات تقاضای آمریکا منفی باشد و همزمان ریسک سیاست‌گذاری/حقوقی در بخش سلامت را بالا ببرد. اثر کلان احتمالاً محدود می‌ماند مگر اینکه این تغییرات به‌طور معنادار بر شیوع بیماری‌ها، ظرفیت بیمارستانی یا قواعد پوشش‌دهی ایالتی اثر بگذارد.


روبیو: آمریکا به حمله به شناورهای مظنون به قاچاق مواد و توقیف نفتکش‌های مرتبط با ونزوئلا ادامه می‌دهد

مارکو روبیو، وزیر خارجه آمریکا، گفت پرونده ونزوئلا «تمام نشده» و به NBC گفت واشنگتن به توقیف نفتکش‌های تحریم‌شده و حفظ حق انجام حمله علیه شناورهای مظنون به انتقال مواد مخدر به سمت آمریکا ادامه خواهد داد تا زمانی که مسائل مورد نظر آمریکا حل‌وفصل شود. این موضع نشان می‌دهد کانال اثرگذاری کوتاه‌مدت بر بازارها احتمالاً بیشتر از مسیر جریان‌های انرژی، ریسک کشتیرانی و اجرای تحریم‌ها خواهد بود تا افزایش سریع ظرفیت تولید ونزوئلا در میدان.

اثر بر بازار: در کوتاه‌مدت می‌تواند پرمیوم ریسک نفت و نوسان بازار انرژی را کمی بالاتر نگه دارد؛ برای فضای ریسک آمریکای لاتین در حاشیه منفی است و در صورت تشدید اجرای اقدامات، امکان سرایت به هزینه‌های حمل‌ونقل دریایی و افزایش تقاضای دارایی امن وجود دارد.


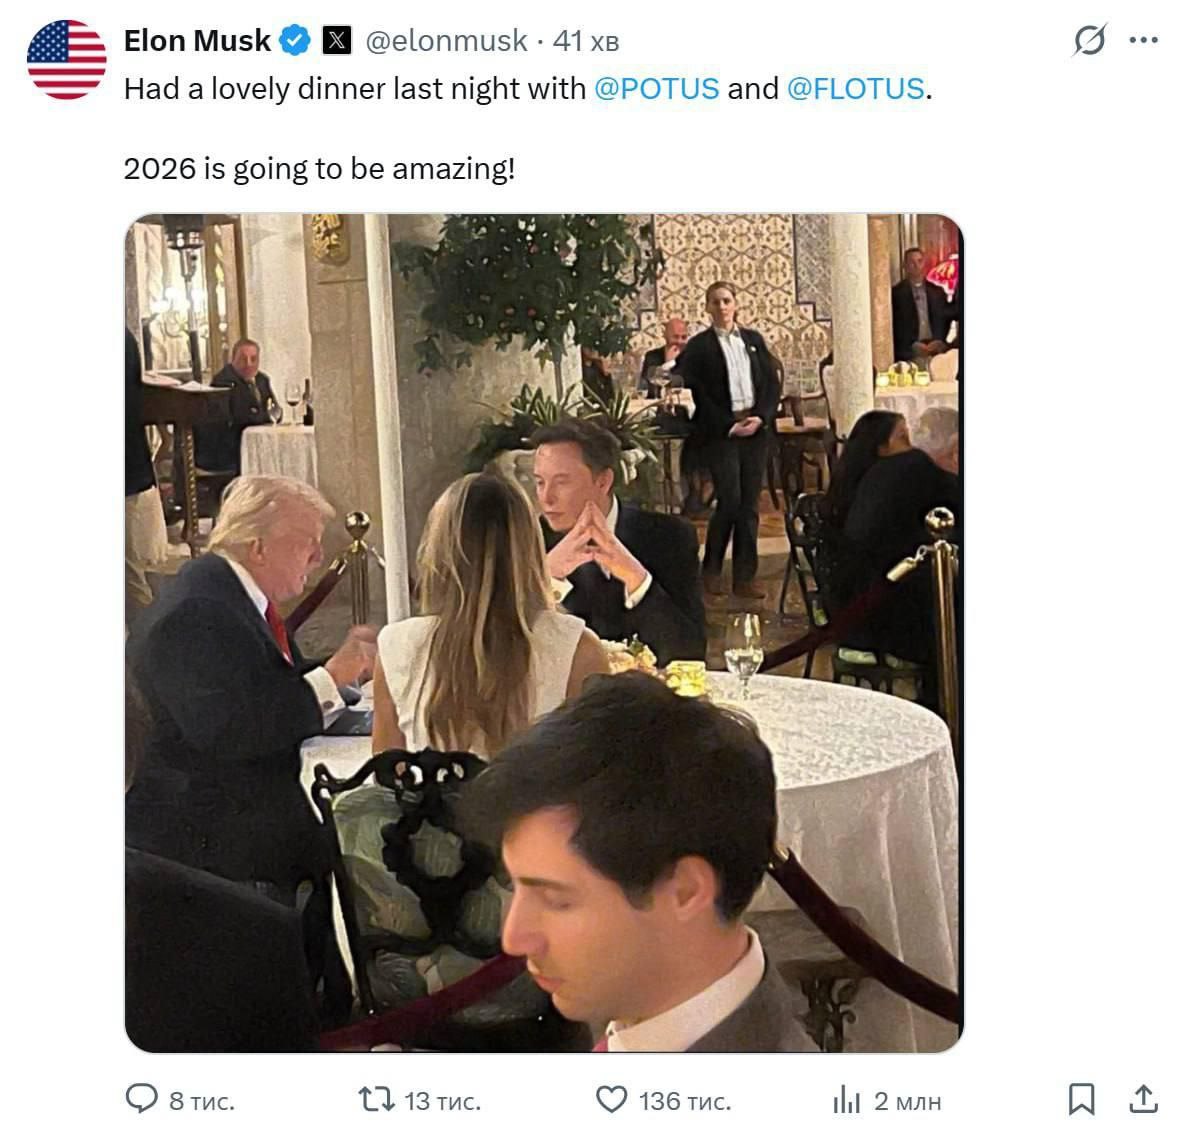
ماسک عکس شام با ترامپ را منتشر کرد؛ نشانه‌ای از گرم‌تر شدن روابط پس از تنش‌های ۲۰۲۵

ایلان ماسک تصویری از شام خود با دونالد ترامپ و ملانیا ترامپ منتشر کرد و این دیدار را «دلپذیر» توصیف کرد و گفت «۲۰۲۶ فوق‌العاده خواهد بود.» این پست نشانه‌ای از کاهش تنش‌ها پس از اختلاف جدی در سال ۲۰۲۵ است؛ دو طرف پیش‌تر نیز در مراسم یادبود چارلی کرک در ۲۱ سپتامبر ۲۰۲۵ در یک قاب عمومی دیده شده بودند که به‌عنوان نقطه عطفی در روایت آشتی تلقی می‌شود.

اثر بر بازار: اثر مستقیم بر بازارهای کلان احتمالاً محدود است، اما می‌تواند در حاشیه برای سهام و زنجیره‌های مرتبط با ماسک از منظر «پرمیوم دسترسی سیاسی» حمایتی باشد (نگاه‌ها به ریسک مقررات/قراردادها). اهمیت واقعی زمانی بیشتر می‌شود که این نزدیکی به سیگنال‌های مشخص سیاستی درباره تنظیم‌گری فناوری، قراردادهای دولتی یا راهبرد صنعتی تبدیل شود. 

کاشکاری از ریسک افزایش بیکاری گفت و انتظارات برای تسهیل سیاست پولی را کمی بالا برد

دلار آمریکا روز دوشنبه پس از اظهارات نیل کاشکاری رئیس بانک فدرال مینیاپولیس تحت فشار قرار گرفت؛ او به CNBC گفت ریسک آن وجود دارد که نرخ بیکاری «ناگهان بالاتر بپرد»، که سیگنالی متمایل به انبساط برای یکی از رأی‌دهندگان FOMC در سال ۲۰۲۶ است. انتظارات برای کاهش نرخ بهره اندکی افزایش یافت: معاملات آتی فدرال‌فاندز همچنان احتمال ۸۲.۸٪ را برای ثابت ماندن نرخ‌ها در نشست ۲۷–۲۸ ژانویه نشان می‌دهد که نسبت به ۸۳.۴٪ روز جمعه (FedWatch) کمی پایین‌تر است و بیانگر افزایش تدریجی حساسیت بازار به نشانه‌های سرد شدن بازار کار است.

اثر بر بازار: در حاشیه به ضرر دلار و به نفع اوراق خزانه‌داری؛ دارایی‌های ریسکی می‌توانند در صورت تکرار روایت «ضعف بازار کار» از سوی سایر مقامات منتفع شوند، اما ادامه مسیر به داده‌های اشتغال و تورم پیشِ رو وابسته است.


بازده اوراق قرضه خزانه‌داری آمریکا کاهش یافت؛ حراج ۳ماهه و ۶ماهه با نرخ پایین‌تر انجام شد

بازده اوراق قرضه کوتاه‌مدت خزانه‌داری آمریکا در حراج‌ها اندکی کاهش یافت که نشان‌دهنده تقاضای باثبات برای اوراق جلوی منحنی است. بیل ۳ماهه با نرخ ۳.۵۴۰٪ ثبت شد (۳.۵۷۰٪ قبلی) و بیل ۶ماهه با نرخ ۳.۴۷۵٪ معامله شد (۳.۵۰۰٪ قبلی). این افت ملایم می‌تواند بیانگر نرم‌تر شدن انتظارات نرخ در کوتاه‌مدت و/یا افزایش تقاضا برای نقدشوندگی باشد و با تمایل بازار به مسیر سیاستی آسان‌تر نسبت به قیمت‌گذاری قبلی همخوان است.

اثر بر بازار: در حاشیه به نفع اوراق خزانه‌داری و برای دلار اندکی منفی—کاهش بازده جلوی منحنی می‌تواند حمایت «کری» دلار را محدود کند. اثر معمولاً محدود می‌ماند مگر اینکه این روند در سایر سررسیدها هم دیده شود یا با پیام‌های انبساطی‌تر فدرال رزرو و داده‌های ضعیف‌تر اقتصادی تقویت گردد.


کاهش GDPNow آتلانتا به ۲.۷٪؛ سیگنال نرم‌تر شدن برآورد رشد سه‌ماهه چهارم

برآورد GDPNow بانک فدرال آتلانتا برای سه‌ماهه چهارم به ۲.۷٪ کاهش یافت (۳.۰٪ انتظار، ۳.۰٪ قبلی) و نشان می‌دهد برآورد لحظه‌ای رشد نسبت به به‌روزرسانی قبلی کمی ضعیف‌تر شده است. چنین تغییراتی معمولاً ناشی از ورود داده‌های جدید (اغلب در مصرف، تجارت یا موجودی‌ها) است و لزوماً به معنی تغییر رژیم رشد نیست، اما روایت «کند شدن رشد بدون فروپاشی» را تقویت می‌کند.

اثر بر بازار: در حاشیه به نفع اوراق خزانه‌داری و اندکی منفی برای دلار—کاهش برآورد رشد می‌تواند فشار برای افزایش بازدهی را کم کند، هرچند محرک اصلی همچنان مسیر تورم است. برای سهام می‌تواند خنثی تا کمی مثبت باشد اگر به سناریوی فرود نرم کمک کند بدون اینکه نگرانی رکود را بالا ببرد.


فروش خودرو در آمریکا فراتر از انتظار؛ تقاضای مصرف‌کننده در پایان سال همچنان مقاوم

فروش کل خودرو در آمریکا در دسامبر به ۱۶.۰۰ میلیون واحد (سالانه‌سازی‌شده) رسید (۱۵.۷۰ میلیون انتظار، ۱۵.۶۰ میلیون قبلی) و بهتر از انتظار منتشر شد؛ نشانه‌ای از تقویت تقاضای خودرو در پایان ۲۰۲۵. این غافلگیری مثبت نشان می‌دهد مصرف‌کننده هنوز برای خریدهای بزرگ آمادگی دارد؛ احتمالا با کمک بهتر شدن عرضه و مشوق‌های فروش—سیگنالی مهم چون بازار خودرو به هزینه‌های تامین مالی حساس است.

اثر بر بازار: در حاشیه به نفع دلار (USD) و سهام چرخه‌ای آمریکا—فروش قوی‌تر با روایت رکود فاصله دارد، هرچند می‌تواند حساسیت بازار به چسبندگی تورم ناشی از تقاضا را هم بالا نگه دارد. برای اوراق خزانه‌داری، اگر این داده به تقویت قیمت‌گذاری «رشد مقاوم» منجر شود، می‌تواند اندکی منفی باشد.


رشد خرده‌فروشی آمریکا (Redbook) کمی کند شد، اما همچنان قوی ماند

رشد سالانه فروش خرده‌فروشی در شاخص Redbook آمریکا به ۷.۱٪ کاهش یافت (۷.۶٪ قبلی) و نشان می‌دهد شتاب کوتاه‌مدت مصرف کمی خنک‌تر شده، هرچند سطح رشد همچنان از تقاضای قوی حکایت دارد.

اثر بر بازار: در حاشیه به نفع اوراق خزانه‌داری و اندکی منفی برای دلار—کند شدن رشد خرده‌فروشی روایت «فرود نرم» را تقویت می‌کند، اما سطح بالای رشد سالانه مانع از قیمت‌گذاری تهاجمی برای تسهیل سریع سیاست پولی می‌شود.


کاهش شتاب خدمات آمریکا؛ PMIهای S&P Global کمتر از انتظار منتشر شدند

داده‌های PMI آمریکا در دسامبر همچنان رشد را نشان می‌دهد، اما شتاب آن کمتر شده است. PMI ترکیبی S&P Global به ۵۲.۷ کاهش یافت (۵۳.۰ انتظار، ۵۴.۲ قبلی) و PMI خدمات نیز به ۵۲.۵ رسید (۵۲.۹ انتظار، ۵۴.۱ قبلی). این افت نشان می‌دهد موتور خدمات‌محور اقتصاد آمریکا در پایان سال خنک‌تر شده و فشار صعودی بر انتظارات رشد کوتاه‌مدت کمتر شده است؛ هرچند شاخص‌ها هنوز به‌وضوح بالای مرز ۵۰ و در محدوده رشد هستند.

اثر بر بازار: در حاشیه به نفع اوراق خزانه‌داری و اندکی منفی برای دلار—کند شدن خدمات می‌تواند روایت «فرود نرم/خنک شدن رشد» را تقویت کند، اما به‌تنهایی احتمالاً قیمت‌گذاری فدرال رزرو را تغییر نمی‌دهد مگر اینکه با داده‌های اشتغال و تورم هم تأیید شود.


اخبار بیشتر ایالات متحده آمریکا

سیاسی و ژئوپلیتیکی

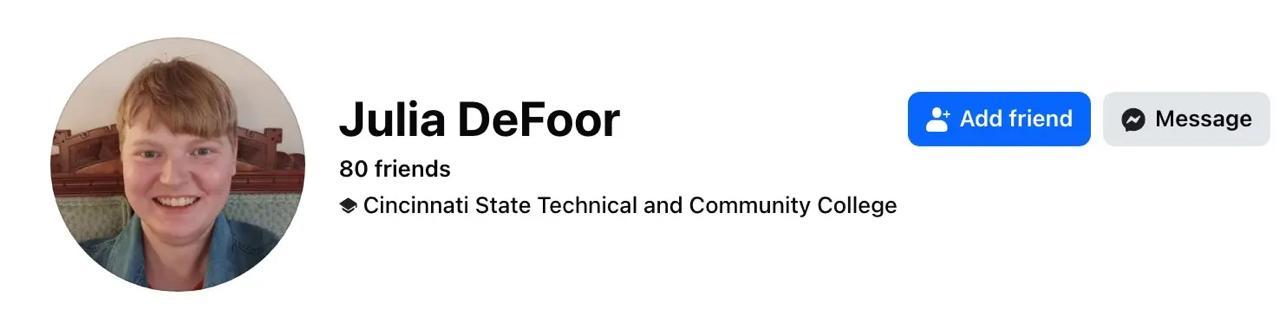
مظنون پس از خرابکاری در خانه جی‌دی ونس بازداشت شد؛ تمرکز رسانه‌های زرد بر «جولیا» و پیشینه خانوادگی

به گفته مقام‌های سرویس مخفی آمریکا، ویلیام دی‌دفور ۲۶ ساله پس از آن بازداشت شد که allegedly با چکش چند پنجره را شکست و به اموال مربوط به اقامتگاه اوهایوی معاون رئیس‌جمهور جی‌دی ونس خسارت زد؛ خانواده ونس در زمان حادثه در خانه حضور نداشتند و میزان خسارت حدود ۲۸ هزار دلار گزارش شده است. در کنار روایت رسمی، برخی رسانه‌های زرد روی پیشینه خانوادگی و ادعای استفاده او از نام «جولیا» در شبکه‌های اجتماعی تمرکز کرده‌اند؛ با این حال این جزئیات در گزارش‌های رسمی محور پرونده نیست و مقام‌ها نیز موضوع را به شکل «هویت جنسیتی» یا «وابستگی حزبی» صورت‌بندی نکرده‌اند.

اثر بر بازار: اثر مستقیم محدود است، اما به فضای تیترهای امنیتی-سیاسی آمریکا اضافه می‌کند؛ کانال مهم‌تر برای بازار، تغییرات ریسک‌پذیری است اگر نگرانی‌ها درباره خشونت سیاسی تشدید شود یا به واکنش‌های سیاستی گسترده‌تر منجر گردد.

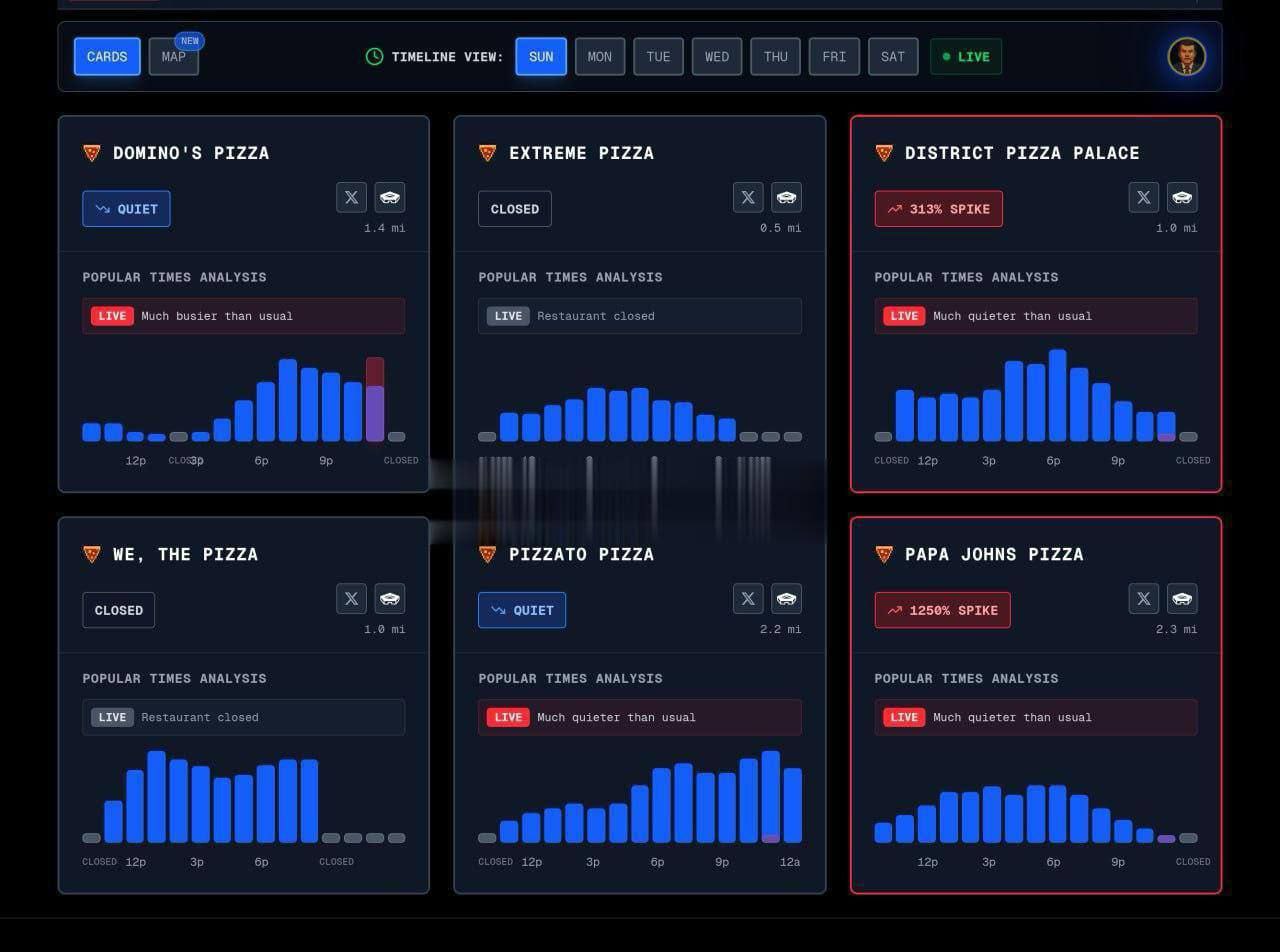
ادعای جهش ۱۲۵۰ درصدی «شاخص پیتزا» نزدیک پنتاگون؛ بازگشت یک سیگنال بحث‌برانگیز OSINT

چند حساب در شبکه‌های اجتماعی که «شلوغی لحظه‌ای» گوگل‌مپ را برای رستوران‌های نزدیک پنتاگون رصد می‌کنند، مدعی افزایش شدید فعالیت—گاهی با عدد ۱۲۵۰٪—در برخی شعب پیتزافروشی شده‌اند و برخی نیز آن را با ادعای افزایش حدود ۷۰۰٪ در روایت‌های مرتبط با عملیات اخیر ونزوئلا مقایسه می‌کنند. این ارقام راستی‌آزمایی مستقل نشده‌اند و داده مورد اشاره بیشتر یک شاخص تقریبی از ترافیک/رفت‌وآمد است نه آمار قطعی سفارش‌ها؛ بنابراین می‌تواند تحت‌تأثیر خطا، نوسانات طبیعی و «تلقین/سوگیری تأییدی» قرار گیرد. پنتاگون پیش‌تر هم ارتباط دادن این شاخص به عملیات‌های نظامی را رد کرده و آن را همزمانی دانسته است؛ در نتیجه این موج جدید بیشتر نشان‌دهنده داغ شدن دوباره یک «میم اطلاعاتی» است تا یک هشدار قابل اتکا. 

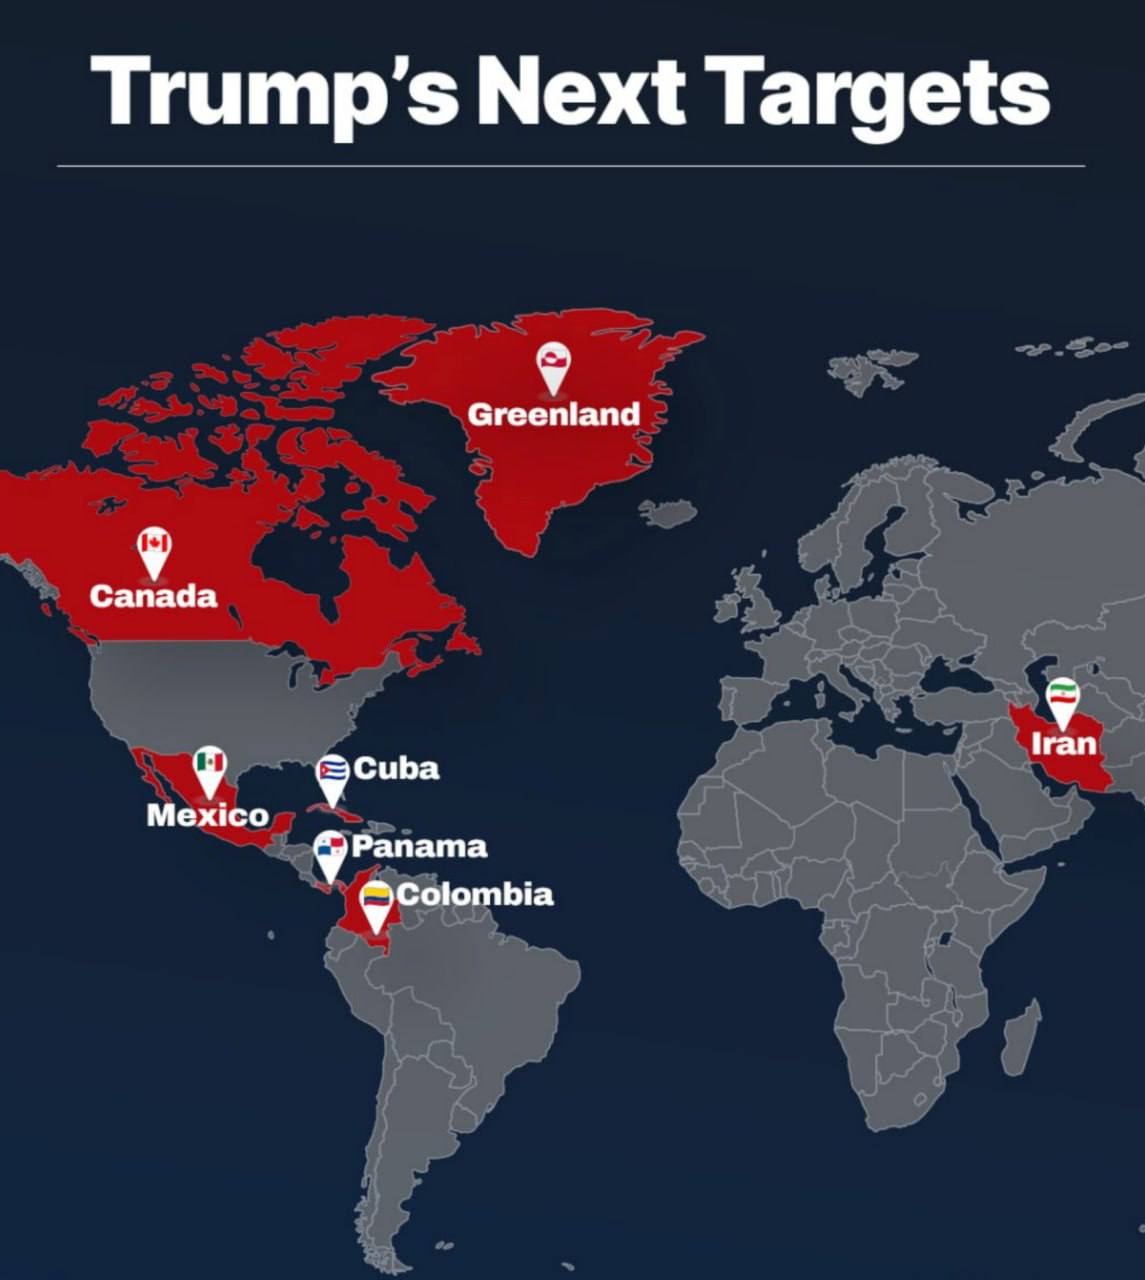
نقشه «Clash Report» گمانه‌زنی‌ها درباره اهداف احتمالی بعدی آمریکا را تشدید کرد

«Clash Report» تصویری منتشر کرده که در آن گرینلند، کوبا، ایران، مکزیک، کلمبیا، پاناما و کانادا به‌عنوان «اهداف احتمالی بعدی» مطرح شده‌اند و این موضوع به موج گمانه‌زنی‌ها پس از عملیات اخیر آمریکا در ونزوئلا و فضای رسانه‌ای پیرامون احتمال اقدامات coercive بیشتر دامن زده است. با این حال، این نقشه بازتاب حدس‌وگمان رسانه‌ای/شبکه‌های اجتماعی است و نه اعلام رسمی دولت آمریکا؛ اما همین روایت‌ها می‌تواند برای بازارها مهم باشد، چون ریسک‌های ژئوپلیتیکی را در قیمت‌ها پررنگ‌تر می‌کند—به‌ویژه در پرمیوم ریسک انرژی (ریسک ایران)، حساسیت‌های تجارت و ارز در منطقه (مکزیک/کانادا) و سرخط‌های مرتبط با مسیرهای راهبردی و حاکمیت (پاناما)

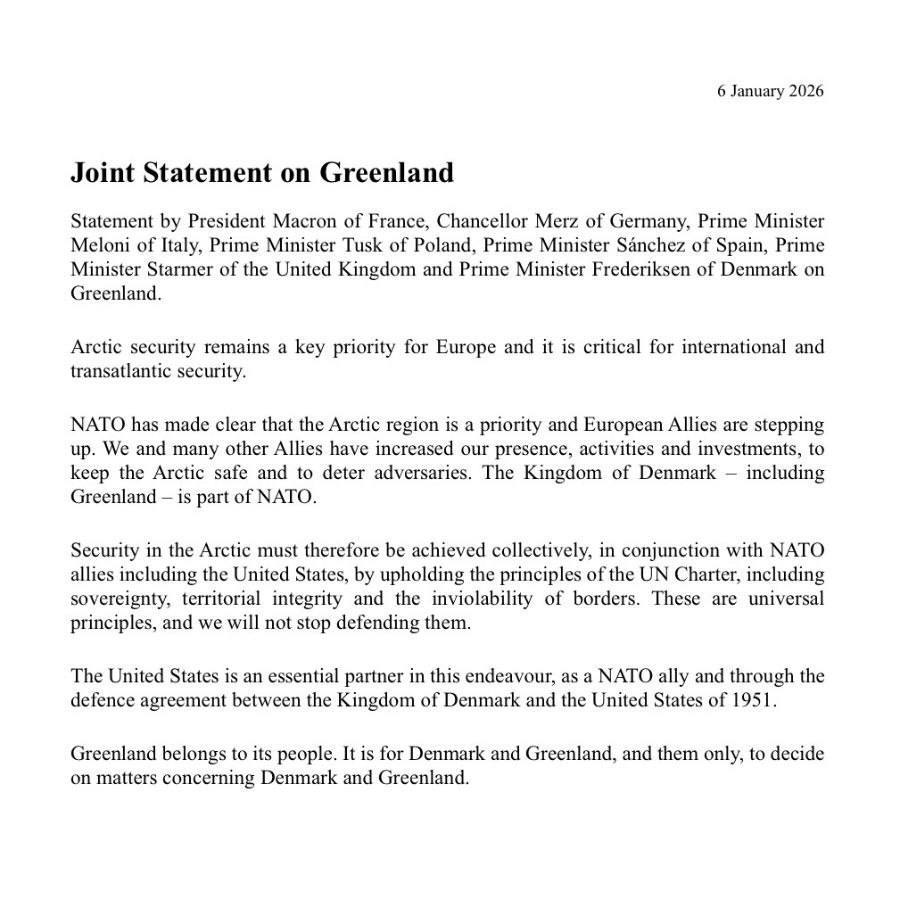
رهبران اروپا از گرینلند حمایت کردند و با هرگونه تجاوز به قلمرو ناتو مخالفت صریح کردند

امانوئل مکرون، کی‌یر استارمر، جورجیا ملونی و دونالد توسک—به‌همراه مته فدریکسن نخست‌وزیر دانمارک و شماری دیگر از رهبران اروپایی—در بیانیه‌ای مشترک تاکید کردند گرینلند «متعلق به مردم خود» است و تصمیم‌گیری درباره آینده آن فقط در اختیار گرینلند و دانمارک قرار دارد. این بیانیه همچنین یادآور شد پادشاهی دانمارک (از جمله گرینلند) بخشی از ناتو است و امنیت قطب شمال باید به‌صورت جمعی و بر پایه اصول حاکمیت و تمامیت ارضی دنبال شود؛ موضعی که هرگونه فشار یا اقدام خصمانه علیه قلمرو کشورهای عضو را رد می‌کند. 

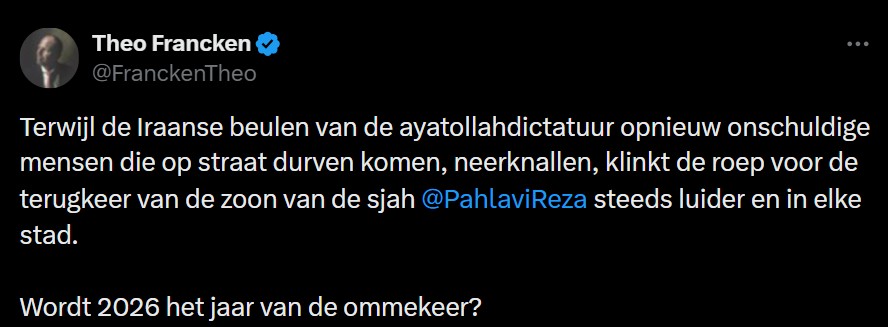
وزیر دفاع بلژیک: صدای «بازگشت پسر شاه» در شهرهای ایران بلندتر شده است

تئو فرانکن وزیر دفاع و تجارت خارجی بلژیک در یک پست اخیر نوشت همزمان با سرکوب معترضان، «فریاد بازگشت پسر شاه (Prince Reza Pahlavi) در هر شهر بلندتر می‌شود» و از سال ۲۰۲۶ به‌عنوان احتمال «سال چرخش/تغییر» یاد کرد. نمایندگی ایران در اتحادیه اروپا نیز به‌طور علنی این اظهارات را محکوم کرد؛ نشانه‌ای از اینکه واکنش‌های خارجی به اعتراضات، به‌طور مستقیم وارد جنگ روایت‌ها شده است. 

چراغ سبز ادعایی ترامپ برای عملیات علیه حزب‌الله؛ همزمان با تشدید حملات اسرائیل در لبنان

برخی رسانه‌های اسرائیلی از جمله i24NEWS گزارش داده‌اند دونالد ترامپ به اسرائیل «چراغ سبز» داده تا در صورت لزوم عملیات نظامی علیه حزب‌الله در لبنان را آغاز کند؛ ارتش اسرائیل آماده معرفی شده و گفته می‌شود تصمیم نهایی درباره زمان اجرای عملیات با بنیامین نتانیاهو است. این روایت با گزارش‌های دیگر رسانه‌های اسرائیلی هم‌راستا است که مدعی‌اند ترامپ به نتانیاهو گفته اگر ارتش لبنان نتواند حزب‌الله را خلع سلاح کند، آمریکا از اقدام اسرائیل حمایت می‌کند—هرچند در حال حاضر تأیید رسمی و علنی از سوی کاخ سفید به‌طور واضح دیده نمی‌شود. این خبر در شرایطی منتشر می‌شود که اسرائیل عملاً نیز سطح تنش را بالا برده و پس از صدور هشدار تخلیه برای چند روستا، حملاتی را علیه آنچه «اهداف حزب‌الله و حماس» خوانده در لبنان انجام داده است؛ در حالی که فشار آمریکا و اسرائیل بر بیروت برای تسریع روند خلع سلاح حزب‌الله در چارچوب آتش‌بس پس از ۲۰۲۴ افزایش یافته است.

اثر بر بازار: افزایش پرمیوم ریسک ژئوپلیتیک در کوتاه‌مدت—به نفع سهام دفاعی و بخشی از معاملات انرژی، و بالقوه تقویت دارایی‌های امن (دلار، طلا) در صورت گسترش تنش. حساس‌ترین واکنش احتمالاً در ریسک‌های منطقه‌ای (به‌ویژه ILS و دارایی‌های مرتبط با لبنان) دیده می‌شود و اثر بر ریسک جهانی تا زمانی که عملیات به‌طور معنادار بزرگ‌تر نشود یا سرریز منطقه‌ای ایجاد نکند، احتمالاً محدود می‌ماند. 


آمریکا گزینه «COFA» برای گرینلند را بررسی می‌کند؛ همزمان با احیای فشار ترامپ برای نزدیک‌سازی جزیره به واشنگتن

طبق گزارش‌ها، مقام‌های آمریکایی در کنار گزینه‌هایی مانند خرید مستقیم، احتمال ارائه یک «پیمان همکاری آزاد» (COFA) به گرینلند را نیز بررسی کرده‌اند؛ موضوعی که با تلاش‌های تازه دونالد ترامپ برای قرار دادن این قلمرو راهبردیِ قطب شمال در مدار نفوذ آمریکا همزمان شده است. در چارچوب COFA (که آمریکا با میکرونزی، جزایر مارشال و پالائو دارد)، واشنگتن کمک مالی و حمایت ساختاری ارائه می‌دهد و مسئولیت دفاع را بر عهده می‌گیرد و در مقابل دسترسی راهبردی گسترده‌تری کسب می‌کند؛ نسخه گرینلند احتمالاً به معنای «الحاق کامل» نیست، اما می‌تواند توازن رابطه دانمارک–گرینلند–آمریکا را به‌طور معنادار تغییر دهد. گزارش‌های جداگانه همچنین می‌گویند واشنگتن به دنبال گفت‌وگوی مستقیم با نوک (Nuuk) بوده است؛ اقدامی که عملاً کپنهاگ را دور می‌زند—در حالی که رهبران دانمارک و گرینلند دوباره تأکید کرده‌اند جزیره برای فروش نیست.

اثر بر بازار: افزایش محدود پرمیوم ریسک ژئوپلیتیک در محور قطب شمال—به نفع سهام دفاعی و روایت مواد معدنی حیاتی/کمیاب، و همزمان افزایش ریسک تیتر برای سیاست داخلی دانمارک/اروپا. سرریز به بازارهای جهانی احتمالاً محدود می‌ماند مگر اینکه این بحث به اقدامات عملی (تحریم‌ها، تغییرات پایگاهی، یا آغاز مذاکرات معاهده‌ای) تبدیل شود

اخبار بیشتر سیاسی و ژئوپلیتیکی

سایر

مسیر «تریلیونر شدن» ماسک از اسپیس‌ایکس می‌گذرد، نه از بسته جدید تسلا

تحلیل‌هایی که می‌گویند ایلان ماسک می‌تواند به ثروت ۱ تریلیون دلاری نزدیک شود، بیش از هر چیز روی دارایی‌های خصوصی او—به‌خصوص SpaceX—تمرکز دارند و نه بسته جدید پاداش تسلا. گزارش‌های اخیر، ارزش‌گذاری SpaceX را پس از یک معامله ثانویه حدود ۸۰۰ میلیارد دلار نشان می‌دهد و برخی پوشش‌ها هم از سناریوی IPO در ۲۰۲۶ با ارزش‌گذاری بیش از ۱ تریلیون دلار صحبت می‌کنند؛ تغییری که با توجه به سهم بالای ماسک در SpaceX می‌تواند محرک اصلی جهش ثروت او باشد. با این حال، این روایت به‌شدت به ارزش‌گذاری وابسته است: قیمت‌گذاری بازار خصوصی می‌تواند سریع تغییر کند و در نهایت، اجرای عملیاتی، ریسک‌های مقرراتی و شرایط بازار تعیین می‌کند آیا این اعداد به ارزش‌گذاری پایدار و قابل تحقق تبدیل می‌شوند یا نه.

اثر بر بازار: در کوتاه‌مدت بیشتر جنبه روانی برای TSLA دارد (تیترها در برابر واقعیت‌های بنیادی)، اما اگر مسیر ارزش‌گذاری SpaceX با جذب سرمایه واقعی و تقاضای قوی بازار تأیید شود، می‌تواند برای روایت‌های زنجیره تامین فضا/دفاع و «اختیار IPO» در بازارهای خصوصی تا حدی حمایتی باشد


کره‌جنوبی: ذخایر ارزی در دسامبر کاهش یافت، اما همچنان در سطحی قابل‌اتکا است

ذخایر ارزی کره‌جنوبی در دسامبر به ۴۲۸.۰۵ میلیارد دلار کاهش یافت (۴۳۰.۶۶ میلیارد دلار قبلی) و نشان‌دهنده افتی ملایم در یک ماه است. با این حال، این سطح همچنان از نظر تاریخی قابل‌توجه است و بیانگر آن است که کره‌جنوبی با وجود حساسیت بازارها به چرخه دلار و فضای ریسک، همچنان از یک پشتوانه نقدینگی قوی برخوردار است.

اثر بر بازار: برای وون (KRW) عمدتاً خنثی—افت ماهانه کوچک به‌تنهایی نشانه فشار یا تنش نیست. جهت FX همچنان بیشتر به فضای ریسک جهانی، انتظارات نرخ بهره آمریکا و چرخه تجارت/نیمه‌رساناهای کره وابسته خواهد بود تا تغییر محدود ذخایر.


PMI تولید آفریقای جنوبی افت بیشتر داشته و در محدوده رکود عمیق‌تر شد

شاخص PMI تولید S&P Global آفریقای جنوبی در دسامبر به ۴۷.۷ کاهش یافت (۴۹.۰ قبلی) و نشان می‌دهد رکود در فعالیت‌های کارخانه‌ای در پایان سال تشدید شده است. این افت می‌تواند بیانگر تقاضای ضعیف‌تر و کاهش شتاب تولید/سفارش‌ها باشد و فشار بر بخش تولید را حفظ کند.

اثر بر بازار: در حاشیه برای رَند (ZAR) منفی—ضعف تولید می‌تواند احساسات رشد را تضعیف کند و حساسیت به ریسک را بالاتر ببرد. با این حال، جهت ارز معمولاً بیشتر تابع فضای ریسک جهانی، قیمت کالاها و سیگنال‌های سیاست داخلی است تا همین یک داده PMI.


افزایش قابل‌توجه صادرات ترکیه در دسامبر، اما کسری تجاری بیشتر شد

داده‌های تجارت خارجی ترکیه نشان داد صادرات در دسامبر جهش کرده، اما همزمان کسری تجاری افزایش یافته است. صادرات به ۲۶.۴۰ میلیارد دلار رسید (۲۲.۵۰ میلیارد دلار قبلی) که از بهبود محسوس در ارسال‌های صادراتی در پایان سال حکایت دارد. با این حال، تراز تجاری به -۹.۴۰ میلیارد دلار بدتر شد (-۷.۹۸ میلیارد دلار قبلی) که نشان می‌دهد واردات نیز احتمالاً افزایش یافته و/یا هزینه واردات انرژی و کالاهای واسطه‌ای همچنان بالا بوده و اثر مثبت صادرات را تا حدی خنثی کرده است.

اثر بر بازار: برای لیر (TRY) پیام مختلط—صادرات قوی‌تر حمایتی است، اما کسری بزرگ‌تر می‌تواند نیازهای تامین مالی خارجی را دوباره برجسته کند. از منظر نرخ‌ها، بدتر شدن تراز تجاری می‌تواند حساسیت بازار به ثبات ارزی و اعتبار روند کاهش تورم را بالا نگه دارد؛ بنابراین پیام‌های CBRT و مسیر ذخایر ارزی همچنان محرک‌های اصلی خواهند بود.


افزایش تورم IPC-Fipe برزیل در دسامبر؛ نشانه‌ای از تقویت فشارهای قیمتی کوتاه‌مدت

شاخص تورم IPC-Fipe برزیل در دسامبر ۰.۳۲٪ ماهانه افزایش یافت و نسبت به ۰.۲۰٪ قبلی شتاب گرفت. این افزایش نشان می‌دهد فشارهای قیمتی کوتاه‌مدت کمی قوی‌تر شده و مسیر کاهش تورم ممکن است در ابتدای ۲۰۲۶ هموار نباشد.

اثر بر بازار: در حاشیه می‌تواند از منظر پس‌زمینه تورمی برای رئال (BRL) حمایتی باشد، اما برای بازار اوراق داخلی اگر باعث شود بازار چرخه کاهش نرخ را کندتر قیمت‌گذاری کند، اندکی منفی است. در عمل، BRL همچنان به‌شدت به فضای ریسک جهانی، قیمت کالاها و تیترهای مالی/سیاست داخلی برزیل حساس است.


بهبود جزئی اعتماد مصرف‌کننده مکزیک در دسامبر؛ سیگنال تقویت حاشیه‌ای احساسات خانوار

اعتماد مصرف‌کننده مکزیک در دسامبر اندکی بهتر شد. شاخص اصلی به ۴۴.۷ رسید (۴۴.۲ قبلی) و شاخص بدون تعدیل فصلی نیز به ۴۴.۸ افزایش یافت (۴۴.۰ قبلی). این رشد کوچک نشان می‌دهد احساسات خانوارها در پایان سال کمی تقویت شده و با شرایط تقاضای داخلی نسبتاً باثبات همخوان است، هرچند سطح شاخص‌ها در مجموع همچنان متوسط باقی می‌ماند.

اثر بر بازار: در حاشیه برای پزو (MXN) و سهام وابسته به مصرف داخلی حمایتی است، اما اثر ارزی معمولاً محدود است. مسیر MXN بیشتر تابع فضای ریسک جهانی، نرخ‌های آمریکا و انتظارات از سیاست بانکی Banxico است تا همین یک داده اعتماد مصرف‌کننده.


PMIهای برزیل به محدوده رشد برگشتند؛ خدمات شتاب گرفت

شاخص‌های PMI برزیل در دسامبر به‌طور محسوسی تقویت شد و موتور اصلی آن بخش خدمات بود. PMI خدمات S&P Global به ۵۳.۷ رسید (۵۰.۱ قبلی) و PMI ترکیبی به ۵۲.۱ افزایش یافت (۴۹.۶ قبلی) و هر دو شاخص را به‌طور واضح به محدوده رشد بازگرداند. این جهش نشان‌دهنده بهبود شرایط تقاضا و یک شتاب رشد قوی‌تر در پایان سال است و ضعف/نزدیکی به توقفِ ماه قبل را معکوس می‌کند.

اثر بر بازار: در حاشیه برای رئال (BRL) و دارایی‌های ریسکی برزیل حمایتی—زیرا نگرانی‌های کوتاه‌مدت رشد را کاهش می‌دهد. با این حال، می‌تواند حساسیت بازار به «پایداری تورم» و مسیر کاهش نرخ را هم بالا ببرد؛ به‌طوری که در بازار اوراق/نرخ‌ها اگر سرمایه‌گذاران کاهش تورم را کندتر قیمت‌گذاری کنند، اندکی فشار افزایشی بر بازدهی‌ها محتمل است.


اخبار بیشتر سایر

اروپا

ثبت‌نام خودرو در فرانسه افت تندتری داشت، اما ایتالیا در دسامبر رشد ملایم نشان داد

تقاضای خودروی اروپا در دسامبر تصویر دوگانه‌ای داشت. ثبت‌نام خودرو در فرانسه ۵.۸٪ سالانه کاهش یافت (۰.۳٪- قبلی) که افتی محسوس‌تر است و می‌تواند به تقاضای مصرف‌کننده ضعیف‌تر و حساسیت بالاتر به شرایط مالی در پایان سال اشاره کند. در مقابل، ایتالیا ۲.۲٪ رشد سالانه ثبت کرد (۰.۰٪ قبلی) که نشانه‌ای از بهبود ملایم و شتاب بهتر نسبت به فرانسه است.

اثر بر بازار: در حاشیه برای سهام خودرویی مرتبط با فرانسه و احساسات تقاضای منطقه یورو اندکی منفی است، در حالی که رشد محدود ایتالیا تنها تا حدی جبران می‌کند. برای یورو (EUR) اثر معمولاً ناچیز است؛ تمرکز بازار بیشتر روی تورم منطقه یورو، انتظارات از ECB و شاخص‌های گسترده‌تر فعالیت خواهد بود تا یک ماه داده ثبت‌نام خودرو.


تورم فرانسه در دسامبر نرم‌تر شد و سیگنال کاهش فشارهای قیمتی در منطقه یورو را تقویت کرد

تورم فرانسه در دسامبر اندکی پایین‌تر از انتظار منتشر شد و ادامه روند خنک‌شدن قیمت‌ها را نشان داد. CPI ماهانه ۰.۱٪ ثبت شد (۰.۲٪ انتظار، ۰.۲٪- قبلی) و CPI سالانه به ۰.۸٪ رسید (۰.۹٪ انتظار، ۰.۹٪ قبلی). در معیار هماهنگ‌شده، HICP ماهانه ۰.۱٪ بود (۰.۲٪ انتظار، ۰.۲٪- قبلی) و HICP سالانه به ۰.۷٪ کاهش یافت (۰.۸٪ انتظار، ۰.۸٪ قبلی)؛ رقمی که فرانسه را در سمت کم‌فشارتر تورمیِ منطقه یورو نگه می‌دارد و روایت کلی کاهش تورم را تقویت می‌کند.

اثر بر بازار: در حاشیه به نفع اوراق هسته‌ای (بازده کوتاه‌مدت پایین‌تر) و برای یورو اندکی منفی—تورم نرم‌تر فرانسه اگر با سایر داده‌های منطقه یورو تأیید شود، می‌تواند مسیر سیاستی ملایم‌تر ECB را تقویت کند.


کاهش شتاب رشد منطقه یورو؛ PMIها پایین‌تر از انتظار منتشر شدند

فعالیت اقتصادی منطقه یورو در دسامبر همچنان در محدوده رشد باقی ماند، اما بیش از انتظار ضعیف تر شد. PMI ترکیبی HCOB به ۵۱.۵ کاهش یافت (۵۱.۹ انتظار، ۵۲.۸ قبلی) و PMI خدمات نیز به ۵۲.۴ رسید (۵۲.۶ انتظار، ۵۳.۶ قبلی). باقی ماندن شاخص‌ها بالای ۵۰ یعنی رشد ادامه دارد، اما افت همزمان نشان می‌دهد شتاب تقاضا در پایان سال ضعیف‌تر شده و موتور خدماتی اقتصاد سرعت کمتری گرفته است.

اثر بر بازار: در حاشیه به نفع اوراق هسته‌ای منطقه یورو و برای یورو اندکی منفی؛ زیرا کاهش شتاب رشد می‌تواند انتظار برای مسیر سیاستی ملایم‌تر ECB را تقویت کند اگر در داده‌های بعدی هم تأیید شود.


بازده اوراق قرضه ۲ساله آلمان بالا رفت؛ شاتس با نرخ ۲.۱۱٪ معامله شد

حراج اخیر اوراق بدهی ۲ساله آلمان (Schatz) با بازده ۲.۱۱۰٪ انجام شد که نسبت به حراج قبلی (۲.۰۵۰٪) افزایش یافته و نشان می‌دهد بازدهی‌های کوتاه‌مدت منطقه یورو اندکی بالاتر قیمت‌گذاری شده‌اند. این حرکت می‌تواند بیانگر آن باشد که سرمایه‌گذاران در بخش جلوی منحنی، بازده بیشتری مطالبه می‌کنند—در فضایی که بازار بین نشانه‌های رشد نرم‌تر و زمان‌بندی/سرعت احتمالی تسهیل سیاستی ECB در حال موازنه است.

اثر بر بازار: در حاشیه برای یورو (EUR) می‌تواند حمایتی باشد (از مسیر بازده کوتاه‌مدت بالاتر)، و در مقابل برای قیمت اوراق هسته‌ای اندکی منفی است. با این حال مسیر کلی بازار بیشتر تابع داده‌های تورم منطقه یورو و پیام‌های ECB خواهد بود تا نتیجه یک حراج منفرد.


ثبت‌نام خودرو در آلمان شتاب گرفت؛ نشانه‌ای از تقویت تقاضا در پایان سال

ثبت‌نام خودرو در آلمان در دسامبر ۹.۷٪ سالانه افزایش یافت (۲.۵٪ قبلی) و شتاب رشد را به‌طور قابل‌توجهی بالا برد. این داده می‌تواند نشان‌دهنده بهبود تقاضای خودرو و/یا اثر مقایسه‌ای بهتر در پایان سال باشد. در مجموع، این چاپ قوی نشان می‌دهد چرخه مصرف‌کننده/فروش سازمانی در آلمان نسبت به ماه‌های قبل پایدارتر بوده و در پس‌زمینه رشد ناهمگون منطقه یورو، یک نقطه روشن ایجاد کرده است.

اثر بر بازار: در حاشیه به نفع سهام خودرویی مرتبط با آلمان و صنایع چرخه‌ای داخلی؛ اثر بر یورو (EUR) معمولاً محدود است مگر اینکه این قدرت در داده‌های گسترده‌تر فعالیت هم تکرار شود و انتظارات از ECB را جابه‌جا کند


تورم آلمان در دسامبر به‌طور محسوسی کاهش یافت؛ تقویت روایت کاهش فشارهای قیمتی

داده‌های تورم آلمان در دسامبر به‌طور واضح پایین‌تر از انتظار منتشر شد و روایت کاهش تورم در منطقه یورو را تقویت کرد. CPI ماهانه ۰.۰٪ ثبت شد (۰.۳٪ انتظار، ۰.۲٪- قبلی) و CPI سالانه به ۱.۸٪ کاهش یافت (۲.۰٪ انتظار، ۲.۳٪ قبلی). در معیار هماهنگ‌شده نیز HICP ماهانه ۰.۲٪ بود (۰.۴٪ انتظار، ۰.۵٪- قبلی) و HICP سالانه به ۲.۰٪ افت کرد (۲.۲٪ انتظار، ۲.۶٪ قبلی). این غافلگیری منفی نشان می‌دهد فشارهای قیمتی در پایان سال به‌طور معنادار نرم‌تر شده و اکنون توجه بازار به این است که آیا تورم هسته و خدمات نیز در ابتدای ۲۰۲۶ مسیر نزولی را ادامه می‌دهند یا نه.

اثر بر بازار: به نفع بوندها و در حاشیه برای یورو اندکی منفی—تورم نرم‌تر آلمان می‌تواند بازدهی کوتاه‌مدت را پایین بکشد و در صورت تأیید توسط سایر داده‌های منطقه یورو، انتظار برای مسیر سیاستی ملایم‌تر ECB را تقویت کند.


اخبار بیشتر اروپا

فارکس

افت دلار برای دومین روز؛ کاهش پرمیوم ریسک ونزوئلا و لحن ملایم‌تر فدرال رزرو ریسک‌پذیری را تقویت کرد

دلار آمریکا روز سه‌شنبه در معاملات آسیایی برای دومین روز متوالی تضعیف شد؛ با فروکش کردن نگرانی‌ها از پیامدهای اقدام آمریکا در ونزوئلا و همزمان، تشدید ریسک‌پذیری بازارها پس از اظهارات متمایل به انبساط از سوی مقام‌های فدرال رزرو. شاخص دلار حدود ۰.۲٪ کاهش یافت و به حوالی ۹۸.۲۲ رسید و پس از یک رالی چهارروزه، عقب‌نشینی خود را ادامه داد؛ در حالی که بخشی از جریان سرمایه به سمت دارایی‌های پرریسک‌تر چرخید.

اثر بر بازار: تضعیف دلار معمولاً در حاشیه به نفع ارزهای ریسکی‌تر و کالاهاست، اما تداوم حرکت به داده‌های آمریکا گره خورده است—اگر داده‌های پیشِ رو انتظارات «نرخ‌های بالا برای مدت طولانی‌تر» را تقویت کند، دلار می‌تواند سریعاً تثبیت شود و رشد ارزهای آسیایی/بازارهای نوظهور را محدود کند. 

افت دلار در برابر ین پس از حراج موفق اوراق قرضه ۱۰ساله ژاپن؛ تقاضا در سطح میانگین یک‌سال اخیر

دلار آمریکا ۰.۱٪ کاهش یافت و به ۱۵۶.۲۵۵ ین رسید؛ حرکتی که پس از حراج اوراق ۱۰ساله بدهی دولت ژاپن (JGB) رخ داد؛ حراجی که تقاضای آن هم‌سطح میانگین یک‌سال گذشته گزارش شد. این نتیجه نشان می‌دهد بازار در این سطوح بازدهی همچنان ظرفیت جذب اوراق بلندمدت را دارد و می‌تواند فشار صعودی کوتاه‌مدت بر بازدهی‌ها را محدود کرده و در حاشیه به تقویت ین کمک کند.

اثر بر بازار: در حاشیه به نفع ین (JPY) و اوراق JGB—ثبات تقاضا می‌تواند نوسان نرخ‌ها را کاهش دهد، اما مسیر USD/JPY همچنان بیشتر تابع انتظارات افزایش نرخ BOJ و حرکت بازدهی‌های آمریکا خواهد بود.


کاهش خفیف USD/JPY پس از حراج موفق اوراق قرضه ۱۰ساله ژاپن؛ رشد AUD و NZD با رکوردشکنی مس

دلار آمریکا در برابر ین ۰.۱٪ افت کرد و به ۱۵۶.۲۵۵ رسید؛ حرکتی که پس از حراج اوراق ۱۰ساله JGB رخ داد که تقاضای آن در حد میانگین یک‌سال اخیر بود و به ثبات نرخ‌ها کمک کرد. همزمان ارزهای وابسته به کالا تقویت شدند: AUD/USD با ۰.۱٪ رشد به ۰.۶۷۲۴ (سقف یک‌هفته‌ای و نزدیک به اوج‌های چندماهه) رسید، چون قیمت مس رکورد زد؛ و NZD/USD نیز ۰.۲٪ افزایش یافت و به ۰.۵۷۹۸ رسید.

اثر بر بازار: در حاشیه به نفع ین است (به‌واسطه تقاضای باثبات برای JGB)، و AUD/NZD همچنان به موج کالاها متکی‌اند—تداوم حرکت به ماندگاری شکست قیمتی مس و حفظ فضای ریسک‌پذیری جهانی بستگی دارد


دلار عقب نشست؛ یوانِ آفشور تقویت شد و یورو/پوند بالاتر رفتند

دلار آمریکا در معاملات آسیایی به‌طور کلی تضعیف شد و در برابر یوان آفشور در هنگ‌کنگ ۰.۱٪ افت کرد و به ۶.۹۷۶۹ رسید. در بازار ارزهای اصلی نیز لحن دلار نرم‌تر بود؛ یورو ۰.۱٪ رشد کرد و به ۱.۱۷۳۷ دلار رسید و پوند ۰.۲٪ تقویت شد و به ۱.۳۵۶۲ دلار رسید؛ حرکتی که با یک تمایل ملایم به ریسک‌پذیری و انتظارات کمی انبساطی‌تر از فدرال رزرو همخوانی دارد.

اثر بر بازار: در حاشیه به ضرر دلار—در کوتاه‌مدت به نفع یورو و پوند و می‌تواند برای ارزهای ریسکی/کالاها حمایتی باشد، اما تداوم حرکت به داده‌های آمریکا و مسیر انتظارات نرخ بهره وابسته است.


اخبار بیشتر فارکس

رمزارزها

بیت‌کوین و اتریوم اندکی افت کردند؛ بازار کریپتو در فاز تثبیت

بیت‌کوین ۰.۳٪ کاهش یافت و به ۹۳,۷۷۲.۰۴ دلار رسید و اتریوم ۰.۴٪ افت کرد و به ۳,۲۲۵.۹۶ دلار رسید؛ حرکتی که از یک عقب‌نشینی خفیف در چارچوب تثبیت پس از رشدهای اخیر حکایت دارد. این افت بیشتر شبیه جابه‌جایی پوزیشن‌ها و شناسایی سود است تا یک موج واضح ریسک‌گریزی؛ در حالی که بازار همچنان به سیگنال‌های نرخ بهره آمریکا، مسیر دلار و اشتهای ریسک حساس است.

اثر بر بازار: در حاشیه برای جوّ کریپتو کمی منفی، اما به‌تنهایی سیگنال تغییر روند نیست. دلار ضعیف‌تر و انتظارات نرخ بهره ملایم‌تر معمولاً به نفع کریپتو است، در حالی که تقویت دوباره دلار یا افزایش بازده واقعی می‌تواند سقف رشد را محدود کند.


حمایت وزیر دارایی ژاپن از ورود رمزارزها به بستر بورس‌ها

وزیر دارایی ژاپن، ساتسوکی کاتایاما، گفت دولت از ادغام معاملات رمزارز در چارچوب بورس‌های تحت نظارت (بورس‌های سهام و کالا) حمایت می‌کند؛ سیگنالی که می‌تواند به معنای حرکت جدی‌تر ژاپن برای قرار دادن دارایی‌های دیجیتال در زیرساخت‌های رسمی بازارهای مالی باشد. این اظهارات در شرایطی مطرح می‌شود که ژاپن همزمان در حال بازتنظیم قواعد رمزارزی است: تمرکز بر مسیرهای «قانون‌مند و تحت نظارت» در کنار تلاش برای توسعه دسترسی و محصولات جدید.

اثر بر بازار: در حاشیه به نفع روایت زیرساخت‌های رمزارزی/فین‌تک ژاپن و می‌تواند از منظر «اعتبار مقرراتی» به احساسات بازار کریپتو کمک کند؛ با این حال واکنش واقعی بازار به جزئیات اجرایی وابسته است (دامنه محصولات، کاستدی، حفاظت از سرمایه‌گذار) و اینکه دولت چگونه بین نوآوری و سخت‌گیری نظارتی توازن ایجاد می‌کند. 


XRP با رشد ۱۲٪ به بالاترین سطح از اواسط نوامبر رسید و از بازار کریپتو جلو زد

XRP حدود ۱۲٪ رشد کرد و به بالاترین سطح از اواسط نوامبر رسید و قیمت آن به‌طور مقطعی تا حوالی ۲.۴۰ تا ۲.۴۱ دلار بالا رفت؛ نشانه‌ای از بازگشت نقدینگی به آلت‌کوین‌های بزرگ. این حرکت، عملکرد نسبی قوی XRP در مقایسه با بازار گسترده‌تر را پررنگ‌تر کرده و به ورود سرمایه به ETFهای اسپات XRP و بهبود انتظارات نسبت به فضای مقرراتی آمریکا نسبت داده می‌شود—عواملی که در شرایط پوزیشن‌گیری سبک و نوسان بالاتر، می‌توانند شتاب حرکت را تشدید کنند.

اثر بر بازار: در کوتاه‌مدت برای ریسک‌پذیری بازار کریپتو و «بتای آلت‌کوین‌ها» حمایتی است، اما مستعد برگشت‌های سریع؛ تداوم رشد معمولاً به حفظ ورود سرمایه و پس‌زمینه کلان باثبات‌تر (نرخ‌ها/دلار) نیاز دارد.


اخبار بیشتر رمزارزها

ژاپن

کاهش پایه پولی ژاپن برای نخستین‌بار از ۲۰۰۷؛ اثر نرمال‌سازی BOJ پررنگ‌تر شد

میانگین پایه پولی ژاپن در سال ۲۰۲۵ به میزان ۴.۹٪ سالانه کاهش یافت که نخستین افت سالانه در ۱۸ سال گذشته است و نشان می‌دهد خروج BOJ از سیاست‌های فوق‌انبساطی—پس از پایان دادن به رژیم محرک‌های بزرگ در مارس ۲۰۲۴—اکنون در داده‌ها هم دیده می‌شود. پایه پولی دسامبر نیز ۹.۸٪ سالانه افت کرد و به ۵۹۴.۱۹ تریلیون ین رسید و برای نخستین‌بار از سپتامبر ۲۰۲۰ به زیر ۶۰۰ تریلیون ین رفت؛ همسو با کاهش خرید اوراق دولتی و پایان برخی برنامه‌های تامین مالیِ تشویق‌کننده وام‌دهی در مسیر نرمال‌سازی.

اثر بر بازار: در افق زمانی، در حاشیه به نفع تقویت ین و بازدهی بالاتر JGB—کاهش نقدینگی پایه، روایت «نرمال‌سازی» را تقویت می‌کند. در کوتاه‌مدت، پیام اصلی بیشتر کاهش نقدینگی است تا رشد، و حساسیت بازار همچنان به پیام BOJ و تداوم تورم/دستمزد وابسته می‌ماند.


انقباض سریع‌تر از انتظارِ پایه پولی ژاپن؛ نرمال‌سازی BOJ تخلیه نقدینگی را تشدید کرد

پایه پولی ژاپن در دسامبر با شدت بیشتری کاهش یافت و نشان داد BOJ همچنان در حال عقب‌نشینی از سیاست‌های فوق‌انبساطی است. پایه پولی ۹.۸٪ سالانه کاهش پیدا کرد (۸.۰٪- انتظار، ۸.۷٪- قبلی)؛ افتی بزرگ‌تر از پیش‌بینی که نشان می‌دهد تخلیه نقدینگی سریع‌تر از انتظار بازار رخ داده است. این داده با کاهش خرید اوراق دولتی و مسیر کلی نرمال‌سازی BOJ پس از پایان چارچوب محرک‌های بزرگ همخوانی دارد.

اثر بر بازار: در افق زمانی، در حاشیه به نفع تقویت ین (JPY) و بازدهی بالاتر JGB—زیرا انقباض سریع‌تر پایه پولی روایت نرمال‌سازی/انقباض را تقویت می‌کند. در کوتاه‌مدت، جهت USD/JPY همچنان بیشتر تابع اختلاف نرخ‌های آمریکا و ژاپن است، اما تخلیه نقدینگی می‌تواند نوسان نرخ‌ها را تشدید کند و بازار را نسبت به نرخ‌های ژاپن حساس‌تر نگه دارد.


حراج ۱۰ساله JGB با بازده ۲.۰۹۵٪ انجام شد؛ جهش محسوس بازدهی در سررسیدهای بلند

حراج اخیر اوراق ۱۰ساله دولت ژاپن (JGB) با بازده ۲.۰۹۵٪ انجام شد که نسبت به حراج قبلی (۱.۸۷۲٪) افزایش قابل‌توجهی دارد و نشان می‌دهد بخش بلندِ منحنی در فضای نرمال‌سازی BOJ با بازدهی‌های بالاتری قیمت‌گذاری می‌شود. این نتیجه بیانگر آن است که بازار برای جذب اوراق بلندمدت، بازده بیشتری مطالبه می‌کند و در نتیجه پرمیوم سررسید و حساسیت به مسیر سیاست پولی بالاتر باقی می‌ماند.

اثر بر بازار: به نفع بازدهی بالاتر JGB و در حاشیه می‌تواند برای ین حمایتی باشد (از مسیر تقویت مومنتوم نرخ‌های ژاپن)؛ با این حال جهت USD/JPY همچنان بیشتر تابع اختلاف نرخ‌های آمریکا و ژاپن و فضای ریسک جهانی است.


اخبار بیشتر ژاپن

بریتانیا

تورم قیمت فروشگاهی بریتانیا اندکی بالا رفت؛ نشانه‌ای از سخت‌تر شدن جزئی قیمت‌گذاری در خرده‌فروشی

شاخص قیمت فروشگاهی BRC بریتانیا در ۰.۷٪ سالانه ثبت شد (۰.۶٪ قبلی) و نشان می‌دهد فشارهای قیمتی در خرده‌فروشی کمی افزایش یافته است. این رشد می‌تواند بیانگر تداوم انتقال بخشی از هزینه‌ها به قیمت مصرف‌کننده و/یا مقاومت نسبی تقاضا باشد، در حالی که روند کاهش تورم در بریتانیا همچنان در بین گروه‌ها ناهمگون است.

اثر بر بازار: در حاشیه برای پوند (GBP) کمی حمایتی از منظر پس‌زمینه تورمی، اما این تغییر کوچک به‌تنهایی احتمالاً انتظارات از بانک انگلستان را جابه‌جا نمی‌کند. برای گیلت‌ها اگر با نشانه‌های گسترده‌تر از سفتی تورم همراه شود، می‌تواند اندکی منفی باشد؛ در غیر این صورت تمرکز بازار بیشتر روی رشد دستمزد و CPI رسمی باقی می‌ماند.


ثبت‌نام خودرو در بریتانیا در دسامبر بیشتر شد، اما حجم ماهانه کمتر از سال قبل بود

تقاضای خودروی بریتانیا در دسامبر از نظر سالانه بهتر شد، هرچند تعداد ثبت‌نام‌ها نسبت به دسامبر سال قبل کاهش داشت. ثبت‌نام خودرو ۳.۹٪ سالانه افزایش یافت (۱.۶٪- قبلی) و نشان‌دهنده بهبود محسوس در شتاب تقاضاست. با این حال، ثبت‌نام خودروهای سواری جدید ۱۴۶,۲۴۹ دستگاه بود در برابر ۱۵۱,۱۵۴ در دوره قبل، که نشان می‌دهد سطح حجم ماهانه هنوز اندکی پایین‌تر است—احتمالاً به دلیل اثرات پایه/ترکیب و عوامل فصلی.

اثر بر بازار: در حاشیه برای سهام مصرفی و شرکت‌های مرتبط با خودرو در بریتانیا حمایتی است، اما اثر ارزی محدود خواهد بود. برای پوند (GBP) این داده در اولویت دوم قرار دارد و محرک‌های اصلی همچنان تورم، دستمزدها و پیام‌های سیاستی بانک انگلستان است؛ برای تقاضای داخلی نیز پیام «مقاومت» است نه جهش.


PMI خدمات و ترکیبی بریتانیا کمتر از انتظار؛ رشد ادامه دارد اما با شتاب محدود

فعالیت اقتصادی بریتانیا در دسامبر همچنان در محدوده رشد باقی ماند، اما پایین‌تر از پیش‌بینی‌ها منتشر شد. PMI خدمات S&P Global روی ۵۱.۴ آمد (۵۲.۱ انتظار، ۵۱.۳ قبلی) و PMI ترکیبی نیز ۵۱.۴ ثبت شد (۵۲.۱ انتظار، ۵۱.۲ قبلی). این اعداد نشان می‌دهد اقتصاد بریتانیا به رشد ادامه داده، اما با سرعتی ملایم‌تر از آنچه بازار انتظار داشت—هرچند نسبت به نوامبر اندکی بهتر شده است.

اثر بر بازار: در حاشیه به نفع گیلت‌ها و برای پوند (GBP) کمی منفی—عدم تحقق نسبت به انتظار روایت رشد نرم‌تر را تقویت می‌کند و می‌تواند انتظارات برای سیاست ملایم‌تر بانک انگلستان را زنده نگه دارد، هرچند باقی ماندن بالای ۵۰ نگرانی از افت شدید را محدود می‌کند.


اخبار بیشتر بریتانیا

کانادا

ذخایر ارزی کانادا بدون تغییر ماند؛ دارایی‌های ذخیره‌ای در دسامبر روی ۱۲۷.۸ میلیارد تثبیت شد

مجموع دارایی‌های ذخیره‌ای کانادا در دسامبر بدون تغییر و برابر با ۱۲۷.۸ میلیارد باقی ماند که نشان‌دهنده ثبات در موقعیت نقدینگی خارجی و نبودِ کاهش یا افزایش معنادار در طول ماه است. این داده به‌تنهایی نشانه‌ای از فشار یا تنش نیست و با الگوی مدیریت نسبتاً پایدار ذخایر در کانادا همخوانی دارد.

اثر بر بازار: برای دلار کانادا (CAD) عمدتاً خنثی—سطح ذخایر معمولاً محرک اصلی بازار نیست. مسیر CAD بیشتر تابع قیمت نفت، فضای ریسک و انتظارات از سیاست نرخ بهره بانک مرکزی کانادا است تا این داده ذخایر.


بهبود PMI خدمات کانادا، اما همچنان در محدوده رکود

شاخص PMI خدمات کانادا در دسامبر به ۴۶.۵ افزایش یافت (۴۴.۳ قبلی)؛ یعنی شرایط اندکی بهتر شده اما بخش خدمات همچنان در محدوده رکود قرار دارد (زیر ۵۰). این داده نشان می‌دهد سرعت افت فعالیت‌ها در پایان سال کاهش یافته، با این حال تقاضا و فعالیت کلی هنوز ضعیف است و تصویر خدمات شکننده باقی می‌ماند.

اثر بر بازار: در حاشیه برای دلار کانادا (CAD) کمی منفی—قرار داشتن زیر ۵۰ روایت رشد نرم‌تر را تقویت می‌کند و می‌تواند انتظارات برای سیاست ملایم‌تر بانک مرکزی کانادا را زنده نگه دارد. با این حال مسیر CAD معمولاً بیشتر تابع قیمت نفت، نرخ‌های آمریکا و فضای ریسک کلی بازار است تا همین یک داده PMI.


اخبار بیشتر کانادا

کالاها

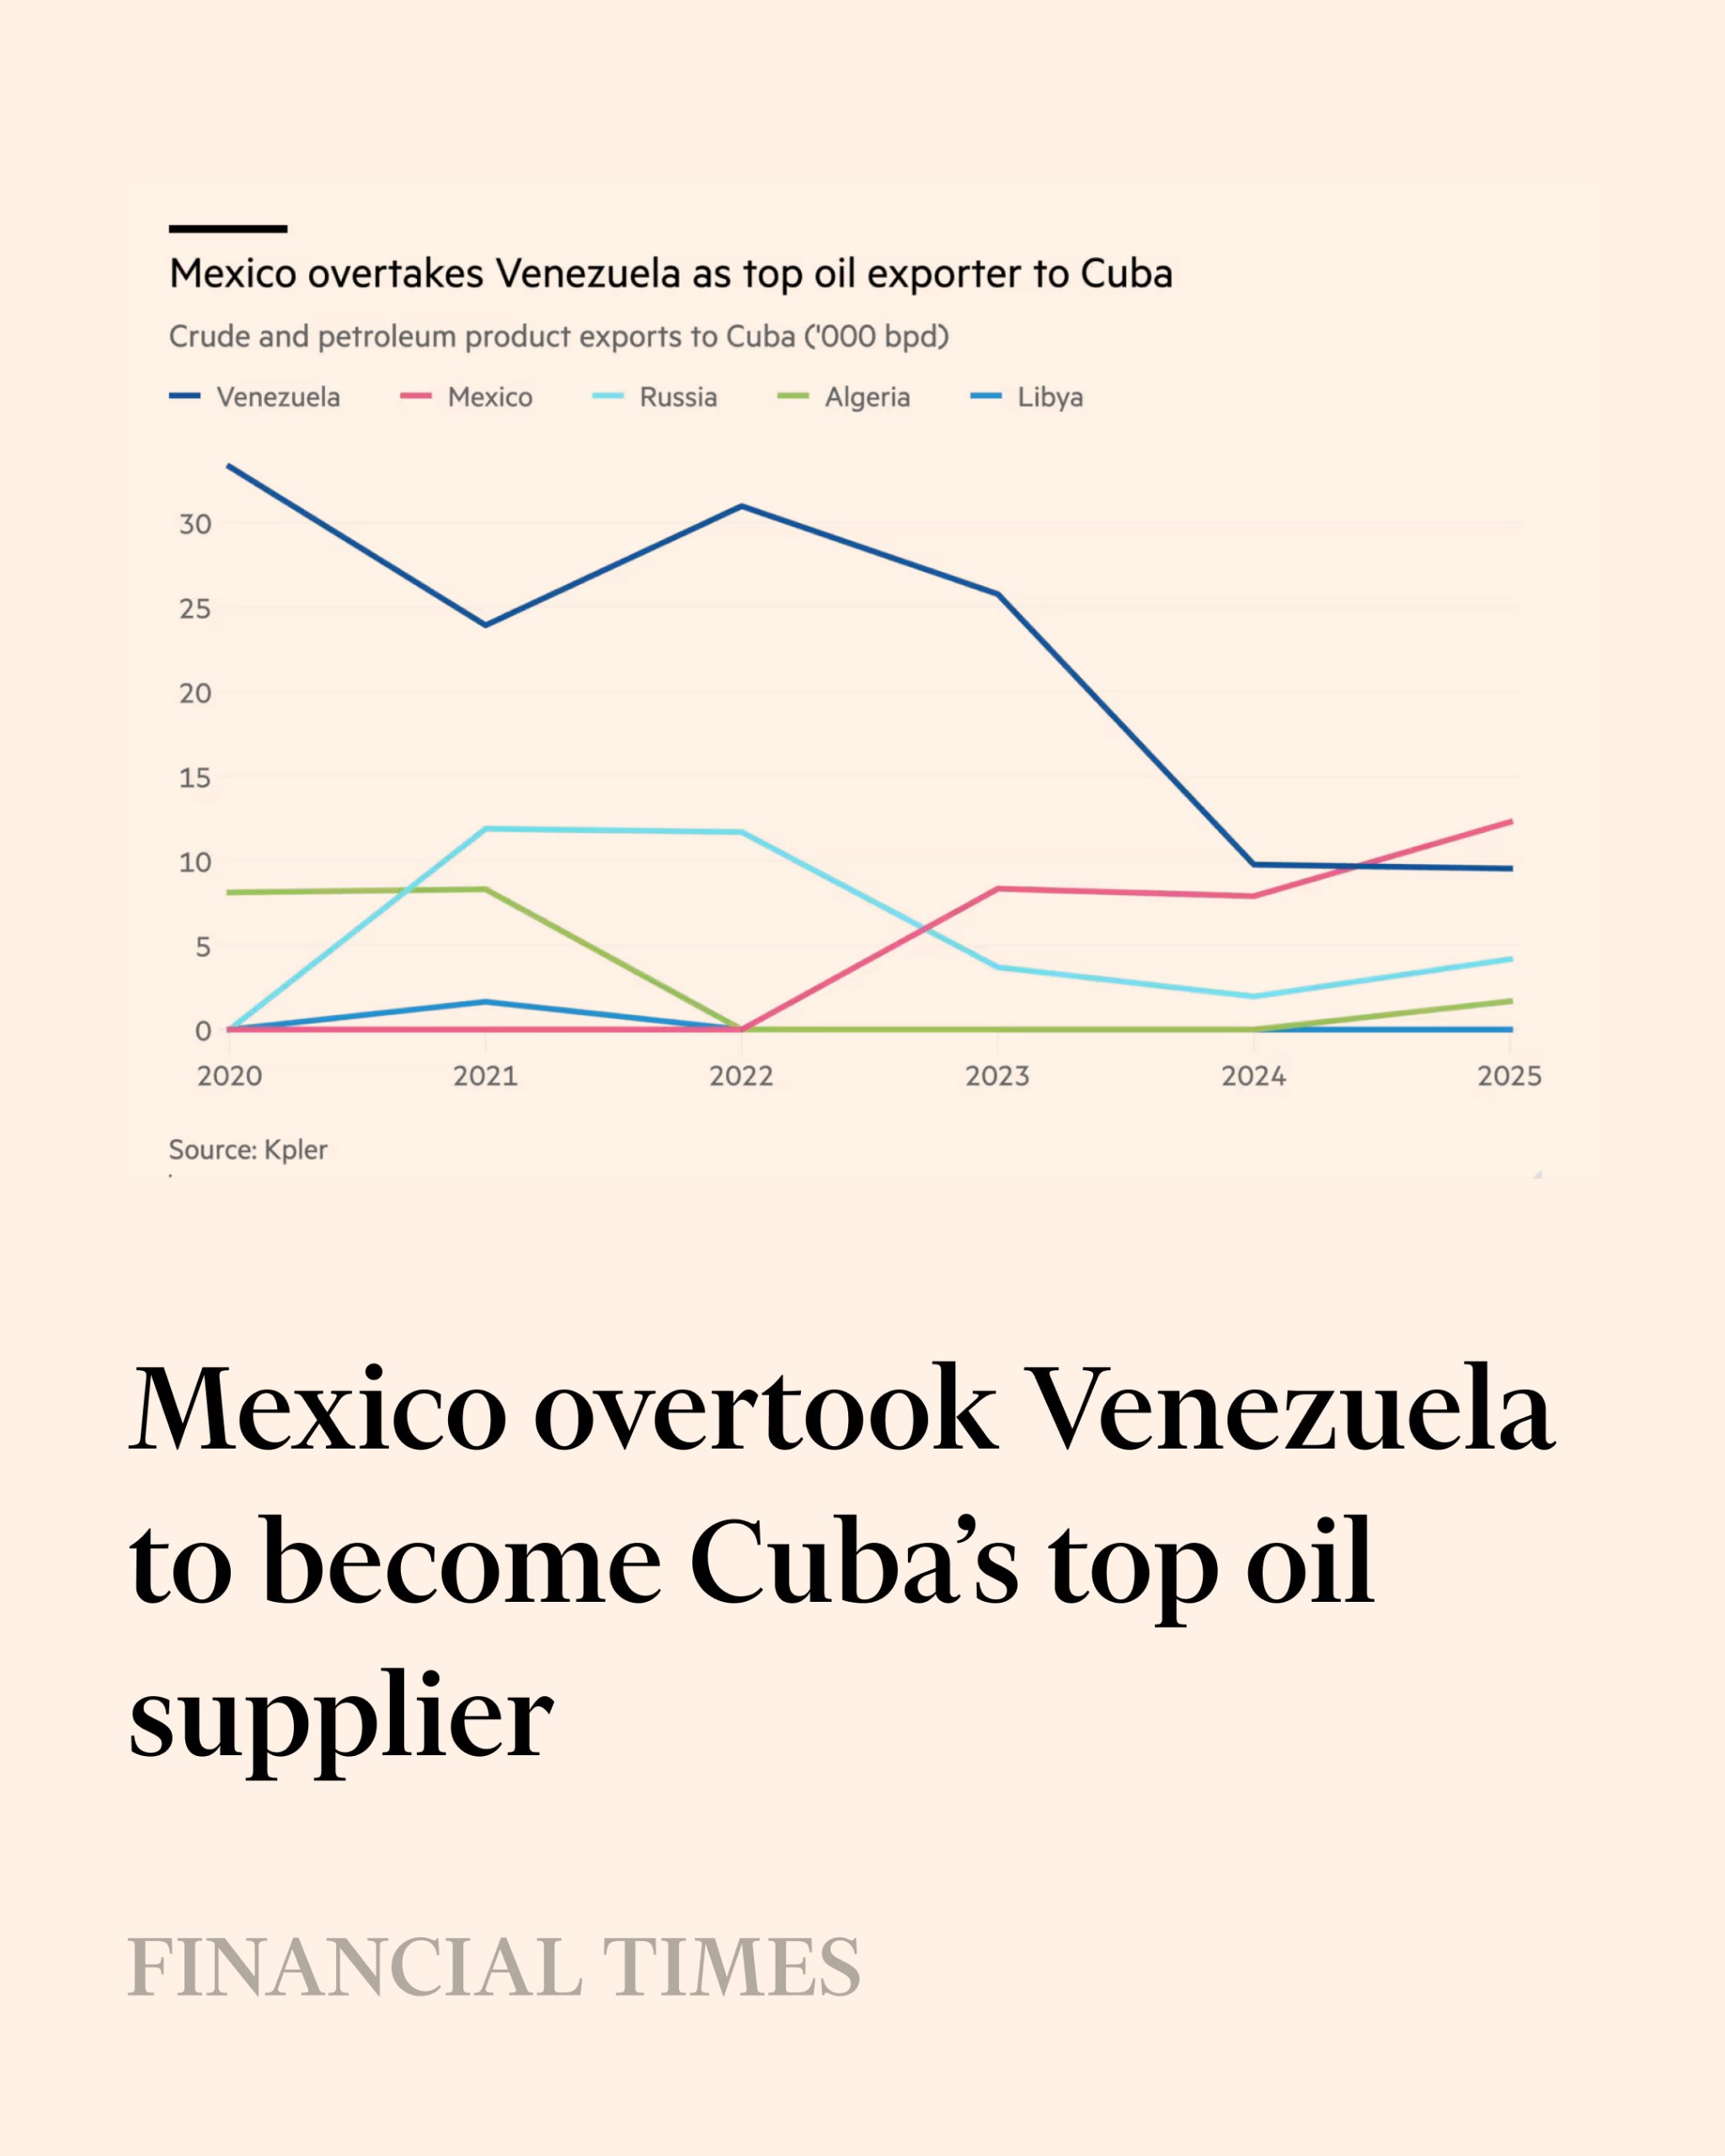
مکزیک از ونزوئلا جلو زد و به تأمین‌کننده اصلی نفت کوبا در ۲۰۲۵ تبدیل شد؛ ریسک فشار سیاسی واشنگتن–مکزیک بالا می‌رود

مکزیک در سال ۲۰۲۵ به بزرگ‌ترین تأمین‌کننده نفت خام کوبا تبدیل شد و به‌طور میانگین ۱۲,۲۸۴ بشکه در روز صادر کرد (حدود ۴۴٪ از واردات نفت خام کوبا)، در حالی که ارسال‌های ونزوئلا به ۹,۵۲۸ بشکه در روز کاهش یافت. این تغییر برای هاوانا یک مسیر حیاتی تأمین انرژی ایجاد کرد، اما همزمان می‌تواند تنش واشنگتن–مکزیک را تشدید کند؛ به‌ویژه در شرایطی که دونالد ترامپ همزمان با تشدید موضع آمریکا علیه کوبا و مسیرهای نفتی پس از بازداشت نیکلاس مادورو، تهدیدهای مرتبط با مقابله با کارتل‌ها را دوباره برجسته کرده است.

اثر بر بازار: در حاشیه به نفع افزایش «پرمیوم ریسک ژئوپلیتیک» در قاره آمریکا—باید اثرات احتمالی بر ریسک حاکمیتی مکزیک، ادبیات مربوط به بازبینی USMCA و اجرای سخت‌گیرانه‌تر در مسیرهای حمل‌ونقل نفت کارائیب را رصد کرد. اثر مستقیم بر قیمت انرژی احتمالاً محدود می‌ماند مگر اینکه تحریم‌ها/توقیف‌ها به شکل معناداری گسترده شود.

طلا در ذخایر جهانی صعودی است، اما دلار آمریکا همچنان در جایگاه اول می‌ماند

ادعای اینکه طلا «در پایان ۲۰۲۵ از دلار آمریکا عبور کرده و بزرگ‌ترین دارایی ذخیره جهان شده» با آخرین تفکیک‌های رسمیِ پرارجاع همخوانی ندارد. طبق ارزیابی اخیر ECB، سهم طلا با رشد قابل‌توجه—و عبور از یورو—در پایان ۲۰۲۴ به دومین دارایی ذخیره بزرگ از نظر ارزش بازار رسید (حدود ۲۰٪)، اما دلار آمریکا همچنان رتبه اول را حفظ کرد (حدود ۴۶٪). همچنین داده‌های COFER صندوق بین‌المللی پول تا سه‌ماهه سوم ۲۰۲۵ تغییرات محدودی در ترکیب ارزی ذخایر نشان می‌دهد؛ بنابراین تیتر «طلا بالاتر از دلار» احتمالاً ناشی از برداشت نادرست یا مقایسه‌های غیرهمسان/غیراستاندارد است، نه یک تغییر تأییدشده در سلطه ذخایر جهانی.

اثر بر بازار: برای طلا از منظر تقاضای ساختاری (تنوع‌بخشی ذخایر + پوشش ریسک ژئوپلیتیک) حمایتی است، اما برتری دلار یعنی اثر کوتاه‌مدت بر FX محدود می‌ماند مگر اینکه سرعت جابه‌جایی ذخایر به‌طور معنادار افزایش یابد؛ خریدهای بانک‌های مرکزی و ریسک تحریم/تنش‌های سیاسی را برای ادامه مسیر رصد کنید.


اخبار بیشتر کالاها

اقیانوسیه

کاهش شتاب PMI استرالیا در دسامبر؛ خدمات ضعیف شد

داده‌های PMI استرالیا در دسامبر نشان داد شتاب رشد اقتصادی کاهش یافته و عامل اصلی، کند شدن بخش خدمات بوده است. شاخص ترکیبی تولید و خدمات به ۵۱.۰ رسید (۵۱.۱ انتظار، ۵۲.۶ قبلی)؛ همچنان بالای ۵۰ و در محدوده رشد، اما با افت محسوس نسبت به نوامبر. شاخص خدمات Judo Bank نیز به ۵۱.۱ افزایش یافت (۵۱.۰ انتظار) اما همچنان فاصله زیادی با ۵۲.۸ قبلی دارد و نشان می‌دهد خدمات هنوز در حال رشد است، ولی با سرعتی ملایم‌تر در پایان سال.

اثر بر بازار: در حاشیه کمی به ضرر دلار استرالیا (AUD)—کند شدن خدمات می‌تواند خوش‌بینی رشد را محدود کند، هرچند باقی ماندن شاخص‌ها بالای ۵۰ از افت شدید جلوگیری می‌کند. در عمل، مسیر نرخ‌ها و قیمت کالاها محرک‌های اصلی AUD هستند و PMI بیشتر بر لحن کوتاه‌مدت اثر می‌گذارد.


اخبار بیشتر اقیانوسیه

هندوستان

کاهش PMI خدمات هند؛ اما رشد همچنان قوی و در محدوده گسترش باقی ماند

داده‌های PMI هند در دسامبر نشان داد شتاب رشد نسبت به سطوح بسیار بالای ماه‌های قبل کمتر شده، اما فعالیت اقتصادی همچنان پرقدرت است. PMI خدمات S&P Global به ۵۸.۰ کاهش یافت (۵۹.۱ انتظار، ۵۹.۸ قبلی) و PMI ترکیبی (تولید و خدمات) نیز به ۵۷.۸ رسید (۵۸.۹ انتظار، ۵۹.۷ قبلی). هر دو شاخص همچنان به‌وضوح بالای ۵۰ قرار دارند و از گسترش سریع حکایت می‌کنند، اما انتشار پایین‌تر از انتظار نشان می‌دهد رشد در پایان سال کمی خنک‌تر شده—احتمالاً به دلیل تعدیل رشد سفارش‌های جدید پس از یک دوره بسیار قوی.

اثر بر بازار: در حاشیه برای روپیه (INR) کمی منفی و برای دارایی‌های هند از منظر روایت «شتاب» اندکی فشار ایجاد می‌کند، اما سطح بالای PMI همچنان برای چشم‌انداز رشد میان‌مدت حمایتی است. از نظر جهت‌گیری، INR معمولاً بیشتر به قیمت نفت، فضای ریسک جهانی و نرخ‌های آمریکا حساس است تا یک انتشار منفرد PMI.


اخبار بیشتر هندوستان

اخبار کوتاه

واگرایی در خدمات اروپا: جهش اسپانیا، افت محسوس ایتالیا؛ فرانسه نزدیک به صفر، آلمان در رشد اما کندتر

سیگنال‌های PMI در دسامبر تصویر ناهمگون و تا حدی «شمال–جنوبی» نشان داد. PMI خدمات اسپانیا به ۵۷.۱ جهش کرد (۵۴.۸ انتظار، ۵۵.۶ قبلی) و یک غافلگیری مثبت بزرگ بود که از تقاضای قوی حکایت دارد. ایتالیا به‌طور محسوس خنک شد؛ PMI خدمات ۵۱.۵ ثبت شد (۵۴.۲ انتظار، ۵۵.۰ قبلی) و PMI ترکیبی به ۵۰.۳ سقوط کرد (۵۳.۸ قبلی) که نشان می‌دهد شتاب رشد به نزدیکی توقف رسیده است. فرانسه تقریباً درجا زد: ترکیبی ۵۰.۰ (۵۰.۱ انتظار، ۵۰.۴ قبلی) و خدمات ۵۰.۱ (۵۰.۲ انتظار، ۵۱.۴ قبلی)؛ یعنی نزدیک به رشد صفر. آلمان همچنان در محدوده رشد باقی ماند اما کندتر شد: ترکیبی ۵۱.۳ (۵۱.۵ انتظار، ۵۲.۴ قبلی) و خدمات ۵۲.۷ (۵۲.۶ انتظار، ۵۳.۱ قبلی).

اثر بر بازار: برای یورو (EUR) پیام مختلط—قدرت اسپانیا روایت رشد را تقویت می‌کند، اما افت شدید ایتالیا و نزدیک‌به‌سکون بودن فرانسه ریسک‌های نزولی رشد را برجسته کرده و استدلال برای احتیاط ECB را زنده نگه می‌دارد. بازار نرخ‌ها ممکن است این مجموعه را در صورت تداوم ضعف، به‌عنوان سیگنالی در جهت تمایل تدریجی به تسهیل سیاستی تعبیر کند.


اخبار بیشتر اخبار کوتاه