IFC Markets Live Quotes

خلاصه اخبار اقتصادی و بازارهای مالی؛ جمعه ۱۰ بهمن ۱۴۰۴

۱۰۰ خبر کوتاه اقتصادی این روز، در ۱۳ بخش.

ایران

شمخانی: «حمله محدود» توهم است

علی شمخانی، مشاور ارشد رهبر جمهوری اسلامی، با رد اصطلاح «حمله محدود» گفت این موضوع «توهم» است و هشدار داد هر اقدام نظامی آمریکا—از هر مبدأ و در هر سطحی—آغاز جنگ تلقی می‌شود و پاسخ آن فوری، همه‌جانبه و بی‌سابقه خواهد بود؛ پاسخی که به گفته او «قلب تل‌آویو» و «همه حامیان متجاوز» را هدف قرار می‌دهد؛ او این موضع را در پیامی در شبکه اجتماعی ایکس و در بحبوحه تشدید تنش‌های تهران–واشینگتن بیان کرد. 


بلومبرگ: شبکه املاک برون‌مرزی منتسب به مجتبی خامنه‌ای

بلومبرگ در گزارشی با استناد به یک تحقیق یک‌ساله نوشت مجتبی خامنه‌ای (۵۶ ساله) یک شبکه بزرگ سرمایه‌گذاری و املاک خارج از ایران را به‌صورت منتسب و غیرمستقیم مدیریت کرده که از طریق شرکت‌های واسطه و لایه‌های حساب‌های بانکی در بخش‌هایی از اروپا و حوزه خلیج‌فارس سامان یافته و دارایی‌ها مستقیماً به نام او ثبت نشده‌اند، بلکه از مسیر شرکت‌های صوری در حوزه‌هایی از جمله بریتانیا، سوئیس و امارات مدیریت می‌شوند. طبق این گزارش، این شبکه شامل املاک لوکس در لندن (از جمله خیابان بیشاپس/“Billionaire’s Row”)، ویلاهای گران‌قیمت در دبی و دارایی‌های هتلی سطح‌بالا در مکان‌هایی مانند فرانکفورت و مایورکا است و مسیر تامین مالی نیز از کانال‌های پیچیده برون‌مرزی ردیابی شده؛ برخی واسطه‌هایی که در پوشش‌های مرتبط نام برده شده‌اند، ارتباط مستقیم با مجتبی خامنه‌ای را رد کرده‌اند.


ویدیو: تیراندازی از بام کلانتری در کرج

ویدیویی که دریافت و در شبکه‌های اجتماعی منتشر شده، ظاهراً تیراندازی از بام کلانتری ۱۵ گوهردشتِ کرج را در جریان اعتراضات نشان می‌دهد. در توضیح ویدیو زمان وقوع پنجشنبه ۱۸ دی (۸ ژانویه ۲۰۲۶) ذکر شده است. امکان راستی‌آزمایی مستقل این ویدیو در اینجا وجود ندارد، اما در امتداد موج تصاویر منتشرشده قرار می‌گیرد که از به‌کارگیری تیراندازی و تاکتیک‌های ارعاب توسط نیروهای امنیتی در نقاط حساس خبر می‌دهند.


مقام وزارت بهداشت به مجروحان: برای درمان مراجعه کنید—حتی با نام غیرواقعی

عباس عبادی، معاون پرستاری وزارت بهداشت، روز پنج‌شنبه ۹ بهمن ۱۴۰۴ (۲۹ ژانویه ۲۰۲۶) گفت مجروحان حوادث اخیر درمان را به تعویق نیندازند، چون تأخیر می‌تواند باعث عفونت زخم شود و مشکلی که با درمان ساده حل می‌شود را به جراحی‌های پیچیده و عوارض ناخواسته تبدیل کند. عبادی در گفت‌وگو با ایلنا ادعا کرد ارائه خدمات درمانی بدون تبعیض انجام می‌شود و مجروحان می‌توانند بدون اعلام نام واقعی به مراکز درمانی مراجعه کنند (احراز هویت را تنها برای استفاده از بیمه ضروری دانست)—در حالی‌که هم‌زمان گزارش‌های رویترز و یک کارشناس سازمان ملل از یورش به بیمارستان‌ها و بازداشت مجروحان سخن گفته‌اند؛ موضوعی که ترس از مراجعه برای درمان را تشدید کرده است. 


پاپ» ۱۵ سال زندان گرفت؛ پرونده «قتل سفارشی» علیه مسیح علینژاد

وزارت دادگستری آمریکا اعلام کرد کارلایل ریورا ملقب به «پاپ» در دادگاه فدرال نیویورک به ۱۵ سال حبس محکوم شده است؛ به گفته DOJ، او در طرح قتل سفارشی به دستور حکومت ایران برای هدف قرار دادن مسیح علینژاد (روزنامه‌نگار و فعال مدنی) نقش داشته است. DOJ گفت ریورا پیش‌تر به توطئه برای قتل سفارشی و توطئه برای تعقیب/مزاحمت (stalking) اقرار کرده بود و قاضی لوئیس جی. لیمَن (دادگاه ناحیه جنوبی نیویورک) این حکم را صادر کرد.


هرانا: ۶۳۷۳ کشته تأییدشده در روز ۳۲؛ بازداشت‌ها به ۴۲٬۴۸۶ رسید

هرانا در تازه‌ترین داده‌های تجمیعی خود برای روز سی‌ودوم (منتشرشده در ۹ بهمن / ۲۹ ژانویه ۲۰۲۶) اعلام کرد شمار جان‌باختگان تأییدشده به ۶۳۷۳ نفر رسیده است: ۵۹۹۳ معترض، ۱۱۳ کودک زیر ۱۸ سال، ۲۱۴ نیروی وابسته به حکومت و ۵۳ غیرمعترض/غیرنظامی. هرانا همچنین از ۱۷٬۰۹۱ جان‌باخته در حال بررسی، ۴۲٬۴۸۶ بازداشت، ۱۱٬۰۱۸ مجروح با جراحات شدید، ۲۷۰ مورد پخش اعتراف اجباری و ۱۱٬۰۲۷ احضار خبر داد و نوشت ۶۵۸ رخداد اعتراضی در ۲۰۲ شهر از ۳۱ استان ثبت شده—در حالی‌که به‌دلیل محدودیت‌های اینترنت و فشار بر خانواده‌ها، راستی‌آزمایی دقیق با دشواری روبه‌روست. برخی تحقیقات رسانه‌ای و گزارش‌های حقوق‌بشری نیز هشدار داده‌اند شمار واقعی می‌تواند بسیار بالاتر از آمارهای تأییدشده باشد. 


تحریم‌های تازه اروپا؛ ویدیوی تهران از «تیر جنگی» می‌گوید

وزیران خارجه اتحادیه اروپا بسته تازه‌ای از تحریم‌ها را علیه جمهوری اسلامی تصویب کردند که ۱۵ فرد و ۶ نهاد را به دلیل «نقض جدی حقوق بشر» در جریان سرکوب اعتراضات هدف می‌گیرد؛ از جمله اسکندر مومنی (وزیر کشور)، محمد موحدی‌آزاد (دادستان کل) و ایمان افشاری (قاضی)، در کنار سایر فرماندهان سپاه و مقام‌های ارشد انتظامی. در فهرست نهادها نیز نام ساترا، سازمان فضای مجازی سراج، کارگروه تعیین مصادیق محتوای مجرمانه و چند شرکت نرم‌افزاری آمده که به نقش‌آفرینی در سانسور، عملیات اطلاعاتی/تخریب آنلاین و تسهیل اختلال اینترنت متهم شده‌اند؛ این تحریم‌ها شامل مسدودسازی دارایی‌ها، ممنوعیت سفر به اروپا و منع تامین مالی است. هم‌زمان، یک ویدیوی دریافتیِ راستی‌آزمایی‌نشده با شرح «میدان هفت‌حوض نارمک تهران، پنجشنبه ۱۸ دی (۸ ژانویه ۲۰۲۶)» منتشر شده که در آن هنگام حمل یک پیکر، صدایی شنیده می‌شود که می‌گوید: «دارند با تیر جنگی می‌زنند.»


ویدیوی نارمک: «بگو دارند با تیر جنگی می‌زنند!

یک ویدیوی دریافتی و راستی‌آزمایی‌نشده با شرح «میدان هفت‌حوض نارمک، تهران — پنجشنبه ۱۸ دی (۸ ژانویه ۲۰۲۶)» منتشر شده که ظاهراً حمل یک پیکر را در فضای ناآرامی نشان می‌دهد. در ویدیو صدایی شنیده می‌شود که می‌گوید: «بگو دارند با تیر جنگی می‌زنند!» امکان تأیید مستقل این تصاویر در اینجا وجود ندارد، اما این ادعا در امتداد گزارش‌های متعدد درباره به‌کارگیری خشونت مرگبار در جریان اعتراضات قرار می‌گیرد.


ویدیوهای یافت‌آباد: ادعای «تیر جنگی» و «افتادن ده نفر

ویدیوهای دریافتی با شرح «یافت‌آباد تهران — پنجشنبه ۱۸ دی یا جمعه ۱۹ دی (۸ تا ۹ ژانویه ۲۰۲۶)» صحنه‌هایی از آشوب و وضعیت بحرانی را نشان می‌دهد و در آن صداهایی شنیده می‌شود که می‌گوید: «خون جوون مردمه! با تیر جنگی زدند!» و «ده نفر اون‌جا افتادند!» این تصاویر به‌صورت مستقل راستی‌آزمایی نشده‌اند، اما توضیح و محتوای صوتی آن‌ها با گزارش‌های فزاینده از مناطق اعتراضی درباره استفاده از مهمات جنگی و وقوع تلفات سنگین در آن روزها هم‌خوانی دارد.


ویدیو از پزشکی قانونی کهریزک: ادعای انتقال پیکرها با کامیون

یک ویدیوی دریافتی و راستی‌آزمایی‌نشده با شرح «مرکز پزشکی قانونی کهریزک، تهران — شنبه ۲۰ دی (۱۰ ژانویه ۲۰۲۶)» از زاویه بالا منتشر شده که ظاهراً رفت‌وآمد و فعالیت در محوطه این مرکز را نشان می‌دهد. در صدای ویدیو گفته می‌شود: «اون کامیونه رو ببین جنازه آورده… از اون‌ور می‌بره داخل، می‌ریزه اونجا…» امکان تأیید مستقل این ادعا و تصاویر در اینجا وجود ندارد، اما این ویدیو در امتداد روایت‌های گسترده‌تر درباره تلفات بالا و ابهام در روند انتقال/تحویل پیکرها در جریان سرکوب قرار می‌گیرد.


شعارهای شهرک چیتگر همزمان با تروریستی‌ اعلام شدن سپاه در اروپا

ویدیوهای منتشرشده از شهرک چیتگر تهران نشان می‌دهد مردم در پنجشنبه ۹ بهمن (۲۹ ژانویه ۲۰۲۶) همزمان با انتشار خبر تروریستی‌ اعلام شدن سپاه پاسداران توسط اتحادیه اروپا شعار داده‌اند. این ویدیوها به‌طور مستقل قابل راستی‌آزمایی نیست، اما با الگوی واکنش‌های محلی پس از گام‌های بین‌المللی علیه حکومت همخوانی دارد.


هشدار فرانت‌لاین دیفندرز درباره بازداشت گسترده مدافعان حقوق بشر در سایه قطع اینترنت ایران

فرانت‌لاین دیفندرز اعلام کرد که از آنچه «بازداشت گسترده» مدافعان حقوق بشر در ایران می‌خواند، به‌شدت نگران است؛ از جمله وکلای حقوق بشر، روزنامه‌نگاران، پزشکان و کادر درمانی که به معترضان زخمی رسیدگی می‌کنند، و همچنین متخصصان فناوری و مدافعان حقوق دیجیتال. این سازمان می‌گوید مستندسازی و گزارش‌دهی درباره نقض‌های حقوق بشر در شرایط قطع و اختلال گسترده اینترنت طی حدود سه هفته گذشته عملاً بسیار دشوار یا ناممکن شده و فعالان داخل کشور با تهدیدهای جدی علیه جان و امنیت خود مواجه‌اند. در این بیانیه به‌طور ویژه نسبت به بازداشت افسون علیمرادیان و وفا صالحی (بر اساس گزارش‌ها در ۲۳ ژانویه ۲۰۲۶) و محمدهادی جعفرپور (بر اساس گزارش‌ها در ۱۸ ژانویه ۲۰۲۶) ابراز نگرانی شده و این بازداشت‌ها بخشی از الگوی فزاینده سرکوب علیه کنشگران جامعه مدنی و وکلای مستقل توصیف شده است. 


خبر صدور حکم اعدام؛ تماس پس از سه هفته بی‌خبری

اشکان طالبی بالاخیابانی، پیک موتوری ۲۲ ساله، بنا بر گزارش‌ها پس از سه هفته بی‌خبری و قطع تماس با خانواده، به آنان اطلاع داده که برای او حکم اعدام صادر شده است. یک منبع آگاه به نقل از ایران‌اینترنشنال گفته است طالبی که ۱۸ دی ۱۴۰۴ (۸ ژانویه ۲۰۲۶) هنگام بازگشت از محل کار در مشهد توسط نیروهای امنیتی متوقف و بازداشت شده بود، روز پنج‌شنبه ۹ بهمن ۱۴۰۴ (۲۹ ژانویه ۲۰۲۶) در تماس تلفنی اعلام کرده که «به ما اطلاع داده‌اند حکم اعدام صادر شده» و این تماس را «برای خداحافظی» توصیف کرده است. در این گزارش همچنین آمده خانواده او طی این سه هفته هیچ اطلاعی از وضعیتش نداشتند و امکان تماس با او برایشان فراهم نبود.


افزوده‌شدن ۱۰۰۰ پهپاد «راهبردی» به یگان‌های ارتش ایران

رسانه‌های دولتی و نیمه‌رسمی ایران اعلام کرده‌اند ارتش جمهوری اسلامی (آرتش) ۱۰۰۰ پهپاد «راهبردی» را بر اساس دستور Amir Hatami وارد ساختار رزمی چهار نیروی اصلی خود کرده است. Tasnim News Agency گزارش داده این پهپادها در حوزه‌های تهاجمی، شناسایی و جنگ الکترونیک تعریف شده‌اند و هدف از این اقدام، تقویت آمادگی عملیاتی در شرایط افزایش تنش‌های منطقه‌ای عنوان شده؛ موضوعی که Reuters نیز آن را در چارچوب تشدید تقابل ایران و آمریکا برجسته کرده است. 


ترامپ: «آرمادا» نزدیک ایران از ناوگان ونزوئلا بزرگ‌تر است

دونالد ترامپ روز جمعه در گفت‌وگو با خبرنگاران گفت یک «آرمادا/ناوگان بزرگ» از شناورهای ایالات متحده به سمت ایران در حرکت است و «حتی از چیزی که در ونزوئلا داشتیم هم بزرگ‌تر است». او افزود: «امیدوارم به توافق برسیم… اگر به توافق نرسیم، ببینیم چه می‌شود.» این اظهارات در حالی مطرح می‌شود که تهران همچنان با پیش‌شرط‌های واشنگتن همراهی نمی‌کند—از جمله اینکه علناً هرگونه مذاکره درباره برنامه موشکی را رد کرده و در برابر مطالبات گسترده‌تر آمریکا در پرونده هسته‌ای مقاومت نشان داده—بنابراین مسیر دیپلماسی نامطمئن مانده و هم‌زمان پس‌زمینه نظامی پررنگ‌تر می‌شود. 


لاریجانی: ارتش‌های اروپا از نگاه ایران «تروریستی» محسوب می‌شوند

علی لاریجانی—که به‌عنوان دبیر شورای عالی امنیت ملی ایران معرفی شده—گفت ایران ارتش‌های کشورهای اروپاییِ مشارکت‌کننده در تصمیم اتحادیه اروپا برای تروریستی اعلام کردن سپاه پاسداران را «سازمان‌های تروریستی» تلقی می‌کند و این موضع را به‌عنوان واکنش متقابل مطرح کرد. این هشدار، سطح تازه‌ای از تشدید تنش میان ایران و غرب را در میانه آرایش‌های امنیتی و پیام‌های بازدارنده منطقه‌ای نشان می‌دهد. 


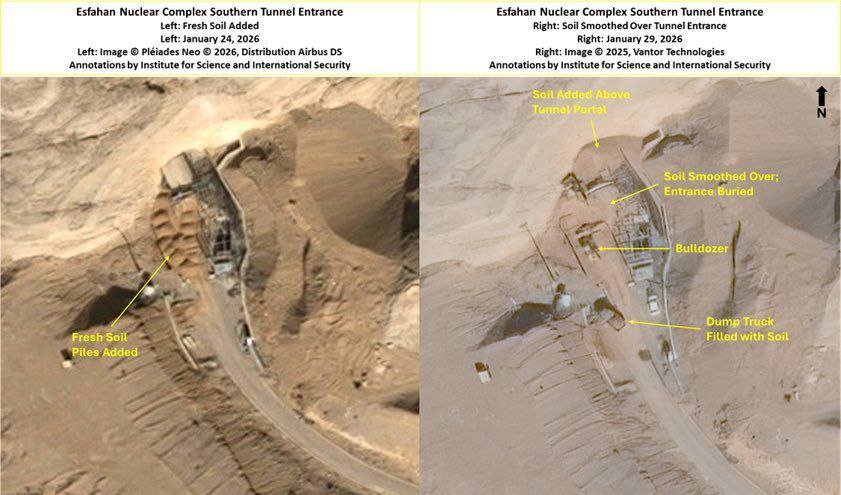
ایران دوباره ورودی تونل‌های اصفهان را با خاک می‌پوشاند

تصاویر ماهواره‌ای تجاری که The Associated Press به آن استناد کرده و تحلیلگران **Institute for Science and International Security بررسی کرده‌اند نشان می‌دهد ایران بار دیگر چند ورودی تونل مرتبط با **Isfahan nuclear complex را با خاک پر/مسدود کرده است؛ اقدامی که معمولاً به‌عنوان تلاش برای مستحکم‌سازی و دشوار کردن حملات بعدی، هم‌زمان با افزایش تنش‌های ایران و آمریکا، تفسیر می‌شود. این تاکتیک پیش از حمله مشترک اسرائیل و آمریکا در ژوئن ۲۰۲۵ نیز مشاهده شده بود: International Atomic Energy Agency بعداً اعلام کرد ورودی‌های تونل هدف قرار گرفته‌اند و در یک گزارش توضیحی رویترز به نقل از دیپلمات‌ها آمده بود که یک تاسیسات کلیدی ذخیره‌سازی زیرزمینی در اصفهان ظاهراً فراتر از ناحیه ورودی‌ها آسیب جدی ندیده؛ زمینه‌ای که می‌تواند توضیح دهد چرا تهران اکنون دوباره به سراغ پر کردن ورودی‌ها رفته است. 

تحریم امتحانات در ده‌ها دانشگاه در واکنش به کشتار معترضان

بنا بر گزارش صنف مستقل بهشتی، دانشجویان بیش از ۳۰ دانشگاه و دانشکده در اعتراض به سرکوب و کشتار معترضان، امتحانات را تحریم کردند؛ از جمله دانشگاه‌های بهشتی، علوم پزشکی اصفهان، علوم پزشکی کردستان، یزد، مشهد، لرستان، البرز، قم، سمنان، کاشان، گرگان، مازندران، بابل و زاهدان.


ایران‌اینترنشنال: حمله «عملاً قطعی»؛ اختلاف فقط بر سر زمان

یک منبع غربیِ مطلع از نشست‌های هماهنگی میان مقام‌های آمریکا و اسرائیل به ایران‌اینترنشنال گفته است که در محافل تصمیم‌گیری در واشینگتن و اورشلیم، اقدام نظامی علیه ایران «عملاً قطعی» تلقی می‌شود و اختلاف اصلی فقط بر سر زمان آغاز عملیات است—این‌که پنجره مناسب عملیاتی/سیاسی طی چند روز آینده باز شود یا در بازه‌ای چند هفته‌ای شکل بگیرد. در همین چارچوب، گزارش یادآوری می‌کند دونالد ترامپ دوباره گفته «ناوگان عظیمی» به‌سوی ایران در حرکت است و این ناوگان از ناوگانی که برای ونزوئلا فرستاده شده بود بزرگ‌تر است و افزوده: «اگر به توافق نرسیم، ببینیم چه می‌شود.» 


استوری گل‌محمدی در واکنش به سرکوب و کشتار گزارش‌شده

یحیی گل‌محمدی، سرمربی پیشین پرسپولیس و فولاد، در واکنش به گزارش‌ها درباره کشتار گسترده و سرکوب در پی «انقلاب ملی ایرانیان»، با انتشار یک استوری اینستاگرامی نوشت: «من اندوهگین نیستم، خود اندوه عالمم. سرزمینی در سینه‌ام گریه می‌کند.»


پت فالون: آمریکا «کنار مردم ایران» ایستاده است

پت فالون، عضو جمهوری‌خواه مجلس نمایندگان آمریکا، در شبکه ایکس نوشت: «برای دهه‌ها رژیم آیت‌الله‌ها جز مرگ و رنج چیزی برای مردم ایران و بی‌گناهان در خارج از کشور به همراه نداشته است. استبداد این رژیم همچون سرطانی برای منطقه است.» او همچنین افزود: «ایالات متحده در کنار مردم ایران و در برابر سرکوب دینی خامنه‌ای ایستاده است.»


روحانی: «با یک اصلاح بزرگ» به مردم پاسخ بدهیم

حسن روحانی در دیدار جمعی از وزیران و معاونان پیشین خود در دولت‌های یازدهم و دوازدهم گفت: «مردم باید احساس کنند ما پیام آن‌ها را گرفته‌ایم» و تاکید کرد «هدف باید رضایت مردم باشد» و باید «با یک اصلاح بزرگ» به مردم پاسخ داد. او همچنین افزود با «وحدت و اتحاد و یکپارچگی» می‌توان در برابر «قدرت بیگانه» ایستاد. 


اخبار بیشتر ایران

اروپا

رشد فرانسه در Q4 حفظ شد، اما تقاضای داخلی ضعیف‌تر شد

اقتصاد فرانسه در سه‌ماهه چهارم ۱.۱٪ سالانه رشد کرد (در برابر انتظار ۱.۲٪؛ رقم قبلی ۰.۹٪) و GDP در Q4 برابر ۰.۲٪ فصلی افزایش یافت (مطابق انتظار ۰.۲٪) اما نسبت به ۰.۵٪ فصل قبل به‌طور محسوسی کند شد—نشانه‌ای از افت شتاب رشد، حتی با بهتر شدن رشد سالانه. در همین حال، هزینه‌کرد مصرف‌کننده در دسامبر -۰.۶٪ ماهانه کاهش یافت (در برابر انتظار -۰.۴٪؛ رقم قبلی -۰.۳٪) که تأکید می‌کند تقاضای خانوار همچنان عامل فشار است و نگاه سیاستی را به این سمت می‌برد که آیا تاب‌آوری رشد اروپا در ابتدای ۲۰۲۶ در حال تضعیف است یا نه.


قیمت واردات آلمان همچنان منفی است؛ تداوم روند کاهشی تورم

شاخص قیمت واردات آلمان در دسامبر -۲.۳٪ سالانه کاهش یافت (در برابر انتظار -۲.۶٪؛ رقم قبلی -۱.۹٪) و نشان می‌دهد تورم هزینه‌های وارداتی همچنان به‌طور معناداری در محدوده منفی قرار دارد، هرچند افت سالانه کمی کمتر از پیش‌بینی‌ها بود. در مقیاس ماهانه نیز قیمت واردات -۰.۱٪ ماهانه کاهش یافت (در برابر انتظار -۰.۴٪) پس از رشد +۰.۵٪ در ماه قبل—نشانه‌ای از اینکه جهش ماه گذشته فروکش کرده و فشارهای کاهشی در زنجیره قیمت‌ها می‌تواند تا ابتدای ۲۰۲۶ ادامه پیدا کند.


افت اشتغال فرانسه در Q4؛ رشد اشتغال غیرکشاورزی منفی شد

اشتغال غیرکشاورزی فرانسه در سه‌ماهه چهارم -۰.۱٪ فصلی کاهش یافت که پایین‌تر از انتظار ۰.۰٪ بود و نشان می‌دهد بازار کار در حاشیه تضعیف شده است. در کنار کند شدن رشد فصلی GDP، این افت تصویر سردتر از تقاضای داخلی را تقویت می‌کند و احتمال ادامه احتیاط در مصرف و استخدام در ابتدای ۲۰۲۶ را بالاتر می‌برد.


قیمت‌های تولیدکننده فرانسه همچنان در محدوده منفی؛ جهش ماهانه فروکش کرد

شاخص قیمت تولیدکننده فرانسه در دسامبر -۲.۰۰٪ سالانه کاهش یافت (قبلی -۱.۵۰٪) و نشان می‌دهد افت قیمت‌ها در سطح تولیدکننده عمیق‌تر شده و فشارهای کاهشی تورم در زنجیره عرضه ادامه دارد. در مقیاس ماهانه نیز PPI به میزان ۰.۲٪ افزایش یافت، اما نسبت به رشد +۲.۸٪ ماه قبل افت محسوسی داشت—نشانه‌ای از اینکه جهش قبلی موقتی بوده و شتاب قیمت‌ها با ورود به ابتدای ۲۰۲۶ کاهش یافته است.


کاهش شاخص پیشرو KOF سوئیس؛ نشانه‌ای از کند شدن شتاب رشد

شاخص پیشروی KOF سوئیس در ژانویه به ۱۰۲.۵ کاهش یافت که پایین‌تر از انتظار ۱۰۳.۱ و کمتر از رقم قبلی ۱۰۳.۶ بود. هرچند این شاخص همچنان بالاتر از سطح میانگین بلندمدت ۱۰۰ قرار دارد و با تداوم رشد سازگار است، اما افت اخیر نشان می‌دهد شتاب پیش‌نگر رشد کمی ضعیف‌تر شده و سیگنال کوتاه‌مدت اقتصاد سوئیس نرم‌تر است.


رشد اقتصادی اسپانیا جهش خوبی داشت؛ تورم ژانویه عقب نشست

اقتصاد اسپانیا در سه‌ماهه چهارم ۰.۸٪ رشد فصلی ثبت کرد که بالاتر از انتظار ۰.۶٪ بود (قبلی ۰.۶٪)؛ در حالی که رشد سالانه GDP به ۲.۶٪ کاهش یافت (در برابر انتظار ۲.۷٪؛ قبلی ۲.۸٪). در بخش تورم، CPI به ۲.۴٪ سالانه کاهش یافت (مطابق انتظار ۲.۴٪؛ قبلی ۲.۹٪) و HICP به ۲.۵٪ سالانه رسید (کمی بالاتر از انتظار ۲.۴٪؛ قبلی ۳.۰٪). ارقام ماهانه نیز منفی بود—CPI برابر -۰.۴٪ (در برابر انتظار -۰.۳٪؛ قبلی ۰.۳٪) و HICP برابر -۰.۷٪ (در برابر انتظار -۰.۸٪؛ قبلی ۰.۳٪)—در حالی که تورم هسته در ۲.۶٪ سالانه ثابت و مطابق انتظار بود. جمع‌بندی این داده‌ها نشان می‌دهد فعالیت کوتاه‌مدت قوی‌تر شده اما روند کاهش تورم ادامه دارد؛ ترکیبی که از منظر سیاست‌گذاری، همچنان با انتظارات برای تسهیل بیشتر سازگار است.


افزایش جزئی ذخایر رسمی سوئیس؛ ردپای بزرگ ارزی بانک مرکزی پابرجاست

دارایی‌های ذخایر رسمی سوئیس در دسامبر به ۸۵۲.۶ میلیارد فرانک افزایش یافت (قبلی ۸۵۲.۴ میلیارد). این رشد اندک نشان می‌دهد تغییر ماهانه محدود بوده، اما سطح ذخایر همچنان بسیار بالاست و توجه بازار را به اندازه ترازنامه ارزی بانک ملی سوئیس و نحوه مدیریت قدرت فرانک در مسیر ۲۰۲۶ معطوف نگه می‌دارد.


بازار کار آلمان باثبات ماند؛ تغییر بیکاری صفر شد

نرخ بیکاری آلمان در ژانویه روی ۶.۳٪ ثابت ماند (مطابق انتظار ۶.۳٪ و رقم قبلی ۶.۳٪) و تغییر تعداد بیکاران نیز ۰ هزار نفر ثبت شد که بهتر از انتظار افزایش ۴ هزار نفر بود (قبلی ۳ هزار نفر). تعداد بیکاران تعدیل‌فصلی‌شده عملاً بدون تغییر و ۲.۹۷۶ میلیون نفر بود (قبلی ۲.۹۷۷ میلیون نفر) که نشان می‌دهد بازار کار در ابتدای سال باثبات است؛ هرچند رقم بدون تعدیل فصلی به ۳.۰۸۵ میلیون نفر رسیده است.


GDP آلمان در Q4 بالاتر از انتظارات بود؛ شتاب رشد تقویت شد

اقتصاد آلمان در سه‌ماهه چهارم ۰.۳٪ رشد فصلی ثبت کرد که بالاتر از انتظار ۰.۲٪ و بهتر از رقم قبلی ۰.۰٪ بود—نشانه‌ای از تقویت محسوس شتاب رشد در مقیاس فصلی در پایان سال. در مقیاس سالانه نیز GDP به ۰.۴٪ رسید که بالاتر از پیش‌بینی ۰.۳٪ و کمی بهتر از رقم قبلی ۰.۳٪ است؛ نتیجه‌ای که نشان می‌دهد رشد اندکی غافلگیرکننده به سمت بالا بوده و می‌تواند نگرانی‌های کوتاه‌مدت از رکود را تا حدی کاهش دهد.


GDP ایتالیا در Q4 فراتر از انتظار؛ شتاب رشد تقویت شد

اقتصاد ایتالیا در سه‌ماهه چهارم ۰.۳٪ رشد فصلی ثبت کرد که بالاتر از انتظار ۰.۲٪ و بهتر از رقم قبلی ۰.۱٪ بود—نشانه‌ای از تقویت شتاب رشد در پایان سال. در مقیاس سالانه نیز GDP به ۰.۸٪ رسید که به‌طور محسوسی بالاتر از پیش‌بینی ۰.۵٪ و بهتر از رقم قبلی ۰.۶٪ است؛ نتیجه‌ای که نشان می‌دهد ایتالیا بهتر از اجماع عمل کرده و می‌تواند به‌عنوان یک عامل حمایتی برای تصویر کلی رشد منطقه یورو عمل کند.


کاهش شدید مازاد حساب جاری اسپانیا؛ کوچک شدن مازاد خارجی

تراز حساب جاری اسپانیا در نوامبر به مازاد ۰.۲۱ میلیارد یورو کاهش یافت، در حالی که رقم قبلی ۷.۱۸ میلیارد یورو بود. این افت بزرگ نشان می‌دهد سهم بخش خارجی در آن ماه ضعیف‌تر شده است—چه از مسیر کاهش درآمد خدمات/گردشگری، چه افزایش کسری تجاری یا تغییرات درآمد/انتقالات—و نگاه بازار را به این سمت می‌برد که آیا مازاد حساب جاری در ماه‌های زمستانی بیشتر «نرمال» می‌شود یا نه.


نرخ بیکاری ایتالیا بهتر از انتظار؛ در سطح پایین ثابت ماند

نرخ بیکاری ایتالیا در دسامبر ۵.۶٪ ثبت شد که بهتر از انتظار ۵.۸٪ و برابر با رقم قبلی ۵.۶٪ بود. این عدد باثبات و پایین‌تر از پیش‌بینی‌ها نشان می‌دهد بازار کار ایتالیا نسبتاً مقاوم مانده و می‌تواند تا حدی از تقاضای داخلی حمایت کند، حتی در شرایطی که سیگنال‌های رشد منطقه یورو ترکیبی است.


GDP منطقه یورو در Q4 بالاتر از انتظار؛ رشد باثبات ماند

GDP منطقه یورو در سه‌ماهه چهارم ۰.۳٪ رشد فصلی ثبت کرد که برابر با رقم قبلی ۰.۳٪ بود و بالاتر از انتظار ۰.۲٪ قرار گرفت—نشانه‌ای از اینکه شتاب رشد از آنچه بازار تصور می‌کرد پایدارتر بوده است. در مقیاس سالانه نیز GDP به ۱.۳٪ رسید که بالاتر از پیش‌بینی ۱.۲٪ اما کمی پایین‌تر از رقم قبلی ۱.۴٪ بود؛ یعنی رشد همچنان مقاوم است، هرچند سرعت سالانه اندکی کاهش یافته است. این ترکیب می‌تواند روایت «فرود نرم» را تقویت کند، در حالی که توجه بازار همچنان به این خواهد بود که آیا کاهش تورم و ثبات بازار کار می‌توانند فعالیت اقتصادی را در ابتدای ۲۰۲۶ حفظ کنند یا نه.


کاهش نرخ بیکاری منطقه یورو؛ بازار کار همچنان مقاوم است

نرخ بیکاری منطقه یورو در دسامبر به ۶.۲٪ کاهش یافت که بهتر از انتظار ۶.۳٪ و پایین‌تر از رقم قبلی ۶.۳٪ بود. این افت نشان می‌دهد بازار کار در پایان سال همچنان مقاوم مانده و می‌تواند از درآمد خانوارها و مصرف حمایت کند، حتی در شرایطی که روندهای رشد و تورم در سراسر بلوک ترکیبی است.


افت بیشتر قیمت‌های تولیدکننده ایتالیا؛ تشدید دوباره روند کاهش تورم

شاخص قیمت تولیدکننده ایتالیا در دسامبر -۱.۴٪ سالانه کاهش یافت (در برابر -۰.۲٪ قبلی) و نشان می‌دهد افت قیمت‌ها در سطح تولیدکننده دوباره عمیق‌تر شده است. در مقیاس ماهانه نیز PPI به میزان -۰.۷٪ کاهش یافت؛ در حالی که ماه قبل +۱.۰٪ رشد کرده بود—نشانه‌ای از اینکه بهبود قبلی سریعاً معکوس شده است. این داده‌ها به تداوم فشارهای کاهشی در مسیر تورم در ابتدای ۲۰۲۶ اشاره دارد و روایت کلی «کاهش تورم» در منطقه یورو را تقویت می‌کند.


تصویر مالی برزیل ناهمگون است: بهبود نسبت بدهی، اما کسری بودجه بزرگ‌تر شد

نسبت بدهی ناخالص به GDP برزیل در دسامبر به ۷۸.۷٪ کاهش یافت (در برابر انتظار ۷۹.۵٪؛ قبلی ۷۹.۰٪) و از بهبود بهتر از انتظار در نسبت بدهی خبر می‌دهد. اما تراز بودجه کسری بزرگ‌تری را نشان داد: -۱۱۵.۵۰۲ میلیارد (در برابر انتظار -۹۵.۴۰۰ میلیارد؛ قبلی -۱۰۱.۶۰۰ میلیارد) که به نتیجه مالی ضعیف‌تر از برآوردها در آن ماه اشاره دارد. در عین حال، یک آیتم جداگانه مازاد بودجه ۶.۲۵۱ میلیاردی را نشان می‌دهد که نسبت به رقم قبلی -۱۴.۴۰۰ میلیارد بهبود یافته است، و نسبت بدهی خالص به GDP نیز اندکی به ۶۵.۳٪ افزایش یافت (قبلی ۶۵.۲٪). در مجموع، این ترکیب می‌تواند حساسیت بازار به ریسک مالی را برای BRL و نرخ‌های داخلی بالا نگه دارد.


تورم آلمان در ژانویه شتاب گرفت؛ CPI بالاتر از انتظار بود

CPI آلمان در ژانویه ۰.۱٪ ماهانه افزایش یافت (در برابر انتظار ۰.۰٪؛ قبلی ۰.۰٪) و به ۲.۱٪ سالانه رسید (در برابر انتظار ۲.۰٪؛ قبلی ۱.۸٪) که نشان می‌دهد ضربان تورمی کمی قوی‌تر از انتظار بازار بوده است. در معیار هماهنگ‌شده، HICP برابر -۰.۱٪ ماهانه کاهش یافت (در برابر انتظار -۰.۲٪؛ قبلی ۰.۲٪) اما HICP سالانه روی ۲.۱٪ قرار گرفت (در برابر انتظار ۲.۰٪؛ قبلی ۲.۰٪) و آن هم کمی داغ‌تر از پیش‌بینی‌ها بود. در مجموع، داده‌ها در حاشیه می‌تواند کمی هاوکیش برای قیمت‌گذاری تورم یورو باشد، هرچند افت ماهانه HICP نشان می‌دهد عوامل فصلی/فنی هم نقش داشته‌اند.


اخبار بیشتر اروپا

سیاسی و ژئوپلیتیکی

لغو سفرهای اسرائیل در سایه تنش‌ها با ایران — اما وین از «تداخل برنامه» می‌گوید

رسانه اسرائیلی Ynet گزارش داد جوزف بواکای رییس‌جمهور لیبریا و کریستین استوکر صدراعظم اتریش، سفرهای برنامه‌ریزی‌شده خود به اسرائیل در هفته آینده را لغو کرده‌اند و در این گزارش توضیح رسمی برای دلیل لغو ذکر نشده است. با این حال، رسانه‌های اتریشی به نقل از دفتر صدراعظم نوشتند سفر استوکر در واقع به تعویق افتاده و علت آن تداخل برنامه‌ها است؛ چون قرار است بنیامین نتانیاهو روز دوشنبه در دادگاه حاضر شود و همین موضوع دیدارهای برنامه‌ریزی‌شده را مختل کرده است—وین می‌گوید برای تعیین زمان جایگزین تلاش می‌کند. 


مسکو گزینه تخلیه کارکنان از نیروگاه بوشهر را آماده کرد

روسیه اعلام کرد در صورت لزوم آماده است کارکنان خود را از نیروگاه هسته‌ای بوشهر ایران خارج کند؛ الکسی لیخاچف رییس روس‌اتم به نقل از خبرگزاری دولتی تاس (به گزارش رویترز) گفت مسکو با وزارت خارجه و وزارت دفاع هماهنگ است و امیدوار است «مصونیت» این سایت رعایت شود. در نیروگاه بوشهر صدها نیروی روس حضور دارند و روسیه در همین سایت در حال ساخت واحدهای بیشتری است؛ لیخاچف پیش‌تر هشدار داده بود هرگونه حمله به بوشهر می‌تواند خطر فاجعه‌بار ایجاد کند


ترکیه پیشنهاد نشست سه‌جانبه آمریکا–ایران–ترکیه را مطرح کرد

در پی تشدید تنش‌ها میان آمریکا و ایران، ترکیه پیشنهاد نشست سه‌جانبه در بالاترین سطح میان آمریکا، ایران و ترکیه را مطرح کرده است. به گزارش رسانه‌های ترکیه از جمله حریّت، رجب طیب اردوغان این ایده را مستقیماً با دونالد ترامپ در میان گذاشته و تاکید کرده بحران باید از مسیر دیپلماسی حل‌وفصل شود نه اقدام نظامی؛ همچنین پیشنهاد شده این نشست می‌تواند به‌صورت ویدئوکنفرانس برگزار شود تا مسیر گفت‌وگوها دوباره فعال و خطر حمله نظامی کاهش یابد. تاکنون تایید رسمی از سوی واشینگتن یا تهران منتشر نشده است. 

مانورهای دریایی در دریای عمان؛ هم‌زمانی پیام‌دار تهران، مسکو و پکن

الجزیره به نقل از منابع ایرانی گزارش داد که نیروی دریایی ایران قرار است در «روزهای آینده» رزمایش مشترک «کمربند امنیتی» را با روسیه و چین در دریای عمان و شمال اقیانوس هند برگزار کند و بنا بر گزارش نورنیوز، آغاز این رزمایش‌ها یکشنبه ۱ فوریه ۲۰۲۶ عنوان شده است. این زمان‌بندی با رزمایش تیراندازی با مهمات واقعی نیروی دریایی سپاه در تنگه هرمز در ۱ تا ۲ فوریه هم‌پوشانی دارد؛ موضوعی که ریسک‌های دریانوردی در یکی از حیاتی‌ترین گلوگاه‌های نفتی جهان را برجسته کرده و می‌تواند به‌صورت کوتاه‌مدت به پریمیوم ریسک در بازار انرژی و حمل‌ونقل دریایی اضافه کند.


بریتانیا در حال تدوین قانون «مقابله با نهادهای دولتی متخاصم» — سپاه در تیررس

بریتانیا در حال آماده‌سازی قانونی تازه است تا یک سازوکار اختصاصی برای تروریستی‌/ممنوع اعلام کردن نهادهای دولتی متخاصم ایجاد کند؛ و بر اساس گزارش‌ها، سپاه پاسداران از گزینه‌های اصلی برای قرار گرفتن زیر این سازوکار خواهد بود. وزارت کشور بریتانیا (Home Office) تأیید کرده تدوین این چارچوب در جریان است، اما در حالی که متن قانون هنوز در حال نگارش است از نام بردن رسمیِ گروه‌های مشخص خودداری می‌کند. همچنین گفته شده این طرح به‌دلیل پیچیدگی‌های حقوقی و دیپلماتیک به‌سرعت جلو برده نخواهد شد—هم‌زمان با افزایش فشار اروپا بر تهران، از جمله اقدام اخیر اتحادیه اروپا برای تروریستی‌ شناختن سپاه.


اکسیوس: اسرائیل با «فهرست اهداف» آمد، سعودی‌ها هنوز به دیپلماسی امید دارند

اکسیوس گزارش داد پنج‌شنبه ۲۹ ژانویه ۲۰۲۶ دولت ترامپ این هفته در واشینگتن میزبان مقام‌های ارشد دفاعی و اطلاعاتی اسرائیل و عربستان بوده تا درباره نحوه برخورد با ایران گفت‌وگو کند. بر اساس این گزارش، اسرائیلی‌ها برای ارائه اطلاعات درباره اهداف بالقوه در داخل ایران به واشینگتن رفته‌اند، در حالی‌که مقام‌های سعودی معتقدند هنوز راه دیپلماسی باز است و با ردوبدل‌کردن پیام‌ها در پی کاهش تنش هستند؛ اکسیوس افزوده که در حال حاضر مذاکرات جدی آمریکا و ایران در جریان نیست. رویترز نیز این گزارش اکسیوس را بازتاب داد و اعلام کرد فعلاً امکان راستی‌آزمایی مستقل آن را نداشته است. 


ترامپ به تهران: «نه به سلاح هسته‌ای—کشتار معترضان را متوقف کنید

به گفته یک خبرنگار سی‌بی‌اس، دونالد ترامپ گفته است در چند روز گذشته با مقام‌های ایرانی گفت‌وگو داشته و قصد دارد این گفت‌وگوها را ادامه دهد؛ او همچنین گفته «کشتی‌های خیلی بزرگ و خیلی قدرتمند» به سمت ایران در حرکت‌اند و «عالی می‌شود اگر مجبور نشویم از آن‌ها استفاده کنیم.» ترامپ گفته دو پیام را منتقل کرده: نه به سلاح هسته‌ای و توقف کشتار معترضان؛ و ادعا کرده دو هفته پیش جلوی ۸۳۷ اعدام را گرفته است—ادعایی که پیش‌تر از سوی مقام‌های ایرانی رد شده و به‌طور مستقل قابل تایید نیست. 

کنفرانس ایران–ترکیه و پررنگ‌تر شدن برداشت‌های سخت‌گیرانه

پس از خروجی نشست و کنفرانس خبری مشترک وزیران خارجه ایران و ترکیه، اهورا چالکی معتقد است اسرائیل به‌احتمال زیاد بار دیگر به این جمع‌بندی می‌رسد که ادامه حیات جمهوری اسلامی و نزدیک‌تر شدن روابط ایران و ترکیه می‌تواند به‌عنوان «هم‌راستایی دشمنان» تلقی شود؛ هم‌راستایی‌ای که از نگاه او با هدف محدودسازی بیشتر اسرائیل برداشت می‌شود. در این چارچوب، چالکی این رویداد را نشانه‌ای می‌داند که به‌زعم او ضرورت و احتمال نابودی جمهوری اسلامی را پررنگ‌تر می‌کند.


پهلوگیری ناوشکن آمریکایی در ایلات؛ چند ساعت پس از تایید گفت‌وگوی ترامپ با ایران

هاآرتص گزارش داد که ناوشکن آمریکایی یواس‌اس دلبرت دی بلک صبح جمعه (۳۰ ژانویه ۲۰۲۶) در بندر ایلات در ساحل دریای سرخ پهلو گرفت؛ تنها چند ساعت پس از آنکه ترامپ اعلام کرد با ایران گفت‌وگو کرده است. به نوشته هاآرتص، این ناوشکن پس از حدود سه هفته حرکت از آمریکا وارد ایلات شده و به موشک استاندارد ۳ و سامانه دفاع موشکی ایجیس مجهز است؛ بنابراین می‌تواند در چارچوب چتر دفاع هوایی چندلایه اسرائیل، در برابر تهدیدهای احتمالی موشک‌های بالستیک نقش‌آفرینی کند. این گزارش همچنین این پهلوگیری را در قالب حضور گسترده‌تر نیروی دریایی آمریکا در دریای سرخ و مدیترانه توصیف کرد؛ در حالی‌که گزارش‌های جداگانه نیز به آرایش تقویتی آمریکا در منطقه از جمله حضور ناو هواپیمابر آبراهام لینکلن و همراهی ناوشکن‌ها در آب‌های نزدیک اشاره داشته‌اند. 


ضرب‌الاجل علنی نشد؛ «ناوگان نزدیک ایران بماند

در پرسش‌وپاسخ خبرنگاران در روز جمعه، دونالد ترامپ درباره اینکه آیا برای ایران ضرب‌الاجلی وجود دارد یا نه گفت «فقط خودشان می‌دانند» و در پاسخ به اینکه آیا این موضوع به تهران منتقل شده، تایید کرد که پیام را ابلاغ کرده است. او همچنین در پاسخ به پرسشی درباره اینکه تجهیزات و حضور نظامی آمریکا تا چه زمانی در منطقه می‌ماند، گفت باید دید «چه پیش می‌آید» و تاکید کرد ناوگان «بالاخره باید یک جایی شناور باشد»، پس بهتر است نزدیک ایران مستقر بماند—موضعی که همزمان فشار را حفظ می‌کند و درباره گام بعدی ابهام باقی می‌گذارد. 


دیدار پوتین و لاریجانی در کرملین؛ هم‌زمان با تشدید تنش ایران و آمریکا

دیمیتری پسکوف اعلام کرد ولادیمیر پوتین روز جمعه ۱۰ بهمن ۱۴۰۴ (۳۰ ژانویه ۲۰۲۶) در کرملین با علی لاریجانی—که به‌عنوان دبیر شورای عالی امنیت ملی ایران معرفی شده—دیدار کرده است. ایرنا به نقل از کاظم جلالی، سفیر ایران در مسکو، گزارش داد محور اصلی گفت‌وگو گسترش روابط دوجانبه به‌ویژه همکاری‌های اقتصادی بوده و در عین حال طرفین درباره «مسائل مهم منطقه‌ای و بین‌المللی» نیز رایزنی کرده‌اند، اما جزئیات بیشتری منتشر نشده است. پیش‌تر نیز فلایت‌رادار در شبکه ایکس از پرواز یک هواپیمای دولتی از تهران به مسکو خبر داده بود و منابع غیررسمی این پرواز را به سفر لاریجانی مرتبط دانستند.


بن‌بست مذاکرات پشت‌پرده؛ افزایش فشار و آرایش نظامی

بر اساس گزارش‌هایی که به نیویورک‌تایمز استناد می‌کنند، تماس‌های پشت‌پرده میان ایران و آمریکا به بن‌بست کامل رسیده و تهران هیچ‌یک از شروط واشنگتن را نپذیرفته است. هم‌زمان، مقام‌های آمریکایی و اروپایی سه مطالبه اصلی را مطرح کرده‌اند: پایان دائمی غنی‌سازی اورانیوم، محدودسازی برنامه موشک‌های بالستیک، و توقف حمایت از نیروهای نیابتی در منطقه؛ در حالی که عباس عراقچی در اظهارات علنی در استانبول در کنار هاکان فیدان تاکید کرده توان دفاعی و موشکی ایران «هرگز» موضوع مذاکره نخواهد بود. تلاش‌های میانجی‌گرانه کشورهای منطقه ادامه دارد، اما صحنه میدانی به سمت تشدید پیش می‌رود: یک ناوشکن موشکی آمریکا در بندر ایلات پهلو گرفته و شناورهای آمریکایی در نزدیکی منطقه در وضعیت آماده‌باش قرار دارند. در حوزه حقوق بشر نیز «فرانت‌لاین دیفندرز» هشدار داده قطع طولانی اینترنت، مستندسازی نقض حقوق بشر را عملاً بسیار دشوار کرده و در همین شرایط بازداشت وکلای حقوق بشر، روزنامه‌نگاران، پزشکان و مدافعان حقوق دیجیتال گسترش یافته است؛ این سازمان به‌طور ویژه نام افسون علیمرادیان، وفا صالحی و محمدهادی جعفرپور را مطرح کرده است. به‌طور جداگانه، ایران‌اینترنشنال گزارش داده اشکان طالبی بالاخیابانی ۲۲ ساله در تماس با خانواده گفته از صدور حکم اعدام برای خود مطلع شده است. در همین فضای تنش، ولادیمیر پوتین نیز در کرملین با علی لاریجانی دیدار کرده است.


ناو هواپیمابر آمریکا + ۷ ناوشکن؛ حلقه فشار در نزدیکی ایران تنگ‌تر شد

فهرست به‌روزشده‌ای که امروز در حال انتشار است مدعی است ایالات متحده یک ناو هواپیمابر و هفت ناوشکن هدایت‌شونده موشکی را در موقعیتی قرار داده که از نظر عملیاتی می‌تواند «در دسترس» ایران باشد. گزارش‌های عمومی تا حد زیادی با همین ترکیب همخوانی دارد: خبرگزاری آناتولی می‌گوید USS Abraham Lincoln (CVN-72) اکنون در دریای عرب در حال عملیات است و سه ناوشکن اسکورتِ نام‌برده (Frank E. Petersen Jr. (DDG-121)، Michael Murphy (DDG-112)، Spruance (DDG-111)) همراه آن هستند؛ همچنین از حضور ناوشکن‌های McFaul (DDG-74) و Mitscher (DDG-57) در حوزه عملیاتی سنتکام و Roosevelt (DDG-80) در مدیترانه یاد شده است. به‌طور جداگانه، رویترز و هاآرتص گزارش دادند Delbert D. Black (DDG-119) وارد دریای سرخ شده و در ایلات پهلو گرفته است؛ حرکتی که لایه دفاع موشکی و توان بازدارندگی/ضربتی را در اطراف اسرائیل و کل منطقه (طبق گزارش‌ها در بازه ۲۹ تا ۳۰ ژانویه ۲۰۲۶) پررنگ‌تر می‌کند. درباره «فاصله دقیق» و ادعای «در شعاع مشخص»، منابع عمومی به‌طور مستقل موقعیت لحظه‌ای شناورها را تأیید نمی‌کنند؛ اما از منظر راهبردی، منطق استقرار روشن است: برد موشک‌های کوتاه‌بردی مانند ذوالفقار عموماً حدود ۷۰۰ کیلومتر ارزیابی می‌شود و بنابراین مسیرها/نزدیکی‌ها می‌تواند ریسک تشدید تنش و نیازهای دفاعی را تغییر دهد. 


ادامه انتقال هوایی و سوخت‌رسان‌ها از اروپا به خاورمیانه

گزارش‌های مبتنی بر ردیابی پرواز و منابع رسانه‌ای می‌گویند موج‌های تازه‌ای از هواپیماهای لجستیکی و سوخت‌رسان نیروی هوایی آمریکا از Europe به سمت Middle East در حال تداوم است؛ حرکتی که هم ظرفیت ترابری (C-17) و هم ماندگاری عملیاتی (KC-135) را در آرایش پیشرو افزایش می‌دهد. گزارش‌های حوزه هوانوردی نظامی اشاره می‌کند که اخیراً یک بسته ۱۲ فروندی از F-15E از پایگاه RAF Lakenheath با پشتیبانی سوخت‌رسان‌های KC-135 اعزام شده و هم‌زمان مأموریت‌های ترابری C-17 نیز در مسیر بریتانیا به خاورمیانه برای پشتیبانی از این استقرار انجام شده است—الگویی که معمولاً برای پشتیبانی از عملیات هوایی طولانی‌مدت یا آمادگی عملیاتی به‌کار می‌رود. در همین حال Reuters گزارش داده حوزه فرماندهی U.S. Central Command پیش‌تر با ورود گروه ناو هواپیمابر USS Abraham Lincoln و دارایی‌های تکمیلی تقویت شده و The Guardian نیز از رزمایش‌های چندروزه هوایی برای نمایش توان «استقرار و تداوم عملیات» خبر داده است—مجموع این نشانه‌ها تصویری از ضخیم‌تر شدن تدریجی آرایش آمریکا در شرایط تداوم تنش با Iran ارائه می‌کند. 


استقبال کانادا از قرار گرفتن سپاه در فهرست تروریستی اتحادیه اروپا

Anita Anand اعلام کرد Canada از تصمیم European Union برای قرار دادن Islamic Revolutionary Guard Corps در فهرست سازمان‌های تروریستی استقبال می‌کند و در X نوشت متحدان «به‌صورت جمعی» در کنار «مردم شجاع ایران» می‌ایستند و نقض حقوق آنان را محکوم می‌کنند. این تصمیم اتحادیه اروپا به‌صورت اجماعی در ۲۹ ژانویه ۲۰۲۶ و در واکنش به سرکوب داخلی و نگرانی‌های حقوق‌بشری اتخاذ شد.


اخبار بیشتر سیاسی و ژئوپلیتیکی

سهام و بازارهای بورس

کانون در Q4 ۲۰۲۵ قوی ظاهر شد و از برآوردهای EPS و درآمد عبور کرد

کانن (7751) سود هر سهم ۱۲۶.۴۹ را گزارش کرد که بالاتر از انتظار ۸۹.۵ بود و درآمد نیز به ۱,۳۲۱.۸۴ میلیارد رسید؛ در حالی که برآورد بازار ۱,۲۸۶.۱۲ میلیارد بود. این عملکرد بهتر از پیش‌بینی‌ها در هر دو بخش سود و درآمد نشان می‌دهد فصل اخیر برای کانن به‌طور محسوسی قوی‌تر از انتظار اجماع بوده و به بهبود سودآوری و تقاضای مناسب در سبد محصولات شرکت اشاره دارد. ارزش بازار کانن اکنون ۴.۱۱ تریلیون است و با ورود به ۲۰۲۶، تمرکز سرمایه‌گذاران احتمالاً بر پایداری حاشیه سود و مسیر تقاضا در بازارهای نهایی خواهد بود.


اپل در Q4 ۲۰۲۵ قوی ظاهر شد و از برآوردهای EPS و درآمد عبور کرد

اپل (AAPL) سود هر سهم ۲.۸۴ دلار را گزارش کرد که بالاتر از انتظار ۲.۶۷ دلار بود و درآمد نیز به ۱۴۳.۸ میلیارد دلار رسید؛ در حالی که برآورد بازار ۱۳۷.۴۷ میلیارد دلار بود. این عملکرد بهتر از پیش‌بینی‌ها در هر دو بخش سود و درآمد نشان می‌دهد فصل اخیر برای اپل قوی‌تر از انتظار اجماع بوده و به تداوم تقاضای مقاوم و اجرای مناسب در اکوسیستم اپل اشاره دارد؛ همچنین سودآوری نیز فراتر از فرضیات بازار ثبت شده است. ارزش بازار اپل اکنون ۳.۸ تریلیون دلار است و با ورود به ۲۰۲۶، تمرکز سرمایه‌گذاران احتمالاً بر شتاب آیفون/سرویس‌ها و پایداری حاشیه سود خواهد بود.


فوجی الکتریک در Q4 ۲۰۲۵ عملکردی مطلوب داشت؛ EPS و درآمد بالاتر از برآورد

فوجی الکتریک (6504) سود هر سهم ۱۴۸.۵۳ را گزارش کرد که بالاتر از انتظار ۱۴۳.۰۸ بود و درآمد نیز به ۳۰۷.۹ میلیارد رسید؛ در حالی که برآورد بازار ۳۰۲.۵۲ میلیارد بود. این عبور از برآوردها در هر دو بخش سود و درآمد نشان می‌دهد فصل اخیر برای شرکت کمی قوی‌تر از انتظار اجماع بوده و به تقاضای باثبات و اجرای عملیاتی مناسب اشاره دارد که سودآوری را بالاتر از فرضیات بازار ثبت کرده است. ارزش بازار فوجی الکتریک اکنون ۱.۶۲ تریلیون است و با ورود به ۲۰۲۶، تمرکز سرمایه‌گذاران احتمالاً بر پایداری حاشیه سود و شتاب سفارش‌ها خواهد بود.


ویزا در Q4 ۲۰۲۵ عملکردی مطلوب داشت؛ EPS و درآمد کمی بالاتر از انتظار

ویزا (V) سود هر سهم ۳.۱۷ دلار را گزارش کرد که کمی بالاتر از انتظار ۳.۱۴ دلار بود و درآمد نیز به ۱۰.۹ میلیارد دلار رسید؛ در حالی که برآورد بازار ۱۰.۶۸ میلیارد دلار بود. این عبور جزئی از برآوردها در هر دو بخش سود و درآمد نشان می‌دهد اجرای شرکت باثبات بوده و فعالیت‌های پرداخت همچنان مقاوم مانده است؛ به‌طوری‌که سودآوری اندکی فراتر از فرضیات اجماع ثبت شده است. ارزش بازار ویزا اکنون ۶۳۴.۴۸ میلیارد دلار است و با ورود به ۲۰۲۶، تمرکز سرمایه‌گذاران احتمالاً بر رشد حجم تراکنش‌ها، روندهای پرداخت‌های برون‌مرزی و پایداری حاشیه سود خواهد بود.


مسترکارت در Q4 ۲۰۲۵ قوی ظاهر شد و از برآوردهای EPS و درآمد عبور کرد

مسترکارت (MA) سود هر سهم ۴.۷۶ دلار را گزارش کرد که بالاتر از انتظار ۴.۲۵ دلار بود و درآمد نیز به ۸.۸ میلیارد دلار رسید؛ در حالی که برآورد بازار ۸.۷۸ میلیارد دلار بود. این نتایج نشان‌دهنده برتری معنادار در سودآوری در کنار عبور اندک از برآورد درآمد است و به تداوم حجم‌های مقاوم پرداخت و اهرم عملیاتی قوی‌تر از فرضیات اجماع اشاره دارد. ارزش بازار مسترکارت اکنون ۴۸۵.۹۵ میلیارد دلار است و با ورود به ۲۰۲۶، تمرکز سرمایه‌گذاران احتمالاً بر شتاب پرداخت‌های برون‌مرزی، قیمت‌گذاری و پایداری حاشیه سود خواهد بود.


کاترپیلار در Q4 ۲۰۲۵ قوی ظاهر شد و از برآوردهای EPS و درآمد عبور کرد

کاترپیلار (CAT) سود هر سهم ۵.۱۶ دلار را گزارش کرد که بالاتر از انتظار ۴.۷۰ دلار بود و درآمد نیز به ۱۹.۱ میلیارد دلار رسید؛ در حالی که برآورد بازار ۱۷.۸۵ میلیارد دلار بود. این عملکرد بهتر از پیش‌بینی‌ها در هر دو بخش سود و درآمد نشان می‌دهد فصل اخیر برای شرکت قوی‌تر از انتظار اجماع بوده و به تداوم تقاضای مقاوم در بازارهای نهایی و اهرم عملیاتی مناسب اشاره دارد که سودآوری را فراتر از فرضیات بازار ثبت کرده است. ارزش بازار کاترپیلار اکنون ۳۱۱.۳۲ میلیارد دلار است و با ورود به ۲۰۲۶، تمرکز سرمایه‌گذاران احتمالاً بر شتاب سفارش‌ها، قدرت قیمت‌گذاری و پویایی بک‌لاگ خواهد بود.


اچ‌اندام B در Q4 ۲۰۲۵ عملکردی ناهمگون داشت؛ EPS بهتر از انتظار اما درآمد کمتر از پیش‌بینی

اچ‌اندام B (0HBP) سود هر سهم ۲.۷۲ را گزارش کرد که بالاتر از انتظار ۲.۴۸ بود، اما درآمد به ۵۹.۲۲ میلیارد رسید که پایین‌تر از برآورد ۶۰.۱۱ میلیارد بازار بود. این نتیجه نشان می‌دهد سودآوری شرکت بهتر از فرضیات اجماع عمل کرده، هرچند درآمد کمی کمتر از پیش‌بینی‌ها ثبت شده است؛ به این معنا که حاشیه سود و انضباط هزینه‌ای احتمالاً توانسته‌اند اثر فشار جزئی درآمد را جبران کنند. ارزش بازار H&M اکنون ۲۸۱.۰۵ میلیارد است و با ورود به ۲۰۲۶، تمرکز سرمایه‌گذاران احتمالاً بر کشش تقاضا، مدیریت موجودی و پایداری حاشیه سود خواهد بود.


هانی‌ول در Q4 ۲۰۲۵ عملکردی مطلوب داشت؛ EPS و درآمد کمی بالاتر از انتظار

هانی‌ول (HON) سود هر سهم ۲.۵۹ دلار را گزارش کرد که کمی بالاتر از انتظار ۲.۵۴ دلار بود و درآمد نیز به ۱۰.۱ میلیارد دلار رسید؛ در حالی که برآورد بازار ۱۰.۰۲ میلیارد دلار بود. این عبور جزئی از برآوردها در هر دو بخش سود و درآمد نشان می‌دهد اجرای شرکت در طول فصل باثبات بوده و سودآوری در کنار بهبود کوچک در درآمد، اندکی فراتر از فرضیات اجماع ثبت شده است. ارزش بازار هانی‌ول اکنون ۱۴۴.۲۷ میلیارد دلار است و با ورود به ۲۰۲۶، تمرکز سرمایه‌گذاران احتمالاً بر شتاب سفارش‌ها، پایداری حاشیه سود و راهنمایی شرکت برای سال ۲۰۲۶—به‌ویژه در حوزه تقاضای مرتبط با هوانوردی و اتوماسیون—خواهد بود.


مارش مک‌لنن در Q4 ۲۰۲۵ عملکردی مطلوب داشت؛ EPS و درآمد بالاتر از انتظار

مارش مک‌لنن (MRSH) سود هر سهم ۲.۱۲ دلار را گزارش کرد که بالاتر از انتظار ۱.۹۸ دلار بود و درآمد نیز به ۶.۶ میلیارد دلار رسید؛ در حالی که برآورد بازار ۶.۵۶ میلیارد دلار بود. این عملکرد بهتر از پیش‌بینی‌ها در هر دو بخش سود و درآمد نشان می‌دهد فصل اخیر برای شرکت قوی‌تر از انتظار اجماع بوده و با تقاضای مقاوم در کارگزاری بیمه و خدمات مدیریت ریسک/مشاوره و همچنین اهرم عملیاتی مناسب هم‌راستا است. ارزش بازار مارش مک‌لنن اکنون ۹۱.۱۴ میلیارد دلار است و با ورود به ۲۰۲۶، تمرکز سرمایه‌گذاران احتمالاً بر شتاب رشد ارگانیک، شرایط قیمت‌گذاری و پایداری حاشیه سود خواهد بود.


سَندیسک در Q4 ۲۰۲۵ عملکردی فوق‌العاده داشت؛ جهش بزرگ در EPS و عبور از برآورد درآمد

سَندیسک (SNDK) سود هر سهم ۶.۲۰ دلار را گزارش کرد که به‌طور قابل‌توجهی بالاتر از انتظار ۳.۴۹ دلار بود و درآمد نیز به ۳.۰۳ میلیارد دلار رسید؛ در حالی که برآورد بازار ۲.۶۷ میلیارد دلار بود. این عبور چشمگیر از برآوردها در هر دو بخش سود و درآمد نشان می‌دهد فصل اخیر برای شرکت بسیار قوی‌تر از انتظار اجماع بوده و به جهش سودآوری و بهبود تقاضا/قیمت‌گذاری نسبت به فرضیات بازار اشاره دارد. ارزش بازار سَندیسک اکنون ۷۹.۰۴ میلیارد دلار است و با ورود به ۲۰۲۶، تمرکز سرمایه‌گذاران احتمالاً بر پایداری چرخه، مسیر حاشیه سود و سیگنال‌های تقاضای پیش‌رو خواهد بود.


نزدک در Q4 ۲۰۲۵ عملکردی مطلوب داشت؛ EPS و درآمد کمی بالاتر از انتظار

نزدک (NDAQ) سود هر سهم ۰.۹۶ دلار را گزارش کرد که بالاتر از انتظار ۰.۹۲ دلار بود و درآمد نیز به ۱.۴۰ میلیارد دلار رسید؛ در حالی که برآورد بازار ۱.۳۷ میلیارد دلار بود. این عبور جزئی از برآوردها در هر دو بخش سود و درآمد نشان می‌دهد اجرای شرکت باثبات بوده و نتایج اندکی بهتر از فرضیات اجماع ثبت شده است؛ در شرایطی که فعالیت‌های معاملاتی، خدمات بازار و درآمدهای تکرارشونده داده/فناوری از عملکرد حمایت کرده‌اند. ارزش بازار نزدک اکنون ۵۶.۰۱ میلیارد دلار است و با ورود به ۲۰۲۶، تمرکز سرمایه‌گذاران احتمالاً بر رشد درآمدهای تکرارشونده، ترکیب درآمدی مرتبط با نوسان بازار/حجم معاملات و پایداری حاشیه سود خواهد بود.


نوکیا ADR در Q4 ۲۰۲۵ از برآوردها عقب ماند؛ EPS و درآمد کمتر از انتظار

نوکیا ADR (NOK) سود هر سهم ۰.۱۶ دلار را گزارش کرد که کمی پایین‌تر از انتظار ۰.۱۷ دلار بود و درآمد نیز به ۶.۱۳ میلیارد دلار رسید؛ در حالی که برآورد بازار ۷.۱۰ میلیارد دلار بود. این نتیجه نشان می‌دهد فصل اخیر برای شرکت ضعیف‌تر از پیش‌بینی اجماع بوده و در حالی که اختلاف EPS محدود است، فاصله درآمدی قابل‌توجه‌تر بوده و به ضعف شتاب فروش نسبت به فرضیات بازار اشاره می‌کند. ارزش بازار نوکیا اکنون ۳۴.۲۶ میلیارد دلار است و با ورود به ۲۰۲۶، تمرکز سرمایه‌گذاران احتمالاً بر دید سفارش‌ها، روند هزینه‌کرد در شبکه/۵جی و تاب‌آوری حاشیه سود خواهد بود.


داو در Q4 ۲۰۲۵ عملکردی ترکیبی داشت؛ EPS بهتر از انتظار اما درآمد اندکی کمتر از پیش‌بینی

داو (DOW) سود هر سهم -۰.۳۴ دلار را گزارش کرد که بهتر از انتظار -۰.۵۱ دلار بود، اما درآمد به ۹.۴۶ میلیارد دلار رسید که اندکی پایین‌تر از برآورد ۹.۴۷ میلیارد دلار بازار بود. این نتیجه نشان می‌دهد در حالی که درآمد تقریباً هم‌راستا و فقط اندکی کمتر از پیش‌بینی‌ها ثبت شده، سودآوری به‌طور معناداری بهتر از فرضیات اجماع بوده است؛ به این معنا که کنترل هزینه‌ها، ترکیب فروش و/یا پویایی حاشیه سود نسبت به انتظار بازار بهبود یافته، حتی اگر تقاضا به‌طور کلی نزدیک به برآوردها باقی مانده باشد. ارزش بازار داو اکنون ۱۹.۴۸ میلیارد دلار است و با ورود به ۲۰۲۶، تمرکز سرمایه‌گذاران احتمالاً بر قیمت‌گذاری محصولات شیمیایی، روند حجم فروش و نشانه‌های بهبود حاشیه سود خواهد بود.


بزرگ‌ترین رشد فروش آیفون از ۲۰۲۱؛ اپل با جهش آیفون از انتظارات Q1 عبور کرد

Apple (Nasdaq: AAPL) در فصل مالی اول ۲۰۲۶ (Q1) به‌راحتی از انتظارات سود و درآمد عبور کرد؛ محرک اصلی هم بازگشت پرقدرت تقاضای آیفون بود: درآمد آیفون حدود ۲۳٪ سالانه رشد کرد و به حدود ۸۵.۲۷ میلیارد دلار رسید—قوی‌ترین رشد آیفون از سه‌ماهه چهارم ۲۰۲۱. با وجود این عملکرد، سهم در معاملات روز جمعه ضعیف‌تر بود (پس از آنکه در ابتدای جلسه افت بیشتری داشت)، در حالی که چرخه آیفون ۱۷—به‌ویژه مدل‌های Pro—به اپل کمک کرد طبق برآورد Counterpoint Research حدود ۲۰٪ از سهم بازار جهانی گوشی‌های هوشمند در سال ۲۰۲۵ را به‌دست آورد (در برابر ۱۸٪ در ۲۰۲۴). 


اخبار بیشتر سهام و بازارهای بورس

سایر

ریزش شدید اشتغال رسمی برزیل در CAGED؛ ۶۱۸ هزار- بدتر از انتظار

اشتغال خالص رسمی برزیل در گزارش CAGED در دسامبر ۶۱۸.۱۶ هزار نفر- ثبت شد؛ بدتر از ۴۷۸.۰۰ هزار- انتظار و چرخشی شدید نسبت به ۸۵.۸۶ هزار+ قبلی. این عدد از افت محسوس اشتغال در پایان سال خبر می‌دهد—احتمالاً تحت‌تأثیر اخراج‌های فصلی و کندشدن مومنتوم—و می‌تواند بر فضای رشد کوتاه‌مدت فشار بیاورد و در صورت تأیید توسط داده‌های دیگر، انتظارات کاهش نرخ را نیز محتاط‌تر کند.


بازگشت اقتصاد کره‌جنوبی؛ جهش خرده‌فروشی و شتاب‌گیری تولید و خدمات

داده‌های فعالیت کره‌جنوبی در دسامبر یک بازگشت نسبتاً گسترده را نشان داد. فروش خرده‌فروشی ۰.۹٪ ماهانه رشد کرد و از ۳.۳٪- ماه قبل به‌طور محسوس برگشت؛ نشانه‌ای از احیای هزینه‌کرد مصرف‌کننده پس از ماه ضعیف قبلی. در سمت عرضه، خروجی بخش خدمات ۱.۱٪ ماهانه افزایش یافت (از ۰.۷٪) و تولید صنعتی ۱.۷٪ ماهانه رشد کرد (در برابر ۰.۵٪ انتظار و ۰.۶٪ قبلی) که از تقویت ضربان تولید/خروجی حکایت دارد. با این حال، نرخ سالانه تولید صنعتی هنوز ۰.۳٪- است، هرچند نسبت به ۲.۱٪- قبلی و مرجع ۱.۴٪- بهبود قابل‌توجهی داشته—یعنی مومنتوم بهتر شده، اما روند سالانه هنوز کاملاً وارد محدوده رشد نشده است.


شتاب‌گیری رشد اعتبارات در آفریقای جنوبی؛ چرخش بودجه به مازاد

در آفریقای جنوبی، رشد اعتبارات بخش خصوصی در دسامبر به ۸.۷۴٪ سالانه رسید (قبلی ۷.۷۹٪) که نشان‌دهنده تقویت شتاب وام‌دهی است. عرضه پول M3 نیز اندکی کاهش یافت و به ۸.۱۶٪ سالانه رسید (قبلی ۸.۲۶٪) که به رشد نقدینگی کمی نرم‌تر اشاره دارد. در همین حال، تراز بودجه در دسامبر به مازاد ۳۸.۴۴ میلیارد تغییر کرد؛ در حالی که رقم قبلی کسری -۱۴.۹۹ میلیارد بود—چرخشی تند که می‌تواند بر احساسات کوتاه‌مدت نسبت به نرخ بهره و بازار اوراق و همچنین ZAR اثر بگذارد.


افزایش کسری تجاری ترکیه؛ رشد صادرات کافی نبود

تراز تجاری ترکیه در دسامبر با کسری -۹.۳۰ میلیارد دلار ثبت شد؛ اندکی بهتر از انتظار -۹.۴۰ میلیارد اما بدتر از رقم قبلی -۷.۹۸ میلیارد—نشانه‌ای از اینکه شکاف خارجی دوباره بزرگ‌تر شده است. صادرات به ۲۶.۴۰ میلیارد دلار رسید (مطابق انتظار و بالاتر از ۲۲.۵۰ میلیارد قبلی) و از بهبود قابل‌توجه در تیتر حکایت دارد، اما افزایش کسری نشان می‌دهد واردات با سرعت بیشتری رشد کرده و در نتیجه حساسیت بازار به تأمین مالی خارجی و توجه به نرخ ارز همچنان بالا می‌ماند.


کاهش درآمد گردشگری ترکیه در Q4؛ رشد ورود گردشگران در دسامبر شتاب گرفت

درآمد گردشگری ترکیه در سه‌ماهه چهارم به ۱۵.۱۵ میلیارد دلار کاهش یافت، در حالی که رقم قبلی ۲۴.۳۰ میلیارد دلار بود؛ افتی قابل‌توجه که به تضعیف درآمدهای گردشگری کلی اشاره دارد. هم‌زمان، ورود گردشگران خارجی در دسامبر ۴.۹۹٪ سالانه افزایش یافت (قبلی ۲.۶۱٪) و نشان می‌دهد شتاب تعداد گردشگران بهتر شده است. این واگرایی یعنی تمرکز اصلی بازار روی هزینه‌کرد به ازای هر گردشگر و ترکیب فصلی خواهد بود—اینکه آیا رشد تعداد بازدیدکنندگان واقعاً به افزایش درآمد ارزی هم‌سطح تبدیل می‌شود یا نه.


نرخ بیکاری برزیل نزدیک کف‌ها ماند؛ بازار کار همچنان فشرده است

نرخ بیکاری برزیل در دسامبر ۵.۱٪ ثبت شد که مطابق انتظار (۵.۱٪) و اندکی بهتر از رقم قبلی ۵.۲٪ بود. این عدد پایین و باثبات نشان می‌دهد بازار کار همچنان فشرده است؛ عاملی که می‌تواند از تقاضای خانوار حمایت کند، اما هم‌زمان توجه بازار را به پویایی دستمزد/قیمت و مسیر سیاست‌گذاری در ۲۰۲۶ معطوف نگه می‌دارد.


GDP مکزیک در Q4 فراتر از انتظار؛ بازگشت از انقباض فصل قبل

اقتصاد مکزیک در سه‌ماهه چهارم ۰.۸٪ رشد فصلی ثبت کرد که بالاتر از انتظار ۰.۶٪ بود و نسبت به رقم قبلی -۰.۳٪ جهش قابل‌توجهی داشت. در مقیاس سالانه نیز GDP به ۱.۶٪ رسید که بالاتر از پیش‌بینی ۱.۳٪ و در مقابل رقم قبلی -۰.۱٪ به معنای بازگشت روشن در شتاب رشد تا پایان سال است. این غافلگیری مثبت می‌تواند در حاشیه به نفع MXN باشد، به‌ویژه اگر ریسک رکود را کمتر قیمت‌گذاری کند و از احساسات «کری» حمایت کند.


بانک مرکزی کلمبیا با افزایش غافلگیرکننده ۱۰۰ واحدی، نرخ را به ۱۰.۲۵٪ رساند

بانک مرکزی کلمبیا (بانکو دِ لا رپوبلیکا) در جمعه ۳۰ ژانویه ۲۰۲۶ نرخ بهره معیار را ۱۰۰ واحد پایه افزایش داد و به ۱۰.۲۵٪ رساند؛ این اولین افزایش نرخ در نزدیک به سه سال است و از انتظار اکثر تحلیلگران بزرگ‌تر بود. مقام‌ها به افزایش فشارهای تورمی، جهش انتظارات تورمی و تشدید ریسک‌های مالی و خارجی اشاره کردند؛ رأی‌گیری نیز ۴ به ۳ بود—چهار نفر به افزایش ۱۰۰ واحدی رأی دادند، دو نفر خواهان کاهش ۵۰ واحدی بودند و یک نفر هم ثبات نرخ را ترجیح داد.


اخبار بیشتر سایر

ایالات متحده آمریکا

جهش بازده ۷ساله؛ افت ذخایر بانکی نزد فدرال رزرو

مزایده اوراق ۷ساله خزانه‌داری آمریکا با بازده ۴.۰۱۸٪ انجام شد که نسبت به ۳.۹۳۰٪ قبلی بالاتر است و از تقویت ترم‌پریمیوم و/یا تقاضای ضعیف‌تر در بخش میانی-بلند منحنی خبر می‌دهد. همزمان، ترازنامه فدرال رزرو اندکی به ۶.۵۸۸ تریلیون دلار رسید (از ۶.۵۸۵ تریلیون)، اما ذخایر نزد بانک‌های فدرال رزرو به ۲.۸۸۳ تریلیون دلار کاهش یافت (از ۲.۹۵۷ تریلیون) که نشان‌دهنده کاهش محسوس نقدینگی در سیستم بانکی است، حتی اگر سطح کلی ترازنامه تقریباً ثابت مانده باشد.


تمدید دو‌هفته‌ای بودجه DHS؛ جلوگیری از تعطیلی فوری در میانه مذاکره بر سر محدودیت‌های ICE

دموکرات‌ها و کاخ سفید توافق کرده‌اند بودجه وزارت امنیت داخلی (DHS) را از بسته گسترده‌تر بودجه دولت جدا کنند و بودجه DHS را برای دو هفته تمدید کنند تا فرصت برای مذاکره درباره محدودیت‌ها و نظارت‌های احتمالی بر اجرای سیاست‌های مهاجرتی دولت ترامپ (از جمله ICE) فراهم شود. هدف این مصالحه، جلوگیری از تعطیلی بخشی از دولت در کوتاه‌مدت است، هرچند با توجه به زمان‌بندی مجلس نمایندگان، برخی مقام‌ها احتمال وقفه کوتاه در تأمین بودجه را منتفی نمی‌دانند و اکنون تمرکز اصلی روی این است که کنگره چه «گاردریل‌هایی» برای عملیات DHS/ICE تعیین خواهد کرد.


PPI آمریکا در دسامبر دوباره داغ شد؛ جهش فشارهای تورمی در بخش هسته

قیمت‌های تولیدکننده آمریکا در دسامبر به‌طور محسوسی بالاتر از انتظار بود. PPI عمومی ۰.۵٪ ماهانه رشد کرد (در برابر انتظار ۰.۲٪؛ قبلی ۰.۲٪) و PPI هسته ۰.۷٪ ماهانه جهش زد (در برابر انتظار ۰.۲٪؛ قبلی ۰.۰٪) که از شتاب‌گیری روشن تورمِ زنجیره‌ای/ورودی‌ها حکایت دارد. در مقیاس سالانه، PPI روی ۳.۰٪ ثابت ماند (در برابر انتظار ۲.۷٪؛ قبلی ۳.۰٪) اما PPI هسته به ۳.۳٪ افزایش یافت (در برابر انتظار ۲.۹٪؛ قبلی ۳.۱٪). معیار بدون غذا/انرژی/حمل‌ونقل نیز ۰.۴٪ ماهانه رشد کرد (قبلی ۰.۲٪) و در ۳.۵٪ سالانه ثابت ماند. جمع‌بندی: این گزارش در حاشیه هاوکیش است و اگر بازار آن را نشانه فشار پایدار هزینه‌های ورودی بداند، می‌تواند به تقویت دلار و بالا رفتن بازدهی‌های کوتاه‌مدت کمک کند.


جهش شاخص شیکاگو PMI به محدوده انبساط؛ بازگشت پرقدرت در ژانویه

شاخص شیکاگو PMI در ژانویه به ۵۴.۰ جهش کرد که به‌مراتب بالاتر از انتظار ۴۳.۵ و بهتر از رقم قبلی ۴۲.۷ بود. بازگشت شاخص به بالای ۵۰ نشان‌دهنده ورود دوباره به محدوده انبساط در شرایط کسب‌وکار/تولید منطقه‌ای است و به شروع سالی قوی‌تر از آنچه بازار قیمت‌گذاری کرده بود اشاره دارد—که در صورت تأیید توسط داده‌های گسترده‌تر مانند ISM/PMI ملی، می‌تواند در کوتاه‌مدت به نفع دلار و احساسات ریسکی باشد.


ترامپ کوین وارش را برای ریاست فدرال‌رزرو معرفی کرد؛ جدال پاول و وزارت دادگستری بازارها را ملتهب کرد

دونالد ترامپ در ۳۰ ژانویه ۲۰۲۶ اعلام کرد کوین وارش (عضو پیشین هیئت‌مدیره فدرال‌رزرو) را برای جانشینی جروم پاول به‌عنوان رئیس فدرال‌رزرو معرفی می‌کند؛ در شرایطی که دوره ریاست پاول در ماه مه پایان می‌یابد و بازارها این انتخاب را تلاشی برای آرام‌کردن نگرانی‌ها درباره استقلال بانک مرکزی پس از هفته‌ها تنش ارزیابی می‌کنند. اوایل همین ماه، وزارت دادگستری تحقیقاتی را مرتبط با پاول آغاز کرد و پاول نیز با واکنشی کم‌سابقه و علنی اعلام کرد این فشار حقوقی عملاً تنبیهی است بابت اینکه نرخ بهره مطابق ترجیحات رئیس‌جمهور تنظیم نشده—زمینه‌ای که پیش‌تر به هجوم امن به سمت طلا کمک کرده بود، پیش از آنکه خبر وارش احساسات بازار را تغییر دهد. 


ترامپ «کوین وارش» را برای ریاست فدرال‌رزرو معرفی کرد

دونالد ترامپ اعلام کرد کوین وارش را به‌عنوان رئیس بعدی فدرال‌رزرو معرفی کرده است؛ گزینه‌ای که در صورت تأیید سنا، جایگزین جروم پاول خواهد شد و این تغییر هم‌زمان با پایان دوره ریاست پاول در ماه مه ۲۰۲۶ انجام می‌شود. ترامپ در پستی در تروث سوشال، وارش را گزینه‌ای «کاملاً ایده‌آل» توصیف کرد و نوشت او «مرکز صحنه» است و «هرگز ناامیدتان نخواهد کرد»، و افزود که تردیدی ندارد وارش در تاریخ به‌عنوان یکی از «بزرگ‌ترین رؤسای فدرال‌رزرو» ثبت خواهد شد.


پرونده کاری وارش برای فدرال‌رزرو: کارنامه بحران ۲۰۰۸، تجربه کاخ سفید، و سابقه وال‌استریت

گزینه Donald Trump برای ریاست فدرال‌رزرو، Kevin Warsh، بین سال‌های ۲۰۰۶ تا ۲۰۱۱ عضو هیئت‌مدیره Federal Reserve بود و در ۳۵ سالگی به‌عنوان جوان‌ترین عضو تاریخ این هیئت منصوب شد. او در جریان بحران مالی ۲۰۰۸ به یکی از رابط‌های کلیدی میان فدرال‌رزرو و Wall Street تبدیل شد؛ همچنین نماینده بانک مرکزی آمریکا در نشست‌های G20 بود و به‌عنوان نماینده هیئت‌مدیره در ارتباط با اقتصادهای آسیا نقش‌آفرینی کرد. وارش پیش از ورود به فدرال‌رزرو، در White House National Economic Council (۲۰۰۲ تا ۲۰۰۶) فعالیت داشت و پیش‌تر نیز در بخش ادغام‌وتملک Morgan Stanley & Co. کار کرده بود—سوابقی که اکنون در مسیر بررسی سنا قرار می‌گیرد؛ آن هم در حالی که قرار است پس از پایان دوره Jerome Powell در مه ۲۰۲۶ جایگزین او شود. 


اخبار بیشتر ایالات متحده آمریکا

ژاپن

کاهش تورم توکیو؛ افت Core CPI و نرم‌شدن فشارهای قیمتی زیربنایی

داده‌های تورمی ژانویه توکیو ضعیف‌تر از انتظار بود و از کاهش مومنتوم قیمت‌ها در کوتاه‌مدت خبر می‌دهد. Core CPI توکیو (بدون غذای تازه) به ۲.۰٪ سالانه کاهش یافت (در برابر ۲.۲٪ انتظار و ۲.۳٪ قبلی). CPI کلی توکیو نیز به ۱.۵٪ سالانه سرد شد (از ۲.۰٪). مهم‌تر از همه، معیار «زیربنایی» یعنی تورم بدون غذا و انرژی به ۱.۴٪ سالانه کاهش یافت (از ۱.۵٪) و در مقیاس ماهانه ۰.۳٪- افت کرد (در برابر ۰.۱٪- انتظار) که از تعدیل واضح‌تر فشارهای قیمتی هسته حکایت دارد. این مجموعه می‌تواند انتظارات سخت‌گیری کوتاه‌مدت را کمی کاهش دهد، هرچند بازار برای تأیید سیگنال کاهش تورم همچنان به داده‌های دستمزد و CPI سراسری نگاه خواهد کرد.


ثبات بازار کار ژاپن؛ بیکاری بدون تغییر، نسبت فرصت شغلی بهتر شد

بازار کار ژاپن در دسامبر باثبات ماند. نرخ بیکاری روی ۲.۶٪ ثابت بود؛ مطابق ۲.۶٪ انتظار و ۲.۶٪ قبلی. نسبت فرصت‌های شغلی به متقاضیان به ۱.۱۹ افزایش یافت (از ۱.۱۸ و بالاتر از ۱.۱۸ انتظار) که از اندکی فشرده‌تر شدن تقاضا برای نیروی کار خبر می‌دهد و با پس‌زمینه اشتغال نسبتاً قوی سازگار است.


ثبات نسبی تولید ژاپن؛ اما افت خرده‌فروشی و نوسان شدید چشم‌انداز کارخانه‌ها

تولیدات صنعتی ژاپن در دسامبر فقط ۰.۱٪- ماهانه کاهش یافت؛ بهتر از ۰.۴٪- انتظار و بسیار بهتر از ۲.۷٪- ماه قبل—نشانه‌ای از اینکه فشار منفی تولید در پایان سال کاهش یافته است. اما چشم‌انداز تولید نوسانی است: پیش‌بینی تولید نشان می‌دهد یک ماه جلوتر (ژانویه) جهش ۹.۳٪+ ماهانه رخ می‌دهد (در برابر ۱.۳٪+ مرجع قبلی)، و سپس دو ماه جلوتر (فوریه) افت ۴.۳٪- ماهانه دیده می‌شود (در برابر ۸.۰٪+ مرجع قبلی). این الگو از عدم‌قطعیت بالا و احتمال «بازگشت/پرداخت» پس از جهش حکایت دارد.

در سمت تقاضا، تصویر ضعیف‌تر است. فروش خرده‌فروشی در دسامبر ۰.۹٪- سالانه شد؛ پایین‌تر از ۰.۷٪+ انتظار و در تضاد با ۱.۱٪+ قبلی. همچنین فروش ماهانه خرده‌فروشان بزرگ ۲.۰٪- افت کرد (در برابر ۰.۷٪+ قبلی). حتی با وجود اینکه فروش خرده‌فروشی بزرگ‌مقیاس ۲.۰٪+ سالانه بود (کاهش از ۵.۰٪+)، سیگنال کلی این است که مومنتوم مصرف در پایان سال به‌طور محسوسی نرم شده است.


جهش بازده ۲ساله ژاپن؛ مزایده JGB با ۱.۲۵۳٪ انجام شد

مزایده اوراق ۲ساله دولت ژاپن (JGB) با بازده ۱.۲۵۳٪ انجام شد؛ به‌طور محسوسی بالاتر از ۱.۱۲۹٪ قبلی. این جهش نشان‌دهنده بازقیمت‌گذاری صعودی در سررسیدهای کوتاه است—همسو با تقویت انتظارات نرخ‌های کوتاه‌مدت و/یا تقاضای ضعیف‌تر در مزایده، در شرایطی که بازار همچنان ریسک‌های «نرمال‌سازی» سیاست بانک مرکزی ژاپن و نوسانات اخیر ارز را قیمت‌گذاری می‌کند.

بهبود نسبی بازار مسکن ژاپن؛ افت کمتر از انتظار و جهش سفارشات ساخت‌وساز

شروع ساخت‌وساز مسکن ژاپن در دسامبر ۱.۳٪- سالانه کاهش یافت؛ بسیار بهتر از ۴.۵٪- انتظار و بهتر از ۸.۵٪- قبلی، که نشان می‌دهد افت در بخش مسکن در حال تعدیل است. همزمان، سفارشات ساخت‌وساز ۲۰.۲٪ سالانه جهش داشت و نسبت به ۹.۵٪ مرجع قبلی به‌طور محسوسی بالاتر رفت؛ نشانه‌ای از تقویت پروژه‌های در دست اجرا و چشم‌انداز بهتر فعالیت بخش ساخت‌وساز.


اخبار بیشتر ژاپن

اقیانوسیه

کاهش شتاب تورم تولیدکننده استرالیا؛ PPI فصلی پایین‌تر از انتظار

تورم تولیدکننده (PPI) استرالیا در سه‌ماهه چهارم در مقیاس سالانه روی ۳.۵٪ باقی ماند و برابر با رقم قبلی ۳.۵٪ بود؛ یعنی فشارهای قیمتی در زنجیره تولید همچنان وجود دارد. اما در مقیاس فصلی شتاب کمتر شد: PPI فقط ۰.۸٪ فصلی افزایش یافت؛ پایین‌تر از ۱.۱٪ انتظار و کمتر از ۱.۰٪ قبلی. این ضعف نشان می‌دهد مومنتوم قیمت‌ها در سطح بالادستی در حاشیه در حال تعدیل است—موضوعی که به روایت کاهش تورم کمک می‌کند، هرچند فشارها کاملاً از بین نرفته‌اند.


شتاب‌گیری رشد اعتبارات در استرالیا؛ وام‌دهی خصوصی و مسکن قوی‌تر شد

داده‌های اعتباری استرالیا در دسامبر بهتر شد. اعتبار مسکن ۰.۷٪ ماهانه رشد کرد (بالاتر از ۰.۶٪ قبلی) و اعتبار بخش خصوصی ۰.۸٪ ماهانه افزایش یافت؛ بالاتر از ۰.۶٪ انتظار و ۰.۶٪ قبلی. این شتاب نشان می‌دهد تقاضای وام‌گیری همچنان مقاوم است و مومنتوم تامین مالی در حاشیه تقویت شده—موضوعی حمایتی برای فعالیت اقتصادی، اما همزمان متغیری که RBA زیر نظر می‌گیرد چون در صورت تداوم می‌تواند مسیر کاهش تورم را پیچیده‌تر کند.


افزایش نقدینگی نیوزیلند؛ رشد عرضه پول M3

عرضه پول M3 نیوزیلند در دسامبر به ۴۴۷.۹ میلیارد دلار نیوزیلند افزایش یافت (از ۴۴۳.۶ میلیارد قبلی). این رشد نشان‌دهنده بهبود محدود نقدینگی و رشد سپرده‌ها در حاشیه است—عاملی که می‌تواند به شرایط اعتباری کمک کند، هرچند پیام سیاستی آن به تداوم روند و هم‌سویی با تورم و داده‌های فعالیت اقتصادی بستگی دارد.


اخبار بیشتر اقیانوسیه

بریتانیا

کاهش شتاب رشد نقدینگی در بریتانیا؛ رشد عرضه پول کند شد

عرضه پول M3 در بریتانیا در دسامبر به ۳,۲۱۲.۷ میلیارد پوند افزایش یافت (قبلی ۳,۲۰۲.۰ میلیارد) و از رشد ملایم نقدینگی گسترده حکایت دارد. در همین حال، عرضه پول M4 در دسامبر ۰.۳٪ ماهانه رشد کرد که مطابق انتظار (۰.۳٪) بود اما نسبت به ۰.۸٪ ماه قبل افت محسوسی داشت—نشانه‌ای از کند شدن واضح شتاب رشد نقدینگی ماهانه با ورود به ابتدای ۲۰۲۶.


داده‌های اعتباری بریتانیا ناهمگون است: افت تأیید وام مسکن، ثبات وام‌دهی و کاهش اعتبار مصرف‌کننده

تأیید وام‌های مسکن در بریتانیا در دسامبر به ۶۱.۰۱ هزار کاهش یافت (در برابر انتظار ۶۵.۰۰ هزار؛ قبلی ۶۴.۰۷ هزار) و به تضعیف تقاضای مسکن/جریان معاملات در پایان سال اشاره دارد. با این حال، وام‌دهی مسکن ۴.۶۰ میلیارد پوند ثبت شد (در برابر انتظار ۴.۵۰ میلیارد؛ قبلی ۴.۵۹ میلیارد) که عملاً باثبات و کمی بهتر از پیش‌بینی بود و نشان می‌دهد حجم تأمین مالی، علی‌رغم کاهش تعداد تأییدها، حفظ شده است. در سمت مصرف‌کننده، اعتبار مصرف‌کننده بانک مرکزی (BoE) به ۱.۵۲۴ میلیارد پوند کاهش یافت (در برابر انتظار ۱.۷۰۰ میلیارد؛ قبلی ۲.۱۴۳ میلیارد) و خالص وام‌دهی به افراد نیز ۶.۱۰ میلیارد پوند بود که مطابق انتظار اما پایین‌تر از ۶.۶۰ میلیارد ماه قبل ثبت شد—نشانه‌ای از کند شدن شتاب کلی وام‌گیری خانوار.


اخبار بیشتر بریتانیا

هندوستان

ترکیب داده‌های هند بهتر شد: کاهش کسری بودجه، کوچک شدن تراز تجاری، رشد ذخایر ارزی

کسری بودجه دولت فدرال هند در دسامبر به ۸,۵۵۸.۴۲ میلیارد رسید که نسبت به رقم قبلی ۹,۷۶۶.۷۱ میلیارد بهبود نشان می‌دهد. تراز تجاری نیز به ۲۳.۱۸ میلیارد تغییر کرد (در برابر ۳۷.۹۲ میلیارد قبلی) و نسبت به ماه قبل به‌طور محسوسی کوچک‌تر شد. ذخایر ارزی هم به ۷۰۹.۴۱ میلیارد دلار افزایش یافت (قبلی ۷۰۱.۳۶ میلیارد دلار) و حاشیه امن بخش خارجی را تقویت کرد. در مجموع، این ترکیب از داده‌ها می‌تواند در حاشیه به نفع INR باشد؛ چون هم ذخایر قوی‌تر شده و هم برخی شاخص‌های جریان بهبود یافته‌اند.


کاهش شتاب اعتباری هند؛ رشد وام و سپرده کند شد

رشد وام‌دهی بانکی هند به ۱۳.۱٪ سالانه کاهش یافت (قبلی ۱۴.۵٪) و از تعدیل شتاب رشد اعتبارات خبر می‌دهد. رشد سپرده‌ها نیز به ۱۰.۶٪ سالانه رسید (قبلی ۱۲.۷٪) که نشان می‌دهد رشد منابع هم‌زمان با وام‌دهی در حال کند شدن است. این ترکیب به شتاب اندکی نرم‌تر در سیستم بانکی در ابتدای ۲۰۲۶ اشاره دارد، در حالی که فاصله رشد وام و سپرده همچنان موضوع رقابت برای جذب سپرده و هزینه‌های تأمین مالی را در کانون توجه نگه می‌دارد.


اخبار بیشتر هندوستان

کانادا

تثبیت رشد کانادا؛ نوامبر بدون رشد و دسامبر اندکی مثبت شد

GDP کانادا در نوامبر ۰.۰٪ ماهانه ثبت شد؛ پایین‌تر از انتظار ۰.۱٪ اما بهتر از رقم قبلی -۰.۳٪—یعنی انقباض ماه قبل به «ایست» تبدیل شد. برآورد اولیه GDP دسامبر نیز ۰.۱٪ ماهانه افزایش را نشان می‌دهد که بالاتر از انتظار ۰.۰٪ است و از بازگشت ملایم در پایان سال خبر می‌دهد. در مجموع، این داده‌ها به ثبات بیشتر شتاب رشد اشاره دارند و می‌توانند در حاشیه از نگرانی‌های رکودی بکاهند، در حالی که تمرکز بازار همچنان بر توان اقتصاد برای تقویت رشد در ابتدای ۲۰۲۶ خواهد بود.


کسری بودجه کانادا در نوامبر بیشتر شد؛ تصویر مالی تضعیف شد

تراز بودجه کانادا در نوامبر با کسری -۸.۰۲ میلیارد دلار ثبت شد که نسبت به رقم قبلی -۲.۲۸ میلیارد بدتر شده است. در مقیاس ۱۲ ماهه نیز تراز بودجه سالانه (YoY) به -۲۶.۳۹ میلیارد کاهش یافت (قبلی -۱۸.۳۷ میلیارد) و از تضعیف وضعیت مالی نسبت به گزارش قبلی حکایت دارد. این داده‌ها می‌تواند توجه بازار را به نیازهای تأمین مالی و پویایی بدهی کانادا جلب کند، هرچند حساسیت کوتاه‌مدت CAD همچنان بیشتر تحت‌تأثیر رشد اقتصادی و انتظارات نرخ بهره بانک مرکزی کانادا خواهد بود.


اخبار بیشتر کانادا

کالاها

تعداد دکل‌های نفتی آمریکا ثابت ماند؛ مجموع دکل‌ها کمی افزایش یافت

طبق داده‌های بیکر هیوز، تعداد دکل‌های نفتی آمریکا روی ۴۱۱ ثابت ماند (قبلی ۴۱۲) که از تغییر محدود در فعالیت حفاری حکایت دارد. مجموع دکل‌ها نیز از ۵۴۴ به ۵۴۶ افزایش یافت؛ یعنی با وجود ثبات دکل‌های نفتی، تعداد کل دکل‌های فعال اندکی بالا رفته و نشان می‌دهد تغییرات در شتاب بالادستی فعلاً بسیار محدود است.


سقوط سنگین فلزات گرانبها؛ افت ۱۱٪ طلا و ریزش ۳۱٪ نقره

در یک فروش شدید روز جمعه، طلای نقدی ساعت ۱۳:۳۰ به وقت نیویورک (۱۸:۳۰ گرینویچ) ۱۱.۶٪ افت کرد و به ۴,۷۵۰.۱۲ دلار در هر اونس رسید و قراردادهای آتی طلا برای آوریل نیز ۱۰.۷٪ کاهش یافت و به ۴,۷۸۲.۵۰ دلار رسید. نوسان در نقره حتی شدیدتر بود؛ به‌طوری که نقره نقدی (XAG/USD) با سقوط ۳۰.۶٪ به ۷۸.۶۱ دلار در هر اونس رسید که از شوک نوسان و احتمالاً فشار فروش ناشی از کاهش اهرم در کل بازار فلزات گرانبها حکایت دارد.


اخبار بیشتر کالاها

چین

رشد اقتصادی هنگ‌کنگ قوی ماند؛ اما رشد نقدینگی کمی کند شد

اقتصاد هنگ‌کنگ در سه‌ماهه چهارم ۳.۸٪ سالانه رشد کرد و نسبت به رقم قبلی ۳.۸٪ بدون تغییر ماند، در حالی که GDP به میزان ۱.۰٪ فصلی افزایش یافت و نسبت به ۰.۷٪ فصل قبل شتاب گرفت—نشانه‌ای از تقویت شتاب رشد در مقیاس فصلی در پایان سال. در همین حال، رشد عرضه پول M3 در دسامبر به ۴.۲٪ سالانه کاهش یافت (قبلی ۴.۵٪) و به رشد نقدینگی اندکی نرم‌تر اشاره دارد، حتی با وجود اینکه فعالیت اقتصادی مقاوم باقی مانده است.


اخبار بیشتر چین