IFC Markets Live Quotes

خلاصه اخبار اقتصادی و بازارهای مالی؛ پنجشنبه ۱۶ بهمن ۱۴۰۴

۶۰ خبر کوتاه اقتصادی این روز، در ۱۲ بخش.

سیاسی و ژئوپلیتیکی

پرونده همکاری با تهران در بیت‌شمش: ۳ سال زندان به خاطر مأموریت پوسترهای غزه

دادگاه اسرائیل در اورشلیم، الیمیلخ اشترن ساکن بیت‌شمش را پس از محکومیت به اتهام ارتباط با عامل خارجی و تبانی برای تهدید—در ارتباط با همکاری ادعایی با عوامل ایرانی—به سه سال زندان (به‌همراه حبس تعلیقی و جریمه) محکوم کرد. رسانه‌های اسرائیلی می‌گویند او مأموریت‌هایی را طبق درخواست هدایت‌کنندگانش انجام داده که از جمله شامل تهیه و نصب پوسترهایی درباره غزه بوده است؛ در حالی‌که دادستانی برای او مجازات سنگین‌تری (گزارش‌شده تا ۷ سال) درخواست کرده بود.

تلاش فشرده قاهره: تماس عبدالعاطی با قطر، عمان، ایران و ویتکاف

وزارت خارجه مصر اعلام کرد بدر عبدالعاطی در پی دستورهای رئیس‌جمهور این کشور، طی دو روز گذشته تماس‌های فشرده‌ای با عباس عراقچی وزیر خارجه جمهوری اسلامی، شیخ محمد بن عبدالرحمن آل ثانی نخست‌وزیر و وزیر خارجه قطر، بدر بن حمد البوسعیدی وزیر خارجه عمان و استیو ویتکاف نماینده ویژه آمریکا برقرار کرده و درباره آخرین تحولات منطقه گفت‌وگو کرده است؛ قاهره در این رایزنی‌ها بر کاهش تنش از مسیر دیپلماسی و گفت‌وگو و جلوگیری از افتادن منطقه به چرخه تازه‌ای از بی‌ثباتی تأکید کرده است.


سنای استرالیا فشار بر تهران را تشدید کرد؛ قطعنامه‌ای در حمایت از مردم ایران

سنای استرالیا در پنجشنبه ۵ فوریه ۲۰۲۶ (۱۶ بهمن ۱۴۰۴) با تصویب قطعنامه‌ای، «سرکوب بی‌رحمانه معترضان» در ایران را محکوم کرد و همبستگی خود را با مردم ایران و جامعه ایرانیان مقیم استرالیا اعلام کرد. در متن قطعنامه به گزارش‌هایی درباره کشتار غیرنظامیان، هدف قرار گرفتن زنان و کودکان، بازداشت‌های گسترده، و سرکوب آزادی‌های اساسی از طریق قطع اینترنت و ارتباطات اشاره شده و از دولت استرالیا خواسته شده است از تحقیقات مستقل بین‌المللی درباره نقض حقوق بشر حمایت کند، برای پاسخگو کردن عاملان جنایات علیه غیرنظامیان اقدام کند، تحریم‌های هدفمند علیه افراد و نهادهای مسئول را تقویت و گسترش دهد، برای پایان فوری خشونت تلاش کند، بازگشت کامل ارتباطات و اینترنت را پیگیری کند، توقف دائمی اعدام‌ها را مطالبه کند و بر حفاظت از غیرنظامیان تاکید داشته باشد. 


لبنان نگران سرریز تنش ایران–آمریکا به مرز سوریه

به گزارش رسانه‌ها به نقل از روزنامه الاخبار (نزدیک به حزب‌الله)، مقام‌های لبنان نگرانند در صورت حمله ایالات متحده به ایران، دامنه تنش‌ها گسترش یابد و حتی به باز شدن یک جبهه جدید در مرز لبنان و سوریه منجر شود. در این گزارش به اعلام سوریه درباره برگزاری مانور نظامی و همچنین رصد «تحرکات غیرمعمول» در امتداد مرز لبنان–سوریه اشاره شده؛ نشانه‌هایی که از نگاه منابع امنیتی می‌تواند احتمال سرریز بحران منطقه‌ای به لبنان را افزایش دهد و تلاش‌های بیروت برای دور نگه داشتن کشور از یک درگیری فراگیر را دشوارتر کند. 


ترامپ تهدید درباره خلع سلاح حماس را تکرار کرد

دونالد ترامپ، رئیس‌جمهور ایالات متحده، گفت با وجود تردیدها، حماس «خلع سلاح می‌شود» و افزود اگر این کار را نکند، «دیگر باقی نمی‌ماند»؛ اظهاراتی که او در یک سخنرانی بداهه و گسترده در ۵ فوریهٔ ۲۰۲۶ در واشینگتن بیان کرد. این موضع‌گیری نشان می‌دهد دولت آمریکا همچنان خلع سلاح حماس را شرط کلیدی برای ورود به مرحله بعدی چارچوب غزه می‌داند؛ در حالی‌که بحث‌های تأمین مالی و بازسازی، به‌دلیل ابهام درباره آغاز واقعی مذاکرات خلع سلاح، با تردید پیش می‌رود.


ترامپ: پایان جنگ سودان «خیلی نزدیک» است — «نهمین» جنگ حل‌شده

دونالد ترامپ، رئیس‌جمهور ایالات متحده، گفت واشینگتن برای پایان دادن به جنگ سودان «سخت کار می‌کند» و مدعی شد «خیلی نزدیک» به جمع‌بندی آن است؛ او افزود اگر جنگ روسیه–اوکراین زودتر تمام نشود، این پرونده «نهمین» جنگی خواهد بود که حل کرده است. این اظهارات در مراسم صبحانه ملی دعا در واشینگتن در ۵ فوریهٔ ۲۰۲۶ مطرح شد. این ادعا هم‌زمان با تلاش‌های موازی آمریکا و شرکا برای پیشبرد آتش‌بس پیش از رمضان (۱۷ فوریه) و افزایش منابع کمک‌رسانی انسانی مطرح می‌شود؛ در حالی‌که بحران غیرنظامیان و هشدارهای قحطی تشدید شده، اما هنوز نشانه‌ای از توافق علنی و قطعی بر سر آتش‌بس میان طرف‌های درگیر دیده نمی‌شود


توافق» ۶ماهه آمریکا و روسیه برای ادامه محدودیت‌های «نیو استارت

به گزارش اکسیوس، ایالات متحده و روسیه به یک تفاهم غیررسمی رسیده‌اند (یا در آستانه نهایی‌کردن آن هستند) تا پس از انقضای ۵ فوریهٔ ۲۰۲۶ نیز مفاد محدودیت‌ها و سازوکارهای شفافیت/راستی‌آزمایی پیمان نیو استارت را رعایت کنند؛ گزینه‌ای که گفته می‌شود برای ۶ ماه مدنظر است. این رایزنی‌ها بنا بر گزارش‌ها در ابوظبی و در حاشیه گفت‌وگوهای جداگانه درباره اوکراین انجام شده و به‌معنای تمدید حقوقی و رسمی نیست؛ بنابراین پیمان روی کاغذ منقضی می‌شود، اما دو طرف می‌کوشند «با حسن نیت» به اجرای اصول آن ادامه دهند و درباره چارچوبی به‌روز مذاکره کنند


اسرائیل کانال «افسر رابط» برای ارتباط با دروزی‌های سوریه و لبنان ایجاد کرد

اسرائیل یک نقش نظامی تازه به‌عنوان افسر/هماهنگ‌کننده «رابط» زیر نظر فرماندهی شمال ارتش ایجاد کرده تا ارتباط و تعامل با جامعه دروزی در سوریه و لبنان را هماهنگ کند؛ رسانه‌های اسرائیلی این خبر را گزارش داده‌اند. طبق گزارش‌ها، سرلشکر غسان علیان (افسر دروزی و رئیس در حال پایانِ دورهٔ «کوگات») این سمت تازه را بر عهده می‌گیرد؛ اقدامی که در ادامه تلاش اسرائیل برای نزدیک‌تر شدن به دروزی‌های سوریه پس از سقوط حکومت بشار اسد در دسامبر ۲۰۲۴ ارزیابی می‌شود. این موضوع از نظر سیاسی حساس است: برخی چهره‌های دروزی—از جمله جریانی مرتبط با روحانی حکمت الحجری—به‌طور علنی از اسرائیل حمایت کرده و خواستار پشتیبانی بیشتر و خودمختاری شده‌اند، در حالی‌که رهبران دیگری از جمله ولید جنبلاط در لبنان نسبت به نفوذ اسرائیل در این جامعه هشدار داده‌اند. 


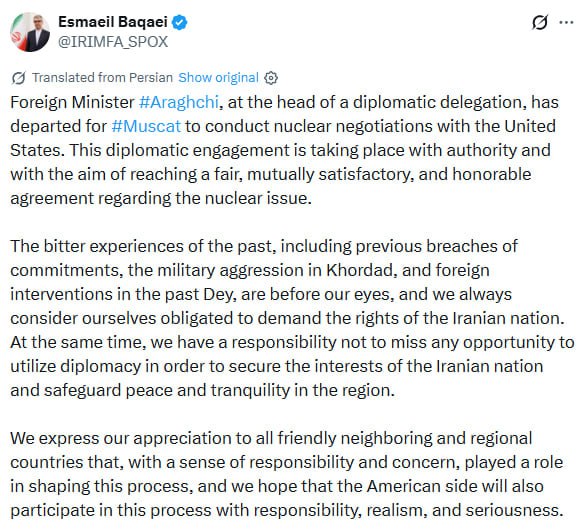
عراقچی راهی مسقط شد؛ مذاکرات هسته‌ای با آمریکا در عمان

وزیر امور خارجه ایران، سید عباس عراقچی، در رأس یک هیأت دیپلماتیک عازم مسقطِ عمان شد تا جمعه در مذاکرات هسته‌ای با ایالات متحده شرکت کند. اسماعیل بقایی، سخنگوی وزارت خارجه، گفت هدف تهران دستیابی به توافقی «منصفانه، مورد رضایت متقابل و شرافتمندانه» درباره پرونده هسته‌ای است؛ او با اشاره به «تجربه‌های تلخ» گذشته و نقض تعهدات، تأکید کرد ایران از دیپلماسی برای صیانت از منافع ملی استفاده می‌کند و از واشینگتن خواست با «مسئولیت‌پذیری، واقع‌گرایی و جدیت» وارد این روند شود. این گفت‌وگوها در حالی انجام می‌شود که اختلاف بر سر دامنه مذاکرات همچنان پابرجاست و ایران بر محدود ماندن آن به موضوع هسته‌ای تأکید دارد.

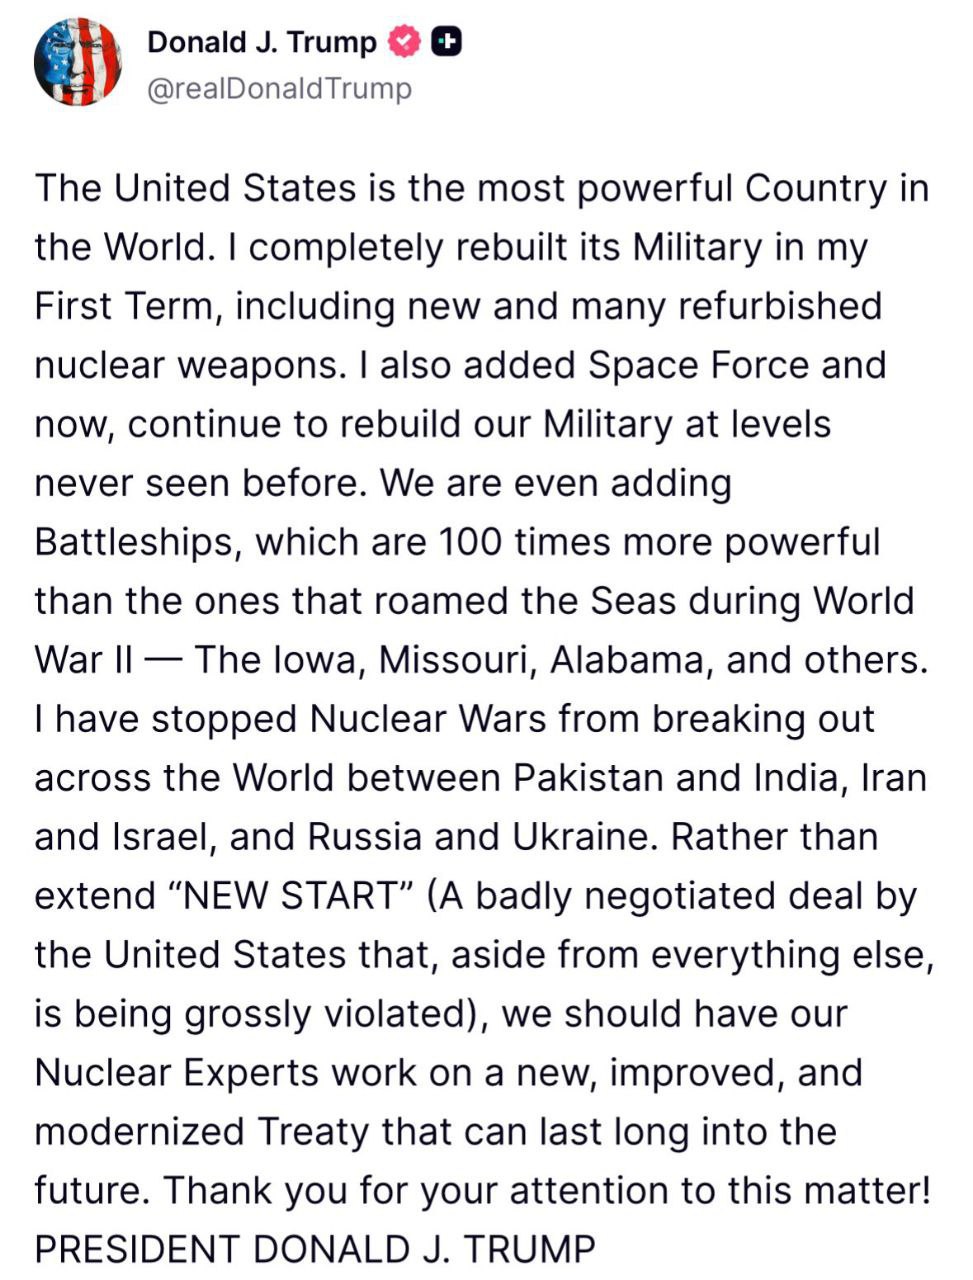
ترامپ با تمدید «نیو استارت» مخالفت کرد و خواستار «توافقی جدید و بهبود‌یافته» شد

دونالد ترامپ گفت ایالات متحده نباید پیمان کاهش تسلیحات هسته‌ای «نیو استارت» را تمدید کند و به‌جای آن باید از «کارشناسان هسته‌ای» بخواهد روی یک توافق جدید، مدرن و بهبود‌یافته کار کنند که «برای مدت طولانی در آینده دوام بیاورد». این موضع‌گیری در یک پست شبکه‌های اجتماعی و هم‌زمان با انقضای نیو استارت در ۵ فوریهٔ ۲۰۲۶ مطرح شد؛ ترامپ این توافق را «بد مذاکره‌شده» خواند و مدعی شد «به‌طور گسترده نقض شده است». او در همان پیام همچنین درباره تقویت توان نظامی آمریکا صحبت کرد و مدعی شد در چند پرونده از «جنگ هسته‌ای» جلوگیری کرده—ادعاهایی که در متن پست، مستند نشده‌اند. با پایان نیو استارت، آخرین چارچوب عمده دوجانبه میان ایالات متحده و روسیه برای محدودسازی زرادخانه‌های راهبردی از میان می‌رود و هشدارها درباره افزایش ریسک هسته‌ای و ضرورت یک توافق جدیدِ قابل راستی‌آزمایی پررنگ‌تر شده است. 


مرتس از ایران خواست تهدیدهای نظامی علیه اسرائیل را متوقف کند و «برنامه هسته‌ای» را پایان دهد

صدر اعظم آلمان، فریدریش مرتس، گفت نسبت به خطر تشدید نظامی پیرامون ایران «عمیقاً نگران» است و از تهران خواست از «تهدیدهای نظامی» علیه اسرائیل و سایر کشورهای منطقه خودداری کند. مرتس که در جریان سفر خود به خلیج فارس در دوحه صحبت می‌کرد، از رهبران ایران خواست وارد مذاکرات جدی شوند، آنچه «تجاوز/اقدامات تهاجمی» خواند را متوقف کنند و برنامه هسته‌ای ایران را پایان دهند؛ او افزود برلین هم‌زمان با نزدیک شدن مذاکرات هسته‌ای آمریکا و ایران در عمان، با واشینگتن هماهنگی نزدیکی دارد. 


لیویت: ترامپ می‌خواهد ببیند آیا می‌توان با ایران «به توافق رسید» — اما «گزینه‌های زیادی» روی میز است

کارولین لیویت، سخنگوی کاخ سفید، گفت رئیس‌جمهور دونالد ترامپ «می‌خواهد ببیند آیا می‌توان با ایران به توافق رسید»؛ آن‌هم در آستانه مذاکرات هسته‌ای سطح‌بالا در عمان (مسقط). با این حال، او تأکید کرد رئیس‌جمهور «گزینه‌های زیادی» فراتر از دیپلماسی در اختیار دارد و این هشدار را با ادبیات نظامی مطرح کرد؛ لیویت ترامپ را «فرمانده کل قوای قدرتمندترین ارتش در تاریخ جهان» توصیف کرد تا نشان دهد واشینگتن هم‌زمان با پیگیری مسیر دیپلماتیک، ابزارهای تشدید فشار را نیز برای سناریوی شکست گفت‌وگوها کنار نگذاشته است. 


اخبار بیشتر سیاسی و ژئوپلیتیکی

اروپا

تورم منطقه یورو به ۱.۷٪ رسید؛ افت سالانه هسته‌ای، اما جهش ماهانه «هسته» و تداوم کاهش قیمت تولیدکننده

تورم منطقه یورو در ژانویه به ۱.۷٪ سالانه کاهش یافت (۱.۷٪ انتظار، ۲.۰٪ رقم قبلی) و تورم هسته‌ای نیز به ۲.۲٪ سالانه رسید (۲.۳٪ انتظار، ۲.۳٪ رقم قبلی)؛ سیگنالی که مسیر «کاهش فشار تورمی» را تقویت می‌کند. در مقیاس ماهانه، CPI برابر ۰.۵٪- افت کرد (در برابر ۰.۲٪+ رقم قبلی) و شاخص CPI (بدون تعدیل فصلی) به ۱۰۰.۰۸ کاهش یافت (از ۱۰۰.۶۳). در سمت تولیدکننده، تصویر همچنان «کاهشی» است: PPI دسامبر ۲.۱٪- سالانه ثبت شد (۲.۳٪- انتظار، ۱.۴٪- رقم قبلی) و PPI ماهانه ۰.۳٪- بود (مطابق ۰.۳٪- انتظار و پایین‌تر از ۰.۷٪+ رقم قبلی). نکته مهم اما در شتاب کوتاه‌مدتِ «تورم زیربنایی» است: HICP بدون انرژی و غذا ۲.۲٪ سالانه (در برابر ۲.۳٪ رقم قبلی) کاهش نشان می‌دهد، ولی هم‌زمان تورم هسته‌ای ماهانه ۲.۳٪ (در برابر ۰.۳٪ رقم قبلی) و HICP بدون انرژی و غذا ماهانه ۲.۳٪ (در برابر ۰.۲٪ رقم قبلی) گزارش شده—یعنی با وجود افت سالانه هسته، فشارهای ماهانه در اجزای زیربنایی به‌طور غیرمنتظره‌ای بالا رفته است.


تورم ایتالیا کمتر شد؛ CPI سالانه روی ۱.۰٪، افت ماهانه HICP به ۱.۰٪- (ژانویه)

داده‌های تورمی ایتالیا در ژانویه همچنان ملایم بود. CPI سالانه ۱.۰٪ ثبت شد (مطابق ۱.۰٪ انتظار و کمتر از ۱.۲٪ رقم قبلی) و CPI ماهانه ۰.۴٪ افزایش یافت (مطابق ۰.۴٪ انتظار و بالاتر از ۰.۲٪ رقم قبلی). در معیار هماهنگ‌شده اتحادیه اروپا، HICP ماهانه ۱.۰٪- افت کرد (مطابق ۱.۰٪- انتظار و در برابر ۰.۲٪+ رقم قبلی) و HICP سالانه ۱.۰٪ بود (در برابر ۰.۹٪ انتظار و ۱.۲٪ رقم قبلی). جمع‌بندی: تورم سالانه پایین‌تر آمده و افت ماهانه شدید HICP نشان‌دهنده کاهش محسوس قیمت‌ها در آغاز سال بر مبنای معیار قابل‌مقایسه اتحادیه اروپاست—عاملی که به تصویر خنک‌تر تورم در منطقه یورو کمک می‌کند.


چرخش منفی در بازار خودرو آلمان؛ ثبت‌نام‌ها ۶.۶٪ سالانه افت کرد (ژانویه)

ثبت‌نام خودرو در آلمان در ژانویه ۶.۶٪ سال‌به‌سال کاهش یافت؛ چرخشی تند نسبت به رشد ۹.۷٪+ در رقم قبلی. این برگشت منفی نشان می‌دهد تقاضای خودرو در آغاز سال ضعیف‌تر شده—سیگنالی چرخه‌ای مهم برای اقتصاد تولیدمحور آلمان و در صورت تداوم، یک عامل منفی ملایم برای تصویر رشد در کل منطقه یورو.


بانک مرکزی اروپا دست به نرخ‌ها نزد: نرخ سپرده روی ۲.۰۰٪ ماند (فوریه)

بانک مرکزی اروپا (ECB) در فوریه نرخ‌ها را بدون تغییر نگه داشت؛ نرخ سپرده‌گذاری (Deposit Facility Rate) روی ۲.۰۰٪ (مطابق انتظار/رقم قبلی) ثابت ماند، نرخ اصلی روی ۲.۱۵٪ (مطابق انتظار/رقم قبلی) باقی ماند و نرخ تسهیلات وام‌دهی نهایی (Marginal Lending Facility) نیز ۲.۴۰٪ (مطابق انتظار) ثبت شد. این تصمیم ثابت، پیام «صبر و ارزیابی» را تقویت می‌کند؛ در حالی‌که بازارها دنبال این هستند که کاهش تورم با چه سرعتی به اقتصاد واقعی منتقل می‌شود و آیا شتاب رشد در منطقه یورو تثبیت خواهد شد یا نه.


افت خرده‌فروشی منطقه یورو؛ کاهش ۰.۵٪ ماهانه نشانه ضعف تقاضا در پایان سال (دسامبر)

مخارج خرده‌فروشی در منطقه یورو در دسامبر ضعیف‌تر شد. خرده‌فروشی ۰.۵٪- ماهانه کاهش یافت (در برابر ۰.۲٪- انتظار و ۰.۱٪+ رقم قبلی) و از پایان ضعیف‌تر سال در سمت مصرف حکایت دارد. در مقیاس سالانه هم رشد به ۱.۳٪ رسید (در برابر ۱.۶٪ انتظار و ۲.۴٪ رقم قبلی) و نشان می‌دهد شتاب رشد به‌طور محسوسی کند شده است. جمع‌بندی: این داده یک سیگنال خنک شدن تقاضا در منطقه یورو است—در حاشیه برای روایت رشدِ یورو (EUR) منفی و در صورت تداوم، می‌تواند نگاه بازار به سیاست پولی را محتاط‌تر نگه دارد.


حراج‌های اوراق قرضه اروپا دوگانه بود؛ افت بازدهی ۱۰ساله فرانسه، اسپانیا عمدتاً باثبات

حراج اوراق دولتی در منطقه یورو پیام یکدستی نداشت. اوراق ۱۰ساله فرانسه (OAT) با بازدهی ۳.۳۸٪ فروخته شد که نسبت به ۳.۵۳٪ قبلی کاهش نشان می‌دهد—نشانه‌ای از تقاضای بهتر و کمی آسان‌تر شدن تامین مالی در سررسیدهای بلند. در اسپانیا تغییرات محدودتر بود: اوراق ۱۰ساله (Obligación) روی ۳.۲۲۳٪ قرار گرفت (در برابر ۳.۱۹۹٪ قبلی؛ افزایش جزئی)، در حالی‌که ۷ساله به ۲.۹۰۵٪ کاهش یافت (از ۲.۹۳۸٪) و ۳ساله (Bonos) تقریباً بدون تغییر و ۲.۳۴۱٪ بود (در برابر ۲.۳۴۲٪). جمع‌بندی: افت بازدهی در فرانسه واضح‌تر بود، اما منحنی اسپانیا در مجموع با نوسان‌های بسیار کوچک، عمدتاً باثبات ماند.


افت خرده‌فروشی ایتالیا؛ کاهش ۰.۸٪ ماهانه نشانه ضعف تقاضا در دسامبر

خرده‌فروشی ایتالیا در دسامبر ضعیف‌تر از انتظار بود و ۰.۸٪- ماهانه کاهش یافت (در برابر ۰.۴٪- انتظار و ۰.۵٪+ رقم قبلی)؛ چرخشی تند که از سرد شدن تقاضای مصرف‌کننده در پایان سال خبر می‌دهد. در مقیاس سالانه، فروش ۰.۹٪+ سال‌به‌سال رشد کرد، اما نسبت به ۱.۳٪+ قبلی کندتر شد—و پیام خنک شدن مصرف را تقویت می‌کند.


ادامه فشار شدید بر ساخت‌وساز منطقه یورو؛ سقوط آلمان به زیر ۵۰ و ثبت ۴۵.۳ برای کل منطقه (ژانویه)

بخش ساخت‌وساز در منطقه یورو در ژانویه همچنان تحت فشار سنگین بود. PMI ساخت‌وساز HCOB منطقه یورو از ۴۷.۴ به ۴۵.۳ کاهش یافت و از انقباض عمیق‌تر در سطح منطقه خبر داد. بدترین چرخش در آلمان رخ داد: PMI ساخت‌وساز آلمان از ۵۰.۳ به ۴۴.۷ سقوط کرد و از رشد بسیار محدود، دوباره به انقباض واضح برگشت. فرانسه تقریباً بدون تغییر اما همچنان ضعیف بود: PMI ساخت‌وساز فرانسه ۴۳.۵ ثبت شد (در برابر ۴۳.۴ قبلی). ایتالیا وضعیت بهتری داشت، هرچند هنوز در انقباض است: PMI ساخت‌وساز ایتالیا ۴۷.۷ بود (در برابر ۴۷.۹ قبلی). جمع‌بندی: ساخت‌وساز همچنان یک عامل فشار بر رشد منطقه یورو است و چرخش منفی آلمان مهم‌ترین سیگنال منفی این بسته داده‌هاست.


افت تولیدات کارخانه‌ای فرانسه؛ تولیدات صنعتی ۰.۷٪- ماهانه کاهش یافت (دسامبر)

تولیدات صنعتی فرانسه در دسامبر برخلاف انتظار کاهش یافت و ۰.۷٪- ماهانه افت کرد؛ در حالی‌که بازار ۰.۲٪+ را انتظار داشت و رقم قبلی ۰.۱٪+ بود. این غافلگیری منفی نشان می‌دهد عملکرد بخش صنعت/تولید در پایان سال ضعیف‌تر بوده و تصویر کلی «شتاب ناهمگون» در منطقه یورو را تقویت می‌کند.


سفارشات کارخانه‌ای آلمان فراتر از انتظار: رشد ۷.۸٪ ماهانه (دسامبر)

سفارشات کارخانه‌ای آلمان در دسامبر ۷.۸٪ ماهانه جهش کرد؛ بسیار بالاتر از انتظار بازار (۱.۸٪-) و همچنین قوی‌تر از رقم قبلی (۵.۷٪+). این غافلگیری مثبت از بازگشت قدرتمند تقاضا برای صنعت آلمان در پایان سال خبر می‌دهد و از منظر رشد کوتاه‌مدت سیگنال حمایتی است؛ با این حال، بزرگی حرکت می‌تواند نشانه نوسان بالا (مثلاً سفارشات بزرگ و یک‌باره) هم باشد، بنابراین بازار دنبال تأیید تداوم این قدرت در انتشارهای بعدی خواهد بود.


اخبار بیشتر اروپا

ایالات متحده آمریکا

افت دوباره تقاضای وام مسکن آمریکا؛ سقوط ۸.۹٪ درخواست‌ها در هفته

فعالیت بازار وام مسکن آمریکا باز هم ضعیف‌تر شد. نرخ وام مسکن ۳۰ساله MBA اندکی به ۶.۲۱٪ کاهش یافت (از ۶.۲۴٪)، اما درخواست‌های وام مسکن ۸.۹٪- هفته‌به‌هفته افت کرد (در برابر ۸.۵٪- رقم قبلی). این کاهش فراگیر بود: شاخص خرید (Purchase Index) به ۱۶۵.۴ سقوط کرد (از ۱۹۳.۳)، شاخص کل بازار وام (Mortgage Market Index) به ۳۳۰.۸ رسید (از ۳۶۳.۳) و شاخص بازتأمین مالی (Refinance Index) هم به ۱,۲۶۹.۷ کاهش یافت (از ۱,۳۳۲.۲). جمع‌بندی: با وجود کاهش جزئی نرخ‌ها، تقاضا سردتر شده—یعنی «توان خرید/هزینه تأمین مالی» و احتیاط خریداران همچنان باد مخالف اصلی بازار مسکن است.


خدمات آمریکا همچنان در رشد است، اما سفارش‌ها ضعیف شد و فشار قیمتی دوباره داغ شد (آی‌اِس‌اِم ژانویه)

شاخص PMI خدمات (غیرتولیدی) آی‌اِس‌اِم در ژانویه روی ۵۳.۸ ثابت ماند (در برابر ۵۳.۵ انتظار و ۵۳.۸ رقم قبلی) و همچنان از گسترش فعالیت در بزرگ‌ترین بخش اقتصاد آمریکا خبر می‌دهد. اما جزئیات گزارش ترکیب راحتی نداشت: شاخص قیمت‌ها (Prices Paid) به ۶۶.۶ جهش کرد (در برابر ۶۵.۰ انتظار و ۶۵.۱ قبلی) که نشان‌دهنده تشدید دوباره فشارهای تورمی در بخش خدمات است. در مقابل، سفارش‌های جدید به ۵۳.۱ کاهش یافت (در برابر ۵۵.۰ انتظار و ۵۶.۵ قبلی) و از خنک شدن محسوس شتاب تقاضا حکایت دارد. سیگنال بازار کار هم ضعیف‌تر شد؛ اشتغال ۵۰.۳ ثبت شد (در برابر ۵۲.۳ انتظار و ۵۱.۷ قبلی) و فقط اندکی بالاتر از مرز رشد قرار گرفت. نقطه قوت گزارش، فعالیت کسب‌وکار بود که به ۵۷.۴ رسید (در برابر ۵۵.۲ انتظار) و نشان می‌دهد سطح تولید/فعالیت جاری هنوز قوی است، حتی اگر شاخص‌های رو به جلو مثل سفارش‌ها سردتر شوند. جمع‌بندی: رشد فعلاً برقرار است، اما ترکیب افزایش فشار قیمتی + کاهش سفارش‌ها/ضعف اشتغال روایت «تورم چسبنده» را برای مسیر نرخ‌ها و دلار آمریکا زنده نگه می‌دارد.


شوک اِی‌دی‌پی: رشد اشتغال بخش خصوصی آمریکا در ژانویه به ۲۲ هزار سقوط کرد

طبق گزارش اِی‌دی‌پی (ADP)، رشد اشتغال بخش خصوصی آمریکا در ژانویه به‌طور محسوسی کمتر از انتظار بود و تنها ۲۲ هزار نفر افزایش یافت؛ در حالی‌که بازار ۴۶ هزار نفر را انتظار داشت و رقم قبلی ۳۷ هزار بود. این عدد ضعیف می‌تواند نشانه‌ای از خنک شدن شتاب جذب نیروی کار در کوتاه‌مدت باشد و توجه بازار را بیش از پیش به داده‌های بعدی بازار کار—به‌ویژه گزارش رسمی اشتغال—برای ارزیابی واقعیِ قدرت تقاضای نیروی کار معطوف کند.


کند شدن فروش خودرو در آمریکا؛ کل فروش به ۱۴.۹ میلیون (نرخ سالانه تعدیل‌شده) رسید (ژانویه)

کل فروش خودرو در آمریکا در ژانویه به ۱۴.۹۰ میلیون (نرخ سالانه تعدیل‌شده/SAAR) کاهش یافت؛ پایین‌تر از ۱۵.۵۰ میلیون انتظار و کمتر از ۱۶.۰۰ میلیون ماه قبل—نشانه‌ای از شروع ضعیف‌تر سال برای تقاضای خودرو. در جزئیات، فروش خودروهای سواری ۲.۶۰ میلیون بود (در برابر ۲.۶۷ میلیون قبلی) و فروش کامیون/وانت و خودروهای سبکِ باری ۱۲.۳۳ میلیون ثبت شد (در برابر ۱۳.۳۳ میلیون قبلی)؛ یعنی بخش عمده افت از سمت پیکاپ‌ها و SUVها آمده است. برای تصویر کلان دلار آمریکا، این داده‌ها در حاشیه پیام منفی برای رشد دارد و با نشانه‌های دیگر از «عادی شدن تقاضا» در شرایط مالی نسبتاً انقباضی هم‌خوان است.


تقویت ملایم فعالیت بخش خصوصی آمریکا؛ PMI خدمات به ۵۲.۷ رسید (ژانویه)

شاخص‌های PMI اس‌اندپی گلوبال آمریکا در ژانویه کمی بهتر شد و از افزایش ملایم شتاب رشد خبر داد. PMI خدمات به ۵۲.۷ رسید (در برابر ۵۲.۵ انتظار و ۵۲.۵ رقم قبلی) و PMI ترکیبی به ۵۳.۰ افزایش یافت (در برابر ۵۲.۸ انتظار و ۵۲.۷ رقم قبلی). هر دو شاخص به‌طور راحت بالاتر از ۵۰ هستند و از تداوم گسترش فعالیت اقتصادی خبر می‌دهند که عمدتاً توسط بخش خدمات هدایت می‌شود—سیگنالی حاشیه‌ای حمایتی برای روایت «فرود نرم» در پس‌زمینه دلار آمریکا (USD)، هرچند بازار همچنان نسبت به ریسک‌های تورم و مسیر سیاست فدرال رزرو حساس است.


ترامپ درباره دیگو گارسیا هشدار داد: «حق دارم» پایگاه را ایمن‌سازی کنم

دونالد ترامپ، رئیس‌جمهور ایالات متحده، گفت با کی‌یر استارمر، نخست‌وزیر بریتانیا، درباره جزیره دیگو گارسیا گفت‌وگوهای «بسیار سازنده‌ای» داشته و این جزیره—که میزبان یک پایگاه بزرگ نظامی آمریکاست—را از نظر موقعیت در میانه اقیانوس هند برای امنیت ملی ایالات متحده بسیار حیاتی دانست. ترامپ در یک پست در شبکه‌های اجتماعی نوشت که به‌نظرش توافق اجاره‌ای که استارمر دنبال کرده «بهترین چیزی است که می‌توانسته انجام دهد»، اما هشدار داد اگر این توافق اجاره در آینده «از هم بپاشد» یا کسی عملیات و نیروهای آمریکا را در آن پایگاه تهدید کند، او «حق دارد حضور آمریکا را از نظر نظامی ایمن‌سازی و تقویت کند» و اضافه کرد اجازه نخواهد داد این پایگاه با آنچه «ادعاهای ساختگی یا مزخرفات محیط‌زیستی» خواند، تضعیف یا تهدید شود.


ثبات در سررسیدهای خیلی کوتاه آمریکا؛ ۴هفته‌ای روی ۳.۶۳۰٪، ۸هفته‌ای کمی پایین‌تر

هزینه تأمین مالی اوراق کوتاه‌مدت خزانه‌داری آمریکا تقریباً بدون تغییر بود. حراج اوراق ۴هفته‌ای با بازدهی ۳.۶۳۰٪ انجام شد و نسبت به رقم قبلی (۳.۶۳۰٪) تغییری نداشت. اوراق ۸هفته‌ای نیز ۳.۶۳۰٪ ثبت شد که اندکی پایین‌تر از ۳.۶۳۵٪ قبلی است (حدود ۰.۵ واحد پایه کاهش). جمع‌بندی: ثبات در «فرانت‌اند» منحنی نرخ—نشانه‌ای از تقاضای پایدار برای نقدینگی و تغییر اندک در انتظارات کوتاه‌مدت نرخ بهره.


افزایش مطالبات بیکاری آمریکا؛ درخواست‌های اولیه به ۲۳۱ هزار رسید و بالاتر از انتظار بود

درخواست‌های اولیه بیمه بیکاری در آمریکا به ۲۳۱ هزار افزایش یافت (در برابر ۲۱۲ هزار انتظار و ۲۰۹ هزار رقم قبلی) و نشان می‌دهد تصویر اخراج‌ها در کوتاه‌مدت کمی بدتر شده است. درخواست‌های ادامه‌دار به ۱,۸۴۴ هزار رسید (در برابر ۱,۸۵۰ هزار انتظار و ۱,۸۱۹ هزار قبلی) که به ماندگاری اندکی بیشتر افراد در دریافت مزایا اشاره دارد، هرچند نزدیک به انتظار بازار است. میانگین ۴هفته‌ای نیز به ۲۱۲.۲۵ هزار افزایش یافت (از ۲۰۶.۲۵ هزار) و پیام کلی را تقویت می‌کند که مطالبات بیکاری در حال حرکت تدریجی به سمت بالاتر است—هرچند فعلاً نشانه‌ای از شکست شدید بازار کار نیست.


افزایش ذخایر ارزی روسیه؛ ذخایر بانک مرکزی به ۸۲۶.۸ میلیارد دلار رسید

ذخایر بانک مرکزی روسیه به ۸۲۶.۸ میلیارد دلار افزایش یافت؛ در حالی‌که رقم قبلی ۷۸۶.۹ میلیارد دلار بود—یعنی حدود ۳۹.۹ میلیارد دلار رشد. بزرگ‌تر شدن «بالشتک» ذخایر معمولاً اعتماد به نقدشوندگی خارجی را تقویت می‌کند و می‌تواند به هموارسازی نوسان بازار ارز کمک کند، به‌خصوص هم‌زمان با عملیات پررنگ‌تر دولت در بازار. برای روبل (RUB)، جهت حرکت در حاشیه حمایتی است، هرچند بازار همچنان درآمدهای انرژی، محدودیت‌های ناشی از تحریم‌ها و شدت مداخلات را زیر نظر خواهد داشت.


ترک برداشتن بازار کار آمریکا؛ جهش اخراج‌ها هم‌زمان با افت فرصت‌های شغلی «JOLTS

نشانه‌های بازار کار آمریکا به‌طور محسوسی ضعیف‌تر شد. اخراج‌ها در گزارش «چلنجر» در ژانویه به 108.435 هزار رسید (در برابر 35.553 هزار در رقم قبلی) و میزان اخراج‌ها 117.8٪ سال‌به‌سال افزایش یافت (در برابر 8.3٪- در دوره قبلی). هم‌زمان، فرصت‌های شغلی «JOLTS» در دسامبر به 6.542 میلیون کاهش یافت (در برابر 7.200 میلیون انتظار و 6.928 میلیون رقم قبلی) که از افت تقاضا برای نیروی کار خبر می‌دهد. در مجموع، این ترکیب به سمت خنک شدن شتاب اشتغال متمایل است و حساسیت بازار را به داده‌های پیش‌رو—به‌ویژه اشتغال و تورم—و همچنین مسیر سیاست‌گذاری فدرال رزرو بیشتر می‌کند.


اخبار بیشتر ایالات متحده آمریکا

سایر

توقف شتاب رشد در برزیل؛ افت شاخص ترکیبی به زیر ۵۰ و کاهش خدمات (ژانویه)

داده‌های PMI برزیل در ژانویه از افت محسوس شتاب فعالیت خبر داد. PMI ترکیبی S&P Global از ۵۲.۱ به ۴۹.۹ سقوط کرد و کمی پایین‌تر از مرز ۵۰ قرار گرفت؛ یعنی فعالیت کلی بخش خصوصی وارد انقباض ملایم شده است. PMI خدمات هم از ۵۳.۷ به ۵۱.۳ کاهش یافت؛ هنوز بالاتر از ۵۰ و در محدوده رشد، اما با سرعتی به‌مراتب کمتر. برای رئال برزیل (BRL)، این چرخش به سمت تصویر رشد ضعیف‌تر می‌تواند در حاشیه باد مخالف باشد—به‌خصوص اگر انتظارات درباره کند شدن تقاضای داخلی و در نتیجه، مسیر سیاست پولی کمتر انقباضی را تقویت کند.


افزایش ورودی ارز به برزیل؛ جریان خالص به ۴.۱۸ میلیارد دلار رسید

جریان‌های ارزی برزیل از ورود خالص بزرگ‌تری خبر داد و رقم ۴.۱۸۰ میلیارد دلار ثبت شد؛ بالاتر از ۲.۲۱۵ میلیارد دلار قبلی. این بهبود به معنای عرضه بیشتر ارز خارجی است و معمولاً در حاشیه می‌تواند برای رئال برزیل (BRL) عامل حمایتی باشد—به‌ویژه اگر ناشی از ورودی‌های تجاری/پرتفویی باشد و در هفته‌های بعد هم تداوم پیدا کند.


کاهش محسوس مازاد تجاری برزیل؛ ۴.۳۴ میلیارد دلار در برابر ۴.۹۰ میلیارد انتظار (ژانویه)

تراز تجاری برزیل در ژانویه با ۴.۳۴ میلیارد دلار مازاد ثبت شد؛ پایین‌تر از ۴.۹۰ میلیارد دلار انتظار و به‌طور قابل‌توجهی کمتر از ۹.۶۳ میلیارد دلار در رقم قبلی. این کاهش مازاد نشان می‌دهد نیروی خالص صادرات در ابتدای سال ضعیف‌تر شده—احتمالاً به دلیل افت حجم/قیمت صادرات کالایی و/یا رشد واردات. برای رئال برزیل (BRL)، کوچک‌تر شدن «بالشتک» تجاری می‌تواند در حاشیه عامل منفی باشد، هرچند مسیر ارز همچنان بیشتر به نرخ‌ها، احساس ریسک و جریان‌های سرمایه وابسته خواهد بود.


تشدید ضعف سرمایه‌گذاری در مکزیک؛ افت ۶.۴٪ سالانه سرمایه‌گذاری ثابت (نوامبر)

داده‌های سرمایه‌گذاری ثابت ناخالص مکزیک در نوامبر همچنان ضعیف بود. سرمایه‌گذاری ۶.۴۰٪ سال‌به‌سال کاهش یافت (در برابر ۵.۶۰٪- انتظار و ۵.۵۰٪- رقم قبلی) و نشان داد انقباض سالانه هزینه‌کرد سرمایه‌ای عمیق‌تر شده است. در مقیاس ماهانه نیز رشد به ۰.۴۰٪+ کند شد (در برابر ۰.۵۰٪+ انتظار و ۰.۹۰٪+ رقم قبلی). جمع‌بندی: شتاب سرمایه‌گذاری کسب‌وکارها در پایان سال سردتر شده—عاملی که برای چشم‌انداز رشد مکزیک و در حاشیه برای فضای معاملاتی پزو مکزیک (MXN) می‌تواند منفی باشد، مگر اینکه تقاضای خارجی قوی‌تر یا حمایت‌های سیاستی آن را جبران کند.


کاهش پشتوانه ارزی ترکیه؛ ذخایر ناخالص به ۸۴.۴ میلیارد دلار افت کرد

ذخایر ناخالص ارز خارجی ترکیه به ۸۴.۴۱ میلیارد دلار کاهش یافت؛ پایین‌تر از رقم قبلی ۸۶.۲۰ میلیارد دلار، که نشان‌دهنده کاهش ملایم در موجودی کلی ذخایر است. شاخص ذخایر ارزی خالص نیز طبق این معیار به ۹۳.۳۶٪ افت کرد (از ۹۷.۳۷٪)، یعنی وضعیت خالص هم تضعیف شده است. در مجموع، این اعداد از کاهش جزئی «بالشتک» ذخایر حکایت دارد—متغیری که بازار برای ثبات لیر (TRY) به‌خصوص در دوره‌های نوسان بالا یا ریسک مداخله، با دقت دنبال می‌کند.


افزایش ذخایر ارزی اسرائیل؛ ذخایر به ۲۳۳.۰ میلیارد دلار رسید (ژانویه)

ذخایر ارزی اسرائیل در ژانویه به ۲۳۳.۰۴۴ میلیارد دلار افزایش یافت؛ در حالی‌که رقم قبلی ۲۲۹.۴۸۴ میلیارد دلار بود—یعنی حدود ۳.۵۶ میلیارد دلار رشد. بزرگ‌تر شدن «بالشتک» ذخایر، نقدشوندگی خارجی را تقویت می‌کند و می‌تواند به کاهش نوسان ارزی کمک کند. برای شِکِل (ILS)، جهت حرکت در حاشیه حمایتی است، هرچند محرک‌های اصلی همچنان احساس ریسک، شرایط ژئوپلیتیک و اختلاف نرخ‌های بهره خواهند بود.

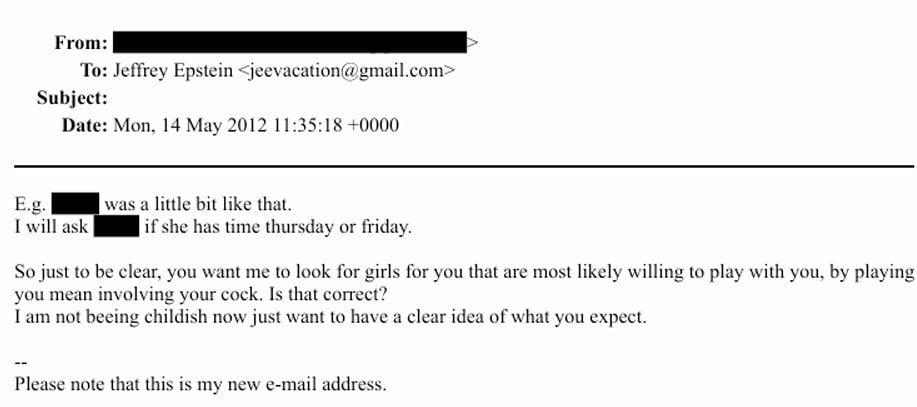
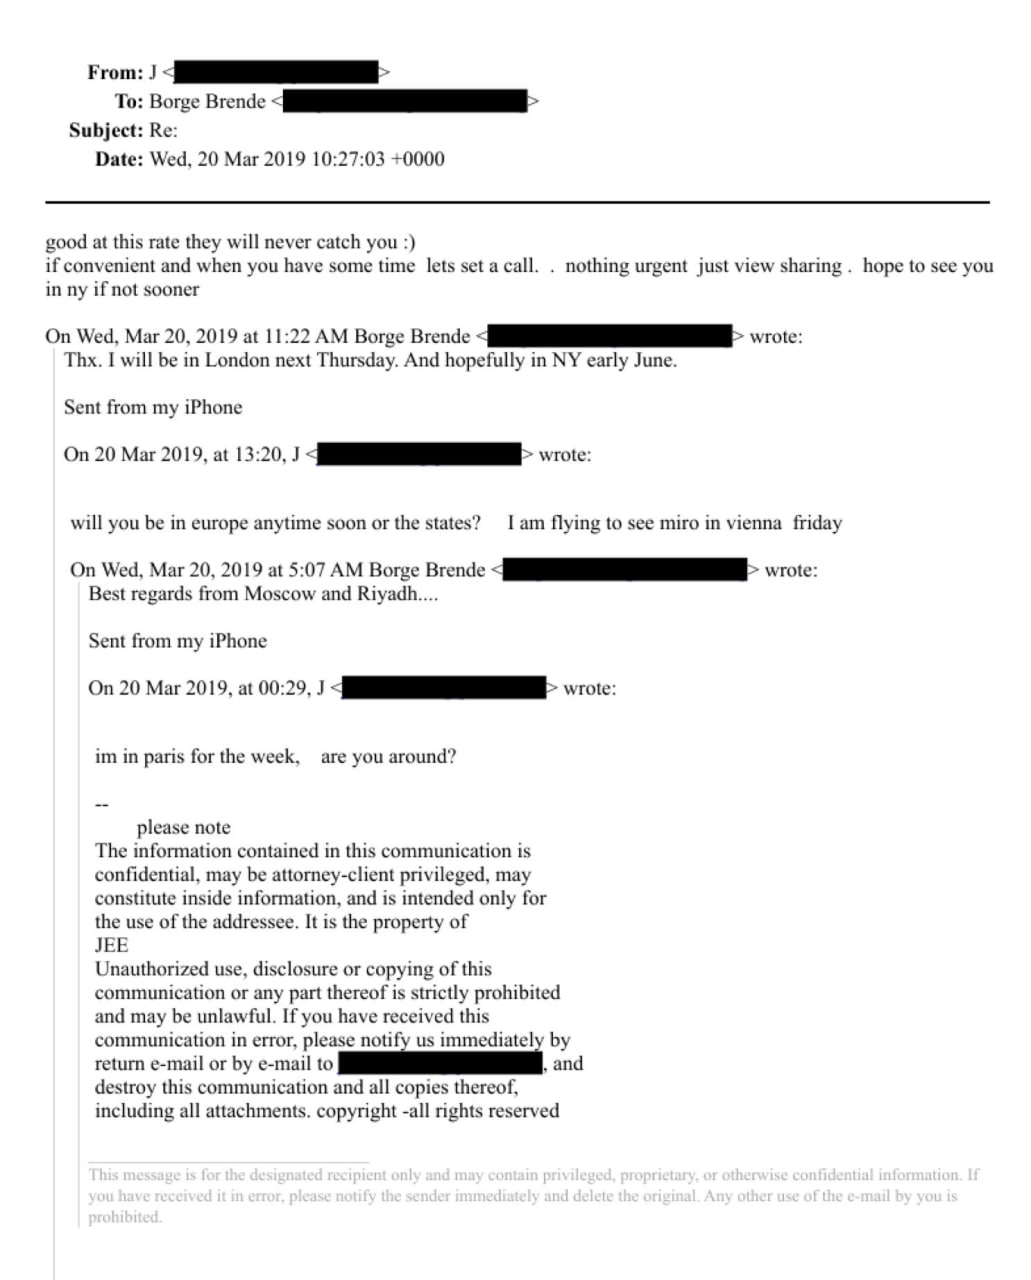
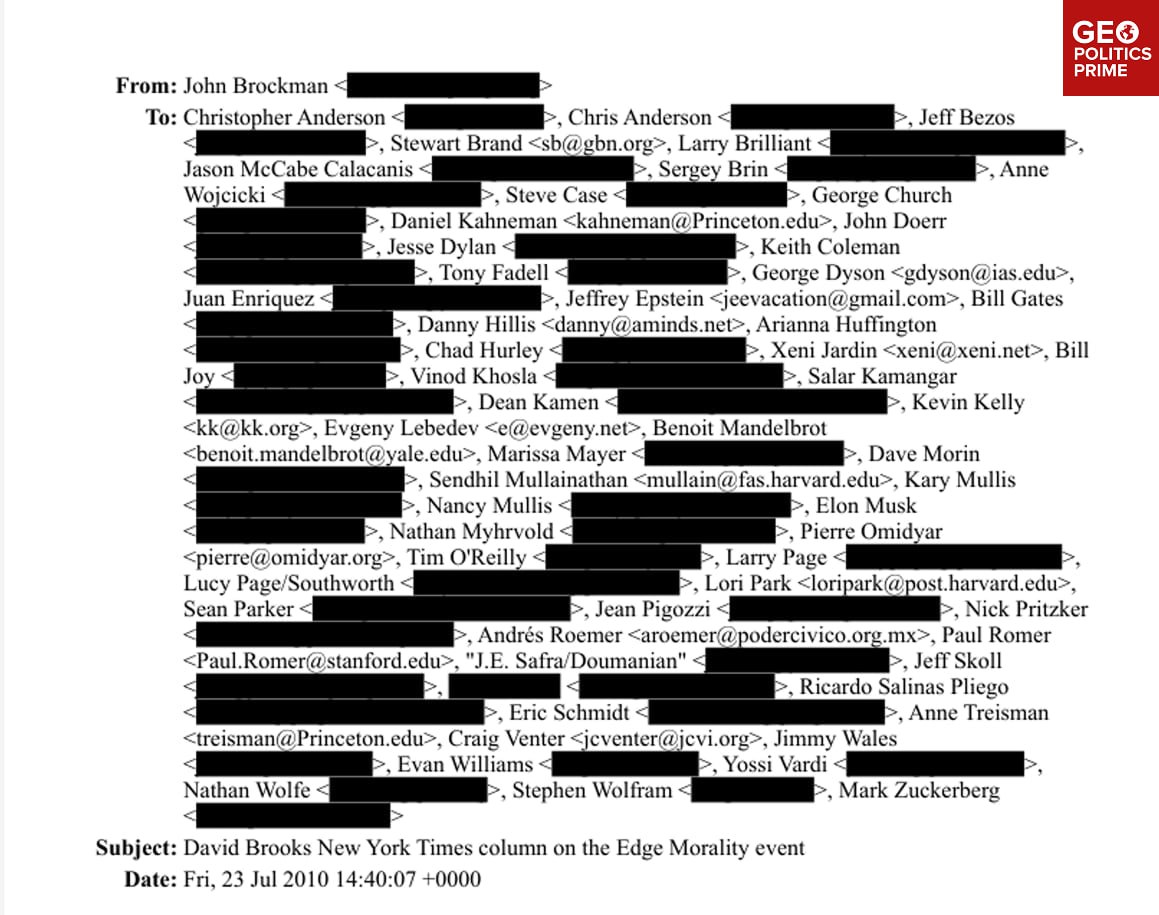
فرستنده حذف شده، اتهام بزرگ: هیچ مدرکی از «حمایت» از دلال اپستین وجود ندارد

این اسکرین‌شات ایمیل هویت فرستنده را نشان نمی‌دهد (بخش «From» کاملاً پوشانده شده)، بنابراین نه می‌توان از روی آن «دلال» مشخصی را نام برد و نه می‌توان وجود شبکه «حمایت» را اثبات کرد. در پرونده‌های رسمیِ عمومی، شناخته‌شده‌ترین همکار اپستین که بابت جرائم مرتبط با قاچاق/سوءاستفاده محکوم شده، گیسلین مکسول است که در دادگاه فدرال آمریکا مجرم شناخته شد و به ۲۰ سال زندان محکوم شده—پس از نظر حقوقی «مصون» یا «حفاظت‌شده» محسوب نمی‌شود. روایت «ناپدید شدن فایل‌ها» هم با این واقعیت پیچیده‌تر می‌شود که وزارت دادگستری آمریکا پذیرفته به‌دلیل خطاهای ویرایشی، بخشی از محتوا را موقتاً پایین کشیده و اصلاح می‌کند چون اطلاعات هویتی قربانیان به‌اشتباه آشکار شده بود—بنابراین تغییرات در شمار اسناد آنلاین می‌تواند ناشی از اصلاحات حریم خصوصی باشد، نه لزوماً پاک‌سازی هدفمند نام‌ها.


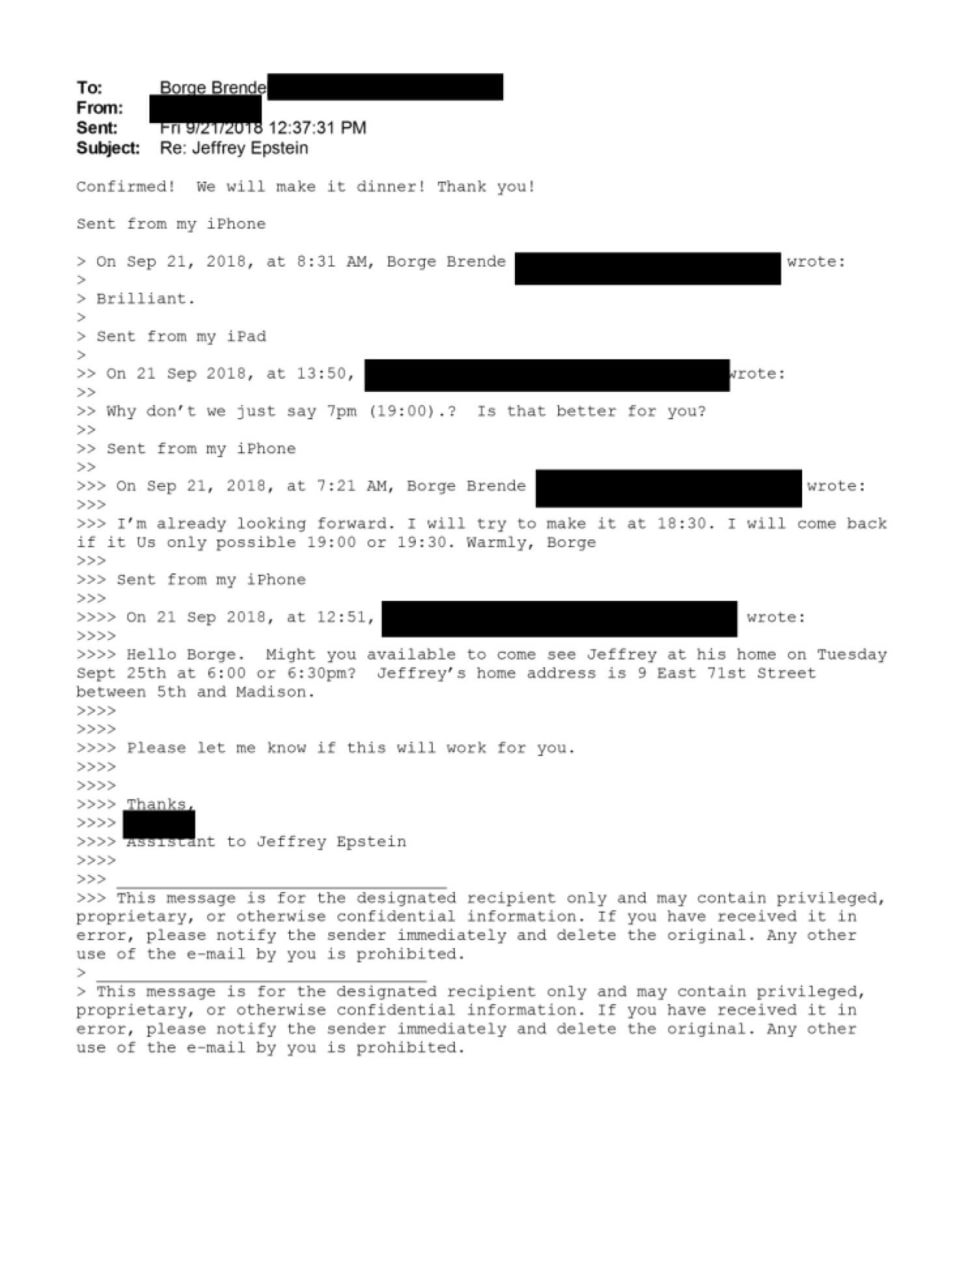
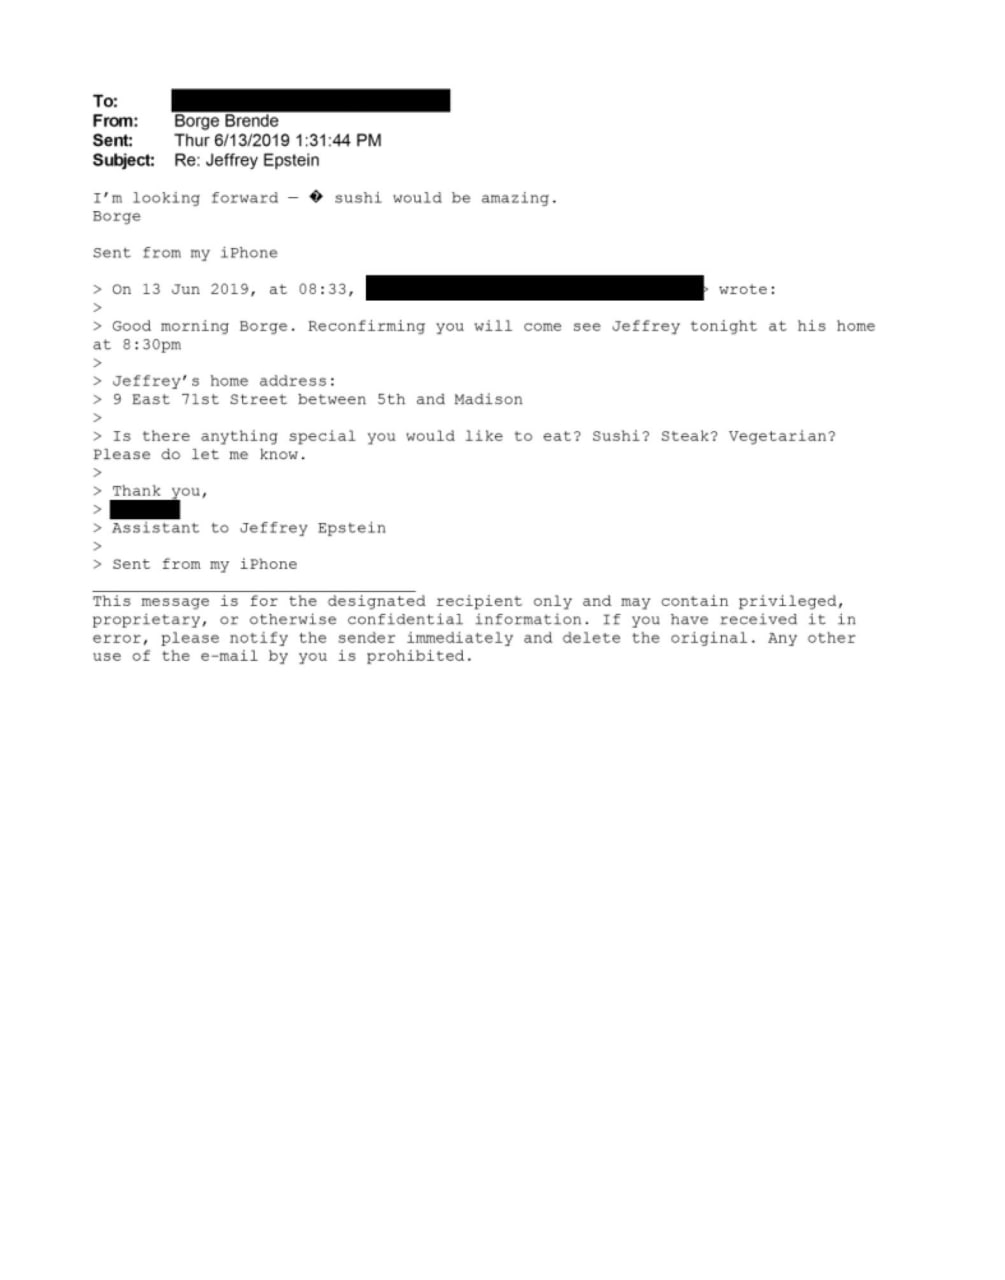
مجمع جهانی اقتصاد مدیرعامل خود را پس از افشای شام‌های کاری با اپستین بررسی می‌کند

مجمع جهانی اقتصاد (WEF) یک تحقیق مستقل درباره بورگه برنده، مدیرعامل خود، آغاز کرده است؛ پس از آنکه افشاگری‌های وزارت دادگستری آمریکا نشان داد او در سال‌های ۲۰۱۸ تا ۲۰۱۹ در سه شام کاری با جفری اپستین حضور داشته و با او از طریق ایمیل و پیامک در ارتباط بوده است. برنده می‌گوید نخستین دعوت در سال ۲۰۱۸ از سوی تره رود-لارسن، معاون نخست‌وزیر پیشین نروژ، انجام شد و او در ادامه در شام‌های دیگری همراه با دیپلمات‌ها و چهره‌های تجاری شرکت کرده است. برنده همچنین مدعی است در آن زمان از سابقه کیفری اپستین اطلاع نداشته و می‌گوید اگر می‌دانست، دعوت را رد می‌کرد. مجمع جهانی اقتصاد اعلام کرده این بررسی مستقل نشان‌دهنده تعهد نهاد به شفافیت و حفظ یکپارچگی است؛ برنده نیز خواستار انجام این بررسی شده، همکاری می‌کند و تا پایان روند تحقیق، به فعالیت در سمت خود ادامه می‌دهد. 


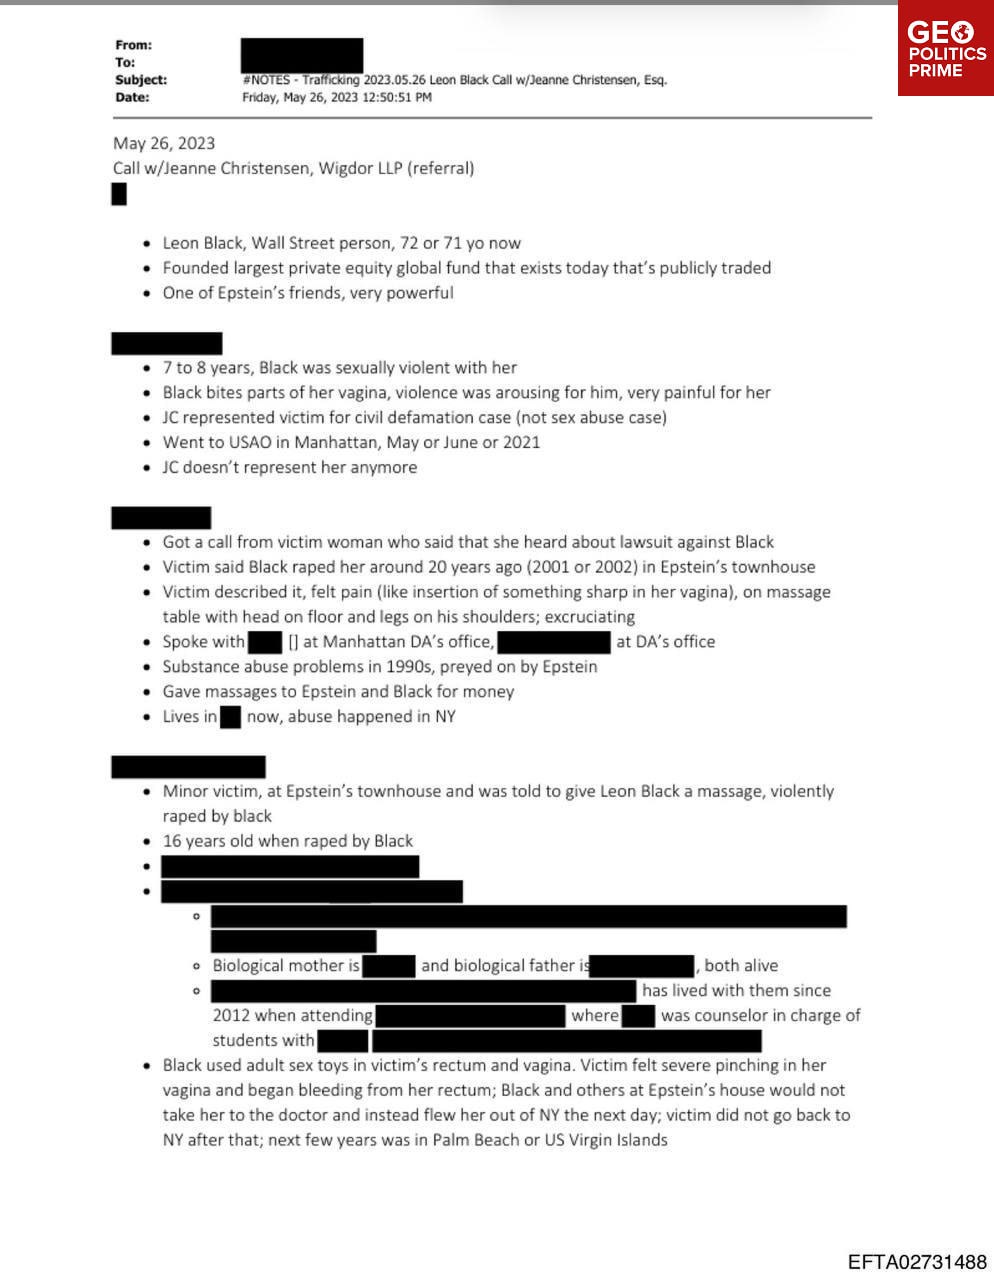
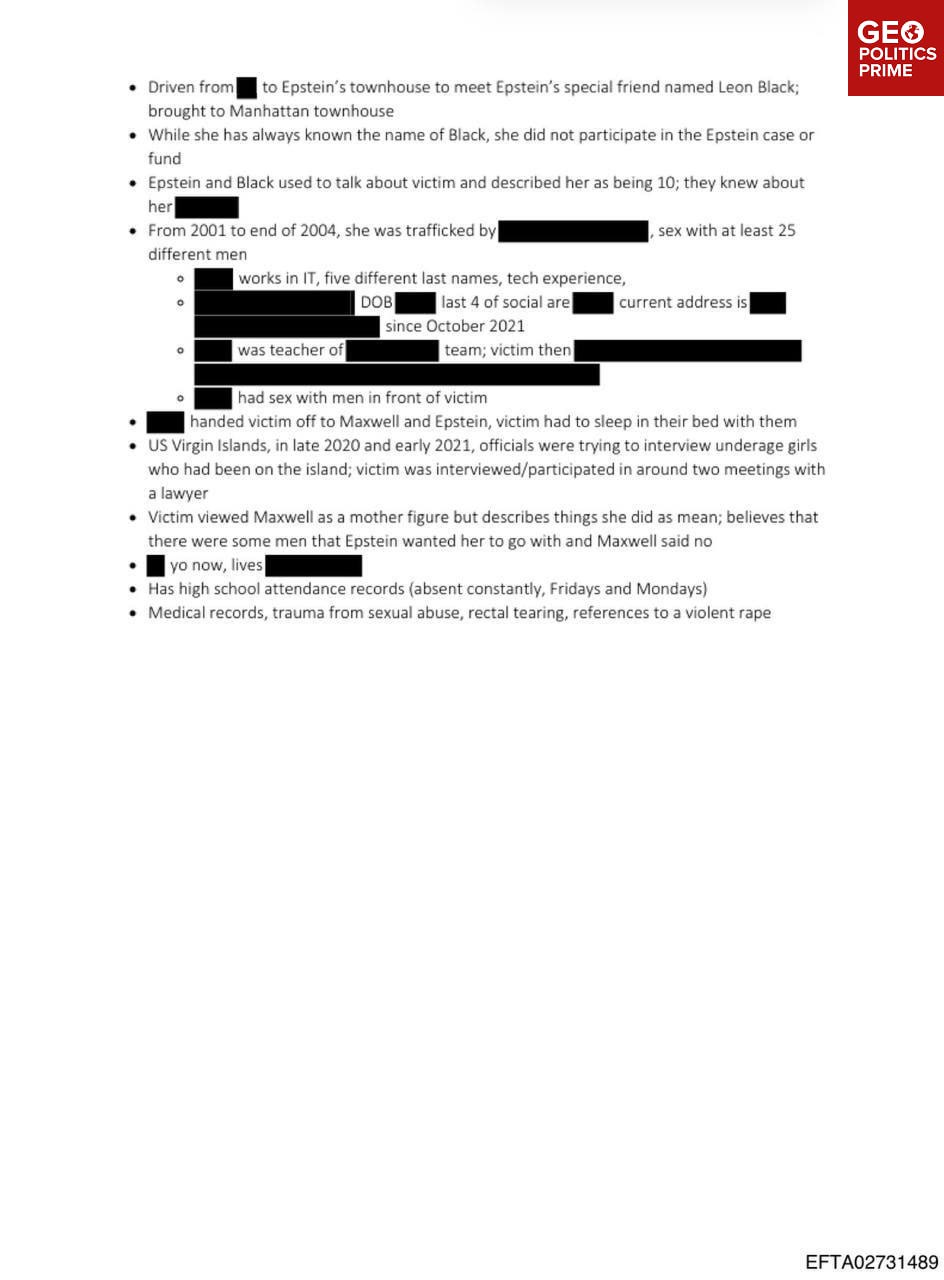
پرونده‌های اپستین: «یادداشت‌های تماس» با اتهامات تازه علیه لئون بلک دست‌به‌دست می‌شود

اسکرین‌شات‌هایی که در شبکه‌های اجتماعی در حال انتشار است—با شناسه‌های سند «EFTA» و تاریخ ۲۶ مه ۲۰۲۳—ظاهراً خلاصه‌ی یک تماس ارجاع حقوقی را نشان می‌دهد و حاوی اتهامات بسیار جدی است که نام لئون بلک (هم‌بنیان‌گذار آپولو گلوبال منیجمنت) را به سوءاستفاده جنسی و قاچاق مرتبط با یک فرد زیر سن قانونی در شبکه جفری اپستین پیوند می‌زند. این ادعاها صرفاً با اتکا به تصاویر قابل راستی‌آزمایی قطعی نیست و بلک در پرونده‌های پیشین اتهامات را رد کرده است؛ از جمله شکایتی که در سال ۲۰۲۳ با ادعای تعرض به یک دختر ۱۶ ساله در خانه اپستین در منهتن مطرح شد و بعداً با انصراف/مختومه شدن دعوی از سوی شاکی پایان یافت. هم‌زمان، انتشار گسترده اسناد وزارت دادگستری ایالات متحده درباره اپستین ادامه دارد—انتشاری که به‌دلیل خطاهای جدی در رسیدگی و سانسور/حذف اطلاعات نیز زیر انتقاد رفته است. 


اپستین در صندوق ایمیل‌ها: بحران «شبکه نخبگانی» در علم آمریکا

موج تازه انتشار اسناد پرونده اپستین دوباره این پرسش را پررنگ کرده که جفری اپستین چگونه در حلقه‌های علمی و فناوریِ ایالات متحده جا باز کرد—نه با قدرت رسمی، بلکه با دسترسی اجتماعی و نقش «حامی مالی». یک اسکرین‌شات ایمیلِ پربازنشر نشان می‌دهد جان بروکمن (چهره محوری رویدادهای Edge) یادداشتی درباره ستون دیوید بروکس در نیویورک‌تایمز را برای فهرستی از دانشمندان و مدیران سرشناس ارسال کرده و نام اپستین هم در دریافت‌کنندگان دیده می‌شود؛ نمونه‌ای از اینکه او حتی سال‌ها پس از محکومیت ۲۰۰۸ توانسته به شبکه‌های اثرگذار نزدیک بماند. این ایمیل‌ها نشان‌دهنده شبکه‌سازی، دعوت‌ها و اعتبارسازی اجتماعی هستند؛ اما اثبات نمی‌کنند که اپستین «دسترسی نامحدود» به علمِ محرمانه دولتی داشته یا اطلاعات حساسِ تأییدشده‌ای جابه‌جا شده است. تحلیل‌ها می‌گویند هنوز روشن نیست اپستین صرفاً دنبال پرستیژ بوده یا می‌کوشیده مسیر پژوهش را هم جهت‌دهی کند—ابهامی که با گزارش‌های قبلی درباره علاقه او به ایده‌های به‌اصطلاح «بهبود نژادی» و ژنتیک/هوش مصنوعی دوباره برجسته شده است.

اخبار بیشتر سایر

ایران

تماس‌های منطقه‌ای عراقچی: قاهره، مسقط و دوحه در یک موج دیپلماسی

وزارت خارجه جمهوری اسلامی اعلام کرد عباس عراقچی در تماس‌های تلفنی جداگانه با همتایان خود در مصر، عمان و قطر درباره آخرین تحولات و تلاش‌های کاهش تنش گفت‌وگو کرده است؛ همزمان با تشدید رایزنی‌های دیپلماتیک در آستانه تداوم مسیر گفت‌وگوهای مرتبط با پرونده هسته‌ای در مسقط. در روایت‌های منتشرشده از سوی طرف‌های منطقه‌ای، بر هماهنگی، حمایت از اقدامات آرام‌ساز و زنده نگه داشتن کانال‌های دیپلماتیک تأکید شده است.


حداد عادل: مذاکره «دستوری» مدنظر جمهوری اسلامی نیست

غلامعلی حداد عادل، عضو مجمع تشخیص مصلحت نظام، گفت جمهوری اسلامی مذاکره‌ای را که «یک نفر بنشیند و دستور بدهد» نمی‌پذیرد و افزود امیدوار است مذاکرات انجام شود و به نتیجه برسد؛ موضعی که بر «برابر بودن طرفین» و ردِ چارچوب‌های تحمیلی در گفت‌وگوها تأکید می‌کند. 


آملی لاریجانی: ترامپ «مثل فرعونِ مدعی خدایی» سرنگون می‌شود

صادق آملی لاریجانی، رئیس مجمع تشخیص مصلحت نظام، دونالد ترامپ رئیس‌جمهوری ایالات متحده را به «فرعون جبار تاریخ» تشبیه کرد و گفت او همان‌گونه که فرعونِ مدعی خدایی سرنگون شد، «سرنگون می‌شود»؛ ادبیاتی که ادامه خط پیام‌رسانی تند تهران را در میانه تنش‌ها و کشاکش روایت‌ها درباره مسیر دیپلماسی و فشار در منطقه نشان می‌دهد.


کرباسچی: «حتی اگر ۳ هزار نفر هم باشد، زیاد است و افتخار ندارد

غلامحسین کرباسچی، فعال اصلاح‌طلب، در گفت‌وگو با ایسنا گفت «اتفاقات فجیعی» رخ داده که به گفته او نه‌فقط در تاریخ انقلاب، بلکه حتی در تاریخ ایران هم «بی‌سابقه» است و تأکید کرد دولت باید از وقوع چنین «فاجعه تاریخی» جلوگیری و پیشگیری می‌کرد. او در عین حال اعلام اسامی جان‌باختگان را اقدام مثبتی دانست چون امکان راستی‌آزمایی فراهم می‌شود، اما افزود حتی اگر تعداد جان‌باختگان همین حدود ۳ هزار نفر هم باشد، باز هم زیاد است و «افتخاری نیست» که چنین عددی مطرح شود. کرباسچی همچنین با اشاره به آغاز مذاکرات هسته‌ای از سال ۱۳۸۲ گفت بیش از ۲۰ سال است این پرونده محل مذاکره است و این روند برای مردم «خسته‌کننده» شده؛ «یک روز قبول می‌کنیم و یک روز نه؛ یک روز آن‌ها می‌پذیرند و یک روز فردی مثل ترامپ می‌آید و بدعهدی می‌کند.»


اسپری مقابل کنسولگری: تجمع ایرانیان لس‌آنجلس به تنش کشیده شد

گروهی از ایرانیان و فعالان سیاسی ساکن لس‌آنجلس در اعتراض به آنچه «سیاست‌های منطقه‌ای کشورهای حوزه خلیج فارس» می‌خوانند، مقابل دفاتر کنسولگری عراق و امارات تجمع کردند. به گفته معترضان، کارکنان کنسولگری عراق با اسپری تلاش کردند جمعیت را متفرق کنند و همین موضوع فضای تجمع را متشنج کرد. 


اخبار بیشتر ایران

بریتانیا

قدرت خدمات بریتانیا پابرجاست، اما کمتر از انتظار آمد و نشانه‌ای از کاهش جزئی دارد (ژانویه)

داده‌های PMI بریتانیا در ژانویه همچنان در محدوده رشد قوی قرار داشت، اما کمی پایین‌تر از انتظار منتشر شد. PMI خدمات S&P Global به ۵۴.۰ رسید (در برابر ۵۴.۳ انتظار و ۵۱.۴ رقم قبلی) و PMI ترکیبی نیز ۵۳.۷ ثبت شد (در برابر ۵۳.۹ انتظار و ۵۱.۴ رقم قبلی). هر دو عدد به‌طور قابل‌توجهی بالاتر از ۵۰ هستند و از شتاب رشد مناسب حکایت دارند؛ با این حال، «کمتر از انتظار» بودن نشان می‌دهد بهبود نسبت به دسامبر پرقدرت بوده، اما نه به اندازه‌ای که بازار قیمت‌گذاری کرده بود. برای پوند (GBP) این داده‌ها از منظر رشد کلی حمایتی است، اما همین نکته می‌تواند در حاشیه از شدت قیمت‌گذاری تهاجمی مسیر نرخ‌ها کم کند.


بانک مرکزی انگلستان نرخ را روی ۳.۷۵٪ نگه داشت، اما شکاف داویش‌تر شد: ۴ رأی به کاهش (فوریه)

بانک مرکزی انگلستان در فوریه نرخ بهره را روی ۳.۷۵٪ ثابت نگه داشت (مطابق انتظار و بدون تغییر نسبت به قبل). اما ترکیب رأی‌گیری داویش‌تر شد: ۴ عضو کمیته سیاست پولی رأی به کاهش دادند (در برابر ۲ انتظار و ۵ در رقم قبلی)، در حالی‌که ۵ نفر رأی به عدم تغییر دادند (در برابر ۷ انتظار و ۴ در رقم قبلی) و هیچ رأیی برای افزایش ثبت نشد. جمع‌بندی: «نرخ ثابت، تمایل به کاهش»—ثابت ماندن نرخ، پشتِ صحنه یک بلوک بزرگ‌ترِ طرفدار کاهش را پنهان می‌کند؛ چیزی که می‌تواند سقفی روی رشد پوند (GBP) بگذارد و اگر تورم و دستمزدها نرم‌تر شوند، روایت کاهش نرخ را در بازار پررنگ‌تر کند.


ساخت‌وساز بریتانیا هنوز در انقباض است، اما بازگشت با شتاب بیشتری رخ داد (ژانویه)

شاخص PMI ساخت‌وساز S&P Global در بریتانیا در ژانویه به ۴۶.۴ جهش کرد (در برابر ۴۲.۲ انتظار و ۴۰.۱ رقم قبلی) و از بازگشت سریع‌تر از انتظار فعالیت خبر می‌دهد. با این حال، شاخص همچنان پایین‌تر از ۵۰ است؛ یعنی بخش ساخت‌وساز هنوز در محدوده انقباض قرار دارد—اما شدت انقباض نسبت به اواخر ۲۰۲۵ بسیار کمتر شده است. برای پوند (GBP)، غافلگیری مثبت از منظر رشد می‌تواند حمایتی باشد، اما باقی ماندن زیر ۵۰ نشان می‌دهد فشار این بخش بر اقتصاد هنوز کاملاً رفع نشده است.


رشد ثبت‌نام خودرو در بریتانیا ادامه دارد، اما شتاب کمتر شد: ۳.۴٪ رشد سالانه (ژانویه)

ثبت‌نام خودروهای سواری جدید در بریتانیا در ژانویه به ۱۴۴,۱۲۷ دستگاه رسید که نسبت به رقم قبلی ۱۴۶,۲۴۹ کاهش نشان می‌دهد. با این حال، ثبت‌نام‌ها در مقیاس سالانه همچنان ۳.۴٪+ رشد داشتند، اما این رشد از ۳.۹٪+ قبلی کمتر است—یعنی تقاضای خودرو هنوز در حال افزایش است، ولی در ابتدای سال کمی از شتاب آن کاسته شده است.


اخبار بیشتر بریتانیا

کالاها

تأیید EIA از افت‌های بزرگ: سقوط ۵.۶ میلیونی میان‌ محصولات هم‌زمان با افت ۳.۵ میلیونی نفت خام (هفته منتهی به ۳۱ ژانویه)

گزارش هفتگی EIA برای هفته منتهی به ۳۱ ژانویه تصویری عمدتاً صعودی از سمت موجودی‌ها ارائه داد. ذخایر نفت خام آمریکا ۳.۴۵۵ میلیون بشکه کاهش یافت (در برابر ۲.۰۰۰- میلیون انتظار و ۲.۲۹۵- میلیون رقم قبلی) و ذخایر کوشینگ ۰.۷۴۳ میلیون بشکه افت کرد (در برابر ۰.۲۷۸- میلیون قبلی). حرکت برجسته در فرآورده‌ها بود: ذخایر میان‌تقطیرها (Distillates) ۵.۵۵۳ میلیون بشکه سقوط کرد (در حالی که رقم قبلی ۰.۳۲۹+ میلیون بود)؛ یعنی تراز میان‌تقطیرها در اوج فصل تقاضای زمستانی تنگ‌تر شد، در حالی‌که ذخایر نفت گرمایشی ۰.۱۶۰ میلیون بشکه کاهش یافت (در برابر ۰.۰۲۶+ میلیون قبلی). بنزین اما ترکیبی بود: ذخایر بنزین ۰.۶۸۵ میلیون بشکه افزایش یافت (در برابر ۰.۲۲۳+ میلیون قبلی) ولی تولید بنزین ۰.۵۶۵ میلیون بشکه کاهش داشت (در برابر ۰.۷۹۱+ میلیون قبلی). از سمت عرضه، واردات نفت خام ۱.۱۰۱ میلیون بالا رفت (در برابر ۱.۷۰۶- میلیون قبلی)، اما پالایشگاه‌ها کمی عقب نشستند: خوراک پالایشگاه‌ها ۰.۱۸۰ میلیون در هفته کاهش یافت (در برابر ۰.۳۹۵- میلیون قبلی) و نرخ بهره‌برداری پالایشگاه‌ها ۰.۴ واحد درصد پایین آمد (در برابر ۲.۴ واحد درصد کاهش در هفته قبل). جمع‌بندی: کاهش موجودی نفت خام و به‌ویژه افت شدید میان‌تقطیرها محور اصلی گزارش است و برای قیمت نفت حمایتی تلقی می‌شود، در حالی‌که افزایش موجودی بنزین یک عامل تعدیل‌کننده است که باید زیر نظر بماند.


کاهش ذخایر گاز طبیعی آمریکا: ۳۶۰- میلیارد فوت مکعب — بیشتر از هفته قبل، کمتر از انتظار

ذخایر گاز طبیعی آمریکا در گزارش هفتگی به میزان ۳۶۰- میلیارد فوت مکعب کاهش یافت؛ در حالی‌که بازار ۳۷۹- را انتظار داشت و رقم قبلی ۲۴۲- بود. این کاهش نسبت به هفته قبل بزرگ‌تر است و از تقاضای زمستانی/تراز کوتاه‌مدت فشرده‌تر در مقایسه با هفته گذشته حکایت دارد، اما از طرف دیگر کمتر از انتظار بازار است؛ بنابراین می‌تواند به‌عنوان داده‌ای کمی ضعیف‌تر از قیمت‌گذاری تفسیر شود و تا زمانی که سرمای شدیدتر یا محدودیت عرضه پررنگ نشود، رشد قیمت گاز را در کوتاه‌مدت محدود کند.


اخبار بیشتر کالاها

کانادا

افزایش ذخایر ارزی کانادا؛ مجموع دارایی‌های ذخیره به ۱۲۸.۷ میلیارد دلار رسید (ژانویه)

مجموع دارایی‌های ذخیره کانادا در ژانویه به ۱۲۸.۷ میلیارد دلار افزایش یافت، در حالی‌که رقم قبلی ۱۲۷.۸ میلیارد دلار بود. این رشد نشان‌دهنده تقویت جزئی «بالشتک» ذخایر است و از نظر نقدشوندگی خارجی معمولاً سیگنالی خنثی تا کمی حمایتی محسوب می‌شود؛ هرچند برای دلار کانادا (CAD) معمولاً عوامل اصلی‌تر مثل نرخ‌های بهره، نفت و اختلاف رشد اقتصادی نقش پررنگ‌تری دارند.


تعمیق رکود خدمات در کانادا؛ PMI به ۴۵.۸ سقوط کرد (ژانویه)

شاخص PMI خدمات اس‌اندپی گلوبال در کانادا در ژانویه به ۴۵.۸ کاهش یافت، در حالی‌که رقم قبلی ۴۶.۵ بود؛ یعنی شاخص بیشتر زیر مرز ۵۰ قرار گرفت و از انقباض عمیق‌تر در بخش خدمات خبر می‌دهد. این افت می‌تواند نشان‌دهنده ضعف تقاضا و احتیاط در سفارش‌گذاری و استخدام در بزرگ‌ترین بخش اقتصاد باشد—عاملی که در حاشیه می‌تواند برای فضای معاملاتی دلار کانادا (CAD) بادِ مخالف ایجاد کند، به‌خصوص اگر انتظارات برای مسیر نرخ‌های بهره را متمایل‌تر به کاهش کند.


اخبار بیشتر کانادا

ژاپن

هجوم سرمایه خارجی به ژاپن؛ خرید اوراق به ۷۱۳.۷ میلیارد ین جهش کرد

سرمایه‌گذاران خارجی خرید دارایی‌های ژاپنی را به‌طور محسوسی افزایش دادند؛ به‌طوری که خالص خرید اوراق بدهی ژاپن به ۷۱۳.۷ میلیارد ین رسید (در برابر ۱۹۰.۴ میلیارد ین در رقم قبلی) و خالص سرمایه‌گذاری خارجی در سهام ژاپن ۴۹۴.۶ میلیارد ین ثبت شد (در برابر ۳۲۹.۵ میلیارد ین قبلی). این جهش نشان‌دهنده تقاضای قوی‌تر برای قرار گرفتن در معرض بازار ژاپن است؛ از منظر ین (JPY) معمولاً سیگنال حمایتی محسوب می‌شود، هرچند اثر نهایی بر نرخ ارز به این بستگی دارد که چه میزان از این جریان‌ها با پوشش ارزی انجام شده و همچنین اینکه ورود به اوراق باعث کاهش بازدهی‌ها می‌شود یا جریان‌ها بیشتر به سمت چرخش «ریسک‌پذیری» در سهام ژاپن اشاره دارد.


حراج اوراق ۳۰ساله ژاپن؛ جهش بازدهی به ۳.۶۱۵٪

حراج اوراق ۳۰ساله دولتی ژاپن (JGB) با بازدهی ۳.۶۱۵٪ انجام شد؛ در حالی‌که رقم قبلی ۳.۴۴۷٪ بود (حدود ۱۶.۸ واحد پایه افزایش). بالا رفتن بازدهی نهایی نشان می‌دهد فشار در سررسیدهای بلند دوباره تشدید شده و سرمایه‌گذاران برای نگه‌داری اوراق بلندمدت، بازدهی بیشتری مطالبه کرده‌اند؛ سیگنالی مهم برای منحنی نرخ ژاپن و فضای معاملاتی ین (JPY)، به‌خصوص اگر بازار این حرکت را «افزایش پرمیوم سررسید» بداند نه یک روند عادی و منظمِ نرمال‌سازی.


اخبار بیشتر ژاپن

اقیانوسیه

مازاد تجاری استرالیا کمی کمتر از انتظار، اما نسبت به ماه قبل بهتر شد (دسامبر)

تراز تجاری استرالیا در دسامبر ۳.۳۷۳ میلیارد دلار استرالیا ثبت شد؛ کمی پایین‌تر از ۳.۴۲۰ میلیارد انتظار اما بالاتر از ۲.۵۹۷ میلیارد در رقم قبلی. جزئیات تصویر نسبتاً حمایتی برای مازاد را نشان می‌دهد: صادرات ۱.۰٪ ماهانه رشد کرد (پس از ۴.۰٪- در ماه قبل) و واردات ۰.۸٪- ماهانه کاهش یافت (در برابر ۰.۲٪- در رقم قبلی). جمع‌بندی: بهبود خالص در موازنه کالاها در پایان سال—عاملی که از منظر «شرایط مبادله» می‌تواند در حاشیه برای دلار استرالیا (AUD) حمایتی باشد، هرچند رقم نهایی کمی پایین‌تر از انتظار بازار بود.


اخبار بیشتر اقیانوسیه

رمزارزها

سقوط بیت‌کوین زیر ۶۷ هزار دلار؛ هشدار مایکل بِری درباره «مارپیچ مرگ وثیقه‌ای

بیت‌کوین در ۵ فوریه به زیر ۶۷ هزار دلار سقوط کرد و با تشدید موج فروش در بازار رمزارزها، به کف‌های چندماهه جدید رسید؛ در حالی‌که سرمایه‌گذاران در فضای نوسانی بازارهای کلان و فناوری، ریسک را کاهش می‌دهند. رویترز کف روز را حوالی ۶۶.۷ هزار دلار گزارش کرد و سپس با شدت گرفتن لیکوییدیشن‌ها، قیمت‌ها در ادامه فشار بیشتری را نشان داد.

هم‌زمان، مایکل بِری (سرمایه‌گذار مشهورِ «بیگ شورت») در تحلیل‌های اخیر هشدار داده که اگر افت ادامه پیدا کند، ممکن است یک زنجیره فروشِ ناشی از وثیقه و اهرم شکل بگیرد (با ادبیات خودش: «سناریوهای حال‌به‌هم‌زن» / «مارپیچ مرگ»). او استدلال می‌کند بیت‌کوین در این فاز بیشتر شبیه یک دارایی کاملاً سفته‌بازانه رفتار می‌کند تا یک پوشش ریسک پایدار؛ و همین موضوع می‌تواند از مسیر اهرم، فروش اجباری و فشار ترازنامه‌ای روی شرکت‌های مرتبط با کریپتو، ریسک سرایت را بالا ببرد. 


اخبار بیشتر رمزارزها

اخبار کوتاه

بانکسیکو نرخ را بدون تغییر نگه داشت؛ تداوم سیاست انقباضی روی ۷.۰۰٪ (ژانویه)

بانک مرکزی مکزیک (بانکو دِ مکزیکو / بانکسیکو) در ژانویه نرخ بهره سیاستی را بدون تغییر روی ۷.۰۰٪ نگه داشت؛ مطابق انتظار و دقیقاً هم‌سطح رقم قبلی (۷.۰۰٪ / ۷.۰۰٪ / ۷.۰۰٪). این تصمیم نشان می‌دهد سیاست‌گذاران همچنان محتاط‌اند و می‌خواهند شرایط مالی را انقباضی نگه دارند تا روند تورم و شتاب رشد را بهتر ارزیابی کنند. برای پزو مکزیک (MXN)، تداوم نرخ‌های بالاتر معمولاً از منظر «کَری» حمایتی است، هرچند مسیر ارز همچنان به احساس ریسک و مسیر نرخ‌های آمریکا هم حساس خواهد بود.


اخبار بیشتر اخبار کوتاه