IFC Markets Live Quotes

خلاصه اخبار اقتصادی و بازارهای مالی؛ سه‌شنبه ۲۱ بهمن ۱۴۰۴

۵۵ خبر کوتاه اقتصادی این روز، در ۱۱ بخش.

سیاسی و ژئوپلیتیکی

نتانیاهو راهی آمریکا شد؛ «اصول» مذاکرات ایران محور گفت‌وگو با ترامپ

نخست‌وزیر اسرائیل، بنیامین نتانیاهو، برای دیداری حساس با دونالد ترامپ راهی واشنگتن شد و اعلام کرد که مذاکرات ایران در صدر دستور کار این سفر قرار دارد. نتانیاهو گفت «اصول/چشم‌انداز» اسرائیل درباره چارچوب مذاکرات را به ترامپ ارائه خواهد کرد.

بر اساس گزارش‌ها، اسرائیل می‌خواهد هر توافق احتمالی آمریکا و ایران فراتر از پرونده هسته‌ای باشد و شامل پایان غنی‌سازی اورانیوم، محدودیت برنامه موشک‌های بالستیک و توقف حمایت از گروه‌های نیابتی مورد حمایت ایران در منطقه شود.

این سفر در حالی انجام می‌شود که گفت‌وگوهای آمریکا و ایران از طریق مذاکرات غیرمستقیم در عمان از سر گرفته شده و واشنگتن در حال بررسی مسیر و دامنه این مذاکرات است
روسیه از ورود طرح غزه به «فاز دوم» استقبال کرد؛ هشدار درباره پیش‌نیازهای جذب سرمایه‌گذار

آناتولی ویکتوروف، سفیر روسیه در اسرائیل، طبق گزارش‌ها گفته مسکو از ورود طرح غزه‌ی ترامپ به «فاز دوم» استقبال می‌کند—اما تأکید کرده برای جذب «سرمایه‌گذاران بزرگ» باید «شرایط لازم» روی زمین فراهم شود.

فاز دوم در روایت مقام‌های آمریکایی و گزارش‌های رسانه‌ای، گذار از آتش‌بس به سمت خلع‌سلاح/کاهش نظامی‌گری، حکمرانی تکنوکراتیک و بازسازی توصیف شده و هم‌زمان سازوکار بین‌المللی «هیئت صلح» برای مدیریت حوزه‌هایی از جمله جذب سرمایه‌گذاری و بسیج سرمایه تعریف شده است. 


ونس در باکو: امضای منشور شراکت راهبردی آمریکا–آذربایجان

جی‌دی وِنس، معاون رئیس‌جمهور آمریکا، در باکو با الهام علی‌اف دیدار کرد و دو طرف «منشور شراکت راهبردی» میان دولت‌های آمریکا و آذربایجان را امضا کردند؛ اقدامی که نشانه‌ای از تعمیق همکاری‌های امنیتی و اقتصادی است. علی‌اف گفت روابط وارد «مرحله‌ای کاملاً جدید» می‌شود و از همکاری در فروش‌های دفاعی و هوش مصنوعی در کنار تداوم همکاری در امنیت انرژی و مبارزه با تروریسم سخن گفت.

به گزارش رویترز، وِنس اعلام کرد آمریکا تعدادی شناور/قایق (بدون اعلام تعداد دقیق) برای کمک به حفاظت از آب‌های سرزمینی آذربایجان ارسال می‌کند و بر حمایت واشنگتن از پروژه TRIPP (مسیر پیشنهادی از خاک ارمنستان برای اتصال آذربایجان به نخجوان و سپس ترکیه) تأکید کرد؛ مسیری که به‌عنوان بخشی از تلاش برای تقویت اتصال منطقه‌ای و دور زدن مسیرهای وابسته به روسیه مطرح می‌شود.

در حاشیه این برنامه، در متن پیاده‌سازی‌شده‌ای که از این رویداد دست‌به‌دست شد، نقل شده که وِنس با لحنی طنز گفته است روابط خوب علی‌اف با «ترک‌ها و اسرائیلی‌ها» یعنی «یا غذا اینجا خیلی خوب است… یا او خیلی جذاب است!» 

چراغ سبز ماکرون برای «بازسازی رابطه» با روسیه؛ کرملین: اظهارات را «مدنظر داریم

امانوئل ماکرون اعلام کرد که چند رهبر اروپایی را دعوت کرده تا گفت‌وگو با روسیه از سر گرفته شود و تأکید کرد اروپا باید مسیر گفت‌وگوی خودش را آماده کند و در بلندمدت به بازسازی روابط فکر کند.

کرملین نیز تأیید کرد که اظهارات ماکرون را «مدنظر قرار داده» و پیش‌تر از طرح دوباره ایده گفت‌وگو توسط برخی رهبران اروپایی به‌عنوان نشانه‌ای از تغییر احتمالی موضع اروپا یاد کرده بود—در عین حال با تأکید بر اینکه هر توافق پایدار باید به موضوعات امنیتی گسترده‌تر در اروپا هم بپردازد. 

دیدار لاریجانی با سخنگوی انصارالله در مسقط؛ همزمان با مسیر گفت‌وگوهای ایران–آمریکا

خبرگزاری مهر گزارش داد علی لاریجانی دبیر شورای عالی امنیت ملی ایران در جریان سفر به مسقطِ عمان با محمد عبدالسلام سخنگوی انصارالله یمن دیدار و گفت‌وگو کرده است.

این دیدار در حالی انجام می‌شود که عمان نقش میانجی در گفت‌وگوهای غیرمستقیم تهران–واشنگتن را ادامه می‌دهد؛ وزارت خارجه ایران گفته دور اخیر بیشتر برای سنجش «جدیت» آمریکا بوده و ادامه مسیر دیپلماتیک در دستور کار قرار دارد.


اندونزی برای «نیروی تثبیت» غزه آماده می‌شود؛ آموزش برای اعزام «تا ۸ هزار» نیرو

ارتش اندونزی آموزش یگان‌های مهندسی و پزشکی را آغاز کرده و هم‌زمان، جاکارتا در حال بررسی اعزام ۵ تا ۸ هزار نیرو به غزه در قالب یک نیروی بین‌المللی تثبیت/حافظ صلح مرتبط با طرح خاورمیانه‌ای ترامپ است؛ موضوعی که به نقل از رئیس ستاد ارتش اندونزی، ژنرال مارولی سیمانجونتاک، گزارش شده است.

در این گزارش‌ها تأکید شده مأموریت، زمان‌بندی و محدوده استقرار هنوز قطعی نیست و درباره جزئیات آن مذاکره می‌شود؛ با این برداشت که نقش اصلی نیروها حمایت انسانی و بازسازی خواهد بود، نه نبرد مستقیم. 

فیدان: روبیو هشدار داد «در چند ساعت آینده هر اتفاقی ممکن است بیفتد

هاکان فیدان، وزیر خارجه ترکیه، گفت مارکو روبیو وزیر خارجه آمریکا اندکی پیش از آغاز «جنگ ۱۲روزه» و حملات اسرائیل به مقام‌های جمهوری اسلامی با او تماس گرفته و پیام هشدارآمیزی داده است: «به ایرانی‌ها بگو… در چند ساعت آینده هر اتفاقی ممکن است بیفتد.»

فیدان در گفت‌وگوی تلویزیونی با CNN Türk در دوشنبه ۲۰ بهمن تأکید کرد که از نظر او وقوع جنگ قریب‌الوقوع نیست، اما شروع یا جریان داشتن مذاکره میان تهران و واشنگتن به معنی حذف احتمال درگیری نظامی نیست و خطر تشدید تنش همچنان وجود دارد. 

هگست: مسیر عاقلانه برای تهران «توافق از راه مذاکره» است؛ استناد به «چکش نیمه‌شب» برای بازدارندگی

پیت هگست، وزیر دفاع آمریکا، گفت انتخاب «عاقلانه» برای جمهوری اسلامی رسیدن به توافق از مسیر مذاکره است و تأکید کرد دونالد ترامپ خواهان توافق از راه گفت‌وگوست؛ اما اگر تهران مذاکره را نپذیرد، واشنگتن گزینه‌های سخت را کنار نگذاشته است.

او با اشاره به عملیات «چکش نیمه‌شب / Midnight Hammer» علیه تأسیسات هسته‌ای فردو، نطنز و اصفهان ادعا کرد این عملیات نمونه‌ای از «صلح از موضع قدرت» و بازگشت بازدارندگی آمریکا بوده و «هیچ کشور دیگری» توان اجرای آن را ندارد. در همان نشست، ژنرال دن کِین (رئیس ستاد مشترک) گفت بسته عملیات پس از اجرای حمله، بدون درگیری از حریم هوایی ایران خارج شد و سامانه‌های پدافندی ایران عملاً متوجه عملیات نشدند. 

روایت پکن: «امنیت مطلق اسرائیل» سدِ توافق پایدار تهران–واشینگتن

نشریه دولتی/وابسته به دولت چین پیپر (澎湃新闻) در تحلیلی نوشت پیگیریِ مفهوم «امنیت مطلق اسرائیل» مهم‌ترین مانع ساختاری برای هرگونه تعامل و توافق بلندمدت میان تهران و واشینگتن است.

پیپر همچنین می‌گوید این محیط امنیتی بیرونی به داخل ایران هم سرایت کرده و به‌زعم این رسانه، گسترش نقش نهادهای نظامی در اقتصاد به فساد و ناکارآمدی دامن زده؛ زیرا حکومت برای حفظ وفاداران و وضعیت «آماده‌باش دائمی» در برابر تهدیدهای خارجی، منابع مالی را به‌صورت مداوم پمپاژ می‌کند—و در نهایت نسبت به آینده مذاکرات فعلی دولت ترامپ با جمهوری اسلامی بدبین است.

در کنار آن، در گزارش‌های سی‌سی‌تی‌وی/شین‌هوا تأکید شده آمریکا می‌خواهد هر توافقی علاوه بر پرونده هسته‌ای، شامل زرادخانه موشکی بالستیک ایران هم باشد؛ موضوعی که می‌تواند نقطه شکست مذاکرات شود، چون تهران بارها گفته توان دفاعی و موشکی قابل مذاکره نیست. 

دیدبان سازمان ملل: دعوت از عراقچی برای سخنرانی در شورای حقوق بشر باید لغو شود

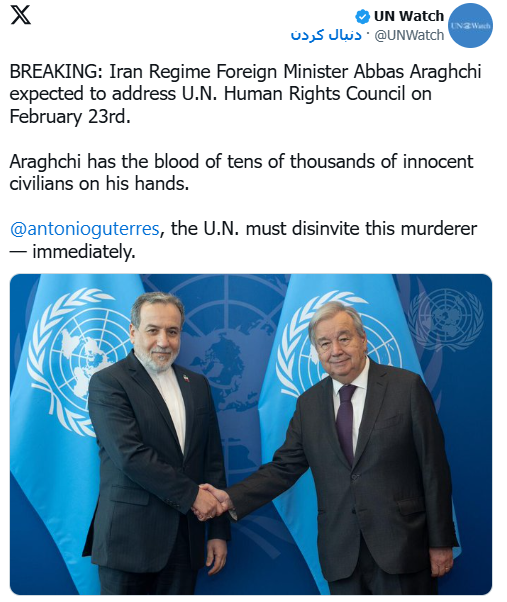
سازمان «UN Watch» (دیدبان سازمان ملل) اعلام کرد عباس عراقچی وزیر خارجه جمهوری اسلامی قرار است ۲۳ فوریه در شورای حقوق بشر سازمان ملل سخنرانی کند و از آنتونیو گوترش دبیرکل سازمان ملل خواست دعوت از او لغو شود.

این سازمان در پیام خود در شبکه X، عراقچی را به نقش‌آفرینی در کشتار گسترده غیرنظامیان متهم کرده و گفته دادن تریبون به او در شورای حقوق بشر قابل قبول نیست.

نشست شصت‌ویکم شورای حقوق بشر سازمان ملل طبق برنامه از ۲۳ فوریه در ژنو آغاز می‌شود. 

ترامپ: اگر مذاکرات شکست بخورد ارسال «ناو هواپیمابر دوم» را هم بررسی می‌کنم

دونالد ترامپ در گفت‌وگو با باراک راوید، خبرنگار اکسیوس، گفته است اگر مذاکرات با جمهوری اسلامی به نتیجه نرسد، در حال بررسی اعزام یک گروه رزمیِ ناو هواپیمابر دوم (به‌همراه ناوهای همراه) به منطقه است؛ اقدامی که به‌عنوان اهرم فشار در کنار مسیر دیپلماسی مطرح شده است.

رویترز نیز گزارش داده ترامپ همزمان با ادامه میانجی‌گری عمان، هشدار داده که در صورت نبود توافق، آمریکا ممکن است ناچار به واکنشی «بسیار سخت» شود.

نسخه ترامپ برای ایران: «نه سلاح هسته‌ای، نه موشک» — اما همچنان دنبال توافق است

دونالد ترامپ گفت با وجود مخالفت برخی جریان‌ها در آمریکا همچنان به‌دنبال رسیدن به توافق با جمهوری اسلامی است و تأکید کرد ایران «می‌خواهد به توافق برسد» و اگر نرسد، «کار احمقانه‌ای کرده است».

براساس گزارش‌ها، ترامپ این اظهارات را در گفت‌وگو با برنامه «Kudlow» شبکه Fox Business مطرح کرده و چارچوب توافق مطلوبش را چنین توصیف کرده است: «نه سلاح هسته‌ای، نه موشک» و سایر شروطی که واشنگتن مطالبه کند—در عین حال، به تردیدها درباره «ماندگاری» توافق و سابقه بی‌اعتمادی نسبت به تهران هم اشاره کرده است.

اخبار بیشتر سیاسی و ژئوپلیتیکی

سایر

لاوروف: پرونده‌های اپستین «سِتانیزمِ ناب» نخبگان غرب را رو کرده است

سرگئی لاوروف وزیر خارجه روسیه در گفت‌وگو با شبکه NTV گفت اسناد منتشرشده درباره پرونده جفری اپستین «سِتانیزمِ خالص» نخبگان غرب را آشکار کرده است. لاوروف این افشاگری‌ها را نشانه «چهره واقعیِ» آنچه «غرب جمعی» و یک «ائتلاف/اتحادِ عمیق» می‌نامد توصیف کرد؛ اتحادی که به‌گفته او می‌کوشد هم بر غرب و هم بر جهان اثرگذار باشد.

این موضع‌گیری در میانه جدال سیاسی بر سر تفسیر اسناد اپستین مطرح می‌شود: در روزهای اخیر دونالد توسک نخست‌وزیر لهستان از بررسی احتمال ارتباط اپستین با اطلاعات روسیه خبر داد، در حالی که کرملین این ادعاها را تلاش برای منحرف کردن افکار عمومی از رسوایی‌های مرتبط با چهره‌های غربی دانست. 

فرضیه «عفو در برابر شهادت» ماسک در میانه جدال بر سر سانسور پرونده‌های اپستین

ایلان ماسک در پستی نوشت که «بیشترِ» قربانیان کودکِ اپستین پس از ۱۸ سالگی به‌نوعی به «ترافیک‌کننده» تبدیل شده‌اند و مدعی شد همین اجبار/درگیر کردن قربانیان در جرم باعث شده «هنوز اسم‌ها را نگویند». او پیشنهاد کرد برای شهادت‌دادن، به آن‌ها عفو/مصونیت داده شود. این ادعا در همان پست بدون ارائه سند عمومی مطرح شده و با یافته‌های رسمی به‌طور مستقل تأیید نشده است.

در عین حال، ادبیات تخصصی و راهنمایی‌های بین‌المللی یک نکته نزدیک را می‌پذیرند: در قاچاق انسان، قربانیان ممکن است به ارتکاب جرم وادار شوند (از جمله اعمال مرتبط با جذب دیگران یا جرائم دیگر) و اصل «عدم مجازات قربانیان» توصیه می‌کند افرادِ مجبورشده به جرم، به‌خاطر همان اجبار تنبیه نشوند. اما این با «عفو کلی» فرق دارد و هر نوع مصونیت قضایی معمولاً موردی، مبتنی بر شواهد و تحت چارچوب حقوقی مشخص تنظیم می‌شود.

اظهارات ماسک در شرایطی مطرح می‌شود که انتشار «پرونده‌های اپستین» با موج انتقادها درباره سانسور/رداکشن و همچنین اشتباهات در حفاظت از هویت قربانیان روبه‌رو شده و فشار سیاسی بر وزارت دادگستری آمریکا برای توضیح دقیق «چه چیزی قابل انتشار است و چرا» را بالا برده است


افت تولیدات صنعتی ترکیه در پایان سال: رشد سالانه با وجود افزایش ماهانه در دسامبر منفی شد،

بخش صنعتی ترکیه سال را با داده‌های ضعیف‌تر به پایان رساند؛ تولیدات صنعتی در دسامبر به‌صورت سالانه منفی شد و نسبت به ماه قبل تغییر جهت چشمگیری داشت—هرچند در مقیاس ماهانه افزایش محدودی ثبت شد.

  • تولیدات صنعتی (سالانه، دسامبر): ۲.۱٪- در برابر ۲.۲٪+ قبلی
  • یک افت قابل‌توجه که نشان می‌دهد چرخه تولید/صنعت در پایان سال به‌طور محسوسی شتاب خود را از دست داده است.
  • تولیدات صنعتی (ماهانه، دسامبر): ۱.۲۰٪+ در برابر ۲.۵۰٪+ قبلی
  • تولید نسبت به ماه قبل بالا رفت، اما کندتر از قبل؛ یعنی این رشد ماهانه آن‌قدر قوی نبود که مانع افت سالانه شود.

اثر بر لیر (TRY):

منفی شدن رشد سالانه می‌تواند روایت رشد را تضعیف کند، اما مسیر لیر معمولاً بیشتر تحت تاثیر تورم، اعتبار سیاست‌گذاری و شرایط تامین مالی است تا یک گزارش فعالیت. با این حال، تداوم ضعف تولید می‌تواند حساسیت بازار را نسبت به ترکیب کلی اقتصاد افزایش دهد—خصوصاً اگر هم‌زمان نشانه‌هایی از ضعف تقاضا، صادرات یا اعتبار هم دیده شود.

تورم برزیل گرم‌تر شد: IPCA بالاتر از انتظار، تورم سالانه به ۴.۴۴٪ رسید

تورم برزیل در ژانویه کمی بالاتر از انتظار منتشر شد؛ تورم ماهانه تقریباً ثابت ماند اما تورم سالانه افزایش یافت—و همین موضوع روایت تورم چسبنده را برای رئال برزیل (BRL) پررنگ‌تر می‌کند.

  • شاخص IPCA (تعدیل فصلی، ماهانه، ژانویه): ۰.۳۳٪+ در برابر ۰.۲۶٪+ انتظار
  • یک غافلگیری مثبت واضح در شاخص تعدیل‌شده.
  • CPI ماهانه (ژانویه): ۰.۳۳٪+ در برابر ۰.۳۲٪+ انتظار و ۰.۳۳٪+ قبلی
  • تورم ماهانه عملاً بدون تغییر بود، اما کمی بالاتر از اجماع نشست.
  • CPI سالانه (ژانویه): ۴.۴۴٪ در برابر ۴.۴۳٪ انتظار و ۴.۲۶٪ قبلی
  • تورم سالانه شتاب گرفت و پیام «فشارهای قیمتی هنوز گرم است» را تقویت کرد.

اثر بر رئال (BRL):

تورم بالاتر می‌تواند از مسیر نرخ بهره برای BRL حمایتی باشد (احتمال سیاست انقباضی‌تر یا ماندگاری نرخ‌های بالا). اما هم‌زمان یک شمشیر دو لبه است؛ تورم پایدار ریسک‌های کلان و حساسیت به اعتبار سیاست‌گذاری را بالا می‌برد. جهت‌گیری کوتاه‌مدت بازار به این بستگی دارد که آیا این افزایش یک نوسان مقطعی است یا شروع موج جدید چسبندگی تورم.

ماسک و «فهرست اپستین»: ادعای نبودِ پیگرد و وعده پرداخت هزینه‌های حقوقی

ایلان موسک در شبکه X نوشت «عجیب/باورنکردنی» است که «۵۰۰ یا ۶۰۰» نفر از معترضانِ ۶ ژانویه در زندان هستند اما از «فهرست موسوم به مشتریان اپستین» حتی یک نفر هم تحت پیگرد قرار نگرفته؛ او همچنین گفت هزینه‌های دفاع حقوقی کسانی را که «حقیقت را درباره اپستین» بگویند و به‌خاطر آن شکایت شوند، پرداخت می‌کند.

این اظهارات همزمان با بالا گرفتن دوباره توجه‌ها به اسناد تازه‌منتشرشده مرتبط با پرونده اپستین مطرح شده، اما بنا بر گزارش آسوشیتدپرس از سوابق داخلی DOJ/FBI، محققان به شواهد کافی برای اثبات شبکه قاچاق سازمان‌یافته برای «مردان قدرتمند» نرسیده‌اند و همچنین گفته شده «فهرست مشتریان» به شکل شایع‌شده وجود ندارد.


ناهار در «جزیره اپستین»: لوتنیک رسماً سفر را تأیید کرد، فشار سیاسی بالا رفت

وزیر بازرگانی آمریکا هاوارد لوتنیک رسماً تأیید کرد که در سال ۲۰۱۲ به جزیره خصوصی جفری اپستین رفته و به قانون‌گذاران گفته این توقف فقط یک ناهار کوتاه در جریان سفر خانوادگی بوده (به گفته او همسر و فرزندانش همراهش بودند) و تأکید کرده «هیچ کار خلافی» نکرده است.

این تأیید—سال‌ها پس از محکومیت اپستین در ۲۰۰۸—در کنار اسناد تازه DOJ که از ارتباطات بیشتر از روایت قبلی حکایت دارد، موج انتقادها را تشدید کرده و به درخواست‌های دوحزبی برای استعفا دامن زده است.

او شرور است—روی او تمرکز کنید»: یادداشت اف‌بی‌آی از تماس ادعایی ترامپ در ۲۰۰۶ درباره اپستین می‌گوید

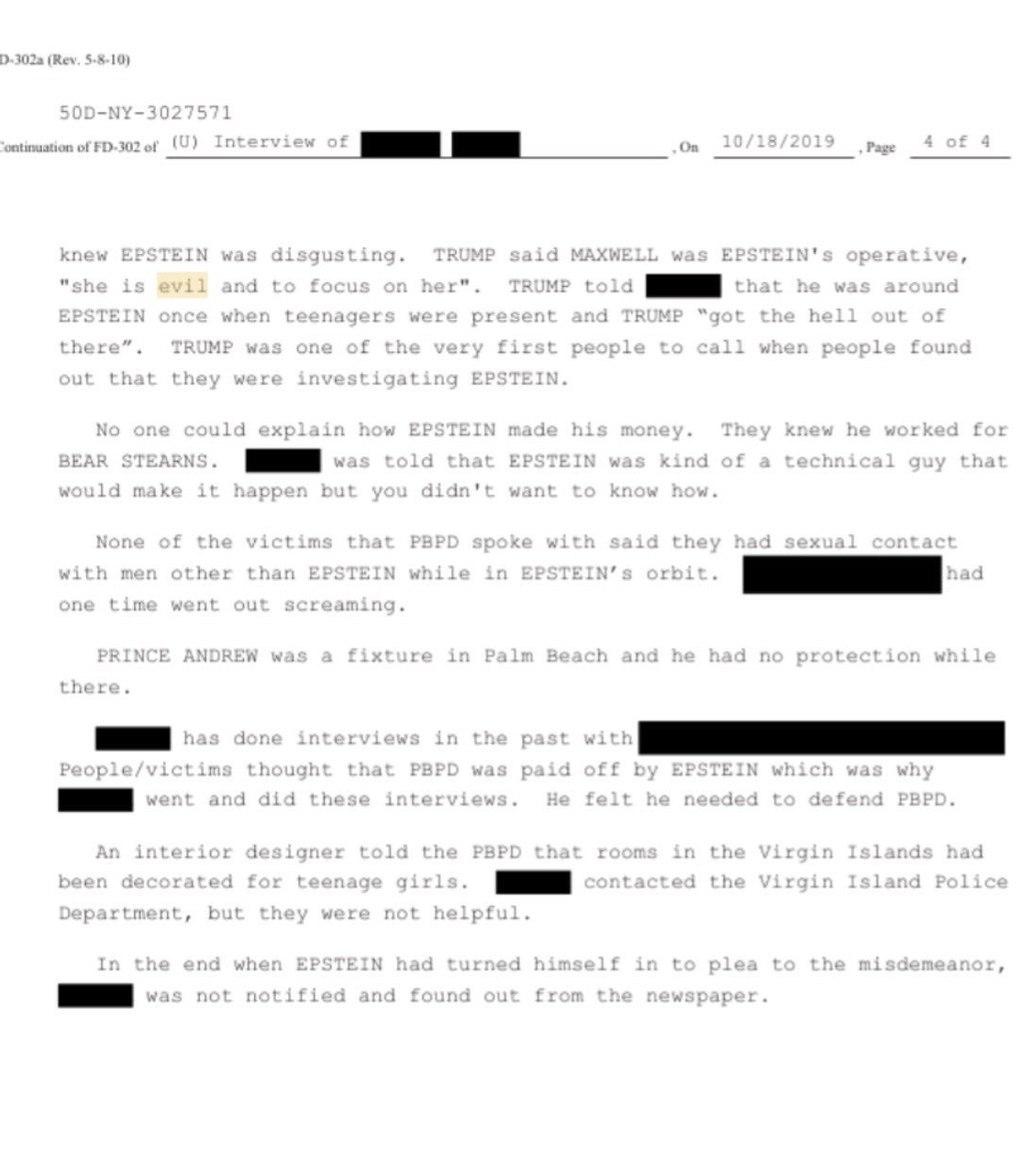
در موج تازه اسناد منتشرشده وزارت دادگستری آمریکا، خلاصه‌ای از مصاحبه اف‌بی‌آی در سال ۲۰۱۹ با رئیس پیشین پلیس پالم‌بیچ مایکل رایتر منتشر شده که طبق گزارش‌ها، او گفته دونالد ترامپ در ۲۰۰۶ و هم‌زمان با بالا گرفتن حساسیت‌ها درباره اپستین با او تماس گرفته؛ اپستین را «منزجرکننده» توصیف کرده و گیسلین مکسول را «عامل/اپراتیو اپستین» خوانده و گفته «او شرور است» و باید «روی او تمرکز کنید».

در همان خلاصه آمده ترامپ گفته وقتی یک‌بار در حضور اپستین نوجوان‌ها را دیده «از آنجا زده بیرون» و همچنین جزو نخستین کسانی بوده که پس از فهمیدن آغاز تحقیقات درباره اپستین تماس گرفته‌اند. با این حال، خودِ این بخش از پرونده به‌عنوان روایت ثبت‌شده در یادداشت‌های مصاحبه توصیف می‌شود—محرکِ جنجال سیاسی، اما نه «مدرک مستقلِ قطعی» به‌تنهایی. 

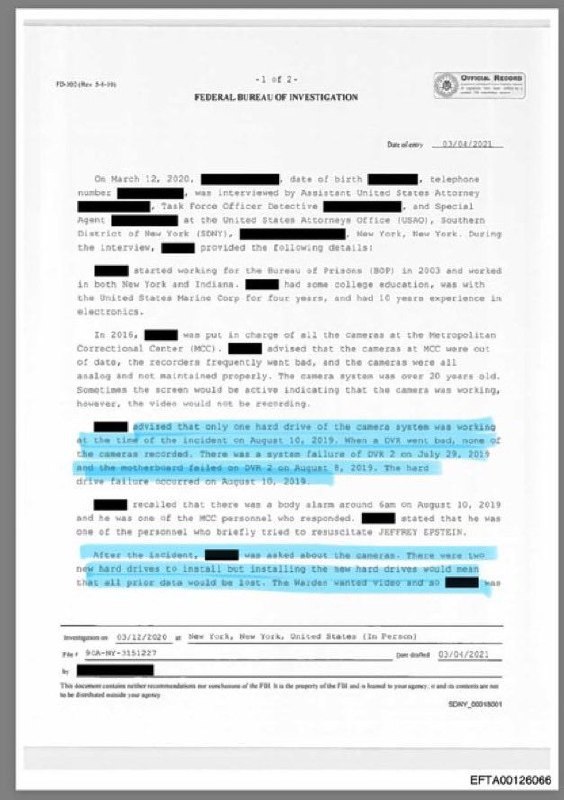
ادعای «هاردِ پاک‌شده»؛ جدال بر سر ویدئوی مرگ اپستین دوباره شعله‌ور شد

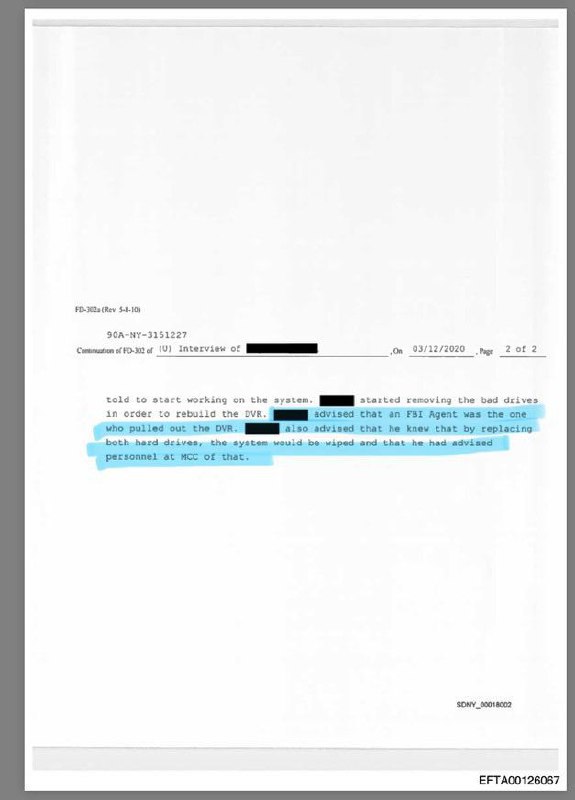
موج تازه‌ای از پست‌ها مدعی است که اسناد تازه‌منتشرشده پرونده اپستین نشان می‌دهد یک مأمور اف‌بی‌آی هاردِ سامانه دوربین‌های زندان را خارج کرده و این کار باعث پاک شدن ویدئوهای بازه زمانی مرتبط با مرگ اپستین شده است. اما تا این لحظه، این ادعای مشخصِ «خارج کردن هارد برای پاک‌کردن همه چیز» در گزارش‌های بزرگ و مستقل به‌طور روشن تأیید نشده و نیاز به اتکا به سند اولیه و گزارشگری مستقل دارد.

در عین حال، آنچه مستند و قابل اتکاست این است که پرونده ویدئویی زندان اپستین سال‌هاست با خرابی دوربین‌ها، شکاف‌های تصویری و حاشیه‌های زنجیره نگهداری (chain-of-custody) درگیر است: رویترز در ۲۰۱۹ گزارش داد برخی دوربین‌های بیرون از محدوده سلول دچار نقص شده و برای بررسی به آزمایشگاه اف‌بی‌آی ارسال شده‌اند. گزارش بازرس کل وزارت دادگستری آمریکا در ۲۰۲۳ هم از قدیمی بودن و نگهداری نامناسب سامانه و «خرابی‌های مکرر» هاردهای DVR صحبت می‌کند. همچنین، درباره انتشار نسخه‌های «خام» ویدئوها، تحلیل متادیتا نشان داده حدود سه دقیقه از کلیپی که خام معرفی شده بود حذف شده است.

جمع‌بندی: پرونده ویدئویی به‌طور کلی پر از ابهام و مناقشه است—اما ادعای «خارج کردن هارد برای پاک‌کردن کل تصاویر» هنوز برای تبدیل‌شدن به «واقعیت تثبیت‌شده»، به مدرک اولیه و تأیید مستقل نیاز دارد.


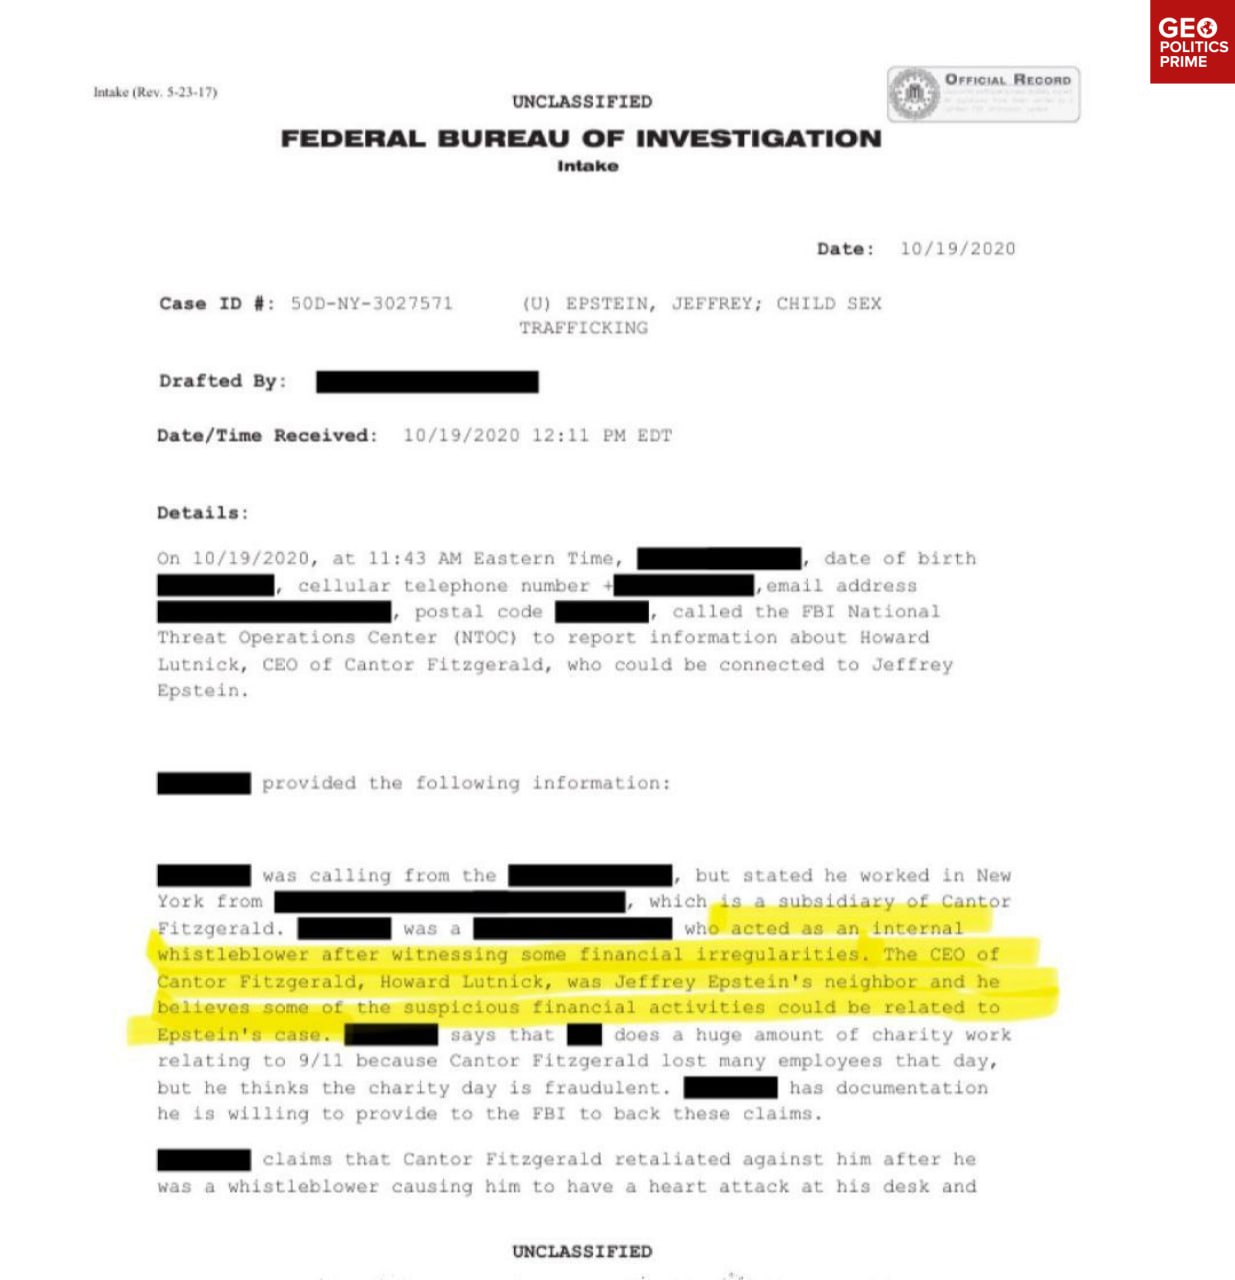
یادداشت اف‌بی‌آی از «همسایگی اپستین» می‌گوید — ادعاهای مرتبط با کنتور فیتزجرالد در اسکرین‌شات‌های پرونده اپستین

اسکرین‌شات‌هایی که به‌عنوان بخشی از «پرونده‌های اپستین» دست‌به‌دست می‌شود، یک برگه Intake اف‌بی‌آی با برچسب UNCLASSIFIED و تاریخ ۱۹ اکتبر ۲۰۲۰ را نشان می‌دهد (پرونده با عنوان EPSTEIN, JEFFREY; CHILD SEX TRAFFICKING). در این برگه آمده یک فرد به مرکز ملی عملیات تهدید اف‌بی‌آی (NTOC) تماس گرفته و خود را کارمند سابق کنتور فیتزجرالد و «افشاگر داخلی» معرفی کرده است. او مدعی بی‌نظمی‌های مالی شده و می‌گوید هاوارد لوتنیک (مدیرعامل کنتور فیتزجرالد) همسایه جفری اپستین بوده و برخی فعالیت‌های مشکوک «ممکن است» به پرونده اپستین مرتبط باشد. همان یادداشت همچنین ادعا می‌کند فعالیت‌های خیریه پررنگِ مرتبط با ۱۱ سپتامبر در کنتور به‌عنوان پوشش/اسموکسکرین استفاده شده و «روز خیریه» سالانه متقلبانه بوده؛ و تماس‌گیرنده می‌گوید مدارکی برای پشتیبانی از ادعاها دارد.

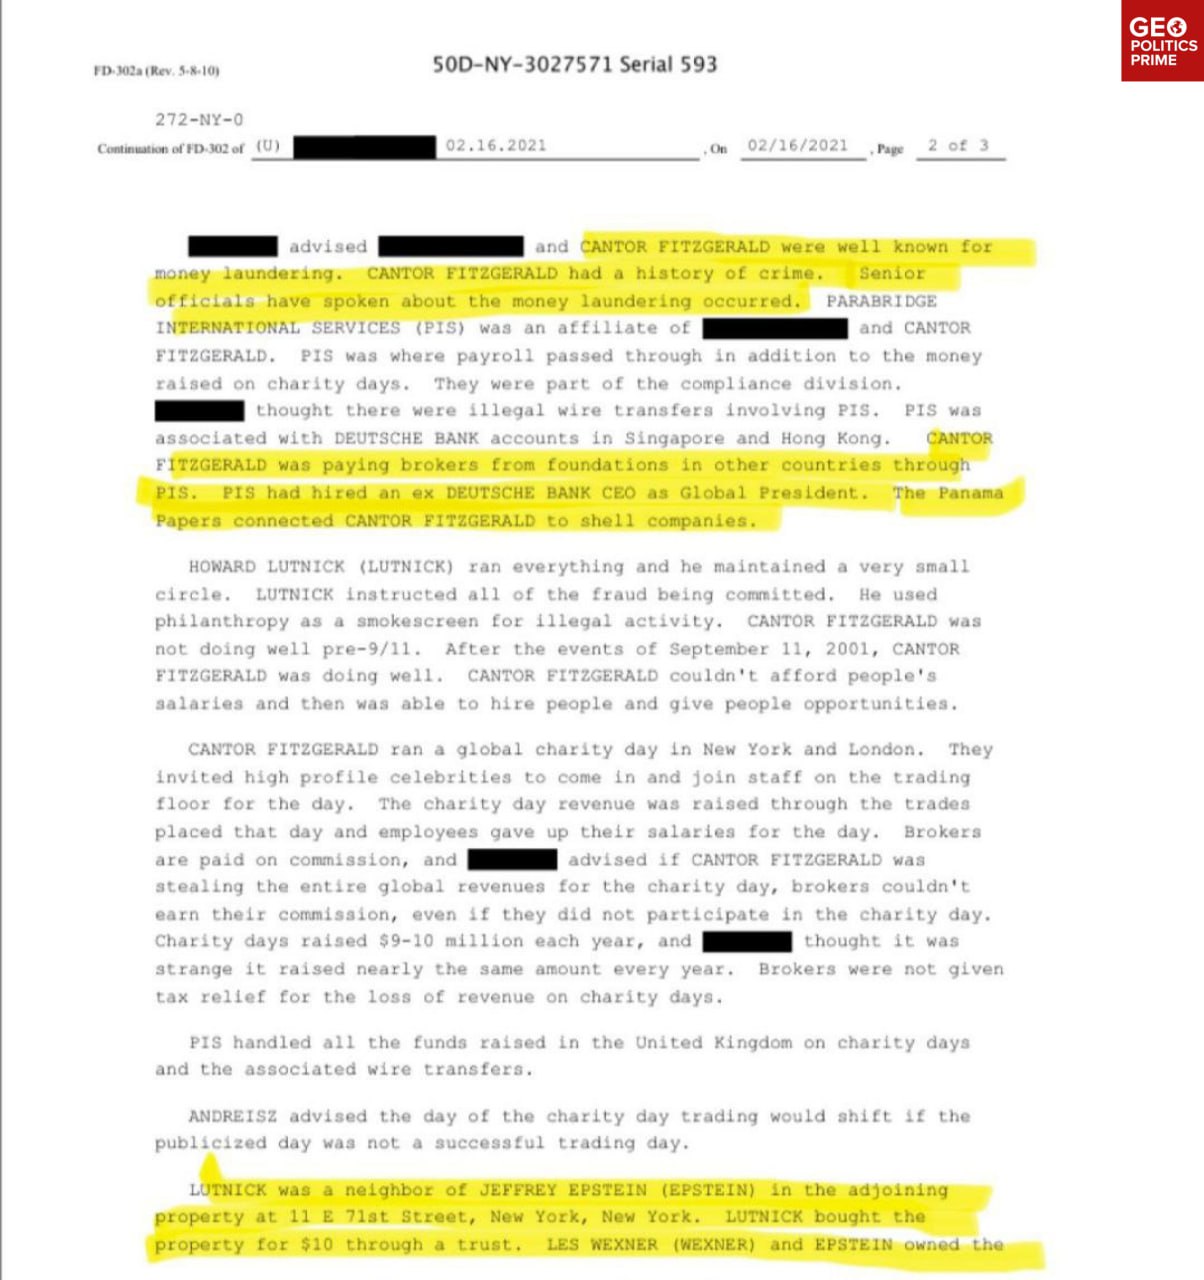
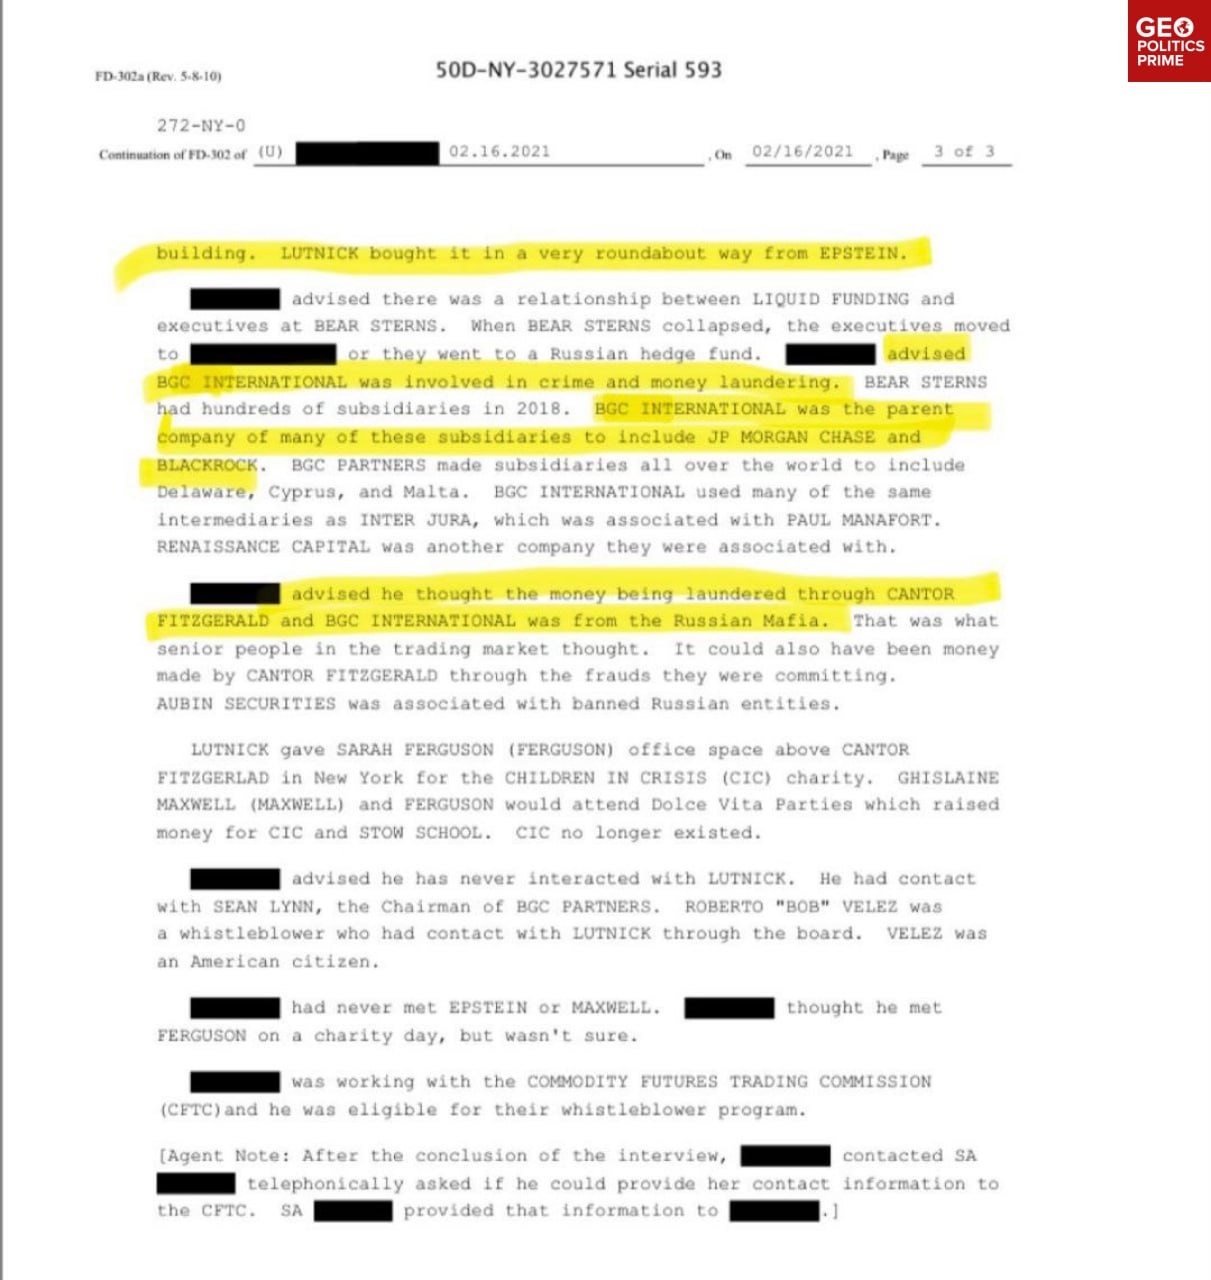
دو اسکرین‌شات دیگر با عنوان FD-302 (ادامه) / Serial 593 و تاریخ ۱۶ فوریه ۲۰۲۱ دامنه ادعاها را گسترده‌تر می‌کند: در آن‌ها ادعاهایی درباره پول‌شویی/انتقال‌های غیرقانونی با نقش یک شرکت وابسته (Parabridge International Services یا “PIS”) مطرح می‌شود، به جابه‌جایی پول از مسیر حساب‌های دویچه‌بانک در سنگاپور و هنگ‌کنگ اشاره می‌شود و (در حد ادعا) گفته می‌شود Panama Papers این ساختار را به شرکت‌های صوری مرتبط می‌کند. همچنین در متن ادعاهایی درباره ملک مجاور لوتنیک در نزدیکی آدرس منهتن اپستین و یک خرید مبتنی بر تراست با مبلغ «۱۰ دلار» دیده می‌شود و اشاره‌هایی هم به BGC International و مسیرهای مالی مشکوک آمده است.

نکته مهم: این اسناد، در قالب اسکرین‌شات، بیشتر شبیه ثبت ادعاهای یک منبع/خبرچین در اوراق اف‌بی‌آی است، نه حکم دادگاه یا اثبات قطعی. متن‌ها شدیداً سانسور شده‌اند و بدون مدارک تکمیلیِ قابل مشاهده در همین تصاویر، این ادعاها نیازمند راستی‌آزمایی مستقل هستند.


ادعای «قاتل استارلینک» با مایکروویوِ پرقدرت؛ هشدار درباره مسابقه ضدماهواره‌ای

طبق گزارش رسانه‌های چین و چند رسانه بین‌المللی، پژوهشگران «مؤسسه شمال‌غرب فناوری هسته‌ای» (NINT) یک سامانه مایکروویو پرقدرت (HPM) با نام TPG1000Cs ساخته‌اند که از نظر تئوریک می‌تواند با اثرگذاری روی الکترونیک ماهواره‌های مدار پایین (LEO) مانند استارلینک باعث اختلال یا آسیب شود.

در این گزارش‌ها به اعداد ادعایی مانند توان تا حدود ۲۰ گیگاوات و پالس تا ۶۰ ثانیه اشاره شده و استدلال می‌شود ماهواره‌های LEO که بخشی از قطعاتشان تجاری است، در برابر «نابودی نرم» (اختلال بدون تخریب فیزیکی) آسیب‌پذیرند.

با این حال، تبدیل این مشخصات آزمایشگاهی/نمونه اولیه به توان واقعی ضدماهواره‌ای، به محدودیت‌های مهمی مثل کنترل و هدایت پرتو، ردیابی هدف، افت انرژی در مسیر، اثرات جو و میزان سخت‌سازی ماهواره‌ها وابسته است—و ادعاهای پر سر و صدا فعلاً راستی‌آزمایی مستقل ندارند.


طوفان «پرونده‌های اپستین» به یک دیپلمات اماراتی رسید؛ اسکرین‌شات‌های ایمیل جنجال‌ساز شد

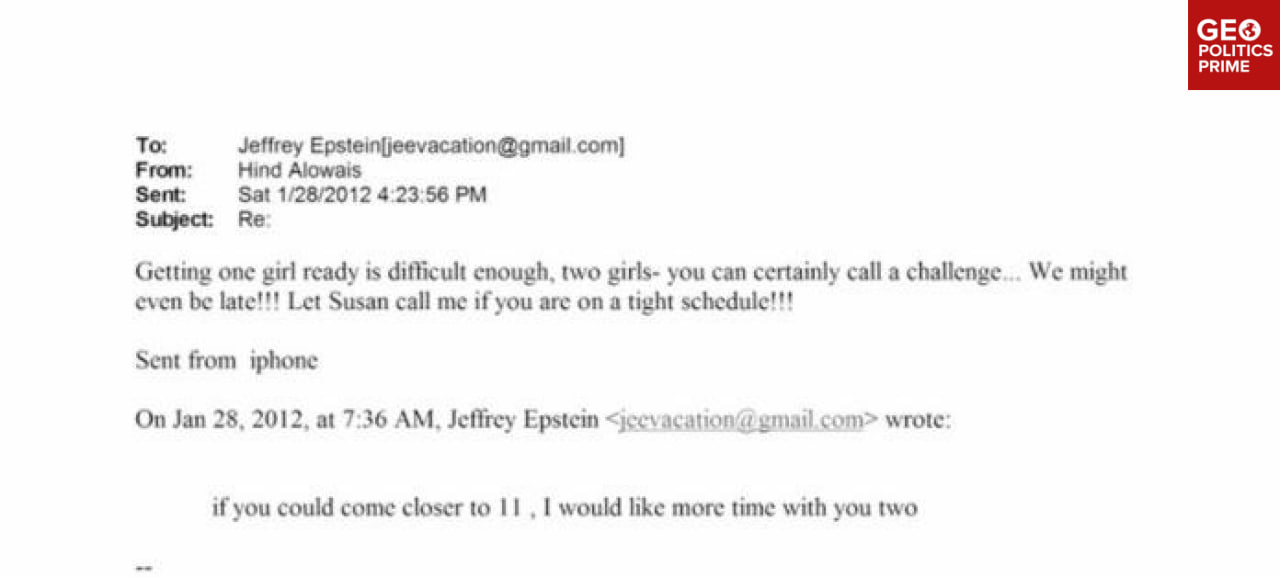
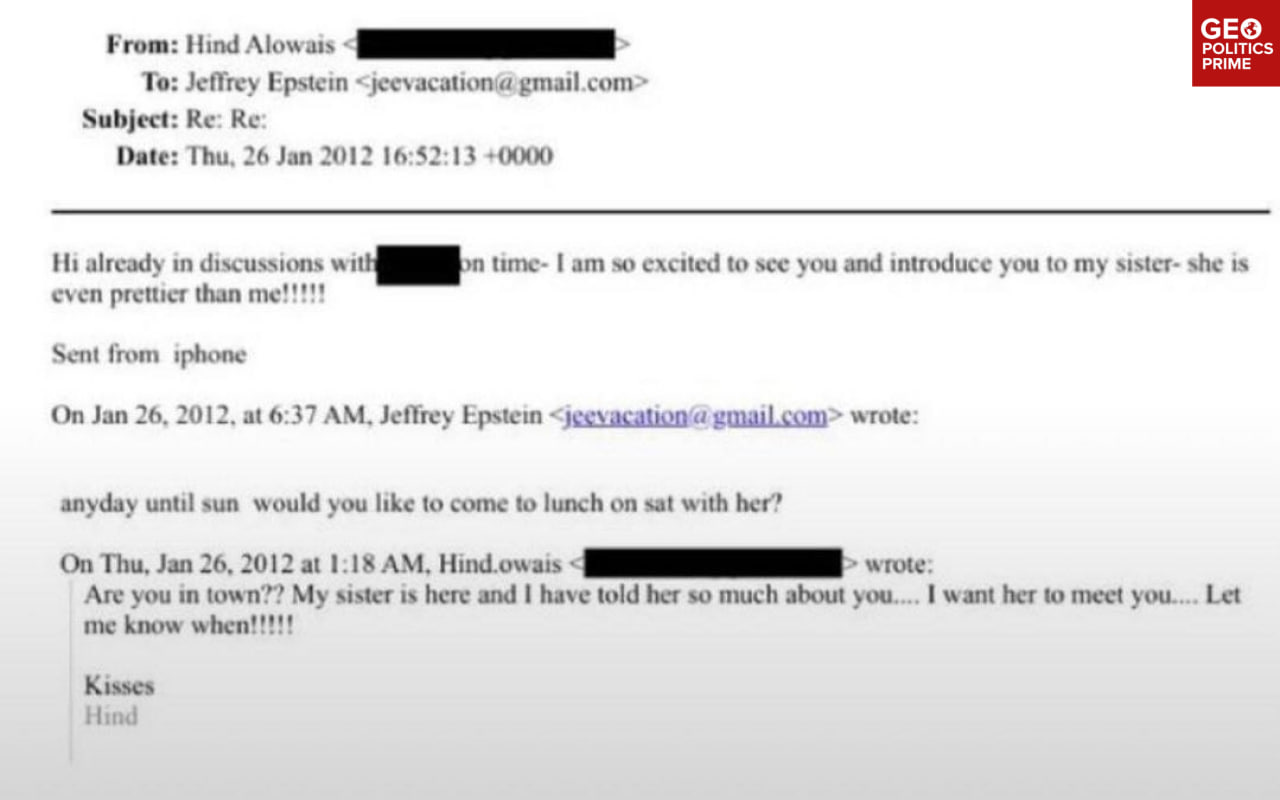
موجی از ادعاها در شبکه‌های اجتماعی و برخی رسانه‌ها، نام هند العویس (Hind Al-Owais)، دیپلمات اماراتی، را در پی انتشار بخش‌هایی از «پرونده‌های اپستین» مطرح کرده است. در این روایت‌ها، گزیده‌هایی از ایمیل‌های منتسب به او دست‌به‌دست می‌شود که از هماهنگی دیدارهایی با «girls» (دخترها/زن‌ها) صحبت می‌کند؛ از جمله جمله‌ای که به او نسبت داده شده: «آماده کردن یک دختر هم سخت است؛ دو دختر واقعاً چالش است.» همچنین در همان گزارش‌ها آمده اپستین زمان زودتری خواسته تا «وقت بیشتری» با آن‌ها داشته باشد.

جنجال اصلی از جایی اوج گرفت که همان گزارش‌ها می‌گویند العویس بارها از معرفی “خواهرم” به اپستین حرف زده («از من هم زیباتر است!»). برخی پست‌ها یک گام جلوتر رفته و ادعا می‌کنند خواهر او آن زمان ۱۳ ساله بوده؛ اما این جزئیات سنی در گزیده‌های عمومیِ نقل‌شده به‌طور پایدار و روشن دیده نمی‌شود و باید تا زمان تأیید توسط سند اولیه یا گزارش‌های معتبر، تأییدنشده تلقی شود.

این ماجرا چه چیزی را ثابت می‌کند و چه چیزی را نه: آنچه فعلاً در گردش است بیشتر به ارتباطات و هماهنگی‌ها اشاره دارد، اما به‌تنهایی اثبات‌کننده قاچاق انسان یا جرم قطعی نیست. طبق گزارش‌های یادشده، تا این لحظه اتهام قضاییِ عمومی و مستند در این خصوص ارائه نشده و محور ماجرا همچنان در حد ادعا و نیازمند راستی‌آزمایی مستقل است


اخبار بیشتر سایر

سهام و بازارهای بورس

کوکاکولا (KO) — رشد در EPS، اما ضعف در درآمد

کوکاکولا (KO) سود هر سهم ۰.۵۸ دلار را در برابر ۰.۵۶ دلارِ مورد انتظار گزارش کرد (سورپرایز +۳.۵۷٪) اما درآمد ۱۱.۸ میلیارد دلار را کمتر از ۱۲.۰۴ میلیارد دلارِ مورد انتظار ثبت کرد (سورپرایز -۱.۹۹٪). قیمت سهم حدود ۱.۴۸٪ افت داشت (آخرین ۷۶.۸۲ دلار) و در پس از ساعات +۰.۱۵٪ بود (تا ۷۶.۹۳ دلار) و ارزش بازار حدود ۳۳۵.۴ میلیارد دلار است—بنابراین تمرکز بازار احتمالاً به سمت ترکیب حجم/قیمت‌گذاری و چشم انداز آینده می‌رود.

آسترازنکا (AZN) — جهش بزرگ در EPS، درآمد هم کمی بهتر از انتظار

آسترازنکا (AZN) سود هر سهم ۲.۱۲ دلار را در برابر ۱.۰۶ دلارِ مورد انتظار گزارش کرد (سورپرایز +۱۰۰.۰۰٪) و درآمد ۱۵.۵ میلیارد دلار را اندکی بالاتر از ۱۵.۴۸ میلیارد دلارِ مورد انتظار ثبت کرد (سورپرایز +۰.۱۳٪). قیمت سهم حدود ۲.۷۷٪ رشد داشت (آخرین ۱۹۳.۲۲ دلار) و در پس از ساعات -۰.۳۹٪ بود (تا ۱۹۲.۶۵ دلار) و ارزش بازار حدود ۳۰۱.۵ میلیارد دلار است—و تمرکز معمولاً به سمت چشم انداز آینده و توضیحات خط تولید/لانچ‌ها می‌رود.

گیلیاد (GILD) — رشد جزئی در EPS و ضعف در درآمد

گیلیاد (GILD) سود هر سهم ۱.۸۶ دلار را در برابر ۱.۸۵ دلارِ مورد انتظار گزارش کرد (سورپرایز +۰.۵۴٪) و درآمد ۷.۹۳ میلیارد دلار را بالاتر از ۷.۶۸ میلیارد دلارِ مورد انتظار ثبت کرد (سورپرایز +۳.۲۶٪). قیمت سهم حدود ۲.۹۳٪ افت داشت (آخرین ۱۴۷.۲۳ دلار) و در پس از ساعات -۳.۰۰٪ بود (تا ۱۴۲.۸۱ دلار) و ارزش بازار حدود ۱۸۲.۷۵ میلیارد دلار است—که نشان می‌دهد بازار احتمالاً روی چشم انداز آینده و شتاب محصولات تمرکز کرده است.

ول‌تاور (WELL) — ضعف در EPS، اما رشد قوی در درآمد

ول‌تاور (WELL) سود هر سهم ۰.۱۴ دلار را در برابر ۰.۵۶ دلارِ مورد انتظار گزارش کرد (سورپرایز -۷۵.۰۰٪) اما درآمد ۳.۱۸ میلیارد دلار را بالاتر از ۲.۸۵ میلیارد دلارِ مورد انتظار ثبت کرد (سورپرایز +۱۱.۵۸٪). قیمت سهم حدود ۱.۸۲٪ رشد داشت (آخرین ۲۰۰.۸۴ دلار) و در پس از ساعات +۱.۲۹٪ بود (تا ۲۰۳.۴۴ دلار) و ارزش بازار نزدیک ۱۳۷.۵۳ میلیارد دلار است—با توجه به افت EPS، تمرکز بازار احتمالاً روی جزئیات FFO/NOI و چشم‌انداز آینده خواهد بود.

اس‌اند‌پی گلوبال (SPGI) — کاهش جزئی در EPS، رشد در درآمد؛ فشار روی قیمت سهم

اس‌اند‌پی گلوبال (SPGI) سود هر سهم ۴.۳۰ دلار را در برابر ۴.۳۲ دلارِ مورد انتظار گزارش کرد (سورپرایز -۰.۴۶٪) و درآمد ۳.۹۲ میلیارد دلار را بالاتر از ۳.۹۰ میلیارد دلارِ مورد انتظار ثبت کرد (سورپرایز +۰.۵۱٪). قیمت سهم حدود ۹.۷۱٪ افت داشت (آخرین ۴۰۱.۰۸ دلار) و در پس از ساعات +۰.۲۶٪ بود (تا ۴۰۲.۱۱ دلار) و ارزش بازار حدود ۱۲۱.۹۶ میلیارد دلار است—چنین حرکت‌هایی معمولاً نشان می‌دهد راهنمایی، قیمت‌گذاری و مفروضات رشد عامل اصلی واکنش بوده‌اند.

اسپاتیفای (SPOT) — رشد بسیار بزرگ در EPS، درآمد تقریباً مطابق انتظار؛ جهش سهم

اسپاتیفای (SPOT) سود هر سهم ۴.۴۳ دلار را در برابر ۲.۸۵ دلارِ مورد انتظار گزارش کرد (سورپرایز +۵۵.۴۴٪) و درآمد ۴.۵۳ میلیارد دلار را نزدیک به ۴.۵۲ میلیارد دلارِ مورد انتظار ثبت کرد (سورپرایز +۰.۲۲٪). قیمت سهم حدود ۱۴.۷۵٪ جهش داشت (آخرین ۴۷۶.۰۱ دلار) و در پس از ساعات +۰.۳۷٪ بود (تا ۴۷۷.۷۹ دلار) و ارزش بازار حدود ۹۹.۴۵ میلیارد دلار است—بازار احتمالاً به سودآوری/حاشیه سود و لحن راهنمایی واکنش نشان داده است.

ماریوت (MAR) — ضعف در EPS، اما رشد در درآمد؛ سهم بالاتر

ماریوت (MAR) سود هر سهم ۲.۵۸ دلار را در برابر ۲.۶۱ دلارِ مورد انتظار گزارش کرد (سورپرایز -۱.۱۵٪) و در مقابل درآمد ۶.۶۹ میلیارد دلار را بالاتر از ۶.۶۷ میلیارد دلارِ مورد انتظار ثبت کرد (سورپرایز +۰.۳۰٪). قیمت سهم حدود ۸.۵۰٪ رشد داشت (آخرین ۳۵۹.۳۵ دلار) و در پس از ساعات +۰.۵۴٪ بود (تا ۳۶۱.۳۰ دلار) و ارزش بازار نزدیک ۹۶.۸۸ میلیارد دلار است—یعنی بازار احتمالاً با وجود ضعف جزئی EPS، از چشم انداز و توضیحات تقاضا استقبال کرده است.

رابین‌هود (HOOD) — رشد در EPS، اما ضعف در درآمد؛ افت پس از ساعات معاملاتی

رابین‌هود (HOOD) سود هر سهم ۰.۶۶ دلار را در برابر ۰.۶۰ دلارِ مورد انتظار گزارش کرد (سورپرایز +۱۰.۰۰٪) اما درآمد ۱.۲۸ میلیارد دلار را کمتر از ۱.۳۴ میلیارد دلارِ مورد انتظار ثبت کرد (سورپرایز -۴.۴۸٪). قیمت سهم حدود ۱.۰۴٪ افت داشت (آخرین ۸۵.۶۶ دلار) و در پس از ساعات حدود ۶.۴۱٪ ریزش کرد (تا ۸۰.۱۱ دلار) و ارزش بازار حدود ۷۷.۱ میلیارد دلار است—که نشان می‌دهد بازار روی شتاب درآمدی و چشم‌انداز آینده حساس است.

فراری (RACE) — ضعف در EPS و درآمد؛ با این حال قیمت سهم مثبت شد

فراری (RACE) سود هر سهم ۲.۱۴ دلار را در برابر ۲.۴۸ دلارِ مورد انتظار گزارش کرد (سورپرایز -۱۳.۷۱٪) و درآمد ۱.۸ میلیارد دلار را کمتر از ۲.۰۷ میلیارد دلارِ مورد انتظار ثبت کرد (سورپرایز -۱۳.۰۴٪)؛ بنابراین هر دو نتیجه از انتظارات کمتر شد. سهم حدود ۸.۰۶٪ رشد داشت (آخرین ۳۶۳.۲۲ دلار) و در پس از ساعات +۰.۰۹٪ بود (تا ۳۶۳.۵۵ دلار) و ارزش بازار حدود ۶۵.۱۸ میلیارد دلار است—این واکنش معمولاً نشان می‌دهد راهنمایی، سفارش‌ها یا ترکیب فروش/حاشیه سود توانسته اثر از دست دادن انتظارات را خنثی کند.

کلادفلر (NET) — رشد در هر دو بخش؛ جهش قوی سهم پس از ساعات بازار

کلادفلر (NET) سود هر سهم ۰.۲۸ دلار را در برابر ۰.۲۷ دلارِ مورد انتظار گزارش کرد (سورپرایز +۳.۷۰٪) و درآمد ۶۱۴.۵ میلیون دلار را بالاتر از ۵۹۱.۴۳ میلیون دلارِ مورد انتظار ثبت کرد (سورپرایز +۳.۹۰٪). قیمت سهم حدود ۳.۵۵٪ رشد داشت (آخرین ۱۷۹.۹۱ دلار) و در پس از ساعات حدود ۷.۵۲٪ جهش کرد (تا ۱۹۳.۵۲ دلار) و ارزش بازار حدود ۶۳.۴۳ میلیارد دلار است—بازار احتمالاً به پایداری رشد و چشم انداز آینده پاداش داده است.

اخبار بیشتر سهام و بازارهای بورس

ایالات متحده آمریکا

کاهش شتاب انبارداری در آمریکا: موجودی کسب‌وکارها فقط ۰.۱٪ بالا رفت و موجودی خرده‌فروشی کمتر از انتظار شد

رشد موجودی انبارها در آمریکا در نوامبر ضعیف‌تر از پیش‌بینی‌ها منتشر شد و نشان می‌دهد سرعت انبارسازی/تجدید موجودی‌ها در آستانه پایان سال محتاطانه‌تر شده است.

  • موجودی کسب‌وکارها (ماهانه، نوامبر): ۰.۱٪+ در برابر ۰.۲٪+ انتظار و ۰.۲٪+ قبلی
  • موجودی خرده‌فروشی بدون خودرو (ماهانه، نوامبر): ۰.۲٪+ در برابر ۰.۳٪+ انتظار

اهمیت داده:

افت شتاب انبارسازی می‌تواند به معنی سهم کمتر موجودی‌ها در رشد کوتاه‌مدت GDP باشد، اما از طرف دیگر ریسک انباشت بیش از حد موجودی را هم کاهش می‌دهد—و اگر تقاضا حفظ شود، می‌تواند بعداً به حمایت از تولید کمک کند.

اثر بر دلار (USD):

به‌تنهایی معمولاً اثر بزرگ و فوری ندارد، اما این عدم تحقق نسبت به انتظار، در حاشیه یک سیگنال کمی نرم‌تر برای رشد است و اگر با داده‌های سردتر دیگر همراه شود، می‌تواند اندکی از حمایت کوتاه‌مدت دلار کم کند.

نرم‌تر شدن شاخص هفتگی هزینه‌کرد در آمریکا: رشد سالانه Redbook به ۶.۵٪ کاهش یافت

نشانه‌های تقاضای مصرف‌کننده در آمریکا در تازه‌ترین داده هفتگی کمی نرم‌تر شد؛ شاخص Redbook رشد سالانه فروش خرده‌فروشی را اندکی پایین‌تر نشان داد.

  • Redbook (سالانه): ۶.۵٪+ در برابر ۶.۷٪+ قبلی

هرچند این افت کوچک است، اما نشان می‌دهد شتاب رشد فروش در حاشیه کمی کاهش یافته و توجه بازار همچنان به این است که آیا مصرف‌کننده در حال تثبیت است یا به‌تدریج کند می‌شود.

اثر بر دلار (USD):

Redbook یک شاخص پُرفرکانس است و معمولاً محرک بزرگ برای FX نیست، اما اگر با الگوی گسترده‌ترِ سرد شدن مصرف هم‌راستا شود، می‌تواند در حاشیه برای دلار کمی منفی باشد.

کاهش فشار هزینه نیروی کار در آمریکا: شاخص ECI در فصل چهارم به ۰.۷٪ افت کرد

رشد هزینه‌های جبران خدمات در آمریکا در فصل چهارم کندتر شد و شاخص هزینه اشتغال (ECI)—یکی از مهم‌ترین شاخص‌های فدرال‌رزرو برای ارزیابی تورم دستمزدی—کمتر از انتظار افزایش یافت و نسبت به فصل قبل پایین آمد.

  • Employment Cost Index (فصلی، Q4): ۰.۷٪+ در برابر ۰.۸٪+ انتظار و ۰.۸٪+ قبلی
  • مزایای شغلی (فصلی، Q4): ۰.۷۰٪+ در برابر ۰.۸۰٪+ قبلی
  • دستمزدها (فصلی، Q4): ۰.۷۰٪+ در برابر ۰.۸۰٪+ قبلی

کاهش هم‌زمان در دستمزدها و مزایا نشان می‌دهد شتاب هزینه نیروی کار به‌تدریج در حال سرد شدن است—موضوعی که می‌تواند در گذر زمان به کاهش فشار تورمی در خدمات کمک کند.

اثر بر دلار (USD):

ECI ضعیف‌تر معمولاً یک سیگنال کمی داویش تلقی می‌شود (ریسک تورم دستمزدی کمتر)، و اگر بازار آن را به معنی کاهش فشار برای سیاست انقباضی بداند، می‌تواند بخشی از حمایت بازده‌های کوتاه‌مدت از دلار را کاهش دهد.

کاهش محسوس تورم وارداتی آمریکا: رشد سالانه قیمت واردات صفر شد، اما قیمت صادرات هنوز نسبتاً بالاست

داده‌های قیمت‌های تجاری آمریکا در دسامبر نشان داد فشارهای تورمی از سمت واردات به‌طور محسوسی کاهش یافته، در حالی که قیمت‌های صادرات همچنان نسبتاً قوی‌تر باقی مانده‌اند و تصویر تورمی را کمی دوگانه می‌کنند.

  • شاخص قیمت واردات (ماهانه، دسامبر): ۰.۱٪+ در برابر ۰.۱٪+ انتظار و کمتر از ۰.۴٪+ قبلی
  • رشد واردات بسیار ملایم بود و شتاب آن به‌شدت کاهش یافت.
  • شاخص قیمت واردات (سالانه، دسامبر): ۰.۰٪ در برابر ۰.۲٪+ انتظار و ۰.۱٪+ قبلی
  • تورم وارداتی به صفر رسید؛ یک عدم تحقق مهم نسبت به پیش‌بینی‌ها.
  • شاخص قیمت صادرات (ماهانه، دسامبر): ۰.۳٪+ در برابر ۰.۱٪+ انتظار و کمتر از ۰.۵٪+ قبلی
  • صادرات در مقیاس ماهانه بالاتر از انتظار بود، هرچند نسبت به ماه قبل کندتر شد.
  • شاخص قیمت صادرات (سالانه، دسامبر): ۳.۱٪+ در برابر ۳.۳٪+ قبلی
  • رشد سالانه قیمت صادرات کمی کاهش یافت، اما همچنان نسبت به واردات بالاتر است.

اثر بر دلار (USD):

کاهش تورم وارداتی معمولاً در حاشیه یک سیگنال داویش است و فشارهای قیمتی منتقل‌شونده به CPI را کمتر می‌کند. با این حال، قوی‌تر بودن قیمت‌های صادرات می‌تواند روایت کاهش فشار را کمی پیچیده کند. در مجموع، مهم‌ترین نکته برای بازار همان صفر شدن رشد سالانه قیمت واردات است که اندکی از گرمای تورمی می‌کاهد و اگر با داده‌های تورمی نرم‌تر دیگر همراه شود، می‌تواند بخشی از حمایت بازدهی از دلار را کم کند.

توقف مصرف‌کننده آمریکا در دسامبر: فروش خرده‌فروشی صفر شد و «گروه کنترل» منفی

مصرف‌کننده آمریکا در دسامبر به‌طور محسوسی کند شد؛ فروش خرده‌فروشی (هم سرفصل و هم هسته) صفر ثبت شد، در حالی که بازار انتظار رشد قابل‌توجه داشت. مهم‌تر اینکه «گروه کنترل» که ورودی مستقیم محاسبات GDP است، منفی شد—یک غافلگیری منفی واضح برای روایت تقاضا.

  • فروش خرده‌فروشی (ماهانه، دسامبر): ۰.۰٪ در برابر ۰.۴٪+ انتظار و ۰.۶٪+ قبلی
  • فروش خرده‌فروشی هسته (ماهانه، دسامبر): ۰.۰٪ در برابر ۰.۳٪+ انتظار و ۰.۴٪+ قبلی
  • Retail Control (ماهانه، دسامبر): ۰.۱٪- در برابر ۰.۴٪+ انتظار و ۰.۲٪+ قبلی
  • فروش خرده‌فروشی بدون بنزین/خودرو (ماهانه، دسامبر): ۰.۰٪ در برابر ۰.۳٪+ انتظار
  • فروش خرده‌فروشی (سالانه، دسامبر): ۲.۴۳٪+ در برابر ۳.۲۶٪+ قبلی

اهمیت داده:

«گروه کنترل» مستقیماً در محاسبه GDP استفاده می‌شود؛ بنابراین منفی شدن آن ریسک این را بالا می‌برد که سهم مصرف در رشد اقتصادی پایان سال کمتر شده باشد. همچنین صفر شدن گسترده ارقام نشان می‌دهد کندی تقاضا احتمالاً فقط یک اعوجاج مقطعی نبوده است.

اثر بر دلار (USD):

چنین عدم تحققی در تقاضا معمولاً در حاشیه برای دلار منفی است؛ زیرا می‌تواند انتظارات رشد را پایین بیاورد و قیمت‌گذاری نرخ‌های کوتاه‌مدت را نرم‌تر کند—به‌خصوص اگر با داده‌های سردترِ هزینه نیروی کار و تورم هم‌جهت باشد.

افزایش جزئی در اشتغال ADP: شاخص هفتگی به ۶.۵ هزار رسید، اما همچنان کم‌جان

آخرین داده تغییر اشتغال ADP (هفتگی) از بهبود جزئی حکایت دارد؛ رشد اشتغال بخش خصوصی کمی بالاتر رفت اما از نظر سطح همچنان پایین است—یعنی بازار کار باثبات است، اما شتاب‌دار نیست.

  • تغییر اشتغال ADP (هفتگی): ۶.۵ هزار+ در برابر ۵.۰ هزار+ قبلی

اهمیت داده:

با وجود این افزایش، سطح عدد نشان می‌دهد شتاب استخدام همچنان محدود است و با تصویری از بازار کار که به‌جای شتاب گرفتن، در حال خنک شدن است سازگار است.

اثر بر دلار (USD):

این گزارش معمولاً اثر بزرگ و فوری روی بازار ارز ندارد، اما اگر با سایر داده‌های بازار کار هم‌راستا باشد می‌تواند در حاشیه برای دلار کمی حمایتی باشد. به‌تنهایی، پیام آن بیشتر «ثبات» است تا «قدرت».

کاهش اندک خوش‌بینی کسب‌وکارهای کوچک آمریکا: شاخص NFIB در ژانویه به ۹۹.۳ افت کرد

احساسات کسب‌وکارهای کوچک آمریکا در ژانویه کمی ضعیف‌تر شد و شاخص خوش‌بینی NFIB کمتر از انتظار منتشر شد و نسبت به ماه قبل اندکی پایین آمد.

  • خوش‌بینی کسب‌وکارهای کوچک (ژانویه): ۹۹.۳ در برابر ۹۹.۸ انتظار و ۹۹.۵ قبلی

این افت نشان می‌دهد اعتماد «مین‌استریت» در شروع سال کمی شتاب خود را از دست داده است؛ احتمالاً تحت تاثیر نگرانی‌ها درباره تقاضا، هزینه‌ها و شرایط تامین مالی.

اثر بر دلار (USD):

این شاخص معمولاً محرک بزرگ و فوری برای بازار ارز نیست، اما اگر با سایر نشانه‌های سرد شدن رشد و تقاضای داخلی هم‌راستا شود، می‌تواند در حاشیه برای دلار کمی منفی باشد.

اخبار بیشتر ایالات متحده آمریکا

اقیانوسیه

احتیاط بیشتر مصرف‌کنندگان استرالیا: شاخص وست‌پک در فوریه ۲.۶٪ افت کرد

اعتماد مصرف‌کنندگان استرالیا در فوریه تضعیف شد و شاخص Westpac Consumer Sentiment با افت ۲.۶٪ منتشر شد؛ کاهشی عمیق‌تر از رقم قبلی که می‌تواند نشان دهد فشار هزینه‌های زندگی و نرخ‌های بهره همچنان بر ذهنیت خانوارها سنگینی می‌کند.

  • احساس مصرف‌کننده وست‌پک (فوریه): ۲.۶٪- در برابر ۱.۷٪- قبلی

اثر بر دلار استرالیا (AUD):

تضعیف اعتماد مصرف‌کننده معمولاً از مسیر چشم‌انداز رشد، برای AUD کمی منفی است—به‌ویژه اگر به کاهش مخارج خانوار منجر شود. با این حال، در بازار ارز ممکن است همچنان عامل اصلی، چشم‌انداز سیاستی RBA باشد؛ اگر بازار مسیر هاوکیش‌تری را قیمت‌گذاری کند، حمایت نرخ بهره می‌تواند بخشی از اثر منفی ضعف اعتماد را خنثی کند.

نبض کسب‌وکار استرالیا دوگانه شد: افزایش اعتماد، اما افت شاخص شرایط در ژانویه

گزارش NAB در ژانویه پیام ترکیبی داشت: شاخص اعتماد کمی بهتر شد، اما شاخص کلی‌ترِ شرایط/فعالیت اقتصادی پایین آمد—یعنی از یک طرف خوش‌بینی بنگاه‌ها اندکی افزایش یافته، اما از طرف دیگر فضای عملیاتی و شتاب فعالیت‌ها کمی سردتر شده است.

  • اعتماد کسب‌وکار NAB (ژانویه): ۳ (بالاتر از ۲ قبلی)
  • اعتماد کمی بهبود یافت و نشان می‌دهد حس‌وحال بنگاه‌ها اندکی بهتر شده است.
  • NAB Business Survey (ژانویه): ۷ (کمتر از ۹ قبلی)
  • شاخص گسترده‌ترِ شرایط افت کرد و می‌تواند نشانه‌ای از کاهش حاشیه‌ای شتاب در مؤلفه‌هایی مثل تقاضا، سودآوری یا فشار ظرفیت باشد.

اثر بر دلار استرالیا (AUD):

این داده‌ها یک پیام کاملاً صعودی برای رشد نمی‌دهند. افزایش اعتماد می‌تواند نشانه تاب‌آوری باشد، اما افت شرایط می‌تواند احتیاط بازار را نسبت به چرخه داخلی حفظ کند. برای AUD، معمولاً محرک اصلی همچنان قیمت‌گذاری سیاستی RBA و ریسک‌پذیری جهانی است؛ بنابراین داده‌های تورم و بازار کار، تعیین‌کننده‌تر از نوسان یک‌ماهه خواهند بود.

سقوط مجوزهای ساخت در استرالیا: افت سنگین ۱۴.۹٪ ماهانه در دسامبر و کاهش شتاب بازار مسکن

روند ساخت‌وساز در استرالیا در دسامبر ضربه جدی خورد؛ مجوزهای ساخت پس از جهش ماه قبل، با یک افت تند مواجه شد و نشان داد شتاب پروژه‌های جدید به‌طور ناگهانی سرد شده است.

  • مجوزهای ساخت (ماهانه، دسامبر): ۱۴.۹٪- (مطابق پیش‌بینی ۱۴.۹٪-) در برابر ۱۵.۲٪+ قبلی

یک چرخش بزرگ ماهانه که عملاً بخش زیادی از جهش قبلی را پس گرفت.

  • مجوزهای ساخت (سالانه، دسامبر): ۰.۴۰٪+ (مطابق پیش‌بینی ۰.۴۰٪+) در برابر ۲۰.۲۰٪+ قبلی

رشد سالانه به‌شدت کند شد و نشان می‌دهد موج قبلی رو به پایان است.

  • مجوزهای خانه‌های خصوصی (دسامبر): ۰.۴٪+ (مطابق ۰.۴٪+ انتظار) در برابر ۱.۳٪+ قبلی

مجوز خانه‌های مستقل هنوز مثبت است، اما رشد آن کم‌جان شده—که می‌تواند یعنی ضعف اصلی از سمت سایر بخش‌ها (اغلب آپارتمان/چندواحدی) آمده است.

اثر بر دلار استرالیا (AUD):

افت شدید مجوزها معمولاً از مسیر رشد داخلی برای AUD کمی منفی است، به‌خصوص اگر تداوم پیدا کند و به کاهش فعالیت ساختمانی و اشتغال منجر شود. با این حال، در کوتاه‌مدت جهت‌گیری بازار ارز اغلب بیشتر تحت تاثیر انتظارات نرخ بهره RBA و فضای ریسک جهانی است تا یک داده مسکن.

اخبار بیشتر اقیانوسیه

ایران

راهپیمایی در برابر امتیاز»؟ فشار بر خانواده بازداشتی‌ها برای ارائه فیلمِ حضور در ۲۲ بهمن

براساس گزارش‌های متعدد، به خانواده شماری از معترضان بازداشت‌شده گفته شده برای تسریع روند پرونده و احتمال تخفیف/کاهش حکم باید در راهپیمایی حکومتی ۲۲ بهمن (۱۱ فوریه ۲۰۲۶) شرکت کنند و حضورشان را به‌صورت «قابل اثبات» با عکس و ویدیو ثبت و برای نهادهای امنیتی ارسال کنند.

در این روایت‌ها آمده که این درخواست با تهدید و فشار روانی همراه بوده و به خانواده‌ها گفته شده تنها در صورت تمکین، امکان آزادی، کاهش احکام یا جلوگیری از مجازات‌های سنگین‌تر وجود دارد؛ برخی گزارش‌ها همچنین از درخواست برای ضبط ویدیوهای «ابراز انزجار» علیه دولت‌های غربی و رسانه‌های بین‌المللی به‌عنوان بخشی از این فرآیند خبر می‌دهند.

هشدار متروی تهران: بازرسی بدنی برای «جای ساچمه» و چک‌کردن موبایل (حتی فولدر حذف‌شده‌ها)

براساس گزارش‌های میدانی، دوشنبه ۲۰ بهمن (۹ فوریه ۲۰۲۶) در متروی تهران، در ایستگاه‌های امام خمینی و صادقیه برخی جوانان را بازرسی بدنی کرده‌اند؛ گفته می‌شود هدف، بررسی جای ساچمه بوده است. همچنین گوشی‌های تلفن را بررسی کرده‌اند و حتی وارد پوشه «حذف‌شده‌ها / Recently Deleted» نیز شده‌اند.

طبق همین روایت، این مورد یکی از چندصدمین نمونه مشابه در روزهای اخیر عنوان شده و به همین دلیل به شهروندان درباره تردد در مترو هشدار داده شده است.

نکته ایمنی (کلی): گوشی را با رمز قوی قفل کنید، نمایش اعلان‌ها روی صفحه قفل را محدود کنید، از اطلاعات مهم بکاپ بگیرید و در مسیرهای شلوغ، محتوای حساسِ غیرضروری را روی گوشی نگه ندارید.

آتش‌بازی به ضدخود تبدیل شد: جشن‌های سالگرد ۵۷، جرقه شعارهای شبانه

براساس گزارش‌های داخل ایران، همزمان با آتش‌بازی به مناسبت سالروز انقلاب ۵۷، در نقاط مختلف شعارهای ضدحکومتی شنیده شده است. شاهدان می‌گویند بسیاری از مردم در واکنش به این صحنه‌ها پشت پنجره‌ها و بالکن‌ها رفتند و شروع به شعار دادن کردند.

این روایت‌ها به‌طور مستقل قابل راستی‌آزمایی نیست، اما با الگوی روزهای اخیر همخوانی دارد: تبدیل شدن برخی رخدادهای عمومی و سر و صدای شبانه به محرک شعارهای خودجوش محله‌ای.


اخبار بیشتر ایران

ژاپن

رشد نقدینگی ژاپن کم‌جان ماند: رشد سالانه M2 به ۱.۶٪ کاهش یافت، M3 اندکی بالا رفت

داده‌های پولی ژاپن نشان می‌دهد رشد نقدینگی همچنان ملایم و کم‌شتاب است؛ به‌طوری که رشد سالانه M2 کمی کاهش یافت، در حالی که سطح M3 اندکی افزایش نشان داد.

  • حجم پول M3 (ژانویه): ۲,۲۴۴.۹ میلیارد در برابر ۲,۲۴۴.۷ میلیارد قبلی

نقدینگی گسترده کمی افزایش یافت، اما تغییر محدود بود.

  • ذخیره پولی M2 (سالانه، ژانویه): ۱.۶٪+ در برابر ۱.۷٪+ انتظار و ۱.۷٪+ قبلی

رشد سالانه کمتر از انتظار شد و نشان می‌دهد انبساط پول/اعتبار هنوز ضعیف است.

اثر بر ین (JPY):

رشد پولی ضعیف معمولاً به‌تنهایی برای ین یک محرک داخلی صعودی محسوب نمی‌شود، چون از نبض کم‌قدرت تقاضا/اعتبار حکایت دارد. با این حال، محرک‌های اصلی ین غالباً اختلاف نرخ‌ها، ریسک‌پذیری بازار و سیگنال‌دهی بانک مرکزی ژاپن هستند و پولی‌ها بیشتر نقش پس‌زمینه دارند.

جهش سیگنال سرمایه‌گذاری در ژاپن: سفارشات ماشین‌ابزار ۲۵.۳٪ رشد کرد و بیش از دو برابر شد

نبض سرمایه‌گذاری در ژاپن به شکل محسوسی تقویت شد؛ سفارشات ماشین‌ابزار که یکی از شاخص‌های مهم سرمایه‌گذاری صنعتی است، به ۲۵.۳٪ رشد سالانه رسید و بیش از دو برابرِ رقم قبلی شد.

  • سفارشات ماشین‌ابزار (سالانه): ۲۵.۳٪+ در برابر ۱۰.۹٪+ قبلی

این شتاب می‌تواند نشانه‌ای از بازگشت قابل‌توجه اشتهای سرمایه‌گذاری شرکت‌ها و بهبود شرایط تقاضا در زنجیره صنعتی ژاپن باشد.

اثر بر ین (JPY):

تقویت سیگنال‌های سرمایه‌گذاری معمولاً از مسیر رشد، برای ین حمایتی است و روایت «بهبود چرخه داخلی» را تقویت می‌کند. با این حال، مسیر کوتاه‌مدت ین همچنان تا حد زیادی به اختلاف نرخ‌ها و پیام‌های بانک مرکزی ژاپن وابسته است؛ بنابراین بازار به دنبال تأیید این روند در داده‌های تولید/صادرات و راهنمایی شرکت‌ها خواهد بود.

اخبار بیشتر ژاپن

بریتانیا

غافلگیری مثبت خرده‌فروشی بریتانیا: رشد سالانه شاخص BRC به ۲.۳٪ رسید و فراتر از انتظار بود

شتاب مصرف و خرده‌فروشی در بریتانیا در ژانویه بهتر از تصور بازار ظاهر شد؛ شاخص BRC Retail Sales Monitor با افزایش محسوس، بالاتر از پیش‌بینی‌ها ثبت شد و شروع سال را با یک سیگنال مثبت از سمت مصرف‌کننده همراه کرد.

  • شاخص خرده‌فروشی BRC (سالانه، ژانویه): ۲.۳٪+ در برابر ۱.۳٪+ انتظار و ۱.۰٪+ قبلی

اثر بر پوند (GBP):

این داده از مسیر رشد، می‌تواند برای پوند حمایتی باشد و نشان دهد تقاضا هنوز مقاوم است. نکته مهم این است که بخشی از رشد می‌تواند ناشی از اثر قیمت‌ها باشد یا افزایش واقعی حجم فروش—اما به‌عنوان تیتر، یک غافلگیری مثبت واضح محسوب می‌شود.

جهش هزینه استقراض بریتانیا: بازده مزایده گیلْت ۵ساله به ۴.۰۰۱٪ رسید

هزینه استقراض دولت بریتانیا افزایش یافت و مزایده اخیر اوراق گیلْت ۵ساله با بازدهی به‌مراتب بالاتر از نوبت قبل انجام شد.

  • مزایده گیلْت ۵ساله: ۴.۰۰۱٪ در برابر ۳.۸۲۱٪ قبلی

این افزایش نشان می‌دهد سرمایه‌گذاران برای جذب عرضه، بازده بالاتری مطالبه کرده‌اند؛ موضوعی که می‌تواند نشانه سفت‌تر شدن شرایط مالی و حساسیت دوباره بازار به نرخ‌ها و پویایی‌های عرضه/ریسک پرمیوم باشد.

اثر بر پوند (GBP):

بازده بالاتر گیلْت‌ها می‌تواند از مسیر نرخ بهره برای پوند حمایتی باشد. اما اگر این جهش بیشتر ناشی از ریسک پرمیوم یا نگرانی‌های مالی/انتشار اوراق باشد تا انتظارات سیاستی بانک مرکزی، سیگنال آن دوگانه می‌شود: از یک طرف حمایت از «کَری»، و از طرف دیگر احتمالاً فشار بر احساس ریسک نسبت به دارایی‌های بریتانیا.

اخبار بیشتر بریتانیا

اروپا

افزایش نرخ بیکاری فرانسه: بیکاری به ۷.۹٪ رسید و پایین‌تر از انتظار ظاهر شد

نرخ بیکاری فرانسه افزایش یافت و یک سیگنال کوچک اما مهم از تضعیف حاشیه‌ای شرایط بازار کار ارائه داد.

  • نرخ بیکاری فرانسه: ۷.۹٪ در برابر ۷.۸٪ انتظار و ۷.۷٪ قبلی

این افزایش نشان می‌دهد بازار کار کمی در حال شل شدن است؛ موضوعی که می‌تواند به تضعیف چشم‌انداز تقاضای خانوار و فشار دستمزدی منجر شود—دو مؤلفه‌ای که بازار برای ارزیابی چرخه اقتصادی منطقه یورو زیر نظر دارد.

اثر بر یورو (EUR):

به‌تنهایی، اختلاف ۰.۱ واحد درصدی معمولاً برای یورو تعیین‌کننده نیست؛ اما اگر در کنار داده‌های ضعیف‌تر فعالیت اقتصادی قرار بگیرد، می‌تواند در حاشیه به تقویت نگاه اندکی داویش‌تر نسبت به مسیر نرخ‌ها کمک کند. محرک اصلی همچنان روند کلی اشتغال و تورم در کل منطقه یورو است.

کاهش ملایم نرخ‌ها در منطقه یورو: افت بازده مزایده لتراس اسپانیا و بوبل ۵ساله آلمان

نتایج دو مزایده مهم در منطقه یورو نشان داد فضای نرخ‌ها کمی نرم‌تر شده است؛ بازده‌ها هم در سررسید بسیار کوتاه اسپانیا و هم در بخش میانی منحنی آلمان کاهش یافت—نشانه‌ای از تقاضای مناسب و اندکی آسان‌تر شدن شرایط تامین مالی.

  • مزایده Letra سه‌ماهه اسپانیا: ۱.۹۳۹٪ در برابر ۱.۹۵۴٪ قبلی
  • افت جزئی که به معنی کاهش اندک هزینه تامین مالی کوتاه‌مدت برای اسپانیاست.
  • مزایده Bobl پنج‌ساله آلمان: ۲.۴۰۰٪ در برابر ۲.۴۷۰٪ قبلی
  • کاهش محسوس‌تر که از کاهش فشار بازدهی در بخش میانی منحنی نرخ‌های آلمان حکایت دارد.

اثر بر یورو (EUR):

بازده‌های پایین‌تر معمولاً از مسیر اختلاف نرخ‌ها برای یورو کمی منفی هستند—خصوصاً اگر بازار این حرکت را نشانه‌ای از افزایش احتمال سیاست‌های انبساطی ECB بداند. با این حال، اگر این تغییر بیشتر ناشی از دینامیک تقاضای مزایده باشد، اثر آن روی FX معمولاً محدود می‌ماند مگر اینکه در نرخ‌های کلی بازار هم دنبال شود.

اخبار بیشتر اروپا

کالاها

عقب‌نشینی فلزات گران‌بها: طلا به ۵,۰۲۲ دلار رسید و نقره ۲٪ افت کرد

فلزات گران‌بها در شروع معاملات با فشار فروش مواجه شدند و طلا و نقره از سقف‌های اخیر عقب نشستند.

  • طلای نقدی: ۰.۷٪- تا ۵,۰۲۲.۱۹ دلار/اونس
  • قرارداد آتی طلای آوریل: ۰.۷٪- تا ۵,۰۴۴.۷۹ دلار/اونس (در ۰۰:۳۴ به‌وقت ET / ۰۵:۳۴ به‌وقت GMT)
  • نقره نقدی: ۲.۱٪- تا ۸۰.۹۳۰ دلار/اونس
  • پلاتین نقدی: ۱.۸٪- تا ۲,۰۸۴.۸۵ دلار/اونس

این حرکت نشان‌دهنده ضعف در کل مجموعه فلزات است؛ ضمن اینکه افت سنگین‌تر نقره نسبت به طلا معمولاً به معنی کاهش تمایل بازار به دارایی‌های «پرنوسان‌تر» در میان کالاهاست.


بازگشت نفت ونزوئلا به رادار اسرائیل پس از دستگیری مادورو: اولین محموله در سال‌های اخیر و نشانه تغییر مسیر تجارت

طبق گزارش بلومبرگ، ونزوئلا برای اولین‌بار در چند سال گذشته یک محموله نفت خام به اسرائیل ارسال می‌کند؛ نشانه‌ای تازه از اینکه پس از دستگیری نیکلاس مادورو و باز شدن دوباره مسیرهای صادراتی، نقشه تجارت نفت ونزوئلا با سرعت در حال تغییر است.

این خبر در بستری منتشر می‌شود که طی آن صادرات نفت ونزوئلا در ژانویه جهش قابل‌توجهی داشته و هم‌زمان با کاهش محدودیت‌ها، شرکت‌های بازرگانی دوباره انتقال محموله‌ها را از سر گرفته‌اند؛ همچنین تولید نفت هم با رفع گلوگاه‌ها و برگشت جریان صادرات، به سمت حدود یک میلیون بشکه در روز در حال حرکت است.

جزئیات «تغییرات سیاستی» هم مهم است: آمریکا مجوزهای گسترده‌تری برای فعالیت‌های مرتبط با نفت ونزوئلا صادر کرده و علاوه بر آن، فروش رقیق‌کننده‌های آمریکایی (diluent) را نیز مجاز دانسته—ماده‌ای حیاتی برای تولید و صادرات نفت فوق‌سنگین ونزوئلا—که به PDVSA و شرکایش کمک می‌کند صادرات را پایدار نگه دارند


اخبار بیشتر کالاها

رمزارزها

اشتباه ۴۴ میلیارد دلاری بیت‌کوینیِ بیت‌هامب، بهانه‌ای برای فشار نظارتی در کره‌جنوبی شد

صرافی رمزارزی Bithumb اعلام کرد در جریان یک رویداد تبلیغاتی در جمعه ۶ فوریه ۲۰۲۶ به‌دلیل خطای داخلی، به جای جوایز نقدی کوچک، در مجموع حدود ۶۲۰ هزار بیت‌کوین (به ارزش بیش از ۴۴ میلیارد دلار) به حساب کاربران واریز شد؛ اتفاقی که باعث فروش سریع در بازار شد تا قبل از شناسایی و مهار خطا.

بیت‌هامب می‌گوید ظرف حدود ۳۵ دقیقه معاملات و برداشت‌ها را برای حساب‌های درگیر محدود کرد و ۹۹.۷٪ از بیت‌کوین‌های اشتباهی را بازیابی کرده است. نهادهای ناظر نیز این رخداد را نشانه‌ای از نیاز به قواعد سخت‌گیرانه‌تر و کنترل‌های داخلی قوی‌تر در صنعت کریپتو دانسته‌اند.

اخبار بیشتر رمزارزها