IFC Markets Live Quotes

خلاصه اخبار اقتصادی و بازارهای مالی؛ دوشنبه ۱۵ تیر ۱۴۰۵

۶۲ خبر کوتاه اقتصادی این روز، در ۱۱ بخش.

سهام و بازارهای بورس

رشد معاملات آتی سهام آمریکا در روز دوشنبه؛ پیشتازی نزدک پیش از انتشار صورت‌جلسه فدرال رزرو

سطح اهمیت: متوسط

معاملات آتی شاخص‌های سهام آمریکا در معاملات آسیایی روز دوشنبه افزایش یافت و مومنتوم مثبت خود را پس از رشد هفتگی در هفته کوتاه‌شده به دلیل تعطیلات ادامه داد. سرمایه‌گذاران همچنان در حال ارزیابی دوباره معاملات مرتبط با هوش مصنوعی هستند و هم‌زمان منتظر انتشار صورت‌جلسه نشست سیاست‌گذاری ژوئن فدرال رزرو مانده‌اند.

معاملات آتی نزدک ۱۰۰ عملکرد بهتری داشت و تا ساعت ۰۱:۵۰ به وقت شرق آمریکا / ۰۵:۵۰ به وقت گرینویچ با ۰.۸٪ رشد به ۲۹,۷۷۹.۷۵ واحد رسید. معاملات آتی S&P 500 نیز ۰.۳٪ افزایش یافت و به ۷,۵۵۰.۲۵ واحد رسید، در حالی که معاملات آتی داوجونز تقریباً بدون تغییر در سطح ۵۳,۱۹۹.۰ واحد معامله شد.

شاخص‌های اصلی سهام آمریکا هفته گذشته را نیز با وجود معاملات نوسانی در محدوده مثبت به پایان رساندند. میانگین صنعتی داوجونز حدود ۲٪ رشد کرد و با ثبت رکورد جدید بسته شد؛ این چهارمین رشد هفتگی متوالی آن بود. در همین حال، S&P 500 و Nasdaq Composite نیز هر کدام نزدیک به ۲٪ افزایش یافتند.

اثر احتمالی بر بازار:

این حرکت نشان می‌دهد اشتهای ریسک همچنان مثبت است، به‌ویژه در بخش فناوری و سهام مرتبط با هوش مصنوعی. عملکرد بهتر نزدک نشان می‌دهد سرمایه‌گذاران هنوز تمایل به خرید دارایی‌های رشدی و فناوری دارند، اما صورت‌جلسه فدرال رزرو می‌تواند در صورت ارسال سیگنال محتاطانه‌تر یا انقباضی‌تر، احساسات بازار را تغییر دهد.

احساسات بازار:

معاملات آتی نزدک ۱۰۰: قابل خرید، اما با توجه به صورت‌جلسه فدرال رزرو

معاملات آتی S&P 500: کمی قابل خرید

معاملات آتی داوجونز: خنثی

دلار آمریکا: خنثی تا کمی قابل خرید، اگر صورت‌جلسه فدرال رزرو لحن انقباضی داشته باشد

سؤال: چرا معاملات آتی سهام آمریکا در روز دوشنبه افزایش یافت؟

پاسخ: معاملات آتی سهام آمریکا به دلیل ادامه مومنتوم مثبت هفته گذشته و ارزیابی دوباره معاملات مرتبط با هوش مصنوعی پیش از انتشار صورت‌جلسه نشست ژوئن فدرال رزرو افزایش یافت.

سؤال: کدام شاخص معاملات آتی آمریکا در معاملات آسیایی بهترین عملکرد را داشت؟

پاسخ: معاملات آتی نزدک ۱۰۰ بهترین عملکرد را داشت و با ۰.۸٪ رشد به ۲۹,۷۷۹.۷۵ واحد رسید.

سؤال: آیا احساسات بازار سهام آمریکا همچنان مثبت است؟

پاسخ: بله، احساسات کوتاه‌مدت بازار همچنان مثبت است، به‌ویژه برای سهام فناوری و مرتبط با هوش مصنوعی، اما صورت‌جلسه فدرال رزرو همچنان یک رویداد مهم ریسکی محسوب می‌شود.

منبع: داده‌های بازار ذکرشده در گزارش ارائه‌شده

آغاز فصل گزارش‌های مالی سه‌ماهه دوم آمریکا با گزارش پپسی‌کو و دلتا

سطح اهمیت: متوسط

معامله‌گران همچنین بر آغاز فصل گزارش‌های مالی سه‌ماهه دوم تمرکز خواهند کرد؛ جایی که PepsiCo (NASDAQ: PEP) و Delta Air Lines (NYSE: DAL) از جمله نخستین شرکت‌های بزرگ آمریکایی هستند که قرار است نتایج خود را منتشر کنند.

این گزارش‌ها می‌توانند تصویر اولیه‌ای از تقاضای شرکتی، هزینه‌کرد مصرف‌کننده، فعالیت سفر، حاشیه سود و قدرت قیمت‌گذاری ارائه دهند. نتایج پپسی‌کو می‌تواند سیگنال‌هایی درباره تقاضا در بخش کالاهای مصرفی ضروری و مواد غذایی و نوشیدنی ارائه کند، در حالی که گزارش دلتا می‌تواند وضعیت تقاضای سفر، فشار هزینه سوخت و سودآوری شرکت‌های هواپیمایی را نشان دهد.

اثر احتمالی بر بازار:

گزارش‌های قوی از شرکت‌های اولیه می‌تواند از احساسات ریسک‌پذیر حمایت کند و به ادامه رشد سهام آمریکا کمک کند. اما راهنمایی ضعیف، فشار بر حاشیه سود یا اظهارنظر محتاطانه درباره تقاضای مصرف‌کننده می‌تواند فشار کوتاه‌مدتی بر بازار ایجاد کند، به‌ویژه بر سهام مصرفی، سفر و بخش‌های چرخه‌ای.

احساسات بازار:

سهام آمریکا: خنثی تا کمی قابل خرید پیش از گزارش‌ها

PEP: خنثی، در انتظار نتایج

DAL: خنثی، در انتظار نتایج

دلار آمریکا: خنثی؛ تقویت ریسک‌پذیری می‌تواند کمی تقاضای امن برای دلار را کاهش دهد

سؤال: کدام شرکت‌های بزرگ آمریکایی از نخستین گزارش‌دهندگان فصل گزارش‌های مالی سه‌ماهه دوم هستند؟

پاسخ: PepsiCo و Delta Air Lines از جمله نخستین شرکت‌های بزرگی هستند که انتظار می‌رود نتایج سه‌ماهه دوم خود را منتشر کنند.

سؤال: چرا گزارش‌های مالی پپسی‌کو و دلتا برای بازار مهم است؟

پاسخ: پپسی‌کو می‌تواند وضعیت تقاضای کالاهای مصرفی ضروری و قدرت قیمت‌گذاری را نشان دهد، در حالی که دلتا می‌تواند سیگنال‌هایی درباره تقاضای سفر و سودآوری شرکت‌های هواپیمایی ارائه کند.

سؤال: آیا آغاز فصل گزارش‌های مالی آمریکا می‌تواند بر احساسات بازار سهام اثر بگذارد؟

پاسخ: بله. نتایج قوی می‌تواند از ریسک‌پذیری حمایت کند، اما راهنمایی ضعیف یا فشار بر حاشیه سود می‌تواند به احساسات بازار آسیب بزند.

منبع: گزارش بازار ارائه‌شده

آزمون ارزش‌گذاری برای رشد سهام فناوری آمریکا؛ تقویت اپل در برابر ضعف نیمه‌هادی‌های هوش مصنوعی

سطح اهمیت: متوسط

سرمایه‌گذاران نسبت به ارزش‌گذاری‌های بالا در سراسر زنجیره تأمین هوش مصنوعی محتاط‌تر شده‌اند، به‌ویژه پس از نوسانات اخیر در سهام شرکت‌های نیمه‌هادی. در حالی که خوش‌بینی نسبت به شرکت‌های نرم‌افزاری و پلتفرمی که می‌توانند از پذیرش گسترده‌تر هوش مصنوعی سود ببرند همچنان پابرجاست، بازار در حال ارزیابی این موضوع است که آیا رشد سهام تراشه‌ای مرتبط با هوش مصنوعی می‌تواند با همان سرعت ادامه پیدا کند یا نه.

فعالان بازار همچنین دنبال می‌کنند که آیا شرکت‌های بزرگ فناوری می‌توانند پس از چرخش بخشی اخیر، دوباره رهبری بازار را به دست بگیرند یا خیر. سهام Apple به دلیل خوش‌بینی نسبت به خط تولید آینده iPhone تقویت شده، در حالی که ضعف اخیر سهام نیمه‌هادی‌های متمرکز بر هوش مصنوعی نگرانی‌هایی درباره پایداری رشد امسال بازار با محوریت فناوری ایجاد کرده است.

اثر احتمالی بر بازار:

اثر این خبر بر بازار ترکیبی است. تقویت اپل می‌تواند از احساسات مثبت نسبت به سهام بزرگ فناوری حمایت کند، اما ادامه ضعف در سهام نیمه‌هادی‌ها می‌تواند بر Nasdaq 100 و معاملات گسترده‌تر مرتبط با هوش مصنوعی فشار وارد کند. اگر سرمایه‌گذاران از سهام گران‌قیمت تراشه‌ای به سمت نرم‌افزار، پلتفرم‌ها یا غول‌های فناوری حرکت کنند، رشد بازار ممکن است ادامه پیدا کند، اما انتخابی‌تر خواهد شد.

احساسات بازار:

Nasdaq 100: خنثی تا کمی قابل خرید، اما انتخابی

سهام نیمه‌هادی‌های هوش مصنوعی: خنثی تا کمی فروش

سهام نرم‌افزاری و پلتفرمی هوش مصنوعی: خنثی تا قابل خرید

Apple: کمی قابل خرید تا زمانی که خوش‌بینی نسبت به iPhone فعال است

سؤال: چرا سرمایه‌گذاران درباره رشد سهام هوش مصنوعی آمریکا تردید دارند؟

پاسخ: چون ارزش‌گذاری‌ها در زنجیره تأمین هوش مصنوعی همچنان بالاست و نوسانات اخیر در سهام نیمه‌هادی‌ها تردیدهایی درباره پایداری رشد ایجاد کرده است.

سؤال: آیا معاملات مرتبط با هوش مصنوعی هنوز برای سهام فناوری آمریکا مثبت است؟

پاسخ: بله، اما انتخابی‌تر شده است. احساسات نسبت به شرکت‌های نرم‌افزاری و پلتفرمی همچنان مثبت است، در حالی که سهام نیمه‌هادی‌های متمرکز بر هوش مصنوعی با فشار ارزش‌گذاری بیشتری روبه‌رو هستند.

سؤال: چرا سهام Apple تقویت شده است؟

پاسخ: سهام Apple به دلیل خوش‌بینی نسبت به خط تولید آینده iPhone تقویت شده است.

منبع: گزارش بازار ارائه‌شده

تمرکز بازار بر سهام easyJet پس از پیشنهاد خرید یکشنبه با ارزش‌گذاری ۵.۲۳ میلیارد پوندی

سطح اهمیت: بالا

easyJet در روز یکشنبه اعلام کرد که به‌طور اصولی با پیشنهاد خرید Castlelake به قیمت ۶.۹۰ پوند به ازای هر سهم موافقت کرده است؛ پیشنهادی که ارزش این شرکت هواپیمایی را حدود ۵.۲۳ میلیارد پوند برآورد می‌کند، طبق گزارش رویترز.

این پنجمین و بالاترین پیشنهاد از سوی شرکت خصوصی اعتباری مستقر در مینیاپولیس است. طبق گزارش، Castlelake از زمان نخستین مراجعه به easyJet در ۲۹ می، پیشنهاد خود را از ۵۶۰ پنس به ۶۹۰ پنس برای هر سهم افزایش داده است. سهام easyJet (LON: EZJ) روز جمعه در قیمت ۵۵۸.۲ پنس بسته شد؛ یعنی سهم همچنان حدود ۲۰٪ پایین‌تر از قیمت پیشنهادی معامله می‌شود.

دو طرف همچنین مهلت “put up or shut up” را تا ۳ آگوست، ساعت ۵ عصر به وقت لندن تمدید کرده‌اند، طبق گزارش بلومبرگ که به بیانیه مشترک شرکت‌ها استناد کرده است.

Castlelake با Mark Breen و Peter Bellew، مدیر اجرایی سابق easyJet که در سال ۲۰۲۲ به‌طور ناگهانی از این شرکت جدا شد، همکاری کرده است. این شرکت اعلام کرده قصد دارد از رشد آینده easyJet و برنامه نوسازی ناوگان آن حمایت کند.

ارزش راهبردی easyJet از ناوگان مدرن Airbus A320-family و اسلات‌های ارزشمند فرودگاهی در لندن، میلان و ژنو ناشی می‌شود. با این حال، این شرکت همچنان تحت فشار مالی قرار دارد. آخرین نتایج نیمه نخست FY2026 نشان داد EPS شرکت به ۰.۵۰۱- پوند رسیده و پیش‌بینی تحلیلگران در سطح ۰.۴۳۴۵- پوند را به میزان ۱۵.۳٪ از دست داده است؛ زیرا افزایش هزینه سوخت جت مرتبط با درگیری ایران و روند ضعیف‌تر رزروهای تابستانی بر حاشیه سود فشار وارد کرده است.

خانواده Haji-Ioannou، مرتبط با بنیان‌گذار شرکت Stelios Haji-Ioannou، با مالکیت ۱۵.۳٪ همچنان بزرگ‌ترین سهامدار منفرد easyJet است و موضع آن‌ها می‌تواند برای نتیجه نهایی معامله اهمیت زیادی داشته باشد.

اثر احتمالی بر بازار:

این پیشنهاد در کوتاه‌مدت به‌طور قوی از سهام easyJet حمایت می‌کند، زیرا قیمت پیشنهادی ۶۹۰ پنس به‌طور قابل توجهی بالاتر از قیمت بسته‌شدن روز جمعه در ۵۵۸.۲ پنس است. با این حال، فاصله زیاد قیمت بازار با قیمت پیشنهادی نشان می‌دهد سرمایه‌گذاران هنوز ریسک اجرای معامله، ریسک تأیید سهامداران یا عدم قطعیت درباره نهایی‌شدن توافق الزام‌آور تا مهلت ۳ آگوست را در قیمت لحاظ می‌کنند.

احساسات بازار:

easyJet / EZJ: قابل خرید به‌صورت سفته‌بازانه، اما با احتیاط نسبت به ریسک معامله

بخش هواپیمایی بریتانیا: خنثی تا کمی مثبت

سهام سفر اروپا: خنثی تا کمی مثبت

اثر بر پوند: خنثی

سؤال: پیشنهاد خرید Castlelake برای easyJet چقدر است؟

پاسخ: پیشنهاد Castlelake برابر با ۶.۹۰ پوند به ازای هر سهم است و ارزش easyJet را حدود ۵.۲۳ میلیارد پوند برآورد می‌کند.

سؤال: این پیشنهاد نسبت به قیمت بسته‌شدن سهام easyJet در روز جمعه چه میزان اختلاف دارد؟

پاسخ: سهام easyJet روز جمعه در ۵۵۸.۲ پنس بسته شد که حدود ۲۰٪ پایین‌تر از قیمت پیشنهادی ۶۹۰ پنس است.

سؤال: آیا سهام easyJet پس از پیشنهاد خرید قابل خرید است؟

پاسخ: سهام easyJet از منظر معامله رویدادمحور به‌صورت سفته‌بازانه قابل خرید است، اما تا زمانی که توافق نهایی الزام‌آور تأیید نشود، ریسک اجرای معامله باقی می‌ماند.

منبع: رویترز؛ بلومبرگ

درآمد فاکسکان تایوان در سه‌ماهه دوم با رشد تقاضای هوش مصنوعی جهش کرد

فاکسکان، که به‌طور رسمی با نام Hon Hai Precision Industry (TW:2317) شناخته می‌شود، در سه‌ماهه آوریل تا ژوئن افزایش قابل‌توجهی در درآمد گزارش کرد؛ رشدی که با تقاضای قوی برای محصولات مرتبط با هوش مصنوعی حمایت شد. بزرگ‌ترین تولیدکننده قراردادی محصولات الکترونیکی جهان اعلام کرد درآمد سه‌ماهه دوم آن ۳۹.۸٪ نسبت به سال قبل افزایش یافته و به ۲.۵۱۳ تریلیون دلار تایوان، معادل حدود ۷۸.۷۱ میلیارد دلار آمریکا رسیده است.

این نتیجه بالاتر از برآورد Reuters/LSEG معادل ۲.۳۷۲ تریلیون دلار تایوان بود و نشان داد مومنتوم کسب‌وکار ابری و شبکه‌ای فاکسکان قوی‌تر از انتظار بوده است. این شرکت اعلام کرد توسعه هوش مصنوعی همچنان تقاضا برای محصولات ابری و شبکه‌ای را تقویت کرده، در حالی که بخش لوازم الکترونیکی مصرفی نیز رشد قدرتمندی را ثبت کرده است.

فاکسکان همچنان یکی از شرکت‌های کلیدی در زنجیره تأمین جهانی فناوری است. این شرکت بزرگ‌ترین تولیدکننده سرور برای انویدیا (NASDAQ) و یکی از اصلی‌ترین مونتاژکنندگان آیفون برای اپل (NASDAQ) است. به همین دلیل، داده‌های درآمدی جدید فاکسکان نه‌تنها برای بخش فناوری تایوان، بلکه برای بازارهای گسترده‌تر هوش مصنوعی، نیمه‌رساناها و لوازم الکترونیکی مصرفی نیز اهمیت دارد.

با این حال، این شرکت همچنین هشدار داد که نوسانات سیاسی و اقتصادی جهانی می‌تواند بر چشم‌انداز آن اثر بگذارد، هرچند جزئیات مشخصی ارائه نکرد. فاکسکان اعلام کرد انتظار می‌رود ارسال رک‌های هوش مصنوعی در سه‌ماهه جاری همچنان رشد خود را حفظ کند، در حالی که روندهای فصلی نیز باید از فروش لوازم الکترونیکی مصرفی حمایت کند.

اثر احتمالی بر بازار:

این داده برای فاکسکان (TW:2317) مثبت است و از زنجیره تأمین سخت‌افزار هوش مصنوعی، از جمله احساسات بازار نسبت به انویدیا و تقاضای سرورهای هوش مصنوعی، حمایت می‌کند. احساسات بازار نسبت به فاکسکان پس از این گزارش درآمدی قوی، صعودی تا خنثی به نظر می‌رسد، اما ریسک‌های ژئوپلیتیک ممکن است رشد تهاجمی قیمت را محدود کند. این سهم می‌تواند در اصلاح‌های قیمتی یا پس از تأیید مومنتوم قابل خرید باشد، اما خرید هیجانی پس از یک رشد شدید، ریسک بالاتری دارد.

سؤال: چرا درآمد فاکسکان تایوان در سه‌ماهه دوم افزایش یافت؟

پاسخ: درآمد فاکسکان تایوان عمدتاً به دلیل تقاضای قوی برای محصولات ابری و شبکه‌ای مرتبط با هوش مصنوعی، همراه با رشد مناسب در لوازم الکترونیکی مصرفی افزایش یافت.

سؤال: آیا درآمد سه‌ماهه دوم فاکسکان بالاتر از انتظارات بازار بود؟

پاسخ: بله. فاکسکان در سه‌ماهه دوم ۲.۵۱۳ تریلیون دلار تایوان درآمد گزارش کرد که بالاتر از برآورد Reuters/LSEG معادل ۲.۳۷۲ تریلیون دلار تایوان بود.

سؤال: احساسات بازار نسبت به فاکسکان پس از گزارش درآمد سه‌ماهه دوم چگونه است؟

پاسخ: احساسات بازار صعودی تا خنثی است. تقاضای قوی هوش مصنوعی از سهم حمایت می‌کند، اما نوسانات ژئوپلیتیک و اقتصادی ممکن است سرمایه‌گذاران را محتاط نگه دارد.

منبع: بیانیه شرکت فاکسکان؛ برآوردهای Reuters/LSEG.

جهش سهام دفاعی ژاپن در دوشنبه ۶ جولای؛ برنامه توکیو برای ایجاد دفتر جدید همکاری دفاعی

سطح اهمیت: بالا

سهام شرکت‌های مرتبط با بخش دفاعی ژاپن در روز دوشنبه ۶ جولای رشد قابل توجهی داشت، پس از آنکه Yomiuri گزارش داد دولت ژاپن قصد دارد دفتر جدیدی در داخل وزارت دفاع ایجاد کند تا همکاری‌های دفاعی بین‌المللی را تقویت کرده و از صادرات تجهیزات دفاعی حمایت کند.

طبق این گزارش، دولت و ائتلاف حاکم هماهنگی برای ایجاد دفتری ویژه همکاری‌های بین‌المللی و تبادل با کشورهای متحد و هم‌فکر را آغاز کرده‌اند. این اقدام در شرایطی انجام می‌شود که ژاپن به دنبال تقویت توان دفاعی خود در برابر بدتر شدن محیط امنیتی منطقه‌ای است.

انتظار می‌رود این پیشنهاد در دستورالعمل‌های سالانه سیاست اقتصادی و مالی دولت در اواخر همین ماه گنجانده شود. در صورت تصویب، دولت قصد دارد در جلسه عادی سال آینده پارلمان ژاپن، لایحه اصلاح قانون تأسیس وزارت دفاع را ارائه کند. طبق گزارش Yomiuri، این اقدام نخستین گسترش سازمانی وزارت دفاع از سال ۲۰۰۷ خواهد بود.

سهام دفاعی واکنش قدرتمندی نشان دادند. Mitsubishi Heavy Industries (TYO: 7011) تا ساعت ۰۳:۳۸ به وقت گرینویچ نزدیک به ۷٪ جهش کرد. IHI Corp (TYO: 7013) حدود ۵٪ رشد داشت و Kawasaki Heavy Industries (TYO: 7012) نیز ۷٪ افزایش یافت. سهام Tokyo Keiki (TYO: 7721) بیش از ۱۰٪ جهش کرد و سهام NEC Corp (TYO: 6701) حدود ۴٪ بالا رفت.

طبق گزارش، دفتر جدید مسئولیت‌های همکاری بین‌المللی را از دفتر سیاست دفاعی جدا می‌کند و به وزارت دفاع اجازه می‌دهد روابط دفاعی در حال گسترش با شرکا در جنوب شرق آسیا و اروپا را بهتر مدیریت کند.

اثر احتمالی بر بازار:

این خبر برای بخش دفاعی، هوافضا، کشتی‌سازی، الکترونیک و فناوری‌های امنیتی ژاپن مثبت است. گزارش جدید انتظارات برای حمایت بیشتر دولت از صادرات دفاعی و همکاری‌های بین‌المللی دفاعی را تقویت می‌کند. با این حال، پس از رشد شدید یک‌روزه، برخی سهام ممکن است در کوتاه‌مدت با برداشت سود روبه‌رو شوند.

احساسات بازار:

سهام دفاعی ژاپن: قابل خرید، اما در کوتاه‌مدت داغ و پرریسک

Mitsubishi Heavy Industries: قابل خرید با حمایت مومنتوم دفاعی

Kawasaki Heavy Industries: قابل خرید، اما با توجه به نوسان

Tokyo Keiki: قابل خرید به‌صورت سفته‌بازانه پس از جهش قوی

ین ژاپن: خنثی

سؤال: چرا سهام دفاعی ژاپن در دوشنبه ۶ جولای رشد کرد؟

پاسخ: سهام دفاعی ژاپن پس از گزارش Yomiuri رشد کرد، چون ژاپن قصد دارد دفتر جدیدی در وزارت دفاع ایجاد کند تا همکاری دفاعی بین‌المللی و صادرات تجهیزات دفاعی را تقویت کند.

سؤال: کدام سهام دفاعی ژاپن بیشترین رشد را داشت؟

پاسخ: Tokyo Keiki بیش از ۱۰٪ جهش کرد، در حالی که Mitsubishi Heavy Industries و Kawasaki Heavy Industries هرکدام حدود ۷٪ رشد داشتند.

سؤال: آیا بخش دفاعی ژاپن در حال حاضر قابل خرید است؟

پاسخ: این بخش از نظر مومنتوم سیاستی قابل خرید است، اما معامله‌گران کوتاه‌مدت باید مراقب برداشت سود پس از رشد شدید باشند.

منبع: Yomiuri؛ داده‌های بازار توکیو

افت آرام سهام آرامکو سعودی در روز یکشنبه؛ افزایش سهمیه اوپک‌پلاس فشار نفتی را بیشتر کرد

سطح اهمیت: متوسط

سهام آرامکو سعودی (2222.SR) در روز یکشنبه در بازار تداول کمی کاهش یافت و در قیمت ۲۶.۰۴ ریال سعودی معامله شد، زیرا افزایش تازه سهمیه تولید اوپک‌پلاس فشار کوتاه‌مدت بر قیمت نفت را بیشتر کرد.

این سهم همچنان نزدیک میانه بازه ۵۲ هفته‌ای ۲۳.۰۴ تا ۲۷.۹۶ ریال سعودی قرار دارد؛ موضوعی که نشان می‌دهد سرمایه‌گذاران ضعف شدید را قیمت‌گذاری نکرده‌اند، اما با سنگین‌تر شدن چشم‌انداز عرضه، همچنان محتاط هستند.

آرامکو سعودی به‌عنوان بزرگ‌ترین صادرکننده نفت جهان، یکی از روشن‌ترین شاخص‌های بازار برای ارزیابی نگاه سرمایه‌گذاران به استراتژی قیمت‌گذاری اوپک‌پلاس، انتظارات عرضه نفت و احساسات بازار انرژی عربستان است.

اثر احتمالی بر بازار:

این حرکت برای فضای انرژی عربستان کمی منفی است. اگر افزایش سهمیه‌های اوپک‌پلاس همچنان بر قیمت نفت فشار وارد کند، آرامکو می‌تواند با فشار ارزش‌گذاری بیشتری روبه‌رو شود. با این حال، قرار گرفتن سهم نزدیک میانه بازه ۵۲ هفته‌ای نشان می‌دهد بازار هنوز متعادل است و وارد فاز نزولی تهاجمی نشده است.

احساسات بازار:

آرامکو سعودی: خنثی تا کمی فروش

بخش انرژی تداول: خنثی تا کمی منفی

نفت برنت / WTI: کمی فروش

سهام عربستان: خنثی

سؤال: آخرین قیمت معاملاتی آرامکو سعودی در روز یکشنبه چقدر بود؟

پاسخ: آرامکو سعودی در بازار تداول در قیمت ۲۶.۰۴ ریال سعودی معامله شد.

سؤال: چرا سهام آرامکو سعودی کاهش یافت؟

پاسخ: این سهم تحت فشار قرار گرفت، زیرا افزایش تازه سهمیه تولید اوپک‌پلاس فشار کوتاه‌مدت بر قیمت نفت را بیشتر کرد.

سؤال: آیا آرامکو سعودی در حال حاضر قابل خرید است یا فروش؟

پاسخ: آرامکو سعودی در کوتاه‌مدت خنثی تا کمی فروش ارزیابی می‌شود، چون انتظارات ضعیف‌تر برای قیمت نفت می‌تواند بر احساسات بخش انرژی فشار وارد کند.

منبع: داده‌های بازار تداول

بازیابی سهام تراشه‌ای آسیا در پایان معاملات دوشنبه ۶ جولای با وجود فشار برداشت سود

سطح اهمیت: متوسط

سهام فناوری و تراشه‌ای آسیا در روز دوشنبه ۶ جولای پس از بازگشت هفته گذشته با فشار برداشت سود روبه‌رو شدند، اما بسیاری از سهام تراشه‌ای توانستند تا پایان جلسه معاملاتی بازیابی شوند و بالاتر بسته شوند.

عملکرد کلی بازارهای سهام منطقه ترکیبی بود. شاخص KOSPI کره‌جنوبی ۳.۲٪ کاهش یافت، در حالی که Nikkei 225 ژاپن ۱.۳٪ افت کرد؛ موضوعی که نشان می‌دهد سرمایه‌گذاران همچنان نسبت به بازارهای سنگین از نظر فناوری محتاط هستند. در چین، CSI 300 و Shanghai Composite هر دو ۰.۶٪ کاهش یافتند و نشان دادند اشتهای ریسک نسبت به سهام فناوری، با وجود بهبود احساسات جهانی، همچنان محدود است.

در سایر بازارهای آسیا، عملکرد قوی‌تر بود. Hang Seng هنگ‌کنگ ۱.۱٪ رشد کرد، شاخص Jakarta Stock Exchange Composite اندونزی ۰.۸٪ افزایش یافت و S&P/ASX 200 استرالیا تقریباً بدون تغییر بود.

سرمایه‌گذاران همچنین آمار تجاری ژوئن تایوان را دنبال خواهند کرد تا ببینند آیا تقاضای مرتبط با هوش مصنوعی همچنان از صادرات فناوری حمایت می‌کند یا نه.

اثر احتمالی بر بازار:

اثر این خبر ترکیبی است. برداشت سود در سهام تراشه‌ای نشان می‌دهد سرمایه‌گذاران همچنان نسبت به ریسک ارزش‌گذاری پس از رشد اخیر حساس هستند، اما بازیابی بسیاری از سهام تراشه‌ای در پایان معاملات نشان می‌دهد تقاضای مرتبط با هوش مصنوعی همچنان یک عامل حمایتی مهم است. داده‌های تجاری تایوان می‌تواند برای تأیید تداوم مومنتوم صادراتی مرتبط با هوش مصنوعی مهم باشد.

احساسات بازار:

سهام تراشه‌ای آسیا: خنثی تا کمی قابل خرید پس از بازیابی

KOSPI: کمی فروش

Nikkei 225: خنثی تا کمی فروش

Hang Seng: کمی قابل خرید

CSI 300 / Shanghai Composite: خنثی تا کمی فروش

ASX 200: خنثی

سؤال: چرا سهام تراشه‌ای آسیا در دوشنبه ۶ جولای تحت فشار قرار گرفت؟

پاسخ: سهام تراشه‌ای آسیا پس از بازگشت هفته گذشته با برداشت سود روبه‌رو شد، زیرا سرمایه‌گذاران همچنان نسبت به ارزش‌گذاری سهام فناوری محتاط هستند.

سؤال: آیا سهام تراشه‌ای آسیا تا پایان معاملات ضعیف باقی ماند؟

پاسخ: خیر. اگرچه در ابتدا فشار برداشت سود وجود داشت، بسیاری از سهام تراشه‌ای تا پایان روز بازیابی شدند و بالاتر بسته شدند.

سؤال: چرا آمار تجاری ژوئن تایوان برای بازار فناوری مهم است؟

پاسخ: چون داده‌های تجاری تایوان می‌تواند نشان دهد آیا تقاضای مرتبط با هوش مصنوعی همچنان از صادرات فناوری حمایت می‌کند یا نه.

منبع: داده‌های بازار آسیا

سهام اروپا در دوشنبه ۶ جولای نزدیک رکوردها باز شد؛ جهش نزدیک به ۱۰٪ easyJet

سطح اهمیت: متوسط

سهام اروپا در روز دوشنبه ۶ جولای نزدیک سطوح رکوردی باز شد، در حالی که STOXX 600 پس از رشد قوی هفته گذشته همچنان نزدیک اوج‌های تاریخی قرار داشت.

مومنتوم اخیر بازار با چرخش گسترده بین بخش‌های مختلف حمایت شده است، زیرا نشانه‌های کاهش تورم و نرم‌تر شدن بازار کار آمریکا، خوش‌بینی نسبت به کاهش فشار نرخ‌های بهره جهانی را تقویت کرده است.

شاخص‌های اصلی اروپا در معاملات ابتدایی تغییر زیادی نداشتند. DAX آلمان، CAC 40 فرانسه و FTSE 100 لندن همگی بدون تغییر معامله شدند؛ موضوعی که نشان می‌دهد سرمایه‌گذاران پس از رشد قوی هفته گذشته در حال تثبیت موقعیت‌ها هستند.

بورس‌های اروپایی هفته گذشته عملکرد درخشانی داشتند و STOXX 600 و Euro Stoxx 50 به رکوردهای تاریخی تازه رسیدند. DAX آلمان پیشتاز رشد بود و از بازگشت قوی سهام بزرگی مانند Siemens و گسترش اشتهای سرمایه‌گذاران فراتر از بخش فناوری حمایت گرفت.

در میان سهام منفرد، easyJet پس از موافقت با پیشنهاد خرید Castlelake نزدیک به ۱۰٪ جهش کرد و به یکی از مهم‌ترین محرک‌های معاملات اروپا تبدیل شد.

اثر احتمالی بر بازار:

اثر این خبر با احتیاط مثبت است. سهام اروپا همچنان از انتظارات کاهش فشار نرخ بهره و چرخش گسترده بازار حمایت می‌گیرد، اما حرکت خنثی DAX، CAC 40 و FTSE 100 نشان می‌دهد سرمایه‌گذاران پس از رکوردهای هفته گذشته منتظر محرک‌های تازه هستند. جهش easyJet نیز می‌تواند از احساسات سهام سفر و شرکت‌های هواپیمایی حمایت کند.

احساسات بازار:

STOXX 600: خنثی تا کمی قابل خرید نزدیک رکوردها

Euro Stoxx 50: خنثی تا کمی قابل خرید

DAX: خنثی پس از رشد اخیر

CAC 40: خنثی

FTSE 100: خنثی

easyJet: قابل خرید به‌صورت سفته‌بازانه پس از خبر خرید

سؤال: چرا سهام اروپا در دوشنبه ۶ جولای نزدیک رکوردها باز شد؟

پاسخ: سهام اروپا تحت حمایت رشد هفته گذشته، نشانه‌های کاهش تورم، داده‌های نرم‌تر بازار کار آمریکا و امید به کاهش فشار نرخ‌های بهره جهانی قرار گرفت.

سؤال: شاخص‌های اصلی اروپا در آغاز معاملات چگونه بودند؟

پاسخ: DAX آلمان، CAC 40 فرانسه و FTSE 100 لندن همگی بدون تغییر معامله شدند.

سؤال: چرا سهام easyJet نزدیک به ۱۰٪ جهش کرد؟

پاسخ: سهام easyJet پس از موافقت این شرکت با پیشنهاد خرید Castlelake نزدیک به ۱۰٪ افزایش یافت.

منبع: داده‌های بازار اروپا؛ اعلامیه پیشنهاد خرید easyJet

سامسونگ کره‌جنوبی از جهش ۱۹ برابری سود سه‌ماهه دوم خبر داد، اما سهام با نگرانی چرخه تراشه‌های هوش مصنوعی افت کرد

سطح اهمیت: بالا

Samsung Electronics روز سه‌شنبه اعلام کرد که احتمالاً سود عملیاتی سه‌ماهه دوم این شرکت نسبت به سال قبل ۱۹ برابر شده است؛ رشدی که تحت تأثیر جهش قیمت تراشه‌های حافظه و تقاضای قوی مرتبط با هوش مصنوعی شکل گرفته است.

بزرگ‌ترین تولیدکننده تراشه حافظه جهان، سود عملیاتی دوره آوریل تا ژوئن را ۸۹.۴ تریلیون وون / ۵۸.۴۴ میلیارد دلار برآورد کرد؛ رقمی بالاتر از برآورد LSEG SmartEstimate در سطح ۸۷.۳ تریلیون وون و بسیار بیشتر از سود ۴.۷ تریلیون وونی سال قبل. درآمد شرکت نیز احتمالاً با رشد ۱۲۹٪ سالانه به ۱۷۱ تریلیون وون می‌رسد.

با این حال، این گزارش قدرتمند نتوانست نگرانی سرمایه‌گذاران درباره پایداری رشد تراشه‌های مرتبط با هوش مصنوعی را کاهش دهد. سهام Samsung در معاملات صبحگاهی تا ۷.۹٪ افت کرد، در حالی که سهام SK Hynix نیز تا ۷.۳٪ کاهش یافت و شاخص KOSPI کره‌جنوبی را ۶٪ پایین کشید.

تحلیلگران گفتند بازار پس از رشد قبلی سهام سامسونگ، بخش زیادی از نتایج قوی را از قبل قیمت‌گذاری کرده بود. برخی سرمایه‌گذاران انتظار داشتند سود عملیاتی از ۹۰ تریلیون وون عبور کند، به‌ویژه پس از ثبت قیمت‌های رکوردی در بازار حافظه. سامسونگ همچنین برای پاداش‌های بزرگ کارکنان بخش نیمه‌هادی ذخیره هزینه در نظر گرفت؛ تحلیلگران می‌گویند بدون این ذخایر، سود عملیاتی احتمالاً از ۱۰۰ تریلیون وون عبور می‌کرد.

قیمت تراشه‌های حافظه در طول فصل به‌شدت افزایش یافت، زیرا تقاضای هوش مصنوعی از HBM فراتر رفت و به DRAM و NAND سنتی نیز گسترش پیدا کرد. Citi Research اعلام کرد میانگین قیمت فروش DRAM و NAND در سه‌ماهه دوم به‌ترتیب ۴۴٪ و ۵۳٪ نسبت به فصل قبل افزایش یافت. تحلیلگران همچنین گفتند رشد سریع تولید HBM عرضه حافظه‌های متعارف مورد استفاده در گوشی‌های هوشمند، رایانه‌های شخصی و سرورهای سازمانی را محدودتر کرده است.

ریسک اصلی این است که آیا هزینه‌کرد زیرساختی هوش مصنوعی می‌تواند با همین سرعت ادامه پیدا کند یا نه. سرمایه‌گذاران نگران‌اند که تأخیر در ساخت دیتاسنترهای آمریکا، محدودیت برق، کمبود نیروی کار یا بازده نامطمئن سرمایه‌گذاری در هوش مصنوعی بتواند تقاضای تراشه را کند کند. Goldman Sachs انتظار دارد هزینه سرمایه‌ای مرتبط با هوش مصنوعی توسط Meta، Microsoft، Amazon و Alphabet بین سال مالی ۲۰۲۵ تا ۲۰۳۰ به ۵.۳ تریلیون دلار برسد؛ موضوعی که نشان می‌دهد تقاضای بلندمدت همچنان قوی است، حتی اگر موقعیت‌گیری کوتاه‌مدت بازار سنگین شده باشد.

سامسونگ قرار است نتایج تفصیلی خود را در ۳۰ جولای منتشر کند؛ از جمله جزئیات سود هر بخش تجاری.

اثر احتمالی بر بازار:

این داده از نظر بنیادی برای کسب‌وکار حافظه سامسونگ مثبت است، اما واکنش بازار منفی بود، چون انتظارات بسیار بالا رفته بود. افت سهام نشان می‌دهد سرمایه‌گذاران بیش از اینکه به شکست انتظارات سود توجه کنند، روی پایداری چرخه حافظه هوش مصنوعی تمرکز دارند. اگر قیمت حافظه بالا بماند و هزینه‌کرد هوش مصنوعی ادامه پیدا کند، این افت می‌تواند به فرصت خرید انتخابی تبدیل شود؛ اما نوسان کوتاه‌مدت در Samsung، SK Hynix و KOSPI همچنان بالاست.

احساسات بازار:

Samsung Electronics: خنثی تا کمی قابل خرید پس از افت، اما حساس به ارزش‌گذاری

SK Hynix: خنثی؛ آسیب‌پذیر در برابر برداشت سود چرخه هوش مصنوعی

بخش تراشه کره‌جنوبی: به‌صورت انتخابی قابل خرید، اما پرنوسان

KOSPI: فشار فروش کوتاه‌مدت

تم حافظه هوش مصنوعی / HBM: از نظر ساختاری مثبت، اما شلوغ و پرتراکم

سؤال: سامسونگ چه میزان سود عملیاتی برای سه‌ماهه دوم برآورد کرد؟

پاسخ: سامسونگ سود عملیاتی سه‌ماهه دوم را ۸۹.۴ تریلیون وون / ۵۸.۴۴ میلیارد دلار برآورد کرد که بالاتر از برآورد ۸۷.۳ تریلیون وونی LSEG SmartEstimate بود.

سؤال: چرا سهام سامسونگ با وجود سود قوی کاهش یافت؟

پاسخ: چون سود قوی تا حد زیادی از قبل در قیمت سهام لحاظ شده بود و سرمایه‌گذاران همچنان نگران پایداری رونق تراشه‌های حافظه مرتبط با هوش مصنوعی هستند.

سؤال: آیا سهام سامسونگ پس از افت قابل خرید است؟

پاسخ: سامسونگ برای سرمایه‌گذارانی که به قدرت قیمت حافظه و تقاضای هوش مصنوعی توجه دارند خنثی تا کمی قابل خرید است، اما معامله‌گران کوتاه‌مدت باید محتاط باشند، چون ریسک ارزش‌گذاری و نگرانی‌های چرخه هوش مصنوعی همچنان بالاست.

منبع: پرونده نظارتی Samsung؛ LSEG؛ Citi Research؛ Goldman Sachs؛ Reuters

شرکت LG Energy Solution کره جنوبی از افت ۷۷ درصدی سود سه‌ماهه دوم خبر داد؛ تقاضای خودروهای برقی همچنان ضعیف است

شرکت LG Energy Solution (KS:373220) کاهش شدید سود عملیاتی سه‌ماهه دوم را پیش‌بینی کرد، زیرا ضعف تقاضای جهانی خودروهای برقی همچنان بر درآمدهای این تولیدکننده باتری فشار وارد کرده است.

این شرکت کره جنوبی سود عملیاتی آوریل تا ژوئن را ۱۱۳.۳ میلیارد وون برآورد کرد که نسبت به ۴۹۲.۱ میلیارد وون در دوره مشابه سال قبل، ۷۷٪ کاهش نشان می‌دهد. با این حال، این نتیجه همچنان نشان‌دهنده بازگشت از زیان عملیاتی ۲۰۷.۸ میلیارد وونی ثبت‌شده در سه‌ماهه ژانویه تا مارس است.

درآمد عملکرد قوی‌تری داشت. LG Energy Solution درآمد سه‌ماهه دوم را ۷.۵۶ تریلیون وون برآورد کرد که نسبت به سال قبل ۲۴.۸٪ و نسبت به سه‌ماهه قبل ۱۵.۳٪ افزایش یافته است؛ بر اساس نتایج اولیه شرکت.

این داده نشان می‌دهد که اگرچه فروش بهبود یافته، اما سودآوری همچنان به دلیل ضعف تقاضای خودروهای برقی، فشار قیمت‌گذاری و چالش‌های حاشیه سود در بخش باتری تحت فشار قرار دارد. شرکت اعلام کرد که این نتایج اولیه مشمول حسابرسی خارجی هستند و ممکن است با درآمدهای نهایی تفاوت داشته باشند.

اثر احتمالی بر بازار:

این گزارش برای LG Energy Solution (KS:373220) ترکیبی اما محتاطانه است. افت شدید سالانه سود برای احساسات بازار منفی است، اما بازگشت از زیان عملیاتی سه‌ماهه اول و رشد قوی‌تر درآمد می‌تواند فشار نزولی را محدود کند. در مجموع، احساسات بازار خنثی تا کمی نزولی به نظر می‌رسد. این سهم هنوز به‌طور قوی قابل خرید به نظر نمی‌رسد، مگر اینکه سرمایه‌گذاران نشانه‌های روشن‌تری از احیای تقاضای خودروهای برقی و بهبود حاشیه سود ببینند. در حال حاضر، این سهم بیشتر برای موقعیت‌گیری خنثی یا خرید انتخابی فقط پس از تأیید ثبات درآمدی مناسب است.

سؤال: چرا شرکت LG Energy Solution کره جنوبی انتظار سود عملیاتی پایین‌تری در سه‌ماهه دوم دارد؟

پاسخ: LG Energy Solution عمدتاً به این دلیل انتظار سود عملیاتی پایین‌تری در سه‌ماهه دوم دارد که ضعف تقاضای جهانی خودروهای برقی همچنان بر درآمدهای بخش باتری فشار وارد کرده است.

سؤال: آیا LG Energy Solution نسبت به سه‌ماهه قبل بهبود داشته است؟

پاسخ: بله. اگرچه سود عملیاتی نسبت به سال قبل به‌شدت کاهش یافته، اما شرکت از زیان عملیاتی ۲۰۷.۸ میلیارد وونی در سه‌ماهه اول به سود عملیاتی برآوردی ۱۱۳.۳ میلیارد وونی در سه‌ماهه دوم بازگشته است.

سؤال: آیا سهام LG Energy Solution پس از نتایج اولیه سه‌ماهه دوم قابل خرید است؟

پاسخ: احساسات بازار خنثی تا کمی نزولی است. رشد درآمد و بازگشت به سود عملیاتی نکات مثبتی هستند، اما افت ۷۷ درصدی سالانه سود باعث می‌شود سهم تا زمان مشاهده احیای روشن‌تر در تقاضای خودروهای برقی و حاشیه سود، همچنان تحت فشار باقی بماند.

منبع: نتایج اولیه درآمدی LG Energy Solution.

رشد ۲.۲٪ سهام متا؛ SemiAnalysis می‌گوید هزینه سرمایه‌ای هوش مصنوعی در ۲۰۲۷ می‌تواند «به‌طور شگفت‌آوری بالا» باشد

سطح اهمیت: بالا

سهام Meta Platforms (NASDAQ: META) پس از آن ۲.۲٪ رشد کرد که SemiAnalysis اعلام کرد توسعه ظرفیت محاسباتی هوش مصنوعی این شرکت هنوز به اوج خود نزدیک نشده است؛ با وجود نگرانی‌های اخیر درباره اینکه متا ممکن است ظرفیت مازاد پردازش هوش مصنوعی خود را از طریق یک کسب‌وکار ابری به بازار عرضه کند.

متا تنها در نیمه نخست ۲۰۲۶ بیش از ۵ گیگاوات ظرفیت دیتاسنتر در حوزه کلاد و کولوکیشن قرارداد کرده است. SemiAnalysis اعلام کرد متا از ابتدای ۲۰۲۴ تاکنون نزدیک به ۱۰ گیگاوات قرارداد امضا کرده و بخش بزرگی از ظرفیت‌های آینده آن اکنون از طریق ارائه‌دهندگان شخص ثالث تأمین می‌شود. این شرکت انتظار دارد این روند ادامه یابد و متا می‌تواند به منبع بزرگی برای رشد تعهدات عملکردی باقی‌مانده شرکت‌هایی مانند CoreWeave (NASDAQ: CRWV) و Nebius (NASDAQ: NBIS) تبدیل شود.

این گزارش بخشی از واکنش منفی به سهام نئوکلاودها را که در ۱ جولای رخ داده بود، تعدیل کرد؛ زمانی که Bloomberg گزارش داد متا قصد دارد با استفاده از ظرفیت مازاد هوش مصنوعی، یک کسب‌وکار کلاد راه‌اندازی کند. در همان روز، سهام CoreWeave و Nebius هر دو بیش از ۶٪ افت کردند. اما CoreWeave بعداً ۴.۸٪ رشد کرد و نشان داد سرمایه‌گذاران در حال بازبینی این روایت هستند که آیا متا رقیب نئوکلاودهاست یا مشتری بزرگ آینده آن‌ها.

SemiAnalysis چهار محرک احتمالی برای تداوم تقاضای محاسباتی متا معرفی کرد: Meta Superintelligence Labs، برنامه افزایش ۱۰ برابری سیستم‌های پیشنهاددهنده تبلیغات متا، احتمال توافق خصوصی برای استفاده از Claude با Anthropic، و قراردادهای انعطاف‌پذیر پردازش در مدل مشابه SpaceX برای مشتریان بیرونی. این شرکت برآورد کرد متا می‌تواند با اختصاص فقط ۲۰۰ مگاوات ظرفیت به مشتریان خارجی، سالانه بیش از ۱۰ میلیارد دلار درآمد ایجاد کند؛ با قیمتی معادل حدود ۵۰ میلیارد دلار به ازای هر گیگاوات در سال.

SemiAnalysis همچنین به Oracle (NYSE: ORCL) اشاره کرد و گفت این شرکت از نظر ظرفیت محاسباتی موقعیت قدرتمندی داشته، اما نتوانسته از فرصت‌های مشابه به‌خوبی استفاده کند. سهام Oracle در قیمت ۱۴۳.۳۳ دلار معامله می‌شد و طی یک سال گذشته حدود ۳۸٪ کاهش داشته است.

آزمون مهم بعدی برای متا، گزارش مالی سه‌ماهه دوم ۲۰۲۶ در تاریخ ۲۹ جولای خواهد بود؛ جایی که اجماع بازار انتظار EPS برابر با ۷.۱۷ دلار و درآمد ۶۰.۱۹ میلیارد دلار را دارد. سرمایه‌گذاران بر چارچوب جدید هزینه سرمایه‌ای، برنامه درآمدزایی از کلاد و هرگونه اظهارنظر رسمی درباره همکاری احتمالی با Anthropic تمرکز خواهند کرد. گزارش مالی سه‌ماهه دوم ۲۰۲۶ CoreWeave در حدود ۱۸ آگوست نیز برای بررسی اینکه آیا شتاب خرید ظرفیت متا به قراردادهای واقعی برای نئوکلاودها تبدیل شده یا نه، اهمیت خواهد داشت.

اثر احتمالی بر بازار:

این خبر برای تم زیرساخت هوش مصنوعی مثبت است، به‌ویژه اگر رشد هزینه سرمایه‌ای متا به جای تهدید رقابتی، به منبع تقاضا برای ارائه‌دهندگان نئوکلاود تبدیل شود. با این حال، ممکن است نگرانی سرمایه‌گذاران درباره شدت هزینه‌کرد متا را نیز افزایش دهد؛ مخصوصاً پس از آنکه سهام این شرکت با وجود گزارش قوی سه‌ماهه اول، به دلیل راهنمایی هزینه سرمایه‌ای بالا تحت فشار قرار گرفته بود.

احساسات بازار:

META: خنثی تا قابل خرید، اما حساس به هزینه سرمایه‌ای

CRWV: قابل خرید، اگر تقاضای متا از رشد بک‌لاگ حمایت کند

NBIS: خنثی تا کمی قابل خرید

ORCL: خنثی تا کمی منفی به دلیل نگرانی درباره اجرای ضعیف فرصت‌ها

سهام زیرساخت هوش مصنوعی: به‌صورت انتخابی قابل خرید، اما حساس به ارزش‌گذاری

سؤال: چرا سهام متا ۲.۲٪ رشد کرد؟

پاسخ: سهام متا پس از آن رشد کرد که SemiAnalysis اعلام کرد توسعه ظرفیت محاسباتی هوش مصنوعی این شرکت احتمالاً به جای کاهش، شتاب خواهد گرفت و هزینه سرمایه‌ای ۲۰۲۷ می‌تواند بسیار بالا باشد.

سؤال: چرا CoreWeave حدود ۴.۸٪ بازیابی شد؟

پاسخ: CoreWeave رشد کرد چون سرمایه‌گذاران دوباره این روایت را ارزیابی کردند که استراتژی کلاد متا ممکن است به جای تهدید مستقیم، از تقاضای نئوکلاودها حمایت کند.

سؤال: رویداد مهم بعدی برای سرمایه‌گذاران متا چیست؟

پاسخ: گزارش مالی سه‌ماهه دوم ۲۰۲۶ متا در ۲۹ جولای رویداد مهم بعدی است، به‌ویژه برای راهنمایی هزینه سرمایه‌ای، استراتژی درآمدزایی کلاد و هرگونه توضیح درباره همکاری احتمالی با Anthropic.

سؤال: آیا سهام متا پس از این گزارش قابل خرید است؟

پاسخ: متا خنثی تا قابل خرید ارزیابی می‌شود، اما سرمایه‌گذاران باید ریسک هزینه سرمایه‌ای را زیر نظر داشته باشند. داستان بلندمدت زیرساخت هوش مصنوعی حمایتی است، اما هزینه‌کرد بسیار بالا می‌تواند فشار ارزش‌گذاری را فعال نگه دارد.

منبع: SemiAnalysis؛ Bloomberg؛ تقویم گزارش‌های مالی شرکت‌ها

اخبار بیشتر سهام و بازارهای بورس

اروپا

سفارشات کارخانه‌ای آلمان در ماه می فراتر از انتظار رشد کرد

سطح اهمیت: متوسط

سفارشات کارخانه‌ای آلمان در مقیاس ماهانه در ماه می به میزان ۱.۹٪ افزایش یافت و بالاتر از انتظار بازار در سطح ۱.۱٪ قرار گرفت. این رشد پس از افت ۳.۲٪ در دوره قبلی ثبت شد.

این بازگشت نشان می‌دهد تقاضا در بخش صنعتی آلمان پس از داده ضعیف قبلی بهبود یافته است. این یک سیگنال مثبت برای چشم‌انداز تولیدی محسوب می‌شود، هرچند یک رشد ماهانه به‌تنهایی برای تأیید بازگشت کامل بخش صنعت کافی نیست.

اثر احتمالی بر بازار:

این داده برای یورو و فضای سهام صنعتی آلمان کمی مثبت است. با این حال، اثر آن ممکن است محدود بماند، مگر اینکه داده‌های بعدی تولید صنعتی، PMI و صادرات نیز بهبود گسترده‌تر را تأیید کنند.

احساسات بازار:

یورو: خنثی تا کمی قابل خرید

سهام آلمان / سهام صنعتی: کمی مثبت

سؤال: سفارشات کارخانه‌ای آلمان در ماه می چقدر بود؟

پاسخ: سفارشات کارخانه‌ای آلمان در ماه می ۱.۹٪ ماهانه رشد کرد و بالاتر از انتظار ۱.۱٪ بود.

سؤال: آیا رشد سفارشات کارخانه‌ای آلمان برای یورو مثبت است؟

پاسخ: بله، این داده برای یورو کمی مثبت است، اما بازار احتمالاً منتظر تأیید از سایر داده‌های صنعتی آلمان می‌ماند.

منبع: Destatis

نرخ بیکاری سوئیس در ژوئن سیگنال ترکیبی داد؛ بهبود رقم بدون تعدیل فصلی و افزایش نرخ تعدیل‌شده

سطح اهمیت: پایین

داده‌های بیکاری سوئیس در ماه ژوئن سیگنالی ترکیبی ارائه داد. نرخ بیکاری بدون تعدیل فصلی به ۲.۹٪ کاهش یافت که بهتر از انتظار ۳.۱٪ و پایین‌تر از رقم قبلی ۳.۱٪ بود.

با این حال، نرخ بیکاری تعدیل‌شده فصلی به ۳.۱٪ افزایش یافت؛ بالاتر از انتظار ۳.۰٪ و بالاتر از رقم قبلی ۳.۰٪. این موضوع نشان می‌دهد اگرچه نرخ خام بیکاری بهتر شده، اما روند تعدیل‌شده بازار کار کمی ضعیف‌تر شده است.

اثر احتمالی بر بازار:

این داده برای فرانک سوئیس ترکیبی است. کاهش نرخ بیکاری بدون تعدیل فصلی حمایتی است، اما افزایش نرخ تعدیل‌شده فصلی اثر مثبت را محدود می‌کند. با توجه به سطح اهمیت پایین، واکنش مستقیم بازار احتمالاً محدود خواهد بود.

احساسات بازار:

فرانک سوئیس: خنثی

سهام سوئیس: خنثی

سؤال: نرخ بیکاری بدون تعدیل فصلی سوئیس در ژوئن چقدر بود؟

پاسخ: نرخ بیکاری بدون تعدیل فصلی سوئیس به ۲.۹٪ کاهش یافت و بهتر از انتظار ۳.۱٪ بود.

سؤال: چرا گزارش بیکاری سوئیس ترکیبی است؟

پاسخ: چون نرخ بدون تعدیل فصلی به ۲.۹٪ بهبود یافت، اما نرخ تعدیل‌شده فصلی به ۳.۱٪ افزایش پیدا کرد.

سؤال: آیا این داده برای فرانک سوئیس مثبت است یا منفی؟

پاسخ: این داده بیشتر برای فرانک سوئیس خنثی است، چون سیگنال‌ها ترکیبی هستند و سطح اهمیت داده پایین است.

منبع: SECO

شاخص ساخت‌وساز منطقه یورو در ژوئن ضعیف‌تر شد و در محدوده انقباض باقی ماند

سطح اهمیت: پایین

شاخص مدیران خرید بخش ساخت‌وساز HCOB منطقه یورو در ماه ژوئن به ۴۲.۸ کاهش یافت، در حالی که رقم قبلی ۴۳.۷ بود.

این داده نشان می‌دهد فعالیت ساخت‌وساز در منطقه یورو همچنان به‌طور واضح در محدوده انقباض قرار دارد. عدد پایین‌تر از ۵۰.۰ نشان‌دهنده کاهش فعالیت است و افت اخیر نشان می‌دهد هزینه‌های بالای تأمین مالی، ضعف تقاضای املاک و شرایط محتاطانه سرمایه‌گذاری همچنان بر این بخش فشار وارد می‌کند.

اثر احتمالی بر بازار:

این داده برای فضای ساخت‌وساز و املاک منطقه یورو کمی منفی است. با این حال، چون سطح اهمیت داده پایین است، اثر مستقیم آن بر یورو احتمالاً محدود خواهد بود.

احساسات بازار:

یورو: خنثی تا کمی فروش

سهام ساخت‌وساز منطقه یورو: کمی منفی

سؤال: شاخص ساخت‌وساز منطقه یورو در ژوئن چقدر بود؟

پاسخ: شاخص مدیران خرید بخش ساخت‌وساز HCOB منطقه یورو در ژوئن به ۴۲.۸ کاهش یافت، در حالی که رقم قبلی ۴۳.۷ بود.

سؤال: آیا بخش ساخت‌وساز منطقه یورو در حال رشد است یا انقباض؟

پاسخ: این بخش در وضعیت انقباض قرار دارد، چون شاخص پایین‌تر از ۵۰.۰ است.

منبع: HCOB / S&P Global

شاخص ساخت‌وساز فرانسه در ژوئن بیشتر کاهش یافت و ضعف عمیق‌تر را نشان داد

سطح اهمیت: پایین

شاخص مدیران خرید بخش ساخت‌وساز HCOB فرانسه در ماه ژوئن به ۳۸.۲ کاهش یافت، در حالی که رقم قبلی ۳۹.۶ بود.

بخش ساخت‌وساز فرانسه همچنان تحت فشار سنگین قرار دارد و این شاخص بسیار پایین‌تر از مرز رشد ۵۰.۰ باقی مانده است. افت اخیر نشان‌دهنده انقباض عمیق‌تر فعالیت و ضعف تقاضا در بازار ساخت‌وساز فرانسه است.

اثر احتمالی بر بازار:

این داده برای سهام ساخت‌وساز، املاک و بخش‌های چرخه‌ای فرانسه کمی منفی است. اثر آن بر یورو احتمالاً محدود خواهد بود، مگر اینکه ضعف مشابهی در شاخص‌های گسترده‌تر منطقه یورو نیز دیده شود.

احساسات بازار:

یورو: خنثی تا کمی فروش

سهام ساخت‌وساز فرانسه: کمی منفی

CAC 40: خنثی

سؤال: شاخص ساخت‌وساز فرانسه در ژوئن چقدر بود؟

پاسخ: شاخص مدیران خرید بخش ساخت‌وساز HCOB فرانسه در ژوئن از ۳۹.۶ به ۳۸.۲ کاهش یافت.

سؤال: شاخص ساخت‌وساز فرانسه در ژوئن چه چیزی را نشان می‌دهد؟

پاسخ: این شاخص نشان می‌دهد بخش ساخت‌وساز فرانسه همچنان در انقباض عمیق قرار دارد و فعالیت آن بسیار پایین‌تر از مرز ۵۰.۰ است.

منبع: HCOB / S&P Global

شاخص ساخت‌وساز آلمان در ژوئن بهبود یافت اما همچنان پایین‌تر از محدوده رشد ماند

سطح اهمیت: پایین

شاخص مدیران خرید بخش ساخت‌وساز HCOB آلمان در ماه ژوئن به ۴۴.۸ افزایش یافت، در حالی که رقم قبلی ۴۲.۴ بود.

این بهبود نشان می‌دهد سرعت انقباض در بخش ساخت‌وساز آلمان در ژوئن کاهش یافته است. با این حال، شاخص همچنان پایین‌تر از مرز ۵۰.۰ قرار دارد؛ یعنی فعالیت ساخت‌وساز هنوز در حال کاهش است.

اثر احتمالی بر بازار:

این داده نسبت به ماه قبل کمی مثبت است، اما برای نشان دادن یک بازیابی واقعی کافی نیست. ممکن است از احساسات سهام ساخت‌وساز آلمان کمی حمایت کند، اما اثر گسترده آن بر یورو و DAX احتمالاً محدود خواهد بود.

احساسات بازار:

یورو: خنثی

سهام ساخت‌وساز آلمان: خنثی تا کمی مثبت

DAX: خنثی

سؤال: شاخص ساخت‌وساز آلمان در ژوئن چقدر بود؟

پاسخ: شاخص مدیران خرید بخش ساخت‌وساز HCOB آلمان در ژوئن از ۴۲.۴ به ۴۴.۸ افزایش یافت.

سؤال: آیا شاخص ساخت‌وساز آلمان نشانه بازیابی است؟

پاسخ: این شاخص بهبود را نشان می‌دهد، اما بازیابی کامل نیست. عدد همچنان پایین‌تر از ۵۰.۰ است و نشان می‌دهد این بخش هنوز در انقباض قرار دارد.

منبع: HCOB / S&P Globa

شاخص ساخت‌وساز ایتالیا در ژوئن کاهش یافت و انقباض بخش عمیق‌تر شد

سطح اهمیت: پایین

شاخص مدیران خرید بخش ساخت‌وساز HCOB ایتالیا در ماه ژوئن به ۴۵.۴ کاهش یافت، در حالی که رقم قبلی ۴۹.۴ بود.

این افت نشان می‌دهد بخش ساخت‌وساز ایتالیا ضعیف‌تر شده و وارد محدوده انقباض عمیق‌تری شده است. رقم قبلی نزدیک به مرز خنثی ۵۰.۰ بود، اما داده جدید نشان‌دهنده بدتر شدن واضح‌تر فعالیت است.

اثر احتمالی بر بازار:

این داده برای فضای ساخت‌وساز و املاک ایتالیا کمی منفی است. می‌تواند بر سهام مرتبط با ساخت‌وساز فشار وارد کند، هرچند اثر مستقیم آن بر یورو به دلیل سطح اهمیت پایین احتمالاً محدود خواهد بود.

احساسات بازار:

یورو: خنثی تا کمی فروش

سهام ساخت‌وساز ایتالیا: کمی منفی

FTSE MIB: خنثی تا کمی منفی

سؤال: شاخص ساخت‌وساز ایتالیا در ژوئن چقدر بود؟

پاسخ: شاخص مدیران خرید بخش ساخت‌وساز HCOB ایتالیا در ژوئن از ۴۹.۴ به ۴۵.۴ کاهش یافت.

سؤال: چرا شاخص ساخت‌وساز ایتالیا در ژوئن منفی است؟

پاسخ: چون این شاخص بیشتر از قبل پایین‌تر از ۵۰.۰ قرار گرفت و نشان داد فعالیت ساخت‌وساز به‌طور واضح‌تری ضعیف شده است.

منبع: HCOB / S&P Global

اعتماد سرمایه‌گذاران منطقه یورو در جولای بهبود چشمگیر داشت اما همچنان منفی ماند

سطح اهمیت: پایین

شاخص اعتماد سرمایه‌گذاران Sentix منطقه یورو در ماه جولای به ۳.۱- بهبود یافت؛ بسیار بهتر از انتظار ۱۴.۵- و بهتر از رقم قبلی ۱۳.۴-.

اگرچه این شاخص همچنان پایین‌تر از صفر قرار دارد، اما بهبود قوی آن نشان می‌دهد سرمایه‌گذاران نسبت به چشم‌انداز منطقه یورو به‌طور قابل توجهی کمتر بدبین شده‌اند. این موضوع می‌تواند بازتاب کاهش نگرانی‌های رکودی، بهبود اشتهای ریسک یا انتظار برای شرایط مالی حمایتی‌تر باشد.

اثر احتمالی بر بازار:

این داده برای یورو و سهام منطقه یورو کمی مثبت است، زیرا بهبود واضح احساسات سرمایه‌گذاران را نشان می‌دهد. با این حال، چون عدد همچنان منفی است، سیگنال آن حمایتی است اما برای تأیید بازیابی کامل اعتماد کافی نیست.

احساسات بازار:

یورو: خنثی تا کمی قابل خرید

سهام منطقه یورو: کمی مثبت

DAX / CAC 40: خنثی تا کمی مثبت

سؤال: شاخص اعتماد سرمایه‌گذاران Sentix منطقه یورو در جولای چقدر بود؟

پاسخ: شاخص اعتماد سرمایه‌گذاران Sentix منطقه یورو به ۳.۱- بهبود یافت و بهتر از انتظار ۱۴.۵- بود.

سؤال: آیا اعتماد سرمایه‌گذاران منطقه یورو اکنون مثبت شده است؟

پاسخ: خیر. این شاخص به‌طور چشمگیری بهبود یافته، اما همچنان در سطح ۳.۱- منفی است.

منبع: Sentix

اعتماد سرمایه‌گذاران منطقه یورو در جولای بهبود چشمگیر داشت اما همچنان منفی ماند,

سطح اهمیت: پایین

شاخص اعتماد سرمایه‌گذاران Sentix منطقه یورو در ماه جولای به ۳.۱- بهبود یافت؛ بسیار بهتر از پیش‌بینی ۱۴.۵- و رقم قبلی ۱۳.۴-.

این داده نشان می‌دهد سرمایه‌گذاران نسبت به چشم‌انداز منطقه یورو بسیار کمتر بدبین شده‌اند. با این حال، شاخص همچنان پایین‌تر از صفر است؛ یعنی اعتماد بهبود یافته، اما هنوز وارد محدوده مثبت نشده است.

اثر احتمالی بر بازار:

این داده برای یورو و سهام منطقه یورو کمی مثبت است، چون بهبود واضح احساسات سرمایه‌گذاران را نشان می‌دهد. با این حال، منفی ماندن شاخص نشان می‌دهد سرمایه‌گذاران هنوز محتاط هستند.

احساسات بازار:

یورو: خنثی تا کمی قابل خرید

سهام منطقه یورو: کمی مثبت

سؤال: شاخص اعتماد سرمایه‌گذاران Sentix منطقه یورو در جولای چقدر بود؟

پاسخ: این شاخص به ۳.۱- بهبود یافت؛ بهتر از پیش‌بینی ۱۴.۵- و رقم قبلی ۱۳.۴-.

سؤال: آیا اعتماد سرمایه‌گذاران منطقه یورو اکنون مثبت شده است؟

پاسخ: خیر. این شاخص به‌شدت بهبود یافته، اما همچنان در سطح ۳.۱- منفی است.

منبع: Sentix

تورم تولیدکننده منطقه یورو در می همچنان بالا ماند؛ رشد سالانه PPI به ۵.۹٪ رسید

سطح اهمیت: پایین

شاخص قیمت تولیدکننده منطقه یورو در مقیاس ماهانه در ماه می به میزان ۰.۲٪ افزایش یافت؛ مطابق با پیش‌بینی بازار، اما کمتر از رشد قبلی ۰.۷٪.

در مقیاس سالانه، شاخص قیمت تولیدکننده به ۵.۹٪ رسید؛ بالاتر از پیش‌بینی ۵.۷٪ و بیشتر از رقم قبلی ۵.۰٪. این موضوع نشان می‌دهد فشار قیمت تولیدکننده با وجود کاهش مومنتوم ماهانه، همچنان بالا باقی مانده است.

اثر احتمالی بر بازار:

این داده برای یورو کمی حمایتی است، زیرا تورم تولیدکننده قوی‌تر می‌تواند بانک مرکزی اروپا را محتاط نگه دارد. با این حال، اگر هزینه‌های ورودی بالاتر بر حاشیه سود شرکت‌ها فشار وارد کند، می‌تواند برای سهام منفی باشد.

احساسات بازار:

یورو: خنثی تا کمی قابل خرید

سهام منطقه یورو: خنثی تا کمی منفی

اوراق اروپایی: کمی منفی در صورت افزایش نگرانی تورمی

سؤال: شاخص قیمت تولیدکننده منطقه یورو در ماه می چقدر بود؟

پاسخ: PPI ماهانه منطقه یورو ۰.۲٪ رشد کرد و PPI سالانه به ۵.۹٪ رسید.

سؤال: چرا PPI منطقه یورو برای بازارها مهم است؟

پاسخ: چون افزایش قیمت تولیدکننده می‌تواند به تورم مصرف‌کننده منتقل شود و بر انتظارات سیاست پولی بانک مرکزی اروپا اثر بگذارد.

منبع: Eurostat

خرده‌فروشی منطقه یورو در می بهبود یافت؛ تقاضای مصرف‌کننده مقاوم‌تر شد

سطح اهمیت: پایین

خرده‌فروشی سالانه منطقه یورو در ماه می به میزان ۱.۶٪ رشد کرد؛ کمی بالاتر از پیش‌بینی ۱.۵٪ و قوی‌تر از رقم قبلی ۰.۹٪.

در مقیاس ماهانه، خرده‌فروشی منطقه یورو ۰.۲٪ افزایش یافت؛ مطابق با انتظار بازار و بهتر از افت قبلی ۰.۳٪-. این داده نشان می‌دهد تقاضای مصرف‌کننده در منطقه یورو با وجود فشار قیمتی و احتیاط خانوارها، مقاوم باقی مانده است.

اثر احتمالی بر بازار:

این داده برای سهام منطقه یورو و یورو کمی مثبت است، به‌ویژه برای بخش‌های مرتبط با مصرف. با این حال، چون سطح اهمیت داده پایین است، واکنش بازار احتمالاً محدود خواهد بود.

احساسات بازار:

یورو: خنثی تا کمی قابل خرید

سهام مصرفی منطقه یورو: کمی مثبت

سهام منطقه یورو: خنثی تا کمی مثبت

سؤال: رشد خرده‌فروشی منطقه یورو در ماه می چقدر بود؟

پاسخ: خرده‌فروشی منطقه یورو در ماه می ۱.۶٪ سالانه و ۰.۲٪ ماهانه رشد کرد.

سؤال: آیا داده خرده‌فروشی منطقه یورو برای یورو مثبت است؟

پاسخ: این داده برای یورو کمی مثبت است، چون تقاضای مصرف‌کننده بهتر را نشان می‌دهد، اما اثر مستقیم بازار آن محدود است.

منبع: Eurostat

بازده حراج اوراق کوتاه‌مدت فرانسه در سررسیدهای ۳، ۶ و ۱۲ ماهه کاهش یافت

سطح اهمیت: پایین

بازده اوراق کوتاه‌مدت دولتی فرانسه در تازه‌ترین حراج‌های BTF کاهش یافت و نشان‌دهنده افت ملایم هزینه تأمین مالی کوتاه‌مدت است.

بازده BTF دوازده‌ماهه به ۲.۵۴۸٪ کاهش یافت، در حالی که رقم قبلی ۲.۵۷۹٪ بود. بازده BTF سه‌ماهه نیز به ۲.۳۷۴٪ رسید، در مقایسه با ۲.۳۷۷٪ قبلی. بازده BTF شش‌ماهه به ۲.۴۵۵٪ کاهش یافت، در حالی که رقم قبلی ۲.۴۸۳٪ بود.

اثر احتمالی بر بازار:

کاهش بازده حراج‌های کوتاه‌مدت برای احساسات بازار اوراق فرانسه کمی حمایتی است. با این حال، چون تغییرات کوچک بوده و سطح اهمیت داده پایین است، اثر مستقیم آن بر یورو و سهام فرانسه احتمالاً محدود خواهد بود.

احساسات بازار:

یورو: خنثی

اوراق فرانسه: خنثی تا کمی مثبت

CAC 40: خنثی

سؤال: بازده حراج BTF فرانسه چه تغییری کرد؟

پاسخ: بازده اوراق ۳ ماهه، ۶ ماهه و ۱۲ ماهه BTF فرانسه همگی کمی کاهش یافتند.

سؤال: آیا این داده برای یورو مثبت است؟

پاسخ: اثر آن بر یورو بیشتر خنثی است، چون تغییر بازده‌ها کوچک بود و سطح اهمیت داده پایین است.

منبع: Agence France Trésor

بازده بوند آلمان نزدیک اوج دو هفته‌ای ماند؛ تمرکز بازار بر سخنرانی‌های ECB و داده‌های منطقه یورو

سطح اهمیت: متوسط

بازده بوند ۱۰ ساله آلمان، که معیار اصلی بازار اوراق منطقه یورو محسوب می‌شود، از اوج دو هفته‌ای ۲.۹۵٪ کمی عقب نشست و در روز دوشنبه حوالی ۲.۹۱٪ قرار گرفت.

بازده کوتاه‌مدت‌تر و حساس‌تر به سیاست پولی، یعنی اوراق ۲ ساله آلمان، باثبات ماند و نشان داد هفته مهم پیش‌رو برای انتظارات نرخ بهره اروپا با آرامش نسبی آغاز شده است.

تمرکز سرمایه‌گذاران بر فهرست فشرده سخنرانی‌های مقام‌های بانک مرکزی اروپا است، از جمله رئیس بانک Christine Lagarde و اقتصاددان ارشد Philip Lane. بازارها همچنین داده‌های مهم منطقه یورو در این هفته را دنبال خواهند کرد، از جمله خرده‌فروشی، قیمت تولیدکننده و تولید صنعتی آلمان در ماه می، تا ارزیابی کنند آیا بخش تولیدی منطقه یورو در حال چرخش به سمت ثبات است یا نه.

اثر احتمالی بر بازار:

اثر بازار برای اوراق اروپایی خنثی تا کمی حمایتی است، چون بازده بوند از اوج‌های اخیر کمی عقب‌نشینی کرده است. با این حال، داده‌های قوی منطقه یورو یا لحن انقباضی مقام‌های بانک مرکزی اروپا می‌تواند بازدهی‌ها را دوباره بالا ببرد. برای یورو، اثر نهایی به این بستگی دارد که داده‌های جدید بیشتر از رشد حمایت کنند یا نگرانی تورمی را تقویت کنند.

احساسات بازار:

بوند آلمان: خنثی تا کمی قابل خرید

یورو: خنثی

سهام اروپا: خنثی تا کمی مثبت، اگر بازدهی‌ها کنترل‌شده بمانند

DAX: خنثی، در انتظار داده تولید صنعتی آلمان

سؤال: بازده بوند ۱۰ ساله آلمان در روز دوشنبه چه تغییری کرد؟

پاسخ: بازده بوند ۱۰ ساله آلمان از اوج دو هفته‌ای ۲.۹۵٪ کمی پایین‌تر آمد و حوالی ۲.۹۱٪ قرار گرفت.

سؤال: چرا سخنرانی‌های مقام‌های بانک مرکزی اروپا در این هفته مهم است؟

پاسخ: چون اظهارات مقام‌های بانک مرکزی اروپا می‌تواند انتظارات بازار درباره مسیر آینده نرخ بهره در منطقه یورو را هدایت کند.

سؤال: آیا بوند آلمان در حال حاضر قابل خرید است یا فروش؟

پاسخ: بوند آلمان در شرایط فعلی خنثی تا کمی قابل خرید است، چون بازدهی‌ها از اوج‌های اخیر کمی عقب‌نشینی کرده‌اند؛ اما اظهارات انقباضی بانک مرکزی اروپا می‌تواند رشد اوراق را محدود کند.

منبع: داده‌های بازار اوراق آلمان؛ بانک مرکزی اروپا

اخبار بیشتر اروپا

کالاها

کاهش قیمت طلا در روز دوشنبه؛ بازگشت دلار بر فلزات گران‌بها فشار وارد کرد

سطح اهمیت: متوسط

قیمت طلا در روز دوشنبه رشد اولیه خود را از دست داد و وارد محدوده منفی شد، زیرا دلار آمریکا بخشی از افت شدید هفته گذشته را جبران کرد و عدم قطعیت درباره نرخ‌های بهره آمریکا همچنان ادامه داشت.

این فلز زرد پس از بازگشت از کف هشت‌ماهه در هفته گذشته، مومنتوم خود را از دست داد. در همین حال، دلار پس از افت شدید هفته قبل، از نزدیکی کف دو هفته‌ای بالاتر آمد.

طلای نقدی تا ساعت ۰۱:۱۶ به وقت شرق آمریکا / ۰۵:۱۶ به وقت گرینویچ با ۰.۶٪ کاهش به ۴,۱۵۱.۶۶ دلار در هر اونس رسید، در حالی که معاملات آتی طلا با ۰.۷٪ افت به ۴,۱۶۷.۲۹ دلار در هر اونس کاهش یافت.

با وجود عقب‌نشینی روز دوشنبه، طلا هفته گذشته اولین رشد هفتگی خود از اواسط ماه می را ثبت کرد و بیش از ۲٪ افزایش یافت. این رشد پس از گزارش ضعیف اشتغال بخش غیرکشاورزی آمریکا در روز پنجشنبه رخ داد؛ گزارشی که باعث کاهش انتظارات نسبت به توان فدرال رزرو برای افزایش نرخ بهره در سال جاری شد.

برای طلا، چشم‌انداز نرخ بهره همچنان بسیار مهم است. نرخ‌های بهره بالاتر معمولاً برای طلا منفی هستند، زیرا هزینه فرصت نگهداری دارایی‌های بدون بازده را در مقایسه با اوراق بدهی دولتی افزایش می‌دهند. همین موضوع یکی از فشارهای اصلی بر طلا در سال جاری بوده و این فلز را به‌طور قابل توجهی از رکوردهای ژانویه پایین‌تر برده است.

سایر فلزات گران‌بها نیز در روز دوشنبه پس از رشد قوی هفته گذشته کاهش یافتند. نقره نقدی با ۱.۱٪ افت به ۶۱.۷۴۳۰ دلار در هر اونس رسید، در حالی که پلاتین نقدی با ۰.۴٪ کاهش به ۱,۶۳۵.۳۱ دلار در هر اونس افت کرد.

اثر احتمالی بر بازار:

اثر کوتاه‌مدت این خبر برای طلا و فلزات گران‌بها منفی است، عمدتاً به دلیل بازگشت دلار. با این حال، اگر ضعف بازار کار آمریکا ادامه پیدا کند و انتظارات افزایش نرخ بهره بیشتر کاهش یابد، طلا می‌تواند دوباره حمایت شود. معامله‌گران باید دلار، بازده اوراق خزانه‌داری، داده‌های تورمی و سیگنال‌های بعدی فدرال رزرو را دنبال کنند.

احساسات بازار:

طلا: خنثی تا کمی فروش در کوتاه‌مدت

نقره: کمی فروش

پلاتین: خنثی تا کمی فروش

دلار آمریکا: خنثی تا کمی قابل خرید، اگر بازدهی‌ها قوی بمانند

سؤال: چرا قیمت طلا در روز دوشنبه کاهش یافت؟

پاسخ: طلا کاهش یافت زیرا دلار آمریکا بخشی از افت هفته گذشته را جبران کرد و عدم قطعیت درباره نرخ‌های بهره آمریکا همچنان بالا باقی ماند.

سؤال: آیا طلا همچنان عملکرد هفتگی مثبتی ثبت کرد؟

پاسخ: بله. طلا هفته گذشته بیش از ۲٪ رشد کرد و اولین رشد هفتگی خود از اواسط ماه می را ثبت کرد.

سؤال: آیا طلا در حال حاضر قابل خرید است یا فروش؟

پاسخ: در کوتاه‌مدت، طلا خنثی تا کمی فروش ارزیابی می‌شود، عمدتاً به دلیل بازگشت دلار. کاهش دوباره بازدهی‌ها یا انتشار داده‌های ضعیف‌تر از اقتصاد آمریکا می‌تواند طلا را دوباره قابل خرید کند.

منبع: گزارش بازار ارائه‌شده

قیمت نفت در دوشنبه ۶ جولای تحت فشار عرضه اوپک‌پلاس و بازگشت صادرات خلیج فارس آرام ماند

سطح اهمیت: متوسط

قیمت نفت در روز دوشنبه ۶ جولای آرام و کم‌نوسان بود، زیرا انتظارات برای افزایش تولید اوپک‌پلاس و بازگشت صادرات نفت خام خلیج فارس، عدم قطعیت ژئوپلیتیکی پیرامون تنگه هرمز را خنثی کرد.

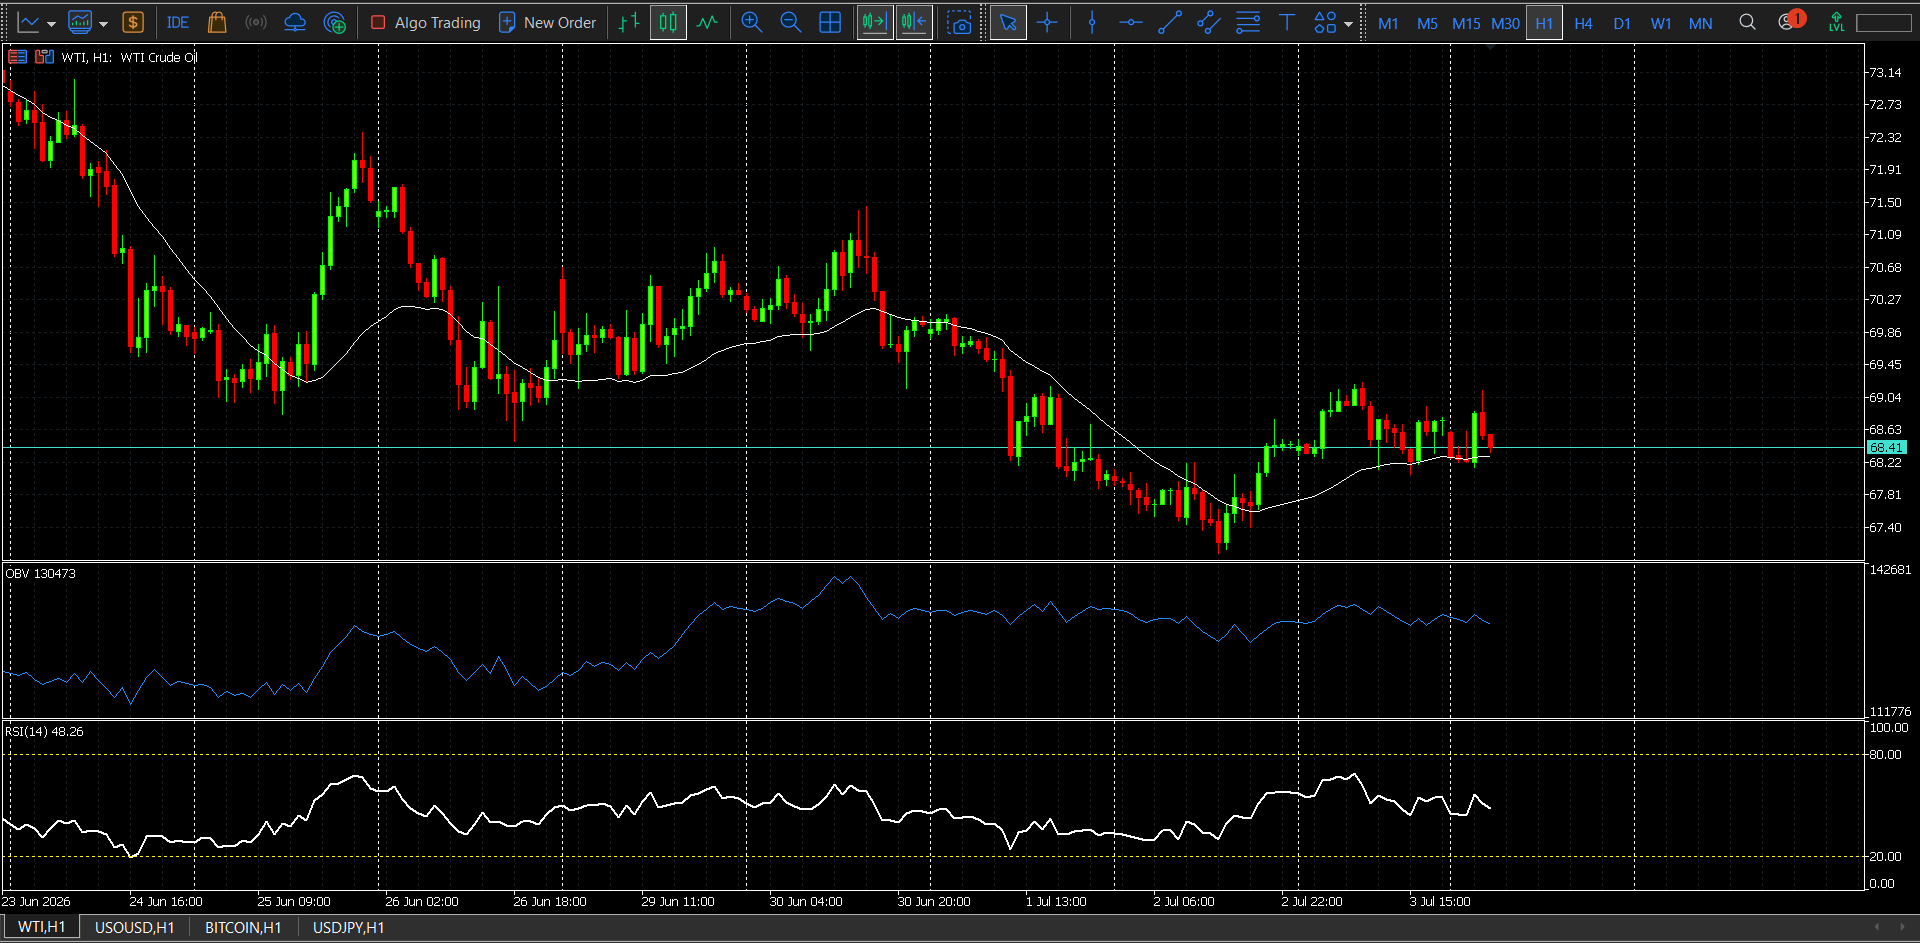
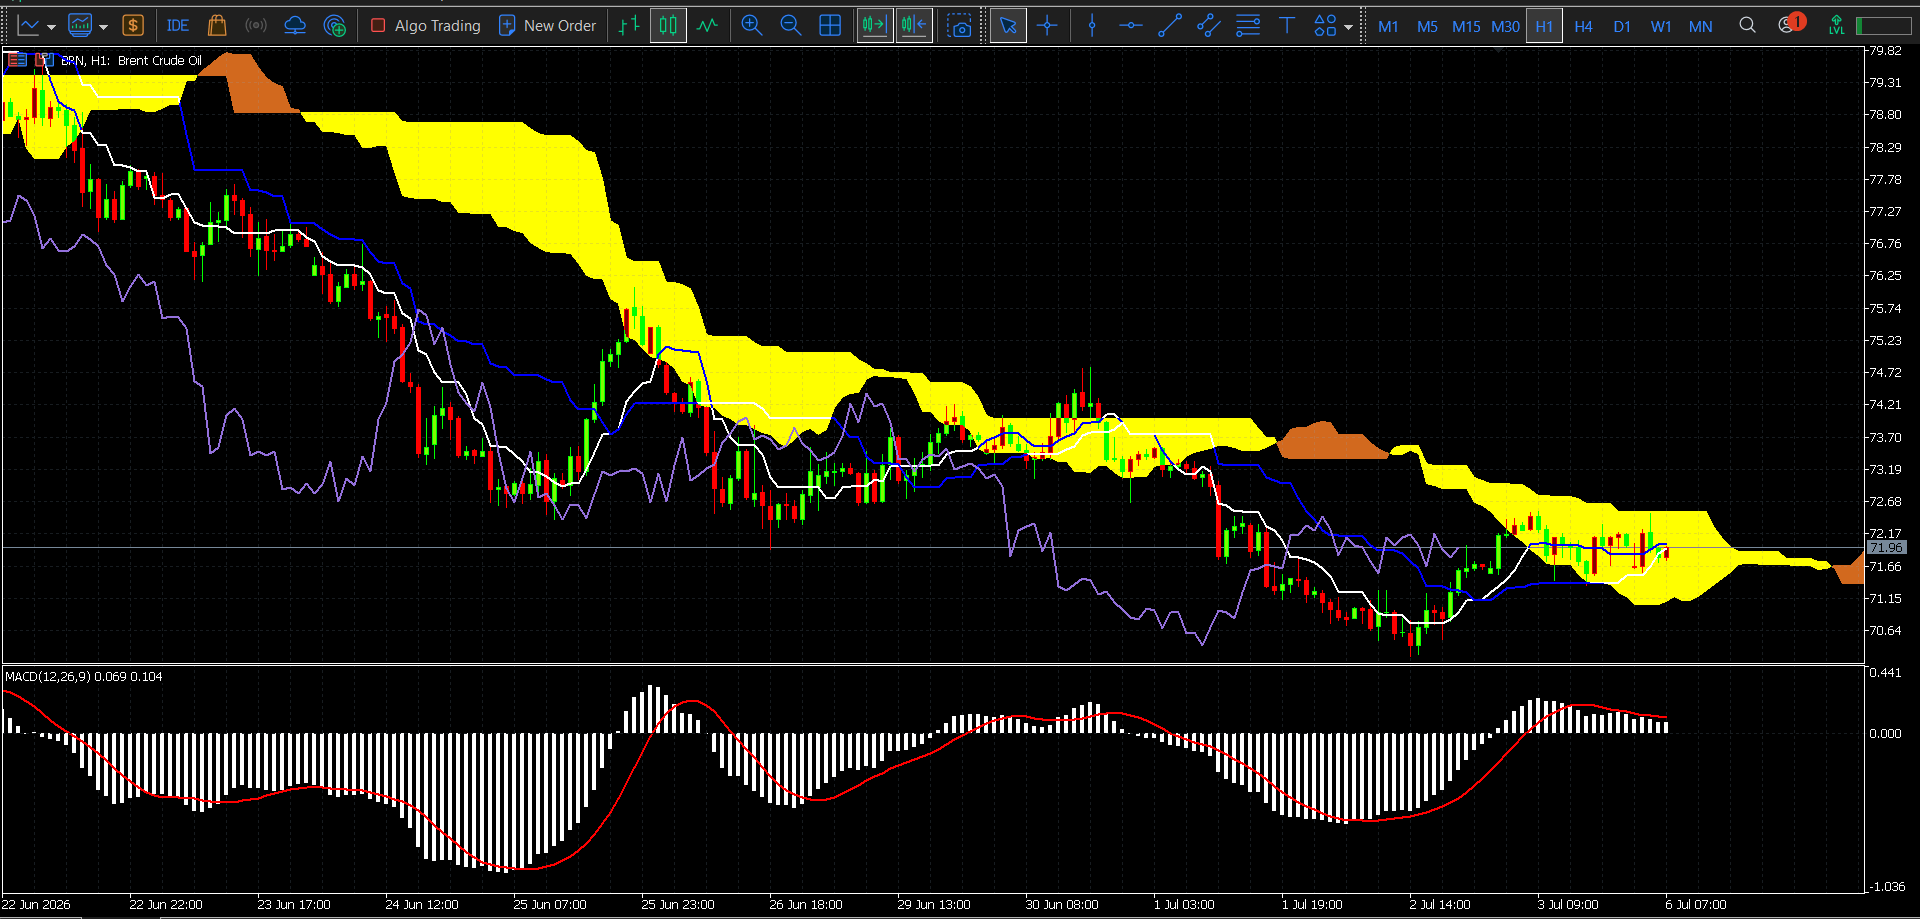
تا ساعت ۰۱:۳۷ به وقت شرق آمریکا / ۰۵:۳۷ به وقت گرینویچ، معاملات آتی نفت خام WTI تنها ۰.۰۴٪ افزایش یافت و به ۶۸.۷۲ دلار در هر بشکه رسید، در حالی که معاملات آتی نفت برنت با ۰.۲۱٪ کاهش به ۷۱.۹۷ دلار در هر بشکه رسید.

حرکت اخیر نشان‌دهنده نیروهای متضاد در بازار نفت است. بازگشت صادرات خلیج فارس و انتظارات برای افزایش عرضه اوپک‌پلاس به بازاری با عرضه بهتر اشاره دارد، در حالی که سیگنال‌های متناقض از واشنگتن و تهران درباره ترتیبات آینده تنگه هرمز همچنان اشتهای ریسک را محدود کرده است.

ANZ اعلام کرد ساختار منحنی معاملات آتی برنت همچنان در وضعیت نزولی کانتانگو قرار دارد؛ وضعیتی که در آن قیمت‌های کوتاه‌مدت پایین‌تر از قراردادهای بلندمدت معامله می‌شوند. این ساختار معمولاً نشان‌دهنده انتظار بازار برای مازاد عرضه کوتاه‌مدت است.

بازارها اکنون منتظر قیمت‌های رسمی فروش از سوی عربستان سعودی و دیگر تولیدکنندگان خلیج فارس هستند تا سرنخ‌های بیشتری درباره تقاضای منطقه‌ای به دست آورند. سرمایه‌گذاران همچنین بررسی خواهند کرد که آیا بازگشت صادرات همچنان بر قیمت نفت فشار وارد می‌کند یا نه.

اثر احتمالی بر بازار:

اثر این خبر برای نفت کمی نزولی است، به‌ویژه اگر افزایش تولید اوپک‌پلاس و بازگشت صادرات ادامه پیدا کند. با این حال، عدم قطعیت ژئوپلیتیکی پیرامون تنگه هرمز می‌تواند مانع افت عمیق‌تر قیمت‌ها شود و بخشی از ریسک ژئوپلیتیکی را در بازار نگه دارد.

احساسات بازار:

نفت خام WTI: خنثی تا کمی فروش

نفت برنت: خنثی تا کمی فروش

سهام انرژی: خنثی، با فشار در صورت ضعف بیشتر نفت

اثر بر دلار آمریکا: خنثی

سؤال: چرا قیمت نفت در دوشنبه ۶ جولای آرام و کم‌نوسان بود؟

پاسخ: چون انتظارات برای افزایش تولید اوپک‌پلاس و بازگشت صادرات خلیج فارس، عدم قطعیت ژئوپلیتیکی پیرامون تنگه هرمز را خنثی کرد.

سؤال: آخرین قیمت نفت WTI و برنت چقدر بود؟

پاسخ: معاملات آتی نفت خام WTI با ۰.۰۴٪ رشد به ۶۸.۷۲ دلار در هر بشکه رسید، در حالی که معاملات آتی نفت برنت با ۰.۲۱٪ کاهش به ۷۱.۹۷ دلار در هر بشکه افت کرد.

سؤال: احساسات فعلی بازار نفت قابل خرید است یا فروش؟

پاسخ: احساسات بازار نفت خنثی تا کمی فروش است، زیرا انتظارات عرضه و بازگشت صادرات بر قیمت‌ها فشار وارد می‌کند، اما ریسک ژئوپلیتیکی مانع از تقویت کامل روند نزولی شده است.

منبع: گزارش بازار ارائه‌شده؛ ANZ

افزایش تولید اوپک‌پلاس از آگوست؛ بازگشت عرضه خلیج فارس بر بازار نفت فشار وارد می‌کند

سطح اهمیت: متوسط

روند بازگشت عرضه نفت سرعت گرفته است، پس از آنکه اوپک‌پلاس در آخر هفته توافق کرد اهداف تولید را از ماه آگوست به میزان ۱۸۸ هزار بشکه در روز افزایش دهد و روند تدریجی کاهش محدودیت‌های داوطلبانه تولید را ادامه دهد.

اگرچه بخش زیادی از این عرضه اضافی هنوز وارد بازار فیزیکی نشده است، اما این تصمیم انتظارات را تقویت می‌کند که با عادی‌تر شدن شرایط در خلیج فارس، عرضه نفت همچنان به مسیر بازیابی ادامه دهد.

صادرات نفت خام از طریق تنگه هرمز نیز در هفته‌های اخیر بهبود یافته و نگرانی‌ها درباره اختلال طولانی‌مدت در حمل‌ونقل دریایی را کاهش داده است. عربستان سعودی صادرات خود را به نزدیکی سطح پیش از درگیری بازگردانده، در حالی که افزایش تولید از سوی تولیدکنندگان خلیج فارس انتظارات برای بازاری با عرضه بیشتر را تقویت کرده است.

افزایش صادرات از سوی دیگر تولیدکنندگان منطقه‌ای نیز نشان می‌دهد که احتمال بازگشت بشکه‌های بیشتر به بازار وجود دارد؛ موضوعی که می‌تواند فشار بیشتری بر قیمت نفت وارد کند.

اثر احتمالی بر بازار:

این خبر برای قیمت نفت اثر نزولی دارد، زیرا دیدگاه حرکت بازار به سمت شرایط عرضه بهتر را تقویت می‌کند. با این حال، عدم قطعیت ژئوپلیتیکی پیرامون تنگه هرمز همچنان می‌تواند در صورت بازگشت تنش‌ها، مانع افت عمیق‌تر قیمت‌ها شود.

احساسات بازار:

نفت خام WTI: خنثی تا کمی فروش

نفت برنت: کمی فروش

سهام انرژی: خنثی تا کمی منفی

چشم‌انداز تورم: کمی مثبت، اگر قیمت نفت تحت فشار بماند

سؤال: اوپک‌پلاس از ماه آگوست چه میزان تولید را افزایش می‌دهد؟

پاسخ: اوپک‌پلاس توافق کرد اهداف تولید را از ماه آگوست به میزان ۱۸۸ هزار بشکه در روز افزایش دهد.

سؤال: چرا بهبود صادرات از تنگه هرمز برای بازار نفت مهم است؟

پاسخ: چون بهبود جریان صادرات نفت از تنگه هرمز، ریسک اختلال در حمل‌ونقل را کاهش می‌دهد و انتظارات برای بازاری با عرضه بهتر را تقویت می‌کند.

سؤال: آیا بازگشت عرضه برای قیمت نفت مثبت است یا منفی؟

پاسخ: این موضوع معمولاً برای قیمت نفت منفی است، زیرا افزایش تولید اوپک‌پلاس و بازگشت صادرات خلیج فارس انتظارات عرضه را بالا می‌برد.

منبع: گزارش بازار ارائه‌شده؛ اوپک‌پلاس

ریسک تنگه هرمز در بازار نفت باقی ماند؛ جهش تولید اوپک در ژوئن نگرانی مازاد عرضه را تقویت کرد

سطح اهمیت: متوسط

ریسک‌های ژئوپلیتیکی پیرامون تنگه هرمز همچنان یکی از محورهای اصلی توجه معامله‌گران نفت است، حتی با وجود اینکه عرضه فیزیکی نفت خام از مسیر خلیج فارس به روند بازیابی ادامه می‌دهد.

معامله‌گران در حال ارزیابی سیگنال‌های متناقض از واشنگتن و تهران درباره امنیت و حکمرانی آینده این آبراه راهبردی هستند. در این گزارش آمده است که رئیس‌جمهور آمریکا، Donald Trump، گفته ایران تقریباً با «هر چیزی که ما نیاز داریم» موافقت کرده، در حالی که مقام‌های ایرانی تأکید کرده‌اند تهران نفوذ خود بر این گذرگاه را واگذار نخواهد کرد و شرایط مرتبط با دسترسی کشتیرانی را نخواهد پذیرفت.

این پیام‌های متناقض سطح عدم قطعیت را بالا نگه داشته و مانع افت عمیق‌تر قیمت نفت خام شده است، حتی در شرایطی که عربستان سعودی، امارات متحده عربی و دیگر تولیدکنندگان خلیج فارس به بازگرداندن صادرات از مسیر هرمز ادامه می‌دهند.

هم‌زمان، نگرانی‌های مربوط به مازاد عرضه، خوش‌بینی نسبت به تقاضا را خنثی کرده است. ANZ اعلام کرد قیمت نفت خام در هفته گذشته عمدتاً باثبات بود، زیرا بازارها افزایش عرضه خلیج فارس را ارزیابی کردند. این بانک اشاره کرد که تولید اوپک در ژوئن ۲.۳۴ میلیون بشکه در روز افزایش یافت، هم‌زمان با ازسرگیری صادرات از مسیر تنگه هرمز.

ANZ همچنین هشدار داد که اگرچه حمل‌ونقل دریایی بهبود یافته، اما ریسک‌های امنیتی همچنان باقی است و این موضوع می‌تواند حفظ جریان صادرات بالاتر را در میان‌مدت دشوارتر کند. با این حال، معامله‌گران بیش از پیش بر احتمال شکل‌گیری مازاد عرضه جهانی تمرکز کرده‌اند، زیرا کاهش واردات نفت خام چین، افزایش صادرات از تولیدکنندگان بزرگ و ادامه افزایش تولید اوپک‌پلاس نشان می‌دهد رشد عرضه ممکن است در نیمه دوم سال از تقاضا پیشی بگیرد.

اثر احتمالی بر بازار:

اثر این خبر ترکیبی اما کمی نزولی برای نفت است. ریسک ژئوپلیتیکی مرتبط با هرمز می‌تواند بخشی از پریمیوم ریسک را در قیمت نفت حفظ کند، اما افزایش صادرات خلیج فارس، رشد تولید اوپک و کاهش تقاضای وارداتی چین، ریسک مازاد عرضه را بالا می‌برد. اگر رشد عرضه همچنان از تقاضا پیشی بگیرد، برنت و WTI می‌توانند با فشار نزولی بیشتری روبه‌رو شوند.

احساسات بازار:

نفت برنت: خنثی تا کمی فروش

نفت خام WTI: خنثی تا کمی فروش

سهام انرژی: خنثی تا کمی منفی

چشم‌انداز تورم: کمی مثبت، اگر نفت همچنان تحت فشار بماند

سؤال: چرا ریسک‌های ژئوپلیتیکی همچنان برای قیمت نفت مهم هستند؟

پاسخ: ریسک‌های ژئوپلیتیکی مهم هستند، چون عدم قطعیت درباره تنگه هرمز می‌تواند اعتماد به حمل‌ونقل دریایی را مختل کند و بخشی از پریمیوم ریسک را در قیمت نفت خام نگه دارد.

سؤال: تولید اوپک در ژوئن چقدر افزایش یافت؟

پاسخ: طبق اعلام ANZ، تولید اوپک در ژوئن ۲.۳۴ میلیون بشکه در روز افزایش یافت، هم‌زمان با ازسرگیری صادرات از مسیر تنگه هرمز.

سؤال: آیا بازار نفت در وضعیت قابل خرید است یا فروش؟

پاسخ: نفت در حال حاضر خنثی تا کمی فروش ارزیابی می‌شود، چون ریسک ژئوپلیتیکی مانع افت شدید قیمت‌ها شده، اما نگرانی‌های مازاد عرضه قوی‌تر شده است.

منبع: گزارش بازار ارائه‌شده؛ ANZ

ایران به دنبال بازگشت به بازار نفت ژاپن؛ مهلت معافیت تا ۲۱ آگوست خرید واقعی را محدود می‌کند

ایران بررسی امکان بازگشت به بازار نفت ژاپن را برای نخستین بار در هفت سال آغاز کرده است؛ اقدامی که پس از صدور یک معافیت موقت تحریمی از سوی آمریکا در ۲۲ ژوئن و در چارچوب مذاکرات صلح ۶۰ روزه با تهران انجام می‌شود.

به گزارش Reuters، این معافیت در ۲۱ آگوست منقضی می‌شود و همین موضوع یک پنجره کوتاه برای مذاکرات اولیه میان ایران و شرکت‌های ژاپنی ایجاد کرده است. با این حال، خریداران احتمالی ژاپنی پیش از تعهد به خرید نفت خام، خواستار تمدید کاهش تحریم‌های آمریکا و تضمین‌های امنیتی قوی‌تر هستند.

Reuters گزارش داد که سه خریدار ژاپنی در حال ارزیابی واردات احتمالی نفت خام از ایران هستند؛ خریدهایی که در صورت انجام، نخستین خرید آنها از سال ۲۰۱۹ خواهد بود. مقام‌های ژاپنی و ایرانی نیز مذاکرات اولیه‌ای درباره احتمال ازسرگیری تجارت نفت داشته‌اند. با این حال، منابع صنعتی اعلام کردند دوره فعلی معافیت برای محموله‌های تجاری عادی بسیار کوتاه است، زیرا سفر دریایی از ایران به ژاپن چندین هفته زمان می‌برد.

دسترسی به بیمه کشتیرانی و ریسک‌های امنیتی در تنگه هرمز همچنان از موانع اصلی محسوب می‌شود. اگرچه آتش‌بس میان تهران و واشنگتن تنش‌های ژئوپلیتیک فوری را کاهش داده، اما کشتی‌های تجاری همچنان با نگرانی‌های امنیتی روبه‌رو هستند و بیمه‌گران پس از حملات اخیر و گزارش‌ها درباره وجود مین‌های شناور در این آبراه، محتاط باقی مانده‌اند.

ژاپن، کره جنوبی، هند و چند کشور اروپایی پس از تشدید تحریم‌های آمریکا در سال ۲۰۱۸، بعد از خروج رئیس‌جمهور دونالد ترامپ از توافق هسته‌ای ایران، خرید نفت خام ایران را متوقف کردند. از آن زمان، چین مشتری اصلی نفت ایران باقی مانده است.

در حال حاضر، بعید است این معافیت موقت باعث خرید قابل‌توجه از سوی پالایشگاه‌های آسیایی شود، مگر اینکه کاهش تحریم‌ها تمدید شود و یک توافق صلح پایدار به دست آید. پالایشگاه‌های مستقل چینی همچنان محتمل‌ترین خریداران کوتاه‌مدت نفت خام ایران هستند.

اثر احتمالی بر بازار:

اثر فوری این خبر بر عرضه نفت خام احتمالاً محدود است، زیرا دوره معافیت کوتاه است و پالایشگاه‌های ژاپنی هنوز به شفافیت حقوقی، بیمه‌ای و امنیت حمل‌ونقل نیاز دارند. برای قیمت نفت، اگر بازار روی احتمال بازگشت بشکه‌های بیشتر نفت ایران تمرکز کند، این خبر خنثی تا کمی نزولی است؛ اما اگر معامله‌گران روی ریسک‌های تنگه هرمز و نااطمینانی ژئوپلیتیک تمرکز کنند، اثر آن می‌تواند خنثی تا صعودی باشد. در مجموع، احساسات بازار نفت خنثی با تمایل به حفظ پریمیوم ریسک است، و عرضه ایران تنها زمانی می‌تواند برای نفت اثر نزولی قوی‌تری داشته باشد که کاهش تحریم‌ها پس از ۲۱ آگوست تمدید شود و صادرات واقعی از سر گرفته شود.

سؤال: آیا بازگشت ایران به بازار نفت ژاپن قطعی شده است؟

پاسخ: خیر. ایران و شرکت‌های ژاپنی فقط در مرحله مذاکرات اولیه هستند و خریداران پیش از تعهد به خرید، خواستار تمدید کاهش تحریم‌ها و تضمین‌های قوی‌تر برای امنیت کشتیرانی هستند.

سؤال: چرا مهلت معافیت ۲۱ آگوست برای صادرات نفت ایران به ژاپن مهم است؟

پاسخ: این معافیت در ۲۱ آگوست منقضی می‌شود و سفر دریایی از ایران به ژاپن چندین هفته طول می‌کشد؛ بنابراین بازه فعلی برای محموله‌های تجاری عادی نفت بسیار کوتاه است.

سؤال: اثر احتمالی مذاکرات نفتی ایران و ژاپن بر بازار چیست؟

پاسخ: اثر کوتاه‌مدت محدود است. این خبر می‌تواند در صورت قیمت‌گذاری احتمال عرضه بیشتر نفت ایران، کمی بر نفت فشار وارد کند؛ اما ریسک‌های تنگه هرمز و نگرانی‌های بیمه‌ای همچنان پریمیوم ریسک ژئوپلیتیک را در بازار حفظ می‌کند.

منبع: Reuters.

افزایش ۱۸۸ هزار بشکه‌ای تولید اوپک‌پلاس برای آگوست؛ سرعت‌گیری بازگشت عرضه نفت

سطح اهمیت: بالا

اعضای اصلی اوپک‌پلاس روز یکشنبه توافق کردند سهمیه‌های جمعی تولید نفت خود را برای ماه آگوست به میزان ۱۸۸ هزار بشکه در روز افزایش دهند؛ تصمیمی که فشار عرضه را بر بازاری که همین حالا نیز با کاهش قیمت نفت روبه‌روست، بیشتر می‌کند.

هفت کشور به رهبری عربستان سعودی و روسیه این افزایش را در یک نشست ویدئویی تصویب کردند. طبق بیانیه اوپک، مجموع افزایش سهمیه‌ها از زمان آغاز جنگ تاکنون به ۹۴۰ هزار بشکه در روز رسیده است؛ رقمی که تقریباً معادل ۱٪ از تقاضای جهانی نفت است.

این تصمیم در شرایطی گرفته شده که قیمت نفت تحت فشار انتظارات برای بازگشت عرضه قرار دارد، به‌ویژه اگر توافق صلح آمریکا و ایران پابرجا بماند و تنگه هرمز به بازگشایی بیشتر برای صادرات نفت خام ادامه دهد.

این اقدام همچنین آخرین مرحله از بازگرداندن دو بخش از کاهش تولیدهایی است که در سال ۲۰۲۳ اجرا شده بودند. یک بخش نهایی از کاهش تولید همچنان به‌طور رسمی قرار است تا پایان سال باقی بماند، هرچند برخی نمایندگان احتمال تسریع در بازگشت آن را مطرح کرده‌اند.

اثر احتمالی بر بازار:

این خبر برای قیمت نفت اثر نزولی دارد، زیرا انتظارات برای افزایش عرضه در نیمه دوم سال را تقویت می‌کند. اگر صادرات خلیج فارس به روند عادی‌سازی ادامه دهد و اوپک‌پلاس بازگشت بشکه‌های بیشتر را تسریع کند، برنت و WTI می‌توانند با فشار نزولی بیشتری روبه‌رو شوند. با این حال، بازگشت هرگونه تنش ژئوپلیتیکی پیرامون تنگه هرمز می‌تواند افت قیمت‌ها را محدود کند.

احساسات بازار:

نفت برنت: کمی فروش

نفت خام WTI: کمی فروش

سهام انرژی: خنثی تا کمی منفی

چشم‌انداز تورم: کمی مثبت، اگر قیمت نفت به کاهش ادامه دهد

سؤال: اوپک‌پلاس سهمیه تولید نفت را برای آگوست چقدر افزایش می‌دهد؟

پاسخ: اعضای اصلی اوپک‌پلاس توافق کردند هدف تولید آگوست را ۱۸۸ هزار بشکه در روز افزایش دهند.

سؤال: مجموع افزایش سهمیه‌های اوپک‌پلاس از زمان آغاز جنگ چقدر شده است؟

پاسخ: مجموع افزایش سهمیه‌ها به ۹۴۰ هزار بشکه در روز رسیده که تقریباً معادل ۱٪ از تقاضای جهانی نفت است.

سؤال: آیا افزایش تولید آگوست اوپک‌پلاس برای قیمت نفت مثبت است یا منفی؟

پاسخ: این تصمیم معمولاً برای قیمت نفت منفی است، زیرا افزایش اهداف تولید، انتظارات برای بازاری با عرضه بیشتر را تقویت می‌کند.

منبع: بیانیه اوپک

جهش عرضه نفت در ژوئن نگرانی مازاد عرضه را تشدید کرد؛ رکورد صادرات امارات و روسیه

سطح اهمیت: بالا

چشم‌انداز عرضه جهانی نفت در ماه ژوئن نزولی‌تر شد، زیرا تولیدکنندگانی که خارج از چارچوب سخت‌گیرانه اوپک‌پلاس عمل می‌کنند، صادرات خود را به‌شدت افزایش دادند و فشار بیشتری بر بازار شکننده نفت خام وارد کردند.

امارات متحده عربی که در ماه می به دلیل نارضایتی از محدودیت‌های اجباری تولید از این سازمان خارج شد، در ژوئن رکورد صادرات نفت خام و میعانات گازی خود را با حدود ۳.۷ میلیون بشکه در روز ثبت کرد. این رقم از رکورد قبلی ۳.۴۴ میلیون بشکه در روز در آوریل ۲۰۲۰ بالاتر رفت، طبق داده‌های ردیابی کشتی Kpler و Vortexa که Reuters به آن‌ها استناد کرده است.

روسیه نیز فشار عرضه را افزایش داد. صادرات از بنادر غربی روسیه در ژوئن به رکورد نزدیک به ۳ میلیون بشکه در روز رسید، زیرا حملات پهپادی اوکراین به پالایشگاه‌های داخلی باعث شد مسکو نفت خامی را که معمولاً در داخل پالایش می‌شد، به سمت صادرات هدایت کند.

در همین حال، عراق برای دریافت سهمیه بسیار بالاتر در اوپک فشار می‌آورد و در صورت رد این درخواست، احتمال خروج از سازمان را مطرح کرده است. Reuters به نقل از یک مشاور انرژی عراقی گزارش داد که درخواست عراق برای سهمیه بالاتر، عمدتاً واکنشی به افزایش فشارهای اقتصادی است. پاسخ رسمی بغداد به تصمیم تولید آگوست و اینکه آیا پیش از نشست وزیران در ۲ آگوست تهدید خروج خود را تشدید می‌کند یا نه، به‌دقت دنبال خواهد شد.

اثر احتمالی بر بازار:

این خبر برای نفت خام نزولی است، زیرا صادرات رکوردی امارات و روسیه، همراه با درخواست عراق برای سهمیه بالاتر، ریسک شکل‌گیری بازار جهانی با عرضه بیشتر را تقویت می‌کند. اگر نظم تولیدی اوپک‌پلاس بیشتر تضعیف شود، رشد عرضه می‌تواند در نیمه دوم سال با وضوح بیشتری از تقاضا پیشی بگیرد و فشار نزولی بیشتری بر برنت و WTI وارد کند.

احساسات بازار:

نفت برنت: فروش تا کمی فروش

نفت خام WTI: فروش تا کمی فروش

سهام انرژی: خنثی تا منفی

چشم‌انداز تورم: کمی مثبت، اگر قیمت نفت به کاهش ادامه دهد

سؤال: چرا نگرانی از مازاد عرضه نفت در ژوئن افزایش یافت؟

پاسخ: چون امارات حدود ۳.۷ میلیون بشکه در روز صادر کرد، صادرات بنادر غربی روسیه به نزدیک ۳ میلیون بشکه در روز رسید و عراق برای سهمیه بالاتر در اوپک فشار آورد.

سؤال: چرا موضع عراق برای اوپک مهم است؟

پاسخ: چون عراق خواهان سهمیه بسیار بالاتری است و در صورت رد این درخواست، احتمال خروج از سازمان را مطرح کرده است.

سؤال: آیا این خبر برای قیمت نفت مثبت است یا منفی؟

پاسخ: این خبر معمولاً برای قیمت نفت منفی است، زیرا افزایش صادرات و ضعف نظم تولیدی، انتظارات برای عرضه بیشتر را تقویت می‌کند.

منبع: Reuters؛ Kpler؛ Vortexa

منحنی برنت در چهارشنبه ۳ جولای وارد کانتانگو شد؛ نگرانی از مازاد عرضه تشدید شد

سطح اهمیت: بالا

منحنی آتی نفت برنت برای نخستین بار در سال جاری در روز چهارشنبه ۳ جولای وارد وضعیت کانتانگو شد و اسپرد شش‌ماهه به منفی ۰.۵۶ دلار در هر بشکه کاهش یافت. این یک سیگنال تکنیکال است که نشان می‌دهد عرضه کوتاه‌مدت در حال سنگین‌تر شدن نسبت به تقاضای فوری است.

برای سرمایه‌گذاران نفت، سؤال اصلی این است که افزایش سهمیه‌های اوپک‌پلاس با چه سرعتی به بشکه‌های واقعی در بازار تبدیل می‌شود و آیا تقاضای جهانی می‌تواند این عرضه اضافی را جذب کند یا نه.

بانک‌های بزرگ اکنون درباره ریسک نزولی هشدار می‌دهند. Citi پیش‌بینی می‌کند با کمرنگ شدن شوک هرمز، برنت تا پایان ۲۰۲۶ به محدوده ۶۰ تا ۶۵ دلار در هر بشکه کاهش یابد. گلدمن ساکس و مورگن استانلی نیز هر دو ریسک بازگشت مازاد عرضه جهانی را مطرح کرده‌اند. UBS پیش‌بینی میانگین قیمت برنت برای ۲۰۲۶ را به ۸۳.۷۴ دلار و پیش‌بینی ۲۰۲۷ را به ۷۵ دلار در هر بشکه کاهش داده و هشدار داده است که اگر عرضه امارات سریع‌تر از انتظار افزایش یابد، برنت ممکن است به سمت ۷۰ دلار افت کند.

اثر احتمالی بر بازار:

این خبر برای برنت و احساسات کلی بازار نفت نزولی است. ورود به کانتانگو معمولاً نشان می‌دهد بازار فیزیکی در حال شل‌تر شدن است، به‌ویژه زمانی که عرضه سریع‌تر از تقاضا رشد می‌کند. اگر بشکه‌های واقعی اوپک‌پلاس، صادرات امارات و عرضه گسترده‌تر خلیج فارس همچنان افزایش یابد، نفت می‌تواند در نیمه دوم سال با فشار نزولی بیشتری روبه‌رو شود.

احساسات بازار:

نفت برنت: فروش تا کمی فروش

نفت خام WTI: کمی فروش

سهام انرژی: خنثی تا منفی

چشم‌انداز تورم: کمی مثبت، اگر نفت به کاهش ادامه دهد

سؤال: کانتانگو در برنت برای بازار نفت چه معنایی دارد؟

پاسخ: کانتانگو در برنت یعنی قیمت‌های کوتاه‌مدت پایین‌تر از قراردادهای بلندمدت معامله می‌شوند؛ وضعیتی که معمولاً نشان می‌دهد عرضه فوری از تقاضا قوی‌تر است.

سؤال: اسپرد شش‌ماهه برنت در چهارشنبه ۳ جولای چقدر بود؟

پاسخ: اسپرد شش‌ماهه برنت به منفی ۰.۵۶ دلار در هر بشکه کاهش یافت.

سؤال: آیا برنت در حال حاضر قابل خرید است یا فروش؟

پاسخ: برنت در حال حاضر در وضعیت فروش تا کمی فروش قرار دارد، زیرا کانتانگو، رشد عرضه و هشدار بانک‌ها درباره احتمال مازاد عرضه، شرایط قیمتی ضعیف‌تری را نشان می‌دهد.

منبع: قیمت‌گذاری بازار آتی برنت؛ سیتی بانک؛ گلدمن ساکس؛ مورگن استانلی؛ UBS

تلاش ایران برای بازگشت به بازار نفت ژاپن تحت معافیت تحریمی ژوئن تا آگوست آمریکا

سطح اهمیت: بالا

ایران بررسی امکان بازگشت به بازار نفت ژاپن را برای نخستین بار در هفت سال آغاز کرده است؛ پس از آنکه واشنگتن در تاریخ ۲۲ ژوئن و در چارچوب مذاکرات صلح ۶۰ روزه با تهران، یک معافیت موقت تحریمی صادر کرد، طبق گزارش Reuters.

این معافیت که در ۲۱ آگوست منقضی می‌شود، مسیر را برای گفت‌وگوهای اولیه میان مقام‌های ایرانی و شرکت‌های ژاپنی باز کرده است. Reuters گزارش داد که سه خریدار ژاپنی در حال ارزیابی واردات احتمالی نفت خام ایران هستند؛ خریدی که در صورت انجام، نخستین واردات آن‌ها از ایران از سال ۲۰۱۹ خواهد بود.

با این حال، پالایشگران ژاپنی پیش از تعهد به خرید، خواهان دوره طولانی‌تر معافیت تحریمی و تضمین‌های امنیتی قوی‌تر هستند. منابع صنعتی گفته‌اند مسیر حمل نفت از ایران چند هفته زمان می‌برد و دوره فعلی معافیت برای انجام محموله‌های تجاری عادی بسیار کوتاه است.

دسترسی به بیمه و امنیت کشتیرانی از مسیر تنگه هرمز همچنان از موانع اصلی است. اگرچه آتش‌بس میان تهران و واشنگتن تنش‌های فوری ژئوپلیتیکی را کاهش داده، اما شرکت‌های بیمه پس از حملات اخیر و گزارش‌هایی درباره مین‌های شناور در این آبراه همچنان محتاط هستند.

ژاپن، کره‌جنوبی، هند و چند کشور اروپایی پس از تشدید تحریم‌های آمریکا در سال ۲۰۱۸ و خروج رئیس‌جمهور Donald Trump از توافق هسته‌ای ایران، خرید نفت خام ایران را متوقف کردند. از آن زمان، چین مشتری اصلی نفت ایران باقی مانده است.

این معافیت موقت احتمالاً خرید قابل توجهی از سوی پالایشگران آسیایی دارای عرضه کافی ایجاد نخواهد کرد، مگر اینکه معافیت تحریمی تمدید شود و توافق صلح پایدارتری شکل بگیرد. در کوتاه‌مدت، پالایشگران مستقل چینی همچنان محتمل‌ترین خریداران نفت خام ایران هستند.

اثر احتمالی بر بازار:

این خبر در صورت بازگشت معنادار نفت ایران به بازارهای آسیایی می‌تواند برای قیمت نفت نزولی باشد، چون عرضه اضافی را در زمانی وارد بازار می‌کند که تولید اوپک‌پلاس نیز در حال افزایش است. با این حال، کوتاه بودن دوره معافیت، مشکلات بیمه‌ای و ریسک امنیتی تنگه هرمز اثر فوری عرضه را محدود می‌کند.

احساسات بازار:

نفت برنت: خنثی تا کمی فروش

نفت خام WTI: خنثی تا کمی فروش

پالایشگران ژاپنی: خنثی تا کمی مثبت، اگر نفت ارزان‌تر ایران در دسترس شود

چشم‌انداز عرضه نفت ایران: کمی مثبت، اما مشروط

ین ژاپن: خنثی

سؤال: چرا ایران در حال بررسی بازگشت به بازار نفت ژاپن است؟

پاسخ: چون واشنگتن در ۲۲ ژوئن یک معافیت موقت تحریمی صادر کرد که امکان گفت‌وگوهای اولیه با خریداران ژاپنی را فراهم کرده است.

سؤال: معافیت تحریمی آمریکا برای گفت‌وگوهای نفتی ایران چه زمانی منقضی می‌شود؟

پاسخ: این معافیت در ۲۱ آگوست منقضی می‌شود.

سؤال: چرا پالایشگران ژاپنی هنوز نسبت به خرید نفت خام ایران محتاط هستند؟

پاسخ: چون آن‌ها پیش از تعهد به خرید، خواهان معافیت تحریمی طولانی‌تر، دسترسی بهتر به بیمه و امنیت بیشتر کشتیرانی از مسیر تنگه هرمز هستند.

سؤال: آیا این خبر برای قیمت نفت مثبت است یا منفی؟

پاسخ: اگر عرضه نفت ایران بازگردد، این خبر برای قیمت نفت کمی منفی است، اما اثر فوری آن محدود است چون دوره معافیت کوتاه بوده و ریسک‌های کشتیرانی همچنان بالاست.

منبع: Reuters

اخبار بیشتر کالاها

سایر

رشد خرده‌فروشی سنگاپور در ماه می کند شد؛ افت ۲.۳٪ در مقیاس ماهانه

سطح اهمیت: پایین

Retail Sales سالانه سنگاپور در ماه می به میزان ۳.۰٪ افزایش یافت، اما نسبت به رقم قبلی ۵.۴٪ کاهش سرعت داشت. اگرچه فروش خرده‌فروشی در مقیاس سالانه همچنان مثبت باقی مانده، اما سرعت رشد آن نسبت به دوره قبلی به‌طور واضح ضعیف‌تر شده است.

در مقیاس ماهانه، Retail Sales ماهانه سنگاپور در ماه می به میزان ۲.۳٪ کاهش یافت، در حالی که رقم قبلی ۰.۴٪ رشد را نشان می‌داد. این افت ماهانه نشان‌دهنده تضعیف مومنتوم کوتاه‌مدت مصرف‌کننده در سنگاپور است.

اثر احتمالی بر بازار:

این داده برای چشم‌انداز تقاضای داخلی سنگاپور کمی منفی است. کاهش سرعت رشد سالانه و افت شدید ماهانه می‌تواند بر سهام مرتبط با مصرف، به‌ویژه بخش خرده‌فروشی و کالاهای اختیاری، فشار وارد کند. با این حال، چون سطح اهمیت داده پایین است، اثر مستقیم آن بر دلار سنگاپور احتمالاً محدود خواهد بود.

احساسات بازار:

دلار سنگاپور: خنثی تا کمی فروش

سهام مصرفی سنگاپور: خنثی تا کمی منفی

سؤال: آیا فروش خرده‌فروشی سنگاپور در ماه می همچنان مثبت بود؟

پاسخ: بله. Retail Sales سالانه سنگاپور ۳.۰٪ رشد کرد، اما سرعت رشد آن از ۵.۴٪ کمتر شد.

سؤال: افت ماهانه فروش خرده‌فروشی سنگاپور چه چیزی را نشان می‌دهد؟

پاسخ: افت ۲.۳٪ ماهانه نشان‌دهنده ضعف مومنتوم کوتاه‌مدت مصرف‌کننده است.

سؤال: آیا این داده برای دلار سنگاپور مثبت است یا منفی؟

پاسخ: این داده کمی منفی است، اما به دلیل سطح اهمیت پایین، بیشتر برای دلار سنگاپور خنثی ارزیابی می‌شود.

منبع: اداره آمار سنگاپور / SingStat

نومورا: نگرانی از مازاد عرضه تراشه‌های حافظه کره‌جنوبی اغراق‌آمیز است؛ تقاضای هوش مصنوعی همچنان قوی است

سطح اهمیت: متوسط

نگرانی‌ها درباره موج جدید اعلام سرمایه‌گذاری از سوی تولیدکنندگان تراشه حافظه کره‌جنوبی و برنامه Meta (NASDAQ: META) برای فروش ظرفیت محاسباتی مازاد، ممکن است ریسک افت چرخه حافظه را بیش از حد بزرگ نشان داده باشد، طبق ارزیابی تحلیلگران Nomura.

نومورا اعلام کرد شرکت‌های حافظه کره‌ای و شرکت‌های وابسته اخیراً برنامه‌های سرمایه‌گذاری بلندمدتی به ارزش حدود ۴.۸ کوادریلیون وون، معادل تقریباً ۳.۵ تریلیون دلار، اعلام کرده‌اند. حدود ۳.۷ کوادریلیون وون از این رقم مستقیماً به پروژه‌های مرتبط با حافظه مربوط است؛ موضوعی که نگرانی سرمایه‌گذاران درباره احتمال مازاد عرضه را افزایش داده است.

با این حال، نومورا استدلال کرد که بازار همچنان با کمبود شدید ناشی از تقاضای هوش مصنوعی روبه‌روست. تولیدکنندگان در حال اولویت دادن به حافظه با پهنای باند بالا (HBM) با حاشیه سود بالا هستند، در حالی که عرضه DRAM و NAND کالایی همچنان محدود مانده است.

این کارگزاری همچنین اعلام کرد این پروژه‌ها احتمالاً تا چند سال اثر قابل توجهی بر عرضه نخواهند داشت، زیرا توسعه خوشه‌های نیمه‌هادی به زمان طولانی نیاز دارد. نومورا برآورد کرد Yongin Semiconductor Cluster که ۹ سال پیش آغاز شده، احتمالاً تا اواخر ۲۰۲۷ وارد تولید در مقیاس کوچک نخواهد شد؛ یعنی فاصله زمانی از سرمایه‌گذاری اولیه تا تولید معنادار می‌تواند بیش از یک دهه باشد.

نومورا همچنین نگرانی‌ها درباره اینکه برنامه متا برای عرضه ظرفیت محاسباتی مازاد نشانه ضعف تقاضای سخت‌افزار هوش مصنوعی باشد را رد کرد. این شرکت اعلام کرد درآمدزایی از ظرفیت مازاد دیتاسنتر اقدامی طبیعی برای پلتفرم‌های بزرگ است و می‌تواند بازده سرمایه‌گذاری را بهبود دهد، در حالی که احتمالاً به مشتریانی مانند OpenAI و Anthropic نیز کمک می‌کند.

به گفته نومورا، به جای کاهش تقاضای سخت‌افزار مرتبط با هوش مصنوعی، کاهش هزینه‌های محاسباتی می‌تواند استفاده بیشتر را تحریک کند.

اثر احتمالی بر بازار:

این دیدگاه برای احساسات بازار تراشه‌های حافظه و زیرساخت هوش مصنوعی حمایتی است. اگر ارزیابی نومورا درست باشد، نگرانی از مازاد عرضه بیش از حد بزرگ‌نمایی شده و تقاضای HBM همراه با محدودیت عرضه DRAM و NAND می‌تواند همچنان از قدرت قیمت‌گذاری تولیدکنندگان حافظه حمایت کند. این موضوع برای سهام نیمه‌هادی مرتبط با هوش مصنوعی نیز کمی مثبت است، اما به دلیل ارزش‌گذاری‌های بالا، سرمایه‌گذاران احتمالاً انتخابی عمل خواهند کرد.

احساسات بازار:

تولیدکنندگان تراشه حافظه کره‌جنوبی: خنثی تا قابل خرید

سهام مرتبط با HBM: قابل خرید، اما حساس به ارزش‌گذاری

تولیدکنندگان DRAM و NAND کالایی: خنثی تا کمی مثبت

Meta: خنثی تا کمی مثبت

Nasdaq / معاملات مرتبط با هوش مصنوعی: خنثی تا کمی قابل خرید

سؤال: چرا نومورا معتقد است نگرانی از مازاد عرضه تراشه‌های حافظه اغراق‌آمیز است؟

پاسخ: نومورا معتقد است تقاضای هوش مصنوعی باعث کمبود شدید شده، در حالی که تولیدکنندگان روی HBM با حاشیه سود بالا تمرکز کرده‌اند و عرضه DRAM و NAND کالایی همچنان محدود است.

سؤال: حجم برنامه‌های سرمایه‌گذاری اعلام‌شده شرکت‌های حافظه کره‌ای چقدر است؟

پاسخ: برنامه‌های بلندمدت اعلام‌شده حدود ۴.۸ کوادریلیون وون، معادل تقریباً ۳.۵ تریلیون دلار است که حدود ۳.۷ کوادریلیون وون از آن مستقیماً به پروژه‌های حافظه مربوط می‌شود.

سؤال: آیا معاملات سهام نیمه‌هادی مرتبط با هوش مصنوعی هنوز قابل خرید است؟

پاسخ: این بخش همچنان به‌صورت انتخابی قابل خرید است، به‌ویژه در سهام مرتبط با HBM و زیرساخت هوش مصنوعی، اما باید ریسک ارزش‌گذاری و نشانه‌های افزایش عرضه را زیر نظر داشت.

منبع: Nomura

ذخایر ارزی تایوان در ژوئن به ۵۹۷.۱۵ میلیارد دلار کاهش یافت

سطح اهمیت: پایین

ذخایر ارزی تایوان در ماه ژوئن به ۵۹۷.۱۵ میلیارد دلار کاهش یافت، در حالی که رقم قبلی ۶۰۵.۰۷ میلیارد دلار بود.

این کاهش نشان‌دهنده افت دارایی‌های ذخیره ارزی تایوان است، هرچند سطح ذخایر همچنان بزرگ باقی مانده است. برای بازارها، این شاخص می‌تواند به‌عنوان نشانه‌ای از ثبات خارجی، ظرفیت مدیریت ارزی و شرایط جریان سرمایه دنبال شود.

اثر احتمالی بر بازار:

این کاهش برای دلار تایوان کمی منفی است، اما اثر بازار آن احتمالاً محدود خواهد بود، چون ذخایر تایوان همچنان قابل توجه است و سطح اهمیت داده پایین است.

احساسات بازار:

دلار تایوان: خنثی تا کمی فروش

سهام تایوان: خنثی

سؤال: ذخایر ارزی تایوان در ژوئن چقدر بود؟

پاسخ: ذخایر ارزی تایوان در ژوئن از ۶۰۵.۰۷ میلیارد دلار به ۵۹۷.۱۵ میلیارد دلار کاهش یافت.

سؤال: آیا کاهش ذخایر ارزی تایوان نگران‌کننده است؟

پاسخ: در کوتاه‌مدت نه چندان. این کاهش کمی منفی است، اما سطح ذخایر تایوان همچنان بزرگ است.

منبع: بانک مرکزی جمهوری چین / داده‌های ذخایر ارزی تایوان

سرمایه‌گذاری ثابت مکزیک در آوریل قوی‌تر از انتظار بازگشت

سطح اهمیت: پایین

سرمایه‌گذاری ثابت ناخالص مکزیک در ماه آوریل به‌طور قابل توجهی بهبود یافت و نشانه‌ای از تقویت هزینه‌کرد سرمایه‌ای و مومنتوم سرمایه‌گذاری کسب‌وکارها ارائه کرد.

در مقیاس سالانه، سرمایه‌گذاری ثابت ناخالص ۵.۹۰٪ رشد کرد؛ بالاتر از پیش‌بینی ۳.۸۰٪ و بسیار بهتر از افت قبلی ۲.۶۰٪-. در مقیاس ماهانه نیز این شاخص ۴.۰۰٪ افزایش یافت؛ بالاتر از انتظار ۳.۰۰٪ و قوی‌تر از رشد قبلی ۰.۴۰٪.

اثر احتمالی بر بازار:

این داده برای چشم‌انداز رشد مکزیک و احساسات سرمایه‌گذاری کمی مثبت است. می‌تواند از پزوی مکزیک و سهام مکزیک، به‌ویژه بخش‌های صنعتی و زیرساختی، حمایت کند؛ هرچند به دلیل سطح اهمیت پایین، اثر مستقیم بازار احتمالاً محدود خواهد بود.

احساسات بازار:

پزوی مکزیک: خنثی تا کمی قابل خرید

سهام مکزیک: کمی مثبت

سؤال: سرمایه‌گذاری ثابت مکزیک در آوریل چگونه بود؟

پاسخ: این شاخص ۵.۹۰٪ سالانه و ۴.۰۰٪ ماهانه رشد کرد و هر دو رقم بالاتر از پیش‌بینی بودند.

سؤال: آیا داده سرمایه‌گذاری مکزیک برای پزوی مکزیک مثبت است؟

پاسخ: این داده برای پزوی مکزیک کمی مثبت است، اما اثر بازار آن به دلیل سطح اهمیت پایین می‌تواند محدود باشد.

منبع: INEGI

بانک مرکزی اسرائیل نرخ بهره را در جولای روی ۳.۵۰٪ نگه داشت

سطح اهمیت: پایین

بانک مرکزی اسرائیل در ماه جولای نرخ بهره را بدون تغییر در سطح ۳.۵۰٪ نگه داشت؛ تصمیمی که مطابق با انتظارات بود. نرخ قبلی ۳.۷۵٪ بود.

این تصمیم نشان می‌دهد بانک مرکزی همچنان موضعی محتاطانه دارد و شرایط تورم، رشد اقتصادی و ثبات بازارهای مالی را زیر نظر گرفته است.

اثر احتمالی بر بازار:

از آنجا که تصمیم مطابق انتظار بود، واکنش مستقیم بازار احتمالاً محدود خواهد بود. این تصمیم برای شکل اسرائیل عمدتاً خنثی است، مگر اینکه راهنمایی بانک مرکزی نشانه‌ای از تغییر قوی‌تر در سیاست پولی ارائه کند.

احساسات بازار:

شکل اسرائیل: خنثی

سهام اسرائیل: خنثی تا کمی مثبت

اوراق اسرائیل: خنثی

سؤال: بانک مرکزی اسرائیل در جولای چه تصمیمی گرفت؟

پاسخ: بانک مرکزی اسرائیل نرخ بهره را بدون تغییر در سطح ۳.۵۰٪ نگه داشت.

سؤال: آیا این تصمیم برای شکل اسرائیل مثبت است یا منفی؟

پاسخ: این تصمیم بیشتر برای شکل اسرائیل خنثی است، چون مطابق انتظار بازار بود.

منبع: بانک مرکزی اسرائیل

تورم فیلیپین در ژوئن کاهش یافت، اما تورم هسته به ۴.۴٪ رسید

سطح اهمیت: پایین

داده‌های تورمی فیلیپین در ماه ژوئن سیگنالی ترکیبی ارائه داد. CPI سالانه به ۶.۴٪ کاهش یافت؛ پایین‌تر از پیش‌بینی ۶.۶٪ و کمتر از رقم قبلی ۶.۸٪، که نشان می‌دهد فشار تورمی کلی کاهش یافته است.

در مقیاس ماهانه، CPI به میزان ۰.۳٪ کاهش یافت، در حالی که انتظار بازار ۰.۱٪ رشد بود و رقم قبلی ۰.۵٪ کاهش را نشان می‌داد. این داده از نرم‌تر شدن مومنتوم کوتاه‌مدت قیمت‌ها خبر می‌دهد.

با این حال، Core CPI سالانه به ۴.۴٪ افزایش یافت؛ بالاتر از پیش‌بینی و رقم قبلی ۴.۱٪. این موضوع نشان می‌دهد فشار تورمی زیربنایی همچنان چسبنده باقی مانده، حتی با وجود کاهش تورم اصلی.

اثر احتمالی بر بازار:

این داده برای پزوی فیلیپین ترکیبی است. کاهش تورم اصلی برای شرایط مصرفی حمایتی است و می‌تواند فشار برای سیاست پولی سخت‌گیرانه‌تر را کمتر کند، اما افزایش تورم هسته ممکن است بانک مرکزی فیلیپین را محتاط نگه دارد.

احساسات بازار:

پزوی فیلیپین: خنثی

سهام فیلیپین: خنثی تا کمی مثبت

اوراق فیلیپین: خنثی

سؤال: آیا تورم فیلیپین در ژوئن کاهش یافت؟

پاسخ: بله. CPI سالانه به ۶.۴٪ کاهش یافت؛ پایین‌تر از پیش‌بینی ۶.۶٪ و رقم قبلی ۶.۸٪.

سؤال: چرا گزارش تورم فیلیپین ترکیبی است؟

پاسخ: چون تورم اصلی کاهش یافت، اما Core CPI به ۴.۴٪ افزایش پیدا کرد و نشان داد فشار تورمی زیربنایی همچنان چسبنده است.

سؤال: آیا این داده تورمی برای پزوی فیلیپین مثبت است یا منفی؟

پاسخ: این داده بیشتر برای پزوی فیلیپین خنثی است، چون کاهش تورم اصلی با افزایش تورم هسته متعادل شده است.

منبع: اداره آمار فیلیپین

اخبار بیشتر سایر

ایالات متحده آمریکا

بخش خدمات آمریکا در ژوئن کند شد؛ شاخص ISM پایین‌تر از انتظار آمد اما اشتغال بهبود یافت

سطح اهمیت: بالا

داده‌های بخش خدمات آمریکا در ماه ژوئن سیگنالی ترکیبی ارائه داد. شاخص مدیران خرید خدمات S&P Global به ۵۱.۲ کاهش یافت و کمی پایین‌تر از پیش‌بینی و رقم قبلی ۵۱.۳ قرار گرفت، در حالی که شاخص ترکیبی S&P Global به ۵۱.۹ افزایش یافت؛ بالاتر از رقم قبلی ۵۱.۵ اما پایین‌تر از پیش‌بینی ۵۲.۲.

شاخص ISM بخش غیرتولیدی به ۵۴.۰ کاهش یافت؛ پایین‌تر از انتظار ۵۴.۲ و کمتر از رقم قبلی ۵۴.۵. این موضوع نشان می‌دهد رشد بخش خدمات ادامه دارد، اما مومنتوم آن کمی ضعیف‌تر شده است. سفارشات جدید نیز به ۵۵.۱ کاهش یافت؛ پایین‌تر از پیش‌بینی ۵۶.۸ و رقم قبلی ۵۷.۳. فعالیت تجاری هم از ۵۷.۷ به ۵۵.۴ افت کرد.

با این حال، بخش اشتغال بهبود داشت. اشتغال بخش غیرتولیدی ISM به ۵۱.۲ افزایش یافت؛ بالاتر از پیش‌بینی ۴۸.۲ و بهتر از رقم قبلی ۴۷.۹، و دوباره وارد محدوده رشد شد. در همین حال، شاخص قیمت‌های بخش غیرتولیدی ISM به ۶۷.۷ کاهش یافت؛ پایین‌تر از رقم قبلی ۷۱.۳ اما کمی بالاتر از پیش‌بینی ۶۷.۵، که نشان می‌دهد فشار قیمتی همچنان بالا باقی مانده است.

اثر احتمالی بر بازار:

این داده برای بازارها ترکیبی است. ضعف در فعالیت، سفارشات جدید و فعالیت تجاری می‌تواند اعتماد به مومنتوم رشد اقتصاد آمریکا را کاهش دهد، اما بهبود اشتغال و بالا ماندن فشار قیمت‌ها می‌تواند فدرال رزرو را محتاط نگه دارد. برای سهام، داده به‌طور واضح صعودی نیست، چون مومنتوم رشد ضعیف شده؛ اما به‌شدت نزولی هم نیست، چون بخش خدمات همچنان در محدوده رشد قرار دارد.

احساسات بازار:

دلار آمریکا: خنثی تا کمی قابل خرید

سهام آمریکا: خنثی

بازده اوراق خزانه‌داری: خنثی تا کمی بالاتر، اگر نگرانی تورمی غالب شود

طلا: خنثی تا کمی فروش، اگر دلار تقویت شود

سؤال: آیا بخش خدمات آمریکا در ژوئن همچنان در حال رشد بود؟

پاسخ: بله. شاخص ISM بخش غیرتولیدی بالاتر از سطح ۵۰.۰ و در سطح ۵۴.۰ قرار گرفت؛ یعنی بخش خدمات همچنان در حال رشد است، هرچند مومنتوم آن کندتر شده است.

سؤال: مثبت‌ترین بخش داده‌های خدمات آمریکا چه بود؟

پاسخ: قوی‌ترین سیگنال از اشتغال بخش غیرتولیدی ISM آمد که به ۵۱.۲ افزایش یافت، بالاتر از پیش‌بینی ۴۸.۲ بود و دوباره وارد محدوده رشد شد.

سؤال: آیا این داده خدمات آمریکا برای دلار آمریکا مثبت است؟

پاسخ: این داده برای دلار آمریکا خنثی تا کمی مثبت است، چون ضعف فعالیت با بهبود اشتغال و فشار قیمتی همچنان بالا متعادل شده است.

منبع: S&P Global؛ Institute for Supply Management

شاخص روند اشتغال آمریکا در ژوئن کمی کاهش یافت و از نرم‌تر شدن مومنتوم بازار کار خبر داد

سطح اهمیت: پایین

شاخص روند اشتغال Conference Board در ماه ژوئن به ۱۰۶.۶۹ کاهش یافت، کمی پایین‌تر از رقم قبلی ۱۰۶.۹۰.

این کاهش کوچک نشان می‌دهد مومنتوم بازار کار آمریکا اندکی نرم‌تر شده است، هرچند این تغییر آن‌قدر بزرگ نیست که نشانه‌ای از افت شدید بازار کار باشد. این شاخص اهمیت دارد، چون چندین شاخص بازار کار را دنبال می‌کند و می‌تواند به پیش‌بینی روندهای آینده اشتغال کمک کند.

اثر احتمالی بر بازار:

این داده برای چشم‌انداز بازار کار آمریکا کمی منفی است، اما اثر مستقیم آن بر بازار احتمالاً محدود خواهد بود، چون کاهش آن کوچک است و سطح اهمیت داده پایین است. معامله‌گران بیشتر بر اشتغال بخش غیرکشاورزی، نرخ بیکاری، دستمزدها و سیگنال‌های فدرال رزرو تمرکز خواهند کرد.

احساسات بازار:

دلار آمریکا: خنثی

سهام آمریکا: خنثی تا کمی مثبت، اگر ضعف بازار کار فشار نرخ بهره را کاهش دهد

بازده اوراق خزانه‌داری: خنثی تا کمی پایین‌تر

سؤال: شاخص روند اشتغال آمریکا در ژوئن چقدر بود؟

پاسخ: این شاخص کمی کاهش یافت و به ۱۰۶.۶۹ رسید، در حالی که رقم قبلی ۱۰۶.۹۰ بود.

سؤال: آیا شاخص روند اشتغال نشانه افت شدید بازار کار آمریکاست؟

پاسخ: خیر. این کاهش محدود است و بیشتر نشان‌دهنده نرم‌تر شدن مومنتوم بازار کار است، نه افت شدید.

منبع: The Conference Board

کاهش ملایم بازده حراج اوراق کوتاه‌مدت خزانه داری آمریکا در سررسیدهای ۳ و ۶ ماهه

سطح اهمیت: پایین

بازده حراج اوراق کوتاه‌مدت خزانه داری آمریکا کمی کاهش یافت و نشان‌دهنده افت ملایم نرخ‌های تأمین مالی کوتاه‌مدت بود.

بازده حراج اوراق ۳ ماهه به ۳.۷۳۵٪ کاهش یافت، در حالی که رقم قبلی ۳.۷۴۰٪ بود. بازده حراج اوراق ۶ ماهه نیز به ۳.۸۳۰٪ رسید، در مقایسه با رقم قبلی ۳.۸۴۰٪.

این کاهش کوچک نشان می‌دهد تقاضا برای بدهی کوتاه‌مدت دولت آمریکا همچنان باثبات است، در حالی که بازارها همچنان چشم‌انداز نرخ بهره فدرال رزرو را ارزیابی می‌کنند.

اثر احتمالی بر بازار:

اثر بازار محدود است، اما کاهش اندک بازده اوراق کوتاه‌مدت می‌تواند برای احساسات بازار اوراق خزانه کمی حمایتی باشد. اثر آن بر دلار آمریکا احتمالاً خنثی است، مگر اینکه روند کلی بازدهی‌ها بیشتر کاهش یابد.

احساسات بازار:

دلار آمریکا: خنثی

اوراق خزانه کوتاه‌مدت آمریکا: خنثی تا کمی مثبت

طلا: خنثی تا کمی مثبت، اگر بازدهی‌ها به کاهش ادامه دهند

سهام آمریکا: خنثی

سؤال: بازده حراج اوراق ۳ ماهه آمریکا چقدر بود؟

پاسخ: بازده حراج اوراق ۳ ماهه آمریکا کمی کاهش یافت و به ۳.۷۳۵٪ رسید، در حالی که رقم قبلی ۳.۷۴۰٪ بود.

سؤال: بازده حراج اوراق ۶ ماهه آمریکا چقدر بود؟

پاسخ: بازده حراج اوراق ۶ ماهه آمریکا به ۳.۸۳۰٪ کاهش یافت، در مقایسه با رقم قبلی ۳.۸۴۰٪.

سؤال: آیا این داده برای دلار آمریکا مثبت است یا منفی؟

پاسخ: این داده بیشتر برای دلار آمریکا خنثی است، چون کاهش بازدهی بسیار کوچک بود و سطح اهمیت داده پایین است.

منبع: خزانه‌داری آمریکا

کاهش بازده اوراق خزانه داری آمریکا در روز دوشنبه؛ بازارها در انتظار نخستین صورت‌جلسه فدرال رزرو در دوره وارش

سطح اهمیت: بالا

بازده اوراق بدهی خزانه‌داری آمریکا در روز دوشنبه کاهش یافت و حرکت نزولی هفته گذشته را ادامه داد؛ پس از آنکه داده‌های ضعیف‌تر از انتظار بازار کار باعث شد سرمایه‌گذاران اوراق، مسیر کوتاه‌مدت تورم و نرخ بهره را دوباره ارزیابی کنند.

بازده شاخص اوراق خزانه‌داری ۱۰ ساله آمریکا به حدود ۴.۴۵٪ کاهش یافت و بخشی از رشد اخیر خود را پس داد، زیرا بازار درآمد ثابت پیش از انتشار مهم صورت‌جلسه سیاست‌گذاری ژوئن فدرال رزرو در روز چهارشنبه حمایت شد. بازده اوراق ۲ ساله که به سیاست پولی حساس‌تر است نیز به ۴.۱۱٪ کاهش یافت و نشان داد بازارها بیشتر به این باور رسیده‌اند که بازار کار آمریکا وارد فاز خنک‌تر شدن شده است.

با این حال، رشد بازار اوراق محدود ماند، چون سرمایه‌گذاران همچنان درباره نرخ نهایی فدرال رزرو ابهام دارند. پرتفوی‌های درآمد ثابت پیش از انتشار صورت‌جلسه ژوئن FOMC به‌طور فعال در حال محافظت هستند؛ گزارشی که به‌عنوان نخستین پنجره مهم برای ارزیابی پویایی‌های بانک مرکزی تحت ریاست جدید کوین وارش با دقت دنبال خواهد شد.

اثر احتمالی بر بازار:

کاهش بازده اوراق خزانه معمولاً برای سهام، طلا و دارایی‌های حساس به نرخ بهره حمایتی است و برای دلار آمریکا کمی منفی محسوب می‌شود. با این حال، اگر صورت‌جلسه فدرال رزرو نشان دهد سیاست‌گذاران همچنان نگران تورم چسبنده هستند یا نرخ نهایی بالاتری را مدنظر دارند، بازدهی‌ها می‌توانند دوباره سریعاً افزایش یابند.

احساسات بازار:

اوراق خزانه‌داری آمریکا: خنثی تا کمی قابل خرید

دلار آمریکا: خنثی تا کمی فروش

طلا: خنثی تا کمی قابل خرید، اگر بازدهی‌ها به کاهش ادامه دهند

سهام آمریکا: خنثی تا کمی مثبت

چشم‌انداز بازده ۲ ساله: فشار نزولی، مگر اینکه صورت‌جلسه فدرال رزرو انقباضی باشد

سؤال: چرا بازده اوراق خزانه‌داری آمریکا در روز دوشنبه کاهش یافت؟

پاسخ: بازده اوراق خزانه کاهش یافت، چون داده‌های نرم‌تر بازار کار انتظارات نسبت به خنک‌تر شدن اقتصاد آمریکا را تقویت کرد و فشار کوتاه‌مدت برای تشدید بیشتر سیاست فدرال رزرو را کاهش داد.

سؤال: آخرین سطح بازده اوراق ۱۰ ساله و ۲ ساله آمریکا چقدر بود؟

پاسخ: بازده اوراق ۱۰ ساله خزانه‌داری آمریکا به حدود ۴.۴۵٪ کاهش یافت و بازده اوراق ۲ ساله به ۴.۱۱٪ رسید.

سؤال: آیا اوراق خزانه‌داری آمریکا در حال حاضر قابل خرید است یا فروش؟

پاسخ: اوراق خزانه‌داری آمریکا خنثی تا کمی قابل خرید است، اما معامله‌گران باید صورت‌جلسه فدرال رزرو را دنبال کنند، چون سیگنال‌های انقباضی می‌تواند بازدهی‌ها را دوباره بالا ببرد.

منبع: داده‌های بازار اوراق خزانه‌داری آمریکا؛ فدرال رزرو

سیگنال دیدار آمریکا و چین؛ ترامپ انتظار دارد حدود ۲۴ سپتامبر با شی دیدار کند

سطح اهمیت: بالا

رئیس‌جمهور Donald Trump روز دوشنبه گفت انتظار دارد حدود ۲۴ سپتامبر با رئیس‌جمهور چین، Xi Jinping، دیدار کند؛ تاریخی که با زمان برگزاری مجمع عمومی سازمان ملل در نیویورک هم‌زمان می‌شود.

ترامپ این زمان احتمالی را در جریان یک رویداد روز دوشنبه و هنگام صحبت درباره برنامه ساخت یک تالار بزرگ در کاخ سفید مطرح کرد و گفت سفر احتمالی شی نیازمند فضای بزرگ‌تری خواهد بود. او گفت انتظار می‌رود شی «نزدیک پایان ۲۴ سپتامبر» بیاید و افزود افراد زیادی می‌خواهند او را ببینند.

سفر در این بازه زمانی در یک پنجره مهم دیپلماتیک انجام می‌شود. ترامپ قرار است در ۲۲ سپتامبر در مجمع عمومی سازمان ملل سخنرانی کند و معمولاً چند شب در نیویورک می‌ماند تا با رهبران جهان دیدار کند. شی از زمان به قدرت رسیدن در سال ۲۰۱۲ فقط یک بار در این نشست سازمان ملل شرکت کرده است.

ترامپ پیش‌تر گفته بود انتظار دارد در سپتامبر میزبان شی باشد، اما این نخستین بار بود که تاریخ احتمالی مشخصی را مطرح کرد. دو رهبر آخرین بار در ماه می در جریان نشستی در پکن دیدار کردند؛ جایی که دو کشور تلاش کردند روابط خود را پس از تنش‌های مرتبط با جنگ ایران تقویت کنند.

اثر احتمالی بر بازار:

این خبر در صورتی که بازارها آن را نشانه‌ای از بهبود روابط آمریکا و چین بدانند، می‌تواند برای احساسات ریسک جهانی مثبت باشد. این موضوع ممکن است از سهام آسیایی، سهام حساس به تجارت جهانی و یوان چین حمایت کند. با این حال، واکنش بازار احتمالاً تا زمان تأیید رسمی دیدار و روشن‌تر شدن جزئیات سیاستی محتاطانه باقی می‌ماند.

احساسات بازار:

سهام آمریکا: خنثی تا کمی مثبت

سهام چین: کمی مثبت

USD/CNY: خنثی تا کمی نزولی، اگر فضای دیپلماتیک بهتر شود

طلا: خنثی تا کمی منفی، اگر اشتهای ریسک بهبود یابد

دارایی‌های ریسکی جهانی: کمی مثبت

سؤال: ترامپ انتظار دارد چه زمانی با شی جین‌پینگ دیدار کند؟

پاسخ: ترامپ گفت انتظار دارد حدود ۲۴ سپتامبر با Xi Jinping دیدار کند.

سؤال: چرا زمان ۲۴ سپتامبر مهم است؟

پاسخ: چون این تاریخ با مجمع عمومی سازمان ملل هم‌زمان است؛ جایی که ترامپ قرار است در ۲۲ سپتامبر سخنرانی کند و با رهبران جهان دیدار داشته باشد.

سؤال: آیا این دیدار می‌تواند بر بازارها اثر بگذارد؟

پاسخ: بله. تأیید دیدار ترامپ و شی می‌تواند احساسات ریسک را بهبود دهد، از سهام چین و آسیا حمایت کند و کمی تقاضا برای دارایی‌های امن را کاهش دهد.

منبع: اظهارات ترامپ در رویداد روز دوشنبه

اخبار بیشتر ایالات متحده آمریکا

فارکس

رشد شاخص دلار آمریکا در روز دوشنبه؛ تداوم ابهام درباره نرخ بهره فدرال رزرو

سطح اهمیت: متوسط

شاخص دلار آمریکا در روز دوشنبه به میزان ۰.۱٪ افزایش یافت و بخشی از افت خود از نزدیکی کف دو هفته‌ای هفته گذشته را جبران کرد، زیرا بازارها همچنان درباره این موضوع تردید دارند که آیا فدرال رزرو امسال دوباره نرخ بهره را افزایش خواهد داد یا نه.

با وجود افت هفته گذشته، دلار آمریکا همچنان نزدیک به اوج ۱۳ ماهه ثبت‌شده در ژوئن باقی مانده است؛ موضوعی که تحت تأثیر تورم چسبنده آمریکا و ابهام درباره مسیر آینده نرخ‌های بهره قرار دارد.

سرمایه‌گذاران اکنون منتظر انتشار صورت‌جلسه نشست سیاست‌گذاری ژوئن فدرال رزرو در این هفته هستند؛ گزارشی که می‌تواند شفافیت بیشتری درباره احتمال افزایش دوباره نرخ بهره ارائه کند. مقام‌های فدرال رزرو در نشست ژوئن سیگنال داده بودند که تداوم تورم چسبنده ممکن است دست‌کم یک افزایش نرخ بهره دیگر در سال جاری را ضروری کند.

کاهش قیمت نفت تا حدی نگرانی‌ها درباره تورم چسبنده را کاهش داد، اما بازارها همچنان نسبت به سایر فشارهای تورمی محتاط هستند؛ از جمله اثر احتمالی هزینه‌ای صنعت هوش مصنوعی و افزایش دما در سطح جهان.

اثر احتمالی بر بازار:

این خبر برای دلار آمریکا کمی حمایتی است، به‌ویژه اگر صورت‌جلسه فدرال رزرو نشان دهد سیاست‌گذاران همچنان نگران تورم چسبنده هستند. با این حال، داده‌های ضعیف‌تر بازار کار و کاهش قیمت نفت می‌تواند مانع خرید تهاجمی دلار شود.

احساسات بازار:

دلار آمریکا: خنثی تا کمی قابل خرید

طلا: خنثی تا کمی فروش تا زمانی که دلار در حال بازیابی است

سهام آمریکا: خنثی، در انتظار صورت‌جلسه فدرال رزرو

بازده اوراق خزانه‌داری آمریکا: خنثی تا کمی بالاتر، اگر صورت‌جلسه فدرال رزرو لحن انقباضی داشته باشد

سؤال: چرا دلار آمریکا در روز دوشنبه افزایش یافت؟

پاسخ: دلار آمریکا افزایش یافت زیرا بازارها همچنان درباره مسیر نرخ بهره فدرال رزرو نامطمئن هستند و تورم چسبنده احتمال افزایش دوباره نرخ بهره را زنده نگه داشته است.

سؤال: چرا صورت‌جلسه فدرال رزرو برای بازارها در این هفته مهم است؟

پاسخ: چون این صورت‌جلسه می‌تواند نشان دهد آیا سیاست‌گذاران هنوز تورم را به اندازه‌ای قوی می‌دانند که دست‌کم یک افزایش نرخ بهره دیگر در سال جاری را توجیه کند یا نه.

سؤال: آیا دلار آمریکا در حال حاضر قابل خرید است یا فروش؟

پاسخ: دلار آمریکا خنثی تا کمی قابل خرید ارزیابی می‌شود، به‌ویژه اگر صورت‌جلسه فدرال رزرو لحن انقباضی داشته باشد. با این حال، داده‌های ضعیف بازار کار یا نشانه‌های کاهش تورم می‌تواند رشد دلار را محدود کند.

منبع: گزارش بازار ارائه‌شده

ضعف ین ژاپن در دوشنبه ۶ جولای؛ USD/JPY بالای ۱۶۰ ماند و ریسک مداخله افزایش یافت

سطح اهمیت: بالا

ین ژاپن در روز دوشنبه ۶ جولای همچنان تحت فشار باقی ماند و USD/JPY با ۰.۳٪ افزایش به ۱۶۱.۸۲ ین رسید؛ سطحی که همچنان نزدیک به محدوده‌های مشاهده‌شده در سال ۱۹۸۶ است.

این جفت‌ارز پس از داده‌های ضعیف بازار کار آمریکا در هفته گذشته به‌شدت کاهش یافته بود، اما روز جمعه به‌سرعت بازگشت. ین همچنان از شکاف گسترده نرخ بهره میان آمریکا و ژاپن فشار می‌گیرد، در حالی که تردیدها درباره افزایش بیشتر هزینه‌های دولتی نیز بر احساسات بازار اثر منفی گذاشته است.

USD/JPY همچنان بسیار بالاتر از سطح ۱۶۰ ین قرار دارد؛ محدوده‌ای که در گذشته باعث مداخله سنگین دولت ژاپن شده است. مقام‌های ژاپنی در هفته‌های اخیر هشدارهای لفظی درباره سفته‌بازی علیه ین داده‌اند و همین موضوع بازار را نسبت به احتمال مداخله مستقیم ارزی محتاط نگه داشته است.

ضعف ین حتی پس از آن رخ داد که بانک مرکزی ژاپن در ژوئن نرخ بهره را افزایش داد و نسبت به اقدامات انقباضی‌تر هشدار داد. تحلیلگران ING اعلام کردند داده‌های ضعیف‌تر آمریکا شرایط کوتاه‌مدت را برای ین بهتر می‌کند، اما برای جلوگیری از تکرار بازگشت USD/JPY مشابه دوره پس از مداخله آوریل/می، ارتباطات انقباضی‌تر از سوی بانک مرکزی ژاپن همچنان ضروری است.

توکیو آخرین بار در اواخر آوریل و اوایل می مداخله کرد؛ اقدامی که USD/JPY را تا سطح ۱۵۵ ین پایین آورد، اما این جفت‌ارز خیلی سریع دوباره بازگشت.

اثر احتمالی بر بازار:

اثر این خبر برای بازار بسیار حساس است. ماندن USD/JPY بالای ۱۶۰ ریسک مداخله را بالا نگه می‌دارد و می‌تواند خریدهای جدید این جفت‌ارز را محدود کند. با این حال، تا زمانی که بانک مرکزی ژاپن سیگنال‌های انقباضی قوی‌تری ارائه نکند یا بازدهی‌های آمریکا بیشتر کاهش نیابد، ین همچنان آسیب‌پذیر خواهد ماند.

احساسات بازار:

USD/JPY: خنثی تا کمی قابل خرید بالای ۱۶۰، اما با ریسک بالای مداخله

ین ژاپن: ضعیف، اما حساس به مداخله

دلار آمریکا: خنثی تا کمی قابل خرید در برابر ین

سهام ژاپن: ترکیبی؛ ین ضعیف از صادرکنندگان حمایت می‌کند، اما ریسک مداخله می‌تواند نوسان ایجاد کند

سؤال: چرا USD/JPY در دوشنبه ۶ جولای افزایش یافت؟

پاسخ: USD/JPY افزایش یافت، زیرا ین همچنان تحت فشار شکاف گسترده نرخ بهره میان آمریکا و ژاپن و تردید درباره افزایش بیشتر هزینه‌های دولتی قرار دارد.

سؤال: چرا سطح ۱۶۰ برای USD/JPY مهم است؟

پاسخ: سطح ۱۶۰ ین مهم است، چون در گذشته باعث مداخله دولت ژاپن شده و معامله‌گران را نسبت به ادامه ضعف ین محتاط می‌کند.

سؤال: آیا USD/JPY در حال حاضر قابل خرید است یا فروش؟

پاسخ: USD/JPY تا زمانی که بالای ۱۶۰ بماند خنثی تا کمی قابل خرید است، اما معامله در نزدیکی ۱۶۱.۸۲ با ریسک بالای مداخله همراه است.

منبع: ING؛ داده‌های بازار

ارزهای آسیایی در روز دوشنبه تضعیف شدند؛ دلار تقویت شد و ین نزدیک کف ۴۰ ساله ماند

سطح اهمیت: متوسط

بیشتر ارزهای آسیایی در روز دوشنبه تضعیف شدند، زیرا دلار آمریکا پس از افت از اوج ۱۳ ماهه در هفته گذشته، کمی تقویت شد. ین ژاپن همچنان نزدیک کف ۴۰ ساله باقی ماند و بازارها را نسبت به احتمال مداخله دوباره دولت ژاپن محتاط نگه داشت.

ارزهای آسیایی پس از گزارش ضعیف‌تر بازار کار آمریکا در روز پنجشنبه تا حدی تقویت شده بودند؛ گزارشی که این سؤال را ایجاد کرد که فدرال رزرو تا چه اندازه برای افزایش نرخ بهره در سال جاری فضای کافی دارد. با این حال، این رشدها دوام نیاورد، زیرا بازارها همچنان نگران تورم چسبنده آمریکا هستند و در انتظار صورت‌جلسه فدرال رزرو مانده‌اند.

جفت‌ارز USD/CNY مربوط به یوان چین ۰.۱٪ افزایش یافت و USD/SGD نیز ۰.۱٪ بالا رفت؛ موضوعی که نشان‌دهنده ضعف ملایم یوان و دلار سنگاپور است. جفت‌ارز USD/KRW مربوط به وون کره‌جنوبی نیز ۰.۱٪ افزایش یافت، هم‌زمان با آغاز معاملات نقدی داخلی ۲۴ ساعته دلار-وون در سئول؛ اقدامی که با هدف افزایش قابلیت تبدیل ارز و حمایت از تلاش کره‌جنوبی برای کسب جایگاه بازار توسعه‌یافته در شاخص جهانی MSCI انجام می‌شود.

جفت‌ارز AUD/USD مربوط به دلار استرالیا ۰.۲٪ کاهش یافت، در حالی که USD/TWD حدود ۰.۴٪ و USD/INR حدود ۰.۲٪ افزایش یافتند؛ موضوعی که فشار بر دلار تایوان و روپیه هند را نشان می‌دهد.

اثر احتمالی بر بازار:

اثر این خبر برای دلار آمریکا کمی مثبت و برای بیشتر ارزهای آسیایی منفی است. اگر صورت‌جلسه فدرال رزرو لحن انقباضی داشته باشد، ارزهای آسیایی می‌توانند با فشار بیشتری روبه‌رو شوند. با این حال، ضعف ین در نزدیکی سطوح بسیار حساس، ریسک مداخله را بالا نگه می‌دارد، به‌ویژه اگر USD/JPY به رشد ادامه دهد.

احساسات بازار:

دلار آمریکا: خنثی تا کمی قابل خرید

ین ژاپن: ضعیف، اما حساس به مداخله

یوان چین: خنثی تا کمی فروش

دلار سنگاپور: خنثی تا کمی فروش

وون کره‌جنوبی: خنثی تا کمی فروش

دلار استرالیا: کمی فروش

دلار تایوان: کمی فروش

روپیه هند: خنثی تا کمی فروش

سؤال: چرا بیشتر ارزهای آسیایی در روز دوشنبه تضعیف شدند؟

پاسخ: بیشتر ارزهای آسیایی تضعیف شدند، زیرا دلار آمریکا کمی بازیابی شد و تورم چسبنده آمریکا بازارها را پیش از انتشار صورت‌جلسه فدرال رزرو محتاط نگه داشت.

سؤال: چرا ین ژاپن همچنان برای احساسات بازار ارز آسیا مهم است؟

پاسخ: ین مهم است، چون نزدیک کف ۴۰ ساله باقی مانده و این موضوع ریسک مداخله دوباره مقام‌های ژاپنی را افزایش می‌دهد.

سؤال: آیا دلار آمریکا در برابر ارزهای آسیایی قابل خرید است؟

پاسخ: دلار آمریکا در برابر بیشتر ارزهای آسیایی خنثی تا کمی قابل خرید است، به‌ویژه اگر صورت‌جلسه فدرال رزرو از چشم‌انداز انقباضی نرخ بهره حمایت کند.

منبع: داده‌های بازار

ضعف ین ژاپن در دوشنبه ۶ جولای؛ USD/JPY به ۱۶۲.۰۴ رسید و ریسک مداخله بالا ماند

سطح اهمیت: بالا

ین ژاپن در برابر دلار آمریکا در روز دوشنبه ۶ جولای تضعیف شد و USD/JPY با ۰.۴٪ رشد به ۱۶۲.۰۴ رسید. ین همچنان نزدیک کف ۴۰ ساله در برابر دلار آمریکا قرار دارد، هرچند پنجشنبه گذشته پس از داده‌های ضعیف‌تر اشتغال آمریکا و کاهش انتظارات برای افزایش دوباره نرخ بهره فدرال رزرو، به‌طور موقت تقویت شده بود.

USD/JPY از اواسط ژوئن تاکنون بسیار بالاتر از سطح کلیدی ۱۶۰ باقی مانده است؛ سطحی که در گذشته باعث مداخله سنگین توکیو شده بود. مقام‌های ژاپنی در هفته‌های اخیر چندین بار درباره حرکات سفته‌بازانه علیه ین هشدار لفظی داده‌اند و همین موضوع بازار را نسبت به احتمال مداخله مستقیم ارزی محتاط نگه داشته است.

ضعف ین حتی پس از آن ادامه دارد که بانک مرکزی ژاپن در ژوئن نرخ بهره را افزایش داد و احتمال اقدامات انقباضی‌تر را مطرح کرد. تحلیلگران ING اعلام کردند داده‌های نرم‌تر آمریکا در کوتاه‌مدت به ین کمک می‌کند، اما برای جلوگیری از تکرار بازگشت سریع USD/JPY مشابه دوره پس از مداخله آوریل/می، بانک مرکزی ژاپن همچنان باید پیام‌های انقباضی قوی‌تری ارائه کند.

توکیو آخرین بار در اواخر آوریل و اوایل می مداخله کرد؛ اقدامی که USD/JPY را تا ۱۵۵ پایین آورد، اما این جفت‌ارز سریعاً بازگشت و دوباره به محدوده‌های حساس به مداخله بالای ۱۶۰ نزدیک شد.

اثر احتمالی بر بازار:

این وضعیت برای بازار ارز پرریسک است. USD/JPY از نظر تکنیکال بالای ۱۶۰ حمایت شده، اما حرکت به سمت ۱۶۲.۰۴ ریسک مداخله را افزایش می‌دهد. مداخله مستقیم می‌تواند باعث افت سریع کوتاه‌مدت USD/JPY شود، در حالی که نبود اقدام از سوی توکیو ممکن است اجازه دهد این جفت‌ارز در سطوح بالا باقی بماند، مگر اینکه بازدهی‌های آمریکا کاهش یابد یا بانک مرکزی ژاپن لحن انقباضی‌تری بگیرد.

احساسات بازار:

USD/JPY: خنثی تا کمی قابل خرید، اما با ریسک بالای مداخله

ین ژاپن: ضعیف، اما حساس به مداخله

دلار آمریکا: خنثی تا کمی قابل خرید در برابر ین

سهام ژاپن: ترکیبی؛ ین ضعیف از صادرکنندگان حمایت می‌کند، اما ریسک مداخله می‌تواند نوسان را افزایش دهد

سؤال: چرا USD/JPY در دوشنبه ۶ جولای افزایش یافت؟

پاسخ: USD/JPY افزایش یافت، چون ین با وجود داده‌های نرم‌تر بازار کار آمریکا همچنان تحت فشار بود و بازارها هنوز شکاف گسترده نرخ بهره میان آمریکا و ژاپن را عامل اصلی می‌دانند.

سؤال: چرا سطح ۱۶۰ برای USD/JPY مهم است؟

پاسخ: سطح ۱۶۰ مهم است، چون در گذشته باعث مداخله دولت ژاپن شده و معامله‌گران هنگام معامله USD/JPY بالاتر از این سطح محتاط‌تر می‌شوند.

سؤال: آیا USD/JPY در حال حاضر قابل خرید است یا فروش؟

پاسخ: USD/JPY تا زمانی که بالای ۱۶۰ بماند خنثی تا کمی قابل خرید است، اما خرید در نزدیکی ۱۶۲.۰۴ با ریسک بالای مداخله همراه است.

منبع: ING؛ داده‌های بازار ارز

اخبار بیشتر فارکس

بریتانیا

ثبت خودروهای سواری جدید بریتانیا در ژوئن جهش کرد

سطح اهمیت: پایین

ثبت خودروهای سواری جدید بریتانیا در ماه ژوئن به ۲۱۳,۱۶۶ دستگاه افزایش یافت، در حالی که رقم قبلی ۱۶۰,۶۶۲ دستگاه بود.

این افزایش نشان‌دهنده تقویت فعالیت ثبت خودرو و بهبود تقاضا در بازار خودروی بریتانیاست. با این حال، چون این شاخص اهمیت پایینی برای بازار دارد، اثر مستقیم آن بر پوند یا دارایی‌های گسترده‌تر بریتانیا احتمالاً محدود خواهد بود.

اثر احتمالی بر بازار:

این داده برای فضای سهام مرتبط با خودرو و شاخص‌های تقاضای مصرفی بریتانیا کمی مثبت است. می‌تواند از خرده‌فروشان خودرو، تأمین مالی خودرو و بخش‌های چرخه‌ای مرتبط حمایت کند، اما اثر مستقیم آن بر پوند محدود است.

احساسات بازار:

پوند بریتانیا: خنثی

سهام مرتبط با خودرو در بریتانیا: خنثی تا کمی مثبت

سؤال: ثبت خودروهای سواری جدید بریتانیا در ژوئن چقدر بود؟

پاسخ: ثبت خودروهای سواری جدید بریتانیا در ژوئن به ۲۱۳,۱۶۶ دستگاه رسید، در حالی که رقم قبلی ۱۶۰,۶۶۲ دستگاه بود.

سؤال: آیا داده ثبت خودروهای بریتانیا برای اقتصاد این کشور مثبت است؟

پاسخ: این داده کمی مثبت است، چون تقاضای قوی‌تر برای خودرو را نشان می‌دهد، اما به دلیل سطح اهمیت پایین، اثر بازار آن محدود است.

منبع: داده‌های ثبت خودرو بریتانیا

شاخص ساخت‌وساز بریتانیا در ژوئن پایین‌تر از انتظار ماند و بخش همچنان در انقباض عمیق است

سطح اهمیت: پایین

شاخص مدیران خرید بخش ساخت‌وساز S&P Global بریتانیا در ماه ژوئن به ۳۸.۴ رسید؛ پایین‌تر از انتظار بازار در سطح ۴۰.۱، اما کمی بالاتر از رقم قبلی ۳۸.۲.

این داده نشان می‌دهد بخش ساخت‌وساز بریتانیا همچنان تحت فشار سنگین قرار دارد. عدد پایین‌تر از ۵۰.۰ نشان‌دهنده انقباض است و رقم جدید همچنان بسیار پایین‌تر از این مرز قرار دارد. با این حال، افزایش کوچک نسبت به ماه قبل نشان می‌دهد سرعت افت فقط اندکی کاهش یافته است.

اثر احتمالی بر بازار:

این داده برای بخش ساخت‌وساز، مسکن و املاک بریتانیا منفی است. رقم ضعیف‌تر از انتظار می‌تواند کمی بر پوند فشار وارد کند، هرچند اثر مستقیم ارزی آن محدود خواهد بود مگر اینکه داده‌های گسترده‌تر بریتانیا ضعف عمیق‌تری را تأیید کنند.

احساسات بازار:

پوند بریتانیا: خنثی تا کمی فروش

سهام ساخت‌وساز بریتانیا: کمی منفی

دارایی‌های مرتبط با مسکن بریتانیا: کمی منفی

سؤال: شاخص ساخت‌وساز بریتانیا در ژوئن چقدر بود؟

پاسخ: شاخص مدیران خرید بخش ساخت‌وساز S&P Global بریتانیا ۳۸.۴ بود؛ پایین‌تر از انتظار ۴۰.۱، اما کمی بالاتر از رقم قبلی ۳۸.۲.

سؤال: آیا بخش ساخت‌وساز بریتانیا در حال رشد است یا انقباض؟

پاسخ: این بخش در وضعیت انقباض قرار دارد، چون شاخص بسیار پایین‌تر از ۵۰.۰ است.

منبع: S&P Global

رشد ثبت خودرو در بریتانیا در ژوئن به ۱۱.۴٪ رسید

سطح اهمیت: پایین

ثبت خودرو در بریتانیا در مقیاس سالانه در ماه ژوئن به ۱۱.۴٪ افزایش یافت، در حالی که رقم قبلی ۷.۱٪ بود.

این رقم قوی‌تر نشان می‌دهد تقاضا در بازار خودروی بریتانیا بهبود یافته است و می‌تواند نشانه‌ای از فعالیت مصرفی بهتر و مومنتوم قوی‌تر برای خرده‌فروشان خودرو و خدمات مرتبط باشد.

اثر احتمالی بر بازار:

این داده برای سهام مرتبط با خودرو و احساسات مصرف‌کننده در بریتانیا کمی مثبت است. اثر مستقیم آن بر پوند احتمالاً محدود خواهد بود، چون سطح اهمیت داده پایین است.

احساسات بازار:

پوند بریتانیا: خنثی

سهام مرتبط با خودرو در بریتانیا: خنثی تا کمی مثبت

بخش مصرفی بریتانیا: کمی مثبت

سؤال: رشد ثبت خودرو در بریتانیا در ژوئن چقدر بود؟

پاسخ: ثبت خودرو در بریتانیا در ماه ژوئن ۱۱.۴٪ سالانه رشد کرد، در حالی که رقم قبلی ۷.۱٪ بود.

سؤال: آیا داده ثبت خودرو بریتانیا برای بازارها مثبت است؟

پاسخ: این داده برای سهام مرتبط با خودرو و احساسات مصرف‌کننده کمی مثبت است، اما اثر آن بر پوند محدود خواهد بود.

منبع: داده‌های ثبت خودرو بریتانیا

معامله بزرگ رسانه‌ای بریتانیا؛ Sky واحد رسانه و سرگرمی ITV را با ارزش ۱.۶ میلیارد پوند می‌خرد

سطح اهمیت: بالا

Sky توافق کرده است واحد Media & Entertainment شرکت ITV PLC (LON: ITV) را در معامله‌ای به ارزش ۱.۶ میلیارد پوند / ۲.۲ میلیارد دلار خریداری کند؛ معامله‌ای که یکی از بزرگ‌ترین کسب‌وکارهای پخش تجاری و استریمینگ بریتانیا را ایجاد می‌کند.

بر اساس این توافق، Sky در زمان تکمیل معامله ۱.۲ میلیارد پوند نقد پرداخت خواهد کرد و ۲۰۰ میلیون پوند دیگر به تحقق اهداف توافق‌شده درآمد تبلیغاتی در سال ۲۰۲۷ وابسته خواهد بود. در بخشی دیگر از این معامله، ITV شرکت Love Productions را از Sky به مبلغ ۲۰۰ میلیون پوند خریداری می‌کند و تولیدکننده برنامه The Great British Bake Off به ITV Studios اضافه می‌شود.

این معامله شامل کانال‌های تلویزیونی رایگان ITV و پلتفرم استریمینگ ITVX است، در حالی که ITV Studios به‌عنوان یک کسب‌وکار تولید محتوای مستقل و بورسی باقی خواهد ماند. Sky همچنین متعهد شده است بین سال‌های ۲۰۲۸ تا ۲۰۳۲ حداقل ۲.۱ میلیارد پوند برای برنامه‌سازی ITV Studios هزینه کند و از سرمایه‌گذاری بلندمدت در محتوا پس از جداسازی حمایت کند.

ITV اعلام کرد انتظار دارد این معامله پس از کسر هزینه‌ها حدود ۱.۰۵ میلیارد پوند درآمد نقدی خالص ایجاد کند. این شرکت قصد دارد بخشی از منابع را برای کاهش اهرم مالی ITV Studios استفاده کند و سپس حدود ۹۵۰ میلیون پوند، معادل تقریباً ۲۵ پنس به ازای هر سهم، به سهامداران بازگرداند.

Morgan Stanley اعلام کرد این معامله ITV را به یک تولیدکننده محتوای خالص و بورسی در لندن تبدیل می‌کند که از توافق بلندمدت برنامه‌سازی با Sky و اضافه شدن Love Productions حمایت می‌گیرد. سهام ITV پس از اعلام معامله در معاملات لندن تغییر زیادی نداشت، در حالی که شاخص گسترده‌تر FTSE 100 حدود ۰.۳٪ رشد کرد.

این معامله همچنان به تأیید سهامداران، نهادهای نظارتی و رقابتی نیاز دارد و انتظار می‌رود در سال ۲۰۲۷ تکمیل شود.

اثر احتمالی بر بازار:

این معامله از نظر ساختاری برای ITV مثبت است، چون کسب‌وکار را ساده‌تر می‌کند، دید نقدی شرکت را بهبود می‌دهد، اهرم مالی را کاهش می‌دهد و مسیر مشخصی برای بازگشت سرمایه به سهامداران ایجاد می‌کند. با این حال، واکنش محدود قیمت سهم نشان می‌دهد سرمایه‌گذاران همچنان ریسک تأیید، ریسک اجرا و زمان طولانی تا تکمیل معامله را در نظر می‌گیرند.

احساسات بازار:

ITV: خنثی تا کمی قابل خرید، با احتیاط نسبت به ریسک معامله

بخش رسانه بریتانیا: کمی مثبت

FTSE 100: خنثی

پوند بریتانیا: خنثی

سؤال: Sky کدام بخش ITV را خریداری می‌کند؟

پاسخ: Sky واحد Media & Entertainment شرکت ITV را خریداری می‌کند که شامل کانال‌های رایگان و پلتفرم استریمینگ ITVX است.

سؤال: ارزش معامله Sky و ITV چقدر است؟

پاسخ: ارزش این معامله ۱.۶ میلیارد پوند / ۲.۲ میلیارد دلار است.

سؤال: ITV چه میزان سرمایه به سهامداران بازمی‌گرداند؟

پاسخ: ITV قصد دارد حدود ۹۵۰ میلیون پوند، معادل تقریباً ۲۵ پنس به ازای هر سهم، به سهامداران بازگرداند.

سؤال: آیا سهام ITV پس از معامله Sky قابل خرید است؟

پاسخ: سهام ITV از منظر بازسازی ساختار و بازگشت سرمایه به سهامداران خنثی تا کمی قابل خرید است، اما سرمایه‌گذاران باید ریسک تأیید نظارتی و تکمیل معامله را در نظر داشته باشند.

منبع: Sky؛ ITV؛ Morgan Stanley

اخبار بیشتر بریتانیا

سیگنال‌های روزانه معامله‌گری

نفت خام وست تگزاس:فروش در ضعف تأییدشده

  • نقطه ورود:68.18
  • حد ضرر:68.78
  • هدف اول:67.80
  • هدف دوم:67.40

نفت خام وست تگزاس (WTI) در نمودار H1 در محدوده 68.41 معامله می‌شود و دقیقاً روی یک پیوت مهم در معاملات روزانه قرار گرفته است. ساختار اخیر دیگر در فاز یک بازگشت صعودی واضح نیست. قیمت از ناحیه کف 67.30–67.40 بازیابی شده، اما ناکامی‌های مکرر نزدیک 68.60–68.65 نشان می‌دهد که خریداران در حال از دست دادن مومنتوم هستند. میانگین متحرک کوتاه‌مدت در اطراف قیمت حالت تخت پیدا کرده، OBV انباشت تهاجمی را تأیید نمی‌کند، و شاخص RSI(14) در محدوده 48.26 نمودار را در ناحیه خنثی متمایل به ضعف نگه می‌دارد، نه در یک وضعیت صعودی قوی.


از نظر تکنیکال، بازار اکنون بین یک باند حمایتی شکننده و سقف محدودکننده در بالا گرفتار شده است. نخستین حمایت در 68.20 قرار دارد و پس از آن 67.80 دیده می‌شود، در حالی که امتداد نزولی عمیق‌تر در محدوده 67.35–67.40 قرار می‌گیرد. در سمت صعودی، نخستین مقاومت همچنان 68.60–68.65 است و پس از آن 69.00–69.05 قرار دارد. تا زمانی که WTI پایین‌تر از 68.65 باقی بماند، نمودار بیشتر از یک سوگیری نزولی ملایم حمایت می‌کند و رشدها بیشتر اصلاحی دیده می‌شوند تا تغییردهنده روند.

اگر قیمت بالای 68.78 بسته شود، معامله نزولی باید به‌طور کامل بسته شود، چون سناریو باطل شده است.

اگر قیمت بالای 69.05 بشکند، دیدگاه نزولی باید کاملاً نامعتبر در نظر گرفته شود و بازار وارد یک ساختار بازیابی صعودی می‌شود.

سیگنال ترید نفت برنت (H1): فروش روی بازگشت ضعیف

  • نقطه ورود:71.60–71.70
  • حد ضرر:72.22
  • هدف اول:71.15
  • هدف دوم:70.65

وضعیت بازار: خنثی متمایل به نزولی

نمودار H1 نفت برنت، بازاری را نشان می‌دهد که پس از افت فروش اواخر ژوئن تا حدی تثبیت شده، اما این بازیابی هنوز تأیید قوی ندارد. قیمت در محدوده 71.66–71.96 معامله می‌شود، در حالی که ساختار بازار همچنان زیر ناحیه مقاومت ابر در بالای سر، نزدیک 71.95–72.20، محدود مانده است. کندل‌های اخیر به‌جای ادامه حرکت صعودی، در حال فشرده‌شدن هستند و این بیشتر به معنای تردید بازار است تا یک ادامه صعودی روشن و تأییدشده.

از نظر تکنیکال، نمودار همچنان یک سوگیری نزولی ملایم دارد، زیرا قیمت داخل ابر یا درست زیر لبه پایینی آن معامله می‌شود، در حالی که آخرین حرکت صعودی شروع به تخت‌شدن کرده است. نخستین حمایت در محدوده 71.66 قرار دارد، پس از آن 71.15 دیده می‌شود، و سپس ناحیه حمایت عمیق‌تر نزدیک 70.65 قرار می‌گیرد.

در سمت صعودی، نخستین مقاومت در 71.95–72.00 قرار دارد، پس از آن 72.20 و سپس مانع بازیابی قوی‌تر نزدیک 72.70 دیده می‌شود. تا زمانی که برنت پایین‌تر از 72.00–72.20 باقی بماند، بازگشت‌ها همچنان بیشتر اصلاحی دیده می‌شوند تا تغییردهنده روند.

مومنتوم ترکیبی است. هیستوگرام MACD هنوز اندکی مثبت است، اما میله‌ها در حال کوچک‌تر شدن هستند و خطوط MACD شروع به چرخش نزولی کرده‌اند؛ موضوعی که نشان می‌دهد مومنتوم صعودی در حال تضعیف شدن است. در عمل، این بازاری است که تلاش می‌کند یک کف حمایتی حفظ کند، اما هنوز قدرت کافی برای تأیید یک شکست صعودی پایدار را نشان نداده است.

ابطال سناریو

اگر قیمت بالای 72.22 بسته شود، معامله نزولی باید به‌طور کامل بسته شود، چون سناریو باطل شده است. اگر قیمت بالای 72.70 بشکند، ایده نزولی باید کاملاً نامعتبر در نظر گرفته شود و نمودار وارد یک ساختار بازیابی صعودی قوی‌تر می‌شود.

سیگنال معاملاتی بیت کوین (H1): فروش روی بازگشت ضعیف / فروش اصلاحی کوتاه‌مدت

  • نقطه ورود:63,150–63,250
  • حد ضرر:63,480
  • هدف اول:63,033
  • هدف دوم:62,700

وضعیت بازار: خنثی متمایل به نزولی در کوتاه‌مدت، اما سازنده در ساختار کلی H1

بیت کوین (BTC/USD) در چارت H1 بازاری را نشان می‌دهد که از نظر تکنیکال هنوز نسبت به ابتدای ژوئیه قوی‌تر است، اما آخرین کندل‌ها بیشتر به یک اصلاح قیمتی اشاره دارند تا یک شکست صعودی تازه و پرقدرت. قیمت در محدوده 63,180 معامله می‌شود، پس از آن‌که نتوانست جهش خود را تا ناحیه 64,000–64,045 حفظ کند. نمودار هنوز بازیابی قدرتمندی را از ناحیه کف اول ژوئیه نزدیک 58,000 منعکس می‌کند، اما حرکت فعلی زیر مقاومت بالاتر، مومنتوم خود را از دست داده است.

از منظر پرایس اکشن، نخستین حمایت اکنون در محدوده 63,033 قرار دارد و پس از آن 62,696 دیده می‌شود. یک اصلاح عمیق‌تر می‌تواند 61,685 را در معرض دید قرار دهد. در سمت صعودی، نخستین مقاومت همان پیوت مشخص‌شده نزدیک 63,184 است، پس از آن 63,370 قرار دارد، و مانع مهم‌تر برای برک اوت صعودی همچنان نزدیک 64,045 دیده می‌شود. تا زمانی که قیمت پایین‌تر از 63,370–64,045 باقی بماند، بازیابی اخیر متوقف‌شده و در برابر یک تست نزولی کوتاه‌مدت دیگر آسیب‌پذیر به نظر می‌رسد.

مومنتوم به‌طور تهاجمی نزولی نیست، اما به‌وضوح سرد شده است. CCI(14) نزدیک 12.20 قرار دارد که مومنتوم را در ناحیه‌ای اندکی مثبت اما نزدیک به خنثی نشان می‌دهد، نه در یک ناحیه روندی قوی. در عمل، ساختار نمودار H1 هنوز به‌طور کامل تخریب نشده، اما فعلاً پس از برخورد به سقف اخیر در یک فاز اصلاحی قرار دارد.

ابطال سناریو

اگر قیمت بالای 63,480 بسته شود، معامله نزولی باید به‌طور کامل بسته شود، چون سناریو باطل شده است.

اگر قیمت بالای 64,045 بشکند، دیدگاه نزولی باید کاملاً نامعتبر در نظر گرفته شود و نمودار وارد یک ساختار ادامه صعودی قوی‌تر می‌شود.

اخبار بیشتر سیگنال‌های روزانه معامله‌گری

رمزارزها

بیت‌کوین در روز دوشنبه به بالای ۶۳ هزار دلار رسید؛ کاهش انتظارات افزایش نرخ بهره فدرال رزرو

سطح اهمیت: متوسط

بیت‌کوین در معاملات آسیایی روز دوشنبه به بالای ۶۳,۰۰۰ دلار رسید و رشد هفته گذشته را ادامه داد؛ زیرا داده‌های اقتصادی ضعیف‌تر از انتظار آمریکا، انتظارات برای افزایش نزدیک نرخ بهره توسط فدرال رزرو را کاهش داد. ورود دوباره سرمایه به ETFهای نقدی بیت‌کوین نیز احساسات سرمایه‌گذاران را بهبود بخشید.

بزرگ‌ترین رمزارز جهان تا ساعت ۰۱:۱۸ به وقت شرق آمریکا / ۰۵:۱۸ به وقت گرینویچ با ۰.۸٪ رشد در قیمت ۶۳,۲۲۷.۵ دلار معامله شد، پس از آنکه در جلسه قبلی به اوج دو هفته‌ای نزدیک ۶۴,۰۰۰ دلار رسیده بود.

بیت‌کوین هفته گذشته حدود ۵٪ رشد کرد و از کف ۲۱ ماهه زیر ۵۸,۰۰۰ دلار که در اوایل هفته لمس شده بود، بازگشت.

اثر احتمالی بر بازار:

این حرکت برای احساسات بازار رمزارزها کمی مثبت است، به‌ویژه اگر داده‌های ضعیف‌تر آمریکا همچنان انتظارات افزایش نرخ بهره را کاهش دهد. با این حال، اگر دلار آمریکا یا بازده اوراق خزانه‌داری دوباره تقویت شوند، بیت‌کوین ممکن است نزدیک محدوده ۶۴,۰۰۰ دلار با مقاومت روبه‌رو شود.

احساسات بازار:

بیت‌کوین: خنثی تا قابل خرید بالای ۶۳,۰۰۰ دلار

بازار رمزارزها: کمی مثبت

اثر بر دلار آمریکا: کمی منفی، اگر انتظارات افزایش نرخ بهره فدرال رزرو همچنان کاهش یابد

سؤال: چرا بیت‌کوین در روز دوشنبه به بالای ۶۳,۰۰۰ دلار رسید؟

پاسخ: بیت‌کوین افزایش یافت، زیرا داده‌های اقتصادی ضعیف‌تر آمریکا انتظارات برای افزایش نزدیک نرخ بهره فدرال رزرو را کاهش داد و ورود سرمایه به ETFهای نقدی از احساسات بازار حمایت کرد.

سؤال: آخرین قیمت بیت‌کوین چقدر بود؟

پاسخ: بیت‌کوین تا ساعت ۰۱:۱۸ به وقت شرق آمریکا / ۰۵:۱۸ به وقت گرینویچ با ۰.۸٪ رشد در قیمت ۶۳,۲۲۷.۵ دلار معامله شد.

سؤال: آیا بیت‌کوین در حال حاضر قابل خرید است یا فروش؟

پاسخ: بیت‌کوین تا زمانی که بالای ۶۳,۰۰۰ دلار بماند، خنثی تا قابل خرید ارزیابی می‌شود، اما معامله‌گران باید مقاومت نزدیک ۶۴,۰۰۰ دلار و سیگنال‌های مرتبط با فدرال رزرو را زیر نظر داشته باشند.

منبع: داده‌های بازار

رشد آلت‌کوین‌ها در روز دوشنبه؛ اتریوم، ریپل، و دوج‌کوین صعود کردند

سطح اهمیت: متوسط

بیشتر آلت‌کوین‌ها در روز دوشنبه کمی افزایش یافتند و بازگشت هفته گذشته خود را ادامه دادند، هم‌زمان با بهبود احساسات کلی در بازار رمزارزها.

اتریوم با ۰.۷٪ رشد به ۱,۷۷۵.۹۲ دلار رسید، در حالی که ریپل، با ۰.۶٪ افزایش در قیمت ۱.۱۴ دلار معامله شد. سولانا و کاردانو در معاملات اولیه عمدتاً بدون تغییر بودند و نسبت به برخی آلت‌کوین‌های بزرگ دیگر مومنتوم محدودتری نشان دادند.

در میان میم‌توکن‌ها، دوج‌کوین با ۱.۴٪ رشد عملکرد بهتری نسبت به چند آلت‌کوین بزرگ در معاملات اولیه داشت.

اثر احتمالی بر بازار:

بازگشت آلت‌کوین‌ها نشان‌دهنده بهبود اشتهای ریسک در بازار رمزارزهاست. با این حال، حرکت بازار همچنان انتخابی است: اتریوم، XRP و دوج‌کوین مومنتوم مثبت نشان می‌دهند، در حالی که سولانا و کاردانو بیشتر در وضعیت خنثی قرار دارند. توانایی بیت‌کوین برای حفظ سطح بالای ۶۳,۰۰۰ دلار همچنان برای مسیر کلی آلت‌کوین‌ها مهم است.

احساسات بازار:

اتریوم: خنثی تا کمی قابل خرید

XRP: خنثی تا کمی قابل خرید

دوج‌کوین: کمی قابل خرید، اما سفته‌بازانه

سولانا: خنثی

کاردانو: خنثی

سؤال: کدام آلت‌کوین‌های بزرگ در روز دوشنبه رشد کردند؟

پاسخ: اتریوم با ۰.۷٪ رشد به ۱,۷۷۵.۹۲ دلار رسید و XRP با ۰.۶٪ افزایش در قیمت ۱.۱۴ دلار معامله شد.

سؤال: عملکرد دوج‌کوین در مقایسه با سایر آلت‌کوین‌ها چگونه بود؟

پاسخ: دوج‌کوین با ۱.۴٪ رشد در معاملات اولیه عملکرد بهتری نسبت به اتریوم و XRP داشت.

سؤال: آیا بازار آلت‌کوین‌ها در حال حاضر قابل خرید است؟

پاسخ: بازار آلت‌کوین‌ها به‌صورت انتخابی قابل خرید است؛ اتریوم، XRP و دوج‌کوین مومنتوم قوی‌تری دارند، در حالی که سولانا و کاردانو خنثی هستند.

منبع: داده‌های بازار

بازگشت بیت‌کوین در روز دوشنبه با کاهش نگرانی از افزایش نرخ بهره فدرال رزرو و ورود سرمایه به ETFها

سطح اهمیت: متوسط

بیت‌کوین در روز دوشنبه روند بازیابی خود را ادامه داد، زیرا داده‌های ضعیف‌تر از انتظار اشتغال ژوئن آمریکا انتظارات بازار را تقویت کرد که فدرال رزرو احتمالاً امسال نرخ بهره را افزایش نخواهد داد.

احساسات بازار همچنین پس از اظهارات رئیس فدرال رزرو، Kevin Warsh، بهبود یافت. او گفت تورم همچنان در مسیر تعدیل قرار دارد و تأکید کرد که سیاست‌گذاران وابسته به داده‌ها باقی خواهند ماند. این اظهارات باعث شد بازارها انتظارات خود از انقباض پولی بیشتر را کاهش دهند.

اعتماد سرمایه‌گذاران همچنین با بازگشت ورود خالص سرمایه به ETFهای نقدی بیت‌کوین در آمریکا پس از چند هفته خروج سرمایه تقویت شد؛ موضوعی که نشان می‌دهد تقاضای نهادی ممکن است در حال تثبیت باشد.

این بازیابی پس از افت شدید بیت‌کوین در ژوئن رخ داد؛ زمانی که نگرانی‌ها درباره شرایط مالی سخت‌تر و برداشت سود پس از رشد قوی ابتدای سال، بر این رمزارز فشار وارد کرد. تحلیلگران هشدار دادند که حجم معاملات همچنان نسبتاً پایین است و حفظ رشد احتمالاً به ادامه ورود سرمایه به ETFها و داده‌های اقتصادی حمایتی نیاز دارد.

در این هفته، تمرکز معامله‌گران بر صورت‌جلسه نشست سیاست‌گذاری ژوئن فدرال رزرو خواهد بود تا سرنخ‌های بیشتری درباره چشم‌انداز نرخ بهره آمریکا به دست آورند. از نظر تکنیکال، سؤال کلیدی این است که آیا بیت‌کوین می‌تواند محدوده ۶۳,۰۰۰ تا ۶۴,۰۰۰ دلار را حفظ کند یا نه.

اثر احتمالی بر بازار:

این خبر برای بیت‌کوین و احساسات کلی بازار رمزارزها مثبت است، زیرا کاهش انتظارات افزایش نرخ بهره فشار بر دارایی‌های ریسکی را کمتر می‌کند. با این حال، ادامه بازیابی همچنان به ورود سرمایه به ETFها، ثبات داده‌های کلان و حفظ محدوده ۶۳,۰۰۰ تا ۶۴,۰۰۰ دلار وابسته است.

احساسات بازار:

بیت‌کوین: خنثی تا قابل خرید بالای ۶۳,۰۰۰ تا ۶۴,۰۰۰ دلار

بازار رمزارزها: کمی مثبت

دلار آمریکا: خنثی تا کمی منفی، اگر انتظارات افزایش نرخ بهره فدرال رزرو کاهش یابد

دارایی‌های ریسکی: کمی مثبت

سؤال: چرا بیت‌کوین در روز دوشنبه بازیابی شد؟

پاسخ: بیت‌کوین بازیابی شد، زیرا داده‌های ضعیف‌تر اشتغال ژوئن آمریکا انتظارات افزایش نرخ بهره فدرال رزرو را کاهش داد و ورود دوباره سرمایه به ETFهای نقدی بیت‌کوین در آمریکا اعتماد سرمایه‌گذاران را تقویت کرد.

سؤال: چرا ورود سرمایه به ETFهای نقدی بیت‌کوین برای قیمت بیت‌کوین مهم است؟

پاسخ: چون ورود سرمایه به ETFها نشان می‌دهد تقاضای نهادی در حال تثبیت است و این موضوع می‌تواند از بازیابی قیمت بیت‌کوین حمایت کند.

سؤال: آیا بیت‌کوین در حال حاضر قابل خرید است یا فروش؟

پاسخ: بیت‌کوین در صورتی خنثی تا قابل خرید است که بتواند محدوده ۶۳,۰۰۰ تا ۶۴,۰۰۰ دلار را حفظ کند. شکست این محدوده می‌تواند سیگنال بازیابی را ضعیف کند.

منبع: اظهارات فدرال رزرو؛ داده‌های جریان سرمایه ETFهای نقدی بیت‌کوین آمریکا؛ داده‌های بازار

اخبار بیشتر رمزارزها

ژاپن

هزینه‌کرد خانوار ژاپن در می بهتر از انتظار بود؛ رشد ماهانه به ۳.۷٪ رسید

سطح اهمیت: متوسط

هزینه‌کرد خانوار ژاپن در ماه می بهبود یافت. هزینه‌کرد خانوار در مقیاس سالانه فقط ۰.۴٪ کاهش داشت، در حالی که انتظار بازار افت ۲.۳٪ بود و رقم قبلی نیز ۰.۵٪ کاهش را نشان می‌داد.

در مقیاس ماهانه، هزینه‌کرد خانوار ۳.۷٪ رشد کرد؛ بالاتر از پیش‌بینی ۱.۴٪ و رقم قبلی ۱.۶٪. این داده نشان می‌دهد فعالیت مصرف‌کننده در ژاپن، به‌ویژه در مقیاس کوتاه‌مدت ماهانه، قوی‌تر از انتظار بوده است.

اثر احتمالی بر بازار:

این داده برای چشم‌انداز تقاضای داخلی ژاپن و سهام مرتبط با مصرف کمی مثبت است. برای ین ژاپن نیز اثر آن تا حدی حمایتی است، چون مصرف قوی‌تر می‌تواند از موضع سیاستی مطمئن‌تر بانک مرکزی ژاپن حمایت کند.

احساسات بازار:

ین ژاپن: خنثی تا کمی قابل خرید

سهام مصرفی ژاپن: کمی مثبت

Nikkei 225: خنثی تا کمی مثبت

سؤال: آیا داده هزینه‌کرد خانوار ژاپن در می مثبت بود؟

پاسخ: بله. هزینه‌کرد خانوار بهتر از انتظار بود؛ هزینه‌کرد ماهانه ۳.۷٪ رشد کرد و افت سالانه فقط ۰.۴٪ بود.

سؤال: آیا داده هزینه‌کرد خانوار ژاپن برای ین مثبت است؟

پاسخ: این داده برای ین کمی مثبت است، اما اثر آن محدود خواهد بود مگر اینکه سایر داده‌ها نیز تقویت تقاضای داخلی را تأیید کنند.

منبع: اداره آمار ژاپن

رشد دستمزد ژاپن در می کند شد؛ درآمد کلی و اضافه‌کاری ضعیف‌تر شد

سطح اهمیت: پایین

داده‌های دستمزد ژاپن در ماه می ضعیف‌تر شد. درآمد کلی دستمزد کارکنان در مقیاس سالانه ۳.۲٪ رشد کرد؛ پایین‌تر از پیش‌بینی ۳.۴٪ و کمتر از رقم قبلی ۳.۶٪.

پرداخت اضافه‌کاری سالانه نیز به ۲.۹۰٪ کاهش یافت، در حالی که رقم قبلی ۴.۸۰٪ بود. ضعف روند دستمزد نشان می‌دهد مومنتوم درآمدی کاهش یافته و این موضوع می‌تواند اطمینان نسبت به پایداری بازیابی مصرف را محدود کند، حتی اگر داده هزینه‌کرد خانوار قوی‌تر بوده باشد.

اثر احتمالی بر بازار:

این داده برای ین ژاپن کمی منفی است، زیرا رشد ضعیف‌تر دستمزد می‌تواند بانک مرکزی ژاپن را نسبت به تشدید سیاست پولی محتاط‌تر کند. اگر ضعف دستمزد ادامه یابد، برای احساسات تقاضای داخلی نیز کمی منفی خواهد بود.

احساسات بازار:

ین ژاپن: خنثی تا کمی فروش

سهام مصرفی ژاپن: خنثی

چشم‌انداز سیاستی بانک مرکزی ژاپن: کمی کمتر انقباضی

سؤال: آیا رشد دستمزد ژاپن در می بهتر شد؟

پاسخ: خیر. درآمد کلی دستمزد کارکنان به ۳.۲٪ سالانه کاهش یافت؛ پایین‌تر از پیش‌بینی ۳.۴٪ و رقم قبلی ۳.۶٪.

سؤال: چرا داده دستمزد ژاپن برای بانک مرکزی ژاپن مهم است؟

پاسخ: چون رشد دستمزد می‌تواند از تورم و مصرف حمایت کند، اما ضعف مومنتوم دستمزد ممکن است بانک مرکزی ژاپن را محتاط‌تر کند.

منبع: وزارت بهداشت، کار و رفاه ژاپن

ذخایر ارزی ژاپن در ژوئن به ۱,۲۸۷.۵ میلیارد دلار کاهش یافت

سطح اهمیت: پایین

ذخایر ارزی ژاپن در ماه ژوئن به ۱,۲۸۷.۵ میلیارد دلار کاهش یافت، در حالی که رقم قبلی ۱,۳۰۵.۹ میلیارد دلار بود.

این کاهش نشان‌دهنده افت دارایی‌های ذخیره‌ای ژاپن است، اما سطح ذخایر همچنان بسیار بزرگ باقی مانده است. بازارها ممکن است این داده را در کنار نوسانات ین و ریسک احتمالی مداخله ارزی دنبال کنند.

اثر احتمالی بر بازار:

اثر مستقیم این داده محدود است، اما کاهش ذخایر می‌تواند توجه بازار را جلب کند، چون ین همچنان تحت فشار قرار دارد و ریسک مداخله بالاست. با این حال، موقعیت ذخیره‌ای ژاپن همچنان قوی است.

احساسات بازار:

ین ژاپن: خنثی

USD/JPY: حساس به مداخله

اوراق ژاپن: خنثی

سؤال: ذخایر ارزی ژاپن در ژوئن چقدر بود؟

پاسخ: ذخایر ارزی ژاپن به ۱,۲۸۷.۵ میلیارد دلار کاهش یافت، در حالی که رقم قبلی ۱,۳۰۵.۹ میلیارد دلار بود.

سؤال: آیا کاهش ذخایر ارزی ژاپن نگران‌کننده است؟

پاسخ: در کوتاه‌مدت نه. سطح ذخایر همچنان بسیار بزرگ است، اما بازارها به دلیل ضعف ین و ریسک مداخله ممکن است آن را با دقت دنبال کنند.

منبع: وزارت دارایی ژاپن


اخبار بیشتر ژاپن

کانادا

ذخایر ارزی کانادا در ژوئن به ۱۲۶.۴ میلیارد دلار کاهش یافت

سطح اهمیت: پایین

کل دارایی‌های ذخیره‌ای کانادا در ماه ژوئن به ۱۲۶.۴ میلیارد دلار کاهش یافت، در حالی که رقم قبلی ۱۲۶.۹ میلیارد دلار بود.

این کاهش محدود است و فقط افتی ملایم در سطح ذخایر کانادا را نشان می‌دهد. از آنجا که تغییر رقم کوچک بوده و سطح اهمیت شاخص پایین است، اثر مستقیم آن بر دارایی‌های کانادایی احتمالاً ناچیز خواهد بود.

اثر احتمالی بر بازار:

این داده برای دلار کانادا کمی منفی است، اما اثر آن باید محدود باشد. مسیر CAD بیشتر به قیمت نفت، انتظارات سیاستی بانک مرکزی کانادا و حرکت دلار آمریکا وابسته خواهد بود.

احساسات بازار:

دلار کانادا: خنثی

سهام کانادا: خنثی

سؤال: دارایی‌های ذخیره‌ای کانادا در ژوئن چقدر بود؟

پاسخ: دارایی‌های ذخیره‌ای کانادا به ۱۲۶.۴ میلیارد دلار کاهش یافت، در حالی که رقم قبلی ۱۲۶.۹ میلیارد دلار بود.

سؤال: آیا کاهش ذخایر کانادا برای دلار کانادا مهم است؟

پاسخ: نه چندان. این کاهش کوچک است و اثر مستقیم آن بر دلار کانادا احتمالاً محدود خواهد بود.

منبع: وزارت دارایی کانادا

اخبار بیشتر کانادا