IFC Markets Live Quotes

خلاصه اخبار اقتصادی و بازارهای مالی؛ چهارشنبه ۲۶ آذر ۱۴۰۴

۳۳ خبر کوتاه اقتصادی این روز، در ۱۳ بخش.

سهام و بازارهای بورس

جهش حدود ۷۰۰٪ سهام MetaX در اولین روز معامله در شانگهای با سرعت گرفتن برنامه خودکفایی تراشه‌های هوش مصنوعی چین

سهام شرکت سازنده تراشه هوش مصنوعی MetaX Integrated Circuits در نخستین روز معامله در بورس شانگهای حدود ۷۰۰٪ جهش کرد؛ نشانه‌ای از هجوم سرمایه‌گذاران به سهام نیمه‌هادی داخلی در شرایطی که پکن تلاش می‌کند وابستگی به غول‌های آمریکاییِ تراشه‌های هوش مصنوعی را کاهش دهد. این عرضه اولیه حدود ۶۰۰ میلیون دلار تامین مالی داشت و هم‌زمان با موج صعودی سایر نام‌های داخلی GPU رخ داد، هرچند دوباره نگرانی‌ها درباره داغ شدن ارزش‌گذاری‌ها در بخشی از بازار را برجسته کرد.

اثر بر بازار: مثبت برای سهام هوش مصنوعی/تراشه‌های چین و جو روانی در بخش فناوری؛ اما برای ریسک کلی ترکیبی است، چون ریسک ارزش‌گذاری‌های حبابی و سایه کنترل‌های صادراتی آمریکا همچنان پابرجاست.

گزارش‌ها از مذاکرات اولیه آمازون برای سرمایه‌گذاری حدود ۱۰ میلیارد دلاری در OpenAI با ارزش‌گذاری بیش از ۵۰۰ میلیارد دلار

به گفته یک منبع آگاه، آمازون در حال گفت‌وگو برای سرمایه‌گذاری حدود ۱۰ میلیارد دلار در OpenAI است؛ معامله‌ای که می‌تواند ارزش‌گذاری توسعه‌دهنده ChatGPT را به بیش از ۵۰۰ میلیارد دلار برساند. این مذاکرات «بسیار اولیه و سیال» توصیف شده و همزمان با اخباری مطرح می‌شود که نشان می‌دهد OpenAI در حال آماده‌سازی زیرساخت‌های لازم برای یک عرضه اولیه سهام (IPO) با ارزش‌گذاری تا ۱ تریلیون دلار است—موضوعی که می‌تواند نقشه تامین مالی هوش مصنوعی و رقابت میان ارائه‌دهندگان کلود و تراشه را پررنگ‌تر کند.

اثر بر بازار: مثبت برای روایت سرمایه‌گذاری سنگین در زیرساخت هوش مصنوعی و کلود؛ تقویت‌کننده اختیارهای استراتژیک آمازون در اکوسیستم AI، و همزمان افزایش فشار رقابتی میان هایپراسکیلرها. برای ریسک کلی فناوری، بزرگ شدن تامین مالی می‌تواند از منظر روانی حمایتی باشد، اما سطح ارزش‌گذاری، حساسیت به تیترها و ریسک مقرراتی را افزایش می‌دهد.


گزارش‌ها: OpenAI به‌دنبال استفاده از تراشه‌های Trainium آمازون؛ نشانه‌ای از تغییر راهبرد تامین توان محاسباتی هوش مصنوعی

به گزارش The Information، OpenAI قصد دارد از تراشه‌های هوش مصنوعی Trainium آمازون استفاده کند—شتاب‌دهنده‌های اختصاصی AWS که با تراشه‌های انویدیا و گوگل رقابت می‌کنند—در حالی‌که همزمان از گفتگوهای تامین مالی و تعمیق همکاری‌های زیرساختی با آمازون نیز صحبت می‌شود. چنین حرکتی می‌تواند نشانه‌ای از تلاش گسترده‌تر صنعت برای کاهش وابستگی به GPUهای انویدیا و حرکت به سمت ترکیب «سیلیکون سفارشی هایپراسکیلرها» با ظرفیت‌های سنتی GPU باشد.

اثر بر بازار: مثبت برای روایت رشد تراشه‌های AI در AWS و تقویت اتصال خدمات کلود، اما فشار رقابتی میان هایپراسکیلرها را افزایش می‌دهد؛ برای سهام مرتبط با هوش مصنوعی نیز روند «سیلیکون سفارشی» را پررنگ‌تر می‌کند که می‌تواند حاشیه سود و اولویت‌های سرمایه‌گذاری را تغییر دهد.

بازگشت سهام فناوری آسیا با خرید در کف پس از افت‌های سنگین؛ رشد ۰.۸٪ KOSPI و هنگ‌سنگ

بازارهای آسیایی با وزن بالای سهام فناوری روز چهارشنبه پس از چندین افت تند، بخشی از زیان‌ها را جبران کردند؛ در حالی‌که خرید در کف و فرصت‌طلبی در بخش فناوری تقویت شد. شاخص KOSPI کره‌جنوبی ۰.۸٪ افزایش یافت و شاخص هنگ‌سنگ هنگ‌کنگ نیز ۰.۸٪ رشد کرد؛ نشانه‌ای از اینکه پوشش فروش‌های استقراضی و خرید در سطوح پایین به تثبیت جو روانی فناوری در منطقه کمک کرده است.

اثر بر بازار: در حاشیه مثبت برای اشتهای ریسک و احساسات بخش فناوری؛ اما این بازگشت می‌تواند شکننده باشد و همچنان به مسیر فناوری آمریکا، بازدهی‌ها و داده‌های مهم اقتصاد کلان حساس خواهد بود.


جهش سهام روباتاکسی در هنگ‌کنگ با تقویت خوش‌بینی پس از پیشرفت تست‌های بدون راننده تسلا

سهام اپراتورهای روباتاکسی Pony AI (2026.HK) و WeRide (0800.HK) در معاملات هنگ‌کنگ بیش از ۳٪ رشد کرد و همسو با افزایش سهام تسلا حرکت کرد؛ پس از آنکه ایلان ماسک اعلام کرد تسلا در حال آزمایش روباتاکسی‌ها بدون راننده/ناظر ایمنی انسانی است. این خبر باعث بازگشت اشتهای ریسک در سهام مرتبط با رانندگی خودکار شد و از نگاه بازار، گامی به سمت تجاری‌سازی گسترده‌تر تلقی می‌شود؛ هرچند ریسک‌های مقرراتی و حساسیت‌های مرتبط با ایمنی همچنان سایه مهمی بر این حوزه دارند.

اثر بر بازار: حمایتی برای سهام روباتاکسی و روایت «هوش مصنوعی در حمل‌ونقل»؛ اما نوسان‌ها احتمالاً بالا می‌ماند، چون تیترهای ایمنی، مقررات و زمان‌بندی عرضه، جهت‌گیری بازار را تعیین می‌کنند. 


رشد ملایم سهام ژاپن با اتکا به سیگنال مثبت صادرات؛ خوش‌بینی به رشد با داده‌های تجاری قوی

بازار سهام ژاپن روز چهارشنبه اندکی افزایش یافت؛ در حالی‌که داده‌های تجاری نوامبر—به‌ویژه رشد بیش از انتظار صادرات—خوش‌بینی نسبت به اقتصاد را تقویت کرد و نشان داد تقاضای خارجی می‌تواند در سه‌ماهه جاری از رشد ژاپن حمایت کند. شاخص نیکی ۲۲۵، ۰.۳٪ رشد کرد و شاخص گسترده‌تر TOPIX تقریباً بدون تغییر بود؛ نشانه‌ای از بهبود محتاطانه احساسات، نه یک ریسک‌پذیری فراگیر.

اثر بر بازار: در حاشیه مثبت برای سهام ژاپن و به‌ویژه صادرکنندگان سیکلیکال؛ و تا حدی حمایتی برای ین از مسیر سیگنال قوی‌تر تقاضای خارجی، هرچند جهت‌گیری اصلی همچنان به انتظارات از BOJ و فضای ریسک جهانی وابسته است.


اخبار بیشتر سهام و بازارهای بورس

کالاها

گزارش API از کاهش سنگین ذخایر نفت خام آمریکا به میزان ۹.۳ میلیون بشکه خبر داد؛ بسیار بیشتر از انتظار

گزارش هفتگی API برای هفته منتهی به ۱۳ دسامبر نشان داد موجودی نفت خام آمریکا ۹.۳۰۰ میلیون بشکه- کاهش یافته است (در برابر ۲.۲۰۰ میلیون- مورد انتظار؛ ۴.۸۰۰ میلیون- قبلی)؛ رقمی که از تنگ‌تر شدن محسوس وضعیت ذخایر در کوتاه‌مدت حکایت دارد و می‌تواند بازتابی از تقاضای قوی‌تر و/یا افت جریان عرضه در طول هفته باشد.

اثر بر بازار: در کوتاه‌مدت مثبت برای نفت و سهام مرتبط با انرژی؛ و در صورت تأیید توسط داده‌های EIA می‌تواند اندکی به فشارهای تورمی سمت انرژی اضافه کند.


جهش نفت با دستور ترامپ برای «محاصره کامل» نفتکش‌های تحریم‌شده ونزوئلا

قیمت نفت روز چهارشنبه بیش از ۱٪ افزایش یافت؛ پس از آنکه دونالد ترامپ، رئیس‌جمهور آمریکا، دستور «محاصره کامل» همه نفتکش‌های تحریم‌شده ورودی و خروجی ونزوئلا را صادر کرد و پرمیوم ریسک ژئوپلیتیک را دوباره به بازاری افزود که همزمان با نگرانی‌های تقاضا مواجه است. برنت حوالی ۵۹.۷۱ دلار و WTI حدود ۵۶.۰۴ دلار (در ۰۵:۰۰ به وقت گرینویچ) معامله شد و بخشی از افت جلسه قبل را جبران کرد؛ افتی که با خوش‌بینی به مذاکرات صلح روسیه–اوکراین و احتمال کاهش تحریم‌ها علیه مسکو و آزاد شدن عرضه مرتبط بود.

اثر بر بازار: در کوتاه‌مدت مثبت برای نفت (پرمیوم ریسکیِ ناشی از تیترها) و حمایتی برای گریدهای سنگین؛ اما اگر نگرانی‌های تقاضا غالب شود یا اجرای عملی/پایداری این اقدام زیر سوال برود، سقف رشد می‌تواند محدود بماند.


محاصره نفتکش‌های ونزوئلا توسط ترامپ پرمیوم ریسک عرضه را بالا برد؛ برآورد بازار از ریسک ۰.۴ تا ۰.۵ میلیون بشکه در روز

دونالد ترامپ، رئیس‌جمهور آمریکا، دستور «محاصره کامل» همه نفتکش‌های تحریم‌شده ورودی و خروجی ونزوئلا را صادر کرد و اعلام کرد حاکمان این کشور را یک سازمان تروریستی خارجی تلقی می‌کند؛ اقدامی که ریسک ژئوپلیتیک پیرامون جریان صادرات نفت ونزوئلا را تشدید می‌کند. یک معامله‌گر نفتی آمریکایی برآورد کرده این اقدام می‌تواند حدود ۰.۴ تا ۰.۵ میلیون بشکه در روز از عرضه را تحت تاثیر قرار دهد و در صورت اجرای مؤثر، قیمت‌ها را حدود ۱ تا ۲ دلار به ازای هر بشکه بالاتر ببرد. چین—بزرگ‌ترین خریدار نفت ونزوئلا—می‌تواند کانال اصلی اثرگذاری باشد، چراکه سهم نفت ونزوئلا از واردات چین حدود ۴٪ برآورد می‌شود.

اثر بر بازار: در کوتاه‌مدت مثبت برای نفت به‌واسطه پرمیوم ریسک ناشی از تیترها (به‌ویژه برای گریدهای سنگین)؛ اما ابهام در نحوه اجرا می‌تواند نوسان‌ها را بالا نگه دارد


رشد طلا در معاملات آسیا با افزایش تقاضای دارایی‌های امن؛ رکوردشکنی نقره

قیمت طلا در معاملات آسیایی روز چهارشنبه افزایش یافت، در حالی‌که بالا رفتن عدم‌قطعیت درباره چشم‌انداز اقتصاد آمریکا، تقاضا برای دارایی‌های امن را تقویت کرد. طلای نقدی ۰.۸٪ رشد کرد و به ۴,۳۳۴.۶۸ دلار/اونس رسید و آتی طلای فوریه نیز ۰.۸٪ افزایش یافت و تا ۰۰:۲۷ به وقت شرق آمریکا (۰۵:۲۷ گرینویچ) به ۴,۳۶۵.۳۰ دلار/اونس رسید؛ به‌طوری‌که طلای نقدی حدود ۵۰ دلار با ثبت رکورد جدید فاصله داشت. نقره نیز با تداوم موج صعودی، به اوج تاریخی رسید که نشان‌دهنده جریان‌های پررنگِ پناهگاه امن و معاملات مومنتومی است.

اثر بر بازار: مثبت برای طلا و فضای کلی فلزات گرانبها؛ روایت موقعیت‌گیری دفاعی را تقویت می‌کند، اما سطح قیمت‌های بالا می‌تواند نوسان و ریسک شناسایی سود را افزایش دهد.


رکوردشکنی نقره با اوج‌گیری تقاضای پناهگاه امن و تقویت نگرانی‌ها از کسری عرضه در ۲۰۲۶

نقره نقدی ۳.۶٪ جهش کرد و به رکورد ۶۶.۳۱۳۵ دلار/اونس رسید و قراردادهای آتی نقره نیز ۴.۵٪ افزایش یافت و به ۶۶.۴۳۰ دلار/اونس رسید؛ همزمان با اینکه سرمایه‌گذاران به سمت دارایی‌های امن متمایل شدند و چشم‌انداز تقاضا بهبود پیدا کرد. بازارها به‌طور فزاینده‌ای برای احتمال کسری عرضه نقره در ۲۰۲۶ موقعیت‌گیری می‌کنند و «حیاتی» اعلام شدن نقره از سوی دولت آمریکا نیز جذابیت راهبردی آن را افزایش داده است. ورود سنگین سرمایه‌های پناهگاه امن در سال جاری—با توجه به هزینه ورود پایین‌تر نسبت به طلا—شتاب صعود را تقویت کرده است.

اثر بر بازار: مثبت برای نقره و مومنتوم فلزات گرانبها؛ حمایتی برای سهام معدنی و ETFهای مرتبط با نقره، اما پس از رشدهای بزرگ، ریسک نوسان بالا و شناسایی سود نیز افزایش می‌یابد.


اخبار بیشتر کالاها

سایر

گزارش‌ها: OpenAI نسخه سازمانی ChatGPT را به آمازون پیشنهاد داده؛ اما ادغام با قابلیت‌های خرید هوشمند نامشخص است

بر اساس گزارش‌ها، OpenAI در حال بررسی یک همکاری تجاری برای فروش نسخه سازمانی ChatGPT به آمازون است، اما هنوز مشخص نیست آیا این توافق شامل ادغام قابلیت‌های ChatGPT با ویژگی‌های خرید مبتنی بر هوش مصنوعی آمازون که برای اپلیکیشن‌های خودش توسعه می‌دهد خواهد بود یا نه. این گفت‌وگوها در کنار مذاکرات گسترده‌تر میان آمازون و OpenAI مطرح می‌شود که می‌تواند همکاری زیرساختی را عمیق‌تر کند، از جمله احتمال استفاده OpenAI از تراشه‌های Trainium آمازون.

اثر بر بازار: در مجموع مثبت برای درآمدزایی سازمانی AWS از هوش مصنوعی و تقویت روند استفاده از سیلیکون سفارشی؛ اما رقابت میان هایپراسکیلرها و حوزه «خرید هوشمند» پررنگ‌تر می‌شود و دامنه همکاری و کیفیت اجرا، عامل تعیین‌کننده واکنش بازار خواهد بود. 


بانک مرکزی کره‌جنوبی هشدار داد تداوم ضعف وون می‌تواند تورم ۲۰۲۶ را بالاتر از پیش‌بینی‌ها ببرد

بانک مرکزی کره‌جنوبی اعلام کرد اگر نرخ برابری KRW/USD در سال آینده در حوالی ۱,۴۷۰ تثبیت شود، تورم می‌تواند بالاتر از برآوردهای فعلی قرار گیرد؛ چراکه تداوم ضعف وون از مسیر «انتقال نرخ ارز» به قیمت‌های مصرف‌کننده سرایت می‌کند. بانک مرکزی در گزارش نیم‌سالانه تورم گفت در چنین سناریویی رشد CPI می‌تواند به محدوده اوایل تا میانه ۲٪ برسد و وون نیز در معاملات چهارشنبه نزدیک ۱,۴۸۰ در برابر دلار معامله شد.

اثر بر بازار: در حاشیه منفی برای KRW و متمایل به فشار صعودی بر بازدهی اوراق—ضعف پایدار ارز ریسک تورم وارداتی را بالا می‌برد و فضای مانور BoK برای کاهش نرخ را محدود می‌کند.


افزایش جزئی شاخص‌های پیشرو آفریقای جنوبی به ۱۱۶.۷۰ در اکتبر

شاخص‌های پیشرو آفریقای جنوبی در اکتبر به ۱۱۶.۷۰ افزایش یافت (از ۱۱۶.۳۰). این تغییر هرچند کوچک است، اما به بهبود محدود در سیگنال‌های پیشرو فعالیت اقتصادی اشاره دارد و می‌تواند نشان دهد شتاب رشد در کوتاه‌مدت بیشتر در حال تثبیت است تا بدتر شدن.

اثر بر بازار: در حاشیه حمایتی برای رَند و احساسات ریسکی داخلی؛ اثر کلی محدود خواهد بود مگر اینکه با داده‌های واقعی رشد و بهبود شرایط برق و لجستیک تأیید شود.


کاهش جزئی تورم آفریقای جنوبی با افت CPI سالانه به ۳.۵٪

تورم آفریقای جنوبی در نوامبر اندکی کمتر از انتظار منتشر شد. تورم سالانه CPI به ۳.۵٪ کاهش یافت (در برابر ۳.۶٪ مورد انتظار؛ ۳.۶٪ قبلی) و در مقیاس ماهانه ۰.۱٪- ثبت شد (در برابر ۰.۱٪ قبلی) که نشان‌دهنده خنک شدن ملایم قیمت‌ها در ماه است. تورم هسته باثبات تا کمی بالاتر بود: Core CPI ماهانه ۰.۱٪ رشد کرد (بدون تغییر نسبت به قبل) و رشد سالانه آن به ۳.۲٪ افزایش یافت (از ۳.۱٪)؛ یعنی فشارهای زیربنایی کنترل‌شده است اما سرعت کاهش آن به اندازه تیتر کلی نیست.

اثر بر بازار: در حاشیه حمایتی برای اوراق آفریقای جنوبی و تقویت‌کننده رویکرد صبورانه‌تر SARB؛ اثر بر رَند ترکیبی است—افت تورم تیتر کلی می‌تواند اختیار کاهش نرخ را بیشتر کند، اما مسیر ارز همچنان به‌شدت به فضای ریسک و شرایط داخلی برق/لجستیک وابسته است.


اخبار بیشتر سایر

اروپا

افت شاخص Ifo آلمان با ضعیف‌تر شدن انتظارات؛ کاهش اعتماد در پایان سال

نظرسنجی Ifo آلمان در دسامبر اندکی تضعیف شد و از نرم‌تر شدن فضای اعتماد خبر می‌دهد. شاخص فضای کسب‌وکار Ifo به ۸۷.۶ کاهش یافت (در برابر ۸۸.۲ مورد انتظار؛ ۸۸.۰ قبلی) و افت آن بیشتر از مسیر انتظارات بود. شاخص انتظارات به ۸۹.۷ رسید (در برابر ۹۰.۵ مورد انتظار؛ ۹۰.۵ قبلی) و ارزیابی شرایط جاری روی ۸۵.۶ ثابت ماند (در برابر ۸۵.۷ مورد انتظار؛ ۸۵.۶ قبلی)؛ یعنی ناامیدی اصلی از سمت چشم‌انداز آینده بوده است، نه وضعیت فعلی.

اثر بر بازار: در حاشیه منفی برای یورو و سهام سیکلیکال آلمان؛ و می‌تواند گرایش محتاطانه‌تر در قیمت‌گذاری سیاست ECB را تقویت کند، چون سیگنال‌های اعتماد با ضعف گسترده‌تر رشد در منطقه یورو همسو است.


کاهش تورم منطقه یورو با افت CPI سالانه به ۲.۱٪؛ تداوم روایت کاهش فشارهای قیمتی

تورم منطقه یورو در نوامبر در تیتر کلی کمتر از انتظار منتشر شد و روایت کاهش فشارهای قیمتی را تقویت کرد. تورم سالانه CPI به ۲.۱٪ کاهش یافت (در برابر ۲.۲٪ مورد انتظار؛ ۲.۲٪ قبلی)، در حالی‌که تورم هسته روی ۲.۴٪ سالانه ثابت ماند (همسو و بدون تغییر). در مقیاس ماهانه، قیمت‌ها کاهش داشتند: CPI برابر با ۰.۳٪- (در برابر ۰.۳٪- مورد انتظار؛ ۰.۲٪+ قبلی) و Core CPI برابر با ۰.۵٪- (همسو و بدون تغییر). CPI بدون دخانیات نیز ۰.۳٪- ماهانه شد (در برابر ۰.۲٪+ قبلی) و در سالانه روی ۲.۱٪ ثابت ماند. شاخص CPI (بدون تعدیل فصلی) ۱۲۹.۳۰ ثبت شد (در برابر ۱۲۹.۳۵ مورد انتظار؛ ۱۲۹.۷۰ قبلی).

اثر بر بازار: در حاشیه متمایل به انبساطی‌تر برای قیمت‌گذاری سیاست ECB—کاهش تورم تیتر کلی از انتظارات تسهیل حمایت می‌کند؛ حمایتی برای اوراق منطقه یورو، در حالی‌که یورو می‌تواند در صورت بازقیمت‌گذاری تفاوت نرخ‌ها به سمت پایین، اندکی تحت فشار قرار گیرد.


ثبات تورم زیربنایی منطقه یورو با ماندگاری HICP بدون انرژی و غذا روی ۲.۴٪

تورم زیربنایی/«سوپرکور» منطقه یورو (HICP بدون انرژی و غذا) در نوامبر بدون تغییر باقی ماند و روند باثبات تورم پایه را تأیید کرد. نرخ سالانه روی ۲.۴٪ ثابت ماند (همسو با انتظار و بدون تغییر)، در حالی‌که رقم ماهانه ۰.۴٪- ثبت شد (در برابر ۰.۴٪- مورد انتظار؛ ۰.۲٪+ قبلی) که به خنک شدن قابل توجه ماهانه پس از رشد دوره قبل اشاره دارد.

اثر بر بازار: در حاشیه متمایل به انبساطی‌تر برای قیمت‌گذاری سیاست ECB—ثبات ۲.۴٪ روایت کاهش تورم را حفظ می‌کند و افت ماهانه از اوراق حمایتی است؛ اثر بر یورو محدود است مگر اینکه چاپ‌های بعدی کندی گسترده‌تری را تأیید کنند.


کند شدن رشد دستمزدها در منطقه یورو در سه‌ماهه سوم؛ کاهش فشار تورمی داخلی

روند دستمزدها در منطقه یورو در سه‌ماهه سوم نرم‌تر شد و تصویر کاهش فشارهای تورمی را تقویت کرد. رشد سالانه دستمزدها به ۳.۰٪ رسید (در مقایسه با ۳.۸٪ قبلی) و شاخص هزینه نیروی کار ۳.۳٪ سالانه افزایش یافت (در برابر ۳.۵٪ مورد انتظار؛ ۳.۹٪ قبلی). این کند شدن هزینه‌های نیروی کار نشان‌دهنده کاهش فشارهای زیربنایی—به‌ویژه در بخش خدمات—است؛ عاملی مهم برای ECB در ارزیابی پایداری تورم داخلی.

اثر بر بازار: متمایل به انبساطی‌تر برای قیمت‌گذاری سیاست ECB و حمایتی برای اوراق منطقه یورو؛ و در صورت تقویت انتظارات کاهش نرخ، می‌تواند در حاشیه به ضرر یورو باشد، به‌ویژه اگر با داده‌های ضعیف‌تر فعالیت اقتصادی همراه شود.


اخبار بیشتر اروپا

بریتانیا

کاهش محسوس تورم بریتانیا با افت CPI و Core به ۳.۲٪؛ کمتر از انتظار بازار

تورم بریتانیا در نوامبر کمتر از انتظار منتشر شد و روند کاهش فشارهای قیمتی را تقویت کرد. تورم سالانه CPI به ۳.۲٪ کاهش یافت (در برابر ۳.۵٪ مورد انتظار؛ ۳.۶٪ قبلی) و تورم هسته نیز به ۳.۲٪ سالانه رسید (در برابر ۳.۴٪ مورد انتظار؛ ۳.۴٪ قبلی). در مقیاس ماهانه، قیمت‌ها کاهش داشتند: CPI برابر با ۰.۲٪- (در برابر ۰.۰٪ مورد انتظار؛ ۰.۴٪ قبلی) و Core CPI نیز ۰.۲٪- ثبت شد (در برابر ۰.۳٪ قبلی). شاخص CPI (بدون تعدیل فصلی) ۱۳۹.۵۰ بود (در برابر ۱۳۹.۸۰ قبلی). انتظارات تورمی هم به ۳.۲٪ کاهش یافت (در برابر ۳.۵٪ مورد انتظار؛ ۳.۶٪ قبلی).

اثر بر بازار: متمایل به انبساطی‌تر برای قیمت‌گذاری سیاست BoE—احتمال تسهیل زودتر/مطمئن‌تر را تقویت می‌کند؛ منفی برای بازدهی گیلـت و حمایتی برای دارایی‌های حساس به نرخ بهره، در حالی‌که پوند می‌تواند در صورت کاهش قیمت‌گذاری تفاوت نرخ‌ها، تضعیف شود.


ترکیب داده‌ها در بریتانیا: افزایش هزینه‌های ورودی تولید، اما افت تورم خرده‌فروشی با کاهش RPI

سیگنال‌های تورمی بریتانیا در نوامبر ترکیبی بود: هزینه‌های ورودی تولید اندکی بالا رفت، اما تورم خرده‌فروشی واضح‌تر کاهش یافت. PPI ورودی ۱.۱٪ سالانه رشد کرد (در برابر ۰.۴٪ مورد انتظار؛ ۰.۸٪ قبلی) و ۰.۳٪ ماهانه افزایش یافت (در برابر ۰.۲٪ مورد انتظار؛ ۰.۰٪ قبلی) که به شتاب‌گیری خفیف فشار هزینه‌ها در بالادست اشاره دارد. در مقابل، قیمت‌های خروجی باثبات‌تر بود: PPI خروجی به ۳.۴٪ سالانه کاهش یافت (از ۳.۶٪) و ۰.۱٪ ماهانه ثابت ماند (همسو). PPI هسته خروجی نیز به ۳.۵٪ سالانه کاهش یافت (از ۳.۶٪) و در مقیاس ماهانه ۰.۰٪ (بدون تغییر) ثبت شد (در برابر ۰.۱٪ قبلی).

در بخش خرده‌فروشی، تورم کاهش یافت: RPI ماهانه ۰.۴٪- شد (در برابر ۰.۳٪ قبلی) و رشد سالانه آن به ۳.۸٪ رسید (در برابر ۴.۲٪ مورد انتظار؛ ۴.۳٪ قبلی). RPI هسته نیز ۰.۵٪- ماهانه شد (در برابر ۰.۳٪ قبلی) و به ۳.۷٪ سالانه کاهش یافت (از ۴.۲٪).

اثر بر بازار: ترکیبی اما در مجموع متمایل به انبساطی‌تر—افت RPI روایت کاهش تورم و انتظارات تسهیل BoE را تقویت می‌کند، در حالی‌که رشد PPI ورودی یک نقطه رصد برای تورم آتی کالاهاست؛ پوند می‌تواند با تقویت قیمت‌گذاری کاهش نرخ تحت فشار بماند و گیلـت‌ها حمایت شوند.


بهبود جزئی سفارشات صنعتی بریتانیا با افزایش شاخص CBI به -۳۲

شاخص سفارشات CBI در بخش «روندهای صنعتی» بریتانیا در دسامبر به -۳۲ بهبود یافت (در برابر -۳۵ مورد انتظار؛ -۳۷ قبلی). این یعنی دفتر سفارشات تولیدی همچنان ضعیف است، اما شدت افت آن نسبت به ماه‌های قبل کمتر شده است. این داده می‌تواند نشانه‌ای از تثبیت محدود در شرایط تقاضا باشد، هرچند پس‌زمینه رشد همچنان نرم است.

اثر بر بازار: در حاشیه حمایتی برای پوند و احساسات صنعتی بریتانیا؛ اثر کلی محدود خواهد بود مگر اینکه در PMIها و داده‌های واقعی تولید نیز بهبود دیده شود.


اخبار بیشتر بریتانیا

اقیانوسیه

افزایش کسری حساب جاری نیوزیلند به ۸.۳۷ میلیارد دلار در سه‌ماهه سوم؛ پایین‌تر از انتظار

کسری حساب جاری نیوزیلند در سه‌ماهه سوم به‌طور قابل توجهی افزایش یافت و تراز فصلی به ۸.۳۷ میلیارد دلار نیوزیلند- رسید (در برابر ۷.۶۲ میلیارد- مورد انتظار؛ ۱.۳۰ میلیارد- قبلی). در مقیاس سالانه نیز کسری ۱۵.۳۷ میلیارد دلار نیوزیلند- ثبت شد و نسبت حساب جاری به تولید ناخالص داخلی روی ۳.۵۰٪- ثابت ماند؛ نشانه‌ای از تداوم شکاف تامین مالی خارجی، حتی با وجود ثبات در نسبت کل.

اثر بر بازار: در حاشیه منفی برای دلار نیوزیلند به‌دلیل تضعیف تراز خارجی و تصویر تامین مالی؛ و می‌تواند حساسیت NZD را نسبت به فضای ریسک جهانی و شرایط تامین مالی خارجی افزایش دهد.


ثبات شاخص پیشرو اقتصادی MI استرالیا روی ۰.۰٪ در نوامبر؛ نشانه‌ای از توقف شتاب رو به جلو

شاخص پیشرو اقتصادی MI استرالیا در نوامبر در سطح ۰.۰٪ (ماهانه) بدون تغییر باقی ماند و نسبت به رقم ۰.۱٪ قبلی کندتر شد. این عدد نشان می‌دهد شتاب شاخص‌های پیشرو متوقف شده و با تصویر رشد نرم‌تر همخوانی دارد؛ در شرایطی که نرخ‌های بهره بالا و فشار هزینه‌ها بر فعالیت اقتصادی اثر می‌گذارند.

اثر بر بازار: در حاشیه منفی برای دلار استرالیا به‌دلیل چشم‌انداز ضعیف‌تر رشد؛ حمایتی برای اوراق و تقویت‌کننده رویکرد صبورانه‌تر RBA در صورت تضعیف سایر شاخص‌های پیشرو.


اخبار بیشتر اقیانوسیه

ژاپن

جهش سفارشات ماشین‌آلات ژاپن؛ سیگنال تقویت سرمایه‌گذاری شرکت‌ها

سفارشات هسته ماشین‌آلات ژاپن در اکتبر—که یکی از شاخص‌های مهم سرمایه‌گذاری بنگاه‌هاست—به‌طور قابل توجهی افزایش یافت و از تقویت شتاب CAPEX خبر داد. این شاخص ۷.۰٪ در مقیاس ماهانه رشد کرد (در برابر ۱.۸٪- مورد انتظار؛ ۴.۲٪ قبلی) و رشد سالانه آن به ۱۲.۵٪ رسید (در برابر ۳.۶٪ مورد انتظار؛ ۱۱.۶٪ قبلی). این نتیجه یک غافلگیری مثبت پررنگ است و پایداری هزینه‌کرد شرکت‌ها را تقویت می‌کند.

اثر بر بازار: حمایتی برای ین و سهام ژاپن از منظر بهبود رشد/سرمایه‌گذاری؛ می‌تواند به استدلال برای عادی‌سازی سیاست BOJ وزن بدهد، هرچند واکنش بازار ارز به پیام‌های BOJ و فضای ریسک جهانی نیز وابسته است.


بهبود محسوس تجارت ژاپن با ثبت مازاد؛ صادرات فراتر از انتظار و واردات ضعیف‌تر

داده‌های تجاری ژاپن در نوامبر به‌طور قابل توجهی بهتر شد؛ رشد صادرات شتاب گرفت و تراز تجاری از کسری به مازاد برگشت. صادرات ۶.۱٪ سالانه افزایش یافت (در برابر ۴.۸٪ مورد انتظار؛ ۳.۶٪ قبلی) و واردات ۱.۳٪ سالانه رشد کرد (در برابر ۲.۵٪ مورد انتظار؛ ۰.۷٪ قبلی) که نشان می‌دهد شتاب واردات کمتر از پیش‌بینی بوده است. تراز تجاری ۳۲۲.۲ میلیارد ین ثبت شد (در برابر ۷۱.۲ میلیارد مورد انتظار؛ ۲۲۶.۱ میلیارد- قبلی) و چرخش قابل توجهی را نشان داد. تراز تجاری تعدیل‌شده ۰.۰۶ تریلیون ین بود (در برابر ۰.۲۰ تریلیون- مورد انتظار؛ ۰.۰۷ تریلیون قبلی) که نشان می‌دهد تراز فصلی تعدیل‌شده نیز اندکی مثبت مانده است.

اثر بر بازار: حمایتی برای ین به‌واسطه تقویت تراز خارجی و شتاب صادرات؛ اندکی مثبت برای سهام سیکلیکال ژاپن، هرچند رشد ضعیف‌تر واردات می‌تواند در حاشیه نشانه‌ای از نرم‌تر شدن تقاضای داخلی هم باشد.


اخبار بیشتر ژاپن

هندوستان

اپل به‌دنبال گسترش زنجیره تأمین در هند؛ مذاکره‌های اولیه با CG Semi برای مونتاژ و بسته‌بندی تراشه‌ها در گجرات

طبق گزارش اکونومیک تایمز، اپل گفت‌وگوهای اولیه‌ای با شرکت CG Semi—که در گجرات یک مرکز «مونتاژ و آزمون برون‌سپاری‌شده» (OSAT) احداث می‌کند—برای مونتاژ و بسته‌بندی برخی تراشه‌های مرتبط با آیفون در هند داشته است. در صورت پیشرفت، این اولین گام جدی اپل برای انتقال بخشی از فرآیندهای بسته‌بندی/مونتاژ تراشه به هند خواهد بود و حضور تولیدی این شرکت را فراتر از مونتاژ آیفون—که هم‌اکنون با شرکایی مانند فاکسکان، پگاترون و تاتا انجام می‌شود—گسترش می‌دهد.

اثر بر بازار: مثبت برای اکوسیستم نیمه‌هادی/مونتاژ الکترونیک هند و در افق بلندمدت اندکی مثبت برای تاب‌آوری زنجیره تأمین اپل؛ اثر کوتاه‌مدت احتمالاً محدود است چون مذاکرات «اکتشافی» توصیف شده، اما به روایت گسترش تولید در چارچوب «China+1» وزن می‌دهد.


رئیس RBI از تداوم «نرخ‌های پایین برای مدت طولانی‌تر» می‌گوید؛ ادامه فاز «گلدیلاکس» در اقتصاد هند

سانجای مالهوترا، رئیس بانک مرکزی هند، اعلام کرد انتظار دارد نرخ‌های بهره برای یک دوره طولانی پایین بماند و گفت کاهش نرخ‌ها از زمان آغاز به کار او در یک سال گذشته، به شکل‌گیری فاز «گلدیلاکس» با رشد قوی و تورم پایین کمک کرده است. تورم مصرف‌کننده هند در نوامبر ۰.۷۱٪ بود—پایین‌تر از کف ۲٪ در دامنه هدف RBI—هرچند پیش‌بینی می‌شود در سه‌ماهه ژانویه تا مارس به ۲.۹٪ برسد. همچنین برآوردهای RBI نشان می‌دهد رشد GDP در دوره آوریل تا ژوئن به ۶.۷٪ از ۸.۲٪ در سه‌ماهه جولای تا سپتامبر کاهش می‌یابد.

اثر بر بازار: در حاشیه حمایتی برای روپیه از مسیر سیگنال سیاستیِ حامی رشد، اما «نرخ‌های پایین برای مدت طولانی‌تر» می‌تواند در صورت بالا ماندن بازدهی‌های آمریکا به افزایش شکاف نرخ‌ها به ضرر INR منجر شود؛ در مقابل، بازار اوراق و سهام هند می‌توانند از پس‌زمینه سیاستی متمایل به انبساط منتفع شوند.


اخبار بیشتر هندوستان

چین

چاینا وانکه به‌دنبال تمدید مهلت پرداخت اوراق ۲ میلیارد یوانی تا ۳۰ روز معاملاتی؛ تداوم فشار در بخش املاک

شرکت توسعه‌گر املاک China Vanke در تلاش است مهلت پرداخت اوراق ۲ میلیارد یوانی (۲۸۳.۶ میلیون دلار) را به ۳۰ روز معاملاتی افزایش دهد؛ در حالی‌که مهلت فعلی پنج روز است. این درخواست نشان‌دهنده تداوم فشار نقدینگی و دشواری تامین مالی مجدد در بخش املاک چین است؛ بخشی که همچنان تحت فشار فروش ضعیف و شرایط سخت تامین مالی قرار دارد.

اثر بر بازار: منفی برای اعتبار و سهام شرکت‌های املاک چین؛ می‌تواند اسپردهای اعتباری این بخش را افزایش دهد و انتظار برای حمایت سیاستی تدریجی را تقویت کند، و در صورت گسترش تنش‌ها، روی احساسات نسبت به یوان آفشور نیز اثرگذار باشد.


اخبار بیشتر چین

فارکس

بازگشت ۱٪ روپیه هند از کف‌های تاریخی با عقب‌نشینی USD/INR

روپیه هند پس از ثبت کف‌های تاریخی پیاپی در اوایل هفته جاری، بیش از ۱٪ در برابر دلار تقویت شد. جفت‌ارز USD/INR آخرین‌بار ۰.۶٪ کاهش داشت و در ۹۰.۳۸۵ معامله شد؛ پس از آنکه در معاملات روزانه تا ۱.۲٪ افت کرد و به ۸۹.۷۸۵ رسید، در حالی‌که روز سه‌شنبه سقف تاریخی ۹۱.۰۷۷ را ثبت کرده بود. با وجود این بازگشت، روپیه همچنان تحت فشار خروج مداوم سرمایه‌گذاری پرتفوی خارجی، تقاضای بالای واردکنندگان برای دلار و ابهام پیرامون روابط تجاری هند و آمریکا قرار دارد.

اثر بر بازار: در کوتاه‌مدت حمایتی برای احساسات نسبت به روپیه، اما نوسان‌ها احتمالاً بالا می‌ماند؛ تثبیت پایدار به کاهش خروج سرمایه و شفاف‌تر شدن سیگنال‌های تجاری/نرخ بهره وابسته است.


اخبار بیشتر فارکس

ایالات متحده آمریکا

ضعف تقاضای وام مسکن آمریکا با افزایش جزئی نرخ‌ها؛ افت ۳.۸٪ درخواست‌های MBA

فعالیت بازار وام مسکن آمریکا در داده‌های جدید MBA تضعیف شد؛ همزمان با اینکه هزینه وام‌گیری اندکی بالاتر رفت. نرخ وام مسکن ۳۰ساله به ۶.۳۸٪ افزایش یافت (از ۶.۳۳٪) و درخواست‌های وام مسکن ۳.۸٪- در مقیاس هفتگی کاهش یافت (پس از ۴.۸٪+ قبلی). افت گسترده بود: شاخص خرید به ۱۷۶.۵ کاهش یافت (از ۱۸۱.۶)، شاخص کلی بازار به ۳۱۵.۶ رسید (از ۳۲۷.۹) و شاخص بازتأمین مالی به ۱,۱۴۸.۳ افت کرد (از ۱,۱۹۰.۶).

اثر بر بازار: در حاشیه منفی برای فعالیت بخش مسکن و سهام حساس به مسکن؛ تقویت‌کننده روایت «کند شدن تقاضا» که می‌تواند به مهار تورم کمک کند، با اثر مستقیم محدود بر دلار مگر اینکه ضعف مسکن فراگیرتر شود.


اخبار بیشتر ایالات متحده آمریکا

کانادا

جهش خرید خارجی‌ها از دارایی‌های کانادا؛ کانادایی‌ها فروشنده خالص دارایی‌های خارجی شدند

خرید خارجی‌ها از اوراق بهادار کانادا در اکتبر به ۴۶.۶۲ میلیارد دلار کانادا رسید (در برابر ۲۱.۸۴ میلیارد مورد انتظار؛ ۳۱.۳۲ میلیارد قبلی) و یک غافلگیری مثبت در ورود سرمایه ثبت کرد. هم‌زمان، کانادایی‌ها در بازارهای خارجی فروشنده خالص شدند (۱۱.۵۸ میلیارد- دلار کانادا)؛ در حالی‌که رقم قبلی ۲۱.۶۲ میلیارد+ بود. این چرخش نشان‌دهنده بازگشت سرمایه و تغییر محسوس در جریان خروجی است و در مجموع تصویر جریان خالص سرمایه به نفع دارایی‌های کانادا را تقویت می‌کند.

اثر بر بازار: در حاشیه مثبت برای دلار کانادا به‌واسطه تقویت جریان خالص ورودی؛ می‌تواند برای اوراق و دارایی‌های ریسکی کانادا حمایتی باشد، هرچند پایداری آن به فضای ریسک جهانی و تفاوت نرخ‌ها وابسته است.


اخبار بیشتر کانادا

سیگنال‌های روزانه معامله‌گری

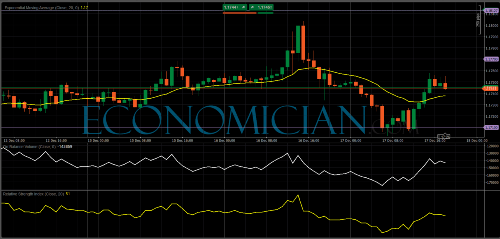
EUR/USD (H1) — فروش زیر 1.1765 | 17 دسامبر 2025

جهت کلی: نزولی تا زمانی که زیر 1.1765 باشد

پیوت: 1.1770

هدف اصلی نزولی: 1.1710

سناریوی اصلی (ترجیح ما):

  • اقدام: فروش (شورت) زیر 1.1765
  • اهداف: 1.1725 (هدف اول) → 1.1710 (هدف دوم / ادامه حرکت)
  • سطح کلیدی تصمیم‌گیری: 1.1770 (پیوت)

سناریوی جایگزین (در صورت شکست پیوت):

  • تریگر: حرکت بالای 1.1770
  • اقدام: انتظار ادامه رشد
  • اهداف صعودی: 1.1790 (هدف اول) - 1.1812 (هدف دوم)

پیام معاملاتی: زیر 1.1765، سناریوی نزولی به سمت 1.1725/1.1710 در اولویت است. شکست و تثبیت بالای 1.1770 دیدگاه را به سناریوی صعودی با اهداف 1.1790/1.1812 تغییر می‌دهد.

اخبار بیشتر سیگنال‌های روزانه معامله‌گری