IFC Markets Live Quotes

خلاصه اخبار اقتصادی و بازارهای مالی؛ پنجشنبه ۲۷ آذر ۱۴۰۴

۳۰ خبر کوتاه اقتصادی این روز، در ۱۱ بخش.

اروپا

ثبات نرخ‌ها در ECB و اسکاندیناوی

انتظار غالب این است که ECB نرخ کلیدی خود را روی ۲٪ بدون تغییر نگه دارد و سیگنال محدودی برای کاهش نرخ‌ها بدهد؛ در عین حال بازارها احتمال بازبینی صعودی پیش‌بینی رشد را زیر نظر دارند. در سوئد نیز ریکس‌بانک احتمالاً نرخ ۱.۷۵٪ را حفظ می‌کند و در نروژ نورس‌بانک به‌طور گسترده در سطح ۴٪ روی «عدم تغییر» دیده می‌شود.

اثر بر بازار: در حاشیه حمایتی برای EUR/SEK/NOK اگر پیام «نرخ‌های بالاتر برای مدت طولانی‌تر» تقویت شود؛ بازدهی کوتاه‌سررسید اروپا می‌تواند باثبات تا متمایل به بالا بماند و واکنش اصلی به تغییر لحن راهنمایی و جزئیات پیش‌بینی‌های جدید بستگی دارد


کاهش مازاد تجاری سوئیس

تراز تجاری سوئیس در نوامبر به ۳.۸۴۱ میلیارد فرانک رسید که کمتر از انتظار بازار (۵.۳۲۰ میلیارد) و پایین‌تر از رقم قبلی (۴.۲۰۳ میلیارد) بود؛ یعنی مازاد تجاری در این ماه کاهش یافته است.

اثر بر بازار: در حاشیه منفی برای فرانک؛ اثر کلی محدود است مگر اینکه این روند با تغییرات پایدار در صادرات/واردات یا تغییر محسوس در فضای ریسک تأیید شود.


بهبود محسوس فضای کسب‌وکار فرانسه

شاخص نظرسنجی کسب‌وکار فرانسه در دسامبر به ۱۰۲ افزایش یافت (در برابر ۹۸ مورد انتظار؛ ۹۸ قبلی) و نشان‌دهنده بهبود قابل توجه احساسات نسبت به ماه قبل و تقویت نسبی لحن فعالیت در کوتاه‌مدت است.

اثر بر بازار: در حاشیه حمایتی برای یورو و سهام سیکلیکال فرانسه؛ روایت تثبیت رشد در منطقه یورو را تقویت می‌کند، هرچند بازارها برای تأیید به PMIها و داده‌های واقعی تولید نگاه خواهند کرد.


بازگشت تولید بخش ساخت‌وساز در منطقه یورو

تولید بخش ساخت‌وساز در منطقه یورو در اکتبر ۰.۸۸٪ رشد ماهانه داشت و افت قبلی ۰.۵۸٪- را جبران کرد؛ نشانه‌ای از تثبیت محدود در بخشی که تحت فشار هزینه‌های تأمین مالی بالاتر بوده است.

اثر بر بازار: در حاشیه مثبت برای احساسات رشد در منطقه یورو؛ اثر مستقیم محدود بر ارز مگر اینکه با بهبود پایدار در سایر داده‌های فعالیت اقتصادی همراه شود.


ثبات نرخ‌های بهره ECB

بانک مرکزی اروپا در دسامبر نرخ‌ها را بدون تغییر نگه داشت. نرخ سپرده روی ۲.۰۰٪ باقی ماند (همسو با انتظار؛ بدون تغییر) و نرخ سیاستی اصلی نیز ۲.۱۵٪ تثبیت شد (همسو با انتظار؛ بدون تغییر). نرخ تسهیلات وام‌دهی نهایی هم ۲.۴۰٪ باقی است و در مجموع پیام «ثبات سیاست» را تقویت می‌کند؛ در حالی که بازار به دنبال سرنخ‌هایی درباره زمان‌بندی هرگونه تسهیل احتمالی است.

اثر بر بازار: در حاشیه حمایتی برای یورو و نرخ‌های کوتاه‌مدت اروپا اگر لحن ECB «صبر و ارزیابی» باقی بماند؛ حساسیت اصلی به راهنمایی آینده و نحوه روایت ریسک‌های رشد و تورم برمی‌گردد.


اخبار بیشتر اروپا

ایالات متحده آمریکا

ابهام درباره رئیس بعدی فدرال‌رزرو با اظهارات ترامپ بیشتر شد

دونالد ترامپ، رئیس‌جمهور آمریکا، گفت رئیس بعدی فدرال‌رزرو «به کاهش خیلی زیاد نرخ بهره» باور خواهد داشت؛ موضوعی که نااطمینانی درباره مسیر سیاست پولی و برداشت بازار از استقلال بانک مرکزی را افزایش می‌دهد. ترامپ از کوین وارش، کریستوفر والر و کوین هست به‌عنوان گزینه‌های احتمالی نام برده است—افرادی که بازارها عموماً آن‌ها را متمایل‌تر به سیاست‌های انبساطی نسبت به مدیریت فعلی می‌دانند—و همزمان اظهارات اخیر والر نیز این روایت را تقویت کرده که در صورت تداوم نرم شدن بازار کار، زمینه برای کاهش بیشتر نرخ‌ها می‌تواند فراهم باشد.

اثر بر بازار: در حاشیه منفی برای دلار در صورت تقویت قیمت‌گذاری «نرخ‌های پایین‌تر برای مدت طولانی‌تر»، اما جهت کوتاه‌مدت همچنان بیشتر به داده‌های تورم/اشتغال آمریکا و بازدهی اوراق خزانه وابسته است؛ حساسیت بازار نرخ‌ها به تیترها بالاتر می‌ماند.


ثبات بازار کار آمریکا در داده‌های بیکاری

داده‌های بیکاری آمریکا تصویر کلی باثباتی داشت. درخواست‌های اولیه بیمه بیکاری ۲۲۴ هزار ثبت شد (همسو با انتظار؛ کمتر از ۲۳۷ هزار قبلی) و میانگین ۴ هفته‌ای به ۲۱۷.۵ هزار رسید (از ۲۱۷.۰ هزار) که نشانه‌ای از افت محسوس نیست. درخواست‌های ادامه‌دار به ۱.۸۹۷ میلیون افزایش یافت (در برابر ۱.۹۳۰ میلیون مورد انتظار؛ ۱.۸۳۰ میلیون قبلی) و نشان می‌دهد تعداد دریافت‌کنندگان مزایا کمی بالاتر رفته، اما هنوز نشانه‌ای از ضعف تند دیده نمی‌شود.

اثر بر بازار: در حاشیه حمایتی برای دلار و احساسات ریسکی—این سطح از claims با بازار کار نسبتاً مقاوم سازگار است؛ حساسیت نرخ‌ها بیشتر به این بستگی دارد که آیا claims ادامه‌دار به روند صعودی خود ادامه می‌دهد یا نه.


کاهش محسوس تورم آمریکا

تورم آمریکا در نوامبر کمتر از انتظار منتشر شد. تورم سالانه CPI به ۲.۷٪ کاهش یافت (در برابر ۳.۱٪ مورد انتظار؛ ۳.۰٪ قبلی) و تورم هسته به ۲.۶٪ رسید (در برابر ۳.۰٪ مورد انتظار؛ ۳.۰٪ قبلی) که نشان‌دهنده خنک شدن قابل توجه فشارهای قیمتی زیربنایی است. شاخص CPI (بدون تعدیل فصلی) ۳۲۴.۱۲ ثبت شد (در برابر ۳۲۵.۱۳ مورد انتظار؛ ۳۲۴.۸۰ قبلی) و شاخص هسته به ۳۳۱.۰۷ افزایش یافت (از ۳۳۰.۵۴).

اثر بر بازار: در حاشیه منفی برای دلار و مثبت برای اوراق—چنین غافلگیری نزولی در CPI معمولاً بازدهی‌ها را پایین می‌کشد و انتظارات کاهش نرخ را تقویت می‌کند؛ برای دارایی‌های ریسکی حمایتی است اگر بازار آن را «کاهش تورم با فرود نرم» بداند نه شوک تقاضا.

ضعف شاخص فدرال فیلادلفیا با وجود بهبود سفارشات

شاخص تولیدی فدرال فیلادلفیا در دسامبر به ۱۰.۲- افت کرد (در برابر ۲.۵ مورد انتظار؛ ۱.۷- قبلی) و یک سیگنال انقباضیِ جدید همراه با غافلگیری منفی ارائه داد. با این حال در جزئیات، برخی مؤلفه‌های جلو‌نگر بهتر بودند: سفارشات جدید به ۵.۰ بهبود یافت (از ۸.۶-)، اشتغال به ۱۲.۹ افزایش یافت (از ۶.۰) و شاخص CAPEX به ۳۰.۳۰ رسید (از ۲۶.۷۰). فشارهای قیمتی نیز کاهش داشت: Prices Paid به ۴۳.۶۰ افت کرد (از ۵۶.۱۰). شاخص شرایط کسب‌وکار به ۴۱.۶ کاهش یافت (از ۴۹.۶).

اثر بر بازار: ترکیبی—ضعف تیتر کلی به زیان روایت رشد است، اما افت هزینه‌های ورودی به نفع کاهش تورم؛ در حاشیه حمایتی برای اوراق، و واکنش دلار به این بستگی دارد که بازار کدام سمتِ «ضعف فعالیت» یا «بهبود جزئیات» را پررنگ‌تر ببیند.


اخبار بیشتر ایالات متحده آمریکا

اقیانوسیه

جهش تولید ناخالص داخلی نیوزیلند در سه‌ماهه سوم؛ بالاتر از انتظار و چرخش از انقباض به رشد

اقتصاد نیوزیلند در سه‌ماهه سوم یک غافلگیری مثبت ثبت کرد. GDP فصلی ۱.۱٪ رشد کرد (در برابر ۰.۹٪ مورد انتظار؛ ۱.۰٪- قبلی) و GDP سالانه به ۱.۳٪ رسید (همسو با ۱.۳٪ مورد انتظار؛ ۱.۱٪- قبلی) که نشان‌دهنده چرخش واضح از رکود/انقباض به رشد است. بهبود تا حدی گسترده بود و GDP از سمت مخارج ۱.۳٪ فصلی افزایش یافت (در برابر ۰.۸٪- قبلی). با این حال، میانگین سالانه هنوز ۰.۵٪- است (در برابر ۱.۲٪- قبلی) که یادآور ضعف دوره‌های گذشته است.

اثر بر بازار: در حاشیه مثبت برای NZD و نرخ‌های نیوزیلند—فوریت کاهش نرخ توسط RBNZ را کمتر می‌کند و روایت «ضعف رشد» را به چالش می‌کشد، هرچند ادامه واکنش بازار به داده‌های تورمی و چاپ‌های بعدی فعالیت اقتصادی وابسته است.


افزایش جزئی انتظارات تورمی استرالیا

انتظارات تورمی MI در استرالیا به ۴.۷٪ افزایش یافت (از ۴.۵٪) و نشان می‌دهد برداشت خانوارها از مسیر تورم اندکی بالاتر رفته است.

اثر بر بازار: در حاشیه متمایل به انقباضی‌تر—اگر با داده‌های واقعی تورم تأیید شود می‌تواند روایت «نرخ‌های بالا برای مدت طولانی‌تر» نزد RBA را تقویت کند؛ اثر بر دلار استرالیا محدود است و بیشتر به نرخ‌های جهانی و فضای ریسک وابسته خواهد بود.


افزایش ذخایر ارزی استرالیا

مجموع ذخایر ارزی استرالیا در نوامبر به ۱۱۳.۱ میلیارد دلار افزایش یافت (از ۱۱۰.۶ میلیارد دلار).

اثر بر بازار: اثر مستقیم محدود بر AUD؛ از منظر تاب‌آوری، در حاشیه حمایتی است، اما مسیر ارز همچنان عمدتاً به تفاوت نرخ‌ها و فضای ریسک جهانی وابسته است.

اخبار بیشتر اقیانوسیه

سهام و بازارهای بورس

انتصاب مگ اونیل به‌عنوان مدیرعامل بعدی BP

BP مگ اونیل، مدیرعامل وودساید انرژی، را به‌عنوان مدیرعامل بعدی خود منصوب کرد؛ اقدامی که از چرخش روشن‌تر به سمت هیدروکربن‌ها پس از مسیر پرنوسان در حوزه تجدیدپذیرها خبر می‌دهد. اونیل قرار است از ۱ آوریل ۲۰۲۶ کار را آغاز کند و تا آن زمان «کارول هاول» به‌عنوان مدیرعامل موقت فعالیت خواهد کرد؛ این تغییر همچنین در فضای فشار سهام‌دار فعال الیوت انجام می‌شود.

اثر بر بازار: می‌تواند برای BP از منظر روایت «بازگشت به کسب‌وکار اصلی» و انضباط سرمایه حمایتی باشد؛ اما ریسک اجرای کوتاه‌مدت (فروش دارایی‌ها، کاهش هزینه‌ها) و جزئیات راهبردی مدیرعامل جدید تعیین‌کننده خواهد بود


انباشت سهم بیش از ۱ میلیارد دلاری الیوت در لولولمون

صندوق فعال «الیوت منیجمنت» بنا به گفته یک منبع به رویترز، سهمی بیش از ۱ میلیارد دلار در Lululemon جمع کرده و به‌دنبال اثرگذاری بر مسیر مدیریتی است؛ از جمله معرفی «جین نیلسن» به‌عنوان گزینه احتمالی مدیرعاملی. این خبر فشارها را در آستانه تغییرات مدیریتی افزایش می‌دهد؛ در حالی‌که شرکت همزمان با رقابت شدیدتر و چالش‌های اجرایی تلاش می‌کند عملکرد خود را بهبود دهد.

اثر بر بازار: ریسک رویدادی برای LULU بالاتر می‌رود—فعال‌گرایی می‌تواند محرک بازتنظیم راهبرد باشد، اما عدم‌قطعیت حاکمیتی را هم افزایش می‌دهد؛ احتمالاً نوسان سهم با تیترهای مربوط به مدیرعامل و هیئت‌مدیره بیشتر می‌شود.


افت اوراکل با خروج Blue Owl از معامله دیتاسنتر

سهام اوراکل ۵.۴٪ افت کرد؛ پس از آنکه شرکت اعلام کرد توافق تأمین مالی/سرمایه‌گذاری برای پروژه بزرگ دیتاسنتر بدون حضور Blue Owl Capital انجام می‌شود. این سهم اکنون نزدیک به ۵۰٪ نسبت به میانه سپتامبر پایین‌تر است؛ زمانی که خبر یک توافق مرتبط با OpenAI باعث جهش حدود ۳۵٪ در یک روز شد—نشانه‌ای از حساسیت بالای بازار به ریسک تأمین مالی زیرساخت‌های هوش مصنوعی.

اثر بر بازار: منفی برای ORCL در کوتاه‌مدت؛ ریسک اجرا و تأمین مالی توسعه دیتاسنترهای AI را برجسته می‌کند و می‌تواند تا زمان شفاف شدن سرمایه‌گذار جایگزین، روی کل روایت «سرمایه‌گذاری سنگین در AI» فشار بگذارد. 


اخبار بیشتر سهام و بازارهای بورس

بریتانیا

افت غافلگیرکننده تورم بریتانیا، انتظار کاهش نرخ را تقویت کرد

کاهش غیرمنتظره تورم بریتانیا در روز چهارشنبه، سرمایه‌گذاران را مطمئن‌تر کرد که مسیر سیاستی به سمت تسهیل حرکت می‌کند؛ هرچند با تورم همچنان نسبتاً بالا در سطح ۳.۲٪، احتمالاً کاهش‌های بعدی نرخ بهره هنوز فاصله دارد. پوند در نزدیکی ۱.۳۳۷۴ دلار تحت فشار باقی ماند، همزمان با بازقیمت‌گذاری بازار به سمت چشم‌انداز انبساطی‌تر BoE.

اثر بر بازار: منفی برای پوند و حمایتی برای گیلـت‌ها—تورم پایین‌تر انتظارات تسهیل را تقویت می‌کند، اما زمان‌بندی کاهش‌های بعدی همچنان به دستمزدها و تورم خدمات حساس است.


بازارها تنها «حرکت» روز پنج‌شنبه را از BoE می‌بینند

بازارها انتظار دارند بانک مرکزی انگلیس در میان موج نشست‌های بانک‌های مرکزی در روز پنج‌شنبه، ۲۵ واحد پایه نرخ را کاهش دهد و آن را به ۳.۷۵٪ برساند، در حالی‌که ECB (۲٪)، سوئد (۱.۷۵٪) و نروژ (۴٪) عمدتاً در سناریوی «بدون تغییر» دیده می‌شوند. افت تورم بریتانیا نیز اطمینان بازار را نسبت به نزدیک بودن مسیر تسهیل تقویت کرده، هرچند نگاه‌ها به لحن بیانیه و سرنخ‌های مسیر بعدی کاهش‌ها دوخته شده است.

اثر بر بازار: در حاشیه منفی برای پوند و حمایتی برای گیلـت‌ها؛ ریسک اصلی واکنش بازار، غافلگیری در ترکیب رأی‌گیری و/یا راهنمایی آینده در مقایسه با قیمت‌گذاری «یک‌بار کاهش و تمام» است.


کاهش نرخ BoE به ۳.۷۵٪

بانک مرکزی انگلیس در دسامبر نرخ بهره را به ۳.۷۵٪ کاهش داد (همسو با انتظار؛ ۴.۰۰٪ قبلی). ترکیب رأی‌گیری ۵ به ۴ به نفع کاهش نرخ بود ( ۰ رأی برای افزایش و ۴ رأی برای عدم تغییر)، که نشان می‌دهد تصمیم نسبتاً نزدیک بوده است؛ حتی با آغاز مسیر تسهیل.

اثر بر بازار: در حاشیه منفی برای پوند و حمایتی برای گیلـت‌ها—با توجه به اینکه کاهش نرخ از قبل قیمت‌گذاری شده بود، واکنش بازار بیشتر به لحن بیانیه و سیگنال سرعت کاهش‌های بعدی بستگی دارد؛ رأی نزدیک می‌تواند قیمت‌گذاری کوتاه‌مدت را محتاط نگه دارد.

اخبار بیشتر بریتانیا

سیاسی و ژئوپلیتیکی

تصمیم حساس اتحادیه اروپا درباره دارایی‌های بلوکه‌شده روسیه

رهبران اتحادیه اروپا در نشست ۱۸ دسامبر تلاش می‌کنند بر سر نحوه تأمین میلیاردها یورو برای اوکراین به توافق برسند؛ از طریق اتکا به حدود ۲۱۰ میلیارد یورو دارایی بانک مرکزی روسیه که عمدتاً در بلژیک نگهداری می‌شود. این طرح با نگرانی‌های حقوقی و ریسک‌های مالی—به‌ویژه از سوی بلژیک—و همچنین تردید برخی اعضا روبه‌روست و در عمل به یک آزمون مهم برای انسجام اتحادیه در آستانه نیازهای مالی اوکراین برای ۲۰۲۶–۲۰۲۷ تبدیل شده است.

اثر بر بازار: رویدادمحور برای یورو و ریسک‌پذیری اروپا—توافق می‌تواند برای احساسات بازار و انتظارات تأمین مالی اوکراین حمایتی باشد؛ اما تأخیرها تمرکز را روی ریسک‌های حقوقی/اقدامات تلافی‌جویانه (به‌ویژه پیرامون Euroclear و دعاوی مرتبط) حفظ می‌کند.


بلژیک به‌دنبال تضمین‌های مشخص برای تقسیم ریسک دارایی‌های روسیه

نخست‌وزیر بلژیک «بارت دِوِوِر» گفت هنوز تضمین‌هایی را ندیده که نگرانی‌های بلژیک درباره ریسک‌های حقوقی و نقدینگی در برنامه اتحادیه اروپا برای استفاده از دارایی‌های بلوکه‌شده بانک مرکزی روسیه (که عمدتاً در Euroclear نگهداری می‌شود) را برطرف کند و تأکید کرد که برنامه‌های تأمین مالی «همین حالا هم در حال تغییر است». همزمان، بانک مرکزی روسیه این اقدام را غیرقانونی دانسته و علیه Euroclear در مسکو دعوی ۲۳۰ میلیارد دلاری ثبت کرده است؛ دادگاه نیز جلسه مقدماتی را برای ۱۶ ژانویه ۲۰۲۶ تعیین کرده است.

اثر بر بازار: ریسک رویدادی برای یورو و نرخ‌های اروپا—پیشرفت در توافق می‌تواند حمایتی باشد، اما ریسک‌های حقوقی/نقدینگی (درگیری Euroclear و ریسک تلافی‌جویی) ممکن است نوسان را در تیترهای نشست بالا نگه دارد. 


اتحادیه اروپا به‌دنبال جلب رضایت بلژیک درباره دارایی‌های روسیه

رهبران اتحادیه اروپا ابتدا باید بلژیک را قانع کنند—جایی که ۱۸۵ میلیارد یورو از مجموع ۲۱۰ میلیارد یورو دارایی بلوکه‌شده بانک مرکزی روسیه در اروپا نگهداری می‌شود—که تضمین‌های مشخص برای تقسیم ریسک وجود دارد تا در صورت موفقیت روسیه در پیگیری دعاوی بین‌المللی مرتبط با این طرح تأمین مالی اوکراین، بلژیک تنها طرف پرداخت‌کننده و مسئولیت‌پذیر باقی نماند.

اثر بر بازار: ریسک رویدادی برای یورو و نرخ‌های اروپا—تضمین‌های معتبر می‌تواند از احساسات بازار حمایت کند و ریسک‌های دنباله‌دار پیرامون Euroclear را کاهش دهد؛ عدم توافق، نااطمینانی حقوقی/تلافی‌جویانه را بالا نگه می‌دارد.


اخبار بیشتر سیاسی و ژئوپلیتیکی

سایر

ثبات تورم تولیدکننده آفریقای جنوبی

تورم تولیدکننده آفریقای جنوبی در نوامبر بدون تغییر بود. PPI ماهانه ۰.۰٪ ثبت شد (در برابر ۰.۱٪- قبلی) و در سالانه نیز روی ۲.۹٪ ثابت ماند (بدون تغییر)؛ یعنی فشارهای قیمتی در بالادست همچنان کنترل‌شده است.

اثر بر بازار: خنثی تا در حاشیه حمایتی برای اوراق آفریقای جنوبی؛ اثر بر رَند محدود است مگر اینکه CPI و راهنمایی SARB هم تغییر محسوسی نشان دهد.


افزایش ذخایر ارزی ترکیه

ذخایر ارزی ترکیه بهبود یافت؛ ذخایر ناخالص ارزی به ۷۸.۶۵ میلیارد دلار رسید (از ۷۶.۷۶ میلیارد دلار). ذخایر ارزی خالص به ۷۹.۶۱٪ افزایش یافت (از ۷۷.۵۸٪) و نشان‌دهنده تقویت وضعیت ذخایر نسبت به گزارش قبلی است.

اثر بر بازار: در حاشیه حمایتی برای لیر و احساسات ریسکی داخلی؛ افزایش ذخایر می‌تواند ریسک‌های کوتاه‌مدت را کاهش دهد، اما مسیر ارز همچنان به تورم، اعتبار سیاست‌گذاری و جریان‌های سرمایه وابسته است.


رشد خرده‌فروشی مکزیک فراتر از انتظارات

فروش خرده‌فروشی مکزیک در اکتبر قوی‌تر شد و نشان داد تقاضای مصرف‌کننده همچنان مقاوم است. فروش خرده‌فروشی ۳.۴٪ سالانه رشد کرد (در برابر ۳.۰٪ مورد انتظار؛ ۳.۳٪ قبلی) و ۰.۴٪ ماهانه افزایش یافت (در برابر ۰.۳٪ مورد انتظار؛ ۰.۰٪ قبلی) که به بهبود هم‌زمان شتاب و گستردگی رشد اشاره دارد.

اثر بر بازار: در حاشیه حمایتی برای پزو و کمی متمایل به انقباضی‌تر در قیمت‌گذاری سیاست Banxico؛ در صورت تداوم تقاضای قوی، فوریت کاهش تهاجمی نرخ‌ها را کمتر می‌کند.


اخبار بیشتر سایر

ژاپن

ورود قوی سرمایه خارجی به سهام ژاپن

سرمایه‌گذاران خارجی خریدار خالص دارایی‌های ژاپن بودند و ورود سرمایه به سهام شتاب گرفت. سرمایه‌گذاری خارجی در سهام ژاپن به ۵۲۸.۳ میلیارد ین رسید (در برابر ۱۳۲.۸ میلیارد ین قبلی)، در حالی‌که خرید اوراق توسط خارجی‌ها ۳۵۶.۴ میلیارد ین بود (در برابر ۴۵۶.۳ میلیارد ین قبلی) که نشان می‌دهد تقاضا برای اوراق همچنان وجود دارد، اما تمرکز بیشتری به سمت سهام رفته است.

اثر بر بازار: حمایتی برای سهام ژاپن و احساسات ریسکی؛ در حاشیه مثبت برای ین در صورت تداوم ورود سرمایه، هرچند مسیر FX همچنان بیشتر به انتظارات از BOJ و نرخ‌های جهانی وابسته است.


افزایش نرخ بهره BOJ در کانون توجه

تمرکز بازارها روی ژاپن است؛ جایی که بانک مرکزی ژاپن (BOJ) نشست دو روزه سیاست‌گذاری خود را از پنج‌شنبه آغاز کرد و انتظار غالب این است که در روز جمعه نرخ بهره را افزایش دهد؛ در چارچوب تداوم مسیر «عادی‌سازی» پس از سال‌ها سیاست بسیار انبساطی. تورم بالاتر از هدف ۲٪، رشد دستمزدها و بهبود تقاضای داخلی، استدلال برای انقباض بیشتر را تقویت کرده، هرچند نگرانی‌های رشد جهانی همچنان یک ریسک مهم باقی مانده است.

اثر بر بازار: در حاشیه مثبت برای ین و افزایش تمایل بازار به بازدهی‌های بالاتر در JGB؛ حساسیت اصلی به لحن BOJ درباره سرعت و سقف افزایش‌های بعدی است.


اخبار بیشتر ژاپن

سیگنال‌های روزانه معامله‌گری

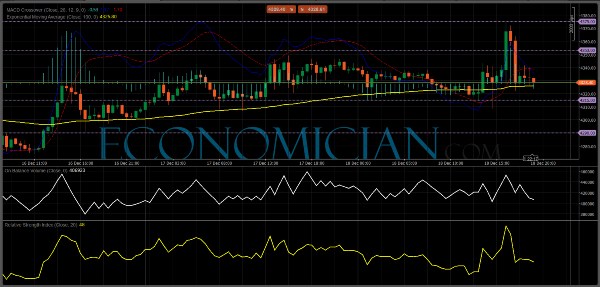
طلا — خرید بالای 4315، هدف 4375

جهت کلی: صعودی تا زمانی که بالای 4315 باشد

پیوت: 4315

هدف اصلی صعودی: 4375

سناریوی اصلی (ترجیح ما):

  • اقدام: لانگ بالای 4315
  • اهداف: 4353 (هدف اول) → 4375 (هدف دوم / ادامه حرکت)

سناریوی جایگزین (در صورت شکست پیوت به پایین):

  • تریگر: حرکت زیر 4315
  • اقدام: انتظار ادامه افت
  • اهداف نزولی: 4290 (هدف اول) → 4275 (هدف دوم)

نکته تکنیکال: RSI به ناحیه خنثی حوالی 50 رسیده و در حال برگشت رو به بالا است؛ تا وقتی 4315 حفظ شود، از سناریوی صعودی حمایت می‌کند.

اکنون شروع به ترید کنید!


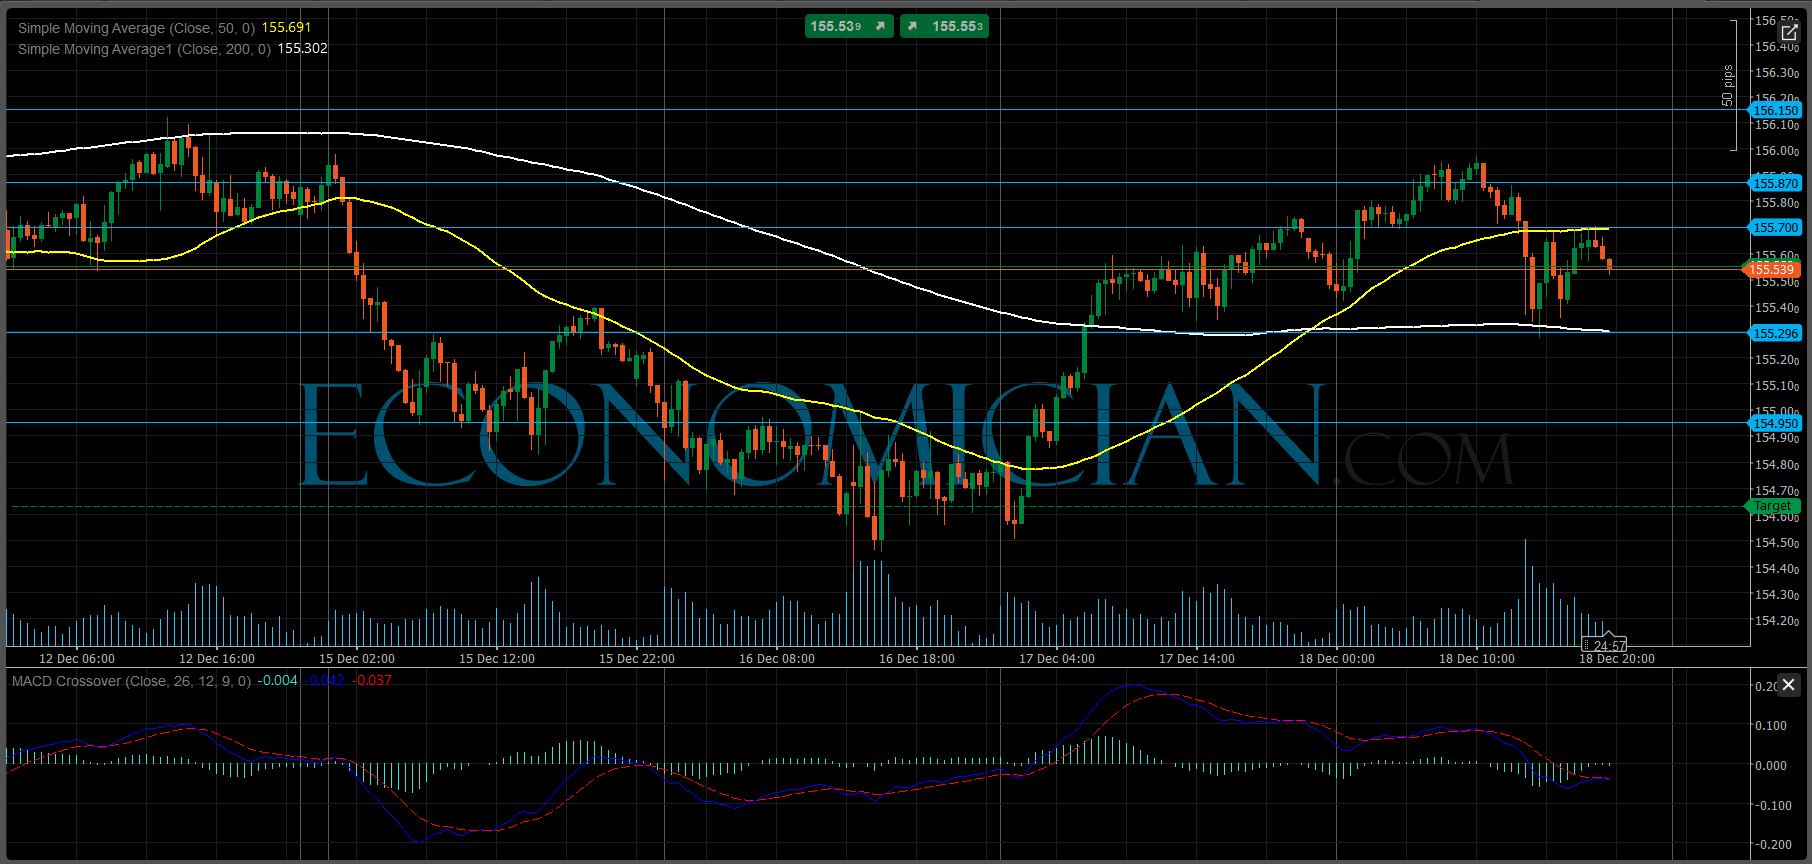
USD/JPY — فروش زیر 155.70

هدف اصلی: 154.53

پیوت: 155.70

سناریوی اصلی (ترجیح ما):

  • اقدام: فروش (شورت) زیر 155.70
  • اهداف: 155.30 (هدف اول) → 154.95 (هدف دوم / ادامه حرکت)
  • هدف نهایی: 154.53 (در صورت ادامه ریزش)
  • فیلتر تکنیکال: MACD نزولی است و ریزش بیشتر را تایید می‌کند.

سناریوی جایگزین (در صورت شکست پیوت):

  • تریگر: حرکت بالای 155.70
  • اقدام: انتظار ادامه رشد
  • اهداف صعودی: 155.87 (هدف اول) → 156.15 (هدف دوم)

پیام معاملاتی: تا وقتی قیمت زیر 155.70 باشد، سناریوی نزولی به سمت 155.30 → 154.95 اولویت دارد و در صورت تداوم حرکت می‌تواند به 154.53 برسد. عبور و تثبیت بالای 155.70 سناریو را به سمت اهداف 155.87/156.15 تغییر می‌دهد.


هم اکنون شروع به معامله کنید

اخبار بیشتر سیگنال‌های روزانه معامله‌گری

روسیه

افت جزئی ذخایر ارزی روسیه

ذخایر ارزی بانک مرکزی روسیه به ۷۴۱.۰ میلیارد دلار کاهش یافت (در برابر ۷۴۱.۵ میلیارد دلار قبلی) و نشان می‌دهد سطح ذخایر در مجموع باثبات است و افت اخیر بسیار محدود بوده است.

اثر بر بازار: عمدتاً خنثی برای روبل؛ بازار ارز بیشتر به درآمدهای انرژی، ریسک‌های تحریمی/ژئوپلیتیک و سیاست‌های کنترل ارزی داخلی حساس است تا این تغییر کوچک در ذخایر.


اخبار بیشتر روسیه

کانادا

کند شدن رشد دستمزدها در کانادا

رشد سالانه میانگین درآمد هفتگی در کانادا در اکتبر کند شد و به ۲.۱۸٪ رسید (در برابر ۲.۹۳٪ قبلی)؛ نشانه‌ای از نرم‌تر شدن شتاب دستمزدها.

اثر بر بازار: در حاشیه متمایل به انبساطی‌تر برای قیمت‌گذاری سیاست BoC و حمایتی برای اوراق کانادا؛ می‌تواند در صورت تقویت انتظار تسهیل زودتر، اندکی به ضرر دلار کانادا باشد.


اخبار بیشتر کانادا
خلاصه اخبار اقتصادی و بازارهای مالی؛ پنجشنبه ۲۷ آذر ۱۴۰۴