IFC Markets Live Quotes

خلاصه اخبار اقتصادی و بازارهای مالی؛ چهارشنبه ۱۰ دی ۱۴۰۴

۶۳ خبر کوتاه اقتصادی این روز، در ۱۱ بخش.

ایران

ایران رئیس بانک مرکزی را در پی سقوط ارز و خشم تورمی تغییر داد

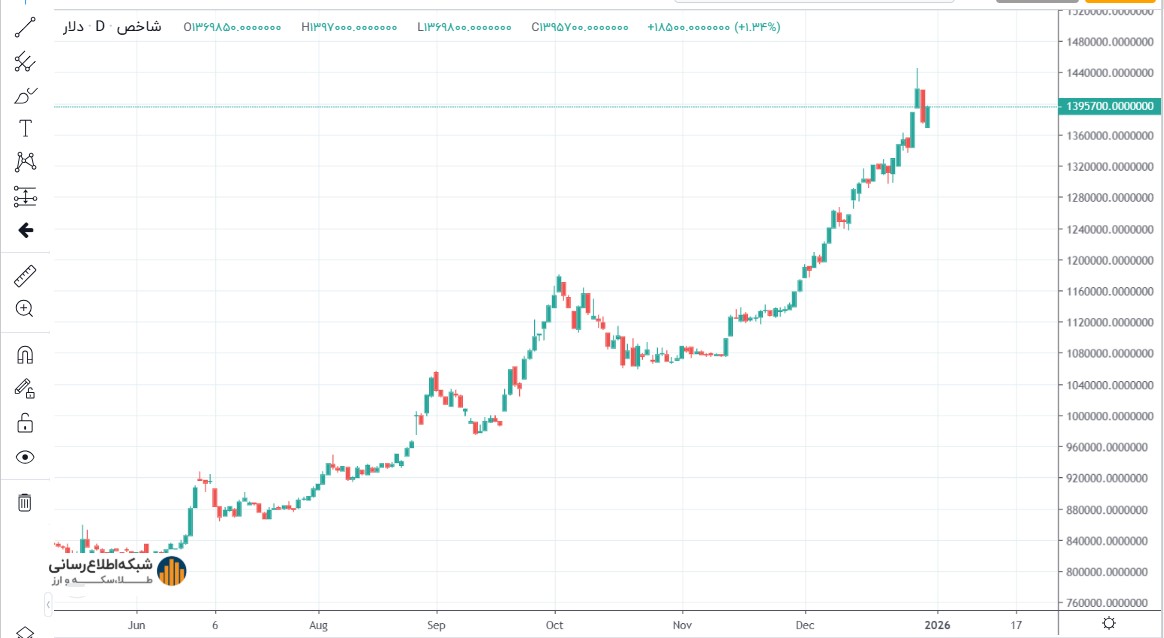
ایران پس از استعفای محمدرضا فرزین، عبدالناصر همتی را به‌عنوان رئیس بانک مرکزی منصوب کرد؛ اقدامی که هم‌زمان با ثبت رکوردهای تازه برای سقوط ریال (گزارش‌ها حدود ۱.۳۸ میلیون ریال برای هر دلار) و تداوم تورم در محدوده نزدیک به ~۴۰٪ انجام شد و موج سریع نارضایتی معیشتی را—از جمله اعتصاب‌ها و تعطیلی کسب‌وکارها در شهرهای بزرگ—شدت داد. این تغییر مدیریتی نشان‌دهنده فشار فزاینده بر سیاست‌گذاران برای مهار نوسانات ارزی و کنترل رشد قیمت‌ها در شرایط فشار اقتصادی ناشی از تحریم‌ها و افزایش نارضایتی عمومی است.


گسترش اعتراضات ایران از بازار تهران به دانشگاه‌ها با تغییر شعارها به انتقاد سیاسی

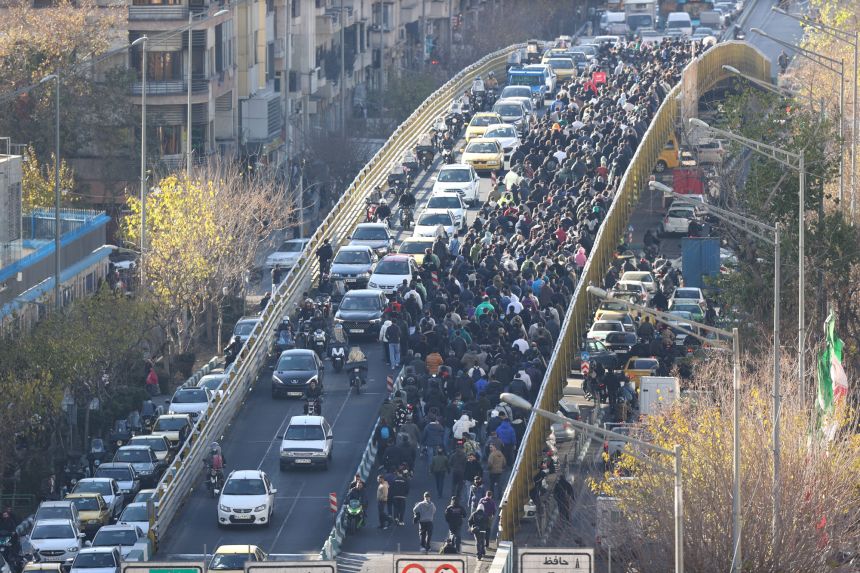
اعتراضاتی که با تعطیلی گسترده مغازه‌ها و اعتصاب بازاریان در تهران آغاز شد، اکنون به چندین شهر و دانشگاه‌ها کشیده شده است؛ دانشجویان نیز به تجمع‌ها پیوسته‌اند و در برخی نقاط، شعارها از مطالبات اقتصادی—ضعف ارزش پول ملی، افزایش قیمت‌ها و تورم—به انتقاد مستقیم از رهبری سیاسی تغییر کرده است. مقام‌ها در کنار هشدارهای قضایی و امنیتی، از «گفت‌وگو» نیز سخن گفته‌اند؛ نشانه‌ای از تلاش برای مهار موج نارضایتی که فراتر از بدنه اولیه بازاریان در حال گسترش است. 


ترکیب پیام‌های گفت‌وگو با رویکرد قهری در برخورد با اعتراضات

مقام‌های ایرانی هم‌زمان با گسترش اعتراضات، پیام‌های گفت‌وگو را در کنار رویکرد سخت‌گیرانه امنیتی پیش برده‌اند؛ مسعود پزشکیان از «مطالبات به‌حق» معترضان سخن گفته و برخی مسئولان از رایزنی با نمایندگان اصناف و دانشگاه‌ها خبر داده‌اند، اما در عین حال چهره‌های قضایی و دادستانی نسبت به «بی‌نظمی» و آسیب به اموال عمومی هشدار داده‌اند. در میدان نیز چندین منبع از استفاده نیروهای امنیتی از گاز اشک‌آور برای متفرق کردن تجمع‌ها در برخی نقاط گزارش داده‌اند؛ نشانه‌ای از اجرای هم‌زمان راهبرد «کاهش تنش در گفتار» و «اعمال فشار در عمل».

ریال ایران به حوالی ۱.۴ میلیون در برابر دلار رسید؛ تشدید شوک قدرت خرید

بر اساس گزارش‌های مختلف و نرخ‌های اعلامی در پلتفرم‌های معاملاتی، ریال ایران در حوالی ~۱.۴ میلیون برای هر دلار آمریکا معامله شده و از آن به‌عنوان کف تاریخی جدید یاد شده است. هم‌زمان، تورم به‌طور گسترده بالاتر از ۴۰٪ توصیف می‌شود (و در برخی گزارش‌ها نزدیک به ~۵۰٪ ذکر شده) که روایت «شوک قدرت خرید» را تقویت کرده و خشم عمومی نسبت به هزینه‌های معیشت را تشدید می‌کند.

تعطیلی‌های گسترده با توجیه سرما و انرژی؛ هم‌زمانی با اعتراضات به «ابهام درباره انگیزه‌ها» دامن زد

طبق گزارش‌های متعدد، مقام‌های ایرانی تعطیلی‌های موقت (از جمله تعلیق کلاس‌ها/تعطیلی مدارس و دانشگاه‌ها و در برخی موارد ادارات) را اعمال کرده‌اند؛ روایتی که به‌طور رسمی با مدیریت مصرف انرژی در سرمای هوا و فشار بر شبکه برق و گاز توضیح داده می‌شود. هم‌زمان، برخی شهروندان و فعالان می‌گویند این تعطیلی‌ها در کنار ناآرامی‌ها می‌تواند به کنترل رفت‌وآمد و دشوارتر کردن تجمع‌ها کمک کند، اما این برداشت‌ها تأیید مستقل ندارد و با توجیه رسمی دولت هم‌خوانی مستقیم ارائه نشده است.


فشار تحریمی بر ایران با «اسنپ‌بک» اروپا و تحریم‌های جدید آمریکا افزایش یافت

در اواخر سپتامبر ۲۰۲۵، شورای اتحادیه اروپا با فعال‌سازی سازوکار «اسنپ‌بک»، بخشی از محدودیت‌ها و اقدامات محدودکننده مرتبط با اشاعه هسته‌ای علیه ایران را دوباره برقرار کرد—یعنی مجموعه‌ای از تحریم‌هایی که پس از اجرای برجام تعلیق شده بود—و هم‌زمان، نهادهای اروپایی راهنمای انطباق و اجرای مقررات را برای فعالان اقتصادی منتشر کردند. جداگانه، وزارت خزانه‌داری آمریکا در ۳۰ دسامبر ۲۰۲۵ تحریم‌های تازه‌ای علیه افراد و شرکت‌هایی در ایران و ونزوئلا با ادعای ارتباط با شبکه‌های تأمین و تدارکات پهپادی و موشکی ایران اعلام کرد؛ اقدامی که در روایت رسانه‌ای، چارچوب «فشار حداکثری» را پررنگ‌تر می‌کند. مجموع این تحولات، محدودیت‌های تجارت و مالی را تشدید کرده و ریسک انطباق برای طرف‌های معامله را بالا می‌برد؛ عاملی که می‌تواند فشارهای کلانِ نمایان‌شده در بازار ارز و تورم را تشدید کند.


اعتصاب بازاریان در چهارمین روز؛ گسترش تجمعات خیابانی و پیوستن دانشجویان

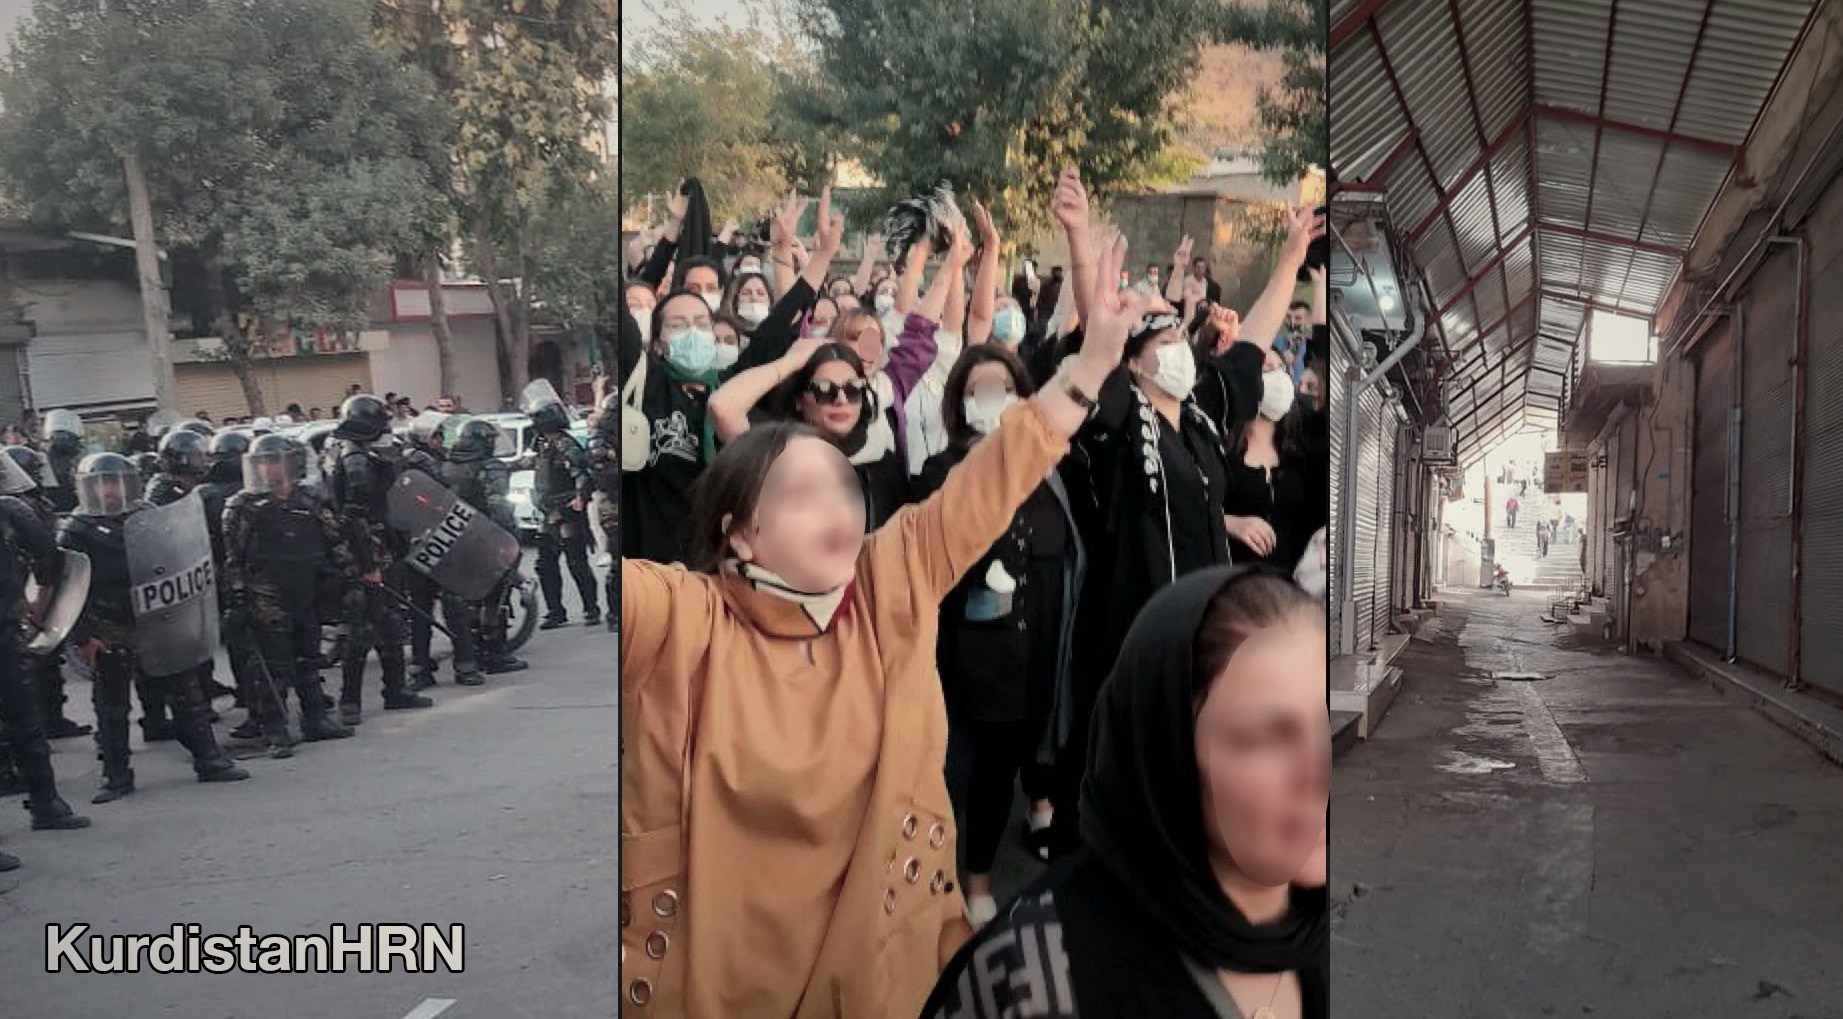
بازاریان و کسبه شماری از شهرهای ایران در چهارمین روز از حرکت اعتراضی‌شان، اعتصاب کردند و مغازه‌های خود را بسته نگه داشتند. در تهران، کرمانشاه و شیراز و همچنین بسیاری از شهرهای کوچک‌تر، تجمعات خیابانی شکل گرفت و دانشجویان چندین دانشگاه نیز به اعتراضات مردمی پیوستند.

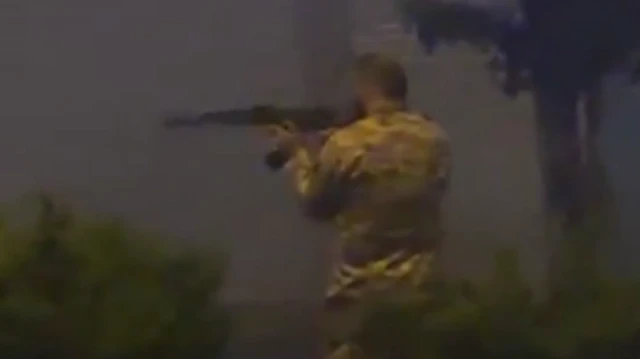
ویدیوهای منتشرشده در شبکه‌های اجتماعی نشان می‌دهد نیروهای سرکوب به سمت مردم معترض در خیابان ملت تهران به‌صورت مستقیم شلیک کرده‌اند؛ اما صحت و جزئیات این تصاویر به‌طور مستقل تأیید نشده است.

شعار «آزادی» در بازار تهران؛ راهپیمایی کسبه بنی‌هاشم با تعطیلی مغازه‌ها

در ویدیوهای منتشرشده از پایتخت دیده می‌شود که گروهی از مردم در بازار تهران شعار «آزادی، آزادی، آزادی» سر می‌دهند. همچنین گروهی از مغازه‌داران منطقه «بنی‌هاشم» در شرق تهران با بستن مغازه‌ها در خیابان راهپیمایی کرده و شعار دادند؛ ویدیوی رسیده نشان می‌دهد کاسبان خیابان بنی‌هاشم در این راهپیمایی اعتراضی شعارهایی چون «رضاشاه، روحت شاد» سر داده‌اند. با این حال، صحت، زمان و جزئیات این ویدیوها به‌طور مستقل قابل تأیید نیست.


با کشیده شدن اعتراضات به شب؛ گزارش‌هایی از شلیک به معترضان در فسا و کوهدشت

با کشیده شدن اعتراضات به شب، گزارش‌هایی از شلیک مأموران به معترضان در شهرهای فسا و کوهدشت منتشر شده است. همچنین گفته می‌شود در شهر فسا هلیکوپترها به پرواز درآمده‌اند. این موارد بر اساس گزارش‌های میدانی و محتوای منتشرشده در فضای آنلاین مطرح شده و جزئیات آن به‌طور مستقل قابل تأیید نیست.

آمریکا و اتحادیه اروپا از معترضان حمایت کردند، همزمان با گسترش اعتراضات در ایران

وزارت خارجه آمریکا اعلام کرد از گزارش‌ها و ویدیوهای مربوط به ارعاب، خشونت و بازداشت معترضانِ مسالمت‌آمیز در ایران «به‌شدت نگران» است و خواستار پایان سرکوب و احترام به حقوق شهروندان شد. اتحادیه اروپا نیز در بیانیه‌ای به نمایندگی از مسئول سیاست خارجی، درباره استفاده گسترده از بازداشت‌های خودسرانه برای خاموش کردن صداهای منتقد هشدار داد و بر ضرورت حفاظت از آزادی بیان و تجمع مسالمت‌آمیز تأکید کرد. این موج نارضایتی با شوک معیشتی تشدید شده؛ در حالی که تورم بالای ۴۰٪ توصیف می‌شود و نرخ دلار در بازار آزاد در برخی گزارش‌ها نزدیک رکوردهای حدود ۱.۳ تا ۱.۴۵ میلیون ریال آمده است، اعتراضاتی که از تعطیلی بازار و اعتصاب آغاز شد به دانشگاه‌ها و شهرهای متعدد کشیده شد. همزمان فشارهای خارجی هم افزایش یافته است: اتحادیه اروپا در اواخر سپتامبر ۲۰۲۵ بخشی از تحریم‌های هسته‌ای را در چارچوب «اسنپ‌بک» بازگرداند و آمریکا نیز در ۳۰ دسامبر ۲۰۲۵ تحریم‌های جدیدی علیه شبکه‌های مرتبط با پهپاد و برنامه موشکی ایران اعلام کرد.


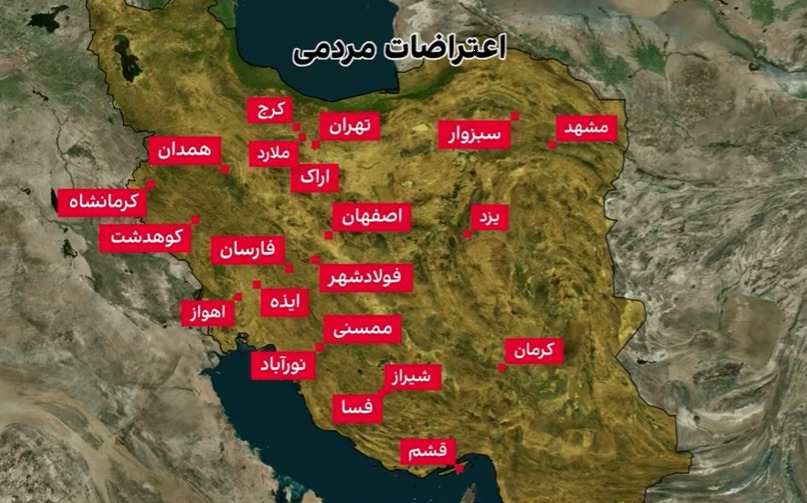
گسترش بیشتر اعتراضات؛ نقشه روز چهارم از افزایش گستره جغرافیایی خبر می‌دهد

گزارش‌ها حاکی از آن است که حرکت اعتراضی به شهرها و نقاط بیشتری کشیده شده و از نظر جغرافیایی نسبت به روزهای قبل گسترده‌تر شده است. نقشه زیر نشان می‌دهد در روز چهارم کدام شهرها شاهد حضور معترضان در خیابان‌ها بوده‌اند و بر سرعت گسترش اعتراضات فراتر از نقاط اولیه تأکید می‌کند.

تکذیب رسمی درباره «اولین کشته»؛ ادعای جان‌باختن مهدی سماواتی در فسا محل مناقشه است؟

در شبکه‌های اجتماعی و برخی گزارش‌ها آمده بود مهدی سماواتی، جوان ۱۸ ساله در شهر فسا (استان فارس) با شلیک مستقیم جان باخته و در بعضی روایت‌ها از او به‌عنوان «اولین کشته» این موج اعتراضات یاد شده است. با این حال، دادگستری فسا به‌طور رسمی کشته شدن فردی با این نام را تکذیب کرده و از بازداشت چند نفر خبر داده است؛ برخی رسانه‌های داخلی نیز این خبر را در چارچوب «شایعه» مطرح کرده‌اند. در حال حاضر، تأیید مستقلِ ادعای جان‌باختن از طریق شواهد عمومی در دسترس ممکن نیست

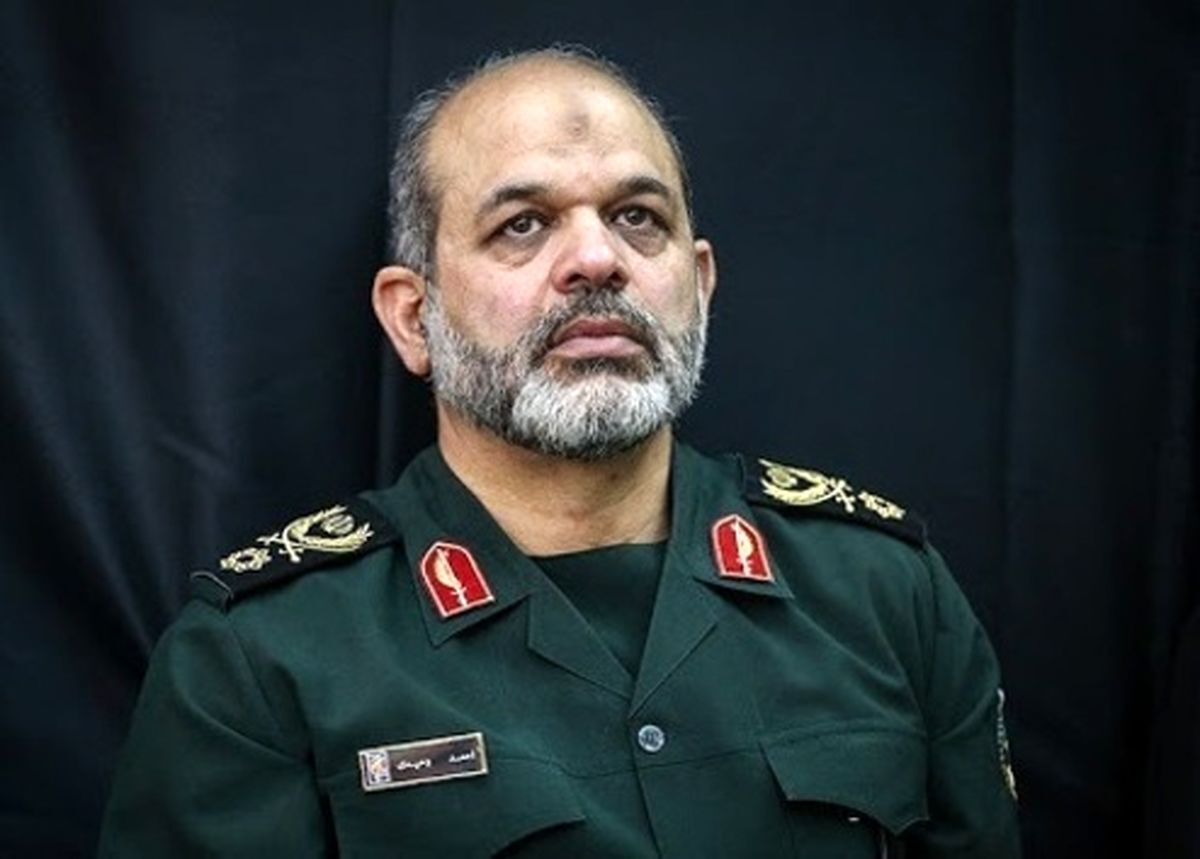
احمد وحیدی جانشین فرمانده کل سپاه شد

آیت‌الله علی خامنه‌ای، رهبر ایران، احمد وحیدی را به‌عنوان جانشین فرمانده کل سپاه پاسداران منصوب کرد و او جایگزین علی فدوی شد. رسانه‌های داخلی از برگزاری مراسم تودیع و معارفه در تهران با حضور سرلشکر محمد پاکپور، فرمانده کل سپاه خبر دادند؛ همچنین در برخی گزارش‌ها آمده است که علی فدوی به ریاست یک گروه مشورتی زیر نظر فرمانده کل سپاه منتقل شده است.

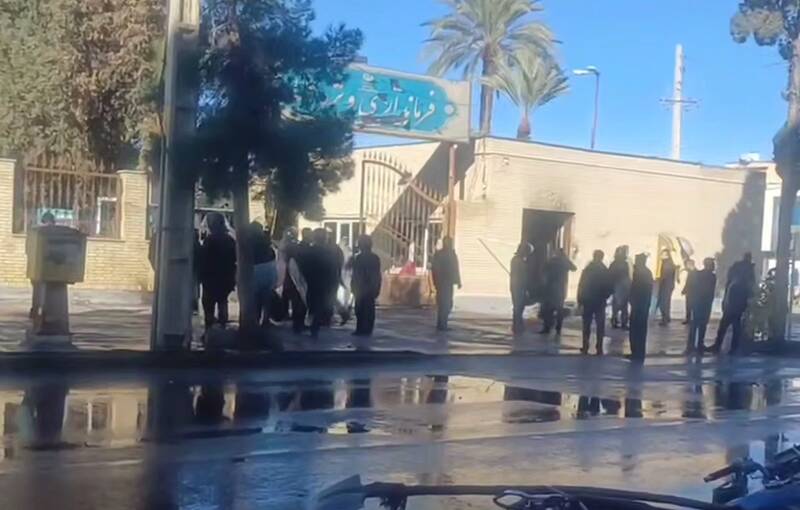
تلاش معترضان برای ورود به ساختمان فرمانداری فسا در روز چهارم

رسانه‌های حکومتی گزارش دادند معترضان در شهر فسا (استان فارس) در چهارمین روز اعتراضات برای ورود به ساختمان فرمانداری تلاش کردند و در ویدیوی پخش‌شده، گروهی در حال تلاش برای شکستن گیت/درِ ورودی دیده می‌شوند. همچنین به نقل از مقام‌های محلی آمده چهار نفر بازداشت و سه نیروی امنیتی زخمی شده‌اند. 

اخبار بیشتر ایران

کالاها

جهش 161 درصدی نقره در 2025؛ عبور از 80 دلار در کنار رشد قدرتمند طلا

نقره در سال 2025 با 161% رشد برای نخستین بار از سطح 80 دلار به ازای هر اونس عبور کرد و عملکردی به‌مراتب قوی‌تر از طلا داشت که 66% افزایش را ثبت کرد. این صعود حاصل ترکیبی از انتظارات تسهیل پولی، ضعف دلار و تقاضای سرمایه‌گذاری و صنعتی قوی در بازار فلزات گرانبهاست.

اثر بر بازار: صعودی برای مجموعه فلزات گرانبها—جهش پرشتاب نقره مومنتوم و جذابیت سفته‌بازی را تقویت می‌کند، در حالی که عملکرد قدرتمند طلا همچنان از تقاضای پوشش ریسک و احساسات کلی بازار فلزات حمایت می‌کند.


افت حدود 15 درصدی نفت در 2025؛ فشار عرضه بر ریسک‌های ژئوپلیتیکی غلبه کرد

نفت برنت و WTI در سال 2025 حدود 15% افت کرده‌اند و برنت در مسیر ثبت طولانی‌ترین دوره افت سالانه خود قرار دارد؛ روندی که عمدتاً ناشی از افزایش عرضه جهانی است. این زیان‌ها با وجود اختلالات ناشی از حملات اوکراین به زیرساخت انرژی روسیه و اقدامات آمریکا علیه نفت ونزوئلا ثبت شده و نشان می‌دهد نگرانی‌های مازاد عرضه نقش غالب‌تری داشته‌اند. اوپک‌پلاس پس از افزودن حدود 2.9 میلیون بشکه در روز از آوریل 2025، افزایش تولید را برای سه‌ماهه اول 2026 متوقف کرده است.

اثر بر بازار: تمایل نزولی برای نفت—مازاد عرضه و ریسک موجودی‌ها مانع از شکل‌گیری رالی‌های پایدار می‌شود و هرگونه رشد معنادار احتمالاً به محدودیت‌های عمیق‌تر اوپک‌پلاس یا بهبود روشن‌تر تقاضا وابسته خواهد بود.


مس به رکورد تاریخی جدید رسید؛ رشد تقاضای AI و انرژی‌های پاک

قیمت مس در بورس فلزات لندن این هفته به رکورد تاریخی ۱۲٬۹۶۰ دلار رسید و رشد آن در سال ۲۰۲۵ را به حدود ۴۴ درصد رساند. تضعیف دلار آمریکا، افزایش ساختاری تقاضا ناشی از توسعه زیرساخت‌های هوش مصنوعی و انرژی‌های تجدیدپذیر، و اختلالات در عرضه معادن از عوامل اصلی این جهش قیمتی بوده‌اند.

اثر بر بازار: تداوم قیمت‌های بالای مس از فلزات صنعتی و سهام معدنی حمایت می‌کند و در عین حال می‌تواند فشار هزینه‌ای بر تولیدکنندگان ایجاد کرده و بر دارایی‌های حساس به تورم اثرگذار باشد.


سقوط شدید کاکائو پس از جهش سال قبل

کاکائو به بزرگ‌ترین بازنده سال ۲۰۲۵ تبدیل شد و قیمت آن در طول سال ۴۸ درصد افت کرد. جهش شدید قیمت‌ها در سال قبل باعث کاهش تقاضا برای این ماده اولیه صنعت شکلات و هم‌زمان افزایش عرضه شد و به بازگشت فشار نزولی بر بازار انجامید.

در سال ۲۰۲۴، کاکائو یکی از قوی‌ترین عملکردها را در میان کالاها ثبت کرده بود و قیمت‌ها در بازار نیویورک ۱۷۸ درصد رشد کردند؛ رشدی که عمدتاً ناشی از برداشت‌های ضعیف در غرب آفریقا، منطقه کلیدی تولید کاکائو، بود. بهبود شرایط عرضه و تضعیف تقاضا اکنون موازنه بازار را تغییر داده است.

اثر بر بازار: افت قیمت کاکائو فشار هزینه‌ای بر تولیدکنندگان شکلات را کاهش می‌دهد، اما درآمد تولیدکنندگان و احساسات بازار کالاهای کشاورزی را تضعیف می‌کند.

بازگشت سویا با ازسرگیری واردات چین

قیمت سویا در بورس شیکاگو در آستانه پایان سال ۲۰۲۵ با عملکردی مثبت قرار دارد، زیرا ازسرگیری واردات چین از آمریکا بخش عمده زیان‌های ابتدای سال را که ناشی از تشدید تنش‌های تجاری پکن–واشنگتن بود، جبران کرده است. در مقابل، گندم و ذرت سال را با عملکردی ضعیف‌تر به پایان می‌رسانند، چرا که عرضه فراوان جهانی مانع رشد قیمت‌ها شده است.

اثر بر بازار: بهبود روابط تجاری چین و آمریکا از بازار سویا حمایت می‌کند، در حالی که مازاد عرضه فشار نزولی بر بازار گندم و ذرت را حفظ کرده است.


فشار بر بازار روغن پالم و کائوچو در سال ۲۰۲۵

قیمت معیار روغن پالم مالزی در سال ۲۰۲۵ حدود ۹ درصد کاهش یافته که ناشی از عرضه فراوان در بازار جهانی است، هرچند انتظار می‌رود الزامات اختلاط بیودیزل در اندونزی تا حدی از قیمت‌ها حمایت کند. کائوچو نیز حدود ۹ درصد افت کرده است؛ شرایط جوی مطلوب در تایلند عرضه را افزایش داده، در حالی که تقاضای ضعیف صنعت خودروسازی مصرف تایر را محدود کرده است.

اثر بر بازار: سیاست‌های بیودیزلی می‌تواند به تثبیت قیمت روغن پالم کمک کند، اما مازاد عرضه و ضعف تقاضای صنعت خودرو فشار بر بازار کائوچو را حفظ می‌کند.


درخشش طلا در بازاری با سیگنال‌های متناقض ریسک

طلا، به‌عنوان پناهگاه نهایی سرمایه‌گذاران، در سال ۲۰۲۵ نزدیک به ۷۰ درصد رشد کرده و بهترین عملکرد سالانه خود از زمان بحران نفتی ۱۹۷۹ را ثبت کرده است. این جهش همزمان با افت نزدیک به ۱۰ درصدی دلار آمریکا و کاهش حدود ۱۷ درصدی قیمت نفت رخ داده است. با این حال، اوراق بدهی پرریسک یا «جانک باندها» نیز رشد قابل‌توجهی را تجربه کرده‌اند که نشان‌دهنده هم‌زمانی رفتارهای ریسک‌گریز و ریسک‌پذیر در بازارهاست.

اثر بر بازار: این واگرایی میان رشد دارایی‌های امن و تقاضای بالا برای بدهی‌های پرریسک، بیانگر قیمت‌گذاری نامتعارف ریسک و افزایش عدم‌قطعیت در فضای اقتصاد کلان جهانی است.


افزایش دوباره تعداد دکل‌های نفتی آمریکا؛ سیگنال تداوم فعالیت بالادستی

طبق داده‌های بیکرهیوز، تعداد دکل‌های نفتی آمریکا به 412 افزایش یافت (قبلی 409) و تعداد کل دکل‌ها نیز به 546 رسید (قبلی 545). این افزایش نشان‌دهنده تقویت جزئی فعالیت‌های بالادستی است و نشان می‌دهد ریسک رشد عرضه آمریکا همچنان وجود دارد، هرچند تغییرات هفتگی محدود بوده است.

اثر بر بازار: در حاشیه اندکی منفی برای WTI—افزایش دکل‌ها می‌تواند فشار سمت عرضه را پررنگ‌تر کند و در دوره‌هایی که موجودی‌ها در حال افزایش و سیگنال‌های تقاضا ترکیبی است، مانع از شکل‌گیری رالی پایدار شود.

گزارش API از افزایش کمتر ذخایر نفت خام آمریکا؛ کاهش فشار عرضه کوتاه‌مدت

داده‌های API برای هفته منتهی به ۲۶ دسامبر نشان داد ذخایر نفت خام آمریکا ۱.۷۰ میلیون بشکه افزایش یافته است؛ رقمی کمتر از افزایش ۲.۴۰ میلیون بشکه در گزارش قبلی. این کاهش در اندازه رشد موجودی‌ها می‌تواند به معنای توازن اندکی فشرده‌تر در کوتاه‌مدت باشد، هرچند بازار معمولاً برای تأیید مسیر، منتظر گزارش رسمی EIA می‌ماند.

اثر بر بازار: در حاشیه مثبت برای WTI/Brent—افزایش کمتر موجودی نفت خام می‌تواند فشار منفی ناشی از انبارها را کاهش دهد، اما تداوم اثر به تأیید EIA و سیگنال‌های تقاضای ضمنی/صادرات وابسته است.


گزارش EIA: کاهش ذخایر نفت خام، اما جهش شدید فرآورده‌ها نشانه توازن ضعیف‌تر تقاضاست

داده‌های EIA برای هفته منتهی به ۲۶ دسامبر نشان داد ذخایر نفت خام 1.934 میلیون بشکه کاهش یافت (در برابر +0.500M انتظار و +0.405M هفته قبل)، اما این خبر مثبت با جهش بزرگ فرآورده‌ها خنثی شد: ذخایر بنزین +5.845M افزایش یافت (در برابر +2.000M انتظار و +2.862M قبلی) و ذخایر میان‌تقطیرها +4.977M رشد کرد (در برابر +2.000M انتظار و +0.202M قبلی). کاشینگ نیز +0.543M افزایش داشت (قبلی +0.707M). واردات کاهش یافت (-0.957M در برابر +0.609M قبلی). فعالیت پالایشگاهی اندکی بهتر شد؛ کرود ران‌ها +0.071M و نرخ بهره‌برداری +0.1% (قبلی -0.2%) بالا رفت، اما تولید بنزین و میان‌تقطیر کاهش داشت (-0.352M و -0.076M)، که بیشتر به ضعف سمت تقاضا و/یا اثرات زمانی اشاره می‌کند تا جهش خالص عرضه.

اثر بر بازار: در کوتاه‌مدت منفی برای WTI/Brent—با وجود افت ذخایر نفت خام، بزرگی رشد موجودی بنزین و دیزل (به‌علاوه افزایش کاشینگ) معمولاً به قیمت‌ها و احساسات فشار می‌آورد و تمرکز بازار را روی تقاضای ضمنی، جریان صادرات و تداوم انباشت فرآورده‌ها نگه می‌دارد.


اخبار بیشتر کالاها

سایر

کاهش نرخ بیکاری برزیل به 5.2%؛ بهتر از انتظار بازار

نرخ بیکاری برزیل در نوامبر به 5.2% کاهش یافت؛ پایین‌تر از 5.4% مورد انتظار و بهتر از رقم 5.4% ماه قبل. این داده نشان‌دهنده بهبود بازار کار و تاب‌آوری فعالیت‌های داخلی است، هرچند بازار همچنان به مسیر تورم و وضعیت مالی دولت نیز توجه دارد.

اثر بر بازار: در حاشیه مثبت برای رئال—تنگ‌تر شدن بازار کار می‌تواند به‌عنوان نشانه‌ای از پایداری رشد و عاملی مرتبط با تورم تلقی شود و در صورت تأیید توسط داده‌های دستمزد و CPI، قیمت‌گذاری کاهش نرخ‌های تهاجمی را محدود کند.


برندگان افراطی، نشانه‌ای از اعوجاج بازارها در ۲۰۲۵

بازارهای جهانی در سال ۲۰۲۵ شاهد واگرایی‌های کم‌سابقه‌ای بودند. سهام کره‌جنوبی حدود ۷۰٪ رشد کرد و اوراق قرضه دچار نکول‌شده ونزوئلا بازدهی نزدیک به ۱۰۰٪ ثبت کردند که بیانگر افزایش ریسک‌پذیری در دارایی‌های پرریسک است. فلزات گران‌بها عملکردی خیره‌کننده داشتند؛ نقره حدود ۱۶۵٪ و پلاتین نزدیک به ۱۴۵٪ رشد کردند که عمدتاً از تضعیف دلار و تقاضای پناهگاه امن حمایت شد. در بازار اوراق قرضه نیز سه مرحله کاهش نرخ بهره آمریکا، انتقادات مکرر دونالد ترامپ از فدرال رزرو و نگرانی‌های فزاینده درباره بدهی‌های دولتی، نوسانات و ساختار بازده را به‌طور محسوسی تحت تأثیر قرار داد.

اثر بر بازار: بزرگی این نوسانات نشان‌دهنده ریسک‌پذیری بالا، تضعیف اعتماد به ارزهای فیات و حساسیت فزاینده بازارها به اعتبار سیاست‌های پولی و مالی آمریکا است.


نوسان شدید بازارهای آرژانتین با سیاست و حمایت ترامپ

آرژانتین یکی از برجسته‌ترین نمونه‌ها در میان بازارها بوده است. دارایی‌های این کشور پس از شکست سنگین خاویر میلی، رئیس‌جمهور، در انتخابات منطقه‌ای ماه سپتامبر به‌شدت سقوط کرد، اما چند هفته بعد با اعلام تعهد ۲۰ میلیارد دلاری از سوی دونالد ترامپ، فضای بازار به‌طور کامل تغییر کرد و میلی در انتخابات میان‌دوره‌ای ملی با قدرت پیروز شد. این چرخش نشان‌دهنده حساسیت بالای بازار به حمایت‌های سیاسی و سیگنال‌های تأمین مالی خارجی است.

اثر بر بازار: دارایی‌های آرژانتین همچنان با نوسان بالا معامله می‌شوند و رشدها بیش از آنکه متکی بر عوامل بنیادین باشند، به حمایت‌های سیاسی و چشم‌انداز تأمین مالی وابسته‌اند؛ موضوعی که ریسک بازار را بالا نگه می‌دارد.


افزایش اشتغال رسمی برزیل فراتر از انتظار؛ CAGED در نوامبر 85.9 هزار شغل اضافه کرد

اشتغال خالص رسمی برزیل در گزارش CAGED در نوامبر 85.86 هزار افزایش یافت؛ بالاتر از 75.0 هزار مورد انتظار و کمی بیشتر از رقم 85.15 هزار ماه قبل. این داده نشان می‌دهد بازار کار همچنان تاب‌آور است و روند استخدام در بخش رسمی ادامه دارد؛ موضوعی که از پایداری فعالیت‌های داخلی حمایت می‌کند.

اثر بر بازار: در حاشیه مثبت برای رئال—اشتغال قوی می‌تواند از احساسات رشد حمایت کند و در صورت انتقال به دستمزدها و تورم خدمات، قیمت‌گذاری کاهش نرخ‌های تهاجمی را محدود کند.


افزایش شدید کسری بودجه مکزیک در نوامبر

تراز مالی مکزیک در نوامبر با کسری 200.52 میلیارد ثبت شد که نسبت به رقم 16.75 میلیارد- ماه قبل بدتر شدن قابل‌توجهی را نشان می‌دهد. این تغییر شدید به افزایش هزینه‌ها و/یا کاهش درآمدها در پایان سال اشاره دارد و در کوتاه‌مدت توجه بازار را به نحوه اجرای بودجه و نیازهای تأمین مالی جلب می‌کند، حتی با وجود فضای حمایتی‌تر برای بازارهای نوظهور.

اثر بر بازار: در حاشیه منفی برای پزو و نرخ‌های داخلی—کسری بزرگ‌تر می‌تواند پرمیوم ریسک و هزینه استقراض را افزایش دهد، مگر آنکه با رشد قوی‌تر، برنامه‌های تعدیل مالی معتبر یا شرایط خارجی مساعد جبران شود.


تورم کره‌جنوبی در دسامبر نزدیک به هدف تثبیت شد

تورم سالانه کره‌جنوبی در دسامبر روی 2.3% ثابت ماند؛ مطابق انتظار بازار و اندکی کمتر از رقم 2.4% ماه قبل. تورم ماهانه 0.3% افزایش یافت که بالاتر از 0.2% مورد انتظار بود و از افت -0.2% ماه قبل بازگشت نشان می‌دهد؛ در حالی که تصویر کلی تورم همچنان کنترل‌شده باقی مانده است.

اثر بر بازار: خنثی برای وون—ثبات تورم سالانه انتظارات سیاست پولی را تغییر نمی‌دهد، اما افزایش ماهانه می‌تواند در حاشیه از کاهش سریع‌تر نرخ‌ها بکاهد.


شتاب گرفتن رشد نقدینگی و اعتبارات در آفریقای جنوبی؛ تقویت محرک نقدینگی

شاخص‌های پولی و اعتباری آفریقای جنوبی در نوامبر تقویت شدند؛ به‌طوری‌که رشد عرضه پول M3 به 8.26% سالانه رسید (قبلی 7.52%) و اعتباردهی بخش خصوصی 7.79% سالانه ثبت شد (قبلی 7.26%). این افزایش نشان‌دهنده تقویت ضرب‌آهنگ نقدینگی و وام‌دهی در آستانه پایان سال است که می‌تواند از فعالیت اقتصادی حمایت کند، هرچند ممکن است حساسیت سیاست‌گذار نسبت به تورم و شرایط مالی را نیز بالا نگه دارد.

اثر بر بازار: خنثی تا اندکی مثبت برای رَند—رشد قوی‌تر اعتبار می‌تواند از تقاضای داخلی و سودآوری بانک‌ها حمایت کند، اما در صورت اثرگذاری بر تورم، می‌تواند از قیمت‌گذاری کاهش نرخ‌های تهاجمی بکاهد.


افزایش جزئی کسری تجاری ترکیه با افت صادرات نسبت به انتظار

صادرات ترکیه در نوامبر 22.50 میلیارد دلار ثبت شد که پایین‌تر از 22.70 میلیارد دلار مورد انتظار و کمتر از 23.90 میلیارد دلار ماه قبل بود. تراز تجاری نیز کسری 7.98 میلیارد دلار- را نشان داد؛ رقمی بدتر از 7.80 میلیارد دلار- مورد انتظار و 7.58 میلیارد دلار- ماه قبل، که به تضعیف ملایم وضعیت تجارت خارجی اشاره دارد.

اثر بر بازار: در حاشیه منفی برای لیر—ضعف صادرات و افزایش کسری می‌تواند فشار بر روایت تامین مالی خارجی را بیشتر کند، هرچند جهت نرخ ارز همچنان عمدتاً به مسیر تورم، سیاست بانک مرکزی و فضای ریسک جهانی وابسته است.


افزایش چشمگیر مازاد تجاری آفریقای جنوبی در نوامبر

تراز تجاری آفریقای جنوبی در نوامبر به‌طور قابل توجهی بهبود یافت و مازاد 37.73 میلیارد رَند ثبت کرد (در برابر 15.58 میلیارد رَند ماه قبل). این بهبود نشان‌دهنده شرایط بهتر صادرات و/یا کاهش واردات است و تصویر تراز پرداخت‌ها را در کوتاه‌مدت تقویت می‌کند.

اثر بر بازار: مثبت برای رَند—افزایش مازاد تجاری بنیادهای خارجی را تقویت می‌کند و می‌تواند از ارز در برابر نوسانات ریسک جهانی حمایت کند؛ پایداری آن به قیمت کالاها و تقاضای وارداتی وابسته است.


اخبار بیشتر سایر

ایالات متحده آمریکا

رشد فروش خرده‌فروشی ردبوک آمریکا شتاب گرفت؛ نشانه‌ای از تقاضای قوی مصرف‌کننده

شاخص فروش خرده‌فروشی زنجیره‌ای Redbook آمریکا به 7.6% سالانه افزایش یافت (قبلی 7.2%) و از تقویت شتاب هزینه‌کرد مصرف‌کنندگان حکایت دارد. این داده نشان می‌دهد تقاضای خانوارها همچنان تاب‌آور است و می‌تواند بخشی از نگرانی‌ها درباره شرایط مالی محدودکننده‌تر را جبران کند.

اثر بر بازار: در حاشیه مثبت برای دلار و سهام آمریکا—تقویت مصرف از رشد و سودآوری حمایت می‌کند، هرچند اثر آن بر نرخ‌ها به این بستگی دارد که آیا این قدرت به تورم گسترده‌تر و داده‌های رسمی فروش خرده‌فروشی منتقل می‌شود یا نه.


اختلاف نظر جدی در صورت‌جلسه فدرال رزرو درباره مسیر نرخ‌ها در 2026

صورت‌جلسه نشست دسامبر فدرال رزرو نشان داد اختلاف‌نظر قابل توجهی میان سیاست‌گذاران درباره مسیر نرخ بهره در سال 2026 وجود دارد. با وجود کاهش 25 واحد پایه‌ای نرخ، برخی اعضا نسبت به تسهیل بیشتر محتاط‌تر شده‌اند و به چسبندگی تورم و عدم قطعیت چشم‌انداز اقتصادی اشاره کرده‌اند؛ در مقابل، گروهی هشدار داده‌اند که تداوم سیاست بیش‌ازحد انقباضی می‌تواند رشد را بیش از حد کند کند. این شکاف، وابستگی شدیدتر به داده‌ها و مسیر سیاستی کم‌قابل‌پیش‌بینی‌تری را برجسته می‌کند.

اثر بر بازار: افزایش پتانسیل نوسان—سیگنال‌های متناقض قیمت‌گذاری کاهش نرخ را پیچیده می‌کند، می‌تواند در حاشیه به سهام فشار بیاورد و حساسیت نرخ‌ها و ارز را به داده‌های تورم و رشد افزایش دهد.


بازگشت نگرانی‌ها از «صرف سررسید» در بازدهی اوراق بدهی آمریکا

برنامه‌های هزینه‌ای «بزرگ و زیبا»ی رئیس‌جمهور آمریکا باعث شد بازده اوراق خزانه‌داری ۳۰ساله در ماه مه از ۵.۱٪ عبور کند و به بالاترین سطح از سال ۲۰۰۷ برسد. اگرچه این بازدهی اکنون به حدود ۴.۸٪ عقب‌نشینی کرده، اما افزایش دوباره فاصله میان نرخ‌های بلندمدت و کوتاه‌مدت—که در بازار با عنوان «صرف سررسید» شناخته می‌شود—بار دیگر باعث نگرانی سرمایه‌گذاران شده و ریسک‌های مالی، تورمی و بدهی را برجسته می‌کند.

اثر بر بازار: افزایش صرف سررسید هزینه تأمین مالی را بالا می‌برد، بر ارزش‌گذاری سهام فشار وارد می‌کند و حساسیت بازارهای نرخ بهره، ارز و دارایی‌های پرریسک به سیاست مالی آمریکا را افزایش می‌دهد.


صورت‌جلسه فدرال رزرو شکاف عمیق درباره مسیر نرخ‌ها در ۲۰۲۶ را آشکار کرد

انتشار صورت‌جلسه نشست سیاست‌گذاری ماه دسامبر فدرال رزرو بازارها را متلاطم کرد و از اختلاف‌نظر جدی میان سیاست‌گذاران درباره مسیر نرخ‌های بهره در سال ۲۰۲۶ پرده برداشت. با وجود کاهش ۲۵ واحد پایه‌ای نرخ بهره، برخی اعضا نسبت به تداوم سیاست انبساطی محتاط‌تر شده‌اند و به فشارهای تورمی پایدار و عدم‌قطعیت در چشم‌انداز اقتصاد اشاره کردند، در حالی‌که گروهی دیگر هشدار دادند حفظ سیاست‌های بیش از حد انقباضی می‌تواند رشد اقتصادی را به‌شدت تضعیف کند.

اثر بر بازار: افزایش عدم‌قطعیت سیاستی نوسانات بازار نرخ بهره را بالا می‌برد و دارایی‌های پرریسک را به داده‌های تورمی و بازار کار حساس‌تر می‌کند؛ به‌طوری‌که بازده اوراق و دلار می‌توانند به تغییر لحن فدرال رزرو واکنش‌های تندی نشان دهند.


بهبود ملایم ماهانه قیمت مسکن آمریکا؛ کاهش شتاب سالانه

تصویر بازار مسکن آمریکا در اکتبر ناهمگون بود. شاخص FHFA به‌صورت ماهانه 0.4% رشد کرد (در برابر 0.1% انتظار و -0.1% قبلی) و سطح شاخص به 436.7 رسید (قبلی 435.2)، اما رشد سالانه به 1.7% کاهش یافت (قبلی 1.8%). در Case-Shiller 20 شهر، رشد 0.3% ماهانه (تعدیل‌شده) ثبت شد، در حالی‌که نسخه بدون تعدیل -0.3% بود و رشد سالانه 1.3% نشان داد—نشانه‌ای از پایداری کوتاه‌مدت در کنار افت شتاب سالانه با حساسیت به نرخ‌های وام.

اثر بر بازار: خنثی تا اندکی مثبت برای دلار—تقویت ماهانه نگرانی‌های رشد را تعدیل می‌کند، اما افت سالانه مانع از بازقیمت‌گذاری تند نرخ‌ها می‌شود؛ سهام مرتبط با مسکن همچنان به مسیر نرخ‌ها وابسته‌اند.


بهبود نسبی داده‌های منطقه‌ای آمریکا؛ اما تولید هنوز در محدوده انقباض

داده‌های منطقه‌ای آمریکا در دسامبر تصویری ترکیبی اما اندکی بهتر ارائه دادند. PMI شیکاگو به 43.5 افزایش یافت (در برابر 39.8 انتظار و 36.3 قبلی) و بهبود قابل توجهی نشان داد، اما همچنان زیر 50 باقی ماند؛ یعنی بخش تولید هنوز در محدوده انقباض است. در تگزاس نیز خدمات تا حدی تثبیت شد: درآمد خدمات دالاس فد به 0.1 رسید (قبلی -2.5)، اما چشم‌انداز بخش خدمات تگزاس همچنان منفی و در -3.3 بود (قبلی -2.3) که نشان می‌دهد احساسات هنوز محتاطانه است، هرچند برخی شاخص‌های فعالیت بهتر شده‌اند.

اثر بر بازار: در حاشیه اندکی مثبت برای ریسک‌پذیری—بهبود فراتر از انتظار PMI شیکاگو می‌تواند نگرانی‌های رکودی را کاهش دهد، اما ماندن زیر 50 از اوراق حمایت می‌کند و تا زمانی که داده‌های ملی چرخش واضح‌تری نشان ندهند، رشد دلار را محدود نگه می‌دارد.


افت محسوس درخواست‌های بیمه بیکاری آمریکا؛ تداوم تاب‌آوری بازار کار

درخواست‌های اولیه بیمه بیکاری در آمریکا به 199 هزار کاهش یافت؛ پایین‌تر از 219 هزار مورد انتظار و کمتر از 215 هزار هفته قبل، که نشان می‌دهد شرایط بازار کار در کوتاه‌مدت همچنان قوی است. درخواست‌های ادامه‌دار نیز به 1,866 هزار کاهش یافت (قبلی 1,913 هزار) و نشان می‌دهد تعداد افرادی که مدت بیشتری در فهرست بیکاری می‌مانند کمتر شده است. میانگین 4 هفته‌ای به 218.75 هزار افزایش جزئی داشت (قبلی 217.00 هزار)، اما همچنان با تصویر یک بازار کار فشرده سازگار است.

اثر بر بازار: در حاشیه مثبت برای دلار و نرخ‌های کوتاه‌مدت—کاهش نشانه‌های اخراج می‌تواند فوریت کاهش سریع نرخ‌ها را کمتر کند، هرچند بازار برای تأیید مسیر، همچنان به تورم و گزارش‌های اشتغال گسترده‌تر نگاه خواهد کرد.


اخبار بیشتر ایالات متحده آمریکا

سهام و بازارهای بورس

افت شاخص‌های وال‌استریت با تداوم اصلاح اواخر دسامبر

بازار سهام آمریکا در معاملات سه‌شنبه به‌طور گسترده با کاهش بسته شد و اصلاح اواخر دسامبر را ادامه داد. S&P 500 حدود 0.1% افت کرد و هر دو شاخص داوجونز و نزدک کامپوزیت نیز 0.2% کاهش را ثبت کردند؛ بازتابی از احتیاط سرمایه‌گذاران و شناسایی سود در آستانه پایان سال و همزمان با کاهش نقدشوندگی بازار.

اثر بر بازار: سیگنال ملایم ریسک‌گریزی—فشار کوتاه‌مدت بر سهام، با حساسیت جریان‌ها به تیترهای کلان، انتظارات نرخ بهره و پویایی‌های موقعیت‌گیری پایان سال.


ادامه رشد قدرتمند بازارهای جهانی سهام در ۲۰۲۵

بازارهای سهام جهان پس از سقوط ناشی از تعرفه‌های موسوم به «روز آزادی» در ماه آوریل، به‌طور قابل‌توجهی احیا شده‌اند و سهام جهانی در سال ۲۰۲۵ حدود ۲۱ درصد رشد کرده‌اند. این عملکرد، ششمین سال با بازده دو رقمی در هفت سال گذشته را رقم می‌زند و نشان‌دهنده تداوم اشتهای ریسک سرمایه‌گذاران با وجود ابهامات تجاری و سیاستی است.

اثر بر بازار: تداوم قدرت بازار سهام از فضای ریسک‌پذیر جهانی حمایت می‌کند، هرچند سطوح ارزش‌گذاری و ریسک‌های سیاستی همچنان عوامل کلیدی قابل‌توجه هستند.


کاهش درخشش «هفت شگفت‌انگیز» و عقب‌نشینی دارایی‌های پرریسک

غول‌های فناوری آمریکا موسوم به «هفت شگفت‌انگیز» پس از آنکه انویدیا در ماه اکتبر به نخستین شرکت ۵ تریلیون دلاری جهان تبدیل شد، نشانه‌هایی از افت شتاب قیمتی نشان داده‌اند. هم‌زمان، بازار رمزارزها نیز وارد فاز اصلاحی شده و بیت‌کوین حدود یک‌سوم از ارزش خود را از دست داده است؛ موضوعی که بیانگر عقب‌نشینی گسترده‌تر دارایی‌های پرریسک و سفته‌بازانه پس از یک دوره رشد قدرتمند است.

اثر بر بازار: همزمانی ضعف در سهام بزرگ فناوری و ریزش شدید رمزارزها نشان‌دهنده تغییر رفتار سرمایه‌گذاران به سمت ریسک‌پذیری گزینشی‌تر و حساسیت بالاتر نسبت به ارزش‌گذاری و شرایط نقدینگی است.


جهش صنایع دفاعی و بانکی اروپا با تغییر رویکرد امنیتی

سهام شرکت‌های تسلیحاتی اروپایی حدود ۵۵٪ رشد کرده‌اند؛ رشدی که عمدتاً تحت تأثیر سیگنال‌های دونالد ترامپ مبنی بر کاهش حمایت نظامی آمریکا از اروپا شکل گرفته است. این چشم‌انداز، کشورهای اروپایی و سایر اعضای ناتو را به سمت افزایش تسلیحات و بودجه دفاعی سوق داده و باعث جهش ارزش سهام این بخش شده است. این روند همچنین به بخش مالی سرایت کرده و سهام بانک‌های اروپایی را به بهترین عملکرد سالانه خود از سال ۱۹۹۷ رسانده است.

اثر بر بازار: افزایش انتظارات برای هزینه‌های دفاعی، رهبری بازار سهام اروپا را تغییر داده و با تقویت سهام دفاعی و بانکی، نشانه‌ای از چرخش ساختاری به سمت مخارج مالی بالاتر و رشد تقاضای اعتباری است.


جهش سرمایه‌گذاری هوش مصنوعی توسط هایپراسکیلرها

برآورد گلدمن ساکس نشان می‌دهد غول‌های موسوم به «هایپراسکیلر» در حوزه هوش مصنوعی در سال ۲۰۲۵ حدود ۴۰۰ میلیارد دلار سرمایه‌گذاری کرده‌اند و این رقم در سال ۲۰۲۶ به نزدیک ۵۳۰ میلیارد دلار خواهد رسید. این سطح از هزینه‌کرد نشان‌دهنده تشدید رقابت برای توسعه زیرساخت‌های هوش مصنوعی، از مراکز داده و تراشه‌های پیشرفته گرفته تا ظرفیت‌های ابری است که اثرات گسترده‌ای بر بخش نیمه‌رساناها، تقاضای انرژی و زنجیره‌های صنعتی دارد.

اثر بر بازار: تداوم سرمایه‌گذاری سنگین در هوش مصنوعی از سهام نیمه‌رساناها، مراکز داده و زیرساخت‌ها حمایت می‌کند و تقاضای بلندمدت برای انرژی و فلزات صنعتی را تقویت می‌سازد.


عملکرد قدرتمند بورس‌های چین و هنگ‌کنگ در سال ۲۰۲۵

بازارهای سهام چین و هنگ‌کنگ سال ۲۰۲۵ را با رشد قابل‌توجه به پایان می‌برند؛ به‌طوری‌که شاخص شانگهای کامپوزیت در مسیر افزایش سالانه حدود ۱۸٪ و شاخص هنگ‌سنگ با رشدی نزدیک به ۲۸٪ قرار دارد. این عملکرد بازتاب بهبود اعتماد سرمایه‌گذاران، حمایت‌های سیاستی و عملکرد بهتر بخش‌های فناوری و صنایع چرخه‌ای است.

اثر بر بازار: رشد سهام چین و هنگ‌کنگ از ریسک‌پذیری منطقه‌ای حمایت می‌کند، اما تداوم آن به اجرای مؤثر سیاست‌های حمایتی و پایداری رشد سودآوری شرکت‌ها وابسته خواهد بود.


عملکرد مثبت بورس‌های آسیا-اقیانوسیه در پایان سال ۲۰۲۵

بازارهای سهام در منطقه آسیا-اقیانوسیه سال ۲۰۲۵ را با رشد به پایان می‌برند؛ به‌طوری‌که شاخص S&P/ASX 200 استرالیا در مسیر افزایش سالانه ۷٪ و شاخص نیفتی ۵۰ هند در مسیر رشد حدود ۱۰٪ قرار دارد. در این میان، شاخص استریتس‌تایمز سنگاپور با جهشی نزدیک به ۲۳٪ عملکرد بهتری نسبت به همتایان منطقه‌ای ثبت کرده است که با حمایت بخش مالی و تقاضای داخلی پایدار همراه بوده است.

اثر بر بازار: رشد گسترده بازارهای سهام در آسیا-اقیانوسیه از ریسک‌پذیری منطقه‌ای حمایت می‌کند، هرچند تفاوت در عملکرد بازارها می‌تواند جهت جریان سرمایه‌ها را در سال ۲۰۲۶ تحت تأثیر قرار دهد.


اخبار بیشتر سهام و بازارهای بورس

فارکس

یورو و پوند در پایان سال باثبات ماندند؛ در آستانه بهترین عملکرد سالانه در هشت سال اخیر

یورو در سطح 1.1747 دلار و پوند در 1.3463 دلار در آخرین روز معاملاتی سال معامله شدند. هر دو ارز در مسیر ثبت بزرگ‌ترین رشد سالانه خود در هشت سال اخیر قرار دارند که بازتابی از ضعف دلار، تغییر انتظارات نرخ بهره و بهبود نسبی چشم‌انداز اروپا و بریتانیاست.

اثر بر بازار: حمایتی برای یورو و پوند—عملکرد قوی سالانه نشان‌دهنده مومنتوم مثبت در آستانه سال جدید است، هرچند نوسانات کوتاه‌مدت همچنان به سیگنال‌های سیاستی فدرال رزرو، ECB و BoE وابسته خواهد بود.


یوان چین برای نخستین بار در ۲.۵ سال اخیر از سطح ۷ در برابر دلار عبور کرد

یوان چین روز سه‌شنبه برای نخستین بار در ۲.۵ سال اخیر از سطح روانی ۷ در برابر دلار تقویت شد؛ حرکتی که برخلاف راهنمایی ضعیف‌تر بانک مرکزی رخ داد. این ارز در مسیر ثبت حدود 4% رشد سالانه قرار دارد که قوی‌ترین عملکرد آن از سال 2020 محسوب می‌شود و با بهبود احساسات، حمایت‌های سیاستی و ضعف دلار همراه بوده است.

اثر بر بازار: حمایتی برای یوان و دارایی‌های مرتبط با چین—تقویت ارز می‌تواند اعتماد و جریان سرمایه را افزایش دهد، هرچند تداوم این روند به میزان تحمل PBoC، تحقق رشد اقتصادی و شرایط ریسک جهانی وابسته است.


دلار استرالیا نزدیک 0.67 دلار؛ بهترین عملکرد سالانه از 2020 | دلار نیوزیلند به روند منفی چندساله پایان داد

دلار استرالیا در محدوده 0.66965 دلار معامله شد و در مسیر ثبت بیش از 8% رشد سالانه قرار دارد؛ قوی‌ترین عملکرد آن از سال 2020. دلار نیوزیلند اندکی تا 0.57875 دلار تضعیف شد، اما همچنان در آستانه 3.4% رشد سالانه است و به چهار سال افت متوالی پایان می‌دهد؛ در بستری از بهبود ریسک‌پذیری و ضعف دلار آمریکا.

اثر بر بازار: حمایتی برای دلارهای کالایی—عملکرد قوی سالانه بیانگر بهبود تمایل به ریسک و فشار کاهشی بر دلار آمریکاست، هرچند جهت کوتاه‌مدت همچنان به سیگنال‌های رشد جهانی و تحولات بازار کالا وابسته خواهد بود.


افت دلار، جهش ارزهای اصلی در سال ۲۰۲۵

افت گسترده دلار آمریکا در سال ۲۰۲۵ باعث رشد قابل‌توجه ارزهای اصلی شده است؛ به‌طوری‌که یورو نزدیک به ۱۴٪ و فرانک سوئیس حدود ۱۴.۵٪ تقویت شده‌اند. یوآن چین از سطح روانی ۷ در برابر دلار عبور کرده که نشانه‌ای از بهبود اعتماد و حمایت سیاستی است، در حالی‌که ین ژاپن با وجود فشار شدید در ماه دسامبر، در مجموع سال تقریباً بدون تغییر باقی مانده و تفاوت مسیر ارزها را در فضای انتظارات جدید نرخ بهره نشان می‌دهد.

اثر بر بازار: تضعیف دلار از یورو، فرانک سوئیس و یوآن حمایت می‌کند، اما نوسانات بازار ارز با بازنگری بازارها نسبت به مسیر نرخ‌های بهره و چشم‌انداز رشد جهانی همچنان بالا باقی می‌ماند.


جهش روبل با سیگنال‌های تعامل دوباره ترامپ و پوتین

تعامل دوباره دونالد ترامپ با ولادیمیر پوتین، رئیس‌جمهور روسیه، به جهش قابل‌توجه روبل کمک کرده و این ارز حدود ۴۰٪ تقویت شده است. با وجود این رشد چشمگیر، روبل همچنان تحت محدودیت‌های شدید ناشی از تحریم‌ها و کنترل‌های سرمایه‌ای قرار دارد و حتی از نظر عملکرد نیز از سدی غنا عقب مانده است؛ ارزی که با حمایت درآمدهای مرتبط با طلا حدود ۳۴٪ رشد کرده است.

اثر بر بازار: تقویت روبل می‌تواند در کوتاه‌مدت از فضای داخلی روسیه حمایت کند، اما به دلیل تداوم تحریم‌ها شکننده باقی می‌ماند؛ در همین حال، عملکرد ارزهای بازارهای نوظهور همچنان به قیمت کالاها و تحولات ژئوپلیتیک وابسته است.


رشد قدرتمند ارزهای اروپای مرکزی و بازارهای نوظهور علی‌رغم تنش‌های تجاری

چندین ارز در اروپای مرکزی و شرقی و بازارهای نوظهور عملکردی بسیار قوی ثبت کرده‌اند؛ به‌طوری‌که زلوتی لهستان، کرون چک و فورینت مجارستان همگی بین ۱۵٪ تا ۲۰٪ تقویت شده‌اند. دلار تایوان تنها طی دو روز در ماه مه ۸٪ جهش کرد و در همین حال، پزوی مکزیک و ارز برزیل با بی‌اعتنایی به تنش‌های تجاری، رشد دورقمی را به ثبت رساندند؛ رشدی که عمدتاً ناشی از جریان‌های سرمایه‌ای پایدار و اعتبار نسبی سیاست‌گذاری بوده است.

اثر بر بازار: تقویت گسترده ارزهای بازارهای نوظهور بازتاب فشار کمتر دلار و جذابیت معاملات کری است و از دارایی‌های محلی حمایت می‌کند، هرچند حساسیت به تغییرات ریسک‌پذیری جهانی را افزایش می‌دهد.


اخبار بیشتر فارکس

چین

چین از سیاست‌های فعال‌تر در 2026 برای حمایت از رشد بلندمدت خبر داد

به گفته شی جین‌پینگ، چین در سال 2026 سیاست‌های فعال‌تری برای حمایت از رشد بلندمدت اجرا خواهد کرد و اقتصاد این کشور انتظار می‌رود در سال جاری به هدف رشد حدود 5% دست یابد. او همچنین اعلام کرد اندازه اقتصاد چین در 2025 احتمالاً به حدود 140 تریلیون یوان (20 تریلیون دلار) رسیده است که نشان‌دهنده اعتماد سیاست‌گذاران به چشم‌انداز کوتاه‌مدت است.

اثر بر بازار: حمایتی برای دارایی‌های مرتبط با چین—انتظارات از سیاست‌های حمایتی می‌تواند به سهام، اعتبار و کامودیتی‌های صنعتی کمک کند و در صورت اعلام اقدامات اجرایی، اثرات سرریز مثبتی برای ارزهای حساس به رشد منطقه‌ای داشته باشد.


اختصاص 62.5 میلیارد یوان برای تقویت مصرف در چین

دولت مرکزی چین 62.5 میلیارد یوان از محل عواید اوراق خزانه ویژه به دولت‌های محلی اختصاص داده است تا در سال آینده طرح جایگزینی کالاهای مصرفی را تأمین مالی کنند. این اقدام بر تعهد پکن به تحریک تقاضای خانوار از طریق حمایت‌های مالی هدفمند تأکید دارد و هم‌راستا با رویکرد کلی حمایت از رشد است.

اثر بر بازار: حمایتی برای سهام چین و بخش‌های مرتبط با مصرف—پشتیبانی مالی از مصرف می‌تواند تقاضای خرده‌فروشی را تقویت کند، دیدپذیری سودآوری را بهبود دهد و اثرات مثبتی بر دارایی‌های حساس به رشد منطقه‌ای داشته باشد.


چین از برنامه‌های اولیه سرمایه‌گذاری 2026 با تأمین مالی 295 میلیارد یوان رونمایی کرد

نهاد برنامه‌ریز دولتی چین برنامه‌های اولیه سرمایه‌گذاری برای سال 2026 را منتشر کرد که شامل دو پروژه بزرگ عمرانی با حدود 295 میلیارد یوان تأمین مالی از بودجه مرکزی است. این اقدام نشان‌دهنده تلاش پکن برای جلو انداختن سرمایه‌گذاری و حمایت از رشد اقتصادی بوده و در کنار سیاست‌های اخیر تقویت مصرف و اعتماد قرار می‌گیرد.

اثر بر بازار: حمایتی برای زیرساخت، مواد اولیه و صنایع چین—شفافیت زودهنگام در هزینه‌های سرمایه‌ای می‌تواند به بهبود چشم‌انداز پروژه‌ها و احساسات بازار کمک کند و اثرات مثبتی بر کامودیتی‌های صنعتی و دارایی‌های حساس به رشد منطقه‌ای داشته باشد.


چین برنامه‌های اولیه سرمایه‌گذاری سال ۲۰۲۶ را اعلام کرد

نهاد برنامه‌ریزی دولتی چین برنامه‌های اولیه سرمایه‌گذاری برای سال ۲۰۲۶ را منتشر کرد که شامل دو پروژه بزرگ عمرانی با حدود ۲۹۵ میلیارد یوان تأمین مالی از بودجه مرکزی است؛ اقدامی در راستای تقویت سرمایه‌گذاری و حمایت از رشد اقتصادی. کمیسیون توسعه و اصلاحات ملی اعلام کرد همچنین چندین پروژه بزرگ زیرساختی از جمله فرودگاه جدید گوانگژو، تأسیسات منابع آب و پلتفرم‌های مهم پژوهشی را تصویب یا نهایی کرده که مجموع سرمایه‌گذاری آن‌ها بیش از ۴۰۰ میلیارد یوان است.

اثر بر بازار: پیش‌دستی در هزینه‌های دولتی نشان‌دهنده تداوم حمایت سیاستی از رشد بوده و می‌تواند تقاضای زیرساختی و فضای مثبت بازار نسبت به دارایی‌های مرتبط با چین را تقویت کند.


بازگشت PMIهای چین به محدوده رشد در دسامبر؛ نشانه‌ای از تثبیت گسترده‌تر فعالیت اقتصادی

شاخص‌های فعالیت چین در دسامبر بهبود یافتند؛ PMI ترکیبی به 50.7 رسید (قبلی 49.7) و هر دو PMI رسمی بخش تولید 50.1 (قبلی/انتظار 49.2) و PMI غیرتولیدی 50.2 (قبلی 49.5؛ انتظار 49.6) دوباره بالای مرز 50 (رشد) قرار گرفتند. PMI تولیدی کایکسین نیز در محدوده رشد باقی ماند و 50.1 ثبت شد (انتظار 49.8؛ قبلی 49.9). مجموع این داده‌ها—هم در نظرسنجی‌های رسمی و هم خصوصی—پیام «تثبیت و بهبود تدریجی» را تقویت می‌کند و نشان می‌دهد اثر سیاست‌های حمایتی در پایان سال پررنگ‌تر شده است.

اثر بر بازار: حمایتی برای سهام چین، فلزات صنعتی و ارزهای حساس به رشد—گسترش شاخص‌ها بالای 50 احساسات را بهتر می‌کند، اما پایداری آن به روند سفارشات جدید، ثبات بازار مسکن و تداوم حمایت اعتباری/مصرفی وابسته است.


اخبار بیشتر چین

ژاپن

بازده اوراق ۳۰ساله ژاپن رکورد زد؛ آرامش ظاهری در بازار اوراق قرضه

بازده اوراق دولتی ۳۰ساله ژاپن بار دیگر به بالاترین سطح تاریخی خود رسیده و فشارهای ساختاری ناشی از عادی‌سازی سیاست پولی و نگرانی‌های مالی را برجسته می‌کند. این در حالی است که نوسان بازار جهانی اوراق به پایین‌ترین سطح چهار سال اخیر رسیده و بدهی‌های بازارهای نوظهور به ارز محلی بهترین عملکرد سالانه خود از ۲۰۰۹ تاکنون را ثبت کرده‌اند؛ نشانه‌ای از واگرایی میان ریسک سررسید در اقتصادهای توسعه‌یافته و جذابیت معاملات کری در بازارهای نوظهور.

اثر بر بازار: افزایش بازده‌های بلندمدت ژاپن فشار صعودی بر نرخ‌های جهانی وارد می‌کند، در حالی که نوسان پایین و عملکرد قوی بدهی بازارهای نوظهور از معاملات کری و تمایل به ریسک حمایت می‌کند.


رشد چشمگیر بورس‌های آسیایی در سال ۲۰۲۵

بازار سهام ژاپن سال را با عملکردی قدرتمند به پایان می‌برد و شاخص نیکی ۲۲۵ در مسیر رشد بیش از ۲۶٪ قرار دارد. در همین حال، شاخص کوسپی کره‌جنوبی جهشی فراتر از ۷۵٪ را تجربه کرده است که عمدتاً با رشد سهام فناوری و شرکت‌های صادرات‌محور همراه بوده و عملکرد برجسته بورس‌های آسیایی در سال ۲۰۲۵ را برجسته می‌کند.

اثر بر بازار: تداوم روند صعودی سهام ژاپن و کره‌جنوبی از ریسک‌پذیری منطقه‌ای حمایت می‌کند، اما پس از چنین رشدهای قابل‌توجهی، ریسک ارزش‌گذاری بالا و شناسایی سود افزایش می‌یابد.


اخبار بیشتر ژاپن

سیاسی و ژئوپلیتیکی

حمله پهپادی اوکراین به پالایشگاه توپسه روسیه با خسارات محدود

به گفته مقامات منطقه کراسنودار روسیه، یک حمله پهپادی اوکراین به پالایشگاه نفت توپسه منجر به مجروح شدن دو نفر و وقوع آتش‌سوزی شد که به‌سرعت مهار گردید. این حمله به تجهیزات پالایشگاه، یک اسکله بندری و پنج واحد مسکونی آسیب زد و آسیب‌پذیری این تأسیسات را با وجود فاصله حدود 350 کیلومتری از خاک اصلی اوکراین برجسته کرد.

اثر بر بازار: در حاشیه حمایتی برای قیمت نفت—ریسک اختلال در ظرفیت پالایشی روسیه و زیرساخت‌های دریای سیاه می‌تواند پرمیوم ژئوپلیتیکی را افزایش دهد، هرچند محدود بودن خسارات نگرانی فوری درباره عرضه را کاهش می‌دهد.


اخبار بیشتر سیاسی و ژئوپلیتیکی

اروپا

افزایش ذخایر رسمی سوئیس در نوامبر؛ نشانه‌ای از مدیریت ارزی

دارایی‌های ذخایر رسمی سوئیس در نوامبر به 852.4 میلیارد فرانک افزایش یافت (قبلی 844.9 میلیارد فرانک). این رشد می‌تواند ناشی از اثرات ارزش‌گذاری و/یا عملیات ارزی باشد و نشان‌دهنده تداوم مدیریت شرایط ارزی در محیطی با فرانک قوی است.

اثر بر بازار: خنثی تا اندکی مثبت برای فرانک—افزایش ذخایر به فعالیت مدیریتی اشاره دارد، اما جهت کوتاه‌مدت ارز همچنان به ریسک‌پذیری جهانی و راهنمایی سیاستی SNB وابسته است.


اخبار بیشتر اروپا

هندوستان

افزایش کسری بودجه فدرال هند در نوامبر؛ تمرکز بازار روی تامین مالی و انضباط مالی

کسری بودجه فدرال هند در نوامبر به 9,766.71 میلیارد افزایش یافت (قبلی 8,251.44 میلیارد) که نشان‌دهنده تضعیف مقطعی وضعیت مالی دولت است. این افزایش می‌تواند ناشی از رشد هزینه‌ها، کاهش درآمدها یا هر دو باشد و توجه بازار را به نیازهای استقراض و سرعت تعدیل مالی در آستانه 2026 جلب می‌کند.

اثر بر بازار: در حاشیه منفی برای روپیه و اوراق داخلی—کسری بزرگ‌تر می‌تواند نگرانی از عرضه اوراق و افزایش پرمیوم سررسید را بالا ببرد، هرچند اثر نهایی به پایداری رشد، تورم و اعتبار دولت در تحقق اهداف انضباط مالی وابسته است.


اخبار بیشتر هندوستان