IFC Markets Live Quotes

خلاصه اخبار اقتصادی و بازارهای مالی؛ پنجشنبه ۲۳ بهمن ۱۴۰۴

۶۳ خبر کوتاه اقتصادی این روز، در ۱۴ بخش.

ایران

درخواست هاتف معیل از ورزشکاران ایرانی مقیم اروپا برای حضور در تجمع ۱۴ فوریه مونیخ

هاتف معیل، مبارز ایرانی هنرهای رزمی ترکیبی که چندی پیش در مونیخ پس از قهرمانی در سازمان FNC پرچم شیر و خورشید را در دست گرفت، در ویدیویی که برای ایران‌اینترنشنال فرستاده از همه ورزشکارانی که در اروپا زندگی می‌کنند خواست روز ۱۴ فوریه در تجمع ایرانیان در مونیخ حضور پیدا کنند. 

حکم اعدام «قطعی نیست»: واکنش قوه قضاییه همزمان با ابهام‌گویی حقوق‌دانان درباره مستندات پرونده

ایران‌اینترنشنال گزارش داد صالح محمدی، کشتی‌گیر جوان تیم ملی، در پرونده‌ای مرتبط با حوادث اخیر با حکم اولیه اعدام روبه‌رو شده و تاکید کرد این رأی قابل تجدیدنظرخواهی است.

پس از انتشار این گزارش، رسانه قوه قضاییه بدون تکذیب اصل ماجرا اعلام کرد صالح محمدی هیچ حکم قطعی و قابل اجرایی ندارد و پرونده هنوز به مرحله‌ای نرسیده که رأی قابل اجرا باشد.

صادق بیگدلی، حقوق‌دان، با اشاره به جزئیات پرونده گفت همچنان روشن نیست قاضی با چه شواهدی حکم اولیه را صادر کرده؛ موضوعی که ابهام‌ها درباره روند رسیدگی را پررنگ‌تر می‌کند.

احضار به‌دلیل روایت کشتار: فعال سابق دانشجویی در زنجان به پلیس امنیت احضار شد

به گزارش شبکه دانشجویان متحد، رضا عباسی، فعال سابق دانشجویی و عضو پیشین انجمن اسلامی دانشجویان دانشگاه زنجان، در پی انتشار مطالبی درباره شمار جان‌باختگان ۱۸ و ۱۹ دی‌ماه و نحوه برخورد نیروهای سرکوب با خانواده‌های آنان، برای ارائه توضیحات به پلیس امنیت شهر زنجان احضار شده است. 

یورش‌های نیمه‌شب، اتهام‌های نامشخص: بازداشت ۷ شهروند کُرد در سه شهر

سازمان حقوق بشری هه‌نگاو گزارش داد دست‌کم ۷ شهروند کُرد به نام‌های جمال عبداللهی، علی نظرزاده، ناصر یادیار، موسی یادیار، حمزه یادیار، هژار رحیمی و حسن چمنی در شهرهای میاندوآب، آبدانان و بوکان توسط نیروهای حکومتی بازداشت شده‌اند.

به گزارش هه‌نگاو، در آبدانان، علی نظرزاده (۲۶ ساله) شامگاه چهارشنبه ۲۲ بهمن (۱۱ فوریه ۲۰۲۶) توسط اطلاعات سپاه بازداشت و به مکان نامعلومی منتقل شد. در بوکان نیز حسن چمنی (مسعود) و هژار رحیمی بازداشت شدند؛ هه‌نگاو می‌گوید بازداشت حسن چمنی حدود ساعت ۱۱ شب با یورش به منزل و همراه با خشونت و ضرب‌وشتم شدید انجام شده است.

هه‌نگاو همچنین از بازداشت سه برادر—ناصر (۳۸)، موسی (۲۶) و حمزه (۲۵) یادیار—خبر داد و نوشت این بازداشت‌ها بدون ارائه حکم قضایی انجام شده (موسی و حمزه در روستای قرموسالی و ناصر در روستای داشبند). در میاندوآب هم جمال عبداللهی (۴۱ ساله) بامداد دوشنبه ۲۰ بهمن (۹ فوریه ۲۰۲۶) حدود ساعت ۳ پس از یورش به منزلش بازداشت شده است. طبق این گزارش، فعلاً اطلاعات دقیقی درباره دلایل بازداشت، محل نگهداری و اتهامات در دسترس نیست. 

وقتی درمان «جرم» می‌شود؛ روایت نیویورکر از ایستادگی پزشکان در برابر سرکوب

مجله نیویورکر گزارش داده حکومت ایران پس از کشتارهای اخیر، در پی نوعی «فراموشی اجباری» است و در این مسیر، علاوه بر مجروحان اعتراضات، کادر درمان را نیز تحت فشار قرار داده؛ کسانی که شاهد خشونت‌های گسترده بوده‌اند.

به نوشته نیویورکر، در برخی بیمارستان‌های دولتی، روند درمان در عمل زیر سایه کنترل امنیتی قرار گرفته و شماری از مجروحان حتی در همان بخش‌های درمانی بازداشت شده‌اند؛ در مواردی نیز از ارائه خدمات پزشکی جلوگیری شده است. همزمان، برخی پزشکان و کارکنان درمان با مستندسازی شواهد (از جمله تصاویر سی‌تی‌اسکن) و شکل‌دهی شبکه‌های پنهانی، تلاش کرده‌اند مجروحان را دور از چشم نهادهای امنیتی مداوا کنند. 

از قزلحصار تا جهان: زندانی سیاسی از ایرانیان خارج خواست «صدای همه ایران» باشند

رضا محمد حسینی، زندانی سیاسی محبوس در زندان قزلحصار، در نامه‌ای با عنوان «به نام انسانیت» از ایرانیان خارج از کشور خواسته است در «روز جهانی اقدام» صدای زندانیان سیاسی، خانواده‌های جان‌باختگان و معترضان سرکوب‌شده را به گوش جهان برسانند و پیام وحدت و کرامت انسانی را نمایندگی کنند.

او تاکید کرده این نامه «نه از سر سیاست» بلکه از دل خستگی و رنج مردمی نوشته شده که سال‌ها با سرکوب، زندان و داغ عزیزان زندگی کرده‌اند. حسینی از ایرانیان خارج خواسته در تجمع‌ها و کارزارها، پیش از هر چیز نام و تصویر «جاویدنامان» را زنده نگه دارند و از مصادره خون آنان در نزاع‌های سیاسی پرهیز شود.

در بخش دیگری از نامه، او به وضعیت زندان‌ها اشاره کرده و از نگهداری بازداشت‌شدگان در شرایط «غیرانسانی»، محرومیت از وکیل مستقل و خدمات درمانی مناسب سخن گفته و همچنین به اتهام‌های بی‌اساس، اعتراف‌های اجباری و شکنجه اشاره کرده است؛ با این تاکید که آزادی زندانیان سیاسی، گامی ضروری در مسیر آزادی ایران است.

بازداشت به‌دنبال یک روایت: گزارش «دانشجویان متحد» از بازداشت دانشجوی ۲۰ ساله دانشگاه ساری در قرچک

گروه دانشجویان متحد گزارش داد آریا اداوری (۲۰ ساله)، دانشجوی رشته صنایع فلز دانشگاه ساری، روز ۲۰ دی در قرچک تهران توسط نیروهای حکومتی بازداشت شده است. تا این لحظه، جزئیات رسمی درباره اتهام‌ها، محل نگهداری و وضعیت او منتشر نشده است.

دادستان کل کشور: خسارت‌های اعتراضات باید از بازداشت‌شدگان اخذ شود

محمد موحدی آزاد، دادستان کل کشور، گفت جبران خسارت‌های واردشده در جریان اعتراضات «بر اساس قانون» باید از بازداشت‌شدگان دریافت شود و افزود افرادی که دخالت‌شان در «اعمال مجرمانه» محرز شده، باید پرونده‌شان سریع و بدون اغماض تا تعیین تکلیف قطعی پیگیری شود.

این موضع‌گیری در ادامه رویکرد دستگاه قضایی برای هزینه‌دار کردن مشارکت در اعتراضات مطرح می‌شود؛ رویکردی که پیش‌تر با طرح موضوع شناسایی دارایی‌ها و پیگیری مطالبات از مسیر دادستانی‌ها نیز برجسته شده بود. 

با این همه کشته، کدام کنکور؟» زندانی سیاسی پیشین: «عادی‌سازی» را متوقف کنید

مهرداد محمدنژاد، زندانی سیاسی پیشین، در متنی در اینستاگرام نوشت با «این همه کشته و چشمان کور»، دیگر جایی برای روال عادی نیست و تاکید کرد: «هیچ چیز عادی نیست و عادی نخواهد شد.» او نوشت کنکور و آزمون دکتری باید برای زمانی بماند که «ایران آزاد» شود و افزود بسیاری از کسانی که ماه‌ها برای آزمون خوانده بودند، سهم‌شان گلوله شد و صندلی‌هایشان برای خودی‌ها و سهمیه‌ای‌ها باقی ماند. 

۱۲ اعدام در ۶ زندان، از جمله یک زن — هه‌نگاو می‌گوید حکومت «سکوت» کرده است

سازمان حقوق بشری هه‌نگاو گزارش داد ۱۲ زندانی از جمله یک زن در زندان‌های ساری، ایلام، کرمانشاه، خرم‌آباد، تبریز و اصفهان در بازه زمانی ۳۱ ژانویه تا ۱۰ فوریه ۲۰۲۶ اعدام شده‌اند. به گفته هه‌نگاو، اتهام‌ها شامل قتل عمد و جرایم مرتبط با مواد مخدر بوده و تاکید شده که تا زمان انتشار گزارش، خبر این اعدام‌ها در رسانه‌های حکومتی—به‌ویژه رسانه‌های مرتبط با قوه قضاییه—اعلام نشده است.

پیام بغداد: سفارت آمریکا می‌گوید برای مقابله با «فعالیت‌های بی‌ثبات‌کننده» ایران از «تمام ابزارها» استفاده می‌کند

سفارت آمریکا در بغداد اعلام کرد واشینگتن آماده است از «تمام ابزارها» برای مقابله با آنچه «فعالیت‌های بی‌ثبات‌کننده ایران» در عراق خوانده، استفاده کند. در این موضع‌گیری همچنین تاکید شده هر دولت آینده عراق باید «کاملاً مستقل» بماند و بر منافع همه عراقی‌ها تمرکز کند.

از آب‌های نزدیک تا «عمق اقیانوس‌ها»: فرمانده نیروی دریایی ارتش از «حضور مقتدرانه جهانی» گفت

دریادار شهرام ایرانی، فرمانده نیروی دریایی ارتش جمهوری اسلامی، گفت نیروهای ایران فقط در دریای سرزمینی و آب‌های نزدیک حضور ندارند و مدعی شد امروز در عمق اقیانوس‌ها و «قاره‌های جهان» حضور مقتدرانه دارند.

این اظهارات در چارچوب روایت رسمی از مأموریت‌های دریایی به‌عنوان ابزار بازدارندگی و «امنیت کشتیرانی» مطرح می‌شود؛ در حالی‌که سطح تنش‌های منطقه‌ای همچنان بالاست. 

فعال حقوق کودکان در خطر اعدام؛ بازداشت پس از مراجعه برای درمان با بدن پر از ساچمه

بر اساس گزارش ایران‌اینترنشنال، حمیدرضا وطنی، شهروند ۶۵ ساله اهل فیروزکوه و فعال حقوق کودکان (بازرس انجمن حمایت از حقوق کودکان) در پی اتهام‌های «بغی» و «تبانی علیه امنیت ملی» از سوی دادگاه انقلاب، در خطر اعدام قرار دارد.

در این گزارش آمده است او شامگاه ۱۹ دی پس از مراجعه برای درمان با بدنی «پر از ساچمه» بازداشت شد و حدود یک ماه در زندان اوین تحت بازجویی‌های شدید با هدف اخذ اعتراف اجباری قرار داشته است.

استارلینکِ پنهانی: آمریکا حدود ۶هزار ترمینال را به ایران رساند — گزارش WSJ

وال‌استریت ژورنال گزارش داده که آمریکا پس از سرکوب ژانویه و قطع/محدودسازی گسترده اینترنت در ایران، به‌صورت مخفیانه حدود ۶,۰۰۰ ترمینال اینترنت ماهواره‌ای استارلینک را به داخل کشور منتقل کرده تا معترضان/منتقدان بتوانند با وجود محدودیت‌های حکومتی آنلاین بمانند. این گزارش به نقل از مقام‌های آمریکایی می‌گوید این اقدام می‌تواند نخستین مورد ارسال مستقیم کیت‌های استارلینک توسط واشنگتن به ایران باشد؛ و طبق بازنشرها، کاخ سفید اظهارنظر نکرده است.

این ادعا در حالی مطرح می‌شود که گزارش‌های دیگر از تلاش‌ها برای اختلال (جمینگ)، ردگیری و توقیف تجهیزات استارلینک در ایران حکایت دارند و هم‌زمان مسیرهای غیررسمی برای رساندن ترمینال‌ها به‌منظور دورزدن خاموشی‌های اینترنتی فعال بوده‌اند. 

اخبار بیشتر ایران

سهام و بازارهای بورس

تی‌موبایل آمریکا در EPS و درآمد بالاتر از انتظار منتشر شد، اما قیمت سهم در پس از ساعات معاملاتی افت کرد (TMUS)

تی‌موبایل آمریکا (TMUS) سود هر سهم ۲.۱۴ دلار در برابر ۲.۰۴ دلارِ مورد انتظار (سورپرایز +۴.۹۰٪) و درآمد ۲۴.۳۳ میلیارد دلار در برابر ۲۴.۱۸ میلیارد دلارِ مورد انتظار (سورپرایز +۰.۶۲٪) را گزارش کرد و در هر دو معیار «بهتر از انتظار» بود. با وجود این، قیمت سهم در معاملات پس از ساعات حدود ۴.۵۳٪ افت کرد (تا ۱۹۰.۴۰ دلار)؛ پس از آنکه روی ۱۹۹.۴۳ دلار (+۰.۹۰٪) بسته شد. ارزش بازار شرکت حدود ۲۲۳.۰۶ میلیارد دلار است و تمرکز بازار معمولاً به سمت راهنمایی آینده، روند مشترکان و توضیحات مربوط به حاشیه سود/جریان نقد می‌رود.

شاپیفای یک «سورپرایز دوگانه» قوی ثبت کرد و قیمت سهم جهش کرد (SHOP)

شاپیفای (SHOP) سود هر سهم ۰.۵۷ دلار در برابر ۰.۵۱ دلارِ مورد انتظار (سورپرایز +۱۱.۷۶٪) و درآمد ۳.۶۷ میلیارد دلار در برابر ۳.۵۹ میلیارد دلارِ مورد انتظار (سورپرایز +۲.۲۳٪) را گزارش کرد و هم در سود و هم در فروش «Beat» داشت. قیمت سهم حدود ۷.۴۷٪ رشد کرد (تا ۱۲۷.۲۴ دلار) و در پس از ساعات حدود ۱۱.۵۶٪ جهش داشت (تا ۱۴۱.۹۵ دلار). ارزش بازار شرکت حدود ۱۶۵.۶۵ میلیارد دلار است—واکنشی که معمولاً نشان‌دهنده پاداش بازار به شتاب رشد + بهبود سودآوری و لحن مثبت راهنمایی آینده است.

توتال‌انرژیز در EPS بهتر از انتظار و در درآمد یک جهش بزرگ ثبت کرد؛ سهم در پس از ساعات مثبت شد (TTE)

توتال‌انرژیز (TTE) سود هر سهم ۱.۷۳ دلار در برابر ۱.۶۵ دلارِ مورد انتظار (سورپرایز +۴.۸۵٪) و درآمد ۴۵.۹۳ میلیارد دلار در برابر ۳۱.۴۵ میلیارد دلارِ مورد انتظار (سورپرایز +۴۶.۰۴٪) را گزارش کرد؛ یک جهش بسیار بزرگ در درآمد همراه با «Beat» در سودآوری. سهم حدود ۰.۱۱٪ افت داشت (تا ۷۴.۶۳ دلار) اما در پس از ساعات حدود ۱.۵۰٪ رشد کرد (تا ۷۵.۷۵ دلار). ارزش بازار شرکت حدود ۱۶۲.۳۴ میلیارد دلار است و نگاه بازار معمولاً به سمت جریان نقد، بازگشت سرمایه به سهامداران و راهنمایی آینده در محیط حساس به قیمت‌های انرژی می‌رود.

هیلتون در EPS و درآمد بهتر از انتظار گزارش داد؛ واکنش سهم در پس از ساعات کمی ترکیبی بود (HLT)

هیلتون (HLT) سود هر سهم ۲.۰۸ دلار در برابر ۲.۰۲ دلارِ مورد انتظار (سورپرایز +۲.۹۷٪) و درآمد ۳.۰۹ میلیارد دلار در برابر ۲.۹۹ میلیارد دلارِ مورد انتظار (سورپرایز +۳.۳۴٪) را ثبت کرد و در هر دو خط «Beat» داشت. سهم حدود ۳.۰۸٪ رشد کرد (تا ۳۲۳.۷۰ دلار) اما در پس از ساعات حدود ۰.۲۵٪ افت داشت (تا ۳۲۲.۸۹ دلار). ارزش بازار شرکت حدود ۷۵.۲۴ میلیارد دلار است—و تمرکز بازار معمولاً به سمت راهنمایی آینده، روند تقاضا/RevPAR و دیدپذیری رزروهای ۲۰۲۶ می‌رود.


آسیا صبح پنج‌شنبه دوگانه شروع کرد: افت هنگ‌سنگ و هند، ثبات نسبی ژاپن

بازارهای آسیا صبح پنج‌شنبه ترکیبی معامله شدند. هنگ‌سنگ بیشترین فشار فروش را داشت، در حالی که نیکی تقریباً بدون تغییر بود؛ نشانه‌ای از فضای احتیاطی به‌جای یک موج یک‌طرفه.

  • Asia Dow: 5,765.22 (۰.۳۳٪+)
  • نیکی ۲۲۵: 57,679.09 (۰.۰۵٪+)
  • هنگ‌سنگ: 27,028.59 (۰.۸۷٪-)
  • شانگهای: 4,135.17 (۰.۰۸٪+)
  • سنسکس: 83,719.44 (۰.۶۱٪-)
  • سنگاپور: 5,008.96 (۰.۴۹٪+)

جمع‌بندی: عرض بازار ضعیف است—قدرت در سنگاپور/چین با ضعف در هنگ‌کنگ و هند خنثی می‌شود و مسیر کلی بازار آسیا را نوسانی نگه می‌دارد.

وال‌استریت کمی عقب نشست: افت داوجونز و نزدک، کاهش نوسان بازار

بازارهای آمریکا در پایان معاملات چهارشنبه کمی ضعیف‌تر بسته شدند؛ افت‌ها محدود بود و هم‌زمان VIX پایین آمد—یعنی فضای بازار کمی محتاط است، اما نشانه‌ای از اضطراب جدی دیده نمی‌شود.

  • داوجونز: 50,121.40 (۰.۱۳٪-)
  • S&P 500: 6,941.47 (۰.۰۰٪-) (عملاً بدون تغییر)
  • نزدک: 23,066.47 (۰.۱۶٪-)
  • VIX: 17.65 (۰.۷۹٪-)

جمع‌بندی: سهام اندکی عقب نشست، اما نوسان کاهش یافت؛ بیشتر شبیه یک اصلاح کنترل‌شده است تا یک موج ریسک‌گریزی شدید.

کوسپی رکورد زد: جهش نزدیک ۳٪ در سئول با صعود سامسونگ و موج تقاضای تراشه‌های مرتبط با AI

سهام کره‌جنوبی جهش چشمگیری داشت؛ شاخص KOSPI نزدیک ۳٪ رشد کرد و به رکورد تاریخی ۵,۵۱۵.۸ واحد رسید. این حرکت با لیدری سامسونگ و سایر نمادهای سنگینِ حوزه تراشه رقم خورد؛ جایی که بازارها با خوش‌بینی نسبت به تقاضای نیمه‌رساناهای مرتبط با هوش مصنوعی، رالی را ادامه دادند.

این صعود نشان می‌دهد رهبری بازار منطقه بیش از پیش به چرخه سرمایه‌گذاری و تقاضای AI گره خورده و کوسپی به نوعی «پروکسی پرنوسان» برای خوش‌بینی جهانی به صنعت تراشه تبدیل شده است.

سامسونگ ۶٪ جهش کرد و رکورد زد: اظهارات درباره برتری HBM4 موج جدید خوش‌بینی به «حافظه AI» را فعال کرد

سامسونگ الکترونیکس (005930.KS) پس از آنکه یک مدیر ارشد بر برتری فناورانه شرکت در تراشه‌های نسل جدید HBM4 (حافظه پهن‌باند بالا) تأکید کرد، بیش از ۶٪ رشد کرد و به سقف تاریخی رسید. این اظهارات خوش‌بینی نسبت به نقشه راه تولید و قدرت رقابتی سامسونگ در بازار حافظه‌های پیشرفته مرتبط با هوش مصنوعی را تقویت کرد.

بازار به‌طور فزاینده روی این سناریو شرط‌بندی می‌کند که HBM4 ستون موج بعدی رشد سخت‌افزار AI باشد—و از مسیر افزایش سهم محصولات با ارزش افزوده بالاتر، به بهبود حاشیه سود و شفاف‌تر شدن چشم‌انداز سودآوری کمک کند.

صعود ۳.۵٪ SK Hynix: تقاضای حافظه سرورهای AI رالی تراشه‌های کره را ادامه داد

سهام SK Hynix (000660.KS) حدود ۳.۵٪ رشد کرد و رالی گروه نیمه‌رسانای کره را ادامه داد؛ در حالی که سرمایه‌گذاران روی تداوم تقاضای حافظه‌های پریمیوم مورد استفاده در سرورهای هوش مصنوعی شرط‌بندی می‌کنند.

این حرکت دوباره نشان می‌دهد «فرمول بازار» فعلاً روشن است: HBM و DRAM رده‌بالا همچنان مهم‌ترین بتای «سخت‌افزار AI» در آسیاست و بیشترین حمایت را نصیب شرکت‌هایی می‌کند که بیشترین exposure به موج سرمایه‌گذاری دیتاسنترها دارند.

نیکی برای اولین‌بار از ۵۸ هزار عبور کرد: «ترید تاکائچی» ژاپن را به رکوردهای تازه رساند

رالی سهام ژاپن به یک نقطه تاریخی رسید؛ نیکی ۲۲۵ برای نخستین‌بار در طول روز از ۵۸,۰۰۰ واحد عبور کرد و رکورد تازه‌ای ساخت، اما بعدتر بخشی از رشد را پس داد و تقریباً بدون تغییر معامله شد.

در مقابل، شاخص گسترده‌تر TOPIX قدرتمندتر ظاهر شد و با رشد ۱.۵٪ به رکورد ۳,۸۸۸.۹۴ رسید؛ نشانه‌ای که می‌گوید این جهش فقط محدود به چند سهم بزرگ نبود و عرض بازار بهتر شده است.

این حرکت تا حدی به خوش‌بینی موسوم به «ترید تاکائچی» نسبت داده می‌شود؛ پس از پیروزی انتخاباتی سانائه تاکائچی، سرمایه‌گذاران روی ترکیب سیاستی‌ای حساب می‌کنند که می‌تواند برای دارایی‌های ریسکی ژاپن حمایتی باشد.


اخبار بیشتر سهام و بازارهای بورس

سیاسی و ژئوپلیتیکی

هشدار فیدان: توافق هسته‌ای ممکن است — اما کشاندن مذاکرات به موشک‌ها یعنی «جنگی دیگر

هاکان فیدان، وزیر خارجه ترکیه، به فایننشال‌تایمز گفت به نظر می‌رسد آمریکا و ایران انعطاف بیشتری نشان می‌دهند و واشینگتن ظاهراً آماده است غنی‌سازی ایران را در چارچوب مرزهای مشخص تحمل کند؛ اما هشدار داد گسترش مذاکرات به موشک‌های بالستیک تهران «جز جنگی دیگر» نتیجه‌ای نخواهد داشت.

در طرف ایران، خط قرمز موشکی تکرار شده است: عباس عراقچی تاکید کرده توانمندی‌های موشکی قابل مذاکره نیست و در دستورکار گفت‌وگوهای غیرمستقیم با آمریکا قرار نخواهد گرفت.

در سوی مقابل، دونالد ترامپ «توافق خوب» را توافقی توصیف کرده که «نه سلاح هسته‌ای، نه موشک» داشته باشد—در حالی‌که می‌گوید مسیر مذاکره باید ادامه پیدا کند.

روسیه: «احتمال اقدام نظامی جدید آمریکا علیه ایران منتفی نیست

سرگئی ریابکوف، معاون وزیر خارجه روسیه، گفت مسکو احتمال عملیات نظامی جدید آمریکا علیه ایران را رد نمی‌کند و هشدار داد وضعیت خاورمیانه «نگران‌کننده» است.

ریابکوف در نشست/فروم «خوانش‌های ژیرینوفسکی» مدعی شد آمریکا بار دیگر شمار زیادی از سامانه‌های تهاجمی را به منطقه آورده، همچنان به تهدید استفاده از زور ادامه می‌دهد و تلاش‌هایی را که او آن‌ها را در راستای بی‌ثبات‌سازی وضعیت سیاسی داخلی ایران توصیف کرد، پیش می‌برد—بنابراین احتمال تشدید تنش همچنان وجود دارد.

این موضع‌گیری هم‌زمان با ادامه گفت‌وگوهای هسته‌ای ایران و آمریکا با میانجی‌گری عمان و افزایش توجه به آرایش نظامی آمریکا در منطقه مطرح می‌شود. 

خط قرمز استراسبورگ: پارلمان اروپا سرکوب ایران را محکوم کرد

پارلمان اروپا قطعنامه‌ای را تصویب کرده که در آن «سرکوب سیستماتیک» جمهوری اسلامی را محکوم می‌کند؛ از جمله بازداشت‌های خودسرانه، ناپدیدسازی قهری، شکنجه، کشتار فراقضایی و شرایط غیرانسانی بازداشت. در متن قطعنامه به برآوردهایی اشاره شده که شمار جان‌باختگان اعتراضات اخیر را از «چند هزار تا بیش از ۳۵ هزار نفر» عنوان می‌کند و تاکید دارد اقدامات مستند می‌تواند به آستانه جنایت علیه بشریت برسد.

نمایندگان خواستار توقف فوری خشونت علیه غیرنظامیان و اعدام‌ها، آزادی همه افراد در بازداشت خودسرانه (از جمله اتباع خارجی و دوتابعیتی‌ها) و پایان دادن به فشار بر پزشکان و کادر درمان برای درمان معترضان مجروح شدند. این قطعنامه همچنین بر مستندسازی مستقل جنایت‌ها توسط نهادهای سازمان ملل و حفظ شواهد برای پیگردهای قضایی، تشدید و اجرای مؤثر تحریم‌های هدفمند، حمایت از راهکارهای بازگشت دسترسی به اینترنت و مقابله با دیپلماسی گروگان‌گیری تاکید می‌کند. 

افت بورس‌های خلیج فارس با بازگشت ریسک درگیری آمریکا-ایران، با وجود حمایت نفت

بازارهای سهام کشورهای حوزه خلیج فارس روز پنج‌شنبه عمدتاً کاهشی شدند؛ زیرا نگرانی از درگیری احتمالی آمریکا و ایران در کنار گزارش‌های ضعیف‌تر سود شرکت‌ها بر جو ریسک غلبه کرد. شاخص دبی ۰.۲٪ افت کرد (با املاک اعمار ۰.۶٪-)، ابوظبی ۰.۱٪ پایین آمد (با محوریت ADNOC Drilling ۰.۷٪-)، و قطر ۰.۵٪ کاهش یافت (با Industries Qatar ۱.۴٪-). عربستان استثنا بود و ۰.۱٪ رشد کرد.

این فضای محتاطانه پس از پیام ترامپ بعد از دیدار با نتانیاهو تقویت شد؛ جایی که گفت تصمیم قطعی گرفته نشده اما مذاکرات با ایران ادامه می‌یابد و هم‌زمان تیترهای مربوط به آرایش نظامی آمریکا (از جمله بحث اعزام ناو بیشتر) ریسک‌گریزی را بالا نگه داشت.

در همین حال، نفت پس از گزارش IEA درباره کندتر شدن رشد تقاضا و احتمال مازاد عرضه، کاهشی شد و بخشی از حمایتی را که معمولاً از مسیر نفت به سهام منطقه منتقل می‌شود، خنثی کرد.

چشم‌های واشینگتن بر هرمز: ریانووستی از مشاهده P-8A و پهپاد MQ-4C نزدیک مرزهای ایران خبر داد

خبرگزاری ریانووستی گزارش داد بر اساس داده‌های پروازی، یک فروند بوئینگ P-8A پوسایدون نیروی دریایی آمریکا پس از برخاستن از بحرین بر فراز تنگه هرمز پرواز دورانی داشته و هم‌زمان یک پهپاد MQ-4C ترایتون پس از برخاستن از ابوظبی بر فراز دریای عمان گشت‌زنی کرده است. این خبر در شرایطی منتشر می‌شود که آرایش نظامی در منطقه تحت‌تاثیر تنش‌های آمریکا و ایران همچنان پرریسک است.

شرط‌بندی روی جنگ: اتهام استفاده از اطلاعات محرمانه برای شرط‌بندی درباره حمله به ایران

بر اساس گزارش‌ها، مقام‌های اسرائیلی یک نیروی ذخیره ارتش و یک شهروند را متهم کرده‌اند که با استفاده از اطلاعات محرمانه عملیاتی در بازار پیش‌بینی Polymarket شرط‌بندی کرده‌اند؛ از جمله شرط‌بندی‌هایی مرتبط با زمان/وقوع اقدام نظامی اسرائیل علیه ایران.

این پرونده با مشارکت شین‌بت، پلیس اسرائیل و نهادهای امنیتی-دفاعی بررسی شده و دادستانی گفته اتهامات در سطح جرائم امنیتی جدی است؛ گزارش‌ها از اتهاماتی مانند رشوه و اخلال در روند دادرسی نیز خبر می‌دهند.

کان و برخی رسانه‌ها نوشته‌اند حجم شرط‌ها به ده‌ها هزار دلار می‌رسید و سود قابل‌توجهی ایجاد کرده بود؛ هم‌زمان، مقام‌ها هشدار داده‌اند چنین رفتاری «ریسک واقعی امنیتی» ایجاد می‌کند—حتی اگر طبق برخی گزارش‌ها در نهایت «آسیب عملیاتی» در این پرونده رخ نداده باشد.

هرتزوگ به معترضان ملبورن: «بروید جلوی سفارت ایران اعتراض کنید

اسحاق هرتزوگ، رئیس‌جمهوری اسرائیل، در سخنرانی در یک مراسم یهودی در ملبورن و در پایان سفرش به استرالیا، به معترضان طرفدار فلسطین گفت به‌جای اعتراض به او، «بروید جلوی سفارت ایران» اعتراض کنید.

هرتزوگ این موضع را با ارجاع به سرکوب داخلی در ایران مطرح کرد و مدعی شد حکومت ایران «حدود ۵۰ هزار نفر» از مردم خودش را «کشته و سلاخی کرده» و آن را «امپراتوری شر» علیه اسرائیل توصیف کرد—در حالی که طبق گزارش، برای این عدد منبعی ارائه نکرده است.

این اظهارات در شرایطی بیان شد که سفر او با تجمع‌های گسترده مرتبط با جنگ غزه و تدابیر امنیتی شدید در ملبورن همراه بود

ترامپ در پاسخ به سؤال درباره نتانیاهو: «تا هر وقت که خودم بخواهم با ایران حرف می‌زنم

در یک گفت‌وگوی تند با خبرنگاران، دونالد ترامپ این ایده را رد کرد که نخست‌وزیر بنیامین نتانیاهو به او فشار می‌آورد تا مذاکرات با ایران را متوقف کند. وقتی از او پرسیده شد چرا نتانیاهو می‌خواهد مذاکره با ایران را متوقف کند، ترامپ گفت چنین چیزی را نگفته و اصلاً درباره‌اش صحبت نشده—و اضافه کرد که با ایران «تا هر وقت که خودم بخواهم» گفت‌وگو می‌کند.

خبرنگار: «چرا نخست‌وزیر نتانیاهو می‌خواهد شما مذاکره با ایران را متوقف کنید؟»

ترامپ: «می‌گویی توقفِ سرگرم‌کردن؟ قطعِ حرف‌زدن با آن‌ها؟ چنین چیزی نگفتم. درباره‌اش صحبت نکردیم. من با آن‌ها تا هر وقت که خودم بخواهم حرف می‌زنم.»

نتانیاهو: «پنجره یک توافق خوب» ممکن است باز شود—اما نسبت به هر توافقی با ایران بدبینم

نخست‌وزیر بنیامین نتانیاهو درست پیش از پرواز بازگشت به اسرائیل از آمریکا گفت شرایط تعیین‌شده از سوی ترامپ می‌تواند زمینه رسیدن به یک «توافق خوب» با ایران را فراهم کند؛ اما هم‌زمان تأکید کرد که درباره امکان رسیدن به هرگونه توافق با تهران، در مجموع بدبین است.

اخبار بیشتر سیاسی و ژئوپلیتیکی

سایر

ماکرون در «پرونده‌های اپستین»: پاریس می‌گوید «ایمیل‌ها جعلی‌اند»، اما تبعات واقعی ادامه دارد

فرانسه می‌گوید یک عملیات جنگ اطلاعاتیِ نزدیک به روسیه با انتشار اسکرین‌شات‌های ایمیلِ جعلی (از طریق سایتی شبیه France-Soir و با تقویت در X) تلاش کرده رئیس‌جمهور امانوئل ماکرون را به جفری اپستین وصل کند. مقام‌های فرانسوی تأکید کرده‌اند این محتوا ساختگی است و بخشی از یک عملیات مداخله خارجی محسوب می‌شود.

در همین حال، خروجی واقعیِ انتشار اسناد DOJ هم در فرانسه هزینه سیاسی واقعی ایجاد کرده: دولت فرانسه پرونده یک دیپلمات فرانسوی را به دادستانی ارجاع داده که متهم است بین ۲۰۱۰ تا ۲۰۱۶ اسناد محرمانه سازمان ملل را برای اپستین ایمیل کرده است.

درباره ادعاهایی مثل «ایمیل‌های DOJ نشان می‌دهد ماکرون در ۲۰۱۶ با اپستین تجارت کرده» یا «در ۲۰۱۸ از او کمک خواسته»، هشدار رسمی فرانسه مشخصاً درباره اسناد جعلی است و همه رسانه‌های معتبر هم مدرک اولیه قابل راستی‌آزمایی برای اثبات رابطه مستقیم و عملیاتی ماکرون-اپستین منتشر نکرده‌اند. ماکرون نیز تلاش کرده فرانسه را فاصله‌گذاری کند و گفته این پرونده عمدتاً مربوط به آمریکاست. 

فدکسِ اپستین هنوز «فعال»؟ ارسال‌های ۲۰۲۴، دفترچه‌ تماس قدیمی، پرسش‌های تازه

رسانه تحقیقی ایرلندی The Ditch گزارش داده با پیدا کردن یک رمز عبورِ بدون سانسور در انتشار اخیر اسناد DOJ مربوط به اپستین، به حساب FedEx جفری اپستین دسترسی پیدا کرده—و می‌گوید آن ردیفِ حاوی رمز بعداً حذف شده است. طبق این گزارش، حساب FedEx همچنان فعال بوده و سوابق ارسال تا سال ۲۰۲۴ را نشان می‌دهد؛ از جمله فاکتورهایی که به آدرس‌های مرتبط با صنعت هوانوردی در جورجیا و ارسال به شرکت‌هایی وصل به عملیات جت‌های اپستین اشاره دارد.

The Ditch همچنین می‌گوید دفترچه‌ تماس این حساب نزدیک به ۱۰۰ نام دارد؛ از جمله گیسلین مکسول و لس وکسنر و نیز یک افسر ارشد سابق نیروی هوایی اسرائیل که به‌عنوان «مشاور راهبردی» در امور دیپلماتیک معرفی شده است. در متن گزارش آمده که برای حساب، یک مدیر/ادمین هم ثبت شده و اپستین همچنان به‌عنوان صاحب حساب نمایش داده می‌شود.

جزئیات حساس‌تر از این‌جا شروع می‌شود: گزارش The Ditch به یک شرکت منحل‌شده مرتبط با جت‌های اپستین اشاره می‌کند و به گزارشی استناد می‌کند که می‌گوید ترامپ در کارزار ۲۰۲۴ یک جت که زمانی متعلق به اپستین بوده را چارتر کرده؛ ستاد ترامپ گفته در زمان اجاره از مالکیت قبلی بی‌اطلاع بوده است.

و یک نکته کلیدی برای فیلتر کردن هیاهو: DOJ اعلام کرده برای اصلاح خطاهای سانسور/حفظ هویت قربانیان هزاران سند را موقتاً از دسترس خارج کرده—پس برای قضاوت قطعی درباره هر ادعا، نیاز به راستی‌آزمایی مستقل فراتر از یک منبع وجود دارد. 

اشاره به «چهره کودک»: اسکرین‌شات جدیدی از اپستین سوالات جدیدی را مطرح می‌کند

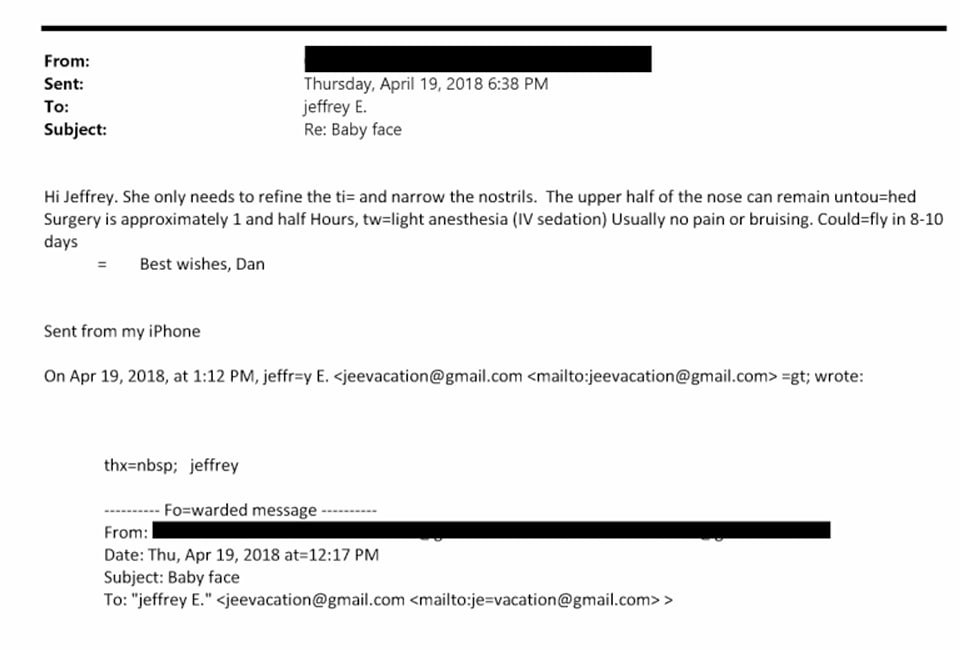
اسکرین‌شات جدیدی که به «پرونده‌های اپستین» نسبت داده شده، ادعا می‌کند که مکالمه‌ای بین جفری اپستین و فردی که تنها با نام «دن» معرفی شده است را نشان می‌دهد که در آن درباره زن جوانی به نام «چهره کودک»، یک عمل زیبایی و ترتیبات سفر هوایی بعدی صحبت می‌شود.

اگر این موضوع واقعی و در متن کامل باشد، لحن آن به هماهنگی لجستیکی پیرامون یک فرد آسیب‌پذیر اشاره دارد - و به سوالات قدیمی در مورد اینکه چه کسی شبکه گسترده اپستین را فعال کرده و چگونه حرکات او ترتیب داده شده است، می‌افزاید.

مخفی نگه دارید»: ایمیل منسوب به باراک دوباره پای اپستین را به سرمایه‌گذاری پنهان در کارباین باز کرد

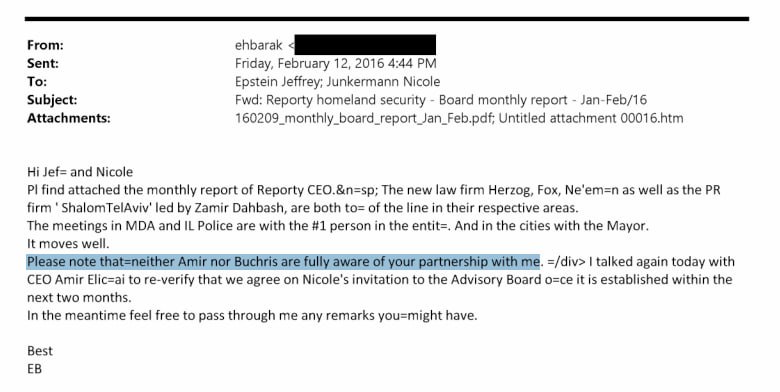
یک اسکرین‌شات در گردش از انتشار جدید اسناد DOJ مرتبط با اپستین، ایمیلی منسوب به ایهود باراک (۱۲ فوریه ۲۰۱۶) را نشان می‌دهد که در آن به جفری اپستین و نیکول جانکرمن نوشته شده: «لطفاً توجه کنید که نه امیر و نه بوخریس از شراکت شما با من کاملاً آگاه نیستند.» اگر این پیام اصیل و کامل باشد، معنایش تلاش برای پنهان نگه داشتن نقش/شراکت اپستین در شرکت Reporty Homeland Security (که بعداً Carbyne نام گرفت) از برخی شرکای کلیدی است—و از زاویه حکمرانی شرکتی، سوالات جدی درباره افشا، ریسک اعتباری، و شفافیت سرمایه‌گذاران ایجاد می‌کند.

خودِ ارتباط باراک–اپستین قبلاً هم در رسانه‌های اسرائیلی مطرح شده بود: گزارش‌ها گفته بودند اپستین بخشی مهم از تأمین مالی سرمایه‌گذاری باراک در Reporty/Carbyne را انجام داده و باراک هم در آن مقطع رابطه تجاری خصوصی (با ادعای قانونی بودن) را تأیید کرده بود. همچنین در گزارش‌های قدیمی‌تر درباره ساختار هیئت‌مدیره کارباین، نام امیر الیخای (مدیرعامل/هم‌بنیان‌گذار) و پینخاس بوخریس به‌عنوان چهره‌های اصلی آمده—که اگر جمله «کاملاً آگاه نیستند» تأیید شود، وزن خبر را چند برابر می‌کند. در گزارش‌های جدید نیز سرمایه‌گذاری اپستین در کارباین به‌عنوان سرمایه‌گذاری بی‌سروصدا/کم‌شفافیت و بالقوه با ارزش مالی بالا توصیف شده است.

جمع‌بندی: این به‌تنهایی «اثبات جرم» نیست، اما از منظر ریسک و کامپلاینس یک الگوی هشداردهنده است: مشارکت ذی‌نفع پنهان + طرف سیاسی/حساس + رسوایی عمومی بعدی.

کاهش جزئی کسری تجاری اسرائیل: افت هم‌زمان صادرات و واردات در ژانویه

داده‌های تجاری اسرائیل در ژانویه نشان داد هم صادرات و هم واردات کاهش یافته‌اند و کسری تجاری اندکی کمتر شده است—بهبودی که بیشتر از مسیر افت واردات حاصل شده تا رشد تقاضای خارجی.

  • صادرات (ژانویه): ۵,۱۰۵.۰ میلیون دلار در برابر ۵,۶۲۷.۱ میلیون قبلی
  • واردات (ژانویه): ۸,۲۴۰.۳ میلیون دلار در برابر ۸,۸۰۳.۸ میلیون قبلی
  • تراز تجاری (ژانویه): ۳,۱۳۵.۳- میلیون دلار در برابر ۳,۱۷۶.۷- میلیون قبلی (کسری کمی کمتر شد)

جمع‌بندی بازار:

کمتر شدن کسری، از نظر تراز خارجی جهت‌گیری مثبتی دارد، اما افت صادرات نشان می‌دهد شرایط تقاضا ممکن است همچنان نرم باشد. افت واردات هم می‌تواند ناشی از ضعف تقاضای داخلی یا تغییر الگوی خرید باشد.

اثر بر شِکِل (ILS):

کاهش کسری تجاری می‌تواند در حاشیه برای شِکل حمایتی باشد، اما در کوتاه‌مدت حرکت ILS معمولاً بیشتر تحت تأثیر ریسک‌پذیری، تیترهای ژئوپلیتیک و اختلاف نرخ‌ها است تا داده ماهانه تجارت.


کاهش ماهانه خدمات در برزیل، اما رشد سالانه قوی‌تر: افت ۰.۴٪ در دسامبر و جهش رشد سالانه به ۳.۴٪

بخش خدمات برزیل در دسامبر تصویر دوگانه ارائه داد: فعالیت در مقیاس ماهانه کاهش یافت، اما رشد سالانه شتاب گرفت و نشان داد خدمات همچنان یکی از ستون‌های حمایت‌کننده تقاضاست.

  • رشد بخش خدمات (ماهانه، دسامبر): ۰.۴٪- در برابر ۰.۰٪ انتظار
  • غافلگیری منفی در شتاب کوتاه‌مدت.
  • رشد بخش خدمات (سالانه، دسامبر): ۳.۴٪+ در برابر ۲.۷٪+ قبلی
  • رشد سالانه تقویت شد و نقش خدمات را پررنگ‌تر کرد.

اثر بر رئال (BRL):

افت ماهانه یک هشدار کوتاه‌مدت است، اما رشد سالانه قوی‌تر می‌تواند از مسیر رشد برای BRL حمایتی باشد. با این حال، محرک‌های اصلی رئال همچنان نرخ بهره/کَری، تیترهای فیسکال و جریان سرمایه/کالاها هستند؛ بنابراین بازار دنبال این است که آیا افت ماهانه یک نوسان مقطعی است یا آغاز یک روند.

جهش اعتماد مصرف‌کننده در اسرائیل: شاخص Reuters/Ipsos در فوریه به ۵۱.۴۲ رسید

احساس مصرف‌کننده در اسرائیل در فوریه به‌طور محسوسی بهتر شد و شاخص Thomson Reuters/Ipsos PCSI دوباره بالای ۵۰ قرار گرفت—سطحی که معمولاً به‌عنوان ناحیه «بهتر از خنثی» تلقی می‌شود.

  • شاخص PCSI اسرائیل (فوریه): ۵۱.۴۲ در برابر ۴۷.۷۴ قبلی

جمع‌بندی بازار:

این جهش نشان می‌دهد خانوارها کمتر بدبین شده‌اند و اگر ادامه پیدا کند می‌تواند به تقویت اعتماد برای هزینه‌کرد کوتاه‌مدت کمک کند.

اثر بر شِکِل (ILS):

بهبود اعتماد مصرف‌کننده از مسیر تقاضای داخلی در حاشیه می‌تواند برای شِکِل حمایتی باشد، اما در کوتاه‌مدت قیمت‌گذاری ILS معمولاً بیشتر تحت تأثیر ریسک‌پذیری، تیترهای ژئوپلیتیک و اختلاف نرخ‌ها است.

آفریقای جنوبی: افت جزئی اعتماد مصرف‌کننده، تداوم انقباض تولیدات کارخانه‌ای با کاهش شدت افت

داده‌های جدید آفریقای جنوبی نشان داد اعتماد مصرف‌کننده کمی ضعیف‌تر شده، در حالی که تولید صنعتیِ بخش کارخانه‌ای همچنان منفی است—اما افت ماهانه و سالانه نسبت به قبل کم‌شدت‌تر شده است.

  • شاخص Reuters/Ipsos PCSI (فوریه): ۴۸.۵۷ در برابر ۴۹.۲۷ قبلی (کاهش اعتماد)
  • تولید کارخانه‌ای (ماهانه، دسامبر): ۱.۲٪- در برابر ۲.۱٪- قبلی (افت کمتر)
  • تولید کارخانه‌ای (سالانه، دسامبر): ۱.۴٪- در برابر ۲.۰٪- قبلی (افت کمتر)

جمع‌بندی بازار:

بخش تولیدی هنوز در حال کوچک شدن است، اما سرعت انقباض کندتر شده. در سمت مصرف‌کننده هم افت جزئی اعتماد نشان می‌دهد موتور بهبود هنوز همه‌جانبه نشده.

اثر بر رَند (ZAR):

این مجموعه داده‌ها معمولاً تا وقتی چشم‌انداز نرخ بهره یا تراز تجاری را تغییر ندهد، اثر فوری بزرگی روی FX ندارد. ZAR همچنان بیشتر به ریسک‌پذیری جهانی، قیمت کالاها و اعتبار سیاست‌گذاری داخلی حساس است.

کاهش سپر ارزی ترکیه: افت ذخایر ناخالص به ۷۸.۸۷ میلیارد دلار و تضعیف شاخص خالص

به‌روزرسانی ذخایر ارزی ترکیه نشان می‌دهد سپر ارزی ضعیف‌تر شده است؛ ذخایر ناخالص کاهش یافت و شاخص ذخایر خالص نیز نسبت به رقم قبلی افت کرد.

  • ذخایر ناخالص ارزی ترکیه: ۷۸.۸۷ میلیارد دلار در برابر ۸۴.۴۱ میلیارد دلار قبلی
  • ذخایر خالص ارزی ترکیه: ۹۱.۲۶٪ در برابر ۹۳.۳۶٪ قبلی

جمع‌بندی بازار:

کاهش ذخایر معمولاً به‌عنوان کاهش قدرت مداخله و مدیریت بازار ارز تفسیر می‌شود و می‌تواند حساسیت بازار را نسبت به نقدینگی، مداخله و نیازهای تامین مالی خارجی بالا ببرد—به‌خصوص اگر شرایط دلار جهانی سخت‌تر شود.

اثر بر لیر (TRY):

این داده در حاشیه برای لیر منفی است، چون کاهش ذخایر می‌تواند اعتماد به «بافر ارزی» را تضعیف کند. البته تغییرات ذخایر گاهی ناشی از جریان‌های فصلی، اثرات ارزش‌گذاری و عملیات کوتاه‌مدت است؛ بنابراین بازار به تداوم روند و ارتباط آن با تورم، نرخ واقعی و سیگنال‌های سیاستی نگاه می‌کند.

اخبار بیشتر سایر

بریتانیا

رشد بریتانیا کمتر از انتظار: GDP فصل چهارم ناامیدکننده و شتاب رشد شکننده

داده‌های GDP بریتانیا ضعیف‌تر از انتظار منتشر شد و نشان داد اقتصاد در پایان سال با رشد بسیار کم عمق و شتاب کم روبه‌رو بوده—تصویری که روایت رشد را محتاطانه نگه می‌دارد.

  • GDP سالانه (Q4): ۱.۰٪ در برابر ۱.۲٪ انتظار (قبلی ۱.۲٪)
  • GDP فصلی (Q4): ۰.۱٪+ در برابر ۰.۲٪+ انتظار (قبلی ۰.۱٪+)
  • GDP ماهانه (دسامبر): ۰.۱٪+ مطابق انتظار (قبلی ۰.۲٪+)
  • GDP سه‌ماهه/سه‌ماهه (دسامبر): ۰.۱٪+ در برابر ۰.۲٪+ انتظار (قبلی ۰.۱٪-)
  • GDP سالانه (دسامبر): ۰.۷٪+ در برابر ۱.۱٪+ انتظار (قبلی ۱.۲٪+)

اثر بر پوند (GBP):

عدم تحقق در اغلب شاخص‌های فصلی و سالانه معمولاً در حاشیه برای پوند منفی است، چون می‌تواند گرایش داویش‌تر بانک مرکزی انگلستان را تقویت کند و حساسیت بازار به ریسک رشد را بالا ببرد—مگر اینکه داده‌های تورم بانک را مجبور کند همچنان سخت‌گیر بماند.

شوک در بخش تولید بریتانیا: افت سنگین صنعت در دسامبر و توقف رشد خدمات

داده‌های فعالیت بریتانیا در دسامبر یک غافلگیری منفی واضح داشت: تولیدات صنعتی و تولیدات کارخانه‌ای به‌طور محسوس افت کردند و هم‌زمان بخش خدمات عملاً متوقف شد—ترکیبی که شکنندگی رشد را پررنگ‌تر می‌کند.

  • تولیدات صنعتی (ماهانه، دسامبر): ۰.۹٪- در برابر ۰.۱٪- انتظار (قبلی ۱.۳٪+)
  • تولیدات کارخانه‌ای (ماهانه، دسامبر): ۰.۵٪- در برابر ۰.۲٪- انتظار (قبلی ۱.۹٪+)
  • تولیدات کارخانه‌ای (سالانه، دسامبر): ۰.۵٪+ در برابر ۱.۸٪+ انتظار (قبلی ۱.۳٪+)
  • تولیدات صنعتی (سالانه، دسامبر): ۰.۵٪+ در برابر ۱.۵٪+ انتظار (قبلی ۲.۳٪+)
  • شاخص خدمات: ۰.۰٪ در برابر ۰.۲٪+ انتظار (قبلی ۰.۲٪+)

اثر بر پوند (GBP):

این مجموعه داده‌ها در حاشیه برای پوند منفی است؛ ضعف تولید و توقف خدمات می‌تواند (اگر تورم اجازه دهد) مسیر داویش‌تر برای بانک مرکزی انگلستان را تقویت کند و حساسیت بازار نسبت به داده‌های بریتانیا را در نرخ‌ها و FX بالا نگه دارد.

شوک سرمایه‌گذاری در بریتانیا: افت ۲.۷٪ سرمایه‌گذاری کسب‌وکار در Q4؛ کسری تجاری همچنان سنگین

داده‌های بریتانیا یک غافلگیری منفی دیگر داشت: سرمایه‌گذاری کسب‌وکارها در فصل چهارم به‌شدت افت کرد—سیگنالی نگران‌کننده برای رشد میان‌مدت—در حالی که کسری تجاری با وجود کمی بهبود، همچنان بزرگ باقی ماند.

  • سرمایه‌گذاری کسب‌وکار (فصلی، Q4): ۲.۷٪- در برابر ۰.۴٪+ انتظار (قبلی ۱.۶٪+)
  • سرمایه‌گذاری کسب‌وکار (سالانه، Q4): ۲.۰٪+ در برابر ۲.۵٪+ انتظار
  • تراز تجاری (دسامبر): ۲۲.۷۲- میلیارد پوند در برابر ۲۲.۳۰- میلیارد انتظار (قبلی ۲۳.۵۸- میلیارد)
  • تراز تجاری غیر اتحادیه اروپا (دسامبر): ۱۰.۹۹- میلیارد پوند در برابر ۱۱.۳۳- میلیارد قبلی (بهبود جزئی)

اثر بر پوند (GBP):

افت سنگین سرمایه‌گذاری معمولاً برای پوند منفی است چون به «کیفیت رشد» ضربه می‌زند—کپکس موتور بهره‌وری و رشد آینده است. بهبود کوچک در تراز غیر EU کمک می‌کند، اما کسری تجاری کلی هنوز بزرگ است و پوند را در برابر داده‌های ضعیف داخلی حساس نگه می‌دارد، مگر اینکه اختلاف نرخ‌ها نقش اصلی را بازی کند.

ضعف دوباره در ساخت‌وساز بریتانیا: افت تولید در دسامبر و تداوم رشد منفی سالانه

فعالیت ساخت‌وساز بریتانیا در پایان سال همچنان ضعیف بود؛ تولید ساخت‌وساز در دسامبر ماهانه کاهش یافت و رشد سالانه منفی باقی ماند—هم‌راستا با تصویر کلی از شکنندگی شتاب اقتصاد.

  • خروجی ساخت‌وساز (ماهانه، دسامبر): ۰.۵٪- در برابر ۰.۵٪+ انتظار (قبلی ۰.۸٪-)
  • خروجی ساخت‌وساز (سالانه، دسامبر): ۰.۳٪- در برابر ۰.۰٪ انتظار (قبلی ۰.۳٪-)

این داده‌ها نشان می‌دهد بخش ساخت‌وساز هنوز نتوانسته جان بگیرد؛ هرچند شدت افت ماهانه نسبت به ماه قبل کمتر شده است.

اثر بر پوند (GBP):

غافلگیری منفی دیگر در داده‌های فعالیت، در حاشیه برای پوند منفی است و می‌تواند (اگر تورم اجازه دهد) احتمال گرایش داویش‌تر بانک مرکزی انگلستان را تقویت کند.

چرخش مثبت در ردیاب رشد بریتانیا: NIESR رشد ژانویه را ۰.۳٪ برآورد کرد، پس از ۰.۱٪-

سیگنال پُرفرکانس رشد بریتانیا در شروع سال بهتر شد و ردیاب ماهانه GDP موسسه NIESR در ژانویه مثبت شد—یک نشانه امیدوارکننده نسبت به عدد منفی قبلی.

  • ردیاب GDP ماهانه NIESR (ژانویه): ۰.۳٪+ در برابر ۰.۱٪- قبلی

اهمیت داده:

پس از داده‌های رسمی نسبتاً ضعیف‌تر، مثبت شدن این ردیاب می‌تواند بگوید شتاب رشد در حال تثبیت است؛ هرچند این یک برآورد است و برای تأیید به داده‌های واقعی‌تر نیاز دارد.

اثر بر پوند (GBP):

این داده در حاشیه برای پوند حمایتی است چون می‌تواند بخشی از انتظارات داویش برای بانک مرکزی انگلستان را تعدیل کند. با این حال، ادامه مسیر پوند به این بستگی دارد که داده‌های تورم و بازار کار در هفته‌های آینده این سیگنال بهبود را تأیید کنند یا نه.

افت جزئی اعتماد مصرف‌کننده بریتانیا: شاخص Reuters/Ipsos در فوریه به ۴۹.۰ کاهش یافت

احساس مصرف‌کننده در بریتانیا در فوریه اندکی تضعیف شد و شاخص Thomson Reuters/Ipsos PCSI کمی پایین‌تر آمد و همچنان زیر سطح ۵۰ باقی ماند.

  • شاخص PCSI بریتانیا (فوریه): ۴۹.۰ در برابر ۴۹.۲ قبلی

جمع‌بندی بازار:

این افت کوچک نشان می‌دهد خانوارها کمی محتاط‌تر شده‌اند—هم‌راستا با فضای شکننده رشد—اما حرکت آن محدود است و نشانه سقوط ناگهانی نیست.

اثر بر پوند (GBP):

این شاخص معمولاً اثر فوری بزرگی روی FX ندارد، اما اگر در کنار داده‌های ضعیف‌تر دیگر قرار بگیرد، می‌تواند در حاشیه برای پوند کمی منفی باشد از مسیر انتظارات مصرف.

اخبار بیشتر بریتانیا

ایالات متحده آمریکا

غلبه سناریوی «ثبات نرخ»: احتمال عدم تغییر در مارس نزدیک ۹۵٪، آوریل هم همچنان بالاست

انتظارات نرخ بهره به‌وضوح به سمت توقف فدرال‌رزرو متمایل است. طبق CME FedWatch بازارها احتمال عدم تغییر نرخ در نشست مارس را ۹۴.۶٪ و احتمال ثبات مشابه در آوریل را ۷۸٪ قیمت‌گذاری کرده‌اند.

این چیدمان، سناریوی نرخ‌های بالا برای مدت طولانی‌تر را تا اوایل بهار تقویت می‌کند—که معمولاً به نفع بازدهی کوتاه‌مدت و در حاشیه می‌تواند برای دلار هم حمایتی باشد، مگر اینکه داده‌های تورم یا اشتغال باعث بازقیمت‌گذاری سریع شود.

پیام منحنی بازده آمریکا: بیل‌های کوتاه‌مدت ثابت، بازده ۳۰ساله به ۴.۷۵٪ کاهش یافت

مزایده‌های خزانه‌داری آمریکا یک پیام دوگانه اما مهم داشت: بازده بیل‌های بسیار کوتاه بدون تغییر ماند، اما اوراق ۳۰ساله با بازده پایین‌تر فروخته شد—نشانه‌ای از تقاضای بهتر برای سررسیدهای بلند.

  • مزایده بیل ۴هفته‌ای: ۳.۶۳۰٪ (بدون تغییر نسبت به ۳.۶۳۰٪ قبلی)
  • مزایده بیل ۸هفته‌ای: ۳.۶۳۰٪ (بدون تغییر نسبت به ۳.۶۳۰٪ قبلی)
  • مزایده اوراق ۳۰ساله: ۴.۷۵۰٪ در برابر ۴.۸۲۵٪ قبلی (بازده کمتر = تقاضای قوی‌تر)

جمع‌بندی بازار:

ثبات بیل‌ها یعنی هزینه تامین مالی کوتاه‌مدت پایدار است، اما افت بازده مزایده ۳۰ساله نشان می‌دهد تقاضا برای دوریشن بهتر شده—الگویی که اغلب با انتظار کند شدن رشد و/یا کاهش ریسک تورم بلندمدت هم‌خوانی دارد.

اثر بر دلار (USD):

بازده پایین‌تر در سررسیدهای بلند می‌تواند از مسیر نرخ‌ها در حاشیه برای دلار کمی منفی باشد، اما اثر واقعی روی FX معمولاً زمانی شکل می‌گیرد که این حرکت در کل منحنی هم دنبال شود، نه فقط در قیمت‌گذاری مزایده.

توقف بازار مسکن آمریکا: فروش خانه‌های موجود به ۳.۹۱ میلیون سقوط کرد و بدترین عدم تحقق ماه‌های اخیر را رقم زد

فروش خانه‌های موجود در آمریکا در ژانویه به‌شدت کاهش یافت و با اختلاف قابل‌توجهی کمتر از انتظار منتشر شد؛ نشانه‌ای از سرد شدن معاملات مسکن در شرایطی که فشار نرخ وام و توان خرید همچنان بالاست.

  • فروش خانه‌های موجود (ژانویه): ۳.۹۱ میلیون در برابر ۴.۱۶ میلیون انتظار و ۴.۲۷ میلیون قبلی
  • فروش ماهانه (ژانویه): ۸.۴٪- در برابر ۴.۴٪+ قبلی

این ارقام نشان می‌دهد حجم معاملات به‌طور معنی‌دار افت کرده؛ مسیری که اگر ادامه‌دار باشد می‌تواند روی هزینه‌های مرتبط (بازسازی، لوازم منزل) هم اثر بگذارد.

اثر بر دلار (USD):

داده‌های مسکن معمولاً محرک اصلی FX نیستند، اما چنین عدم تحققی می‌تواند در حاشیه برای دلار کمی منفی باشد اگر روایت «سرد شدن رشد» را تقویت کند و انتظارات نرخ بهره را پایین‌تر ببرد.

افزایش جزئی درخواست بیمه بیکاری آمریکا: اولیه به ۲۲۷ هزار رسید و تکرار شده هم بالا رفت

داده‌های هفتگی بازار کار آمریکا کمی ضعیف‌تر از انتظار بود؛ هم درخواست‌های اولیه و هم ادامه‌دار اندکی افزایش یافتند—نشانه‌ای از اینکه اخراج‌ها هنوز کنترل‌شده است، اما احتمالاً روند بازگشت به کار کمی کندتر شده است.

  • درخواست اولیه بیمه بیکاری (Initial): ۲۲۷ هزار در برابر ۲۲۲ هزار انتظار و ۲۳۲ هزار قبلی
  • درخواست ادامه‌دار (Continuing): ۱,۸۶۲ هزار در برابر ۱,۸۵۰ هزار انتظار و ۱,۸۴۱ هزار قبلی
  • میانگین ۴ هفته‌ای: ۲۱۹.۵ هزار در برابر ۲۱۲.۵ هزار قبلی (افزایش در شاخص هموارشده)

برداشت بازار:

درخواست های اولیه هنوز در محدوده‌ای است که با یک بازار کار نسبتاً مقاوم سازگار است، اما افزایش درخواست های تکراری و بالا رفتن میانگین ۴ هفته‌ای می‌تواند نشانه‌ای از کمی کاهش تنگی بازار کار باشد—یعنی افراد شاید زمان بیشتری برای پیدا کردن شغل جدید نیاز داشته باشند.

اثر بر دلار (USD):

اگر این روند با داده‌های دیگر هم‌راستا شود، در حاشیه برای دلار کمی منفی است، اما فعلاً سیگنال «شکست» نیست—این اعداد هنوز فاصله زیادی با سطوح رکودی دارند.

اخبار بیشتر ایالات متحده آمریکا

اروپا

بهبود روحیه مصرف‌کننده در اروپا: فرانسه پیشتاز رشد شاخص‌ها در فوریه

مجموعه جدید شاخص‌های Thomson Reuters/Ipsos PCSI نشان می‌دهد احساس مصرف‌کننده در اقتصادهای اصلی منطقه یورو در فوریه بهبود یافته است؛ با بیشترین رشد در فرانسه—نشانه‌ای از اینکه خانوارها کمی کمتر بدبین شده‌اند.

  • فرانسه (Feb): ۴۱.۱۵ در برابر ۳۹.۷۷ قبلی (بیشترین بهبود)
  • آلمان (Feb): ۴۷.۰۷ در برابر ۴۶.۳۵ قبلی
  • ایتالیا (Feb): ۴۸.۰۷ در برابر ۴۷.۶۹ قبلی
  • اسپانیا (Feb): ۴۹.۹۹ در برابر ۴۹.۲۳ قبلی

اثر بر یورو (EUR):

بهبود هم‌زمان این شاخص‌ها می‌تواند از مسیر روایت رشد در حاشیه برای یورو حمایتی باشد، اما سطح شاخص‌ها هنوز نسبتاً پایین است؛ بنابراین محرک‌های اصلی یورو همچنان انتظارات سیاستی ECB، قیمت

افزایش مازاد حساب جاری آلمان: تراز دسامبر به ۱۶.۱ میلیارد یورو رسید

تراز خارجی آلمان در پایان سال تقویت شد و مازاد حساب جاری در دسامبر افزایش یافت—نشانه‌ای از بهبود جریان خالص درآمدهای خارجی از مسیر تجارت و درآمدهای سرمایه/خدمات.

  • حساب جاری آلمان (بدون تعدیل فصلی، دسامبر): ۱۶.۱ میلیارد یورو در برابر ۱۴.۲ میلیارد یورو قبلی

افزایش مازاد معمولاً به معنی بهبود خالص صادرات و/یا جریان‌های درآمدی است و نقش آلمان را به‌عنوان موتور مازاد در منطقه یورو پررنگ‌تر می‌کند.

اثر بر یورو (EUR):

افزایش مازاد آلمان معمولاً در حاشیه برای یورو حمایتی است، اما اثر آن روی FX اغلب محدود می‌ماند مگر اینکه نشانه‌ای از بهبود گسترده‌تر تراز خارجی کل منطقه یورو باشد و هم‌زمان با دینامیک نرخ بهره نیز هم‌راستا شود.


مزایده‌های ایتالیا سیگنال دوگانه داد: افت بازده ۳ساله، افزایش جزئی ۷ساله

فروش اخیر اوراق BTP ایتالیا یک تصویر ترکیبی ارائه داد: اوراق کوتاه‌تر با بازده پایین‌تر فروخته شد، اما بازده بخش ۷ساله اندکی بالا رفت.

  • مزایده BTP سه‌ساله: ۲.۳۶٪ در برابر ۲.۴۸٪ قبلی (بازده کمتر = تقاضای قوی‌تر / قیمت‌گذاری آسان‌تر)
  • مزایده BTP هفت‌ساله: ۳.۰۲٪ در برابر ۳.۰۰٪ قبلی (بازده کمی بیشتر = قیمت‌گذاری کمی ضعیف‌تر)

جمع‌بندی بازار:

تقاضا در سررسیدهای کوتاه تا میانی محکم‌تر به نظر می‌رسد، در حالی که افزایش جزئی در ۷ساله می‌تواند نشانه حساسیت بیشتر به ترم‌پریمیوم باشد. در مجموع این داده سیگنال استرس نیست؛ بیشتر یک نکته ظریف در منحنی بازده است.

اثر بر یورو (EUR):

این نوع نوسانات معمولاً برای FX خنثی است مگر اینکه به تغییر معنادار در اسپرد ایتالیا-آلمان منجر شود. بازار نگاه می‌کند آیا این پیام در اسپردهای بازار ثانویه و انتظارات نرخ ECB هم تکرار می‌شود یا نه.

اخبار بیشتر اروپا

کالاها

بازگشت قدرت معدنکاری آفریقای جنوبی: تولید طلا مثبت شد و کل معدنکاری ۲.۵٪ جهش کرد

بخش معدنکاری آفریقای جنوبی در دسامبر یک چرخش مثبت واضح ثبت کرد؛ تولید طلا دوباره وارد محدوده رشد شد و هم‌زمان خروجی کلی معدنکاری پس از افت قبلی، شتاب گرفت.

  • تولید طلا (سالانه، دسامبر): ۱.۱٪+ در برابر ۶.۰٪- قبلی
  • چرخش تند به سمت رشد و نشانه‌ای از بهبود خروجی بخش طلا.
  • تولید معدنکاری (دسامبر): ۲.۵٪+ در برابر ۲.۴٪- قبلی
  • بازگشت قدرتمند در کل فعالیت معدنکاری.

اثر بر رَند (ZAR) / بازار کالاها:

داده قوی معدنکاری می‌تواند از مسیر رشد و حجم صادرات، در حاشیه برای ZAR حمایتی باشد—به‌خصوص اگر به بهبود تراز تجاری کمک کند. برای بازار طلا، پیام اصلی بیشتر نرمال شدن عرضه است تا یک شوک بزرگ؛ اما تداوم رشد تولید می‌تواند در طول زمان فشار افزایشیِ عرضه را کمی بالا ببرد.

کاهش ذخایر گاز آمریکا کمتر از انتظار: برداشت -۲۴۹ میلیارد فوت مکعب و نشانه کاهش شدت تنگنا

ذخایر گاز طبیعی آمریکا -۲۴۹ میلیارد فوت مکعب (Bcf) کاهش یافت؛ رقمی که کمتر از انتظار بازار بود و نشان می‌دهد تنگنای تراز عرضه/تقاضا در کوتاه‌مدت اندکی کمتر شده است.

  • ذخایر گاز طبیعی: ۲۴۹- Bcf در برابر ۲۵۶- Bcf انتظار و ۳۶۰- Bcf قبلی

جمع‌بندی بازار:

برداشت کمتر از انتظار معمولاً در حاشیه برای هنری‌هاب سیگنال خنثی تا منفی است، چون می‌تواند به معنی تقاضای ضعیف‌تر (هوا)، عرضه قوی‌تر یا کاهش شدت برداشت نسبت به هفته قبل باشد. اختلاف با عدد قبلی ۳۶۰- Bcf هم نشان می‌دهد شدت تنگنای زمستانی احتمالاً در حال کاهش است.

زاویه گاز طبیعی:

واکنش قیمت به این بستگی دارد که بازار چقدر روی برداشت بزرگ‌تر پوزیشن گرفته بود و مسیر مدل‌های جدید هوا چگونه تغییر می‌کند—ذخایر هنوز کاهش دارد، اما به تندی هفته قبل نیست.

اخبار بیشتر کالاها

ژاپن

ثبات تورم تولیدکننده ژاپن: PPI مطابق انتظار روی ۲.۳٪ سالانه؛ رشد ماهانه به ۰.۲٪ رسید

داده‌های قیمت تولیدکننده ژاپن دقیقاً مطابق انتظار منتشر شد و نشان می‌دهد فشارهای قیمتی در سطح تولیدکننده بیشتر در حالت تثبیت است تا شتاب‌گیری دوباره.

  • PPI ماهانه (ژانویه): ۰.۲٪+ در برابر ۰.۲٪+ انتظار و ۰.۱٪+ قبلی
  • رشد ماهانه اندکی بالاتر رفت.
  • PPI سالانه (ژانویه): ۲.۳٪+ در برابر ۲.۳٪+ انتظار و ۲.۴٪+ قبلی
  • تورم سالانه کمی کاهش یافت، اما همچنان در سطح نسبتاً بالا باقی است.

اثر بر ین (JPY):

وقتی داده “مطابق انتظار” است، تمرکز بازار روی محرک‌های اصلی ین می‌ماند: راهنمایی بانک مرکزی ژاپن و اختلاف نرخ‌ها. ثبات PPI نه فوریت تورمی تازه‌ای ایجاد می‌کند و نه آن‌قدر سرد می‌شود که روایت حرکت تدریجی به سمت عادی‌سازی سیاست را تضعیف کند.


اخبار بیشتر ژاپن

اقیانوسیه

داغ‌تر شدن انتظارات تورمی استرالیا: شاخص MI در فوریه به ۵.۰٪ جهش کرد

انتظارات تورمی در استرالیا تقویت شد و شاخص Melbourne Institute (MI) Inflation Expectations در فوریه به ۵.۰٪ رسید، در حالی که رقم قبلی ۴.۶٪ بود.

  • انتظارات تورمی MI (فوریه): ۵.۰٪ در برابر ۴.۶٪ قبلی

افزایش انتظارات تورمی مهم است چون می‌تواند ریسک چسبندگی تورم را بالا ببرد—و بر رفتار تعیین دستمزدها و قیمت‌گذاری بنگاه‌ها اثر بگذارد و مسیر کاهش تورم را پیچیده‌تر کند.

اثر بر دلار استرالیا (AUD):

بالا رفتن انتظارات تورمی معمولاً از مسیر نرخ بهره برای AUD حمایتی است، چون می‌تواند گرایش هاوکیش‌تر RBA را تقویت کند (یا حداقل کاهش نرخ را عقب بیندازد). بازار حالا دنبال این است که آیا داده‌های واقعی تورم هم این پیام را تأیید می‌کنند یا نه.

اخبار بیشتر اقیانوسیه

رمزارزها

نوسان در کریپتو: افت بیت‌کوین زیر ۶۷.۲ هزار، اما سولانا/دوج/کاردانو برگشتند

بازار کریپتو اکنون دوگانه است؛ بیت‌کوین کمی عقب نشسته اما چند رمزارز بزرگ و آلت‌ها مثبت هستند—الگوی کلاسیک «BTC نرم، آلت‌ها در حال بازخرید».

  • بیت‌کوین (BTC): 67,176 (۰.۵۳٪-)
  • اتریوم (ETH): 1,969.99 (۰.۰۲٪-) (تقریباً خنثی)
  • XRP: 1.3820 (۰.۰۷٪-)
  • سولانا (SOL): 80.81 (۰.۷۹٪+)
  • دوج‌کوین (DOGE): 0.092911 (۱.۰۷٪+)
  • کاردانو (ADA): 0.2626 (۱.۶۳٪+)

برداشت بازار: ریسک‌پذیری انتخابی است؛ در حالی که BTC در حال تثبیت است، قدرت آلت‌ها نشان می‌دهد بیشتر شاهد چرخش جریان هستیم تا خروج کامل از ریسک.

اخبار بیشتر رمزارزها

فارکس

کناره‌گیری احساسی یک قهرمان: علیرضا ظرفچی «به یاد مسعود ذات‌پرور» از همه سمت‌ها استعفا داد

علیرضا ظرفچی، قهرمان رشته قوی‌ترین مردان، در ویدیویی احساسی اعلام کرد از تمام مسئولیت‌های خود در این حوزه کنار می‌رود؛ از جمله ریاست کمیته داوران و مربیان کشور، سرداوری مردان آهنین و مربیگری تیم ملی.

او گفت این تصمیم را به یاد مسعود ذات‌پرور گرفته و تاکید کرد: «او معترض بود ولی تروریست نبود.»

ایران‌اینترنشنال گزارش داده ذات‌پرور روز ۱۸ دی در جریان اعتراضات رشت با اصابت گلوله جنگی جان باخته است؛ روایتی که نشان می‌دهد موج اعتراضات و سرکوب، حتی به حوزه ورزش و چهره‌های شناخته‌شده هم رسیده است.

اخبار بیشتر فارکس

روسیه

کاهش محسوس ذخایر روسیه: ذخایر بانک مرکزی به ۷۹۷.۵ میلیارد دلار افت کرد

ذخایر بانک مرکزی روسیه کاهش قابل‌توجهی را نشان داد و رقم ذخایر از ۸۲۶.۸ میلیارد دلار به ۷۹۷.۵ میلیارد دلار رسید.

  • ذخایر بانک مرکزی روسیه (دلار): ۷۹۷.۵ میلیارد دلار در برابر ۸۲۶.۸ میلیارد دلار قبلی

این کاهش به معنای یک افت معنی‌دار در عدد تیتر ذخایر است؛ موضوعی که بازار معمولاً آن را از زاویه نیاز به مداخله، اثرات ارزش‌گذاری (FX/طلا)، و جریان‌های پرداخت خارجی بررسی می‌کند.

اثر بر روبل (RUB):

کاهش ذخایر در حاشیه می‌تواند برای روبل منفی باشد اگر نگرانی درباره کاهش سپر دفاعی یا مدیریت پررنگ‌تر بازار ارز ایجاد کند. با این حال، تغییر ذخایر ممکن است ناشی از نوسان ارزش دارایی‌ها و اثرات حسابداری باشد نه الزاماً مداخله فعال—بنابراین بازار معمولاً به جزئیات و تداوم روند در هفته‌های بعد نگاه می‌کند.

اخبار بیشتر روسیه

هندوستان

جهش تورم هند: CPI ژانویه به ۲.۷۵٪ رسید و از انتظار بالاتر بود

داده تورم هند داغ‌تر از پیش‌بینی منتشر شد و CPI سالانه در ژانویه به ۲.۷۵٪ رسید—یک جهش محسوس نسبت به دسامبر که نشان می‌دهد فشارهای قیمتی دوباره در حال بازگشت است.

  • تورم CPI سالانه (ژانویه): ۲.۷۵٪ در برابر ۲.۴۰٪ انتظار و ۱.۳۳٪ قبلی

جمع‌بندی بازار:

این جهش می‌تواند نشانه شتاب‌گیری دوباره تورم باشد و مسیر سیاست‌گذاری کوتاه‌مدت را پیچیده‌تر کند—خصوصاً اگر محرک آن اجزای چسبنده (غذا/خدمات) باشد نه نوسانات مقطعی.

اثر بر روپیه (INR):

تورم بالاتر می‌تواند از مسیر نرخ‌ها برای INR حمایتی باشد، چون فضای کاهش نرخ را محدود می‌کند و از نرخ واقعی حمایت می‌شود. اما اگر تورم به‌عنوان «مالیات رشد» (به‌خصوص از کانال غذا) دیده شود، می‌تواند ریسک‌گریزی را بالا ببرد؛ بنابراین واکنش نهایی به این بستگی دارد که کدام اجزا عامل غافلگیری بوده‌اند.

اخبار بیشتر هندوستان