IFC Markets Live Quotes

خلاصه اخبار اقتصادی و بازارهای مالی؛ جمعه ۲۴ بهمن ۱۴۰۴

۷۲ خبر کوتاه اقتصادی این روز، در ۱۳ بخش.

ایران

EASA تمدید هشدار پروازی: عبور از حریم هوایی ایران تا ۳۱ مارس توصیه نمی‌شود

سازمان ایمنی هوانوردی اتحادیه اروپا (EASA) به شرکت‌های هواپیمایی کشورهای عضو توصیه کرده تا ۳۱ مارس (۱۱ فروردین) از عبور از حریم هوایی ایران خودداری کنند. این نهاد با تمدید هشدار قبلی اعلام کرده است: «وجود و احتمال استفاده از طیف گسترده‌ای از تسلیحات و سامانه‌های پدافند هوایی، همراه با واکنش‌های غیرقابل پیش‌بینی کشورها… خطر بالایی برای پروازهای غیرنظامی در تمام ارتفاعات و سطوح پروازی ایجاد می‌کند.»

در همین چارچوب، گزارش‌ها می‌گویند قدرت‌های جهانی و کشورهای منطقه نگرانند که شکست مذاکرات ایران و آمریکا به درگیری نظامی منجر شود و دامنه آن به دیگر کشورها هم کشیده شود.

شاهزاده رضا پهلوی در مونیخ: «صدای مردم داخل ایران باشیم

شاهزاده رضا پهلوی در کنفرانس امنیتی مونیخ گفت فعالان، روزنامه‌نگاران، زندانیان سیاسی، جامعه مدنی و آن دسته از افرادی که آزادی بیشتری برای سخن گفتن دارند باید صدای مردم داخل ایران باشند و از آن‌ها حمایت کنند. او افزود تلاش برای آزادی از همین مسیر آغاز می‌شود و ابراز امیدواری کرد که این روند سرانجام در خود ایران به نتیجه برسد.

شاهزاده پهلوی تأکید کرد آنچه اهمیت دارد، باور همگانی به دموکراسی، حاکمیت قانون و حمایت در چارچوب قانون است و تنها از این مسیر می‌توان به تبعیض پایان داد؛ چه تبعیض علیه زنان، چه اقلیت‌های قومی، چه اقلیت‌های دینی و چه هر گروه دیگر. او گفت باور دارد می‌توان این کار را انجام داد، زیرا ارزش این اصول در سختی‌ها آموخته شده و امروز فرصت اجرای عملی آن‌ها فراهم است.

سناتور گراهام در مونیخ: «مردم ایران برای جاه‌طلبی‌های هسته‌ای آیت‌الله‌ها به خیابان نیامدند

لیندزی گراهام، سناتور جمهوری‌خواه آمریکا، در نشست کنفرانس امنیتی مونیخ گفت مردم ایران نه برای پیشبرد برنامه و جاه‌طلبی‌های هسته‌ای روحانیون حاکم، بلکه برای مطالبه‌ی زندگی بهتر و ایرانی بهتر به خیابان آمدند. او با این اظهارات، انگیزه اعتراض‌ها را «بهبود زندگی و آینده ایران» توصیف کرد، نه اهداف راهبردی حکومت.

شاهزاده رضا پهلوی در مونیخ: اسرائیل می‌تواند شریک راهبردی مهمی برای ایران باشد

شاهزاده رضا پهلوی در کنفرانس امنیتی مونیخ درباره حمله‌ها به مخالفان سیاسی خود در اپوزیسیون گفت: «نمی‌توانم میلیون‌ها نفر را کنترل کنم یا آنچه در شبکه‌های اجتماعی گفته می‌شود را مدیریت کنم یا حتی بدانم چه کسی واقعی است یا نیست.» او تأکید کرد چنین رفتارهایی را تأیید نمی‌کند و آن‌ها را محکوم می‌کند و افزود بارها موضع گرفته و رفتارهایی را که تحمل نمی‌کند، رد کرده است.

او همچنین گفت باید به جهان نشان داد که ایرانیان، برخلاف این رژیم، به روابط دوستانه با همسایگان پایبندند و افزود: «ما با عرب‌ها مشکلی نداریم. با اسرائیلی‌ها نیز مشکلی نداریم.»

شاهزاده پهلوی در ادامه گفت: «اسرائیل می‌تواند شریک راهبردی مهمی برای ایران باشد» و تأکید کرد منظورش فقط سیاست نیست، بلکه به بحران آب در ایران اشاره دارد: «اگر آب نباشد، زندگی نیست» و گفت اسرائیل در این حوزه بالاترین تخصص را دارد.

شاهزاده رضا پهلوی در مونیخ: «آزادی بهایی دارد و ما حاضریم برای این هدف بمیریم

شاهزاده رضا پهلوی در کنفرانس مونیخ گفت: «آیا آزادی بهایی دارد؟ قطعا دارد. آیا حاضریم برای آن هزینه بدهیم و حتی بمیریم؟ البته.» او افزود با بسته شدن مسیرهای اصلاح و اعتراض مسالمت‌آمیز، مبارزه برای آزادی به یک ضرورت تبدیل شده و مردم چاره‌ای جز تغییر سرنوشت خود ندارند.

نقشه راه پهلوی در مونیخ: جمهوری یا مشروطه سلطنتی—تصمیم با رأی مردم

شاهزاده رضا پهلوی در کنفرانس امنیتی مونیخ گفت ساختار نهایی ایران—جمهوری یا مشروطه سلطنتی—باید با تصمیم مردم تعیین شود؛ اما پیش از آن لازم است کشور به مرحله‌ای برسد که صندوق رأی واقعی برای سنجش حمایت‌ها و رقابت سیاسی وجود داشته باشد.

او تأکید کرد پس از تغییر رژیم، هر کسی که «دستش به خون مردم ایران آلوده نیست» باید امکان بقا و جایگاهی در آینده کشور داشته باشد و بتواند بخشی از راه‌حل باشد. همچنین گفت بسیاری از کارزارهای اختلاف‌افکنی و بی‌اعتبارسازی کار جمهوری اسلامی است و رژیم با سیاست «تفرقه بینداز و حکومت کن» تلاش می‌کند از اتحاد واقعی اپوزیسیون جلوگیری کند.

شاهزاده پهلوی گفت دست‌کم باید بر چهار اصل کلیدی توافق شود: تمامیت ارضی ایران، جدایی دین از دولت به‌عنوان پیش‌شرط دموکراسی، برابری همه شهروندان در برابر قانون، و تضمین آزادی‌های فردی—به‌همراه حق مردم ایران برای تعیین سرنوشت خود.

او درباره مسیر گذار توضیح داد که دولت گذار باید شرایطی فراهم کند تا مردم نمایندگان خود را برای مجلس مؤسسان انتخاب کنند؛ مجلسی که قانون اساسی جدید را تدوین می‌کند و سپس این قانون اساسی از طریق همه‌پرسی پذیرفته می‌شود یا در صورت رد شدن، اصلاح و دوباره به رأی گذاشته خواهد شد تا متن مورد تأیید ملت اجرایی شود. در مرحله بعد، نخستین انتخابات پارلمان و دولت در نظام دموکراتیک آینده برگزار می‌شود و در همان نقطه، دولت گذار منحل شده و اختیار را به نهادهای منتخب مردم واگذار می‌کند؛ پایان گذار و آغاز فصل تازه‌ای در حیات سیاسی ایران.

پهلوی در مونیخ: «برای آزادی متحد شویم»؛ می‌گوید نقشه راه گذار و برنامه «صد روز نخست» آماده است

شاهزاده رضا پهلوی در کنفرانس امنیتی مونیخ گفت مردم ایران در سراسر کشور بارها نام او را فریاد زده‌اند و از او خواسته‌اند به حمایت‌شان بیاید، و افزود که «چالش رهبری دوره گذار» را پذیرفته است. او گفت برای مرحله پیش از فروپاشی و به‌ویژه دوره گذار پس از آن، برنامه‌ای مستند تدوین و به‌صورت عمومی در وب‌سایت پروژه شکوفایی ایران ارائه شده است.

او با اشاره به صد روز نخست پس از تغییر تأکید کرد مدیریت این دوره باید به‌گونه‌ای باشد که از تکرار تجربه عراق پس از سقوط صدام جلوگیری کند و هشدار داد نباید سناریویی مشابه «بعث‌زدایی» رخ دهد.

شاهزاده پهلوی اولویت امروز را حل مسئله آزادی دانست و گفت همه می‌توانند برای استقرار دموکراسی سکولار به‌عنوان جایگزین دیکتاتوری دینی متحد شوند؛ در حالی که رقابت‌های سیاسی و رأی‌های متفاوت می‌تواند به مرحله بعد و پس از فراهم شدن شرایط دموکراتیک موکول شود. او افزود اکثریت دموکرات‌های سکولار ایرانی—با وجود تنوع گرایش‌ها از جمهوری‌خواه و مشروطه‌خواه تا سوسیالیست و محافظه‌کار و نمایندگان اقوام و اقلیت‌های دینی—می‌توانند بر اصول مشترک هم‌سو بمانند.

طرح «توافق کوروش»: پهلوی رابطه ایران و اسرائیل را «کتاب‌مقدسی» خواند و از شراکت راهبردی گفت

رضا پهلوی، ولیعهد پیشین ایران در تبعید، گفت ایران و اسرائیل «یک رابطه کتاب‌مقدسی» دارند که به «۲۵ قرن» پیش بازمی‌گردد و به کوروش بزرگ و آزادی یهودیان از بابل اشاره کرد. او همچنین تأکید کرد ایرانِ آینده می‌تواند به سمت یک شراکت راهبردی با اسرائیل حرکت کند و با برجسته کردن بحران آب در ایران گفت بهترین متخصصان این حوزه در میان دانشمندان اسرائیلی یافت می‌شوند و این همکاری می‌تواند بخشی از راه‌حل باشد

پهلوی به امانپور: «در ایران آزاد نرگس محمدی می‌تواند نامزد نخست‌وزیری یا ریاست‌جمهوری شود

شاهزاده رضا پهلوی در کنفرانس امنیتی مونیخ در پاسخ به پرسش کریستین امانپور درباره تخریب‌های آنلاین علیه مخالفان حکومت مانند نرگس محمدی گفت خواسته اصلی، آزادی همه زندانیان سیاسی از جمله نرگس محمدی است و افزود در ایران آزاد نرگس محمدی می‌تواند نامزد نخست‌وزیری یا ریاست‌جمهوری شود.

او همچنین گفت بخشی از این اقدامات با هدف بدنام‌سازی مخالفان—از جمله خودش—از سوی رژیم جمهوری اسلامی انجام می‌شود. پهلوی تأکید کرد ایرانیان چه جمهوری‌خواه و چه پادشاهی‌خواه به دموکراسی سکولار باور دارند و گفت همواره خشونت و تخریب آنلاین علیه افراد را محکوم کرده است.

خاموشی اینترنت، شریان حیاتی فریلنسرهای ایران را برید

فریلنسرها در سراسر ایران می‌گویند قطع اینترنت در ماه ژانویه باعث شد قراردادهای خارجی خود را از دست بدهند و درآمدشان به‌شدت کاهش یابد؛ زیرا هفته‌ها قطع ارتباط، دسترسی آن‌ها به پروژه‌ها و دریافت پرداخت‌ها را مختل کرده و فشار را در اقتصادی که پیش‌تر هم از انزوای جهانی آسیب دیده بود، تشدید کرده است.

اینترنت ایران که هم‌زمان با سرکوب خونین معترضان در دی‌ماه به مدت حدود ۲۰ روز به‌شدت محدود شده بود، دوباره وصل شده اما همچنان ناپایدار گزارش می‌شود و دسترسی به وی‌پی‌ان‌ها و ابزارهای دور زدن فیلترینگ نیز نسبت به قبل دشوارتر شده است. یک مهندس برقِ فریلنسر که به دلایل امنیتی نخواست نامش فاش شود، می‌گوید اینترنت آن‌قدر پایدار نیست که بتوان با اطمینان پروژه گرفت و انتقال پول هم آن‌قدر پیچیده شده که «ضررش بیشتر از سودش است». در کنار این‌ها، تحریم‌های آمریکا عملاً بسیاری از فریلنسرها و کارآفرینان ایرانی را از پلتفرم‌ها و سیستم‌های پرداخت جهانی محروم کرده و آن‌ها را به سمت راهکارهای پرهزینه و پرریسک سوق داده است.

شاهزاده رضا پهلوی در مونیخ: مردم ایران خواهان «مداخله انسان‌دوستانه» برای جلوگیری از کشته‌شدن بیشتر هستند

شاهزاده رضا پهلوی در کنفرانس امنیتی مونیخ گفت مردم ایران در درخواست خود برای حمایت «بسیار روشن» بوده‌اند و بسیاری در داخل کشور همچنان به وعده‌هایی از جنس «حمایت وجود دارد، دوام بیاورید» باور دارند و این موضع را «بسیار مهم» خواند. او تأکید کرد مهم‌ترین گفت‌وگویی که دارد «نه با دولت آمریکا یا سیاستمداران اروپایی»، بلکه با مردم ایران است.

او با اشاره به زندانیان سیاسی، اعضای جامعه مدنی و کسانی که در خیابان‌ها جان باخته‌اند گفت ایرانیان از جهان می‌خواهند مداخله کند و خواهان یک مداخله انسان‌دوستانه هستند تا از کشته شدن بیشتر جان‌های بی‌گناه جلوگیری شود.

کریم سجادپور: اگر امکانش بود، واشینگتن با فشار یک دکمه جمهوری اسلامی را کنار می‌زد

کریم سجادپور در کنفرانس امنیتی مونیخ گفت اگر در واشینگتن، از جمله دونالد ترامپ، امکان برکناری جمهوری اسلامی با فشار یک دکمه وجود داشت، این کار انجام می‌شد. او افزود نگرانی اصلی پیامدهای پس از آن و خطر بی‌ثباتی شبیه لیبی است، هرچند ایران تفاوت‌های مهمی با آن کشورها دارد.

گراهام در مونیخ: «احتمالاً پهلوی نقش برجسته‌ای خواهد داشت»؛ «پنجره‌ای تاریخی» برای ایران

سناتور لیندزی گراهام در کنفرانس امنیتی مونیخ گفت احتمال می‌دهد شاهزاده رضا پهلوی در آینده ایران نقش برجسته‌ای داشته باشد. او افزود تنها کاری که می‌توان انجام داد این است که به ایران فرصتی برای آزادی داده شود؛ اگر مردم موفق نشوند مسئولیت با خودشان است، اما او این ریسک را به ادامه وضعیت موجود ترجیح می‌دهد.

گراهام همچنین گفت اروپا و آمریکا در حمایت از مردم ایران عملکرد مطلوبی نداشته‌اند و با وجود اعتراض‌های جهانی درباره موضوعات مختلف، حمایت گسترده مشابهی از مردم ایران دیده نشده است. او در عین حال تأکید کرد تحولات مهمی در جریان است و فشارهای اقتصادی—از جمله محدودیت‌ها بر فروش نفت ایران—رژیم را تضعیف کرده و ممکن است جمهوری اسلامی در نتیجه نارضایتی گسترده دچار فروپاشی شود.

او این مقطع را لحظه‌ای تاریخی توصیف کرد که می‌تواند در بازه‌ای کوتاه تعیین‌کننده باشد و گفت دستیابی به صلح با رهبری فعلی جمهوری اسلامی شبیه تلاش برای سازش با رژیم‌های ایدئولوژیک افراطی در تاریخ است. گراهام با اشاره به نامعلوم بودن «روز بعد» از تغییر، افزود تغییر می‌تواند فرصتی تازه ایجاد کند، در حالی که تداوم وضع موجود ممکن است بی‌ثباتی بلندمدت در منطقه به همراه داشته باشد.

گراهام در مونیخ: «کاملاً از تغییر رژیم در ایران حمایت می‌کنم»؛ لحظه‌ای سرنوشت‌ساز برای نسل‌ها

لیندزی گراهام، سناتور جمهوری‌خواه آمریکا، در کنفرانس امنیتی مونیخ گفت که «کاملاً از تغییر رژیم در ایران حمایت می‌کنم» و این موضع را به معنای ایستادن در کنار مردم ایران دانست. او با اشاره به اینکه ترامپ به معترضان گفته بود «به اعتراض ادامه دهید» و درباره ضرورت «رهبری جدید در ایران» صحبت کرده است، گفت این پیام‌ها در راستای حمایت از معترضان است که خواهان پایان سرکوب و آغاز فصلی تازه‌اند.

گراهام هشدار داد اگر از این مسیر عقب‌نشینی شود، پیامدهای آن می‌تواند شبیه اشتباهات گذشته در سیاست خارجی آمریکا باشد و اگر وعده‌های ترامپ به مردم ایران عملی نشود، تبعات بلندمدت خواهد داشت. او همچنین مدعی شد در صورت وقوع تغییر، گروه‌هایی مانند حماس، حزب‌الله و حوثی‌ها حمایت اصلی خود را از دست خواهند داد و نظم منطقه‌ای می‌تواند دگرگون شود. گراهام تأکید کرد این مقطع یکی از حساس‌ترین لحظه‌های تاریخی است که نتیجه آن می‌تواند آینده منطقه را برای نسل‌ها شکل دهد—چه در جهت مثبت و چه در جهت منفی.

پهلوی: شعار «نه غزه، نه لبنان» یعنی مردم ایران با سیاست‌های منطقه‌ای رژیم موافق نیستند

شاهزاده رضا پهلوی گفت شعار قدیمی «نه غزه، نه لبنان، جانم فدای ایران» پیام روشنی دارد و نشان می‌دهد مردم ایران با سیاست‌های منطقه‌ای جمهوری اسلامی موافق نیستند. او تأکید کرد این شعار به‌صراحت یعنی «نه حماس، نه حزب‌الله» و بیانگر رد اولویت‌های برون‌مرزی حکومت از سوی شهروندان است.

پهلوی افزود این موضوع بخشی از آگاهی جمعی مردم ایران است: جدا کردن حساب ملت از حکومت و مرزبندی میان خواست جامعه و سیاست‌های رسمی رژیم.

محمد تقوی: به سکوت شیرزنان خاتون بم در مراسم اهدای جام افتخار می‌کنم

محمد تقوی در برنامه هت‌تریک ایران‌اینترنشنال درباره ادای احترام اعضای تیم خاتون بم به جاویدنامان انقلاب ملی ایرانیان با شادی نکردن در مراسم اهدای جام قهرمانی لیگ برتر فوتبال زنان ایران گفت: «سکوتی که این شیرزنان کردند، باعث افتخار همه ماست.»

او افزود: «حتی وقتی مجری سعی می‌کرد آن‌ها را تهییج کند، ساکت ایستادند و مطمئنم همین زنان، جامعه ایران را می‌سازند.»

مقام پیشین وزارت خارجه: آمریکا ممکن است با «بهانه مذاکرات» برای حمله گسترده‌تر زمان بخرد

عباس موسوی، مقام پیشین وزارت امور خارجه جمهوری اسلامی، گفت احتمال دارد آمریکا «به بهانه مذاکرات» بخواهد زمان بخرد تا شرایط را برای یک حمله نظامی گسترده‌تر، احتمالاً با مشارکت اسرائیل، مهیا کند. او این سناریو را به‌عنوان نگاهی بدبینانه به کارکرد مذاکرات و خطر تشدید تنش مطرح کرد.

اخبار بیشتر ایران

سیاسی و ژئوپلیتیکی

بلومبرگ: پررنگ‌تر شدن نقش بلال اردوغان، گمانه‌زنی‌ها درباره جانشینی را تقویت کرد

گزارش بلومبرگ می‌گوید رجب طیب اردوغان در حال برجسته‌تر کردن نقش پسر ۴۴ ساله‌اش، بلال اردوغان است—از همراهی در سفرهای خارجی تا نقش‌آفرینی در گزینش مقام‌های ارشد و ساختن شبکه‌ای از حامیان وفادار درون حزب حاکم آک‌پارتی (AKP). این گزارش این روند را نشانه‌ای از افزایش بحث‌های پشت‌پرده درباره دوران پس از اردوغان می‌داند، هرچند موضوع جانشینی در سیاست ترکیه همچنان بسیار حساس است. 

حمله به «دوچرخه/موتور برقی» در مرکز غزه: گزارش‌ها از کشته‌شدن «فرمانده جهاد اسلامی» می‌گویند

روزنامه یدیعوت/وب‌سایت ynet گزارش داده در یک حمله ارتش اسرائیل به دوچرخه/موتور برقی در مرکز غزه، فردی که او را فرمانده جهاد اسلامی فلسطین (PIJ) معرفی کرده‌اند کشته شده است. گزارش‌های دیگر درباره همین رخداد می‌گویند هدف روی جاده صلاح‌الدین نزدیک المصدر در شرق دیرالبلح در حال حرکت بوده و منابع محلی از تلفات دیگر نیز خبر داده‌اند.

ارتش اسرائیل در روزهای اخیر انجام حملات در نقاط مختلف غزه را تأیید کرده و آن‌ها را در چارچوب هدف‌گیری نیروهای مسلح و در واکنش به حمله به نیروهایش توضیح داده است؛ هرچند در بیانیه‌های اولیه، از اهداف حماس نام برده شده و نه لزوماً PIJ. 

حرکت بزرگ‌ترین ناو هواپیمابر جهان به‌سمت خاورمیانه؛ هم‌زمان با افزایش فشار بر ایران

طبق گزارش‌های رسانه‌ای و خبرگزاری‌ها، آمریکا یواس‌اس جرالد آر. فورد—که از آن به‌عنوان بزرگ‌ترین ناو هواپیمابر جهان یاد می‌شود—را از کارائیب به‌سمت خاورمیانه اعزام می‌کند تا در کنار یواس‌اس آبراهام لینکلن دومین ناو هواپیمابر آمریکا در منطقه باشد. این تصمیم در شرایط افزایش تنش‌های تهران–واشنگتن و هم‌زمان با بحث‌ها درباره امکان توافق گرفته شده و کاخ سفید و پنتاگون فعلاً واکنش رسمی فوری نداده‌اند.

برخی برآوردهای غیررسمی (ردیابی/اوپن‌سورس) از حدود ۱۰ روز برای رسیدن صحبت می‌کنند، اما زمان دقیق ورود در گزارش‌های اصلی رویترز/اَپ به‌طور رسمی تأیید نشده است.

اهرم ناو: ترامپ می‌گوید اگر توافقی با تهران نشود، ناو دوم لازم است

دونالد ترامپ، رئیس‌جمهور آمریکا، جمعه به خبرنگاران گفت دومین ناو هواپیمابر آمریکا به خاورمیانه اعزام می‌شود و افزود این اقدام در صورتی لازم خواهد بود که «با تهران به توافق نرسیم».

ترامپ همچنین گفت اگر توافق حاصل شود، آن ناو «خیلی زود منطقه را ترک می‌کند» و در عین حال تأکید کرد آمریکا اکنون یک ناو هواپیمابر دارد که تازه به منطقه رسیده و در صورت نیاز می‌تواند «یک نیروی بسیار بزرگ» را آماده کند.

گزارش‌های رسانه‌ای—که چندین منبع به گزارش اولیه اشاره کرده‌اند—ناو اعزامی را یواس‌اس جرالد فورد معرفی می‌کنند؛ ناوی که در بسیاری از گزارش‌ها از آن به‌عنوان بزرگ‌ترین ناو هواپیمابر جهان یاد می‌شود و این تصمیم به‌عنوان نشانه‌ای از افزایش فشار نظامی در کنار مسیر دیپلماسی درباره برنامه هسته‌ای ایران توصیف شده است. 

گروسی: وضعیت هسته‌ای ایران پس از جنگ ۱۲ روزه «به‌طور بنیادین» تغییر کرده است؛ بازرسی ممکن است، اما دشوارتر

رافائل گروسی، مدیرکل آژانس بین‌المللی انرژی اتمی، در کنفرانس امنیتی مونیخ گفت طراحی یک چارچوب راستی‌آزمایی و بازرسی برای برنامه هسته‌ای ایران از نظر فنی امکان‌پذیر و از نظر سیاسی قابل تحقق است، اما تأکید کرد جنگ ۱۲ روزه کل وضعیت هسته‌ای ایران را به شکل رادیکال/بنیادین تغییر داده و مبنای هر توافق آینده را پیچیده‌تر کرده است.

این اظهارات در شرایطی مطرح می‌شود که آژانس همچنان بر ضرورت دسترسی مؤثر و شفاف‌سازی/حسابرسی درباره فعالیت‌های هسته‌ای ایران پافشاری می‌کند و گروسی بارها هشدار داده که بن‌بست طولانی بر سر بازرسی‌ها نمی‌تواند برای همیشه ادامه پیدا کند.

گراهام در مونیخ: «مذاکره با تهران بی‌نتیجه است»؛ هشدار درباره تهدید هسته‌ای ایدئولوژیک

سناتور جمهوری‌خواه آمریکا لیندزی گراهام در کنفرانس امنیتی مونیخ گفت رهبر جمهوری اسلامی و اطرافیانش—نه مردم ایران—«بنیادگرایان مذهبی» هستند و ادعا کرد نگاه آن‌ها مبتنی بر برتری‌طلبی مذهبی است. او نتیجه گرفت مذاکره با چنین رژیمی بی‌ثمر خواهد بود.

گراهام همچنین جمهوری اسلامی را رژیمی توصیف کرد که «خون آمریکایی‌ها بر دستانش است»، عامل بی‌ثباتی منطقه است و هشدار داد اگر به سلاح هسته‌ای دست پیدا کند، آن را برای پیشبرد اهداف مذهبی-ایدئولوژیک خود به کار خواهد بست؛ از جمله با هدف نابودی اسرائیل و مقابله با آمریکا.

متسولا خط قرمز اروپا درباره ایران را ترسیم کرد: «سپاه را تروریستی کنید» و نگذارید حماس/حزب‌الله دوباره قدرت بگیرند

‌روبرتا متسولا، رئیس پارلمان اروپا، در کنفرانس امنیتی مونیخ گفت اروپا با رژیمی روبه‌رو است که هم مردم خود را سرکوب می‌کند و هم با بی‌ثبات‌سازی منطقه همراه است و این «خط قرمز»ی است که نباید از آن عقب‌نشینی کرد. او هشدار داد نباید اجازه داد حزب‌الله یا حماس دوباره جسارت و قدرت بگیرند و گفت چنین وضعیتی برای اتحادیه اروپا نیز «بسیار خطرناک» است.

متسولا همچنین تأکید کرد اگر قرار است اروپا برای آزادی در ایران بایستد، باید با قرار دادن سپاه پاسداران (IRGC) در فهرست سازمان‌های تروریستی آغاز کند و گفت برای این کار نیاز به موافقت همه اعضا بوده و این اجماع میان هر ۲۷ کشور به‌دست آمده است. گزارش‌های اخیر نیز از حمایت ۲۷ عضو اتحادیه اروپا از این اقدام خبر می‌دهند.


ترامپ درباره ایران: «قدرتِ بازسازی‌شده» و اهرم ناو هواپیمابر در کنار تلاش برای توافق

دونالد ترامپ، رئیس‌جمهور آمریکا، جمعه (۲۴ بهمن / ۱۳ فوریه) گفت آمریکا در حال اعزام/انتقال یک ناو هواپیمابر دیگر به خاورمیانه است و این اقدام را به‌عنوان اهرم فشار «در صورتی که با تهران به توافق نرسیم» توصیف کرد.

ترامپ تأکید کرد آمریکا اکنون در موقعیتی متفاوت قرار دارد و مدعی شد ارتش ایالات متحده را بازسازی کرده و آن را «حتی قوی‌تر» می‌کند؛ او همچنین با اشاره به عملیات «چکش نیمه‌شب» آن را نمونه‌ای از پیامدهای شکست دیپلماسی دانست. 

دیپلماسی حاشیه‌ای مونیخ: پیوند دو مبارزه برای آزادی در دیدار پهلوی و زلنسکی

شاهزاده رضا پهلوی در شبکه اجتماعی ایکس نوشت از دیدار با ولودیمیر زلنسکی، رئیس‌جمهوری اوکراین، در حاشیه کنفرانس امنیتی مونیخ بسیار خرسند شده و گفت آن‌ها نماینده دو ملتی هستند که با تهدید علیه آزادی و حاکمیت ملی خود مبارزه می‌کنند.

او افزود تهدید علیه اوکراین خارجی است و تهدید علیه ایران داخلی؛ و گفت ملت‌های دو کشور به‌واسطه همین واقعیت و همچنین «شجاعت کم‌نظیر» مردم‌شان به هم پیوند خورده‌اند.

پهلوی گفت در این دیدار درباره حمایت متقابل از تلاش‌ها برای رهایی دو کشور و نیز همکاری‌های ثمربخش در مسیر مبارزه برای آزادی گفت‌وگو کرده‌اند، ابراز امیدواری کرد همکاری‌ها ادامه یابد و از حمایت زلنسکی از ملت ایران قدردانی کرد.

ترامپ به زلنسکی فشار آورد: «سریع‌تر حرکت کن» — ساعت سیاست داخلی آمریکا هم در کار است

دونالد ترامپ از ولودیمیر زلنسکی خواست روند رسیدن به توافق صلح را سرعت بدهد و گفت «روسیه می‌خواهد توافق کند» و هشدار داد اگر زلنسکی اقدام نکند، ممکن است «فرصت بزرگی را از دست بدهد».

این فشار در حالی مطرح می‌شود که مسیر مذاکرات ادامه دارد؛ طبق گزارش‌ها دور جدید گفت‌وگوها هفته آینده در ژنو برگزار می‌شود و پیش‌تر نیز درباره هدف‌گذاری بلندپروازانه برای رسیدن به توافق تا ماه مارس صحبت شده بود—هرچند زمان‌بندی همچنان قطعی نیست.

در شبکه‌های اجتماعی گمانه‌زنی‌هایی مطرح شده که زلنسکی ممکن است امتیازدهی‌های بزرگ را تا پس از انتخابات میان‌دوره‌ای آمریکا به تعویق بیندازد. رویترز به نقل از گزارش نیویورک‌تایمز می‌گوید «میان‌دوره‌ای‌ها» می‌تواند بر فوریت واشینگتن اثر گذاشته باشد، اما تأکید می‌کند این ادعاها به‌طور مستقل راستی‌آزمایی نشده است. در همین حال، زلنسکی در مواضع علنی گفته روسیه دنبال صلح واقعی نیست و بر پیوند انتخابات با آتش‌بس تأکید کرده است.

خط قرمزهای کی‌یف: نماینده اوکراین می‌گوید روسیه «زمین، زبان و کلیسا» می‌خواهد

رومان کاستنکو، نماینده حزب «هولوس» و دبیر کمیته امنیت ملی/دفاعی پارلمان اوکراین، گفت مذاکرات با مسکو همچنان بی‌نتیجه مانده، چون روسیه شروطی را پیش می‌کشد که برای کی‌یف غیرقابل پذیرش است—در رأس آن، مطالبه برای واگذاری سرزمین‌ها.

کاستنکو افزود روسیه علاوه بر مسئله سرزمینی، بر موضوعاتی که برایش «اصل» است نیز پافشاری می‌کند؛ از جمله زبان روسی و کلیسا. او گفت وقتی روسیه خواسته‌هایش را مطرح می‌کند و طرف اوکراینی استدلال‌های بازدارنده کافی ندارد، مذاکرات بی‌حاصل می‌شود و اوکراین عملاً «صرفاً مجبور است در این روند حضور داشته باشد».

او تأکید کرد خواهان صلح است، اما هشدار داد «صلح به هر قیمت» یک دام است و هیچ توافقی نباید به بهای حقوق و سرنوشت اوکراینی‌هایی تمام شود که در مناطق اشغال‌شده زندگی می‌کنند.

مذاکرات ژنو نزدیک است: بازگشت مدینسکی و «مسیر اقتصادی پس از توافق» از نگاه کرملین

به گفته کرملین، دور جدید گفت‌وگوهای سه‌جانبه میان روسیه، آمریکا و اوکراین در ژنو و در تاریخ ۱۷ تا ۱۸ فوریه برگزار می‌شود و ولادیمیر مدینسکی ریاست هیئت روسیه را برعهده خواهد داشت.

دیمیتری پسکوف، سخنگوی کرملین، همچنین گفت مسکو و واشینگتن درباره همکاری‌های احتمالی اقتصادی و تجاری گفت‌وگو می‌کنند، اما تأکید کرد تا زمانی که «حل‌وفصل» پرونده اوکراین محقق نشود، بعید است جزئیات عملی مطرح شود.

پسکوف افزود موضع روسیه درباره مشارکت در «شورای صلح/هیئت صلح» هنوز نهایی نشده و وزارت خارجه در حال بررسی این موضوع است.

او درباره دلار نیز گفت روسیه دلار را کنار نگذاشته و این آمریکا بوده که استفاده از آن را در تراکنش‌ها محدود کرده است.

طرح «عملیات چند هفته‌ای»: آمادگی ارتش آمریکا برای سناریوی عملیات طولانی علیه ایران در صورت دستور ترامپ

به گزارش رویترز از واشینگتن (۱۳ فوریه)، ارتش آمریکا در حال آماده‌سازی سناریوها و برنامه‌ریزی برای احتمال عملیات پایدار و چند هفته‌ای علیه ایران است؛ در صورتی که دونالد ترامپ دستور حمله صادر کند. دو مقام آمریکایی که به دلیل حساسیت موضوع نخواستند نامشان فاش شود، گفته‌اند چنین سناریویی می‌تواند به درگیری بسیار جدی‌تری نسبت به موارد پیشین میان دو کشور تبدیل شود.

این افشاگری، هم‌زمان با روند دیپلماسی و گفت‌وگوهای آمریکا و ایران، سطح ریسک و فشار را بالا می‌برد و نشان می‌دهد واشینگتن گزینه‌هایی فراتر از اقدام محدود را نیز در محاسبات خود دارد—از جمله احتمال درگیری طولانی‌تر.

مذاکره یا خرید زمان؟ بن‌بست در گفت‌وگوها در حالی که برنامه‌ریزی آمریکا برای عملیات «چند هفته‌ای» گزارش شده است

با وجود پیام‌های عمومی درباره ادامه مسیر دیپلماسی، خطوط اختلاف همچنان سخت و تعیین‌کننده‌اند: عباس عراقچی بر «حق غنی‌سازی» تأکید کرده و عملاً با گزینه «غنی‌سازی صفر» مخالفت کرده است؛ همچنین ایران می‌گوید برنامه موشکی جزو دستور کار مذاکرات نیست—مواضعی که دامنه توافق را محدود می‌کند.

هم‌زمان، رویترز گزارش داده ارتش آمریکا برای احتمال عملیات پایدار و چند هفته‌ای علیه ایران در صورت صدور دستور حمله از سوی دونالد ترامپ آماده می‌شود؛ وضعیتی که سطح ریسک و فشار را برای گفت‌وگوهای جاری به‌طور محسوسی بالا می‌برد.

موضوع «ضرب‌الاجل» هم دوباره برجسته شده است. ترامپ در ژوئن ۲۰۲۵ به‌طور علنی گفت به ایران یک فرصت ۶۰ روزه داده بود که بدون توافق تمام شد—و کمی بعد، ضربات مهمی رخ داد. برخی رسانه‌های آمریکایی (از جمله وال‌استریت ژورنال) مسیر فعلی را شکننده و در چارچوب تلاش برای جلوگیری از تشدید تنش توصیف کرده‌اند، اما عدد دقیق و رسمیِ یک ضرب‌الاجل تازه علناً اعلام نشده است. 

اخبار بیشتر سیاسی و ژئوپلیتیکی

سایر

شرط‌بندی با اطلاعات محرمانه در Polymarket: یک نیروی ذخیره ارتش و یک غیرنظامی متهم شدند — Ynet

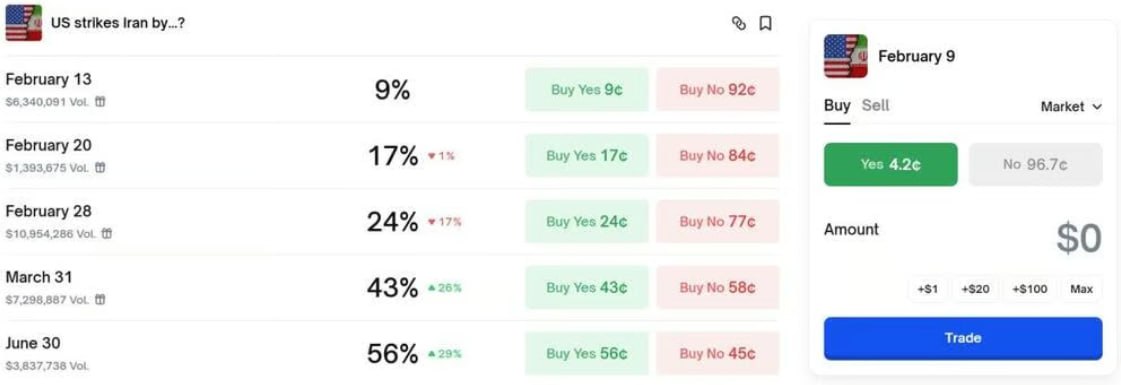
رسانه اسرائیلی Ynet گزارش داده که یک نیروی ذخیره ارتش اسرائیل (IDF) و یک غیرنظامی به اتهام استفاده از اطلاعات طبقه‌بندی‌شده نظامی برای شرط‌بندی روی Polymarket درباره عملیات‌های نظامی، تفهمیم اتهام شده‌اند. این پرونده نشان می‌دهد بازارهای پیش‌بینی می‌توانند به محل بهره‌برداری از اطلاعات داخلی و محرمانه تبدیل شوند و دوباره بحث امنیت عملیاتی، سلامت بازار و نظارت پلتفرم‌ها را داغ کند. تصویری که دست‌به‌دست می‌شود نیز قراردادی با موضوع «حمله آمریکا به ایران تا چه تاریخی؟» و نوسان ضرایب در تاریخ‌های مختلف را نشان می‌دهد—نمونه‌ای از اینکه اطلاعات غیرعمومی چگونه می‌تواند به «احتمال قابل معامله» تبدیل شود.

فشار مثبت در قیمت‌های تجاری کره: افت قیمت واردات به محدوده منفی، جهش قیمت صادرات تا ۷.۸٪

داده‌های قیمتی ژانویه کره‌جنوبی یک تغییر مهم در «شرایط مبادله» نشان داد: قیمت واردات منفی شد در حالی که قیمت صادرات با شتاب بالا رفت—ترکیبی که معمولاً برای حاشیه سود صادرکنندگان خبر خوبی است.

  • شاخص قیمت واردات (سالانه، ژانویه): ۱.۲٪- در برابر ۰.۵٪+ قبلی
  • چرخش قابل‌توجه به سمت کاهش، به معنای ارزان‌تر شدن ورودی‌های وارداتی و کاهش فشار تورم وارداتی.
  • شاخص قیمت صادرات (سالانه، ژانویه): ۷.۸٪+ در برابر ۵.۰٪+ قبلی
  • شتاب‌گیری قوی که از قدرت قیمت‌گذاری بهتر برای کالاهای صادراتی حکایت دارد (اغلب مرتبط با فناوری/نیمه‌رساناها و اثر نرخ ارز).

اثر بر وون (KRW) / کلان:

این ترکیب می‌تواند از مسیر بهبود دینامیک خارجی، در حاشیه برای KRW حمایتی باشد و هم‌زمان ضربه تورمی واردات را کاهش دهد. نکته کلیدی این است که آیا قدرت قیمت صادرات ناشی از تقاضای واقعی و قیمت‌گذاری پایدار است (مثبت‌تر) یا بیشتر حاصل اثر نرخ ارز/پایه قیمتی (کم‌دوام‌تر).

بهبود اعتماد مصرف‌کننده کره‌جنوبی: شاخص Reuters/Ipsos در فوریه به ۴۵.۸۹ رسید

احساس مصرف‌کننده در کره‌جنوبی در فوریه بهتر شد و شاخص Thomson Reuters/Ipsos PCSI از ۴۴.۸۱ به ۴۵.۸۹ افزایش یافت—بهبود قابل توجه، هرچند شاخص همچنان زیر سطح ۵۰ قرار دارد.

  • شاخص PCSI کره‌جنوبی (فوریه): ۴۵.۸۹ در برابر ۴۴.۸۱ قبلی

جمع‌بندی بازار:

این افزایش نشان می‌دهد خانوارها کمتر بدبین شده‌اند، اما سطح شاخص هنوز پایین است؛ یعنی اعتماد به‌تدریج در حال ترمیم است نه اینکه سریع بهبود پیدا کند.

اثر بر وون (KRW):

این شاخص معمولاً محرک اصلی FX نیست. بهبود اعتماد می‌تواند از مسیر رشد در حاشیه برای KRW حمایتی باشد، اما وون بیشتر تحت تأثیر ریسک‌پذیری جهانی، حرکت دلار و چرخه نیمه‌رساناها قرار دارد.

افزایش نقدینگی در کره‌جنوبی: رشد M2 به ۷.۳٪ رسید و حجم M3 از ۶,۰۸۷ تریلیون وون عبور کرد

داده‌های پولی کره‌جنوبی نشان می‌دهد نقدینگی داخلی در حال تقویت است؛ رشد پول گسترده سریع‌تر شده و حجم کل M3 نیز بالاتر رفته است.

  • رشد M2 (سالانه، دسامبر): ۷.۳۰٪ در برابر ۶.۸۰٪ قبلی
  • شتاب پول گسترده بیشتر شده و می‌تواند نشانه افزایش رشد اعتبارات/سپرده‌ها باشد.
  • حجم M3 (دسامبر): ۶,۰۸۷.۰ تریلیون وون در برابر ۵,۹۹۹.۲ تریلیون وون قبلی
  • موجودی کل نقدینگی گسترده افزایش یافت و تصویر شرایط مالی آسان‌تر را تقویت کرد.

جمع‌بندی بازار:

رشد سریع‌تر M2 و بالا رفتن M3 می‌تواند از فعالیت اقتصادی و ریسک‌پذیری داخلی حمایت کند، اما اگر روند ادامه‌دار باشد ممکن است توجه بازار را به ریسک‌های تورمی/قیمت دارایی‌ها هم جلب کند.

اثر بر وون (KRW):

این داده معمولاً محرک اصلی FX نیست. اگر افزایش نقدینگی به رشد کمک کند بدون اینکه تورم را دوباره داغ کند، می‌تواند در حاشیه برای KRW کمی مثبت باشد؛ اما در عمل وون هنوز بیشتر به حرکت دلار و چرخه صادرات/نیمه‌رساناها حساس است.

ادعای «دوست‌پسر ماکرون» در اسکرین‌شات‌های پرونده اپستین می‌چرخد — فرانسه می‌گوید عملیات بات‌ها و دستکاری اطلاعات است

یک تکه‌متنِ در حال انتشار در شبکه‌های اجتماعی مدعی است اپستین در مکاتبه‌ای گفته عکس «دوست‌پسر» امانوئل ماکرون را دیده و بعد درباره «ریاکاری» طعنه زده است. این روایت فعلاً عمدتاً با اسکرین‌شات‌ها و بازنشرها پخش می‌شود و منشأ/اصالت آن روشن نیست—و مهم‌تر اینکه پاریس می‌گوید همین پرونده اپستین به ابزار یک عملیات هماهنگِ دستکاری اطلاعات تبدیل شده.

دولت فرانسه صراحتاً هشدار داده یک عملیات مداخله خارجیِ نزدیک به روسیه با ایمیل‌ها و اسکرین‌شات‌های «جعلی» تلاش کرده ماکرون را به اپستین وصل کند؛ با یک سایت جعلی و تقویت در شبکه‌های اجتماعی.

در کنار این هیاهو، بخش واقعی و قابل پیگیری ماجرا در فرانسه این است که دولت، پرونده یک دیپلمات را بابت ادعای انتقال اطلاعات محرمانه سازمان ملل به اپستین به دادستانی ارجاع داده—رشته‌ای مستندتر از ادعاهای وایرالِ «دوست‌پسر» که فعلاً در محدوده گزیده‌های تأییدنشده می‌ماند.

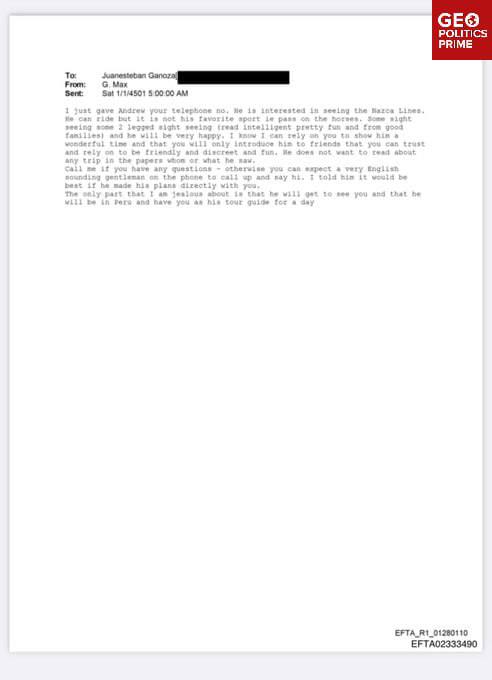
گشت‌وگذارِ دوپایی» در پرو: ایمیل‌های مکسول دوباره نام پرنس اندرو را زیر ذره‌بین برد

در مجموعه اسناد تازه منتشرشده از سوی وزارت دادگستری آمریکا، ایمیل‌هایی دیده می‌شود که در آن گیسلین مکسول ظاهراً در حال هماهنگی سفر به پرو برای فردی با عنوان «The Invisible Man» است—شخصیتی که چند رسانه می‌گویند به پرنس اندرو نسبت داده می‌شود، هرچند خودِ اسناد هویت را صریحاً قطعی نمی‌کنند.

در همین رشته، مکسول از عبارت‌های رمزی مثل «two-legged sightseeing / bipedal excursions» استفاده می‌کند—اصطلاحی که در گزارش‌ها به‌عنوان کنایه از همراهی زنانه توصیف شده—و روی محرمانه ماندن و جلوگیری از درز رسانه‌ای تأکید دارد.

جمع‌بندی: این‌ها مکاتبات مستند هستند که اکنون عمومی شده‌اند، اما وجود نام/ایمیل به‌تنهایی معادل اثبات جرم نیست؛ ارزش خبری و حقوقی آن به راستی‌آزمایی، زمینه کامل، و شواهد قابل تأییدِ مستقل بستگی دارد. 

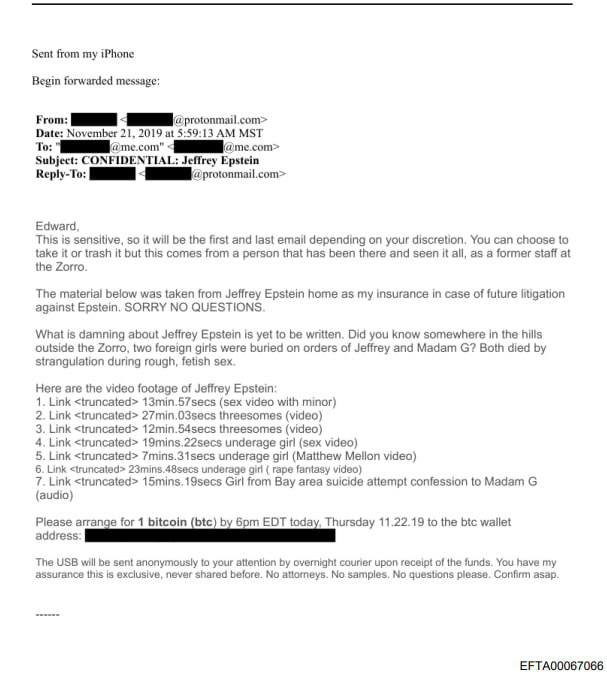
اتهام دفن دو دختر در حوالی «زورو رنچ» اپستین؛ مقام ارشد نیومکزیکو خواستار تحقیق رسمی شد

کمیسر اراضی عمومی نیومکزیکو، استفانی گارسیا ریچارد، در نامه‌ای از نهادهای مجری قانونِ ایالتی و فدرال خواست ادعایی نگران‌کننده درباره ملک سابق جفری اپستین موسوم به Zorro Ranch را بررسی کنند: در یک ایمیل ناشناسِ سال ۲۰۱۹ (که اکنون در موج تازه اسناد منتشرشده DOJ به آن اشاره شده) ادعا شده بود دو دختر در تپه‌های نزدیک آن منطقه دفن شده‌اند.

دفتر دادستان کل ایالت (رائول تورِز) اعلام کرده این ادعاها فعلاً بدون پشتوانه قابل اتکا به نظر می‌رسد و به یک منبع ناشناس برمی‌گردد، اما تأکید کرده برای ارزیابی دقیق، به‌دنبال دریافت ایمیل‌های اصلیِ بدون سانسور و فایل‌های مرتبط خواهد بود تا بر اساس مواد «کامل و اصیل» درباره گام‌های بعدی تصمیم بگیرد.

ریاضت در بی‌بی‌سی: برنامه کاهش ۱۰٪ هزینه‌ها، خطر تعدیل نیرو و «لبه پرتگاه» بودجه سرویس جهانی تا پایان مارس

بی‌بی‌سی در حال آماده‌سازی یک برنامه جدید کاهش هزینه در حدود ۱۰٪ طی سه سال آینده است—معادل صدها میلیون پوند (و برآورد برخی رسانه‌های بریتانیایی تا حدود ۶۰۰ میلیون پوند)—که احتمال کاهش نیرو و تغییر/حذف برخی تولیدات را پررنگ کرده است.

این تصمیم در حالی مطرح می‌شود که دولت بریتانیا افزایش هزینه سالانه مجوز تلویزیون را به ۱۸۰ پوند از ۱ آوریل ۲۰۲۶ (+۵٫۵۰ پوند) تأیید کرده؛ موضوعی که نشان می‌دهد فشار مالی بی‌بی‌سی صرفاً با افزایش جزئی درآمد حل نمی‌شود و مسئله، فشارهای ساختاری و تغییر رفتار مخاطبان و پرداخت‌کنندگان است.

در کنار این، سرویس جهانی بی‌بی‌سی با یک بحران فوری روبه‌روست: تیم دیوی هشدار داده که سازوکار فعلی تأمین مالی از سوی وزارت خارجه بریتانیا (FCDO) در پایان مارس ۲۰۲۶ تمام می‌شود و هنوز توافق جدیدی جایگزین نشده است.

این تحولات هم‌زمان است با پیشبرد رسمی بازنگری منشور (Charter Review) دولت (مهلت مشارکت تا ۱۰ مارس ۲۰۲۶) و ادامه پرونده شکایت افترا ۱۰ میلیارد دلاری دونالد ترامپ علیه بی‌بی‌سی در ارتباط با اختلاف بر سر ویرایش یک برنامه پانوراما.

هشدار کلان برای ترکیه: افزایش انتظارات تورمی و تشدید کسری حساب جاری

آخرین داده‌های کلان ترکیه یک ترکیب مایل به استاگفلیشن نشان داد: انتظارات تورمی پایان سال بالا رفت و هم‌زمان کسری حساب جاری بیشتر از انتظار کاهش یافت.

  • پیش‌بینی CPI پایان سال (فوریه): ۲۴.۱۱٪ در برابر ۲۳.۲۳٪ قبلی (افزایش انتظارات تورمی)
  • حساب جاری (دسامبر): ۷.۲۵- میلیارد دلار در برابر ۵.۲۰- میلیارد انتظار و ۳.۷۴- میلیارد قبلی (کسری بزرگ‌تر)

جمع‌بندی بازار:

افزایش انتظارات تورمی همراه با کسری خارجی بزرگ‌تر، یک فشار دوگانه است—هم روایت اعتبار نرخ واقعی را زیر سؤال می‌برد و هم نیازهای تامین مالی خارجی را پررنگ‌تر می‌کند، خصوصاً اگر شرایط دلار جهانی سخت‌تر شود.

اثر بر لیر (TRY):

این ترکیب معمولاً در حاشیه برای لیر منفی است، چون هم از کانال تورم و هم از کانال تراز پرداخت‌ها فشار می‌آورد—مگر اینکه سیاست پولی به شکل قانع‌کننده‌ای انقباضی بماند و ذخایر/جریان‌ها تثبیت شوند.

لرزش خرده‌فروشی برزیل: افت ۰.۴٪ ماهانه در دسامبر و عدم تحقق رشد سالانه

گزارش خرده‌فروشی برزیل در دسامبر ضعیف‌تر از انتظار بود؛ فروش در مقیاس ماهانه کاهش یافت و عدد سالانه هم کمتر از پیش‌بینی‌ها آمد—نشانه‌ای از سرد شدن تقاضا در پایان سال.

  • خرده‌فروشی (سالانه، دسامبر): ۲.۳٪+ در برابر ۲.۵٪+ انتظار و ۱.۵٪+ قبلی
  • خرده‌فروشی (ماهانه، دسامبر): ۰.۴٪- در برابر ۰.۲٪- انتظار و ۱.۰٪+ قبلی (غافلگیری منفی واضح)

جمع‌بندی بازار:

افت ماهانه یعنی شتاب تقاضا کم شده؛ هرچند نرخ سالانه نسبت به ماه قبل بهتر است. این داده یادآوری می‌کند داستان مصرف‌کننده خطی نیست و به شرایط اعتباری و درآمد واقعی حساس است.

اثر بر رئال (BRL):

از کانال رشد، این داده در حاشیه برای BRL کمی منفی است، اما محرک اصلی FX همچنان نرخ‌ها/کَری، تیترهای فیسکال و جریان کالاها است. اگر ضعف مصرف ادامه‌دار شود، احتمال مسیر داویش‌تر سیاستی را تقویت می‌کند.

اخبار بیشتر سایر

سهام و بازارهای بورس

فورد (F) — ضعف در EPS، اما رشد در درآمد؛ سهم تقریباً ثابت

فورد (F) سود هر سهم ۰.۱۳ دلار را در برابر ۰.۱۸ دلارِ مورد انتظار گزارش کرد (سورپرایز -۲۷.۷۸٪) اما درآمد ۴۵.۹ میلیارد دلار را بالاتر از ۴۴.۲ میلیارد دلارِ مورد انتظار ثبت کرد (سورپرایز +۳.۸۵٪). سهم در ۰.۰۰٪ و روی ۱۳.۵۹ دلار تقریباً ثابت بود و در پس از ساعات +۱.۷۰٪ شد (تا ۱۳.۸۰ دلار) و ارزش بازار حدود ۵۴.۱۹ میلیارد دلار است—تمرکز بازار معمولاً به سمت راهنمایی حاشیه سود، قیمت‌گذاری و ترکیب فروش EV/ICE می‌رود.

لورآل بالاتر از انتظار در درآمد، اما EPS نمایش داده نشده؛ افت سهم (LRLCY)

لورآل ADR (LRLCY) درآمد ۱۳.۳۶ میلیارد دلار را در برابر ۱۳.۲۱ میلیارد دلارِ مورد انتظار گزارش کرد (سورپرایز +۱.۱۴٪). EPS در داده‌ی نمایش‌داده‌شده موجود نبود. سهم حدود ۷.۳۰٪ افت داشت (آخرین ۸۶.۷۲ دلار) و ارزش بازار نزدیک ۲۴۸.۰۹ میلیارد دلار است—بنابراین تمرکز بازار معمولاً به سمت راهنمایی آینده، روند رشد ارگانیک و ترکیب منطقه‌ای/دسته‌بندی‌ها می‌رود.

زیمنس یک رشد قوی ثبت کرد (SIEGY)

زیمنس ADR (SIEGY) سود هر سهم ۱.۵۳ دلار را در برابر ۱.۲۷ دلارِ مورد انتظار گزارش کرد (سورپرایز +۲۰.۴۷٪) و درآمد ۲۲.۷۵ میلیارد دلار را بالاتر از ۲۲.۱۸ میلیارد دلارِ مورد انتظار ثبت کرد (سورپرایز +۲.۵۷٪)؛ یعنی در هر دو معیار «Beat» داشت. سهم حدود ۱.۴۱٪ رشد کرد (آخرین ۱۵۴.۶۸ دلار) و در پس از ساعات بدون تغییر (۰.۰۰٪) بود، با ارزش بازار نزدیک ۲۳۶.۷۳ میلیارد دلار—اکنون تمرکز بازار معمولاً روی راهنمایی آینده، شتاب سفارش‌ها و چشم‌انداز حاشیه سود است.

پی‌جی‌اند‌ای در EPS و درآمد پایین‌تر از انتظار؛ با وجود رشد در بسته‌شدن (PCG)

پی‌جی‌اند‌ای (PCG) سود هر سهم ۰.۳۶ دلار را در برابر ۰.۳۷ دلارِ مورد انتظار گزارش کرد (سورپرایز -۲.۷۰٪) و درآمد ۶.۸ میلیارد دلار را کمتر از ۷.۱ میلیارد دلارِ مورد انتظار ثبت کرد (سورپرایز -۴.۲۳٪)؛ بنابراین هر دو خط «Miss» شد. سهم حدود ۲.۶۹٪ رشد کرد (آخرین ۱۷.۵۶ دلار) اما در پس از ساعات حدود ۰.۳۴٪ افت داشت (تا ۱۷.۵۰ دلار) و ارزش بازار نزدیک ۳۸.۶ میلیارد دلار است—بنابراین تمرکز بازار معمولاً به سمت راهنمایی آینده، به‌روزرسانی‌های رگولاتوری و مسیر هزینه/سرمایه‌گذاری می‌رود.

کوین‌بیس با اختلاف زیاد در EPS عقب ماند و درآمد هم کمتر از انتظار بود؛ فشار روی سهم (COIN)

کوین‌بیس (COIN) سود هر سهم ۰.۶۶ دلار را در برابر ۱.۰۵ دلارِ مورد انتظار گزارش کرد (سورپرایز -۳۷.۱۴٪) و درآمد ۱.۷۸ میلیارد دلار را کمتر از ۱.۸۵ میلیارد دلارِ مورد انتظار ثبت کرد (سورپرایز -۳.۷۸٪)؛ یعنی در هر دو خط «Miss» داشت. سهم حدود ۷.۹۰٪ افت کرد (آخرین ۱۴۱.۰۹ دلار) اما در پس از ساعات حدود ۱.۳۲٪ رشد داشت (تا ۱۴۲.۹۵ دلار) و ارزش بازار نزدیک ۳۸.۰۵ میلیارد دلار است—تمرکز بعدی بازار معمولاً روی چشم‌انداز آینده، روند فعالیت معاملاتی و توضیحات مربوط به حاشیه سود/هزینه‌ها خواهد بود.

اکسپدیا در EPS و درآمد بهتر از انتظار آمد، اما سهم در پس از ساعات افت کرد (EXPE)

اکسپدیا (EXPE) سود هر سهم ۳.۷۸ دلار را در برابر ۳.۲۵ دلارِ مورد انتظار گزارش کرد (سورپرایز +۱۶.۳۱٪) و درآمد ۳.۵۵ میلیارد دلار را بالاتر از ۳.۴۱ میلیارد دلارِ مورد انتظار ثبت کرد (سورپرایز +۴.۱۱٪)؛ یعنی در هر دو خط «Beat» داشت. سهم حدود ۲.۷۲٪ افت کرد (آخرین ۲۲۷.۲۴ دلار) و در پس از ساعات حدود ۵.۶۷٪ ریزش داشت (تا ۲۱۴.۳۵ دلار) و ارزش بازار نزدیک ۲۷.۸۴ میلیارد دلار است—که نشان می‌دهد بازار احتمالاً بیش از عددهای تیتر، روی راهنمایی آینده، روند رزروها و چشم‌انداز حاشیه سود وزن گذاشته است.

فروش سنگین در وال‌استریت: نزدک پیشتاز ریسک بالای بازار در پایان پنج‌شنبه

سهام آمریکا پنج‌شنبه با افت قابل‌توجه بسته شد و نزدکِ تکنولوژی‌محور بیشترین فشار فروش را تجربه کرد؛ نشانه‌ای از کاهش اشتهای ریسک در کل بازار.

  • داوجونز: 49,451.98 (۶۶۹.۴۲- | ۱.۳۴٪-)
  • S&P 500: 6,832.76 (۱۰۸.۷۱- | ۱.۵۷٪-)
  • نزدک: 22,597.15 (۴۶۹.۳۲- | ۲.۰۳٪-)

جمع‌بندی: یک جلسه ریسک‌گریزی فراگیر با فشار بیشتر روی سهام رشدی/تکنولوژی—الگویی که معمولاً به حساسیت به نرخ‌ها، شرایط مالی سخت‌تر، یا ریسک‌های خبری کلان گره می‌خورد.

پایان ضعیف سهام اروپایی: ریسک‌گریزی گسترده با وجود مقاومت فرانسه

سهام اروپا پنج‌شنبه عمدتاً منفی بسته شد و بریتانیا و اسپانیا جزو ضعیف‌ترین‌ها بودند. CAC 40 فرانسه برخلاف جریان رشد کرد، اما نتوانست شاخص‌های منطقه را بالا بکشد.

  • FTSE 100: 10,402.44 (۰.۶۷٪-)
  • DAX: 24,852.69 (۰.۰۱٪-) (تقریباً خنثی)
  • CAC 40: 8,340.56 (۰.۳۳٪+) (بهترین عملکرد)
  • FTSE MIB: 46,222.95 (۰.۶۲٪-)
  • IBEX 35: 17,896.90 (۰.۸۲٪-)
  • Stoxx 600: 618.52 (۰.۴۹٪-)

برداشت از نوار بازار: فضای ریسک‌گریزی فراگیر در اروپا، با تمرکز قدرت در فرانسه و ضعف در بخش عمده بازار.

آسیا صبح جمعه ریسک‌گریز شد: فروش گسترده در سهام سراسر منطقه

بازارهای سهام آسیا صبح جمعه با افت تند و فراگیر آغاز به کار کردند و همه شاخص‌های مهم منفی بودند—نشانه‌ای روشن از فضای ریسک‌گریزی در پایان هفته.

  • Asia Dow: 5,652.72 (۲.۲۴٪-)
  • نیکی ۲۲۵: 56,941.97 (۱.۲۱٪-)
  • هنگ‌سنگ: 26,574.54 (۱.۶۹٪-)
  • شانگهای: 4,082.07 (۱.۲۶٪-)
  • سنسکس: 82,839.50 (۱.۰۰٪-)
  • سنگاپور: 4,937.56 (۱.۵۸٪-)

برداشت از نوار بازار: افت امروز منطقه‌ای و همگانی است، نه محدود به یک بازار—الگویی که معمولاً با کاهش ریسک جهانی (شوک نرخ‌ها/FX، غافلگیری‌های کلان، یا تیترهای خبری) هم‌خوانی دارد. ضربه اصلی به Asia Dow خورده و هنگ‌کنگ و سنگاپور هم ضعف قابل‌توجهی دارند.

اخبار بیشتر سهام و بازارهای بورس

اقیانوسیه

PMI نیوزیلند همچنان در محدوده رشد: شاخص ژانویه ۵۵.۲ با وجود افت جزئی

نبض فعالیت های تولیدی نیوزیلند در محدوده رشد باقی ماند، هرچند شتاب آن کمی کمتر شد.

  • PMI (ژانویه): ۵۵.۲ در برابر ۵۶.۱ قبلی

PMI بالای ۵۰ به معنی رشد است؛ بنابراین ۵۵.۲ همچنان از فعالیت سالم حکایت دارد و افت جزئی بیشتر نشان می‌دهد رشد ادامه دارد اما سرعت آن کمی پایین‌تر آمده است.

اثر بر دلار نیوزیلند (NZD):

PMI در محدوده رشد معمولاً از منظر روایت رشد برای NZD حمایتی است، اما واکنش بازار ارز اغلب محدود می‌ماند مگر اینکه این حرکت انتظارات سیاستی RBNZ را تغییر دهد یا با جریان‌های کلی ریسک هم‌جهت شود.

تقویت جریان‌های مهاجرتی نیوزیلند: جهش مهاجرت بلندمدت، کاهش شتاب رشد کلی اما افزایش ورود گردشگران

داده‌های دسامبر نیوزیلند در حوزه مهاجرت و گردشگری نشان داد ورودی‌های بلندمدت تقویت شده، در حالی که نرخ رشد کلی مهاجرت/بازدیدکنندگان کمی کندتر شد—اما ورود گردشگران در مقیاس ماهانه بهتر شد.

  • مهاجرت دائمی/بلندمدت (دسامبر): ۲,۸۷۰ در برابر ۱,۵۶۰ قبلی (جهش چشمگیر)
  • مهاجرت خارجی و بازدیدکنندگان (دسامبر): ۷.۰۰٪ در برابر ۸.۲۰٪ قبلی (کاهش شتاب رشد)
  • ورود گردشگران (ماهانه، دسامبر): ۱.۷٪+ در برابر ۰.۸٪+ قبلی (بهبود مومنتوم)

جمع‌بندی بازار:

افزایش مهاجرت بلندمدت می‌تواند در طول زمان به افزایش عرضه نیروی کار و تقاضای داخلی کمک کند. در سمت گردشگری هم، با وجود کند شدن نرخ رشد کلی، داده ماهانه نشان می‌دهد مسیر ورود گردشگران باثبات تا رو به بهبود است.

اثر بر دلار نیوزیلند (NZD):

این ترکیب از منظر روایت رشد در حاشیه برای NZD حمایتی است، اما معمولاً واکنش اصلی NZD به قیمت‌گذاری سیاستی RBNZ، فضای ریسک بازار و سیگنال‌های چین/کالاها وابسته است، نه داده‌های مهاجرت.

افزایش جزئی انتظارات تورمی نیوزیلند: ۲.۴٪ در مقیاس فصلی و تداوم چسبندگی تورم

انتظارات تورمی نیوزیلند کمی بالاتر رفت و این پیام را تقویت کرد که روند کاهش تورم آهسته و تدریجی است، نه سریع و قطعی.

  • انتظارات تورمی (فصلی): ۲.۴٪ در برابر ۲.۳٪ قبلی

جمع‌بندی بازار:

این افزایش کوچک نشان می‌دهد انتظارات تورمی هنوز چسبنده است و اگر بانک مرکزی بخواهد از ریسک «باز-لنگر شدن» تورم جلوگیری کند، ممکن است مسیر سیاست انبساطی را پیچیده‌تر کند.

اثر بر دلار نیوزیلند (NZD):

انتظارات تورمی بالاتر معمولاً از مسیر نرخ‌ها برای NZD حمایتی است، چون می‌تواند گرایش هاوکیش RBNZ را حفظ کند یا کاهش نرخ را عقب بیندازد؛ البته واکنش FX به پوزیشن‌های بازار و داده CPI بعدی هم وابسته است.

کاهش اعتماد مصرف‌کننده استرالیا: شاخص Reuters/Ipsos در فوریه به ۵۲.۴۶ افت کرد

احساس مصرف‌کننده در استرالیا در فوریه کمی تضعیف شد و شاخص Thomson Reuters/Ipsos PCSI پایین‌تر آمد، هرچند همچنان بالای سطح ۵۰ باقی ماند.

  • شاخص PCSI استرالیا (فوریه): ۵۲.۴۶ در برابر ۵۳.۸۹ قبلی

جمع‌بندی بازار:

اعتماد هنوز مثبت است، اما افت آن نشان می‌دهد خانوارها کمی محتاط‌تر شده‌اند—هم‌راستا با فشار هزینه‌های زندگی و حساسیت به نرخ بهره.

اثر بر دلار استرالیا (AUD):

این شاخص معمولاً محرک اصلی FX نیست. ضعف اعتماد می‌تواند از مسیر رشد در حاشیه برای AUD کمی منفی باشد، اما جهت اصلی دلار استرالیا بیشتر تحت تاثیر قیمت‌گذاری سیاستی RBA، فضای ریسک و چین/کالاها است تا این نظرسنجی به‌تنهایی.

اخبار بیشتر اقیانوسیه

اروپا

رشد تورم عمده‌فروشی آلمان: جهش ۰.۹٪ ماهانه WPI و سیگنال فشار قیمتی بالادستی

شاخص قیمت عمده‌فروشی (WPI) آلمان در ژانویه با یک غافلگیری مثبت بزرگ منتشر شد و از تقویت فشارهای قیمتی در سطح بالادستی خبر داد.

  • WPI آلمان (ماهانه، ژانویه): ۰.۹٪+ در برابر ۰.۱٪+ انتظار و ۰.۲٪- قبلی (غافلگیری بزرگ)
  • WPI آلمان (سالانه، ژانویه): ۱.۲٪+ (تقریباً نزدیک به سطح قبلی)

جمع‌بندی بازار:

این جهش ماهانه نشان می‌دهد «تورم در خط لوله» در شروع سال بالا رفته است. اگر ادامه‌دار شود، می‌تواند با وقفه به تورم تولیدکننده و مصرف‌کننده منتقل شود—هرچند یک ماه به‌تنهایی روند قطعی نمی‌سازد.

اثر بر یورو/نرخ‌ها:

چنین عددی از منظر روایت تورم در حاشیه می‌تواند برای یورو حمایتی باشد (فضای کمتر برای کاهش تهاجمی نرخ‌ها)، اما بازار برای بازقیمت‌گذاری مسیر ECB معمولاً بیشتر به CPI منطقه یورو و دستمزدها نگاه می‌کند.

تورم سوئیس همچنان بسیار پایین: CPI ماهانه ۰.۱٪- شد و سالانه روی ۰.۱٪ ماند

تورم ژانویه سوئیس بار دیگر رژیم تورم بسیار پایین را تأیید کرد؛ قیمت‌ها در مقیاس ماهانه کمی افت کرد و تورم سالانه تقریباً نزدیک صفر باقی ماند.

  • CPI ماهانه (ژانویه): ۰.۱٪- در برابر ۰.۰٪ انتظار و ۰.۰٪ قبلی (غافلگیری منفی کوچک)
  • CPI سالانه (ژانویه): ۰.۱٪+ در برابر ۰.۱٪+ انتظار و ۰.۱٪+ قبلی (بدون تغییر)

جمع‌بندی بازار:

این داده سوئیس را همچنان در محدوده تورم نزدیک صفر نگه می‌دارد و نشان می‌دهد SNB فضای کافی برای موضع داویش دارد (و اگر لازم شود حتی برای کاهش بیشتر نرخ‌ها)، به‌خصوص اگر قدرت CHF یا ضعف تقاضای خارجی ادامه پیدا کند.

اثر بر فرانک (CHF):

تورم پایین از مسیر نرخ‌ها معمولاً در حاشیه برای CHF کمی منفی است (بازده کمتر/فشار کمتر برای انقباض). با این حال CHF همچنان نقش دارایی امن دارد و در بسیاری مواقع، فضای ریسک بازار محرک اصلی است.


یورو‌زون رشد را حفظ کرد، مازاد تجاری بهتر شد: GDP فصل چهارم ثابت، تراز تجارت تقویت شد

داده‌های منطقه یورو از نظر رشد با ثبات و از نظر تجارت بهتر از انتظار بود و تصویر یک رشد ملایم همراه با بهبود تراز خارجی را تقویت کرد.

  • GDP سالانه (Q4 – اولیه): ۱.۳٪ مطابق انتظار، در برابر ۱.۴٪ قبلی (اندکی نرم‌تر نسبت به قبل)
  • GDP فصلی (Q4 – اولیه): ۰.۳٪+ مطابق انتظار و بدون تغییر نسبت به قبل
  • تراز تجاری (دسامبر): ۱۲.۶ میلیارد یورو در برابر ۱۱.۸ میلیارد انتظار و ۹.۳ میلیارد قبلی (مازاد بزرگ‌تر)

جمع‌بندی بازار:

شتاب رشد افزایش پیدا نکرده، اما پایدار مانده و هم‌زمان مازاد تجاری بزرگ‌تر نشان می‌دهد تقاضای خارجی و/یا دینامیک واردات در پایان سال بهتر شده—که برای ثبات کلان منطقه حمایتی است.

اثر بر یورو (EUR):

مازاد تجاری قوی‌تر در حاشیه برای یورو حمایتی است، اما با توجه به ثبات GDP، محرک اصلی همچنان قیمت‌گذاری نرخ‌های ECB و مسیر تورم خواهد بود.

بازار کار منطقه یورو قوی ماند: رشد اشتغال بالاتر از انتظار، استخدام در فصل چهارم مقاوم

داده‌های بازار کار منطقه یورو در فصل چهارم همچنان مثبت بود و رشد اشتغال بهتر از انتظار ثبت شد—نشانه‌ای که می‌گوید بازار کار هنوز نقش «ضربه‌گیر» را بازی می‌کند، حتی اگر رشد کلی اقتصاد ملایم باشد.

  • تغییر اشتغال (فصلی، Q4 اولیه): ۰.۲٪+ در برابر ۰.۱٪+ انتظار (قبلی ۰.۲٪+)
  • تغییر اشتغال (سالانه، Q4 اولیه): ۰.۷٪+ در برابر ۰.۶٪+ انتظار (قبلی ۰.۶٪+)
  • سطح اشتغال (Q4 اولیه): ۱۷۲.۵۱۶۶ میلیون در برابر ۱۷۲.۲۱۰۴ میلیون قبلی

اثر بر یورو (EUR): اشتغال باثبات تا قوی‌تر، از منظر روایت رشد در حاشیه برای یورو حمایتی است و می‌تواند به ECB اجازه دهد با آرامش بیشتری صبر کند—هرچند محرک اصلی بازقیمت‌گذاری همچنان تورم است.

اخبار بیشتر اروپا

ایالات متحده آمریکا

افزایش جزئی نقدینگی فدرال‌رزرو: ترازنامه به ۶.۶۲۲ تریلیون دلار رسید، ذخایر بانکی هم بالا رفت

داده‌های هفتگی «پلاگینگ» فدرال‌رزرو نشان داد نقدینگی سیستم اندکی بیشتر شده است؛ هم ترازنامه و هم ذخایر بانکی افزایش یافتند.

  • ترازنامه فدرال‌رزرو: ۶,۶۲۲ میلیارد دلار در برابر ۶,۶۰۶ میلیارد دلار قبلی
  • ذخایر نزد بانک‌های فدرال: ۲.۹۵۸ تریلیون دلار در برابر ۲.۹۳۷ تریلیون دلار قبلی

جمع‌بندی بازار:

بالا رفتن ذخایر معمولاً به معنی آسان‌تر شدن حاشیه‌ای شرایط نقدینگی است؛ اما تغییرات هفتگی می‌تواند ناشی از عوامل فنی (جابه‌جایی حساب خزانه‌داری، تسویه‌ها) باشد و لزوماً به تغییر پایدار در سیاست پولی اشاره نکند.

اثر بر دلار (USD):

برای FX روزانه معمولاً اثر درجه‌دو دارد، اما اگر افزایش ذخایر رونددار شود و با آسان‌تر شدن شرایط مالی همراه باشد، در طول زمان می‌تواند در حاشیه برای دلار کمی منفی باشد.

غافلگیری تورمی آمریکا: CPI تیتر به ۰.۲٪ ماهانه و ۲.۴٪ سالانه رسید، Core ثابت ماند؛ رشد واقعی درآمدها برگشت

CPI ژانویه آمریکا در تیتر کمتر از انتظار بود: CPI ماهانه ۰.۲٪ (در برابر ۰.۳٪ انتظار) و CPI سالانه ۲.۴٪ (در برابر ۲.۵٪ انتظار). تورم هسته‌ای پایدارتر بود: Core CPI ماهانه مطابق انتظار ۰.۳٪ و Core CPI سالانه ۲.۵٪ (هم‌راستا با پیش‌بینی و کمی کمتر از ۲.۶٪ قبلی). نکته مثبت قابل توجه، قدرت خرید بود: رشد واقعی دستمزدها (ماهانه) به ۰.۵٪+ رسید، پس از ۰.۵٪- در گزارش قبل.

برداشت بازار: خنک‌تر شدن تیتر، یک تمایل داویش ایجاد می‌کند، اما چسبندگی Core روی ۰.۳٪ ماهانه باعث می‌شود سناریوی «ثبات نرخ فدرال‌رزرو» همچنان غالب بماند، مگر اینکه داده‌های بعدی دوباره داغ شود.

کاهش سریع‌تر تورم اسپانیا: تیتر کمتر از انتظار و افت محسوس ماهانه قیمت‌ها

داده تورم ژانویه اسپانیا خنک‌تر از انتظار منتشر شد؛ تیترها کمتر از پیش‌بینی بودند و قیمت‌ها در مقیاس ماهانه کاهش یافتند، در حالی که تورم هسته بدون تغییر ماند.

  • HICP سالانه (ژانویه): ۲.۴٪ در برابر ۲.۵٪ انتظار و ۳.۰٪ قبلی
  • CPI سالانه (ژانویه): ۲.۳٪ در برابر ۲.۴٪ انتظار و ۲.۹٪ قبلی
  • CPI ماهانه (ژانویه): ۰.۴٪- مطابق انتظار، در برابر ۰.۳٪+ قبلی
  • HICP ماهانه (ژانویه): ۰.۸٪- در برابر ۰.۷٪- انتظار و ۰.۳٪+ قبلی (افت بیشتر از انتظار)
  • تورم هسته سالانه (ژانویه): ۲.۶٪ بدون تغییر و مطابق انتظار

جمع‌بندی بازار:

تورم تیتر در حال کاهش است، اما هسته روی ۲.۶٪ نشان می‌دهد فشارهای زیرسطحی پایدار است و به‌سرعت فرو نمی‌ریزد. افت منفیِ شدید ماهانه احتمالاً به عوامل فصلی/انرژی مربوط است، اما در مجموع به روایت کاهش تورم کمک می‌کند.

اثر بر یورو/ECB:

ضعف تورم اسپانیا از منظر روایت ECB کمی داویش است و مسیر دیس‌اینفلیشن را تقویت می‌کند. اثر مستقیم روی یورو معمولاً محدود است مگر اینکه همین نرمی در CPI کل منطقه یورو هم تکرار شود.

اخبار بیشتر ایالات متحده آمریکا

چین

تشدید رکود مسکن چین: افت قیمت خانه‌ها به ۳.۱٪- در ژانویه رسید

رکود بازار مسکن چین در ژانویه نشانه‌های ضعیف‌تر نشان داد و قیمت خانه‌ها در مقیاس سالانه سریع‌تر کاهش یافت—موضوعی که استمرار ضعف بخش املاک را برجسته می‌کند.

  • قیمت مسکن (سالانه، ژانویه): ۳.۱٪- در برابر ۲.۷٪- قبلی

جمع‌بندی بازار:

افزایش شدت افت قیمت‌ها یعنی فشار بر اعتماد خانوارها و ترازنامه سازندگان همچنان ادامه دارد و از مسیر مصرف و مالیه دولت‌های محلی، به چشم‌انداز رشد چین فشار وارد می‌کند—دو کانال کلیدی در اقتصاد چین.

اثر بر یوان (CNY):

ضعف بخش مسکن معمولاً در حاشیه برای CNY منفی است، چون احتمال تداوم حمایت سیاستی و شرایط مالی آسان‌تر را بالا می‌برد. با این حال جهت کوتاه‌مدت یوان هنوز به مدیریت PBOC، روند دلار و فضای ریسک وابسته است، اما املاک همچنان یک عامل ساختاریِ فشارزا باقی می‌ماند.

بهبود جزئی اعتماد مصرف‌کننده چین: شاخص Reuters/Ipsos در فوریه به ۷۲.۸۲ رسید

شاخص Thomson Reuters/Ipsos PCSI در چین در فوریه اندکی افزایش یافت و به ۷۲.۸۲ رسید؛ در حالی که رقم قبلی ۷۲.۷۵ بود—نشانه‌ای از بهبود کوچک در روحیه خانوارها و اعتماد به تقاضای کوتاه‌مدت.

از نگاه بازار، این رشد یک سیگنال حمایتی در حاشیه برای روایت رشد چین است، اما معمولاً برای تغییر جدی انتظارات، نیاز به تأیید از سمت داده‌های سخت (خرده‌فروشی، اعتبار، مسکن) وجود دارد. 

نبض اعتباری چین دوگانه شد: TSF بهتر از انتظار، وام‌های جدید ضعیف‌تر؛ رشد نقدینگی M2 به ۹٪ جهش کرد

داده‌های تامین مالی ژانویه چین یک پیام دو سرعته داشت: تامین مالی گسترده (TSF) فراتر از انتظار بود، اما وام‌دهی بانکی کمتر از پیش‌بینی‌ها آمد—در حالی که رشد M2 افزایش یافت.

  • وام‌های جدید (ژانویه): ۴,۷۱۰ میلیارد یوان در برابر ۵,۰۰۰ میلیارد انتظار (قبلی ۹۱۰ میلیارد) (کمتر از انتظار)
  • تامین مالی اجتماعی کل (TSF، ژانویه): ۷,۲۲۰ میلیارد یوان در برابر ۷,۰۵۰ میلیارد انتظار (قبلی ۲,۲۱۰ میلیارد) (بهتر از انتظار)
  • رشد نقدینگی M2 (سالانه، ژانویه): ۹.۰٪ در برابر ۸.۳٪ انتظار (قبلی ۸.۵٪) (نقدینگی بالاتر)
  • رشد وام‌های مانده (سالانه، ژانویه): ۶.۱٪ در برابر ۶.۲٪ انتظار (قبلی ۶.۴٪) (کندتر شدن رشد اعتباری)

برداشت بازار: قدرت TSF نشان می‌دهد حمایت سیاستی و کانال‌های غیرِوامی سهم بیشتری در تامین مالی دارند، اما ضعف وام‌های جدید و کند شدن رشد وام‌ها می‌گوید تقاضای اعتباری هنوز نرم است.

اثر بر یوان (CNY): افزایش نقدینگی می‌تواند به ثبات شرایط کمک کند، اما رشد وام ضعیف‌تر فضای کلان را محتاط نگه می‌دارد و حساسیت یوان به مدیریت PBOC و فضای ریسک را بالا می‌برد.

اخبار بیشتر چین

ژاپن

واگرایی جریان خارجی در ژاپن: خرید ۵۴۳ میلیارد ین سهام، فروش خالص اوراق

داده جریان‌های هفتگی ژاپن نشان داد رفتار سرمایه‌گذاران خارجی دوگانه بوده است: خارجی‌ها سهام ژاپن را خالص خریدند اما به فروشنده خالص اوراق ژاپن تبدیل شدند.

  • خرید خارجی‌ها از سهام ژاپن: ۵۴۳.۲ میلیارد ین+ در برابر ۴۹۴.۶ میلیارد ین+ قبلی (ورودی قوی‌تر به سهام)
  • خرید/فروش اوراق توسط خارجی‌ها: ۳۶۵.۷ میلیارد ین- در برابر ۷۱۳.۷ میلیارد ین+ قبلی (چرخش شدید به خروج از اوراق)

جمع‌بندی بازار:

این تصویر بیشتر شبیه چرخش به سمت ریسک در سهام و هم‌زمان احتیاط نسبت به دوریشن/اوراق است—هم‌راستا با رالی سهام ژاپن و حساسیت بازار به مسیر نرخ‌ها و سیاست بانک مرکزی ژاپن.

اثر بر ین (JPY):

ورود به سهام می‌تواند برای ین حمایتی باشد، اما خروج از اوراق می‌تواند بخشی از آن را خنثی کند. اثر نهایی به این بستگی دارد که خرید سهام چقدر هج شده و هم‌زمان بازدهی‌ها چگونه حرکت می‌کند؛ چرخش به فروش اوراق می‌تواند با افزایش بازده داخلی هم‌راستا باشد و در حاشیه نیاز به کریِ مبتنی بر ین را کاهش دهد.

ثبات اعتماد مصرف‌کننده ژاپن در سطح پایین: شاخص Reuters/Ipsos در فوریه روی ۴۱.۳۳ ماند

احساس مصرف‌کننده در ژاپن در فوریه همچنان ضعیف بود و شاخص Thomson Reuters/Ipsos PCSI تقریباً بدون تغییر در سطح پایین باقی ماند.

  • شاخص PCSI ژاپن (فوریه): ۴۱.۳۳ در برابر ۴۱.۳۷ قبلی

جمع‌بندی بازار:

ثبات در محدوده پایین ۴۰ نشان می‌دهد خانوارها همچنان محتاط هستند و تا زمانی که رشد درآمد واقعی بهتر نشود، شتاب مصرف می‌تواند محدود بماند.

اثر بر ین (JPY):

این شاخص معمولاً محرک اصلی FX نیست. مسیر ین بیشتر به انتظارات سیاستی BoJ، اختلاف بازدهی‌ها و فضای ریسک وابسته است، هرچند ضعف پایدار اعتماد، شکنندگی بهبود تقاضای داخلی ژاپن را یادآوری می‌کند.

اخبار بیشتر ژاپن

هندوستان

افت اعتماد مصرف‌کننده هند: شاخص Reuters/Ipsos در فوریه به ۵۶.۳۷ کاهش یافت

احساس مصرف‌کننده در هند در فوریه به شکل محسوسی تضعیف شد و شاخص Thomson Reuters/Ipsos PCSI از ۶۰.۷۳ به ۵۶.۳۷ افت کرد—نشانه‌ای از سرد شدن اعتماد خانوارها، هرچند شاخص همچنان بالای سطح ۵۰ باقی مانده است.

  • شاخص PCSI هند (فوریه): ۵۶.۳۷ در برابر ۶۰.۷۳ قبلی

جمع‌بندی بازار:

این افت نشان می‌دهد مصرف‌کنندگان محتاط‌تر شده‌اند و اگر ادامه‌دار باشد می‌تواند انتظارات برای هزینه‌کرد اختیاری را تضعیف کند—به‌خصوص اگر هم‌زمان نگرانی‌های تورمی افزایش یابد.

اثر بر روپیه (INR):

این شاخص معمولاً محرک اصلی FX نیست، اما از مسیر رشد می‌تواند در حاشیه برای INR کمی منفی باشد. مسیر کوتاه‌مدت روپیه همچنان بیشتر تحت تأثیر قیمت نفت، حرکت دلار و سیگنال‌های سیاستی RBI است.

شتاب‌گیری بازار وام در هند و افت ذخایر ارزی: رشد وام‌ها به ۱۴.۶٪ رسید، سپرده‌ها هم تقویت شد

آخرین تصویر از سیستم بانکی هند نشان می‌دهد رشد اعتبارات قوی‌تر شده و سپرده‌ها هم با سرعت بیشتری بالا رفته‌اند، اما ذخایر ارزی کمی کاهش یافته است.

  • رشد وام بانکی: ۱۴.۶٪ (قبلی ۱۳.۱٪)
  • رشد سپرده‌ها: ۱۲.۵٪ (قبلی ۱۰.۶٪)
  • ذخایر ارزی: ۷۱۷.۰۶ میلیارد دلار (قبلی ۷۲۳.۷۷ میلیارد دلار)

برداشت: رشد هم‌زمان وام و سپرده نشانه تقویت تقاضای داخلی و فعالیت اقتصادی است، در حالی که کاهش ذخایر می‌تواند بازتاب مدیریت جریان‌های خارجی باشد (ارزش‌گذاری/مداخله هم نقش دارد).

اثر بر روپیه (INR): شتاب اعتبار از منظر رشد حمایتی است، اما اگر افت ذخایر ادامه‌دار شود می‌تواند در حاشیه برای INR منفی باشد—بازار به تثبیت ذخایر و مسیر نفت/دلار چشم دارد.

اخبار بیشتر هندوستان

روسیه

تورم روسیه کمتر از انتظار: CPI ماهانه ۱.۶٪، اما تورم سالانه به ۶.۰٪ شتاب گرفت

تورم ژانویه روسیه یک پیام دوگانه داشت: CPI ماهانه ۱.۶٪ ثبت شد (کمتر از ۲.۰٪ انتظار، اما بسیار بالاتر از ۰.۳٪ قبلی) و CPI سالانه به ۶.۰٪ رسید (کمتر از ۶.۴٪ انتظار، بالاتر از ۵.۶٪ قبلی).

برداشت بازار: غافلگیری پایین‌تر از انتظار، در حاشیه کمی ضدتورمی است، اما افزایش سالانه نشان می‌دهد فشار تورمی هنوز در حال تقویت است.

اثر بر روبل (RUB): عدد کمتر از انتظار می‌تواند در کوتاه‌مدت برای روبل حمایتی باشد، اما روند بالاترِ سالانه پس‌زمینه را همچنان به سمت سیاست سخت‌گیرانه و ریسک تورمی متمایل نگه می‌دارد.

کاهش نرخ بهره در روسیه به ۱۵.۵٪: حرکت غافلگیرکننده و بزرگ‌تر از انتظار

بانک مرکزی روسیه یک کاهش نرخ غافلگیرکننده انجام داد و نرخ سیاستی را به ۱۵.۵۰٪ رساند؛ پایین‌تر از ۱۶.۰۰٪ انتظار بازار و کمتر از ۱۶.۰۰٪ قبلی.

  • تصمیم نرخ بهره (فوریه): ۱۵.۵۰٪ در برابر ۱۶.۰۰٪ انتظار و ۱۶.۰۰٪ قبلی

جمع‌بندی بازار:

این کاهش بزرگ‌تر از انتظار می‌تواند نشان دهد سیاست‌گذار بیشتر روی رشد/شرایط مالی تمرکز کرده و تصور می‌کند در مسیر تورم، به اندازه کافی پیشرفت یا اطمینان وجود دارد—حتی اگر روایت کلی همچنان از فشارهای قیمتی صحبت کند.

اثر بر روبل (RUB):

این تصمیم معمولاً از کانال کَری برای روبل منفی است (نرخ کمتر = حمایت کمتر)، به‌ویژه اگر بازار آن را شروع یک چرخه کاهش نرخ بداند. نکته کلیدی، لحن بیانیه و سیگنال برای کاهش‌های بعدی است.

اخبار بیشتر روسیه

رمزارزها

رشد نسبی بازار کریپتو در صبح جمعه: بیت‌کوین بالای ۶۶ هزار، آلت‌ها پیشتاز بازگشت


بازار کریپتو صبح جمعه با یک حرکت ریسک‌پذیرانه برگشت؛ بیت‌کوین بیش از ۱٪ رشد کرد و سولانا/دوج‌کوین بهتر از بقیه عمل کردند—نشانه‌ای از خرید در افت پس از فضای ریسک‌گریز اخیر.

  • بیت‌کوین (BTC): 66,180 (۱.۲۸٪+)
  • اتریوم (ETH): 1,931.90 (۰.۵۳٪+)
  • XRP: 1.3505 (۰.۰۳٪-) (تقریباً خنثی)
  • سولانا (SOL): 78.53 (۱.۶۲٪+)
  • دوج‌کوین (DOGE): 0.092978 (۱.۶۰٪+)
  • کاردانو (ADA): 0.2611 (۰.۶۷٪+)

برداشت از نوار بازار: یک بازگشت نسبتاً گسترده با رهبری آلت‌ها—الگویی رایج وقتی بازار بعد از اصلاح، دوباره کمی ریسک می‌گیرد؛ در حالی که XRP کمی عقب‌تر مانده است.


اخبار بیشتر رمزارزها

کالاها

کاهش دکل‌های نفتی آمریکا: گزارش بیکر هیوز از کاهش جزئی فعالیت حفاری

فعالیت حفاری در آمریکا کمی ضعیف‌تر شد؛ تعداد دکل‌های نفتی بیکر هیوز کاهش یافت، در حالی که کل دکل‌ها بدون تغییر ماند.

  • تعداد دکل‌های نفتی: ۴۰۹ در برابر ۴۱۲ قبلی (۳ دکل کمتر)
  • کل دکل‌ها: ۵۵۱ در برابر ۵۵۱ قبلی (بدون تغییر)

جمع‌بندی بازار:

کاهش جزئی دکل‌های نفتی از نظر حاشیه‌ای می‌تواند برای نفت حمایتی باشد (رشد عرضه آینده کمتر)، اما تغییر کوچک است. بازار معمولاً به روند چند هفته‌ای نگاه می‌کند—به‌ویژه در کنار قیمت WTI و بهره‌وری شیل آمریکا.

اخبار بیشتر کالاها