IFC Markets Live Quotes

خلاصه اخبار اقتصادی و بازارهای مالی؛ پنجشنبه ۷ اسفند ۱۴۰۴

۵۵ خبر کوتاه اقتصادی این روز، در ۱۲ بخش.

سایر

تعلیق پروازهای ک‌ال‌ام بین آمستردام و تل‌آویو تا اطلاع ثانوی

شرکت هواپیمایی هلندی ک‌ال‌ام اعلام کرد پروازهای بین آمستردام و فرودگاه بن‌گوریون تل‌آویو را از دهم اسفند (حدود یکشنبه ۱ مارس ۲۰۲۶) به‌طور موقت و تا اطلاع ثانوی تعلیق می‌کند.

ک‌ال‌ام در بیانیه خود به‌طور صریح به دلایل امنیتی یا ژئوپلیتیکی اشاره نکرد، اما این تصمیم در فضایی اتخاذ شده که همزمان نگرانی‌ها درباره احتمال درگیری نظامی میان آمریکا و جمهوری اسلامی مطرح است. این شرکت نوشت شبکه جهانی خود را بر اساس تقاضای بازار و شرایط عملیاتی به‌طور مستمر تنظیم می‌کند و در حال حاضر انجام پروازها به تل‌آویو از نظر تجاری یا عملیاتی امکان‌پذیر نیست.

ک‌ال‌ام همچنین گفت به رصد تحولات ادامه می‌دهد و بسته به شرایط، تصمیم را بازنگری خواهد کرد. برای مسافران متضرر نیز گزینه‌هایی برای رزرو مجدد یا بازپرداخت ارائه می‌شود.

منبع: بیانیه ک‌ال‌ام .

بانک مرکزی کره‌جنوبی نرخ را روی ۲.۵٪ ثابت نگه داشت

بانک مرکزی کره‌جنوبی در فوریه نرخ را بدون تغییر نگه داشت و سیاست را باثبات حفظ کرد.

  • تصمیم نرخ بهره (فوریه): 2.50% (مطابق انتظار 2.50%؛ رقم قبلی 2.50%)

اهمیت: تثبیت نرخ نشان‌دهنده رویکرد صبر و مشاهده است؛ در حالی‌که سیاست‌گذار بین رشد، تورم و حساسیت ارزی در فضای ابهام تجارت جهانی توازن ایجاد می‌کند.

منبع: بانک مرکزی کره‌جنوبی

بازگشت CPU همزمان با گذار AI از آموزش به استقرار

برای دهه‌ها، CPU (واحد پردازش مرکزی) به‌عنوان «مغز» اصلی کامپیوتر شناخته می‌شد—محصولی که بیش از همه با اینتل و گاهی AMD گره خورده است. اما جنسن هوانگ مدیرعامل انویدیا، بارها گفته که این توازن در گذر زمان تغییر کرده: زمانی حدود ۹۰٪ از پردازش روی CPU انجام می‌شد و ۱۰٪ روی چیپ‌هایی مثل انویدیا؛ اما به گفته او این نسبت در سال‌های اخیر وارونه شده است.

حالا CPU در حال بازگشت است. با حرکت شرکت‌های AI از آموزش مدل‌ها به سمت استقرار/اجرای آن‌ها (“inference”)، CPUها برای بخش رو‌به‌رشدی از کارها به‌عنوان گزینه‌ای هم‌سطح—و گاهی بهتر دیده می‌شوند. انویدیا می‌گوید قصد دارد نقش بزرگی در این گذار داشته باشد.

«ما CPU را هم مثل GPU دوست داریم»، هوانگ روز چهارشنبه در تماس با تحلیل‌گران درباره نتایج سه‌ماهه چهارم شرکت گفت.

اهمیت موضوع (به زبان ساده):

  • CPUها چیپ‌های همه‌کاره هستند و برای طیف وسیعی از وظایف با سرعت معقول طراحی شده‌اند.
  • GPUها و شتاب‌دهنده‌ها معمولاً در بارهای موازی سنگین—به‌ویژه آموزش AI—دست بالا را داشته‌اند.
  • با چرخش صنعت AI به سمت استقرار گسترده، انعطاف CPU و نقش آن در پشته کلی سیستم دوباره پررنگ‌تر می‌شود.

منبع: تماس تحلیل‌گران نتایج Q4 انویدیا (جنسن هوانگ)

بستری شدن یا «تلاش برای خودکشی»؟ روایت‌ها درباره وضعیت یاگلند با تکذیب وکیلش در تضاد است

رسانه‌های نروژی گزارش داده‌اند نخست‌وزیر پیشین نروژ توربیورن یاگلند حدود یک هفته پیش در بیمارستان بستری شده و وضعیت او جدی توصیف می‌شود؛ آن هم در میانه فشارهای سنگین ناشی از افشاگری‌های مرتبط با پرونده اپستین.

اختلاف اصلی بر سر علت بستری شدن است: iNyheter مدعی شده این بستری شدن پس از تلاش برای خودکشی رخ داده و برای این روایت به یک منبع و نیز گفت‌وگو/ارتباط با وکیل یاگلند اشاره کرده است. اما VG گزارش داده وکیل یاگلند خبرهای مربوط به «تلاش برای پایان دادن به زندگی» را رد کرده است. یک جمع‌بندی راستی‌آزمایی نیز می‌گوید یاگلند بستری است، اما وکیلش با روایت «تلاش برای خودکشی» مخالفت کرده است.

یاگلند پیش‌تر هم زیر فشار قرار گرفته بود؛ زیرا پلیس جرایم اقتصادی نروژ تحقیقاتی را درباره او به ظن فساد مشدد آغاز کرده که گفته می‌شود بر اطلاعاتی متکی است که در اسناد تازه منتشرشده مرتبط با اپستین مطرح شده‌اند.

منبع: iNyheter؛ VG؛ Reuters.

اگر شما یا فردی که می‌شناسید در خطر فوری هستید، با خدمات اورژانس محلی تماس بگیرید.


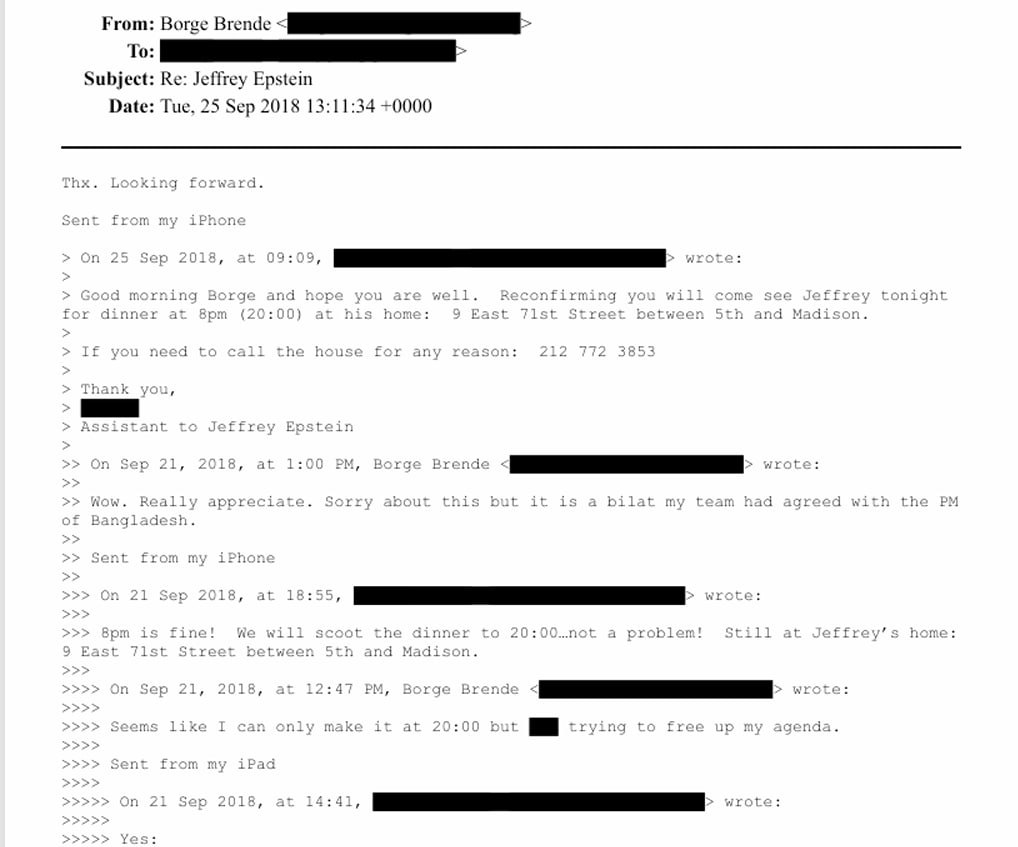
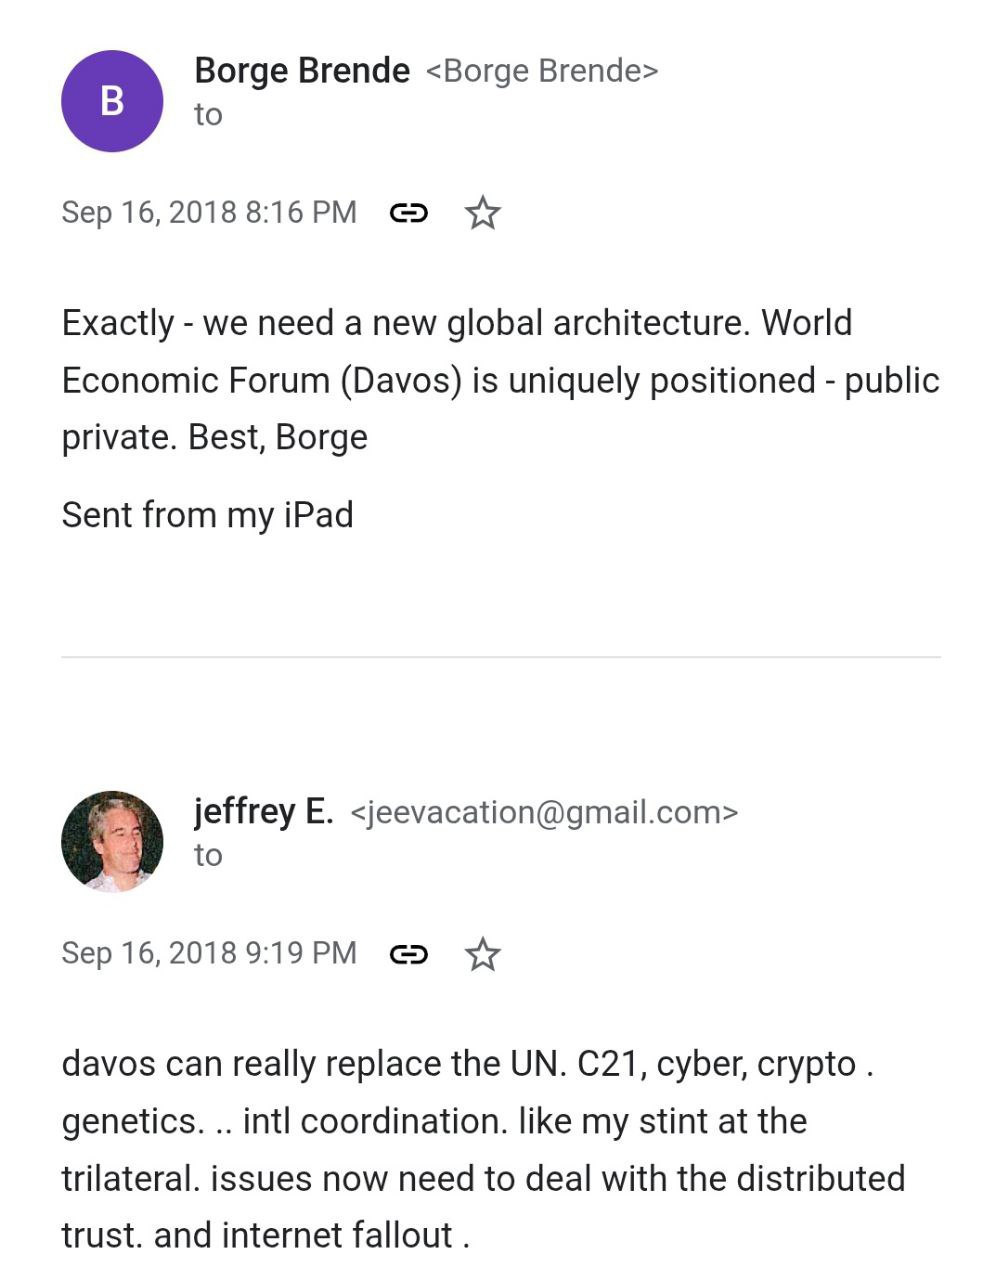
کناره‌گیری رئیس داووس؛ پیام‌های اپستین دوباره هزینه سیاسی ساخت

بورگه برندِه رئیس و مدیرعامل مجمع جهانی اقتصاد (WEF) استعفا داد و گفت اکنون زمان آن است که مجمع «بدون حاشیه و حواس‌پرتی» به کارش ادامه دهد؛ تصمیمی که پس از اوج گرفتن دوباره فشارها درباره ارتباطات گذشته او با جفری اپستین گرفته شد.

طبق گزارش رویترز/اِی‌پی/فایننشال‌تایمز، اسناد منتشرشده از DOJ نشان می‌دهد برندِه در سال‌های ۲۰۱۸ تا ۲۰۱۹ در سه شام کاری با اپستین حضور داشته و پیام‌هایی هم ردوبدل شده است؛ برندِه گفته از این دیدارها متأسف است و ادعا کرده آن زمان از ابعاد کامل پیشینه جنایی اپستین آگاه نبوده است.

WEF اعلام کرده یک بررسی حقوقی مستقل اطلاعات جدیدی فراتر از موارد قبلی پیدا نکرده و آلویس زوینگّی (مدیر ارشد مجمع) به‌صورت موقت اداره مجمع را بر عهده می‌گیرد تا جانشین دائمی انتخاب شود. 

IGP-M برزیل منفی شد؛ سیگنال تازه از کاهش فشارهای قیمتی

شاخص تورمی IGP-M برزیل در فوریه افت کرد و دوباره وارد محدوده منفی شد.

  • IGP-M (ماهانه، فوریه): 0.73%- (در برابر انتظار 0.60%-؛ رقم قبلی 0.41%)

اهمیت: IGP-M در برزیل یک شاخص قیمتی مهم و پرکاربرد است (به‌خصوص در قراردادها و اجاره‌ها) و منفی شدن آن روایت کوتاه‌مدت کاهش فشارهای تورمی را تقویت می‌کند.

منبع: FGV (بنیاد گِتولیو وارگاس)

تورم تولیدکننده آفریقای جنوبی خنک‌تر شد؛ ادامه روند کاهش فشارهای قیمتی

تورم تولیدکننده آفریقای جنوبی در ژانویه کاهش یافت و عدد ماهانه منفی شد—نشانه‌ای از افت فشارهای قیمتی در بخش بالادستی.

  • PPI (سالانه، ژانویه): 2.2% (رقم قبلی 2.9%)
  • PPI (ماهانه، ژانویه): 0.2%- (رقم قبلی 0.2%)

منبع: Statistics South Africa

افت شدید تولید صنعتی اسرائیل پس از جهش ماه قبل

تولید صنعتی اسرائیل در دسامبر به‌شدت کاهش یافت و رشد ماه قبل را پس داد؛ نشانه‌ای از نوسانی بودن روند تولید.

  • تولید صنعتی (ماهانه، دسامبر): 4.3%- (رقم قبلی 7.2%+)

منبع: مرکز آمار اسرائیل (طبق گزارش)

کاهش ذخایر ارزی ترکیه؛ کوچک‌تر شدن حاشیه امنیت

شاخص‌های ذخایر ارزی ترکیه تضعیف شد و نشان می‌دهد حاشیه امنیت کوتاه‌مدت کمتر شده است.

  • ذخایر ارزی ناخالص: 73.65 میلیارد دلار (رقم قبلی 79.59 میلیارد)
  • ذخایر ارزی خالص: 89.18% (رقم قبلی 95.87%)

منبع: بانک مرکزی ترکیه (CBRT) — طبق گزارش

نرخ بیکاری مکزیک کمی بالا رفت، اما همچنان پایین است

نرخ بیکاری مکزیک در ژانویه اندکی افزایش یافت و کمی بالاتر از انتظار قرار گرفت، هرچند سطح کلی هنوز پایین محسوب می‌شود.

  • نرخ بیکاری (ژانویه، بدون تعدیل فصلی): 2.70% (در برابر انتظار 2.60%؛ رقم قبلی 2.40%)
  • نرخ بیکاری (ژانویه): 2.60% (مطابق انتظار 2.60%)

منبع: INEGI

اخبار بیشتر سایر

سهام و بازارهای بورس

رالی اروپا در پایان معاملات؛ بازگشت خرید گسترده در بازارها

بازارهای اروپا در پایان معاملات چهارشنبه با رشد قابل‌توجه بسته شدند؛ اسپانیا و بریتانیا پیشتاز بودند و شاخص‌های اصلی منطقه نیز همگی سبزپوش شدند.

  • FTSE 100: 10,806.41 (+125.82، +1.18%)
  • DAX: 25,175.94 (+189.69، +0.76%)
  • CAC 40: 8,559.07 (+39.86، +0.47%)
  • FTSE MIB: 47,170.44 (+518.72، +1.11%)
  • IBEX 35: 18,461.00 (+271.50، +1.49%)
  • STOXX 600: 633.47 (+4.33، +0.69%)

برداشت بازار: بسته‌شدن مثبت بازار نشان‌دهنده فضای ریسک‌پذیر با مشارکت گسترده است؛ یعنی سرمایه‌گذاران فقط در یک بخش پناه نگرفتند و در سطح بازار به خرید برگشتند.

رالی تکنولوژی وال‌استریت را سبز بست

وال‌استریت در پایان معاملات چهارشنبه (۲۵ فوریه) با رشد بسته شد و رالی مبتنی بر تکنولوژی را ادامه داد؛ همزمان با کاهش نگرانی‌ها درباره «اختلال AI» و موقعیت‌گیری بازار پیش از اعلام نتایج انویدیا.

  • داوجونز: 49,482.15 (+0.63%)
  • S&P 500: 6,946.13 (+0.81%)
  • نزدک کامپوزیت: 23,152.08 (+1.26%)

جزئیات بازار: بخش تکنولوژی پیشتاز رشد بود و صنعتی‌ها عقب ماندند. انویدیا درآمد Q4 بالاتر از برآوردها گزارش کرد و در معاملات پس از بازار رشد داشت؛ موضوعی که روایت صعودی AI را تقویت کرد—با وجود نوسانات اخیر در سهام نرم‌افزاری و برخی گروه‌های مرتبط با مسکن.

منبع: Reuters

رکوردشکنی KOSPI با سیگنال AI انویدیا؛ جهش غول‌های تراشه کره

شاخص KOSPI کره‌جنوبی روز پنج‌شنبه بهترین عملکرد را در آسیا داشت و با رشد بیش از ۲٪ به رکورد جدید 6,222.14 واحد رسید؛ زیرا گزارش سود انویدیا این برداشت را تقویت کرد که تقاضای مبتنی بر AI برای تراشه‌های پیشرفته هنوز نشانه‌ای از سرد شدن جدی ندارد.

محرک اصلی این جهش، رشد Samsung Electronics و SK Hynix بود—دو تامین‌کننده کلیدی تراشه‌های حافظه برای انویدیا—که هر دو به سقف‌های تاریخی رسیدند و بیشترین اثر مثبت را روی شاخص گذاشتند؛ حتی در حالی‌که خودِ انویدیا در معاملات پس از بازار نوسانی بود.

علاوه بر موج AI، چند کاتالیزور داخلی هم به بازار کمک کرد:

  • سامسونگ روز چهارشنبه سری پرچمدار جدید خود یعنی S26 را معرفی کرد.
  • SK Hynix اعلام کرد ۲۱.۶ تریلیون وون (۱۵.۰۷ میلیارد دلار) برای ساخت یک کارخانه/تاسیسات تولیدی جدید در کره‌جنوبی سرمایه‌گذاری می‌کند.

منبع:؛ اظهارات سامسونگ و SK Hynix

هوم دیپو یک «دو‌سرِ» تمیز ثبت کرد، اما سهم افت کرد (HD)

هوم دیپو (HD) سود هر سهم ۲.۷۲ دلار در برابر ۲.۵۴ دلارِ مورد انتظار را گزارش کرد (سورپرایز +۷.۰۹٪) و درآمد ۳۸.۲ میلیارد دلار در برابر ۳۸.۱۴ میلیارد دلارِ مورد انتظار ثبت شد (سورپرایز +۰.۱۶٪). ارزش بازار نزدیک ۳۷۳.۸۸ میلیارد دلار است. با وجود «Beat»، سهم حدود ۲.۳۲٪ افت داشت (آخرین ۳۷۵.۵۷ دلار) و در پس از ساعات +۰.۱۱٪ شد (تا ۳۷۶.۰۰ دلار)، که می‌تواند نشان دهد بازار بیش از اعداد تیتر، روی راهنمایی آینده، سیگنال‌های تقاضای مرتبط با مسکن، و توضیحات حاشیه سود تمرکز کرده است (طبق اسنپ‌شات درآمدی که شما ارائه کردید).

گزارش گوددی بالاتر از انتظار بود، اما قیمت سهم شدیداً افت کرد (GDDY)

گوددی (GDDY) سود هر سهم ۱.۸۰ دلار در برابر ۱.۵۸ دلارِ مورد انتظار را گزارش کرد (سورپرایز +۱۳.۹۲٪) و درآمد ۱.۳ میلیارد دلار در برابر ۱.۲۷ میلیارد دلارِ مورد انتظار ثبت شد (سورپرایز +۲.۳۶٪). ارزش بازار حدود ۱۰.۶۶ میلیارد دلار است. سهم حدود ۱۴.۲۸٪ افت داشت (آخرین ۷۹.۱۲ دلار) و در پس از ساعات +۰.۱۳٪ شد (تا ۷۹.۲۲ دلار)، که نشان می‌دهد افت قیمت احتمالاً بیشتر به راهنمایی آینده، چشم‌انداز رشد یا سیگنال‌های حاشیه سود/هزینه‌ها مربوط بوده تا خود «Beat» فصل (طبق اسنپ‌شات درآمدی که شما ارائه کردید).

انویدیا روند بهتر را ادامه داد؛ بازار چشم به گام بعدی دارد (NVDA)

انویدیا (NVDA) سود هر سهم ۱.۶۲ دلار در برابر ۱.۵۲ دلارِ مورد انتظار را گزارش کرد (سورپرایز +۶.۵۸٪) و درآمد ۶۸.۱ میلیارد دلار در برابر ۶۵.۵۶ میلیارد دلارِ مورد انتظار ثبت شد (سورپرایز +۳.۸۷٪). ارزش بازار در داده‌ی نمایش‌داده‌شده حدود ۴.۷۵ تریلیون دلار است. سهم حدود ۱.۴۱٪ رشد کرد (آخرین ۱۹۵.۵۶ دلار) و در پس از ساعات +۰.۶۶٪ شد (تا ۱۹۶.۸۵ دلار). با توجه به «Beat» در هر دو خط، تمرکز بازار معمولاً به سمت راهنمایی آینده، دیدپذیری تقاضای AI/دیتاسنتر، و مسیر حاشیه سود می‌رود (طبق اسنپ‌شات درآمدی که شما ارائه کردید).

گزارش لاوز اندکی بالاتر از انتظار بود، اما فشار فروش غالب شد (LOW)

لاوز (LOW) سود هر سهم ۱.۹۸ دلار در برابر ۱.۹۴ دلارِ مورد انتظار را گزارش کرد (سورپرایز +۲.۰۶٪) و درآمد ۲۰.۵۸ میلیارد دلار در برابر ۲۰.۳۴ میلیارد دلارِ مورد انتظار ثبت شد (سورپرایز +۱.۱۸٪). ارزش بازار حدود ۱۴۷.۵۴ میلیارد دلار است. سهم حدود ۵.۵۹٪ افت داشت (آخرین ۲۶۳.۰۲ دلار) و در پس از ساعات -۰.۰۱٪ بود (تا ۲۶۳.۰۰ دلار)، که می‌تواند نشان دهد بازار بیشتر روی راهنمایی آینده، دوام تقاضا، و سیگنال‌های رقابتی/حاشیه سود متمرکز شده تا «Beat» محدود این فصل (طبق اسنپ‌شات درآمدی که شما ارائه کردید).

آسیا نفس گرفت: مکث چین، افت هنگ‌کنگ، جهش تایلند با کاهش غافلگیرکننده نرخ

بازارهای آسیایی ترکیبی بودند؛ چینِ داخلی پس از دو جلسه رالی (با خوش‌بینی نسبت به مصرف در تعطیلات سال نو قمری) کمی مکث کرد، هنگ‌کنگ با فشار روی تکنولوژی‌ها عقب نشست و تایلند پس از کاهش غیرمنتظره نرخ بهره جهش داشت.

سطوح فعلی (تغییر، حجم):

  • CSI 300: 4,724.63 (0.24%-)، حجم: 22,481,354,700
  • Shanghai Composite: 4,145.26 (0.05%-)، حجم: 62,258,165,000
  • Hang Seng: 26,511.50 (0.95%-)، حجم: 1,646,892,860
  • Baidu (9888.HK): 124.70 دلار هنگ‌کنگ (در آستانه گزارش؛ تمرکز روی بازده هزینه‌کرد AI)
  • Straits Times سنگاپور (STI): 5,007.74 (0.26%-)، حجم: 167,654,876
  • SET تایلند: 1,529.41 (0.88%+)، حجم: 6,197,233 (هزار سهم)

منبع: Investing.com؛ بورس تایلند (SET)

واگرایی در آسیا: جهش تایلند با کاهش غافلگیرکننده نرخ، رشد ملایم نیفتی

معاملات آسیا ترکیبی بود؛ تایلند با کاهش غافلگیرکننده نرخ بهره جهش کرد، در حالی‌که سنگاپور افت داشت و هند در معاملات صبح اندکی بالاتر رفت.

تغییرات + سطوح فعلی

  • شاخص STI سنگاپور: ۰.۲٪- → حدود 4,985
  • شاخص SET تایلند: ۰.۸٪+ → حدود 1,529
  • شاخص Nifty 50 هند: ۰.۳٪+ → حدود 25,556

منبع: TradingView؛ NDTV Profit؛ Reuters


کسری تجاری ترکیه کمتر شد؛ شاخص اعتماد دوباره بالای ۱۰۰ رفت

کسری خارجی ترکیه در ژانویه اندکی بهتر شد و شاخص اعتماد اقتصادی در فوریه از سطح ۱۰۰ عبور کرد—نشانه‌ای از بهبود ملایم نبض داخلی.

  • تراز تجاری (ژانویه): 8.38- میلیارد دلار (در برابر انتظار 8.40-؛ رقم قبلی 9.40-)
  • صادرات (ژانویه): 20.30 میلیارد دلار (مطابق انتظار؛ رقم قبلی 26.30)
  • شاخص اعتماد اقتصادی (فوریه): 100.70 (رقم قبلی 99.40)

منبع: TurkStat (طبق گزارش)

اخبار بیشتر سهام و بازارهای بورس

ایران

سخنگوی وزارت خارجه: مذاکرات ژنو «فشرده و جدی» بود؛ حضور مدیرکل آژانس هم تأیید شد

اسماعیل بقایی، سخنگوی وزارت خارجه جمهوری اسلامی، در گفت‌وگو با شبکه خبر اعلام کرد مذاکرات ژنو میان ایران و ایالات متحده «فشرده و جدی» برگزار شده است و فضای گفت‌وگوها را متمرکز و جدی توصیف کرد.

بقایی همچنین گفت مدیرکل آژانس بین‌المللی انرژی اتمی در این مذاکرات حضور داشته است؛ نکته‌ای که نشان می‌دهد پرونده هسته‌ای همچنان در مرکز مذاکرات قرار دارد.

به گفته این مقام، هر دو هیأت مذاکره‌کننده نیاز داشتند با پایتخت‌های خود مشورت کنند و قرار است گفت‌وگوها حدود ساعت ۶ به وقت ژنو از سر گرفته شود. بقایی با اشاره به گزارش‌های منتشرشده در رسانه‌ها گفت اظهارات متناقض درباره مذاکرات مطرح می‌شود که به گفته او «شک و شبهه‌ها را ادامه می‌دهد»، اما افزود تمرکز هیأت ایرانی بر نتیجه مذاکرات است.

او تأکید کرد مطالب منتشرشده در رسانه‌ها درباره جزئیات مذاکرات «عمدتاً گمانه‌زنی» است و هیچ‌یک قابل تأیید نیست.

منبع: گفت‌وگوی اسماعیل بقایی با شبکه خبر، .


تأیید دوباره حکم اعدام شاعر زندانی اهل رشت، به روایت یک رسانه حقوق‌بشری

رسانه حقوق‌بشری هیرکانی گزارش داد حکم اعدام پیمان فرح‌آور—شاعر و زندانی سیاسی اهل رشت—برای بار دوم در شعبه ۳۹ دیوان عالی کشور تأیید شده است.

در این گزارش به اطلاعیه رسمی قضایی استناد نشده و خبر در قالب اطلاعات دریافتی/گزارش رسانه حقوق‌بشری ارائه شده است.

منبع: رسانه حقوق‌بشری هیرکانی (طبق اعلام در کانال‌های رسمی). 

توقف موقت مذاکرات ژنو؛ ایران از مواضع «متناقض» هیات آمریکایی خبر داد

نمایندگان جمهوری اسلامی و ایالات متحده پس از حدود سه ساعت گفت‌وگو، محل مذاکرات در ژنو را ترک کردند؛ در حالی که طرف ایرانی از مواضع ضدونقیض هیات مذاکره‌کننده آمریکایی خبر داده است.

وزیر امور خارجه عمان اعلام کرد گفت‌وگوها به‌زودی از سر گرفته می‌شود و هر دو طرف برای ادامه مسیر نیاز به مشورت با پایتخت‌ها داشته‌اند؛ با این حال، ناظران نسبت به «موفقیت کامل» مذاکرات با احتیاط نگاه می‌کنند.

منبع: ایران‌اینترنشنال (احمد صمدی)؛ وزارت خارجه عمان (ایکس)؛ آناتولی. 

پرونده اسفندیاری در آستانه رأی: «اهرم احتمالی» در مذاکرات پاریس–تهران؟

دادگاه فرانسه قرار است درباره پرونده مهدیه اسفندیاری (۳۹ ساله) رأی صادر کند؛ دادستان‌ها برای او چهار سال زندان خواسته‌اند که سه سال آن تعلیقی است. فرانس ۲۴ می‌نویسد برخی ناظران این پرونده را اهرم احتمالی در رایزنی‌ها با تهران برای تعیین تکلیف سسیل کوهلر و ژاک پاری می‌دانند.

منبع: France 24. 

سیم‌کارت «اینترنت پرو» در ایران؛ نگرانی از اینترنتِ دو‌طبقه

رسانه‌های داخلی گزارش داده‌اند یکی از اپراتورهای اصلی تلفن همراه، سیم‌کارتی با عنوان «پرو» عرضه کرده که امکان دسترسی به بخشی از وب‌سایت‌ها و شبکه‌های اجتماعی فیلترشده را فراهم می‌کند؛ اقدامی که واکنش‌هایی برانگیخته و برخی آن را نشانه‌ای از تعمیق شکاف دسترسی شهروندان به اینترنت دانسته‌اند.

به نوشته شرق، این خدمت در ظاهر برای شرکت‌ها و مجموعه‌های سازمانی طراحی شده، اما بررسی‌ها نشان می‌دهد اشخاص حقیقی نیز می‌توانند با ثبت درخواست به نام یک کسب‌وکار، برای دریافت سرویس اقدام کنند و در فهرست موسوم به «لیست سفید» قرار بگیرند.

جزئیات اعلام‌شده درباره شرایط و هزینه‌ها:

  • هزینه فعال‌سازی: ۲,۱۷۸,۰۰۰ تومان (همراه با بسته اولیه ۵۰ گیگابایت)
  • استفاده از پلتفرم‌های مسدودشده (از جمله اینستاگرام و یوتیوب): هزینه جداگانه با نرخ ۴۰,۰۰۰ تومان به ازای هر گیگابایت
  • جزئیات اجرایی: شرق نوشته بخش بازاریابی شرکت فایل معرفی محصول و نمونه نامه درخواست را ارائه کرده؛ در مستندات، ثبت‌نام از طریق سامانه مشخص و احراز هویت در درگاه یکپارچه توضیح داده شده و تأکید شده این دسترسی با مجوز قانونی به کسب‌وکارها داده می‌شود
  • ادعای کیفیت اتصال: زومیت به نقل از فروشندگان گزارش داده اتصال دارای آی‌پی بین‌المللی است و حتی در زمان قطعی‌های گسترده یا محدودیت‌های سراسری نیز می‌تواند پایدار بماند

این گزارش‌ها در حالی منتشر می‌شود که در جریان اعتراضات دی‌ماه، اینترنت در ایران بنا بر گزارش‌ها نزدیک به ۲۰ روز به‌طور کامل قطع شد و پس از بازگشت شبکه نیز گزارش‌های متعددی از افت کیفیت، کاهش سرعت و دشواری دسترسی حتی با ابزارهای دور زدن فیلترینگ مطرح بوده است.

منبع: شرق؛ زومیت.

گزارش‌ها از اختلال جی‌پی‌اس در تهران؛ خطای موقعیت‌یابی و مشکل در مسیریابی

چند رسانه داخلی گزارش داده‌اند جی‌پی‌اس در بخش‌هایی از تهران دچار اختلال شده و کاربران از نمایش موقعیت اشتباه و اختلال در مسیریابی در اپلیکیشن‌های داخلی و بین‌المللی خبر داده‌اند.

آنچه تاکنون مطرح شده:

  • گزارش‌ها می‌گویند این اختلال از صبح پنج‌شنبه ۷ اسفند ۱۴۰۴ (۲۶ فوریه ۲۰۲۶) آغاز شده است.
  • در گزارش‌های مورد استناد، هنوز علت رسمی این اختلال اعلام نشده است.
  • در یک گزارش آمده مقامات در حال بررسی علت هستند و وعده رفع سریع داده‌اند.

منبع: فرارو؛ دنیای اقتصاد (به نقل از سیتنا).

کلاس‌های دانشگاه طباطبایی تا پایان اسفند مجازی شد

دانشگاه علامه طباطبایی اعلام کرد کلاس‌های نیم‌سال دوم این دانشگاه تا پایان اسفند به‌صورت مجازی برگزار می‌شود و آموزش حضوری در این بازه به حالت آنلاین منتقل خواهد شد.

این تصمیم به معنای ادامه آموزش غیرحضوری تا پایان ماه اسفند است؛ در شرایطی که فضای دانشگاه‌ها پس از تجمعات اخیر دانشجویی در کانون توجه قرار دارد.

منبع: اطلاعیه دانشگاه علامه طباطبایی.


شمخانی: «توافق فوری» در دسترس است؛ عراقچی اختیار و حمایت کافی دارد

علی شمخانی، دبیر شورای دفاع جمهوری اسلامی، در شبکه ایکس نوشت: «اگر مسئله اصلی مذاکرات، عدم ساخت سلاح هسته‌ای از سوی ایران باشد، این امر منطبق بر فتوای رهبری و دکترین دفاعی بوده و توافق فوری در دسترس است.»

او همچنین تأکید کرد: «عراقچی از حمایت و اختیار کافی برای توافق برخوردار است.»

منبع: علی شمخانی (ایکس).

کلاس‌های دانشگاه آزاد خراسان رضوی تا پایان سال مجازی شد

کلاس‌های دانشگاه آزاد خراسان رضوی اعلام شد که تا پایان سال به‌صورت مجازی برگزار خواهد شد و آموزش حضوری در این بازه ادامه نخواهد داشت.

این تصمیم در ادامه موجی از تغییرات آموزشی در برخی دانشگاه‌های ایران در هفته‌های اخیر مطرح می‌شود.

منبع: اطلاعیه دانشگاه آزاد خراسان رضوی.

اخبار بیشتر ایران

اروپا

افت احساسات منطقه یورو همزمان با افزایش انتظارات قیمتی

نتایج نظرسنجی‌های فوریه منطقه یورو نشان داد نبض اعتماد/رشد ضعیف‌تر شده، در حالی‌که انتظارات تورمی در نظرسنجی کمی بالا رفته است.

  • نظرسنجی کسب‌وکار و مصرف‌کننده (فوریه): 98.3 (در برابر انتظار 99.8؛ رقم قبلی 99.3)
  • احساسات صنعتی (فوریه): -7.1 (در برابر انتظار -6.1؛ رقم قبلی -6.8)
  • احساسات خدمات (فوریه): 5.0 (در برابر انتظار 7.5؛ رقم قبلی 7.2)
  • اعتماد مصرف‌کننده (فوریه): -12.2 (مطابق؛ رقم قبلی -12.4)
  • فضای کسب‌وکار (فوریه): -0.36 (رقم قبلی -0.38)
  • انتظارات قیمت فروش (فوریه): 11.5 (رقم قبلی 10.3)
  • انتظار تورم مصرف‌کننده (فوریه): 25.8 (رقم قبلی 24.2)

اهمیت: تضعیف احساسات در صنعت و خدمات در کنار بالا رفتن انتظارات قیمتی، ترکیبی “سخت” برای سیاست‌گذار است؛ می‌تواند ECB را محتاط نگه دارد حتی اگر شاخص‌های فعالیت نرم‌تر شوند.

منبع: نظرسنجی‌های کمیسیون اروپا (DG ECFIN)

Italy BTP Auctions Clear Lower, Signaling Easier Funding Conditions

Italy’s bond auctions priced at lower yields, pointing to a friendlier tone in sovereign funding costs.

  • Italian 10-Year BTP Auction: 3.31% (prior 3.44%)
  • Italian 5-Year BTP Auction: 2.62% (prior 2.74%)

Why it matters: lower auction yields suggest improved demand/conditions in BTPs, supportive for Italy’s front-to-belly funding curve as rate expectations evolve.

Source: Italy Treasury (MEF)

بازده حراج BTP ایتالیا پایین‌تر آمد؛ نشانه‌ای از بهبود شرایط تأمین مالی

بازده حراج اوراق ایتالیا کاهش یافت و از فضای بهتر در هزینه‌های تأمین مالی دولت حکایت دارد.

  • حراج BTP ده‌ساله: 3.31% (رقم قبلی 3.44%)
  • حراج BTP پنج‌ساله: 2.62% (رقم قبلی 2.74%)

اهمیت: افت بازدهی در حراج معمولاً به معنی تقاضای بهتر/شرایط مناسب‌تر برای اوراق ایتالیاست و می‌تواند به بهبود منحنی تأمین مالی در سررسیدهای میانی کمک کند.

منبع: وزارت اقتصاد و دارایی ایتالیا (MEF)


رشد نقدینگی در منطقه یورو تقویت شد، اما وام‌دهی به شرکت‌ها ضعیف‌تر از انتظار بود

نقدینگی منطقه یورو در ژانویه بهتر شد، اما وام‌دهی به شرکت‌های غیرمالی پایین‌تر از انتظار قرار گرفت—ترکیبی از رشد پول بهتر با موتور اعتباری نه‌چندان یکدست.

  • حجم پول M3 (سالانه، ژانویه): 3.3% (در برابر انتظار 2.9%؛ رقم قبلی 2.8%)
  • حجم پول M3 (ژانویه): 17,344.7 میلیارد یورو (رقم قبلی 17,230.7)
  • وام‌دهی به شرکت‌های غیرمالی (ژانویه): 2.8% (در برابر انتظار 3.1%؛ رقم قبلی 3.0%)
  • وام‌های بخش خصوصی (سالانه، ژانویه): 3.0% (در برابر انتظار 3.1%؛ رقم قبلی 3.0%)

منبع: ECB

اعتماد کسب‌وکار ایتالیا افت کرد، اما اعتماد مصرف‌کننده کمی بهتر شد

احساسات در ایتالیا در فوریه دوگانه بود: اعتماد کسب‌وکار کاهش یافت، اما اعتماد مصرف‌کننده اندکی بهبود پیدا کرد—نکته‌ای مهم برای رشد وابسته به مصرف.

  • اعتماد کسب‌وکار (فوریه): 88.5 (رقم قبلی 89.2)
  • اعتماد مصرف‌کننده (فوریه): 97.4 (در برابر انتظار 97.2؛ رقم قبلی 96.8)

منبع: ISTAT

اشتغال سوئیس کمی بالاتر رفت؛ بازار کار همچنان باثبات است

سطح اشتغال سوئیس در Q4 افزایش یافت و نشان داد بازار کار همچنان در مسیر رشد ملایم و باثبات حرکت می‌کند.

  • سطح اشتغال (Q4): 5.544 میلیون (رقم قبلی 5.532 میلیون)

منبع: اداره آمار سوئیس


اعتماد کسب‌وکار اسپانیا کمی بهتر شد، اما همچنان منفی است

شاخص اعتماد کسب‌وکار اسپانیا در فوریه اندکی بهبود یافت، اما در کل هنوز در محدوده منفی قرار دارد.

  • اعتماد کسب‌وکار اسپانیا (فوریه): -2.6 (رقم قبلی -3.1)

منبع: INE (اسپانیا)

اخبار بیشتر اروپا

سیاسی و ژئوپلیتیکی

وال‌استریت ژورنال: فهرست سختگیرانه واشینگتن روی میز ژنو

روزنامه وال‌استریت ژورنال گزارش داد آمریکا در مذاکرات ژنو مجموعه‌ای از مطالبات مشخص را به هیات ایرانی ارائه کرده که محور آن برچیدن دائمی زیرساخت‌های اصلی هسته‌ای ایران و اصل «غنی‌سازی صفر» است.

بر اساس این گزارش، خواسته‌های واشینگتن شامل موارد زیر است:

  • تخریب/برچیدن سه سایت اصلی: فردو، نطنز و اصفهان.
  • تحویل کل ذخایر اورانیوم غنی‌شده ایران به ایالات متحده.
  • حذف «بندهای غروب» برای پایان‌ناپذیر شدن محدودیت‌ها، و تأکید دوباره بر غنی‌سازی صفر—با امکان حفظ راکتور تحقیقاتی تهران.
  • طراحی تخفیف مرحله‌ای تحریم‌ها: کاهش محدود در مرحله اول و تخفیف‌های بیشتر در صورت پایبندی قابل راستی‌آزمایی ایران.

منبع: وال‌استریت ژورنال 

روبیو: تهدید جدی ایران ادامه دارد؛ ادعای بازسازی هسته‌ای و خطر موشکی در منطقه

مارکو روبیو، وزیر خارجه آمریکا، اعلام کرد برنامه‌های هسته‌ای و موشکی جمهوری اسلامی همچنان تهدیدی جدی علیه ایالات متحده و منافع آن است و تأکید کرد دونالد ترامپ مسیر مذاکره را ترجیح می‌دهد، اما از نگاه واشینگتن، تهران مدت‌هاست یک چالش امنیتی مهم بوده است.

روبیو در گفت‌وگو با خبرنگاران در چهارشنبه شب به وقت واشینگتن، برنامه هسته‌ای را مهم‌ترین تهدید دانست و مدعی شد ایران پس از نابودی تأسیساتش در حملات آمریکا، در تلاش برای بازسازی بخش‌هایی از زیرساخت هسته‌ای است. او گفت جمهوری اسلامی در حال حاضر غنی‌سازی انجام نمی‌دهد، اما می‌کوشد به مرحله‌ای برسد که بتواند غنی‌سازی را از سر بگیرد.

او همچنین برنامه موشکی ایران را تهدیدی مستقیم علیه پایگاه‌های آمریکا و متحدانش در منطقه—از جمله در امارات، قطر و بحرین—توصیف کرد و افزود تهران با در اختیار داشتن تجهیزات دریایی، کشتیرانی و نیروی دریایی آمریکا را نیز به چالش می‌کشد و تسلیحاتی دارد که می‌تواند علیه آمریکایی‌ها به کار گرفته شود.

منبع: اظهارات مارکو روبیو به خبرنگاران.

گروسی به‌عنوان «ناظر فنی» به مذاکرات ژنو اضافه شد؛ گزارش خبرنگار صداوسیما

خبرنگار صدا و سیمای جمهوری اسلامی اعلام کرد رافائل گروسی، مدیرکل آژانس بین‌المللی انرژی اتمی، به‌عنوان ناظر فنی به مذاکرات ایران و آمریکا در ژنو اضافه شده است؛ نشانه‌ای از اینکه محورهای فنیِ راستی‌آزمایی، سازوکار بازرسی و ادبیات اجرای تعهدات، پررنگ‌تر شده‌اند.

در پوشش رسانه‌های بین‌المللی از دور ژنو نیز به حضور گروسی اشاره شده و این موضوع بر نقش احتمالی آژانس در نظارت بر تعهدات هسته‌ای در صورت پیشرفت مذاکرات تأکید می‌کند.

منبع: IRIB News ؛ Financial Times ؛ AP 

پایان گفت‌وگوهای ژنو؛ هیات‌ها در حال ترک محل مذاکرات

احمد صمدی، خبرنگار ایران‌اینترنشنال از محل مذاکرات گزارش داد گفت‌وگوهای جمهوری اسلامی و آمریکا در ژنو به پایان رسیده و هیات‌ها در حال ترک محل گفت‌وگوها هستند.

منبع: ایران‌اینترنشنال (احمد صمدی).

عمان از «پیشرفت قابل توجه» در مسیر گفت‌وگوهای ایران و آمریکا گفت؛ مذاکرات فنی در وین

وزیر خارجه عمان بدر البوسعیدی اعلام کرد گفت‌وگوهای ایران و آمریکا «پیشرفت قابل توجه» داشته و پس از مشورت در پایتخت‌های مربوطه به‌زودی از سر گرفته خواهد شد.

او افزود مذاکرات در سطح فنی هفته آینده در وین برگزار می‌شود؛ نشانه‌ای از ورود گفت‌وگوها به جزئیات فنیِ اجرا و راستی‌آزمایی پس از دور اخیر در ژنو.

منبع: بدر البوسعیدی (ایکس)؛ آسوشیتدپرس. 

اخبار بیشتر سیاسی و ژئوپلیتیکی

فارکس

ین زیر ذره‌بین: انتصاب‌های متمایل به انبساط در برابر سیگنال‌های هاوکیش

ین ژاپن دوباره در کانون توجه قرار گرفت و نزدیک کف دو هفته‌ای نوسان کرد؛ پس از آنکه دولت ژاپن دو چهره دانشگاهی را—که از نگاه بازار طرفدار تحریک اقتصادی هستند—برای عضویت در هیات‌مدیره بانک مرکزی ژاپن (BoJ) معرفی کرد.

این اقدام بازار را غافلگیر کرد و بسیاری آن را بازتاب گرایش سانائه تاکائیچی نخست‌وزیر به سیاست پولی آسان دانستند؛ موضوعی که مسیر افزایش‌های بعدی نرخ بهره را مبهم‌تر کرد و دوباره این پرسش را برجسته ساخت که BoJ تا چه حد می‌تواند به سمت عادی‌سازی سیاست حرکت کند.

با این حال، ین روز پنج‌شنبه کمی حمایت شد؛ پس از آنکه روزنامه یومیوری گزارش داد رئیس BoJ، کازوو اوئدا احتمال افزایش نرخ در کوتاه‌مدت را منتفی ندانسته و عضو هاوکیش هیات‌مدیره، هاجیمه تاکاتا نیز بر سخت‌گیری تدریجی سیاست پولی تاکید کرده است.

منبع: به‌روزرسانی ارائه‌شده توسط کاربر؛ گزارش روزنامه یومیوری

کاهش جزئی دلار در آسیا؛ DXY حوالی ۹۷.۵۰

شاخص دلار آمریکا (DXY) در ساعات معاملاتی آسیا ۰.۱٪ افت کرد. فیوچرز شاخص دلار نیز ۰.۱٪ پایین‌تر معامله شد و حوالی ۹۷.۵۰ قرار گرفت.

اهمیت: دلار ضعیف‌تر معمولاً اندکی به نفع کالاها و دارایی‌های ریسکی است، در حالی‌که بازار ارز همچنان به تیترهای تعرفه‌ای و مسیر نرخ بهره بسیار حساس مانده است.


تقویت یوآن با گمانه‌زنی حمایت سیاست های پولی پیش از نشست پارلمان چین

یوآن چین با تقویت قابل‌توجه به سقف‌های چندساله رسید؛ زیرا معامله‌گران در آستانه نشست سالانه پارلمان چین، کنگره ملی خلق (NPC)، روی احتمال حمایت‌های سیاستی بیشتر حساب باز کردند.

  • بازار آن‌شور (USD/CNY): با افت ۰.۵٪ به ۶.۸۳۴ رسید و برای این جفت‌ارز یک کف ۳۴ ماهه ثبت کرد (یعنی یوآن قوی‌تر شد).
  • بازار آف‌شور (USD/CNH): این جفت‌ارز نیز کاهش یافت و به کمترین سطح از اواسط آوریل ۲۰۲۳ رسید.

اهمیت: تقویت یوآن پیش از یک رویداد مهم سیاستی معمولاً نشان‌دهنده این نگاه بازار است که سیاست‌گذار ممکن است به سمت حمایت از رشد، اقدامات تثبیتی یا سیگنال‌های مدیریت ارز متمایل شود—موضوعی که می‌تواند به FX آسیا و ریسک‌سنتیمنت سرایت کند.


ارزهای آسیایی: وون پس از تثبیت نرخ BoK آرام ماند، دلار استرالیا کمی بالا رفت

وون کره‌جنوبی پس از آنکه بانک مرکزی کره نرخ بهره را طبق انتظار روی ۲.۵٪ ثابت نگه داشت، تقریباً بدون نوسان بود. در سایر ارزهای آسیا، دلار سنگاپور اندکی تقویت شد، روپیه هند کمی تضعیف شد و دلار استرالیا رشد ملایمی داشت.

تغییرات + نرخ‌های فعلی (اسپات / تقریبی):

  • USD/KRW: تقریباً بدون تغییر — حدود 1,427.8
  • USD/SGD: ۰.۱٪- — حدود 1.2622
  • USD/INR: ۰.۱٪+ — حدود 90.98
  • AUD/USD: ۰.۲٪+ — حدود 0.7132

منبع: Investing.com؛ Yahoo Finance؛ TradingView

اخبار بیشتر فارکس

سیگنال‌های روزانه معامله‌گری

انویدیا اینترادی: صعودی تا وقتی ۱۹۳.۶۴ حمایت بماند — تارگت ۲۰۱.۵۲

  • پیوت / حمایت: ۱۹۳.۶۴
  • پلن: سوگیری لانگ تا وقتی بالای ۱۹۳.۶۴ هستیم
  • تارگت: ۲۰۱.۵۲

سناریوی جایگزین: زیر ۱۹۳.۶۴، اهداف ۱۹۱.۲۴ سپس ۱۸۹.۸۲

مومنتوم / نکته: RSI بالای ۵۰ (حمایتی)، MACD مثبت ولی زیر سیگنال (ریسک پول‌بک)، قیمت بالای MA20/MA50 (۱۹۵.۲۷ / ۱۹۲.۴۶) → ساختار صعودی است، اما ریبک/پول‌بک اینترادی طبیعی است.

تسلا (30M) روزانه: صعودی تا وقتی ۴۱۰.۰۵ حمایت بماند — تارگت‌ها ۴۲۲ / ۴۲۶

  • پیوت / حمایت: ۴۱۰.۰۵
  • پلن: سوگیری لانگ تا وقتی ۴۱۰.۰۵ نقش حمایت دارد
  • تارگت‌ها: ۴۲۲ سپس ۴۲۶

سناریوی جایگزین: زیر ۴۱۰.۰۵، اهداف ۴۰۳.۹۲ سپس ۴۰۰.۲۸

مومنتوم / نکته: RSI بالای ۷۰ (یا روند قوی یا اوربایت → دنبال واگرایی نزولی باشید)، MACD مثبت و بالای سیگنال، قیمت بالای MA20/MA50 (۴۱۲.۵۹ / ۴۰۷.۳۱) → چینش کلی مثبت است، اما پول‌بک اینترادی طبیعی است.

ترسِ شدید + خروج پول از ETFها: کریپتو در فاز «خرید در کف» است یا «ادامه رالی فروش»؟

⏹️ گزارش‌های امروز کریپتو از خروج پول از ETFهای BTC/ETH و Fear & Greed روی ۱۱ (ترسِ شدید) می‌گویند.

منبع: طبق گزارش‌های امروزِ فلو/سنتیمنت کریپتو.

❇️ چه چیزی را رصد کنیم:

اگر فلوها منفی بمانند اما BTC رشد کند، حرکت‌ها می‌تواند شکننده باشد (احتمال ضعف بیشتر).

🔼 گیت صعودی: شکست + تثبیت بالای ۶۹.۸k$ → فضا تا ۷۱.۰k$–۷۲.۵k$.

🔽 گیت نزولی: از دست رفتن ۶۵.۰k$ و شکست در ریکلیم → ۶۳.۵k$–۶۱.۵k$.

اخبار بیشتر سیگنال‌های روزانه معامله‌گری

ایالات متحده آمریکا

غول‌های فناوری به کاخ سفید می‌روند تا «تعهد حفاظت از مشترکان» برای برق دیتاسنترهای AI را امضا کنند

گروهی از شرکت‌های بزرگ AI و کلاد قرار است ۴ مارس در کاخ سفید حاضر شوند تا «Rate Payer Protection Pledge» را امضا کنند—تعهدی با هدف اینکه نیاز برق دیتاسنترهای جدیدِ هوش مصنوعی به افزایش قبض برق خانوارها منجر نشود.

چه شرکت‌هایی مطرح‌اند: فاکس‌نیوز گزارش داده Amazon، Google، Meta، Microsoft، xAI، Oracle و OpenAI در این نشست حضور خواهند داشت.

ماهیت تعهد: این ابتکار پس از پیام ترامپ در سخنرانی State of the Union مطرح شد؛ جایی که او از شرکت‌های بزرگ فناوری خواست برای زیرساخت AI برق خود را بسازند/تأمین کنند تا فشار روی شبکه‌های محلی به شکل افزایش نرخ برای مشترکان خانگی منتقل نشود.

چرا الآن: رشد سریع دیتاسنترهای AI فشار روی شبکه برق را بالا برده و موضوع قیمت برق را سیاسی‌تر کرده است—به‌خصوص در مناطقی که تراکم دیتاسنترها بالاست.

نکته قابل‌رصد: اینکه آیا این تعهد با سازوکارهای اجرایی و الزام‌آور (قراردادها، تعرفه‌ها، قواعد شرکت‌های برق) همراه می‌شود یا بیشتر ماهیت داوطلبانه خواهد داشت—و کدام شرکت‌ها حضور خود را رسماً تأیید می‌کنند.

منبع: Fox News Digital؛ Reuters؛ The Verge

ادعای بیکاری آمریکا پایین ماند، اما میانگین چهار هفته‌ای کمی بالا رفت

سیگنال‌های بازار کار آمریکا عمدتاً باثبات بود؛ ادعای اولیه کمتر از انتظار منتشر شد، اما میانگین چهار هفته‌ای اندکی افزایش یافت.

  • ادعای اولیه بیکاری: 212 هزار (در برابر انتظار 217 هزار؛ رقم قبلی 208 هزار)
  • ادعای بیکاری مستمر: 1,833 هزار (در برابر انتظار 1,860 هزار؛ رقم قبلی 1,864 هزار)
  • میانگین ۴هفته‌ای: 220.25 هزار (رقم قبلی 219.50 هزار)

اهمیت: داده‌ها هنوز به بازار کاری نسبتاً فشرده اشاره دارد، اما افزایش تدریجی میانگین ارزش رصد دارد تا تغییر روند احتمالی مشخص شود.

منبع: وزارت کار آمریکا (طبق گزارش)


بهبود شاخص‌های کانزاس سیتی فد؛ جهش تولید به محدوده انبساط

شاخص‌های کانزاس‌سیتی فد در فوریه بهتر شد و هم شاخص ترکیبی و هم شاخص تولیدی رشد قابل‌توجهی داشتند.

  • شاخص ترکیبی کانزاس‌سیتی فد (فوریه): 5 (رقم قبلی 0)
  • شاخص تولیدی کانزاس‌سیتی فد (فوریه): 10 (رقم قبلی 2-)

اهمیت: ورود به محدوده مثبت نشان‌دهنده بهبود شتاب منطقه‌ای است، هرچند نظرسنجی‌های منطقه‌ای فدرال رزرو نوسان‌پذیرند و تأیید با داده‌های وسیع‌تر مثل ISM اهمیت دارد.

منبع: بانک فدرال کانزاس سیتی

اخبار بیشتر ایالات متحده آمریکا

اقیانوسیه

افت اعتماد کسب‌وکار در نیوزیلند؛ اما شاخص فعالیت بهتر شد

اعتماد کسب‌وکار در نیوزیلند در فوریه کاهش یافت، اما شاخص «فعالیت خودِ بنگاه‌ها» کمی بهبود داشت—ترکیبی از افت خوش‌بینی در کنار تداوم شتاب ادراک‌شده.

  • اعتماد کسب‌وکار ANZ (فوریه): 59.2 (رقم قبلی 64.1)
  • شاخص فعالیت NBNZ (فوریه): 52.6% (رقم قبلی 51.6%)

اهمیت: اعتماد ضعیف‌تر شد، اما بهبود «فعالیت خودِ بنگاه‌ها» نشان می‌دهد نبض اقتصاد واقعی هنوز سرپا است و روایت کوتاه‌مدت رشد و انتظارات سیاستی RBNZ را پیچیده‌تر می‌کند.

منبع: نظرسنجی کسب‌وکار ANZ / NBNZ (طبق داده‌های گزارش‌شده)

سرمایه‌گذاری استرالیا بهتر از انتظار؛ اما افت ماشین‌آلات سیگنال ترکیبی داد

سرمایه‌گذاری خصوصی استرالیا در Q4 بهتر از انتظار منتشر شد، اما جزئیات نشان می‌دهد هزینه‌کرد برای ماشین‌آلات و تجهیزات افت کرده—یعنی مسیر سرمایه‌گذاری ناهمگون‌تر شده است.

  • هزینه سرمایه جدید خصوصی (فصلی، Q4): 0.4% (در برابر انتظار 0.1%-؛ رقم قبلی 6.4%)
  • هزینه سرمایه بخش ساختمان (ماهانه، Q4): 2.3% (رقم قبلی 2.3%)
  • سرمایه‌گذاری ماشین‌آلات/تجهیزات (فصلی، Q4): 1.7%- (رقم قبلی 11.2%)

اهمیت: تیتر بهتر از انتظار حمایتی است، اما ضعف در ماشین‌آلات می‌تواند برای شتاب صنعتی/بهره‌وری یک هشدار باشد—و برای معادله رشد-تورم RBA اهمیت دارد.

منبع: اداره آمار استرالیا (ABS)

اخبار بیشتر اقیانوسیه

ژاپن

سیگنال‌های ژاپن دوگانه شد: شاخص همزمان افت کرد، شاخص پیشرو بهتر شد

داده‌های اخیر ژاپن پیام دوگانه‌ای داشت: شرایط جاری ضعیف‌تر شد، اما شتاب آینده‌نگر بهبود یافت.

  • شاخص همزمان (ماهانه، دسامبر): 0.6%- (در برابر انتظار 0.4%-؛ رقم قبلی 1.0%-)
  • شاخص پیشرو (ماهانه، دسامبر): 1.1% (در برابر انتظار 0.3%؛ رقم قبلی 0.1%)
  • سطح شاخص پیشرو (دسامبر): 111.0 (در برابر انتظار 110.2؛ رقم قبلی 109.9)

اهمیت: بهبود شاخص‌های پیشرو می‌تواند نشانه‌ای از تقویت شتاب در آینده باشد، حتی اگر داده‌های همزمان نشان دهد اقتصاد سال را با وضعیت نرم‌تر به پایان رسانده است.

منبع: دفتر کابینه ژاپن

اخبار بیشتر ژاپن

کانادا

کسری حساب جاری کانادا به‌طور محسوس کمتر شد؛ رشد دستمزدها کندتر شد

کسری حساب جاری کانادا در Q4 به‌طور چشمگیری کوچک‌تر شد و نسبت به انتظار بازار و فصل قبل بهبود قابل‌توجهی داشت؛ همزمان رشد دستمزدها کاهش یافت.

  • حساب جاری (Q4): 0.7- میلیارد دلار کانادا (در برابر انتظار 8.2-؛ رقم قبلی 5.3-)
  • میانگین درآمد هفتگی (سالانه، دسامبر): 1.94% (رقم قبلی 2.30%)

اهمیت: کاهش کسری خارجی می‌تواند در حاشیه به نفع دلار کانادا باشد و کند شدن رشد درآمدها از کاهش فشار دستمزدی خبر می‌دهد—برای مسیر تورم و سیاست BoC مهم است.

منبع: Statistics Canada (طبق گزارش)


اخبار بیشتر کانادا

کالاها

برداشت ذخایر گاز طبیعی آمریکا بیشتر از انتظار بود

ذخایر گاز طبیعی آمریکا بیش از پیش‌بینی‌ها کاهش یافت و برداشت هفتگی بزرگ‌تری ثبت شد.

  • ذخایر گاز طبیعی: 52- میلیارد فوت مکعب (در برابر انتظار 36-؛ رقم قبلی 144-)

اهمیت: برداشت بزرگ‌تر می‌تواند در کوتاه‌مدت به نفع قیمت گاز باشد، بسته به وضعیت هوا، تقاضا و روند تولید.

منبع: EIA (طبق گزارش)

اخبار بیشتر کالاها