IFC Markets Live Quotes

خلاصه اخبار اقتصادی و بازارهای مالی؛ جمعه ۸ اسفند ۱۴۰۴

۵۶ خبر کوتاه اقتصادی این روز، در ۱۶ بخش.

اروپا

قیمت واردات آلمان: جهش ماهانه، اما در مقیاس سالانه همچنان منفی است

قیمت واردات آلمان در ژانویه در مقیاس ماهانه بیش از انتظار افزایش یافت، اما نرخ سالانه منفی باقی ماند—همچنان سازگار با فضای تورم وارداتی ملایم.

  • شاخص قیمت واردات (ماهانه، ژانویه): 1.1% (در برابر انتظار 0.6%؛ رقم قبلی 0.1%-)
  • شاخص قیمت واردات (سالانه، ژانویه): 2.3%- (رقم قبلی 2.3%-)

اهمیت: رشد ماهانه می‌تواند نشانه‌ای از تقویت کوتاه‌مدت قیمت‌ها باشد، اما منفی بودن سالانه نشان می‌دهد فشارهای تورمی وارداتی همچنان کنترل‌شده است.

منبع: Destatis

فرانسه: رشد باثبات، بازگشت هزینه‌ها، و جهش تورم در فوریه

فرانسه مجموعه‌ای متناقض از داده‌های کلان ارائه داد: تولید ناخالص داخلی در سه‌ماهه چهارم ثابت ماند، مصرف ژانویه جهش داشت، و تورم فوریه در هر دو شاخص ملی و هماهنگ‌شده با اتحادیه اروپا بالاتر از انتظار ثبت شد—در حالی‌که قیمت تولیدکننده در مقیاس سالانه همچنان روند کاهشی نشان می‌دهد.

رشد و تقاضا

  • تولید ناخالص داخلی (سه‌ماهه، Q4): ‎۰.۲٪ (مطابق انتظار؛ قبلی ‎۰.۲٪)
  • تولید ناخالص داخلی (سالانه، Q4): ‎۱.۱٪ (مطابق انتظار؛ قبلی ‎۰.۹٪)
  • مصرف خانوار (ماهانه، ژانویه): ‎۰.۵٪ (در برابر ‎۰.۴٪ مورد انتظار؛ قبلی ‎-۰.۵٪)
  • اشتغال غیرکشاورزی (سه‌ماهه، Q4): ‎-۰.۱٪ (مطابق انتظار؛ قبلی ‎-۰.۱٪)

تورم (فوریه، مقدماتی)

  • شاخص قیمت مصرف‌کننده (ماهانه): ‎۰.۷٪ (در برابر ‎۰.۵٪ مورد انتظار؛ قبلی ‎-۰.۳٪)
  • شاخص قیمت مصرف‌کننده (سالانه): ‎۱.۰٪ (در برابر ‎۰.۸٪ مورد انتظار؛ قبلی ‎۰.۳٪)
  • شاخص هماهنگ‌شده (ماهانه): ‎۰.۴٪ (در برابر ‎۰.۵٪ مورد انتظار؛ قبلی ‎-۰.۳٪)
  • شاخص هماهنگ‌شده (سالانه): ‎۱.۱٪ (در برابر ‎۰.۷٪ مورد انتظار؛ قبلی ‎۰.۴٪)

قیمت تولیدکننده (ژانویه)

  • PPI (ماهانه): ‎۰.۵٪ (قبلی ‎۰.۳٪)
  • PPI (سالانه): ‎-۲.۳۰٪ (قبلی ‎-۱.۹۰٪)

اهمیت موضوع

فرانسه در زمینه رشد اقتصادی باثبات به نظر می‌رسد و مصرف‌کننده نیز بازگشت داشته است، اما جهش تورم فوریه روایت کاهش تورم در کوتاه‌مدت را پیچیده می‌کند—به‌ویژه برای ناظران بانک مرکزی اروپا. با این حال، منفی بودن PPI در مقیاس سالانه نشان می‌دهد فشار قیمتی در بخش بالادستی همچنان ضعیف است، که می‌تواند مانع از پایداری دور دوم تورم شود.

Switzerland: رشد GDP کند شد، اما سیگنال KOF بهتر شد

GDP سه‌ماهه چهارم سوئیس در مقیاس فصلی کمتر از انتظار بود، اما شاخص پیشرو KOF بالاتر از پیش‌بینی منتشر شد—ترکیبی از خنک شدن رشد اخیر در کنار نبض بهتر آینده‌نگر.

  • GDP (فصلی، Q4): 0.1% (در برابر انتظار 0.2%؛ رقم قبلی 0.4%-)
  • GDP (سالانه، Q4): 0.7% (رقم قبلی 0.6%)
  • شاخص‌های پیشرو KOF (فوریه): 104.2 (در برابر انتظار 103.0؛ رقم قبلی 103.3)
  • دارایی‌های ذخایر رسمی (ژانویه): 853.1 میلیارد (رقم قبلی 852.6 میلیارد)

اهمیت: افزایش KOF به بهبود شتاب آینده اشاره دارد، در حالی‌که رشد ملایم ذخایر نشان می‌دهد حاشیه ترازنامه SNB باثبات مانده است.

منبع: SECO؛ مؤسسه KOF؛ بانک مرکزی سوئیس (SNB)

تورم اسپانیا در فوریه داغ‌تر شد؛ تورم هسته‌ هم بالاتر رفت

تورم اولیه فوریه اسپانیا بالاتر از انتظار منتشر شد؛ هم CPI و هم HICP از پیش‌بینی‌ها بالاتر رفتند و تورم هسته‌ای نیز کمی افزایش یافت.

  • CPI (سالانه، فوریه، اولیه): 2.3% (در برابر انتظار 2.2%؛ رقم قبلی 2.3%)
  • HICP (سالانه، فوریه، اولیه): 2.5% (در برابر انتظار 2.3%؛ رقم قبلی 2.4%)
  • CPI (ماهانه، فوریه، اولیه): 0.4% (رقم قبلی 0.4%-)
  • HICP (ماهانه، فوریه، اولیه): 0.4% (در برابر انتظار 0.3%؛ رقم قبلی 0.8%-)
  • تورم هسته‌ای (سالانه، فوریه، اولیه): 2.7% (رقم قبلی 2.6%)

اهمیت: چاپ تورمی قوی‌تر در اسپانیا روایت «چسبندگی» تورم در بخش‌هایی از منطقه یورو را تقویت می‌کند—موضوعی که ECB در زمان‌بندی کاهش نرخ‌ها زیر نظر خواهد داشت.

منبع: INE (اسپانیا)؛ چارچوب HICP یورواستات


بازار کار آلمان باثبات ماند؛ نرخ بیکاری روی ۶.۳٪

نرخ بیکاری آلمان در فوریه بدون تغییر ماند و افزایش بیکاری کمتر از انتظار بود—نشانه‌ای از مقاومت بازار کار.

  • نرخ بیکاری (فوریه): 6.3% (بدون تغییر)
  • تغییر بیکاری (فوریه): 1K+ (در برابر انتظار 2K+؛ رقم قبلی 1K+)
  • بیکاری بدون تعدیل (فوریه): 3.070 میلیون (رقم قبلی 3.085 میلیون)
  • بیکاری (فوریه): 2.977 میلیون (رقم قبلی 2.976 میلیون)

اهمیت: ثبات نرخ بیکاری روایت «فرود نرم» را تقویت می‌کند، هرچند شاخص‌های رشد همچنان ترکیبی هستند.

منبع: Federal Employment Agency (BA)

جهش فروش بخش صنعت ایتالیا؛ اما مازاد تجاری خارج از اتحادیه اروپا کمتر شد

فروش صنعتی ایتالیا در دسامبر مثبت شد، اما مازاد تجاری خارج از اتحادیه اروپا در ژانویه به‌طور محسوس کوچک‌تر شد.

  • فروش صنعتی (سالانه، دسامبر): 3.60% (رقم قبلی 0.20%-)
  • فروش صنعتی (ماهانه، دسامبر): 0.50% (رقم قبلی 0.20%-)
  • تراز تجاری خارج از اتحادیه اروپا (ژانویه): 2.12 میلیارد یورو (رقم قبلی 8.39 میلیارد)

اهمیت: بهبود فروش صنعتی می‌تواند نشانه‌ای از تقویت نبض تولید/گردش مالی باشد، اما کاهش مازاد خارج از اتحادیه حساسیت بخش خارجی را برجسته می‌کند.

منبع: ISTAT

کاهش تعداد جویندگان کار در فرانسه؛ بهبود ملایم نبض بازار کار

تعداد کل جویندگان کار در فرانسه در ژانویه کاهش یافت و از بهبود ملایم در وضعیت بازار کار خبر داد.

  • کل جویندگان کار فرانسه (ژانویه): 3,090.5 هزار (رقم قبلی 3,117.4 هزار)

اهمیت: کاهش تعداد جویندگان کار می‌تواند به پایداری مصرف کمک کند و ریسک تضعیف بازار کار در کوتاه‌مدت را کمتر کند.

منبع: France Travail

کاهش تورم آلمان؛ فشار سخت گیرانه کمتر می‌شود

تورم اولیه فوریه آلمان پایین‌تر از انتظار منتشر شد (هم در CPI و هم در HICP) و روایت «بازگشت شتاب تورم» را تضعیف کرد.

  • CPI (ماهانه، فوریه/اولیه): 0.2% (در برابر انتظار 0.5%؛ قبلی 0.1%)
  • CPI (سالانه، فوریه/اولیه): 1.9% (در برابر انتظار 2.0%؛ قبلی 2.1%)
  • HICP (ماهانه، فوریه/اولیه): 0.4% (در برابر انتظار 0.5%؛ قبلی 0.1%-)
  • HICP (سالانه، فوریه/اولیه): 2.0% (در برابر انتظار 2.1%؛ قبلی 2.1%)

منبع: Destatis؛ Eurostat (چارچوب HICP)

اخبار بیشتر اروپا

سیاسی و ژئوپلیتیکی

عراقچی: «خیلی جدی وارد عناصر یک توافق شدیم

عباس عراقچی، وزیر خارجه جمهوری اسلامی، گفت دور تازه گفت‌وگوهای غیرمستقیم ایران و آمریکا در ژنو بیش از شش ساعت طول کشید و آن را یکی از جدی‌ترین گفت‌وگوهای طرفین توصیف کرد.

عراقچی گفت وزیر خارجه عمان بدر البوسعیدی و مدیرکل آژانس رافائل گروسی میانجی/تسهیل‌گر فنی مذاکرات بودند و با اشاره به «پیشرفت خوب»، اعلام کرد طرفین «خیلی جدی وارد عناصر یک توافق شدند»؛ هم در حوزه هسته‌ای و هم در حوزه تحریم‌ها.

او افزود از دوشنبه هفته آینده «تیم‌های فنی» دو طرف در وین و در مقر آژانس بین‌المللی انرژی اتمی کار خود را آغاز می‌کنند و دور بعدی مذاکرات نیز احتمالاً حدود یک هفته دیگر برگزار خواهد شد.

منبع: Financial Times؛ The Guardian؛ Anadolu Agency. 

شکاف در ژنو عمیق‌تر شد: مطالبات سخت آمریکا، «نه» تهران — ناامیدی فرستادگان کاخ سفید؟

باراک راوید، خبرنگار آکسیوس، به نقل از منبعی آگاه نوشت استیو ویتکاف و جرد کوشنر از آنچه در جلسه صبح از هیئت ایرانی شنیدند ناامید شدند.

همزمان، گزارش‌هایی که به وال‌استریت ژورنال استناد می‌کنند می‌گویند آمریکا پیشنهادی ارائه کرده که بر اساس آن ایران باید سه سایت اصلی (فردو، نطنز، اصفهان) را تخریب/برچیند و تمام ذخایر اورانیوم غنی‌شده را تحویل دهد؛ در کنار فشار برای چارچوبی سخت‌تر و ماندگارتر.

در مقابل، بنا بر گزارش‌های متعدد، یک مقام ایرانی به الجزیره گفته اصل توقف دائمی غنی‌سازی، برچیدن تأسیسات و انتقال ذخایر از سوی تهران رد شده است؛ نشانه‌ای از فاصله جدی مواضع دو طرف حتی در جریان ادامه مذاکرات.

منبع: Axios (باراک راوید)؛ The Wall Street Journal؛ Al Jazeera.

دیپلماسی بی‌سروصدا: البوسعیدی پس از ژنو راهی واشینگتن می‌شود

طبق گزارش‌ها، بدر البوسعیدی وزیر خارجه عمان قرار است جمعه ۸ اسفند (۲۷ فوریه) در واشینگتن با جی‌دی ونس معاون رئیس‌جمهوری آمریکا و دیگر مقام‌های ارشد دیدار کند؛ تلاشی که به نظر می‌رسد از پیش اعلام نشده و با هدف زنده نگه داشتن مسیر گفت‌وگوها و پرهیز از تشدید نظامی انجام می‌شود.

این دیدار یک روز پس از مذاکرات غیرمستقیم ایران و آمریکا در ژنو انجام می‌شود؛ گفت‌وگوهایی که بدون توافق پایان یافت اما عمان از «پیشرفت قابل توجه» سخن گفت و قرار است رایزنی‌های فنی هفته آینده به وین منتقل شود.

منبع: Reuters؛ MS NOW

ادعای «ذخیره‌سازی صفر» در مذاکرات

فارس‌نیوز گزارش داد بوسعیدی ادعا کرده است که مهم‌ترین دستاورد حاصل‌شده در مذاکرات، بحث «ذخیره‌سازی صفر» است؛ مطابق با آن ایران اقدام به ذخیره کردن مواد غنی‌شده نخواهد کرد. او همچنین گفت: «درباره ذخایر فعلی [اورانیوم‌ غنی‌شده ایران] که هنوز موجود هستند، این توافق وجود دارد که آنها به کمترین سطح ممکن رقیق‌سازی می‌شوند و به سوخت تبدیل می‌شوند و این سوخت بازگشت‌ناپذیر خواهد بود.» وزیر خارجه عمان در ادامه گفت: «از منظر خودم فکر می‌کنم که بر سر این به توافق رسیده‌ایم.»

منبع: خبرگزاری فارس

آژانس محل نگهداری اورانیوم ۶۰ درصد ایران را در مجموعه تونلی زیرزمینی اصفهان مشخص کرد

آژانس بین‌المللی انرژی اتمی در گزارشی محرمانه که روز جمعه ۸ اسفند/۲۷ فوریه برای کشورهای عضو ارسال کرده و خبرگزاری رویترز نسخه‌ای از آن را مشاهده کرده، اعلام کرد که مقداری از اورانیوم غنی‌شده با خلوص بالا—نزدیک به درجه تسلیحاتی—در یک منطقه زیرزمینی از سایت هسته‌ای اصفهان نگهداری می‌شود.

به گزارش رویترز، این اولین بار است که آژانس اعلام می‌کند اورانیوم با غنای تا ۶۰ درصد ایران دقیقاً در کجا نگهداری می‌شود. برای ساخت سلاح هسته‌ای معمولاً به اورانیوم با غنای حدود ۹۰ درصد نیاز است.

دیپلمات‌ها می‌گویند ورودی این مجموعه تونلی در حملات نظامی ایالات متحده و اسرائیل در ماه ژوئن هدف قرار گرفت، اما به نظر می‌رسد که این تأسیسات تا حد زیادی سالم مانده است.

منبع: خبرگزاری رویترز؛ آژانس بین‌المللی انرژی اتمی (گزارش محرمانه)

ونس: نباید «درس‌های عراق» را بیش‌ازحد تعمیم داد—گزینه نظامی همچنان می‌تواند روی میز باشد

جی‌دی ونس، معاون رئیس‌جمهوری آمریکا، گفت واشنگتن باید از تکرار اشتباهات نظامی گذشته پرهیز کند، اما همزمان نباید «بیش‌ازحد از درس‌های گذشته نتیجه‌گیری کند». او تأکید کرد اینکه یک رئیس‌جمهور یک درگیری نظامی را بد مدیریت کرده، به این معنا نیست که آمریکا دیگر هرگز نباید وارد درگیری نظامی شود و افزود در صورت استفاده از زور، این کار باید با احتیاط و هدفمند انجام شود. این اظهارات در شرایطی مطرح می‌شود که دولت ترامپ همزمان با تشدید تنش‌ها و ادامه مسیر دیپلماسی درباره ایران، گزینه‌های مختلف را بررسی می‌کند.

منبع: واشنگتن‌پست (مصاحبه)؛ فاکس‌نیوز

اخبار بیشتر سیاسی و ژئوپلیتیکی

ایالات متحده آمریکا

نقدینگی فدرال رزرو کمی افزایش یافت؛ ذخایر بانکی بالا رفت

نقدینگی در سیستم مالی آمریکا اندکی بهتر شد و هم ترازنامه فدرال رزرو و هم ذخایر بانکی رشد جزئی داشتند.

  • ترازنامه فدرال رزرو: ۶,۶۱۴ میلیارد دلار (قبلی ۶,۶۱۳ میلیارد)
  • ذخایر نزد فدرال رزرو: ۳.۰۰۴ تریلیون دلار (قبلی ۲.۹۶۰ تریلیون)

اهمیت: افزایش ذخایر می‌تواند نشانه‌ای از بهبود جزئی شرایط نقدینگی بانک‌ها باشد، هرچند تغییر ترازنامه در این نوبت کوچک است.

منبع: Federal Reserve

اپل برای سطح «NATO RESTRICTED» چراغ سبز گرفت

اپل اعلام کرد آیفون‌های دارای iOS 26 و آیپدهای دارای iPadOS 26 اکنون می‌توانند اطلاعات تا سطح «NATO RESTRICTED» (پایین‌ترین سطح اطلاعات طبقه‌بندی‌شده ناتو) را بدون نیاز به نرم‌افزار یا تنظیمات ویژه پردازش/مدیریت کنند.

این گواهی پس از آزمون‌ها و ارزیابی‌های امنیتی سخت‌گیرانه با محوریت اداره فدرال امنیت اطلاعات آلمان (BSI) صادر شده و این امکان را برای استفاده در تمام کشورهای عضو ناتو فراهم می‌کند. اپل همچنین به قابلیت‌هایی مانند رمزنگاری، Face ID و Memory Integrity Enforcement به‌عنوان اجزای کلیدی این پایه امنیتی اشاره کرد.

منبع: Apple Newsroom؛ The Verge

افزایش دوباره قیمت‌های تولیدکننده آمریکا؛ جهش Core PPI فراتر از انتظار

PPI ژانویه آمریکا بالاتر از انتظار منتشر شد و Core PPI سالانه شتاب گرفت؛ موضوعی که دوباره «تورم در زنجیره تولید» و اثر آن بر مسیر نرخ بهره را پررنگ می‌کند.

  • PPI (ماهانه، ژانویه): 0.5% (در برابر انتظار 0.3%؛ قبلی 0.4%)
  • PPI (سالانه، ژانویه): 2.9% (در برابر انتظار 2.6%؛ قبلی 3.0%)
  • Core PPI (سالانه، ژانویه): 3.6% (در برابر انتظار 3.0%؛ قبلی 3.3%)
  • PPI بدون غذا/انرژی/حمل‌ونقل (ماهانه، ژانویه): 0.3% (قبلی 0.3%)
  • PPI بدون غذا/انرژی/حمل‌ونقل (سالانه، ژانویه): 3.4% (قبلی 3.5%)

منبع: U.S. Bureau of Labor Statistics

جهش Chicago PMI به محدوده انبساط؛ فراتر از انتظار

شاخص تولیدی شیکاگو در فوریه به‌طور محسوسی بهتر شد و با انتشار عددی بسیار بالاتر از انتظار، عمیق‌تر وارد محدوده انبساط شد.

  • Chicago PMI (فوریه): 57.7 (در برابر انتظار 52.0؛ رقم قبلی 54.0)

اهمیت: عدد بالای ۵۰ نشانه بهبود شتاب فعالیت است و اگر در داده‌های ملی هم تأیید شود می‌تواند روی انتظارات نرخ بهره اثر بگذارد.

منبع: ISM-Chicago

هزینه‌کرد ساخت‌وساز آمریکا مثبت شد؛ سیگنال بهبود در سرمایه‌گذاری واقعی

هزینه‌کرد ساخت‌وساز آمریکا در دسامبر افزایش یافت و افت ماه قبل را جبران کرد و اندکی بالاتر از انتظار منتشر شد.

  • هزینه‌کرد ساخت‌وساز (ماهانه، دسامبر): 0.3% (در برابر انتظار 0.2%؛ رقم قبلی 0.1%-)

اهمیت: افزایش هزینه‌کرد ساخت‌وساز می‌تواند نبض رشد اقتصاد واقعی را تقویت کند، به‌ویژه در بخش‌های مرتبط با مسکن و زیرساخت.

منبع: U.S. Census Bureau

کاهش جزئی GDPNow آتلانتا فد به ۳.۰٪؛ همچنان سیگنال رشد قوی Q1

برآورد GDPNow آتلانتا فد کمی پایین‌تر آمد، اما هنوز رشد قدرتمند را برای Q1 نشان می‌دهد.

  • GDPNow آتلانتا فد (سه‌ماهه اول): 3.0% (رقم قبلی 3.1%)

اهمیت: حتی با کاهش جزئی، عدد ۳٪ نشان‌دهنده تاب‌آوری فعالیت اقتصادی است؛ بازار با داده‌های مصرف و تورم منتظر بازنگری‌های بعدی خواهد بود.

منبع: Federal Reserve Bank of Atlanta (GDPNow)

اخبار بیشتر ایالات متحده آمریکا

سایر

وام دهی در آفریقای جنوبی قوی ماند، اما رشد نقدینگی کند شد

داده‌های ژانویه آفریقای جنوبی نشان داد رشد اعتبار بخش خصوصی همچنان محکم است، اما رشد پول گسترده (M3) کاهش یافت—یعنی تقاضای وام پابرجاست، اما نبض نقدینگی خنک‌تر شده است.

  • اعتبار بخش خصوصی (ژانویه): 8.83% (رقم قبلی 8.74%)
  • حجم پول M3 (سالانه، ژانویه): 7.44% (رقم قبلی 8.16%)

اهمیت: پایداری رشد اعتبار می‌تواند به تقاضای داخلی کمک کند، اما کند شدن M3 به معنی کاهش شتاب نقدینگی است—برای توازن رشد/تورم در SARB مهم است.

منبع: بانک مرکزی آفریقای جنوبی (SARB)

افزایش بیکاری ترکیه به ۸.۱٪؛ نبض بازار کار نرم‌تر شد

نرخ بیکاری ترکیه در ژانویه افزایش یافت و از تضعیف نسبی وضعیت بازار کار خبر داد.

  • نرخ بیکاری (ژانویه): 8.1% (رقم قبلی 7.8%)

اهمیت: بالا رفتن بیکاری می‌تواند به شتاب مصرف فشار وارد کند و در کنار تورم و شرایط مالی بر بحث‌های سیاستی داخلی اثر بگذارد.

منبع: TurkStat

بهبود حساب جاری مکزیک؛ تقویت حاشیه امنیت خارجی

حساب جاری مکزیک در Q1 بهتر شد و به ۱.۶٪ از GDP رسید.

  • حساب جاری (% از GDP، Q1): 1.60% (رقم قبلی 0.30%)
  • حساب جاری (دلاری، Q1): 7,702 میلیون دلار (در برابر انتظار 11,520 میلیون؛ رقم قبلی 7,702 میلیون)

اهمیت: افزایش سهم حساب جاری از GDP حاشیه امنیت خارجی را تقویت می‌کند، حتی اگر رقم دلاری پایین‌تر از انتظار باشد.

منبع: Banxico / INEGI

غافلگیری تورمی در برزیل: جهش CPI میان‌ماه، بالاتر از انتظار

تورم میان‌ماه برزیل در فوریه شتاب گرفت و هم در معیار ماهانه و هم در معیار سالانه بالاتر از انتظار منتشر شد.

  • CPI میان‌ماه (ماهانه، فوریه): 0.84% (در برابر انتظار 0.60%؛ رقم قبلی 0.20%)
  • CPI میان‌ماه (سالانه، فوریه): 4.10% (در برابر انتظار 3.80%؛ رقم قبلی 4.50%)

اهمیت: عدد ماهانه داغ‌تر نشان می‌دهد فشارهای قیمتی کوتاه‌مدت در حال تقویت است و می‌تواند روایت کاهش تورم را پیچیده کند، حتی اگر نرخ سالانه نسبت به قبل کمتر شده باشد.

منبع: IBGE

بهبود وضعیت مالی برزیل: کاهش نسبت بدهی و چرخش بودجه به سمت مازاد

داده‌های مالی ژانویه برزیل بهبود را نشان داد؛ نسبت بدهی ناخالص کمی پایین‌تر آمد و تراز بودجه به سمت مازاد چرخید.

  • بدهی ناخالص به GDP (ژانویه): 78.7% (در برابر انتظار 79.0%؛ رقم قبلی 78.7%)
  • بدهی خالص به GDP (ژانویه): 65.0% (رقم قبلی 65.3%)
  • تراز بودجه (ژانویه): 40.062 میلیارد (در برابر انتظار 49.500؛ رقم قبلی 115.502- میلیارد)
  • مازاد بودجه (ژانویه): 103.689 میلیارد (رقم قبلی 6.251 میلیارد)

اهمیت: بهبود شاخص‌های مالی می‌تواند به بهبود ریسک‌سنتیمنت کمک کند، اما پایداری آن به روند درآمدها و مسیر هزینه‌های اولیه بستگی دارد.

منبع: Banco Central do Brasil؛ Tesouro Nacional

کوچک‌تر شدن مازاد تجاری آفریقای جنوبی در ژانویه

تراز تجاری آفریقای جنوبی در ژانویه همچنان مثبت بود، اما مازاد به‌طور محسوسی کاهش یافت؛ سیگنالی که اگر ادامه پیدا کند می‌تواند از کاهش نقش حمایتی بخش خارجی خبر دهد.

  • تراز تجاری (ژانویه): 9.31B (رقم قبلی 22.38B)

منبع: Statistics South Africa

اخبار بیشتر سایر

ایران

نگرانی درباره وضعیت رشید مظاهری پس از پست انتقادی؛ همسرش می‌گوید بیش از ۴۸ ساعت بی‌خبر است

مریم عبداللهی، همسر رشید مظاهری دروازه‌بان پیشین تیم ملی فوتبال ایران، می‌گوید بیش از ۴۸ ساعت است هیچ خبری از همسرش ندارد و خبرهای منتشرشده در برخی رسانه‌های حکومتی را «دروغ مهندسی‌شده» برای سرپوش گذاشتن بر حقیقت می‌داند.

او در یک استوری اینستاگرامی تأکید کرده هر خبر درباره بازداشت مظاهری به بهانه مسائل مالی را رد می‌کند و مدعی است پرونده‌ای که پیش‌تر در فدراسیون فوتبال به نفع همسرش رأی قطعی داشته، اکنون به شکل دیگری به دادگاه عمومی کشانده شده تا چهره او تخریب شود.

ایران‌اینترنشنال گزارش داد مظاهری ساعاتی پیش‌تر پستی انتقادی علیه علی خامنه‌ای منتشر کرده بود (ترکیب تصویر خامنه‌ای با واژه «شیطان») و نوشته بود «فرماندهی تو… به پایان رسیده است». این پست بعداً حذف شد و پس از آن، خبر تأییدشده‌ای درباره وضعیت او منتشر نشده است.

منبع: ایران‌اینترنشنال؛ اینستاگرام (مریم عبداللهی).

تداوم آتش‌سوزی در شهرک صنعتی آبادان؛ آتش‌نشانی می‌گوید «کنترل شده» است

یک آتش‌سوزی گسترده در یکی از واحدهای صنعتی شهرک صنعتی آبادان رخ داده، اما مقام‌های آتش‌نشانی می‌گویند آتش اکنون کنترل شده و تا این لحظه مصدوم یا فوتی گزارش نشده است.

به گفته علی احمدیان، رئیس سازمان آتش‌نشانی و خدمات ایمنی شهرداری آبادان، این حادثه حدود ساعت ۱۷:۰۰ روز پنجشنبه ۷ اسفند در شرکت شمس جاوید (تولیدکننده پلیمر) در شهرک صنعتی آبادان رخ داده است. او گفت عملیات اطفای حریق ادامه دارد و احتمالاً تا حدود یک ساعت دیگر آتش به‌طور کامل مهار می‌شود.

علت حادثه هنوز مشخص نیست.

منبع: سازمان آتش‌نشانی و خدمات ایمنی شهرداری آبادان (علی احمدیان).

ترامپ از «تصمیم بزرگ» درباره ایران گفت و تأکید کرد مسیر مسالمت‌آمیز را ترجیح می‌دهد

در توییتی که توسط وزارت خارجه آمریکا منتشر شده، دونالد ترامپ گفت آمریکا درباره ایران با یک «تصمیم بزرگ» روبه‌روست؛ تصمیمی که به گفته او آسان نیست. او اضافه کرد که ترجیح می‌دهد این موضوع به روش مسالمت‌آمیز پیش برود، اما هشدار داد که طرف مقابل «افرادی بسیار خطرناک» و دشوار هستند.

منبع: وزارت خارجه ایالات متحده (توییت)

ترامپ سطح فشار بر مذاکرات ایران را بالا برد: «باید آن جمله را بگویند» و «غنی‌سازی ممنوع

دونالد ترامپ گفت از روند فعلی مذاکرات با ایران رضایت ندارد و تأکید کرد تهران هنوز به‌طور روشن اعلام نکرده که «هرگز» به دنبال سلاح هسته‌ای نخواهد رفت. او همچنین از ادامه تلاش ایران برای غنی‌سازی اورانیوم انتقاد کرد و گفت کشوری با منابع عظیم نفتی نیازی به غنی‌سازی ندارد و موضع آمریکا را «عدم غنی‌سازی» دانست. ترامپ با اشاره به دهه‌ها تنش، هشدار داد آمریکا نمی‌تواند برای مدت طولانی این وضعیت را تحمل کند و به سابقه آسیب‌زدن به منافع آمریکا و حمله به کشتی‌ها اشاره کرد.

این اظهارات در حالی مطرح می‌شود که گفت‌وگوهای غیرمستقیم آمریکا و ایران اخیراً بدون توافق پایان یافت و میانجی‌ها از احتمال ادامه مذاکرات در سطح فنی در روزهای آینده خبر داده‌اند.

منبع: CBS News؛ The Wall Street Journal؛ The Guardian

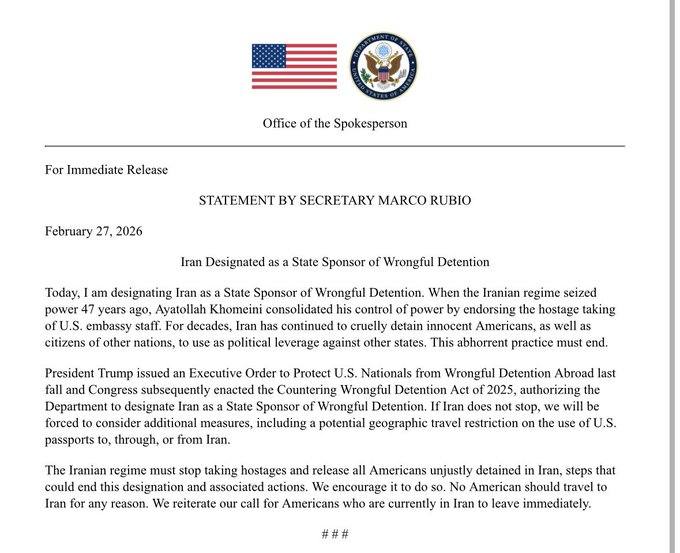
ابزار فشار جدید واشنگتن: ایران «حامی بازداشت ناعادلانه» نام گرفت

ایالات متحده ایران را به‌عنوان «حامی دولتی بازداشت ناعادلانه» معرفی کرده و فشار بر تهران را به دلیل آنچه واشنگتن بازداشت ناعادلانه آمریکایی‌ها و استفاده سیاسی از آن می‌خواند، افزایش داده است.

در موضع‌گیری‌های رسمی، مقام‌های آمریکایی از تهران خواستند «تمام آمریکایی‌هایی را که ناعادلانه بازداشت شده‌اند آزاد کند» و دوباره تأکید کردند آمریکایی‌های حاضر در ایران باید فوراً کشور را ترک کنند.

این نامگذاری در چارچوب سیاست جدید آمریکا برای مقابله با «دیپلماسی گروگان‌گیری» انجام شده و می‌تواند زمینه‌ساز اقدامات تکمیلی شود—از جمله محدودیت‌هایی مرتبط با سفر و نحوه استفاده از گذرنامه—اگر واشنگتن ایران را غیرهمراه ارزیابی کند.

منبع: رویترز؛ CBS News؛ خبرگزاری آناتولی؛ کاخ سفید (اقدام ریاست‌جمهوری)

اخبار بیشتر ایران

کالاها

فروش نفت ونزوئلا در مسیر ۲ میلیارد دلار؛ کنترل آمریکا پررنگ‌تر می‌شود

مقام‌های آمریکایی اعلام کردند فروش نفت تحت یک توافق کلیدی عرضه نفت میان آمریکا و ونزوئلا قرار است تا پایان فوریه به ۲ میلیارد دلار برسد؛ همزمان ارسال محموله‌ها افزایش یافته و بخشی از نفت موجود در ذخیره‌سازی شناور وارد بازار می‌شود.

آمریکا می‌گوید پس از آنکه نیروهای آمریکایی در اوایل ژانویه رئیس‌جمهور نیکلاس مادورو را بازداشت کردند، کنترل صادرات نفت ونزوئلا را در دست گرفته و درآمدها به یک صندوق تحت نظارت آمریکا در قطر منتقل می‌شود—چارچوبی که می‌تواند مسیر جریان محموله‌های نفتی و قیمت‌گذاری برای پالایشگاه‌ها را تغییر دهد.

منبع: رویترز

ثبات طلا نزدیک ۵,۱۸۷ دلار؛ سیو سود قابل‌توجه فوریه با تقاضای دارایی امن

قیمت طلا روز جمعه در معاملات آسیایی تقریباً باثبات بود و در مسیر ثبت رشد قابل‌توجه در فوریه قرار داشت؛ زیرا تقاضای دارایی امن تحت تأثیر افزایش تنش‌های ژئوپلیتیک و تداوم ابهام‌های اقتصادی در طول ماه تقویت شد. آشفتگی‌های سیاست تجاری آمریکا و نگرانی‌ها درباره کند شدن رشد در اقتصادهای بزرگ نیز باعث شد گرایش بازار به سمت دارایی‌های امن حفظ شود و طلا بخش بزرگی از زیان‌های اواخر ژانویه را جبران کند.

در کنار این عوامل، تیترهای ژئوپلیتیک جدید هم به فضای امن بازار کمک کرد؛ گزارش‌ها از آغاز جنگ میان پاکستان و افغانستان خبر دادند، هرچند تا این لحظه درگیری عمدتاً به همین دو کشور محدود مانده است.

سطوح فعلی

  • طلای نقدی (Spot): ۵,۱۸۷.۱۸ دلار به ازای هر اونس (۰۰:۱۲ ET / ۰۵:۱۲ GMT)
  • فیوچرز طلای آوریل: ۵,۲۰۳.۶۱ دلار (۰.۲٪+)

عملکرد ماهانه

  • طلای نقدی: ۶.۷٪ رشد در فوریه؛ بازگشت قوی از کف‌های ابتدای ماه پس از آن‌که رالی سفته‌بازانه در چند روز فروکش کرد.
  • کف اوایل فوریه: حدود ۴,۶۰۰ دلار به ازای هر اونس.

منبع: Reuters

نقره و پلاتین جلوتر از طلا؛ گسترش رالی فوریه در فلزات گران‌بها

رالی فوریه در فلزات گران‌بها ادامه یافت و نقره و پلاتین در معاملات روزانه عملکرد بهتری نسبت به طلا ثبت کردند و سودهای ماهانه قابل‌توجهی را حفظ کردند.

  • نقره نقدی: ۱.۷٪+ تا ۸۹.۷۷۸۵ دلار به ازای هر اونس؛ ۶٪ رشد در فوریه
  • پلاتین نقدی: ۳٪+ تا ۲,۳۵۱.۶۳ دلار به ازای هر اونس؛ ۸.۴٪ رشد در فوریه

منبع: Reuters

نوسان کمِ مس با تکیه بر بازگشایی چین و تمرکز روی موجودی‌ها

قیمت مس روز جمعه کمی افزایش یافت و در مجموعِ فوریه در مسیر ثبت بازدهی اندکی مثبت قرار گرفت؛ در حالی‌که بازارها منتظر سیگنال‌های روشن‌تر از چین (بزرگ‌ترین واردکننده مس جهان) هستند—به‌ویژه پس از تعطیلات سال نو قمری که بخشی از خریداران را به حاشیه برد.

قیمت‌ها

  • مس LME (۳ماهه): ۰.۲٪+ تا ۱۳,۳۳۳.۰ دلار/تن، و ۱.۲٪ رشد در فوریه
  • مس COMEX: ۰.۴٪+ تا ۶.۰۴۸۰ دلار/پوند، و ۱.۱٪ رشد در فوریه

چرا عملکرد فوریه “کم‌نوسان” بود

  • تعطیلات سال نو قمری چین باعث شد بازارهای سرزمین اصلی بیش از یک هفته تعطیل باشند و خرید نقدی/نقدشوندگی کاهش پیدا کند.
  • تحلیلگران ANZ گفتند موجودی‌های مس در طول تعطیلات بیش از انتظار افزایش یافته—هم در چین و هم در سطح جهانی—در فضایی که اختلالات معدنی و تجاری وجود داشته است.

نکته قابل‌رصد

با بازگشایی بازارهای چین در این هفته، تمرکز روی این است که آیا خریدهای جدید و بازسازی موجودی‌ها سرعت می‌گیرد یا نه. در افق چند فصل آینده نیز انتظار می‌رود با شتاب گرفتن ساخت‌وساز AI، تقاضای مس تقویت شود و نیاز به فلزات مرتبط با برق و دیتاسنترها بالاتر برود.

منبع: Reuters؛ ANZ

بیکر هیوز: کاهش جزئی تعداد دکل‌ها در آمریکا؛ سیگنال ملایم از کندی حفاری

فعالیت حفاری آمریکا کمی کاهش یافت و هم تعداد دکل‌های نفتی و هم مجموع دکل‌ها نسبت به هفته قبل پایین‌تر آمد.

  • تعداد دکل‌های نفتی بیکر هیوز: 407 (رقم قبلی 409)
  • مجموع دکل‌ها: 550 (رقم قبلی 551)

اهمیت: کاهش تعداد دکل‌ها می‌تواند در گذر زمان به معنی کندتر شدن شتاب رشد عرضه باشد، هرچند تولید به بهره‌وری و تکمیل چاه‌ها هم وابسته است.

منبع: Baker Hughes

اخبار بیشتر کالاها

ژاپن

تورم توکیو نسبت به ماه قبل کمتر شد، اما هسته‌ بالاتر از انتظار بود

داده‌های تورمی فوریه توکیو نشان داد روند نسبت به ماه قبل ملایم‌تر شده، اما شاخص هسته‌ای کمی بالاتر از پیش‌بینی ثبت شد.

  • تورم هسته توکیو (سالانه، فوریه): ۱.۸٪ (در برابر انتظار ۱.۷٪؛ قبلی ۲.۰٪)
  • تورم توکیو (سالانه، فوریه): ۱.۶٪ (قبلی ۱.۵٪)
  • تورم بدون غذا و انرژی (سالانه، فوریه): ۱.۵٪ (قبلی ۱.۴٪)
  • تورم بدون غذا و انرژی (ماهانه، فوریه): ۰.۳٪ (قبلی ۰.۳٪-)

اهمیت: خنک شدن نسبت به ماه قبل فشار فوری را کمتر می‌کند، اما هسته‌ایِ قوی‌تر از انتظار بحث «عادی‌سازی سیاست» در BoJ را زنده نگه می‌دارد.

منبع: Statistics Bureau of Japan


پیام دوگانه از داده‌های ژاپن: تولید برگشت، خرده‌فروشی غافلگیر کرد، اما چشم‌انداز کارخانه‌ها منفی شد

داده‌های ژانویه ژاپن ترکیبی بود: تولید صنعتی بهبود یافت و خرده‌فروشی فراتر از انتظار آمد، اما مسیر پیش‌بینی تولید در ماه‌های بعدی رو به پایین است.

  • تولید صنعتی (ماهانه، ژانویه، اولیه): ۲.۲٪ (در برابر انتظار ۵.۵٪؛ قبلی ۰.۱٪-)
  • فروش خرده‌فروشی (سالانه، ژانویه): ۱.۸٪ (در برابر انتظار ۰.۱٪؛ قبلی ۰.۹٪-)
  • فروش خرده‌فروشی بزرگ‌مقیاس (سالانه، ژانویه): ۳.۰٪ (قبلی ۱.۰٪)
  • فروش خرده‌فروشان بزرگ (ماهانه، ژانویه): ۴.۱٪ (قبلی ۲.۰٪-)
  • پیش‌بینی تولید صنعتی یک‌ماه جلوتر (ماهانه، فوریه): ۰.۵٪- (قبلی ۹.۳٪)
  • پیش‌بینی تولید صنعتی دو‌ماه جلوتر (ماهانه، مارس): ۲.۶٪- (قبلی ۴.۳٪-)

اهمیت: مصرف بهتر از نگرانی‌ها ظاهر شد، اما چشم‌انداز منفی تولید نشان می‌دهد کارخانه‌ها همچنان محتاط‌اند—موضوعی مهم برای ین و انتظارات سیاستی BoJ.

منبع: METI (Japan)؛ Statistics Bureau of Japan

کاهش خرید خارجی‌ها در سهام ژاپن؛ فروش خالص اوراق عمیق‌تر شد

خارجی‌ها همچنان سهام ژاپن را خریدند، اما با سرعتی بسیار کمتر؛ همزمان جریان اوراق به‌شدت منفی‌تر شد—یک سیگنال ناهمگون از جریان سرمایه به ژاپن.

  • سرمایه‌گذاری خارجی در سهام ژاپن: ۴۰۲.۰ میلیارد ین (رقم قبلی ۱,۴۲۸.۰ میلیارد ین)
  • خرید/فروش اوراق توسط خارجی‌ها: ۱,۸۹۸.۸- میلیارد ین (رقم قبلی ۴۸۷.۹- میلیارد ین)

اهمیت: کاهش ورود به سهام می‌تواند در حاشیه شتاب نیکی را محدود کند، و منفی‌تر شدن جریان اوراق می‌تواند روی تقاضای JGB و دینامیک FX اثر بگذارد—به‌خصوص اگر بازتاب پوشش ریسک یا جابه‌جایی در سررسیدها باشد.

منبع: وزارت دارایی ژاپن (MOF)

ژاپن: افت بازدهی در حراج اوراق ۲ساله با بهبود مسکن و کاهش شتاب سفارشات ساخت‌وساز

ترکیب داده‌های ژاپن نشان داد بازدهی سررسید کوتاه در حراج کمی پایین‌تر آمد، کاهش سرعت بخش ساخت‌وساز مسکونی کمتر شد و رشد سفارشات ساخت‌وساز به‌طور محسوسی کند شد.

  • حراج JGB دو‌ساله: 1.244% (رقم قبلی 1.253%)
  • سفارشات ساخت‌وساز (سالانه، ژانویه): 5.7% (رقم قبلی 20.2%)
  • شروع ساخت مسکن (سالانه، ژانویه): 0.4%- (در برابر انتظار 1.9%-؛ رقم قبلی 1.3%-)

اهمیت: افت شتاب سفارشات ساخت‌وساز می‌تواند از کاهش مومنتوم آینده خبر دهد، اما بهتر شدن شروع ساخت مسکن بخشی از نگرانی‌های رکودی را کم می‌کند؛ افت بازدهی ۲ساله نیز نشانه تقاضای پایدار در بخش کوتاه منحنی است.

منبع: وزارت دارایی ژاپن؛ وزارت زمین/زیرساخت/حمل‌ونقل ژاپن (MLIT)

اخبار بیشتر ژاپن

سیگنال‌های روزانه معامله‌گری

بهبود در انتقال نقدینگی به رمزارزها، اما «خطر سررسید آپشن ها» واقعی است

چکِ تِیپ: BTC حدود ۶۷.۷ هزار دلار، ETH حدود ۲.۰۴ هزار دلار (هر دو امروز کمی ضعیف‌تر).

پالس گردش نقدینیگی نهادی عل: ورودی‌های ETF اسپات بیت‌کوین اخیراً به بالاترین سطح یک روزه در ۳ هفته رسیده؛ نشانه‌ای از بازگشت تقاضا بعد از دی‌ریسکینگ.

کاتالیست پوزیشنینگ: امروز سررسید بزرگ آپشن‌های BTC (طبق گزارش‌ها حدود ~۷.۸B$ مفهمومی) می‌تواند نوسان های معاملات روزانه را اطراف استرایک‌های کلیدی تشدید کند.

برداشت بازار: اگر قیمت با پیگیری ضعیف در اسپات بالا برود و همزمان فشار سررسید زیاد باشد، احتمال برگشت‌های سریع‌تر بالاتر است. روندهای تمیز معمولاً نیاز به ادامهٔ حرکت با لیدِ اسپات دارند.

منبع: گزارش‌های گردش نقدینگی ETF اسپات BTC؛ گزارش‌های مفهموی سررسید آپشن‌های کریپتو؛ تِیپ بازار


تریگر ماکرو امروز: PPI آمریکا می‌تواند ریسک قیمت‌گذاری کاهش نرخ بهره را برگرداند — کریپتو دنباله‌رو است

هشدار ریسک رویداد: PPI آمریکا (ژانویه) امروز تریگر اصلی ماکرو است.

چرا مهم است: PPI یکی از ورودی‌های کلیدی روایت تورمی فدرال‌رزرو است (و می‌تواند قیمت‌گذاری کاهش نرخ را سریع جابه‌جا کند).

  • بالاتر از برآوردها (۳۰٪): تورم بالا، USD بالا، دارایی‌های ریسکی پایین ، احتمال فید شدن BTC/ETH
  • همسو با برآوردها (۴۵٪): حرکت نوسانی/میانگین‌گرایی، تمرکز برمی‌گردد روی گردش نقدینگی و آپشن‌ها
  • کمتر از برآوردها (۲۵٪): بازدهی‌ها پایین، ریسک-آن ، بازگشت BTC/ETH

معنی‌اش چیست: اولین حرکت امروز احتمالاً یک حرکت مهم برای نرخ/نقدینگی است؛ کریپتو معمولاً جهت شرایط مالی را دنبال می‌کند.

منبع: U.S. Bureau of Labor Statistics (Producer Price Index, PPI)؛ CME Group FedWatch Tool

PPI: کاتالیست «اول نرخ‌ها» که می‌تواند قبل از صحبت فد بازار را تغییر بدهد

PPI/ انتظارات PCE: بیشتر شدن تورم عمده‌فروشی می‌تواند انتظارات نسبت به شاخص‌های تورمیِ مورد ترجیح فد را بالا ببرد و «کاهش نرخ‌ها» را عقب بیندازد؛ در نتیجه شرایط مالی سخت‌تر می‌شود.

واکنش بازار:

سخت‌تر شدن شرایط معمولاً یعنی بازدهی واقعی بالاتر + دلار قوی‌تر و اشتیاق ریسک کمتر و نقدشوندگی سخت‌تر برای کریپتوی اهرمی.

آنچه تریدرها باید بدانند:

۵ تا ۱۵ دقیقهٔ اول بعد از انتشار را رصد کنید—اگر BTC و ریسکِ تک هم‌جهت حرکت کنند، ماکرو سیگنال صعودی می‌دهد؛ اگر واگرا شوند، احتمالاً میکرواستراکچر کریپتو (فلوها/سررسید) عامل حرکت خواهند بود.

چرا؟

امروز یک روز ماکرو-فرست (اولویت با داده های ماکرو) است: رشد به سطوح بالاتر در کریپتو از خواندن مسیر نرخ‌ها و ریسک و کریپتو به همین ترتیب می‌آید.

منبع: U.S. Bureau of Labor Statistics (PPI)؛ U.S. Bureau of Economic Analysis (PCE)؛ Federal Reserve

اخبار بیشتر سیگنال‌های روزانه معامله‌گری

اقیانوسیه

کند شدن رشد اعتبارات در استرالیا؛ وام‌دهی خصوصی پایین‌تر از انتظار

داده‌های اعتباری ژانویه استرالیا ضعیف‌تر از انتظار بود؛ رشد اعتبارات بخش خصوصی کند شد و رشد اعتبار مسکن نیز کمی کاهش یافت.

  • اعتبار بخش خصوصی (ماهانه، ژانویه): 0.5% (در برابر انتظار 0.7%؛ رقم قبلی 0.8%)
  • اعتبار مسکن (ژانویه): 0.6% (رقم قبلی 0.7%)

اهمیت: کاهش شتاب اعتبارات می‌تواند نشانه‌ای از خنک شدن تقاضا و سفت‌تر شدن شرایط مالی در حاشیه باشد—برای تصمیم‌گیری RBA در توازن تورم چسبنده و ریسک‌های رشد مهم است.

منبع: Reserve Bank of Australia

کاهش M3 نیوزیلند؛ نشانه‌ای از ملایم شدن نبض نقدینگی

حجم پول گسترده نیوزیلند (M3) در ژانویه کاهش یافت و از خنک شدن ملایم شرایط نقدینگی خبر داد.

  • حجم پول M3 (ژانویه): 441.7 میلیارد دلار نیوزیلند (رقم قبلی 447.9 میلیارد)

اهمیت: کاهش نقدینگی می‌تواند با کند شدن خلق اعتبار و تقاضای ملایم‌تر همسو باشد؛ بسته به اینکه در داده‌های وام‌دهی و فعالیت اقتصادی چه روندی شکل بگیرد.

منبع: Reserve Bank of New Zealand

اخبار بیشتر اقیانوسیه

چین

بانک مرکزی چین ترمز تقویت یوآن را کشید؛ سیگنال به نفع خرید دلار

بانک مرکزی چین روز جمعه برای کاهش سرعت تقویت سریع یوآن وارد عمل شد و اعلام کرد ذخایر ریسک ارزی برای برخی قراردادهای فوروارد را حذف/به صفر کاهش می‌دهد—اقدامی که به تشویق خرید دلار و مهار یک‌طرفه شدن تقویت یوآن کمک می‌کند.

این تصمیم پس از جهش روز پنج‌شنبه اتخاذ شد؛ زمانی که یوآن آن‌شور در برابر دلار به نزدیک سقف سه‌ساله رسید و رالی با فروش گسترده دلار توسط صادرکنندگان (پس از مازاد تجاری رکوردی سال گذشته) تشدید شد. پس از انتشار خبر، یوآن آف‌شور حدود ۰.۲٪ تضعیف شد.

یوان تائو از Orient Futures گفت این اقدام برای او «غافلگیرکننده» بوده و به این معناست که «PBOC مداخله می‌کند چون سرعت تقویت یوآن بیش از حد زیاد شده است.»

جزئیات سیاست

  • PBOC ذخایر ریسک ارزی موسسات مالی را هنگام خرید ارز از طریق فوروارد از ۲۰٪ به ۰٪ کاهش می‌دهد؛ از ۲ مارس اجرایی می‌شود.

اهمیت: با کاهش هزینه/محدودیت استفاده از فوروارد برای خرید دلار، PBOC عملاً پیام می‌دهد که تقویت یوآن باید آرام‌تر و کنترل‌شده‌تر باشد—با احتمال اثرگذاری بر FX آسیا و ریسک‌سنتیمنت.

منبع: People’s Bank of China؛ Orient Futures

جهش تجارت هنگ‌کنگ؛ کسری تجاری به‌طور محسوس کمتر شد

داده‌های تجاری ژانویه هنگ‌کنگ نشان داد صادرات و واردات به‌طور قابل‌توجهی رشد کردند و کسری تجاری نسبت به ماه قبل به شکل محسوسی کوچک‌تر شد؛ در همین حال رشد پول گسترده کمی کاهش یافت.

  • حجم پول M3 (ژانویه): 3.8% (رقم قبلی 4.2%)
  • صادرات (ماهانه، ژانویه): 33.8% (رقم قبلی 26.1%)
  • واردات (ماهانه، ژانویه): 38.1% (رقم قبلی 30.6%)
  • تراز تجاری (ژانویه): 14.1- میلیارد (رقم قبلی 63.3- میلیارد)

اهمیت: جهش جریان تجارت می‌تواند نشانه‌ای از بهبود فعالیت باشد و کاهش کسری از فشار خارجی کوتاه‌مدت می‌کاهد؛ هرچند رشد قوی واردات می‌تواند نشان‌دهنده تقاضای داخلی/بازسازی موجودی‌ها هم باشد.

منبع: اداره آمار و سرشماری هنگ‌کنگ؛ HKMA (M3)

اخبار بیشتر چین

هندوستان

هند: رشد Q3 بهتر از انتظار بود؛ اما کسری بودجه فدرال بزرگ‌تر شد

رشد اقتصادی هند در Q3 فراتر از انتظار منتشر شد، اما کسری بودجه فدرال در ژانویه افزایش یافت.

  • GDP فصلی (سالانه، Q3): 7.8% (در برابر انتظار 7.2%؛ رقم قبلی 8.2%)
  • GDP سالانه: 7.6% (رقم قبلی 7.4%)
  • کسری بودجه فدرال (ژانویه): 9,814.07 میلیارد (رقم قبلی 8,558.42 میلیارد)

اهمیت: رشد قوی‌تر به نفع ریسک‌سنتیمنت است، اما بزرگ‌تر شدن کسری می‌تواند ترکیب سیاستی را پیچیده کند—به‌خصوص با توجه به تورم و نرخ‌ها.

منبع: MOSPI؛ Controller General of Accounts (India)

کند شدن رشد اعتبارات در هند؛ افت سپرده‌ها و کاهش جزئی ذخایر ارزی

آخرین تصویر پولی و اعتباری هند نشان داد رشد وام و سپرده کندتر شده، ذخایر ارزی کمی کاهش یافته و رشد M3 هم پایین‌تر آمده است.

  • رشد وام بانکی: 13.6% (رقم قبلی 14.6%)
  • رشد سپرده‌ها: 11.2% (رقم قبلی 12.5%)
  • ذخایر ارزی (دلاری): 723.61 میلیارد دلار (رقم قبلی 725.73 میلیارد)
  • حجم پول M3: 10.9% (رقم قبلی 12.0%)

اهمیت: خنک شدن رشد اعتبار و نقدینگی نشان‌دهنده کاهش شتاب نقدینگی است؛ در حالی‌که سطح ذخایر—با وجود افت جزئی—هنوز حاشیه امنیت خارجی را تا حد زیادی حفظ می‌کند.

منبع: بانک مرکزی هند (RBI)

اخبار بیشتر هندوستان

روسیه

کاهش ذخایر ارزی روسیه؛ کوچک‌تر شدن حاشیه امنیت

ذخایر بانک مرکزی روسیه کاهش یافت و نشان می‌دهد «بافر» اسمی نسبت به گزارش قبل کوچک‌تر شده است.

  • ذخایر بانک مرکزی (دلاری): 797.2 میلیارد دلار (رقم قبلی 806.1 میلیارد)

منبع: Bank of Russia

تولیدات صنعتی روسیه منفی شد؛ شروع سال نرم‌تر از قبل

تولیدات صنعتی روسیه در ژانویه وارد محدوده انقباض شد و رشد ماه/دوره قبل را معکوس کرد.

  • تولید صنعتی (سالانه، ژانویه): 0.8%- (رقم قبلی 3.7%)

اهمیت: عدد منفی نشان‌دهنده نبض صنعتی ضعیف‌تر است و اگر ادامه پیدا کند می‌تواند بر انتظارات رشد اثر بگذارد.

منبع: Rosstat

اخبار بیشتر روسیه

کانادا

انقباض غیرمنتظره GDP کانادا در Q4؛ افزایش ریسک «هشدار رشد

اقتصاد کانادا در Q4 کوچک شد و کمتر از انتظار بازار منتشر شد؛ افتی که نسبت به فصل قبل یک کندی محسوس را نشان می‌دهد—هرچند در دسامبر رشد ماهانه هنوز مثبت بود.

  • GDP سالانه‌شده (فصلی، Q4): 0.6%- (در برابر انتظار 0.0%؛ رقم قبلی 2.4%)
  • GDP (فصلی، Q4): 0.2%- (رقم قبلی 0.6%)
  • GDP (سالانه، Q4): 0.72% (رقم قبلی 1.58%)
  • GDP (ماهانه، دسامبر): 0.2% (در برابر انتظار 0.1%؛ رقم قبلی 0.0%)
  • GDP (ماهانه، ژانویه/برآورد اولیه): 0.0% (رقم قبلی 0.2%)
  • قیمت ضمنی GDP (فصلی، Q4): 0.70% (رقم قبلی 0.90%)

اهمیت: عدد منفی Q4 روایت ضعیف شدن شتاب رشد را تقویت می‌کند و می‌تواند حساسیت بازار به مسیر نرخ‌ها را بالا ببرد؛ در صورت تداوم این وضعیت، فشار روی BoC نیز بیشتر می‌شود. برآورد اولیه ژانویه که صفر است نشان می‌دهد بازگشت رشد هنوز قطعی نیست.

منبع: Statistics Canada

بودجه کانادا مازاد شد؛ چرخش بزرگ نسبت به ماه قبل

تراز بودجه کانادا در دسامبر به مازاد برگشت و نسبت به کسری ماه قبل بهبود قابل‌توجهی نشان داد.

  • تراز بودجه (دسامبر): 0.20B (رقم قبلی 8.02B-)

اهمیت: مازاد شدن بودجه می‌تواند در حاشیه به بهبود تصویر مالی کمک کند، هرچند داده‌های ماهانه بودجه معمولاً فصلی و پرنوسان هستند.

منبع: Department of Finance Canada

اخبار بیشتر کانادا

بریتانیا

بدتر شدن احساسات مصرف‌کننده در بریتانیا؛ شاخص GfK ضعیف‌تر از انتظار

روحیه مصرف‌کنندگان بریتانیا در فوریه تضعیف شد و شاخص GfK پایین‌تر از انتظار منتشر شد.

  • اعتماد مصرف‌کننده GfK (فوریه): -19 (در برابر انتظار -15؛ رقم قبلی -16)

اهمیت: بدبینی عمیق‌تر می‌تواند به هزینه‌کرد اختیاری فشار بیاورد و روایت «مصرف‌کننده محتاط» در بریتانیا را تقویت کند.

منبع: GfK

اخبار بیشتر بریتانیا

فارکس

جمع‌بندی فوریه: دلار در آسیا کاهش یافت، اما ماه را با رشد تمام خواهد کرد

شاخص دلار آمریکا (DXY) و فیوچرز DXY در معاملات آسیایی حدود ۰.۱٪ افت کردند، با این حال دلار در مجموعِ فوریه همچنان در مسیر حدود ۰.۷٪ رشد بود؛ در فضایی که تقاضای دارایی امن و ابهام درباره مسیر نرخ بهره نقش داشت.

نرخ‌های فعلی (کنار تغییرات ذکرشده):

  • DXY: حدود 97.68 (۰.۱٪-)
  • فیوچرز DXY (DX=F): حدود 97.77 (۰.۱٪-)
  • USD/JPY: حدود 155.81 (۰.۲٪- در روز جمعه؛ این جفت‌ارز در فوریه در مسیر ۰.۷٪ رشد)
  • USD/CNY (آن‌شور): حدود 6.860 (۰.۲٪+ در روز جمعه) پس از اقدام PBOC که خرید دلار را در فوروارد ارزان‌تر می‌کند
  • AUD/USD: حدود 0.7129 (دلار استرالیا در فوریه در مسیر ۲.۳٪ رشد با چشم‌انداز هاوکیش‌تر RBA)
  • USD/INR: حدود 91.0 (تقریباً باثبات پس از بازگشت بالای ۹۱؛ اما در فوریه ۰.۸٪-)
  • USD/SGD: حدود 1.264 (تقریباً بدون تغییر؛ در فوریه ۰.۷٪-)

منبع: Trading Economics؛ Yahoo Finance؛ Investing.com؛ Wise؛ Twelve Data؛ alanchand.com

اخبار بیشتر فارکس

سهام و بازارهای بورس

پایان فوریه در آسیا با واگرایی: ژاپن جلو، هنگ‌کنگ عقب‌تر

بازارهای سهام آسیا عمدتاً مثبت بسته شدند؛ ژاپن و هنگ‌کنگ سبز بودند و هند عقب نشست.

تغییرات قیمت در روز جمعه، آخرین ساعات معاملاتی

  • Asia Dow: 5,949.11 (+22.52، +0.38%)
  • Nikkei 225: 58,781.61 (+28.22، +0.05%)
  • Hang Seng: 26,624.45 (+243.43، +0.92%)
  • Shanghai Composite: 4,160.24 (+13.61، +0.33%)
  • Sensex: 81,719.73 (-528.88، -0.64%)
  • Singapore (STI): 4,981.39 (+17.01، +0.34%)

عملکرد فوریه (از ابتدای ماه تا امروز، درصد — محاسبه‌شده نسبت به کلوز ۳۰ ژانویه)

  • Asia Dow: +5.71%
  • Nikkei 225: +10.24%
  • Hang Seng: -4.18%
  • Shanghai Composite: +0.68%
  • Sensex: -0.67%
  • Singapore (STI): +1.55%

منبع: Investing.com؛ Yahoo Finance


اخبار بیشتر سهام و بازارهای بورس