translate English
 پارسی
پارسی
Englishپارسی
پارسی
Englishپارسی EnglishپارسیEnglishپارسی
برای هفته منتهی به 14 مارس، مطالبات اولیه دریافت بیمه بیکاری به 223 هزار نفر رسید که کمی کمتر از 224 هزار مورد انتظار بود، در حالی که میانگین چهار هفته ای از 226.25 هزار به 227 هزار افزایش یافت. مطالبات بیکاری ادامه دار به 1 میلیون و 892 هزار نفر رسید که کمی بالاتر از رقم پیش بینی شده 1 میلیون و 890 هزار نفر بود و نسبت به 1 میلیون و 859 هزار نفر قبلی افزایش یافت که نشان دهنده ثبات بازار کار علیرغم افزایش های جزئی است.
فدرال رزرو نرخ بهره را علیرغم تورم سرسخت تعییری نداد، و به پیش بینی کاهش نرخ بهره پایبند ماند. فدرال رزرو روز چهارشنبه نرخ بهره را بدون تغییر رها کرد و به پیش بینی دو کاهش نرخ برای سال جاری ادامه داد، حتی در شرایطی که اکنون انتظار دارد نبرد سخت تری با تورم در پیش داشته باشد.
کمیته بازار آزاد فدرال، FOMC، نرخ بهره معیار خود را بدون تغییر در محدوده 4.25٪ تا 4.5٪ باقی گذاشت.
در ماه فوریه، نرخ بهره برداری از ظرفیت تولید به 78.2 درصد افزایش یافت که از 77.8 درصد در ژانویه افزایش یافته، که نشان دهنده بهبود جزئی در استفاده از ظرفیت تولیدات صنعتی است. تولیدات صنعتی 0.7 درصد ماهانه رشد کرد که از 0.2 درصد پیش بینی شده فراتر رفت و تولید کارخانه ای نیز 0.9 درصد رشد داشت که در مقایسه با 0.1 درصد قبلی، نتیجه قوی تری بود. در مقیاس سالانه، تولیدات صنعتی 1.44 درصد افزایش یافته است، اگرچه کندتر از رشد 1.92 درصدی ماه قبل است. این داده ها منعکس کننده تداوم گسترش در بخش صنعتی، با افزایش قابل توجه در تولیدات کارخانه ای است.
در ماه فوریه، شاخص قیمت صادراتی 0.1 درصد افزایش یافت که کمتر از رشد 1.3 درصدی ژانویه بود، اما نسبت به کاهش -0.2 درصدی ماه قبل بهبود یافت. در مقیاس سالانه، شاخص قیمت صادرات 2.1 درصد افزایش یافت، که نسبت به 2.7 درصد قبلی کاهش داشت. در همین حال، شاخص قیمت واردات 0.4% در ماه ژانویه افزایش یافت و همان سرعت ژانویه را حفظ کرد و شاهد افزایش 2.0% در سال بود که کمی فراتر از انتظارات 1.6% بود. این دادههای مختلط نشاندهنده فشار افزایشی بر قیمتهای وارداتی است در حالی که رشد قیمت صادرات کمی کند شده است.
در ماه فوریه، شروع پروژه های مسکونی ایالات متحده با 11.2 درصد افزایش به 1.501 میلیون رسید، که یک بازگشت قابل توجه از کاهش -11.5 درصدی ژانویه است که از انتظارات 1.380 میلیونی نیز فراتر رفت. با این حال، مجوزهای ساختمانی با کاهش 1.2 درصدی از ماه ژانویه، با 1.456 میلیون مجوز، کمی بالاتر از 1.450 میلیون مورد انتظار، اما کمتر از 1.473 میلیون در ژانویه کاهش یافت. با وجود افت مجوزها، داده ها نشان دهنده انعطاف پذیری در بخش مسکن است.
ارانته | عدنان رحمان
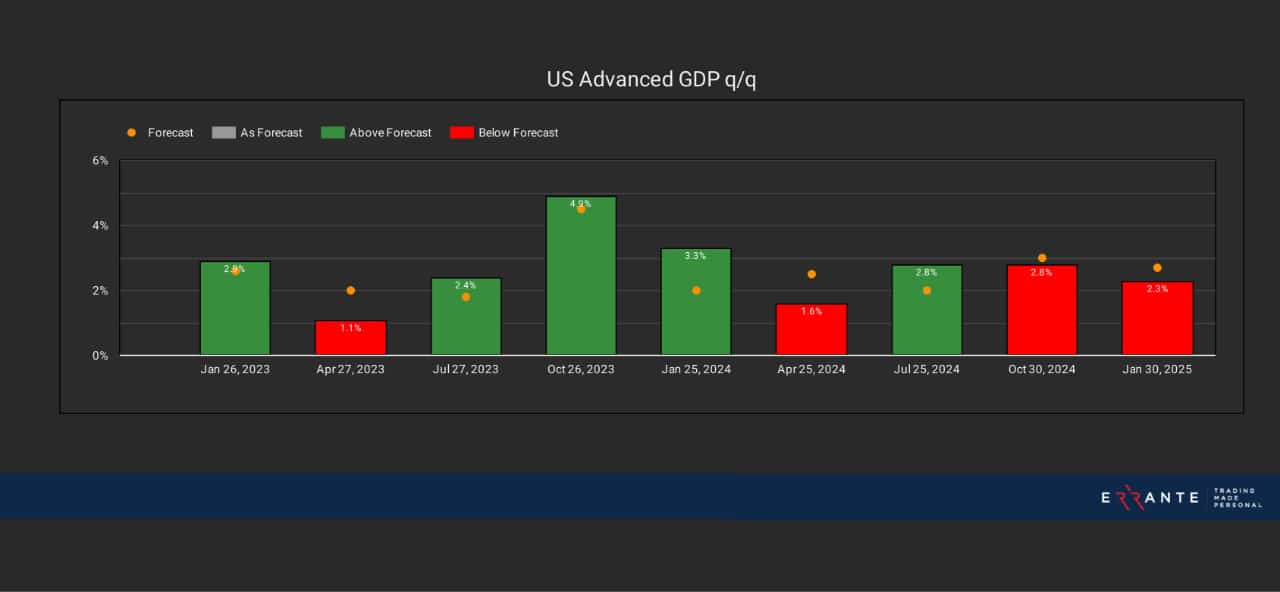
🔸جی پی مورگان اکنون انتظار دارد رشد تولید ناخالص داخلی ایالات متحده در سال 2025 به 1.6 درصد برسد که از 1.9 درصد قبلی کاهش یافته است.
🔸گلدمن ساکس پیش بینی رشد تولید ناخالص داخلی آمریکا در سال 2025 را به 1.7 درصد (سه ماهه چهارم / چهارم) در مقابل پیش بینی قبلی 2.2 درصد کاهش داد.
🔸مورگان استنلی پیش بینی رشد تولید ناخالص داخلی آمریکا در سال 2025 را از 1.9 درصد قبل به 1.5 درصد کاهش داد.
🔸CIBC پیش بینی های تولید ناخالص داخلی کانادا و ایالات متحده را در مورد درد جنگ تجاری کاهش می دهد
ذخایر تجاری ایالات متحده در ژانویه 0.3% افزایش یافت که مطابق با انتظارات بود و از کاهش -0.2% در دسامبر بازگشته است. ذخایر خردهفروشی به استثنای خودروها 0.5% رشد کردند، بیش از 0.4% پیشبینی شده، که نشاندهنده بهبود سطح موجودی در میان تثبیت شرایط زنجیرههای تامین بود.
خرده فروشی ایالات متحده در ماه فوریه 0.2% افزایش یافت که کمتر از پیش بینی 0.6% بود اما پس از کاهش -1.2% در ژانویه بهبود یافته است. خرده فروشی هسته با 0.3% انتظارات را برآورده کرد، در حالی که گروه کنترل خرده فروشی 1.0% افزایش یافت و به طور قابل توجهی از برآورد 0.2% بیشتر شد. با این حال، رشد خرده فروشی سالانه به 3.1٪ کاهش یافت که نشان دهنده مخارج محتاطانه مصرف کننده است.
شاخص قیمت تولید کننده (PPI) در 0.0% در ماه مارس ثابت باقی مانده است، کمتر از 0.3% مورد انتظار، در حالی که PPI سالانه از 3.7% در ژانویه به 3.2% کاهش یافت. PPI هسته 0.1% کاهش یافت و پیشبینی افزایش 0.3% را از دست داد و به 3.4% سالانه کاهش یافت که کمتر از 3.6% مورد انتظار بود. داده ها حاکی از کاهش فشارهای تورمی در بخش تولید است که می تواند بر چشم انداز سیاست فدرال رزرو تأثیر بگذارد.
برای هفته منتهی به 7 مارس، مطالبات اولیه دریافت مزایای بیکاری به 220 هزار کاهش یافت، کمتر از 226 هزار مورد انتظار، که نشان دهنده کاهش جزئی در ضعف بازار کار است. تکرار مطالبات بیکاری در هفته گذشته به 1.87 میلیون کاهش یافت که بهتر از 1.90 میلیون پیش بینی شده بود. در همین حال، میانگین 4 هفته ای اما به 226 هزار افزایش یافت که نشان دهنده ثبات بازار کار با وجود نشانه هایی از کاهش نرم است.
تورم فوریه به 2.8% سالانه رسید که کمی کمتر از انتظارات (2.9%) و از 3.0% در ژانویه کاهش یافت. تورم ماهانه 0.2 درصد افزایش یافت، که آن هم کمتر از 0.3 درصد پیش بینی ها بود. تورم هسته (CPI Core) به 3.1% (سالانه) کاهش یافت (در مقابل 3.2% مورد انتظار، 3.3% قبل)، در حالی که در مقیاس ماهانه، تورم هسته نیز 0.2%، و کمتر از تخمین 0.3% افزایش یافت. داده ها حاکی از کاهش فشار قیمت است که ممکن است بر موضع سیاست آتی فدرال رزرو تأثیر بگذارد.
فرصت های شغلی JOLTS در ماه ژانویه به 7.74 میلیون افزایش یافت که از 7.65 میلیون مورد انتظار و 7.51 میلیون قبلی فراتر رفت که نشان دهنده تداوم قدرت در بازار کار ایالات متحده است.