 English
 پارسی


گزارشهای درآمدی شرکتها چیست و چگونه با آنها معامله کنیم؟
گزارش درآمدی چیست؟
گزارش درآمدی یا Earnings Report گزارشی دورهای از عملکرد مالی یک شرکت است. شرکتهای سهامی عام معمولاً این گزارش را بهصورت فصلی منتشر میکنند تا سهامداران و بازار از وضعیت فروش، هزینهها، سودآوری، جریان نقدی و چشمانداز فعالیت شرکت آگاه شوند. گزارش درآمدی معمولاً اطلاعات سه صورت مالی اصلی را در بر میگیرد:
۱. صورت سود و زیان
صورت سود و زیان نشان میدهد شرکت در یک دوره مشخص چه میزان درآمد ایجاد کرده، چه هزینههایی داشته و در نهایت چه مقدار سود یا زیان ثبت کرده است.
۲. ترازنامه
ترازنامه وضعیت داراییها، بدهیها و حقوق صاحبان سهام شرکت را در یک مقطع زمانی نشان میدهد. این بخش برای ارزیابی میزان بدهی، نقدینگی و توان مالی شرکت اهمیت دارد.
۳. صورت جریان وجوه نقد
صورت جریان وجوه نقد مشخص میکند پول نقد از چه منابعی وارد شرکت شده و در چه بخشهایی مصرف شده است. یک شرکت ممکن است روی کاغذ سودآور باشد، اما جریان نقدی ضعیفی داشته باشد؛ بنابراین بررسی نقدینگی واقعی اهمیت زیادی دارد. در شرکتهای آمریکایی، گزارشهای فصلی معمولاً با فرم 10-Q و گزارشهای سالانه با فرم 10-K تکمیل میشوند. این اسناد نسبت به اطلاعیه اولیه درآمدی، جزئیات بیشتری درباره وضعیت مالی، ریسکها و فعالیتهای شرکت ارائه میدهند.
مهمترین بخشهای گزارش درآمدی
درآمد کل یا Revenue
درآمد کل، مجموع پولی است که شرکت از فروش محصولات یا ارائه خدمات به دست آورده است. رشد درآمد معمولاً نشان میدهد تقاضا برای محصولات شرکت افزایش یافته یا شرکت توانسته سهم بیشتری از بازار به دست آورد. با این حال، افزایش درآمد باید در کنار هزینهها و حاشیه سود بررسی شود. اگر درآمد رشد کند اما هزینهها سریعتر افزایش یابند، ممکن است سودآوری شرکت تضعیف شود.
هنگام بررسی درآمد به این موارد توجه کنید:
- درآمد واقعی در مقایسه با پیشبینی تحلیلگران؛
- رشد درآمد نسبت به دوره مشابه سال قبل؛
- تغییر درآمد نسبت به سهماهه قبل؛
- سهم هر محصول، منطقه یا بخش تجاری از درآمد؛
- پایداری منابع درآمدی شرکت.
سود هر سهم یا EPS
سود هر سهم یا Earnings Per Share نشان میدهد چه میزان از سود خالص شرکت به هر سهم عادی تعلق میگیرد.
فرمول ساده EPS به شکل زیر است:
EPS = سود خالص ÷ میانگین تعداد سهام در گردش
EPS یکی از مهمترین معیارهایی است که بازار هنگام انتشار گزارش درآمدی بررسی میکند. تحلیلگران معمولاً قبل از انتشار گزارش، برآوردی از EPS شرکت ارائه میدهند. اگر EPS واقعی بالاتر از پیشبینی باشد، اصطلاحاً شرکت انتظارات سود را شکست داده (بهتر بوده) یا EPS Beat ثبت کرده است. اگر کمتر از انتظار باشد، نتیجه بهعنوان EPS Miss شناخته میشود.
با این حال، بهتر است EPS تعدیلشده و EPS گزارششده را از یکدیگر تفکیک کنیم. شرکتها ممکن است برخی هزینههای غیرتکرارشونده را از محاسبه EPS تعدیلشده حذف کنند.
سود خالص یا Net Income
سود خالص، سود نهایی شرکت پس از کسر هزینههای عملیاتی، بهره، مالیات و سایر مخارج است. سود خالص مثبت بهتنهایی برای نتیجهگیری درباره کیفیت عملکرد کافی نیست. باید بررسی شود که افزایش سود از رشد واقعی کسبوکار حاصل شده یا نتیجه فروش دارایی، کاهش موقت مالیات، بازخرید سهام یا سایر عوامل غیرتکرارشونده بوده است.
سود عملیاتی و EBIT
EBIT یا سود قبل از بهره و مالیات، میزان سودآوری فعالیتهای اصلی شرکت را بدون در نظر گرفتن هزینه بهره و مالیات نشان میدهد. این معیار کمک میکند عملکرد عملیاتی شرکتهایی را که ساختار بدهی یا شرایط مالیاتی متفاوتی دارند، بهتر مقایسه کنیم.
EBITDA
EBITDA سود شرکت قبل از کسر بهره، مالیات، کاهش ارزش و استهلاک است.
این شاخص برای ارزیابی قدرت عملیاتی کسبوکار و مقایسه شرکتهای فعال در یک صنعت مورد استفاده قرار میگیرد. با این حال، EBITDA جایگزین جریان نقدی نیست و ممکن است هزینههای واقعی سرمایهگذاری شرکت را بهطور کامل منعکس نکند.
حاشیه سود
حاشیه سود نشان میدهد چه درصدی از درآمد شرکت پس از کسر هزینهها به سود تبدیل شده است.
مهمترین حاشیههای سود عبارتاند از:
- حاشیه سود ناخالص؛
- حاشیه سود عملیاتی؛
- حاشیه سود خالص.
افزایش حاشیه سود ممکن است نشاندهنده قدرت قیمتگذاری، کاهش هزینهها یا بهبود ترکیب محصولات باشد. کاهش حاشیه سود نیز میتواند نتیجه افزایش هزینه مواد اولیه، دستمزد، حملونقل، بازاریابی یا رقابت قیمتی باشد.
جریان نقدی آزاد
جریان نقدی آزاد یا Free Cash Flow پول نقدی است که پس از پرداخت هزینههای عملیاتی و مخارج سرمایهای برای شرکت باقی میماند.
جریان نقدی آزاد قوی به شرکت اجازه میدهد:
- بدهی خود را کاهش دهد؛
- سود سهام پرداخت کند؛
- سهام خود را بازخرید کند؛
- شرکتهای دیگر را خریداری کند؛
- یا در پروژههای جدید سرمایهگذاری کند.
اگر سود حسابداری رشد کند اما جریان نقدی آزاد کاهش یابد، لازم است کیفیت سود شرکت با دقت بیشتری بررسی شود.
بدهی و نقدینگی
سطح بدهی یکی از مهمترین عوامل ارزیابی ریسک مالی شرکت است. بدهی بالا ممکن است در دوره افزایش نرخ بهره، رکود اقتصادی یا کاهش درآمد، فشار قابلتوجهی بر شرکت وارد کند.
در این بخش باید به موارد زیر توجه شود:
- بدهی کوتاهمدت و بلندمدت؛
- هزینه بهره؛
- نسبت بدهی به حقوق صاحبان سهام؛
- نسبت جاری؛
- میزان وجه نقد و سرمایهگذاریهای کوتاهمدت؛
- برنامه سررسید بدهیها.
سود سهام و بازخرید سهام
اعلام افزایش سود سهام یا برنامه بازخرید سهام میتواند نشانه اعتماد مدیریت به جریان نقدی و آینده شرکت باشد.
با این حال، بازخرید سهام همیشه خبر مثبتی نیست. اگر شرکت سهام خود را در قیمتهای بسیار بالا بازخرید کند یا برای تأمین مالی بازخرید، بدهی بیشتری ایجاد کند، ممکن است ارزش بلندمدت سهامداران کاهش یابد.
چشم انداز آینده شرکت چرا اهمیت دارد؟
یکی از مهمترین بخشهای گزارش درآمدی، راهنمایی آینده یا Guidance است. مدیریت شرکت در این بخش پیشبینی خود را درباره فروش، سود، هزینهها، حاشیه سود، تقاضا و شرایط دورههای آینده ارائه میکند. بازار سهام بیشتر به آینده توجه دارد تا گذشته. گزارش فصل گذشته نشان میدهد چه اتفاقی افتاده است، اما راهنمایی مدیریت نشان میدهد احتمالاً چه اتفاقی در آینده خواهد افتاد. به همین دلیل ممکن است:
- شرکت درآمد و EPS بهتر از انتظار گزارش کند؛
- اما پیشبینی فروش فصل بعد را کاهش دهد؛
- و قیمت سهام پس از انتشار گزارش سقوط کند.
در مقابل، یک شرکت ممکن است نتایج فعلی ضعیفی داشته باشد، اما با ارائه چشمانداز قوی برای دوره بعد، واکنش مثبت بازار را به دنبال داشته باشد. هنگام بررسی راهنمایی شرکت، به این موارد توجه کنید:
- پیشبینی درآمد فصل یا سال آینده؛
- پیشبینی EPS؛
- انتظارات مدیریت از حاشیه سود؛
- تغییر تقاضای مشتریان؛
- تأثیر نرخ ارز، تورم یا تعرفهها؛
- وضعیت زنجیره تأمین؛
- میزان مخارج سرمایه گذاری؛
- برنامه استخدام یا کاهش نیروی کار.
بخش تحلیل و توضیحات مدیریت
گزارشهای درآمدی معمولاً با بخش بحث و تحلیل مدیریت یا MD&A و کنفرانس تلفنی مدیران همراه هستند.
در کنفرانس درآمدی، مدیرعامل، مدیر مالی و سایر مدیران درباره نتایج توضیح میدهند و به پرسشهای تحلیلگران پاسخ میدهند. لحن مدیریت نیز میتواند اطلاعات مهمی در اختیار بازار قرار دهد. برای مثال، استفاده مکرر از عبارتهایی مانند «عدم قطعیت»، «کاهش تقاضا»، «فشار هزینه» یا «چالشهای کوتاهمدت» ممکن است نشانه افزایش ریسک باشد.
در مقابل، تأکید بر افزایش سفارشها، بهبود حاشیه سود، رشد مشتریان یا توسعه ظرفیت تولید میتواند چشمانداز مثبتتری ایجاد کند. با این حال، تحلیلگر نباید تنها به سخنان خوشبینانه مدیریت تکیه کند. اظهارات مدیران باید با دادههای مالی، جریان نقدی و روندهای عملیاتی تطبیق داده شود.
مفهوم Beat، Miss و In Line
نتایج گزارش درآمدی معمولاً در سه گروه قرار میگیرند:
- Beat
زمانی که نتیجه واقعی بهتر از برآورد تحلیلگران باشد، شرکت انتظارات را شکست داده است (بهتر بوده است).
- Miss
زمانی که نتیجه واقعی کمتر از برآورد بازار باشد، شرکت نتوانسته انتظارات را برآورده کند.
- In Line
زمانی که نتیجه واقعی تقریباً مطابق پیشبینی تحلیلگران باشد، گزارش مطابق انتظار در نظر گرفته میشود.
این مقایسه معمولاً برای درآمد، EPS و راهنمایی آینده انجام میشود.
ماتریس ساده تفسیر گزارش درآمدی
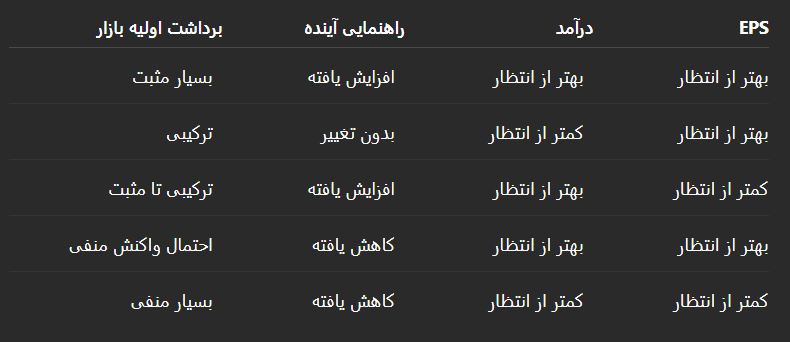
این جدول تنها یک چارچوب اولیه است. واکنش نهایی قیمت به ارزشگذاری سهم، موقعیت معاملهگران، شرایط کلی بازار و انتظارات قبلی بستگی دارد.
چرا سهام پس از گزارش خوب سقوط میکند؟
یکی از رایجترین پرسشها این است که چرا قیمت سهام یک شرکت پس از انتشار نتایج ظاهراً مثبت کاهش پیدا میکند. مهمترین دلایل عبارتاند از:
- نتایج قبلاً در قیمت منعکس شدهاند
اگر معاملهگران پیش از انتشار گزارش، انتظار نتایج بسیار قوی داشته باشند، ممکن است قیمت سهام از قبل رشد کرده باشد. در این حالت، حتی یک گزارش خوب نیز نمیتواند انتظارات بسیار بالای بازار را برآورده کند.
- راهنمایی آینده ضعیف است
نتایج گذشته ممکن است مثبت باشد، اما مدیریت چشمانداز ضعیفتری برای فصلهای آینده ارائه دهد.
- کیفیت سود پایین است
افزایش EPS ممکن است ناشی از کاهش تعداد سهام، درآمد غیرتکرارشونده یا کاهش موقت مالیات باشد، نه رشد فعالیت اصلی شرکت.
- حاشیه سود کاهش یافته است
شرکت ممکن است فروش بیشتری ثبت کند، اما به دلیل افزایش هزینهها سود کمتری از هر واحد فروش به دست آورد.
- معاملهگران سود خود را سیو و برداشت میکنند
پس از رشد قیمت در روزهای منتهی به گزارش، برخی معاملهگران بلافاصله بعد از انتشار نتایج اقدام به فروش و برداشت سود میکنند؛ شرایطی که با عبارت «شایعه را بخر و خبر را بفروش» شناخته میشود.
چگونه گزارش درآمدی یک شرکت را تحلیل کنیم؟
- مرحله اول: تاریخ انتشار را بررسی کنید
تاریخ و ساعت انتشار گزارش را از وبسایت رسمی شرکت، بخش روابط با سرمایهگذاران یا یک تقویم معتبر درآمدی بررسی کنید. برای این، مشخص کنید گزارش:
- پیش از بازگشایی بازار؛
- در زمان معاملات؛
- یا پس از بستهشدن بازار منتشر میشود.
زمان انتشار بر نقدشوندگی، شکاف قیمتی و نحوه اجرای سفارشها تأثیر دارد.
- مرحله دوم: انتظارات بازار را ثبت کنید
پیش از انتشار گزارش، برآوردهای اجماعی برای درآمد و EPS را یادداشت کنید. تنها دانستن رقم واقعی (نتیجه) کافی نیست. باید بدانید بازار چه رقمی را انتظار داشته است.
- مرحله سوم: ارقام اصلی را مقایسه کنید
پس از انتشار، ابتدا این موارد را بررسی کنید:
- EPS منتشر شده در مقایسه با پیشبینی؛
- درآمد واقعی در برابر پیشبینی؛
- رشد سالانه درآمد؛
- رشد سالانه سود؛
- حاشیه سود؛
- جریان نقدی آزاد.
- مرحله چهارم: جزئیات بخشهای تجاری را بخوانید
بررسی کنید کدام بخشهای شرکت رشد یا افت کردهاند. گاهی رشد یک بخش، ضعف سایر بخشها را پنهان میکند. برای شرکتهای چندملیتی، عملکرد جغرافیایی نیز اهمیت دارد. ممکن است فروش در یک منطقه رشد کرده و در منطقه دیگری کاهش یافته باشد.
- مرحله پنجم: چشم انداز آینده را تحلیل کنید
بررسی کنید مدیریت پیشبینی قبلی خود را:
- افزایش داده؛
- کاهش داده؛
- یا بدون تغییر نگه داشته است.
- مرحله ششم: جریان نقدی و ترازنامه را بررسی کنید
ببینید رشد سود با رشد جریان نقدی همراه بوده است یا خیر. همچنین تغییرات بدهی، موجودی کالا، حسابهای دریافتنی و وجه نقد را بررسی کنید.
- مرحله هفتم: کنفرانس درآمدی را دنبال کنید
توضیحات مدیریت و پاسخ به پرسشهای تحلیلگران ممکن است باعث تغییر واکنش اولیه قیمت شود.
- مرحله هشتم: واکنش قیمت را با ساختار تکنیکال مقایسه کنید
حتی گزارش قوی ممکن است نتواند یک مقاومت بلندمدت را بشکند. از سوی دیگر، گزارش ضعیف ممکن است در نزدیکی حمایت مهم با تقاضای خریداران روبهرو شود.
تحلیل بنیادی گزارش باید در کنار نمودار قیمت، حجم معاملات، حمایت، مقاومت و روند کلی بازار قرار گیرد.
چگونه با گزارشهای درآمدی معامله کنیم؟
معامله در زمان انتشار گزارش درآمدی با نوسانات شدید، شکاف قیمتی، لغزش سفارش و افزایش اسپرد همراه است. بنابراین، معاملهگران باید استراتژی مشخصی داشته باشند.
استراتژی اول: معامله پیش از انتشار گزارش
در این روش، معاملهگر قبل از انتشار گزارش بر اساس انتظارات بازار وارد پوزیشن میشود.
این روش ریسک بسیار بالایی دارد؛ زیرا حتی تحلیل دقیق نیز نمیتواند نتیجه گزارش یا واکنش بازار را با قطعیت پیشبینی کند.
مهمترین خطر، ایجاد شکاف قیمتی است. قیمت ممکن است پس از انتشار گزارش مستقیماً پایینتر از حد ضرر باز شود و معامله با زیانی بیشتر از مقدار پیشبینیشده بسته شود.
این روش بیشتر برای معاملهگرانی مناسب است که:
- تحمل ریسک بالایی دارند؛
- اندازه پوزیشن خود را بهشدت کاهش میدهند؛
- و احتمال زیان فراتر از حد ضرر را میپذیرند.
استراتژی دوم: معامله واکنش اولیه
در این روش، معاملهگر بلافاصله پس از انتشار گزارش وارد بازار میشود.
مشکل اصلی این است که واکنش اولیه ممکن است ناقص یا اشتباه باشد. الگوریتمها ابتدا ارقام اصلی را پردازش میکنند، اما چند دقیقه بعد با انتشار راهنمایی آینده یا آغاز کنفرانس مدیران، جهت حرکت قیمت تغییر میکند.
استراتژی سوم: انتظار برای تثبیت قیمت
این روش برای بسیاری از معاملهگران منطقیتر است. معاملهگر منتظر میماند تا:
- نوسان اولیه کاهش یابد؛
- دامنه معاملاتی شکل بگیرد؛
- سطح حمایت یا مقاومت مشخص شود؛
- و جهت اصلی بازار تأیید شود.
سپس ورود بر اساس شکست، بازآزمایی یا ادامه روند انجام میشود.
استراتژی چهارم: معامله با برک اوت قیمتی
پس از گزارش درآمدی، سهام ممکن است با شکاف صعودی یا نزولی باز شود. در این شرایط باید بررسی شود:
- آیا شکاف با حجم بالا ایجاد شده است؛
- آیا قیمت بالای مقاومت یا زیر حمایت مهم تثبیت شده؛
- آیا بازار در حال ادامه حرکت است؛
- یا شکاف در حال پرشدن است.
هر شکاف قیمتی الزاماً پر نمیشود. تلاش برای معامله برخلاف یک شکاف قدرتمند میتواند زیان قابلتوجهی ایجاد کند.
استراتژی پنجم: معامله روند چندروزه پس از گزارش
در بسیاری از موارد، بهترین فرصت در لحظه انتشار گزارش ایجاد نمیشود. یک گزارش میتواند روند جدیدی را آغاز کند که چند روز یا چند هفته ادامه داشته باشد. اگر قیمت پس از گزارش:
- از مقاومت مهم عبور کند؛
- حجم معاملات افزایش یابد؛
- و در بازآزمایی بالای سطح شکستهشده باقی بماند؛
ممکن است فرصت کمریسکتری برای ورود در ادامه روند ایجاد شود.
نقش تحلیل تکنیکال در معاملات درآمدی
تحلیل تکنیکال نمیتواند محتوای گزارش را پیشبینی کند، اما میتواند به مدیریت ورود، خروج و ریسک کمک کند.
پیش از گزارش این سطوح را مشخص کنید:
- بالاترین و پایینترین قیمت دوره اخیر؛
- حمایتها و مقاومتهای اصلی؛
- میانگینهای متحرک مهم؛
- شکافهای قیمتی قبلی؛
- سقف و کف دامنه چندماهه؛
- حجم معاملات در سطوح کلیدی.
پس از انتشار گزارش، بررسی کنید آیا قیمت توانسته بالای مقاومت یا پایین حمایت تثبیت شود یا حرکت اولیه بهسرعت بازگشته است.
پوشش زنده از گزارش های درآمدی شرکتها و واکنش های بازارهای مالی
مدیریت ریسک در فصل گزارشهای درآمدی
- اندازه پوزیشن را کاهش دهید
نوسانات فصل انتشار گزارش های درآمدی میتواند چند برابر روزهای عادی باشد. استفاده از همان اندازه موقعیت همیشگی ممکن است ریسک حساب را بهشدت افزایش دهد.
- به حد ضرر معمولی تکیه نکنید
در صورت ایجاد شکاف، سفارش حد ضرر ممکن است در قیمت بسیار نامطلوبتری اجرا شود.
- از اهرم بالا خودداری کنید
ترکیب اهرم بالا با شکاف قیمتی میتواند زیان سنگینی ایجاد کند.
- تنها بر اساس یک عدد تصمیم نگیرید
EPS بهتر از انتظار لزوماً به معنای گزارش مثبت نیست. درآمد، حاشیه سود، جریان نقدی و راهنمایی آینده نیز باید بررسی شوند.
- شرایط کلی بازار را در نظر بگیرید
در یک بازار نزولی، گزارش مثبت ممکن است واکنش محدودی ایجاد کند. در مقابل، در یک بازار صعودی قدرتمند، گزارش نسبتاً معمولی ممکن است با استقبال خریداران روبهرو شود.
- ریسک هر معامله را از قبل تعیین کنید
پیش از ورود مشخص کنید:
- حداکثر زیان قابلقبول چقدر است؛
- نقطه بیاعتبار شدن سناریو کجاست؛
- هدف اول و دوم چیست؛
- و در چه شرایطی معامله زودتر بسته خواهد شد.
نمونه فرضی تحلیل یک گزارش درآمدی
فرض کنید یک شرکت فناوری نتایج زیر را منتشر کرده است:
- EPS گزارش شده: ۲٫۲۰ دلار؛
- EPS مورد انتظار: ۲ دلار؛
- درآمد منتشر شده: ۱۵ میلیارد دلار؛
- درآمد مورد انتظار: ۱۵٫۵ میلیارد دلار؛
- حاشیه سود: کاهش نسبت به سال قبل؛
- راهنمایی فروش فصل آینده: کمتر از پیشبینی بازار.
در نگاه اول، EPS بهتر از انتظار است. اما درآمد کمتر از انتظار، کاهش حاشیه سود و راهنمایی ضعیف نشان میدهد کیفیت کلی گزارش چندان مثبت نیست. اگر سهام پیش از گزارش رشد زیادی کرده باشد، احتمال فروش پس از انتشار افزایش مییابد. در چنین شرایطی، معاملهگر نباید تنها با مشاهده EPS بهتر از انتظار وارد موقعیت خرید شود.
چکلیست بررسی گزارش درآمدی
پیش از تصمیمگیری، این پرسشها را پاسخ دهید:
- EPS منتشر شده در مقایسه با انتظار چگونه بود؟
- درآمد منتشر شده بیشتر یا کمتر از پیشبینی بود؟
- درآمد و سود نسبت به سال قبل چه تغییری کردند؟
- حاشیه سود افزایش یافت یا کاهش پیدا کرد؟
- جریان نقدی آزاد چه وضعیتی داشت؟
- بدهی و هزینه بهره چگونه تغییر کردند؟
- راهنمایی آینده افزایش یافت یا کاهش پیدا کرد؟
- کدام بخشهای تجاری عملکرد بهتری داشتند؟
- مدیریت درباره ریسکهای آینده چه گفت؟
- قیمت سهم پیش از گزارش چه میزان رشد یا افت کرده بود؟
- واکنش قیمت با حجم بالا همراه بود؟
- نقطه بیاعتبار شدن سناریوی معاملاتی کجاست؟
اشتباهات رایج معاملهگران
- تمرکز صرف بر EPS
سود هر سهم تنها یکی از اجزای گزارش است. درآمد، حاشیه سود و راهنمایی آینده ممکن است اهمیت بیشتری داشته باشند.
- خرید پس از یک جهش شدید
ورود هیجانی پس از افزایش سریع قیمت میتواند معاملهگر را در بالاترین قیمت کوتاهمدت گرفتار کند.
- معامله برخلاف واکنش بازار
ممکن است معاملهگر تصور کند گزارش مثبت است، اما بازار به دلایل دیگری در حال فروش سهم باشد. قیمت نهایی نتیجه ارزیابی جمعی بازار است و نباید بدون تأیید کافی با آن مقابله کرد.
- استفاده از حجم بالا
حتی معاملهای که از نظر تحلیلی منطقی است، ممکن است به دلیل نوسانات شدید گزارش درآمدی با زیان بزرگی مواجه شود.
- نادیده گرفتن کنفرانس مدیران
گاهی واکنش اولیه مثبت است، اما پس از سخنان مدیرعامل یا مدیر مالی جهت قیمت کاملاً تغییر میکند.
جمعبندی
گزارشهای درآمدی یکی از مهمترین منابع اطلاعاتی برای ارزیابی سلامت مالی، سودآوری و چشمانداز شرکتها هستند. درآمد، EPS، سود خالص، EBIT، EBITDA، حاشیه سود، جریان نقدی، بدهی و راهنمایی آینده، هرکدام بخشی از تصویر کلی شرکت را نشان میدهند.
نکته اصلی این است که بازار بر اساس «انتظارات» حرکت میکند. خوب بودن مطلق نتایج کافی نیست؛ بلکه نتایج باید با پیشبینی تحلیلگران، انتظارات سرمایهگذاران و قیمت فعلی سهم مقایسه شوند.
برای معاملهگران، گزارش درآمدی میتواند فرصتهای قابلتوجهی ایجاد کند، اما ریسک شکاف قیمتی و نوسان شدید نیز بالاست. کاهش اندازه موقعیت، اجتناب از اهرم بالا، انتظار برای تثبیت قیمت و ترکیب تحلیل بنیادی با ساختار تکنیکال میتواند کیفیت تصمیمگیری را بهبود دهد.
هیچ گزارش درآمدی نباید تنها بر اساس یک عدد تحلیل شود. بهترین تصمیم زمانی شکل میگیرد که عملکرد گذشته، کیفیت سود، چشمانداز آینده، ارزشگذاری سهم و واکنش واقعی قیمت بهصورت همزمان بررسی شوند.
سوالات متداول
گزارش درآمدی شرکت چیست؟
گزارش درآمدی گزارشی دورهای از عملکرد مالی شرکت است که اطلاعاتی درباره درآمد، هزینهها، سود، سود هر سهم، جریان نقدی و چشمانداز آینده ارائه میدهد.
گزارشهای درآمدی هر چند وقت یکبار منتشر میشوند؟
بیشتر شرکتهای سهامی عام گزارشهای درآمدی خود را بهصورت فصلی، یعنی تقریباً هر سه ماه یکبار منتشر میکنند. گزارش سالانه نیز پس از پایان سال مالی منتشر میشود.
EPS چیست؟
EPS یا سود هر سهم نشان میدهد چه میزان از سود خالص شرکت به هر سهم عادی تعلق میگیرد. این معیار از تقسیم سود خالص بر میانگین تعداد سهام در گردش محاسبه میشود.
تفاوت درآمد و سود چیست؟
درآمد مجموع پول حاصل از فروش محصولات و خدمات است. سود مبلغی است که پس از کسر هزینهها، مالیات، بهره و سایر مخارج از درآمد باقی میماند.
چرا یک سهم پس از گزارش درآمدی مثبت سقوط میکند؟
ممکن است نتایج کمتر از انتظارات بالای بازار بوده باشد، راهنمایی آینده کاهش یافته باشد، حاشیه سود افت کرده باشد یا معاملهگران پس از رشد قبلی سهم اقدام به شناسایی سود کنند.
Beat در گزارش درآمدی به چه معناست؟
Beat زمانی رخ میدهد که درآمد یا EPS منتشر شده شرکت بالاتر از برآورد اجماعی تحلیلگران منتشر شود.
Miss در گزارش درآمدی چیست؟
Miss به شرایطی گفته میشود که درآمد، سود یا سایر معیارهای واقعی کمتر از پیشبینی بازار باشند.
راهنمایی آینده یا Guidance چیست؟
راهنمایی آینده پیشبینی مدیریت درباره فروش، سود، هزینهها و شرایط عملیاتی دورههای آینده است. این بخش معمولاً تأثیر زیادی بر واکنش قیمت سهام دارد.
آیا معامله قبل از گزارش درآمدی مناسب است؟
معامله قبل از انتشار گزارش ریسک بالایی دارد؛ زیرا احتمال شکاف قیمتی و اجرای سفارش در قیمتی نامطلوب وجود دارد. این روش برای همه معاملهگران مناسب نیست.
بهترین زمان معامله پس از گزارش درآمدی چه زمانی است؟
برای بسیاری از معاملهگران، انتظار برای کاهش نوسان اولیه و تشکیل حمایت، مقاومت یا دامنه تثبیت، منطقیتر از ورود بلافاصله پس از انتشار گزارش است.
آیا EPS بهتر از انتظار برای خرید سهام کافی است؟
خیر. باید درآمد، حاشیه سود، جریان نقدی، بدهی، راهنمایی آینده و ارزشگذاری سهم نیز بررسی شوند.
گزارش 10-Q چیست؟
10-Q گزارش فصلی شرکتهای آمریکایی است که جزئیات بیشتری درباره صورتهای مالی، وضعیت عملیاتی و ریسکهای شرکت ارائه میدهد.
گزارش 10-K چیست؟
10-K گزارش جامع سالانه شرکتهای آمریکایی است که اطلاعات مالی و عملیاتی کاملتری نسبت به گزارشهای فصلی ارائه میدهد.
جریان نقدی آزاد چه اهمیتی دارد؟
جریان نقدی آزاد نشان میدهد شرکت پس از پرداخت هزینههای عملیاتی و مخارج سرمایهای چه میزان وجه نقد در اختیار دارد. این پول میتواند برای کاهش بدهی، سرمایهگذاری، پرداخت سود سهام یا بازخرید سهام استفاده شود.
چگونه تاریخ انتشار گزارش درآمدی را پیدا کنیم؟
تاریخ انتشار معمولاً در بخش روابط با سرمایهگذاران وبسایت رسمی شرکت، تقویمهای درآمدی بورسها یا پلتفرمهای معتبر مالی اعلام میشود.
----------------------------------
هشدار سلب مسئولیت
این مطلب صرفاً با هدف آموزش و ارائه اطلاعات عمومی تهیه شده و نباید بهعنوان توصیه سرمایهگذاری یا پیشنهاد خرید و فروش هیچ ابزار مالی در نظر گرفته شود. معاملات سهام، بهویژه در زمان انتشار گزارشهای درآمدی، میتواند با نوسانات شدید، شکاف قیمتی و خطر از دست رفتن سرمایه همراه باشد. مسئولیت نهایی تمامی تصمیمهای مالی و معاملاتی بر عهده شخص سرمایهگذار است.
Comments