translate English
 پارسی
پارسی
Englishپارسی
پارسی
Englishپارسی EnglishپارسیEnglishپارسی
دادههای تورم آلمان در دسامبر بهطور واضح پایینتر از انتظار منتشر شد و روایت کاهش تورم در منطقه یورو را تقویت کرد. CPI ماهانه ۰.۰٪ ثبت شد (۰.۳٪ انتظار، ۰.۲٪- قبلی) و CPI سالانه به ۱.۸٪ کاهش یافت (۲.۰٪ انتظار، ۲.۳٪ قبلی). در معیار هماهنگشده نیز HICP ماهانه ۰.۲٪ بود (۰.۴٪ انتظار، ۰.۵٪- قبلی) و HICP سالانه به ۲.۰٪ افت کرد (۲.۲٪ انتظار، ۲.۶٪ قبلی). این غافلگیری منفی نشان میدهد فشارهای قیمتی در پایان سال بهطور معنادار نرمتر شده و اکنون توجه بازار به این است که آیا تورم هسته و خدمات نیز در ابتدای ۲۰۲۶ مسیر نزولی را ادامه میدهند یا نه.
اثر بر بازار: به نفع بوندها و در حاشیه برای یورو اندکی منفی—تورم نرمتر آلمان میتواند بازدهی کوتاهمدت را پایین بکشد و در صورت تأیید توسط سایر دادههای منطقه یورو، انتظار برای مسیر سیاستی ملایمتر ECB را تقویت کند.
ثبتنام خودرو در آلمان در دسامبر ۹.۷٪ سالانه افزایش یافت (۲.۵٪ قبلی) و شتاب رشد را بهطور قابلتوجهی بالا برد. این داده میتواند نشاندهنده بهبود تقاضای خودرو و/یا اثر مقایسهای بهتر در پایان سال باشد. در مجموع، این چاپ قوی نشان میدهد چرخه مصرفکننده/فروش سازمانی در آلمان نسبت به ماههای قبل پایدارتر بوده و در پسزمینه رشد ناهمگون منطقه یورو، یک نقطه روشن ایجاد کرده است.
اثر بر بازار: در حاشیه به نفع سهام خودرویی مرتبط با آلمان و صنایع چرخهای داخلی؛ اثر بر یورو (EUR) معمولاً محدود است مگر اینکه این قدرت در دادههای گستردهتر فعالیت هم تکرار شود و انتظارات از ECB را جابهجا کند
حراج اخیر اوراق بدهی ۲ساله آلمان (Schatz) با بازده ۲.۱۱۰٪ انجام شد که نسبت به حراج قبلی (۲.۰۵۰٪) افزایش یافته و نشان میدهد بازدهیهای کوتاهمدت منطقه یورو اندکی بالاتر قیمتگذاری شدهاند. این حرکت میتواند بیانگر آن باشد که سرمایهگذاران در بخش جلوی منحنی، بازده بیشتری مطالبه میکنند—در فضایی که بازار بین نشانههای رشد نرمتر و زمانبندی/سرعت احتمالی تسهیل سیاستی ECB در حال موازنه است.
اثر بر بازار: در حاشیه برای یورو (EUR) میتواند حمایتی باشد (از مسیر بازده کوتاهمدت بالاتر)، و در مقابل برای قیمت اوراق هستهای اندکی منفی است. با این حال مسیر کلی بازار بیشتر تابع دادههای تورم منطقه یورو و پیامهای ECB خواهد بود تا نتیجه یک حراج منفرد.
فعالیت اقتصادی منطقه یورو در دسامبر همچنان در محدوده رشد باقی ماند، اما بیش از انتظار ضعیف تر شد. PMI ترکیبی HCOB به ۵۱.۵ کاهش یافت (۵۱.۹ انتظار، ۵۲.۸ قبلی) و PMI خدمات نیز به ۵۲.۴ رسید (۵۲.۶ انتظار، ۵۳.۶ قبلی). باقی ماندن شاخصها بالای ۵۰ یعنی رشد ادامه دارد، اما افت همزمان نشان میدهد شتاب تقاضا در پایان سال ضعیفتر شده و موتور خدماتی اقتصاد سرعت کمتری گرفته است.
اثر بر بازار: در حاشیه به نفع اوراق هستهای منطقه یورو و برای یورو اندکی منفی؛ زیرا کاهش شتاب رشد میتواند انتظار برای مسیر سیاستی ملایمتر ECB را تقویت کند اگر در دادههای بعدی هم تأیید شود.
تورم فرانسه در دسامبر اندکی پایینتر از انتظار منتشر شد و ادامه روند خنکشدن قیمتها را نشان داد. CPI ماهانه ۰.۱٪ ثبت شد (۰.۲٪ انتظار، ۰.۲٪- قبلی) و CPI سالانه به ۰.۸٪ رسید (۰.۹٪ انتظار، ۰.۹٪ قبلی). در معیار هماهنگشده، HICP ماهانه ۰.۱٪ بود (۰.۲٪ انتظار، ۰.۲٪- قبلی) و HICP سالانه به ۰.۷٪ کاهش یافت (۰.۸٪ انتظار، ۰.۸٪ قبلی)؛ رقمی که فرانسه را در سمت کمفشارتر تورمیِ منطقه یورو نگه میدارد و روایت کلی کاهش تورم را تقویت میکند.
اثر بر بازار: در حاشیه به نفع اوراق هستهای (بازده کوتاهمدت پایینتر) و برای یورو اندکی منفی—تورم نرمتر فرانسه اگر با سایر دادههای منطقه یورو تأیید شود، میتواند مسیر سیاستی ملایمتر ECB را تقویت کند.
تقاضای خودروی اروپا در دسامبر تصویر دوگانهای داشت. ثبتنام خودرو در فرانسه ۵.۸٪ سالانه کاهش یافت (۰.۳٪- قبلی) که افتی محسوستر است و میتواند به تقاضای مصرفکننده ضعیفتر و حساسیت بالاتر به شرایط مالی در پایان سال اشاره کند. در مقابل، ایتالیا ۲.۲٪ رشد سالانه ثبت کرد (۰.۰٪ قبلی) که نشانهای از بهبود ملایم و شتاب بهتر نسبت به فرانسه است.
اثر بر بازار: در حاشیه برای سهام خودرویی مرتبط با فرانسه و احساسات تقاضای منطقه یورو اندکی منفی است، در حالی که رشد محدود ایتالیا تنها تا حدی جبران میکند. برای یورو (EUR) اثر معمولاً ناچیز است؛ تمرکز بازار بیشتر روی تورم منطقه یورو، انتظارات از ECB و شاخصهای گستردهتر فعالیت خواهد بود تا یک ماه داده ثبتنام خودرو.
حراجهای جدید اوراق بدهی کوتاهمدت دولت فرانسه (BTF) با کاهش ملایم بازدهی در همه سررسیدها انجام شد و از تقاضای باثبات برای اوراق کوتاهمدت حکایت دارد. BTF یکساله با بازده ۲.۱۱۶٪ معامله شد (۲.۱۴۶٪ قبلی)، ششماهه به ۲.۰۶۰٪ رسید (۲.۱۱۷٪ قبلی) و سهماهه نیز ۲.۰۴۳٪ ثبت شد (۲.۰۷۹٪ قبلی). این کاهش همزمان در کل منحنی کوتاهمدت نشان میدهد انتظارات نرخ در بخش جلویی منحنی اندکی نرمتر شده و با فضایی همخوان است که در آن بازار به سمت مسیر تدریجیتر کاهش/تسهیل در ادامه ۲۰۲۶ متمایل است، در حالی که رشد منطقه یورو همچنان ناهمگون است.
اثر بر بازار: در حاشیه به نفع اوراق هستهای منطقه یورو و برای یورو (EUR) اندکی منفی—کاهش بازده کوتاهمدت میتواند انتظارات برای سیاست پولی نرمتر ECB در ادامه ۲۰۲۶ را تقویت کند. سرایت به بازار گسترده احتمالاً محدود میماند مگر اینکه روند مشابه در سایر حراجهای هستهای هم تکرار شود یا با دادههای ضعیفتر تورم/فعالیت تأیید گردد.
شاخص PMI تولید procure.ch سوئیس در دسامبر به ۴۵.۸ سقوط کرد (۴۹.۹ انتظار، ۴۹.۷ قبلی) و یک غافلگیری منفی بزرگ رقم زد که از تشدید ضعف در بخش تولید حکایت دارد. افت بیشتر به زیر مرز ۵۰ یعنی رکود در تولید در پایان سال شدت گرفته و به احتمال زیاد نشاندهنده کاهش سفارشها و افت شتاب تولید است—موضوعی که میتواند با ضعف تقاضای خارجی و فشار بر بخشهای وابسته به تجارت همخوانی داشته باشد.
اثر بر بازار: برای فرانک سوئیس (CHF) عمدتاً فقط از مسیر ریسکگریزی میتواند حمایتی باشد، اما معمولاً برای داراییهای حساس به رشد در سوئیس منفی است—ضعف تولید ریسکهای نزولی رشد را افزایش میدهد و اگر تداوم یابد، میتواند انتظارات برای رویکرد نرمتر SNB را تقویت کند. در سهام، شرکتهای صادراتمحور و صنایع چرخهای ممکن است با فشار بیشتری مواجه شوند.
تغییر بیکاری ثبتشده اسپانیا در دسامبر ۱۶.۳ هزار نفر کاهش را نشان داد (۵.۷ هزار نفر افزایش انتظار، ۱۸.۸ هزار نفر کاهش قبلی)، که یک غافلگیری مثبت نسبت به پیشبینیهاست؛ بهویژه چون بازار انتظار داشت افزایش فصلی رخ دهد. هرچند میزان کاهش کمی کمتر از ماه قبل بود، اما همچنان نشان میدهد بازار کار در پایان سال نسبتاً مقاوم مانده و میتواند تا حدی از رشد اقتصادی حمایت کند، حتی در شرایطی که شتاب تولید و روند کلی منطقه یورو ناهمگون است.
اثر بر بازار: در حاشیه برای یورو (EUR) و داراییهای مرتبط با اسپانیا حمایتی—داده قویتر بازار کار میتواند نگرانیهای نزولی رشد را کاهش دهد. با این حال، جهت کلی یورو همچنان بیشتر تابع تورم منطقه یورو و انتظارات از ECB است؛ اثر مثبت این داده بیشتر محلی (اسپردهای اسپانیا/سهام داخلی) خواهد بود تا یک محرک بزرگ ارزی.
خردهفروشی سوئیس در نوامبر ۲.۳٪ سالانه افزایش یافت (۲.۵٪ انتظار، ۲.۲٪ قبلی) و نشان میدهد تقاضای مصرفکننده همچنان مقاوم است، اما نسبت به انتظار بازار اندکی ضعیفتر بوده است. این عدمتحقق جزئی بیانگر آن است که شتاب هزینهکرد خانوارها بیشتر «باثبات» است تا «در حال شتابگیری»، در شرایطی که فضای مالی و پویایی قیمتها به سمت نرمالشدن حرکت میکند.
اثر بر بازار: برای فرانک سوئیس (CHF) عمدتاً خنثی—این داده مصرف پایدار را تأیید میکند، اما بهتنهایی احتمالاً انتظارات از سیاست SNB را تغییر نمیدهد. برای سهام سوئیس، برای شرکتهای وابسته به تقاضای داخلی تا حدی حمایتی است، هرچند محرکهای اصلی همچنان ریسکپذیری کلی و نرخها هستند.
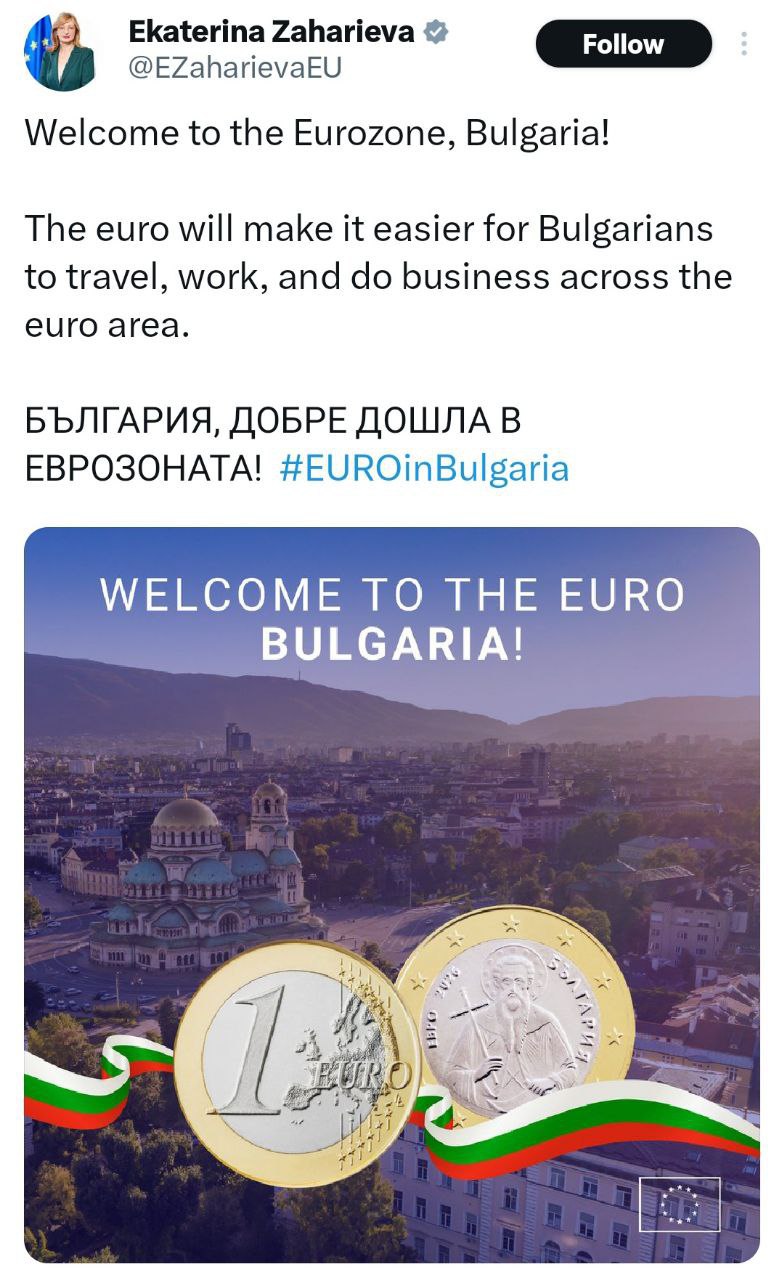
بلغارستان از ۱ ژانویه ۲۰۲۶ رسماً وارد منطقه یورو شد و با جایگزینی یورو بهجای لف بلغارستان، به بیستویکمین عضو اتحادیه پولی تبدیل شد. این تغییر پس از تأییدهای اتحادیه اروپا و بانک مرکزی اروپا انجام شد و نرخ تبدیل ثابت و قدیمی ۱ یورو = ۱.۹۵۵۸۳ لف مبنا قرار گرفت. همچنین یک دوره کوتاه «گردش همزمان» در نظر گرفته شده که در آن لف برای پرداختهای نقدی بهطور موقت پذیرفته میشود، اما باقیمانده پول به یورو پرداخت خواهد شد. در حالی که مقامها این اقدام را گامی برای یکپارچگی بیشتر با اتحادیه اروپا و افزایش نقش نهادی بلغارستان (از جمله حضور در شورای تصمیمگیری نرخ بهره ECB) معرفی میکنند، بخشی از جامعه همچنان نگران افزایش قیمتها و فشارهای اقتصادی احتمالی است—بهویژه در فضایی که سیاست داخلی پرنوسان باقی مانده است.
اثر بر بازار: در افق میانمدت معمولاً به نفع کاهش ریسک کلان بلغارستان است—با کاهش اصطکاکهای تبدیل ارز و تقویت اعتبار سیاستی—اما در کوتاهمدت میتواند به برداشت عمومی از «گرانی بعد از یورو» و نوسانات سیاسی حساس باشد. اثر سرایتی بر یورو احتمالاً محدود است و کانال اصلی، قیمتگذاری داراییهای بلغارستان (بانکها، اسپرد اوراق دولتی) و اثرات اعتماد خواهد بود.
ثبتنام خودرو در اسپانیا در دسامبر ۹.۴٪ ماهانه افزایش یافت (۲.۷٪- قبلی) و از بهبود کوتاهمدت تقاضای خودروهای جدید حکایت دارد. با این حال، ثبتنامها در مقیاس سالانه ۲.۲٪- سالانه کاهش یافت (۱۲.۹٪ قبلی) و از محدوده رشد به رکود بازگشت؛ موضوعی که نشان میدهد شتاب تقاضای پایهای نسبت به دوره مقایسهای قویتر، تضعیف شده است. این ترکیب دادهها بهبود کوتاهمدت را نشان میدهد، اما در عین حال از احتیاط بیشتر مصرفکننده در آستانه اوایل ۲۰۲۶ خبر میدهد؛ بهویژه با توجه به محدودیتهای استطاعت خرید و هزینههای تامین مالی.
اثر بر بازار: اثر مستقیم محدودی بر یورو (EUR) دارد، اما برای سهام مصرفی چرخهای مرتبط با اسپانیا در حاشیه اندکی منفی است—ضعف سالانه میتواند روایت «تقاضای کمجان» در منطقه یورو را تقویت کند. اگر این روند با دادههای خردهفروشی و اعتماد مصرفکننده تأیید شود، میتواند به انتظارات برای رویکرد نرمتر ECB در ادامه ۲۰۲۶ اضافه کند.