translate English
 پارسی
پارسی
Englishپارسی
پارسی
Englishپارسی EnglishپارسیEnglishپارسی
سفارش کالاهای بادوام آمریکا در نوامبر ۵.۳٪ ماهانه افزایش یافت (در برابر ۳.۱٪ انتظار و ۲.۱٪- قبل) و یک غافلگیری صعودی در تقاضای تولیدی ثبت کرد. در جزئیات، کالاهای بادوام هسته با رشد ملایمتر ۰.۵٪ ماهانه (در برابر ۰.۳٪ انتظار و ۰.۲٪ قبل) افزایش یافت. همچنین شاخص مهم سرمایهگذاری بنگاهها یعنی سفارش کالاهای سرمایهای غیرنظامیِ غیردفاعی (بهجز هواپیما) ۰.۷٪ ماهانه رشد کرد (در برابر ۰.۳٪ انتظار). کالاهای بادوام بدون دفاع نیز ۶.۶٪ ماهانه جهش کرد (عدد قبلی ۱.۳٪-) که نشان میدهد بهبود صرفاً محدود به یک بخش خاص نبوده است.
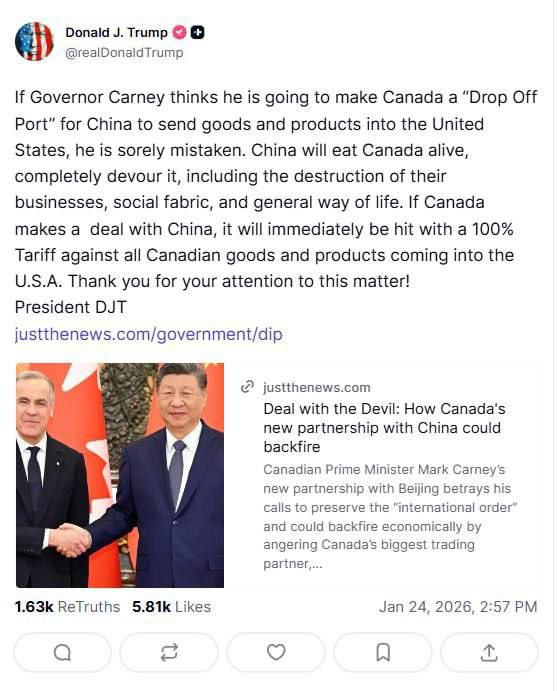
دونالد ترامپ، رئیسجمهور آمریکا، اعلام کرد اگر اتاوا توافق تجاریِ در دست نهاییشدن با چین را عملی کند، ایالات متحده تعرفه ۱۰۰ درصدی بر همه کالاهای کاناداییِ ورودی به آمریکا اعمال خواهد کرد. او در پیامهای خود بارها مارک کارنی، نخستوزیر کانادا، را «فرماندار کارنی» خطاب کرد و مدعی شد چین از کانادا بهعنوان «نقطه تخلیه» برای ورود کالاها به بازار آمریکا استفاده میکند. این تهدید پس از سفر کارنی به پکن مطرح شد؛ سفری که در آن کانادا پذیرفت تعرفه خودروهای برقی چینی را به نرخ ۶.۱٪ (در قالب سهمیه وارداتی که بهمرور افزایش مییابد) کاهش دهد و در مقابل، چین نیز قرار است تعرفه کانولا/کلزا کانادا را کاهش دهد (بهگزارش رویترز حرکت به سمت حدود ۱۵٪ از ۸۴٪ تا اول مارس)؛ همچنین دو طرف از چارچوبهای گستردهتر همکاری و تسهیل سرمایهگذاری، از جمله گفتوگوهای انرژی و فناوری پاک، سخن گفتند.
شاخص پیشرو اقتصاد آمریکا (LEI) در نوامبر ۰.۳٪- کاهش یافت؛ کمی بدتر از انتظار (۰.۲٪-) و همسطح افت قبلی (۰.۳٪-). تداوم چاپهای منفی نشان میدهد مومنتوم آیندهنگر اقتصاد همچنان ضعیف است، حتی اگر دادههای همزمان (مثل PMI و مصرف) نسبتاً بهتر دوام آورده باشند.
اثر بر بازار: سیگنالی با رویکرد محتاط نسبت به رشد—از روایت «اواخر چرخه/ریسک کندشدن» حمایت میکند و اگر انتظارات برای کاهش نرخ در آینده تقویت شود میتواند تا حدی به نفع اوراق باشد؛ با این حال محرک اصلی بازار همچنان تورم و بازار کار خواهد بود.
نظرسنجی ژانویه دانشگاه میشیگان بهبود محسوس روانیِ مصرفکنندگان را نشان داد: شاخص اعتماد مصرفکننده به ۵۶.۴ رسید (در برابر ۵۴.۰ انتظار و ۵۲.۹ قبلی) و شاخص انتظارات به ۵۷.۰ افزایش یافت (در برابر ۵۵.۰ انتظار و ۵۴.۶ قبلی)، در حالیکه شرایط جاری به ۵۵.۴ رسید (در برابر ۵۲.۴ انتظار و ۵۰.۴ قبلی). در بخش انتظارات تورمی، انتظار تورم یکساله به ۴.۰٪ کاهش یافت (در برابر ۴.۲٪ انتظار؛ رقم قبلی در داده ارسالی ناقص/بریده به نظر میرسد) و انتظار تورم ۵ساله به ۳.۳٪ افزایش یافت (در برابر ۳.۴٪ انتظار و ۳.۲٪ قبلی) که حساسیت بازار به تورم بلندمدت را زنده نگه میدهد.
اثر بر بازار: در مجموع حامی ریسک (بهبود اعتماد)، و از منظر نرخها تا حدی به نفع اوراق بهدلیل کاهش انتظار تورم یکساله—هرچند افزایش جزئی انتظار تورم ۵ساله میتواند مانع از بازقیمتگذاری داویشِ قابلتوجه برای فدرال رزرو شود.
PMIهای S&P Global آمریکا در ژانویه عمدتاً بدون تغییر بود. PMI خدمات ۵۲.۵ منتشر شد (در برابر ۵۲.۹ انتظار و ۵۲.۵ قبلی) که اندکی کمتر از انتظار است اما همچنان در محدوده انبساطی قرار دارد. PMI تولیدی روی ۵۱.۹ ثابت ماند (مطابق انتظار و کمی بالاتر از ۵۱.۸ قبلی) و PMI ترکیبی به ۵۲.۸ افزایش یافت (از ۵۲.۷). در مجموع، دادهها نشاندهنده تداوم رشد ملایم و ثبات تصویر فعالیت در کوتاهمدت است.
اثر بر بازار: عمدتاً خنثی برای قیمتگذاری سیاستی فد است و از روایت «رشد باثبات/فرود نرم» حمایت میکند؛ در حاشیه برای داراییهای ریسکی مثبت است، در حالیکه مسیر دلار و بازدهیها همچنان بیشتر تابع سورپرایزهای تورمی و بازار کار خواهد بود.
کاخ سفید اعلام کرد ایالات متحده فرآیند خروج از سازمان جهانی بهداشت (WHO) را بهطور رسمی تکمیل کرده است؛ خروجی که پس از دوره اطلاعرسانی یکساله و در پی دستور خروجِ ترامپ اجرایی شد. طبق اعلام مقامهای آمریکایی و گزارشهای متعدد، این خروج از ۲۲ ژانویه ۲۰۲۶ اجرایی شده و به دههها عضویت و مشارکت آمریکا در سازوکارهای حکمرانی و همکاریهای فنی WHO پایان میدهد.
اثر بر بازار: اثر فوری کلان محدود است، اما میتواند ریسکهای دنبالهدار در پایش بیماریها و هماهنگی واکسنها و همچنین عدمقطعیت سیاستی را بالا ببرد—موضوعی مرتبط با زنجیرههای تامین حوزه سلامت، حساسیت سفر/هواپیمایی در تیترهای مرتبط با شیوع، و احساسات ریسک در صورت وقوع شوکهای بهداشتی آینده.
ترازنامه فدرال رزرو اندکی به ۶,۵۸۵ میلیارد دلار افزایش یافت (از ۶,۵۸۲ میلیارد)، اما ذخایر بانکی نزد فدرال رزرو بهطور محسوسی به ۲.۹۵۷ تریلیون دلار کاهش یافت (از ۳.۰۶۲ تریلیون). این تغییر نشان میدهد در هفته مورد گزارش، ذخایر سیستم بانکی کاهش قابل توجهی داشته—در حالیکه رقم کلی ترازنامه تقریباً ثابت مانده است؛ موضوعی که معمولاً به جابهجاییهای سمت بدهی (مانند حساب خزانهداری، RRP و سایر اقلام) برمیگردد.
اثر بر بازار: کاهش ذخایر میتواند در حاشیه نقدینگی کوتاهمدت را فشردهتر کند، اما معمولاً تا زمانی که روند ادامهدار نشود، بیشتر یک موضوع پلمبینگ بازار نرخها است؛ وضعیت بازارهای تامین مالی و شاخصهایی مثل SOFR/OIS را برای نشانههای تنش زیر نظر بگیرید.
مدل GDPNow فدرال رزرو آتلانتا برآورد رشد واقعی GDP برای سهماهه چهارم ۲۰۲۵ را بدون تغییر روی ۵.۴٪ نگه داشت (پیشبینی ۵.۴٪، رقم قبلی ۵.۴٪) و همچنان به رشد قوی در پایان سال در چارچوب نَوکست اشاره میکند.
اثر بر بازار: در حاشیه متمایل به هاوکیش است—میتواند از دلار و بازدهیهای کوتاهمدت حمایت کند و داراییهای حساس به دوریشن (اوراق بلندمدت، سهامهای با ارزشگذاری بالا، طلا) را نسبت به بازقیمتگذاری بازدهی واقعی آسیبپذیرتر نگه دارد.
بازدهی در حراج اوراق کوتاهمدت خزانهداری آمریکا افزایش یافت؛ بیل ۴هفتهای با ۳.۶۳۰٪ انجام شد (در برابر ۳.۵۹۵٪ قبلی) و بیل ۸هفتهای نیز ۳.۶۳۰٪ بود (در برابر ۳.۶۰۰٪ قبلی). در بخش اوراق ضدتورمی، حراج TIPS دهساله با بازدهی واقعی ۱.۹۴۰٪ متوقف شد که بالاتر از ۱.۸۴۳٪ مورد انتظار است—یعنی سرمایهگذاران برای خرید، بازدهی واقعی بیشتری طلب کردهاند.
اثر بر بازار: در حاشیه برای اوراق خزانه کمی منفی است (بازدهیهای بالاتر)، میتواند از مسیر اختلاف بازدهی از دلار حمایت کند؛ همچنین افزایش بازدهی واقعی در صورت تداوم میتواند برای طلا و سهامهای با دوریشن بلند عامل فشار باشد.
شاخص تولیدی بانک فدرال کانزاسسیتی در ژانویه به -۲ بهبود یافت (از -۳ قبلی) و نشان میدهد ضعف کارخانهها اندکی کمتر شده، هرچند سطح شاخص هنوز کمی انقباضی است. شاخص ترکیبی نیز روی ۰ ثابت ماند (بدون تغییر) و حاکی از شرایط کلی تقریباً ثابت در این ناحیه است.
اثر بر بازار: معمولاً محرک مهمی برای بازار نیست، اما در حاشیه از روایت «تثبیت تدریجی بخش تولید» حمایت میکند؛ بعید است قیمتگذاری سیاستی فد را تغییر دهد مگر اینکه در سایر نظرسنجیهای منطقهای و دادههای ملی هم تکرار شود.
تورم هسته PCE در نوامبر ۰.۲٪ ماهانه بود (مطابق انتظار و بدون تغییر نسبت به قبل)، اما تورم سالانه به ۲.۸٪ افزایش یافت (مطابق انتظار و بالاتر از ۲.۷٪ قبلی). PCE کل نیز ۰.۲٪ ماهانه ثبت شد (مطابق انتظار و کمتر از ۰.۳٪ قبلی) و ۲.۸٪ سالانه بدون تغییر ماند. در سمت تقاضا، مخارج شخصی ۰.۵٪ ماهانه رشد کرد (مطابق انتظار و بالاتر از ۰.۴٪ قبلی) و مصرف واقعی ۰.۳٪ ماهانه افزایش یافت (پس از ۰.۱٪). اما درآمد شخصی ۰.۳٪ ماهانه بود که از ۰.۴٪ انتظار و ۰.۴٪ قبلی پایینتر است. در مجموع، ترکیب دادهها نشان میدهد تورم چسبنده است و تقاضا هنوز مقاوم، هرچند رشد درآمد در حاشیه کمی نرمتر شده است.
اثر بر بازار: از نظر قیمتگذاری فد کمی هاوکیش است چون تورم هسته سالانه بالاتر رفته و مخارج قوی مانده؛ میتواند از دلار و بازدهیهای کوتاهمدت حمایت کند و داراییهای با دوریشن بلند را نسبت به بازقیمتگذاری «نرخهای بالاتر برای مدت طولانیتر» حساس نگه دارد.
تورم هسته PCE آمریکا در اکتبر تصویر آرامتری داشت: ۰.۲٪ ماهانه (مطابق انتظار) و ۲.۷٪ سالانه (کمتر از ۲.۸٪ قبلی). PCE کل نیز ۰.۲٪ ماهانه ثبت شد (کمتر از ۰.۳٪ قبلی) و ۲.۷٪ سالانه شد (کمتر از ۲.۸٪ قبلی). در سمت تقاضا، مخارج شخصی ۰.۵٪ ماهانه رشد کرد و از رقم ۰.۳٪ قبلی بالاتر آمد، در حالیکه درآمد شخصی فقط ۰.۱٪ ماهانه افزایش یافت (کمتر از ۰.۴٪ قبلی). این ترکیب نشان میدهد فشار تورمی در حال کاهش است، اما مصرف هنوز مقاوم مانده—هرچند افت رشد درآمد میتواند به معنی اتکای بیشتر مصرف به پسانداز/اعتبار در حاشیه باشد.
اثر بر بازار: از منظر تورم، کمی داویش برای قیمتگذاری فد است (به نفع اوراق)، اما رشد قوی مخارج بخشی از اثر را خنثی میکند چون روایت «تقاضا هنوز پابرجاست» را تقویت میکند؛ واکنش نهایی معمولاً به موقعیتگیری بازار نرخها بستگی دارد.