translate English
 پارسی
پارسی
Englishپارسی
پارسی
Englishپارسی EnglishپارسیEnglishپارسی
سفارش کالاهای با دوام آمریکا برای اکتبر از شتاب محدود در بخشهای «اصلی» حکایت داشت. سفارش کالاهای با دوام بدون در نظر گرفتن صنایع دفاعی ۱.۵٪ ماهانه افت کرد که دقیقاً مطابق انتظار (۱.۵٪-) و بدون تغییر نسبت به رقم قبلی (۱.۵٪-) است؛ نشانهای از ادامه کاهش در تقاضای کالاهای سرمایهای غیرنظامی. در مقابل، سفارش کالاهای با دوام بدون بخش حملونقل فقط ۰.۱٪ ماهانه رشد کرد (۰.۲٪ قبلی) که بیانگر رشد ملایم پس از حذف اقلام پرنوسان مانند هواپیما و خودرو است.
اثر بر بازار: در حاشیه به نفع اوراق خزانهداری و برای دلار کمی منفی—ضعف سیگنالهای سرمایهگذاری میتواند روایت رشد کندتر را تقویت کند، هرچند بازار معمولاً برای چرخه سرمایهگذاری بیشتر به سفارشات کالاهای سرمایهای هسته، PMIها و راهنمایی سود شرکتها نگاه میکند.
سیگنالهای بازار کار آمریکا در پایان سال دوباره نرمتر شد. اشتغال بخش خصوصی (ADP) در دسامبر ۴۱ هزار افزایش یافت (۴۹ هزار انتظار، ۲۹ هزار- قبلی) که نشان میدهد استخدام مثبت است اما ضعیفتر از انتظار. در همین حال، تعداد فرصتهای شغلی نیز بیش از پیشبینی کاهش یافت: JOLTS به ۷.۱۴۶ میلیون در نوامبر رسید (۷.۶۱۰ میلیون انتظار، ۷.۴۴۹ میلیون قبلی). مجموع این دادهها نشاندهنده ضعیف تر شدن تقاضای نیروی کار و کاهش فشارهای کمبود نیروی کار است—بیشتر همسو با یک محیط رشد کندتر تا یک افت ناگهانی.
اثر بر بازار: در حاشیه به نفع اوراق خزانهداری و برای دلار کمی منفی—خنک شدن بازار کار میتواند این انتظار را تقویت کند که فدرال رزرو میتواند صبور بماند یا در صورت تداوم کاهش تورم، متمایلتر به رویکرد ملایم شود. برای داراییهای ریسکی، این میتواند از منظر کاهش فشار نرخها مثبت باشد، اما اگر افت تقاضای نیروی کار شدیدتر شود، نگرانی رکودی دوباره پررنگ خواهد شد.
دادههای MBA نوسان قابلتوجهی در فعالیت وام مسکن آمریکا نشان داد. پس از آنکه در هفته قبل درخواستها ۱۰٪- افت کرد و نرخ وام ۳۰ساله روی ۶.۳۲٪ بود، در هفته جدید نرخ ۳۰ساله به ۶.۲۵٪ کاهش یافت (از ۶.۳۲٪) و درخواستها ۰.۳٪ رشد کرد. ترکیب دادهها اما دوگانه است: با کاهش نرخها، شاخص رِفاینانس به ۹۳۷.۰ افزایش یافت (از ۸۷۲.۱)، ولی شاخص خرید به ۱۵۹.۳ افت کرد (از ۱۶۹.۸) که نشان میدهد تقاضای خرید مسکن هنوز ضعیف است، حتی اگر کاهش نرخها حاشیهای به بخش رِفاینانس کمک کرده باشد.
اثر بر بازار: در حاشیه به نفع اوراق خزانهداری و کمی منفی برای دلار—ضعف بخش مسکن روایت «شرایط مالی سختگیرانه» را تقویت میکند؛ سهام مرتبط با مسکن همچنان به مسیر نرخهای وام حساس میماند.
دادههای PMI آمریکا در دسامبر همچنان رشد را نشان میدهد، اما شتاب آن کمتر شده است. PMI ترکیبی S&P Global به ۵۲.۷ کاهش یافت (۵۳.۰ انتظار، ۵۴.۲ قبلی) و PMI خدمات نیز به ۵۲.۵ رسید (۵۲.۹ انتظار، ۵۴.۱ قبلی). این افت نشان میدهد موتور خدماتمحور اقتصاد آمریکا در پایان سال خنکتر شده و فشار صعودی بر انتظارات رشد کوتاهمدت کمتر شده است؛ هرچند شاخصها هنوز بهوضوح بالای مرز ۵۰ و در محدوده رشد هستند.
اثر بر بازار: در حاشیه به نفع اوراق خزانهداری و اندکی منفی برای دلار—کند شدن خدمات میتواند روایت «فرود نرم/خنک شدن رشد» را تقویت کند، اما بهتنهایی احتمالاً قیمتگذاری فدرال رزرو را تغییر نمیدهد مگر اینکه با دادههای اشتغال و تورم هم تأیید شود.
رشد سالانه فروش خردهفروشی در شاخص Redbook آمریکا به ۷.۱٪ کاهش یافت (۷.۶٪ قبلی) و نشان میدهد شتاب کوتاهمدت مصرف کمی خنکتر شده، هرچند سطح رشد همچنان از تقاضای قوی حکایت دارد.
اثر بر بازار: در حاشیه به نفع اوراق خزانهداری و اندکی منفی برای دلار—کند شدن رشد خردهفروشی روایت «فرود نرم» را تقویت میکند، اما سطح بالای رشد سالانه مانع از قیمتگذاری تهاجمی برای تسهیل سریع سیاست پولی میشود.
فروش کل خودرو در آمریکا در دسامبر به ۱۶.۰۰ میلیون واحد (سالانهسازیشده) رسید (۱۵.۷۰ میلیون انتظار، ۱۵.۶۰ میلیون قبلی) و بهتر از انتظار منتشر شد؛ نشانهای از تقویت تقاضای خودرو در پایان ۲۰۲۵. این غافلگیری مثبت نشان میدهد مصرفکننده هنوز برای خریدهای بزرگ آمادگی دارد؛ احتمالا با کمک بهتر شدن عرضه و مشوقهای فروش—سیگنالی مهم چون بازار خودرو به هزینههای تامین مالی حساس است.
اثر بر بازار: در حاشیه به نفع دلار (USD) و سهام چرخهای آمریکا—فروش قویتر با روایت رکود فاصله دارد، هرچند میتواند حساسیت بازار به چسبندگی تورم ناشی از تقاضا را هم بالا نگه دارد. برای اوراق خزانهداری، اگر این داده به تقویت قیمتگذاری «رشد مقاوم» منجر شود، میتواند اندکی منفی باشد.
برآورد GDPNow بانک فدرال آتلانتا برای سهماهه چهارم به ۲.۷٪ کاهش یافت (۳.۰٪ انتظار، ۳.۰٪ قبلی) و نشان میدهد برآورد لحظهای رشد نسبت به بهروزرسانی قبلی کمی ضعیفتر شده است. چنین تغییراتی معمولاً ناشی از ورود دادههای جدید (اغلب در مصرف، تجارت یا موجودیها) است و لزوماً به معنی تغییر رژیم رشد نیست، اما روایت «کند شدن رشد بدون فروپاشی» را تقویت میکند.
اثر بر بازار: در حاشیه به نفع اوراق خزانهداری و اندکی منفی برای دلار—کاهش برآورد رشد میتواند فشار برای افزایش بازدهی را کم کند، هرچند محرک اصلی همچنان مسیر تورم است. برای سهام میتواند خنثی تا کمی مثبت باشد اگر به سناریوی فرود نرم کمک کند بدون اینکه نگرانی رکود را بالا ببرد.
بازده اوراق قرضه کوتاهمدت خزانهداری آمریکا در حراجها اندکی کاهش یافت که نشاندهنده تقاضای باثبات برای اوراق جلوی منحنی است. بیل ۳ماهه با نرخ ۳.۵۴۰٪ ثبت شد (۳.۵۷۰٪ قبلی) و بیل ۶ماهه با نرخ ۳.۴۷۵٪ معامله شد (۳.۵۰۰٪ قبلی). این افت ملایم میتواند بیانگر نرمتر شدن انتظارات نرخ در کوتاهمدت و/یا افزایش تقاضا برای نقدشوندگی باشد و با تمایل بازار به مسیر سیاستی آسانتر نسبت به قیمتگذاری قبلی همخوان است.
اثر بر بازار: در حاشیه به نفع اوراق خزانهداری و برای دلار اندکی منفی—کاهش بازده جلوی منحنی میتواند حمایت «کری» دلار را محدود کند. اثر معمولاً محدود میماند مگر اینکه این روند در سایر سررسیدها هم دیده شود یا با پیامهای انبساطیتر فدرال رزرو و دادههای ضعیفتر اقتصادی تقویت گردد.
دلار آمریکا روز دوشنبه پس از اظهارات نیل کاشکاری رئیس بانک فدرال مینیاپولیس تحت فشار قرار گرفت؛ او به CNBC گفت ریسک آن وجود دارد که نرخ بیکاری «ناگهان بالاتر بپرد»، که سیگنالی متمایل به انبساط برای یکی از رأیدهندگان FOMC در سال ۲۰۲۶ است. انتظارات برای کاهش نرخ بهره اندکی افزایش یافت: معاملات آتی فدرالفاندز همچنان احتمال ۸۲.۸٪ را برای ثابت ماندن نرخها در نشست ۲۷–۲۸ ژانویه نشان میدهد که نسبت به ۸۳.۴٪ روز جمعه (FedWatch) کمی پایینتر است و بیانگر افزایش تدریجی حساسیت بازار به نشانههای سرد شدن بازار کار است.
اثر بر بازار: در حاشیه به ضرر دلار و به نفع اوراق خزانهداری؛ داراییهای ریسکی میتوانند در صورت تکرار روایت «ضعف بازار کار» از سوی سایر مقامات منتفع شوند، اما ادامه مسیر به دادههای اشتغال و تورم پیشِ رو وابسته است.
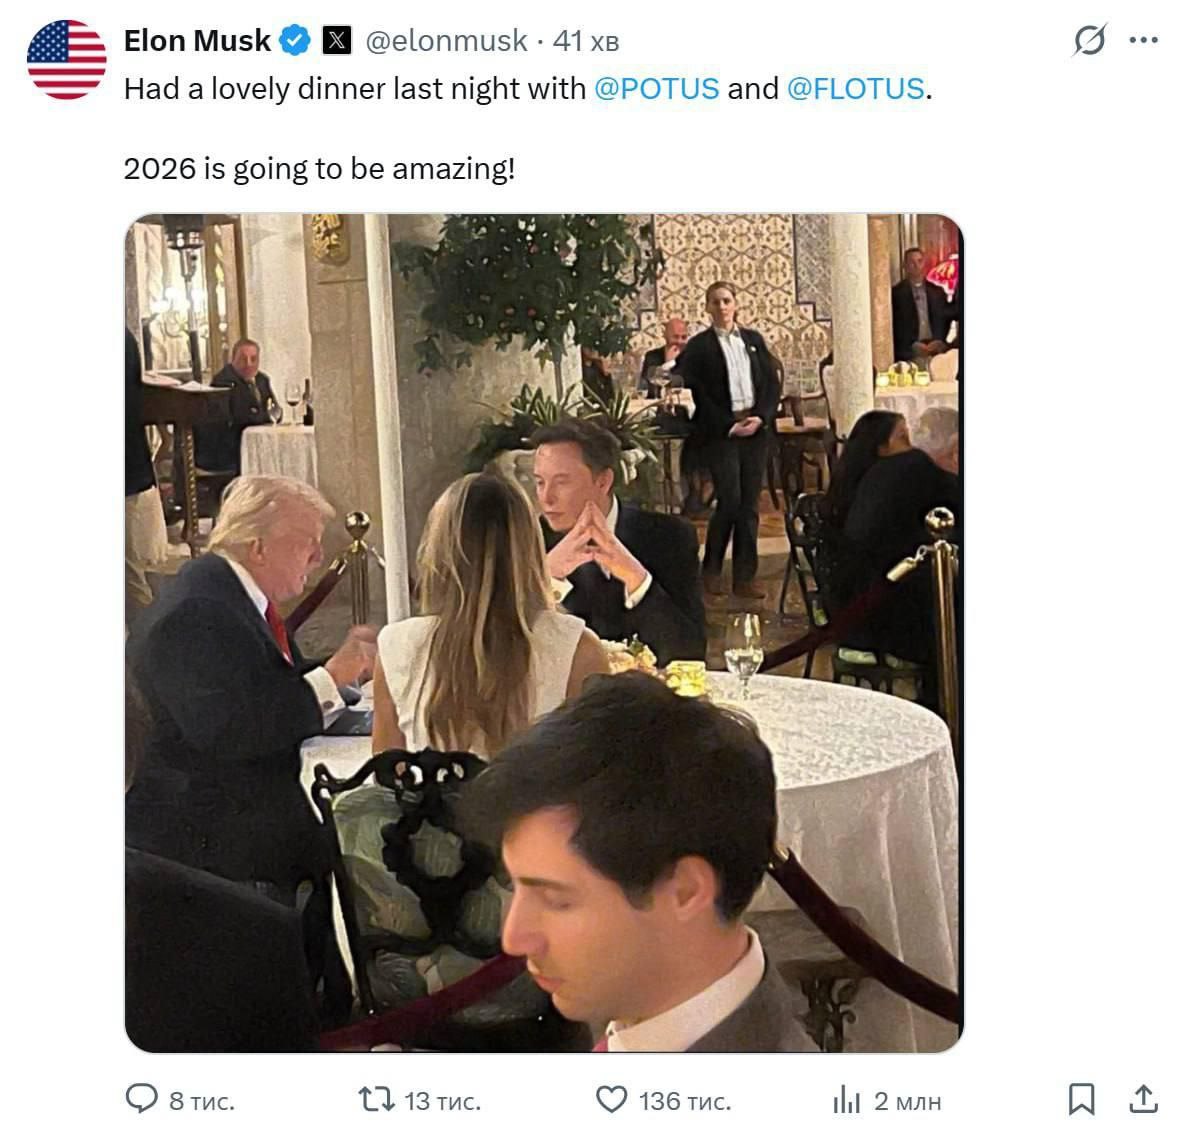
ایلان ماسک تصویری از شام خود با دونالد ترامپ و ملانیا ترامپ منتشر کرد و این دیدار را «دلپذیر» توصیف کرد و گفت «۲۰۲۶ فوقالعاده خواهد بود.» این پست نشانهای از کاهش تنشها پس از اختلاف جدی در سال ۲۰۲۵ است؛ دو طرف پیشتر نیز در مراسم یادبود چارلی کرک در ۲۱ سپتامبر ۲۰۲۵ در یک قاب عمومی دیده شده بودند که بهعنوان نقطه عطفی در روایت آشتی تلقی میشود.
اثر بر بازار: اثر مستقیم بر بازارهای کلان احتمالاً محدود است، اما میتواند در حاشیه برای سهام و زنجیرههای مرتبط با ماسک از منظر «پرمیوم دسترسی سیاسی» حمایتی باشد (نگاهها به ریسک مقررات/قراردادها). اهمیت واقعی زمانی بیشتر میشود که این نزدیکی به سیگنالهای مشخص سیاستی درباره تنظیمگری فناوری، قراردادهای دولتی یا راهبرد صنعتی تبدیل شود.
مارکو روبیو، وزیر خارجه آمریکا، گفت پرونده ونزوئلا «تمام نشده» و به NBC گفت واشنگتن به توقیف نفتکشهای تحریمشده و حفظ حق انجام حمله علیه شناورهای مظنون به انتقال مواد مخدر به سمت آمریکا ادامه خواهد داد تا زمانی که مسائل مورد نظر آمریکا حلوفصل شود. این موضع نشان میدهد کانال اثرگذاری کوتاهمدت بر بازارها احتمالاً بیشتر از مسیر جریانهای انرژی، ریسک کشتیرانی و اجرای تحریمها خواهد بود تا افزایش سریع ظرفیت تولید ونزوئلا در میدان.
اثر بر بازار: در کوتاهمدت میتواند پرمیوم ریسک نفت و نوسان بازار انرژی را کمی بالاتر نگه دارد؛ برای فضای ریسک آمریکای لاتین در حاشیه منفی است و در صورت تشدید اجرای اقدامات، امکان سرایت به هزینههای حملونقل دریایی و افزایش تقاضای دارایی امن وجود دارد.
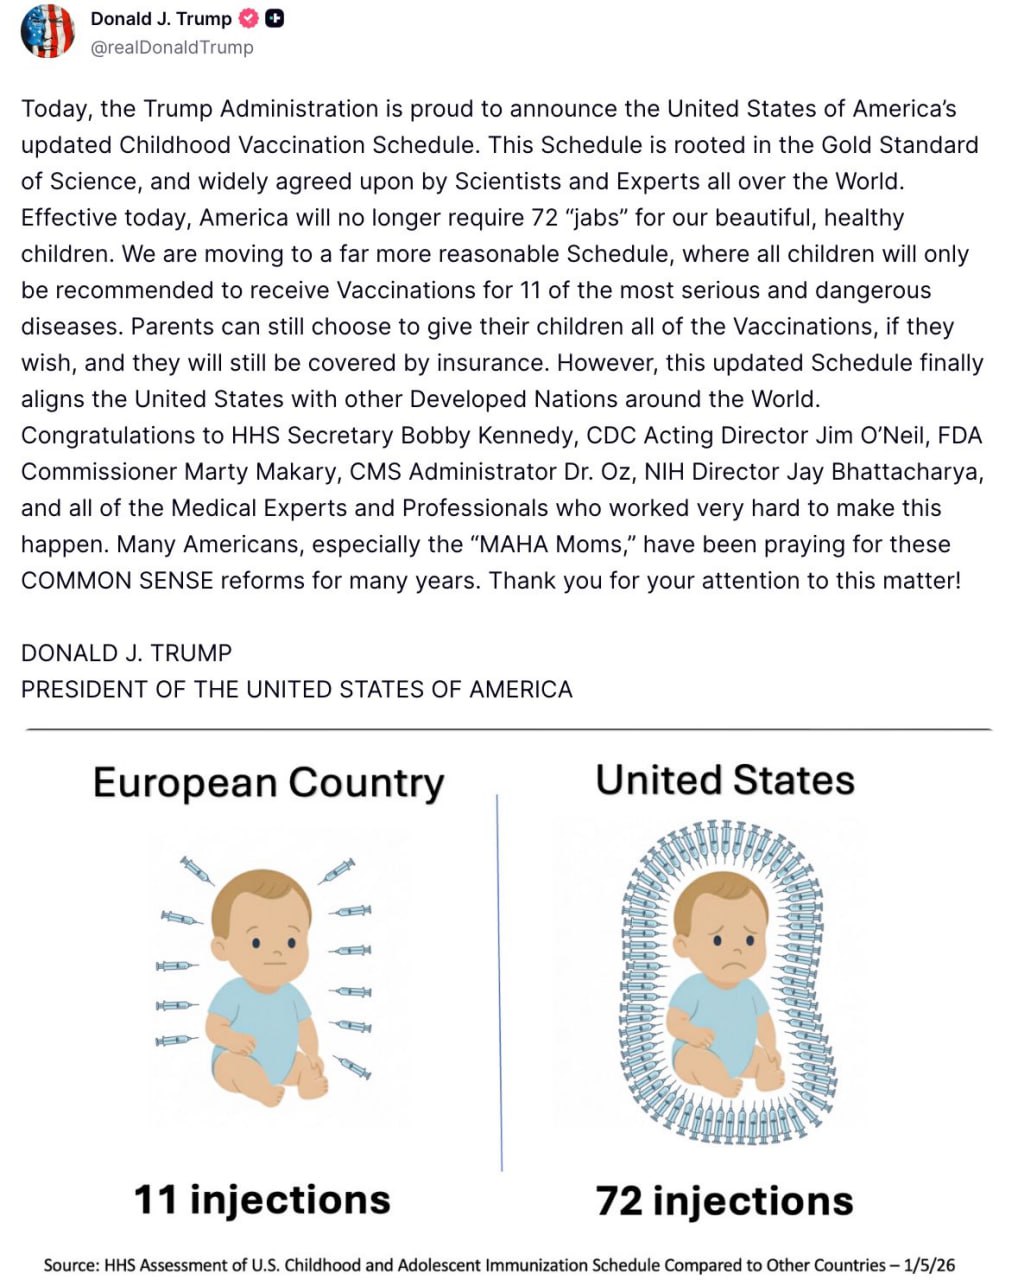
دولت ترامپ دستور یک بازنگری بزرگ در برنامه واکسیناسیون کودکان آمریکا را صادر کرده و تعداد واکسنهای با توصیه همگانی را از ۱۷ به ۱۱ کاهش داده است؛ بهطوری که چند واکسن (از جمله آنفلوآنزا، روتاویروس، هپاتیت A/B، RSV و برخی گونههای مننژیت) به دسته فقط برای گروههای پرریسک یا تصمیمگیری مشترک پزشک و بیمار منتقل شدهاند. ترامپ این تغییر را «عقل سلیم» توصیف کرد و گفت نوزادان دیگر «۷۲ تزریق» نخواهند داشت—عددی که معمولاً برای بیان مجموع دوزهای واکسن تا ۱۸ سالگی در توصیههای قبلی بهکار میرود (از جمله تزریقهای سالانه مثل آنفلوآنزا و در برخی محاسبات کووید)، هرچند تعداد تزریقهای واقعی میتواند به دلیل واکسنهای ترکیبی/خوراکی کمتر باشد. انجمنهای پزشکی و کارشناسان سلامت عمومی بهشدت از این تغییر انتقاد کرده و نسبت به افزایش ریسک بیماریهای قابل پیشگیری هشدار دادهاند و همچنین گفتهاند روند تصمیمگیری از مسیرهای استاندارد مشورتی عبور نکرده است.
اثر بر بازار: میتواند برای شرکتهای واکسنساز و زنجیره تأمین مرتبط از منظر انتظارات تقاضای آمریکا منفی باشد و همزمان ریسک سیاستگذاری/حقوقی در بخش سلامت را بالا ببرد. اثر کلان احتمالاً محدود میماند مگر اینکه این تغییرات بهطور معنادار بر شیوع بیماریها، ظرفیت بیمارستانی یا قواعد پوششدهی ایالتی اثر بگذارد.