 English
 پارسی


حفظ نرخ محتمل است، اما پیام سیاست پولی اهمیت بیشتری دارد
انتظار میرود بانک مرکزی کانادا در نشست سیاست گذاری پولی ۲۹ آوریل ۲۰۲۶ نرخ بهره شبانه خود را بدون تغییر در سطح ۲.۲۵٪ نگه دارد؛ نشستی که همزمان با انتشار گزارش جدید سیاست پولی برگزار میشود. این تصمیم به معنای ادامه توقف در سیاست پولی پس از چند نشست بدون تغییر خواهد بود؛ پس از آنکه بانک مرکزی کانادا در پی کاهش تورم، نرخ بهره را از ۳.۷۵٪ در میانه ۲۰۲۵ کاهش داده بود.
خودِ تصمیم نرخ بهره احتمالاً بخش اصلی اثرگذار بر بازار نخواهد بود. در مقابل، معاملهگران بر لحن تیف مکلم، پیشبینیهای اقتصادی جدید و این موضوع تمرکز خواهند کرد که آیا بانک مرکزی در کانادا در برابر قیمتگذاری بازار برای احتمال افزایش نرخ بهره در سهماهه چهارم ۲۰۲۶ مقاومت نشان میدهد یا نه.
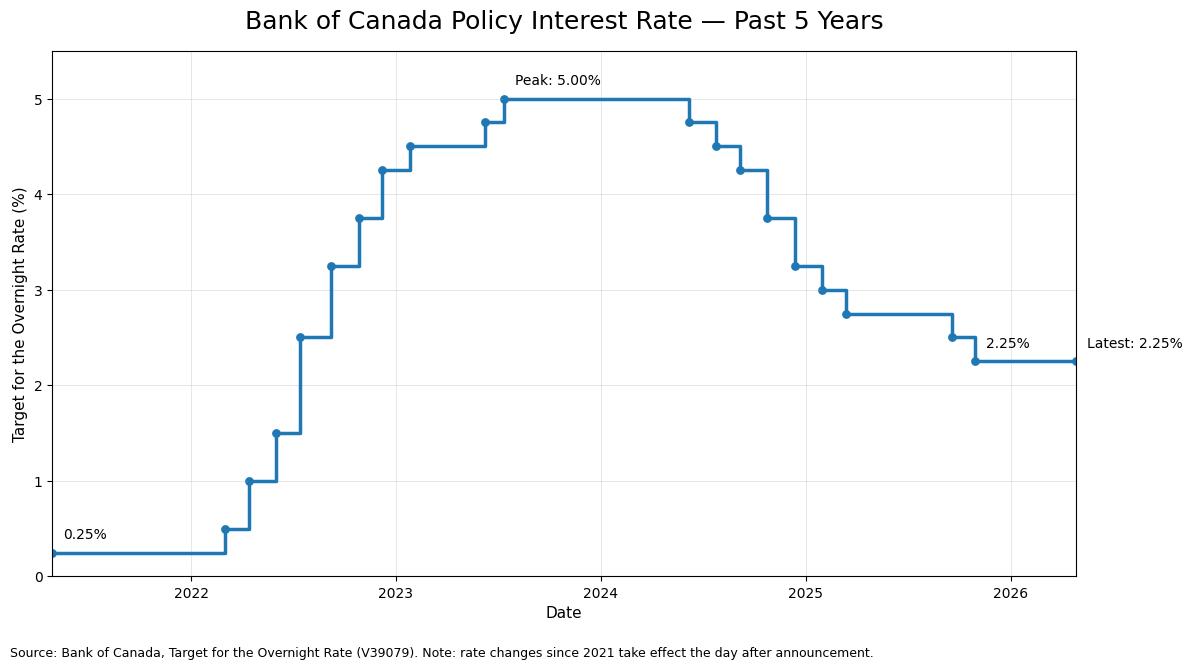
چرا انتظار میرود بانک مرکزی کانادا نرخ بهره را بدون تغییر نگه دارد
بانک مرکزی با ترکیب سیاستی دشواری روبهرو است. از یکسو، اقتصاد کانادا همچنان کند است و با سرمایهگذاری ضعیف کسبوکارها، شتاب نامنظم تولید ناخالص داخلی و نرمی بازار کار مواجه است. از سوی دیگر، جهش قیمت انرژی مرتبط با جنگ آمریکا و ایران، اختلالات اطراف تنگه هرمز و افزایش قیمت بنزین، ریسکهای تورمی سرفصل را بالا برده است.
از آنجا که شوک نفتی ماهیتی عرضهمحور دارد، بعید است بانک مرکزی واکنش تهاجمی نشان دهد، مگر اینکه افزایش قیمت انرژی به انتظارات تورمی گستردهتر، دستمزدها و تورم هسته منتقل شود. در حال حاضر، محتملترین راهبرد، رویکرد محتاطانه «صبر و مشاهده» است.
تورم: شاخص CPI کل رشد کرده، اما تورم هسته هنوز مهار شده مانده است
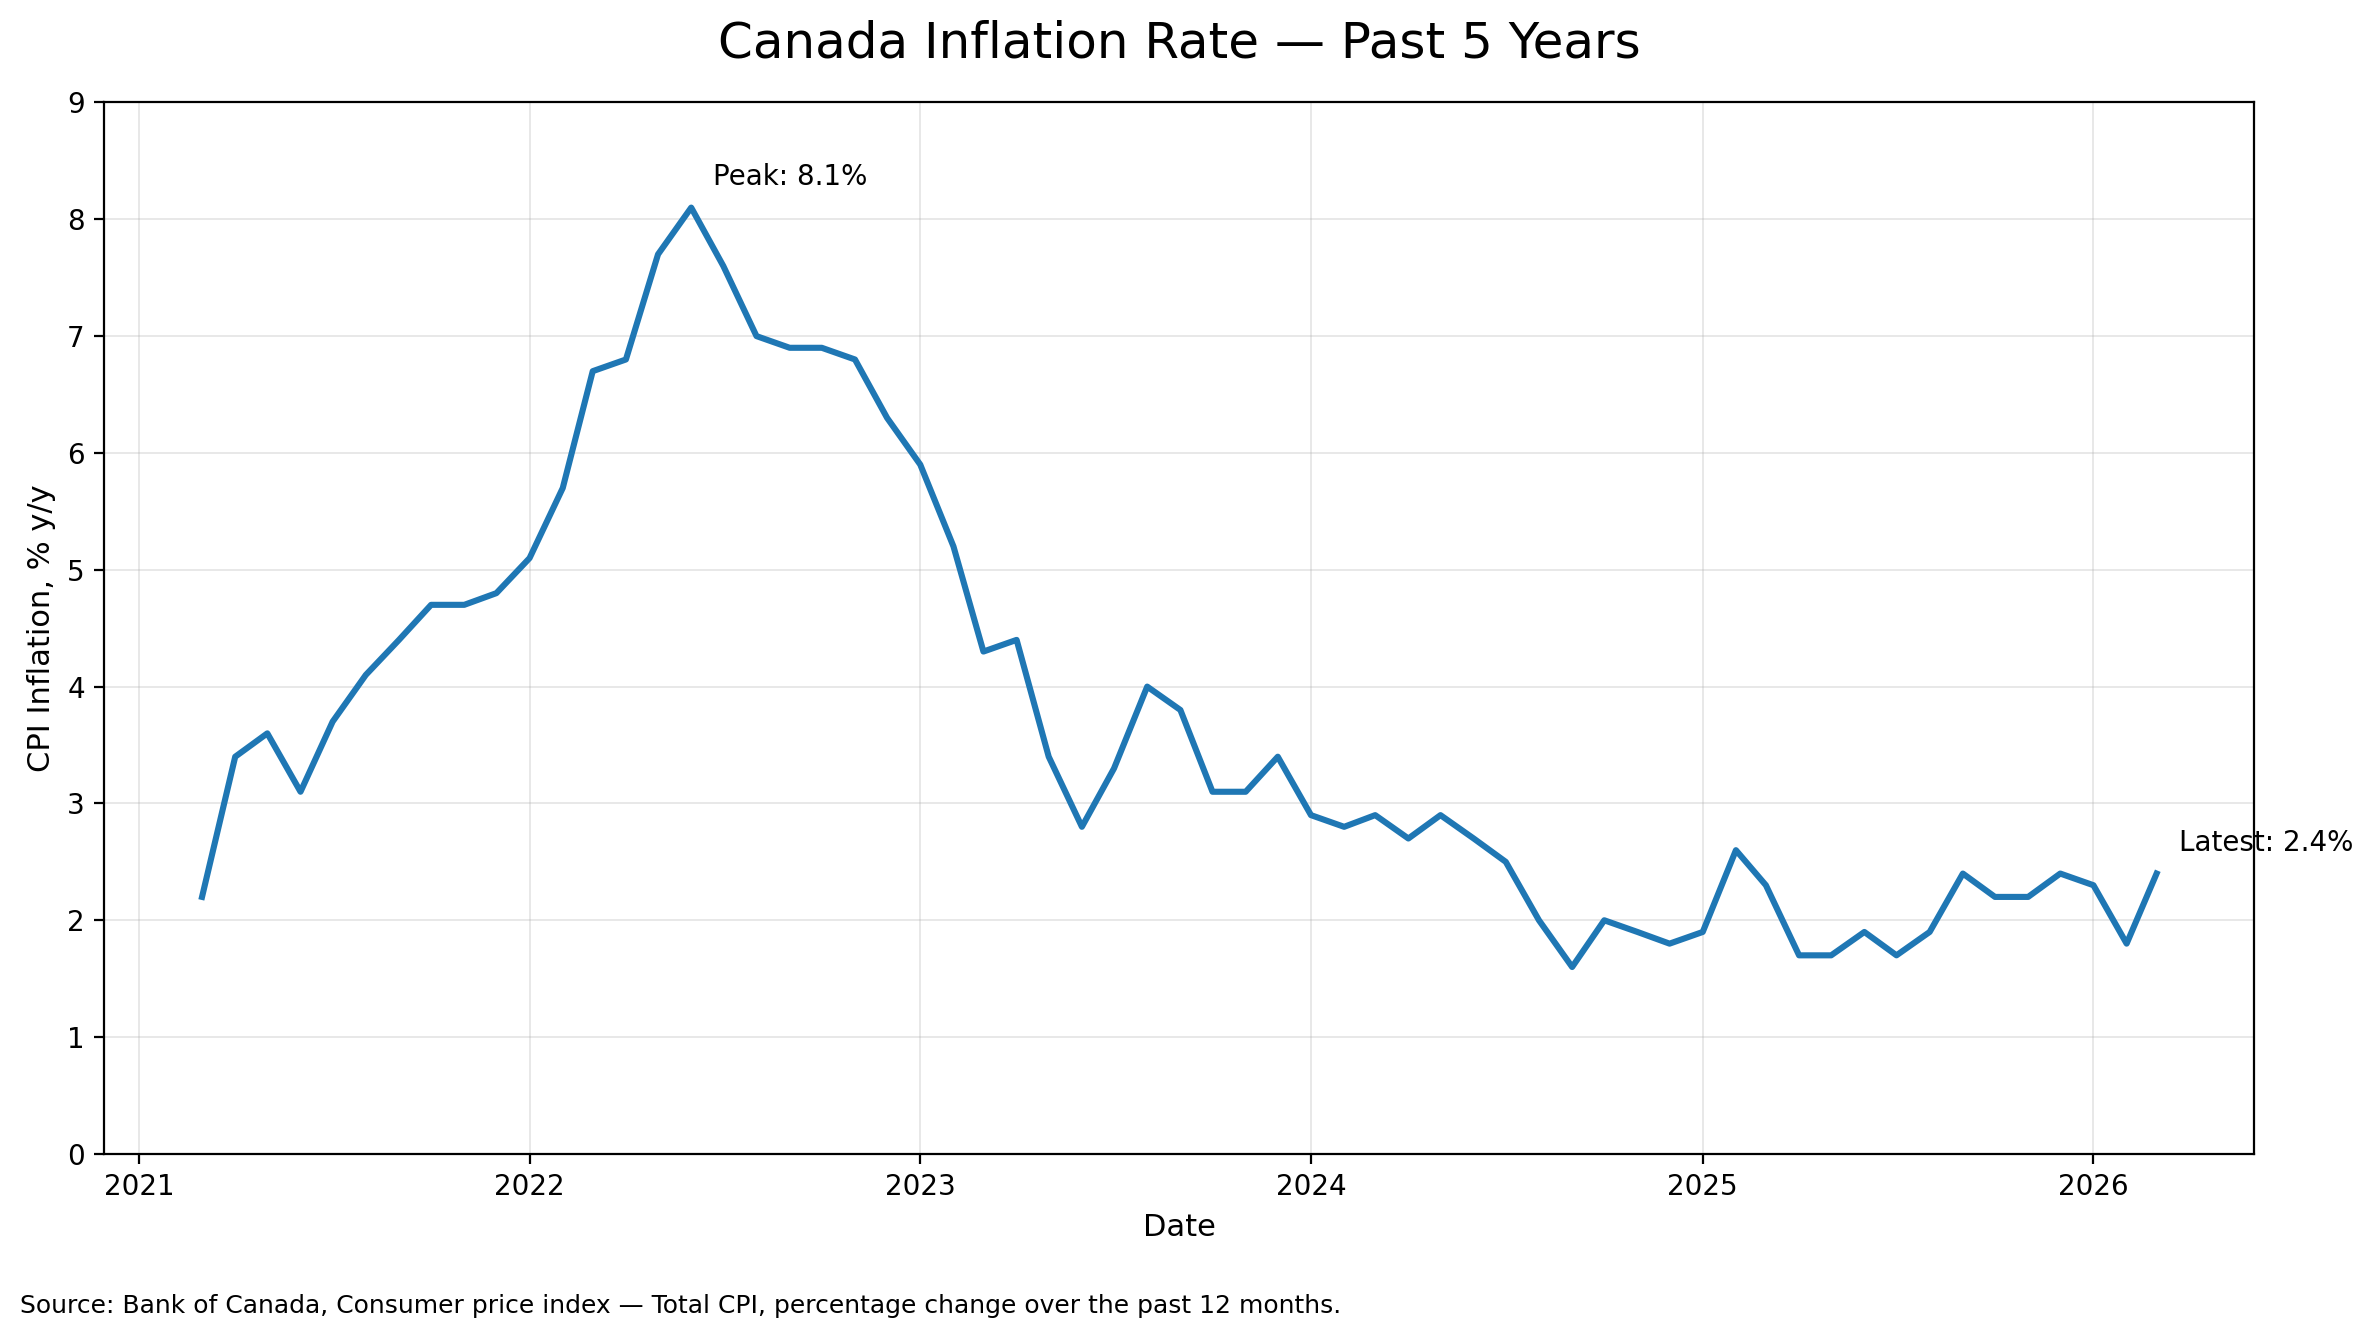
گزارش تورم ماه مارس کانادا سیگنال ترکیبی فرستاد. شاخص CPI کل ۰.۹٪ ماهانه افزایش یافت که کمتر از پیشبینی ۱.۱٪ اما بالاتر از رقم قبلی ۰.۵٪ بود. در مقیاس سالانه، CPI به ۲.۴٪ رسید؛ بالاتر از ۱.۸٪ قبلی، اما کمی پایینتر از پیشبینی ۲.۵٪.
دادههای هسته کمتر نگرانکننده بودند. CPI هسته ۰.۲٪ ماهانه رشد کرد که نسبت به ۰.۴٪ قبلی کاهش داشت، در حالی که CPI هسته سالانه از ۲.۳٪ به ۲.۵٪ رسید. معیارهای ترجیحی بانک مرکزی کانادا نیز ترکیبی بودند: CPI مشترک از ۲.۴٪ به ۲.۶٪ افزایش یافت، CPI میانه در ۲.۳٪ ثابت ماند و پایینتر از پیشبینی ۲.۴٪ بود، و CPI تعدیلشده از ۲.۳٪ به ۲.۲٪ کاهش یافت.
این موضوع اهمیت دارد، زیرا CPI تعدیلشده نزدیک به ۲.۲٪ به بانک کانادا فضای کافی میدهد تا از جهش سرفصل ناشی از انرژی عبور کند؛ بهویژه اگر فشارهای تورمی گستردهتر همچنان مهار شده باقی بمانند.
قیمتهای تولیدکننده از شوک تورمی قوی در بالادست خبر میدهند
هشدار تورمی بزرگتر از دادههای قیمت تولیدکننده آمد. شاخص قیمت مواد خام کانادا در ماه مارس ۱۲.۰٪ ماهانه جهش کرد؛ بسیار بالاتر از پیشبینی ۹.۳٪ و بهطور چشمگیری بالاتر از رقم قبلی ۰.۹٪. در مقیاس سالانه، RMPI از ۹.۱٪ به ۲۳.۶٪ جهش کرد.
شاخص قیمت محصولات صنعتی نیز شتاب گرفت و ۲.۴٪ ماهانه افزایش یافت؛ بالاتر از پیشبینی ۱.۶٪ و بیشتر از ۰.۶٪ قبلی. در مقیاس سالانه، IPPI از ۵.۶٪ به ۷.۸٪ افزایش یافت.
این دادهها نشان میدهند که فشار قیمت در مراحل بالادستی بهسرعت در حال افزایش است. پرسش اصلی برای بانک مرکزی در کانادا این است که آیا این فشار در کالاها و انرژی متمرکز میماند یا به قیمتهای نهایی مصرفکننده، مطالبات دستمزدی و انتظارات تورمی منتقل میشود.
بازار کار: ثبات، اما نه قدرت
گزارش اشتغال ماه مارس کانادا پس از یک ماه قبلی بسیار ضعیف بهبود یافت، اما آنقدر قوی نبود که بانک مرکزی کانادا را به تغییر سیاستی تهاجمیتر وادار کند.
نرخ بیکاری در ۶.۷٪ ثبت شد؛ پایینتر از پیشبینی ۶.۸٪ و بدون تغییر نسبت به رقم قبلی ۶.۷٪. اشتغال ۱۴.۱ هزار نفر افزایش یافت که کمی پایینتر از پیشبینی ۱۴.۵ هزار نفر بود، اما نسبت به کاهش ۸۳.۹ هزار نفری ماه قبل بهبود واضحی نشان داد.
ترکیب اشتغال ترکیبی بود. اشتغال پارهوقت ۱۵.۲ هزار نفر افزایش یافت، در حالی که اشتغال تماموقت همچنان اندکی منفی و برابر با منفی ۱.۱ هزار نفر بود؛ هرچند بسیار بهتر از رقم قبلی منفی ۱۰۸.۴ هزار نفر بود. میانگین دستمزد ساعتی کارکنان دائم از ۴.۲٪ به ۵.۱٪ شتاب گرفت، در حالی که نرخ مشارکت در ۶۴.۹٪ ثابت ماند.
عدد دستمزد مهم است. اگرچه رشد اشتغال آنقدر قوی نیست که افزایش فوری نرخ بهره را توجیه کند، اما رشد سریعتر دستمزدها میتواند در صورت ترکیب با هزینههای بالاتر انرژی و افزایش انتظارات تورمی به نگرانی تبدیل شود.
چشمانداز رشد: شتاب محدود، اما ریسکها باقی است
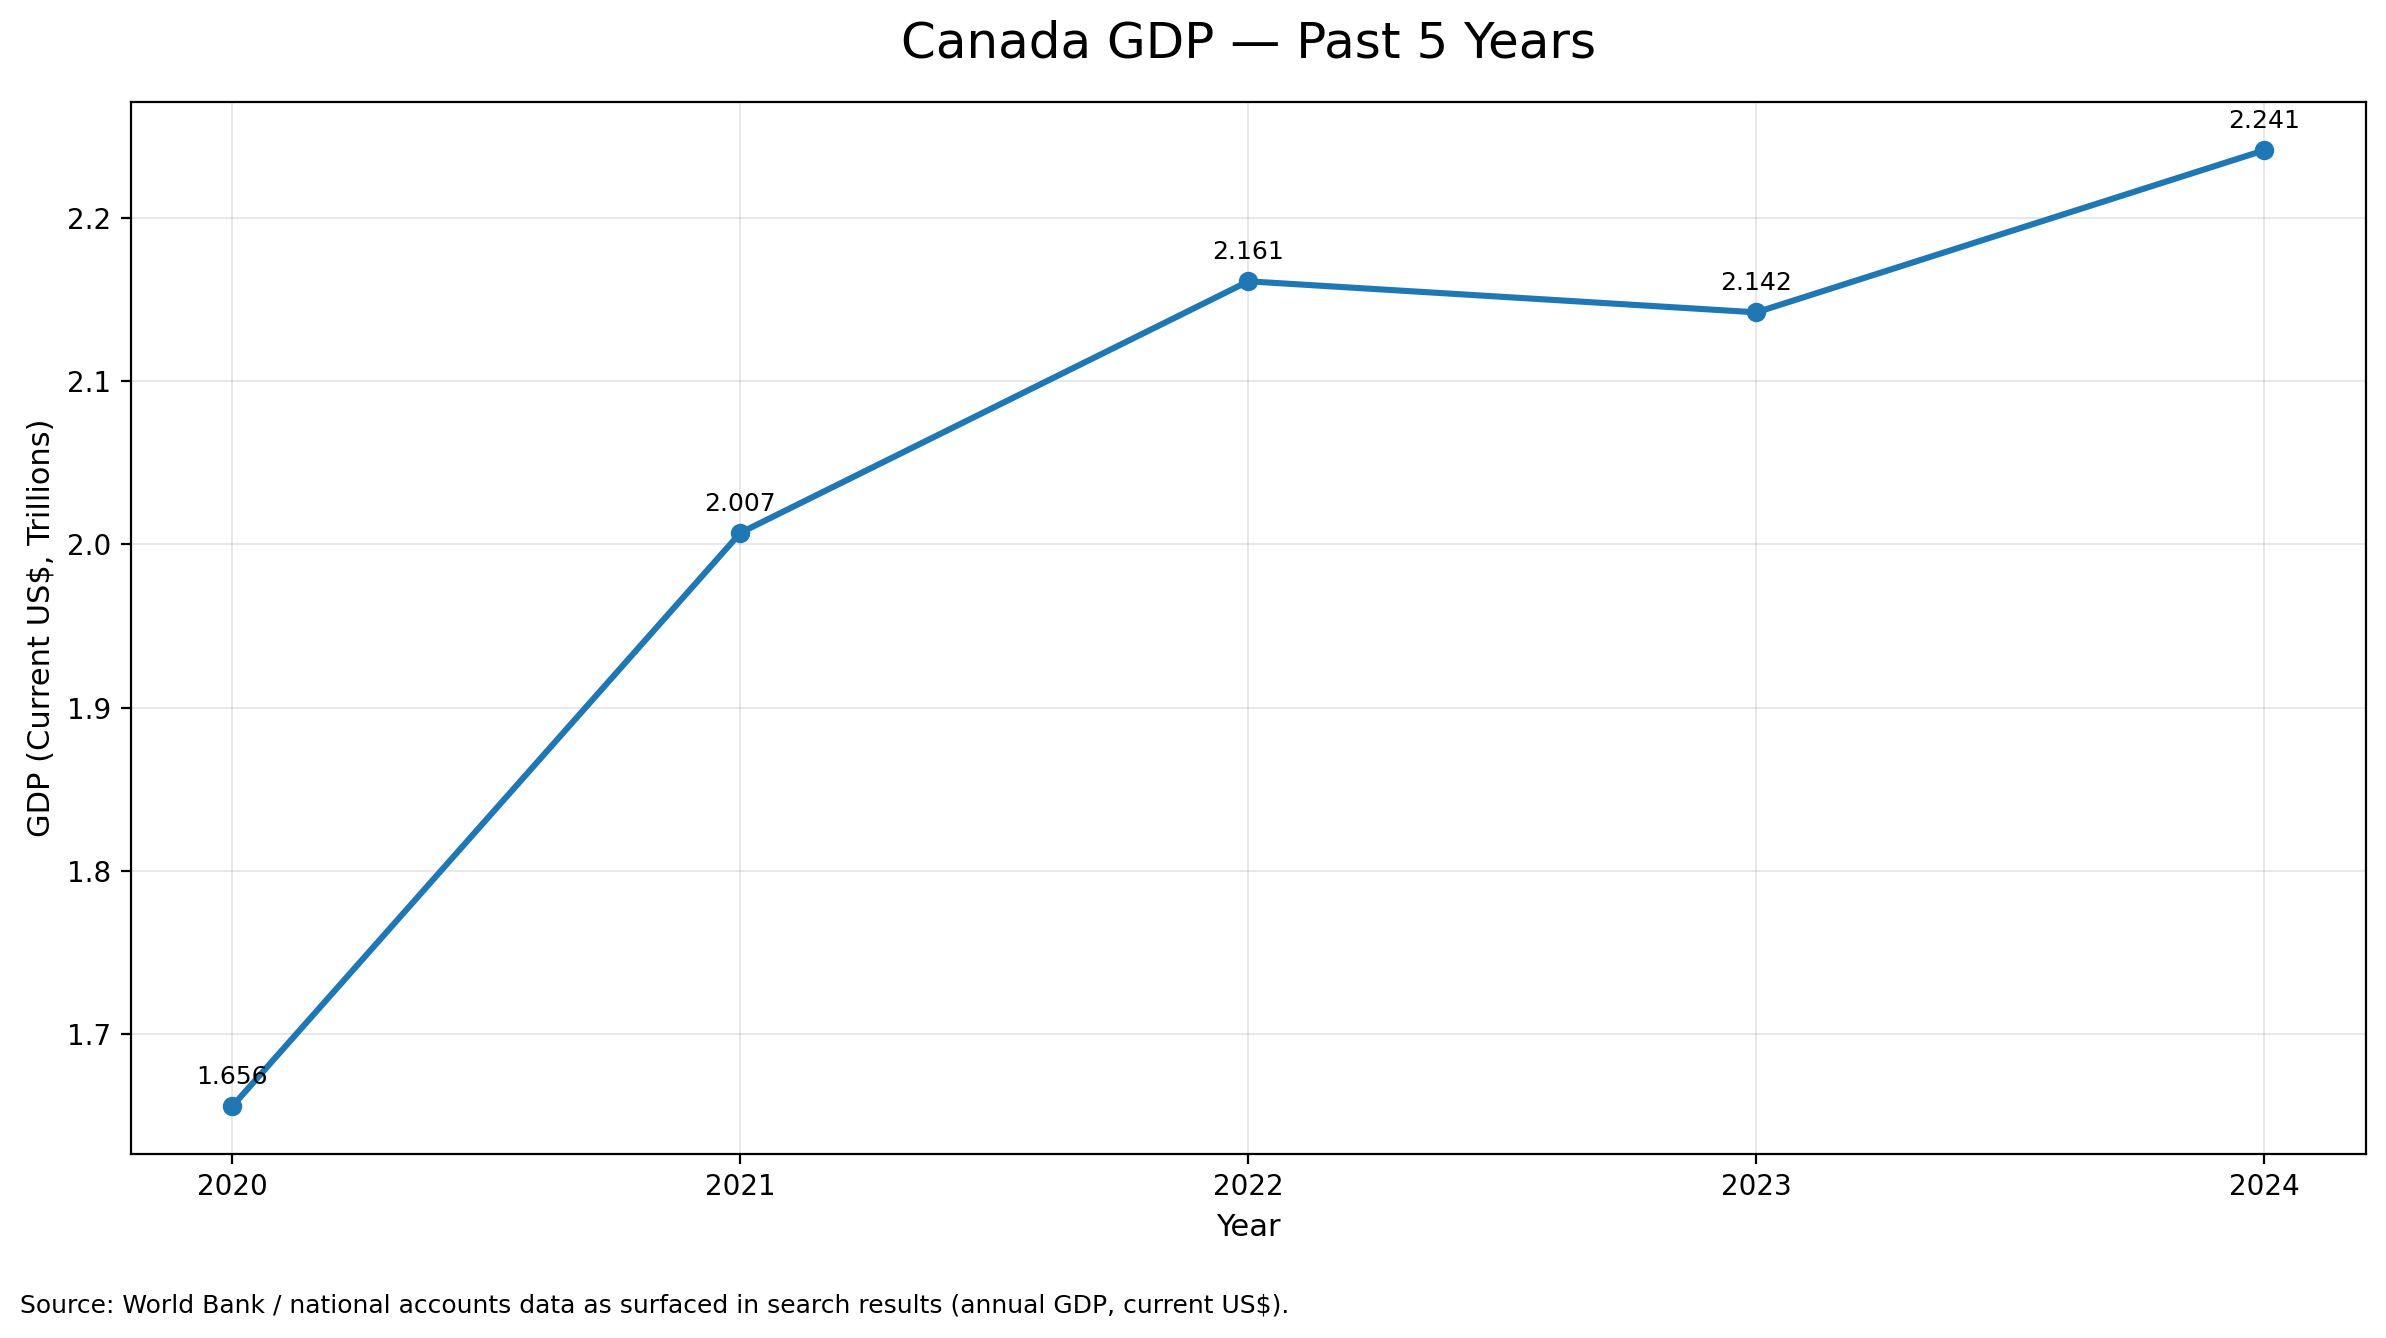
تصویر رشد کانادا همچنان نامتوازن است. دادههای مقدماتی نشان میدهند رشد تولید ناخالص داخلی سهماهه اول بین ۱.۳٪ سالانهشده و پیشبینی ژانویه بانک کانادا در سطح ۱.۸٪ در حال حرکت است. انتظار میرود تولید ناخالص داخلی واقعی فوریه ۰.۲٪ افزایش یابد که مطابق با برآورد اولیه آمار کانادا است.
فعالیت کالاها و خدمات ظاهراً از رشد حمایت کردهاند؛ زیرا تولیدات کارخانهای و عمدهفروشی با کاهش اختلالات قبلی در بخش خودرو بهبود یافتهاند. حجم خردهفروشی ۰.۳٪ افزایش یافت و تا حدی تابآوری مصرفکننده را نشان داد.
با این حال، فعالیت مرتبط با مسکن همچنان عامل فشار است، فروش مجدد خانهها همچنان کاهش مییابد، و استخراج نفت و گاز غیرمتعارف در آلبرتا ظاهراً در فوریه افت کرده است. شاخصهای اولیه ماه مارس سازندهتر بودند؛ ساعات کار ۰.۲٪ افزایش یافت، فروش مقدماتی تولیدات کارخانهای ۳.۵٪ رشد کرد، و فروش عمدهفروشی بهاستثنای محصولات مرتبط با نفت ۱.۳٪ افزایش یافت.
احتمالاً پیشبینیهای بهروزشده بانک مرکزی کانادا، تورم بالاتر و رشد ضعیفتر را نشان خواهد داد؛ درست مشابه معضلی که دیگر بانکهای مرکزی بزرگ با آن روبهرو هستند.
شوک نفتی: مسئلهای پیچیده برای کانادا
برخلاف بسیاری از اقتصادهای بزرگ، کانادا یک صادرکننده خالص نفت است. این یعنی قیمتهای بالاتر نفت خام میتوانند از درآمد ملی و درآمدهای بخش انرژی حمایت کنند. با این حال، این مزیت خودکار نیست. سود بالاتر نفتی تنها زمانی به محرک گستردهتر رشد تبدیل میشود که شرکتها این درآمدها را در هزینههای سرمایهای، استخدام و توسعه تولید دوباره سرمایهگذاری کنند.
در سطح خانوار، قیمت بالاتر بنزین همچنان به توان خرید آسیب میزند و میتواند مصرف را تحت فشار قرار دهد. حذف موقت بخشی از مالیاتهای غیرمستقیم فدرال بر سوخت از سوی دولت کانادا، قیمت بنزین را ۱۰ سنت در هر لیتر و قیمت دیزل را ۴ سنت کانادا کاهش داد، اما قیمت سوخت هنوز حدود ۴۰٪ بالاتر از ابتدای ۲۰۲۶ است.
این وضعیت یک پسزمینه سیاستی پیچیده ایجاد میکند: قیمت بالاتر نفت میتواند تورم را بالا ببرد و به مصرفکنندگان آسیب بزند، در حالی که همزمان از بخشهایی از اقتصاد صادراتی کانادا حمایت میکند.
جریانهای فرامرزی: تقاضای خارجی برای داراییهای کانادایی کاهش مییابد
دادههای اوراق بهادار فرامرزی کانادا در فوریه نشان دادند تقاضای خارجی ضعیفتر شده است. خرید خارجی اوراق بهادار کانادا به ۶.۱۷ میلیارد کاهش یافت؛ بسیار کمتر از پیشبینی ۲۳.۸۱ میلیارد و بهطور چشمگیری پایینتر از ۴۶.۷۹ میلیارد قبلی.
در همین زمان، خرید اوراق بهادار خارجی توسط کاناداییها از ۱۱.۴۲ میلیارد به ۲۵.۳۶ میلیارد افزایش یافت. این نشاندهنده یک تغییر واضح است: سرمایهگذاران خارجی خرید داراییهای کانادایی را کاهش دادند، در حالی که سرمایهگذاران کانادایی مواجهه خارجی خود را افزایش دادند.
برای دلار کانادا، این موضوع اهمیت دارد، زیرا ورود سرمایه ضعیفتر میتواند حمایت از CAD را کاهش دهد؛ بهویژه اگر بانک مرکزی کانادا محتاطانه سخن بگوید و اشتهای ریسک جهانی ناپایدار باقی بماند.
ریسکهای اصلی برای بانک مرکزی کانادا
چالش سیاست گذاری بانک مرکری کانادا فقط درباره یک گزارش CPI نیست. بانک مرکزی باید ارزیابی کند که آیا شوک تورمی فعلی پایدار میشود یا نه.
ریسکهای اصلی عبارتاند از:
- اثرات دور دوم تورم ناشی از قیمت بالاتر انرژی.
- رشد بالاتر دستمزدها، بهویژه پس از آنکه دستمزد کارکنان دائم به ۵.۱٪ رسید.
- رشد و سرمایهگذاری ضعیف که علیه سیاست سختگیرانهتر عمل میکند.
- تعرفههای آمریکا بر بخشهای فولاد، آلومینیوم، خودرو و جنگلداری.
- ابهام درباره مذاکرات مجدد CUSMA که میتواند بر تجارت و سرمایهگذاری فشار وارد کند.
- نوسان بازار انرژی مرتبط با جنگ آمریکا و ایران و تنگه هرمز.
واکنش احتمالی بازار
حفظ ساده نرخ بهره در سطح ۲.۲۵٪ از قبل انتظار میرود؛ بنابراین واکنش بازار به لحن بیانیه، گزارش سیاست پولی و کنفرانس خبری مکلم بستگی خواهد داشت.
اگر بانک مرکزی کانادا بر تورم هسته مهارشده و رشد ضعیف تأکید کند، CAD میتواند تضعیف شود، بازده اوراق کانادا ممکن است کاهش یابد و بازارها ممکن است انتظارات برای افزایش نرخ بهره در ۲۰۲۶ را پایین بیاورند.
اگر بانک مرکزی کانادا بر تورم انرژی، رشد دستمزد و افزایش انتظارات تورمی تأکید کند، CAD میتواند تقویت شود، بازده کوتاهمدت ممکن است افزایش یابد و معاملهگران احتمال افزایش زودتر از انتظار نرخ بهره را بیشتر قیمتگذاری کنند.
محتملترین نتیجه، نوسان فوری محدود است؛ در حالی که بانک مرکزی کانادا از ارائه راهنمایی قطعی آیندهنگر خودداری میکند و سیاست را وابسته به دادهها نگه میدارد.
پرسشهای متداول
انتظار بازار از تصمیم بانک کانادا در ۲۹ آوریل ۲۰۲۶ چیست؟
انتظار گسترده این است که بانک مرکزی کانادا نرخ بهره شبانه خود را بدون تغییر در سطح ۲.۲۵٪ نگه دارد.
چرا احتمالاً بانک مرکزی کانادا نرخ بهره را ثابت نگه میدارد؟
احتمالاً بانک مرکزی کانادا نرخ بهره را ثابت نگه میدارد، زیرا ریسکهای تورمی به دلیل قیمت انرژی افزایش یافتهاند، اما تورم هسته همچنان نسبتاً مهار شده و اقتصاد کانادا هنوز نشانههایی از رشد ضعیف و سرمایهگذاری کمرمق نشان میدهد.
آیا مشکل تورم کانادا بدتر شده است؟
تورم سرفصل در ماه مارس به ۲.۴٪ سالانه افزایش یافت، اما تورم زیربنایی ترکیبیتر بود. CPI تعدیلشده بانک کانادا به ۲.۲٪ کاهش یافت که نشان میدهد روند گستردهتر تورم هنوز بهطور تند دوباره شتاب نگرفته است.
آیا بانک مرکزی کانادا میتواند در ادامه ۲۰۲۶ نرخ بهره را افزایش دهد؟
بازارها بخشی از ریسک افزایش نرخ بهره در سهماهه چهارم ۲۰۲۶ را قیمتگذاری کردهاند، اما بعید است بانک مرکزی کانادا از قبل تعهدی بدهد. اگر قیمت انرژی به دستمزدها، انتظارات و تورم گستردهتر منتقل شود، احتمال افزایش نرخ بهره بیشتر خواهد شد.
تصمیم بانک کانادا چگونه میتواند بر دلار کانادا اثر بگذارد؟
اگر بانک مرکزی کانادا محتاطانه صحبت کند و بر رشد ضعیف تأکید داشته باشد، CAD میتواند تضعیف شود. اگر این بانک درباره پایداری تورم و احتمال سیاست سختگیرانهتر در آینده ابراز نگرانی کند، CAD میتواند تقویت شود.
چرا نفت برای کانادا تا این اندازه مهم است؟
کانادا صادرکننده خالص نفت است، بنابراین قیمت بالاتر نفت خام میتواند از درآمد ملی و درآمدهای بخش انرژی حمایت کند. با این حال، قیمت بالاتر بنزین به خانوارها آسیب میزند و میتواند تورم را بالا ببرد؛ بنابراین اثر آن بر اقتصاد ترکیبی است.
Comments