 English
 پارسی


خلاصه پوزیشن های خالص
کمیسیون معاملات آتی کالای ایالات متحده (CFTC) گزارشهای هفتگی تعهدات معاملهگران (COT) را منتشر میکند که نشان میدهد سفتهبازان بزرگ (مدیران پول و صندوقها) چگونه در بازارهای آتی پوزیشن گیری کردهاند. جدول زیر موقعیتهای خالص سفتهبازانه (لانگ منهای شورت) را برای داراییهای اصلی تا هفته منتهی به 27 فوریه 2026 (منتشرشده در 1 مارس 2026) خلاصه میکند. اعداد مثبت به این معناست که سفتهبازان در موقعیت خالص لانگ هستند (انتظار افزایش قیمت دارند)، در حالی که اعداد منفی به این معناست که آنها در موقعیت خالص شورت هستند. ستون «تغییر نسبت به هفته قبل» نشان میدهد که موقعیتگیری نسبت به هفته پیش چگونه تغییر کرده است.
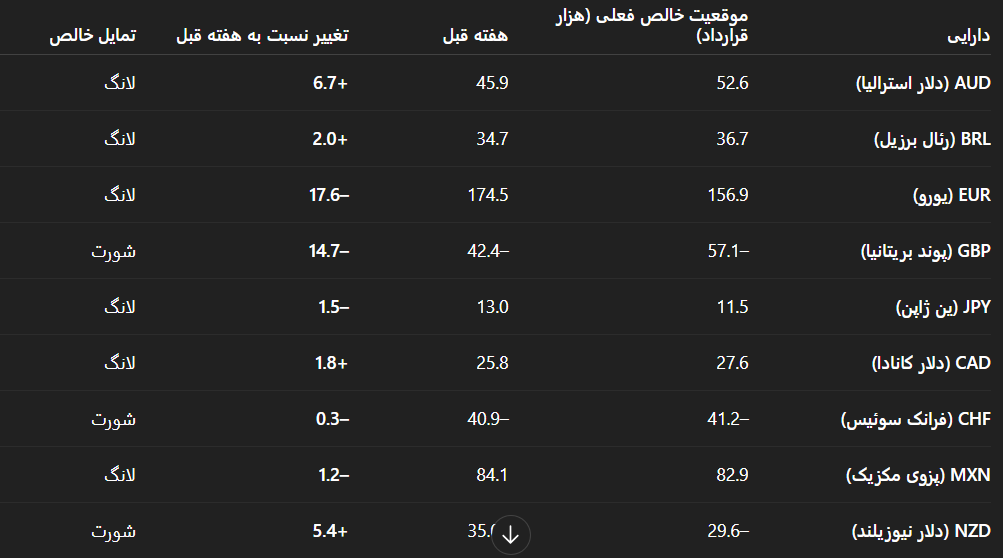
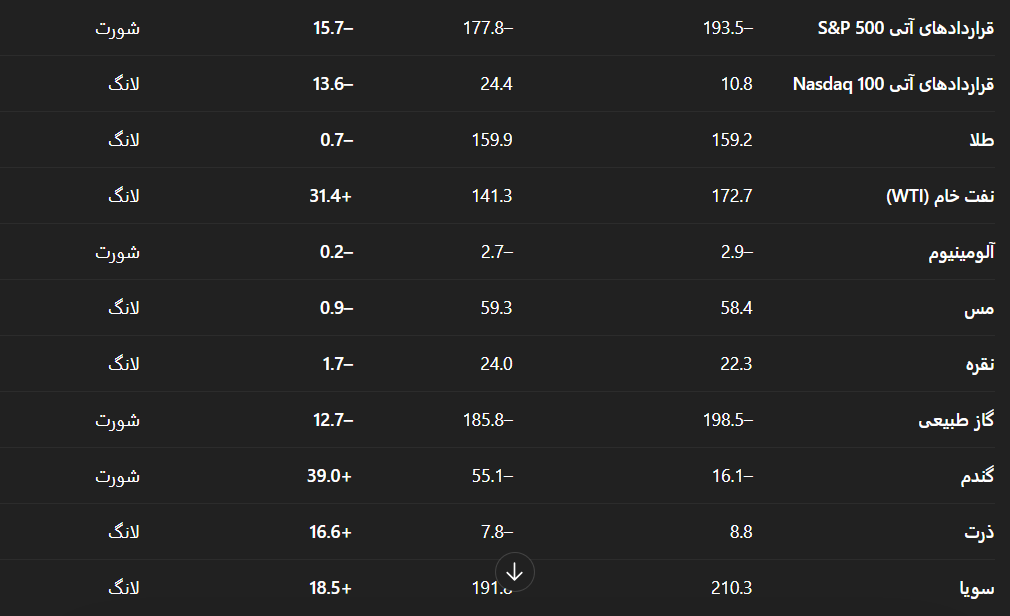
این دادهها نشان میدهند که سفتهبازان موقعیتهای خالص لانگ بزرگی در نفت خام، طلا، سویا، یورو و مس داشتهاند، در حالی که موقعیتهای خالص شورت قابلتوجهی در گاز طبیعی، قراردادهای آتی S&P 500، GBP، CHF و گندم نگه داشتهاند. گندم و ذرت بزرگترین تغییرات مثبت را تجربه کردند و از شورتهای قابلتوجه به شورتهای بسیار کوچکتر یا لانگ خالص منتقل شدند.
بستر کلان اقتصادی
محیط نرخ بهره جهانی
ایالات متحده – فدرال رزرو در سال 2025 چندین بار نرخها را کاهش داد و در نشست ژانویه 2026 خود، دامنه هدف نرخ وجوه فدرال را بدون تغییر در 3.5٪ تا 3.75٪ حفظ کرد. نرخ معیار همچنان 3.75٪ است و سیاستگذاران اشاره کردند که در بررسی کاهشهای بعدی، به دادهها وابسته خواهند بود. این موضع نسبتاً محدودکننده باعث میشود بازده واقعی آمریکا مثبت باقی بماند.
منطقه یورو – در 5 فوریه 2026، بانک مرکزی اروپا (ECB) سه نرخ بهره کلیدی خود را بدون تغییر نگه داشت؛ نرخ تسهیلات سپرده در 2.00٪، نرخ بازتأمین مالی اصلی در 2.15٪ و نرخ تسهیلات وامدهی نهایی در 2.40٪ باقی ماند. ECB خاطرنشان کرد که تورم باید به سمت هدف 2٪ خود همگرا شود، اما نسبت به عدمقطعیتهای ناشی از تنشهای تجاری جهانی هشدار داد.
بریتانیا – کمیته سیاست پولی بانک انگلستان در 4 فوریه 2026 با رأی 5 در برابر 4 به حفظ نرخ بانکی در 3.75٪ رأی داد، هرچند چهار عضو از کاهش آن به 3.50٪ حمایت کردند. صورتجلسهها نشان دادند که انتظار میرفت تورم تا آوریل به نزدیکی هدف 2٪ برسد و احتمالاً در ادامه سال، تسهیل پولی بیشتری انجام شود. این شکاف آرا نشاندهنده افزایش تمایل انبساطی است، زیرا اقتصاد بریتانیا نشانههایی از ضعف و رشد مزدی نرمتر را نشان میدهد.
پسزمینه عرضه و تقاضای کالاها
گندم و ذرت – مجمع چشمانداز کشاورزی وزارت کشاورزی ایالات متحده (USDA) پیشبینی میکند که تولید گندم آمریکا در سال زراعی 2026/27 کاهش یابد، زیرا انتظار میرود سطح زیر کشت برداشتشده و عملکرد کاهش پیدا کند؛ سطح کشت گندم زمستانه پایین آمده و سطح زیر کشت در 45 میلیون ایکر برآورد شده است. با وجود عرضه کمتر، پیشبینی میشود صادرات با افزایش رقابت جهانی کاهش یابد، در نتیجه موجودیهای پایانی تقریباً بدون تغییر بمانند و قیمت متوسط فصلی مزرعه به 5.00 دلار به ازای هر بوشل برسد. برای ذرت، USDA انتظار دارد محصول 2026/27 به 15.8 میلیارد بوشل برسد که 7٪ کمتر از سال قبل است، در حالی که کل عرضه کاهش مییابد و قیمت متوسط فصلی 4.20 دلار به ازای هر بوشل پیشبینی میشود؛ یعنی 10 سنت بیشتر از 2025/26. پیشبینی میشود تولید سویا افزایش یابد، زیرا افزایش سطح زیر کشت و عملکرد بیش از کاهش ذخایر ابتدایی را جبران میکند. این تغییرات بنیادی توضیح میدهند که چرا سفتهبازان شورتهای گندم خود را کاهش دادند و به سمت لانگهای محدود در ذرت و سویا حرکت کردند.
انرژی – بنیادهای نفت خام در اوایل 2026 فشردهتر شدند. اوپکپلاس به تمدید کاهش عرضه ادامه داد، در حالی که تنشهای ژئوپلیتیکی تولید برخی تولیدکنندگان را محدود کرد. همزمان، تقاضای جهانی در فضای رشد اقتصادی باثبات و موجودیهای پایین، مقاوم باقی ماند. این عوامل به جهش +31.4 هزار قرارداد در موقعیتهای خالص لانگ نفت خام کمک کردند. با این حال، گاز طبیعی شاهد تعمیق شورتهای خالص تا –198.5 هزار قرارداد بود، زیرا زمستان ملایم در نیمکره شمالی و سطح بالای ذخایر، قیمتها را تحت فشار قرار داد.
فلزات گرانبها – موقعیتهای خالص لانگ سفتهبازانه در طلا در سطح بالای 159.2 هزار قرارداد باقی ماند، تنها اندکی پایینتر از هفته قبل. سفتهبازان بزرگ تا 27 فوریه 2026 حدود 211,649 قرارداد لانگ و 52,472 قرارداد شورت در اختیار داشتند که یک خالص لانگ حدود 159 هزار قرارداد ایجاد میکرد. موقعیتگیری نقره بهصورت محدود لانگ و در سطح 22.3 هزار قرارداد بود. جذابیت امن فلزات گرانبها توسط شرایط نامطمئن کلان، خرید طلای بانکهای مرکزی و ثبات بازده واقعی حمایت شد.
شاخصهای سهام – قراردادهای آتی S&P 500 بزرگترین موقعیت خالص شورت (–193.5 هزار) را در میان همه داراییها نشان دادند، و شورتهای سفتهبازانه حدود 15 هزار قرارداد افزایش یافت. این موضوع بازتابدهنده احتیاط فزاینده است، زیرا شاخصهای سهام آمریکا در اوایل 2026 نزدیک به اوجهای تاریخی نوسان میکنند و رشد سود شرکتها کند میشود. لانگهای خالص در Nasdaq 100 از 24.4 هزار به 10.8 هزار قرارداد کاهش یافت که نشاندهنده ذخیره سود است.
FX – یورو با وجود کاهش محسوس نسبت به هفته قبل، همچنان یک موقعیت خالص لانگ بزرگ (156.9 هزار) را حفظ کرد؛ رشد قوی منطقه یورو و رویکرد محتاطانه ECB نسبت به تسهیل بیشتر، از این ارز حمایت میکند. موقعیت خالص شورت پوند به –57.1 هزار قرارداد افزایش یافت، زیرا سفتهبازان انتظار کاهش نرخ از سوی بانک مرکزی انگلستان در ادامه 2026 را دارند. دلارهای استرالیا و کانادا شاهد افزایشهای ملایم در موقعیتهای خالص لانگ بودند که احتمالاً بازتابدهنده صادرات قوی کالا و انتظارات مبنی بر تعویق کاهش نرخ توسط بانک مرکزی استرالیا و بانک مرکزی کانادا است. موقعیت خالص شورت فرانک سوئیس کوچک اما پایدار باقی ماند.
تحلیل پوزیشن گیری و پیامدهای بازار
بزرگترین تغییرات هفتهبههفته
- گندم: موقعیت خالص +39 هزار قرارداد افزایش یافت و بهطور معناداری از میزان شورت کاسته شد. پیشبینیهای USDA درباره کاهش تولید گندم آمریکا و افزایش جزئی قیمت مزرعه، همراه با بهبود چشمانداز صادرات به دلیل نگرانیهای خشکسالی در کشورهای دیگر، احتمالاً باعث پوشش شورت شده است.
- نفت خام: لانگهای خالص +31.4 هزار قرارداد افزایش یافتند. معاملهگران شرط میبندند که کسری عرضه با توجه به محدودیت اوپکپلاس و ریسکهای ژئوپلیتیکی ادامه خواهد یافت. یک پسزمینه کلان حمایتی (رشد جهانی قوی و موجودیهای نسبتاً پایین) این احساس صعودی را پشتیبانی میکند.
- سویا: لانگهای خالص +18.5 هزار قرارداد جهش کردند. افزایش سطح زیر کشت و تقاضای کراش پیشبینی شده است و نگرانیها درباره آبوهوای آمریکای جنوبی نیز به علاقه سفتهبازانه افزوده است. لانگ بزرگ موجود (210.3 هزار) نشاندهنده خوشبینی نسبت به تقاضا و روایت سوختهای زیستی است.
- ذرت: موقعیتهای خالص از یک شورت کوچک به لانگ تبدیل شدند (+16.6 هزار). انتظارات از کاهش تولید آمریکا و تقویت قیمتها خریداران سفتهباز را جذب کرده است.
- یورو و پوند: یورو بزرگترین کاهش (–17.6 هزار) را از نظر موقعیت مطلق تجربه کرد، اما همچنان خالص لانگ باقی مانده است. توقف ECB ممکن است باعث مقداری ذخیره سود شده باشد. شورت خالص پوند عمیقتر شد، زیرا فعالان بازار انتظار کاهش نرخ در بریتانیا را دارند.
- شاخصهای سهام: شورت خالص S&P 500 افزایش یافت (–15.7 هزار)، در حالی که لانگهای Nasdaq کاهش پیدا کردند (–13.6 هزار). این موضوع بر افزایش هجینگ پیش از اصلاح احتمالی سهام تأکید میکند.
شرایط بین بخشی
ارزها – واگرایی سیاستهای پولی همچنان محرک اصلی موقعیتگیری در FX است. یورو از بیمیلی ECB به کاهش سریع نرخها حمایت میشود، در حالی که پوند تحت فشار انتظارات برای تسهیل از سوی BoE قرار دارد. ارزهای کالایی (AUD، CAD، BRL) از تقاضای قوی برای کالاها و بازدههای نسبتاً بالاتر منتفع میشوند.
سهام – موقعیت خالص شورت بزرگ در S&P 500 نشان میدهد که صندوقهای پوشش ریسک بهصورت تدافعی موقعیتگیری کردهاند؛ شاید با انتظار ناامیدی در سود شرکتها یا فشارهای ارزشیابی پس از یک رالی طولانی. در مقابل، قرار گرفتن محدود در موقعیت لانگ در Nasdaq نشاندهنده علاقه به سهام مگاکپ فناوری است، اما این کاهش بیانگر ذخیره سود نیز هست.
فلزات گرانبها – لانگهای خالص پایدار و بالا در طلا و لانگهای متوسط در نقره نشان میدهند که تقاضای سرمایهگذاران برای داراییهای امن در فضای عدمقطعیت سیاستی و ریسکهای ژئوپلیتیکی ادامه دارد. با این حال، کاهش جزئی در موقعیتگیری طلا هشدار میدهد که اگر بازده واقعی بالا برود، امکان سیو سود نیز وجود دارد.
انرژی – سفتهبازان شرطهای صعودی خود بر نفت خام را افزایش دادهاند و همزمان موقعیتهای نزولی در گاز طبیعی را عمیقتر کردهاند. محدودیت عرضه نفت و تقاضای مقاوم از روایت صعودی نفت حمایت میکند، در حالی که مازاد عرضه گاز طبیعی و زمستان ملایم، قیمتها را تضعیف میکند. موقعیت شورت بسیار افراطی در گاز طبیعی، ریسک یک شورتاسکوئیز را در صورت شوک آبوهوایی یا عرضه افزایش میدهد.
کشاورزی – کاهش شدید شورتهای گندم و چرخش به سمت لانگ در ذرت نشان میدهد که سفتهبازان انتظار دارند قیمت غلات تقویت شود. پیشبینیهای USDA کاهش عرضه گندم و افزایش قیمت ذرت را نشان میدهند، که این تغییر موقعیتگیری را توجیه میکند. سویا همچنان بهشدت لانگ باقی مانده است، که بازتابدهنده انتظارات از تقاضای قوی کراش و سیاستهای حمایتی سوخت زیستی است.
ایدههای معاملاتی و ملاحظات
سلب مسئولیت: ایدههای زیر صرفاً برای اهداف آموزشی هستند و توصیه مالی محسوب نمیشوند. معامله در بازار آتی با ریسک قابلتوجهی همراه است و خوانندگان باید پیش از اتخاذ هر موقعیتی، تحقیقات خود را انجام دهند و با یک متخصص مالی مشورت کنند.
1. لانگ نفت خام با مدیریت ریسک
منطق: موقعیتهای خالص لانگ در نفت خام بهطور محسوسی جهش کردند (+31.4 هزار قرارداد). اوپکپلاس همچنان عرضه را محدود میکند، موجودیها پایین هستند و تقاضای جهانی مقاوم باقی مانده است. با توجه به اینکه فدرال رزرو آمریکا نرخها را ثابت نگه داشته است و بانکهای مرکزی سیگنال میدهند که نرخها را فقط بهتدریج کاهش خواهند داد، بازده واقعی ممکن است کاهش یابد و از تقاضای کالایی حمایت کند. اگر تنشهای ژئوپلیتیکی عرضه را مختل کنند، قیمتها میتوانند جهش کنند.
ایده معاملاتی: میتوان یک موقعیت لانگ در قراردادهای آتی نفت خام WTI یا ETFهای مرتبط در نظر گرفت. از حد ضرر زیر یک سطح حمایتی اخیر (مثلاً میانگین متحرک 50 روزه) استفاده کنید و اندازه موقعیت را برای در نظر گرفتن نوسان، محدود نگه دارید. در صورت تداوم کسری عرضه، اهداف صعودی میتواند اوجهای قبلی نزدیک 100 دلار به ازای هر بشکه باشد.
ریسکها: افت شدید رشد جهانی یا باز شدن سریع کاهشهای اوپکپلاس میتواند قیمتها را تضعیف کند. بازگشت تولید شیل آمریکا یا حلوفصل تنشهای ژئوپلیتیکی میتواند عرضه را افزایش دهد و قیمتها را پایین بکشد.
2. لانگ گندم یا ذرت از طریق قراردادهای آتی یا ETFها
منطق: شورتهای خالص گندم بهطور چشمگیری کاهش یافتند، زیرا سفتهبازان موقعیتها را پوشش دادند (+39 هزار)؛ آن هم در شرایطی که USDA کاهش عرضه گندم 2026/27 و قیمت مزرعه بالاتر را پیشبینی میکند. موقعیتگیری ذرت نیز به خالص لانگ تبدیل شد و از پیشبینی کاهش تولید و رشد مورد انتظار قیمت حمایت گرفت. این تغییر در احساس بازار نشان میدهد که بازارهای غلات ممکن است در حال کفسازی باشند.
ایده معاملاتی: میتوان موقعیتهای لانگ کوچک در قراردادهای آتی گندم و/یا ذرت (یا ETFهای غلات) برای بهرهبرداری از افزایش احتمالی قیمت آغاز کرد. همچنین، اگر انتظار دارید گندم بهتر از ذرت عمل کند، میتوان به اسپرد لانگ گندم–شورت ذرت فکر کرد. حد ضررها را زیر کفهای اخیر قرار دهید و تحولات آبوهوایی را زیر نظر داشته باشید.
ریسکها: بازار غلات به آبوهوا، سیاستها (مانند محدودیتهای صادراتی) و نوسانات ارزی حساس است. یک فصل رشد مطلوب یا افزایش غیرمنتظره عرضه جهانی میتواند باعث افت قیمتها شود.
3. موقعیت لانگ تاکتیکی در طلا با حد ضرر متحرک
منطق: لانگهای خالص طلا در سطح 159 هزار قرارداد بالا باقی ماندهاند و نشاندهنده علاقه قوی سرمایهگذاران به داراییهای امن هستند. با توجه به اینکه بانکهای مرکزی (از جمله ECB و BoE) یا مکث کردهاند یا به سمت تسهیل حرکت میکنند، بازده واقعی احتمالاً پایین باقی خواهد ماند. ریسکهای ژئوپلیتیکی پایدار و خرید طلای بانکهای مرکزی نیز از قیمت طلا حمایت میکنند.
ایده معاملاتی: میتوان یک موقعیت لانگ در طلا از طریق قراردادهای آتی، شمش یا ETFهای مبتنی بر طلا حفظ یا آغاز کرد. چون موقعیتگیری از قبل بالا است، برای سیو کردن سود در صورت برگشت مومنتوم، از حد ضرر متحرک (تریلینگ) استفاده کنید. همچنین میتوان با نقره تنوع ایجاد کرد؛ نقره خالص لانگ کوچکتری دارد و اگر تقاضای صنعتی بهبود یابد، میتواند منتفع شود.
ریسکها: افزایش شدید بازده واقعی یا سیاست انقباضی غیرمنتظره از سوی بانکهای مرکزی بزرگ میتواند به طلا فشار وارد کند. تقویت دلار آمریکا نیز ممکن است بر فلزات گرانبها فشار بگذارد.
4. رویکرد محتاطانه به سهام – هج با فروش آپشن یا موقعیتهای شورت
منطق: سفتهبازان بهشدت در S&P 500 شورت هستند و لانگهای خالص در نزدک100 کاهش یافتهاند. پس از یک رالی چندساله، سهام آمریکا گران به نظر میرسد، در حالی که مومنتوم سود شرکتها در حال کند شدن است. سیاست پولی همچنان محدودکننده است و بانکهای مرکزی سیگنال میدهند که کاهش نرخها تدریجی خواهد بود. عدمقطعیتهای کلان (تقاضای جهانی ضعیفتر، تنشهای ژئوپلیتیکی) میتوانند یک اصلاح را فعال کنند.
ایده معاملاتی: میتوان از طریق اختیار فروش روی S&P 500 یا با گرفتن موقعیتهای شورت در قراردادهای آتی، سبد سهام موجود را هج کرد. همچنین میتوان به سمت بخشهای دفاعیتر (مانند utilities و consumer staples) چرخش کرد. از اهرم بیشازحد در موقعیتهای شورت پرهیز کنید؛ از اسپردها یا استراتژیهای با ریسک تعریفشده برای محدود کردن زیان استفاده کنید.
ریسکها: اگر رشد اقتصادی مقاوم بماند یا بانکهای مرکزی زودتر از انتظار نرخها را کاهش دهند، سهام میتواند به رشد ادامه دهد. یک جهش صعودی ناشی از FOMO (ترس از جا ماندن) نیز میتواند شورتها را مجبور به پوشش کند.
5. فرصت متضاد در گاز طبیعی
منطق: شورتهای خالص در گاز طبیعی به –198.5 هزار قرارداد رسیدهاند که یکی از بزرگترین موقعیتهای شورت سفتهبازانه است. در حالی که بنیادها نزولی هستند (آبوهوای ملایم، ذخایر فراوان)، چنین بدبینی افراطی میتواند در صورت وقوع هوای سرد یا اختلال در عرضه، زمینهساز یک رالی تند ناشی از پوشش شورت شود.
ایده معاملاتی: معاملهگران ریسکپذیر میتوانند یک موقعیت لانگ کوچک در قراردادهای آتی گاز طبیعی یا خرید آپشن ها را بگیرند تا از یک جهش سریع بهرهمند شوند. اندازه معامله را محدود نگه دارید و برای محدود کردن ریسک نزولی، استفاده از معامله آپشن ها را در نظر بگیرید.
ریسکها: بازار گاز طبیعی بهشدت پرنوسان است. اگر آبوهوای ملایم ادامه یابد یا صادرات LNG کاهش پیدا کند، قیمتها ممکن است پایین بمانند و شورت بزرگ موجود توجیهپذیر باشد.
نتیجهگیری
دادههای جدید موقعیتگیری سفتهبازانه CFTC نشان میدهند که در آستانه بهار 2026، تغییرات معناداری در میان طبقات مختلف دارایی رخ داده است. سفتهبازان بزرگ به موقعیتهای لانگ در نفت خام، ذرت و سویا افزودند و شورتهای خود در گندم را کاهش دادند، در حالی که از لانگهای یورو، نزدک و طلا کاستند. بستر کلان اقتصادی — از جمله توقف کاهش نرخها توسط فدرال رزرو، ECB و BoE — به توضیح حرکات ارزی کمک میکند و همچنین بر منطق انتخاب لانگهای گزینشی در کالاها تأکید دارد. معاملهگران باید دادههای اقتصادی، شرایط آبوهوایی و ارتباطات بانکهای مرکزی را برای دریافت سیگنالهایی که بتوانند این روندهای موقعیتگیری را تأیید یا نقض کنند، بهدقت زیر نظر بگیرند. مدیریت ریسک مناسب و تنوعبخشی همچنان برای حرکت در بازارهای پرنوسان آتی حیاتی است.
سوالات متداول FAQ
موقعیتهای سفتهبازانه CFTC چیست؟
موقعیتهای سفتهبازانه CFTC تفاوت بین قراردادهای لانگ و شورت معاملهگران غیرتجاری مانند صندوقها و سفتهبازان بزرگ را نشان میدهد.
چرا موقعیتهای خالص CFTC برای معاملهگران مهم است؟
چون به معاملهگران کمک میکند احساس بازار را بهتر درک کنند، معاملات شلوغ را شناسایی کنند و احتمال ادامه روند یا برگشت بازار را ارزیابی کنند.
گزارش COT هر چند وقت یکبار منتشر میشود؟
گزارش تعهدات معاملهگران CFTC بهصورت هفتگی منتشر میشود و معمولاً جمعهها منتشر میشود، در حالی که دادهها مربوط به بسته شدن بازار در روز سهشنبه است.
آیا میتوان از دادههای CFTC برای ایدههای معاملاتی استفاده کرد؟
بله. معاملهگران از این دادهها برای تأیید روند، شناسایی موقعیتهای افراطی و ساخت سناریوهای معاملاتی در بازار ارز، کالا و شاخصها استفاده میکنند.
Comments