 English
 پارسی


پیام اصلی هفته
واضحترین نتیجه از این چرخه درآمدی این است که دامنه عبور از برآورد EPS بیشتر از دامنه عبور واضح از برآورد درآمد بود، و بازار با این دو موضوع کاملاً متفاوت برخورد کرد. شرکتی که EPS را بهتر از انتظار منتشر میکرد اما در درآمد ضعیفتر ظاهر میشد، اغلب در نگاه سرمایهگذاران یک گزارش باکیفیت پایینتر ارائه میداد، بهویژه در بانکها، شرکتهای بیمه، یوتیلیتیها، مخابرات، و بخشهایی از مصرفی اختیاری. در مقابل، قویترین برندگان شرکتهایی بودند که برتری همزمان و تمیز در هر دو شاخص داشتند، شواهدی از شتاب عملیاتی واقعی نشان دادند، و داستان آینده شرکت را تغییر دادند، نه اینکه صرفاً از یک مانع اولیه عبور کنند.
به همین دلیل بود که رهبری قدرتمند این هفته از سوی نیمههادیها، زیرساخت دیجیتال مرتبط با هوش مصنوعی، مهندسی صنعتی، تهویه مطبوع، اجاره، برق، معدن، و برخی شرکتهای بیمه تخصصی شکل گرفت، در حالی که ضعیفترین واکنشها در مخابرات/کابل، کالاهای بادوام مصرفی، برخی خردهفروشان، و بانکهای منطقهای با درآمد ضعیف متمرکز بود.
بنابراین این هفته صرفاً یک هفته «فراتر از انتظار یا پایینتر از انتظار» نبود. این هفته، یک هفته کیفیت شگفتی بود.
مرور کلی شرکتها و نتایج
در طی هفته گذشته، تصویر کلی درآمدها سازنده بود اما بهشدت گزینشی. نمادهای بزرگسرمایه مانند P&G، اینتل، یونایتدهلث، کامکست، نیومانت، SLB، HCA، و نورفولک ساوترن بیشترین اهمیت را برای رهبری بخشی داشتند، اما بخش زیادی از آلفای واقعی از صنعتیهای میانسرمایه، مواد پایه، بیمهها، و شرکتهای مالی تخصصی به دست آمد.
چندین شرکت نتایجی ارائه کردند که آنقدر قوی بود که توانست احساسات بازار را بازتنظیم کند. اینتل روشنترین نمونه بود، اما تنها نبود. Comfort Systems، Newmont، Teck Resources، Baker Hughes، Kinsale Capital، World Fuel Services، Sensient Technologies، LSI Industries، و Goosehead Insurance همگی نتایجی منتشر کردند که فقط کمی بهتر از انتظار نبود، بلکه بهاندازهای قوی بود که نگاه بازار به فصل را تغییر دهد.
در عین حال، این هفته پر از برتریهای گمراهکننده هم بود. بهویژه در بانکها، بسیاری از شرکتها EPS بهتر اما درآمد ضعیفتر منتشر کردند؛ الگویی که معمولاً به این معناست که حاشیه سود، ذخایر، کنترل هزینه، یا تخصیص سرمایه بیش از رشد گسترده و واقعی وام و کارمزد در سودآوری نقش داشتهاند. این نوع برتری بیارزش نیست، اما نسبت به برتری همزمان در EPS و درآمد، کیفیت پایینتری دارد.
واکنش بازار سهام یک موضوع را کاملاً روشن کرد: EPS بهتنهایی کافی نبود. کیفیت درآمد، حساسیت به چشم انداز پیش رو، و زمینه بخشی به همان اندازه اهمیت داشت.
تحلیل بین بخشی گزارش
فناوری، نیمههادیها، و زیرساخت دیجیتال
این یکی از بهترین و مهمترین گروههای هفته بود.
بزرگترین شوک صعودی از سوی اینتل (آمریکا، نیمههادی، ارزش بازار 335.3B) آمد. اینتل EPS برابر با 0.29 در برابر پیشبینی 0.02 گزارش کرد که معادل شگفتی EPS برابر با +1,350.00% بود، در حالی که درآمد به 13.58B در برابر 12.41B مورد انتظار رسید که شگفتی درآمدی +9.43% را نشان داد. سهم در پایان معاملات عادی +2.31% رشد کرد و سپس +21.77% پس از ساعات رسمی جهش داشت. این یک ناهنجاری آماری در یک سهم کوچک نبود؛ این یک رویداد مهم بازقیمتگذاری در یک نماد بزرگسرمایه بود.
دیگر نامهای قوی فناوری و نیمههادی شامل این موارد بودند:
- Texas Instruments (آمریکا) که یک برتری تمیز ثبت کرد و پس از ساعات رسمی جهش شدیدی داشت
- Lam Research (آمریکا) که تابآوری هزینهکرد سرمایهای تجهیزات نیمههادی را تقویت کرد
- Mobileye Global (اسرائیل، فناوری خودرو، ارزش بازار 7.32B) با EPS برابر با 0.12 در برابر 0.09 پیشبینی (+33.33%) و درآمد 558M در برابر 519.5M (+7.41%)، در حالی که سهم +10.13% رشد کرد
- Vertiv (فهرستشده در آمریکا) که یکی از قویترین شگفتیهای EPS در حوزه زیرساخت هوش مصنوعی را در مجموعه گستردهتر ثبت کرد
- AppFolio (آمریکا، نرمافزار املاک، ارزش بازار 5.48B) با EPS برابر با 1.61 در برابر 1.47 (+9.52%) و درآمد 262M در برابر 258.08M (+1.52%)، حتی با وجود اینکه سهم ابتدا -3.86% افت کرد و سپس +5.31% پس از ساعات رسمی بازیابی شد
بخش ضعیفتر فناوری بیشتر حالت ترکیبی داشت تا کاملاً منفی. ServiceNow اندکی بهتر از انتظار ظاهر شد اما به دلیل انتظارات بیش از حد بالا افت کرد. IBM هم بهتر از انتظار بود اما بازار را قانع نکرد. STMicroelectronics و Renesas ADR نشان دادند که درآمد میتواند بهتر از EPS حفظ شود، که معمولاً به معنی فشار بر حاشیه سود است. Renesas EPS برابر با 0.1178 در برابر 0.1881 پیشبینی گزارش کرد که شگفتی EPS برابر با -37.37% بود، با اینکه درآمد در 2.38B در برابر 2.35B یا +1.28% بهتر از انتظار قرار گرفت.
جمعبندی این بخش روشن است: قویترین نتایج فناوری از زیرساخت هوش مصنوعی، تجهیزات سرمایهای نیمههادی، و سختافزار حیاتی آمد، نه از تمام زیرگروههای فناوری.
سلامت و علوم زیستی
بخش سلامت از نظر بنیادی وضعیت مناسبی داشت، اما رفتار قیمتی سهام در آن گزینشی بود.
نتایج قوی شامل این موارد بودند:
- UnitedHealth (آمریکا)، یکی از مهمترین برتریهای بزرگسرمایه این هفته
- Boston Scientific (آمریکا) که هم ارقام خوبی داشت و هم واکنش قیمتی قوی
- Intuitive Surgical (آمریکا) و Edwards Lifesciences (آمریکا) که شتاب بخش تجهیزات پزشکی را سازنده نگه داشتند
- Quest Diagnostics (آمریکا) و Elevance (آمریکا) که عملکرد خوبی ثبت کردند
اما این بخش همچنین یک درس کلیدی درباره انتظارات به ما داد. HCA (آمریکا، اپراتور بیمارستانی، ارزش بازار 96.68B) EPS برابر با 7.15 در برابر 7.14 پیشبینی (+0.14%) و درآمد برابر با 19.11B در برابر 19.09B (+0.10%) گزارش کرد. این عملاً یک فصل مطابق انتظار بود. با این حال، سهم -8.77% افت کرد. به عبارت دیگر، یک برتری فنی کمکی نکرد چون بازار خواهان سیگنالی قانعکنندهتر بود.
همین الگو در Thermo Fisher (آمریکا، ارزش بازار 173.44B) هم دیده شد که EPS برابر با 5.44 در برابر 5.25 پیشبینی (+3.62%) و درآمد برابر با 11.01B در برابر 10.87B (+1.29%) منتشر کرد، اما سهم همچنان -9.20% سقوط کرد و فقط اندکی پس از ساعات رسمی تثبیت شد.
بنابراین سلامت از نظر ارقام بهاندازه کافی قوی بود، اما آسان نبود. شرکتهای بیمه درمانی و تجهیزات پزشکی بهتر از بیمارستانها و برخی شرکتهای ابزارهای علوم زیستی عمل کردند؛ جایی که انتظارات قبلاً بالا بود.
مالی، بانکها، و بیمهها
این بخش از نظر تعداد شرکتها بزرگترین گروه در مجموعه درآمدی قابل مشاهده بود، و همچنین یکی از ترکیبیترین بخشها.
الگوی غالب برتری EPS همراه با ضعف درآمد بود. این وضعیت نسبت به برتری تمیز در هر دو شاخص ضعیفتر است، زیرا نشان میدهد فصل بیشتر بر مدیریت حاشیه سود، رفتار ذخایر، کنترل هزینه، یا تخصیص سرمایه تکیه داشته تا بر گسترش واقعی درآمد.
در میان نامهای قویتر:
- Kinsale Capital (آمریکا، بیمه تخصصی، ارزش بازار 8.02B) EPS برابر با 5.11 در برابر 4.65 پیشبینی (+9.89%) و درآمد 466.71M در برابر 410.25M (+13.76%) گزارش کرد
- Goosehead Insurance (آمریکا، کارگزاری بیمه، ارزش بازار 1.62B) EPS برابر با 0.37 در برابر 0.20 (+85.00%) و درآمد 93.08M در برابر 85.19M (+9.26%) گزارش کرد، در حالی که سهم +2.04% در معاملات عادی و +11.33% پس از ساعات رسمی رشد داشت
- First Citizens (آمریکا، بانکداری، ارزش بازار 23.05B) EPS برابر با 44.86 در برابر 39.45 (+13.71%) و درآمد 2.24B در برابر 2.17B (+3.23%) منتشر کرد
- Northern Trust (آمریکا) و Chubb (سوئیس/فهرستشده در آمریکا) هم به حفظ فضای سازنده در بخش مالی باکیفیت کمک کردند
در میان نتایج مشکلدارتر:
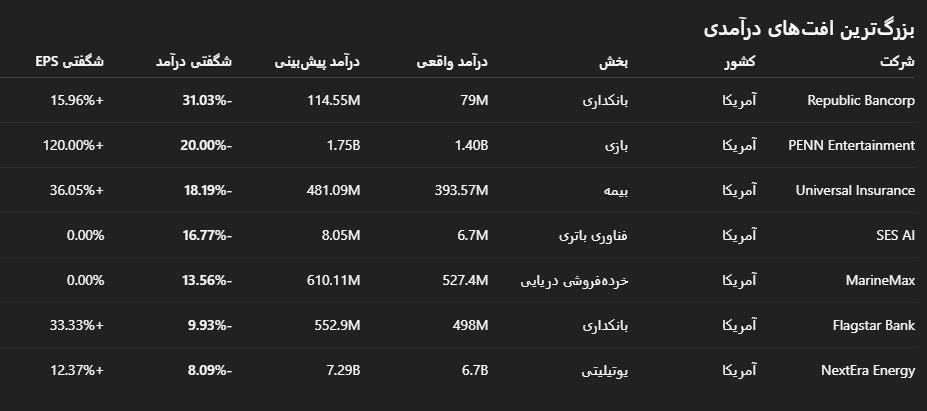
- Flagstar Bank (آمریکا، ارزش بازار 5.85B) EPS برابر با 0.04 در برابر 0.03 (+33.33%) گزارش کرد، اما درآمد 498M در برابر 552.9M بود که شگفتی درآمدی -9.93% را نشان میداد
- Republic Bancorp (آمریکا، ارزش بازار 1.51B) EPS برابر با 2.18 در برابر 1.88 (+15.96%) داشت، اما درآمد به 79M در برابر 114.55M رسید، یعنی -31.03%
- Universal Insurance (آمریکا، ارزش بازار 985.33M) EPS برابر با 2.00 در برابر 1.47 (+36.05%) داشت، اما درآمد 393.57M در برابر 481.09M بود که -18.19% را نشان میداد
- NBT، Meridian، Amerant، Midland States، Mid Penn، و چندین بانک محلی/منطقهای دیگر نیز کیفیتی مشابه و ترکیبی داشتند
بنابراین جمعبندی بخش مالی ساده است: بیمه تخصصی قویتر از بانکداری منطقهای سنتی بود، و بسیاری از برتریهای بانکها از نظر بنیادی به آن اندازه که در نگاه اول به نظر میرسید تمیز نبود.
صنعتیها، هوافضا، حملونقل، و کالاهای سرمایهای
صنعتیها یکی از قویترین بخشهای هفته بودند، بهویژه جایی که شرکتها در معرض برق، ساختوساز غیرمسکونی، مهندسی، اجاره، تهویه مطبوع، و تجهیزات فرآیندی قرار داشتند.
برخی از بهترین نتایج صنعتی شامل این موارد بودند:
- Comfort Systems (آمریکا، خدمات HVAC و مکانیکی، ارزش بازار 62.31B) با EPS برابر با 10.51 در برابر 6.78 (+55.01%) و درآمد 2.87B در برابر 2.38B (+20.59%)؛ سهم +2.87% رشد کرد و سپس +6.43% پس از ساعات رسمی اضافه کرد
- United Rentals (آمریکا) که برتری قوی ثبت کرد و یکی از قویترین حرکات پس از ساعات رسمی را در گروه صنعتی داشت
- Moog (آمریکا، قطعات هوافضا و دفاعی، ارزش بازار 9.96B) با EPS برابر با 2.64 در برابر 2.36 (+11.86%) و درآمد 1.05B در برابر 1.03B (+1.94%)
- Gorman-Rupp (آمریکا، سیستمهای پمپ، ارزش بازار 1.96B) با EPS برابر با 0.68 در برابر 0.54 (+25.93%) و درآمد 176.6M در برابر 170.51M (+3.57%)
- LSI Industries (آمریکا، روشنایی/نمایشگر تجاری، ارزش بازار 801.03M) با EPS برابر با 0.28 در برابر 0.19 (+47.37%) و درآمد 150.5M در برابر 138.7M (+8.51%)
- Sensient Technologies (آمریکا، مواد اولیه/رنگها/طعمدهندهها، ارزش بازار 5.24B) با EPS برابر با 1.04 در برابر 0.83 (+25.30%) و درآمد 435.8M در برابر 411.39M (+5.93%)، در حالی که سهم +24.11% جهش کرد
حملونقل و سفر وضعیت ترکیبیتری داشت. American Airlines بهتر از انتظار بود، اما Boyd Gaming، MarineMax، و بخشهایی از گروه باربری ضعیفتر بودند. Norfolk Southern (آمریکا، راهآهن باری، ارزش بازار 71.8B) EPS برابر با 2.65 در برابر 2.51 (+5.58%) گزارش کرد، در حالی که درآمد دقیقاً مطابق برآورد 3.0B بود و بنابراین تصویری سازنده اما نه انفجاری از راهآهن ارائه کرد.
پیام بخش صنعتی این بود که مهندسی، زیرساخت، و کالاهای سرمایهای به رهبری پروژهمحور قویتر از چرخههای مصرفی وابسته به مصرفکننده بودند.
انرژی، یوتیلیتیها، و مواد پایه
این ترکیب بخشی سازندهتر از چیزی بود که بسیاری انتظار داشتند.
در خدمات نفتی:
- Baker Hughes (آمریکا، ارزش بازار 63.75B) EPS برابر با 0.58 در برابر 0.49 (+18.37%) و درآمد 6.59B در برابر 6.34B (+3.94%) گزارش کرد
- Halliburton (آمریکا) نیز بهطور تمیز بهتر از انتظار ظاهر شد
- SLB NV (خدمات میدانهای نفتی جهانی، ارزش بازار 83.94B) EPS برابر با 0.52 در برابر 0.52 (0.00%) و درآمد 8.72B در برابر 8.66B (+0.69%) گزارش کرد
- Liberty Oilfield Services (آمریکا، ارزش بازار 4.77B) EPS برابر با 0.06 در برابر -0.1307 داشت که شگفتی EPS برابر با +145.91% بود، و درآمد 1.02B در برابر 958.79M (+6.38%) ثبت کرد
در مواد پایه و معدن:
- Newmont (آمریکا، استخراج طلا، ارزش بازار 119.95B) EPS برابر با 2.90 در برابر 2.18 (+33.03%) و درآمد 7.31B در برابر 6.53B (+11.94%) گزارش کرد
- Teck Resources (کانادا، معدن، ارزش بازار 29.76B) EPS برابر با 1.75 در برابر 1.17 (+49.57%) و درآمد 3.94B در برابر 3.15B (+25.08%) داشت
- Kaiser Aluminum (آمریکا، ارزش بازار 2.62B) EPS برابر با 3.74 در برابر 1.89 (+97.88%) و درآمد 1.10B در برابر 986.23M (+11.54%) منتشر کرد
- Yara International (نروژ، کود شیمیایی، ارزش بازار 14.68B) EPS برابر با 0.82 در برابر 0.7208 (+13.76%) و درآمد 4.26B در برابر 3.99B (+6.77%) گزارش کرد
- Cemex ADR (مکزیک، ارزش بازار 18.11B) EPS برابر با 0.16 در برابر 0.1059 (+51.09%) و درآمد 4.02B در برابر 3.86B (+4.15%) منتشر کرد
بزرگترین ناامیدی در این ترکیب گسترده بخشی ENI ADR (ایتالیا، انرژی یکپارچه، ارزش بازار 79.12B) بود که EPS برابر با 0.0462 در برابر 1.22 یا شگفتی EPS -96.21% و درآمد 23.18B در برابر 24.58B (-5.70%) را گزارش کرد.
بنابراین نتیجه اینجاست که خدمات نفتی و مواد پایه/معدنی قویتر از بخشهای ضعیفتر انرژی یکپارچه اروپا بودند.
کالاهای مصرفی ضروری، اختیاری، مخابرات، و رسانه
این نامتوازنترین دسته هفته بود.
در بخش کالاهای ضروری، نتایج سازنده بود:
- P&G (آمریکا، ارزش بازار 344.37B) EPS برابر با 1.59 در برابر 1.56 (+1.92%) و درآمد 21.2B در برابر 20.57B (+3.06%) گزارش کرد
- Keurig Dr Pepper (آمریکا، ارزش بازار 38.82B) EPS برابر با 0.39 در برابر 0.37 (+5.41%) و درآمد 3.98B در برابر 3.83B (+3.92%) داشت
- Heineken NV (هلند، ارزش بازار 42.86B) یک شگفتی درآمدی +0.90% ثبت کرد
- Kimberly-Clark de México (مکزیک، ارزش بازار 7.16B) EPS برابر با 0.1962 در برابر 0.1932 (+1.55%) و درآمد 827.16M در برابر 821.33M (+0.71%) گزارش کرد
بخش مصرفی اختیاری بسیار ناپایدارتر بود:
- Helen of Troy (آمریکا، ارزش بازار 456.14M) EPS برابر با 0.83 در برابر 0.75 (+10.67%) و درآمد 470M در برابر 450.8M (+4.26%) گزارش کرد و سهم +20.49% جهش داشت
- Travelzoo (آمریکا، ارزش بازار 103.75M) EPS برابر با 0.23 در برابر 0.16 (+43.75%) منتشر کرد، در حالی که درآمد 24.3M در برابر 24.49M (-0.78%) بود؛ با این وجود سهم +26.57% جهش کرد
- MarineMax (آمریکا، ارزش بازار 649.81M) EPS مطابق برآورد 0.04 داشت، اما درآمد بهشدت ضعیف بود: 527.4M در برابر 610.11M (-13.56%)
- Boyd Gaming (آمریکا، ارزش بازار 6.71B) هر دو شاخص را از دست داد و سپس -5.99% پس از ساعات رسمی افت کرد
- PENN Entertainment (آمریکا، ارزش بازار 2.19B) در EPS بهتر از انتظار ظاهر شد: 0.11 در برابر 0.05 (+120.00%)، اما درآمد به 1.4B در برابر 1.75B (-20.00%) سقوط کرد و بنابراین با وجود رشد قیمت، کیفیت گزارش بسیار پرنوسان بود
مخابرات و رسانه یکی از سختترین قضاوتهای بازار را به همراه داشت:
- Comcast (آمریکا، ارزش بازار 113.84B) یک برتری تمیز منتشر کرد، با EPS برابر با 0.79 در برابر 0.72 (+9.72%) و درآمد 31.46B در برابر 30.37B (+3.59%)
- Charter Communications (آمریکا، ارزش بازار 25.43B) EPS برابر با 9.17 در برابر 9.91 (-7.47%) و درآمد 13.6B در برابر 13.55B (+0.37%) گزارش کرد، اما سهم همچنان -25.50% سقوط کرد
- Telia ADR (سوئد، ارزش بازار 20.51B) هر دو شاخص را از دست داد، با EPS برابر با 0.0908 در برابر 0.1108 (-18.05%) و درآمد 2.16B در برابر 2.18B (-0.92%)
این ترکیب بخشی واضحترین شکاف بازار را نشان داد: کالاهای ضروری خوب بودند، مصرفی اختیاری گزینشی بود، و کابل/مخابرات بخشی بود که نگرانیهای ساختاری بر فصل غلبه کرد.
این ترکیب بخشی واضحترین شکاف بازار را نشان داد: کالاهای ضروری خوب بودند، مصرفی اختیاری گزینشی بود، و کابل/مخابرات بخشی بود که نگرانیهای ساختاری بر فصل غلبه کرد.
بزرگترین شگفتیهای مثبت و منفی
بزرگترین شگفتیهای مثبت EPS
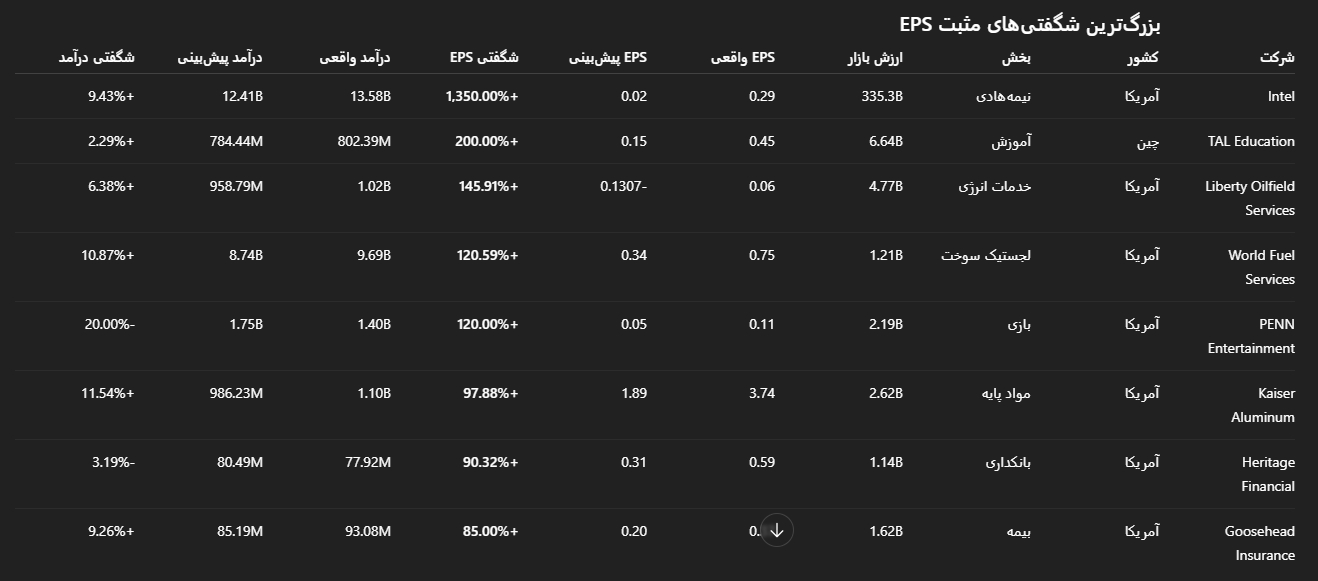
مهمترین شگفتی مثبت، اینتل بود، زیرا هم بزرگترین شگفتی EPS با اثرگذاری بالا را در میان شرکتهای مهم داشت، هم درآمد را بهتر از انتظار منتشر کرد و هم از نظر ارزش بازار بسیار بزرگ بود.
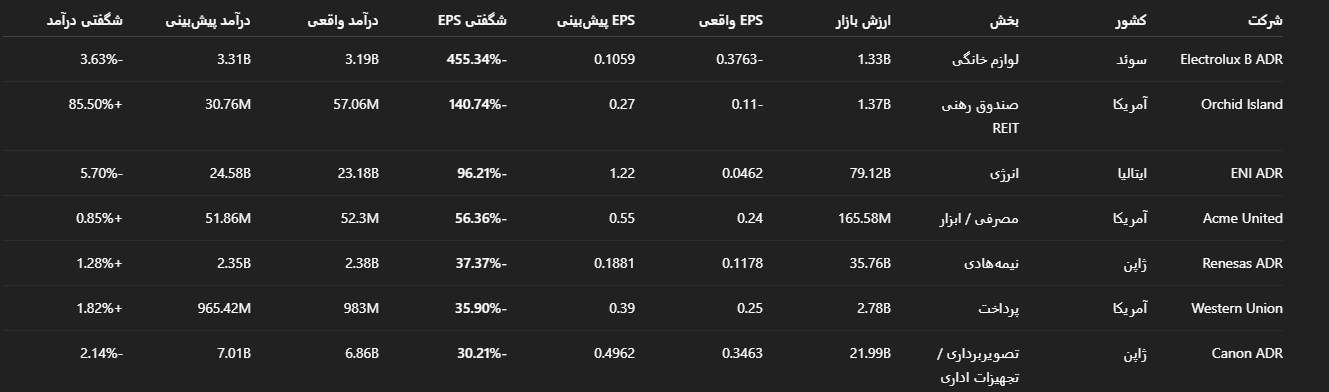
بزرگترین شگفتیهای منفی EPS
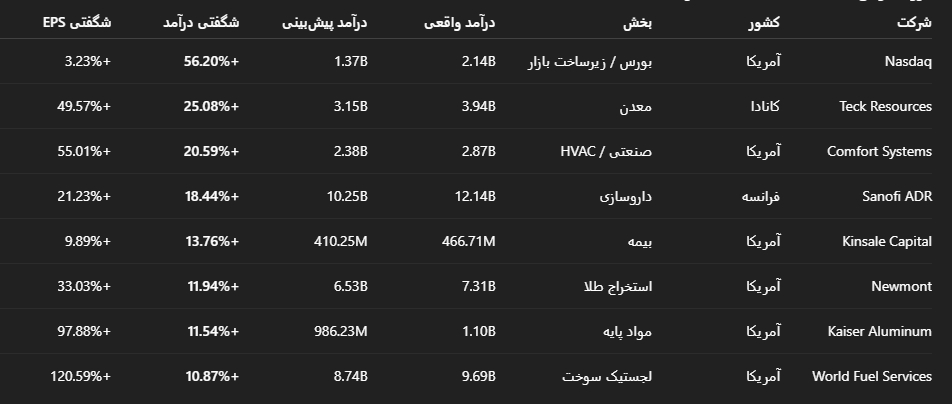
بزرگترین شگفتیهای مثبت درآمد
بزرگترین افتهای درآمدی
بهترین نتایج و بزرگترین تغییرات قیمت سهام
بهترین نتایج از نظر کلی
قویترین نتایج کلی قابل مشاهده که ترکیبی از اهمیت بازاری، شگفتی EPS، شگفتی درآمد، و اهمیت استراتژیک را در بر میگرفتند، عبارت بودند از:
- Intel: EPS 0.29 در برابر 0.02 (+1,350.00%)؛ درآمد 13.58B در برابر 12.41B (+9.43%)
- Comfort Systems: EPS 10.51 در برابر 6.78 (+55.01%)؛ درآمد 2.87B در برابر 2.38B (+20.59%)
- Teck Resources: EPS 1.75 در برابر 1.17 (+49.57%)؛ درآمد 3.94B در برابر 3.15B (+25.08%)
- Newmont: EPS 2.90 در برابر 2.18 (+33.03%)؛ درآمد 7.31B در برابر 6.53B (+11.94%)
- Sanofi ADR: EPS 2.17 در برابر 1.79 (+21.23%)؛ درآمد 12.14B در برابر 10.25B (+18.44%)
- Kinsale Capital: EPS 5.11 در برابر 4.65 (+9.89%)؛ درآمد 466.71M در برابر 410.25M (+13.76%)
- Baker Hughes: EPS 0.58 در برابر 0.49 (+18.37%)؛ درآمد 6.59B در برابر 6.34B (+3.94%)
- Yara International: EPS 0.82 در برابر 0.7208 (+13.76%)؛ درآمد 4.26B در برابر 3.99B (+6.77%)
بزرگترین رشدهای قیمت سهام
معاملات عادی
- Travelzoo (آمریکا): +26.57%
- Sensient Technologies (آمریکا): +24.11%
- Helen of Troy (آمریکا): +20.49%
- PENN Entertainment (آمریکا): +16.86%
- Mobileye Global (اسرائیل): +10.13%
- LSI Industries (آمریکا): +9.46%
- Boston Scientific (آمریکا): +8.99%
- Union Pacific (آمریکا): +8.77%
- Comcast (آمریکا): +7.73%
- Keurig Dr Pepper (آمریکا): +7.50%
پس از ساعات رسمی
- Intel (آمریکا): +21.77%
- SES AI (آمریکا): +19.67%
- World Fuel Services (آمریکا): +18.48%
- United Rentals (آمریکا): +14.35%
- Safran ADR (فرانسه): +14.02%
- Goosehead Insurance (آمریکا): +11.33%
- Texas Instruments (آمریکا): +10.87%
بزرگترین افتهای قیمتی سهام
معاملات عادی
- Charter Communications (آمریکا): -25.50%
- Nano-X Imaging (اسرائیل): -24.56%
- Strategic Education (آمریکا): -13.67%
- Travel + Leisure (آمریکا): -13.62%
- Electrolux ADR (سوئد): -12.67%
- Tractor Supply (آمریکا): -11.69%
- Pega (آمریکا): -10.30%
- TAL Education (چین): -9.31%
- Thermo Fisher (آمریکا): -9.20%
- HCA (آمریکا): -8.77%
مهمترین برداشت منفی بازار، Charter بود، زیرا اندازه افت آن در سهمی با ارزش بازار 25.43B باعث شد اهمیت آن بسیار بیشتر از سقوط یک میکروکپ باشد.
بر اساس EPS و درآمد: بازار چه چیزی را پاداش داد
بازار به سه چیز پاداش داد:
- شگفتیهای بزرگ EPS که با شگفتی درآمدی همراه بودند
- شتاب درآمدی در بخشهایی که از قبل به CAPEX، هوش مصنوعی، برق، یا زیرساخت گره خورده بودند
- نتایجی که روایت آینده را تغییر میدادند
بازار به این موارد با تردید نگاه کرد:
- برتری EPS همراه با ضعف درآمد
- فصولی که فقط اندکی بهتر از انتظار بودند در نمادهای گران یا پرانتظار
- ضعف درآمد در بخشهایی که از قبل با فشار ساختاری مواجه بودند
به همین دلیل است که Intel، Comfort Systems، Kinsale، Teck، Newmont، Sanofi، Baker Hughes، و Yara بسیار بهتر از بسیاری از شرکتهای مالی به نظر رسیدند که از نظر فنی EPS را بهتر از انتظار منتشر کردند اما در درآمد تأیید قوی نداشتند.
ارزش بازار و زاویه کشور مبدأ
تفکیک کشوری مهم بود.
ایالات متحده
آمریکا هم از نظر تعداد و هم از نظر اهمیت بازاری بر مجموعه غالب بود. مهمترین رهبران آن عبارت بودند از:
- Intel (335.3B)
- P&G (344.37B)
- Newmont (119.95B)
- Comcast (113.84B)
- SLB NV (83.94B، با زمینه فهرستشدن جهانی/آمریکایی)
- Comfort Systems (62.31B)
- Baker Hughes (63.75B)
- Charter (25.43B)
آمریکا در این حوزهها قویتر بود:
- نیمههادیها
- زیرساخت هوش مصنوعی
- مهندسی صنعتی
- برق/HVAC/مهندسی
- بیمه تخصصی
- برخی شرکتهای معدنی/مواد پایه
آمریکا در این بخشها ضعیفتر بود:
- کابل/مخابرات
- برخی خردهفروشان اختیاری
- بسیاری از برتریهای بانکی باکیفیت پایینتر
اروپا
وضهیت در اروپا ترکیبی بود.
- نامهای قویتر: Sanofi (فرانسه)، Safran (فرانسه)، Yara (نروژ)، Heineken (هلند)، Holcim ADR (سوئیس)
- نامهای ضعیفتر: ENI (ایتالیا)، Telia (سوئد)، Electrolux (سوئد)، Castellum ADR (سوئد)
کانادا
کانادا به لطف Teck Resources و FirstService تصویری سازنده داشت.
ژاپن
ژاپن به دلیل ناامیدی Canon و Renesas در EPS، تصویری ترکیبی تا نرم داشت.
اسرائیل
اسرائیل به لطف Mobileye تقویت شد.
چین
چین از طریق TAL Education یکی از بزرگترین شگفتیهای EPS را داشت، اما واکنش منفی سهم نشان داد که بازار همچنان ریسک سیاستگذاری و دیدپذیری را تخفیف میدهد.
کره جنوبی، نروژ، مکزیک، و هند
- Shinhan (کره جنوبی)
- Cemex (مکزیک)
- Kimberly-Clark de México (مکزیک)
- Yara (نروژ)
- Infosys (هند)
ضرایب ارزشیابی: P/E، EV/EBITDA، و قیمت به فروش در مقایسه با همگروهها
در نیمههادیها، Intel اکنون پس از جهش پس از گزارش، خیلی گرانتر از یک سهم کلاسیک بازگشتی به نظر میرسد؛ حدود 7.94x EV/sales و 30.11x EV/EBITDA. در مقابل، Texas Instruments از نظر فروش حتی گرانتر است، با حدود 14.16x EV/sales و 30.14x EV/EBITDA. بنابراین اینتل هنوز از نظر فروش ارزانتر از یک همتای آنالوگ ممتاز است، اما پس از جهش، دیگر از منظر EBITDA ارزان به نظر نمیرسد.
در کالاهای مصرفی دفاعی، P&G حدود 21.66x P/E دوازدهماهه گذشته، 3.98x قیمت به فروش، و حدود 14.46x EV/EBITDA معامله میشود، در حالی که Philip Morris در حدود 23.13x P/E دوازدهماهه گذشته، 6.17x قیمت به فروش، و 16.26x EV/EBITDA قرار دارد. این یعنی برتری محدود P&G روی ارزشیابیای اتفاق افتاد که کامل اما نه افراطی بود، در حالی که Philip Morris همچنان به دلیل قدرت قیمتگذاری و دوام جریان نقدی، پرمیوم بالاتری دارد.
در سلامت، UnitedHealth حدود 26.79x P/E دوازدهماهه گذشته، 0.72x قیمت به فروش، و 17.34x EV/EBITDA معامله میشود، در حالی که HCA از نظر معیارهای جریان نقدی عملیاتی بسیار ارزانتر است، با حدود 1.91x EV/sales و 9.35x EV/EBITDA. بازار هنوز برای بیمه درمانی نسبت به اپراتورهای بیمارستانی چندبرابر بالاتری میپردازد، حتی در هفتهای که واکنش قیمتی HCA از خود گزارش ضعیفتر بود.
در بیمه، Kinsale Capital حدود 15.19x P/E دوازدهماهه گذشته، 4.15x قیمت به فروش، و 11.72x EV/EBITDA معامله میشود، در حالی که Chubb حدود 11.52x P/E دوازدهماهه گذشته، 2.08x قیمت به فروش، و 8.53x EV/EBITDA دارد. Kinsale بهوضوح نسبت به یک بیمهگر جهانی بزرگتر، پرمیوم رشدی دارد، و برتری تمیز این هفته دقیقاً همان نوع نتیجهای بود که برای توجیه این پرمیوم نیاز داشت.
در خدمات نفتی، SLB حدود 24.77x P/E دوازدهماهه گذشته، 2.34x قیمت به فروش، و 12.54x EV/EBITDA دارد، در حالی که Halliburton حدود 22.28x P/E دوازدهماهه گذشته، 1.52x قیمت به فروش، و 9.65x EV/EBITDA معامله میشود. Halliburton از نظر چندبرابر عملیاتی ارزانتر است، در حالی که SLB همچنان پرمیوم مقیاس و ترکیب درآمدی را حفظ کرده است. این تقریباً با شکاف کیفیتیای که بازار معمولاً در خدمات نفتی قائل میشود مطابقت دارد.
در مواد پایه و معدن، Newmont حدود 15.69x P/E دوازدهماهه گذشته، 5.16x قیمت به فروش، و 7.67x EV/EBITDA معامله میشود، در حالی که Teck Resources حدود 22.20x P/E دوازدهماهه گذشته، 3.31x قیمت به فروش، و حدود 9.03x EV/EBITDA دارد. Newmont از نظر سود و EBITDA ارزانتر به نظر میرسد، در حالی که Teck با وجود ارائه یکی از قویترین برتریهای چرخهای هفته، همچنان بر چندبرابر سودی بالاتر معامله میشود.
و سپس Charter Communications را داریم که پس از سقوط، از نظر ظاهری ارزان به نظر میرسد: حدود 4.87x P/E دوازدهماهه گذشته، 0.47x قیمت به فروش، و 5.48x EV/EBITDA. اما این یک نمونه کلاسیک از سهمی است که بهدلیلی ارزان است. بازار در حال تخفیفدادن فشار ساختاری بر مدل کسبوکار آن است. به همین دلیل بود که چندبرابر پایین نتوانست پس از گزارش از سهم محافظت کند.
جمعبندی نهایی
جمعبندی نهایی از هفته درآمدی ۲۰ تا ۲۴ آوریل ۲۰۲۶ این است که این هفته، هفته تمایز روشن بازار بود.
قویترین رهبری از این حوزهها آمد:
- نیمههادیها و زیرساخت دیجیتال مرتبط با هوش مصنوعی
- مهندسی صنعتی، تهویه مطبوع، اجاره، و برق
- برخی شرکتهای مواد پایه و معدنی
- بیمه تخصصی و بخش باکیفیتتر سلامت
ضعیفترین نقاط بازار اینها بودند:
- مخابرات/کابل
- کالاهای بادوام مصرفی و بخشهایی از خردهفروشی اختیاری
- بانکهای منطقهای که EPS را بهتر از انتظار داشتند اما کیفیت درآمدی ضعیفی نشان دادند
- برخی شرکتهای چرخهای اروپایی و سازندگان لوازم خانگی
مهمترین رویداد صعودی، Intel بود، با EPS برابر با 0.29 در برابر 0.02 پیشبینی (+1,350.00%) و درآمد 13.58B در برابر 12.41B (+9.43%)، که سپس با +21.77% رشد پس از ساعات رسمی همراه شد.
مهمترین رویداد نزولی سهام، Charter بود که EPS برابر با 9.17 در برابر 9.91 (-7.47%) و درآمد 13.6B در برابر 13.55B (+0.37%) گزارش کرد و با این وجود -25.50% سقوط کرد.
این دقیقاً جوهره هفته است. فقط بهتر از انتظار ظاهر شدن کافی نبود. شرکتها باید بهطور تمیز، قابل اتکا، و بهاندازهای قوی بهتر از انتظار ظاهر میشدند که روایت آینده را تغییر دهند.
پرسشهای متداول
بزرگترین شگفتی مثبت EPS در هفته درآمدی ۲۰ تا ۲۴ آوریل چه بود؟
بزرگترین شگفتی EPS با اهمیت بالا در میان دادههای قابل مشاهده مربوط به Intel بود که EPS برابر با 0.29 در برابر 0.02 پیشبینی یا +1,350.00% منتشر کرد، همراه با شگفتی درآمدی +9.43%.
بزرگترین شگفتی منفی EPS در مجموعه درآمدی قابل مشاهده چه بود؟
در میان دادههای قابل خواندن، بزرگترین شگفتی منفی EPS مربوط به Electrolux B ADR بود که EPS برابر با -0.3763 در برابر 0.1059 پیشبینی یا -455.34% منتشر کرد.
کدام شرکت بزرگترین شگفتی مثبت درآمدی را داشت؟
بزرگترین شگفتی مثبت درآمدی قابل مشاهده مربوط به Nasdaq بود، با درآمد 2.14B در برابر 1.37B پیشبینی یا +56.20%.
کدام شرکت بزرگترین واکنش منفی قیمت سهام را داشت؟
بزرگترین افت قابل مشاهده در معاملات عادی مربوط به Charter Communications بود که پس از گزارش -25.50% سقوط کرد.
کدام بخشها قویتر به نظر رسیدند؟
قویترین بخشها فناوری و نیمههادیها، صنعتیها، و برخی شرکتهای مواد پایه و معدنی بودند.
کدام بخشها ضعیفتر به نظر رسیدند؟
ضعیفترین حوزهها مخابرات و کابل، کالاهای بادوام مصرفی، و بخش پایینکیفیتتر بانکهای منطقهای بودند.
Comments