 English
 پارسی


صورتجلسه کمیته بازار آزاد فدرال مربوط به 28 تا 29 آوریل 2026 پیام روشنی به معاملهگران و سرمایهگذاران داد: فدرال رزرو
آماده کاهش تهاجمی نرخ بهره نیست و چشمانداز سیاستی دوطرفهتر شده است. تورم همچنان بالاتر از هدف 2 درصدی فدرال رزرو است، قیمت انرژی به دلیل درگیری خاورمیانه افزایش یافته و چند سیاستگذار اکنون بیشتر نگران هستند که بازگشت تورم به هدف زمان بیشتری ببرد.
کمیته بازار آزاد فدرال نرخ وجوه فدرال را در محدوده 3.50 تا 3.75 درصد بدون تغییر نگه داشت، اما بحث داخلی مهمتر از خود تصمیم بود. یک عضو خواستار کاهش 25 واحد پایهای نرخ بهره بود، در حالی که سه عضو از ثابت نگه داشتن نرخها حمایت کردند اما با حفظ تمایل انبساطی در بیانیه سیاستی مخالفت داشتند. این ترکیب به من میگوید فدرال رزرو دیگر فقط درباره زمان کاهش نرخ بهره بحث نمیکند. بلکه این موضوع را هم بررسی میکند که آیا سیاست پولی باید برای مدت طولانیتری محدودکننده باقی بماند یا اگر تورم پایدار بماند، حتی دوباره سختگیرانهتر شود.
نکات کلیدی صورتجلسه آوریل 2026 فدرال رزرو
صورتجلسه نشان میدهد فدرال رزرو اقتصاد آمریکا را همچنان در حال رشد با سرعتی قوی میبیند، اما ترکیب تورم و بازار کار پیچیدهتر شده است. مهمترین نکات عبارتاند از:
- فدرال رزرو نرخها را در محدوده 3.50 تا 3.75 درصد ثابت نگه داشت.
- تورم بالاتر رفت؛ عمدتاً به دلیل قیمت انرژی.
- تورم کل PCE در فوریه 2.8 درصد بود، اما برآورد کارکنان نشان داد که در مارس به 3.5 درصد افزایش یافته است.
- تورم هسته PCE در فوریه 3.0 درصد بود و برای مارس 3.2 درصد برآورد شد.
- نرخ بیکاری در مارس 4.3 درصد بود.
- رشد اشتغال بهطور میانگین پایین باقی ماند.
- قیمتگذاری بازار فقط انتظارات محدودی برای کاهش نرخ بهره در 2026 نشان داد.
- بازار آپشنها حدود 30 درصد احتمال افزایش نرخ بهره تا اوایل 2027 را نشان داد.
- چندین عضو فدرال رزرو هشدار دادند که بازگشت تورم به 2 درصد ممکن است بیشتر طول بکشد.
- اعتبار خصوصی، اهرم صندوقهای پوشش ریسک، ارزشگذاری بالای داراییها و ریسکهای مرتبط با هوش مصنوعی توجه بیشتری دریافت کردند.
صورتجلسه فدرال رزرو بهطور کلی چه گفت؟
پیام کلی خنثی تا انقباضی است. فدرال رزرو هنوز چرخه جدیدی از افزایش نرخ بهره را اعلام نمیکند، اما بهوضوح نسبت به مسیر تورم نسبت به قبل آسودگی کمتری دارد. صورتجلسه نشان میدهد بانک مرکزی میخواهد پیش از تصمیمگیری درباره اینکه حرکت بعدی باید کاهش نرخ بهره، توقف طولانیتر یا—در سناریوی تورمیتر—افزایش نرخ بهره باشد، دادههای بیشتری دریافت کند.
مشکل فدرال رزرو این است که ریسک تورم و ریسک رشد همزمان در حال افزایش هستند. قیمتهای بالاتر نفت و کالاها میتوانند تورم را بالا ببرند، در حالی که همزمان قدرت خرید خانوارها را کاهش داده و اعتماد تجاری را تضعیف میکنند. این یک بدهبستان کلاسیک سیاستی است: کاهش زودهنگام نرخ بهره میتواند انتظارات تورمی را بدتر کند، اما بالا نگه داشتن نرخها برای مدت بیش از حد طولانی میتواند فشار بر بازار کار را افزایش دهد.
برای بازارها، این یعنی حمایت فدرال رزرو ضعیفتر شده است. سرمایهگذاران نباید تصور کنند که صرفاً ضعیفتر شدن احساسات ریسک، فدرال رزرو را مجبور به کاهش سریع نرخ بهره میکند، مگر اینکه تضعیف بازار کار بهوضوح مشخص شود.
تحولات بازارهای مالی و عملیات بازار باز
فدرال رزرو اشاره کرد که درگیری خاورمیانه همچنان محرک کلیدی بازارهای مالی باقی مانده است. قیمت سهام افتهای قبلی خود را جبران کرد که با بهبود احساسات ریسک و انتظارات قوی سودآوری شرکتها حمایت شد. سهام فناوری پس از عملکرد ضعیفتر در اوایل سال، عملکرد ویژهای قوی داشت.
اوراق قرضه خزانهداری نیز بالاتر رفت. هر دو بازده اوراق 2 ساله و اوراق 10 ساله بهطور محدود افزایش یافتند و بخش کوتاه منحنی بازتابدهنده انتظارات تورمی بالاتر بود. این برای معاملهگران مهم است، زیرا بازده اوراق خزانهداری 2 ساله همچنان یکی از شفافترین سیگنالهای بازار برای انتظارات سیاست گذاری فدرال رزرو است.
دلار بخشی از رشد قبلی خود را پس داد، زیرا پس از اعلام آتشبس، احساسات بازار بهبود یافت. با این حال، دلار همچنان بالاتر از سطوح پیش از درگیری باقی ماند و از تقاضای پناهگاه امن آمریکا و موقعیت قویتر انرژی این کشور حمایت گرفت.
نفت در مرکز بحث قرار داشت. منحنی معاملات آتی نفت خام نسبت به نشست مارس بالاتر بود، اگرچه همچنان شیب نزولی تندی داشت. این نشان میدهد سرمایهگذاران انتظار داشتند قیمت نفت در ماههای آینده کاهش یابد، اما فدرال رزرو همچنین هشدار داد که سابقه پیشبینی منحنی آتیها ترکیبی است.
بازارهای پولی باثبات باقی ماندند. نرخ موثر وجوه فدرال نزدیک به نرخ بهره ذخایر باقی ماند، بازارهای ریپو منظم بودند و شرایط ذخایر در محدوده کافی باقی ماند. فدرال رزرو همچنین ترتیبات نقدینگی مبادله دلاری و ارزی خود را با بانکهای مرکزی بزرگ، از جمله بانک مرکزی کانادا، بانک مرکزی بریتانیا، بانک مرکزی ژاپن، بانک مرکزی اروپا و بانک ملی سوئیس تمدید کرد.
بررسی کارکنان از وضعیت اقتصادی
بررسی کارکنان اقتصادی را نشان داد که هنوز در حال رشد است، اما فشار تورمی ناراحتکنندهتر شده است.
تورم نگرانی اصلی بود. تورم کل PCE در فوریه 2.8 درصد بود، در حالی که تورم هسته PCE 3.0 درصد ثبت شد. بر اساس دادههای CPI و PPI ماه مارس، کارکنان برآورد کردند که تورم کل PCE به 3.5 درصد و تورم هسته PCE به 3.2 درصد افزایش یافته است. این افزایش عمدتاً به قیمت انرژی مرتبط بود، اما تعرفهها نیز همچنان بر تورم کالاهای هسته اثر داشتند.
بازار کار باثبات اما نه قوی به نظر میرسید. نرخ بیکاری در مارس 4.3 درصد بود و از اواسط 2025 تغییر کمی کرده بود. اشتغال پس از ضعف موقتی ناشی از اعتصاب در بخش مراقبتهای درمانی و هوای زمستانی بازگشت، اما میانگین رشد اشتغال پایین باقی ماند. رشد دستمزدها نیز کند شد و میانگین درآمد ساعتی طی سال گذشته 3.5 درصد افزایش یافت.
رشد اقتصادی مثبت باقی ماند. به نظر میرسید رشد واقعی GDP در سهماهه اول با محو شدن اثرات تعطیلی دولت فدرال افزایش یافته است. خریدهای نهایی داخلی خصوصی واقعی، که شامل هزینههای مصرفکننده و سرمایهگذاری ثابت خصوصی میشود، قویتر از GDP کل به نظر میرسید و نشان میداد تقاضای زیربنایی همچنان قوی است.
در سطح جهانی، تصویر ترکیبی بود. چین رشد قوی نشان داد که با تقاضای خارجی و بخشی از بهبود داخلی حمایت شد. صادرات آسیا از تقاضای قوی برای کالاهای فناوری پیشرفته بهره برد، در حالی که مکزیک به دلیل فشار در بخش خودرو ضعیف باقی ماند. تورم خارجی نیز به دلیل قیمت انرژی بالاتر رفت و بسیاری از بانکهای مرکزی را مجبور کرد سیاست خود را بدون تغییر نگه دارند.
بررسی کارکنان از وضعیت مالی
شرایط مالی در دوره بین دو نشست با وجود عدم قطعیت ژئوپلیتیکی بهبود یافت. بازارهای سهام رشد کردند، اسپرد اوراق شرکتی کاهش یافت و نوسان ضمنی S&P 500 به سمت سطوح میانه تاریخی بازگشت.
با این حال، بهبود ناهمگون بود. شرکتهای بزرگ، شهرداریها و کسبوکارهای مرتبط با هوش مصنوعی همچنان به تأمین مالی دسترسی داشتند. کسبوکارهای کوچک، خانوارها و وامگیرندگان با امتیاز اعتباری پایینتر با شرایط سختتری روبهرو بودند. این مهم است، زیرا اقتصاد آمریکا ممکن است در سطح کل مقاوم به نظر برسد، در حالی که تنش مالی در زیر سطح در حال شکلگیری است.
انتشار اوراق شرکتی قوی بود؛ بخشی از آن به دلیل تأمین مالی هزینههای سرمایهای مرتبط با هوش مصنوعی. انتشار اعتبار خصوصی تا حدی کند شد، اما این بخش همچنان یک نگرانی کلیدی باقی ماند. برخی ابزارهای اعتبار خصوصی با خروج سرمایه مواجه شدند و فدرال رزرو به شفافیت محدود درباره ریسکهای ترازنامهای اشاره کرد.
فدرال رزرو همچنین آسیبپذیریهای مالی را «قابل توجه» توصیف کرد. ارزشگذاری داراییها بالا بود، ارزشگذاری مسکن نزدیک به سقفهای تاریخی قرار داشت، اهرم صندوقهای پوشش ریسک همچنان بالا بود و معاملات اهرمی اوراق خزانهداری بهطور مشخص بهعنوان ریسک مطرح شد. برای سرمایهگذاران، این یعنی فدرال رزرو ریسک ثبات مالی را میبیند، حتی اگر هنوز تنش سیستمی مشاهده نکند.
چشمانداز اقتصادی کارکنان
چشمانداز رشد کارکنان نسبت به مارس کمی قویتر بود. انتظار میرفت GDP واقعی در سالهای آینده از پتانسیل فراتر رود که با شرایط مالی مطلوب، هزینههای سرمایهای مرتبط با هوش مصنوعی و محو شدن فشارهای قبلی حمایت میشود.
اما پیشبینی تورم نسبت به مارس بالاتر بود. کارکنان انتظار داشتند تورم پس از نیمه اول سال، با محو شدن اثرات مرتبط با درگیری و کاهش عبور تعرفهها، کند شود. با این حال، ریسکها بهوضوح به سمت بالا متمایل بودند.
کارکنان فدرال رزرو همچنین ریسکهای نزولی برای GDP و اشتغال را مشاهده کردند. درگیری خاورمیانه، قیمت انرژی، تعرفهها و پذیرش هوش مصنوعی همگی عدم قطعیت را افزایش دادند. به زبان ساده، فدرال رزرو رشد قویتری نسبت به قبل میبیند، اما در عین حال ریسک تورمی بیشتر و احتمال ریسک نزولی بیشتر در بازار کار را نیز مشاهده میکند.
دیدگاه اعضا درباره تورم
اعضای فدرال رزرو توافق داشتند که تورم بالاتر رفته و بالاتر از هدف 2 درصدی باقی مانده است. آنها به قیمت بالاتر انرژی، تعرفهها، هزینههای حملونقل، نرخ بلیت هواپیما، قیمت کود و قیمت کالاهای غیرانرژی اشاره کردند.
چندین عضو همچنین به افزایش قیمتها در بخش فناوری اطلاعات اشاره کردند. برخی گفتند قیمت نرمافزارها به تورم هسته کمک کرده است، اگرچه ممکن است شاخص قابل اتکایی برای تورم گسترده آینده نباشد.
مهمترین سیگنال سیاستی این بود که اکثریت بسیار بزرگی از اعضا ریسک افزایش مدت زمان بازگشت تورم به هدف را مشاهده کردند. همین موضوع دلیل اصلی گرایش انقباضی صورتجلسه برای بازارهاست.
دیدگاه اعضا درباره بازار کار
بازار کار باثبات توصیف شد، اما بدون ریسک نبود. نرخ بیکاری تغییر کمی داشت و اکثر اعضا معتقد بودند رشد پایین اخیر اشتغال میتواند با رشد کندتر نیروی کار سازگار باشد.
با این حال، چندین عضو نشانههایی از ضعف را مشاهده کردند. آنها اشاره کردند که رشد اشتغال در چند بخش متمرکز شده، نظرسنجیهای دسترسی به شغل ضعیفتر شده و رشد دستمزد تعدیل شده است. ارتباطات تجاری نیز نشان داد که شرکتها ممکن است به دلیل عدم قطعیت یا انتظار برای پذیرش هوش مصنوعی، استخدام را به تأخیر بیندازند یا کاهش دهند.
برای بازارها، بازار کار اکنون محرک اصلی چرخش انبساطی فدرال رزرو است. تورم بهتنهایی کاهش نرخ بهره را توجیه نمیکند. فدرال رزرو پیش از آنکه با کاهش سیاستی راحت شود، به شواهد روشنتری از ضعف بازار کار نیاز دارد.
دیدگاه اعضا درباره فعالیت اقتصادی
اعضا عموماً معتقد بودند فعالیت اقتصادی با سرعتی قوی در حال گسترش است. هزینهکرد مصرفکننده مقاوم باقی ماند که با ثروت خانوار و سیاست مالی حمایت شد. سرمایهگذاری ثابت تجاری نیز قوی باقی ماند، بهویژه در بخش فناوری.
سرمایهگذاری مرتبط با هوش مصنوعی محرک اصلی رشد بود. چندین عضو معتقد بودند سرمایهگذاری هوش مصنوعی، رشد بهرهوری و شرایط مالی میتواند از رشد واقعی GDP حمایت کند. با این حال، قیمتهای بالاتر انرژی بر خانوارهای کمدرآمد و بخش کشاورزی فشار ایجاد میکرد.
فدرال رزرو همچنین اشاره کرد که شوک نفتی ممکن است اثر اقتصادی کوچکتری نسبت به چرخههای قبلی داشته باشد، زیرا آمریکا اکنون تولید نفت داخلی بالاتری دارد و شدت مصرف نفت در کل هزینهکرد کمتر شده است.
ریسکهای ثبات مالی
بحث ثبات مالی یکی از مهمترین بخشهای صورتجلسه برای سرمایهگذاران بود. فدرال رزرو به ارزشگذاری بالای داراییها، ریسکهای اعتبار خصوصی، اهرم صندوقهای پوشش ریسک و تهدیدات امنیت سایبری اشاره کرد.
اعتبار خصوصی تمرکز اصلی بود. برخی اعضا معتقد بودند خروجهای اخیر از صندوقهای اعتبار خصوصی هنوز تهدیدی برای سیستم گستردهتر ایجاد نمیکند. دیگران نگران بودند که زیانها بتوانند به بازارهای اعتباری گستردهتر سرایت کنند، بهویژه اگر شرکتهای وابسته به اعتبار خصوصی برای یافتن منابع مالی جایگزین دچار مشکل شوند.
معاملات اهرمی اوراق خزانهداری ریسک دیگری بود. چند عضو هشدار دادند که باز شدن اجباری موقعیتهای صندوقهای پوشش ریسک در بازار اوراق خزانهداری میتواند اختلال گستردهتری ایجاد کند. این مهم است، زیرا نقدشوندگی اوراق خزانهداری برای ثبات مالی جهانی حیاتی است.
اقدامات سیاستی کمیته
کمیته بازار آزاد فدرال نرخ وجوه فدرال را در محدوده 3.50 تا 3.75 درصد نگه داشت. این تصمیم از نظر روح کلی کاملاً یکدست نبود. یک عضو خواستار کاهش 25 واحد پایهای نرخ بهره بود، در حالی که سه عضو از حفظ نرخها حمایت کردند اما با تمایل انبساطی در بیانیه مخالفت داشتند.
این پیام کلیدی سیاستی است: فدرال رزرو نهتنها میان حفظ نرخ و کاهش نرخ تقسیم شده، بلکه میان حفظ تمایل انبساطی و حرکت به سمت موضعی خنثیتر یا دوطرفهتر نیز اختلاف دارد.
بیانیه تعهد فدرال رزرو به حمایت از حداکثر اشتغال و بازگرداندن تورم به 2 درصد را حفظ کرد. همچنین تکرار کرد که تصمیمات آینده به دادههای ورودی، چشمانداز در حال تحول و توازن ریسکها بستگی دارد.
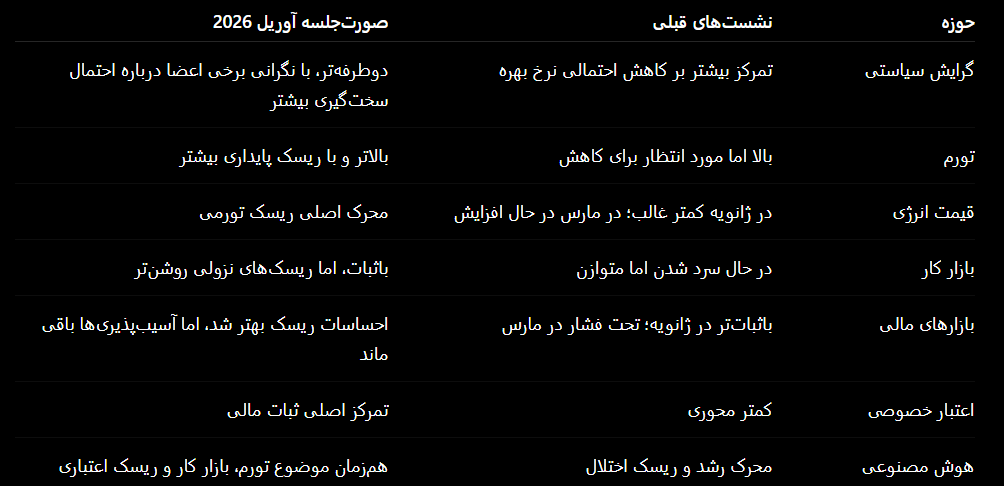
چه چیزی نسبت به نشستهای قبلی فدرال رزرو تغییر کرد؟
در مقایسه با نشستهای ژانویه و مارس، صورتجلسه آوریل نشان میدهد فدرال رزرو حساسیت بیشتری نسبت به تورم پیدا کرده است.
در ژانویه، بازارها هنوز بر کاهش احتمالی نرخ بهره، قیمت پایینتر انرژی و بازگشت تدریجی به روند کاهش تورم تمرکز داشتند. تا مارس، درگیری خاورمیانه شوک انرژی بزرگتر و عدم قطعیت بیشتری ایجاد کرده بود. تا آوریل، تورم بالاتر رفته بود، انتظارات نرخ سیاستی به سمت بالا حرکت کرده بود و چندین عضو خواستار حذف تمایل انبساطی شدند.
بزرگترین تغییرات عبارتاند از:
پیامدهای بازار برای معاملهگران و سرمایهگذاران
- چشمانداز دلار آمریکا: خنثی تا خرید
اگر دادههای تورمی ورودی قوی باقی بمانند، صورتجلسه فدرال رزرو از دلار آمریکا حمایت میکند. چرخه تأخیری کاهش نرخ بهره معمولاً از دلار حمایت میکند، بهویژه در برابر ارزهایی که بانکهای مرکزی آنها به کاهش نرخ بهره نزدیکتر هستند. با این حال، اگر درگیری خاورمیانه بیشتر کاهش تنش پیدا کند و احساسات ریسک جهانی بهبود یابد، تقاضای پناهگاه امن برای دلار ممکن است تضعیف شود.
وضعیت USD: خنثی تا خرید
محرک صعودی: تورم بالا، اوراق قرضه خزانهداری بالاتر، شوک دوباره انرژی
محرک نزولی: ضعف روشن بازار کار، افت قیمت نفت، پیام های انبساطی فدرال رزرو
- اوراق قرضه خزانهداری: ریسک نرخهای بالاتر برای مدت طولانیتر
صورتجلسه از محیط بازدهی بالاتر برای مدت طولانیتر حمایت میکند. بازده 2 ساله باید نسبت به بازقیمتگذاری فدرال رزرو بسیار حساس باقی بماند، در حالی که بازده 10 ساله ممکن است به ریسک تورم، پریمیوم سررسید و نگرانیهای مالی واکنش نشان دهد.
برای سرمایهگذاران اوراق، ریسک اصلی این است که تورم بالاتر از هدف باقی بماند و کاهش نرخ بهره را به تأخیر بیندازد. اوراق با سررسید بلند ممکن است تنها در صورتی عملکرد بهتری داشته باشند که دادههای بازار کار ضعیف شود یا قیمت نفت بهشدت کاهش یابد.
- چشمانداز والاستریت: سازنده اما آسیبپذیر
سهام از سودآوری قوی شرکتها و خوشبینی نسبت به هوش مصنوعی بهره برد، اما صورتجلسه فدرال رزرو کاملاً ریسکپذیر نیست. تورم بالاتر و تأخیر در کاهش نرخ بهره میتواند به ضرایب ارزشگذاری سهام فشار وارد کند، بهویژه در سهام رشدی با مدتزمان بلند.
فناوری مرتبط با هوش مصنوعی همچنان قویترین تم ساختاری است، اما اگر اوراق قرضه خزانهداری افزایش یابد، ارزشگذاریها آسیبپذیر میشوند. سهام شرکتهای کوچک و بخشهای حساس به نرخ بهره ممکن است در صورت باقی ماندن شرایط مالی محدودکننده تحت فشار قرار بگیرند.
وضعیت والاستریت: خنثی
بهترین سناریو: سودآوری قوی همراه با بازدهی باثبات
سناریوی ریسکی: نفت بالاتر، بازدهی بالاتر، هزینهکرد مصرفکننده ضعیفتر
- چشمانداز طلا: خنثی تا خرید بر اساس ریسک و تورم
طلا میتواند از ریسک ژئوپلیتیکی، عدم قطعیت تورمی و نگرانی درباره ثبات مالی سود ببرد. با این حال، بازده واقعی بالاتر و دلار قویتر ممکن است رشد آن را محدود کند.
برای معاملهگران طلا، نکته کلیدی این است که آیا ریسک تورم بر فشار بازدهی غالب میشود یا نه. اگر فدرال رزرو لحن انقباضی داشته باشد و بازده واقعی افزایش یابد، طلا ممکن است وارد فاز تثبیت شود. اگر ریسک ژئوپلیتیکی افزایش یابد یا بازارها ریسک خطای سیاستی را قیمتگذاری کنند، طلا میتواند دوباره حمایت بگیرد.
- چشمانداز بازار نفت: پریمیوم ژئوپلیتیکی همچنان حیاتی است
نفت متغیر کلان اصلی در این صورتجلسه است. چشمانداز تورمی فدرال رزرو بهشدت به این بستگی دارد که آیا قیمت انرژی بالا باقی میماند یا نه. اگر قیمت نفت بالا بماند، کنترل انتظارات تورمی میتواند دشوارتر شود.
برای معاملهگران، نفت فقط یک داستان کالایی نیست. اکنون یک داستان فدرال رزرو، یک داستان تورم و یک داستان ریسک میاندارایی است.
- بازارهای اعتباری: اعتبار خصوصی و وامگیرندگان ضعیفتر را زیر نظر بگیرید
صورتجلسه شکاف روشنی در شرایط اعتباری نشان میدهد. شرکتهای بزرگ همچنان میتوانند وام بگیرند، در حالی که کسبوکارهای کوچک، خانوارهای کمدرآمد و وامگیرندگان ضعیفتر با شرایط سختتری روبهرو هستند. اعتبار خصوصی همچنان یک ناحیه ریسک پنهان است، زیرا شفافیت محدود است.
سرمایهگذاران باید اسپردهای اعتباری، جریان سرمایه صندوقهای اعتبار خصوصی، عملکرد وامهای اهرمی و تنش در املاک تجاری را زیر نظر بگیرند.
- چشمانداز بازار کریپتو: حساس به انتظارات کاهش نرخ بهره فدرال رزرو
کریپتو همچنان در برابر سیاست نرخهای بالاتر برای مدت طولانیتر فدرال رزرو آسیبپذیر است. اگر بازارها کاهش نرخ بهره کمتری را قیمتگذاری کنند، بیتکوین و داراییهای کریپتویی با بتای بالا ممکن است تحت فشار قرار بگیرند. با این حال، اگر دادههای بازار کار ضعیف شود و انتظارات کاهش نرخ بهره بازگردد، کریپتو میتواند از انتظارات نقدینگی آسانتر سود ببرد.
وضعیت کریپتو: خنثی تا دفاعی
محرک صعودی: دادههای ضعیفتر بازار کار و بازدهی پایینتر
محرک نزولی: تورم چسبنده و بازقیمتگذاری انقباضی فدرال رزرو
نقشه معاملاتی پس از صورتجلسه آوریل فدرال رزرو
صورتجلسه سه سناریوی اصلی بازار ایجاد میکند:
- سناریو 1: تورم بالا باقی بماند
اگر تورم قوی بماند و قیمت نفت بالا باقی بماند، فدرال رزرو احتمالاً نرخها را برای مدت طولانیتری بالا نگه میدارد. این موضوع از دلار آمریکا و اوراق قرضه خزانهداری حمایت میکند، در حالی که به طلا، کریپتو و سهام حساس به نرخ بهره فشار وارد میکند.
- سناریو 2: بازار کار تضعیف شود
اگر رشد اشتغال بهشدت کند شود یا بیکاری افزایش یابد، فدرال رزرو ممکن است دوباره برای کاهش نرخ بهره در ادامه 2026 اطمینان پیدا کند. این احتمالاً از اوراق، طلا، سهام و کریپتو حمایت میکند، در حالی که بر دلار آمریکا فشار وارد میکند.
- سناریو 3: قیمت نفت کاهش یابد و رشد حفظ شود
این بهترین سناریو برای داراییهای ریسکی است. اگر قیمت نفت کاهش یابد، انتظارات تورمی سرد شود و رشد قوی باقی بماند، فدرال رزرو میتواند بدون تهدید بازارها، موضع صبورانه خود را حفظ کند. سهام میتواند به رشد ادامه دهد، بهویژه بخش فناوری و شرکتهای مرتبط با هوش مصنوعی.
نتیجهگیری
صورتجلسه آوریل 2026 کمیته بازار آزاد فدرال نشان میدهد فدرال رزرو همچنان صبور است، اما کمتر از چیزی که بازارها ممکن است بخواهند انبساطی است. تورم بالاتر رفته، قیمت انرژی ریسک کلان اصلی است و چندین سیاستگذار با حفظ تمایل آشکار به کاهش نرخ بهره در شرایطی که تورم بالاتر از هدف مانده، راحت نیستند.
برای معاملهگران و سرمایهگذاران، پیام ساده است: فدرال رزرو را طوری معامله نکنید که گویی کاهش نرخ بهره تضمین شده است. حرکت سیاستی بعدی به تورم، قیمت نفت، دادههای بازار کار و شرایط ثبات مالی بستگی دارد.
قویترین سیگنال بازار از این صورتجلسه عدم قطعیت بالاتر درباره مسیر سیاستی است. کاهش نرخ بهره هنوز ممکن است، اما به شواهد روشن نیاز دارد که کاهش تورم دوباره در مسیر درست قرار گرفته یا بازار کار در حال تضعیف است. تا آن زمان، فدرال رزرو در یک الگوی توقف محتاطانه باقی میماند و بازارها باید ریسک نرخهای بالاتر برای مدت طولانیتر را قیمتگذاری کنند.
منبع: فدرال رزرو، صورتجلسه کمیته بازار آزاد فدرال، 28 تا 29 آوریل 2026.
پرسشهای متداول
پیام اصلی صورتجلسه آوریل 2026 فدرال رزرو چه بود؟
پیام اصلی این بود که فدرال رزرو محتاط باقی مانده، زیرا تورم همچنان بالاتر از هدف است و قیمت انرژی افزایش یافته است. فدرال رزرو آماده تعهد به کاهش نزدیکمدت نرخ بهره نیست.
آیا فدرال رزرو در آوریل 2026 نرخ بهره را کاهش داد؟
خیر. کمیته بازار آزاد فدرال محدوده هدف نرخ وجوه فدرال را بدون تغییر در 3.50 تا 3.75 درصد نگه داشت.
چرا صورتجلسه آوریل 2026 فدرال رزرو برای معاملهگران مهم بود؟
صورتجلسه نشان داد که چشمانداز سیاستی فدرال رزرو دوطرفهتر شده است. کاهش نرخ بهره بعداً ممکن است، اما تورم پایدار میتواند فدرال رزرو را مجبور کند نرخها را برای مدت طولانیتری ثابت نگه دارد یا حتی سختگیری سیاستی را بررسی کند.
فدرال رزرو به چه اعداد تورمی اشاره کرد؟
کارکنان اشاره کردند که تورم کل PCE در فوریه 2.8 درصد بود و برآورد شد که در مارس به 3.5 درصد افزایش یافته است. تورم هسته PCE در فوریه 3.0 درصد بود و برای مارس 3.2 درصد برآورد شد.
قیمت نفت چگونه بر چشمانداز فدرال رزرو اثر گذاشت؟
قیمت بالاتر نفت دلیل اصلی افزایش تورم بود. فدرال رزرو هشدار داد که فشار پایدار قیمت انرژی میتواند بازگشت تورم به هدف 2 درصدی را به تأخیر بیندازد.
فدرال رزرو درباره بازار کار آمریکا چه گفت؟
فدرال رزرو شرایط بازار کار را باثبات توصیف کرد، اما رشد اشتغال پایین باقی ماند. اعضا همچنین به ریسکهای نزولی، از جمله استخدام کندتر، نظرسنجیهای ضعیفتر دسترسی به شغل و عدم قطعیت پیرامون پذیرش هوش مصنوعی اشاره کردند.
آیا کاهش نرخ بهره فدرال رزرو در 2026 هنوز ممکن است؟
بله، اما موانع آن بالاتر رفته است. چندین عضو گفتند اگر کاهش تورم بهوضوح بازگردد یا بازار کار تضعیف شود، کاهش نرخ بهره مناسب خواهد بود.
آیا فدرال رزرو میتواند دوباره نرخ بهره را افزایش دهد؟
صورتجلسه نشان داد که اکثریت اعضا معتقد بودند اگر تورم بهطور پایدار بالاتر از 2 درصد باقی بماند، سختگیری سیاستی میتواند مناسب شود.
گزارش صورتجلسه فدرال رزرو برای دلار آمریکا چه معنایی دارد؟
اگر تورم چسبنده باقی بماند و انتظارات کاهش نرخ بهره بیشتر به تعویق بیفتد، صورتجلسه بهطور کلی از دلار آمریکا حمایت میکند. با این حال، اگر دادههای بازار کار بدتر شود و بازارها دوباره به سمت کاهش نرخ بهره قیمتگذاری کنند، دلار میتواند تضعیف شود.
گزارش صورتجلسه فدرال رزرو برای والاستریت چه معنایی دارد؟
صورتجلسه چشماندازی ترکیبی برای سهام ایجاد میکند. سودآوری قوی و سرمایهگذاری هوش مصنوعی حمایتی هستند، اما نرخهای بهره بالاتر برای مدت طولانیتر و ریسک تورم میتواند به ارزشگذاریها فشار وارد کند.
Comments