 English
 پارسی


خلاصه اجرایی
فوریه از چند جهت «ماه پرفشار» برای جابهجایی سررسید قراردادهای آتی است؛ آن هم بهگونهای ساختاری که برای عملیات و ریسک اهمیت دارد. نخست، بسیاری از قراردادهای انرژی با تحویل فیزیکی که تحویل آنها در مارس انجام میشود، در فوریه متوقف میشوند؛ بنابراین جابهجایی سررسید انرژی اغلب در فوریه انجام میشود، حتی اگر ماه قرارداد مارس باشد (برای مثال، NYMEX WTI و Henry Hub). دوم، در قراردادهای آتی خزانهداری آمریکا با قابلیت تحویل (چرخه تحویل مارس/ژوئن/سپتامبر/دسامبر)، بخش عمده پوزیشن های باز از نظر تاریخی در حدود ۱۰ روز کاری پایانی پیش از آغاز ماه تحویل جابهجا میشوند—و این برای چرخه مارس، معمولاً به معنای اواسط تا اواخر فوریه است (نمونه خود CME به فوریه 2016 اشاره میکند). سوم، چندین قرارداد بزرگ تسویه نقدی نیز در فوریه سررسید دارند (برای مثال، دام سبک تسویه نقدی، سررسیدهای ماهانه کریپتو، برخی قراردادهای شاخص های آسیایی، و قراردادهای با نوسان بالا).
یک «تقویم عملیاتی» تجمیعی برای فوریه 2026 در ادامه ارائه شده است که برای شاخصهای مرجع اصلی در طبقات مختلف دارایی و بورسهای مختلف تنظیم شده و شامل این موارد است: آخرین روز معامله NYMEX WTI Mar-26 (CLH26) در 20 فوریه، آخرین روز معامله Henry Hub NGH26 در 25 فوریه، آخرین روز معامله COMEX Gold Feb-26 (GCG26) در 25 فوریه، با اولین روز اعلام در 30 ژانویه و آخرین روز اعلام در 26 فوریه، آخرین روز معامله سریالهای فوریه CME FX (مانند 6E/6J) در 13 فوریه، آخرین روز معامله HKEX Hang Seng Index Futures فوریه 2026 در 26 فوریه و تسویه نهایی در 27 فوریه، و سررسید ICE Brent Apr-26 در 27 فوریه با تسویه نهایی در 2 مارس.
از منظر عملیاتی، مهمترین حالتهای شکست در حوالی جابهجایی سررسید فوریه عبارتاند از:
(الف) ورود ناخواسته به فرآیند تحویل/اعلام (بهویژه در فلزات و انرژی) و لیکوئید شدن توسط کارگزار پیش از مهلتهای بورس،
(ب) حفرههای نقدشوندگی در صورت جابهجایی بیش از حد دیرهنگام در قرارداد در حال انقضا، و
(ج) لغزش مبنا و اسپرد زمانی که اسپردهای تقویمی به محل اصلی نقدشوندگی تبدیل میشوند.
خود CME صراحتاً استفاده از اسپردهای تقویمی را برای کاهش ریسک اجرای دو مرحلهای توصیه میکند («دو برابر شدن ریسک اجرا» اگر جابهجایی را بهصورت لگ انجام دهید). سیاستهای کارگزاری نیز میتوانند محافظهکارانهتر از قواعد بورس باشند؛ برای نمونه، IBKR اعلام میکند که در بسیاری از قراردادهای تحویل فیزیکی، مهلت استاندارد بستن موقعیت برای خریداران ۲ روز کاری پیش از First Notice Day و برای فروشندگان ۲ روز کاری پیش از آخرین روز معامله است.
در نهایت، فوریه دارای اصطکاکهای تقویمی تکرارشونده نیز هست: در آمریکا، روز Presidents Day (که در تقویم تسویه 2026 Cboe بهعنوان تعطیلی بورس آمده) میتواند پنجرههای جابهجایی مبتنی بر «روز کاری» را فشرده کند؛ در آسیا نیز، اعلام تعطیلات محلی میتواند تقویم معاملات/تسویه را بازبینی کند (HKEX صراحتاً این موضوع را برای برخی محصولات یادآور میشود).
دامنه، تعاریف، و روششناسی
دامنه بازار و اینکه «جابهجایی سررسید فوریه» در این گزارش به چه معناست
این گزارش بر جابهجاییهایی تمرکز دارد که از نظر عملیاتی در فوریه 2026 رخ میدهند (با توجه به تاریخ فعلی 2026-02-26) و بر مجموعهای نماینده از قراردادهای آتی شاخصمحور و پرمعامله در بورسهای اصلی از جمله CME Group (شامل NYMEX/COMEX/CBOT/CME)، Intercontinental Exchange، Hong Kong Exchanges and Clearing، Cboe Global Markets، و همچنین پوشش انتخابی برخی بازارهای بزرگ آسیایی و وابسته به چین متمرکز است (با اشاره به شکافهای دادهای، در مواردی که تقویمهای اصلی بهسادگی قابل راستیآزمایی ماشینی نیستند).
از آنجا که پوشش «همه قراردادها در همه بورسها» در یک سند واحد از نظر عملیاتی واقعبینانه نیست، این تقویم بر اساس شاخصهای مرجع با نقدشوندگی بالا در هر طبقه دارایی و محصولاتی که تاریخهای کلیدی آنها در فوریه قرار میگیرد (آخرین روز معامله، اولین روز اعلام، تسویه نهایی) ساخته شده است. در مواردی که یک بورس از چرخههای فصلی استفاده میکند که جابهجایی آن در فوریه انجام میشود، هرچند انقضا در مارس است (بهویژه در قراردادهای خزانهداری قابل تحویل آمریکا)، این گزارش آن را بهعنوان جابهجایی فوریه در نظر میگیرد و تاریخهای «گلوگاهی» فوریه را شامل میشود (برای مثال، تعریف First Notice Day و پنجره جابهجایی مشاهدهشده).
تعاریف تاریخهای کلیدی مورد استفاده توسط بورسها و کارگزاران
اصطلاحاتی مانند «آخرین روز معامله» (LTD)، «اولین روز اعلام» (FND)، «اولین روز موقعیت» (FPD)، دورههای تحویل، و «روز تسویه نهایی» بسته به طراحی محصول (تحویل فیزیکی در برابر تسویه نقدی) و همچنین بسته به بورس، متفاوت هستند. اسناد آموزشی CME درباره تحویل، اهمیت عملیاتی FPD/FND را برجسته میکنند؛ یعنی نقطهای که در آن یک موقعیت خرید که «نمیخواهد در معرض تحویل قرار گیرد» باید از بازار خارج شده باشد. از منظر عملیات کارگزاری، قواعد لیکوئیدیشن تحویل فیزیکی IBKR یک لایه عملیاتی اضافی هستند که اغلب مستلزم خروج از موقعیت پیش از مهلتهای خود بورس هستند.
چگونگی تعیین «پنجره معمول جابهجایی سررسید» در این گزارش
در این گزارش، «پنجره معمول جابهجایی» بهعنوان یک عرف مدیریتریسکشده بیان میشود، نه یک الزام رسمی بورس: یعنی بازهای که در آن معمولاً نقدشوندگی کافی وجود دارد و ریسک تحویل/اعلام اجتناب میشود. برای قراردادهای خزانهداری بهطور خاص، راهنمای Pace of the Roll در CME بیان میکند که اگرچه از نظر تئوریک، جابهجایی میتواند در هر زمانی انجام شود، اما در تاریخهای اخیر، بخش عمده موقعیتهای باز در ۱۰ روز کاری پایانی پیش از آغاز ماه قرارداد جابهجا شدهاند. برای بسیاری از کالاهای با تحویل فیزیکی، الگوی تجربی این است که قرارداد در حال انقضا در نزدیکی پایان، میتواند بهطور ساختاری دچار افت نقدشوندگی شود؛ گزارش CFTC درباره WTI در سال 2020 نمونهای تنشزا و آموزنده است که نشان میدهد درصد بزرگی از موقعیتها بسیار پیش از روز ماقبل آخر خارج میشوند و بخش عمده حجم معاملات تا روز نهایی به ماههای بعدی منتقل میشود.
تقویم تجمیعی جابهجایی سررسید فوریه 2026
تقویم تجمیعی بر اساس بورس و طبقه دارایی
تاریخها بهصورت تاریخ تقویمی نشان داده شدهاند؛ محدودیتهای ساعتی درونروزی و قواعد خاص هر جلسه معاملاتی باید در مشخصات قرارداد و تقویم رسمی بورس مربوطه بررسی شوند (بسیاری از محصولات در آخرین روز معامله، بستهشدن زودتر از معمول دارند).
- CME (NYMEX) – انرژی – WTI Light Sweet Crude Oil Futures (CL):
قرارداد/ماه کلیدی فوریه که جابهجایی را تعیین میکند Mar-26 (CLH26) است. آخرین روز معامله این قرارداد 2026-02-20 و تسویه نهایی / انقضا نیز 2026-02-20 است. اولین روز اعلام بر اساس فیلدهای تقویم CME، 2026-02-24 ذکر شده است. پنجره معمول جابهجایی در میزهای ریسک معمولاً ۱۰ تا ۳ روز کاری پیش از LTD است؛ بهطور معمول از نگهداری موقعیت تا مرحله افت شدید نقدشوندگی اجتناب میشود و اجرای جابهجایی از طریق اسپرد تقویمی ترجیح دارد.
- CME (NYMEX) – انرژی – Henry Hub Natural Gas Futures (NG):
قرارداد کلیدی این بخش Mar-26 (NGH26) است. آخرین روز معامله 2026-02-25 و تسویه نهایی / انقضا نیز 2026-02-25 است. اولین روز اعلام طبق فیلدهای تقویم CME، 2026-02-26 است. در عمل، میزهای ریسک معمولاً جابهجایی را ۱۰ تا ۲ روز کاری پیش از LTD انجام میدهند، اجرای رول را در زمان اوج نقدشوندگی اسپرد متمرکز میکنند و به نقدشوندگی روز آخر تکیه نمیکنند.
- CME (COMEX) – فلزات – Gold Futures (GC):
با توجه به اینکه مکانیزم تحویل فیزیکی برقرار است، قرارداد کلیدی فوریه Feb-26 (GCG26) است. آخرین روز معامله 2026-02-25 و تسویه نهایی / انقضا نیز 2026-02-25 است. اولین روز اعلام 2026-01-30 است. رویه متعارف این است که موقعیتها پیش از FND بسته یا جابهجا شوند؛ معمولاً نیز یک حاشیه امن کارگزاری در نظر گرفته میشود، مانند قاعده متداول IBKR که برای موقعیتهای خرید، ۲ روز کاری پیش از FND را ملاک قرار میدهد.
- CME (CME) – ارز – Euro FX Futures (6E):
قرارداد کلیدی در اینجا سریال فوریه 2026 (6EG26) است. آخرین روز معامله 2026-02-13 و تسویه نهایی / انقضا نیز 2026-02-13 است. چون این قرارداد تسویه نقدی دارد، اولین روز اعلام وجود ندارد. جابهجایی معمولاً به ماه بعدیِ نقدشوندهتر—اغلب IMM/فصلی بعدی—و با استفاده از اسپرد تقویمی انجام میشود، چون نقدشوندگی عمدتاً در سررسیدهای فصلی متمرکز است.
- CME (CME) – ارز – Japanese Yen Futures (6J):
قرارداد کلیدی این ردیف سریال فوریه 2026 (6JG26) است. آخرین روز معامله 2026-02-13 و تسویه نهایی / انقضا نیز 2026-02-13 است. اولین روز اعلام وجود ندارد. رویکرد عملی همانند سایر ارزهای اصلی است: جابهجایی به ماه قرارداد بعدیِ نقدشونده، در حالی که نقدشوندگی ماههای سریال بهعنوان نقدشوندگی بالقوه نازک در نظر گرفته میشود.
- CME (CME) – نرخ بهره – 30-Day Federal Funds Futures (ZQ):
قرارداد کلیدی Feb-26 (ZQG26) است. آخرین روز معامله برابر با آخرین روز کاری فوریه 2026 است و تسویه نهایی در اولین روز کاری پس از LTD انجام میشود. اولین روز اعلام وجود ندارد. جابهجایی معمولاً همزمان با مهاجرت نقدشوندگی—اغلب در اواخر ماه—و پیش از کنترلهای ریسکی کارگزاری انجام میشود و با مهلتهای عملیاتی پایان ماه همراستا است.
- CME (CBOT) – نرخ بهره – Deliverable U.S. Treasury futures (مانند 2Y/5Y/10Y/30Y):
چرخه کلیدی این گروه چرخه تحویل Mar-26 است، هرچند جابهجایی در فوریه انجام میشود. آخرین روز معامله و تسویه نهایی / انقضا هر دو بسته به محصول هستند و ذاتاً یک انقضای فوریهای ثابت ندارند. با این حال، FND برای ماه تحویل مارس برابر با آخرین روز کاری فوریه است. طبق رویه CME، بخش عمده موقعیتهای باز در ۱۰ روز کاری پایانی پیش از آغاز ماه تحویل جابهجا میشوند؛ یعنی معمولاً در اواسط تا اواخر فوریه برای چرخه مارس.
- CME (CME) – کالا – Lean Hog Futures (HE):
قرارداد کلیدی Feb-26 (HEG26) است. آخرین روز معامله دهمین روز کاری ماه قرارداد است. تسویه نهایی بهصورت نقدی و بر اساس شاخصی که پس از خاتمه معامله منتشر میشود انجام میشود و تاریخ آن در تقویم درج میشود. اولین روز اعلام وجود ندارد. رویکرد متعارف این است که موقعیتها پیش از دهمین روز کاری جابهجا شوند، از نگهداری تا هفته انقضا با نقدشوندگی نازک اجتناب شود، و زمانبندی تسویه نقدی مبتنی بر شاخص حتماً بررسی شود.
- CME (CME) – کالا – Live Cattle Futures (LE):
قرارداد کلیدی Feb-26 (LEG26) است. آخرین روز معامله برابر با آخرین روز کاری ماه قرارداد است. تسویه نهایی بر اساس VWAP نزدیک بستهشدن و مطابق روش CME انجام میشود. اولین روز اعلام وجود ندارد. رویه رایج این است که جابهجایی پیش از پایان ماه و در دوره اوج نقدشوندگی اسپرد انجام شود و اثر روش تسویه بر اجرای TAS/اسپرد نیز بررسی شود.
- CME (CME) – کریپتو – Bitcoin Futures (BTC):
قرارداد کلیدی Feb-26 (BTCG26) است. آخرین روز معامله 2026-02-27 و تسویه نهایی / انقضا نیز 2026-02-27 است. اولین روز اعلام وجود ندارد. جابهجایی معمولاً به ماه بعدی یا فصل بعدی—بسته به نقدشوندگی—انجام میشود و باید ناپیوستگیهای بازار نقدی کریپتو در آخر هفته در برابر سررسید بازار فهرستشده مدیریت شود.
- ICE Futures Europe – انرژی – Brent Crude Futures:
این قرارداد قابل تحویل از طریق EFP است و امکان تسویه نقدی نیز دارد. قرارداد کلیدی موردنظر Apr-26 (Brent Apr26) است. آخرین روز معامله 2026-02-27، تسویه نهایی / انقضا 2026-03-02، و اولین روز اعلام طبق جدول سررسید ICE، 2026-02-27 است. برای حفظ اکسپوژر پیوسته، معمولاً توصیه میشود بسیار پیش از انقضا جابهجایی انجام شود، اسپردهای تقویمی ترجیح داده شوند، و محدودیتهای انقضا/پایاپای بورس بهدقت رصد شوند.
- HKEX (HKCC) – سهام/شاخص – Hang Seng Index Futures (HSI):
قرارداد کلیدی Feb-26 است. آخرین روز معامله 2026-02-26 و تسویه نهایی / انقضا 2026-02-27 است. اولین روز اعلام وجود ندارد. جابهجایی معمولاً پیش از دومین روز معاملاتی آخر ماه قرارداد انجام میشود و موقعیت به ماه بعدی منتقل میشود؛ جایی که نقدشوندگی در آن متمرکزتر است.
- Cboe Futures (CFE) – سهام/شاخص (نوسان) – VIX / VXM monthly futures:
قرارداد کلیدی Feb-26 است. آخرین روز معامله معمولاً روز کاری پیش از تسویه نهایی است، هرچند باید طبق مشخصات CFE راستیآزمایی شود. تسویه نهایی در 2026-02-18 انجام میشود. اولین روز اعلام وجود ندارد. رویه رایج این است که جابهجایی پیش از هفته تسویه به قرارداد بعدی انجام شود، چون تسویه بهعنوان یک نقطه عطف نقدشوندگی دیده میشود و از اجرای روز آخر اجتناب میشود.
- DCE – کالا – Iron Ore futures (I):
این قرارداد از قاعده ماه تحویل پیروی میکند و وضعیت فوریه به تقویم معاملاتی چین وابسته است. آخرین روز معامله دهمین روز معاملاتی ماه تحویل است و تسویه نهایی / انقضا در سومین روز معاملاتی پس از آخرین روز معامله رخ میدهد. رژیم تحویل/اعلام نیز بسته به محصول است. رویکرد معمول این است که جابهجایی پیش از پنجره ماه تحویل و پیش از تغییرات مهم مارجین/موقعیت توسط بورس انجام شود؛ برای تاریخهای دقیق فوریه 2026 نیز باید به تقویم رسمی تعطیلات و معاملات چین مراجعه کرد.
جدول «تاریخهای گلوگاهی» جابهجایی سررسید در فوریه 2026
این جدول نشان میدهد هر تاریخ از نظر عملیاتی چه معنایی دارد و میز معاملات چه اقدامی باید انجام دهد، با تأکید بر کنترلهای مربوط به تحویل و بستن اجباری توسط کارگزار.
آغاز رژیم اولین روز موقعیت / اولین روز اعلام (در قراردادهای تحویلی): از نظر عملیاتی، این تاریخ یعنی بسته به قواعد محصول و سیاستهای کارگزاری، ممکن است در معرض تعهدات تحویل یا اعلام قرار بگیرید. اقدام مناسب و قابل اتکا در اغلب بازارها این است که یک مهلت داخلی برای جابهجایی تعیین کنید که زودتر از FND/FPD رسمی بورس باشد—برای مثال بر اساس مهلت کارگزار بهعلاوه یک حاشیه امن داخلی—و همچنین برای بیشتر حسابها، باز کردن موقعیت جدید در قرارداد در حال انقضا را غیرفعال کنید.
پنجره جابهجایی که در آن نقدشوندگی منتقل میشود: از نظر عملیاتی، این بازه زمانی مرحلهای است که در آن نقدشوندگی اسپردهای تقویمی معمولاً بهتر میشود، در حالی که نقدشوندگی قرارداد در حال انقضا ممکن است افت کند. اقدام مناسب در اغلب بازارها این است که اسپردهای تقویمی با سفارش واحد به اجرای لگ ترجیح داده شود و اگر اندازه موقعیت معنیدار است، اجرای مرحلهای مثل VWAP/TWAP از قبل برنامهریزی شود.
آخرین روز معامله (LTD): از نظر عملیاتی، این تاریخ همان نقطهای است که معامله قرارداد طبق قواعد محصول متوقف میشود و نقدشوندگی میتواند بهشدت غیرقابلاتکا شود، چون بخش زیادی از مشارکتکنندگان از بازار خارج شدهاند. اقدام مناسب و قابل اتکا این است که یک حد قطعی داشته باشید: موقعیت باید پیش از پایان مهلت روزانه—و ترجیحاً حتی زودتر با توجه به قواعد کارگزار—بهطور کامل جابهجا یا بسته شده باشد.
تسویه نهایی / انقضا: از نظر عملیاتی، در این مرحله فرایند تسویه نقدی یا تسویه نهایی اجرا میشود و سود و زیان نهایی تثبیت میگردد. اقدام مناسب در اغلب بازارها این است که یک تطبیق کامل انجام دهید؛ یعنی موقعیتها، قیمتهای تسویه، مبنای محققشده، حسابداری پوشش و صورتحساب مشتریان همگی بازبینی و تطبیق شوند.
راهنمای عملیاتی برای معاملهگران و مدیران ریسک
مکانیکهای اجرایی که ریسک عملیاتی را کاهش میدهند
راهنمای جابهجایی CME برای قراردادهای خزانهداری، تفاوت میان اجرای لگی و اجرای اسپرد تقویمی را بهطور صریح توضیح میدهد و اشاره میکند که اجرای لگی «ریسک اجرا را دو برابر میکند» و شما را بین دو سمت معامله در معرض ریسک بازار قرار میدهد؛ در حالی که اسپردهای تقویمی با ترکیب خرید/فروش در یک تراکنش، این ریسک را کاهش میدهند. این منطق فراتر از خزانهداری نیز کاربرد دارد: در WTI/NG، بسیاری از مشارکتکنندگان از اسپردهای تقویمی front/next استفاده میکنند؛ در سهام/ارز نیز ابزارهای بورسی و ابزارهای تحلیلی جابهجایی، اسپرد را بهعنوان محل اصلی اجرای رول برجسته میکنند.
لایههای کارگزاری/پایاپای و ریسک بستن اجباری
محدودیتهای کارگزاری میتوانند سختگیرانهتر از قواعد بورس باشند. قواعد لیکوئیدیشن تحویل فیزیکی IBKR بیان میکند که سیاست استاندارد این است: موقعیتهای خرید باید تا پایان دومین روز کاری پیش از FND رسمی بورس بسته شوند و موقعیتهای فروش تا پایان معامله در دومین روز کاری پیش از LTD رسمی بورس (در صورت کاربرد). همچنین، سیاست Close-Out قراردادهای آتی IBKR توضیح میدهد که این کارگزار ممکن است در بازه close-out پیش از انقضا، موقعیتهای قراردادهای تحویل فیزیکی را که اجازه تحویل آنها را به مشتریان نمیدهد، لیکوئید کند.
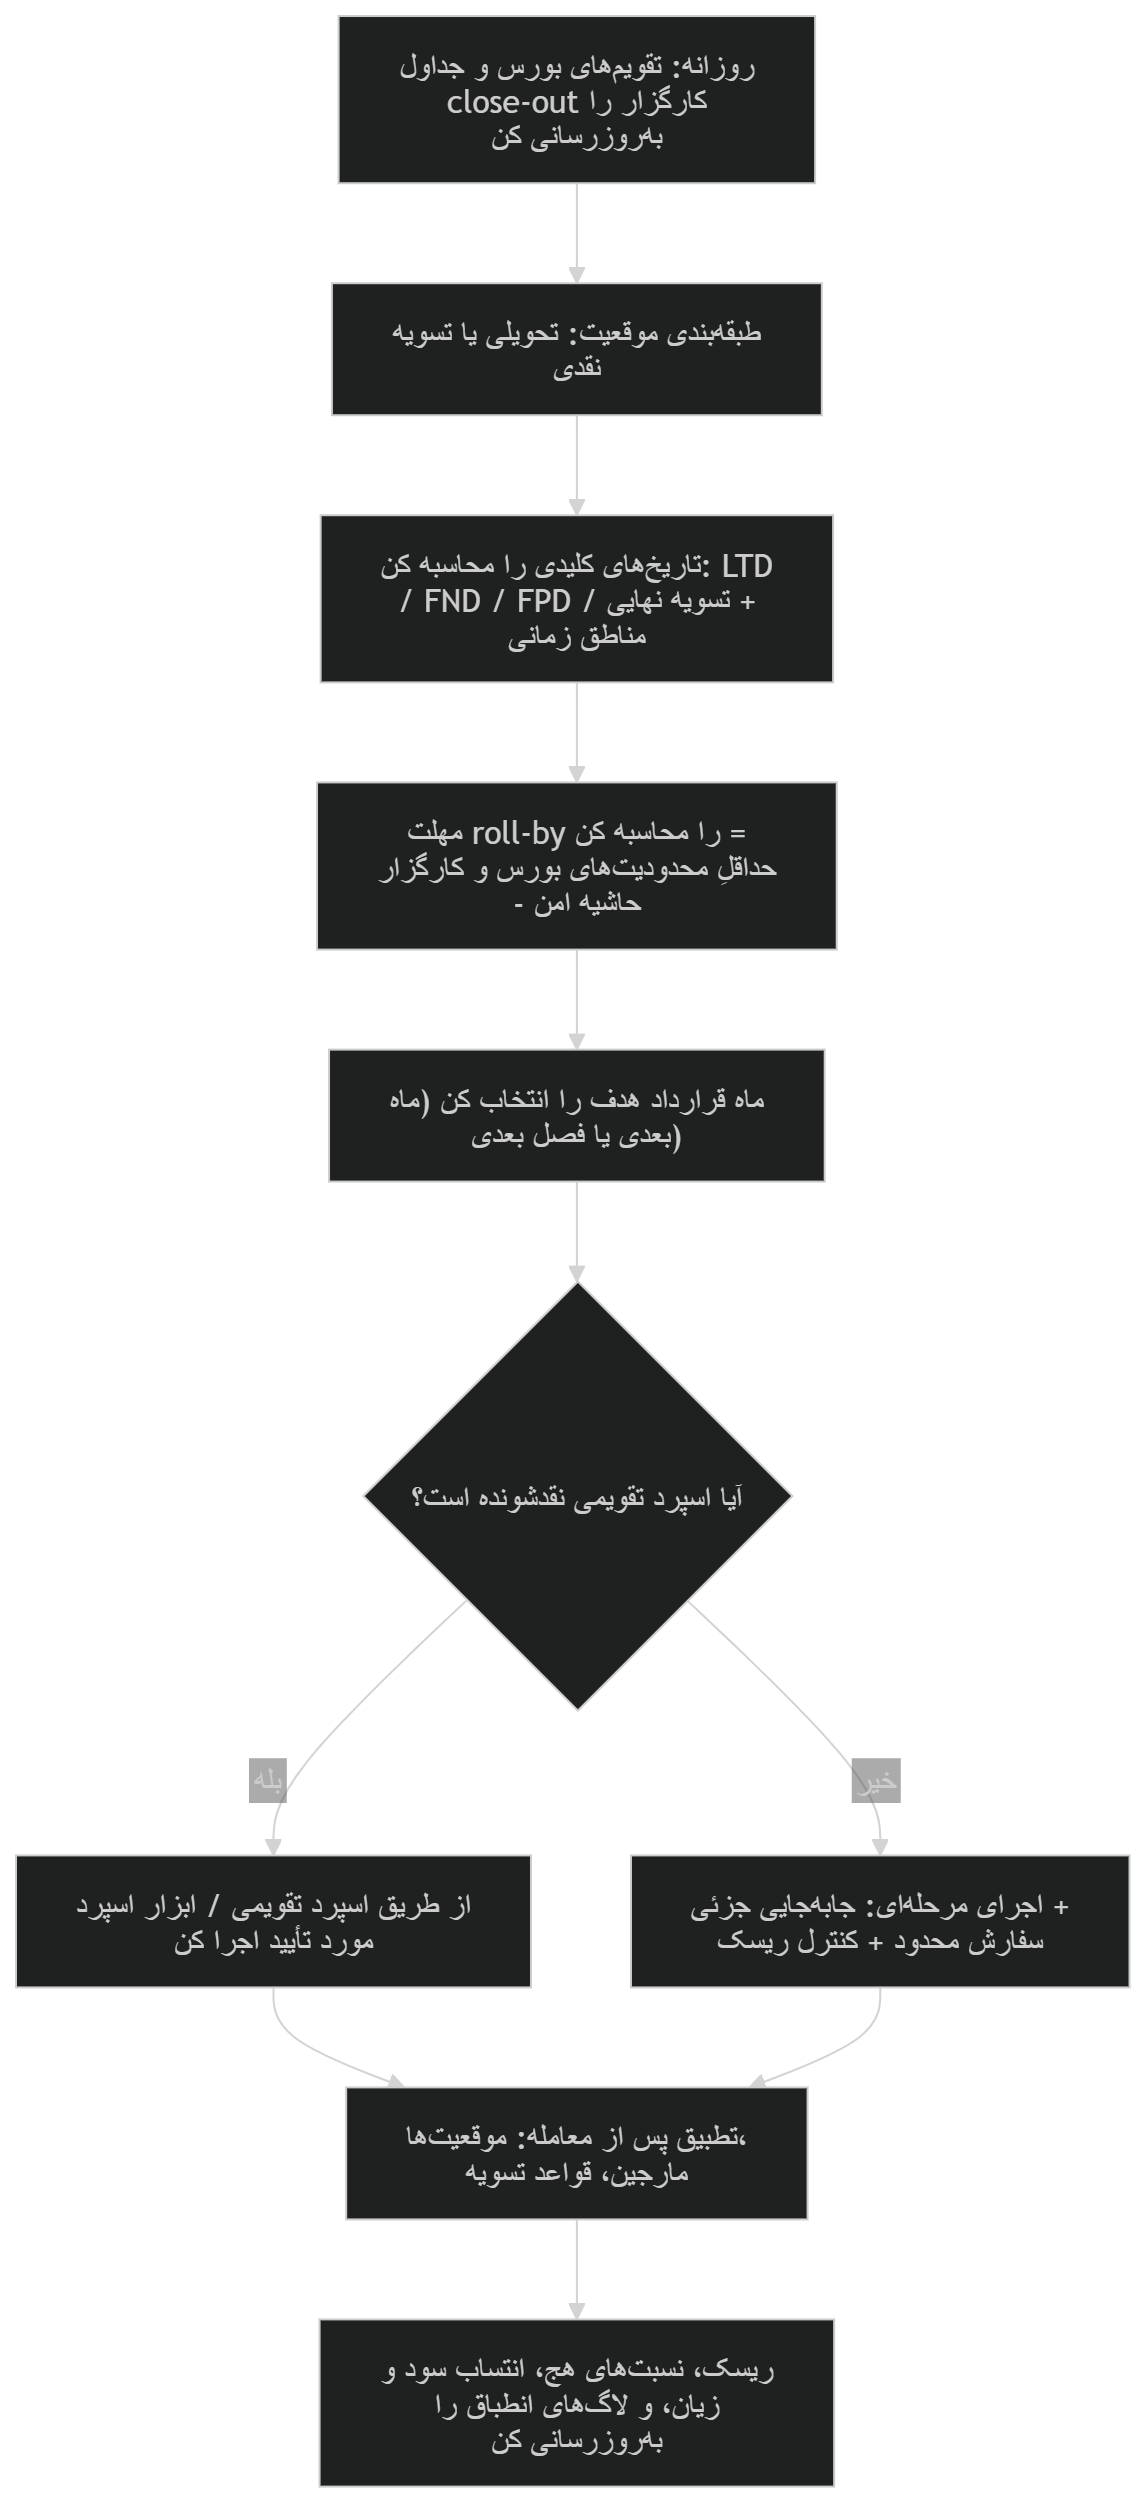
نتیجه عملیاتی: مهلت داخلی «roll-by» شما باید بهصورت زیر محاسبه شود:
- حداقلِ محدودیتهای تقویم بورس و محدودیتهای close-out کارگزار، منهای حاشیه امن داخلی،
و این باید در سیستمهای مدیریت سفارش بهصورت مجوزهای معاملاتی سختگیرانه پیادهسازی شود (برای مثال، رد کردن باز کردن موقعیت جدید در ماه در حال انقضا؛ فقط اجازه معاملات کاهنده/خنثیکننده).
کنترلهای مارجین، نقدشوندگی، مبنا، و پوشش ریسک که مخصوص رویدادهای جابهجایی هستند
جابهجایی سررسید فقط یک اقدام تقویمی نیست؛ بلکه یک معامله مبنا است. مطالب مربوط به رول در CME نشان میدهند که قیمتگذاری نادرست در اسپردهای تقویمی هم برای معاملهگران مبنا و هم برای پوششدهندگان مهم است، و همچنین این جابهجایی، دوره «نقدشوندگی بهینه» برای انتقال اکسپوژر را نشان میدهد. بنابراین، مدیران ریسک باید رول را بهعنوان تغییری در اکسپوژر مبنا و رژیم نقدشوندگی در نظر بگیرند:
- مارجین و تمرکز: قراردادهای تحویلی و در حال انقضا ممکن است با محدودیتهای شدیدتر و قیود سیاستی مواجه شوند (برای مثال، ICE اسناد مربوط به حدود انقضا/تحویل را منتشر میکند؛ چنین اسنادی بخشی از محیط عملیاتی هستند، هرچند ارقام دقیق مارجین محصولمحورند).
- فشار نقدشوندگی: تحلیل رگولاتوری از معاملات WTI (آوریل 2020) نشان میدهد که تا روز نهایی، بخش عمده حجم میتواند به ماههای بعدی منتقل شود و درصد زیادی از موقعیتها پیش از روز ماقبل آخر بسته میشوند—هشداری تجربی علیه «رول در روز آخر».
- مکانیزمهای تسویه: دام سبک و برخی شاخصها بر اساس قواعد مشخص شاخص/VWAP تسویه میشوند؛ CME برای live cattle و lean hog روششناسی روشن تسویه نهایی منتشر کرده که میتواند بر اجرای «TAS/بستهشدن» و اثربخشی هج اثر بگذارد.
نقدشوندگی، اثر بازار، و الگوهای جابهجایی فوریه
الگوی عملی فوریه برای قراردادهای آتی خزانهداری آمریکا با قابلیت تحویل
راهنمای Pace of the Roll در CME میگوید که اگرچه زمان جابهجایی تعریف دقیقی ندارد، اما در تاریخهای اخیر، بخش عمده موقعیتهای باز در ۱۰ روز کاری پایانی پیش از آغاز ماه قرارداد جابهجا شدهاند. برای چرخه تحویل مارس، این پنجره معمولاً در اواسط تا اواخر فوریه قرار میگیرد. این راهنما همچنین توضیح میدهد که برخی از محصولات خزانهداری میتوانند تا آخرین روز کاری ماه تحویل معامله شوند، در حالی که برخی دیگر زودتر متوقف میشوند (۷ روز کاری پیش از آخرین روز کاری).
این موضوع در فوریه مهم است، زیرا سه مؤلفه را متمرکز میکند: (الف) حجم اجرای بالا در اسپردهای تقویمی، (ب) تحلیل تأمین مالی/مبنا (implied repo)، و (ج) اجتناب عملیاتی از تحویل پیش از First Notice Day (که بهصورت آخرین روز کاری ماه قبل از ماه قرارداد تعریف میشود).
نماهای «اینکه ریسک به کجا منتقل شد» از موقعیت باز در اواخر فوریه 2026
بولتن روزانه CME (بخش Energy Futures Products) یک تصویر رسمی از موقعیت باز و حجم بر حسب ماه قرارداد ارائه میدهد و تأکید میکند که تغییرات حجم/موقعیت باز میتواند تحت تأثیر معاملات مذاکرهشده خصوصی، معاملات پایاپایشده روز قبل، تحویلها، و تسویههای نقدی باشد.
نمای WTI crude (CL) در اواخر فوریه 2026:
در بولتن، قرارداد منقضیشونده مارس 2026 عملاً «مرده» است، در حالی که موقعیت باز در آوریل/مه/ژوئن متمرکز شده است؛ این با این واقعیت سازگار است که جابهجایی تا آن زمان تا حد زیادی تکمیل شده است.
نمای Henry Hub NG (بولتن 25 فوریه 2026):
در حالی که مارس 2026 هنوز اندکی موقعیت باز باقیمانده دارد، آوریل غالب است—که با این واقعیت سازگار است که 25 فوریه، آخرین روز معامله NG مارس است (یعنی بازار هنوز در فاز نهایی رول/انقضا قرار دارد).
یک «نمودار» متنی فشرده (در مقیاس نسبی) که شکل تمرکز موقعیت باز را نشان میدهد (نه یک سری زمانی کامل):
- موقعیت باز WTI CL (نمونه نما): Apr ≫ May > Jun > Jul …
- موقعیت باز NG (بخشی از نمای 25 فوریه): Apr (بسیار بزرگ) ≫ Mar (باقیمانده)
- موقعیت باز COMEX Gold (بولتن 25 فوریه): آوریل غالب است؛ ماه تحویل فوریه حداقلی است (ریسک تحویل/اعلام وجود دارد، اما نقدشوندگی پایین است)
اسپرد خرید/فروش، جابهجایی حجم، و اینکه چرا «رول دیرهنگام» از نظر ساختاری پرریسک است
اگرچه اسپرد خرید/فروش و عمق دفتر سفارش به هر محصول و هر بازار وابسته است، جهتگیری کلی در ادبیات تنش یکسان است: هرچه قراردادها به انقضا نزدیکتر میشوند—بهویژه قراردادهای تحویلی—نقدشوندگی میتواند به ماههای بعدی منتقل شود و قرارداد در حال انقضا را در معرض اجرای نامطلوب قرار دهد. گزارش CFTC درباره WTI (آوریل 2020) نشان میدهد که در سه هفته نخست پیش از روز ماقبل آخر، درصدهای بزرگی از موقعیتهای تجاری و غیرتجاری خارج میشوند و در روز نهایی، سهم بزرگی از حجم معاملات در ماههای بعدی رخ میدهد.
حتی خارج از رویدادهای تنشزا، ابزارهای رسمی رول در CME طوری طراحی شدهاند که مهاجرت روزبهروز موقعیت باز در دورههای جابهجایی را نشان دهند و رول فعلی را با میانگینهای تاریخی (۲۰ رول قبلی) مقایسه کنند. نفس وجود و طراحی این ابزار نشان میدهد که پویاییهای جابهجایی آنقدر منظم و مهم هستند که ارزش سیستماتیکسازی داشته باشند.
قواعد خودکارسازی و چکلیست توصیهای
چکلیست مختصر جابهجایی سررسید برای معاملهگران و مدیران ریسک
یک چکلیست که در اغلب بازارهای آتی کاربرد دارد:
- مشخص کنید قرارداد تحویلی است یا تسویه نقدی؛ سپس تاریخهای کلیدی بورس (LTD/FND/FPD/تسویه نهایی) و برنامه close-out کارگزار را استخراج کنید.
- یک مهلت roll-by محاسبه کنید که زودتر از سختگیرانهترین محدودیت (کارگزار یا بورس) باشد، با حاشیه امن برای تفاوت ساعتهای زمانی و تعطیلات.
- قرارداد هدف را تعیین کنید (ماه بعدی یا فصل بعدی) و محل اجرای ترجیحی را مشخص کنید (اسپرد تقویمی یا اجرای لگی).
- بررسیهای پیش از معامله: ظرفیت مارجین، محدودیتهای موقعیت در حوالی انقضا، و اثر آن بر پوشش و مبنا.
- اجرا را عمدتاً از طریق اسپردهای تقویمی انجام دهید (یا از سازوکارهای EFRP/بلوک مورد تأیید بورس، در صورت اقتضا).
- تطبیق پس از معامله: اطمینان از خالص اکسپوژر، قواعد تسویه، و بهروزرسانی ریسک، حسابداری، و گزارشگیری مشتریان.
قواعد پیشنهادی برای جابهجایی خودکار
این قواعد عمداً «دفاعی» طراحی شدهاند و باید بر اساس نقدشوندگی هر محصول تنظیم شوند:
- قاعده A: توقف سخت برای اجتناب از تحویل (در قراردادهای تحویلی).
باز کردن موقعیت جدید رد شود و موقعیتها باید حداکثر تا (مهلت close-out کارگزار) یا (FND منهای ۲ روز کاری) برای موقعیتهای خرید، هرکدام که زودتر است، بسته/جابهجا شوند؛ برای موقعیتهای فروش، (LTD منهای ۲ روز کاری) مبنای محافظهکارانه باشد.
- قاعده B: تاریخ استاندارد جابهجایی در بورس (در صورت انتشار رسمی).
برای شاخصهای سهام CME، خود CME اعلام میکند که تاریخ رول برابر است با دوشنبه پیش از سومین جمعه ماه انقضا؛ این تاریخ باید بهعنوان برنامه پیشفرض استفاده شود، مگر اینکه سیگنالهای نقدشوندگی، جابهجایی زودتر را توجیه کنند.
- قاعده C: ماشه مهاجرت موقعیت باز (مبتنی بر نقدشوندگی).
زمانی شروع به جابهجایی کنید که سهم موقعیت باز قرارداد سررسید بعدی از یک آستانه مشخص (برای مثال، 50%) عبور کند یا زمانی که اسپردها بهطور پایدار عمق بهتری نشان دهند—در راستای چارچوب CME درباره مهاجرت موقعیت باز در دوره رول.
- قاعده D: محدودیت ایمنی «عدم رول در روز آخر».
آغاز جابهجایی در یک پنجره حداقلی مسدود شود (برای مثال، T−1 در تسویه نقدی، T−3 در تحویلی)، بر پایه شواهدی که نشان میدهد نقدشوندگی میتواند نزدیک پایان از قرارداد در حال انقضا خارج شود.
جریانکار عملیاتی پیشنهادی بهصورت Mermaid
مفروضات، ملاحظات منطقهای، شکافهای دادهای، و فهرست لینکهای منابع اصلی
مفروضات کلیدی و انتخابهای تفسیری
- این گزارش «جابهجاییهای فوریه» را بهعنوان جابهجاییهایی که تاریخهای کلیدی عملیاتی آنها در فوریه 2026 قرار میگیرد در نظر میگیرد، نه صرفاً «قراردادهایی با ماه تحویل فوریه» در سراسر جهان؛ این با رفتار عملی چرخههای اصلی تحویلی (خزانهداری، انرژی) و بسیاری از قراردادهای ماهانه همراستا است.
- «پنجره معمول جابهجایی» یک عرف بازار و ابزار کنترل ریسک است، نه لزوماً یک قاعده رسمی بورس—مگر در جاهایی که صراحتاً منتشر شده باشد (برای مثال، راهنمای تاریخ رول در شاخصهای سهام CME).
- هنگامی که منبع اصلی، تسویه نهایی را ارائه میکند اما آخرین روز معامله را نمیدهد (برای مثال، تقویم تسویه Cboe)، آخرین روز معامله بهصورت «معمولاً روز کاری قبل» در نظر گرفته میشود و برای راستیآزمایی با مشخصات کامل قرارداد علامتگذاری میشود.
ملاحظات منطقهای/زمانی و تعطیلات که بر جابهجاییهای فوریه 2026 اثر میگذارند
- فشردگی ناشی از تعطیلات آمریکا:
در تقویم تسویه 2026 Cboe، تاریخ 16 فوریه 2026 بهعنوان تعطیلی بورس مشخص شده و این میتواند برنامههای مبتنی بر «تعداد روز کاری» را فشرده کند.
- بازبینی تعطیلات در آسیا:
HKEX صراحتاً یادآور میشود که برخی برنامههای آخرین روز معامله/تسویه نهایی ممکن است با توجه به اعلام رسمی تعطیلات عمومی بازبینی شوند (برای مثال، تعطیلات سنگاپور یا چین برای برخی محصولات شاخصی).
- هماهنگی مناطق زمانی: مرزهای عملیاتی «پایان روز» متفاوتاند (برای مثال، محصولات HKEX تا جلسههای T+1 ادامه دارند؛ قرارداد منقضیشونده HSI در آخرین روز معامله ساعت 4 بعدازظهر بسته میشود).
شکافهای دادهای و محدودیتها
- تهیه یک تقویم کاملاً فهرستشده و قراردادبهقرارداد برای Eurex، LME، ASX، B3، MOEX، و تمام بازارهای عمده چین به یک خط لوله بزرگتر برای استخراج تقویمهای اصلی نیاز دارد و در برخی موارد مستلزم منابع احراز هویتشده یا محلی است. این گزارش شامل شاخصهای مرجع نماینده است و منابع اصلی بهعلاوه روشی برای توسعه این چارچوب را ارائه میکند.
- برای DCE، ما قاعده رسمی مربوط به آخرین روز معامله قرارداد آتی سنگآهن و آخرین روز تحویل را ارائه میکنیم، اما محاسبه تاریخ دقیق فوریه 2026 نیازمند تقویم رسمی معاملاتی و تعطیلات DCE برای سال 2026 در قالب قابل راستیآزمایی ماشینی است.
Comments