 English
 پارسی


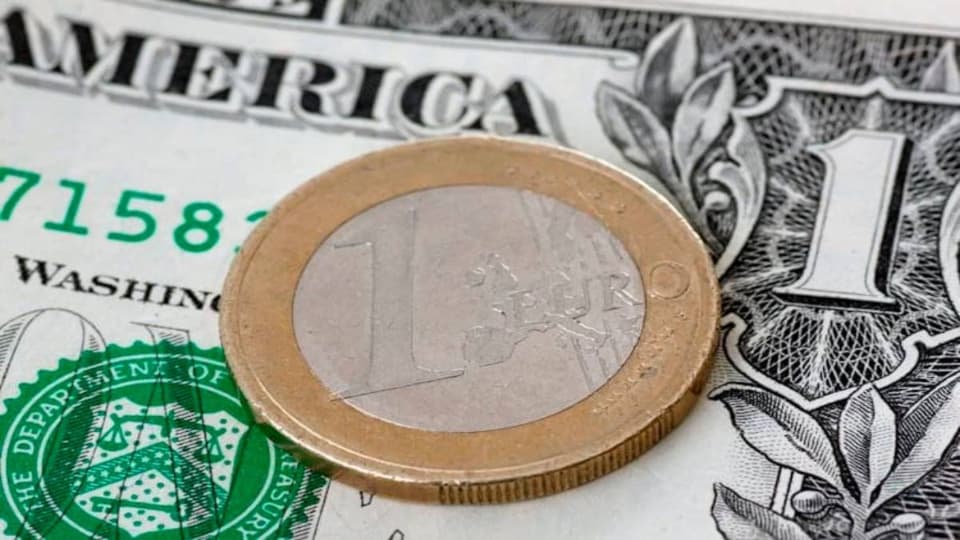
پیش بینی هفتگی یورو: آیا فدرال رزرو می تواند راه را برای کاهش ماه سپتامبر هموار کند؟
عدم تعادل داده های کلان اقتصادی ممکن است به رشد دلار آمریکا منجر شود.
رشد ضعیف اروپا ممکن است به زودی باعث کاهش یورو شود.
جفت ارز EUR/USD با وجود عدم پیشرفت هفتگی، تعصب صعودی را در نمودار روزانه حفظ می کند.
جفت ارز EUR/USD در هفته چهارم ژوئیه کاهش یافت و قبل از پایان معاملات، در منطقه 1.0850 اندکی کاهش یافت. دلار آمریکا هفته را با پایه ای قوی آغاز کرد، اما این حرکت در پی انتشار داده های سطح اول ایالات متحده که به بهبود احساسات بازار کمک کرد، کاهش یافت.
داده های ضعیف اروپا
همزمان، خریداران یورو چیزی برای تشویق نداشتند. پتانسیل صعودی EUR/USD به دلیل داده های ضعیف اروپا که منعکس کننده افزایش ریسک رکود است، محدود شد. طبق گزارش بانک تجاری هامبورگ (HBOC)، بخش خصوصی در ابتدای سه ماهه سوم تقریباً رکود داشت، درحالیکه شاخصهای مدیران خرید (PMI) بدتر از حد پیشبینی شده بودند. تولید در ماه ژوئیه کاهش یافت و در نتیجه شاخص مدیران خرید (PMI) ترکیبی از 50.9 در ژوئن به 50.1 رسید که پایینترین میزان در 5 ماه گذشته بود.
علاوه بر این، این گزارش نشان میدهد که اقتصاد بخش خصوصی آلمان «در آغاز سه ماهه سوم به دلیل بدتر شدن عملکرد بخش تولید این کشور به انقباض بازگشته است».
بانک مرکزی اروپا (ECB) به خوبی از وضعیت آگاه است و علیرغم فشارهای تورمی مداوم، نرخ های بهره را کاهش داد. در واقع، سیاست گذاران اروپایی احتمالا دومین کاهش نرخ بهره را در ماه سپتامبر انجام خواهند داد، درحالیکه از رکود غیرقابل کنترل می ترسند. البته این هرگز با صدای بلند گفته نمی شود.
ایالات متحده ممکن است حتی از کاهش ضعیف طفره رود
در سراسر منطقه، داده های اقتصاد کلان بسیار دلگرم کننده تر بود. دادههای شاخص مدیران خرید (PMI) اولیه S&P Global نشان داد که رشد فعالیتهای تجاری در ایالات متحده در ژوئیه به بالاترین سطح خود در 27 ماه گذشته رسیده است، در حالی که بخش خدمات همچنان نسبت به بخش تولیدی عملکرد بهتری دارد.
علاوه بر این، برآورد اولیه تولید ناخالص داخلی (GDP) سه ماهه دوم نشان داد که اقتصاد با سرعت سالانه 2.8 درصد رشد کرده است، که بسیار بهتر از 2 درصد پیش بینی شده و 1.4 درصد قبلی است. همزمان، شاخص قیمت هزینه های مصرف شخصی اصلی سه ماهه 2.9% افزایش یافت که از 3.7% ثبت شده در سه ماهه اول کاهش یافت و در عین حال بالاتر از انتظارات 2.7% بود. علاوه بر این، شاخص قیمت تولید ناخالص داخلی در همان دوره 2.3 درصد افزایش یافت که کمتر از 2.6 درصد پیش بینی بازار بود.
سرانجام در روز جمعه، ایالات متحده شاخص قیمت اصلی هزینه های مصرف شخصی (PCE) در ژوئن را گزارش کرد که 0.2% در ماه مارس افزایش یافت و از 0.1% پیش بینی شده بالاتر بود. قرائت سالانه در 2.6 درصد بدون تغییر باقی ماند که از انتظارات نیز فراتر رفت. با این وجود، این خبر نتوانست بر احتمال کاهش نرخ بهره در ماه سپتامبر تأثیر بگذارد.
با اعلام تصمیم بانک مرکزی در مورد سیاست پولی، فدرال رزرو هفته آینده در مرکز توجه قرار خواهد گرفت. به طور گسترده پیش بینی می شود که نرخ بهره بدون تغییر باقی بماند، اگرچه سرمایه گذاران امیدوارند سیاست گذاران راه را برای اعلام ماه سپتامبر هموار کنند.
ایالات متحده همچنین گزارش اشتغال غیرکشاورزی ژوئیه را در روز جمعه و شاخص مدیران خرید (PMI) رسمی ISM تولید را برای همان ماه منتشر خواهد کرد.
تقویم اقتصاد کلان اروپا شامل برآوردهای اولیه تولید ناخالص داخلی آلمان و منطقه یورو در سه ماهه دوم و داده های تورم برای همان ماه خواهد بود.
Comments