 English
 پارسی


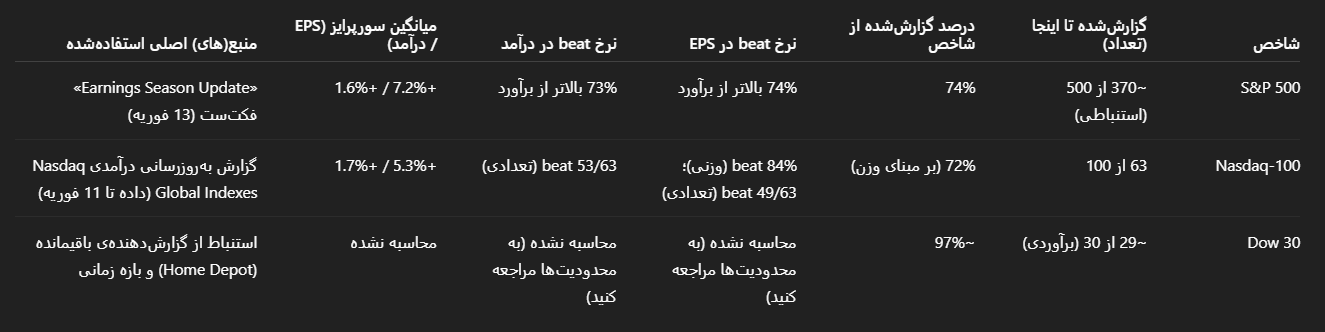
برای نزدک-100،شاخصهای جهانی نزدک گزارش داده که تا 11 فوریه 63 عضو (72% بهلحاظ وزن شاخص) گزارش دادهاند؛ بر مبنای وزن شاخص، 84% از انتظارات سود عبور کردهاند و به لحاظ تعداد 49/63 EPS را بهتر بودند و 53/63 درآمد را با موفقیت پشت سر گذاشته اند؛ میانگین سورپرایزها +5.3% در EPS و +1.7% در درآمد بوده است.
میانگین صنعتی داو جونز تا میانه فوریه تقریباً به انتهای چرخه نزدیک است: با استفاده از تاریخ زمانبندیشدهی گزارش Home Depot در 24 فوریه بهعنوان سهم کلیدی «عقبمانده»، به نظر میرسد تا 15 فوریه حدود ~29/30 جزء گزارش دادهاند (به بخش روش/محدودیتها مراجعه کنید).
پوشش و میزان پیشرفت گزارشدهی
تعداد گزارشدهندگان و آمار «Beat» تا اینجا (به تفکیک شاخص)
یادداشت درباره نقطه برش داده: تابلوی بخشی زیر بر پایهی 11 تا 13 فوریه (آخرین بهروزرسانیهای تجمیعی عمومیِ استفادهشده) تنظیم شده است.
برداشت:
نرخهای موفقیت تیترمحور این فصل همچنان بالاتر از نرمهای بلندمدت است، اما ارتباط «سورپرایز سود، جهش قیمت سهم» در بخشهای گرانتر ضعیفتر شده، چون اکنون کیفیت راهنمایی، شدت سرمایه گذاری و ظرفیت بایبک در کانون توجه است—بهخصوص برای هایپراسکیلرهای AI و نرمافزارهای مرتبط.
تابلوی مقایسه بین بخشی در سطح اقتصاد شرکتهای بزرگ آمریکا
عملکرد بخشبهبخش در S&P 500
جدول زیر بازتابدهنده تابلوی بخشی FactSet تا تاریخ 13 فوریه 2026 برای Q4 2025 است: نرخهای beat در EPS/درآمد نشاندهنده سهم شرکتهای گزارشدهنده در هر بخش است که بالاتر از اجماع بودهاند؛ نرخهای رشد، رشد ترکیبی سالبهسال (واقعی + برآوردها) است.
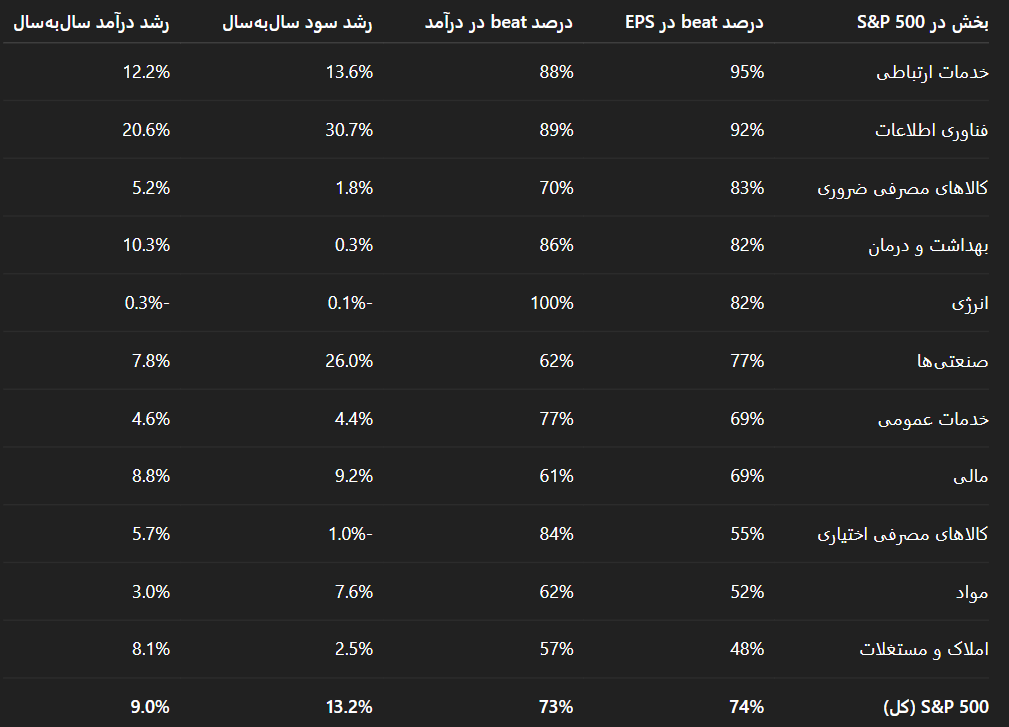
این جدول بین بخشی چه میگوید؟
شکاف مهم اینجاست: رشد در برابر چرخهای بودن در برابر اعتبار راهنمایی:
- فناوری اطلاعات و صنعتیها سریعترین رشد سود سالبهسال را نشان میدهند (30.7% و 26.0%)؛ همسو با تقاضای زیرساخت AI، تبدیل backlog و اهرم عملیاتی—اما تحت موشکافی ظرفیت سرمایه گذاری (خصوصاً هایپراسکیلرها).
- انرژی نرخ موفقیت درآمدی 100% دارد اما رشد تخت تا منفی؛ همسو با قیمتهای تحققیافته پایینتر نسبت به سال قبل، حتی با تداوم حجم تولید.
- کالاهای مصرفی اختیاری ضعیفترین درصد موفقیت در EPS (55%) را دارد، اما در موفقیت درآمد (84%) قوی است؛ الگویی کلاسیک وقتی تخفیف/پروموشن، اصطکاک دستمزدی و حملونقل، و اثرات mix حاشیهها را تحت فشار میگذارند.
نتایج کلیدی شرکتها و نمونههای بینبخشی
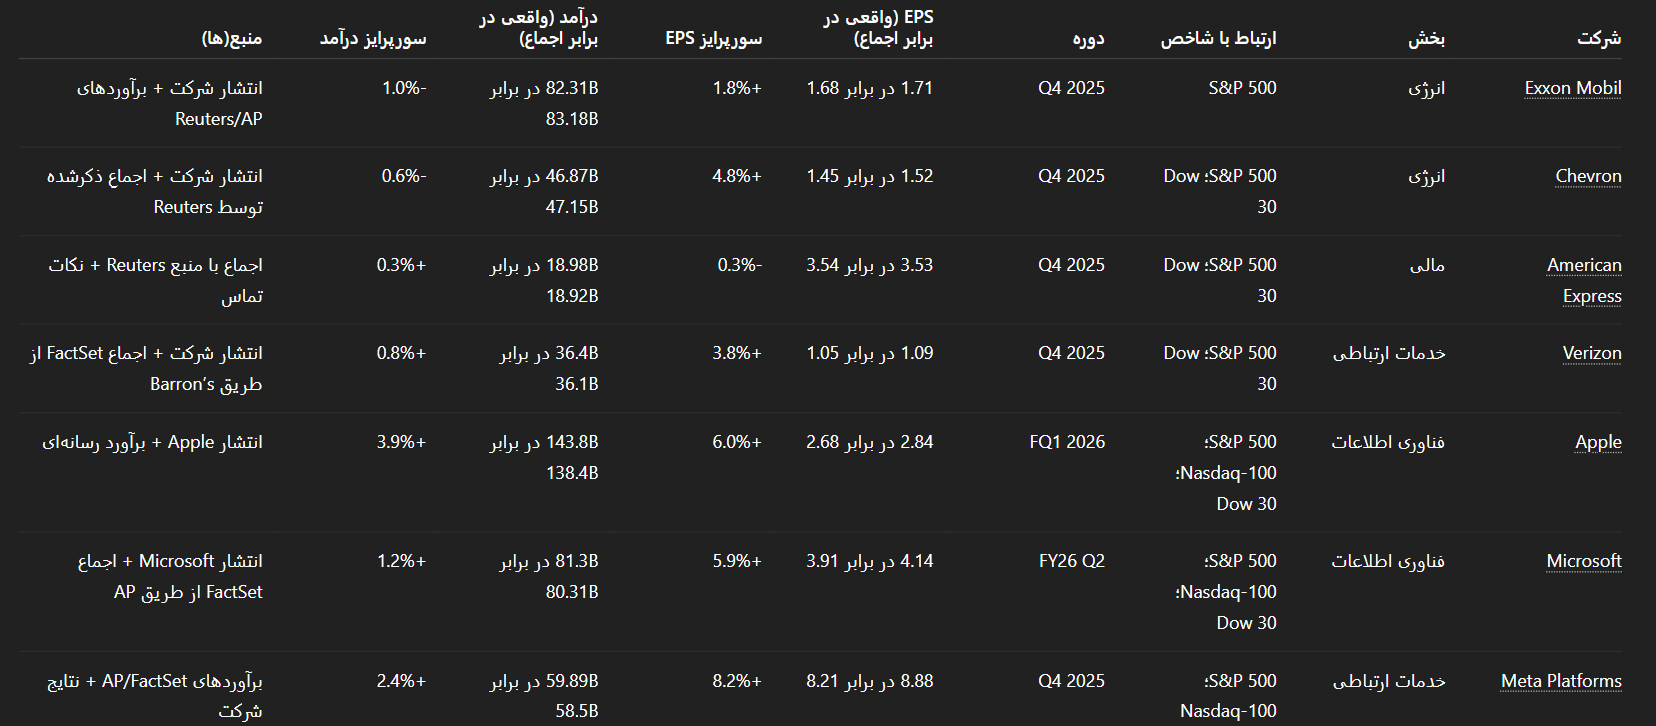
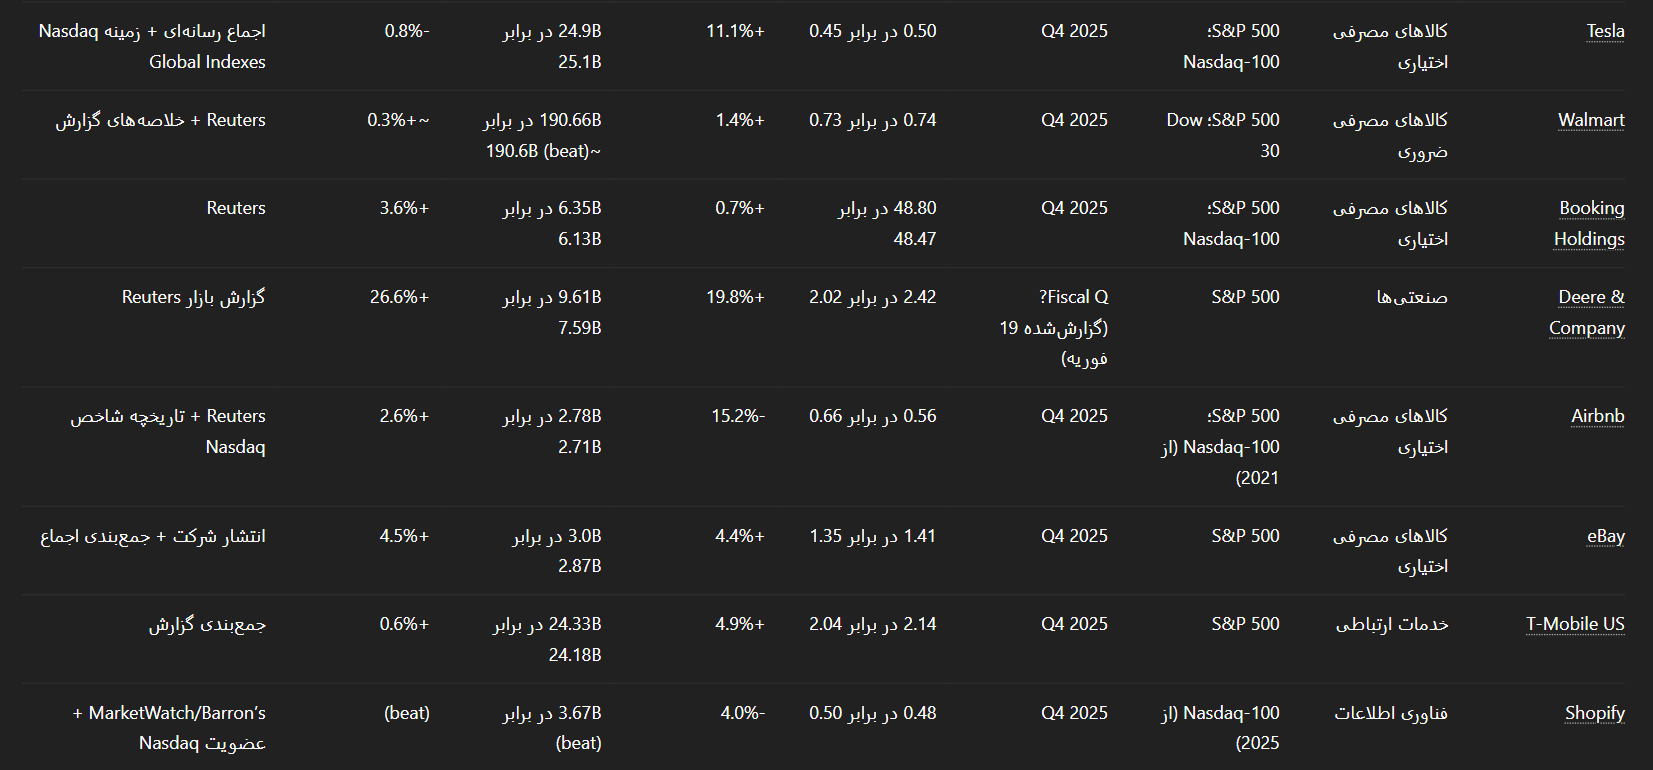
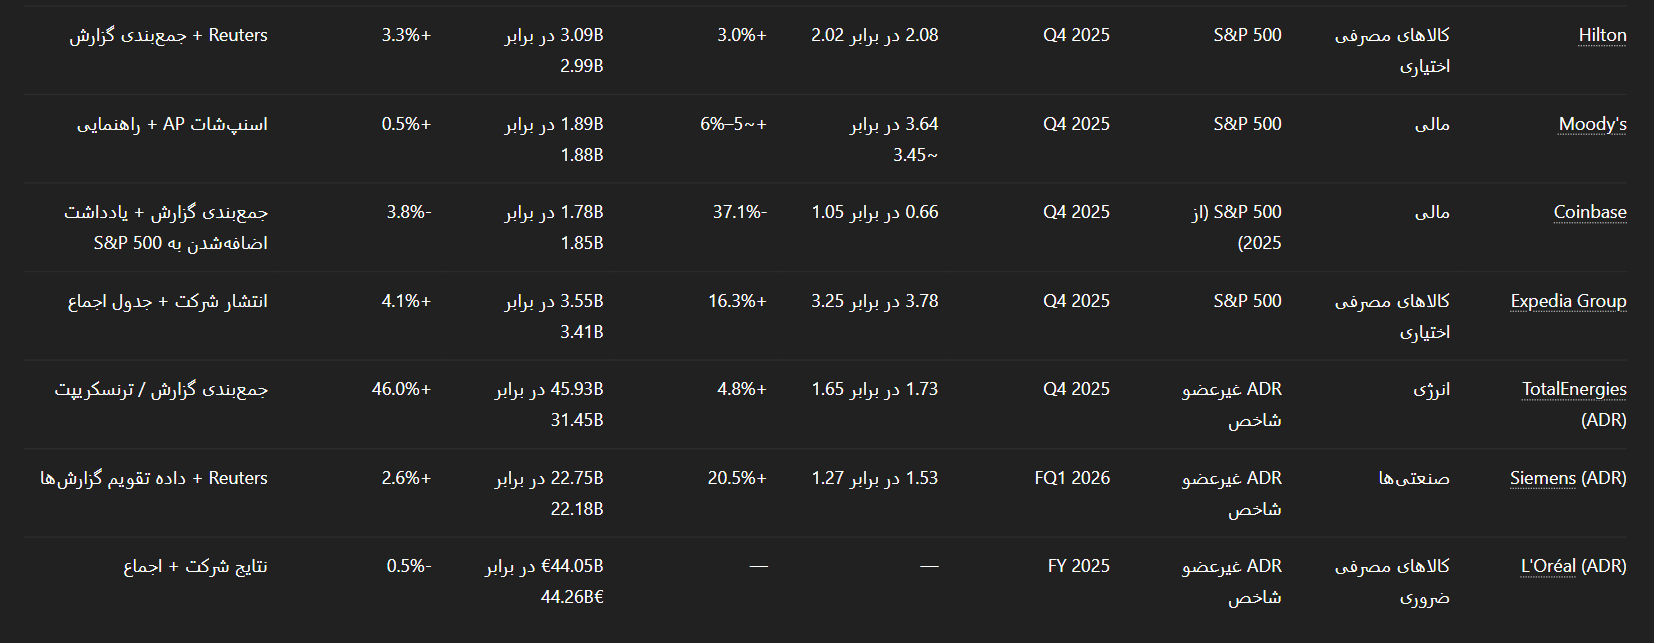
تابلوی شرکتمحور با EPS، درآمد و درصد سورپرایز دقیق
یادداشتها:
- «EPS» زیر بر اساس متریکِ رایجِ سودآوری در منابع پیوندخورده ارائه شده (اغلب adjusted/non-GAAP برای قابلیت مقایسه).
- «اجماع» بین ارائهدهندگان (FactSet، Reuters/LSEG، Zacks و …) متفاوت است؛ جدول، منبعِ برآورد را ذکر میکند.
روایتهای شرکتی که بیشترین اهمیت را داشتند
انرژی: بازگشت سرمایه منضبط، اما چرخه قیمت هنوز قابل مشاهده است.
اکسون و شورون هر دو بر قدرت تولید و روایت بازگشت سرمایه تکیه کردند، اما اکسون درآمد را پایینتر از انتظار ثبت کرد و رشد سالبهسال بخش در مجموع تقریباً بدون تغییر است.
پرداخت و مخابرات: «موفقیت عملیاتی» مهمتر از چند سنت EPS بود.
American Express عملاً در EPS نزدیک به انتظار بود، اما راهنمایی حمایتی بود (میانه بالاتر از استریت). سورپرایز مثبت Verizon با افزایش مشترکین، churn، و چارچوب بایبک تقویت شد و واکنش بزرگتری در سهام ایجاد کرد.
تکنولوژی مگاکپ: موفقیت ها یک امر رایج بود؛ سرماهی گذاری و «اپتیک رقابتی» AI، مضربها را هدایت کرد.
مایکروسافت از انتظارات عبور کرد، اما نگرانی سرمایهگذاران درباره فاز قدرت هوش مصنوعی و دوام رشد کلاد، تمِ تکرارشونده بوده است. موتور تبلیغاتی Meta به موفقیت ادامه داد، اما بازار آن را در برابر اندازه برنامه capex AI در 2026 و اقدامات هزینهای مرتبط، سبکسنگین میکند.
مصرفکننده و سفر: تقاضا در حال دوپارهشدن است (پریمیوم مقاوم؛ ارزش/بودجه نابرابر).
Booking به تقاضای پایدار بینالمللی اشاره کرد و همزمان از نرمی در بخشی از کیف پول سفر آمریکا گفت. Walmart کامپهای خوب و رشد آنلاین را ثبت کرد، اما چشمانداز محافظهکارانه داد و بر فشار روی مصرفکنندگان کمدرآمد تأکید کرد.
راهنمایی، تمهای مدیریتی و ریسکهای بخشی
الگوی تکرارشونده در چشم اندازها
یک تم ثابت در ترنسکریپتها و اظهارات مدیریتی، «نتایج قوی، قاببندی محتاطانه» است—بهخصوص وقتی بازار برای شفافیت درباره مسیرهای سودآوری 2026 ارزش بیشتری قائل است تا سورپرایزهای مثبت Q4.
تمهای کلیدی به تفکیک بخش
ابعاد سرمایه گذاری در هوش مصنوعی و تردید نسبت به بازده سرمایه (Tech/Comm Services).
- مایکروسافت و همتایانش بهعنوان حرکت به سمت فاز سرمایه گذاری «با قدرت سرمایه گذاری بالاتر» تلقی میشوند؛ حساسیت سرمایهگذاران به مقیاس و مدت هزینهکرد AI افزایش یافته است.
- بازه سرماهی گذاری متاپلتفرمز (و اقدامات هزینهای مانند کاهش پاداشهای سهامی) شدت این فاز را نشان میدهد؛ سرمایهگذاران بیش از پیش فشار بر FCF و کاهش انعطافپذیری بایبک را مدل میکنند.
دوپارگی مصرفکننده و راهنمایی با «مانع بالا» (Staples/Discretionary).
- اظهارات والمارت نشان میدهد رشد با تجارت الکترونیک و الگوی تقاضای با درآمد بالاتر حمایت میشود، در حالیکه فشار برای گروههای کمدرآمد ادامه دارد؛ mix تبلیغات/عضویت یک پشتوانه ساختاری برای حاشیه سود است.
- چشمانداز RevPAR 2026 در Hilton که پایینتر از انتظار بود، با پیام کلیتر سفر همخوان است: تقاضای پریمیوم حفظ میشود، اما مسافران بودجهای حساستر باقی میمانند.
قیمت انرژی و عدمقطعیت ژئوپلیتیک/مالی (Energy).
- شرکتهای یکپارچه نفتی همچنان بر تولید و بهرهوری تأکید میکنند، اما سودآوری همچنان در معرض مسیر قیمت کالاهاست.
پویاییهای اعتبار و اسپرد (Financials / Ratings).
- موفقیت مودیز و راهنمایی دامنه EPS آن نشان میدهد صدور ساختارمند و شرایط کلان میتواند حمایتی باشد، اما ریسک چرخه اعتباری در آینده همچنان یک نقطه رصد است اگر رشد یا نقدشوندگی بدتر شود.
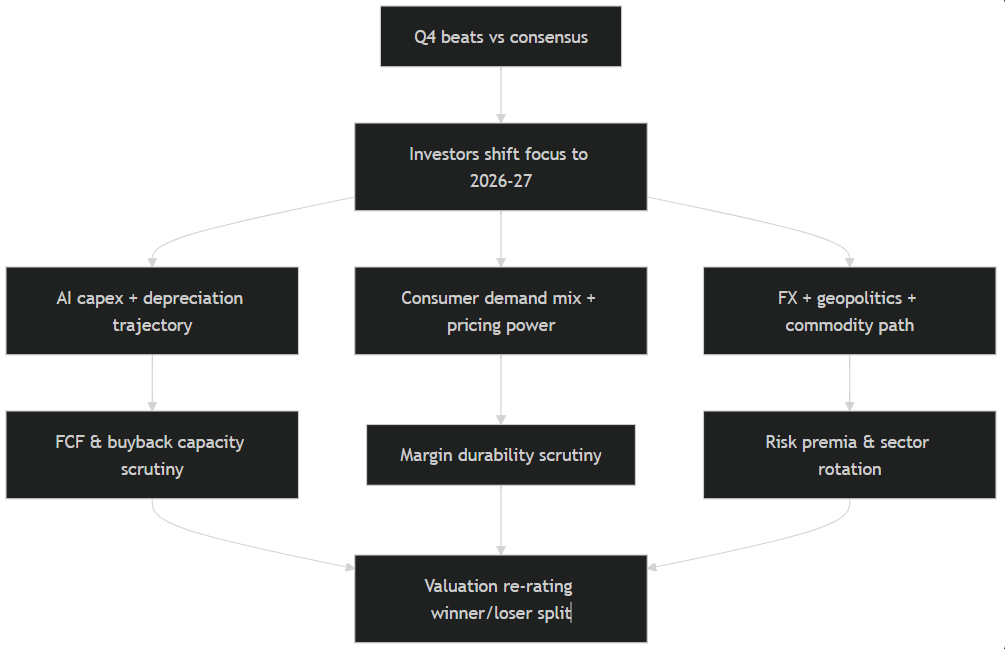
یک فلودیاگرام فشرده از عوامل حساسیت به چشم انداز
احساسات بازار، واکنش سرمایهگذاران و انتظارات آیندهنگر
نرخهای موفقیت قوی ماند، اما «تابع پاداش بازار» تغییر کرد
با وجود سلامت نرخهای موفقیت، واکنش بازار بیش از پیش بازتاب (1) نقطه شروع ارزشیابی، (2) مدت سرمایه گذاری، (3) محافظهکاری چشم انداز در برابر انتظارات وال استریت بوده است.
- در تکنولوژی مگاکپ فشار ارزشیابی به نگرانی درباره بازده AI و مقیاس هزینهکرد گره خورده است؛ رویترز به افتهای قابلتوجه ارزش بازار در پی نگرانی سرمایهگذاران از سودآوری سرمایهگذاری سنگین AI اشاره کرده است.
- در مقابل، بخشهایی مانند انرژی در روزهایی که روایتهای کلان به نفع دوام جریان نقد بوده، گاهی پیشرو شدهاند؛ و واکنشهای تکنماد (مثل Verizon) نشان میدهد KPIهای عملیاتی + چارچوبهای بازگشت سرمایه هنوز میتواند جهشهای مثبت تند ایجاد کند.
این موضوع چگونه انتظارات آینده را بازشکل میدهد
سناریوی پایهای که فصل القا میکند:
- رشد سود همچنان مطلوب است (رشد ترکیبی سود S&P 500 حدود ~13% سالبهسال) و سود خالص نزدک-100 در مسیر رشد میانهدورقمی است، اما بازار یک پل روشنتر از هزینهکرد AI و درآمدزایی میخواهد.
- در مصرفکننده، «برندگان» محتمل بازار کسانی هستند که اهرمهای ساختاری حاشیه سود دارند (تبلیغات، عضویت، لجستیک، دستههای پرتکرار) و ارزش پیشنهادی مقاومی ارائه میدهند—حتی اگر راهنمایی محافظهکارانه باشد.
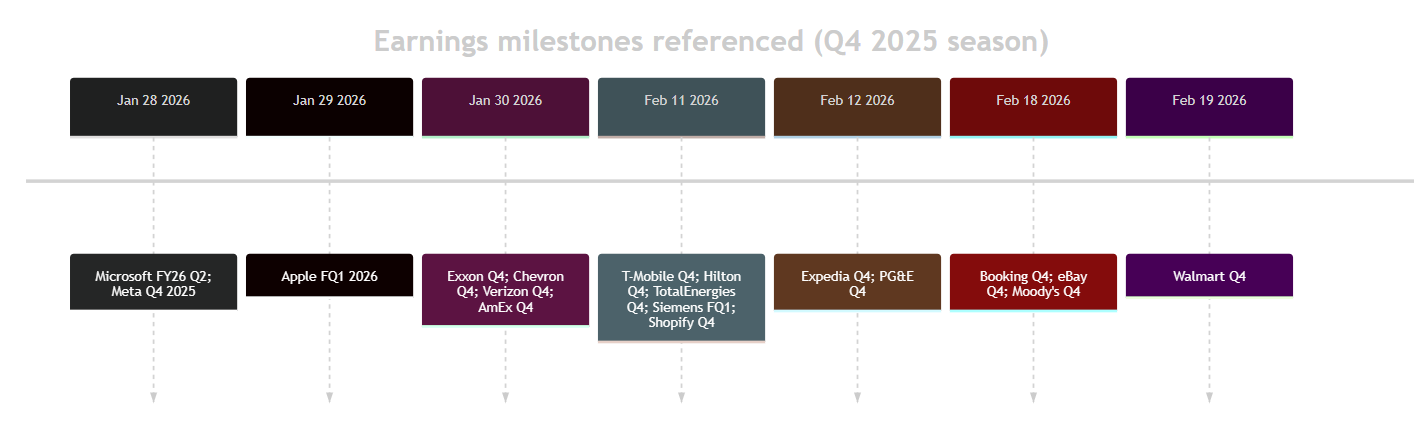
یک خط زمان سریع از گزارشهای مهم اشارهشده
روششناسی و محدودیتها
این گزارش از یک رویکرد دولایه استفاده میکند:
- تجمیعهای بالا به پایین (Top-down): نرخهای موفقیت و رشد بخشی S&P 500 از بهروزرسانی هفتگی FactSet تا تاریخ 13 فوریه 2026 استخراج شده است؛ تجمیعهای نزدک-100 از گزارش بهروزرسانی درآمدی Nasdaq Global Indexes (داده تا 11 فوریه 2026) آمده است.
- نمونههای پایین به بالا (Bottom-up): اعداد «واقعی در برابر اجماع» در سطح شرکت از ترکیبی از انتشارهای رسمی شرکتها، خلاصههای وایرهای معتبر (اغلب Reuters/FactSet یا Reuters/LSEG) و جمعبندیهای معتبر که اجماع را بهطور صریح بیان میکنند گرفته شده است. هر ردیف مسیر استنادی دارد.
محدودیتهای داوجونز:
یک تابلوی عمومیِ رایگان و جامعِ اختصاصی Dow با منبع اجماع یکپارچه در منابع عمومیِ استفادهشده در دسترس نبود. بنابراین جدول Dow فقط پیشرفت گزارشدهی را ارائه میکند (با استنباط از گزارشدهندهی دیرهنگام، Home Depot در 24 فوریه) و نه محاسبه کامل beat/miss برای همه اجزای Dow.
ناهمسانی ارائهدهندگان اجماع:
برآورد اجماع بین ارائهدهندگان (FactSet، LSEG، Zacks و …) و بین تعاریف GAAP در برابر non-GAAP متفاوت است. هرجا چند تعریف وجود داشته (بهویژه در نرمافزار/کامرس)، جدول به همان برآوردی متکی است که در منبع پیوندخورده بهطور صریح ذکر شده و در صورت لزوم، adjusted/non-GAAP بودن را مشخص میکند.
Comments