 English
 پارسی


نمای کلی
بانک مرکزی استرالیا (RBA) در حالی به نشست سیاستگذاری 16 تا 17 مارس میرود که بازارها همچنان در حال بازنگری در پیامدهای افزایش غیرمنتظره نرخ بهره در ماه فوریه هستند. این بانک در 3 فوریه نرخ نقدی را 25 واحد پایه افزایش داد و آن را از 3.60% به 3.85% رساند؛ اقدامی که بازارها را غافلگیر کرد و انتظارات درباره مسیر سیاست گذاری پولی را بهطور معناداری تغییر داد.
میشل بولاک، رئیس بانک مرکزی استرالیا، این تصمیم را با اشاره به تداوم فشارهای تورمی توجیه کرد و گفت که تورم پایه همچنان بیش از حد بالاست و تورم عمومی هنوز بالاتر از نقطه میانی دامنه هدف 2% تا 3% این بانک قرار دارد. این اقدام، نخستین افزایش نرخ بهره از سوی RBA در بیش از دو سال گذشته بود و روایت غالب بازار را که بر کاهش تدریجی نرخها متمرکز شده بود، پس از افت نرخها از اوج 4.35% در سال 2023 به 3.60% تا اواخر 2025، معکوس کرد.
در نتیجه، سرمایهگذاران از قیمتگذاری برای کاهش نرخ بهره فاصله گرفتهاند و اکنون بیش از پیش بر ریسک تداوم سیاست انقباضی تمرکز کردهاند.
تورم همچنان هسته اصلی مشکل سیاستگذاری است
پویاییهای تورمی همچنان عامل اصلی تعیینکننده موضع فعلی سیاستی بانک مرکزی استرالیا هستند. شاخص قیمت مصرفکننده در سهماهه چهارم 2025 نسبت به سال قبل 3.6% افزایش یافت و برآورد میشود تورم ژانویه حدود 3.8% بوده باشد؛ موضوعی که نشان میدهد فشارهای قیمتی کلی دوباره در حال افزایش تدریجی هستند. شاخصهای تورم هسته نیز همچنان بالا باقی ماندهاند و میانگین تعدیلشده نزدیک به 3.4% است؛ نشانهای از اینکه روند کاهش پایدار تورم پایه هنوز کامل نشده است.
رشد دستمزدها همچنان قوی است، هرچند از اوج خود فاصله گرفته است. دستمزدها در سهماهه چهارم حدود 3.4% رشد کردند، در حالیکه بازار کار همچنان مقاوم باقی مانده و نرخ بیکاری در ژانویه تنها 4.1% بوده است. این ترکیب از تورم چسبنده، بازار کار همچنان فشرده و رشد پایدار دستمزدها، نگرانی RBA را تقویت میکند که فشارهای قیمتی داخلی ممکن است برای بازگشت کامل به وضعیت عادی، به زمان بیشتری نیاز داشته باشند.
انتظارات تورمی نیز به مسئلهای نگرانکنندهتر تبدیل شدهاند. شاخص انتظارات تورمی مؤسسه ملبورن در ماه مارس از 5.0% به 5.2% افزایش یافت؛ موضوعی که نشان میدهد خانوارها بار دیگر انتظار فشارهای قیمتی قویتری را در ماههای آینده دارند. این مسئله اهمیت زیادی دارد، زیرا بالا ماندن انتظارات تورمی میتواند تلاش بانک مرکزی برای مهار روانشناسی تورمی و بازگرداندن پایدار تورم به دامنه هدف را پیچیدهتر کند.
رشد اقتصادی بهبود یافته، اما تقاضای داخلی همچنان ناهمگون است
چشمانداز رشد اقتصاد استرالیا تقویت شده، اما ترکیب این رشد همچنان ناهمگون است. اقتصاد این کشور در سهماهه چهارم 2025 به میزان 0.8% نسبت به فصل قبل رشد کرد که معادل حدود 2.6% بهصورت سالانهشده است و سریعترین رشد فصلی در چند سال اخیر محسوب میشود. رشد کل سال 2025 نیز حدود 2.6% بوده است.
با این حال، جزئیات زیربنایی این بازگشت نشان میدهد که اقتصاد بهطور یکنواخت رشد نکرده است. رشد عمدتاً بهواسطه انباشت موجودیها و هزینهکرد دولت حمایت شد، در حالیکه رفتار خانوارها همچنان محتاط باقی مانده است. هزینهکرد مصرفکنندگان هنوز ضعیف بود و نرخ پسانداز خانوار افزایش یافت؛ موضوعی که نشان میدهد هزینههای بالاتر استقراض و فشارهای پایدار هزینه زندگی همچنان بر تقاضای بخش خصوصی فشار وارد میکنند.
این شکاف برای سیاستگذاری اهمیت دارد. رشد قوی در دادههای عمومی به RBA این فضا را میدهد که موضعی محدودکننده حفظ کند، اما ضعف تقاضای واقعی خانوارها استدلالی علیه مسیر بیش از حد تهاجمی سیاست انقباضی است، مگر آنکه تورم از آنچه انتظار میرود ماندگارتر باشد.
انتظارات بازار پس از غافلگیری فوریه بهشدت تغییر کردهاند
افزایش نرخ بهره در فوریه بهطور معناداری انتظارات سیاستی گذاری بازار را تغییر داد. پیش از آن تصمیم، سرمایهگذاران بیشتر به این سمت متمایل بودند که RBA در نهایت بار دیگر کاهش نرخها را از سر بگیرد. اما پس از این اقدام غیرمنتظره، قیمتگذاری بازار بهطور قاطع تغییر کرد.
بازارهای آتی اکنون حدود 30% احتمال افزایش دوباره نرخ بهره در ماه مارس را نشان میدهند و احتمال افزایش در ماه مه نیز بهطور فزایندهای در قیمتها لحاظ شده است. نرخهای فوروارد تا پایان 2026 در محدوده 3.3% تا 3.5% قرار دارند که نشان میدهد بازارها اکنون انتظار دارند یا دستکم یک افزایش دیگر رخ دهد یا کاهشهایی که پیشتر انتظار میرفت، معکوس شوند. نظرسنجیهای بلومبرگ نیز نشان میدهند که چندین بانک بزرگ اکنون احتمال تداوم سیاست انقباضی را در مارس یا مه مطرح میکنند.
این بازقیمتگذاری بازتاب این باور رو به رشد است که RBA هنوز آماده اعلام پیروزی کامل بر تورم نیست.
چه انتظاری بابد از نشست 16 تا 17 مارس RBA داشت
محتملترین نتیجه برای نشست مارس، یک توقف در نرخ بهره کنونی است، زیرا RBA بهتازگی در فوریه سیاست را انقباضیتر کرده است. با این حال، این توقف نباید بهعنوان یک چرخش روشن بهسوی موضع خنثی یا تسهیلی تفسیر شود. در عوض، انتظار میرود RBA در بیانیه خود و نیز در نشست خبری رئیس بانک، لحنی محتاط و وابسته به دادهها حفظ کند.
مسئله اصلی برای بازارها این نیست که آیا بانک در نشست مارس سیاست های خود را حفظ می کند یا نه، بلکه سیگنالی که میدهد مبنی بر اینکه سیاست اکنون در وضعیت انتظار قرار گرفته یا اینکه افزایشهای بیشتر همچنان کاملاً روی میز هستند، اهمیت بیشری دارد. در این مرحله، رزرو بانک استرالیا، احتمالاً بر انعطافپذیری تأکید خواهد کرد و از تعهد به یک مسیر مشخص خودداری میکند. اگر دادههای تورم، دستمزد و بازار کار همچنان قوی باقی بمانند، و بهویژه اگر تنشهای ژئوپلیتیک فشارهای تورمی تازهای از سمت عرضه ایجاد کنند، احتمال یک افزایش دیگر در ماه مه میتواند بهطور محسوسی تقویت شود.
به بیان دیگر، مارس احتمالاً یک نشست بدون تغییر نرخ خواهد بود، اما نه یک نشست متمایل به انبساط.
ریسکهای خارجی و تصویر تجارت به عدمقطعیت سیاستی دامن میزنند
فضای سیاستگذاری همچنین بهدلیل ریسکهای خارجی و عوامل مرتبط با تجارت پیچیدهتر شده است. استرالیا اخیراً کسری حساب جاری سهماهه چهارم بزرگتر از انتظار را ثبت کرد، در حالیکه خالص صادرات 0.1 واحد درصد از رشد اقتصادی کاست؛ موضوعی که نشان میدهد تجارت، حتی برای اقتصادی که به کالاها وابستگی بالایی دارد، حمایت کمتری از رشد نسبت به حالت معمول فراهم میکند.
همزمان، بولاک هشدار داده است که تداوم درگیری در خاورمیانه میتواند شوکهای تورمی از سمت عرضه ایجاد کند، بهویژه از مسیر انرژی و حملونقل. این مسئله ریسک بازشتابگیری تورم وارداتی را افزایش میدهد، حتی اگر تقاضای داخلی همچنان ناهمگون باقی مانده باشد.
اظهار نظر رئیس بانک مرکزی استرالیا، مبنی بر اینکه نشست مارس «همه احتمالات» را در نظر خواهد گرفت، این دیدگاه را تقویت میکند که RBA گزینههای خود را باز نگه داشته و انتظارات سیاست گذاری همچنان بهشدت به دادههای ورودی و تحولات ژئوپلیتیک وابسته خواهند ماند.
چشمانداز نشست RBA: حفظ سیاست ها، با سوگیری انقباضی
انتظار میرود RBA در ماه مارس نرخ نقدی را در 3.85% بدون تغییر نگه دارد، اما لحن سیاستی احتمالاً به اندازهای انقباضی باقی خواهد ماند که بازارها را نسبت به ریسک یک اقدام دیگر در ماههای آینده هوشیار نگه دارد. تورم همچنان بالاتر از هدف قرار دارد، انتظارات تورمی بالا هستند، بازار کار هنوز فشرده است و ریسکهای ژئوپلیتیک همچنان میتوانند لایهای تازه از فشارهای قیمتی ایجاد کنند.
در حال حاضر، محتملترین پیام RBA روشن است: سیاست پولی در وضعیت توقف قرار دارد، اما نه در وضعیت از پیش تعیین شده. مارس ممکن است بدون تغییر نرخ بهره سپری شود، اما بعید است که در را به روی تداوم سیاست انقباضی ببندد.
نکات کلیدی
- RBA در ماه فوریه با یک افزایش 25 واحد پایهای بازارها را غافلگیر کرد و نرخ نقدی را به 3.85% رساند.
- تورم همچنان بیش از حد بالاست؛ بهطوریکه تورم عمومی در سهماهه چهارم 2025 برابر با 3.6% بود و در ژانویه به حدود 3.8% رسید.
- تورم پایه و انتظارات تورمی همچنان در سطوح بالا قرار دارند.
- بازار کار هنوز فشرده است و نرخ بیکاری 4.1% است.
- رشد سهماهه چهارم بهطور قابلتوجهی بازگشت، اما تقاضای خانوارها همچنان محتاط باقی مانده است.
- نشست مارس احتمالاً به توقف منجر میشود، اما با سوگیری انقباضی روشن.
- اگر تورم همچنان چسبنده بماند یا شوکهای عرضه خارجی تشدید شوند، نمیتوان یک افزایش دیگر در ماه مه را منتفی دانست.
نمودار روزانه AUD/USD: تحلیل تکنیکال
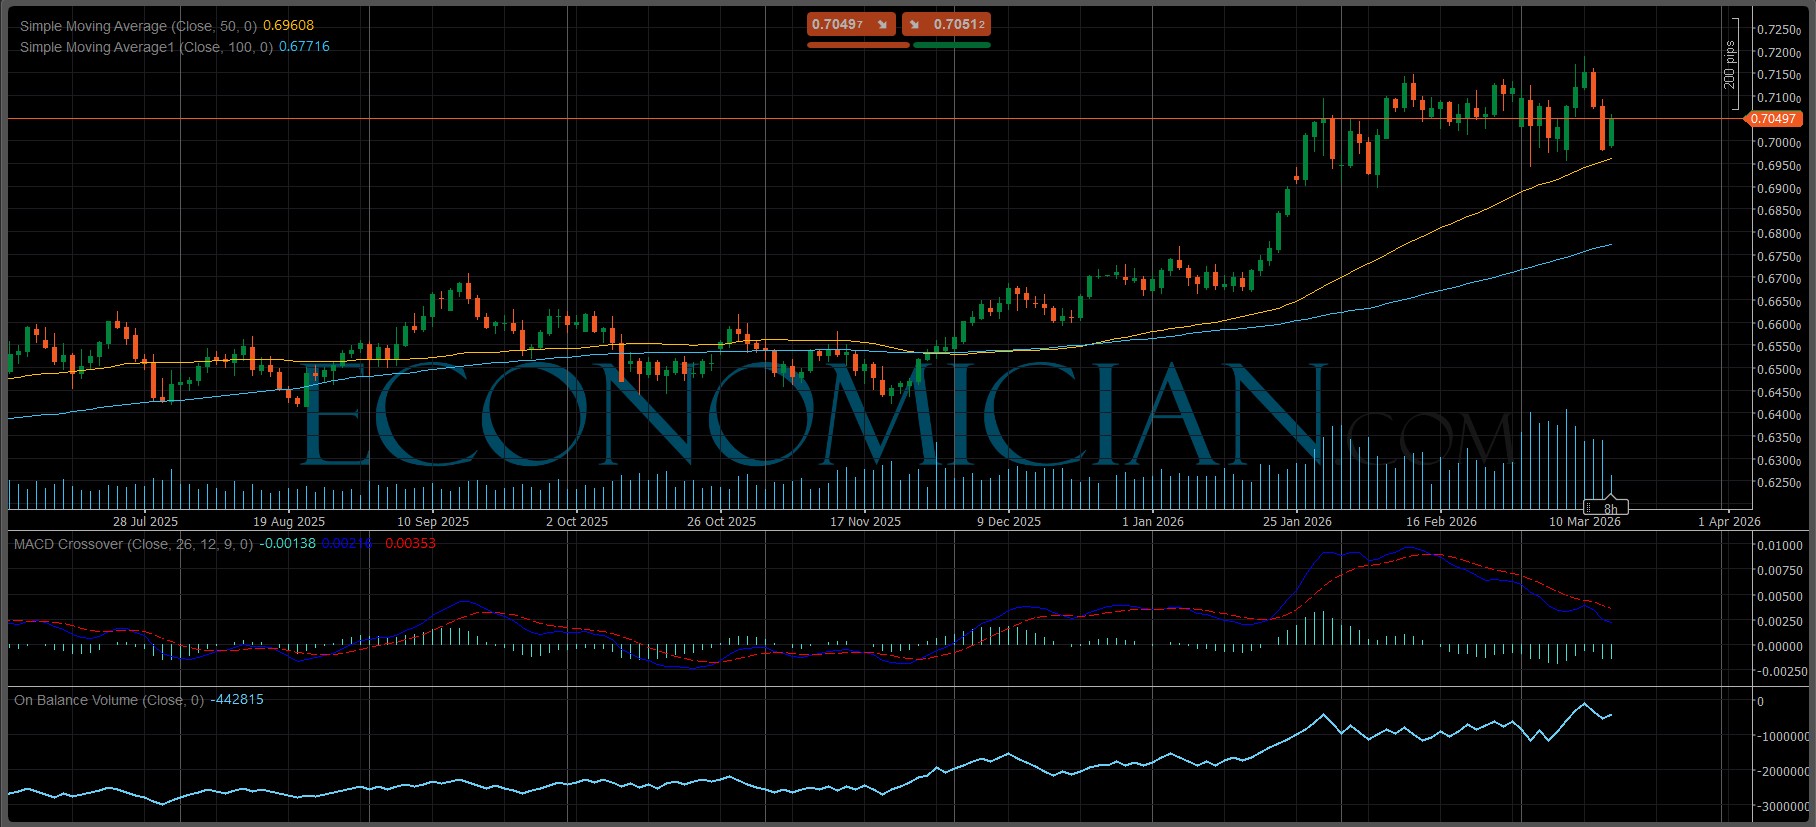
AUD/USD همچنان در یک ساختار صعودی میانمدت قرار دارد، اما نمودار اکنون بیشتر شبیه یک فاز تثبیت پس از یک رشد قوی است تا یک حرکت ادامهدار و تمیز. روند کلی صعودی هنوز حفظ شده، اما مومنتوم کوتاهمدت در حال تضعیف است و این جفتارز به نظر میرسد وارد یک فاز مکث یا اصلاحی شده باشد.
قیمت در محدوده 0.7050 معامله میشود و همچنان بالاتر از میانگین متحرک ساده 50 روزه در نزدیکی 0.6961 و بهمراتب بالاتر از میانگین متحرک ساده 100 روزه در نزدیکی 0.6772 قرار دارد؛ بنابراین روند کلی همچنان سازنده است. با این حال، این جفتارز برای حفظ حرکت بالای محدوده 0.7100 تا 0.7150 با مشکل مواجه شده که اکنون بهعنوان یک ناحیه مقاومتی مهم عمل میکند.
از منظر مومنتوم، تصویر کمی ضعیفتر شده است:
- MACD به سمت پایین چرخیده و همچنان در یک تقاطع نزولی قرار دارد که نشان میدهد مومنتوم صعودی در حال کاهش است.
- OBV هنوز نسبتاً محکم باقی مانده که نشان میدهد ساختار کلی انباشت هنوز بهطور کامل تضعیف نشده، هرچند دیگر شتاب قبلی را ندارد.
تا زمانی که AUD/USD بالای محدوده 0.6960 تا 0.7000 باقی بماند، افتها همچنان میتوانند بهعنوان اصلاح درون یک روند صعودی گستردهتر دیده شوند. با این حال، بستهشدن روزانه زیر این ناحیه احتمالاً نشانه یک اصلاح عمیقتر خواهد بود. در سمت صعودی، خریداران برای ازسرگیری روند صعودی به یک شکست قاطع بالای 0.7100 / 0.7150 نیاز دارند.
سطوح کلیدی برای توجه
مقاومت: 0.7050، سپس 0.7100 تا 0.7150
حمایت: 0.7000، سپس 0.6960 (میانگین متحرک 50 روزه)، و بعد از آن 0.6900
Comments