 English
 پارسی


بانک مرکزی نیوزیلند در حالی وارد هفته پیشرو میشود که نسبت به چند ماه قبل با محیط سیاستی پیچیدهتری روبهرو است. محتملترین نتیجه نشست 8 آوریل این است که بانک نرخ نقدی رسمی را در 2.25% بدون تغییر نگه دارد. در ظاهر، این موضوع ساده به نظر میرسد. اما این یک تثبیت عادی نیست. اهمیت این نشست در این است که بانک مرکزی چگونه توازن در حال تغییر میان ریسکهای تورمی و ضعف رشد را توضیح میدهد.
این موضوع از آن جهت مهمتر است که تصمیم آوریل یک بازبینی سیاست پولی است، نه یک بیانیه کامل سیاست گذاری پولی. این یعنی RBNZ تا 27 مه مجموعه کامل پیشبینیهای بهروزشده خود را منتشر نخواهد کرد. با این حال، بانک از پیش اعلام کرده که ارتباطات خود را در این بازبینی گسترش خواهد داد؛ بهطوری که تصمیم در ساعت 2 بعدازظهر و کنفرانس رسانهای آنلاین در ساعت 3 بعدازظهر برگزار میشود. این موضوع بهوضوح به بازارها نشان میدهد که سیاستگذاران میدانند سرمایهگذاران به چیزی فراتر از یک تثبیت ساده نرخ بهره نگاه میکنند.
ریسکهای تورمی اکنون دشوارتر از گذشته قابل چشمپوشی هستند
بحث سیاست پولی از زمان نشست فوریه تغییر کرده است. در آن زمان، RBNZ نیز نرخها را در 2.25% بدون تغییر نگه داشت و اشاره کرد که سیاست پولی احتمالاً برای مدتی حمایتی باقی میماند. بانک عملاً در یک موقعیت میانی قرار داشت: چرخه کاهش نرخ به نظر میرسید پایان یافته باشد، اما چرخه افزایش نرخ نیز هنوز آغاز نشده بود. با این حال، از آن زمان، انتظارات تورمی بالاتر رفته و شوک اخیر نفت، ریسک صعودی تازهای به چشمانداز تورم اضافه کرده است.
این تغییر اهمیت دارد، زیرا این نشست دیگر عمدتاً درباره این نیست که آیا تورم در حال کاهش است یا نه. اکنون مسئله این است که آیا توازن میان تورم و رشد اقتصادی دشوارتر شده است یا نه. آنا برمن، رئیس بانک، در اواخر مارس گفت که RBNZ معمولاً از جهش موقتی هزینههای انرژی عبور میکند، اما اگر ریسک تورمی ماندگارتر شود، میتواند نرخها را افزایش دهد. این تمایز مهم است. بانکهای مرکزی میتوانند برای مدتی شوک انرژی دور اول را تحمل کنند، اما اگر این شوک بر انتظارات، رفتار قیمتگذاری گستردهتر و مسیر تورم میانمدت اثر بگذارد، تحمل آن بسیار دشوارتر میشود.
نفت و انتظارات تورمی اکنون در مرکز بحث قرار دارند
تورم سالانه نیوزیلند در سهماهه چهارم 2025 به 3.1% رسید و تورم کمی بالاتر از دامنه هدف 1% تا 3% RBNZ قرار داد. همزمان، نظرسنجی انتظارات خود بانک نشان داد که انتظارات تورمی یکساله به 2.59% از 2.39% افزایش یافته، در حالی که انتظارات دوساله به 2.37% رسیده است. این ارقام هنوز به معنای از مهار خارج شدن کامل انتظارات نیستند، اما نشان میدهند که فضای روانی تورم دیگر به اندازه قبل اطمینان بخش نیست.
کانال انرژی این نگرانی را تقویت میکند. انتظار میرود هزینههای سوخت و حملونقل تورم کوتاهمدت را بالاتر ببرند. بنزین و گازوئیل حدود 4% از سبد تورم مصرف کننده نیوزیلند را تشکیل میدهند. قیمت متوسط بنزین 91 اکتان به حدود 3.29 دلار نیوزیلند در هر لیتر رسیده که در مقایسه با حدود 2.50 دلار در اواخر فوریه جهش شدیدی داشته است. این افزایش در یک دوره کوتاهمدت قابل توجه است و توضیح میدهد چرا رزرو بانک نیوزیلند احتمالاً لحن هوشیارانهتری خواهد داشت، حتی اگر هنوز ترجیح دهد پیش از هر اقدام سیاست گذاری جدید، کمی صبر کند.
رشد اقتصادی هنوز بیش از حد ضعیف است که اجازه یک چرخش تهاجمی رخ بدهد
مشکل بانک مرکزی نیوزیلند این است که ریسکهای تورمی در حال افزایش هستند، در حالی که رشد اقتصادی همچنان ضعیف باقی مانده است. اقتصاد نیوزیلند در سهماهه چهارم 2025 فقط 0.2% نسبت به فصل قبل رشد کرد؛ رقمی که هم پایینتر از انتظارات بازار و هم پایینتر از پیشبینی 0.5% خود بانک بود، در حالی که رشد سالانه در 1.3% قرار داشت. بازار کار نیز همچنان ضعیف است و نرخ بیکاری در سهماهه دسامبر به 5.4% رسید.
به همین دلیل است که بانک بعید است آشکارا لحن هاوکیش بگیرد. تورم بالاتر از هدف است و انتظارات نیز افزایش یافتهاند، اما رشد اقتصادی به اندازهای قوی نیست که یک واکنش انقباضی تهاجمی را توجیه کند. بنابراین محتملترین پیام چیزی نزدیک به این خواهد بود: «نرخ را ثابت نگه دارید، هوشیار بمانید و زمان بخرید.» این یعنی حفظ OCR بدون تغییر، تأکید بر اینکه بانک میتواند در ابتدا از اثرات دور اول نفت عبور کند، اما در عین حال تأکید بر اینکه اگر تورم ماندگارتر یا عمیقتر شود، واکنش نشان خواهد داد.
پیامدهای بازار و تمرکز بر NZD/USD
برای بازارها، خود تصمیم نرخ بهره مهمترین بخش این رویداد نیست. واکنش بازار به این بستگی دارد که RBNZ تا چه اندازه بر ماندگاری تورم در برابر ضعف فعالیت اقتصادی تأکید کند. اگر بانک بیشتر بر هوشیاری، اثرات دور دوم و تثبیت شدن تورم تمرکز کند، بازارها احتمالاً نتیجه را کمی هاوکیش تفسیر خواهند کرد؛ چیزی که میتواند از دلار نیوزیلند و بازدهی سررسیدهای کوتاهمدت حمایت کند. اگر بانک بیشتر بر ضعف GDP، ظرفیت خالی اقتصاد و صبر تأکید کند، این تثبیت نرخ میتواند داویشتر تفسیر شود.
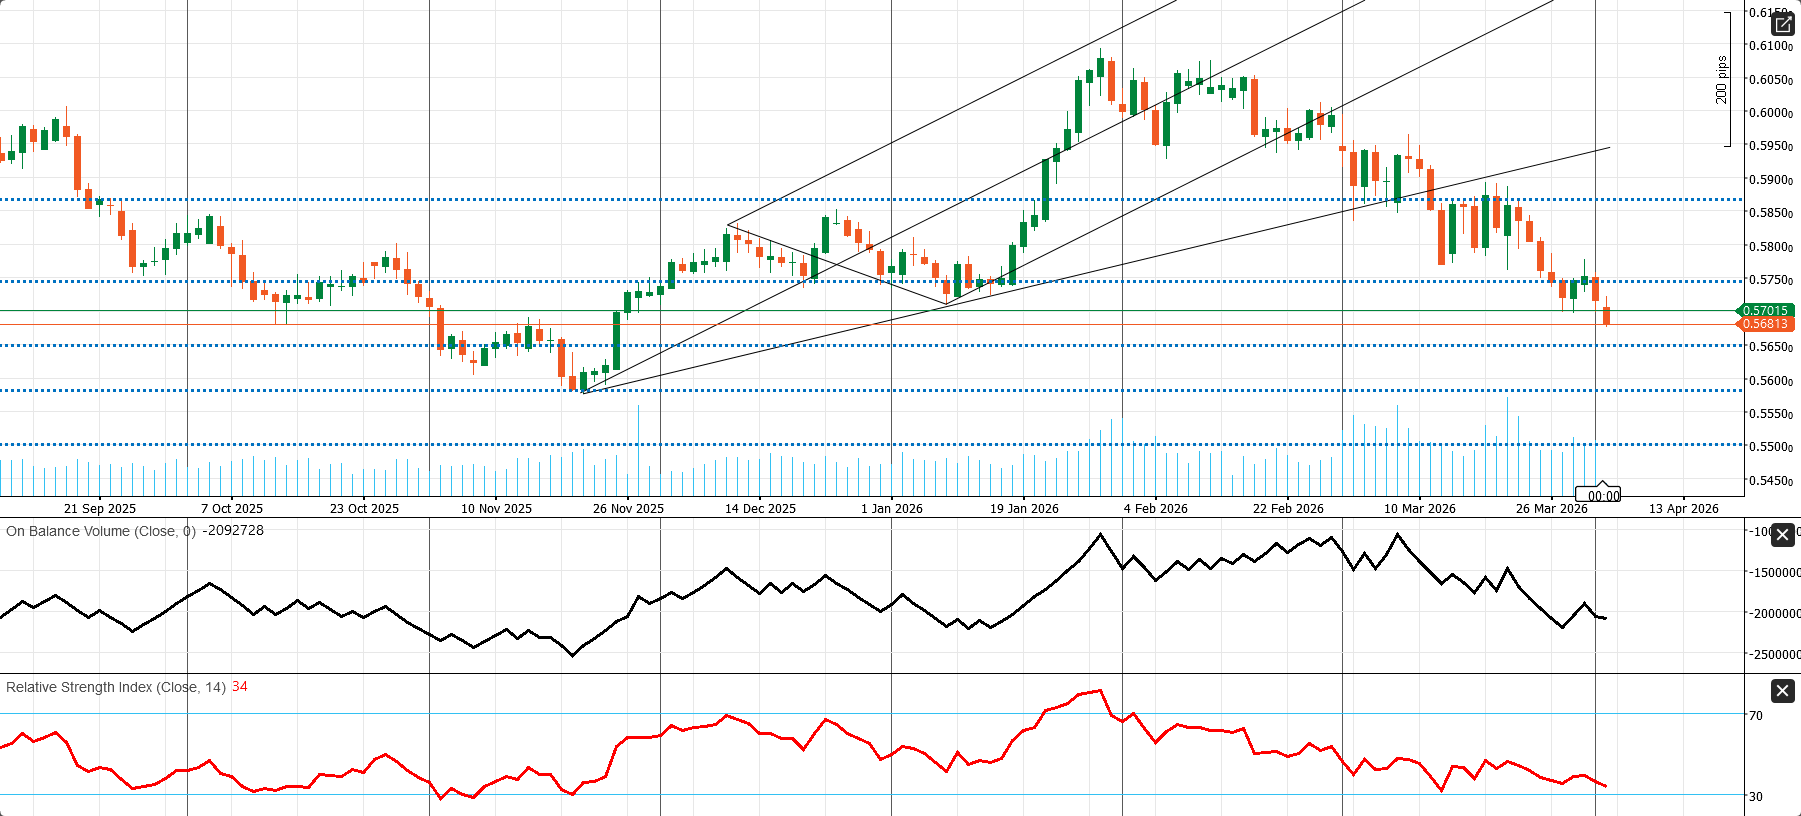
زمینه تکنیکال NZD/USD نیز یک لایه دیگر به داستان اضافه میکند. سوگیری روزانه همچنان نزولی است و قیمت نزدیک 0.5680، پایینتر از محدوده کلیدی 0.5700 تا 0.5750 معامله میشود. حمایت اولیه در حوالی 0.5650 قرار دارد و پس از آن محدوده 0.5590 تا 0.5560 دیده میشود، در حالی که مقاومت در محدوده 0.5700 تا 0.5715 و سپس 0.5750 قرار گرفته است. شاخصهای مومنتوم نیز همچنان احتیاط را تأیید میکنند، هرچند شرایط اشباع فروش میتواند جا برای یک بازگشت کوتاهمدت ایجاد کند.
جمعبندی نهایی
سناریوی پایه برای هفته پیشرو تثبیت نرخ در 2.25% همراه با لحنی سخت گیرانه تر از فوریه است. RBNZ احتمالاً دیگر در فضای بحث درباره کاهش نرخ قرار ندارد، اما هنوز وارد یک چرخه کامل افزایش نرخ نیز نشده است. در عوض، بانک در یک موقعیت میانی محدود قرار دارد که در آن تورم بالاتر از هدف است، انتظارات بهآرامی بالا میروند، نفت چشمانداز کوتاهمدت را بدتر کرده و رشد اقتصادی همچنان به اندازهای ضعیف است که از صبر حمایت کند. برای بازارها، این یعنی لحن بانک مهمتر از خود تصمیم خواهد بود.
پرسش و پاسخ های مهم
انتظار میرود RBNZ این هفته چه تصمیمی بگیرد؟
بهطور گسترده انتظار میرود RBNZ نرخ بهره نقدی رسمی را در 2.25% بدون تغییر نگه دارد.
اگر نرخها بدون تغییر بمانند، چرا این نشست مهم است؟
زیرا بازارها بر راهنمایی بانک درباره ماندگاری تورم، اثرات دور دوم و انعطافپذیری سیاست پولی تمرکز کردهاند.
نگرانی اصلی تورمی برای RBNZ چیست؟
نگرانی اصلی این است که افزایش قیمت نفت و رشد انتظارات تورمی، تورم را در گذر زمان ماندگارتر کند.
چرا RBNZ بعید است لحن تهاجمی و کاملاً هاوکیش داشته باشد؟
زیرا رشد اقتصادی همچنان ضعیف است و ضعف GDP و بازار کار نسبتاً نرم، استدلال برای یک چرخش فوری به سمت انقباض را محدود میکند.
لحن انقباضی تر چه معنایی برای بازارها میتواند داشته باشد؟
لحن محکمتر میتواند از دلار نیوزیلند حمایت کند و بازدهی سررسیدهای کوتاهمدت را نسبتاً بالا نگه دارد.
Comments