 English
 پارسی


روایت سیاستگذاری و نرخها هم دوباره بهعنوان موتور محرک بازار در هفته مطرح شد. داراییهای ریسکی تحتتأثیر تیترهایی درباره معرفی دونالد ترامپ برای نامزدی کوین وارش بهعنوان جانشین جروم پاول در فدرال رزرو معامله شدند؛ تحولی که در تفسیر بازار میتواند «سختگیرتر نسبت به تورم» تلقی شود، در حالیکه همچنان با گذر زمان از کاهش نرخها حمایت کند.
پیشرفت گزارشدهی و آمار کلی شگفتی نسبت به برآوردها
«تابلوی امتیاز» S&P 500 (مستندترین مرجع در منابع عمومی)
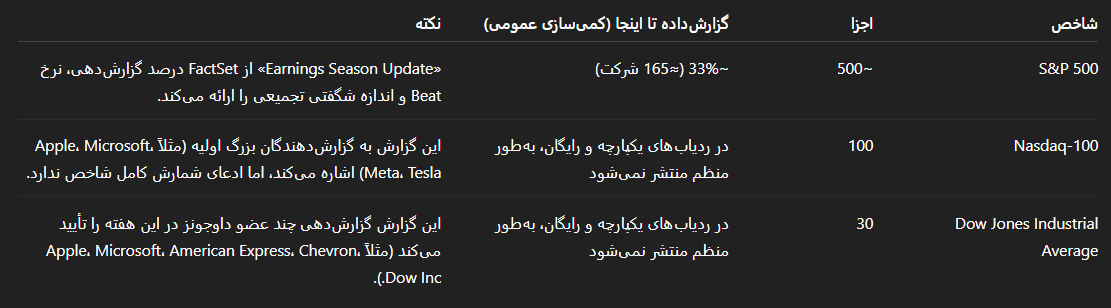
ردیابی شاخصی و عمومی، برای S&P 500 کاملتر از بقیه است. تا تاریخ 30 ژانویه، حدود 33% از اجزای شاخص نتایج Q4 2025 را گزارش کرده بودند. از میان شرکتهای گزارشدهنده، 75% سود هر سهم (EPS) را بالاتر از برآوردها ثبت کردند (کمتر از میانگین 5ساله 78%) ، اما اندازه شگفتی سود قوی بود: سود تجمیعی در مجموع 9.1% بالاتر از برآوردها قرار گرفت. درآمدها هم در مجموع مثبت بود؛ 65% از گزارشدهندگان، درآمد را بالاتر از برآورد ثبت کردند و کل درآمدها حدود ~1.2% بالاتر از اجماع بود.
یک ردیاب عمومی دیگر با دادههای I/B/E/S از LSEG تصویر مشابهی از «حدود یکسوم تکمیلشده» ارائه داد و اشاره کرد که تا آن زمان حدود 166 شرکت از اجزای S&P 500 گزارش داده بودند.
تعداد گزارشدهی در شاخصها
یک محدودیت کلیدی در دادههای عمومی این است که تعدادهای تجمیعیِ قابل اتکا و بهروز برای میزان گزارشدهی Nasdaq-100 و Dow Jones Industrial Average بهصورت یکپارچه و مداوم در ردیابهای در دسترس (بدون ترمینالهای پولی) منتشر نمیشود. برای شفافیت، جدول زیر شمارش کاملاً مستند S&P 500 را از یک حداقل مجموعه تأییدشده از شرکتهایی که در همین گزارش به آنها اشاره شده و گزارش دادهاند، جدا میکند.
گزار بین بخشی (Sector Scorecard)
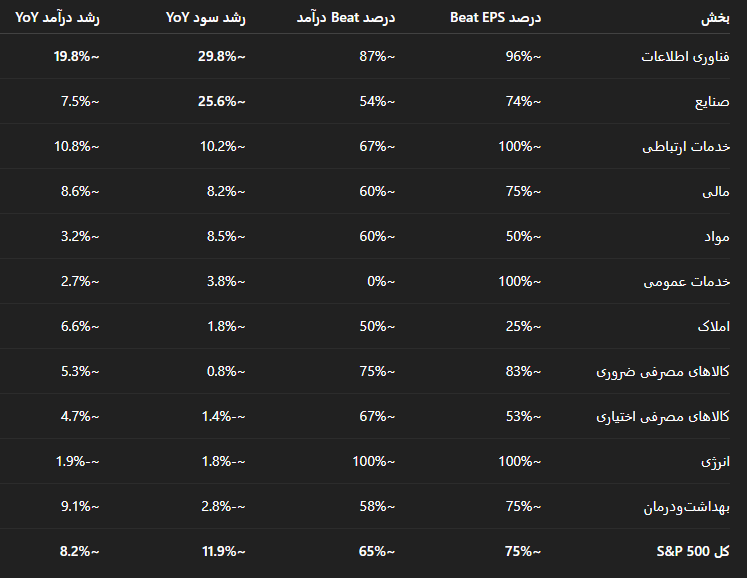
کارت امتیاز بخشی FactSet نشان میدهد فصل گزارشدهی بین بخشها ناهمگون است، اما یک الگوی روشن دارد: رشد سود عمدتاً توسط فناوری اطلاعات و صنایع هدایت میشود، در حالیکه بهداشتودرمان و انرژی اندکی مانع رشد سود سالبهسال بودهاند (حتی با وجود اینکه برخی غولهای انرژی EPS را بهتر از انتظارات منتشر کردهاند).
جدول عملکرد بخشها (S&P 500، Q4 2025؛ تا 30 ژانویه 2026)
اعداد زیر از نمودارهای بخشبندی FactSet (نرخ Beat و نرخ رشد سالبهسال) برداشته شدهاند.
نمودارهای زیر نشان میدهند (الف) رشد سود بیشتر کجا متمرکز است و (ب) «نرخهای Beat» چگونه خوشهبندی شدهاند—زمینهای مفید برای تفسیر Beat/Miss تکشرکتی در گروههای با انتظار بالا مثل فناوری اطلاعات و خدمات ارتباطی.
نتایج در بخش انرژی و مواد
انرژی: Beat در EPS، ترکیبی در درآمد، و تمرکز بر بازگشت سرمایه
اکسون موبیل EPS تعدیلشده 1.71 دلار برای Q4 2025 گزارش کرد و از سود فصلی (بهاستثنای اقلام مشخص) 7.3 دلار اعلام کرد، با جریان نقد عملیاتی 12.7 و جریان نقد آزاد 5.6. در روایت اجماع بازار، رویترز نوشت شرکت سود به ازای هر سهم را (تحلیلگران حدود 1.68 دلار) بهتر از پیش بینی ها اعلام کرده؛ چون افزایش تولید از پرمین و گویان با وجود کاهش قیمت نفت به نتایج کمک کرد. درآمد کل نیز 82.31B دلار بود که برخی معیارهای اجماع آن را اندکی کمتر از انتظار توصیف کردند.
پیام مدیریت در گزارش درآمدی بر: (1) رشد حجم در داراییهای مزیتدار (Guyana، Permian)، (2) پشتوانه حاشیه سود پالایشی، و (3) بازگشت سرمایه به سهامداران (سود نقدی + بازخرید) تأکید داشت. رویترز همچنین به برنامه بازخرید 20B دلاری تا 2026 و هدف تولید ~4.9 میلیون boepd در 2026 اشاره کرد که «حجم + بازخرید» را بهعنوان چارچوب اصلی تقویت میکند.
شورون سود تعدیلشده 1.52 دلار بهازای هر سهم برای Q4 2025 گزارش کرد (سود تعدیلشده 3.0B دلار) و سود نقدی فصلی را 4% به 1.78 دلار/سهم افزایش داد. خلاصههای اجماعِ شخص ثالث، این فصل را بهطور کلی رشد بهتر در EPS نسبت به انتظار (~1.44) اما کاهش در درآمد (گزارش حدود 46.9B در برابر اجماع پیش بینی شده بالاتر) توصیف کردند.
برداشت بخشی: نرخ برد در EPS برای انرژی در نمونه اولیه FactSet 100% است و چشمگیر بهنظر میرسد، اما رشد منفی سالبهسال سود/درآمد در این بخش نشان میدهد «نرخ برد» میتواند همزمان با پایه بنیادی ضعیفتر رخ دهد وقتی سقف برآوردها از قبل پایین آمده باشد (مثلاً قیمت نفت پایینتر نسبت به سال قبل).
مواد/شیمیاییها: بازسازی و حساسیت به تقاضا
Dow Inc. فروش خالص سه ماهه چهارم 2025 را 9.46B گزارش کرد و زیان خالص GAAP برابر 1.48B داشت؛ که تحت فشار کاهش قیمتها و نرخهای بهرهبرداری پایینتر بود. گزارشهای عمومی پیرامون انتشار نتایج نیز بر یک برنامه بازسازی بزرگ («Transform to Outperform») شامل ~4,500 تعدیل نیرو تأکید داشتند؛ که مواد شیمیایی را در زمره بخشهای چرخهایترِ ابتدای فصل قرار میدهد.
نتایج بخش های مالی و خدمات ارتباطی
امریکن اکسپرس و وضعیت مصرفِ اقشار پردرآمد
امریکن اکسپرس EPS فصل چهارم 2025 را 3.53 دلار ثبت کرد؛ عملاً همسطح اما در چند گزارش اندکی پایینتر از اجماع (حدود یک سنت کمتر)؛ در حالیکه درآمد با رشد ~10% به 18.98B دلار رسید و از انتظارات بالاتر بود.
راهنمایی مدیریت سازنده بود: امریکن اکسپرس برای 2026 EPS برابر 17.30–17.90 دلار و رشد درآمد 9–10% پیشبینی کرد و به تداوم تابآوری هزینهکرد در گروههای پریمیوم اشاره داشت، حتی با وجود هزینههای تعامل بالا.
Verizon: بهبود حجمها و راهنماییِ «سالِ چرخش»
شرکت ارتباطات وریزون EPS تعدیلشده 1.09 دلار را بر پایه 36.4B دلار درآمد گزارش کرد و به بهترین خالصافزایش مشترکین Postpaid Phone از 2019 (616k) اشاره کرد. شرکت این شتاب را به تغییرات راهبردی و نهاییسازی معامله Frontier Communications نسبت داد که به گفته مدیریت، دسترسی فیبر را به 30+ میلیون مکان گسترش داده است.
چشم انداز 2026 برای یک شرکت مخابراتی کامل، بهطور غیرمعمول صریح و مثبت بود: وریزون پیشبینی کرد 750k–1.0M خالصافزایش مشترکین پرداخت ماهانه، رشد 2–3% درآمد خدمات موبایل و پهنای باند، EPS تعدیلشده 4.90–4.95 دلار، سرمایه 16.0–16.5B و جریان آزاد نقدینگی 21.5B+ داشته باشد.
نتیجه: در بازاری که هرچه بیشتر «چشن انداز-محور» میشود، ترکیب رشد بهتر از پیش بنی یها با اهداف روشن/بالابردهشده وریزون توضیح میدهد چرا مخابرات میتواند واکنش قیمتی بسیار مثبت بگیرد حتی وقتی برخی داستانهای «رشد» دیگر به مشکل میخورند.
تمهای چشم انداز (Guidance) و پیامدهای بازار
تم غالب میان بخشها: هزینهکرد زیرساخت هوش مصنوعی باید به بازده قابل مشاهده تبدیل شود
در میان نامهای بزرگ فناوری و ارتباطات، تکرارشوندهترین محور گفتوگو «هوش مصنوعی» بود—یا بهعنوان شتابدهنده درآمد (بهینهسازی تبلیغات، بارهای کاری ابری) یا بهعنوان بار هزینه/سرمایه که سرمایهگذاران حالا خواستار توجیه آن هستند.
- متا پلتفرمز درآمد Q4 2025 را 59.89B دلار (+24% YoY) و EPS را 8.88 دلار گزارش کرد و از انتظارات والاستریت بهتر بود، در حالیکه همزمان از افزایش شدید شدت هزینهها خبر داد (هزینهها +40% YoY). این شرکت برای Q1 درآمد 53.5B–56.5B دلار پیش بینی کرد (در چند گزارش بالاتر از اجماع) و درباره افزایش معنادار هزینههای 2026 صحبت کرد؛ همراستا با تداوم هزینهکرد زیرساخت و امکان پبشرفت در بخش هوش مصنوعی.
- مایکروسافت درآمد فصلی 81.3B دلار (+17% YoY) و سود هر سهم (GAAP) 5.16 دلار (+60% YoY) گزارش کرد. با این حال واکنش سرمایهگذاران به این گره خورد که سرمایهگذاری هوش مصنوعی میتواند بر سودآوری کلاد فشار بیاورد و اینکه مسیر کسب درآمد (Monetization) هنوز محل بحث است—نمونهای از شکاف رو به گسترش بین «قدرت گزارششده» و «اعتماد روایی».
- اپل یک فصل فوق العاده ثبت کرد: درآمد 143.8B دلار (+16% YoY) و EPS خوب 2.84 دلار (+19% YoY)، با رکورد تاریخی برای فروش آیفون و خدمات؛ و مدیریت نتایج را «بهمراتب بالاتر از انتظار» توصیف کرد.
چشم انداز انرژی: انضباط سرمایهای + بازگشت سرمایه به سهامدار همچنان محور توجه ها است
تیمهای مدیریتی انرژی بر چارچوبهای بازگشت سرمایه و رشد تولید مزیتدار تکیه کردند، حتی با وجود اینکه رشد سالبهسال این بخش در مجموع کمی منفی بود. تأکید Exxon بر صرفهجویی ساختاری هزینه، رشد تولید، و برنامه بازخرید چندساله نمایندهای از روایت «بشکه کمهزینهتر + بازگشت سرمایه» در کل بخش است.
بازارها هرچه بیشتر «به چشم انداز توجه می کنند»، نه فقط نتایج
یک الگوی پرتکرار در تفسیر بازار این است که رشد های بهتر از انتظار تیترگونه نسبت به چرخههای قبلی واکنش ضعیفتری در قیمت سهام میگیرند اگر راهنمایی آینده وجود نداشته باشد یا اگر افزایش هزینهها بهعنوان عامل کاهشدهنده (Dilutive) برداشت شود. پایشهای سبکی شبیه بلومبرگ اینتلیجنس این را بهعنوان محیطی خلاصه کردهاند که در آن وقتی چشم انداز روشن و حمایتی نباشد، «واقعیت را بفروشید» میتواند روایت غالب شود.
این پویایی در موقعیتگیری هفتگی هم دیده میشود:
- حرکت S&P 500 به قلمرو رکوردی نشان میدهد سرمایهگذاران هنوز باور دارند موتور سودآوری سالم است، بهویژه در محورهای رشد مرتبط با AI.
در عین حال، چارچوب رویترز برای «هفته پیشرو» تأکید کرد که با ارزشگذاریهای بالا و انتظارات مرتبط با AI، گزارشهای آتی (Alphabet، Amazon، AMD، Disney و دیگران) احتمالاً نقش «گیت» را بازی میکنند تا مشخص شود خوشبینی میتواند فراتر از گروه محدودی از سهام پیشرو گسترش یابد یا نه.
Comments