 English
 پارسی


آموزش معاملهگری نفت: برنت، WTI، گزارشهای بنیادی، پرایساکشن و مدیریت ریسک
تفاوت نفت برنت و WTI؛ دو شاخص با دو روایت متفاوت
برنت و WTI هر دو بر اساس دلار آمریکا به ازای هر بشکه قیمتگذاری میشوند، اما دقیقاً ریسکهای یکسانی را منعکس نمیکنند.
- نفت خام برنت
برنت شاخصی با ریشه دریای شمال است و برای قیمتگذاری بخش بزرگی از نفت خام دریابرد جهان استفاده میشود. این شاخص به شرایط حملونقل جهانی، تقاضای اروپا و آسیا، سیاست اوپکپلاس و اختلالات ژئوپلیتیکی مؤثر بر بشکههای قابل معامله در بازار جهانی حساسیت زیادی دارد.
- نفت خام WTI
WTI شاخص نفت سبک و شیرین ایالات متحده است. قرارداد آتی اصلی آن با تحویل فیزیکی در کوشینگ اوکلاهما ارتباط دارد. به همین دلیل، WTI به تولید آمریکا، ذخایر کوشینگ، نرخ فعالیت پالایشگاهها، واردات، صادرات و ظرفیت خطوط لوله حساستر است.
- اسپرد برنت و WTI
اختلاف قیمت برنت و WTI فقط مقایسه دو قرارداد نیست. این اختلاف میتواند تغییرات رقابتپذیری صادرات نفت آمریکا، محدودیتهای لجستیکی داخلی، توازن حوزه آتلانتیک و فشار عرضه منطقهای را نشان دهد. معاملهگران میتوانند این اسپرد را بهعنوان یک سیگنال ارزش نسبی مستقل بررسی کنند و فقط به جهت مطلق قیمت نفت وابسته نباشند.
قرارداد استاندارد آتی WTI در بورس NYMEX/CME که معمولاً با نماد CL شناخته میشود، معادل ۱٬۰۰۰ بشکه است. حرکت ۰٫۰۱ دلار به ازای هر بشکه، برابر با ۱۰ دلار برای هر قرارداد است. قرارداد آتی برنت در بورس ICE نیز ۱٬۰۰۰ بشکه را نمایندگی میکند، هرچند سازوکار تحویل و تسویه آن با WTI تفاوت دارد. معاملهگران CFD و دیگر محصولات کارگزاری باید اندازه قرارداد و ارزش هر تیک را نزد کارگزار خود بررسی کنند، زیرا ممکن است با مشخصات قراردادهای بورسی یکسان نباشد.
ساختار بازار نفت چگونه است؟
قیمت نفت از زنجیرهای شکل میگیرد که بشکههای فیزیکی را به بازارهای مالی متصل میکند:
- بخش بالادستی: اکتشاف، حفاری و تولید.
- بخش میاندستی: خطوط لوله، ذخیرهسازی و حملونقل.
- بخش پاییندستی: پالایش، فرآوردههای نفتی و حاشیه سود پالایشگاهها.
- بازار مالی: قراردادهای آتی، آپشنها، صندوقهای قابل معامله و CFDها.
قیمت هر بشکه فقط با «تقاضای جهانی» تعیین نمیشود. کیفیت نفت، میزان گوگرد، محل و زمان تحویل، ظرفیت ذخیرهسازی و محدودیتهای حملونقل هم اهمیت دارند. ممکن است یک منطقه با کمبود و منطقهای دیگر همزمان با مازاد مواجه باشد؛ شرایطی که باعث واگرایی قیمت برنت و WTI یا سررسیدهای مختلف میشود.
بنابراین معاملهگر نفت باید کانال غالب انتقال اثر به قیمت را شناسایی کند. آیا بازار به عرضه فیزیکی، تقاضا، موجودیها، پالایش، اقتصاد کلان، ریسک ژئوپلیتیک یا موقعیتگیری سفتهبازان واکنش نشان میدهد؟ هر محرک افق زمانی متفاوتی دارد و ممکن است بر برنت، WTI یا فرآوردههای نفتی اثر متفاوتی بگذارد.
اصطلاحات مهم بازار نفت
- بشکه یا bbl
واحد استاندارد اندازهگیری حجم نفت خام است. قیمت قراردادهای آتی معمولاً بر حسب دلار آمریکا به ازای هر بشکه اعلام میشود.
- درجه API
درجه API سبک یا سنگین بودن نفت خام را نسبت به آب اندازهگیری میکند. API بالاتر معمولاً نشاندهنده نفت خام سبکتر است.
- نفت شیرین و نفت ترش
نفت شیرین گوگرد نسبتاً کمتری دارد، در حالی که نفت ترش حاوی گوگرد بیشتری است. کیفیت نفت بر نیازهای پالایشی، هزینهها و اختلاف قیمت میان گریدهای مختلف اثر میگذارد.
- کرک اسپرد
کرک اسپرد معیاری سادهشده برای حاشیه سود پالایشگاه است؛ یعنی ارزش فرآوردههای پالایششده در مقایسه با هزینه خوراک نفت خام. حاشیه سود قوی فرآوردهها میتواند پالایشگاهها را به افزایش فعالیت ترغیب کند و از تقاضای نفت خام حمایت کند.
- بکواردیشن
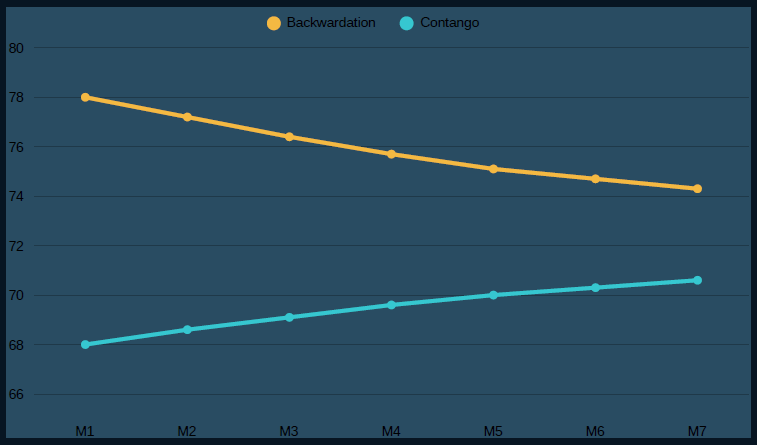
بکواردیشن زمانی شکل میگیرد که قراردادهای نزدیک بالاتر از سررسیدهای دورتر معامله شوند. این وضعیت اغلب نشانه محدودیت عرضه فوری است و در اختیار داشتن نفت فیزیکی آماده تحویل را ارزشمندتر میکند.
- کانتانگو
کانتانگو زمانی رخ میدهد که قراردادهای دورتر بالاتر از قراردادهای نزدیک قیمتگذاری شوند. این ساختار اغلب از عرضه کافی در کوتاهمدت حکایت دارد و اگر اختلاف قیمت هزینه مالی و ذخیرهسازی را پوشش دهد، برای نگهداری نفت انگیزه ایجاد میکند.
- کوشینگ
کوشینگ در ایالت اوکلاهما مرکز اصلی تحویل و ذخیرهسازی قرارداد آتی WTI است. وضعیت موجودی و خطوط لوله این منطقه میتواند بر قیمت WTI اثر مهمی بگذارد.
- کاهش و افزایش ذخایر
کاهش موجودی یا Draw به افت ذخایر و افزایش موجودی یا Build به رشد ذخایر اشاره دارد. معمولاً تفاوت عدد واقعی با انتظار بازار از خود عدد مطلق مهمتر است.
چه عواملی قیمت برنت و WTI را تغییر میدهند؟
- ۱. عرضه
عرضه نفت به سیاست تولید اوپکپلاس، فعالیت شیل آمریکا، تعمیرات برنامهریزیشده، توقفهای ناگهانی، تحریمها و اختلالات عملیاتی واکنش نشان میدهد. کاهش تولید لزوماً صعودی نیست؛ معاملهگر باید میزان پایبندی اعضا، ظرفیت مازاد، انتظارات قبلی بازار و امکان جایگزینی بشکههای حذفشده توسط دیگر تولیدکنندگان را بررسی کند.
- ۲. تقاضا
تقاضای نفت با حملونقل، فعالیت صنعتی و رشد اقتصادی ارتباط نزدیکی دارد. آمریکا و چین اهمیت ویژهای دارند، اما الگوهای مصرف منطقهای، سفرهای هوایی و تقاضای فصلی سوخت نیز باید بررسی شوند.
- ۳. موجودیها
موجودیها حلقه اتصال عرضه و تقاضای جاری هستند. افت ذخایر میتواند نشانه تنگتر شدن بازار باشد و افزایش مداوم ذخایر احتمال وجود مازاد را مطرح کند. نفت خام، بنزین و فرآوردههای تقطیری باید در کنار یکدیگر ارزیابی شوند.
- ۴. پالایش
نرخ استفاده از ظرفیت پالایشگاهها، فصل تعمیرات و حاشیه سود پالایشی بر میزان نفت خام موردنیاز پالایشگاهها اثر میگذارد. کاهش ذخایر نفت خام ناشی از افزایش خوراک پالایشگاه معنایی متفاوت با کاهشی دارد که عمدتاً از افت واردات ناشی شده باشد.
- ۵. شرایط اقتصاد کلان
نفت با دلار قیمتگذاری میشود. تقویت دلار میتواند با گرانتر کردن کالا برای خریداران غیردلاری بر قیمت فشار وارد کند، هرچند شوک شدید عرضه ممکن است این رابطه را خنثی کند. نرخ بهره، بازده اوراق و ریسک رکود بر شرایط مالی و انتظار تقاضای آینده اثر دارند.
- ۶. ژئوپلیتیک
جنگ، تحریم، بستهشدن بنادر، تهدید مسیرهای کشتیرانی و رشد هزینه بیمه دریایی میتوانند پرمیوم ریسک ایجاد کنند. بااینحال، اگر هیچ بشکه فیزیکی از بازار حذف نشود، حرکت ناشی از تیترهای ژئوپلیتیک ممکن است بهسرعت بازگردد. معاملهگر باید مشخص کند کدام تولید، صادرات، ظرفیت پالایش یا مسیر کشتیرانی واقعاً در معرض خطر است و سپس تأیید آن را در قیمت سررسیدهای نزدیک و اسپردها جستوجو کند.
- ۷. پوزیشن گیری و احساسات
موقعیتهای بازار آتی میتوانند حرکت قیمت را تقویت یا تضعیف کنند. بازاری با پوزیشنهای خرید سفتهبازانه بسیار شلوغ ممکن است پس از خبر ناامیدکننده شدیداً افت کند؛ در مقابل، حجم بالای فروش میتواند از طریق پوشش پوزیشنهای شورت، جهش قیمت را تشدید کند.
مهمترین گزارشهای بازار نفت
چشمانداز کوتاهمدت انرژی EIA یا STEO
گزارش STEO اداره اطلاعات انرژی آمریکا شامل پیشبینی قیمت نفت، تولید و مصرف آمریکا، موجودیها و روندهای گستردهتر انرژی است. این گزارش برای ارزیابی چشمانداز رسمی عرضه آمریکا، فرضیات قیمتی و تغییرات مورد انتظار توازن انرژی کاربرد دارد.
گزارش بازار نفت IEA یا OMR
گزارش ماهانه آژانس بینالمللی انرژی، تقاضا، عرضه، ذخایر، پالایش، قیمتها و تجارت جهانی نفت را تحلیل میکند. این گزارش برای مقایسه تقاضای کشورهای OECD و غیراعضای OECD و درک توازن جهانی اهمیت دارد.
گزارش ماهانه بازار نفت اوپک یا MOMR
گزارش MOMR دیدگاه اوپک درباره اقتصاد جهانی، تقاضای نفت، عرضه غیراوپکی، تولید نفت خام اعضای اوپک و تغییرات موجودی را ارائه میکند. معاملهگران از آن برای درک روایت سمت تولیدکننده و فضای تصمیمگیری اوپکپلاس استفاده میکنند.
گزارش هفتگی API و EIA
مؤسسه پترولیوم آمریکا معمولاً پیش از EIA برآورد بخش خصوصی خود از ذخایر آمریکا را منتشر میکند. سپس EIA گزارش رسمی و جزئیتر وضعیت هفتگی نفت را ارائه میدهد که شامل نفت خام، بنزین، فرآوردههای تقطیری، نرخ فعالیت پالایشگاهها، تولید، واردات و صادرات است.
قاعده واکنش به گزارش ساده اما مهم است: تفاوت رقم اعلامشده با انتظار بازار معمولاً از خود عدد مطلق اهمیت بیشتری دارد.
گزارش تعهد معاملهگران CFTC یا COT
گزارش هفتگی COT موقعیت گروههای تجاری و غیرتجاری را در بازارهای آتی نشان میدهد. این داده برای ارزیابی جریان سرمایههای بزرگ، شلوغی پوزیشنها و تغییرات احتمالی احساسات مفید است. چون داده با تأخیر منتشر میشود، بهتر است بهعنوان زمینه تحلیلی استفاده شود، نه سیگنال مستقل زمانبندی ورود.
تعداد دکلهای بیکر هیوز
آمار هفتگی دکلها شاخصی آیندهنگر برای فعالیت حفاری آمریکا و واکنش احتمالی عرضه شیل است. این آمار، عدد فوری تولید محسوب نمیشود؛ بهرهوری چاهها، تکمیل حفاری و انضباط سرمایهای شرکتها نیز اهمیت دارند.
تبدیل گزارشهای ماهانه به دیدگاه قیمتی
فقط به دلیل وجود یک عدد بزرگ در گزارش ماهانه معامله نکنید. از فرآیند سهمرحلهای استفاده کنید.
- ابتدا جهت و اندازه اصلاح پیشبینیها را مشخص کنید. اگر تقاضا نسبت به گزارش قبلی و اجماع بازار بالاتر، عرضه پایینتر یا ذخایر مورد انتظار کمتر شده باشد، ترکیب گزارش نسبتاً صعودی است. حالت معکوس، ماهیتی نسبتاً نزولی دارد.
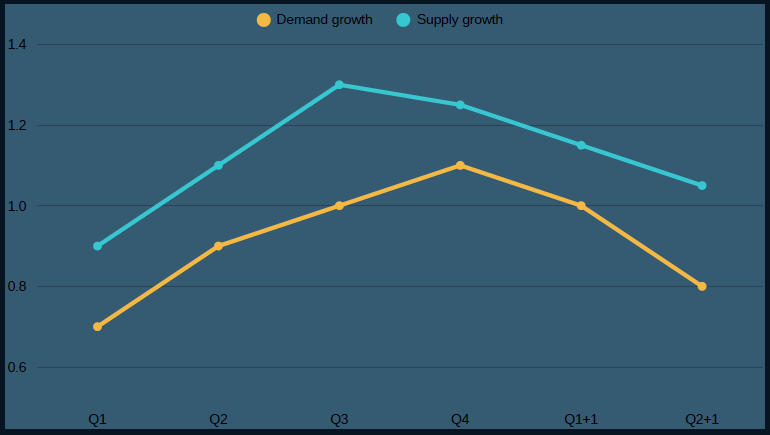
- سپس توازن ضمنی بازار را محاسبه کنید. وقتی رشد عرضه از رشد تقاضا بیشتر باشد، معمولاً انتظار افزایش موجودی و تضعیف قیمت سررسید نزدیک شکل میگیرد. اگر تقاضا سریعتر از عرضه رشد کند، توازن به سمت محدودتر شدن حرکت میکند.
- در مرحله سوم منحنی آتی را بررسی کنید. گسترش بکواردیشن میتواند کمبود کوتاهمدت را تأیید کند و عمیقتر شدن کانتانگو نشانه تأیید مازاد باشد. اگر روایت گزارش با منحنی همخوانی ندارد، شاید اطلاعات قبلاً در قیمت منعکس شده یا بازار به پیشبینی اعتماد ندارد.
نحوه تفسیر داده هفتگی ذخایر API و EIA
ذخایر نفت خام را نباید جداگانه تفسیر کرد. چهار ترکیب پایه عبارتاند از:
- کاهش نفت خام همراه با کاهش فرآوردهها: اگر تقاضا و فعالیت سالم پالایشگاهها حرکت را تأیید کند، میتواند ترکیبی صعودی و قوی باشد.
- کاهش نفت خام همراه با افزایش فرآوردهها: ترکیبی است. کاهش نفت خام شاید از خوراک بالاتر پالایشگاه یا واردات کمتر ناشی شده باشد، اما افزایش فرآوردهها میتواند ضعف تقاضای نهایی را نشان دهد.
- افزایش نفت خام همراه با کاهش فرآوردهها: ترکیبی است. عرضه نفت خام ممکن است مازاد باشد، ولی افت ذخایر فرآوردهها میتواند مقاومت تقاضای نهایی را نشان دهد.
- افزایش نفت خام همراه با افزایش فرآوردهها: اگر رشد موجودی فراتر از انتظار باشد و نرخ فعالیت پالایشگاه ضعیف بماند، احتمالاً سناریویی نزولی است.
ذخایر کوشینگ، تولید آمریکا، نرخ استفاده از ظرفیت پالایشگاهها، خالص واردات، صادرات و اختلالات فصلی را نیز بررسی کنید. واکنش اولیه بازار ممکن است پس از مطالعه جزئیات گزارش کاملاً معکوس شود.
منحنی آتی و اسپردهای تقویمی
منحنی آتی توازن فیزیکی بازار را به قیمتهای قابل معامله در طول زمان تبدیل میکند. بکواردیشن معمولاً نشاندهنده محدودیت کوتاهمدت عرضه و کانتانگو اغلب بیانگر مازاد و ظرفیت ذخیرهسازی در دسترس است. بااینحال، منحنی پیشبینی کامل قیمت نقدی آینده نیست و هزینه مالی، ذخیرهسازی، مزیت در اختیار داشتن کالای فیزیکی و فشار پوشش ریسک را نیز منعکس میکند.
اسپرد تقویمی دو سررسید را با یکدیگر مقایسه میکند. این ابزار میتواند دیدگاه معاملهگر درباره محدودتر یا مازاد شدن بازار را با وابستگی کمتر به جهت مطلق قیمت بیان کند. البته اسپردها نیز ریسک نقدشوندگی، سررسید و رویدادهای خاص خود را دارند.
چارچوب پنجمرحلهای تحلیل تکنیکال نفت
تحلیل بنیادی توضیح میدهد چرا بازار ممکن است حرکت کند؛ تحلیل تکنیکال کمک میکند مشخص کنیم معامله در کجا قابل اجرا میشود و در چه نقطهای ایده اعتبار خود را از دست میدهد.
- مرحله اول: تعریف زمینه بازار
روند روزانه و چهارساعته، رژیم نوسان و تقویم رویدادهای مهم را بررسی کنید. مشخص کنید بازار رونددار، رنج یا در حال واکنش به یک شوک تازه است.
- مرحله دوم: ترسیم ساختار
در روند صعودی سقفها و کفهای بالاتر، در روند نزولی سقفها و کفهای پایینتر و در بازار بدون جهت، مرزهای روشن محدوده رنج را مشخص کنید.
- مرحله سوم: تعیین نواحی تصمیم گیری
سقف و کف سوئینگ قبلی، مرزهای رنج، گپها، قیمت بازگشایی هفتگی، سقف و کف سشن، VWAP یا میانگین متحرک مرتبط و سقف و کف کندل ایجادشده هنگام انتشار گزارش مهم از نواحی قابل استفاده هستند.
- مرحله چهارم: انتظار برای تریگر
وجود سطح بهتنهایی سیگنال ورود نیست. پذیرش قیمت پس از شکست، حفظ موفق ریتست، کندل رد قیمت یا شکست ناموفق را بررسی کنید. انتظار برای تأیید میتواند ریسک تعقیب اولین کندل پرنوسان پس از خبر را کاهش دهد.
- مرحله پنجم: مدیریت سناریو
استاپ را پشت سطحی قرار دهید که ایده را واقعاً باطل میکند. هدف اول و اهداف بعدی را پیش از ورود تعیین کنید و فقط برای باز نگه داشتن معامله زیانده، استاپ را دورتر نبرید.
سه ستاپ کاربردی معاملهگری نفت
۱. شکست و ریتست
این ستاپ مومنتوم زمانی کاربرد دارد که یک محرک بنیادی تأییدشده قیمت را از حمایت یا مقاومت مهم عبور دهد. فقط پس از پذیرش قیمت در بیرون سطح و حفظ ریتست وارد شوید. استاپ معمولاً پشت کف یا سقف ریتست قرار میگیرد.
۲. پولبک در روند
این ستاپ ادامه روند زمانی مناسب است که دادههای بنیادی یا منحنی آتی جهت موجود را تأیید کنند و قیمت به یک ناحیه تصمیم بازگردد. کندل رد قیمت میتواند تریگر ورود باشد و نقطه ابطال آن سوی سوئینگ پولبک قرار میگیرد.
۳. شکست ناموفق و بازگشت به رنج
این ستاپ بازگشت به میانگین پس از کاهش ریسک خبری و ناتوانی قیمت در حفظ موقعیت بیرون از یک محدوده مشخص استفاده میشود. ورود پس از بازگشت به داخل رنج انجام میشود و ابطال پشت انتهای شکست کاذب قرار دارد.
هر ستاپ معتبر به سه جزء نیاز دارد: محرک یا منطق بازار، تریگر تکنیکال و نقطه ابطال دقیق.
مدیریت ریسک؛ مزیت بقای معاملهگر نفت
نفت بازاری پرنوسان است و اسلیپیج ممکن است هنگام انتشار گزارش موجودی، تصمیم اوپک، نشست بانک مرکزی یا تیتر ژئوپلیتیک افزایش یابد. بنابراین تعیین حجم و انضباط رویدادی از دقت پیشبینی مهمتر است.
پیش از ورود، حداکثر ریسک حساب را مشخص کنید. برای قرارداد آتی:
تعداد قرارداد = ریسک حساب ÷ (فاصله استاپ به تیک × ارزش هر تیک)
برای محصولاتی که کارگزار با لات ارائه میکند:
حجم پوزیشن = ریسک حساب ÷ (فاصله استاپ به پیپ یا پوینت × ارزش هر پیپ یا پوینت)
برای مثال، اگر بودجه ریسک ۵۰۰ دلار، استاپ WTI برابر ۵۰ تیک و ارزش هر تیک ۱۰ دلار باشد، حداکثر حجم یک قرارداد استاندارد CL است. قرارداد میکرو میتواند امکان تنظیم دقیقتر حجم را فراهم کند. همیشه مشخصات فعلی قرارداد را بررسی و اسلیپیج و کمیسیون احتمالی را لحاظ کنید.
استاپ باید پشت ابطال ساختاری قرار گیرد، نه در فاصلهای تصادفی که فقط حجم دلخواه را ممکن کند. اگر استاپ درست بیش از حد وسیع است، حجم را کاهش دهید یا از معامله صرفنظر کنید.
چکلیست معامله نفت پیش از ورود
پیش از باز کردن پوزیشن به این پرسشها پاسخ دهید:
- محرک بازار چیست: عرضه، تقاضا، موجودی، پالایش، اقتصاد کلان، ژئوپلیتیک یا وضعیت پوزیشن گیری ها؟
- ایده در برنت، WTI، اسپرد تقویمی یا یک فرآورده نفتی شفافتر بیان میشود؟
- آیا تایمفریم بالاتر تریگر روزانه را تأیید میکند؟
- ورود، ابطال، هدف اول و هدف دوم کجا هستند؟
- آیا انتشار API، EIA، اوپک، FOMC یا رویداد مهم دیگری نزدیک است؟
- اگر استاپ فعال شود، زیان پولی کل با احتساب اسلیپیج و هزینهها چقدر خواهد بود؟
آیا منحنی آتی روایت معامله را تأیید میکند یا با آن تناقض دارد؟
اگر چکلیست به سناریویی روشن منتهی نشود، معامله نکردن میتواند بهترین تصمیم باشد.
جمعبندی
معامله موفق نفت فرآیندی مبتنی بر همراستایی است. بهترین فرصتها اغلب زمانی شکل میگیرند که توازن فیزیکی، اصلاح گزارشها، منحنی آتی، محیط اقتصاد کلان و رفتار قیمت روایت هماهنگی ارائه دهند. حتی در چنین شرایطی نیز هیچ سناریویی قطعی نیست.
ترتیب عملی این است: محرک غالب را پیدا کنید، شاخص مناسب را انتخاب کنید، داده را با انتظار بازار مقایسه کنید، از منحنی و ساختار قیمت تأیید بگیرید، منتظر تریگر مشخص بمانید و حجم را بر اساس نقطه ابطال تعیین کنید. این چارچوب، بازار پیچیده و جهانی نفت را به یک فرآیند تصمیمگیری تکرارپذیر تبدیل میکند.
سوالات متداول
تفاوت اصلی نفت برنت و WTI چیست؟
برنت شاخص جهانی نفت دریابرد است و به عرضه بینالمللی، حملونقل و ریسک ژئوپلیتیک حساسیت زیادی دارد. WTI شاخص نفت سبک و شیرین آمریکا و متصل به تحویل در کوشینگ است؛ بنابراین به موجودی، تولید، پالایش و خطوط لوله آمریکا حساستر است.
مهمترین گزارش برای معاملهگران کوتاهمدت نفت کدام است؟
گزارش هفتگی وضعیت نفت EIA یکی از مهمترین دادههاست، زیرا اطلاعات رسمی و جزئی درباره نفت خام، فرآوردهها، پالایش، تولید و تجارت ارائه میکند. غافلگیری نسبت به انتظار بازار از عدد منتشر شده بهتنهایی مهمتر است.
آیا کاهش ذخایر همیشه برای قیمت نفت صعودی است؟
خیر. کاهش نفت خام ممکن است با افزایش شدید ذخایر فرآوردهها، ضعف تقاضای نهایی یا جریان غیرعادی واردات و صادرات همراه باشد. کل گزارش باید در مقایسه با انتظارات بررسی شود.
کانتانگو و بکواردیشن چه چیزی را نشان میدهند؟
بکواردیشن اغلب نشانه محدودیت عرضه کوتاهمدت است، در حالی که کانتانگو معمولاً از عرضه کافی در سررسید نزدیک و انگیزه ذخیرهسازی حکایت دارد. هر دو ساختار میتوانند تحت تأثیر هزینه مالی، ذخیرهسازی و پوشش ریسک نیز قرار گیرند.
آیا گزارش COT میتواند قیمت نفت را پیشبینی کند؟
گزارش COT میتواند شلوغی پوزیشنها و تغییرات موقعیت سفتهبازان را نشان دهد، اما با تأخیر منتشر میشود و نباید بهتنهایی بهعنوان سیگنال دقیق ورود استفاده شود.
با تیترهای ژئوپلیتیک بازار نفت چگونه برخورد کنیم؟
ابتدا بشکههای فیزیکی، زیرساخت یا مسیر کشتیرانی واقعاً در معرض خطر را مشخص کنید. سپس پیش از ورود، تأیید حرکت را در قیمت سررسید نزدیک، اسپرد تقویمی و پذیرش قیمت جستوجو کنید.
ریسک مناسب در هر معامله نفت چقدر است؟
درصد ثابتی برای همه وجود ندارد. میزان ریسک باید با اندازه حساب، نوسان بازار، استراتژی و تحمل زیان متناسب باشد. اصل مهم این است که ریسک پیش از ورود تعیین شود، استاپ بر اساس ابطال ساختاری باشد و حجم آنقدر کوچک بماند که حساب بتواند چند زیان متوالی را تحمل کند.
آیا سطوح قیمتی نمونه در این مقاله سیگنال زنده هستند؟
خیر. تمام مثالها فقط برای آموزش ساختار ستاپ ارائه شدهاند. پیش از هر تصمیم واقعی باید قیمت جاری، نوسان، مشخصات قرارداد و شرایط روز بازار بررسی شود.
------------------------------------------------------------------
سلب مسئولیت: این مقاله فقط با هدف آموزش تهیه شده و توصیه مالی یا سرمایهگذاری و پیشنهاد خرید یا فروش هیچ ابزار مالی نیست. قراردادهای آتی نفت و محصولات اهرمی ریسک قابلتوجهی دارند.
Comments