 English
 پارسی


مرور کوتاه
بانک مرکزی ژاپن در نشست سیاست پولی ۱۶ ژوئن ۲۰۲۶ گام مهم دیگری در مسیر عادیسازی سیاست پولی برداشت و نرخ بهره سیاستی کوتاهمدت را از سطح قبلی حدود ۰.۷۵٪ به حدود ۱.۰٪ افزایش داد. این تصمیم با رأی اکثریت ۷ به ۱ تصویب شد و یکی از اعضای هیئت سیاستگذاری به دلیل نگرانی درباره ریسکهای نزولی برای تولید و اشتغال با آن مخالفت کرد.
همزمان با افزایش نرخ بهره، BoJ نرخ بهره اعمالشده بر تسهیلات سپرده مکمل را نیز به ۱.۰٪ افزایش داد و نرخ پایه وامدهی تحت تسهیلات وامدهی مکمل را به ۱.۲۵٪ رساند. بانک مرکزی همچنین برنامه خود برای کاهش تدریجی خریدهای قطعی اوراق قرضه دولتی ژاپن را تأیید کرد و اعلام کرد خریدهای ماهانه JGB را تا سهماهه ژانویه تا مارس ۲۰۲۷، در هر فصل حدود ۲۰۰ میلیارد ین کاهش خواهد داد.
پیام BoJ روشن بود: ریسکهای تورمی همچنان مهم هستند، بهویژه به دلیل افزایش قیمت نفت خام و رشد انتظارات تورمی، اما اقتصاد ژاپن هنوز به شرایط مالی حمایتی نیاز دارد. در نتیجه، بانک مرکزی با احتیاط حرکت میکند؛ یعنی همزمان با حفظ موضعی انعطافپذیر و انبساطی، سیاست پولی را سختگیرانهتر میکند.
تصمیم اصلی سیاست گذاری: BoJ نرخ بهره کوتاهمدت را به حدود ۱.۰٪ افزایش داد
مهمترین تصمیم نشست ژوئن ۲۰۲۶، تغییر در دستورالعمل عملیات بازار پول بود. BoJ تصمیم گرفت نرخ کال مانی شبانه بدون وثیقه را در سطح حدود ۱.۰٪ هدایت کند.
این اقدام نشاندهنده تغییر بیشتر از سیاست پولی بسیار انبساطی است که سالها اقتصاد ژاپن را تعریف میکرد. این افزایش همچنین تأیید میکند که BoJ اکنون روند تورمی و پویایی دستمزد-قیمت در ژاپن را به اندازهای قوی میبیند که افزایش نرخ بهره سیاستی را توجیه کند.
این تصمیم با رأی اکثریت ۷ به ۱ تصویب شد. نتیجه رأیگیری نشان میدهد که بیشتر اعضای هیئت سیاستگذاری از گام دیگری در مسیر عادیسازی حمایت کردند، اما همچنان نگرانیهایی درباره ریسکهای اقتصادی در داخل هیئت وجود دارد.
تغییرات کلیدی نرخ بهره
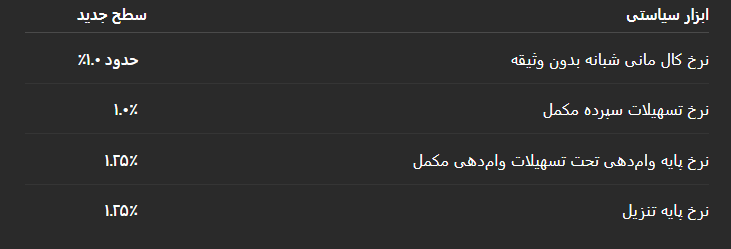
BoJ اعلام کرد نرخ بهره پایه جدید و نرخهای جدید تسهیلات از ۱۷ ژوئن ۲۰۲۶ اجرایی خواهند شد.
چرا BoJ نرخ بهره را افزایش داد؟
بانک مرکزی ژاپن توضیح داد که اقتصاد ژاپن بهبود متوسط خود را ادامه داده است، هرچند در برخی بخشها همچنان ضعف وجود دارد. این بهبود با سود بالای شرکتها، بهبود بازار کار و بهتر شدن شرایط درآمدی حمایت شده است. با این حال، بانک مرکزی همچنین اذعان کرد که افزایش قیمت نفت خام، که تا حدی با وضعیت خاورمیانه مرتبط است، فشارهایی بر فعالیت اقتصادی ایجاد کرده است.
نگرانی اصلی BoJ فقط تورم فعلی نیست، بلکه ریسک حرکت تورم زیربنایی به بالای هدف ثبات قیمتی ۲٪ است. اگرچه CPI هسته به دلیل اقدامات دولت در حوزه انرژی اخیراً به زیر ۲٪ کاهش یافته بود، بانک مرکزی هشدار داد که فشارهای قیمتی ناشی از افزایش قیمت نفت خام با سرعت زیادی به معاملات کسبوکار به کسبوکار منتقل میشود.
BoJ همچنین اعلام کرد که انتظارات تورمی میانمدت تا بلندمدت به افزایش خود ادامه داده است. این موضوع مهم است، زیرا اگر خانوارها و شرکتها انتظار داشته باشند تورم در سطح بالاتری باقی بماند، شرکتها ممکن است به افزایش قیمتها ادامه دهند و کارگران نیز همچنان خواستار دستمزدهای بالاتر شوند. این وضعیت میتواند تورم را ماندگارتر کند.
به زبان ساده، BoJ نرخ بهره را افزایش داد زیرا معتقد است اقتصاد ژاپن همچنان در حال رشد است، انتظارات تورمی در حال افزایش است و ریسک حرکت تورم به بالای هدف بیشتر شده است.
چشمانداز اقتصادی: رشد متوسط، اما با کاهش شتاب
BoJ اقتصاد ژاپن را در وضعیت بهبود متوسط توصیف کرد، اما به نشانههای آشکار ضعف در برخی بخشها نیز اشاره داشت. صادرات و تولید صنعتی بهطور کلی تقریباً ثابت بودهاند، در حالی که سرمایهگذاری مسکونی روند نزولی داشته است. با این حال، سرمایهگذاری ثابت تجاری همچنان بهصورت متوسط افزایش یافته و از سود بالای شرکتها و تقاضای قوی جهانی مرتبط با هوش مصنوعی حمایت گرفته است.
مصرف خصوصی به دلیل بهبود شرایط اشتغال و درآمد نسبتاً مقاوم باقی مانده است. با این حال، احساسات خانوارها همچنان ضعیف است، به این معنا که مخارج مصرفکنندگان ممکن است بدون حمایت بیشتر از رشد دستمزدها و کاهش هزینههای انرژی، شتاب زیادی نگیرد.
BoJ انتظار دارد رشد اقتصادی ژاپن در کوتاهمدت کاهش یابد، زیرا قیمتهای بالاتر نفت خام احتمالاً سود شرکتها را کاهش داده و درآمد واقعی خانوارها را تضعیف میکند. با این حال، انتظار میرود اقتصاد همچنان رشد متوسط خود را ادامه دهد، زیرا اقدامات دولت، شرایط مالی انبساطی و سودآوری بالای شرکتها از فعالیت اقتصادی حمایت خواهند کرد.
در ادامه، بانک مرکزی انتظار دارد با کاهش اثرات منفی قیمت بالای نفت و بهبود چرخه درآمد به مصرف، رشد اقتصادی دوباره تقویت شود.
چشمانداز تورم: انتظار میرود CPI بهوضوح به بالای ۲٪ حرکت کند
چشمانداز تورم یکی از قویترین دلایل تصمیم BoJ بود. بانک مرکزی اعلام کرد CPI ژاپن، بهجز مواد غذایی تازه، اخیراً به حدود ۱.۵٪ کاهش یافته است؛ عمدتاً به دلیل اقدامات دولت برای کاهش فشار هزینههای بالاتر انرژی بر خانوارها.
با این حال، BoJ انتظار دارد تورم دوباره شتاب بگیرد. افزایش قیمت نفت خام احتمالاً قیمت انرژی و کالاها را بالا میبرد، در حالی که شرکتها همچنان افزایش دستمزدها را به قیمتهای فروش منتقل میکنند.
BoJ انتظار دارد نرخ رشد سالانه CPI، بهجز مواد غذایی تازه، پیش از کاهش تدریجی به سمت هدف ۲٪، به سطحی بهوضوح بالاتر از ۲٪ برسد؛ البته این کاهش زمانی رخ خواهد داد که اثرات قیمت بالای نفت کمرنگ شود.
انتظار میرود تورم زیربنایی CPI بهتدریج افزایش یابد و بین نیمه دوم سال مالی ۲۰۲۶ و سال مالی ۲۰۲۷ به سطحی برسد که با هدف ثبات قیمتی BoJ سازگار باشد.
این یعنی BoJ معتقد است تورم دیگر فقط نتیجه شوکهای هزینهای موقت نیست. در عوض، چرخه دستمزد-قیمت در ژاپن ممکن است ماندگارتر شده باشد.
برنامه خرید JGB: BoJ عادیسازی ترازنامه را ادامه میدهد
دومین تصمیم مهم به خریدهای بانک مرکزی ژاپن از اوراق قرضه دولتی ژاپن مربوط بود. بانک مرکزی تأیید کرد که نرخهای بهره بلندمدت باید، در اصل، در بازارهای مالی شکل بگیرند. همزمان، BoJ اعلام کرد خریدهای JGB باید به اندازه کافی قابل پیشبینی و انعطافپذیر باقی بماند تا از ثبات بازار حمایت کند.
BoJ تصمیم گرفت خریدهای ماهانه برنامهریزیشده JGB را تا سهماهه ژانویه تا مارس ۲۰۲۷، در هر فصل حدود ۲۰۰ میلیارد ین کاهش دهد. از آوریل ۲۰۲۷ به بعد، خریدهای ماهانه حدود ۲ تریلیون ین خواهد بود.
خریدهای ماهانه برنامهریزیشده JGB
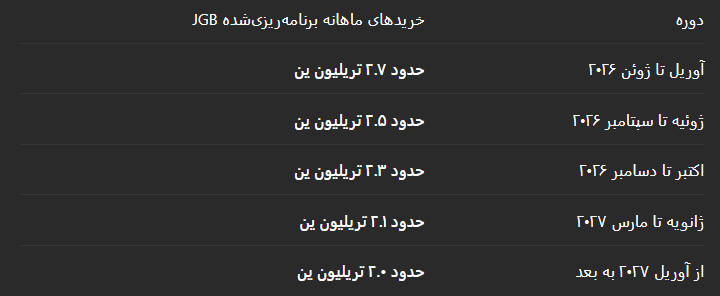
این بخش مهمی از عادیسازی سیاست پولی ژاپن است. برای سالها، BoJ خریدار غالب در بازار JGB بود. کاهش تدریجی خریدها به بانک مرکزی اجازه میدهد نفوذ خود را بدون ایجاد اختلال ناگهانی در بازده اوراق کاهش دهد.
انتظار میرود داراییهای JGB بانک مرکزی ژاپن بهشدت کاهش یابد
پیشبینیهای BoJ نشان میدهد اگر خریدهای ماهانه از آوریل ۲۰۲۷ به بعد در حدود ۲ تریلیون ین باقی بماند، داراییهای JGB بانک مرکزی میتواند طی سالهای آینده بهطور قابل توجهی کاهش یابد.
بانک مرکزی انتظار دارد داراییهای JGB آن تا پایان مارس ۲۰۲۷ به حدود ۴۸۰ تریلیون ین کاهش یابد که معادل حدود ۱۷٪ کاهش نسبت به سطح پایان ژوئن ۲۰۲۴ است. تا پایان مارس ۲۰۳۰، این داراییها میتواند به حدود ۳۵۰ تا ۳۷۰ تریلیون ین برسد که تقریباً معادل ۳۶ تا ۳۹٪ کاهش نسبت به سطح پیش از آغاز کاهش است.
داراییهای مورد انتظار JGB بانک مرکزی ژاپن
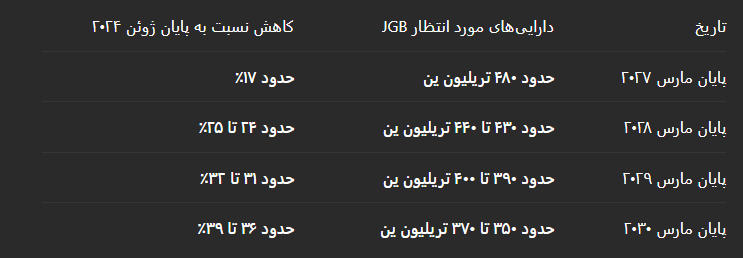
این کاهش تدریجی از استراتژی گستردهتر BoJ حمایت میکند: سختتر کردن شرایط پولی بدون ایجاد بیثباتی در بازار اوراق قرضه.
مخالفت سیاستی: بحث داخلی همچنان مهم است
نشست ژوئن ۲۰۲۶ نشان داد که هیئت BoJ در همه موضوعات کاملاً متحد نیست.
عضو هیئت سیاستگذاری، آسادا توئیچیرو، با افزایش نرخ بهره مخالفت کرد. او استدلال کرد که ریسکهای نزولی برای تولید و اشتغال ناشی از وضعیت خاورمیانه بیشتر از ریسکهای صعودی برای قیمتها است. از نظر او، BoJ باید دستورالعمل قبلی عملیات بازار پول را حفظ میکرد.
در مورد برنامه خرید JGB، تامورا نائوکی مخالفت کرد. او معتقد بود نرخهای بهره بلندمدت باید بیشتر توسط بازار تعیین شوند و مسیر کاهش طولانیتری را پیشنهاد داد که در آن خریدهای ماهانه JGB تا ژانویه تا مارس ۲۰۲۸، در هر فصل حدود ۲۰۰ میلیارد ین کاهش یابد. پیشنهاد او با رأی اکثریت رد شد.
این مخالفتها چالش سیاستی پیش روی BoJ را نشان میدهد. برخی اعضا نگران باقی ماندن تورم در سطح بالا هستند، در حالی که برخی دیگر نگراناند سختگیری سریعتر بتواند به تولید، اشتغال و ثبات مالی آسیب بزند.
راهنمایی آیندهنگر: افزایشهای بیشتر نرخ بهره ممکن است
BoJ بهوضوح اعلام کرد که افزایشهای بیشتر نرخ بهره همچنان ممکن است. بانک مرکزی گفت بسته به تحولات فعالیت اقتصادی، قیمتها و شرایط مالی، به افزایش نرخ بهره سیاستی و تنظیم درجه انبساط پولی ادامه خواهد داد.
با این حال، زمانبندی و سرعت تعدیلهای آینده به دادههای ورودی بستگی خواهد داشت. BoJ مسیر آینده وضعیت خاورمیانه، اثر آن بر اقتصاد و قیمتهای ژاپن و احتمال تحقق چشمانداز پایه را بهدقت زیر نظر خواهد داشت.
این یعنی BoJ به مسیر ثابت افزایش نرخ بهره متعهد نیست. در عوض، رویکردی وابسته به دادهها را حفظ میکند. اگر انتظارات تورمی همچنان افزایش یابد و تورم زیربنایی قوی باقی بماند، افزایشهای بیشتر نرخ بهره میتواند دنبال شود. اگر ریسکهای ژئوپلیتیکی رشد را تضعیف کند یا بازارهای مالی بیثبات شوند، BoJ ممکن است با سرعت کمتری حرکت کند.
پیامدهای بازار: ین، بازده JGB و سهام ژاپن
تصمیم ژوئن ۲۰۲۶ پیامدهای مهمی برای بازارهای مالی ژاپن دارد.
ین ژاپن
نرخ بهره پایه بالاتر BoJ معمولاً برای ین ژاپن حمایتی است، زیرا فاصله نرخ بهره میان ژاپن و سایر اقتصادهای بزرگ را کاهش میدهد. با این حال، واکنش ین به بازده اوراق خزانهداری آمریکا، احساسات ریسک جهانی، قیمت نفت و انتظارات برای افزایشهای بعدی نرخ بهره BoJ نیز بستگی خواهد داشت.
اگر سرمایهگذاران باور داشته باشند BoJ به افزایش نرخ بهره ادامه خواهد داد، ین میتواند حمایت بیشتری بگیرد. اما اگر بازار افزایش نرخ بهره را محتاطانه یا از قبل قیمتگذاریشده بداند، فضای رشد ین ممکن است محدود باشد.
اوراق قرضه دولتی ژاپن
کاهش تدریجی خریدهای JGB نقش نیروهای بازار را در تعیین بازده بلندمدت ژاپن افزایش میدهد. این موضوع میتواند در طول زمان فشار صعودی بر بازده JGB وارد کند، بهویژه اگر تورم بالای هدف باقی بماند و سرمایهگذاران انتظار سختگیری بیشتر BoJ را داشته باشند.
با این حال، BoJ همچنین بهوضوح اعلام کرده است که در صورت افزایش سریع نرخهای بهره بلندمدت واکنش نشان خواهد داد. این موضوع باید ریسک حرکتهای بینظم در بازار JGB را کاهش دهد.
سهام ژاپنی
برای بازارهای سهام ژاپن، اثر این تصمیم ترکیبی است. نرخهای بهره بالاتر میتواند بر ارزشگذاری سهام فشار وارد کند، بهویژه در بخشهای رشدی و حساس به نرخ بهره. با این حال، اعتماد BoJ به اقتصاد، سود بالای شرکتها و تقاضای سرمایهگذاری مرتبط با هوش مصنوعی ممکن است همچنان از برخی بخشها حمایت کند.
بانکها و شرکتهای بیمه میتوانند از محیط نرخ بهره بالاتر سود ببرند، در حالی که صادرکنندگان ممکن است در صورت تقویت قابل توجه ین تحت فشار قرار گیرند.
چه چیزی این تصمیم BoJ را مهم میکند؟
این نشست مهم است زیرا تأیید میکند BoJ دیگر در یک محیط سیاستی کاملاً دفاعی فعالیت نمیکند. بانک مرکزی اکنون ظاهراً اطمینان بیشتری دارد که اقتصاد ژاپن میتواند نرخهای بهره بالاتر را تحمل کند، حتی اگر ریسکها همچنان باقی باشند.
افزایش نرخ بهره به ۱.۰٪ از نظر نمادین مهم است. ژاپن دههها با نرخهای بهره بسیار پایین یا منفی سپری کرد، بنابراین این حرکت بازتابدهنده تغییر ساختاری عمیقتر در محیط تورمی و دستمزدی کشور است.
همزمان، BoJ تلاش میکند از شوک سیاستی جلوگیری کند. برنامه کاهش خرید JGB تدریجی، قابل پیشبینی و انعطافپذیر است. بانک مرکزی میخواهد سیاست پولی را عادیسازی کند، اما نه به قیمت بیثبات کردن بازارهای اوراق قرضه یا تضعیف بهبود اقتصادی.
جمعبندی
نشست ژوئن ۲۰۲۶ بانک مرکزی ژاپن گام مهم دیگری در عادیسازی سیاست پولی ژاپن بود. BoJ نرخ بهره پایه کوتاهمدت را به حدود ۱.۰٪ افزایش داد، نرخ تسهیلات سپرده مکمل را به ۱.۰٪ رساند و نرخ پایه وامدهی را به ۱.۲۵٪ افزایش داد.
بانک مرکزی این تصمیم را با اشاره به بهبود متوسط اقتصاد ژاپن، بازار کار فشرده، افزایش انتظارات تورمی و ریسک حرکت تورم زیربنایی به بالای هدف ۲٪ توجیه کرد. با این حال، BoJ همچنین اذعان کرد که قیمتهای بالاتر نفت خام و ریسکهای خاورمیانه میتواند بر رشد فشار وارد کند.
همزمان، BoJ کاهش تدریجی خریدهای ماهانه JGB را تأیید کرد؛ از حدود ۲.۷ تریلیون ین در آوریل تا ژوئن ۲۰۲۶ به حدود ۲.۰ تریلیون ین از آوریل ۲۰۲۷ به بعد. این برنامه از عملکرد بازار حمایت میکند و در عین حال به بانک مرکزی انعطاف کافی برای واکنش به نوسانات میدهد.
در مجموع، تصمیم ژوئن ۲۰۲۶ مسیر عادیسازی محتاطانه اما روشن را نشان میدهد. اگر تورم قوی باقی بماند، BoJ احتمالاً به افزایش نرخ بهره ادامه خواهد داد، اما تصمیمات آینده بهشدت به دادههای اقتصادی، انتظارات تورمی، قیمت نفت، ین و ثبات بازارهای مالی وابسته خواهد بود.
FAQ
بانک مرکزی ژاپن در ژوئن ۲۰۲۶ چه تصمیمی گرفت؟
بانک مرکزی ژاپن نرخ بهره سیاستی کوتاهمدت خود را به حدود ۱.۰٪ افزایش داد و برنامهای برای کاهش تدریجی خریدهای ماهانه اوراق قرضه دولتی ژاپن را تأیید کرد.
نرخ بهره پایه قبلی BoJ پیش از نشست ژوئن ۲۰۲۶ چه بود؟
پیش از تصمیم ژوئن ۲۰۲۶، نرخ بهره بهره پایه کوتاهمدت BoJ حدود ۰.۷۵٪ بود. تصمیم ژوئن آن را به حدود ۱.۰٪ افزایش داد.
چرا BoJ نرخ بهره را افزایش داد؟
BoJ نرخ بهره را افزایش داد زیرا اقتصاد ژاپن بهبود متوسط خود را ادامه داده بود، انتظارات تورمی در حال افزایش بود و بانک مرکزی ریسک حرکت تورم زیربنایی CPI به بالای هدف ثبات قیمتی ۲٪ را مشاهده میکرد.
هدف تورمی BoJ چیست؟
هدف تورمی بانک مرکزی ژاپن ۲٪ است که بهعنوان نرخ پایدار و باثبات تورم قیمت مصرفکننده اندازهگیری میشود.
BoJ درباره اقتصاد ژاپن چه گفت؟
BoJ اعلام کرد اقتصاد ژاپن بهصورت متوسط بهبود یافته و از سود بالای شرکتها، بهبود شرایط اشتغال و درآمد و شرایط مالی انبساطی حمایت گرفته است. با این حال، این بانک همچنین به ضعف در برخی بخشها به دلیل قیمتهای بالاتر نفت خام و ریسکهای ژئوپلیتیکی اشاره کرد.
برنامه BoJ برای خرید JGB چیست؟
BoJ خریدهای ماهانه JGB را تا ژانویه تا مارس ۲۰۲۷، در هر فصل حدود ۲۰۰ میلیارد ین کاهش خواهد داد. از آوریل ۲۰۲۷ به بعد، خریدهای ماهانه JGB حدود ۲ تریلیون ین خواهد بود.
BoJ از آوریل ۲۰۲۷ چه مقدار اوراق قرضه دولتی ژاپن خواهد خرید؟
از آوریل ۲۰۲۷ به بعد، BoJ قصد دارد ماهانه حدود ۲ تریلیون ین اوراق قرضه دولتی ژاپن خریداری کند.
اگر بازده اوراق قرضه ژاپن بیش از حد سریع افزایش یابد چه اتفاقی میافتد؟
BoJ اعلام کرد در صورت افزایش سریع نرخهای بهره بلندمدت، آماده واکنش سریع است. این بانک ممکن است خریدهای JGB را افزایش دهد، عملیات خرید با نرخ ثابت انجام دهد یا از عملیات تأمین مالی برای حمایت از ثبات بازار استفاده کند.
تصمیم BoJ چه معنایی برای ین ژاپن دارد؟
افزایش نرخ بهره معمولاً برای ین ژاپن حمایتی است، زیرا نرخهای بهره بالاتر ژاپن میتواند شکاف بازدهی با سایر اقتصادهای بزرگ را کاهش دهد. با این حال، جهت حرکت ین به بازده اوراق آمریکا، احساسات ریسک جهانی، قیمت نفت و انتظارات درباره سیاستهای آینده BoJ نیز بستگی دارد.
آیا BoJ در سال ۲۰۲۶ دوباره نرخ بهره را افزایش خواهد داد؟
BoJ سیگنال داد که افزایشهای بیشتر نرخ بهره ممکن است، اما زمانبندی و سرعت آن به فعالیت اقتصادی، تورم، شرایط مالی و ریسکهای ژئوپلیتیکی بستگی خواهد داشت.
ریسکهای اصلی برای اقتصاد ژاپن پس از نشست ژوئن ۲۰۲۶ BoJ چیست؟
ریسکهای اصلی شامل قیمتهای بالاتر نفت خام، وضعیت خاورمیانه، تحولات بازار ارز، تقاضای جهانی مرتبط با هوش مصنوعی، ضعف احساسات خانوارها و احتمال بیثباتی در بازار JGB است.
چرا نشست ژوئن ۲۰۲۶ BoJ مهم است؟
این نشست مهم است زیرا تغییر جاری ژاپن از سیاست پولی بسیار انبساطی را تأیید میکند. افزایش نرخ بهره به ۱.۰٪ و کاهش خریدهای JGB نشان میدهد که BoJ بهتدریج سیاست خود را عادیسازی میکند، در حالی که تلاش دارد از اختلال در بازارهای مالی جلوگیری کند.
Comments