 English
 پارسی


گزارش ماهانه بازار نفت اوپک – ژوئیه ۲۰۲۶
گزارش کامل، تحلیل و مقایسه با گزارش ژوئن ۲۰۲۶
گزارش ماهانه بازار نفت اوپک برای ژوئیه ۲۰۲۶ که در ۱۳ ژوئیه ۲۰۲۶ منتشر شد، بازاری را به تصویر میکشد که از اختلالات شدید ژئوپلیتیکی بهسوی بازیابی جریان عرضه، کاهش صرف ریسک و بهبود فعالیت پالایشگاهی در حال گذار است. بااینحال، این گزارش بازار نفتی را توصیف نمیکند که بهراحتی با مازاد عرضه مواجه باشد. موجودیهای فیزیکی همچنان پایینتر از میانگینهای تاریخی قرار دارند، منحنی قراردادهای آتی همچنان در ساختار بکواردیشن باقی مانده است و اوپک انتظار دارد رشد تقاضای جهانی نفت در سال ۲۰۲۷ بهطور قابلتوجهی شتاب بگیرد.
مهمترین تغییر نسبت به ژوئن، بازنگری نزولی ۰.۲ میلیون بشکه در روز در رشد تقاضای سال ۲۰۲۶ است که از حدود ۱.۰ میلیون بشکه در روز به ۰.۸ میلیون بشکه در روز کاهش یافته است. همزمان، رشد تقاضای پیشبینیشده برای سال ۲۰۲۷ از ۱.۷ میلیون بشکه در روز به ۱.۹ میلیون بشکه در روز افزایش یافته است؛ هرچند بخش عمده این افزایش ناشی از پایینتر بودن مبنای مقایسه سال ۲۰۲۶ است و نه افزایش چشمگیر در پیشبینی مطلق تقاضای سال ۲۰۲۷.
در همین حال، تولید نفت خام کشورهای مشارکتکننده در اعلامیه همکاری (اوپک) یا DoC در ژوئن حدود ۳.۰ میلیون بشکه در روز افزایش یافت که نشاندهنده بازیابی عرضه پیشتر مختلشده خاورمیانه است. این بازیابی بخش قابلتوجهی از صرف ریسک ژئوپلیتیکی را که طی نیمه نخست سال در قیمت نفت خام لحاظ شده بود، از میان برد.
مقدمه
گزارش ژوئیه پنج پیام اصلی دارد:
- قیمت نفت در ژوئن بهشدت اصلاح شد، اما این کاهش عمدتاً ناشی از فروکش کردن نگرانیهای عرضه و خروج موقعیتهای سفتهبازانه بود، نه سقوط تقاضای فیزیکی.
- اوپک پیشبینی تقاضای نفت در سال ۲۰۲۶ را کاهش داد؛ این بازنگری عمدتاً به دلیل مصرف ضعیفتر مورد انتظار در چین، هند، اروپا، منطقه آسیا-اقیانوسیه سازمان همکاری و توسعه اقتصادی و آفریقا بود.
- پیشبینی مطلق تقاضای سال ۲۰۲۷ تقریباً بدون تغییر باقی ماند، هرچند پیشبینی رشد سرفصل به ۱.۹ میلیون بشکه در روز افزایش یافت. این تغییر عمدتاً اثر پایهای ناشی از پایینتر شدن پیشبینی سال ۲۰۲۶ است.
- تولید نفت خام و جریانهای تجاری خاورمیانه بهشدت بازیابی شدند، بهویژه در امارات متحده عربی، کویت و عراق؛ تحولی که به تختتر شدن ساختار بکواردیشن و کاهش فشار در بازار حملونقل و فرآوردههای نفتی کمک کرد.
- موجودیهای نفت همچنان محدود هستند، بهویژه در مقایسه با میانگینهای تاریخی. این وضعیت ریسک نزولی قیمتها را محدود میکند و به این معناست که هرگونه اختلال جدید در عرضه میتواند بار دیگر بازار را بهسرعت فشرده کند.
تغییرات کلیدی نسبت به گزارش ژوئن
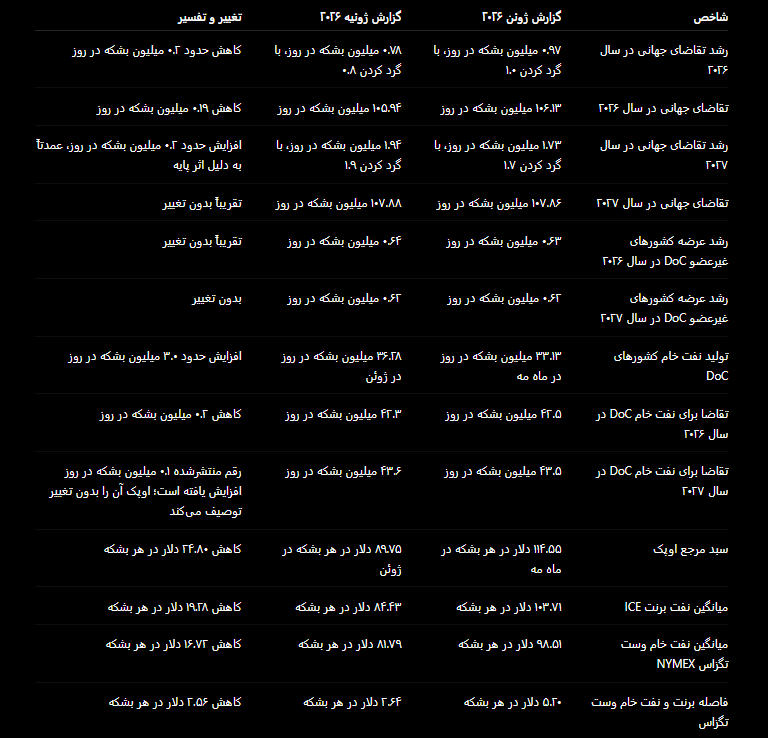
این مقایسه نشان میدهد که گزارش ژوئیه نسبت به مصرف سال ۲۰۲۶ کمتر خوشبینانه است، اما در مورد بازار بلندمدت دیدگاه ساختاری نزولی ندارد. انتظارات عرضه تقریباً ثابت باقی مانده است، درحالیکه انتظار میرود رشد تقاضای سال ۲۰۲۷ بهطور قابلتوجهی از رشد تولید کشورهای غیرعضو DoC بیشتر باشد.
۱. قیمت نفت خام و فرآوردهها در نیمه نخست سال ۲۰۲۶
قراردادهای آتی نفت برنت ICE و نفت خام وست تگزاس NYMEX در مقایسه با میانگین نیمه دوم سال ۲۰۲۵، بهترتیب ۲۱.۹۶ دلار و ۲۰.۹۵ دلار در هر بشکه افزایش یافتند. این ارقام معادل رشد ۳۳.۵ درصدی نفت برنت و ۳۳.۸ درصدی نفت خام وست تگزاس هستند.
این افزایش تحت تأثیر عوامل زیر قرار داشت:
- نااطمینانی ژئوپلیتیکی در خاورمیانه.
- اختلال در صادرات منطقهای نفت خام و فعالیتهای کشتیرانی.
- تقاضای قوی برای محمولههای جایگزین با بارگیری فوری.
- فشردگی بازارهای فیزیکی حوزه آتلانتیک.
- پایین بودن موجودیهای تجاری جهانی نفت.
- خرید گسترده سفتهبازانه.
بااینحال، ماههای مه و ژوئن نقطه بازگشت تعیینکنندهای بودند. انتظار برای افزایش عرضه خاورمیانه و بهبود جریانهای تجاری باعث شد معاملهگران بخش بزرگی از صرف ریسک ژئوپلیتیکی را حذف کنند. مدیران سرمایه از اوایل ماه مه تا ۳۰ ژوئن، معادل حدود ۳۵۷ میلیون بشکه پوزیشن معاملاتی را فروختند.
فرآوردههای نفتی شوک بزرگتری را تجربه کردند
بازار فرآوردههای نفتی در ابتدا حتی از بازار نفت خام نیز فشردهتر بود. دریافت خوراک پالایشگاههای جهان در آوریل نسبت به سطوح پیش از بحران حدود ۷.۳ میلیون بشکه در روز کاهش یافت که عمدتاً ناشی از کاهش دسترسی به نفت خام خاورمیانه، افت فعالیت پالایشگاههای آسیایی و تعمیرات فصلی سنگین بود.
فرآوردههای میانتقطیر بیشترین آسیب را متحمل شدند:
- قیمت سوخت جت و نفت سفید در امریکا در آوریل از ۱۷۰ دلار در هر بشکه عبور کرد که حدود ۷۸ درصد بالاتر از فوریه بود.
- قیمت گازوئیل امریکا به نزدیک ۱۴۸ دلار در هر بشکه رسید که حدود ۷۳ درصد بالاتر از فوریه بود.
- بنزین در ابتدا افزایش محدودتری را تجربه کرد، زیرا سطح موجودی آن نسبتاً سالمتر بود.
تا ماه ژوئن:
- قیمت سوخت جت و نفت سفید امریکا به حدود ۱۲۷ دلار در هر بشکه کاهش یافت، اما همچنان ۲۹ درصد بالاتر از فوریه بود.
- گازوئیل امریکا بهطور میانگین حدود ۱۲۱ دلار در هر بشکه معامله شد که هنوز ۴۲ درصد بالاتر از فوریه بود.
اوپک برآورد میکند که هنگام تهیه گزارش ژوئیه، دریافت خوراک پالایشگاههای جهانی همچنان نزدیک به ۵ میلیون بشکه در روز پایینتر از میانگین سال ۲۰۲۵ بود. در نتیجه، عرضه فرآوردهها باید به بازیابی خود ادامه دهد، اما انتظار میرود تقاضای فصل رانندگی تابستانی و سفرهای هوایی مانع از سقوط کامل قیمت سوختهای حملونقل شود.
مقایسه با ژوئن
مقاله ویژه گزارش ژوئن بر چشمانداز نیمه دوم سال ۲۰۲۶ تمرکز داشت و افزایش فعالیت پالایشگاهی، تقاضای سالم سوخت حملونقل در تابستان و بازیابی عرضه را پیشبینی میکرد. گزارش ژوئیه تأیید میکند که این بازیابی آغاز شده است، اما همچنین نشان میدهد که این روند یکدست نیست: عرضه نفت خام سریعتر از موجودی فرآوردهها بازیابی شده است.
در نتیجه، بازاری شکل گرفته که در آن قیمت نفت خام بهشدت کاهش یافته، اما قیمت فرآوردهها و حاشیه سود پالایشگاهی در چندین منطقه همچنان در سطوح بالای تاریخی باقی ماندهاند.
۲. تحولات قیمت نفت خام
سبد مرجع اوپک
سبد مرجع اوپک در ژوئن ۲۴.۸۰ دلار در هر بشکه کاهش یافت و بهطور میانگین به ۸۹.۷۵ دلار در هر بشکه رسید؛ درحالیکه این رقم در ماه مه ۱۱۴.۵۵ دلار در هر بشکه بود.
مهمترین اجزای سبد عبارت بودند از:
- عرب لایت: ۹۶.۸۹ دلار در هر بشکه
- نفت سنگین ایران: ۹۰.۷۷ دلار در هر بشکه
- نفت صادراتی کویت: ۹۲.۲۸ دلار در هر بشکه
- بصره مدیوم: ۸۵.۱۰ دلار در هر بشکه
- موربان: ۸۱.۸۰ دلار در هر بشکه
- مری: ۷۱.۱۳ دلار در هر بشکه
بصره مدیوم با کاهش ۳۵.۱۲ دلار در هر بشکه، بیشترین افت ماهانه را در میان اجزای ذکرشده سبد ثبت کرد.
با وجود اصلاح ماه ژوئن، میانگین سبد مرجع اوپک از ابتدای سال ۲۰۲۶ همچنان در سطح بالای ۹۳.۶۷ دلار در هر بشکه قرار داشت، درحالیکه میانگین سال ۲۰۲۵ برابر با ۷۲.۰۴ دلار در هر بشکه بود.
قیمت قراردادهای آتی و موقعیتگیری سفتهبازانه
میانگین قیمتهای ماه ژوئن عبارت بودند از:
- نفت برنت ICE: ۸۴.۴۳ دلار در هر بشکه
- نفت خام وست تگزاس NYMEX: ۸۱.۷۹ دلار در هر بشکه
- نفت عمان GME: ۷۹.۲۵ دلار در هر بشکه
فاصله قیمت نفت برنت و نفت خام وست تگزاس از ۵.۲۰ دلار به ۲.۶۴ دلار در هر بشکه کاهش یافت. این تغییر بازتاب حذف صرف ریسک مرتبط با خاورمیانه از قیمت نفت برنت و همچنین شرایط بنیادی نسبتاً قوی امریکا، ازجمله فعالیت بالای پالایشگاهها و کاهش موجودی نفت خام این کشور بود.
از اواخر ماه مه تا ۳۰ ژوئن، مدیران سرمایه معادل برآوردی ۲۴۵ میلیون بشکه از موقعیتهای نفت برنت و نفت خام وست تگزاس را فروختند. پوزیشن گیری در نفت برنت بهطور ویژه تحت فشار قرار گرفت:
- خالص موقعیتهای خرید نفت برنت ICE حدود ۸۰ درصد کاهش یافت.
- نسبت موقعیتهای خرید به فروش نفت برنت از ۳ به ۱ به حدود ۱ به ۱ کاهش یافت.
- موقعیتهای فروش به بالاترین سطح از دسامبر ۲۰۲۵ رسیدند.
- مجموع خالص موقعیتهای خرید نفت برنت و نفت خام وست تگزاس به پایینترین سطح از ژانویه ۲۰۲۶ رسید.
ساختار بازار
منحنی قراردادهای آتی بهطور قابلتوجهی تختتر شد، اما همچنان در ساختار بکواردیشن باقی ماند:
- بکواردیشن ماه پیش رو تا ماه سوم نفت برنت به ۲.۱۴ دلار در هر بشکه کاهش یافت.
- بکواردیشن ماه پیش رو تا ماه ششم نفت برنت به ۴.۸۷ دلار در هر بشکه کاهش یافت.
- بکواردیشن ماه پیش رو تا ماه سوم نفت خام وست تگزاس به حدود ۲.۹۴ دلار در هر بشکه کاهش یافت.
- بکواردیشن ماه پیش رو تا ماه سوم نفت عمان به ۱.۶۴ دلار در هر بشکه کاهش یافت.
ساختار بکواردیشن نشان میدهد که نفت خام با تحویل فوری همچنان ارزش بیشتری از تحویلهای آتی داشت. بنابراین، کاهش قیمت را نباید نشانه وجود مازاد ساختاری عرضه در بازار فیزیکی تلقی کرد.
تحلیل
سقوط قیمت در ژوئن حاصل ترکیبی از عوامل زیر بود:
- حذف صرف ریسک ژئوپلیتیکی.
- بازیابی عرضه خاورمیانه.
- کاهش تقاضا برای بشکههای جایگزین.
- خروج سنگین موقعیتهای سفتهبازانه.
- بهبود دسترسی پالایشگاهها به گریدهای جایگزین نفت خام.
بااینحال، تداوم ساختار بکواردیشن و پایین بودن موجودیهای تجاری نشان میدهد که بنیان فیزیکی بازار همچنان فشردهتر از آن چیزی بود که قیمتهای نقدی نشان میدادند.
۳. بازارهای کالایی
شاخص گسترده کالاهای انرژی در ژوئن ۱۷.۷ درصد نسبت به ماه قبل کاهش یافت، هرچند همچنان ۱۹.۳ درصد بالاتر از سال قبل قرار داشت.
کالاهای انرژی
- میانگین نفت خام: ۸۱.۷۰ دلار در هر بشکه، کاهش ۱۸.۶ درصدی ماهانه.
- گاز طبیعی اروپا: کاهش ۶.۲ درصدی.
- گاز طبیعی امریکا: افزایش ۶.۹ درصدی با حمایت تقاضای سرمایشی تابستان و تقاضای LNG.
- زغالسنگ حرارتی استرالیا: افزایش ۱.۲ درصدی.
- زغالسنگ امریکا: کاهش ۴.۳ درصدی.
سطح ذخیرهسازی گاز اروپا از ۴۰.۱ درصد در پایان ماه مه به ۴۸.۹ درصد در پایان ژوئن افزایش یافت و به کاهش صرف ریسک بازار گاز اروپا کمک کرد، هرچند ذخایر همچنان پایینتر از سطوح معمول فصلی قرار داشتند.
فلزات پایه
شاخص فلزات پایه ۲.۳ درصد کاهش یافت:
- مس: تقریباً بدون تغییر در ۱۳,۵۷۴ دلار در هر تن.
- آلومینیوم: کاهش ۶.۰ درصدی.
- نیکل: کاهش ۶.۵ درصدی.
- سرب: کاهش ۲.۳ درصدی.
- روی: افزایش ۱.۴ درصدی.
- سنگآهن: کاهش ۸.۳ درصدی.
مس از تقاضای مرتبط با برقیسازی، مراکز داده هوش مصنوعی و زیرساخت برق حمایت شد، درحالیکه سنگآهن تحت فشار شاخصهای ضعیف بخش فولاد چین قرار گرفت.
فلزات گرانبها
فلزات گرانبها شدیدترین اصلاح را در میان کالاهای غیرانرژی تجربه کردند:
- طلا: کاهش ۷.۸ درصدی به ۴,۲۲۸ دلار در هر اونس.
- نقره: کاهش ۱۴.۵ درصدی به ۶۶.۷۰ دلار در هر اونس.
- پلاتین: کاهش ۱۳.۶ درصدی به ۱,۷۲۶ دلار در هر اونس.
اوپک این کاهش را به افزایش نرخهای بهره واقعی، تقویت دلار امریکا، کاهش تقاضای پناهگاه امن و تغییر موقعیتگیری سرمایهگذاران نسبت میدهد.
جریان سرمایه در قراردادهای آتی
مجموع قراردادهای باز کالاها ۴.۴ درصد کاهش یافت، اما مجموع خالص موقعیتهای خرید مدیران سرمایه ۸.۳ درصد افزایش یافت.
تغییرات مهم شامل موارد زیر بود:
- خالص موقعیت خرید نفت خام وست تگزاس: کاهش ۹.۸ درصدی.
- موقعیتگیری در گاز طبیعی هنری هاب: بهبود ۱۱.۶ درصدی، هرچند صندوقها همچنان در موقعیت خالص فروش باقی ماندند.
- خالص موقعیت خرید طلا: افزایش ۱۳.۸ درصدی، با وجود کاهش قیمت.
- خالص موقعیت خرید مس: افزایش ۱.۶ درصدی.
این واگرایی نشان میدهد که اصلاح بازار کالاها در ژوئن به معنای رد یکپارچه همه کالاها نبود. سرمایهگذاران معاملات خود با نفت را کاهش دادند، درحالیکه موقعیتهای خود در طلا، گاز و مس را حفظ کرده یا افزایش دادند.
۴. چشمانداز اقتصاد جهانی
اوپک تمام پیشبینیهای اصلی رشد اقتصادی را بدون تغییر حفظ کرد.
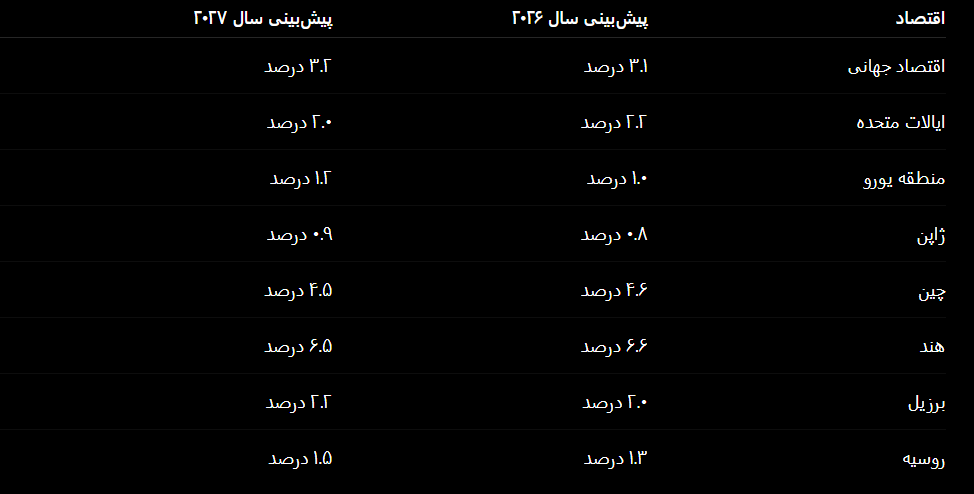
اوپک معتقد است اقتصاد جهانی با شتاب نسبتاً مناسبی وارد نیمه دوم سال ۲۰۲۶ شده و عوامل زیر از آن حمایت میکنند:
- سرمایهگذاری در هوش مصنوعی و نیمهرساناها.
- تابآوری مصرف خانوار.
- ادامه رشد تجارت جهانی.
- سرمایهگذاری عمومی و حمایت مالی.
- بهبود جریانهای انرژی.
- رشد قوی اقتصادهای غیرعضو سازمان همکاری و توسعه اقتصادی در آسیا.
حجم تجارت جهانی در آوریل ۵.۰ درصد نسبت به سال قبل افزایش یافت، درحالیکه ارزش تجارت ۹.۸ درصد رشد کرد. شاخصهای مدیران خرید جهانی در ژوئن همچنان در محدوده انبساطی باقی ماندند؛ شاخص تولید در سطح ۵۲.۲ و شاخص خدمات در سطح ۵۱.۷ قرار گرفت.
مهمترین ریسکهای اقتصادی
اوپک چهار ریسک اصلی را مشخص میکند:
تشدید دوباره تنشهای ژئوپلیتیکی و افزایش قیمت انرژی.
- تغییر سیاست تعرفهای امریکا و توافقهای تجاری.
- تداوم تورم و محدود شدن انعطاف سیاست پولی.
- کاهش فعالیت تولیدی و تقاضای مصرفکننده.
دلار امریکا و قیمت نفت
شاخص دلار امریکا در ژوئن ۱.۶ درصد افزایش یافت. تقویت دلار فشار بیشتری بر کالاهای قیمتگذاریشده با دلار وارد کرد.
اوپک ارزش سبد مرجع اوپک در ژوئن را به شکل زیر محاسبه کرد:
- ۸۹.۷۵ دلار در هر بشکه به قیمت اسمی
- ۸۰.۸۳ دلار در هر بشکه به قیمت واقعی و تعدیلشده با تورم
تقویت دلار و افزایش نرخهای بهره واقعی، خروج موقعیتها از نفت خام و فلزات گرانبها را تشدید کرد.
مقایسه با ژوئن
برخلاف پیشبینی تقاضای نفت، فرضیات اقتصاد کلان اوپک کاهش نیافتند. این موضوع نشان میدهد که کاهش چشمانداز تقاضای نفت در سال ۲۰۲۶ بیشتر ناشی از مصرف خاص فرآوردهها، اختلالات پالایشگاهی و بازنگریهای منطقهای تقاضا است و نه کاهش عمده در انتظارات رشد تولید ناخالص داخلی جهان.
۵. تقاضای جهانی نفت
پیشبینی سال ۲۰۲۶
اوپک اکنون انتظار دارد تقاضای جهانی نفت در سال ۲۰۲۶ بهطور میانگین به ۱۰۵.۹۴ میلیون بشکه در روز برسد که حدود ۰.۷۸ میلیون بشکه در روز بیشتر از سال ۲۰۲۵ است.
این رقم با پیشبینی ژوئن برابر با ۱۰۶.۱۳ میلیون بشکه در روز مقایسه میشود و نشاندهنده بازنگری نزولی حدود ۱۹۰ هزار بشکه در روز است.
مهمترین بازنگریهای منطقهای سال ۲۰۲۶ نسبت به ژوئن
- چین: از ۱۷.۱۱ به ۱۷.۰۰ میلیون بشکه در روز، کاهش ۱۱۰ هزار بشکه در روز.
- هند: از ۵.۸۰ به ۵.۷۴ میلیون بشکه در روز، کاهش ۶۰ هزار بشکه در روز.
- اروپا: از ۱۳.۳۷ به ۱۳.۳۴ میلیون بشکه در روز، کاهش ۳۰ هزار بشکه در روز.
- آفریقا: از ۵.۰۷ به ۵.۰۵ میلیون بشکه در روز، کاهش ۲۰ هزار بشکه در روز.
- منطقه آسیا-اقیانوسیه سازمان همکاری و توسعه اقتصادی: از ۶.۹۹ به ۶.۹۸ میلیون بشکه در روز، کاهش حدود ۱۰ هزار بشکه در روز.
- قاره امریکا: از ۲۵.۶۵ به ۲۵.۶۷ میلیون بشکه در روز، افزایش حدود ۲۰ هزار بشکه در روز.
بزرگترین تعدیل نزولی در تقاضای سهماهه دوم متمرکز بود که از حدود ۱۰۴.۱۷ میلیون بشکه در روز به ۱۰۳.۶۷ میلیون بشکه در روز کاهش یافت.
این وضعیت بازتاب عوامل زیر بود:
- اختلالات پالایشگاهی.
- کاهش دسترسی به نفت خام در آسیا.
- ضعف سودآوری صنایع پتروشیمی.
- کاهش فعالیت پالایشگاههای چین.
- کاهش مصرف و واردات فرآوردههای نفتی هند.
- فشار بر تقاضای صنعتی و فرآوردههای میانتقطیر.
پیشبینی سال ۲۰۲۷
تقاضای جهانی نفت در سال ۲۰۲۷ بهطور میانگین ۱۰۷.۸۸ میلیون بشکه در روز پیشبینی شده است که تنها حدود ۲۰ هزار بشکه در روز بیشتر از پیشبینی ژوئن است.
بااینحال، پیشبینی رشد سرفصل از حدود ۱.۷ میلیون بشکه در روز به ۱.۹ میلیون بشکه در روز افزایش یافته است، زیرا مبنای سال ۲۰۲۶ پایینتر بازنگری شده است.
سهم مورد انتظار مناطق مختلف در رشد تقاضای سال ۲۰۲۷ عبارت است از:
- هند: ۰.۳۶+ میلیون بشکه در روز
- خاورمیانه: ۰.۳۲+ میلیون بشکه در روز
- سایر مناطق آسیا: ۰.۳۱+ میلیون بشکه در روز
- چین: ۰.۲۹+ میلیون بشکه در روز
- سازمان همکاری و توسعه اقتصادی: ۰.۲۷+ میلیون بشکه در روز
- آفریقا: ۰.۱۶+ میلیون بشکه در روز
- امریکای لاتین: ۰.۱۴+ میلیون بشکه در روز
تحلیل
بازنگری تقاضای ژوئیه برای تراز سال ۲۰۲۶ عاملی نزولی است، اما به معنای رد ساختاری رشد تقاضای نفت نیست.
این گزارش عملاً بخشی از بازیابی مورد انتظار را از سال ۲۰۲۶ به سال ۲۰۲۷ منتقل میکند. حملونقل، هوانوردی، صنایع پتروشیمی و مصرف اقتصادهای درحالتوسعه همچنان مهمترین محرکهای بلندمدت باقی میمانند.
۶. عرضه جهانی نفت
عرضه کشورهای غیرعضو DoC
پیشبینی میشود تولید مایعات کشورهای غیرعضو DoC بهطور میانگین به سطوح زیر برسد:
- ۵۴.۸۴ میلیون بشکه در روز در سال ۲۰۲۶، با رشد ۰.۶۴ میلیون بشکه در روز
- ۵۵.۴۵ میلیون بشکه در روز در سال ۲۰۲۷، با رشد ۰.۶۲ میلیون بشکه در روز
پیشبینی رشد عملاً نسبت به ژوئن بدون تغییر باقی مانده است.
مهمترین محرکهای رشد سال ۲۰۲۶
- برزیل: ۰.۳۴+ میلیون بشکه در روز
- ایالات متحده: ۰.۲۴+ میلیون بشکه در روز
- کانادا: ۰.۱۱+ میلیون بشکه در روز
- آرژانتین: ۰.۰۹+ میلیون بشکه در روز
انتظار میرود عرضه کشورهای غیرعضو DoC در خاورمیانه طی سال ۲۰۲۶ حدود ۰.۳۸ میلیون بشکه در روز کاهش یابد که بازتاب اثر اختلالات پیشین منطقهای است.
بازنگریهای داخلی در چارچوب رقم کلی بدون تغییر
اگرچه رشد کلی بدون تغییر باقی ماند، اوپک ترکیب عرضه را بازنگری کرد:
- تولید مایعات امریکا در سال ۲۰۲۶ حدود ۹۰ هزار بشکه در روز افزایش داده شد.
- عرضه امریکای لاتین، عمدتاً به دلیل تولید قویتر برزیل، افزایش یافت.
- عرضه کشورهای غیرعضو DoC در خاورمیانه کاهش یافت.
- پیشبینی سال ۲۰۲۷ بیشتر به قطر، کانادا، برزیل و آرژانتین وابسته است، درحالیکه رشد امریکا به حدود ۳۰ هزار بشکه در روز کاهش مییابد.
تولید نفت خام کشورهای DoC
مجموع تولید نفت خام کشورهای DoC از ۳۳.۲۸ میلیون بشکه در روز در ماه مه به ۳۶.۲۸ میلیون بشکه در روز در ژوئن افزایش یافت؛ یعنی رشدی حدود ۳.۰ میلیون بشکه در روز.
تغییرات مهم ماهانه براساس منابع ثانویه عبارت بودند از:
- امارات متحده عربی: ۱.۶۴۲+ میلیون بشکه در روز
- کویت: ۰.۸۸۰+ میلیون بشکه در روز
- عراق: ۰.۴۴۶+ میلیون بشکه در روز
- ایران: ۰.۱۵۵+ میلیون بشکه در روز
- لیبی: ۰.۰۲۲+ میلیون بشکه در روز
- عربستان سعودی: ۰.۰۹۹- میلیون بشکه در روز
- روسیه: ۰.۰۶۱- میلیون بشکه در روز
تولید کشورهای عضو اوپک حدود ۳.۰۵ میلیون بشکه در روز افزایش یافت و به ۲۲.۰۰ میلیون بشکه در روز رسید، درحالیکه تولید کشورهای غیرعضو اوپک در DoC حدود ۵۰ هزار بشکه در روز کاهش یافت و به ۱۴.۲۸ میلیون بشکه در روز رسید.
تحلیل
افزایش تولید را نباید صرفاً بهعنوان توسعه عرضه ناشی از سیاست اوپک پلاس تلقی کرد. بخش بزرگی از این تغییر نشاندهنده بازیابی تولید و صادراتی است که در اوایل سهماهه مختل شده بود.
این بازیابی عوامل زیر را توضیح میدهد:
- کاهش شدید قیمت نفت خام.
- کاهش تقاضا برای بشکههای جایگزین.
- تختتر شدن ساختار بکواردیشن.
- بهبود فعالیت پالایشگاههای آسیایی.
- کاهش نرخ حمل نفتکشهای فرآوردههای پاک.
- کاهش فشردگی شدید بازار فرآوردهها.
بااینحال، تولید ۳۶.۲۸ میلیون بشکه در روز کشورهای DoC در ژوئن همچنان بهطور قابلتوجهی پایینتر از تقاضای سالانه ۴۲.۳ میلیون بشکه در روزی اوپک برای نفت خام DoC در سال ۲۰۲۶ بود.
۷. بازار فرآوردهها و عملیات پالایشگاهی
حاشیه سود پالایشگاهی
ساحل خلیج امریکا
حاشیه سود پالایشگاهی ساحل خلیج امریکا بر مبنای نفت خام وست تگزاس ۵.۸۳ دلار در هر بشکه کاهش یافت و به ۲۹.۳۵ دلار در هر بشکه رسید؛ سومین کاهش متوالی ماهانه.
این کاهش تحت تأثیر عوامل زیر قرار داشت:
- افزایش نرخ بهرهبرداری پالایشگاهها.
- افزایش تولید فرآوردهها.
- افزایش موجودی سوخت جت و گازوئیل.
- کاهش قیمت خردهفروشی بنزین.
- پایان تعمیرات فصلی.
بااینحال، حاشیه سود همچنان ۱۷.۵۳ دلار در هر بشکه بالاتر از سال قبل بود.
روتردام
حاشیه سود پالایشگاهی روتردام ۲.۵۱ دلار در هر بشکه کاهش یافت و به ۲۴.۲۵ دلار در هر بشکه رسید، زیرا توان عملیاتی پالایشگاهها و دسترسی به فرآوردهها افزایش یافت. حاشیه سود همچنان ۱۵.۸۰ دلار در هر بشکه بالاتر از سال قبل باقی ماند.
سنگاپور
حاشیه سود پالایشگاهی سنگاپور ۱.۰۴ دلار در هر بشکه افزایش یافت و به ۱۰.۳۷ دلار در هر بشکه رسید. قیمت نفت خام سریعتر از کرک اسپرد فرآوردهها کاهش یافت و باوجود افت قیمت فرآوردههای منطقهای، شرایط اقتصادی پالایشگاهها را بهبود داد.
توان عملیاتی پالایشگاهها
توان عملیاتی و نرخ بهرهبرداری پالایشگاهها در ژوئن شامل موارد زیر بود:
- ایالات متحده: ۱۷.۲۸ میلیون بشکه در روز، نرخ بهرهبرداری ۹۶.۴۱ درصد
- ۱۴ کشور اروپایی، بریتانیا و نروژ: ۹.۵۹ میلیون بشکه در روز، نرخ بهرهبرداری ۸۵.۷۶ درصد
- کشورهای منتخب آسیایی: ۲۴.۴۸ میلیون بشکه در روز، نرخ بهرهبرداری ۸۲.۷۹ درصد
در مقایسه با ماه مه، توان عملیاتی پالایشگاهها افزایش یافت:
- امریکا: ۳۴۰ هزار بشکه در روز
- اروپا: ۲۴۰ هزار بشکه در روز
- کشورهای منتخب آسیایی: ۶۹۰ هزار بشکه در روز
مقایسه با ژوئن
گزارش ژوئن کاهش حاشیه سود پالایشگاهی امریکا و سنگاپور، اما افزایش حاشیه سود روتردام را نشان میداد. در ژوئیه:
- حاشیه سود امریکا به کاهش ادامه داد.
- حاشیه سود روتردام معکوس شد و کاهش یافت.
- حاشیه سود سنگاپور بهبود یافت.
محرک مشترک، عادیسازی جریان نفت خام و فرآوردهها بود. حاشیه سود پالایشگاهی از اوجهای دوران بحران در حال کاهش است، اما همچنان بالاتر از سطوح معمول قرار دارد، زیرا موجودی فرآوردهها و دسترسی منطقهای هنوز محدود است.
۸. بازار نفتکشها
نرخ حمل نفتکشهای با سوخت های آلاینده همچنان بالا باقی ماند، اما با فروکش کردن نگرانیهای عرضه، نوسانات شدیدی را تجربه کرد.
نفتکشهای بسیار بزرگ حمل نفت خام
- مسیر خاورمیانه به شرق: WS507، کاهش ۱۴ درصدی ماهانه، اما افزایش ۷۴۵ درصدی سالانه.
- مسیر خاورمیانه به غرب: WS195، کاهش ۱۳ درصدی.
- مسیر غرب آفریقا به شرق: WS151، افزایش ۱۰ درصدی و حدود ۱۶۰ درصد بالاتر از سال قبل.
سوئزماکس
- مسیر غرب آفریقا به ساحل خلیج امریکا: WS178، کاهش حدود ۳ درصدی.
- مسیر ساحل خلیج امریکا به اروپا: WS154، کاهش ۹ درصدی، اما افزایش ۱۱۴ درصدی سالانه.
افرامکس
نرخ نفتکشهای افرامکس بهطور میانگین حدود ۲۰ درصد کاهش یافت:
- مسیر اندونزی به شرق: کاهش ۲۷ درصدی
- مسیر کارائیب به ساحل شرقی امریکا: کاهش ۳۲ درصدی
- مسیر مدیترانه به شمال غرب اروپا: کاهش ۸ درصدی
نفتکشهای با فرآوردههای پاک
نرخ حمل نفتکشهای با فرآوردههای پاک در تمام مسیرهای تحت بررسی کاهش یافت:
- غرب کانال سوئز: کاهش حدود ۴۴ درصدی
- شرق کانال سوئز: کاهش حدود ۱۵ درصدی
مقایسه با ژوئن
در ماه مه، بازار نفتکشهای فرآوردههای پاک در شرق کانال سوئز به دلیل کمبود فرآوردهها و تقاضای بالای آسیا همچنان قوی بود. تا ژوئن، بهبود ورود نفت خام و تولید پالایشگاهها، تقاضای فوری واردات فرآوردهها را کاهش داد و باعث افت نرخ حمل در هر دو سوی کانال سوئز شد.
هزینههای حمل همچنان در سطوح بالای تاریخی قرار دارند، اما جهت بازار بهطور مشخص بهسوی عادیسازی تغییر کرده است.
۹. تجارت نفت خام و فرآوردههای پالایششده
ایالات متحده
آمار تجارت امریکا در ژوئن نشان داد:
- واردات نفت خام: ۵.۴ میلیون بشکه در روز، کاهش حدود ۴۳۰ هزار بشکه در روز
- صادرات نفت خام: ۴.۴ میلیون بشکه در روز، کاهش حدود ۸۷۰ هزار بشکه در روز
- واردات فرآوردهها: ۱.۶ میلیون بشکه در روز
- صادرات فرآوردهها: ۷.۶ میلیون بشکه در روز
صادرات نفت خام امریکا کاهش یافت، زیرا محدود شدن فاصله قیمت نفت برنت و نفت خام وست تگزاس، سودآوری ارسال محمولهها به اروپا و آسیا را کاهش داد.
کشورهای اروپایی عضو سازمان همکاری و توسعه اقتصادی
جریانهای برآوردی ماه مه نشان داد:
- واردات نفت خام: ۸.۸ میلیون بشکه در روز
- واردات فرآوردهها: ۲.۲ میلیون بشکه در روز
- صادرات فرآوردهها: ۲.۱ میلیون بشکه در روز
واردات نفت خام نسبت به ۷.۷ میلیون بشکه در روز در آوریل بهطور قابلتوجهی افزایش یافت، درحالیکه صادرات فرآوردهها کاهش پیدا کرد، زیرا پالایشگاههای اروپایی سهم بیشتری از بازار داخلی را تأمین کردند.
ژاپن
واردات نفت خام ژاپن از ۸۵۳ هزار بشکه در روز در آوریل به حدود ۱.۵ میلیون بشکه در روز در ماه مه بازیابی شد، هرچند برداشت از ذخایر راهبردی همچنان نیاز به واردات را کاهش میداد.
واردات فرآوردهها با هدایت بازیابی جریان نفتا به ۷۳۵ هزار بشکه در روز افزایش یافت.
چین
واردات نفت خام چین از ۹.۴ میلیون بشکه در روز در آوریل به ۷.۸ میلیون بشکه در روز در ماه مه کاهش یافت.
این کاهش بازتاب عوامل زیر بود:
- کاهش فعالیت پالایشگاهها.
- استفاده از موجودیهای داخلی.
- اختلال در جریانهای تجاری.
- اقداماتی برای کاهش مواجهه با اختلالات عرضه.
صادرات فرآوردهها باوجود کاهش محدود محدودیتهای صادراتی دولت، به ۷۸۷ هزار بشکه در روز کاهش یافت.
هند
واردات نفت خام هند به ۵.۱ میلیون بشکه در روز افزایش یافت و دومین ماه متوالی بازیابی را ثبت کرد.
- واردات فرآوردهها: ۸۱۴ هزار بشکه در روز
- صادرات فرآوردهها: ۹۳۸ هزار بشکه در روز
نفت خام روسیه همچنان بزرگترین منبع واردات هند باقی ماند، درحالیکه جریان نفت از امارات متحده عربی افزایش یافت و حجم واردات از عربستان سعودی کاهش پیدا کرد.
اوراسیا
صادرات نفت خام روسیه و آسیای مرکزی در ماه مه به حدود ۶.۹ میلیون بشکه در روز افزایش یافت که نزدیک به ۵ درصد بیشتر از ماه قبل بود. بااینحال، صادرات فرآوردهها به کمتر از ۲.۰ میلیون بشکه در روز کاهش یافت که حدود ۲۲ درصد پایینتر از سال قبل بود.
تحلیل
بخش تجارت، بازآرایی جریانهای جهانی را تأیید میکند:
- حجم عرضه خاورمیانه بازیابی شد.
- رشد صادرات امریکا کاهش یافت.
- اروپا واردات نفت خام را افزایش داد، اما فرآورده کمتری صادر کرد.
- چین اتکای بیشتری به موجودیها داشت.
- هند با بهبود دسترسی منطقهای، واردات را بازیابی کرد.
- صادرات نفت خام روسیه مقاوم باقی ماند، اما صادرات فرآوردههای روسیه تضعیف شد.
۱۰. موجودیهای تجاری نفت
اوپک برآورد میکند که موجودی تجاری کشورهای سازمان همکاری و توسعه اقتصادی در ماه مه ۲۱.۸ میلیون بشکه کاهش یافت و به ۲.۷۷۰ میلیارد بشکه رسید.
سطح موجودیها:
- ۳۱.۴ میلیون بشکه کمتر از ماه مه ۲۰۲۵
- ۴۸.۶ میلیون بشکه پایینتر از آخرین میانگین پنجساله
- ۱۸۵.۸ میلیون بشکه پایینتر از میانگین سالهای ۲۰۱۵ تا ۲۰۱۹
اجزای ذخایر عبارت بودند از:
- موجودی نفت خام: ۱.۳۶۴ میلیارد بشکه، کاهش ۶.۹ میلیون بشکه
- موجودی فرآوردهها: ۱.۴۰۶ میلیارد بشکه، کاهش ۱۵.۰ میلیون بشکه
- پوشش تقاضای آتی: ۵۹.۸ روز، کاهش ۱.۳ روز
تغییرات منطقهای شامل موارد زیر بود:
- کشورهای امریکایی سازمان همکاری و توسعه اقتصادی: کاهش ۳۲.۴ میلیون بشکه
- اروپای عضو سازمان همکاری و توسعه اقتصادی: کاهش ۴.۹ میلیون بشکه
- منطقه آسیا-اقیانوسیه سازمان همکاری و توسعه اقتصادی: افزایش ۱۵.۶ میلیون بشکه
دادههای اولیه امریکا برای ژوئن نشان داد که مجموع موجودیهای تجاری ۱۴.۸ میلیون بشکه دیگر کاهش یافته است؛ ازجمله کاهش ۲۵.۴ میلیون بشکهای موجودی نفت خام که بخشی از آن با افزایش موجودی فرآوردهها جبران شد.
نکته مهم در مقایسه
گزارش ژوئن موجودی تجاری کشورهای سازمان همکاری و توسعه اقتصادی در آوریل را ۲.۷۴۸ میلیارد بشکه برآورد کرده بود. گزارش ژوئیه رقم آوریل را بهطور قابلتوجهی افزایش داد و به حدود ۲.۷۹۲ میلیارد بشکه رساند، سپس کاهش ۲۱.۸ میلیون بشکهای ماه مه را گزارش کرد.
بنابراین، مقایسه مستقیم سطح آوریل در گزارش ژوئن با سطح ماه مه در گزارش ژوئیه، بهاشتباه افزایش موجودی را نشان میدهد. دادههای تاریخی پایه بازنگری شدهاند.
با وجود این بازنگریها، نتیجه اصلی بدون تغییر است: موجودی کشورهای سازمان همکاری و توسعه اقتصادی بهطور قابلتوجهی پایینتر از میانگینهای اخیر و سطوح پیش از همهگیری قرار دارد.
اهمیت برای بازار
پایین بودن موجودیها مانعی در برابر ضعف طولانیمدت قیمت ایجاد میکند. همچنین حساسیت بازار را نسبت به عوامل زیر افزایش میدهد:
- اختلال جدید ژئوپلیتیکی.
- توفانهای دریایی یا تعطیلی برنامهریزینشده پالایشگاهها.
- تقاضای تابستانی قویتر از انتظار.
- تأخیر در بازیابی صادرات خاورمیانه.
- کاهش سریعتر رشد تولید نفت خام امریکا.
۱۱. تراز عرضه و تقاضا
تقاضا برای نفت خام DoC در سال ۲۰۲۶
اوپک برآورد تقاضا برای نفت خام کشورهای DoC را ۰.۲ میلیون بشکه در روز کاهش داد و به ۴۲.۳ میلیون بشکه در روز رساند که برابر با سطح سال ۲۰۲۵ است.
تقاضای فصلی برای نفت خام DoC به شکل زیر برآورد شده است:
- سهماهه نخست ۲۰۲۶: ۴۲.۸ میلیون بشکه در روز
- سهماهه دوم ۲۰۲۶: ۴۰.۷ میلیون بشکه در روز
- سهماهه سوم ۲۰۲۶: ۴۲.۶ میلیون بشکه در روز
- سهماهه چهارم ۲۰۲۶: ۴۳.۳ میلیون بشکه در روز
گزارش ژوئن تقاضای سالانه برای نفت خام DoC را ۴۲.۵ میلیون بشکه در روز برآورد کرده بود.
تقاضا برای نفت خام DoC در سال ۲۰۲۷
تقاضا برای نفت خام DoC در سال ۲۰۲۷ در سطح ۴۳.۶ میلیون بشکه در روز پیشبینی شده است که حدود ۱.۲ میلیون بشکه در روز بیشتر از سال ۲۰۲۶ است.
ارقام فصلی عبارتاند از:
- سهماهه نخست ۲۰۲۷: ۴۳.۶ میلیون بشکه در روز
- سهماهه دوم ۲۰۲۷: ۴۱.۸ میلیون بشکه در روز
- سهماهه سوم ۲۰۲۷: ۴۴.۱ میلیون بشکه در روز
- سهماهه چهارم ۲۰۲۷: ۴۴.۸ میلیون بشکه در روز
گزارش ژوئن رقم ۴۳.۵ میلیون بشکه در روز را برای سال ۲۰۲۷ منتشر کرده بود، درحالیکه گزارش ژوئیه رقم ۴۳.۶ میلیون بشکه در روز را بدون تغییر توصیف میکند. این اختلاف کوچک ظاهراً ناشی از گرد کردن ارقام و بازنگری اجزای محاسباتی است.
کسری ضمنی سهماهه دوم
جدول تراز اوپک، تولید برآوردی ۳۴.۳ میلیون بشکه در روزی کشورهای DoC در سهماهه دوم را با تقاضای ۴۰.۷ میلیون بشکه در روزی برای نفت خام DoC مقایسه میکند و تراز حدود منفی ۶.۴ میلیون بشکه در روز را نشان میدهد.
این رقم را نباید بهعنوان پیشبینی آینده برای تداوم کسری ۶.۴ میلیون بشکه در روز تفسیر کرد. این رقم بازتاب تولید فوقالعاده پایین در سهماهه دوم و اختلالات شدید آن دوره است و همچنین بخش ترازکننده «تغییر موجودی و سایر موارد» گزارش را در بر میگیرد.
بااینحال، این وضعیت توضیح میدهد که چرا:
- موجودیها کاهش یافتند.
- قیمت فرآوردهها جهش کرد.
- دریافت خوراک پالایشگاهها کاهش یافت.
- نرخ حمل نفتکشها به سطوح بسیار بالا رسید.
- ساختار بکواردیشن با وجود افت قیمتهای نقدی حفظ شد.
تحلیل کلی بازار نفت
چشمانداز کوتاهمدت: متعادل تا نسبتاً حمایتی
گزارش ماهانه ژوئیه اوپک در مقایسه با گزارش ژوئن درباره تقاضای سال ۲۰۲۶ دیدگاه صعودی کمتری دارد، اما کاملاً نزولی نیست.
عوامل نزولی عبارتاند از:
- کاهش رشد تقاضای سال ۲۰۲۶.
- بازیابی عرضه خاورمیانه.
- کاهش صرف ریسک ژئوپلیتیکی.
- افزایش توان عملیاتی پالایشگاهها.
- ضعف واردات نفت خام چین.
- فروش سنگین سفتهبازانه.
- کاهش نرخ حمل نفتکشها و حاشیه سود پالایشگاهی.
عوامل حمایتی عبارتاند از:
- تداوم ساختار بکواردیشن در بازار قراردادهای آتی.
- پایینتر بودن موجودی کشورهای سازمان همکاری و توسعه اقتصادی از میانگینهای تاریخی.
- تقاضای قوی بنزین و هوانوردی در تابستان.
- انتظار برای رشد محدود عرضه امریکا در سال ۲۰۲۷.
- ادامه رشد تقاضای کشورهای غیرعضو سازمان همکاری و توسعه اقتصادی.
- پیشبینی افزایش ۱.۹ میلیون بشکه در روز تقاضای جهانی در سال ۲۰۲۷.
چشمانداز میانمدت: بازگشت ریسک فشردگی بازار در سال ۲۰۲۷
اوپک انتظار دارد تقاضای جهانی در سال ۲۰۲۷ حدود ۱.۹۴ میلیون بشکه در روز افزایش یابد، درحالیکه عرضه کشورهای غیرعضو DoC تنها حدود ۰.۶۲ میلیون بشکه در روز رشد میکند و مایعات گازی کشورهای DoC حدود ۰.۱۱ میلیون بشکه در روز به عرضه اضافه میکنند.
این وضعیت باعث افزایش حدود ۱.۲ میلیون بشکه در روزی تقاضا برای نفت خام DoC میشود؛ از ۴۲.۳ میلیون بشکه در روز در سال ۲۰۲۶ به ۴۳.۶ میلیون بشکه در روز در سال ۲۰۲۷.
بنابراین، تراز میانمدت وابستگی بیشتری به ظرفیت تولید و سیاست اوپک پلاس پیدا میکند. مگر آنکه تقاضا ضعیفتر از انتظار باشد، کشورهای DoC باید در سال ۲۰۲۷ نفت خام بیشتری عرضه کنند یا اجازه دهند موجودیها باز هم کاهش یابد.
نتیجهگیری نهایی
گزارش ژوئیه اوپک نشاندهنده گذار بازار نفت از شرایط بحرانی به مرحله عادیسازی است.
صرف کمبود فوری کاهش یافته است، زیرا عرضه و جریانهای تجاری در حال بازیابی هستند. این تحول، اصلاح شدید قیمتها در ژوئن و کاهش فشار بازار نفتکشها و فرآوردهها را توضیح میدهد. بااینحال، عادیسازی به معنای فراوانی عرضه نیست.
موجودیها همچنان پایین هستند، بازار فرآوردهها هنوز در حال بازیابی است و تراز سال ۲۰۲۷ به حجم بسیار بیشتری از نفت خام کشورهای DoC نیاز دارد. بنابراین، گزارش از یک چشمانداز بنیادی خنثی تا نسبتاً صعودی حمایت میکند: قیمتها ممکن است پایینتر از سطوح بسیار بالای ثبتشده در اوایل سال ۲۰۲۶ باقی بمانند، اما بازار همچنان در برابر اختلال مجدد عرضه یا تقاضای قویتر از انتظار، حاشیه حفاظتی محدودی دارد.
منابع اصلی: گزارش ماهانه بازار نفت اوپک، ژوئیه ۲۰۲۶ و گزارش ماهانه بازار نفت اوپک، ژوئن ۲۰۲۶.
سوالات متداول
۱. نتیجه اصلی گزارش بازار نفت اوپک در ژوئیه ۲۰۲۶ چیست؟
گزارش ژوئیه اوپک نشان میدهد که بازار نفت از اختلالات شدید ژئوپلیتیکی بهسوی عادیسازی عرضه در حال حرکت است. بااینحال، موجودیها همچنان پایین هستند و بازار قراردادهای آتی در ساختار بکواردیشن باقی مانده است؛ به این معنا که شرایط فیزیکی بازار هنوز نسبتاً فشرده است.
۲. اوپک چه میزان رشد تقاضای نفت را برای سال ۲۰۲۶ پیشبینی میکند؟
اوپک انتظار دارد تقاضای جهانی نفت در سال ۲۰۲۶ حدود ۰.۸ میلیون بشکه در روز افزایش یابد و میانگین سالانه آن به حدود ۱۰۵.۹۴ میلیون بشکه در روز برسد.
۳. چرا اوپک پیشبینی تقاضای نفت در سال ۲۰۲۶ را کاهش داد؟
این پیشبینی عمدتاً به دلیل انتظار برای مصرف ضعیفتر در چین، هند، اروپا، آفریقا و منطقه آسیا-اقیانوسیه سازمان همکاری و توسعه اقتصادی کاهش یافت. اختلالات پالایشگاهی، ضعف سودآوری صنایع پتروشیمی و کاهش تقاضای صنعتی نیز در این بازنگری نقش داشتند.
۴. چرا اوپک پیشبینی رشد تقاضای نفت در سال ۲۰۲۷ را افزایش داد؟
اوپک رشد پیشبینیشده تقاضای سال ۲۰۲۷ را از حدود ۱.۷ میلیون بشکه در روز به ۱.۹ میلیون بشکه در روز افزایش داد. بخش بزرگی از این افزایش ناشی از پایینتر شدن مبنای مقایسه سال ۲۰۲۶ است و نه بازنگری صعودی چشمگیر در تقاضای مطلق سال ۲۰۲۷.
۵. گزارش ژوئیه اوپک چه تفاوتی با گزارش ژوئن ۲۰۲۶ داشت؟
مهمترین تغییر، کاهش حدود ۰.۲ میلیون بشکه در روز رشد پیشبینیشده تقاضا در سال ۲۰۲۶ بود. پیشبینی رشد تقاضای سال ۲۰۲۷ افزایش یافت، رشد عرضه کشورهای غیرعضو DoC تقریباً بدون تغییر باقی ماند و تقاضای برآوردی برای نفت خام DoC در سال ۲۰۲۶ به ۴۲.۳ میلیون بشکه در روز کاهش پیدا کرد.
۶. چرا قیمت نفت خام در ژوئن ۲۰۲۶ بهشدت کاهش یافت؟
قیمتها با بازیابی تولید و جریانهای تجاری خاورمیانه، کاهش صرف ریسک ژئوپلیتیکی و خروج گسترده سرمایهگذاران سفتهباز از موقعیتهای خرید کاهش یافتند. انتظار برای دسترسی بیشتر به نفت خام با تحویل فوری نیز قراردادهای ماه پیش رو را تحت فشار قرار داد.
۷. چه اتفاقی برای قیمت سبد مرجع اوپک در ژوئن ۲۰۲۶ افتاد؟
سبد مرجع اوپک ۲۴.۸۰ دلار در هر بشکه کاهش یافت و از ۱۱۴.۵۵ دلار در ماه مه به میانگین ۸۹.۷۵ دلار در هر بشکه در ژوئن رسید.
۸. آیا بازار نفت وارد وضعیت مازاد ساختاری عرضه شد؟
خیر. باوجود کاهش قیمت نفت خام و تختتر شدن منحنی قراردادهای آتی، شاخصهای اصلی همچنان در ساختار بکواردیشن باقی ماندند. موجودیهای تجاری کشورهای سازمان همکاری و توسعه اقتصادی نیز پایینتر از آخرین میانگین پنجساله و میانگین سالهای ۲۰۱۵ تا ۲۰۱۹ قرار داشتند که نشان میدهد بازار فیزیکی با مازاد ساختاری عرضه مواجه نبود.
۹. تولید نفت خام کشورهای DoC در ژوئن ۲۰۲۶ چه میزان افزایش یافت؟
تولید نفت خام کشورهای مشارکتکننده در اعلامیه همکاری حدود ۳.۰ میلیون بشکه در روز افزایش یافت و در ژوئن به حدود ۳۶.۲۸ میلیون بشکه در روز رسید.
۱۰. کدام کشورها بیشترین نقش را در بازیابی تولید DoC داشتند؟
بزرگترین افزایشهای ماهانه تولید در امارات متحده عربی، کویت و عراق ثبت شد. ایران و لیبی نیز افزایشهای محدودتری داشتند، درحالیکه تولید عربستان سعودی و روسیه اندکی کاهش یافت.
۱۱. اوپک درباره فعالیت پالایشگاههای جهان چه گزارشی ارائه کرد؟
توان عملیاتی پالایشگاهها در ژوئن در ایالات متحده، اروپا و آسیا افزایش یافت. حاشیه سود پالایشگاهی در ساحل خلیج امریکا و روتردام کاهش پیدا کرد، اما در سنگاپور بهبود یافت، زیرا قیمت نفت خام سریعتر از قیمت فرآوردهها کاهش یافت.
۱۲. وضعیت موجودیهای تجاری نفت کشورهای سازمان همکاری و توسعه اقتصادی چگونه بود؟
موجودیهای تجاری نفت کشورهای سازمان همکاری و توسعه اقتصادی در ماه مه ۲۱.۸ میلیون بشکه کاهش یافت و به ۲.۷۷۰ میلیارد بشکه رسید. موجودیها همچنان ۴۸.۶ میلیون بشکه پایینتر از آخرین میانگین پنجساله و ۱۸۵.۸ میلیون بشکه پایینتر از میانگین سالهای ۲۰۱۵ تا ۲۰۱۹ بودند.
۱۳. اوپک چه میزان تقاضا برای نفت خام DoC در سال ۲۰۲۷ پیشبینی میکند؟
اوپک انتظار دارد تقاضا برای نفت خام DoC در سال ۲۰۲۷ به حدود ۴۳.۶ میلیون بشکه در روز برسد که حدود ۱.۲ میلیون بشکه در روز بیشتر از سال ۲۰۲۶ است.
۱۴. آیا گزارش ژوئیه ۲۰۲۶ اوپک برای قیمت نفت صعودی است یا نزولی؟
این گزارش برای چشمانداز فوری تقاضای سال ۲۰۲۶ نسبتاً نزولی است، زیرا رشد تقاضا کاهش داده شد و عرضه خاورمیانه بازیابی شد. بااینحال، پایین بودن موجودیها، تداوم ساختار بکواردیشن و رشد قویتر تقاضای پیشبینیشده در سال ۲۰۲۷ از یک چشمانداز میانمدت خنثی تا نسبتاً صعودی حمایت میکنند.
۱۵. مهمترین ریسکهای پیشبینی بازار نفت اوپک چیست؟
مهمترین ریسکها شامل اختلال مجدد عرضه در خاورمیانه، ضعف فعالیت اقتصاد جهانی، تغییر سیاستهای تجاری و تعرفهای امریکا، تداوم تورم، کاهش تقاضای چین، تعطیلی پالایشگاهها و مصرف قویتر از انتظار سوخت در تابستان هستند.
Comments