 English
 پارسی


گزارش بازار نفت IEA اوت ۲۰۲۶: تحلیل کامل، مقایسه با ژوئیه و پیامدهای بازار
نکات کلیدی گزارش بازار نفت اوت ۲۰۲۶
- آژانس بینالمللی انرژی پیشبینی میکند عرضه جهانی نفت در سال ۲۰۲۶ حدود ۴.۳ میلیون بشکه در روز کاهش یابد و به ۱۰۲.۰۲ میلیون بشکه در روز برسد.
- این رقم در گزارش ژوئیه کاهش ۳.۷ میلیون بشکه در روز و عرضه متوسط ۱۰۲.۶ میلیون بشکه در روز بود.
- پیشبینی کاهش تقاضای جهانی نفت در سال ۲۰۲۶ از حدود ۱ میلیون بشکه در روز در گزارش ژوئیه به ۱.۶ میلیون بشکه در روز در گزارش اوت افزایش یافته است.
- کسری ضمنی بازار در کل سال ۲۰۲۶ از حدود ۸۶۰ هزار بشکه در روز به ۱.۲۷ میلیون بشکه در روز افزایش یافته است.
- کسری بازار در سهماهه سوم ۲۰۲۶ اکنون حدود ۱.۸ میلیون بشکه در روز برآورد میشود؛ رقمی که تقریباً ۱ میلیون بشکه در روز بدتر از پیشبینی ژوئیه است.
- عرضه جهانی نفت در ژوئیه ۲.۴ میلیون بشکه در روز افزایش یافت و به ۱۰۱.۵ میلیون بشکه در روز رسید، اما همچنان ۶.۳ میلیون بشکه در روز کمتر از سال قبل بود.
- تولید نفت خاورمیانه در ژوئیه همچنان ۸.۳ میلیون بشکه در روز کمتر از سطح پیش از جنگ بود.
- بارگیری نفت خاورمیانه در ابتدای ژوئیه به حدود ۲۰ میلیون بشکه در روز بازگشت، اما در ادامه ماه مجدداً به حدود ۱۲ میلیون بشکه در روز کاهش یافت.
- عملیات پالایش جهانی در ژوئیه حدود ۵ میلیون بشکه در روز کمتر از سال قبل بود و پالایش نفت روسیه در سطح نزدیک به پایینترین مقدار ۲۰ سال گذشته، یعنی ۳.۹ میلیون بشکه در روز، قرار داشت.
- از آغاز جنگ ایران، برداشت تجمعی از ذخایر جهانی نفت به حدود ۴۱۰ میلیون بشکه رسیده است.
- قیمت نفت برنت در ۱۴ اوت ۲۰۲۶ در ۸۸.۵۲ دلار و نفت WTI در ۸۲.۴۰ دلار برای هر بشکه بسته شد.
ریسک اصلی بازار دیگر فقط کمبود نفت خام نیست؛ کمبود گازوئیل، بنزین، نفتا، سوخت جت، خوراک پالایشگاهی، ظرفیت حملونقل و پوشش بیمهای به همان اندازه اهمیت دارد.
خلاصه اجرایی
گزارش بازار نفت اوت ۲۰۲۶ نشان میدهد که بازیابی عرضه جهانی پس از اختلال تاریخی تنگه هرمز، در ماه ژوئیه متوقف و تا حدی معکوس شده است. توافق موقت میان آمریکا و ایران در ماه ژوئن باعث شده بود صادرات نفت خلیج فارس و تولید منطقهای بهتدریج احیا شود. این روند در گزارش ژوئیه مبنای سناریویی نسبتاً خوشبینانه بود که بر بازگشت تدریجی جریان نفت و تبدیل کسری بازار به مازاد در اواخر سال تأکید داشت.
اما ازسرگیری حملات به نفتکشها، فروپاشی آتشبس، محاصره صادرات ایران، حملات در تنگه بابالمندب و اختلال در صادرات دریای سیاه این سناریو را تضعیف کرد.
طبق اطلاعات عمومی مرتبط با گزارش اوت، آژانس بینالمللی انرژی اکنون انتظار دارد عرضه جهانی نفت در سال ۲۰۲۶ بهطور متوسط ۴.۳ میلیون بشکه در روز کاهش یابد و به ۱۰۲.۰۲ میلیون بشکه در روز برسد. با تقاضای ضمنی حدود ۱۰۳.۲۹ میلیون بشکه در روز، بازار سالانه با کسری تقریبی ۱.۲۷ میلیون بشکه در روز مواجه خواهد شد.
این کسری در شرایطی ایجاد میشود که تقاضا نیز قدرتمند نیست. افزایش قیمت سوخت، کمبود فرآوردههای پالایشی، فشار بر حملونقل، افت فعالیت پتروشیمی و کاهش قدرت خرید مصرفکنندگان باعث شده است IEA پیشبینی کند تقاضای نفت در سال ۲۰۲۶ حدود ۱.۶ میلیون بشکه در روز کاهش یابد.
بنابراین بازار با وضعیتی غیرمعمول روبهرو است:
- عرضه بهشدت کاهش یافته است.
- تقاضا نیز در واکنش به قیمت بالا و کمبود سوخت افت کرده است.
- بازار نفت خام از بازار فرآوردهها جدا شده است.
- ذخایر اضطراری بخشی از کسری را پوشش دادهاند، اما این حاشیه امنیت در حال کاهش است.
- چشمانداز ۲۰۲۷ کاملاً به کاهش تنشها، بازگشایی پایدار هرمز و احیای تأسیسات تولیدی و پالایشی وابسته است.
در کوتاهمدت، بازار همچنان مستعد جهشهای قیمتی ناشی از خبرهای سیاسی و امنیتی است. در میانمدت، اگر جریان نفت عادی شود، افزایش عرضه و ضعف تقاضا میتواند بازار را در سال ۲۰۲۷ به مازادی حدود ۴.۶۱ میلیون بشکه در روز وارد کند.
مقایسه گزارش بازار نفت IEA اوت ۲۰۲۶ با ژوئیه ۲۰۲۶
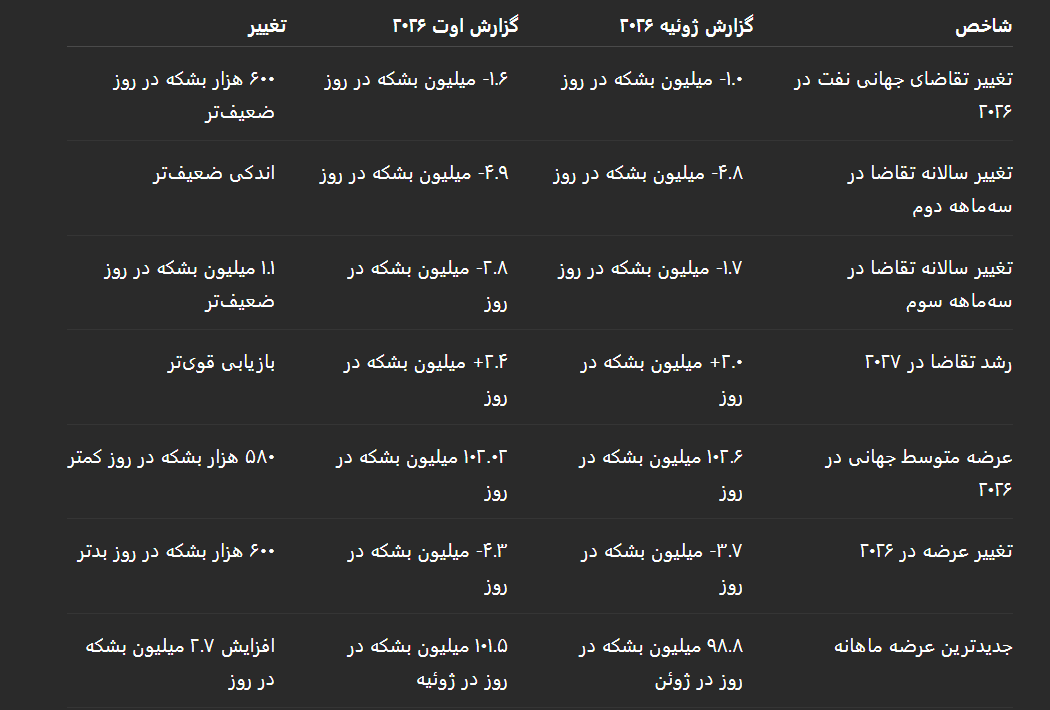
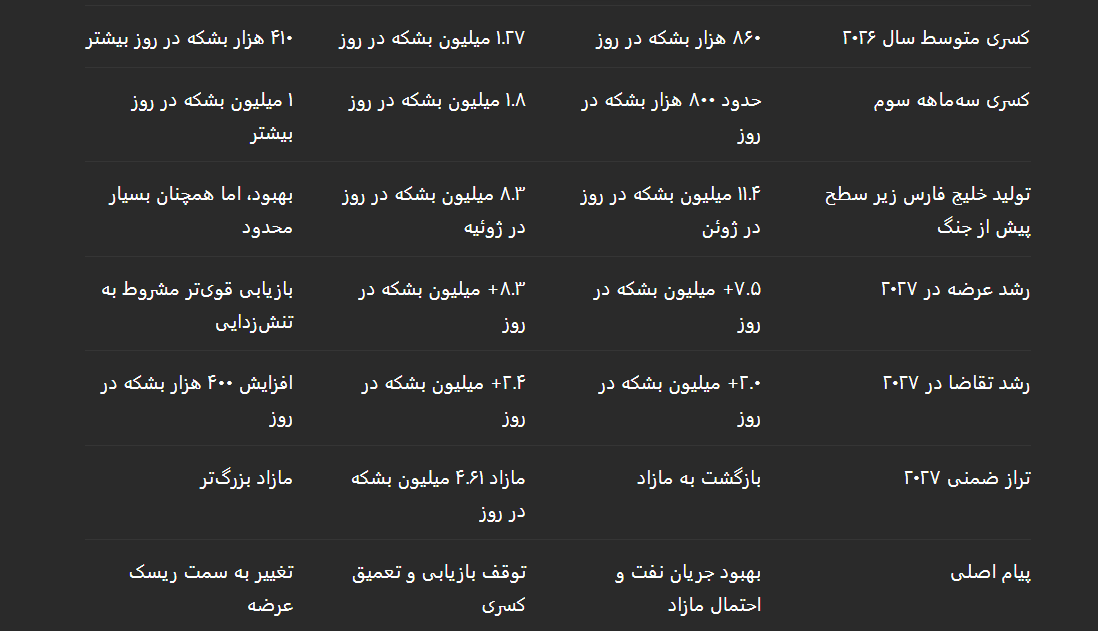
مهمترین تغییر این است که گزارش ژوئیه، عادیشدن تدریجی حملونقل از هرمز را مفروض میگرفت؛ درحالیکه گزارش اوت نشان میدهد بازیابی فیزیکی نفت به توافق سیاسی پایدار، امنیت کشتیها، دسترسی به بیمه، توانایی راهاندازی مجدد میادین و پالایشگاهها و رفع محدودیت صادرات ایران وابسته است.
چشمانداز تقاضای جهانی نفت در سال ۲۰۲۶
کاهش تقاضا بیشتر شده است
IEA پیشبینی میکند تقاضای جهانی نفت در سال ۲۰۲۶ حدود ۱.۶ میلیون بشکه در روز کاهش یابد. این رقم در گزارش ژوئیه حدود ۱ میلیون بشکه در روز بود.
افت تقاضا نتیجه یک رکود معمولی و منفرد نیست. چند عامل همزمان مصرف نفت را محدود کردهاند:
- قیمت بالای بنزین و گازوئیل؛
- کمبود فرآوردههای پالایشی؛
- کاهش فعالیت صنعتی؛
- افت مصرف نفتا در پتروشیمی؛
- محدود شدن حملونقل بار؛
- فشار بر خطوط هوایی و گردشگری؛
- سیاستهای صرفهجویی و کنترل تقاضا؛
- کاهش قدرت خرید خانوارها؛
- جایگزینی سوخت در بخش برق؛
- تضعیف رشد اقتصادی کشورهای واردکننده انرژی.
سهماهه دوم و سوم
تقاضای نفت در سهماهه دوم ۲۰۲۶ حدود ۴.۹ میلیون بشکه در روز کمتر از سال قبل بود. در سهماهه سوم نیز انتظار میرود مصرف حدود ۲.۸ میلیون بشکه در روز کاهش سالانه داشته باشد.
این وضعیت از گزارش ژوئیه ضعیفتر است. در آن گزارش، کاهش سهماهه سوم فقط ۱.۷ میلیون بشکه در روز برآورد شده بود.
بنابراین، بازیابی تقاضای فصلی در تابستان رخ داده، اما سرعت آن بهاندازهای نیست که اثر قیمتهای بالا، محدودیت عرضه و ضعف اقتصاد را کاملاً خنثی کند.
کدام فرآوردهها بیشترین فشار را تحمل میکنند؟
IEA نفتا و گازوئیل را در میان ضعیفترین اجزای تقاضا معرفی کرده است.
- نفتا
نفتا خوراک مهم صنایع پتروشیمی است. افزایش قیمت و محدودیت عرضه آن مستقیماً بر تولید پلاستیک، مواد شیمیایی، بستهبندی، دارو، منسوجات مصنوعی و کالاهای مصرفی اثر میگذارد.
- گازوئیل
گازوئیل مستقیماً با حملونقل جادهای، کشاورزی، معدن، ساختوساز، ژنراتورهای برق و زنجیره تأمین ارتباط دارد. افزایش شدید قیمت گازوئیل میتواند حتی در شرایطی که قیمت نفت خام نسبتاً پایینتر است، تورم گستردهای ایجاد کند.
- بنزین
فشار بر موجودی بنزین و کاهش صادرات فرآورده از خاورمیانه و روسیه باعث شده است شکاف قیمت بنزین با نفت خام افزایش یابد. این موضوع هزینه رفتوآمد خانوارها و مصرف اختیاری را تحت فشار قرار میدهد.
- سوخت جت
افزایش هزینه سوخت جت بر قیمت بلیت، ظرفیت پروازی و سودآوری خطوط هوایی اثر منفی دارد. اگرچه تقاضای سفر در برخی بازارها مقاوم باقی مانده، محدودیت عرضه میتواند مانع رشد آن شود.
مناطق آسیبپذیر
آسیا و خاورمیانه بیشترین کاهش سالانه مصرف را تجربه کردهاند. این مناطق پیش از جنگ وابستگی زیادی به جریان نفت و فرآوردههای خلیج فارس داشتند.
کشورهایی مانند چین، هند، ژاپن، کره جنوبی، پاکستان، بنگلادش، سنگاپور و تایوان از نظر قیمت، امنیت تأمین، هزینه حملونقل و دسترسی به خوراک پالایشی آسیبپذیر هستند.
مقایسه پیشبینی تقاضای IEA، EIA و OPEC
اختلاف میان سه نهاد اصلی پیشبینی انرژی همچنان بسیار بزرگ است.
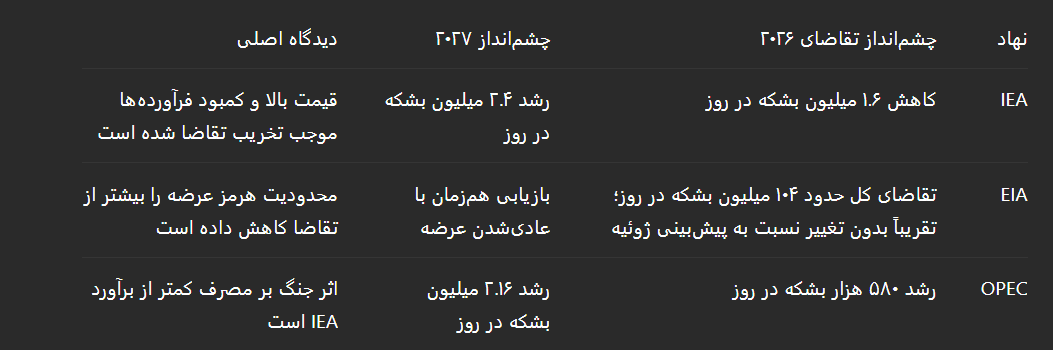
اوپک در گزارش اوت، پیشبینی رشد تقاضای ۲۰۲۶ را برای چهارمین ماه متوالی کاهش داد و آن را به ۵۸۰ هزار بشکه در روز رساند. بااینحال، این سازمان همچنان برخلاف IEA انتظار رشد مصرف را دارد.
- پیشبینی اوپک برای رشد تقاضای ۲۰۲۷ به حدود ۲.۱۶ میلیون بشکه در روز افزایش یافته است.
- EIA نیز عرضه جهانی سال ۲۰۲۶ را حدود ۱۰۰.۸ میلیون بشکه در روز و تقاضا را تقریباً ۱۰۴ میلیون بشکه در روز برآورد کرده است؛ بنابراین تصویر EIA نیز از کسری قابلتوجه بازار حمایت میکند، هرچند تعاریف و روش محاسبات آن دقیقاً با IEA یکسان نیست.
چرا پیشبینیها تا این حد متفاوتاند؟
اختلاف میان پیشبینیها عمدتاً از تفاوت در فرضیات زیر ناشی میشود:
- مدت محدودیت تنگه هرمز؛
- سرعت بازگشت تولید خاورمیانه؛
- شدت تخریب تقاضا در اثر قیمت بالا؛
- رشد اقتصادی چین و هند؛
- مصرف نفتا و خوراک پتروشیمی؛
- واکنش مصرفکنندگان به قیمت بنزین و گازوئیل؛
- سیاستهای یارانهای و کنترل تقاضا؛
- نحوه محاسبه سوختهای زیستی و مایعات گازی؛
- زمان بازسازی ذخایر تجاری و استراتژیک.
اختلاف ۲.۱۸ میلیون بشکه در روزی میان پیشبینی رشد تقاضای IEA و اوپک، فقط یک اختلاف آماری نیست؛ این شکاف میتواند تفاوت میان بازار کسری، متعادل یا مازاد را تعیین کند.
وضعیت عرضه جهانی نفت
عرضه ژوئیه افزایش یافت، اما بازیابی کامل نشد
عرضه جهانی نفت در ژوئیه حدود ۲.۴ میلیون بشکه در روز افزایش یافت و به ۱۰۱.۵ میلیون بشکه در روز رسید. بااینحال، این رقم همچنان ۶.۳ میلیون بشکه در روز کمتر از سال قبل بود.
در ژوئن، عرضه جهانی با افزایش ۴.۱ میلیون بشکه در روزی به ۹۸.۸ میلیون بشکه در روز رسیده بود. افزایش ژوئن عمدتاً نتیجه خروج محمولههای محبوسشده، بهبود موقت تردد از هرمز و برداشت از ذخایر شناور و زمینی بود.
افزایش عرضه ژوئیه نشان داد مقداری از تولید خلیج فارس میتواند بازگردد؛ اما کاهش دوباره بارگیریها ثابت کرد که این بازیابی هنوز پایدار نیست.
پیشبینی عرضه ۲۰۲۶
IEA اکنون انتظار دارد عرضه جهانی نفت در سال ۲۰۲۶:
- حدود ۴.۳ میلیون بشکه در روز کاهش یابد؛
- به متوسط ۱۰۲.۰۲ میلیون بشکه در روز برسد؛
- حدود ۱.۲۷ میلیون بشکه در روز کمتر از تقاضا باشد.
در گزارش ژوئیه، کاهش عرضه ۳.۷ میلیون بشکه در روز و متوسط عرضه ۱۰۲.۶ میلیون بشکه در روز پیشبینی شده بود.
این بازنگری نشان میدهد اختلالات فقط به ایران یا هرمز محدود نیستند. مجموعهای از ریسکها همزمان بر بازار اثر میگذارند:
- توقف یا محدودیت صادرات ایران؛
- کاهش تولید عربستان، عراق، کویت، قطر و سایر تولیدکنندگان خلیج فارس؛
- حملات به نفتکشها؛
- تهدید مسیر بابالمندب؛
- حملات اوکراین به پالایشگاهها و زیرساختهای صادراتی روسیه؛
- اختلال در بندر نووروسیسک؛
- کاهش صادرات CPC Blend قزاقستان؛
- محدودیت ظرفیت خطوط لوله جایگزین؛
- افزایش هزینه بیمه و کرایه نفتکش.
تنگه هرمز؛ مهمترین متغیر بازار نفت
- چرا هرمز تا این اندازه مهم است؟
در سال ۲۰۲۵ بهطور متوسط حدود ۲۰ میلیون بشکه در روز نفت خام و فرآوردههای نفتی از تنگه هرمز عبور میکرد؛ معادل حدود ۲۵ درصد تجارت دریایی نفت جهان.
EIA برآورد کرده است جریان نفت و سایر مایعات نفتی از این مسیر در سهماهه دوم ۲۰۲۶ بهطور متوسط فقط ۴.۹ میلیون بشکه در روز بوده، درحالیکه این رقم در سهماهه چهارم ۲۰۲۵ حدود ۲۱.۶ میلیون بشکه در روز بود.
ظرفیت خطوط لوله جایگزین عربستان و امارات تنها بخشی از جریان عادی هرمز را پوشش میدهد. انتقال نفت به دریای سرخ، کانال سوئز یا خط لوله SUMED نیز زمانبرتر، گرانتر و از نظر ظرفیت محدود است.
- در بازیابی پیش بینی ژوئیه چه اتفاقی افتاد؟
بارگیری نفت خاورمیانه در ابتدای ژوئیه به حدود ۲۰ میلیون بشکه در روز رسید. این مقدار تقریباً با جریان پیش از جنگ قابل مقایسه بود. اما در نیمه دوم ماه، پس از بازگشت درگیری و حملات به نفتکشها، بارگیریها مجدداً به حدود ۱۲ میلیون بشکه در روز کاهش یافت. تولید منطقه در ژوئیه همچنان ۸.۳ میلیون بشکه در روز زیر سطح پیش از جنگ قرار داشت؛ هرچند این میزان از زیان ۱۴ میلیون بشکه در روزی در اوج بحران کمتر بود.
- تردد دریایی همچنان محدود است
در ۱۳ اوت تنها ۹ کشتی کالایی از تنگه عبور کردند؛ درحالیکه متوسط روزانه ماه اوت حدود ۱۲ کشتی بود. چند روز قبل، کل تردد به فقط ۶ کشتی کاهش یافته بود؛ در مقایسه با حدود ۱۳۰ تا ۱۴۰ کشتی در روز پیش از جنگ.
مقایسه این ارقام باید با احتیاط انجام شود، زیرا برخی دادهها فقط کشتیهای حامل کالا را ثبت میکنند و تعدادی از شناورها نیز ممکن است سامانه شناسایی خودکار خود را خاموش کرده باشند. بااینحال، جهت کلی روشن است: تردد بسیار پایینتر از حالت عادی باقی مانده است.
- تولید خاموششده
EIA برآورد کرده است حدود ۵.۵ میلیون بشکه در روز تولید نفت خاورمیانه در ژوئیه از بین رفته است.
فرض پایه EIA این است که:
- محدودیت شدید تردد تا پایان اوت ادامه یابد؛
- جریان نفت از سپتامبر بهآرامی افزایش پیدا کند؛
- بیشتر تولید تا اوایل ۲۰۲۷ بازگردد؛
- حدود ۶۰۰ هزار بشکه در روز از تولید منطقه تا پایان ۲۰۲۷ همچنان غیرفعال باقی بماند.
این فرض خوشبینانهتر از سناریوی ادامه جنگ است، اما حتی در آن نیز بازگشت کامل فوری نیست.
نقش اوپکپلاس
هفت عضو اوپکپلاس شامل عربستان سعودی، روسیه، عراق، کویت، قزاقستان، الجزایر و عمان تصمیم گرفته بودند تولید هدفگذاریشده خود را در اوت ۲۰۲۶ حدود ۱۸۸ هزار بشکه در روز افزایش دهند.
تقسیم افزایش هدف تولید اوت بهصورت تقریبی عبارت بود از:
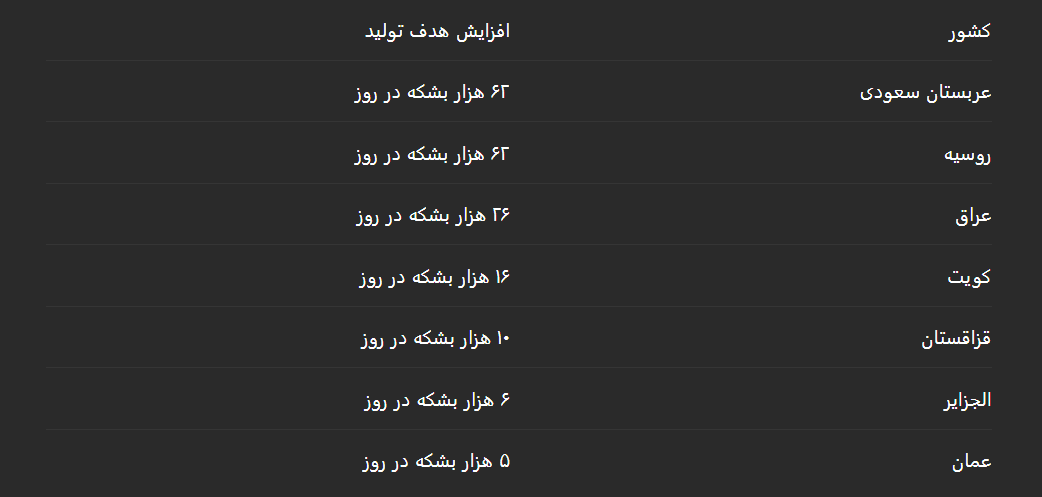
در دوم اوت، همین هفت کشور برای سپتامبر نیز تعدیل ۱۸۸ هزار بشکه در روزی دیگری را اعلام کردند.
اما افزایش سهمیه با افزایش واقعی تولید یکسان نیست. کشورهای خلیج فارس ممکن است از نظر ظرفیت زیرزمینی توان تولید بیشتری داشته باشند، ولی اگر صادرات، ذخیرهسازی، برق، پالایش، امنیت کشتی یا بیمه محدود باشد، افزایش سهمیه به عرضه قابلتحویل تبدیل نمیشود.
وضعیت روسیه
تولید نفت روسیه در ژوئیه حدود ۱۰۰ هزار بشکه در روز کاهش یافت و به ۸.۷۶ میلیون بشکه در روز رسید؛ کمتر از هدف تعیینشده اوپکپلاس.
حملات به پالایشگاهها، پایانههای دریای سیاه و زیرساختهای صادراتی روسیه ریسک جداگانهای برای بازار ایجاد کرده است. حتی اگر نفت خام روسیه تولید شود، محدود شدن پالایش یا صادرات میتواند عرضه فرآوردهها را کاهش دهد.
نتیجه برای سیاست اوپکپلاس
اوپکپلاس در شرایط دشواری قرار دارد:
- افزایش سهمیه میتواند در صورت بازگشایی هرمز، مازاد ۲۰۲۷ را تشدید کند.
- توقف افزایش تولید میتواند در کوتاهمدت کمبود را عمیقتر کند.
- اعضای آسیبدیده ممکن است توان دستیابی به سهمیه خود را نداشته باشند.
- اعضای دارای ظرفیت آزاد ممکن است برای سهم بازار یا تثبیت قیمت تحت فشار قرار گیرند.
- کاهش تقاضا، امکان افزایش گسترده و بدون ریسک تولید را محدود میکند.
بحران پالایش و کمبود فرآوردههای نفتی
مهمترین ویژگی بازار سال ۲۰۲۶ جدایی میان وضعیت نفت خام و فرآوردههای پالایشی است.
ممکن است نفت خام در بخشی از بازار قابلدسترسی باشد، اما این موضوع بهمعنای عرضه کافی بنزین، گازوئیل، سوخت جت، LPG یا خوراک پتروشیمی نیست.
عملیات پالایشگاهی جهانی
طبق دادههای منتشرشده درباره گزارش اوت:
- عملیات پالایش جهانی در ژوئیه حدود ۵ میلیون بشکه در روز کمتر از سال قبل بود.
- پالایش روسیه به حدود ۳.۹ میلیون بشکه در روز رسید؛ نزدیک به پایینترین سطح ۲۰ سال گذشته.
- پالایشگاههای صادراتی خاورمیانه هنوز با محدودیت فعالیت یا بارگیری روبهرو بودند.
- پالایشگاههای آسیایی بهدلیل کمبود خوراک و قیمت بالا با نرخ پایینتری کار کردند.
- حاشیه سود پالایش به رکوردهای تاریخی یا نزدیک به آن رسید.
چرا پالایشگاهها نمیتوانند فوراً کمبود را جبران کنند؟
۱. همه نفتهای خام کیفیت یکسانی ندارند.
۲. پالایشگاهها برای نوع مشخصی از نفت طراحی شدهاند.
۳. کمبود نفت خام متوسط و سنگین میتواند تولید گازوئیل را محدود کند.
۴. ظرفیت حمل خوراک جایگزین محدود است.
۵. تعمیرات برنامهریزیشده را نمیتوان همیشه لغو کرد.
۶. آسیب زیرساختی به زمان نیاز دارد.
۷. بیمه نفتکشهای فرآوردهای گاهی گرانتر از اقتصاد حمل محموله است.
۸. پالایشگاه ممکن است فعال باشد، اما امکان صادرات محصول نداشته باشد.
چرا گازوئیل مهمتر از قیمت نفت خام شده است؟
در ۱۴ اوت، یکی از تحلیلگران بازار قیمت تقریبی نفت خام را نزدیک ۸۰ دلار، بنزین را حدود ۱۳۰ دلار و گازوئیل را نزدیک ۱۸۰ دلار برای هر بشکه توصیف کرد. این ارقام معیارهای دقیق و کاملاً قابلمقایسه نیستند، اما شدت جدایی بازار فرآورده از نفت خام را نشان میدهند.
افزایش قیمت گازوئیل اثر مستقیمی بر موارد زیر دارد:
- هزینه حمل کالا؛
- قیمت مواد غذایی؛
- کشاورزی و برداشت محصول؛
- معدن و ساختوساز؛
- برق اضطراری؛
- قیمت خدمات لجستیکی؛
- تورم تولیدکننده؛
- حاشیه سود شرکتها.
تغییر مسیر تجارت نفت
پالایشگاههای آسیایی خرید نفت آمریکا و غرب آفریقا را افزایش دادهاند.
در هفته منتهی به ۱۴ اوت:
- GS Caltex کره جنوبی ۲ میلیون بشکه نفت Mars برای تحویل نوامبر خرید؛
- قیمت آن حدود ۱۳ تا ۱۴ دلار در هر بشکه بالاتر از معیار دبی اکتبر بود؛
- Eneos ژاپن ۲ میلیون بشکه WTI با پریمیوم بیش از ۱۰ دلار خرید؛
- CPC تایوان ۲ میلیون بشکه WTI با پریمیوم حدود ۸ تا ۹ دلار نسبت به Dated Brent خریداری کرد؛
- واردات نفت آمریکا به آسیا در ژوئیه به رکورد ۲.۳۵ میلیون بشکه در روز رسید.
این تغییر مسیر به تولیدکنندگان و صادرکنندگان حوزه آتلانتیک کمک میکند، اما هزینه حمل، مدت سفر، نیاز به کشتی و رقابت برای نفت خام مناسب را افزایش میدهد.
ذخایر نفت و ذخایر اضطراری
ذخایر جهانی
ذخایر جهانی نفت از زمان آغاز جنگ حدود ۴۱۰ میلیون بشکه کاهش یافتهاند. موجودی مشاهدهشده جهانی نیز به کمتر از ۷.۹ میلیارد بشکه رسیده است.
در گزارش ژوئیه، موجودی جهانی در ژوئن ۲۱ میلیون بشکه افزایش یافته بود؛ اما این افزایش عمدتاً نتیجه رشد ۱۱۷ میلیون بشکهای نفت روی آب بود که برداشت حدود ۹۶ میلیون بشکهای از ذخایر زمینی را پوشاند.
بنابراین افزایش ظاهری ژوئن نشانه مازاد پایدار نبود. بخش قابلتوجهی از آن نفتی بود که در کشتیها قرار داشت و هنوز به پالایشگاهها یا مخازن مصرفکنندگان نرسیده بود.
در ژوئیه، با کاهش نفت روی آب و ادامه اختلالات، ذخایر دوباره تحت فشار قرار گرفتند.
آزادسازی ۴۰۰ میلیون بشکه ذخایر اضطراری
در ۱۱ مارس ۲۰۲۶، ۳۲ کشور عضو IEA با آزادسازی ۴۰۰ میلیون بشکه نفت از ذخایر اضطراری موافقت کردند؛ بزرگترین اقدام هماهنگشده در تاریخ آژانس.
این اقدام شامل نفت خام، فرآوردههای نفتی، کاهش الزامات ذخیرهسازی صنعتی و افزایش تکمیلی تولید در برخی کشورها بود.
پیش از این اقدام، اعضای IEA بیش از:
- ۱.۲ میلیارد بشکه ذخایر اضطراری دولتی؛
- و حدود ۶۰۰ میلیون بشکه ذخایر صنعتی تحت الزام دولتها
در اختیار داشتند.
اما آزادسازی ذخایر، نفت جدید تولید نمیکند. این سیاست فقط عرضه را از آینده به زمان حال منتقل میکند و در صورت طولانیشدن بحران، نیاز به بازسازی ذخایر را افزایش میدهد.
وضعیت ذخایر آمریکا
ذخیره استراتژیک نفت آمریکا در هفته منتهی به ۷ اوت حدود ۶.۱ میلیون بشکه کاهش یافت و به ۲۹۸.۷ میلیون بشکه رسید؛ پایینترین سطح در بیش از ۴۰ سال.
در همان هفته:
- ذخایر تجاری نفت خام آمریکا ۱۷.۴ میلیون بشکه افزایش یافت؛
- موجودی تجاری به ۴۲۴.۴ میلیون بشکه رسید؛
- واردات افزایش یافت؛
- صادرات کاهش پیدا کرد؛
- موجودی بنزین و فرآوردههای تقطیری همچنان پایینتر از متوسط پنجساله بود.
این افزایش هفتگی ذخایر تجاری آمریکا نباید با بهبود کامل بازار جهانی اشتباه گرفته شود. بخشی از آن ناشی از زمانبندی واردات، کاهش صادرات و تغییر جریان محمولهها بود.
پیام سیاست گذاری
هرچه ذخایر اضطراری بیشتر کاهش یابد:
- توان دولتها برای مهار جهش بعدی قیمت کمتر میشود؛
- بازار به هر حمله یا اختلال جدید حساستر خواهد شد؛
- هزینه بازسازی ذخایر در آینده افزایش مییابد؛
- احتمال رقابت دولتها با پالایشگاههای تجاری برای خرید نفت بیشتر میشود.
قیمت نفت، منحنی آتی و بازار نفتکشها
تحولات قیمت
در گزارش ژوئیه، قیمت North Sea Dated پس از توافق موقت و افزایش صادرات خلیج فارس به حدود ۶۸ دلار برای هر بشکه سقوط کرده بود. در زمان انتشار همان گزارش، پس از ازسرگیری درگیری، قیمت به حدود ۷۷ دلار بازگشت.
طبق EIA، قیمت نقدی برنت در ۲ ژوئیه تا حدود ۶۹ دلار پایین آمد، اما در ۲۳ ژوئیه به حدود ۱۰۵ دلار رسید.
در ۱۴ اوت ۲۰۲۶:
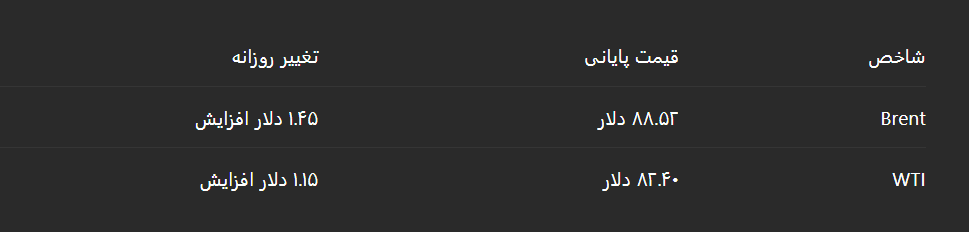
در همان هفته:
- برنت حدود ۶ درصد افزایش یافت؛
- WTI حدود ۵.۴ درصد رشد کرد.
محرکهای اصلی افزایش قیمت عبارت بودند از:
- حملات جدید به نفتکشها؛
- نبود پیشرفت در مذاکرات صلح؛
- احتمال تداوم محاصره دریایی؛
- حمله به پایانه نووروسیسک؛
- محدود شدن صادرات فرآورده؛
- نگرانی درباره بازسازی ذخایر.
ساختار منحنی آتی
در ماه ژوئن، با افزایش نفت روی آب و انتظار بازگشت عرضه، اسپردهای فوری نفت خام به سمت کانتانگو حرکت کردند؛ یعنی قیمت تحویل آینده از قیمت نزدیک بیشتر شد.
بازگشت محدودیتها در ژوئیه و اوت دوباره از بخش نزدیک منحنی حمایت کرد. در شرایط کسری فیزیکی، بازار میتواند به بکواردیشن بازگردد؛ یعنی قیمت تحویل فوری از قیمت ماههای بعد بیشتر باشد.
بااینحال، سیگنال مهمتر از خود منحنی نفت خام، فاصله قیمت فرآوردهها با نفت خام است. بالا ماندن کرکاسپرد گازوئیل و بنزین نشان میدهد مشکل اصلی در ظرفیت پالایش و تحویل سوخت قرار دارد.
هزینه بیمه و حملونقل
پیش از جنگ، حق بیمه ریسک جنگ برای عبور از هرمز حدود ۰.۲۵ درصد ارزش بدنه کشتی بود. در ژوئیه، این هزینه به حدود ۳ تا ۱۰ درصد ارزش کشتی افزایش یافت.
برای یک نفتکش ۱۰۰ میلیون دلاری، این موضوع میتواند به معنی پرداخت:
- حدود ۲۵۰ هزار دلار پیش از جنگ؛
- و بین ۳ تا ۱۰ میلیون دلار در شرایط بحرانی
برای یک سفر باشد.
این هزینه برای نفتکشهای بزرگ حامل نفت خام ممکن است در نرخهای بالای حمل جذب شود، اما برای نفتکشهای کوچکتر حامل فرآورده، اقتصاد سفر را از بین میبرد. همین موضوع یکی از دلایل کمبود شدیدتر بنزین، گازوئیل و سایر فرآوردههاست.
پیشبینی قیمت نفت EIA
اداره اطلاعات انرژی آمریکا در چشمانداز کوتاهمدت اوت ۲۰۲۶، پیشبینی قیمت نفت را بهطور قابلتوجهی افزایش داد.
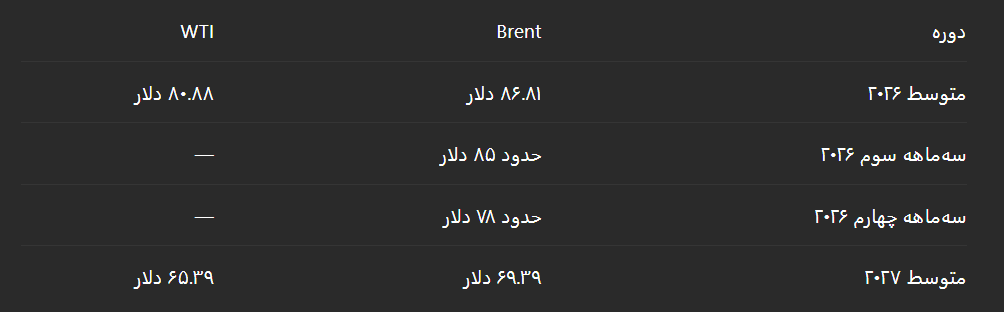
پیشبینی سالانه رسمی EIA در جدول خلاصه، پس از گردکردن، برای برنت حدود ۸۷ دلار در ۲۰۲۶ و ۶۹ دلار در ۲۰۲۷ است.
منطق این پیشبینی عبارت است از:
- محدودیت شدید هرمز تا پایان اوت؛
- کاهش بیشتر ذخایر در سهماهه سوم؛
- آغاز افزایش تدریجی جریان نفت از سپتامبر؛
- بازگشت بیشتر تولید در سهماهه اول ۲۰۲۷؛
- شروع مجدد افزایش ذخایر در ۲۰۲۷؛
- باقیماندن حدود ۶۰۰ هزار بشکه در روز تولید غیرفعال تا پایان ۲۰۲۷.
EIA برآورد میکند موجودی جهانی نفت در سهماهه دوم ۲۰۲۶ بهطور متوسط ۴.۲ میلیون بشکه در روز کاهش یافته و در سهماهه سوم نیز حدود ۳.۸ میلیون بشکه در روز افت خواهد کرد.
پیامدهای اقتصادی و اثر بر سایر بازارها
۱. تورم
قیمت بالاتر انرژی از چند مسیر به تورم منتقل میشود:
- افزایش مستقیم قیمت بنزین و گازوئیل؛
- افزایش هزینه حملونقل؛
- افزایش قیمت برق و گرمایش؛
- افزایش هزینه تولید مواد شیمیایی؛
- افزایش قیمت کود و مواد غذایی؛
- افزایش هزینه بستهبندی؛
- افزایش قیمت بلیت هواپیما؛
- افزایش هزینه واردات.
گازوئیل میتواند حتی مهمتر از نفت خام باشد، زیرا در تقریباً تمام زنجیره تأمین کالاها استفاده میشود.
۲. سیاست بانکهای مرکزی
افزایش قیمت انرژی معمولاً رشد اقتصادی را تضعیف میکند، اما تورم را بالا میبرد. این ترکیب تصمیمگیری بانکهای مرکزی را دشوار میکند.
اگر بانکهای مرکزی برای مقابله با تورم نرخ بهره را بالا نگه دارند، خطر رکود افزایش مییابد. اگر نرخ بهره را سریع کاهش دهند، ممکن است انتظارات تورمی دوباره تقویت شود.
بنابراین بحران نفت میتواند:
- کاهش نرخ بهره را به تأخیر بیندازد؛
- بازده اوراق قرضه را بالا نگه دارد؛
- منحنی بازده را پرنوسان کند؛
- فشار بر ارز کشورهای واردکننده انرژی را افزایش دهد.
۳. بازار سهام
برندگان احتمالی
- تولیدکنندگان نفت خارج از خلیج فارس؛
- صادرکنندگان نفت آمریکا، کانادا، برزیل، گویان و غرب آفریقا؛
- پالایشگاههای دارای دسترسی مطمئن به خوراک؛
- شرکتهای نفتکش و حملونقل دریایی؛
- شرکتهای خدمات نفتی؛
- تولیدکنندگان زغالسنگ و انرژی جایگزین؛
- شرکتهای زیرساخت ذخیرهسازی و خطوط لوله.
بازندگان احتمالی
- خطوط هوایی؛
- شرکتهای حملونقل زمینی؛
- صنایع شیمیایی و پتروشیمی؛
- خودروسازان در بازارهای حساس به قیمت سوخت؛
- شرکتهای مصرفی با قدرت قیمتگذاری پایین؛
- اقتصادهای واردکننده انرژی؛
- صنایع انرژیبر؛
- شرکتهای گردشگری.
۴. ارزها
افزایش قیمت نفت معمولاً از ارز صادرکنندگان انرژی حمایت میکند و ارز واردکنندگان خالص را تحت فشار قرار میدهد.
بااینحال، نتیجه نهایی به موارد زیر نیز بستگی دارد:
- میزان تولید واقعی قابلصادرات؛
- محدودیتهای تحریمی؛
- هزینه جنگ و بودجه دولت؛
- سیاست بانک های مرکزی؛
- جریان سرمایه جهانی؛
- ریسک سیاسی داخلی.
یک صادرکننده نفت که امکان صادرات ندارد، لزوماً از افزایش قیمت جهانی منتفع نمیشود.
۵. بازار اوراق قرضه
افزایش تورم انرژی میتواند بازده اسمی اوراق را بالا ببرد و انتظارات کاهش نرخ بهره را عقب بیندازد. در مقابل، نگرانی از رکود میتواند تقاضا برای اوراق امن را افزایش دهد.
بنابراین واکنش بازار اوراق ممکن است دو مرحلهای باشد:
۱. ابتدا افزایش بازده بهدلیل تورم؛
۲. سپس کاهش بازده بهدلیل نگرانی از رکود.
۶. طلا
طلا میتواند از ترکیب زیر حمایت شود:
- ریسک ژئوپلیتیک؛
- نگرانی تورمی؛
- کاهش اعتماد به داراییهای ریسکی؛
- افزایش تقاضا برای ذخیره ارزش؛
- نگرانی درباره بدهی و هزینههای حمایتی دولتها.
اما اگر نرخهای بهره واقعی بهشدت افزایش یابد، بخشی از این حمایت خنثی میشود.
۷. گاز طبیعی و LNG
حدود یکپنجم تجارت جهانی LNG نیز به تنگه هرمز وابسته است. محدودیت صادرات قطر و امارات قیمت گاز در آسیا و اروپا را افزایش داده و برخی تولیدکنندگان برق را به زغالسنگ بازگردانده است.
از سوی دیگر، کاهش تقاضای خوراک پایانههای LNG آمریکا در دوره تعمیرات باعث شده قیمت Henry Hub برخلاف گاز اروپا و آسیا نسبتاً پایین بماند.
۸. زغالسنگ و برق
افزایش قیمت LNG موجب جایگزینی گاز با زغالسنگ در اروپا و آسیا شده است. این تغییر:
- تقاضای زغالسنگ را افزایش میدهد؛
- هزینه برق را بالا میبرد؛
- انتشار کربن را افزایش میدهد؛
- فشار بر شبکه برق و امنیت انرژی را تشدید میکند.
۹. کشاورزی و مواد غذایی
سوخت، کود، حملونقل، آبیاری، ماشینآلات کشاورزی و سردخانه همگی به انرژی وابستهاند. بنابراین بحران نفت و گاز میتواند با تأخیر به تورم مواد غذایی تبدیل شود.
اثر کامل معمولاً فوری نیست و ممکن است طی فصلهای کاشت، برداشت و حمل محصول ظاهر شود.
۱۰. تجارت جهانی
تغییر مسیر نفت از آمریکا و غرب آفریقا به آسیا باعث میشود:
- مسافت حمل افزایش یابد؛
- کشتیهای بیشتری برای جابهجایی حجم یکسان لازم باشد؛
- هزینه سرمایه در گردش افزایش پیدا کند؛
- تحویل محمولهها دیرتر شود؛
- رقابت اروپا و آسیا برای نفت حوزه آتلانتیک تشدید شود.
سناریوهای بازار نفت در ادامه ۲۰۲۶
احتمالهای زیر تحلیل مستقل هستند و پیشبینی رسمی IEA محسوب نمیشوند.
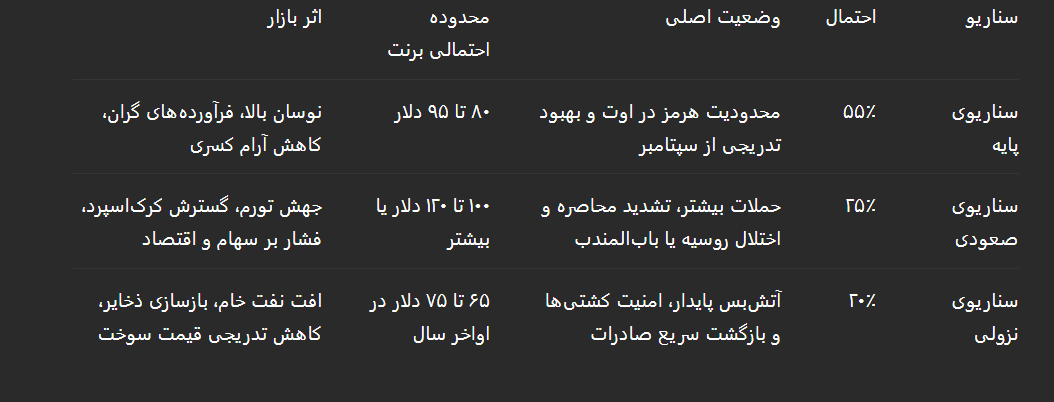
- سناریوی پایه؛ احتمال ۵۵ درصد
در این سناریو:
- محدودیت شدید هرمز تا پایان اوت ادامه مییابد؛
- جریان نفت از سپتامبر بهآرامی بهبود پیدا میکند؛
- تولید منطقهای تا اوایل ۲۰۲۷ به سطح نزدیک پیش از جنگ بازمیگردد؛
- بازار سهماهه سوم با کسری قابلتوجه باقی میماند؛
- قیمت فرآوردهها سریعتر از نفت خام کاهش نمییابد؛
- برنت عمدتاً در محدوده ۸۰ تا ۹۵ دلار نوسان میکند.
این سناریو تقریباً با فرض پایه EIA همراستاست، اما همچنان احتمال تأخیر در بازگشت عرضه را در نظر میگیرد.
- سناریوی صعودی؛ احتمال ۲۵ درصد
در این سناریو یکی یا چند مورد زیر رخ میدهد:
- حملات گستردهتر به نفتکشها؛
- بستهشدن شدیدتر هرمز؛
- گسترش درگیری به بابالمندب؛
- حمله به خطوط لوله یا پایانههای عربستان؛
- تشدید حملات به پالایشگاهها و بنادر روسیه؛
- کاهش بیشتر ذخایر اضطراری؛
- خروج شرکتهای بیمه از منطقه.
در این حالت برنت میتواند مجدداً از ۱۰۰ دلار عبور کند و در دورههای کوتاه به ۱۲۰ دلار یا بیشتر برسد. قیمت گازوئیل و سوخت جت ممکن است افزایش شدیدتری داشته باشد.
- سناریوی نزولی؛ احتمال ۲۰ درصد
در این سناریو:
- توافق سیاسی پایدار حاصل میشود؛
- تردد کشتیها بهطور پیوسته افزایش مییابد؛
- حق بیمه جنگ کاهش پیدا میکند؛
- تولید عربستان، عراق، کویت، قطر، امارات و ایران بازمیگردد؛
- پالایشگاههای صادراتی فعالیت خود را از سر میگیرند؛
- ضعف تقاضا و عرضه جدید اوپکپلاس بازار را به سمت مازاد میبرد.
قیمت نفت خام در این وضعیت ممکن است تا اواخر سال به محدوده ۶۵ تا ۷۵ دلار کاهش یابد. بااینحال، قیمت فرآوردهها احتمالاً کندتر کاهش خواهد یافت، زیرا بازسازی زنجیره پالایش و موجودی محصول به زمان نیاز دارد.
مهمترین شاخصهایی که باید زیر نظر گرفته شوند
۱. تعداد روزانه کشتیهای عبوری از تنگه هرمز
۲. حجم بارگیری نفت خاورمیانه
۳. میزان تولید خاموششده عربستان، عراق، کویت، ایران و قطر
۴. نرخ بیمه ریسک جنگ برای نفتکشها
۵. کرایه VLCC و نفتکشهای فرآورده
۶. کرکاسپرد گازوئیل، بنزین و سوخت جت
۷. ساختار بکواردیشن یا کانتانگوی برنت و WTI
۸. ذخایر تجاری آمریکا، اروپا، ژاپن و سنگاپور
۹. سطح ذخیره استراتژیک نفت آمریکا
۱۰. عملیات پالایش روسیه
۱۱. صادرات بندر نووروسیسک و CPC Blend
۱۲. خرید نفت آمریکا و غرب آفریقا توسط پالایشگاههای آسیا
۱۳. تصمیم ماهانه اوپکپلاس
۱۴. تقاضای نفتا و نرخ فعالیت پتروشیمی چین
۱۵. قیمت LNG آسیا و اروپا
۱۶. سیاست نرخ بهره بانکهای مرکزی
۱۷. تورم حملونقل و مواد غذایی
۱۸. رشد اقتصادی کشورهای واردکننده نفت
۱۹. پیشرفت مذاکرات آمریکا و ایران
۲۰. هرگونه آزادسازی جدید ذخایر اضطراری.
ارزیابی نهایی
گزارش بازار نفت اوت ۲۰۲۶ تصویری دوگانه از بازار ارائه میدهد.
- در کوتاهمدت، بازار با کسری واقعی نفت، کاهش ذخایر، محدودیت هرمز، کمبود فرآورده، هزینه بالای حملونقل و خطر حملات بیشتر روبهرو است. این شرایط از قیمت نفت خام، حاشیه سود پالایش و قیمت فرآوردهها حمایت میکند.
- اما همین قیمتهای بالا در حال کاهش تقاضا هستند. مصرف نفتا، گازوئیل و سایر سوختها افت کرده و اقتصاد کشورهای واردکننده انرژی تحت فشار قرار گرفته است.
- اگر تنشها کاهش یابد، بازگشت تولید خاورمیانه، عرضه بیشتر اوپکپلاس، رشد عرضه غیر اوپک و ضعف تقاضا میتواند بازار را در ۲۰۲۷ به مازادی بزرگ وارد کند. IEA این مازاد را حدود ۴.۶۱ میلیون بشکه در روز برآورد میکند.
بنابراین مسیر بازار احتمالاً خطی نخواهد بود:
- ابتدا کسری، نوسان و قیمت بالای فرآورده؛
- سپس با عادیشدن تجارت، بازسازی ذخایر؛
- و در نهایت احتمال مازاد و کاهش قیمت نفت خام.
برای معاملهگران و سرمایهگذاران، مهمترین نتیجه این است که تمرکز صرف بر قیمت برنت کافی نیست. جریان واقعی کشتیها، کرکاسپرد، موجودی فرآوردهها، حق بیمه جنگ، نرخ پالایش و ساختار منحنی اطلاعات دقیقتری درباره وضعیت فیزیکی بازار ارائه میکنند.
پرسشهای متداول
۱. گزارش بازار نفت IEA اوت ۲۰۲۶ چیست؟
گزارش بازار نفت IEA یک بررسی ماهانه از عرضه، تقاضا، پالایش، ذخایر، قیمتها و تجارت جهانی نفت است. نسخه اوت ۲۰۲۶ بر توقف بازیابی عرضه خاورمیانه، محدودیت تنگه هرمز، کاهش تقاضا و کمبود فرآوردههای پالایشی تمرکز دارد.
۲. آیا این مقاله نسخه کامل و رسمی گزارش پولی IEA است؟
خیر. این مقاله یک بازسازی مستقل و جامع بر اساس دادههای عمومی IEA، گزارش ژوئیه، اطلاعات منتشرشده درباره نسخه اوت، EIA، اوپک و دادههای بازار است. فایل کامل اشتراکی IEA تحت مجوز تجاری آژانس قرار دارد.
۳. مهمترین تغییر گزارش اوت نسبت به ژوئیه چیست؟
پیشبینی کاهش عرضه سال ۲۰۲۶ از ۳.۷ میلیون به ۴.۳ میلیون بشکه در روز افزایش یافته و کسری سالانه بازار از حدود ۸۶۰ هزار به ۱.۲۷ میلیون بشکه در روز رسیده است.
۴. پیشبینی IEA برای تقاضای نفت در سال ۲۰۲۶ چیست؟
IEA انتظار دارد تقاضای جهانی نفت در سال ۲۰۲۶ حدود ۱.۶ میلیون بشکه در روز کاهش یابد. پیشبینی گزارش ژوئیه کاهش حدود ۱ میلیون بشکه در روز بود.
۵. چرا تقاضای نفت کاهش یافته است؟
قیمت بالای سوخت، کمبود بنزین و گازوئیل، ضعف صنایع پتروشیمی، کاهش قدرت خرید، فشار اقتصادی، محدودیت حملونقل و سیاستهای کنترل مصرف باعث تخریب تقاضا شدهاند.
۶. عرضه جهانی نفت در ۲۰۲۶ چقدر خواهد بود؟
IEA عرضه متوسط جهانی را حدود ۱۰۲.۰۲ میلیون بشکه در روز پیشبینی میکند که نسبت به سال قبل حدود ۴.۳ میلیون بشکه در روز کمتر است.
۷. کسری بازار نفت در سال ۲۰۲۶ چقدر است؟
بر اساس ارقام عرضه و تقاضای IEA، کسری متوسط سالانه حدود ۱.۲۷ میلیون بشکه در روز است.
۸. کسری سهماهه سوم ۲۰۲۶ چقدر خواهد بود؟
IEA کسری سهماهه سوم را حدود ۱.۸ میلیون بشکه در روز پیشبینی میکند؛ تقریباً ۱ میلیون بشکه در روز بیشتر از برآورد گزارش ژوئیه.
۹. چرا تنگه هرمز برای بازار نفت مهم است؟
پیش از جنگ، حدود ۲۰ میلیون بشکه در روز نفت و فرآورده از هرمز عبور میکرد که نزدیک به یکچهارم تجارت دریایی نفت جهان بود. مسیرهای جایگزین ظرفیت کافی برای جایگزینی کامل آن ندارند.
۱۰. بارگیری نفت خاورمیانه در ژوئیه چه تغییری کرد؟
بارگیریها در ابتدای ژوئیه به حدود ۲۰ میلیون بشکه در روز رسید، اما پس از بازگشت درگیری در ادامه ماه به حدود ۱۲ میلیون بشکه در روز کاهش یافت.
۱۱. عرضه جهانی نفت در ژوئیه چقدر بود؟
عرضه جهانی با افزایش ماهانه حدود ۲.۴ میلیون بشکه در روز به ۱۰۱.۵ میلیون بشکه در روز رسید؛ اما همچنان ۶.۳ میلیون بشکه در روز کمتر از سال قبل بود.
۱۲. وضعیت پالایشگاهها چگونه است؟
عملیات پالایش جهانی در ژوئیه حدود ۵ میلیون بشکه در روز کمتر از سال قبل بود. پالایشگاههای خاورمیانه، روسیه و بخشهایی از آسیا با محدودیت خوراک، حملونقل یا زیرساخت مواجهاند.
۱۳. وضعیت تولید و پالایش نفت روسیه چگونه است؟
تولید نفت روسیه در ژوئیه به حدود ۸.۷۶ میلیون بشکه در روز کاهش یافت. عملیات پالایش نیز نزدیک پایینترین سطح ۲۰ سال گذشته و حدود ۳.۹ میلیون بشکه در روز بود.
۱۴. ذخایر جهانی نفت چه مقدار کاهش یافتهاند؟
از آغاز جنگ ایران، برداشت تجمعی از ذخایر جهانی به حدود ۴۱۰ میلیون بشکه رسیده و موجودی مشاهدهشده جهانی به کمتر از ۷.۹ میلیارد بشکه کاهش یافته است.
۱۵. کشورهای عضو IEA چه مقدار ذخیره اضطراری آزاد کردند؟
۳۲ کشور عضو IEA در مارس ۲۰۲۶ با عرضه ۴۰۰ میلیون بشکه نفت از ذخایر اضطراری موافقت کردند؛ بزرگترین اقدام هماهنگشده در تاریخ آژانس.
۱۶. قیمت برنت و WTI در ۱۴ اوت ۲۰۲۶ چقدر بود؟
برنت در ۸۸.۵۲ دلار و WTI در ۸۲.۴۰ دلار برای هر بشکه بسته شد.
۱۷. پیشبینی EIA برای قیمت نفت چیست؟
EIA متوسط قیمت برنت را برای ۲۰۲۶ حدود ۸۶.۸۱ دلار و برای ۲۰۲۷ حدود ۶۹.۳۹ دلار پیشبینی میکند. پیشبینی WTI بهترتیب ۸۰.۸۸ دلار و ۶۵.۳۹ دلار است.
۱۸. چرا قیمت گازوئیل و بنزین بیشتر از نفت خام افزایش یافته است؟
زیرا مشکل فقط کمبود نفت خام نیست. کاهش فعالیت پالایشگاهها، محدودیت صادرات فرآورده، کمبود نفتکشهای تمیز، هزینه بالای بیمه و نبود ظرفیت جایگزین باعث افزایش شدید کرکاسپردها شده است.
۱۹. اوپکپلاس چه نقشی در بازار دارد؟
اوپکپلاس سهمیه تولید را بهتدریج افزایش میدهد، اما محدودیت زیرساخت و حملونقل مانع تبدیل کامل سهمیهها به عرضه واقعی شده است. در صورت بازگشایی هرمز، همین افزایشها میتواند مازاد سال ۲۰۲۷ را تشدید کند.
۲۰. بزرگترین ریسک بازار نفت چیست؟
بزرگترین ریسک، طول مدت اختلال هرمز و گسترش درگیری به سایر مسیرها و زیرساختهای انرژی است. پس از آن، سرعت بازگشت پالایشگاهها، کاهش ذخایر اضطراری و شدت تخریب تقاضا اهمیت دارد.
--------------------------------------------------------------------------------
منابع
- IEA Oil Market Report – July 2026
- Reuters: کاهش پیشبینی عرضه و تعمیق کسری بازار در گزارش اوت IEA
- EIA Short-Term Energy Outlook – August 2026
- Reuters: پیشبینی EIA درباره تولید خاورمیانه و قیمت نفت
- Reuters: کاهش پیشبینی رشد تقاضای اوپک
- OPEC+: تعدیل تولید سپتامبر ۲۰۲۶
- IEA: آزادسازی تاریخی ۴۰۰ میلیون بشکه ذخایر اضطراری
- Reuters: قیمت نفت در ۱۴ اوت ۲۰۲۶
- Reuters: افزایش خرید نفت آمریکا توسط پالایشگاههای آسیایی
- Reuters: وضعیت تردد کشتیها در تنگه هرمز
Comments