 English
 پارسی


گزارش STEO ژوئیه ۲۰۲۶ EIA: پیشبینی قیمت نفت با کاهش ریسک هرمز افت کرد
گزارش چشمانداز کوتاهمدت انرژی ژوئیه ۲۰۲۶ از اداره اطلاعات انرژی آمریکا، تغییر بزرگی را در روایت بازار جهانی انرژی نشان میدهد. پس از ماهها اختلال در پی درگیری تنگه هرمز، EIA اکنون انتظار دارد جریان نفت سریعتر از پیشفرض قبلی عادی شود، کاهش ذخایر جهانی تعدیل شود و قیمت نفت خام تا سال ۲۰۲۷ پایینتر حرکت کند. تغییر اصلی ژئوپلیتیکی است: آمریکا و ایران در ۱۸ ژوئن تفاهمنامهای برای پایان دادن به درگیری و بازگشایی تنگه هرمز، یک گلوگاه حیاتی ترانزیت نفت، امضا کردند.
این فرض جدید، چشمانداز را در مقایسه با گزارش ژوئن بهشدت تغییر میدهد. بهجای یک شوک عرضه طولانیمدت، گزارش STEO ژوئیه اکنون به بازگشت تدریجی مازاد عرضه اشاره دارد، زیرا تولید خاورمیانه و تردد نفتکشها در حال بازیابی است. برای بازارها، پیام روشن است: از آنجا که ریسک کوتاهمدت نفت تضعیف شده، فشار تورمی بنزین باید کاهش یابد و گاز طبیعی همچنان از نظر ساختاری برای تولید برق آمریکا مهم باقی میماند.
نکات کلیدی گزارش STEO ژوئیه ۲۰۲۶ EIA
گزارش ژوئیه قیمت نفت خام برنت را برای ۲۰۲۶ برابر با ۸۲ دلار در هر بشکه و برای ۲۰۲۷ برابر با ۶۵ دلار در هر بشکه پیشبینی میکند، در حالی که پیشبینی قبلی ۹۵ دلار در ۲۰۲۶ و ۷۹ دلار در ۲۰۲۷ بود. این یعنی EIA پیشبینی قیمت برنت را برای ۲۰۲۶ به میزان ۱۴٪ و برای ۲۰۲۷ به میزان ۱۸٪ کاهش داده است. قیمت خردهفروشی بنزین نیز به ۳.۶۴ دلار در هر گالن در ۲۰۲۶ و ۳.۰۹ دلار در هر گالن در ۲۰۲۷ کاهش یافته، در حالی که پیشبینی ژوئن بهترتیب ۳.۹۰ دلار و ۳.۶۴ دلار بود.
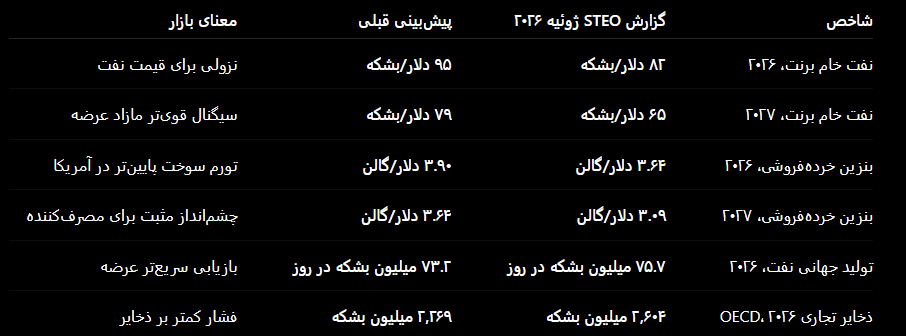
چشمانداز بازار جهانی نفت: از شوک عرضه تا مازاد عرضه
بزرگترین تغییر در گزارش STEO ژوئیه، بازیابی مورد انتظار جریان نفت از طریق تنگه هرمز است. EIA اکنون انتظار دارد بیشتر تولید نفت خام تا پایان ۲۰۲۶ به میانگینهای نزدیک به سطح پیش از درگیری بازگردد و بخش عمده تولید متوقفشده در سهماهه اول ۲۰۲۷ دوباره آنلاین شود. این یک چرخش بزرگ نسبت به چشمانداز ژوئن است که فرض میکرد اختلالات طولانیتر ادامه یابد.
گزارش STEO ژوئیه برآورد میکند که ذخایر جهانی نفت در سهماهه سوم ۲۰۲۶ به میزان ۲.۲ میلیون بشکه در روز کاهش یابد، در حالی که در پیشبینی ژوئن این رقم بیش از ۷ میلیون بشکه در روز بود. پس از دوره تعدیل، EIA انتظار دارد ذخایر در سهماهه چهارم ۲۰۲۶ به میزان ۲.۷ میلیون بشکه در روز و در ۲۰۲۷ به میزان ۵.۰ میلیون بشکه در روز افزایش یابد و بازار را دوباره به سمت مازاد عرضه سوق دهد.
اثر احتمالی بازار:
این موضوع برای نفت برنت و WTI نزولی است. بازیابی سریعتر تولید خاورمیانه، صرف ریسک ژئوپلیتیکی را کاهش میدهد، عرضه در دسترس را افزایش میدهد و احتمال پایداری قیمتها بالای ۸۰ تا ۹۰ دلار در هر بشکه را تضعیف میکند. با این حال، بازسازی ذخایر استراتژیک و هرگونه تنش دوباره در اطراف هرمز میتواند افت قیمت را محدود کند.
پیشبینی نفت خام برنت: قیمتهای پایینتر در پیش است
برنت در ژوئن بهطور میانگین ۸۵ دلار در هر بشکه بود که ۲۲ دلار کمتر از ماه مه و ۳۲ دلار کمتر از سقف آوریل ۲۰۲۶ بود. EIA اکنون انتظار دارد برنت در سهماهه سوم ۲۰۲۶ بهطور میانگین ۷۴ دلار در هر بشکه باشد که ۲۷ دلار در هر بشکه کمتر از چشمانداز ماه گذشته است. تا سال ۲۰۲۷، برنت بهطور میانگین ۶۵ دلار در هر بشکه پیشبینی شده است.
این یعنی EIA از سناریوی قیمتی مبتنی بر کمبود به سناریوی عادیسازی عرضه تغییر مسیر داده است. بازار نفت هنوز بدون ریسک نیست، اما چشمانداز ژوئیه بهوضوح احتمال یک شوک قیمتی بالا و طولانیمدت را کاهش میدهد.
احساس بازار برای نفت: فروش / سوگیری نزولی
گزارش STEO ژوئیه برای قیمت نفت خام منفی است، زیرا عرضه مورد انتظار را افزایش میدهد، کاهش ذخایر مورد انتظار را پایین میآورد و از اواخر ۲۰۲۶ تا ۲۰۲۷ افزایش ذخایر را پیشبینی میکند.
چشمانداز بنزین آمریکا: قیمتها کاهش مییابند، اما حاشیهها محدود میمانند
انتظار میرود قیمت پایینتر نفت خام، قیمت بنزین آمریکا را در نیمه دوم ۲۰۲۶ پایین بکشد. EIA پیشبینی میکند قیمت بنزین در سهماهه سوم ۲۰۲۶ بهطور میانگین کمی کمتر از ۳.۸۰ دلار در هر گالن باشد، در حالی که در سهماهه دوم ۲۰۲۶ بیش از ۴.۲۰ دلار در هر گالن بود. انتظار میرود قیمتها در سهماهه چهارم ۲۰۲۶ بیشتر کاهش یابد و به حدود ۳.۴۰ دلار در هر گالن برسد و سپس در ۲۰۲۷ نزدیک به ۳.۱۰ دلار در هر گالن شود.
با این حال، کاهش قیمت ممکن است در سطح خردهفروشی فوری نباشد. ذخایر بنزین همچنان محدود است و انتظار میرود کرک اسپردها در کوتاهمدت بالا بمانند. EIA اشاره میکند که قیمت بنزین اغلب آهستهتر از قیمت نفت خام کاهش مییابد، زیرا ساختار بازار خردهفروشی، شرایط منطقهای ذخایر و نااطمینانی در بازار نفتی نقش دارند.
اثر احتمالی بازار:
قیمت پایینتر بنزین باید فشار تورمی مصرفکننده در آمریکا را کاهش دهد و از هزینههای اختیاری حمایت کند. پالایشگاهها ممکن است بهطور موقت همچنان از حاشیههای بالا سود ببرند، اما انتظار میرود با بازسازی ذخایر، حاشیهها کاهش یابد.
تقاضای جهانی نفت: ضعف در ۲۰۲۶، بازگشت در ۲۰۲۷
گزارش STEO ژوئیه پیشبینی میکند مصرف جهانی نفت در ۲۰۲۶ به میزان ۱.۲ میلیون بشکه در روز کاهش یابد که ۰.۸ میلیون بشکه در روز از این کاهش از اقتصادهای غیر OECD خواهد آمد. این ضعف بازتاب قیمتهای بالای سوخت در دوره درگیری، کمبودها و تلاش دولتها برای کاهش مصرف سوخت است. در ۲۰۲۷، EIA انتظار دارد تقاضا به میزان ۲.۰ میلیون بشکه در روز افزایش یابد و به ۱۰۴.۸ میلیون بشکه در روز برسد.
این یک تصویر ترکیبی برای تقاضا ایجاد میکند. چشمانداز ۲۰۲۶ همچنان ضعیف است، بهویژه در آسیا و بازارهای غیر سازمان همکاری و توسعه اقتصادی، اما انتظار میرود قیمتهای پایینتر و بازگشت جریان عرضه، مصرف را در سال آینده احیا کند.
چشمانداز گاز طبیعی: رکورد تقاضا در بخش برق
بخش گاز طبیعی گزارش STEO ژوئیه سازندهتر است. EIA انتظار دارد مصرف گاز طبیعی آمریکا در بخش برق در هر دو سال ۲۰۲۶ و ۲۰۲۷ افزایش یابد و سال آینده به رکورد برسد. تقاضای گاز در بخش برق در ۲۰۲۶ به میزان ۲٪ و در ۲۰۲۷ به میزان ۴٪ دیگر افزایش مییابد و به ۳۸.۱ میلیارد فوت مکعب در روز میرسد. انتظار میرود مصرف ماهانه در ژوئیه ۲۰۲۷ به ۵۰.۶ میلیارد فوت مکعب در روز برسد که بالاترین سطح ماهانه ثبتشده خواهد بود.
محرکهای اصلی عبارتاند از تقاضای قویتر برق، گسترش ناوگان تولید برق با گاز طبیعی و قیمتهای نسبتاً پایین گاز. EIA انتظار دارد ظرفیت گازسوز آمریکا تا پایان ۲۰۲۷ به ۵۰۸ گیگاوات برسد که نسبت به ۲۰۲۵ معادل ۳٪ افزایش دارد.
احساس بازار برای گاز طبیعی: خنثی تا کمی صعودی
تقاضا در حال افزایش است، بهویژه از سوی تولید برق و صادرات LNG، اما تولید رکوردی و ذخایر بالاتر از میانگین، فشار صعودی بر قیمت هنری هاب را محدود میکند.
پیشبینی قیمت هنری هاب: عرضه قیمتها را کنترلشده نگه میدارد
EIA پیشبینی میکند قیمت گاز طبیعی هنری هاب در ۲۰۲۶ بهطور میانگین نزدیک به ۳.۷۰ دلار/MMBtu باشد و پیش از کاهش به زیر ۳.۵۰ دلار/MMBtu در ۲۰۲۷ باقی بماند. ذخایر در بخش زیادی از دوره پیشبینی بالاتر از میانگین پنجساله میماند که این وضعیت با تولید رکوردی و رشد قوی از منطقه پرمین حمایت میشود.
این موضوع چشمانداز گاز طبیعی را متعادل نگه میدارد. تقاضا در حال گسترش است، اما عرضه بهاندازهای بزرگ است که مانع جهش بزرگ قیمت شود، مگر اینکه ریسک آبوهوایی تشدید شود.
قیمت برق: تابستان امسال پایینتر، اما موجهای گرما همچنان ریسک هستند
گزارش STEO ژوئیه انتظار دارد قیمت عمدهفروشی برق آمریکا تابستان امسال کمتر از سال گذشته باشد. میانگین ملی نزدیک به ۴۵ دلار/MWh پیشبینی شده که دلیل اصلی آن ارزانتر بودن گاز طبیعی تحویلی به نیروگاهها است. بزرگترین کاهشها در هابهای غربی و منطقه Midcontinent ISO انتظار میرود.
با این حال، EIA هشدار میدهد که موجهای گرمای تابستانی همچنان میتوانند باعث جهش موقت قیمت شوند. نیروگاههای گازسوز اغلب قیمت نهایی برق را تعیین میکنند، بنابراین هر جهش در تقاضای سرمایشی میتواند بهسرعت مصرف گاز و هزینه برق را افزایش دهد.
اثر احتمالی بازار:
قیمت پایینتر برق عمدهفروشی برای مصرفکنندگان و صنایع انرژیبر مثبت است. اما نوسان آبوهوا همچنان یک ریسک صعودی برای قیمت کوتاهمدت برق و گاز طبیعی است.
چشمانداز زغالسنگ: افت ساختاری ادامه دارد
زغالسنگ همچنان تحت فشار است. گزارش STEO ژوئیه سهم زغالسنگ از تولید برق آمریکا را ۱۵٪ در ۲۰۲۶ و ۱۵٪ در ۲۰۲۷ پیشبینی میکند که از ۱۷٪ در ۲۰۲۵ پایینتر است. انتظار میرود تولید برق زغالسنگی کاهش یابد، زیرا گاز طبیعی و انرژیهای تجدیدپذیر سهم بازار بیشتری میگیرند.
این گزارش همچنین انتظار دارد مصرف زغالسنگ در بخش برق آمریکا در ۲۰۲۶ به میزان ۹٪ و در ۲۰۲۷ به میزان ۳٪ دیگر کاهش یابد. این تأیید میکند که افت زغالسنگ فقط چرخهای نیست، بلکه ساختاری است و توسط قیمت پایین گاز، رشد انرژیهای تجدیدپذیر و کاهش استفاده از نیروگاههای زغالسنگی هدایت میشود.
چشمانداز انرژیهای تجدیدپذیر: خورشیدی و بادی همچنان سهم میگیرند
انرژیهای تجدیدپذیر همچنان یکی از قویترین حوزههای رشد در گزارش STEO ژوئیه هستند. انتظار میرود سهم خورشیدی از تولید برق آمریکا از ۷٪ در ۲۰۲۵ به ۸٪ در ۲۰۲۶ و ۹٪ در ۲۰۲۷ افزایش یابد. سهم بادی نیز از ۱۱٪ در ۲۰۲۵ به ۱۲٪ در ۲۰۲۷ میرسد.
رشد انرژیهای تجدیدپذیر به جبران تقاضای زغالسنگ کمک میکند، اما گاز طبیعی برای اوج تقاضا و دورههایی که تولید انرژی تجدیدپذیر پایینتر است، همچنان ضروری باقی میماند. این موضوع یک ساختار دوگانه در بازار ایجاد میکند: انرژیهای تجدیدپذیر رشد تولید افزایشی را هدایت میکنند، در حالی که گاز سوخت کلیدی برای موازنه سیستم باقی میماند.
اقتصاد، CO₂ و آبوهوا
گزارش STEO ژوئیه رشد تولید ناخالص داخلی آمریکا را ۲.۱٪ در ۲۰۲۶ و ۲.۳٪ در ۲۰۲۷ فرض میکند. قیمت پایینتر نفت و بنزین باید از مصرفکنندگان حمایت کند و فشار تورمی مرتبط با انرژی را کاهش دهد. انتشار CO₂ مرتبط با انرژی آمریکا در ۲۰۲۶ و ۲۰۲۷ برابر با ۴.۸ میلیارد تن متریک پیشبینی شده است، پس از ۴.۹ میلیارد تن متریک در ۲۰۲۵.
آبوهوا همچنان یک عدم قطعیت بزرگ است. EIA برای تابستان ۲۰۲۶، ۱,۲۱۰ درجه-روز سرمایشی را فرض میکند که حدود ۲٪ بیشتر از تابستان گذشته و میانگین ۱۰ ساله است. موج گرمای قویتر از انتظار میتواند تقاضای برق، مصرف گاز طبیعی و قیمت کوتاهمدت برق را افزایش دهد.
تحلیل نهایی بازار
گزارش STEO ژوئیه ۲۰۲۶ بهطور کلی برای نفت خام نزولی، برای مصرفکنندگان مثبت، برای تقاضای گاز طبیعی خنثی تا کمی صعودی و برای زغالسنگ منفی است. بزرگترین تغییر نسبت به گزارش قبلی، حذف یک فرض بزرگ ریسک ژئوپلیتیکی عرضه است. با بازگشایی تنگه هرمز، EIA دیگر کمبود پایدار نفت را نمیبیند. در عوض، این نهاد انتظار بازیابی تولید، کاهش کمتر ذخایر و بازگشت به مازاد عرضه را دارد.
برای بازارهای مالی، پیامدهای اصلی عبارتاند از:
قیمت نفت ممکن است تحت فشار بماند، مگر اینکه ریسک ژئوپلیتیکی بازگردد. تورم بنزین باید در نیمه دوم ۲۰۲۶ کاهش یابد. تقاضای گاز طبیعی از نظر ساختاری توسط تولید برق و صادرات LNG حمایت میشود، اما تولید قوی، رشد قیمت را محدود میکند. زغالسنگ همچنان در مسیر افت باقی میماند، در حالی که خورشیدی و بادی به افزایش سهم خود ادامه میدهند. بخشهای حساس به انرژی، شرکتهای حملونقل، خطوط هوایی و مصرفکنندگان باید از قیمت پایینتر سوخت سود ببرند، در حالی که تولیدکنندگان نفت ممکن است با حاشیه سود ضعیفتر و انتظارات درآمدی پایینتر مواجه شوند.
منبع: اداره اطلاعات انرژی آمریکا، چشمانداز کوتاهمدت انرژی، ژوئیه ۲۰۲۶.
پرسشهای متداول
سؤال: پیام اصلی گزارش چشمانداز کوتاهمدت انرژی ژوئیه ۲۰۲۶ EIA چیست؟
پاسخ: پیام اصلی این است که ریسک بازار جهانی نفت پس از تفاهمنامه آمریکا و ایران برای بازگشایی تنگه هرمز بهطور قابلتوجهی کاهش یافته است. EIA اکنون انتظار دارد بازیابی عرضه نفت سریعتر باشد، کاهش ذخایر کوچکتر شود و قیمت برنت و بنزین پایینتر بیاید.
سؤال: چرا EIA پیشبینی قیمت نفت خام برنت را کاهش داد؟
پاسخ: EIA پیشبینی قیمت برنت را کاهش داد، زیرا انتظار میرود جریان نفت از طریق تنگه هرمز سریعتر از فرض قبلی بازیابی شود. عرضه بیشتر و کاهش کمتر ذخایر، نیاز به قیمتهای بالای نفت را کاهش میدهد.
سؤال: پیشبینی جدید قیمت نفت خام برنت برای ۲۰۲۶ و ۲۰۲۷ چیست؟
پاسخ: گزارش STEO ژوئیه قیمت نفت خام برنت را ۸۲ دلار در هر بشکه در ۲۰۲۶ و ۶۵ دلار در هر بشکه در ۲۰۲۷ پیشبینی میکند، در حالی که پیشبینی قبلی ۹۵ دلار و ۷۹ دلار بود.
سؤال: اثر بازار گزارش STEO ژوئیه بر نفت چیست؟
پاسخ: این گزارش برای قیمت نفت نزولی است، زیرا عرضه مورد انتظار را افزایش میدهد و از بازگشت به مازاد عرضه تا اواخر ۲۰۲۶ و ۲۰۲۷ خبر میدهد.
سؤال: گزارش STEO ژوئیه درباره قیمت بنزین آمریکا چه میگوید؟
پاسخ: EIA انتظار دارد قیمت بنزین آمریکا از بیش از ۴.۲۰ دلار در هر گالن در سهماهه دوم ۲۰۲۶ به کمی کمتر از ۳.۸۰ دلار در سهماهه سوم ۲۰۲۶، حدود ۳.۴۰ دلار در سهماهه چهارم ۲۰۲۶ و نزدیک به ۳.۱۰ دلار در ۲۰۲۷ کاهش یابد.
سؤال: آیا گزارش STEO ژوئیه برای گاز طبیعی صعودی است یا نزولی؟
پاسخ: این گزارش برای تقاضا خنثی تا کمی صعودی است، اما برای قیمتها بهشدت صعودی نیست. انتظار میرود مصرف گاز طبیعی در بخش برق در ۲۰۲۷ رکورد بزند، اما تولید رکوردی و سطح بالای ذخایر، قیمت هنری هاب را کنترلشده نگه میدارد.
سؤال: پیشبینی قیمت گاز طبیعی هنری هاب چیست؟
پاسخ: EIA انتظار دارد هنری هاب در ۲۰۲۶ بهطور میانگین نزدیک به ۳.۷۰ دلار/MMBtu باشد و در ۲۰۲۷ به زیر ۳.۵۰ دلار/MMBtu کاهش یابد.
سؤال: این گزارش برای زغالسنگ چه معنایی دارد؟
پاسخ: چشمانداز برای زغالسنگ منفی است. انتظار میرود سهم زغالسنگ از تولید برق آمریکا از ۱۷٪ در ۲۰۲۵ به ۱۵٪ در ۲۰۲۶ و ۲۰۲۷ کاهش یابد، در حالی که مصرف و تولید زغالسنگ همچنان افت میکند.
سؤال: گزارش STEO ژوئیه درباره انرژیهای تجدیدپذیر چه میگوید؟
پاسخ: انرژیهای تجدیدپذیر همچنان رشد میکنند، بهویژه خورشیدی. سهم خورشیدی از تولید برق آمریکا از ۷٪ در ۲۰۲۵ به ۹٪ در ۲۰۲۷ افزایش مییابد، در حالی که سهم بادی در ۲۰۲۷ به ۱۲٪ میرسد.
سؤال: بزرگترین ریسکها برای چشمانداز انرژی ژوئیه ۲۰۲۶ چیست؟
پاسخ: بزرگترین ریسکها شامل بازگشت تنش ژئوپلیتیکی در اطراف تنگه هرمز، بازیابی قویتر از انتظار تقاضای نفت، کندتر شدن عادیسازی تولید، گرمای شدید تابستان و جهش تقاضای برق و گاز طبیعی ناشی از آبوهوا هستند.
Comments