 English
 پارسی


چشمانداز کوتاهمدت بازار انرژی EIA در اوت 2026: افزایش قیمت نفت همزمان با تضعیف گاز طبیعی
این واگرایی، موضوع اصلی گزارش اوت است: بازار جهانی نفت تحتتأثیر کمبود ناشی از ریسکهای ژئوپلیتیکی قرار دارد، درحالیکه بازار گاز طبیعی آمریکا با عرضه فراوان داخلی مواجه است. این گزارش در 11 اوت 2026 منتشر شد و بر پایه پیشبینیهایی است که در 6 اوت تکمیل شدهاند. برآوردهای آن تا حد زیادی به فرضیات مربوط به حملونقل دریایی در خاورمیانه، بازیابی تولید منطقه، شرایط آبوهوایی، ظرفیت عملیاتی پایانههای LNG و رشد اقتصادی وابسته هستند.
نکات کلیدی چشمانداز انرژی EIA در اوت 2026
- EIA پیشبینی میکند قیمت نفت برنت در سال 2026 بهطور میانگین حدود 86.81 دلار بهازای هر بشکه باشد که 6% بالاتر از برآورد ماه ژوئیه است.
- انتظار میرود قیمت نفت برنت در سهماهه سوم بهطور میانگین 85.21 دلار و در سهماهه چهارم سال 2026 حدود 78 دلار باشد.
- پیشبینی میشود ذخایر جهانی نفت در سهماهه سوم 2026 حدود 3.8 میلیون بشکه در روز کاهش پیدا کند.
- ممکن است ذخایر تجاری نفت خام آمریکا سال 2026 را نزدیک به 396 میلیون بشکه به پایان برساند؛ تقریباً 9% کمتر از پیشبینی قبلی.
- متوسط قیمت خردهفروشی بنزین آمریکا در سال 2026 حدود 3.78 دلار بهازای هر گالن پیشبینی شده است.
- پیشبینی قیمت عمدهفروشی دیزل با افزایش 8.5 درصدی به 3.37 دلار بهازای هر گالن رسیده است.
- قیمت گاز طبیعی هنری هاب در سهماهه سوم 2026 حدود 2.87 دلار بهازای هر MMBtu پیشبینی شده که تقریباً 15% کمتر از برآورد ژوئیه است.
- انتظار میرود صادرات LNG آمریکا در سال 2026 بهطور میانگین 17.4 میلیارد فوت مکعب در روز و در سال 2027 حدود 18.6 میلیارد فوت مکعب در روز باشد.
- انرژی خورشیدی، بادی، گاز طبیعی و ذخیرهسازی باتری همچنان منابع اصلی رشد بخش برق خواهند بود.
- نفت و فرآوردههای پالایشی در کوتاهمدت با کمبود عرضه روبهرو هستند، اما EIA انتظار دارد بازیابی گسترده عرضه جهانی در سال 2027 قیمت انرژی را کاهش دهد.
نمای کلی پیشبینی EIA برای اوت 2026
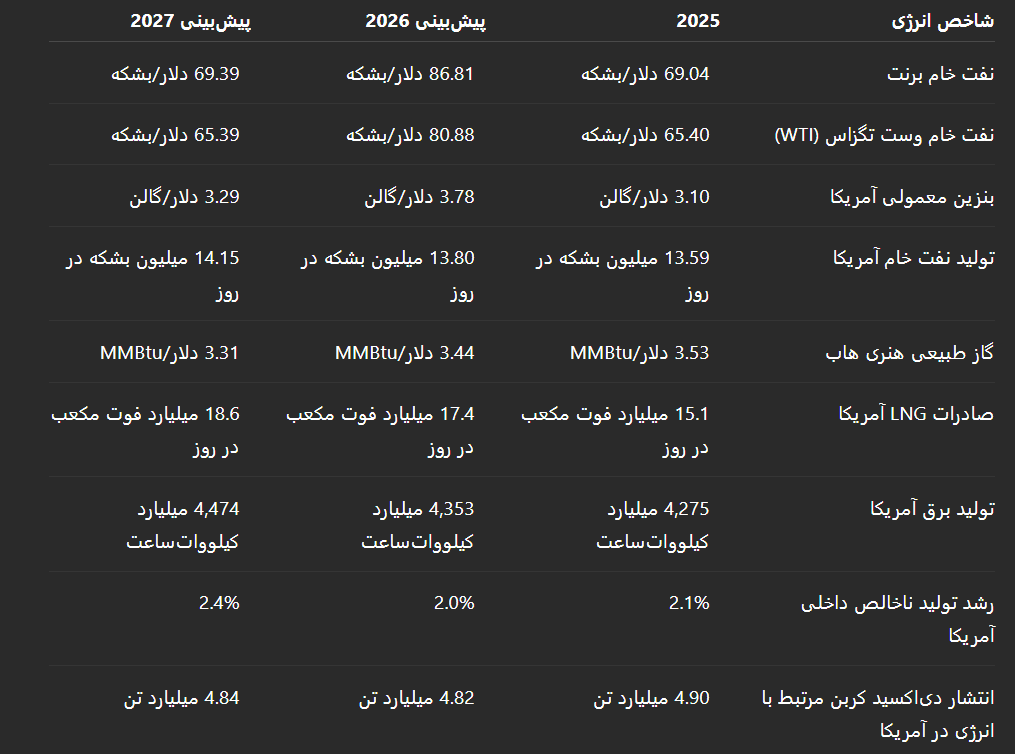
ممکن است ارقام پیشبینیشده بهدلیل گرد کردن اعداد، اندکی متفاوت باشند.
چه تغییراتی نسبت به چشمانداز ژوئیه 2026 EIA ایجاد شده است؟
گزارش اوت نشاندهنده بازگشتی قابلتوجه نسبت به چشمانداز خوشبینانهتر EIA برای بازار نفت در ماه ژوئیه است.
در گزارش ژوئیه، EIA فرض کرده بود که یادداشت تفاهم ماه ژوئن میان ایالات متحده و ایران میتواند امکان بازیابی نسبتاً سریع حملونقل دریایی از طریق تنگه هرمز و تولید نفت خاورمیانه را فراهم کند. حملات مجدد به کشتیها و کاهش تردد نفتکشها باعث شد این سازمان زمان مورد انتظار برای بازیابی بازار را به تعویق بیندازد.
گزارش اوت فرض میکند که محدودیتهای شدید عبورومرور از تنگه هرمز تا پایان ماه اوت ادامه پیدا کند و از سپتامبر تنها بهتدریج بهبود یابد.
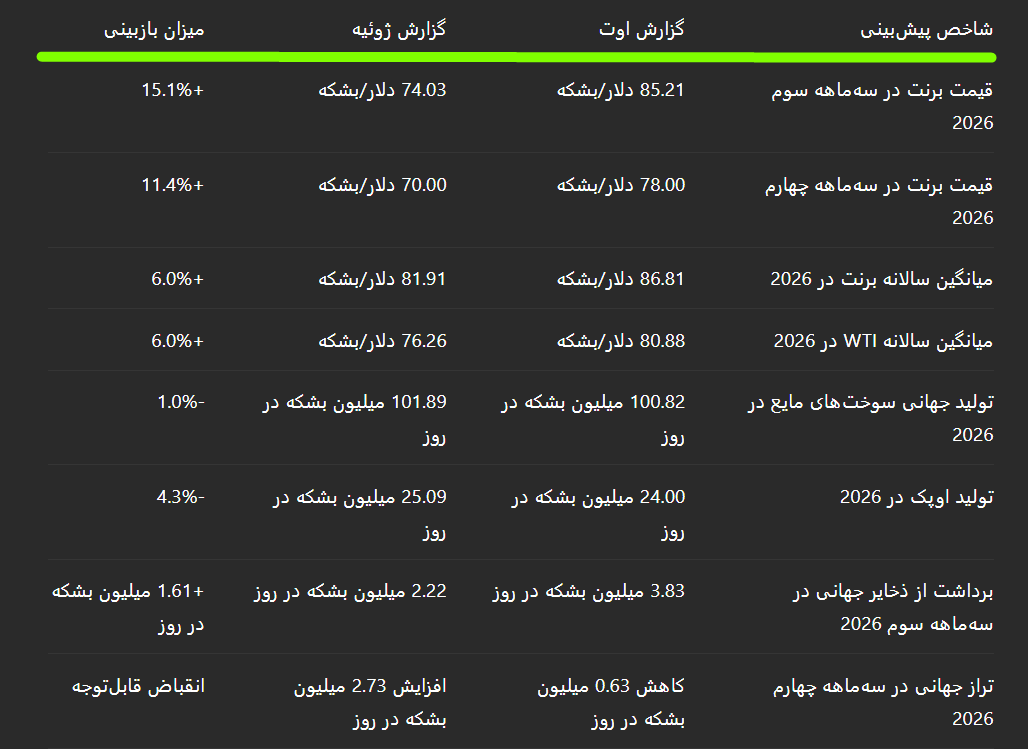
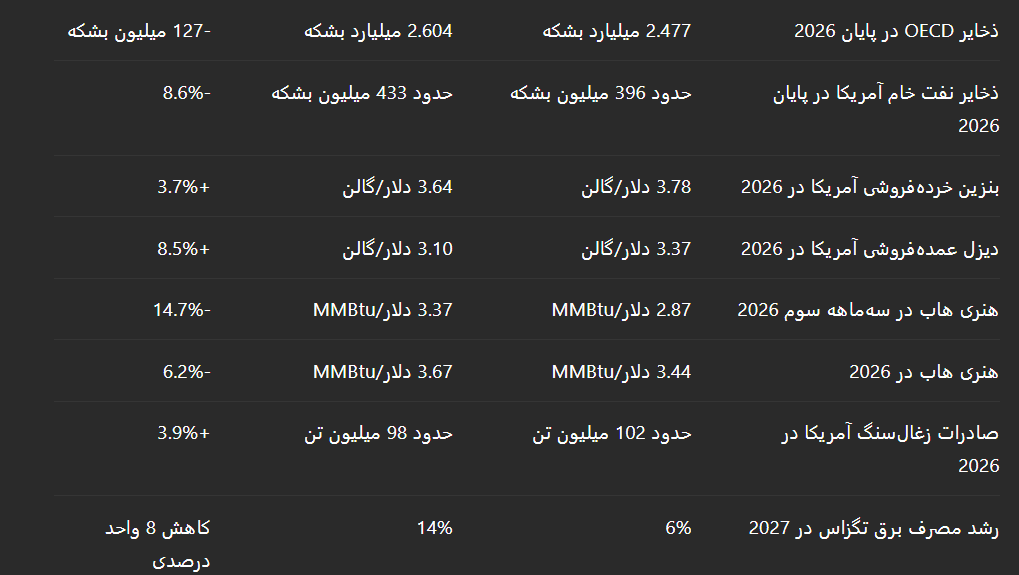
مهمترین تغییر تنها افزایش پیشبینی قیمت نفت نیست. زمان مورد انتظار برای بازگشت تعادل به بازار جهانی نفت نیز بهطور اساسی تغییر کرده است.
گزارش ژوئیه افزایش قابلتوجه ذخایر نفت در سهماهه چهارم 2026 را پیشبینی کرده بود. گزارش اوت در مقابل، کاهش مجدد ذخایر را پیشبینی میکند و آغاز بازسازی معنادار ذخایر را تا سال 2027 به تعویق میاندازد.
چشمانداز جهانی نفت: تنگه هرمز همچنان اصلیترین ریسک بازار است
پس از توافق ماه ژوئن میان ایالات متحده و ایران که در ابتدا انتظارات برای بهبود حملونقل منطقهای را افزایش داد، قیمت نفت خام برنت در 2 ژوئیه تا 69 دلار بهازای هر بشکه کاهش یافت. بااینحال، این خوشبینی پایدار نماند.
حملات مجدد به نفتکشهای عبوری از تنگه هرمز باعث شد قیمت نفت برنت در 23 ژوئیه تا 105 دلار بهازای هر بشکه افزایش یابد و ریسک ژئوپلیتیکی قابلتوجهی بار دیگر وارد بازار شود.
سقوط جریان نفت از تنگه هرمز
میزان انتقال نفت و سایر سوختهای مایع از تنگه هرمز در سهماهه دوم 2026 تنها 4.9 میلیون بشکه در روز بود. پیش از آغاز درگیری، در سهماهه چهارم 2025 حدود 21.6 میلیون بشکه در روز از این تنگه عبور میکرد.
همزمان، حجم عبوری از تنگه بابالمندب از 5.4 میلیون به 8.1 میلیون بشکه در روز افزایش یافت. عربستان سعودی بخشی از نفت خام خود را از طریق خط لوله شرق–غرب به بندر ینبع در دریای سرخ منتقل کرد.
مسیرهای جایگزین مقداری انعطافپذیری ایجاد میکنند، اما نمیتوانند بهطور کامل جایگزین تنگه هرمز شوند. انتقال نفت از طریق دریای سرخ، کانال سوئز، خط لوله سومد یا با دور زدن دماغه امید نیک معمولاً زمانبرتر، پرهزینهتر و محدود به ظرفیت زیرساختی است.
بنابراین، تهدیدهای مربوط به بابالمندب اهمیت ویژهای دارند. این تهدیدها احتمال اختلال همزمان در مسیر اصلی صادرات نفت خلیج فارس و یکی از مهمترین مسیرهای جایگزین آن را افزایش میدهند.
اختلال در تولید نفت خاورمیانه
EIA برآورد میکند که در ماه ژوئیه حدود 5.46 میلیون بشکه در روز از ظرفیت تولید نفت خاورمیانه همچنان متوقف بوده است:
- عربستان سعودی: 2.07 میلیون بشکه در روز
- عراق: 1.86 میلیون بشکه در روز
- کویت: 950 هزار بشکه در روز
- قطر: 350 هزار بشکه در روز
- بحرین: 130 هزار بشکه در روز
- ایران: 100 هزار بشکه در روز
- امارات متحده عربی: بدون کاهش برآوردشده در تولید ژوئیه
EIA اکنون متوسط اختلال در تولید را به شرح زیر پیشبینی میکند:
- 6.57 میلیون بشکه در روز در سهماهه سوم 2026
- 4.20 میلیون بشکه در روز در سهماهه چهارم 2026
- 1.64 میلیون بشکه در روز در سهماهه اول 2027
ممکن است حدود 600 هزار بشکه در روز از اختلالات تولید تا پایان سال 2027 ادامه پیدا کند.
چشمانداز عرضه، تقاضا و ذخایر جهانی نفت
پیشبینی میشود تولید جهانی نفت خام و سایر سوختهای مایع از 106.12 میلیون بشکه در روز در سال 2025 به 100.82 میلیون بشکه در روز در سال 2026 کاهش یابد. بخش عمده این کاهش مربوط به اوپک و سایر تولیدکنندگان خاورمیانه است. انتظار میرود تولید اوپک از 29.33 میلیون بشکه در روز در سال 2025 به تنها 24 میلیون بشکه در روز در سال 2026 کاهش پیدا کند.
تولید کشورهای غیراوپک بهمراتب باثباتتر است. تولید این گروه در سال 2026 حدود 76.82 میلیون بشکه در روز پیشبینی شده که تقریباً با سال 2025 برابر است. این رقم در سال 2027 به 80.07 میلیون بشکه در روز افزایش مییابد. ایالات متحده، برزیل، گویان، کانادا و سایر تولیدکنندگان خارج از منطقه درگیر، بخشی از کاهش عرضه خاورمیانه را جبران میکنند.
کاهش تقاضای جهانی نفت در سال 2026
افزایش قیمتها، کمبود فیزیکی سوخت و برنامههای صرفهجویی دولتی موجب کاهش مصرف نفت شدهاند.
پیشبینی میشود تقاضای جهانی نفت در سال 2026 حدود 1.2 میلیون بشکه در روز کاهش یابد و به 102.73 میلیون بشکه در روز برسد. مصرف چین به حدود 16.33 میلیون بشکه در روز کاهش مییابد و تقاضا در سایر اقتصادهای آسیایی نیز ضعیفتر میشود.
انتظار میرود مصرف نفت در سال 2027، همزمان با بهبود عرضه فیزیکی و کاهش قیمت انرژی، حدود 2.2 میلیون بشکه در روز افزایش پیدا کند.
ادامه کاهش ذخایر جهانی نفت
با وجود کاهش تقاضا، عرضه موجود در سال 2026 همچنان ناکافی خواهد بود.
EIA برآورد میکند که ذخایر جهانی نفت در سهماهه دوم بهطور میانگین روزانه 4.2 میلیون بشکه کاهش یافته و در سهماهه سوم نیز روزانه 3.8 میلیون بشکه دیگر کاهش خواهد یافت.
کاهش محدودتری در ذخایر طی سهماهه چهارم ادامه پیدا میکند.
پیشبینی میشود ذخایر تجاری کشورهای عضو OECD در پایان سال 2026 به حدود 2.477 میلیارد بشکه برسد که 127 میلیون بشکه کمتر از پیشبینی ژوئیه است.
تراز بازار در سال 2027 بهشدت معکوس میشود. تولید جهانی به 109.74 میلیون بشکه در روز افزایش مییابد، درحالیکه مصرف به 104.96 میلیون بشکه در روز میرسد. چنین شرایطی میتواند باعث افزایش ذخایر با سرعتی نزدیک به 4.8 میلیون بشکه در روز شود.
این مازاد پیشبینیشده اصلیترین دلیل انتظار EIA برای کاهش قیمت نفت در سال 2027 است. البته این موضوع یکی از بزرگترین عدمقطعیتهای گزارش نیز محسوب میشود. اگر تولید خاورمیانه با سرعت کمتری بازیابی شود، افزایش مورد انتظار ذخایر و کاهش قیمت نفت نیز بسیار محدودتر خواهد بود.
پیشبینی قیمت نفت برنت و WTI برای سالهای 2026 و 2027
EIA میانگین قیمت نفت خام برنت را به شرح زیر پیشبینی میکند:
- 102.93 دلار بهازای هر بشکه در سهماهه دوم 2026
- 85.21 دلار بهازای هر بشکه در سهماهه سوم 2026
- 78.00 دلار بهازای هر بشکه در سهماهه چهارم 2026
- 86.81 دلار بهازای هر بشکه در کل سال 2026
- 69.39 دلار بهازای هر بشکه در سال 2027
قیمت نفت خام وست تگزاس (WTI) نیز به شرح زیر پیشبینی شده است:
- 95.48 دلار بهازای هر بشکه در سهماهه دوم 2026
- 81.13 دلار بهازای هر بشکه در سهماهه سوم 2026
- 74.00 دلار بهازای هر بشکه در سهماهه چهارم 2026
- 80.88 دلار بهازای هر بشکه در کل سال 2026
- 65.39 دلار بهازای هر بشکه در سال 2027
انتظار میرود اختلاف قیمت نفت برنت و WTI نزدیک به 4 دلار بهازای هر بشکه باقی بماند. تقاضای بینالمللی قوی برای عرضه نسبتاً امنتر آمریکا، همراه با پایین بودن ذخایر داخلی، باید همچنان از صادرات نفت خام ایالات متحده حمایت کند.
این پیشبینی یک مسیر نزولی برای قیمتها ترسیم میکند. تا زمانی که ذخایر جهانی در حال کاهش هستند، قیمت نفت حمایت میشود؛ اما با بازگشت تولید خاورمیانه و بازسازی ذخایر، قیمتها بهتدریج کاهش مییابند.
بنابراین، برای معاملهگران، سناریوی پایه EIA برای قراردادهای کوتاهمدت نفت صعودی، اما برای بخش پایانی سال 2027 از نظر ساختاری نزولی است.
تولید نفت خام آمریکا به رکوردهای جدید میرسد
تولید نفت خام آمریکا همچنان یکی از عوامل مهم تثبیتکننده بازار جهانی انرژی است.
متوسط تولید به شرح زیر پیشبینی شده است:
- 13.59 میلیون بشکه در روز در سال 2025
- 13.80 میلیون بشکه در روز در سال 2026
- 14.15 میلیون بشکه در روز در سال 2027
برآورد سال 2027 حدود 120 هزار بشکه در روز بیشتر از پیشبینی ژوئیه است.
بخش عمده رشد آینده از 48 ایالت بههمپیوسته آمریکا و بهویژه حوزه پرمین حاصل خواهد شد. پیشبینی میشود متوسط تولید نفت خام حوزه پرمین از 6.78 میلیون بشکه در روز در سال 2026 به 7.03 میلیون بشکه در روز در سال 2027 افزایش یابد.
بااینحال، افزایش تولید آمریکا لزوماً به معنای رشد ذخایر این کشور نیست. تقاضای بینالمللی قوی موجب افزایش صادرات شده، درحالیکه واردات نفت خام کاهش یافته است.
خالص واردات نفت خام آمریکا در ماههای آوریل و مه به کمتر از یک میلیون بشکه در روز رسید.
ذخایر تجاری نفت خام تقریباً به میزان زیر کاهش یافت:
- 25 میلیون بشکه در ماه مه
- 15 میلیون بشکه در ماه ژوئن
- 4 میلیون بشکه در ماه ژوئیه
EIA انتظار دارد ذخایر تجاری نفت خام آمریکا در پایان سهماهه سوم به حدود 392 میلیون بشکه و در پایان سال 2026 به نزدیک 396 میلیون بشکه برسد.
این سطوح همچنان پایینتر از محدوده فصلی سالهای 2021 تا 2025 خواهند بود.
چشمانداز ذخایر استراتژیک نفت آمریکا
EIA فرض میکند که علاوه بر برنامه اعلامشده در 13 مارس 2026، برداشت جدیدی از ذخایر استراتژیک نفت آمریکا انجام نخواهد شد.
پیشبینی میشود ذخایر استراتژیک نفت از حدود 414 میلیون بشکه در پایان سال 2025 به نزدیک 285 میلیون بشکه در پایان سال 2026 کاهش یابد.
پایین بودن سطح ذخایر تجاری و استراتژیک، توانایی بازار برای جذب یک شوک عرضه دیگر را کاهش میدهد. این شرایط حساسیت قیمتها نسبت به توفانها، تعطیلی پالایشگاهها، اختلال خطوط لوله یا تشدید درگیریهای ژئوپلیتیکی را افزایش میدهد.
چشمانداز پالایشگاهها و فرآوردههای نفتی آمریکا
انتظار میرود پالایشگاههای آمریکا بهدلیل سودآور بودن کرکاسپردها، نرخ بهرهبرداری نسبتاً بالایی را حفظ کنند.
ورودی نفت خام پالایشگاهها در هفت ماه نخست سال 2026 بالاترین سطح از سال 2019 بود. تقاضای پالایشگاهها تا پایان اوت نزدیک به 17 میلیون بشکه در روز پیشبینی شده است. انتظار میرود با آغاز تعمیرات فصلی، فعالیت پالایشگاهها در اکتبر به کمتر از 16 میلیون بشکه در روز کاهش یابد و سپس در نوامبر و دسامبر دوباره افزایش پیدا کند.
چند عامل در حال محدود کردن بازار جهانی فرآوردههای پالایشی هستند:
- کاهش صادرات فرآوردههای نفتی روسیه
- کاهش عرضه فرآوردهها از پالایشگاههای عربستان سعودی و کویت
- کاهش فعالیت پالایشگاههای چین
- افزایش هزینههای حملونقل و بیمه
- پایین بودن ذخایر جهانی بنزین و سوختهای تقطیری
- تقاضای بینالمللی قوی برای فرآوردههای نفتی آمریکا
این شرایط به آن معناست که حتی اگر قیمت نفت خام شروع به کاهش کند، قیمت فرآوردههای نفتی ممکن است همچنان بالا باقی بماند.
پیشبینی قیمت بنزین و دیزل آمریکا
پیشبینی میشود قیمت خردهفروشی بنزین معمولی بهطور میانگین در سطوح زیر قرار گیرد:
- 4.01 دلار بهازای هر گالن در سهماهه سوم 2026
- 3.72 دلار بهازای هر گالن در سهماهه چهارم 2026
- 3.78 دلار بهازای هر گالن در کل سال 2026
- 3.29 دلار بهازای هر گالن در سال 2027
پیشبینی سالانه 2026 حدود 3.7% بیشتر از برآورد ژوئیه است.
قیمت دیزل جادهای نیز بهطور میانگین به شرح زیر پیشبینی شده است:
- 5.18 دلار بهازای هر گالن در سهماهه سوم 2026
- 4.86 دلار بهازای هر گالن در سهماهه چهارم 2026
- 4.85 دلار بهازای هر گالن در کل سال 2026
- 4.07 دلار بهازای هر گالن در سال 2027
قیمت عمدهفروشی دیزل یکی از بزرگترین بازبینیهای گزارش را ثبت کرد و پیشبینی آن برای سال 2026 حدود 8.5% و برای سال 2027 حدود 6.3% افزایش یافت. افزایش قیمت دیزل اثر اقتصادی گستردهای دارد، زیرا این سوخت در حملونقل کالا، کشاورزی، معدن، ساختوساز و زنجیرههای تأمین صنعتی استفاده میشود. افزایش هزینههای حملونقل میتواند در نهایت به قیمت کالاهای مصرفی منتقل شود.
حاشیه سود بالای پالایش برای پالایشگاههای آمریکا، بهویژه شرکتهایی که میتوانند نفت خام داخلی خریداری کرده و فرآوردههای خود را در بازارهای محدود داخلی و صادراتی بفروشند، مثبت است. همین شرایط برای شرکتهای هواپیمایی، حملونقل جادهای، تولیدکنندگان مواد شیمیایی و سایر صنایع پرمصرف سوخت فشار ایجاد میکند.
چشمانداز گاز طبیعی آمریکا: تولید بالا بر قیمت هنری هاب فشار وارد میکند
چشمانداز گاز طبیعی آمریکا بهمراتب ضعیفتر از پیشبینی نفت است.
قیمت گاز طبیعی هنری هاب بهطور میانگین در سطوح زیر پیشبینی شده است:
- 2.87 دلار/MMBtu در سهماهه سوم 2026
- 3.14 دلار/MMBtu در سهماهه چهارم 2026
- 3.44 دلار/MMBtu در کل سال 2026
- 3.31 دلار/MMBtu در سال 2027
پیشبینی سهماهه سوم تقریباً 15% کمتر از برآورد ژوئیه است.
دلایل اصلی این کاهش شامل تولید بیسابقه گاز طبیعی، کاهش تقاضای خوراک پایانههای LNG و بالا بودن سطح ذخایر است.
تعمیرات Freeport LNG تقاضای خوراک گاز را کاهش میدهد
- تعمیرات پایانه Freeport LNG از 10 ژوئیه آغاز شد و انتظار میرود تا اواخر اوت ادامه پیدا کند. این تعمیرات بهطور موقت حدود 2 میلیارد فوت مکعب در روز از ظرفیت اسمی صادرات را تحتتأثیر قرار میدهد.
- تعمیرات Freeport و سایر پایانههای صادراتی، تقاضای خوراک گاز در ساحل خلیج مکزیک را کاهش داده است. در نتیجه، ذخایر منطقه جنوب مرکزی در پایان ژوئیه به 5% بالاتر از میانگین پنجساله رسید.
پیشبینی میشود مجموع ذخایر فعال گاز طبیعی آمریکا در پایان اکتبر به رکورد 3,985 میلیارد فوت مکعب برسد. این رقم 19 میلیارد فوت مکعب بیشتر از پیشبینی ژوئیه و حدود 5% بالاتر از میانگین پنجساله است.
EIA انتظار دارد قیمت هنری هاب تا ماه نوامبر پایینتر از 3 دلار/MMBtu باقی بماند.
پیشبینی تولید گاز طبیعی آمریکا
تولید گاز طبیعی خشک به شرح زیر پیشبینی شده است:
- 111.2 میلیارد فوت مکعب در روز در سال 2026
- 116.0 میلیارد فوت مکعب در روز در سال 2027
رشد تولید عمدتاً در حوزههای پرمین، هینزویل و آپالاشیا متمرکز خواهد بود.
پیشبینی میشود تولید بازاری گاز طبیعی در سال 2026 به 122.5 میلیارد فوت مکعب در روز و در سال 2027 به 127.8 میلیارد فوت مکعب در روز برسد. افزایش تولید باید به تأمین رشد تقاضای برق، صنایع و صادرات کمک کند و درعینحال فشار صعودی پایدار بر قیمتهای داخلی را محدود سازد.
چشمانداز صادرات LNG و صادرات خط لولهای آمریکا
پیشبینی میشود صادرات LNG آمریکا بهطور میانگین به سطوح زیر برسد:
- 17.4 میلیارد فوت مکعب در روز در سال 2026
- 18.6 میلیارد فوت مکعب در روز در سال 2027
پیشبینیهای سالانه تقریباً نسبت به ژوئیه بدون تغییر باقی ماندهاند، اما برآورد سهماهه سوم بهدلیل تعمیرات پایانهها با کاهش 0.2 میلیارد فوت مکعبی به 16.5 میلیارد فوت مکعب در روز رسیده است.
انتظار میرود صادرات از طریق خطوط لوله در سال 2026 بهطور میانگین 9.6 میلیارد فوت مکعب در روز باشد و در سال 2027 به 10 میلیارد فوت مکعب در روز افزایش یابد.
مکزیک همچنان یکی از منابع مهم رشد تقاضا است. پایانه جدید Energia Costa Azul LNG در ساحل اقیانوس آرام مکزیک نخستین محموله خود را در 8 ژوئیه صادر کرد. این تأسیسات حدود 0.4 میلیارد فوت مکعب در روز ظرفیت اسمی صادرات ایجاد میکند و گاز آن از حوزه پرمین آمریکا تأمین میشود.
نیروگاههای گازسوز جدید مکزیک نیز تقاضا برای صادرات گاز آمریکا از طریق خطوط لوله را افزایش میدهند.
برای معاملهگران، تفاوت میان قیمت بینالمللی LNG و قیمت داخلی هنری هاب اهمیت زیادی دارد. اختلال در تنگه هرمز میتواند از قیمت LNG در آسیا و اروپا حمایت کند، اما زمانی که تعمیرات پایانههای صادراتی مانع انتقال عرضه داخلی آمریکا به بازار جهانی میشود، قیمت گاز آمریکا ضعیف باقی میماند.
بازگشت Freeport LNG باید تقاضای خوراک گاز را تقویت کند، اما تولید و ذخایر بالا ممکن است همچنان اندازه هرگونه رشد قیمت هنری هاب را محدود کنند.
تقاضای برق آمریکا و رشد مراکز داده
تقاضای برق آمریکا با گسترش فعالیت مراکز داده، واحدهای تجاری و مصرفکنندگان صنعتی همچنان در حال افزایش است.
پیشبینی میشود تولید برق بخش نیروگاهی از 4,275 میلیارد کیلوواتساعت در سال 2025 به 4,353 میلیارد کیلوواتساعت در سال 2026 و 4,474 میلیارد کیلوواتساعت در سال 2027 افزایش یابد.
بااینحال، چشمانداز مصرف برق در تگزاس کاهش یافته است. پس از اعلام فرماندار تگزاس در 3 اوت مبنی بر توقف موقت توسعه مراکز داده جدید تا زمان بررسی پروژههای در انتظار، EIA پیشبینی رشد مصرف برق تگزاس در سال 2027 را از 14% به 6% کاهش داد.
فروش خردهفروشی برق در سطح ملی همچنان به شرح زیر افزایش مییابد:
- 1.8% در سال 2026
- 2.9% در سال 2027
فروش برق تجاری سریعترین رشد را در میان بخشهای اصلی خواهد داشت و در سال 2026 حدود 3.5% و در سال 2027 حدود 4.1% افزایش مییابد.
تصمیم تگزاس یک موضوع مهم بازار را برجسته میکند: تقاضای برق ممکن است قوی باشد، اما دسترسی به شبکه، ظرفیت انتقال و دریافت مجوزهای قانونی میتوانند سرعت توسعه مراکز داده جدید را محدود کنند.
تولید برق از گاز طبیعی، زغالسنگ و انرژیهای تجدیدپذیر
تولید برق از گاز طبیعی
پیشبینی میشود تولید برق گازسوز از 1,702 میلیارد کیلوواتساعت در سال 2025 به 1,732 میلیارد کیلوواتساعت در سال 2026 و 1,775 میلیارد کیلوواتساعت در سال 2027 افزایش یابد.
قیمت پایین گاز طبیعی، ظرفیتهای جدید تولید و نیاز به برق قابلکنترل در دورههای اوج مصرف از این رشد حمایت میکنند.
گاز طبیعی در تمام دوره پیشبینی، حدود 40% از کل تولید برق آمریکا را تأمین خواهد کرد.
تولید برق از زغالسنگ
تولید برق زغالسنگی از 733 میلیارد کیلوواتساعت در سال 2025 به 679 میلیارد کیلوواتساعت در سال 2026 و 661 میلیارد کیلوواتساعت در سال 2027 کاهش مییابد.
سهم زغالسنگ از تولید برق آمریکا از 17% در سال 2025 به 16% در سال 2026 و 15% در سال 2027 کاهش پیدا میکند.
بااینحال، عملکرد زغالسنگ اندکی بهتر از پیشبینی ژوئیه خواهد بود؛ زیرا تولید واقعی برق در سهماهه دوم قویتر بود و شرایط صادرات بینالمللی نیز بهبود یافته است.
روند بلندمدت داخلی همچنان منفی است، زیرا گاز طبیعی ارزانتر و ظرفیت انرژیهای تجدیدپذیر به جایگزینی زغالسنگ ادامه میدهند.
انرژی خورشیدی
انرژی خورشیدی همچنان سریعترین منبع در حال رشد تولید برق آمریکا است.
پیشبینی میشود تولید برق خورشیدی:
- در سال 2026 حدود 20.3% رشد کند
- در سال 2027 حدود 20.0% دیگر افزایش یابد
سهم انرژی خورشیدی از تولید برق از 7% در سال 2025 به 8% در سال 2026 و 9% در سال 2027 افزایش مییابد.
پیشبینی میشود ظرفیت فتوولتائیک خورشیدی در مقیاس نیروگاهی در پایان سال 2026 به 181.9 گیگاوات و در پایان سال 2027 به 222.6 گیگاوات برسد.
ظرفیت خورشیدی کوچکمقیاس نیز در سال 2026 به 65.8 گیگاوات و در سال 2027 به 72 گیگاوات افزایش مییابد.
انرژی بادی
انتظار میرود تولید برق بادی در سال 2026 حدود 6.2% و در سال 2027 حدود 5.5% رشد کند. پروژههایی از جمله مزرعه بادی 3.7 گیگاواتی SunZia از این رشد حمایت میکنند.
پیشبینی میشود ظرفیت برق بادی در پایان سال 2026 به 170.2 گیگاوات و در سال 2027 به 178.8 گیگاوات برسد.
برقآبی
تولید برقآبی در نیمه نخست سال 2026 نسبت به سال قبل 9% افزایش یافت. بااینحال، EIA انتظار دارد بهدلیل تشدید خشکسالی در غرب ایالات متحده، تولید برقآبی در نیمه دوم سال 3% کاهش پیدا کند.
ذخیرهسازی باتری
پیشبینی میشود ظرفیت ذخیرهسازی باتری بهسرعت افزایش یابد:
- 43.0 گیگاوات در پایان سال 2025
- 66.2 گیگاوات در پایان سال 2026
- 91.2 گیگاوات در پایان سال 2027
این توسعه باید توانایی شبکه برای جذب تولید روبهرشد برق خورشیدی و انتقال آن به ساعات اوج مصرف عصرگاهی را بهبود دهد.
افزایش صادرات زغالسنگ آمریکا با وجود کاهش مصرف داخلی
صادرات زغالسنگ آمریکا در ماه ژوئن نسبت به سال قبل 32% افزایش یافت. در نتیجه، EIA پیشبینی صادرات سال 2026 را از حدود 98 میلیون تن به 102 میلیون تن افزایش داد.
صادرات زغالسنگ متالورژیک از افتتاح معدن Blue Creek متعلق به Warrior Met Coal و بازگشایی معادن Longview و Leer South حمایت گرفته است.
صادرات زغالسنگ حرارتی نیز در سهماهه دوم بهبود یافت؛ زیرا افزایش قیمت بینالمللی گاز طبیعی باعث جایگزینی گاز با زغالسنگ در اروپا و آسیا شد.
شرایط آبوهوایی و افزایش محدودسازی تولید برق بادی و خورشیدی در چین نیز از مصرف زغالسنگ حرارتی حمایت کرد.
با وجود صادرات قویتر، پیشبینی میشود مجموع مصرف زغالسنگ آمریکا کاهش یابد:
- 452 میلیون تن در سال 2025
- 416 میلیون تن در سال 2026
- 402 میلیون تن در سال 2027
تولید زغالسنگ با سرعت کمتری کاهش مییابد و از 528 میلیون تن در سال 2025 به 514 میلیون تن در سال 2026 و 497 میلیون تن در سال 2027 میرسد.
نتیجه، شکلگیری بازاری دوگانه برای زغالسنگ است. تولیدکنندگان زغالسنگ متالورژیک صادراتمحور چشمانداز بنیادی قویتری دارند، درحالیکه شرکتهای وابسته به تقاضای داخلی زغالسنگ حرارتی آمریکا همچنان تحت فشار ساختاری قرار خواهند داشت.
اثرات اقتصادی و تورمی چشمانداز EIA
- پیشبینی مشروط اقتصاد کلان EIA رشد 2.0 درصدی تولید ناخالص داخلی آمریکا در سال 2026 را در نظر میگیرد که اندکی کمتر از برآورد 2.1 درصدی ژوئیه است.
- پیشبینی میشود رشد اقتصادی در سال 2027 به 2.4% افزایش یابد، درحالیکه برآورد گزارش قبلی 2.3% بود.
چشمانداز انرژی نیروهای اقتصادی متضادی ایجاد میکند.
افزایش قیمت نفت، بنزین و دیزل هزینههای حملونقل و تولید را بالا میبرد. این شرایط همچنین میتواند درآمد واقعی خانوارها را تضعیف کرده و مخارج اختیاری مصرفکنندگان را کاهش دهد.
قیمت پایینتر گاز طبیعی بخشی از این فشار را از طریق کاهش هزینه نیروگاهها، شرکتهای شیمیایی، تولیدکنندگان کود و سایر صنایع انرژیبر جبران میکند.
فعالیت قوی پالایشگاهها، صادرات نفت، پروژههای LNG و سرمایهگذاری در زیرساخت انرژی از برخی بخشهای اقتصاد صنعتی حمایت میکنند. بااینحال، محدودیت در توسعه مراکز داده میتواند رشد مورد انتظار سرمایهگذاری در برق و ساختوساز تجاری را تعدیل کند.
اثر احتمالی بر تورم
افزایش پیشبینی قیمت بنزین و بهویژه دیزل، ماهیتی تورمی دارد.
هزینههای بالاتر حملونقل میتوانند بهتدریج به قیمت کالاهای مصرفی، مواد غذایی و خدمات منتقل شوند. این اثر احتمالاً ابتدا در تورم عمومی مشاهده خواهد شد.
قیمت پایینتر گاز طبیعی از طریق کاهش هزینه تولید برق، گرمایش و فعالیتهای صنعتی بخشی از این فشار را جبران میکند. بااینحال، این جبران ممکن است کامل نباشد؛ زیرا قیمت خردهفروشی برق علاوه بر هزینه سوخت، تحتتأثیر هزینههای انتقال، توزیع و توسعه زیرساخت نیز قرار دارد.
چشمانداز قیمت برق آمریکا
قیمت پایینتر گاز طبیعی میتواند هزینه تولید عمدهفروشی برق را کاهش دهد، اما پیشبینی میشود قیمت خردهفروشی برق همچنان افزایش یابد.
متوسط قیمت برق مسکونی آمریکا از سطوح زیر افزایش مییابد:
- 17.30 سنت بهازای هر کیلوواتساعت در سال 2025
- 18.27 سنت در سال 2026
- 18.65 سنت در سال 2027
این ارقام نشاندهنده افزایش تقریباً 5.6 درصدی در سال 2026 و رشد 2.1 درصدی دیگری در سال 2027 هستند.
تفاوت میان هزینه سوخت در بازار عمدهفروشی و قبض خردهفروشی برق، هزینههای سرمایهگذاری در شبکه انتقال، توزیع، ظرفیت تولید، تعمیر و نگهداری و سایر هزینههای شرکتهای خدمات عمومی را منعکس میکند.
انتشار دیاکسید کربن مرتبط با انرژی در آمریکا
پیشبینی میشود انتشار دیاکسید کربن مرتبط با انرژی در آمریکا طی سال 2026 حدود 1.8% کاهش پیدا کند و از حدود 4.90 میلیارد تن در سال 2025 به 4.82 میلیارد تن برسد.
سپس انتشار گازهای گلخانهای در سال 2027 اندکی افزایش یافته و به 4.84 میلیارد تن میرسد.
انتشار ناشی از زغالسنگ از 826 میلیون تن در سال 2025 به 754 میلیون تن در سال 2026 و 735 میلیون تن در سال 2027 کاهش مییابد.
انتشار ناشی از فرآوردههای نفتی نیز بهتدریج کاهش پیدا میکند. این کاهش در سال 2027 تا حدی با افزایش انتشار ناشی از گاز طبیعی جبران میشود؛ زیرا تولید برق گازسوز توسعه مییابد.
چشمانداز آبوهوا و تقاضای انرژی
EIA انتظار دارد تعداد درجهروزهای سرمایشی در سهماهه سوم 2026 حدود 4% بیشتر از دوره مشابه سال 2025 باشد.
پیشبینی میشود ماه اوت بهطور ویژه گرم باشد و:
- 13% درجهروز سرمایشی بیشتری نسبت به اوت 2025 داشته باشد
- 2% درجهروز سرمایشی بیشتری نسبت به میانگین دهساله داشته باشد
انتظار میرود دوره تابستانی ژوئن تا سپتامبر حدود 1,200 درجهروز سرمایشی ثبت کند که 2% بیشتر از تابستان گذشته و 1% بالاتر از میانگین دهساله است.
هوای گرمتر باید تقاضای برق و گاز طبیعی را افزایش دهد. بااینحال، تولید و ذخایر بالای گاز طبیعی به این معناست که گرمای معمول تابستان ممکن است برای ایجاد یک رشد پایدار در قیمت هنری هاب کافی نباشد.
موج گرمای طولانی، کاهش تولید انرژیهای تجدیدپذیر یا آغاز زودهنگام زمستان میتواند واکنش قیمتی قویتری ایجاد کند.
اثرات بازار برای سرمایهگذاران و معاملهگران
نفت خام برنت و WTI
چشمانداز اوت برای قیمت نفت خام تا پایان سهماهه سوم صعودی است.
افزایش اختلال در تولید خاورمیانه، ادامه کاهش ذخایر و پایین بودن غیرعادی موجودی نفت آمریکا، حاشیه امنیت محدودی در برابر شوکهای جدید عرضه ایجاد میکنند.
بااینحال، چشمانداز نفت EIA برای سال 2027 نزولی است. بازیابی مورد انتظار تولید خاورمیانه، همراه با افزایش عرضه کشورهای غیراوپک، میتواند مازادی نزدیک به پنج میلیون بشکه در روز ایجاد کند. بنابراین، سناریوی پایه از قیمت بالای نفت خام در کوتاهمدت حمایت میکند، اما در بلندمدت یک منحنی نزولی قیمت را نشان میدهد.
بنزین، دیزل و حاشیه سود پالایشگاهها
دیزل یکی از قویترین چشماندازهای بنیادی را در میان فرآوردههای اصلی نفتی دارد.
محدودیت فعالیت پالایشگاههای جهانی، کاهش صادرات روسیه و تعمیرات فصلی پاییز میتوانند کرکاسپردهای دیزل و سوخت جت را حتی در صورت کاهش قیمت نفت خام بالا نگه دارند.
این محیط معمولاً برای پالایشگاهها مثبت، اما برای شرکتهای هواپیمایی، حملونقل جادهای، شرکتهای لجستیکی و سایر صنایع پرمصرف سوخت منفی است.
گاز طبیعی هنری هاب
چشمانداز گاز طبیعی آمریکا در کوتاهمدت نزولی است.
تا زمانی که ذخایر بالا باشند و تعمیرات Freeport تقاضای خوراک LNG را محدود کند، احتمال باقی ماندن قیمت زیر 3 دلار/MMBtu وجود دارد.
- پس از بازگشت Freeport، ریسک صعودی افزایش خواهد یافت، بهویژه اگر سپتامبر همچنظان بهطور غیرعادی گرم باشد یا زمستان زودتر آغاز شود. بااینحال، افزایش تولید در پرمین و هینزویل باید پتانسیل رشد میانمدت قیمت را محدود کند.
برق و شرکتهای خدمات عمومی
قیمت پایین گاز طبیعی برای تولیدکنندگان برق گازسوز مثبت است و میتواند قیمت عمدهفروشی برق را تعدیل کند.
بااینحال، قیمت خردهفروشی برق بهدلیل بالا بودن هزینه شبکه، زیرساخت و توزیع همچنان افزایش مییابد.
توسعهدهندگان انرژی خورشیدی، شرکتهای ذخیرهسازی باتری و ارائهدهندگان زیرساخت انتقال همچنان از چشمانداز رشد ساختاری مناسبی برخوردار هستند. پروژههای مراکز داده نیز با افزایش ریسکهای مربوط به دسترسی به شبکه و مقررات روبهرو خواهند بود.
دلار آمریکا، تورم و نرخ بهره
- افزایش قیمت نفت و سوخت میتواند از تورم عمومی حمایت کرده و انتظارات مربوط به سیاست پولی فدرال رزرو را پیچیدهتر کند.
- اگر تورم انرژی ادامه پیدا کند، بازده اوراق خزانهداری و دلار آمریکا ممکن است از انتظار برای تداوم سیاستهای پولی انقباضی حمایت شوند.
- بااینحال، تضعیف فعالیت اقتصادی و قدرت خرید خانوارها در نهایت میتواند اثر معکوسی داشته باشد و انتظارات برای کاهش نرخ بهره را تقویت کند.
بازار سهام
بخشهایی که ممکن است از این شرایط سود ببرند عبارتاند از:
- پالایشگاههای آمریکایی
- شرکتهای خدمات میدانهای نفتی
- اپراتورهای خطوط لوله و زیرساخت صادراتی
- توسعهدهندگان LNG
- تولیدکنندگان زغالسنگ متالورژیک
- شرکتهای ذخیرهسازی باتری و انتقال برق
بخشهایی که ممکن است تحت فشار قرار گیرند عبارتاند از:
- شرکتهای هواپیمایی
- حملونقل جادهای و لجستیک
- تولیدکنندگان پرمصرف سوخت
- شرکتهای فعال در حوزه کالاها و خدمات مصرفی اختیاری
- شرکتهای خدمات عمومی درگیر هزینههای بالای زیرساخت و فشارهای نظارتی
ریسکهای اصلی پیشبینی انرژی EIA در اوت 2026
- بازگشایی سریعتر تنگه هرمز
عادیسازی سریعتر حملونقل دریایی میتواند تولید خاورمیانه را زودتر بازیابی کرده، ذخایر جهانی را افزایش دهد و قیمت نفت را به سطوح پیشبینیشده در گزارش ژوئیه یا پایینتر بازگرداند.
- تشدید بیشتر درگیریهای خاورمیانه
ادامه حملات یا اختلال همزمان در تنگه هرمز و بابالمندب میتواند قیمت نفت برنت را بهطور قابلتوجهی بالاتر از میانگین 85 دلاری پیشبینیشده برای سهماهه سوم افزایش دهد.
- تأخیر در بازیابی تولید
این پیشبینی فرض میکند بخش عمده تولید نفت خاورمیانه تا اوایل سال 2027 بازیابی شود. آسیب زیرساختی، تحریمها، تصمیمات سیاسی یا محدودیتهای مالی میتوانند این روند را به تأخیر بیندازند.
- کاهش شدیدتر تقاضا
تداوم قیمت بالای انرژی میتواند کاهش بزرگتری در مصرف نفت آسیا و جهان نسبت به پیشبینی فعلی EIA ایجاد کند.
- پایین بودن ذخایر نفت خام آمریکا
پایین بودن غیرعادی ذخایر تجاری و استراتژیک، حساسیت بازار را نسبت به توفانها، تعطیلی پالایشگاهها و تقاضای غیرمنتظره صادراتی افزایش میدهد.
- ظرفیت عملیاتی پایانههای LNG
طولانی شدن توقف Freeport برای قیمت هنری هاب نزولی خواهد بود. بازگشت سریع این پایانه به ظرفیت کامل، تقاضای خوراک گاز را افزایش داده و تراز داخلی را محدودتر میکند.
- شرایط آبوهوایی شدید
گرمای شدید، خشکسالی در غرب آمریکا یا آغاز زودهنگام زمستان میتواند تقاضای گاز طبیعی، زغالسنگ و برق را بهطور قابلتوجهی تغییر دهد.
- محدودیتهای شبکه و مراکز داده
محدودیتهای بیشتر، تأخیر در اتصال به شبکه یا کمبود زیرساخت میتواند رشد تقاضای برق را فراتر از ایالت تگزاس کاهش دهد.
جمعبندی چشمانداز انرژی EIA
گزارش چشمانداز کوتاهمدت انرژی EIA در اوت 2026 نشاندهنده تغییری اساسی نسبت به پیشبینی خوشبینانهتر بازار نفت در ماه ژوئیه است.
اختلالات مجدد در حملونقل دریایی، بازیابی تولید نفت خلیج فارس را به تأخیر انداخته، افزایش مورد انتظار ذخایر در سهماهه چهارم را به کاهش مجدد تبدیل کرده و پیشبینی قیمت نفت خام، بنزین، دیزل و سایر فرآوردههای نفتی را افزایش داده است.
همزمان، بازار گاز طبیعی آمریکا همچنان با عرضه فراوان روبهرو است. تعمیرات پایانههای LNG و تولید بیسابقه موجب شده ذخایر به بالاترین سطوح فصلی نزدیک شوند و قیمت هنری هاب با وجود بالا بودن قیمت بینالمللی LNG، در کوتاهمدت پایینتر از 3 دلار/MMBtu باقی بماند.
برای سرمایهگذاران و معاملهگران، مجموعه بازار انرژی نباید بهعنوان یک معامله واحد در نظر گرفته شود. نفت خام و فرآوردههای پالایشی در کوتاهمدت با کمبود عرضه مواجه هستند، گاز طبیعی آمریکا از فراوانی داخلی رنج میبرد، تقاضای برق در حال رشد است اما نسبت به سیاستگذاری حساستر میشود و ظرفیت انرژیهای تجدیدپذیر نیز به گسترش سریع خود ادامه میدهد.
سناریوی پایه EIA از قیمت بالای نفت و فرآوردههای نفتی تا اواخر سال 2026 حمایت میکند و سپس عادیسازی قابلتوجه بازار در سال 2027 را پیشبینی میکند.
تحقق این گذار بیش از هر عامل دیگری به سرعت و پایداری بازیابی تولید خاورمیانه و عادی شدن تجارت دریایی بستگی دارد.
پرسشهای متداول
1. گزارش چشمانداز کوتاهمدت انرژی EIA در اوت 2026 چیست؟
گزارش STEO اوت 2026 پیشبینی ماهانه اداره اطلاعات انرژی آمریکا برای نفت، گاز طبیعی، فرآوردههای نفتی، برق، زغالسنگ، انرژیهای تجدیدپذیر، انتشار آلایندهها و شاخصهای اصلی اقتصاد آمریکا تا پایان سال 2027 است.
2. پیشبینی EIA برای قیمت نفت برنت در سال 2026 چیست؟
EIA پیشبینی میکند قیمت نفت خام برنت در سال 2026 بهطور میانگین حدود 86.81 دلار بهازای هر بشکه باشد. انتظار میرود میانگین قیمت در سهماهه سوم 85.21 دلار و در سهماهه چهارم 78 دلار باشد.
3. پیشبینی EIA برای قیمت نفت WTI در سال 2026 چیست؟
پیشبینی میشود نفت خام وست تگزاس در سال 2026 بهطور میانگین حدود 80.88 دلار بهازای هر بشکه باشد. میانگین سهماهه سوم 81.13 دلار و میانگین سهماهه چهارم 74 دلار پیشبینی شده است.
4. چرا EIA پیشبینی قیمت نفت را افزایش داد؟
EIA بهدلیل حملات مجدد و محدودیت تردد نفتکشها از تنگه هرمز، پیشبینی قیمت نفت را افزایش داد. این شرایط بازیابی تولید نفت خلیج فارس را به تأخیر انداخته و باعث کاهش بیشتر ذخایر جهانی شده است.
5. آیا قیمت نفت در سال 2027 کاهش خواهد یافت؟
EIA انتظار دارد قیمت نفت برنت در سال 2027 بهطور میانگین به حدود 69.39 دلار بهازای هر بشکه کاهش یابد. این پیشبینی بر این فرض استوار است که تولید خاورمیانه بازیابی شود و عرضه جهانی بهطور قابلتوجهی از تقاضا پیشی بگیرد.
6. پیشبینی قیمت گاز طبیعی هنری هاب برای سال 2026 چیست؟
پیشبینی میشود قیمت هنری هاب در سال 2026 بهطور میانگین 3.44 دلار/MMBtu باشد. پیشبینی سهماهه سوم نیز بهدلیل تولید بالا، تعمیرات پایانههای LNG و ذخایر بالاتر از میانگین، به 2.87 دلار کاهش یافته است.
7. چرا قیمت گاز طبیعی آمریکا کاهش یافته، درحالیکه قیمت جهانی انرژی بالا باقی مانده است؟
تولید گاز طبیعی آمریکا در سطوح بیسابقه قرار دارد و تعمیرات پایانهها میزان گازی را که میتواند بهصورت LNG صادر شود محدود کرده است. بنابراین، حتی با وجود بالا بودن قیمت بینالمللی LNG، عرضه بیشتری در داخل آمریکا باقی میماند.
8. پیشبینی قیمت بنزین آمریکا برای سال 2026 چیست؟
پیشبینی میشود قیمت خردهفروشی بنزین معمولی آمریکا در سال 2026 بهطور میانگین 3.78 دلار بهازای هر گالن باشد. انتظار میرود قیمت در سهماهه سوم 4.01 دلار و در سهماهه چهارم 3.72 دلار باشد.
9. چشمانداز تولید نفت خام آمریکا چگونه است؟
پیشبینی میشود تولید نفت خام آمریکا در سال 2026 بهطور میانگین 13.80 میلیون بشکه در روز باشد و در سال 2027 به رکورد 14.15 میلیون بشکه در روز افزایش یابد.
10. چشمانداز انرژیهای تجدیدپذیر در آمریکا چگونه است؟
پیشبینی میشود تولید برق خورشیدی در سالهای 2026 و 2027 هر سال حدود 20% رشد کند. تولید برق بادی نیز افزایش خواهد یافت و ظرفیت ذخیرهسازی باتری از 43 گیگاوات در پایان سال 2025 به بیش از 91 گیگاوات در پایان سال 2027 میرسد.
11. چشمانداز EIA چگونه میتواند بر تورم اثر بگذارد؟
افزایش قیمت بنزین و دیزل میتواند تورم عمومی و هزینه حملونقل را افزایش دهد. قیمت پایینتر گاز طبیعی آمریکا از طریق کاهش هزینه تولید برق و مخارج انرژی صنایع، بخشی از این فشار را جبران میکند.
12. بزرگترین ریسک برای پیشبینی انرژی EIA چیست؟
بزرگترین عامل عدمقطعیت، تنگه هرمز است. بازگشایی سریعتر این مسیر میتواند قیمت نفت را کاهش دهد، درحالیکه ادامه اختلال یا تشدید تنشها در بابالمندب ممکن است قیمتها را بهطور قابلتوجهی بالاتر از پیشبینی EIA افزایش دهد.
Comments