 English
 پارسی


گسترش بیشتر رشد اقتصادی امریکا و بهبود استخدام، در کنار تداوم فشار بر مصرفکنندگان، هزینهها و اعتبار
خلاصه اجرایی
کتاب بژ فدرال رزرو در ژوئیه ۲۰۲۶ تصویری از اقتصاد امریکا ارائه میدهد که دامنه رشد آن نسبت به دوره گزارشدهی قبلی گستردهتر شده است، اما لزوماً با سرعت بسیار بیشتری رشد نمیکند. فعالیت اقتصادی در ۱۱ منطقه از ۱۲ منطقه فدرال رزرو با سرعتی اندک تا متوسط افزایش یافت؛ در حالی که در گزارش قبلی، فعالیت اقتصادی در ده منطقه افزایش یافته، در یک منطقه بدون تغییر مانده و در یک منطقه کاهش یافته بود.
مهمترین تحول مثبت در بازار کار مشاهده شد. پنج منطقه رشد قابلتوجه اشتغال را گزارش کردند؛ در حالی که در کتاب بژ قبلی فقط یک منطقه چنین رشدی را ثبت کرده بود. استخدام در بخشهای تولید، ساختوساز، خردهفروشی، خدمات درمانی و حملونقل تقویت شد، هرچند بسیاری از کارفرمایان همچنان بهجای آغاز توسعه گسترده نیروی کار، استخدام را بهصورت هدفمند و انتخابی انجام میدادند.
شرایط تورمی نیز تا حدودی بهبود یافت. قیمتها همچنان در تمام مناطق افزایش پیدا کردند، اما سرعت افزایش قیمت در سطح ملی متوسط توصیف شد و رشد قیمتها در تمام مناطق نسبت به دوره قبلی بدون تغییر یا کندتر بود. این وضعیت در مقایسه با گزارش منتشرشده در ۳ ژوئن، که تورم را متوسط تا شدید توصیف کرده و اعلام کرده بود بیشتر مناطق با شتاب گرفتن تورم مواجه شدهاند، یک بهبود مهم محسوب میشود.
با این حال، این گزارش یک اقتصاد کاملاً سالم یا متوازن را توصیف نمیکند. مصرفکنندگان همچنان حساسیت زیادی به قیمتها داشتند، خانوارهای کمدرآمد و با درآمد متوسط به خرید کالاهای ارزانتر ادامه دادند، کیفیت اعتبار مصرفکنندگان اندکی تضعیف شد، شرایط بخش کشاورزی رو به وخامت گذاشت و شرکتها همچنان با هزینههای بالای انرژی، حملونقل، تعرفهها، بیمه و مواد اولیه مواجه بودند.
بنابراین، پیام اصلی گزارش چنین است:
اقتصاد امریکا از نظر گستردگی رشد و شتاب بازار کار بهبود یافت و فشارهای تورمی تعدیل شد، اما رشد همچنان نامتوازن بود و بهطور فزایندهای به بخشهای سرمایهبر مانند مراکز داده، زیرساخت هوش مصنوعی، صنایع دفاعی، ماشینآلات و انرژی وابسته شد.
کتاب بژ ژوئیه در ۱۵ ژوئیه ۲۰۲۶ منتشر شد و بر اطلاعات جمعآوریشده تا ۶ ژوئیه متکی بود؛ این گزارش عمدتاً شرایط اواخر ماه مه و ماه ژوئن را پوشش میدهد. گزارش مقایسهای در ۳ ژوئن منتشر شد، هرچند روی جلد آن ماه مه ۲۰۲۶ درج شده بود، و شامل اطلاعات جمعآوریشده تا ۲۷ مه بود. کتاب بژ ماهیتی کیفی و مبتنی بر اظهارات و مشاهدات فعالان اقتصادی دارد و بیانگر دیدگاه رسمی سیاستگذاران فدرال رزرو نیست.
۱. فعالیت کلی اقتصاد امریکا
دامنه رشد گستردهتر شد، اما سرعت آن همچنان محدود باقی ماند
فعالیت اقتصادی در ۱۱ منطقه افزایش یافت؛ در حالی که در گزارش قبلی، ده منطقه رشد را ثبت کرده بودند. تنها منطقه سانفرانسیسکو شرایط اقتصادی را بهطور کلی بدون تغییر گزارش کرد، هرچند فعالیت در این منطقه ضعیف و محدود توصیف شد.
این وضعیت نشاندهنده بهبود معنادار در گستردگی جغرافیایی رشد است. بااینحال، خود فدرال رزرو تأکید کرد که سرعت کلی رشد به دوره گزارشدهی قبلی بسیار نزدیک بوده است. بنابراین، گزارش ژوئیه بیش از آنکه نشانه شتاب قدرتمند اقتصاد ملی باشد، بیانگر ثبات گستردهتر اقتصاد است.
عملکرد مناطق یکسان نبود:
- دالاس و ریچموند رشد متوسط گزارش کردند.
- نیویورک، کلیولند، آتلانتا و شیکاگو رشد ملایم داشتند.
- بوستون، فیلادلفیا، سنتلوئیس، مینیاپولیس و کانزاسسیتی رشد اندک ثبت کردند.
- سانفرانسیسکو فعالیتی باثبات اما ضعیف گزارش کرد.
ترکیب رشد نیز تغییر کرده بود. فعالیت مصرفکنندگان همچنان شکننده بود، در حالی که تولید، سرمایهگذاری در مراکز داده، صنایع دفاعی، ماشینآلات، خدمات درمانی و برخی خدمات حرفهای حمایت بیشتری از اقتصاد به عمل آوردند.
در مقایسه با ژوئن، چشمانداز تا حدودی سازندهتر شد. در گزارش قبلی، شرکتها بهدلیل نااطمینانی و کاهش تقاضای مصرفکنندگان، عموماً انتظار داشتند فعالیت اقتصادی طی شش ماه آینده تغییر چندانی نکند. در ژوئیه، مخاطبان فدرال رزرو عموماً انتظار داشتند رشد اقتصادی در ماههای آینده ادامه پیدا کند، هرچند قیمت سوخت، تعرفهها، تحولات ژئوپلیتیکی و هزینه نهادهها همچنان از عوامل اصلی نااطمینانی بودند.
ارزیابی
به نظر میرسد اقتصاد از شرایط متمایلتر به رکود تورمی که در گزارش ژوئن توصیف شده بود ــ شامل تضعیف مصرفکنندگان، اشتغال تقریباً بدون تغییر و افزایش سریع هزینهها ــ فاصله گرفته است، اما هنوز وارد یک دوره رشد قدرتمند و فراگیر نشده است.
رشد اقتصادی بهطور فزایندهای به دو مسیر متفاوت تقسیم شده است:
- بخشهای سرمایهبر، از جمله زیرساخت هوش مصنوعی، مراکز داده، صنایع دفاعی، انرژی و تولید پیشرفته، در حال رشد هستند.
- بخشهای مرتبط با مصرفکنندگان و صنایع دارای حاشیه سود پایین همچنان با فشار ناشی از مشکلات استطاعت مالی و قدرت محدود قیمتگذاری مواجهاند.
۲. هزینهکرد مصرفکنندگان
هزینهکرد اندکی افزایش یافت، اما احتیاط خانوارها همچنان مشهود بود
هزینهکرد مصرفکنندگان در سطح ملی اندکی افزایش یافت و گردشگری، رویدادهای بزرگ ورزشی و تداوم هزینهکرد خانوارهای پردرآمد از آن حمایت کردند. سفرهای مرتبط با جام جهانی به هتلها، کافهها، رستورانها و اقامتگاههای کوتاهمدت در شهرهایی مانند بوستون، نیویورک، فیلادلفیا، آتلانتا، میامی و چند بازار غربی کمک کرد.
بااینحال، وضعیت بنیادی مصرفکنندگان همچنان شکننده بود.
مخاطبان فدرال رزرو بارها موارد زیر را گزارش کردند:
- جایگزین کردن محصولات با گزینههای ارزانتر
- کاهش خریدهای غیرضروری
- افزایش دفعات خرید، اما کاهش میزان خرید در هر مراجعه
- افزایش فاصله زمانی میان دریافت خدمات و مراجعهها
- به تأخیر انداختن خرید خودرو
- افزایش هزینهکرد برای تعمیر خودرو
- افزایش استفاده از وامهای کوتاهمدت و طرحهای «اکنون بخر، بعداً پرداخت کن»
- افزایش مانده بدهی کارتهای اعتباری
- افزایش تقاضا برای کمکهای غذایی، مسکن و حملونقل
ضعف دیگر صرفاً به خانوارهای کمدرآمد محدود نبود. مناطق ریچموند و آتلانتا تغییر رفتار برخی مصرفکنندگان پردرآمد را نیز گزارش کردند؛ از جمله کاهش هزینهکرد برای نوشیدنیهای الکلی، استفاده کمتر از خدمات اختیاری و تمایل بیشتر به گزینههای مقرونبهصرفه.
تقاضای خودرو بهطور خاص تحت فشار قیمت بالای وسایل نقلیه، هزینههای تأمین مالی و مخارج سوخت قرار داشت. مصرفکنندگان خودروهای خود را برای مدت طولانیتری نگه میداشتند که این موضوع به کسبوکارهای تعمیر و فروش قطعات کمک کرد، اما به زیان فروش خودروهای جدید بود.
مقایسه با ژوئن
گزارش ژوئن هزینهکرد را متفاوت و بهطور فزایندهای وابسته به سطح درآمد خانوارها توصیف کرده بود. گزارش ژوئیه از بهبود جزئی در هزینهکرد کلی حکایت داشت، اما مشکلات مربوط به استطاعت مالی همچنان پابرجا بود.
تفاوت اصلی این بود که:
- هزینهکرد در گردشگری و رویدادها افزایش یافت.
- شرایط خردهفروشی در چند منطقه تثبیت شد.
- دالاس بهبود مستقیم فروش خردهفروشی را گزارش کرد.
- فروش خودرو در فیلادلفیا پس از کاهش، تثبیت شد.
- فعالیتهای مرتبط با جام جهانی موقتاً از صنعت هتلداری و گردشگری حمایت کرد.
بااینحال، شرایط بنیادی مصرفکنندگان آنقدر بهبود نیافت که نگرانیها درباره فشار مالی خانوارها را برطرف کند.
تحلیل
افزایش گردشگری نباید بهعنوان نشانهای از شتاب پایدار مصرف تفسیر شود. بخشی از این بهبود ناشی از تقاضای موقت مرتبط با جام جهانی و سایر رویدادهای بزرگ بود.
نشانه مهمتر این است که مصرفکنندگان همچنان هزینه میکردند، اما بودجه خود را به سمت نیازهای ضروری، محصولات مقرونبهصرفه، تعمیرات و تجربههایی که ارزشمند تلقی میکردند، هدایت میکردند. چنین محیطی به نفع خردهفروشان تخفیفی، ارائهدهندگان خدمات تعمیر، سفرهای مقرونبهصرفه و خدمات ضروری است، در حالی که کسبوکارهای اختیاری در رده متوسط را با چالش مواجه میکند.
۳. شرایط بازار کار
روشنترین بهبود نسبت به گزارش قبلی
اشتغال در مجموع بهتر شد. پنج منطقه رشد اندک، متوسط یا قدرتمند اشتغال را گزارش کردند؛ در حالی که در کتاب بژ قبلی فقط یک منطقه چنین رشدی را ثبت کرده بود.
بهبودهای قابلتوجه شامل موارد زیر بود:
- نیویورک: شرکتهای بزرگ بهجای صرفاً جایگزین کردن کارکنان جداشده، استخدام با هدف رشد را آغاز کردند.
- ریچموند: اشتغال از وضعیت بدون تغییر به رشد ملایم رسید.
- شیکاگو: رشد اشتغال از اندک به ملایم افزایش یافت.
- مینیاپولیس: رشد اشتغال از اندک به ملایم بهبود پیدا کرد.
- دالاس: رشد اشتغال تقویت شد و شرکتهای تأمین نیروی انسانی از تقاضای گسترده برای کارکنان خبر دادند.
- کانزاسسیتی: بخش تولید هدایتکننده افزایش اندک اشتغال بود.
فیلادلفیا همچنان یک نقطه ضعف بود و اشتغال در آن برای یک دوره دیگر اندکی کاهش یافت. آتلانتا و سانفرانسیسکو اشتغالی تقریباً باثبات گزارش کردند، در حالی که وضعیت بوستون و سنتلوئیس نیز تغییر چندانی نداشت.
نیروی کار ماهر همچنان کمیاب بود
با وجود افزایش دسترسی به نیروی کار در برخی مناطق، کارفرمایان همچنان برای استخدام نیروهای زیر با مشکل مواجه بودند:
- برقکاران
- جوشکاران
- اپراتورهای ماشینآلات
- تکنسینها
- مهندسان
- متخصصان دارای مجوز در بخش خدمات درمانی
- کارگران ماهر ساختمانی
- متخصصان باتجربه خدمات مالی و فناوری
توسعه مراکز داده تقاضای بسیار زیادی برای برقکاران، تکنسینها، ترانسفورماتورها، زیرساخت برق و نیروی کار ساختمانی ایجاد کرد. رقابت پروژههای انرژی، هوش مصنوعی و تولید برق باعث افزایش فشار دستمزدی بر کارکنان فنی شد.
رشد دستمزدها
دستمزدها عموماً با سرعتی ملایم تا متوسط افزایش یافتند. تورم گسترده دستمزدها همچنان مهار شده بود، اما فشار دستمزدی هدفمند در مشاغلی که پر کردن آنها دشوار بود، قابلتوجه باقی ماند.
نمونهها شامل موارد زیر بود:
- افزایش حقوق کارکنان ماهر بخش تولید
- افزایش جبران خدمات تکنسینها و نیروهای فنی
- تعدیل هزینه زندگی مرتبط با هزینههای سوخت و مسکن
- ارائه پاداش و ترتیبات کاری انعطافپذیر برای حفظ کارکنان
- افزایش هزینههای استخدام در منطقه دالاس
شرکتهای دالاس انتظار داشتند دستمزدها در ۱۲ ماه آینده حدود ۳.۵ درصد افزایش یابد؛ این رقم در ماه مارس ۳.۱ درصد بود.
هوش مصنوعی و اشتغال
هوش مصنوعی در گزارش چند منطقه به سه شکل متفاوت ظاهر شد:
- استخدام و غربالگری: کارفرمایان بهطور فزایندهای برای بررسی درخواستهای استخدام از هوش مصنوعی استفاده میکردند.
- بهرهوری: شرکتها در ابزارهای هوش مصنوعی سرمایهگذاری کردند تا بدون افزایش متناسب نیروی کار، تولید را بالا ببرند.
- جابهجایی نیروی کار: برخی تعدیلهای محدود نیروی کار اداری یا کاهش فرصتهای شغلی سطح ابتدایی به افزایش بهرهوری مرتبط با هوش مصنوعی نسبت داده شد.
شواهد هنوز از نابودی گسترده مشاغل بهدلیل هوش مصنوعی حکایت نمیکند. در عوض، هوش مصنوعی ترکیب مشاغل را تغییر میدهد، نیاز به برخی نقشهای اداری را کاهش میدهد و همزمان تقاضا برای کارکنان فنی، برقکاران، مهندسان و متخصصان زیرساخت را افزایش میدهد.
تحلیل
بخش بازار کار از منظر سیاست پولی تا حدودی سیگنال انقباضی دارد. استخدام بهطور قابلتوجهی بهبود یافت و کمبود نیروی کار ماهر همچنان مشهود بود.
بااینحال، بازار کار در همه بخشها انقباضی نبود. بسیاری از شرکتها همچنان در وضعیت انتخابی استخدام محدود و اخراج محدود قرار داشتند، نرخ ترک شغل پایین بود و کارفرمایان بدون وجود تقاضای مشخص، تمایلی به توسعه نیروی کار نداشتند.
۴. تورم و هزینههای شرکتها
فشار کلی قیمتها تعدیل شد
قیمتها در مجموع با سرعتی متوسط افزایش یافتند:
- نه منطقه: رشد متوسط قیمتها
- دو منطقه: رشد شدید قیمتها
- یک منطقه: رشد اندک قیمتها
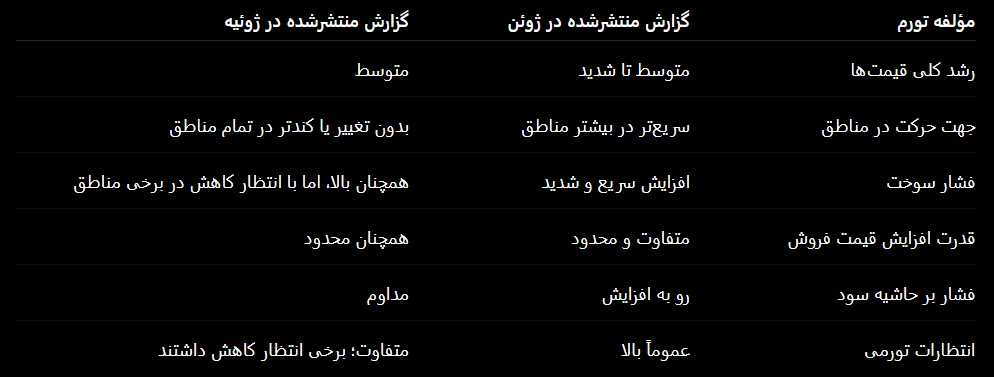
مهمتر از همه اینکه رشد قیمتها در تمام مناطق نسبت به دوره گزارشدهی قبلی بدون تغییر یا کندتر بود.
در ماه ژوئن، قیمتها با سرعتی متوسط تا شدید افزایش یافته بودند و بیشتر مناطق از شتاب گرفتن تورم خبر داده بودند. تا ماه ژوئیه، رشد قیمتها در شیکاگو و مینیاپولیس از سریع یا شدید به متوسط کاهش یافت و فشار تورمی در سطح ملی بهطور محسوسی تعدیل شد.
فشار هزینهای در لایههای زیرین اقتصاد همچنان بالا بود
بهبود وضعیت کلی قیمتها به این معنا نبود که شرکتها با شرایط عادی هزینهای مواجه شدهاند.
فشارهای رایج هزینهای شامل موارد زیر بود:
- سوخت و حملونقل
- هزینههای اضافی حمل بار
- تعرفههای فولاد و آلومینیوم
- قطعات الکترونیکی
- محصولات پتروشیمی، رزینها و چسبها
- کود
- بیمه
- برق
- مواد غذایی و پروتئینهای حیوانی
- ماشینآلات ساختمانی
- تجهیزات مراکز داده و ترانسفورماتورها
مناقشه خاورمیانه و نوسان مرتبط با قیمت سوخت همچنان از عوامل مهم بودند. تعرفهها نیز بارها بهعنوان منبع فشار هزینه ذکر شدند، بهویژه در بخشهای تولید، فلزات، ماشینآلات و قطعات الکترونیکی.
کاهش حاشیه سود
بسیاری از شرکتها گزارش کردند که هزینه نهادهها سریعتر از قیمت فروش نهایی افزایش مییابد. مقاومت مصرفکنندگان مانع از آن میشد که شرکتها تمام افزایش هزینهها را به مشتریان منتقل کنند.
شرکتها به شیوههای زیر واکنش نشان دادند:
- افزایش انتخابی قیمتها
- کاهش تنوع محصولات
- تغییر ترکیب محصولات
- مذاکره برای درج بند تعدیل قیمت در قراردادها
- کاهش اضافهکاری یا ساعات کاری
- سرمایهگذاری در خودکارسازی
- متنوع کردن تأمینکنندگان
- به تعویق انداختن مخارج سرمایهای
- پذیرش موقت حاشیه سود پایینتر
تولیدکنندگان منطقه ریچموند رشد هزینه نهادهها را نزدیک به ۷ درصد گزارش کردند، در حالی که قیمت فروش آنها تغییر نسبتاً کمی داشت. شرکتهای دالاس انتظار داشتند قیمت نهادهها در سال آینده ۳.۷ درصد افزایش یابد، در حالی که رشد مورد انتظار قیمت فروش ۲.۸ درصد بود.
مقایسه با ژوئن
مقایسه تورم قویترین نشانه بهبود در گزارش ژوئیه است.
تحلیل
این وضعیت یک بهبود ضدتورمی است، نه بازگشت کامل به ثبات قیمتها.
گزارش نشان میدهد که شوک اولیه انرژی دیگر با همان سرعت قبلی در حال تشدید نبود. بااینحال، تعرفهها، بیمه، محدودیتهای زیرساختی و اختلالات زنجیره تأمین همچنان فشار هزینهای پایداری ایجاد میکردند.
بنابراین، سیگنال تورمی ترکیبی است:
- بهبود در شتاب تورم کلی
- تداوم مشکل برای حاشیه سود شرکتها
- احتمال ماندگاری فشار در خدمات، تعرفهها و زیرساخت
- وابستگی زیاد به مسیر آینده قیمت سوخت
۵. تولید و سرمایهگذاری
یکی از قویترین بخشهای اقتصاد
تولیدات صنعتی در بیشتر مناطق با سرعتی ملایم تا متوسط افزایش یافت. تقاضا بهویژه در بخشهای زیر قوی بود:
- تجهیزات مراکز داده
- زیرساختهای الکتریکی
- صنایع دفاعی
- هوافضا
- ماشینآلات
- خودکارسازی صنعتی
- فلزات
- تولید برق
- ساخت تجهیزات مرتبط با LNG
- تولید رایانه
مراکز داده در همه بخش های گزارش بهعنوان منبع تقاضا برای فولاد، قطعات الکتریکی، ترانسفورماتورها، تکنسینها، زمین، انرژی و ساختوساز تجاری مطرح شدند.
مخاطبان منطقه فیلادلفیا اقتصاد را بهطور فزایندهای تحت هدایت مخارج سرمایهای، و نه هزینهکرد سنتی مصرفکنندگان، توصیف کردند. این دیدگاه یکی از مهمترین موضوعات گزارش را بهخوبی نشان میدهد.
شتاب تولید مثبت بود، اما اندکی کاهش یافت
تولید در سطح ملی همچنان قوی بود، اما برخی مناطق نسبت به ژوئن کاهش سرعت را تجربه کردند:
- رشد تولید نیویورک از قوی به ملایم کاهش یافت.
- رشد تقاضای تولید در کلیولند از شدید به متوسط رسید.
- رشد ریچموند از متوسط به ملایم کاهش یافت.
- رشد تولید دالاس به سطح ملایم کاهش پیدا کرد.
این کاهش سرعت با تداوم قدرت در شیکاگو، مینیاپولیس، کانزاسسیتی، آتلانتا و برخی بخشهای منتخب سایر مناطق جبران شد.
زنجیره تأمین دشوارتر شد
تولیدکنندگان موارد زیر را گزارش کردند:
- طولانیتر شدن زمان تحویل
- کاهش دسترسی به قطعات الکترونیکی
- دشواری در تأمین مواد از چین
- کمبود کاغذ و بستهبندی
- افزایش نرخ حمل بار
- نوسان هزینه فولاد، آلومینیوم و مس
- تغییر موجودی و منابع تأمین بهدلیل تعرفهها
برخی شرکتها پس از کاهش موجودی کالاهای وارداتی، به مواد داخلی روی آوردند. برخی دیگر پروژهها را بهدلیل نااطمینانی تعرفهای یا هزینههای زیرساختی به تعویق انداختند.
تحلیل
بخش تولید ضعف تقاضای مصرفکنندگان را تا حدی جبران میکند، اما رشد آن متمرکز است.
قویترین حوزهها به سرمایهگذاری راهبردی و مخارج سرمایهای دولت یا شرکتها وابستهاند، نه به مصرف گسترده خانوارها. این تمرکز در صورت کاهش سرمایهگذاری در هوش مصنوعی، مراکز داده یا صنایع دفاعی، آسیبپذیری ایجاد میکند.
۶. خدمات، سفر و گردشگری
فعالیت بخش خدمات در مجموع بهطور ملایم افزایش یافت و بخشهای زیر هدایتکننده رشد بودند:
- خدمات درمانی
- خدمات حرفهای
- خدمات اطلاعاتی
- تأمین نیروی انسانی
- حملونقل
- خدمات حقوقی و حسابداری
- خدمات امنیتی و آزمایشگاهی
نیویورک پس از یک دوره طولانی ضعف، بهبود مهمی در بخش خدمات تجربه کرد. فعالیت غیرتولیدی فیلادلفیا نیز بهبود یافت، در حالی که دالاس از شتاب گرفتن فعالیت در بخش های خدمات غیرمالی خبر داد.
خدمات تجاری همچنان محتاطتر بودند. نااطمینانی اقتصادی و سیاسی همچنان تصمیمگیری در زمینه مشاوره، مهندسی، خدمات حقوقی و پروژههای سرمایهای را به تعویق میانداخت.
گردشگری
گردشگری با کمک قابلتوجه جام جهانی بهبود یافت. سفرهای لوکس و سطح بالا عموماً مقاوم باقی ماندند، اما رفتار حساس به قیمت در تمام گروههای درآمدی مشاهده شد.
مخاطبان موارد زیر را گزارش کردند:
- کوتاهتر شدن فاصله میان رزرو و سفر
- استفاده بیشتر از تخفیفها
- کاهش هزینهکرد مسافران در کشتیهای تفریحی
- کاهش سفرهای بینالمللی از کانادا در برخی مناطق شمالی
- قدرت سفرهای آخر هفته، اما ضعف هزینهکرد در رستورانها و سرگرمیهای محلی
- عملکرد بهتر اقامتگاههایی که بر مقرونبهصرفه بودن تأکید داشتند
تحلیل
بهبود بخش خدمات رشد اقتصادی را فراتر از تولید گسترش داد. بااینحال، بخشی از بهبود گردشگری ناشی از رویدادهای خاص بود و ممکن است پس از پایان مسابقات و رویدادهای بزرگ ادامه پیدا نکند.
۷. ساختوساز و املاک و مستغلات
شرایط کلی اندکی بهبود یافت
فعالیت ساختوساز و املاک و مستغلات در سطح ملی اندکی افزایش یافت و نسبت به شرایط متفاوت و نامتوازن گزارش قبلی بهبود پیدا کرد.
قویترین حوزههای ساختوساز عبارت بودند از:
- مراکز داده
- زیرساخت انرژی
- تولید برق
- انبارها در برخی بازارهای صنعتی
- پروژههای سازمانی
- تأسیسات دفاعی و تولید های پیشرفته
املاک مسکونی
شرایط بخش مسکن همچنان تحت تأثیر عوامل زیر قرار داشت:
- نرخ بالای وام مسکن
- موجودی محدود
- قیمتهای بالای پیشنهادی
- هزینههای بالای ساخت
- مشکلات استطاعت مالی خریداران
- قفلشدگی ناشی از نرخ وام مسکن
- تقاضای ضعیف خریداران خانه اول
تفاوتهای منطقهای قابلتوجه بود:
- کلیولند فعالیت قوی در بخش مسکن گزارش کرد.
- ریچموند پس از شروع دیرهنگام فصل خرید، بهبود معناداری را تجربه کرد.
- تقاضای مسکن در نیویورک تقویت شد، اما موجودی محدود باقی ماند.
- فروش خانه در دالاس ضعیف بود و سازندگان از تخفیف و یارانه نرخ وام مسکن استفاده کردند.
- فروش در کالیفرنیا بهدلیل قیمت بالا و عرضه محدود ضعیف بود.
- سازندگان در آتلانتا با وجود مشوقهای تهاجمی، انتظارات خود را کاهش دادند.
تقاضای تعمیر و بازسازی افزایش یافت، زیرا خانوارها ترجیح دادند بهجای جابهجایی، در خانه فعلی خود باقی بمانند.
املاک تجاری
شرایط املاک تجاری بر اساس نوع دارایی متفاوت بود:
- دفاتر درجه A از انتقال تقاضا به سمت املاک باکیفیتتر سود بردند.
- دفاتر کمکیفیتتر همچنان با مشکلات تأمین مالی مجدد و نرخ بالای فضای خالی مواجه بودند.
- شرکتهای مرتبط با هوش مصنوعی از تقاضای دفاتر در منهتن حمایت کردند.
- مراکز داده و زیرساختهای صنعتی قوی باقی ماندند.
- بازارهای چندخانواری در چند منطقه با نرخ بالای فضای خالی، ارائه امتیازات یا احتمال ساخت بیشازحد مواجه شدند.
- انبارداری سنتی در برخی مناطق تضعیف شد.
- تأمین مالی املاک تجاری برای پروژههای جدید یا دارای اهرم مالی بالا همچنان دشوار بود.
تحلیل
بخش املاک دیگر در تمام مناطق بهطور یکنواخت در حال انقباض نیست، اما نرخهای بهره همچنان مانع از بهبود فراگیر میشوند. این بخش بهطور فزایندهای میان پروژههای دارای سرمایه کافی، باکیفیت یا مرتبط با فناوری و پروژههای سنتی که با محدودیت تأمین مالی مواجهاند، تقسیم شده است.
۸. بانکداری، اعتبار و شرایط مالی
شرایط مالی در مجموع باثبات بود و حجم وامهای تجاری و مصرفی بهطور ملایم افزایش یافت.
تحولات مثبت شامل موارد زیر بود:
- تقویت خطوط اعتباری وامهای تجاری در چند منطقه
- افزایش تأمین مالی مخارج سرمایهای و خرید شرکتها
- بهبود تقاضای وام مسکن در بخشهایی از کانزاسسیتی
- رشد قابلتوجه وامدهی در دالاس
- ثبات کیفیت اعتبارات تجاری در سطح ملی
بااینحال، کیفیت اعتبار مصرفکنندگان اندکی تضعیف شد.
نشانههای فشار شامل موارد زیر بود:
- افزایش معوقات وام مسکن در برخی مناطق
- افزایش استفاده از کارت اعتباری برای خرید کالاهای ضروری
- افزایش موارد ارزش منفی خودرو هنگام تعویض
- افزایش تقاضا برای وامهای با مبالغ پایین
- اتکای بیشتر به خطوط اعتباری مبتنی بر ارزش خانه
- ضعف وامدهی خودرو
- افزایش استقراض شخصی کوتاهمدت
- فشارهای در حال ظهور بر وامگیرندگان کمدرآمد و کسبوکارهای کوچک
- تضعیف برخی وامهای کشاورزی و اعتبارات املاک تجاری
مقایسه با ژوئن
گزارش ژوئن نیز از افزایش معوقات وام مسکن، وامهای مصرفی و اعتبارات کشاورزی در چند منطقه خبر داده بود. گزارش ژوئیه افزایش تقاضای وام را نشان داد، اما این نگرانیها درباره کیفیت اعتبار را برطرف نکرد.
بنابراین، وضعیت اعتبار را میتوان چنین خلاصه کرد:
فعالیت استقراض بیشتر شد، اما وضعیت مالی وامگیرندگان خانوار اندکی ضعیفتر شد.
هیچ نشانهای از تضعیف فراگیر و نظاممند بانکها مشاهده نشد. کیفیت وامهای تجاری عموماً باثبات باقی ماند و بیشتر افزایشهای معوقات، قابلکنترل یا متمرکز در گروههای آسیبپذیر وامگیرندگان توصیف شد.
۹. انرژی و حملونقل
انرژی
فعالیت حفاری نفت و گاز در دوره گزارشدهی افزایش یافت.
- کانزاسسیتی افزایش متوسط فعالیت را گزارش کرد.
- دالاس از افزایش حفاری و بهبود چشمانداز کوتاهمدت خبر داد.
- آتلانتا شرایط بخش انرژی را باثبات توصیف کرد.
- تقاضای صنعتی انرژی بهدلیل سرمایهگذاری در مراکز داده و زیرساخت هوش مصنوعی قوی باقی ماند.
شرکتها برخی برنامههای مخارج سرمایهای را افزایش دادند، اما بیشتر آنها برای جهش گسترده حفاری آماده نمیشدند. نوسان قیمتها، محدودیت تأمین مالی، دسترسی به تجهیزات، دسترسی به برق و ظرفیت دفع آب همچنان توسعه فعالیت را محدود میکرد.
حملونقل
فعالیت حملونقل بهطور ملایم افزایش یافت.
تحولات مهم شامل موارد زیر بود:
- افزایش هزینه حمل بار و سوخت
- تغییر مسیرهای حملونقل پس از تعرفهها و اختلالات خاورمیانه
- افزایش واردات و انتقال بخشی از تقاضا به دوره زودتر
- افزایش نرخ حملونقل دریایی
- محدودتر شدن ظرفیت حملونقل جادهای
- استفاده بیشتر از خطوط ریلی بهدلیل افزایش هزینه سوخت حمل جادهای
- بهبود تقاضای حمل بار مرتبط با ماشینآلات، مراکز داده، صنایع دفاعی و هوافضا
حملونقل کالاهای صنعتی و سرمایهای نسبت به محمولههای مرتبط با بخش مسکن قویتر بود.
تحلیل
بخشهای انرژی و حملونقل از افزایش فعالیت و تغییرات راهبردی زنجیره تأمین سود بردند. بااینحال، بهبود درآمد آنها با هزینههای عملیاتی بالا و تداوم ریسک ژئوپلیتیکی همراه بود.
۱۰. کشاورزی
کشاورزی ضعیفترین بخش عمده اقتصاد در کتاب بژ ژوئیه بود.
شرایط این بخش بهدلایل زیر ضعیف تر شد:
- کاهش قیمت محصولات کشاورزی
- هزینه بالای کود و سوخت
- محدودیت اعتباری
- خشکسالی در چند منطقه غربی و جنوبی
- ضعف تقاضای صادراتی
- تغییر سیاستهای تجاری
- افزایش هزینه تجهیزات
- زیان عملیاتی متوالی برخی کشاورزان
آتلانتا از فشار شدید بر تولیدکنندگان محصولات زراعی خبر داد. مینیاپولیس شرایط ضعیف تری را گزارش کرد. مخاطبان سانفرانسیسکو برخی مناطق کشاورزی را در رکود توصیف کردند. کانزاسسیتی اعلام کرد قیمت بالای دام از تولیدکنندگان بخش دامداری حمایت کرده است، اما سودآوری محصولات زراعی همچنان ضعیف بود. شرایط دالاس پس از بارندگی بهبود یافت، هرچند هزینههای بالا همچنان کشاورزان را تحت فشار قرار داد.
مقایسه با ژوئن
کشاورزی در گزارش منتشرشده در ژوئن نیز در بیشتر مناطق ضعیف یا بدون تغییر بود. در ژوئیه ضعف واضحتری مشاهده شد و کاهش قیمت کالاهای کشاورزی در کنار هزینه بالای نهادهها به مشکل مهمتری تبدیل شد.
این بدان معناست که فشار بر کشاورزی از یک شوک عمدتاً هزینهای به ترکیبی از موارد زیر تبدیل شده است:
- هزینههای بالا
- قیمت پایین محصولات
- محدودیت تأمین مالی
- شرایط نامساعد آبوهوایی
۱۱. شرایط جوامع و خانوارها
سازمانهای محلی از افزایش تقاضا برای موارد زیر خبر دادند:
- کمک غذایی
- حمایت مسکن
- تجهیزات و خدمات درمانی
- کمک حملونقل
- کمک هزینه خدمات عمومی
- آموزش نیروی کار
- وامهای اضطراری کوچک
در همین حال، بسیاری از سازمانهای غیرانتفاعی با کاهش بودجه فدرال یا ایالتی، افزایش هزینههای عملیاتی و رشد تقاضا مواجه بودند.
نمونهها شامل موارد زیر بود:
- افزایش استفاده از بانکهای غذا در بوستون
- فهرستهای انتظار طولانی برای مسکن مقرونبهصرفه و کمبود منابع مالی در نیویورک
- کاهش ظرفیت برنامههای آموزشی در کلیولند
- افزایش تقاضا برای وعدههای غذایی در سنتلوئیس
- افزایش تقاضای کمک غذایی در دالاس به سطوحی بالاتر از بحران مالی و همهگیری
- کاهش نیروی انسانی و خدمات سازمانهای غیرانتفاعی در سانفرانسیسکو
این بخش یافتههای مربوط به مصرفکنندگان و اعتبار را تأیید میکند: رشد اقتصادی کلی به بهبود امنیت مالی بسیاری از خانوارهای کمدرآمد منجر نشده است.
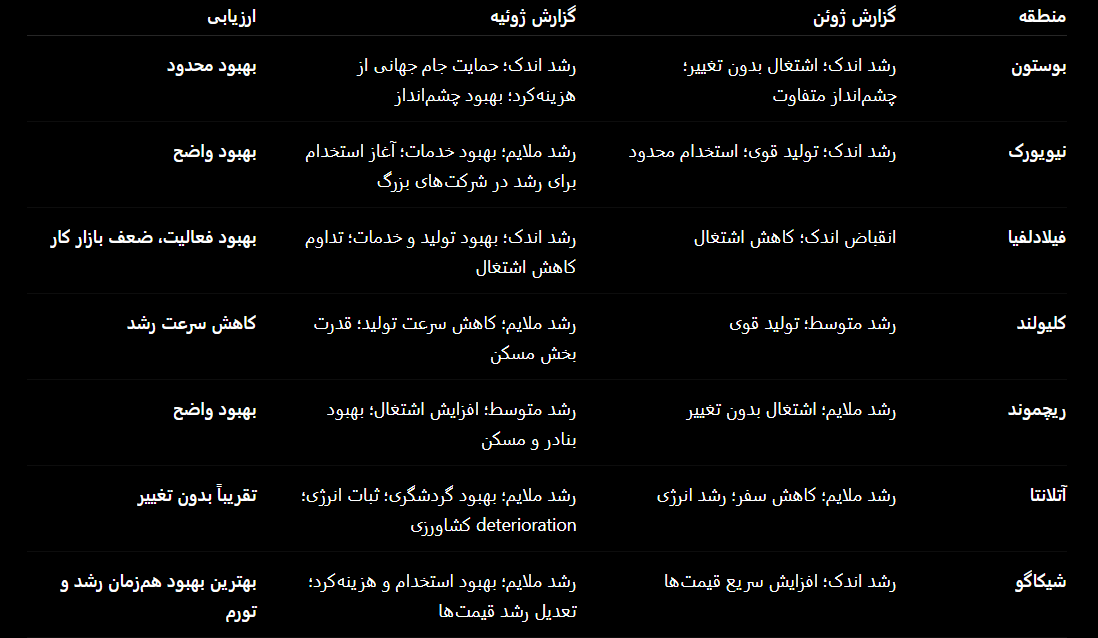
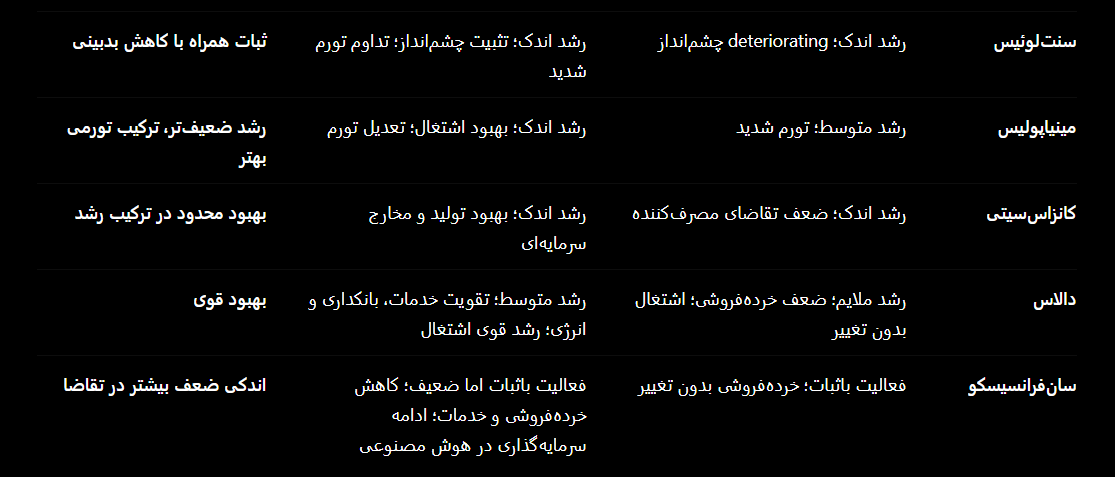
۱۲. مقایسه منطقهبهمنطقه
جدول زیر گزارش منتشرشده در ۳ ژوئن را با گزارش ۱۵ ژوئیه مقایسه میکند.
۱۳. تفسیر سیاست پولی
کتاب بژ ژوئیه نسبت به گزارش منتشرشده در ژوئن، کمتر دارای ویژگیهای رکود تورمی است.
سه تحول از این نتیجه حمایت میکنند:
- گسترش روند رشد اقتصادی از ده منطقه به یازده منطقه.
- تعداد مناطقی که رشد قابلتوجه اشتغال داشتند از یک منطقه به پنج منطقه رسید.
- رشد قیمتها در تمام مناطق کاهش یافت یا بدون تغییر باقی ماند.
بااینحال، این گزارش بهطور قاطع انبساطی نیست.
تورم همچنان با سرعتی متوسط ادامه داشت، نیروی کار ماهر کمیاب بود، فشار دستمزدی در مشاغل فنی باقی ماند و تعرفهها و هزینههای زیرساختی میتوانند حتی در صورت کاهش قیمت سوخت، تورم را بالا نگه دارند. فعالیت اقتصادی نیز در تقریباً تمام مناطق مثبت باقی ماند.
بنابراین، منطقیترین تفسیر سیاستی چنین است:
این گزارش از صبر و حفظ رویکرد محتاطانه حمایت میکند، نه از تغییر فوری سیاست پولی.
این گزارش نگرانی درباره رکود تورمی در کوتاه مدت را کاهش میدهد، زیرا اشتغال و تولید در کنار کاهش شتاب تورم بهبود یافتند. در عین حال، شواهد اندکی وجود دارد که نشان دهد فشار قیمتها کاملاً عادی شده یا بازار کار آنقدر ضعیف شده است که به تسهیل سریع سیاست پولی نیاز داشته باشد.
۱۴. تفسیر بازارهای مالی
دلار و بازده اوراق قرضه امریکا
ترکیب رشد گستردهتر اشتغال و ادامه توسعه اقتصادی تا حدودی از دلار حمایت میکند و میتواند انتظارات برای تسهیل شدید و سریع سیاست پولی را محدود کند.
تعدیل تورم بخشی از این اثر را خنثی میکند، بهویژه اگر گزارشهای بعدی کاهش هزینه سوخت و حملونقل را تأیید کنند.
سیگنال کلی: خنثی تا اندکی مثبت برای دلار؛ متفاوت برای بازده اوراق قرضه امریکا.
بازار سهام
کتاب بژ برای بخشهای مرتبط با موارد زیر مثبتتر است:
- زیرساخت هوش مصنوعی
- مراکز داده
- تجهیزات الکتریکی
- تولید برق
- صنایع دفاعی
- هوافضا
- ماشینآلات
- خودکارسازی (اتوماسیون) صنعتی
- خدمات درمانی
این گزارش حمایت کمتری از بخشهای زیر ارائه میکند:
- خردهفروشان اختیاری با حاشیه سود پایین
- فروشندگان خودرو
- املاک تجاری دارای اهرم مالی بالا
- کشاورزی
- شرکتهای وابسته به هزینهکرد خانوارهای کمدرآمد
- شرکتهایی که نمیتوانند هزینه تعرفه و انرژی را به مشتریان منتقل کنند
اعتبار
شرایط اعتبارات تجاری باثبات بود، اما ریسک اعتباری مصرفکنندگان و کسبوکارهای کوچک بهتدریج افزایش یافت.
این وضعیت یک هشدار نظاممند درباره بازار اعتبار نیست، اما نشان میدهد فاصله میان وامگیرندگان شرکتی قدرتمند و خانوارها یا شرکتهای کوچک دارای محدودیت مالی در حال افزایش است.
ارزیابی نهایی
کتاب بژ ژوئیه ۲۰۲۶ اقتصادی را توصیف میکند که در چند زمینه مهم نسبت به گزارش منتشرشده در ۳ ژوئن بهبود یافته است.
رشد از نظر جغرافیایی گستردهتر شد، شرایط اشتغال تقویت شد و شتاب تورم کاهش یافت. نیویورک، ریچموند، شیکاگو و دالاس بهبودهای قابلتوجهی ثبت کردند، در حالی که فیلادلفیا پس از یک دوره انقباض اندک دوباره وارد مسیر رشد شد.
بااینحال، ترکیب رشد همچنان محدود و متمرکز بود. مراکز داده، زیرساخت هوش مصنوعی، صنایع دفاعی، ماشینآلات، انرژی و خدمات درمانی سهم فزایندهای از شتاب اقتصادی را بر عهده داشتند. مصرف خانوارها همچنان تحت فشار مشکلات استطاعت مالی بود، کیفیت اعتبار مصرفکنندگان اندکی تضعیف شد و شرایط کشاورزی ضعیف تر شد.
توازن اصلی اقتصاد کلان در این گزارش را میتوان بهصورت زیر خلاصه کرد:
- رشد اقتصادی: مثبت و گستردهتر، اما همچنان متوسط
- بازار کار: رو به بهبود، بهویژه برای مشاغل ماهر
- تورم: در حال کاهش، اما همچنان بالا
- شرایط مصرفکنندگان: در سطح کلی مقاوم، اما همراه با فشار مالی در لایههای زیرین
- تولید: در حال گسترش و تحت هدایت مخارج سرمایهای
- املاک و مستغلات: در حال تثبیت، اما محدودشده توسط نرخهای بهره و تأمین مالی
- بانکداری: باثبات، همراه با اندکی تضعیف اعتبار مصرفکنندگان
- انرژی: در حال بهبود محتاطانه
- کشاورزی: در حال ضعف
- چشمانداز کسبوکارها: مثبتتر، اما همراه با نااطمینانی بالا
در مجموع، گزارش ژوئیه برای چشمانداز رشد اقتصاد امریکا تا حدودی سازنده و از نظر تورم تا حدی اطمینانبخش است، اما ریسکهای ناشی از تعرفهها، قیمت سوخت، فشار مالی خانوارها و عملکرد نامتوازن بخشهای مختلف اقتصاد را تشعیف نمی کند.
پرسش های متداول
۱. کتاب بژ فدرال رزرو در ژوئیه ۲۰۲۶ چه تصویری از اقتصاد امریکا ارائه داد؟
این گزارش نشان داد فعالیت اقتصادی امریکا در ۱۱ منطقه از ۱۲ منطقه فدرال رزرو با سرعتی اندک تا متوسط افزایش یافته است. رشد از نظر جغرافیایی گستردهتر شد، هرچند سرعت کلی آن همچنان متوسط و در میان صنایع مختلف نامتوازن بود.
۲. کتاب بژ ژوئیه ۲۰۲۶ چه تفاوتی با گزارش قبلی داشت؟
در مقایسه با گزارش منتشرشده در ژوئن، رشد اقتصادی به مناطق بیشتری گسترش یافت، افزایش اشتغال بهطور قابلتوجهی فراگیرتر شد و رشد قیمتها در تمام مناطق کاهش یافت یا بدون تغییر ماند. بااینحال، فشار مالی بر مصرفکنندگان و ضعف بخش کشاورزی ادامه داشت.
۳. آیا تورم در کتاب بژ ژوئیه ۲۰۲۶ بهبود یافت؟
بله. قیمتها در مجموع با سرعتی متوسط افزایش یافتند و تورم در تمام مناطق فدرال رزرو نسبت به دوره قبلی بدون تغییر یا کندتر بود. بااینحال، هزینههای سوخت، تعرفهها، حمل بار، بیمه و مواد اولیه همچنان شرکتها را تحت فشار قرار دادند.
۴. کتاب بژ درباره بازار کار امریکا چه گفت؟
اشتغال در مجموع افزایش یافت و پنج منطقه رشد اندک، متوسط یا قوی اشتغال را گزارش کردند؛ در حالی که در گزارش قبلی فقط یک منطقه چنین رشدی داشت. یافتن نیروهای ماهر، از جمله برقکاران، تکنسینها، مهندسان و متخصصان خدمات درمانی، همچنان دشوار بود.
۵. عملکرد مصرفکنندگان امریکایی در ژوئیه ۲۰۲۶ چگونه بود؟
هزینهکرد مصرفکنندگان اندکی افزایش یافت و گردشگری و فعالیتهای مرتبط با جام جهانی از آن حمایت کردند. بااینحال، بسیاری از خانوارها به خرید کالاهای ارزانتر روی آوردند، خریدهای غیرضروری را کاهش دادند، خرید خودرو را به تعویق انداختند و استفاده از اعتبار و تأمین مالی کوتاهمدت را افزایش دادند.
۶. کدام بخشها در کتاب بژ ژوئیه قویتر بودند؟
قویترین حوزهها شامل مراکز داده، زیرساخت هوش مصنوعی، صنایع دفاعی، هوافضا، ماشینآلات، تجهیزات الکتریکی، تولید برق و خدمات درمانی بودند. با محدود ماندن تقاضای مصرفکنندگان، این بخشهای سرمایهبر بهطور فزایندهای از رشد اقتصادی حمایت کردند.
۷. هوش مصنوعی چه نقشی در کتاب بژ داشت؟
هوش مصنوعی از تقاضا برای مراکز داده، زیرساخت برق، ساختوساز، تولید پیشرفته و نیروهای فنی حمایت کرد. شرکتها همچنین از هوش مصنوعی برای استخدام، افزایش بهرهوری کارکنان و خودکارسازی استفاده کردند، هرچند کاهش گسترده در مشاغل بهدلیل رشد استفاده از هوش مصنوعی گزارش نشد.
۸. گزارش درباره بخش تولید امریکا چه گفت؟
فعالیت تولید در بیشتر مناطق با سرعتی ملایم تا متوسط افزایش یافت و توسعه مراکز داده، صنایع دفاعی، هوافضا و سفارشهای ماشینآلات از آن حمایت کردند. بااینحال، کمبود عرضه، تعرفهها، افزایش هزینه حمل بار و دشواری تأمین قطعات الکترونیکی چالشهایی ایجاد کردند.
۹. مشکلات اصلی بازار املاک امریکا چه بودند؟
نرخ بالای وام مسکن، موجودی محدود خانه، هزینه بالای ساختوساز و مشکلات استطاعت مالی همچنان فعالیت بخش مسکن را محدود کردند. بازار املاک تجاری نیز میان پروژههای قوی مراکز داده و دفاتر باکیفیت و دفاتر کمکیفیتتر و پروژههای دارای اهرم مالی بالا تقسیم شده بود.
۱۰. آیا شرایط بانکداری و اعتبار امریکا باثبات بود؟
شرایط مالی در مجموع باثبات بود و وامدهی تجاری و مصرفی بهطور ملایم افزایش یافت. کیفیت اعتبارات تجاری باثبات باقی ماند، اما کیفیت اعتبار مصرفکنندگان اندکی تضعیف شد؛ زیرا برخی مناطق افزایش معوقات وام مسکن، استفاده از کارت اعتباری و تقاضا برای وامهای کوتاهمدت را گزارش کردند.
۱۱. چرا شرایط بخش کشاورزی تضعیف شد؟
شرایط کشاورزی بهدلیل کاهش قیمت کالاهای کشاورزی، هزینه بالای کود و سوخت، محدودیت اعتباری، ضعف تقاضای صادراتی و شرایط نامساعد آبوهوایی در برخی مناطق تضعیف شد. تولیدکنندگان محصولات زراعی عموماً نسبت به تولیدکنندگان دام با فشار بیشتری مواجه بودند.
۱۲. کتاب بژ ژوئیه چه معنایی برای سیاست فدرال رزرو دارد؟
این گزارش از رویکردی صبورانه و محتاطانه در سیاست پولی حمایت میکند. گسترش رشد و تقویت اشتغال نیاز به تسهیل فوری سیاست پولی را کاهش میدهد، در حالی که تعدیل تورم تا حدی اطمینانبخش است. بااینحال، تداوم هزینههای تعرفه، سوخت، دستمزد و زیرساخت با تغییر سریع سیاستی سازگار نیست.
۱۳. کتاب بژ ژوئیه ۲۰۲۶ برای دلار امریکا صعودی است یا نزولی؟
این گزارش برای دلار امریکا خنثی تا اندکی مثبت است. استخدام قویتر و رشد اقتصادی گستردهتر میتواند انتظارات برای کاهش سریع نرخ بهره را محدود کند، هرچند کاهش تورم ممکن است بخشی از اثر مثبت بر دلار را خنثی کند.
۱۴. کدام بخشهای بازار سهام ممکن است از این گزارش سود ببرند؟
بخشهای مرتبط با زیرساخت هوش مصنوعی، تجهیزات الکتریکی، مراکز داده، صنایع دفاعی، هوافضا، ماشینآلات، تولید برق و خدمات درمانی ممکن است از این گزارش سود ببرند. کسبوکارهای اختیاری مصرفکننده، کشاورزی و شرکتهای املاک تجاری دارای اهرم مالی بالا با ریسک بیشتری مواجهاند.
۱۵. نتیجه اصلی کتاب بژ ژوئیه ۲۰۲۶ چیست؟
اقتصاد امریکا مقاومتر و از نظر جغرافیایی متوازنتر شد، در حالی که اشتغال تقویت و تورم تعدیل شد. بااینحال، رشد همچنان نامتوازن بود، مصرفکنندگان با فشار مالی مواجه بودند و شتاب اقتصادی بهشدت به صنایع سرمایهبر وابسته باقی ماند.
Comments