 English
 پارسی


مرور کلی
- تولید جهانی نفت.
جریانهای نفت از طریق تنگه هرمز همچنان محدود باقی مانده است و همین موضوع باعث میشود ذخیرهسازی نفت در کشورهایی که برای صادرات به این آبراه وابسته هستند، بهسرعت پر شود. در نتیجه، برآورد میکنیم که عراق، عربستان سعودی، کویت، امارات متحده عربی، قطر و بحرین در مجموع 7.5 میلیون بشکه در روز (b/d) از تولید نفت خام خود را در ماه مارس متوقف کردهاند. ارزیابی ما این است که توقف تولید در ماه آوریل به 9.1 میلیون بشکه در روز خواهد رسید. در این چشمانداز، فرض میکنیم که درگیری فراتر از آوریل ادامه پیدا نکند و عبور و مرور از طریق تنگه هرمز بهتدریج از سر گرفته شود. بر اساس این فرضیات، انتظار داریم توقف تولید در ماه مه به 6.7 میلیون بشکه در روز کاهش یابد و تا اواخر سال 2026 به سطوح نزدیک به پیش از درگیری بازگردد.
- چشمانداز قیمت نفت خام.
قیمت نقدی نفت خام برنت در ماه مارس بهطور میانگین 103 دلار به ازای هر بشکه (b) بود و انتظار داریم پیش از آنکه با کاهش تدریجی توقف تولید افت کند، در سهماهه دوم سال 2026 (2Q26) به 115 دلار به ازای هر بشکه برسد. ما در سراسر دوره پیشبینی، یک پرمیوم ریسک را بر قیمتهای نفت خام حفظ میکنیم، زیرا انتظار داریم عدمقطعیت پیرامون اختلالهای احتمالی آینده در عرضه، قیمتها را بالاتر از سطوح پیش از درگیری نگه دارد. پیشبینی میکنیم قیمت نفت خام برنت در سهماهه چهارم 2026 (4Q26) به زیر 90 دلار به ازای هر بشکه کاهش یابد و در سال 2027 بهطور میانگین 76 دلار به ازای هر بشکه باشد. این پیشبینی قیمت بهشدت به فرضیات ما درباره هم مدتزمان درگیری در خاورمیانه و هم اختلالهای ناشی از آن در تولید نفت بستگی دارد.
- اختلاف قیمت برنت-وست تگزاس اینترمدیت (WTI).
اختلاف میان قیمت نقدی نفت خام برنت و قیمت نقدی نفت خام وست تگزاس اینترمدیت (WTI) در ماه مارس افزایش یافت و بهطور میانگین به 12 دلار به ازای هر بشکه رسید، زیرا درگیری در خاورمیانه قیمت نقدی برنت را بیش از WTI بالا برد. برنت با شدت بیشتری نسبت به WTI افزایش یافت، زیرا بیشتر در معرض هزینههای بالاتر حملونقل و کاهش جریانهای نفتی میان خاورمیانه و بازارهای عمده مصرفکننده در آسیا قرار دارد. در پیشبینی ما، اختلاف قیمت برنت-وست تگزاس اینترمدیت در آوریل و در زمانی که اختلالهای تولید در شدیدترین سطح خود قرار دارند، به 15 دلار به ازای هر بشکه میرسد. انتظار داریم این اختلاف بهتدریج کاهش یابد، زیرا جریانهای نفت از طریق تنگه هرمز از سر گرفته میشوند و قیمت کلی نفت کاهش پیدا میکند.
- قیمتهای خردهفروشی بنزین و گازوئیل.
قیمتهای بالاتر نفت خام منجر به افزایش قیمت بنزین و گازوئیل شدهاند و گازوئیل بهویژه به دلیل محدودیت عرضه جهانی و باقی ماندن ذخایر آمریکا در سطحی پایینتر از میانگین پنجساله (2021–2025)، همچنان در سطوح بالایی قرار دارد. پیشبینی میکنیم قیمت خردهفروشی بنزین در آوریل به اوج ماهانهای نزدیک به 4.30 دلار به ازای هر گالن (gal) برسد و در سال جاری بهطور میانگین بیش از 3.70 دلار به ازای هر گالن باشد. انتظار میرود قیمت گازوئیل در آوریل به بیش از 5.80 دلار به ازای هر گالن برسد و در سال 2026 بهطور میانگین 4.80 دلار به ازای هر گالن باشد.
- صادرات LNG.
کاهش جریان صادرات گاز طبیعی مایعشده (LNG) از طریق تنگه هرمز، عرضه جهانی LNG را محدود کرده و فاصله میان قیمت نقدی مرجع هنری هاب آمریکا و قیمتهای وارداتی در اروپا و آسیا را بهشدت افزایش داده است. تأسیسات صادرات LNG آمریکا نزدیک به حداکثر ظرفیت فعالیت میکنند و در ماه مارس نزدیک به 18 میلیارد فوت مکعب در روز گاز طبیعی صادر کردهاند؛ رقمی نزدیک به رکورد ثبتشده در دسامبر 2025. با توجه به بالا بودن نرخ بهرهبرداری از ظرفیت، تنها انعطافپذیری بسیار محدودی برای افزایش بیشتر صادرات وجود دارد. این انعطافپذیری از محل بهتعویق افتادن تعمیرات، سرعت افزایش تدریجی ظرفیت پروژههای جدید و توافقهای اخیر مجوز صادرات حاصل میشود.
- ذخایر گاز طبیعی.
ذخایر گاز طبیعی فصل برداشت 2025–2026 (نوامبر تا مارس) را در سطحی اندکی بالاتر از 1,900 میلیارد فوت مکعب (Bcf) به پایان رساندند که 3 درصد بالاتر از میانگین پنجساله است. با حمایت رشد تولید گاز طبیعی و ظرفیت بسیار محدود برای افزایش صادرات، انتظار داریم تزریق به ذخایر از میانگین پنجساله فراتر رود و موجودیها در پایان اکتبر به 4,015 میلیارد فوت مکعب برسند؛ یعنی 6 درصد بالاتر از میانگین پنجساله.
- تقاضای برق.
تقاضای برق آمریکا در پیشبینی ما افزایش مییابد و این رشد با هدایت بخش تجاری انجام میشود. تقاضای برق در ماههای تابستان (ژوئن تا سپتامبر) و با افزایش نیاز به سرمایش به اوج میرسد. تابستان امسال، انتظار داریم تقاضای برق در هر دو بخش خانگی و تجاری نسبت به تابستان گذشته 3 درصد افزایش یابد. پیشبینی میشود رشد بخش تجاری در تابستان 2027 به 6 درصد برسد و از رشد 1 درصدی بخش خانگی فراتر رود.
در آوریل ۲۰۲۶: این گزارش واقعاً چه میگوید
گزارش چشمانداز کوتاهمدت انرژی آوریل ۲۰۲۶ از سوی اداره اطلاعات انرژی آمریکا تصویری از بازاری ارائه میدهد که دیگر بر پایه یک چرخه متعارف عرضه و تقاضا معامله نمیشود. این گزارش بر محور یک شوک ژئوپلیتیکی بنا شده است. در چارچوب تحلیلی EIA، بسته شدن و محدود شدن جریانها از مسیر تنگه هرمز یک اختلال بزرگ کوتاهمدت در عرضه نفت ایجاد کرده، کل مجموعه قیمتهای نفتی را بالا برده، شکافهای قیمتی منطقهای را گستردهتر کرده و حتی در صورت شروع عادیسازی جریانها در ادامه سال، یک پرمیوم ژئوپلیتیکی پایدار را در بازار تقویت کرده است.
به همین دلیل، این گزارش فراتر از بازار انرژی اهمیت دارد. این گزارش فقط درباره توازن نفت یا قیمت سوخت نیست. بلکه پیامدهای مستقیمی برای تورم، هزینههای حملونقل، مخارج مصرفکننده، انتظارات سیاست پولی، چرخش بخشی در بازار سهام و فضای کلی ریسک در کلاسهای مختلف دارایی دارد.
تغییر محوری در چشمانداز آوریل
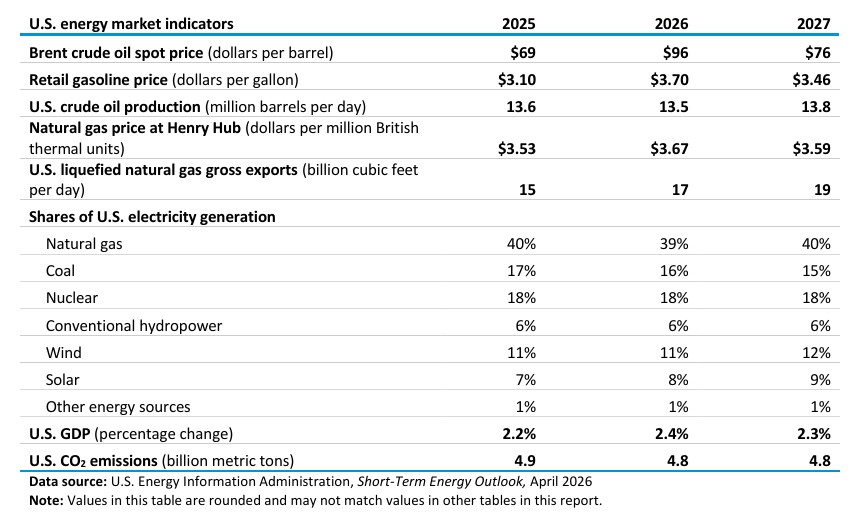
بزرگترین تغییر در گزارش آوریل مربوط به پیشبینی نفت خام است. EIA اکنون انتظار دارد نفت برنت در سال ۲۰۲۶ بهطور متوسط ۹۶ دلار به ازای هر بشکه و در سال ۲۰۲۷ بهطور متوسط ۷۶ دلار به ازای هر بشکه باشد، در حالی که در پیشبینی قبلی این ارقام بهترتیب ۷۹ دلار و ۶۴ دلار بودند. این نهاد میگوید برنت در ماه مارس بهطور متوسط ۱۰۳ دلار به ازای هر بشکه بوده و انتظار میرود در سهماهه دوم ۲۰۲۶ به اوجی در حدود ۱۱۵ دلار به ازای هر بشکه برسد و سپس با کاهش تدریجی اختلالات، پایینتر بیاید. این گزارش همچنین تصریح میکند که این پیشبینی بهشدت به فرضیات مربوط به مدتزمان درگیری در خاورمیانه و مقیاس اختلالات عرضه وابسته است.
این بازبینی، بازبینی کوچکی نیست. این موضوع به بازار میگوید که EIA دیگر حرکت فعلی نفت را یک جهش کوتاهمدت نمیبیند که بهسرعت دوباره به مسیر نزولی قبلی بازگردد. در عوض، این نهاد مسیری کندتر برای عادیسازی میبیند که در آن ریسک ژئوپلیتیکی در تمام افق پیشبینی در قیمتها لحاظ شده است.
داستان نفت، داستان شوک عرضه است نه جهش تقاضا
این گزارش بهروشنی بیان میکند که محرک اصلی، اختلال در عرضه است. طبق ارزیابی EIA، جریانهای نفتی از مسیر تنگه هرمز همچنان محدود هستند و همین امر تولیدکنندگان کلیدی منطقه را مجبور کرده حجم قابلتوجهی از تولید خود را متوقف کنند. این نهاد برآورد میکند که عراق، عربستان سعودی، کویت، امارات متحده عربی، قطر و بحرین در مجموع روزانه ۷.۵ میلیون بشکه در مارس از تولید خود را متوقف کردهاند و این رقم در آوریل به ۹.۱ میلیون بشکه در روز میرسد و سپس بهتدریج کاهش مییابد. این گزارش فرض میکند که درگیری فراتر از آوریل ادامه پیدا نمیکند و رفتوآمد از هرمز بهتدریج از سر گرفته میشود، اما در عین حال میگوید جریانهای نفتی تا اواخر ۲۰۲۶ به سطوح پیش از درگیری بازنمیگردند.
این موضوع مهم است، زیرا نحوه خوانش قدرت قیمت را برای معاملهگران تغییر میدهد. یک رشد قیمتی ناشی از عرضه رفتاری متفاوت با یک رشد ناشی از جهش تقاضا دارد. در رونق تقاضا، قیمتهای بالاتر ممکن است بهمرور با کاهش مصرف تعدیل شوند. اما در یک شوک عرضه، تعدیل بازار ناگهانیتر است، کاهش موجودیها سریعتر اتفاق میافتد، اختلال در حملونقل دریایی اهمیت بیشتری پیدا میکند و قیمتها میتوانند بیش از آنچه بسیاری از مدلها در ابتدا انتظار دارند، برای مدت طولانیتری در سطوحی نامتعارف باقی بمانند. دقیقاً همین چارچوبی است که EIA اکنون توصیف میکند.
ذخایر جهانی و رژیم جدید قیمت
چشمانداز آوریل میگوید که پیش از شروع درگیری، EIA بازار جهانی نفت را بازاری مازاد عرضه با ذخایر رو به افزایش میدید. اکنون آن چارچوب قبلی تحتالشعاع اختلالات ناشی از درگیری قرار گرفته است. این نهاد میگوید توقف تولید و اختلال در جریانها باعث کاهش شدید ذخایر جهانی شده و کاهش موجودی جهانی معادل ۵.۱ میلیون بشکه در روز در سهماهه دوم ۲۰۲۶ را پیشبینی میکند. این گزارش همچنین اشاره میکند که آزادسازی ذخایر راهبردی، از جمله آزادسازی از ذخایر راهبردی نفت آمریکا و آزادسازی هماهنگشده ذخایر از سوی آژانس بینالمللی انرژی، بخشی از چارچوب فعلی پیشبینی است.
این یکی از مهمترین پیامهای بازار در این گزارش است. وقتی موجودیها از حالت افزایش وارد فاز کاهش سریع میشوند، بازار معمولاً بهمراتب حساستر به تیترهای خبری میشود. در چنین شرایطی، رفتار قیمتها کمتر به میانگین بنیادها و بیشتر به اختلالات حاشیهای، مسیر حرکت نفتکشها، ظرفیت مازاد تولید و زمانبندی واکنشها وابسته میشود. این معمولاً به معنای نوسان بیشتر و اعتماد کمتر به معاملات مبتنی بر بازگشت به میانگین است.
چرا سرعت رشد قیمت برنت بیش از WTI است
این گزارش همچنین توضیح میدهد که چرا برنت سریعتر از WTI افزایش یافته است. فاصله قیمتی برنت-وست تگزاس اینترمدیت در مارس بهطور متوسط ۱۲ دلار به ازای هر بشکه رسید و انتظار میرود در آوریل به اوج ۱۵ دلار به ازای هر بشکه برسد و سپس در ادامه سال کاهش یابد. EIA این افزایش فاصله را به قرار گرفتن بیشتر برنت در معرض شرایط حملونقل جهانی، رشد هزینههای دریایی و کاهش جریانها میان خاورمیانه و بازارهای مصرفی اصلی آسیا نسبت میدهد. در مقابل، WTI تا حدی بهواسطه موجودیهای بالاتر از متوسط آمریکا و اقدامات سیاستی مانند آزادسازی ذخایر راهبردی نفت و معافیت موقت Jones Act محافظت شده است.
برای بازارها، این یعنی محل تحویل و انتخاب شاخص اهمیت دارد. این فقط داستان «افزایش قیمت نفت» نیست. بلکه یک داستان ارزش نسبی نیز هست. تا زمانی که ریسک اختلال بیشتر حول مسیرهای صادراتی و جریانهای دریایی متمرکز باشد، برنت میتواند برای مدتی طولانیتر از حالت عادی با پرمیوم نسبت به شاخصهای داخلی آمریکا معامله شود. این موضوع برای معاملهگران اسپرد، پالایشگاهها، صادرکنندگان و هر بخشی که حاشیه سود آن به شاخص مرجع وابسته است، اهمیت دارد.
بنزین و دیزل: کانال انتقال به تورم
EIA انتظار دارد شوک نفت خام مستقیماً به سوختهای خردهفروشی منتقل شود. این نهاد پیشبینی میکند قیمت بنزین در آمریکا در آوریل به نزدیکی ۴.۳۰ دلار به ازای هر گالن برسد و در سال ۲۰۲۶ بهطور متوسط ۳.۷۰ دلار به ازای هر گالن باشد، در حالی که این رقم در ۲۰۲۵ برابر با ۳.۱۰ دلار بوده است. برای دیزل، حرکت شدیدتر است: گزارش قیمتهای بالاتر از ۵.۸۰ دلار به ازای هر گالن در آوریل و میانگین ۴.۸۰ دلار در ۲۰۲۶ را پیشبینی میکند، در حالی که در ۲۰۲۵ این رقم ۳.۶۶ دلار بود. این گزارش همچنین اشاره میکند که دیزل بهویژه در سطوح بالایی باقی مانده، زیرا عرضه جهانی فرآوردههای میانتقطیر محدود است و موجودیهای آمریکا پایینتر از میانگین پنجساله قرار دارد.
این بخش از گزارش اهمیت زیادی دارد، زیرا دیزل معمولاً سوختی است که حساسیت کلان بیشتری دارد. دیزل بر هزینههای حملونقل جادهای، کشتیرانی، لجستیک، توزیع صنعتی و بخشهایی از زنجیره کشاورزی و ساختوساز اثر میگذارد. وقتی دیزل بهطور ساختاری در سطوح بالا باقی میماند، اثر تورمی آن بسیار فراتر از چیزی است که فقط از بنزین در تیترها دیده میشود. همین موضوع باعث میشود گزارش STEO آوریل نهتنها برای معاملهگران انرژی، بلکه برای میزهای کلان، رصدکنندگان تورم و ناظران بانکهای مرکزی نیز مهم باشد.
صادرات LNG: داستان تنگنای عرضه جهانی با محدودیتهای آمریکا
بخش گاز طبیعی تصویر پیچیدهتری ارائه میدهد. EIA برآورد میکند که صادرات LNG آمریکا در مارس ۱۷.۹ میلیارد فوت مکعب در روز بوده که دومین حجم ماهانه بالای ثبتشده پس از دسامبر ۲۰۲۵ است. این نهاد صادرات سال کامل ۲۰۲۶ را ۱۷.۰ میلیارد فوت مکعب در روز و ۲۰۲۷ را ۱۸.۶ میلیارد فوت مکعب در روز پیشبینی میکند؛ هر دو بالاتر از رکورد سالانه قبلی یعنی ۱۵.۱ میلیارد فوت مکعب در روز در سال ۲۰۲۵. این گزارش میگوید تقاضای صادراتی از شکاف بزرگ میان قیمت گاز داخلی آمریکا و قیمتهای وارداتی اروپا و آسیا حمایت میگیرد، در حالی که تأسیسات آمریکا همین حالا نیز تقریباً با حداکثر ظرفیت کار میکنند.
این یعنی آمریکا از تنگنای جهانی LNG منتفع میشود، اما در عین حال ظرفیت انعطافپذیر مازاد برای صادرات محدود است. EIA به تعویق نگهداری، راهاندازی تدریجی پروژههای جدید و تغییرات اخیر در مجوزهای صادراتی بهعنوان اصلیترین حوزههایی اشاره میکند که میتوانند حجم افزایشی ایجاد کنند. این موضوع برای زیرساختهای مرتبط با LNG و شرکتهای انرژی وابسته به صادرات سازنده است، اما در عین حال نشان میدهد بازار نباید فرض کند که واکنش آمریکا به کمبود جهانی، نامحدود خواهد بود.
چرا هنری هاب مانند گاز جهانی حرکت نمیکند
با وجود اختلال عرضه در LNG جهانی، EIA همان نوع فشار داخلی بر بازار گاز آمریکا را که در نفت دیده میشود، پیشبینی نمیکند. این نهاد میگوید ذخایر گاز طبیعی آمریکا در پایان فصل برداشت ۲۰۲۵-۲۰۲۶ در حدود ۱,۹۰۰ میلیارد فوت مکعب قرار داشته که حدود ۳ درصد بالاتر از میانگین پنجساله است. این گزارش انتظار دارد تزریق به ذخایر با سرعتی بالاتر از میانگین پنجساله انجام شود و موجودیها در پایان اکتبر به ۴,۰۱۵ میلیارد فوت مکعب برسند که حدود ۶ درصد بالاتر از میانگین است. همچنین قیمت هنری هاب را برای سال ۲۰۲۶ معادل ۳.۶۷ دلار به ازای هر میلیون واحد حرارتی بریتانیا پیشبینی میکند و میگوید قیمتهای سهماهه دوم و سوم ۲۰۲۶ در حدود ۳.۱۰ دلار و نزدیک به هنجارهای فصلی اخیر باقی میمانند.
در عمل، این یعنی شاخصهای جهانی گاز و شاخصهای داخلی گاز آمریکا ممکن است همچنان از هم جدا بمانند. بازار داخلی آمریکا هنوز از پشتوانه موجودی و تولید برخوردار است، حتی در حالی که عرضه جهانی LNG تحت فشار قرار دارد. بنابراین سناریوی صعودی برای گاز آمریکا مشروطتر است. برای آنکه این سناریو به یک داستان جهش پایدار قیمت داخلی تبدیل شود، احتمالاً به تقاضای برق بیشتر در تابستان، رشد ضعیفتر تولید، سرعت بیشتر در افزایش صادرات یا فشار ناشی از شرایط آبوهوایی نیاز خواهد بود.
تقاضای برق، انرژیهای تجدیدپذیر و زغالسنگ
خارج از نفت و گاز، این گزارش نشان میدهد که بازار برق آمریکا همچنان در حال رشد باثبات است. EIA انتظار دارد تقاضای برق ۱.۲ درصد در ۲۰۲۶ و ۳.۳ درصد در ۲۰۲۷ رشد کند. پیشبینی میشود تقاضای تابستانی با افزایش نیاز به سرمایش بالاتر برود و بخش تجاری پیشتاز رشد باشد. در سمت عرضه، رشد تولید امسال از سوی انرژیهای تجدیدپذیر هدایت میشود، بهویژه انرژی خورشیدی که EIA انتظار دارد در تابستان ۲۰۲۶، ۱۷ درصد بیشتر از تابستان گذشته برق تولید کند. همچنین پیشبینی میشود برقآبی و بادی افزایش یابند، در حالی که تولید برق با زغالسنگ همچنان سهم خود را از دست میدهد.
این موضوع برای ساختار بازار اهمیت دارد. این گزارش یکی از روندهای میانمدت را تقویت میکند: رشد بیشتر تقاضای برق در آمریکا، افزایش نفوذ انرژیهای تجدیدپذیر و کاهش وابستگی به زغالسنگ. این گزارش نقش گاز طبیعی را در ترکیب برق از بین نمیبرد، اما نشان میدهد که رشد افزایشی تقاضا بهطور فزایندهای از سوی انرژیهای تجدیدپذیر و سیستمی تأمین میشود که همچنان از زغالسنگ فاصله میگیرد.
چشمانداز آوریل EIA برای بازارها چه معنایی دارد
برای بازار نفت خام، این گزارش در کوتاهمدت از قیمتها حمایت میکند و بهویژه از برنت نسبت به WTI تا زمانی که اختلالات صادراتی خاورمیانه حلوفصل نشدهاند، پشتیبانی میکند. تا وقتی بازار بر مبنای اختلال در حملونقل دریایی، توقف تولید و عدمقطعیت پیرامون هرمز معامله میشود، افتهای قیمتی احتمالاً بیشتر بهعنوان عقبنشینیهای ژئوپلیتیکی دیده میشوند تا بازگشتهای واقعی و پایدار روند.
برای فرآوردههای پالایشی، این گزارش بهویژه از حساسیت دیزل حمایت میکند. تداوم پرمیوم دیزل معمولاً برای حملونقل، باربری، ساختار هزینه صنعتی و انتظارات تورمی اهمیت دارد. اگر تنگنای فرآوردههای میانتقطیر ادامه یابد، بازار ممکن است اثرات اقتصادی گستردهتری را نسبت به چیزی که فقط از بنزین برمیآید، در قیمتها لحاظ کند.
برای گاز طبیعی، این گزارش از صادرکنندگان LNG و زیرساختهای گازی مرتبط با تقاضای خارجی حمایت میکند، اما برای خود هنری هاب متعادلتر است. بازار داخلی آمریکا هنوز موجودی و پشتوانه تولید کافی دارد تا دستکم تحت فرضیات فعلی EIA، مانع از همان نوع بازقیمتگذاری انفجاری شود که در بازارهای بینالمللی گاز مشاهده شده است.
برای سهام و داراییهای کلان، سیگنال ترکیبی اما مهم است. یک دوره طولانیتر از قیمتهای بالای نفت و دیزل معمولاً از تولیدکنندگان انرژی و برخی نمادهای زیرساختی حمایت میکند، در حالی که بر حملونقل، کالاهای مصرفی اختیاری و بخشهای صنعتی حساس به سوخت فشار وارد میکند. این وضعیت همچنین میتواند انتظارات تورمی را در سطوح بالاتری نگه دارد و بانکهای مرکزی را نسبت به کاهش نرخ بهره محتاطتر کند.
جمعبندی نهایی از گزارش
گزارش STEO آوریل ۲۰۲۶ باید بهعنوان یک سند بازاری خوانده شود که با اختلال شکل گرفته، نه با تعادل. EIA عملاً میگوید بازار در حال تجربه یک شوک واقعی عرضه است، عادیسازی نسبی ممکن است بعدتر رخ دهد، اما پرمیومی که به ریسک ژئوپلیتیکی انرژی متصل است، بهسرعت از بین نخواهد رفت. به همین دلیل، این گزارش فقط برای معاملهگران نفت مهم نیست، بلکه برای هر کسی که تورم، انتظارات سیاستی، رهبری بازار سهام و نوسان میاندارایی را دنبال میکند نیز اهمیت دارد.
پرسش های متداول
پیام اصلی تازهترین چشمانداز کوتاهمدت انرژی EIA چیست؟
پیام اصلی این است که بازارهای انرژی بهجای حرکت در یک مسیر واحد، در جهتهای متفاوتی حرکت میکنند. نفت همچنان بهشدت تحت تأثیر ریسک ژئوپلیتیکی عرضه است، گاز طبیعی در کوتاهمدت به دلیل راحتتر بودن وضعیت ذخایر نرمتر دیده میشود، و بخش برق همچنان گاز و خورشیدی را به زغالسنگ ترجیح میدهد.
چرا چشمانداز نفت برای بازارهای مالی مهم است؟
چشمانداز نفت اهمیت دارد، زیرا قیمت بالاتر نفت خام میتواند بر انتظارات تورمی، هزینههای حملونقل، حاشیه سود شرکتها و قیمتگذاری بانکهای مرکزی اثر بگذارد. اگر نفت به دلیل اختلال در عرضه رشد کند، نه به دلیل تقاضای قویتر، بازارها معمولاً آن را بیشتر بهعنوان ریسک تورمی تفسیر میکنند تا یک سیگنال مثبت و شفاف برای رشد.
گزارش درباره گاز طبیعی چه چیزی را نشان میدهد؟
این گزارش نشان میدهد که قیمت گاز طبیعی ممکن است در کوتاهمدت نرمتر باقی بماند، زیرا سطح ذخایر بالاتر از انتظار است، هرچند صادرات LNG همچنان از منظر بلندمدت از تقاضا حمایت میکند.
مهمترین نکته درباره بخش برق چیست؟
مهمترین نکته این است که تقاضای برق آمریکا همچنان در حال رشد است، خورشیدی بهتدریج سهم بیشتری به دست میآورد، گاز طبیعی همچنان منبع غالب تولید برق باقی میماند و زغالسنگ بهصورت ساختاری در حال از دست دادن جایگاه خود است.
سرمایهگذاران چگونه میتوانند از این گزارش استفاده کنند؟
سرمایهگذاران میتوانند با استفاده از این گزارش، بازار انرژی را به چند معامله متفاوت تفکیک کنند. تولیدکنندگان نفت، داراییهای مرتبط با LNG، شرکتهای خدمات برق، زیرساختهای شبکه و شرکتهای مرتبط با انرژیهای تجدیدپذیر ممکن است بسته به اینکه کدام بخش از چشمانداز به محرک اصلی بازار تبدیل شود، واکنشهای بسیار متفاوتی نشان دهند.
------------
منبع: اداره اطلاعات انرژی آمریکا، چشمانداز کوتاهمدت انرژی، آوریل ۲۰۲۶.
Comments