 English
 پارسی


پیشبینیهای اقتصادی مارس ۲۰۲۶ فدرال رزرو
انتظارات رشد قویتر شده، برآوردهای تورمی بالاتر رفته و داتپلات همچنان به مسیری برای نرخ بهره اشاره دارد که بالاتر از نرخ تعادلی بلندمدت باقی میماند
خلاصه پیشبینیهای اقتصادی فدرال رزرو در ۱۸ مارس ۲۰۲۶ پیامی ترکیبی اما بسیار مهم برای بازارها داشت. از یک سو، اعضای کمیته بازار آزاد فدرال پیشبینی میانه رشد تولید ناخالص داخلی را برای سالهای ۲۰۲۶، ۲۰۲۷ و ۲۰۲۸ افزایش دادند؛ موضوعی که نشان میدهد از نگاه سیاستگذاران، اقتصاد آمریکا نسبت به آنچه در دسامبر تصور میشد مقاومتر است. از سوی دیگر، فدرال رزرو همزمان پیشبینیهای تورمی خود را برای شاخص PCE و Core PCE در ۲۰۲۶ و ۲۰۲۷ بالاتر برد؛ موضوعی که نشان میدهد بازگشت تورم به هدف ۲ درصدی، همچنان مسیری ناهموار خواهد داشت.
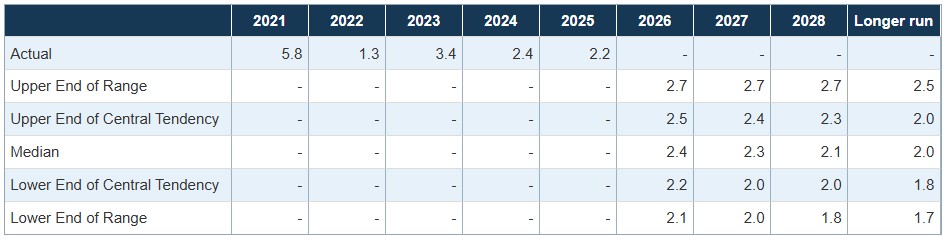
SEP جدید نشان داد که پیشبینی میانه رشد واقعی GDP برابر با ۲.۴٪ در ۲۰۲۶، ۲.۳٪ در ۲۰۲۷ و ۲.۱٪ در ۲۰۲۸ است؛ ارقامی که نسبت به برآوردهای ۲.۳٪، ۲.۰٪ و ۱.۹٪ در SEP دسامبر ۲۰۲۵ بالاتر هستند. برآورد رشد بلندمدت نیز از ۱.۸٪ به ۲.۰٪ افزایش یافت که نشاندهنده نگاه کمی خوشبینانهتر به ظرفیت بنیادی اقتصاد آمریکاست.
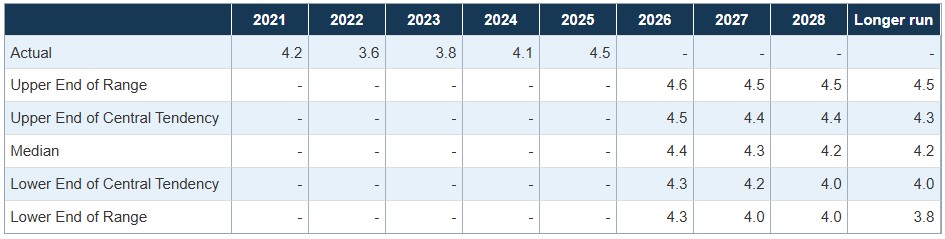
در عین حال، چشمانداز بیکاری فقط اندکی نرمتر شد. پیشبینی میانه نرخ بیکاری برابر با ۴.۴٪ برای ۲۰۲۶، ۴.۳٪ برای ۲۰۲۷ و ۴.۲٪ برای ۲۰۲۸ بود؛ در حالی که در دسامبر این ارقام بهترتیب ۴.۴٪، ۴.۲٪ و ۴.۲٪ بودند. این یعنی فدرال رزرو همچنان انتظار نوعی سرد شدن در بازار کار را دارد، اما نه یک افت شدید.
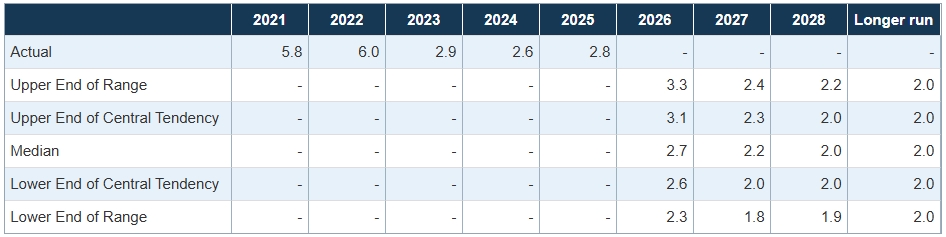
بخش تورمی SEP لحن سختگیرانهتری داشت. پیشبینی میانه تورم PCE برابر با ۲.۷٪ در ۲۰۲۶، ۲.۲٪ در ۲۰۲۷ و ۲.۰٪ در ۲۰۲۸ بود؛ در حالی که در دسامبر این ارقام ۲.۴٪، ۲.۱٪ و ۲.۰٪ بودند. پیشبینی میانه تورم Core PCE نیز به ۲.۷٪ در ۲۰۲۶، ۲.۲٪ در ۲۰۲۷ و ۲.۰٪ در ۲۰۲۸ رسید، در مقایسه با ۲.۵٪، ۲.۱٪ و ۲.۰٪ در دور قبل. به بیان دیگر، فدرال رزرو اکنون مسیر کوتاهمدت تورم را مقاومتر میبیند، حتی اگر همچنان انتظار داشته باشد که تورم در گذر زمان به سمت هدف بازگردد.
پیشبینیهای نرخ وجوه فدرال نیز از یک چرخش شدید به سمت کاهش نرخ بهره حکایت نداشت. توزیع نقطه ها در نظرسنجی ماه مارس همچنان بر مسیری متمرکز بود که تا سال ۲۰۲۸ بهوضوح بالاتر از نرخ بلندمدت باقی میماند؛ بهطوری که داتپلات سال ۲۰۲۶ عمدتاً در محدوده ۳.۳۷۵٪ تا ۳.۶۲۵٪ قرار داشتند و نقطه های ۲۰۲۷ تا ۲۰۲۸ همچنان عمدتاً اطراف ۳.۱۲۵٪ تا ۳.۳۷۵٪ دیده میشدند. برآوردهای بلندمدت نیز همچنان نزدیک ۳.۰٪ متمرکز بودند؛ یعنی مسیر مورد انتظار نرخ بهره هنوز انقباظی است، نه خنثی.
ارزیابی ریسکها در SEP نیز محتاطانهتر شد. در مورد رشد GDP، ۱۵ نفر از شرکتکنندگان عدمقطعیت را بالاتر از حالت معمول دانستند و ۱۴ نفر ریسکها را متمایل به سمت نزول ارزیابی کردند. درباره بیکاری، ۱۶ نفر عدمقطعیت را بالاتر دانستند و ۱۶ نفر ریسکها را متمایل به سمت صعود دیدند. در مورد تورم نیز ۱۶ نفر گفتند عدمقطعیت پیرامون تورم PCE بالاتر است و ۱۷ نفر ریسکهای تورمی را متمایل به سمت صعود ارزیابی کردند.
در مجموع، SEP مارس ۲۰۲۶ نشان میدهد فدرال رزرو نسبت به دسامبر با چشمانداز رشد اقتصاد راحتتر، اما با چشمانداز تورم نگرانتر شده است. پیام کلی این پیشبینیها، نشانهای از کاهش سریع نرخ بهره نیست؛ بلکه بیشتر یک سناریوی رشد بالاتر، تورم چسبندهتر و سیاست پولی همچنان محدودکننده را ترسیم میکند.
چه چیزی از دسامبر ۲۰۲۵ تا مارس ۲۰۲۶ تغییر کرد
بزرگترین تغییر در SEP مارس، ترکیب رشد بالاتر و تورم بالاتر بود. در دسامبر، فدرال رزرو اقتصادی با رشد آهستهتر در میانمدت و مسیر نرمتر کاهش تورم را ترسیم کرده بود. اما در مارس، سیاستگذاران پیشبینی GDP را بالا بردند، برآورد بیکاری ۲۰۲۷ را کمی افزایش دادند و پیشبینیهای تورم کلی و هسته را نیز بالاتر بردند. این ترکیب از آن جهت مهم است که فوریت کاهش شدید نرخ بهره را کمتر میکند و در عین حال نشان میدهد نبرد با تورم هنوز تمام نشده است. این بخش نیز استنباطی بر پایه میانههای بازبینیشده است.
پرسش های متداول
۱) SEP مارس ۲۰۲۶ فدرال رزرو چه پیامی داشت؟
پیام اصلی این بود که فدرال رزرو نسبت به قبل، چشمانداز رشد آمریکا را بهتر میبیند، اما همزمان انتظار دارد تورم در کوتاهمدت مقاومتر بماند و نرخ بهره برای مدتی طولانیتر در سطوح محدودکننده باقی بماند.
۲) پیشبینی رشد اقتصادی آمریکا در SEP مارس چقدر بود؟
میانه پیشبینی رشد واقعی GDP برابر با ۲.۴٪ در ۲۰۲۶، ۲.۳٪ در ۲۰۲۷ و ۲.۱٪ در ۲۰۲۸ بود. این ارقام همگی بالاتر از پیشبینیهای دسامبر ۲۰۲۵ هستند.
۳) فدرال رزرو درباره بیکاری چه پیشبینیای ارائه داد؟
میانه پیشبینی نرخ بیکاری ۴.۴٪ برای ۲۰۲۶، ۴.۳٪ برای ۲۰۲۷ و ۴.۲٪ برای ۲۰۲۸ بود. این یعنی بازار کار از نگاه فدرال رزرو بهتدریج نرم میشود، اما نه به شکلی شدید.
۴) برآورد تورم در این SEP چه بود؟
میانه تورم PCE برابر با ۲.۷٪ در ۲۰۲۶، ۲.۲٪ در ۲۰۲۷ و ۲.۰٪ در ۲۰۲۸ بود. برای Core PCE نیز ارقام ۲.۷٪، ۲.۲٪ و ۲.۰٪ ثبت شد. این ارقام نسبت به دسامبر بالاتر می باشند.
۵) آیا داتپلات مارس ۲۰۲۶ نشاندهنده کاهش سریع نرخ بهره بود؟
نه. توزیع داتها نشان میدهد مسیر مورد انتظار نرخ بهره همچنان تا سال ۲۰۲۸ بالاتر از نرخ بلندمدت بهره باقی میماند. این یعنی فدرال رزرو هنوز مسیر سیاست پولی را محدودکننده میبیند.
۶) مهمترین تغییر نسبت به دسامبر چه بود؟
مهمترین تغییر، ترکیب رشد بالاتر و تورم بالاتر بود. فدرال رزرو رشد را بالا برد، اما همزمان برآوردهای تورمی خود را نیز افزایش داد.
۷) ارزیابی ریسکها در SEP مارس چگونه بود؟
بیشتر شرکتکنندگان عدمقطعیت را بالاتر از حالت عادی ارزیابی کردند. همچنین اکثریت، ریسک رشد را متمایل به نزول، ریسک بیکاری را متمایل به صعود و ریسک تورم را نیز متمایل به صعود دیدند.
۸) نتیجه نهایی بازار از این SEP چیست؟
برداشت کلی این است که فدرال رزرو فعلاً عجلهای برای چرخش سریع به سمت کاهش نرخ بهره ندارد. رشد بهتر شده، اما تورم هم چسبندهتر شده است؛ بنابراین پیام اصلی SEP بیشتر صبر و احتیاط است تا تغییر سریع سیاست.
چارت ها
جدول 1. پیشبینیهای اقتصادی اعضای هیئت مدیره فدرال رزرو و روسای بانک فدرال رزرو، تحت فرضیات فردی آنها در مورد سیاست پولی مناسب پیشبینیشده، مارس 2026
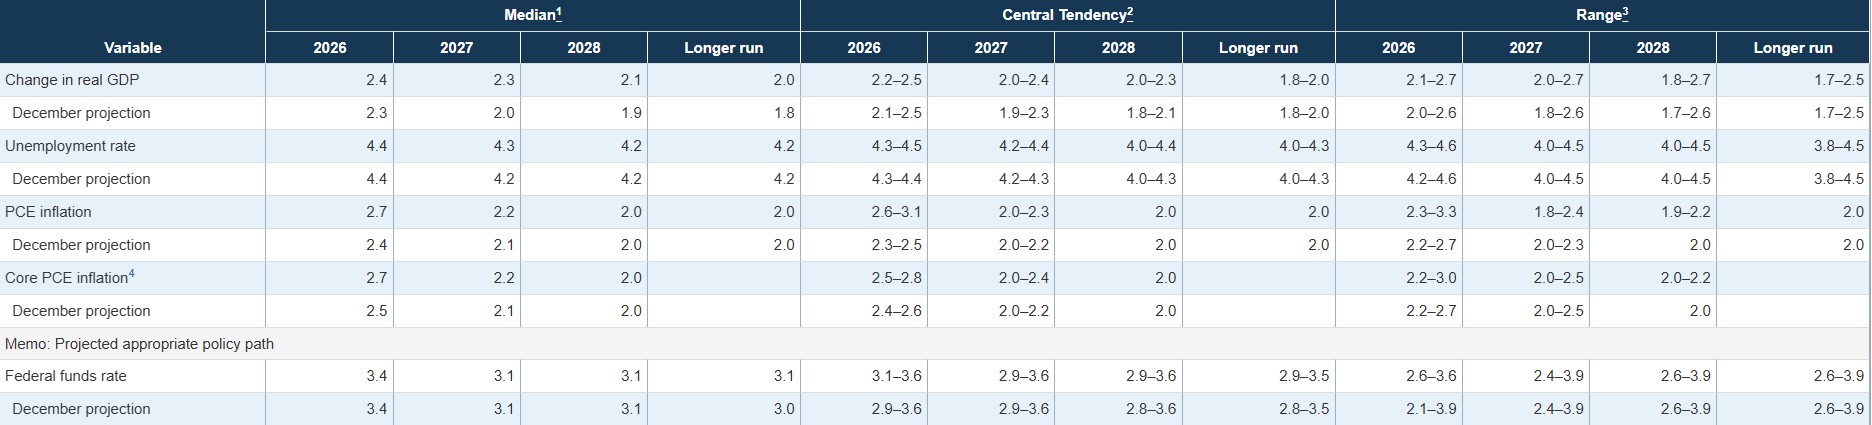
توجه: پیشبینیهای تغییر در تولید ناخالص داخلی واقعی (GDP) و پیشبینیها برای هر دو معیار تورم، درصد تغییرات از سهماهه چهارم سال قبل تا سهماهه چهارم سال مشخص شده است. تورم PCE و تورم اصلی PCE به ترتیب درصد نرخ تغییر در شاخص قیمت برای هزینههای مصرف شخصی (PCE) و شاخص قیمت برای PCE به استثنای غذا و انرژی هستند. پیشبینیهای نرخ بیکاری برای میانگین نرخ بیکاری غیرنظامی در سهماهه چهارم سال مشخص شده است. پیشبینیهای هر شرکتکننده بر اساس ارزیابی او از سیاست پولی مناسب است. پیشبینیهای بلندمدتتر، ارزیابی هر شرکتکننده از نرخی است که انتظار میرود هر متغیر تحت سیاست پولی مناسب و در غیاب شوکهای بیشتر به اقتصاد به آن همگرا شود. پیشبینیهای نرخ وجوه فدرال، مقدار نقطه میانی محدوده هدف مناسب پیشبینی شده برای نرخ وجوه فدرال یا سطح هدف مناسب پیشبینی شده برای نرخ بهره پایه نقدی فدرال در پایان سال تقویمی مشخص شده یا در بلندمدتتر است. پیشبینیهای ماه دسامبر همزمان با جلسه کمیته بازار آزاد فدرال در تاریخ 9 و 10 دسامبر 2025 انجام شد.
- برای هر دوره، میانه، پیشبینی میانی است، زمانی که پیشبینیها از کمترین به بیشترین مرتب شدهاند. وقتی تعداد پیشبینیها زوج باشد، میانه میانگین دو پیشبینی میانی است.
- گرایش مرکزی، سه پیشبینی بالاترین و سه پیشبینی پایینترین را برای هر متغیر در هر سال حذف میکند.
- محدوده یک متغیر در یک سال معین شامل تمام پیشبینیهای شرکتکنندگان، از کمترین به بیشترین، برای آن متغیر در آن سال است.
- پیشبینیهای بلندمدت برای تورم اصلی PCE جمعآوری نشده است.
شکل ۱. میانهها، گرایشهای مرکزی و دامنه پیشبینیهای اقتصادی، ۲۰۲۶-۲۰۲۸ و در بلندمدت
تغییر در تولید ناخالص داخلی واقعی
نرخ بیکاری
تورم مصارف شخصی (PCE)
تورم هسته مصارف شخصی (Core PCE inflation)
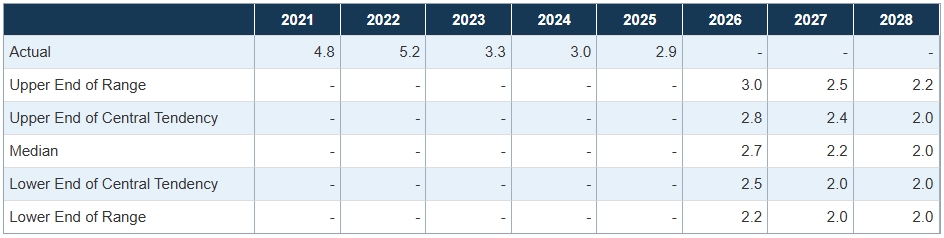
--------------------------------------
منبع: هیئتمدیره فدرال رزرو، خلاصه پیشبینیهای اقتصادی ۱۸ مارس ۲۰۲۶؛ خلاصه پیشبینیهای اقتصادی ۱۰ دسامبر ۲۰۲۵.
Comments