 English
 پارسی


فدرال رزرو در ژوئن ۲۰۲۶ نرخ بهره را بدون تغییر نگه داشت؛
فدرال رزرو در نشست سیاستگذاری ۱۶ تا ۱۷ ژوئن ۲۰۲۶ نرخ بهره را بدون تغییر نگه داشت، اما پیام کلی کمیته بازار آزاد فدرال بسیار متمایلتر به سیاست انقباضی بود نسبت به آنچه تصمیم بدون تغییر نرخ بهره نشان میداد. کمیته بازار آزاد فدرال محدوده هدف نرخ بهره وجوه فدرال را در ۳.۵۰٪ تا ۳.۷۵٪ حفظ کرد، در حالی که خلاصه پیشبینیهای اقتصادی بهروزشده نشان داد چشمانداز تورمی بهطور قابلتوجهی افزایش یافته و مسیر پیشبینیشده نرخ بهره نیز بالاتر رفته است.
خود تصمیم تا حد زیادی مورد انتظار بازار بود. با این حال، ترکیب تورم بالا، فعالیت اقتصادی مقاوم، شرایط باثبات بازار کار و داتپلات بالاتر، روایت بازار را تغییر داد. به جای تمرکز بر کاهش نرخ بهره در آینده، سرمایهگذاران توجه خود را به این موضوع معطوف کردند که آیا فدرال رزرو ممکن است سیاست پولی محدودکننده را برای مدت طولانیتری حفظ کند یا حتی در ادامه سال ۲۰۲۶ دوباره نرخ بهره را افزایش دهد.
مرور کوتاه
نشست فدرال رزرو در ژوئن ۲۰۲۶ یک توقف متمایل به سیاست انقباضی بود. نرخها بدون تغییر باقی ماندند، اما پیشبینیهای بهروزشده فدرال رزرو نشان داد تورم بالاتر و نرخ بهره مورد انتظار برای سال ۲۰۲۶ نیز بالاتر خواهد بود.
نکات کلیدی عبارت بودند از:
- محدوده هدف نرخ بهره وجوه فدرال در ۳.۵۰٪ تا ۳.۷۵٪ باقی ماند.
- بیانیه کمیته بازار آزاد فدرال با رأی ۱۲ به صفر تصویب شد.
- فدرال رزرو اعلام کرد فعالیت اقتصادی با سرعتی قوی در حال گسترش است.
- بازار کار همچنان بهطور کلی باثبات است و رشد اشتغال همگام با رشد نیروی کار ادامه دارد.
- تورم همچنان بالاتر از هدف ۲٪ فدرال رزرو قرار دارد.
- پیشبینی تورم PCE برای سال ۲۰۲۶ به ۳.۶٪ افزایش یافت، در حالی که در پیشبینیهای مارس ۲.۷٪ بود.
- پیشبینی تورم PCE هسته برای سال ۲۰۲۶ به ۳.۳٪ افزایش یافت، در حالی که در ماه مارس ۲.۷٪ بود.
- نرخ بهره وجوه فدرال پیشبینیشده برای سال ۲۰۲۶ به ۳.۸٪ افزایش یافت، در حالی که در ماه مارس ۳.۴٪ بود.
بازارها این گزارش را متمایل به سیاست انقباضی تفسیر کردند؛ عاملی که از دلار آمریکا و بازده اوراق خزانهداری حمایت کرد و همزمان بر والاستریت و طلا فشار وارد کرد.
فدرال رزرو نرخ بهره را در محدوده ۳.۵۰٪ تا ۳.۷۵٪ بدون تغییر نگه داشت
کمیته بازار آزاد فدرال تصمیم گرفت محدوده هدف نرخ بهره وجوه فدرال را در ۳.۵۰٪ تا ۳.۷۵٪ حفظ کند. این تصمیم سیاست پولی را در محدوده محدودکننده نگه میدارد، زیرا فدرال رزرو همچنان بر بازگرداندن تورم به سمت هدف ۲٪ خود تمرکز دارد.
بیانیه بهطور قابلتوجهی کوتاه و مستقیم بود. این بیانیه تأکید کرد که فدرال رزرو همچنان به مأموریت دوگانه خود متعهد است، اما لحن آن وزن زیادی به ثبات قیمتی داد. کمیته همچنین سیاست خود برای حفظ ذخایر کافی در سیستم بانکی را تأیید کرد.
رأیگیری ۱۲ به صفر بود؛ نکتهای مهم، زیرا نشان داد کمیته نسبت به نشست قبلی یکپارچهتر شده است. در ماه آوریل، FOMC چند رأی مخالف داشت، از جمله یک سیاستگذار که ترجیح میداد نرخ بهره کاهش یابد و دیگرانی که با درج جهتگیری متمایل به تسهیل در بیانیه مخالفت کرده بودند.
ارزیابی اقتصادی: رشد همچنان قوی است، تورم همچنان بالا مانده است
فدرال رزرو اعلام کرد فعالیت اقتصادی آمریکا با سرعتی قوی در حال گسترش است، با وجود نااطمینانیهای بالا که بخشی از آن به درگیری در خاورمیانه مربوط میشود. بیانیه همچنین به رشد قوی بهرهوری و سرمایهگذاری سرمایهای اشاره کرد؛ موضوعی که نشان میدهد فدرال رزرو اقتصاد را آنقدر ضعیف نمیبیند که نیازمند تغییر سیاست به سمت کاهش نرخ بهره باشد.
ارزیابی بازار کار نیز نسبتاً باثبات بود. رشد اشتغال همگام با نیروی کار ادامه داشته و نرخ بیکاری تغییر چندانی نکرده است. این بدان معناست که فدرال رزرو همچنان شرایط اشتغال را به اندازهای قوی میبیند که بتواند سیاست پولی محدودکننده را تحمل کند.
تورم همچنان نگرانی اصلی است. فدرال رزرو گفت تورم نسبت به هدف ۲٪ آن همچنان بالا است و بخشی از آن ناشی از شوکهای عرضه است که باعث افزایش قیمتها در برخی بخشها، از جمله انرژی، شده است. پیام نهایی روشن بود: کمیته اعلام کرد که ثبات قیمتی را محقق خواهد کرد.
یادداشت اجرایی: ابزارهای کلیدی سیاست پولی بدون تغییر باقی ماندند
یادداشت اجرایی تأیید کرد که فدرال رزرو تنظیمات عملیاتی سیاست پولی خود را بدون تغییر حفظ کرده است.
نرخ بهره پرداختی به مانده ذخایر در ۳.۶۵٪ حفظ شد که از ۱۸ ژوئن ۲۰۲۶ اجرایی میشود. میز بازار آزاد در بانک فدرال رزرو نیویورک مأمور شد عملیات بازار باز را در صورت نیاز انجام دهد تا نرخ بهره وجوه فدرال در محدوده هدف ۳.۵۰٪ تا ۳.۷۵٪ باقی بماند.
فدرال رزرو همچنین نرخ توافق بازخرید شبانه دائمی را در ۳.۷۵٪ حفظ کرد، در حالی که نرخ عرضه توافق بازخرید معکوس شبانه در ۳.۵۰٪ باقی ماند و سقف هر طرف مقابل ۱۶۰ میلیارد دلار در روز تعیین شد.
در بخش ترازنامه، فدرال رزرو اعلام کرد تمام پرداختهای اصل اوراق خزانهداری خود را تمدید خواهد کرد و پرداختهای اصل اوراق آژانسی را در اسناد خزانه سرمایهگذاری مجدد میکند. یادداشت اجرایی همچنین اعلام کرد فدرال رزرو ممکن است، در صورت مناسب بودن شرایط، داراییهای حساب بازار آزاد سیستم را از طریق خرید اسناد خزانه و در صورت نیاز، سایر اوراق خزانهداری با سررسید باقیمانده سه سال یا کمتر افزایش دهد تا ذخایر کافی حفظ شود.
خلاصه پیشبینیهای اقتصادی: پیشبینیهای تورمی بهطور قابلتوجهی افزایش یافت
مهمترین بخش بسته FOMC ژوئن ۲۰۲۶، خلاصه پیشبینیهای اقتصادی بود. پیشبینیهای بهروزشده نشان داد که مقامهای فدرال رزرو اکنون فشار تورمی قویتر و مسیر نرخ بهره بالاتری را نسبت به ماه مارس انتظار دارند.
پیشبینی میانه رشد تولید ناخالص داخلی واقعی در سال ۲۰۲۶ اندکی کاهش یافت و به ۲.۲٪ رسید، در حالی که در ماه مارس ۲.۴٪ بود. پیشبینی نرخ بیکاری اندکی بهبود یافت و از ۴.۴٪ در ماه مارس به ۴.۳٪ رسید. این ترکیب نشان میدهد که فدرال رزرو رشد کمی کندتر را میبیند، اما ضعف معناداری در بازار کار مشاهده نمیکند.
بازنگریهای تورمی بسیار مهمتر بودند. پیشبینی میانه تورم PCE در سال ۲۰۲۶ از ۲.۷٪ در ماه مارس به ۳.۶٪ افزایش یافت. تورم PCE هسته نیز از ۲.۷٪ در ماه مارس به ۳.۳٪ افزایش یافت. این تغییرات بزرگ هستند و توضیح میدهند چرا بازارها این گزارش را متمایل به سیاست انقباضی تفسیر کردند.
پیشبینی نرخ بهره نیز بالاتر رفت. نرخ بهره وجوه فدرال پیشبینیشده برای پایان سال ۲۰۲۶ از ۳.۴٪ در ماه مارس به ۳.۸٪ افزایش یافت. از آنجا که محدوده هدف فعلی ۳.۵۰٪ تا ۳.۷۵٪ است، این پیشبینی نشان میدهد سیاستگذاران فضای کمتری برای کاهش نرخ بهره میبینند و ریسک بیشتری وجود دارد که نرخها بالا بمانند یا اندکی بالاتر بروند.
تغییرات کلیدی پیشبینیها: ژوئن ۲۰۲۶ در مقایسه با مارس ۲۰۲۶
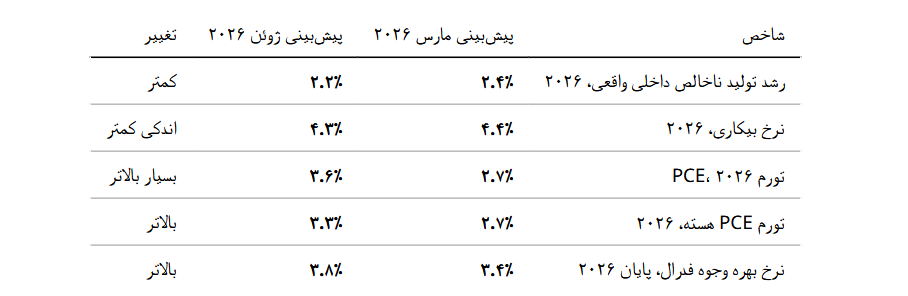
مهمترین پیام این جدول این است که انتظارات تورمی بهطور قابلتوجهی افزایش یافته، در حالی که چشمانداز نرخ بیکاری بدتر نشده است. این ترکیب متمایل به سیاست انقباضی است، زیرا دلیل کمتری برای کاهش نرخ بهره و دلیل بیشتری برای حفظ سیاست پولی محدودکننده در اختیار فدرال رزرو قرار میدهد.
داتپلات: فدرال رزرو از انتظارات کاهش نرخ بهره فاصله میگیرد
داتپلات ژوئن تغییر بزرگی را در بحث داخلی سیاست پولی نشان داد. گزارشهای بازار نشان داد تقریباً نیمی از سیاستگذاران فدرال رزرو اکنون حداقل یک افزایش نرخ بهره در سال ۲۰۲۶ را محتمل میدانند، در حالی که در پیشبینیهای مارس، هیچ سیاستگذاری انتظار افزایش نرخ بهره را نداشت.
این یک تغییر مهم است. در اوایل سال، بازارها هنوز میپرسیدند فدرال رزرو چه زمانی ممکن است کاهش نرخ بهره را آغاز کند. پس از نشست ژوئن، پرسش اصلی این شد که آیا ریسک تورمی میتواند فدرال رزرو را مجبور کند دوباره نرخ بهره را افزایش دهد یا نه.
این به معنای قطعی بودن افزایش نرخ بهره نیست. معنای آن این است که فدرال رزرو از جهتگیری آشکار متمایل به تسهیل فاصله گرفته است. به نظر میرسد کمیته اکنون بیشتر بر جلوگیری از پایدار شدن تورم تمرکز دارد تا آمادهسازی بازارها برای نرخهای پایینتر.
مقایسه با بیانیه قبلی FOMC
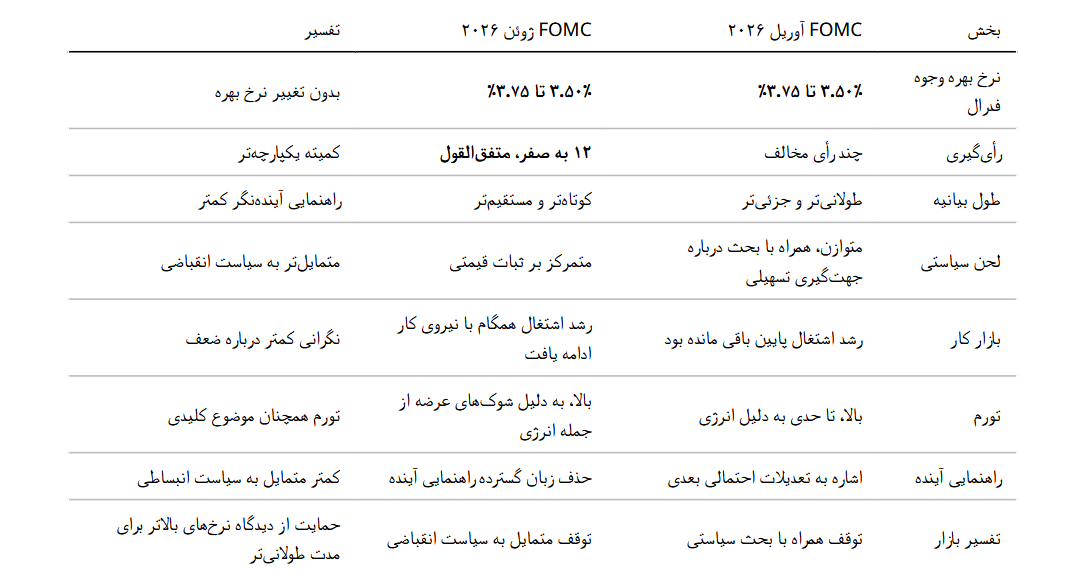
در مقایسه با بیانیه FOMC در ۲۹ آوریل ۲۰۲۶، بیانیه ژوئن کوتاهتر، مستقیمتر و متمرکزتر بر ثبات قیمتی بود.
در ماه آوریل نیز فدرال رزرو نرخ بهره را در محدوده ۳.۵۰٪ تا ۳.۷۵٪ بدون تغییر نگه داشت، اما بیانیه شامل زبان بیشتری درباره دادههای ورودی، چشمانداز در حال تحول و موازنه ریسکها بود. همچنین گفته شده بود که کمیته میزان و زمانبندی تعدیلات بعدی در نرخ بهره وجوه فدرال را بررسی خواهد کرد.
بیانیه آوریل لحن متوازنتری داشت. این بیانیه ریسکهای تورمی را شناسایی کرد، اما به ریسکهای هر دو سمت مأموریت دوگانه فدرال رزرو نیز اشاره داشت. همچنین اختلافنظر قابلتوجهی میان سیاستگذاران وجود داشت. استفن میران کاهش ۲۵ واحد پایهای نرخ بهره را ترجیح میداد، در حالی که بث همک، نیل کشکاری و لوری لوگان با حفظ نرخ بهره موافق بودند اما با زبان متمایل به تسهیل در بیانیه مخالفت کردند.
بیانیه ژوئن بخش زیادی از آن راهنمایی آیندهنگر را حذف کرد و در عوض بر تصمیم سیاستی فعلی، فعالیت اقتصادی قوی، شرایط باثبات بازار کار، تورم بالا و تعهد به ثبات قیمتی تمرکز کرد. رأیگیری بهصورت متفقالقول انجام شد که نشان میدهد کمیته به سمت موضعی یکپارچهتر حرکت کرده است.
تفاوتهای اصلی میان آوریل و ژوئن
واکنش بازار: دلار و بازدهیها افزایش یافتند، سهام تحت فشار قرار گرفت
بازارهای مالی گزارش FOMC ژوئن را بهعنوان یک توقف متمایل به سیاست انقباضی تفسیر کردند. تصمیم بدون تغییر نرخ بهره غافلگیرکننده نبود؛ غافلگیری اصلی از پیشبینیهای تورمی بالاتر و مسیر پیشبینیشده بالاتر نرخ بهره ناشی شد.
دلار آمریکا پس از انتشار گزارش تقویت شد، زیرا مسیر مورد انتظار بالاتر برای نرخ بهره فدرال رزرو، جذابیت نسبی داراییهای دلاری را از نظر بازده افزایش میدهد. بازده اوراق خزانهداری نیز افزایش یافت، زیرا سرمایهگذاران احتمال بیشتری را برای حفظ نرخهای بالا یا حتی افزایش دوباره نرخ بهره در ادامه سال قیمتگذاری کردند.
سهام آمریکایی اندکی کاهش یافت، زیرا نرخهای تنزیل بالاتر میتواند به ارزشگذاریها فشار وارد کند. وقتی بازارها انتظار نرخهای بهره بالاتر برای مدت طولانیتر را دارند، ارزشگذاری سهام، بهویژه در بخشهای حساس به رشد، میتواند تحت فشار قرار گیرد.
طلا پس از انتشار این گزارش با فضای دشوارتری روبهرو شد. دلار آمریکا قویتر و انتظارات نرخ واقعی بالاتر معمولاً جذابیت داراییهای بدون بازده مانند طلا را کاهش میدهد. با این حال، نااطمینانی ژئوپلیتیکی و ریسکهای بازار انرژی ممکن است همچنان تا حدی از تقاضای دفاعی حمایت کنند.
اثر بازار بر اساس کلاس دارایی
دلار آمریکا: صعودی
گزارش FOMC ژوئن برای دلار آمریکا حمایتی است. پیشبینی تورمی فدرال رزرو افزایش یافت، مسیر پیشبینیشده نرخ بهره بالاتر رفت و بازارها انتظارات کاهش نرخ بهره را کاهش دادند. این ترکیب معمولاً از تقاضا برای دلار حمایت میکند.
تمایل بازار: خرید / صعودی
دلیل: نرخهای بهره مورد انتظار بالاتر از دلار در برابر ارزهای کمبازدهتر حمایت میکند.
والاستریت: خنثی تا نزولی
واکنش بازار سهام محتاطانهتر بود. اقتصاد مقاوم برای سود شرکتها مثبت است، اما نرخهای بهره بالاتر برای ارزشگذاریها منفی است. نتیجه، یک وضعیت ترکیبی اما کمی منفی برای سهام است.
تمایل بازار: خنثی تا فروش
دلیل: رشد قوی از سود شرکتها حمایت میکند، اما نرخهای بالاتر برای مدت طولانیتر به ارزشگذاریها فشار وارد میکند.
بازده اوراق قرضه خزانهداری: صعودی برای بازدهیها، نزولی برای اوراق کوتاهمدت
بازده اوراق خزانهداری افزایش یافت، زیرا بازار مسیر متمایلتر به سیاست انقباضی فدرال رزرو را قیمتگذاری کرد. بازدهیهای کوتاهمدت بهطور ویژه به انتظارات سیاستی فدرال رزرو حساس هستند؛ بنابراین اگر دادههای تورمی همچنان قوی بمانند، بخش کوتاهمدت منحنی بازده ممکن است تحت فشار باقی بماند.
تمایل بازار: بازدهیهای بالاتر
دلیل: داتپلات بالاتر و تورم پایدار از انتظارات نرخ بهره بالاتر حمایت میکند.
طلا: خنثی تا نزولی
طلا ممکن است همچنان از ریسک ژئوپلیتیکی حمایت بگیرد، اما پیشبینیهای متمایل به سیاست انقباضی فدرال رزرو در کوتاهمدت یک مانع برای آن است. بازدهیهای بالاتر و دلار قویتر معمولاً تقاضا برای طلا را کاهش میدهند.
تمایل بازار: خنثی تا فروش
دلیل: انتظارات نرخ واقعی بالاتر و دلار قویتر، فضای رشد طلا را محدود میکند.
نفت و انرژی: مهم برای سیاست فدرال رزرو
قیمت انرژی اکنون مستقیماً به چشمانداز تورمی فدرال رزرو متصل شده است. بیانیه مشخصاً به شوکهای عرضه و افزایش قیمتهای مرتبط با انرژی اشاره کرد. این یعنی نوسانات بازار نفت ممکن است همچنان بر انتظارات سیاست پولی اثر بگذارد.
تمایل بازار: ریسک نوسان همچنان بالا است
دلیل: شوکهای انرژی میتوانند وارد انتظارات تورمی شوند و مسیر سیاست فدرال رزرو را تحت تأثیر قرار دهند.
این موضوع برای معاملهگران و سرمایهگذاران چه معنایی دارد؟
نشست FOMC ژوئن ۲۰۲۶ گفتوگوی بازار را تغییر داد. فدرال رزرو نرخ بهره را افزایش نداد، اما همچنین سیگنال انبساطی به بازارها نداد. در عوض، پیام آن این بود که تورم همچنان بیش از حد بالا است و اقتصاد به اندازهای قوی هست که بتواند سیاست پولی محدودکننده را تحمل کند.
برای معاملهگران، این بدان معناست که دادههای تورمی، قیمت انرژی، شاخصهای بازار کار و سخنرانیهای مقامهای فدرال رزرو همچنان بسیار مهم خواهند بود. اگر تورم بالا بماند، بازارها ممکن است احتمال افزایش دوباره نرخ بهره را بیشتر قیمتگذاری کنند. اگر تورم سریعتر کاهش یابد، بازار ممکن است بخشی از انتظارات انقباضی را کاهش دهد.
برای سرمایهگذاران، موضوع کلیدی تعادل میان رشد مقاوم و شرایط مالی سختتر است. فعالیت اقتصادی قوی میتواند از سود شرکتها حمایت کند، اما نرخهای بهره بالاتر میتواند بر ارزشگذاری سهام، شرایط اعتباری و اشتهای ریسک فشار وارد کند.
نتیجهگیری نهایی
تصمیم فدرال رزرو در ۱۷ ژوئن ۲۰۲۶ باید بهعنوان یک توقف متمایل به سیاست انقباضی تفسیر شود. FOMC محدوده هدف نرخ بهره وجوه فدرال را در ۳.۵۰٪ تا ۳.۷۵٪ بدون تغییر نگه داشت، اما پیشبینیهای بهروزشده نشاندهنده چشمانداز تورمیتر و مسیر نرخ بهره مورد انتظار بالاتر بود.
در مقایسه با بیانیه قبلی FOMC، گزارش ژوئن کوتاهتر، یکپارچهتر و متمرکزتر بر ثبات قیمتی بود. بزرگترین تغییر در پیشبینیها دیده شد: تورم PCE سال ۲۰۲۶ به ۳.۶٪ افزایش یافت، تورم PCE هسته به ۳.۳٪ رسید و نرخ بهره وجوه فدرال پیشبینیشده به ۳.۸٪ افزایش پیدا کرد.
اثر بازار روشن است: این گزارش از دلار آمریکا و بازده اوراق خزانهداری حمایت میکند، برای والاستریت محتاطانه است و برای طلا کمی منفی محسوب میشود. تا زمانی که دادههای تورمی بهطور معناداری کاهش نیابد، بازارها ممکن است فدرال رزرو را همچنان بهعنوان بانکی مرکزی با سیاست «نرخهای بالاتر برای مدت طولانیتر» در نظر بگیرند.
دیدگاه کلی بازار:
صعودی برای دلار آمریکا، محتاطانه برای والاستریت، ترکیبی برای اوراق و کمی نزولی برای طلا.
پرسشهای متداول
فدرال رزرو در ژوئن ۲۰۲۶ چه تصمیمی گرفت؟
فدرال رزرو در نشست FOMC در تاریخ ۱۶ تا ۱۷ ژوئن ۲۰۲۶ محدوده هدف نرخ بهره وجوه فدرال را در ۳.۵۰٪ تا ۳.۷۵٪ بدون تغییر نگه داشت.
تصمیم فدرال رزرو در ژوئن ۲۰۲۶ متمایل به سیاست انقباضی بود یا انبساطی؟
این تصمیم یک توقف متمایل به سیاست انقباضی بود. نرخها بدون تغییر ماندند، اما پیشبینیهای تورمی و مسیر پیشبینیشده نرخ بهره افزایش یافت.
چرا بازارها تصمیم فدرال رزرو را متمایل به سیاست انقباضی تفسیر کردند؟
بازارها روی پیشبینیهای بهروزشده تمرکز کردند. فدرال رزرو پیشبینی تورم PCE سال ۲۰۲۶ را به ۳.۶٪، تورم PCE هسته را به ۳.۳٪ و نرخ بهره وجوه فدرال پیشبینیشده برای ۲۰۲۶ را به ۳.۸٪ افزایش داد.
بیانیه FOMC ژوئن با بیانیه قبلی چه تفاوتی داشت؟
بیانیه ژوئن کوتاهتر، مستقیمتر و متمرکزتر بر ثبات قیمتی بود. بیانیه قبلی آوریل زبان بیشتری درباره تعدیلات سیاستی آینده داشت و شامل چند رأی مخالف بود.
تصمیم فدرال رزرو در ژوئن ۲۰۲۶ برای دلار آمریکا چه معنایی دارد؟
این تصمیم بهطور کلی از دلار آمریکا حمایت میکند، زیرا نرخهای بهره پیشبینیشده بالاتر، جذابیت بازدهی دلار را افزایش میدهد.
تصمیم فدرال رزرو در ژوئن ۲۰۲۶ برای والاستریت چه معنایی دارد؟
این تصمیم برای والاستریت محتاطانه است. رشد قوی از سود شرکتها حمایت میکند، اما نرخهای بهره بالاتر برای مدت طولانیتر میتواند به ارزشگذاری سهام فشار وارد کند.
تصمیم فدرال رزرو برای طلا چه معنایی دارد؟
پیشبینیهای متمایل به سیاست انقباضی فدرال رزرو در کوتاهمدت یک عامل منفی برای طلا است، زیرا از دلار آمریکا و بازده اوراق خزانهداری حمایت میکند. با این حال، نااطمینانی ژئوپلیتیکی ممکن است همچنان از تقاضای دفاعی برای طلا حمایت کند.
آیا فدرال رزرو ممکن است در سال ۲۰۲۶ دوباره نرخ بهره را افزایش دهد؟
پیشبینیهای بهروزشده احتمال افزایش دوباره نرخ بهره در سال ۲۰۲۶ را بالا برده است. افزایش نرخ بهره قطعی نیست، اما چشمانداز سیاستی فدرال رزرو اکنون نسبت به ماه مارس کمتر متمایل به سیاست انبساطی است.
معاملهگران پس از نشست FOMC ژوئن باید چه مواردی را دنبال کنند؟
معاملهگران باید دادههای تورمی، PCE هسته، CPI، گزارشهای بازار کار، قیمت نفت، بازده اوراق خزانهداری و اظهارات مقامهای فدرال رزرو را دنبال کنند. این عوامل مسیر انتظارات برای حرکت بعدی سیاست پولی را تعیین خواهند کرد.
----
منابع
بیانیه FOMC فدرال رزرو، ۱۷ ژوئن ۲۰۲۶
یادداشت اجرایی فدرال رزرو، ۱۷ ژوئن ۲۰۲۶
خلاصه پیشبینیهای اقتصادی فدرال رزرو، ژوئن ۲۰۲۶
بیانیه FOMC فدرال رزرو، ۲۹ آوریل ۲۰۲۶
گزارشهای واکنش بازار رویترز، ۱۷ ژوئن ۲۰۲۶
Comments