 English
 پارسی


نکات کلیدی
- تقاضای جهانی نفت
انتظار میرود تقاضای نفت در سال جاری به میزان 80 هزار بشکه در روز کاهش یابد، زیرا جنگ ایران چشمانداز جهانی ما را برهم زده است. این رقم 730 هزار بشکه در روز کمتر از گزارش ماه گذشته است و افت پیشبینیشده 1.5 میلیون بشکه در روز در سهماهه دوم 2026 شدیدترین کاهش از زمان همهگیری کووید-19 خواهد بود که مصرف سوخت را بهشدت کاهش داد. در ابتدا، عمیقترین کاهشها در مصرف نفت در خاورمیانه و آسیا-اقیانوسیه رخ داده است که عمدتاً مربوط به نفتا، LPG و سوخت جت بوده است. با این حال، با تداوم کمبود و قیمتهای بالاتر، تخریب تقاضا گسترش خواهد یافت.
- عرضه جهانی نفت
عرضه جهانی نفت در ماه مارس با سقوط 10.1 میلیون بشکه در روز به 97 میلیون بشکه در روز رسید، زیرا ادامه حملات به زیرساختهای انرژی در خاورمیانه و محدودیتهای مداوم بر حرکت نفتکشها از طریق تنگه هرمز، بزرگترین اختلال تاریخ را رقم زد. تولید اوپکپلاس نسبت به ماه قبل 9.4 میلیون بشکه در روز کاهش یافت و به 42.4 میلیون بشکه در روز رسید، در حالی که عرضه غیر اوپکپلاس 770 هزار بشکه در روز نسبت به ماه قبل کاهش یافت و به 54.7 میلیون بشکه در روز رسید، زیرا کاهش تولید قطر، با افزایش تولید در برزیل و ایالات متحده خنثی شد.
- نرخ پالایش جهانی نفت خام
نرخ پالایش جهانی نفت خام همچنان با اختلال در تأمین خوراک و آسیب به زیرساختها دستوپنجه نرم میکند؛ عواملی که بازارهای جهانی فرآوردههای نفتی را فشردهتر کردهاند. در آوریل، پالایشگاههای خاورمیانه و پالایشگاههای آسیا که با محدودیت خوراک مواجه بودند، نرخ فعالیت خود را حدود 6 میلیون بشکه در روز کاهش دادهاند و به 77.2 میلیون بشکه در روز رساندهاند. اکنون انتظار میرود نرخ پالایش جهانی نفت خام در سال 2026 بهطور متوسط 1 میلیون بشکه در روز کاهش یابد و به 82.9 میلیون بشکه در روز برسد. حاشیه سود پالایش بهطور موقت جهش کرد، زیرا کرک اسپرد فرآوردههای میانتقطیر به بالاترین سطح تاریخی رسید.
- ذخایر جهانی نفت
ذخایر مشاهدهشده جهانی نفت در ماه مارس 85 میلیون بشکه کاهش یافت، بهطوریکه موجودیها در خارج از خلیج فارس در خاورمیانه به میزان قابلتوجه 205 میلیون بشکه کاهش پیدا کرد (6.6- میلیون بشکه در روز)، زیرا جریانها از طریق تنگه هرمز عملاً متوقف شد. همزمان، با محدود بودن مسیرهای خروج پس از بستهشدن مؤثر تنگه، ذخیرهسازی شناور نفت خام و فرآوردههای نفتی در خاورمیانه 100 میلیون بشکه افزایش یافت و ذخایر نفت خام خشکی در این منطقه نیز 20 میلیون بشکه بالا رفت. چین 40 میلیون بشکه نفت خام به مخازن خود اضافه کرد.
- قیمت نفت در ماه مارس
قیمت نفت در ماه مارس، در پی شدیدترین شوک عرضه نفت در تاریخ، بزرگترین افزایش ماهانه تاریخ خود را ثبت کرد. شاخصهای نقدی نفت خام و اختلاف قیمتها با جهشی شدید همراه شدند و از بازارهای آتی پیشی گرفتند، زیرا پالایشگران با اضطراب تلاش میکردند محمولههای قفلشده خاورمیانه را جایگزین کنند. در زمان نگارش این متن، نفت خام شاخص North Sea Dated در حدود 130 دلار در هر بشکه معامله میشد؛ یعنی 60 دلار در هر بشکه بالاتر از سطوح پیش از آغاز درگیری.
اختلالات رو به افزایش است
اعلام آتشبس دو هفتهای در درگیری خاورمیانه در هفته گذشته، درست در زمانی که اثر اختلالات در عرضه و تجارت در حال گسترش به سطح جهانی بود، تا حدی موجب آرامش در بازارهای جهانی نفت شد. با این حال، در زمان نگارش این متن، هنوز روشن نیست که آیا این آتشبس به صلحی پایدار و بازگشت جریان عادی کشتیرانی از طریق تنگه هرمز منجر خواهد شد یا نه. در حالی که کشورهای واردکننده نفت برای تأمین بشکههای جایگزین از بازاری با عرضهای روزبهروز محدودتر تقلا میکنند، قیمت فیزیکی نفت خام به سطوح بیسابقه نزدیک به 150 دلار در هر بشکه جهش کرد؛ سطحی که بسیار بالاتر از قیمتها در بازارهای آتی است و شکاف میان بازار فیزیکی و آتی را هرچه بیشتر تشدید کرده است. حتی افزایشهای شدیدتری نیز در فرآوردههای پالایششده دیده شده است؛ بهطوری که قیمت فرآوردههای میانتقطیر در سنگاپور به رکورد تاریخی بالاتر از 290 دلار در هر بشکه رسیده است.
ازسرگیری جریانها از طریق تنگه هرمز همچنان مهمترین متغیر برای کاهش فشار بر عرضه انرژی، قیمتها و اقتصاد جهانی است. تازهترین تحول در این وضعیت بهسرعت در حال تغییر، اعلام محاصره آمریکا علیه کشتیهایی است که وارد یا خارج از بنادر و مناطق ساحلی ایران میشوند؛ اقدامی که قرار بود اندکی پس از زمان نگارش این متن اجرایی شود. در اوایل آوریل، حملونقل از طریق تنگه همچنان بهشدت محدود باقی ماند و بارگیری نفت خام، مایعات گاز طبیعی و فرآوردههای پالایششده بهطور متوسط حدود 3.8 میلیون بشکه در روز بود، در مقایسه با بیش از 20 میلیون بشکه در روز در ماه فوریه، پیش از آغاز بحران. صادرات از مسیرهای جایگزین ــ بهویژه از سواحل غربی عربستان سعودی و فجیره در سواحل شرقی امارات متحده عربی، و همچنین خط لوله ITP که از عراق به جیحان در ترکیه میرسد ــ از کمتر از 4 میلیون بشکه در روز پیش از جنگ به 7.2 میلیون بشکه در روز افزایش یافته بود. مجموع کاهش صادرات نفت از 13 میلیون بشکه در روز فراتر رفته است و کاهش تولید همراه با آسیب به زیرساختهای انرژی در منطقه، به زیان تجمعی عرضه بیش از 360 میلیون بشکه در مارس و 440 میلیون بشکه پیشبینیشده برای آوریل منجر شده است.
مصرفکنندگان و پالایشگران هر دو در حال استفاده از ذخایر نفتی برای کاهش اثر فوری اختلالات عرضه هستند. در ماه مارس، ذخایر مشاهدهشده جهانی نفت 85 میلیون بشکه کاهش یافت، با وجود آنکه هم ذخایر خشکی و هم فراساحلی در خاورمیانه افزایش یافت و در چین نیز رشد بیشتری ثبت شد. بزرگترین کاهش مربوط به نفت روی آب بود، پس از آنکه تردد کشتیها از تولیدکنندگان خلیج فارس که به تنگه وابستهاند، تقریباً متوقف شد. ذخایر نفت خام در کشورهای واردکننده آسیایی 31 میلیون بشکه کاهش یافت و انتظار میرود در آوریل نیز افت بیشتری ثبت شود.
در جایی که ذخایر نفتی نتوانستند این شکاف را پر کنند، تقاضا آسیب دید. بهویژه، تولیدکنندگان پتروشیمی در آسیا نرخهای عملیاتی خود را کاهش دادهاند، زیرا عرضه خوراک خشک شده است. خانوارها و کسبوکارهایی که از LPG استفاده میکنند نیز تحت تأثیر قرار گرفتهاند، در حالی که لغو پروازها در سراسر خاورمیانه و بخشهایی از آسیا و اروپا به افت شدید مصرف سوخت جت منجر شده است. شمار فزایندهای از کشورها سیاستهایی برای کاهش تقاضا اجرا کردهاند، در حالی که برخی دیگر اقداماتی برای محافظت از مصرفکنندگان در برابر اثر کامل افزایش قیمت سوخت در پیش گرفتهاند. در مجموع، برآورد میشود تقاضای جهانی نفت در مارس نسبت به مدت مشابه سال قبل 800 هزار بشکه در روز و در آوریل 2.3 میلیون بشکه در روز کاهش یابد. اکنون پیشبینی میشود تقاضای جهانی نفت بهطور متوسط در سال 2026 به میزان 80 هزار بشکه در روز کاهش یابد، در مقایسه با رشد 730 هزار بشکه در روزی که در گزارش ماه گذشته انتظار میرفت.
چشمانداز دستیابی به یک توافق مذاکرهشده پایدار برای پایان درگیری، در این مرحله همچنان نامشخص است. در این گزارش، ما سناریویی را ارائه میکنیم که فرض میکند تحویل عادی نفت و گاز از خاورمیانه به بازارهای بینالمللی تا میانه سال از سر گرفته میشود، هرچند نه در سطوح پیش از درگیری. ما اذعان داریم که این سناریو ممکن است بیش از حد خوشبینانه باشد، زیرا درجه عدم قطعیت درباره نحوه تحول وضعیت همچنان بسیار بالاست. همچنین یک سناریوی جایگزین نیز ارائه میکنیم که ر آن، ریسکهای مربوط به تولید و تجارت انرژی در خاورمیانه به دلیل طولانی شدن درگیری بالا باقی میماند. در این حالت، بازارهای انرژی و اقتصادهای سراسر جهان باید خود را برای اختلالات قابلتوجه در ماههای پیش رو آماده کنند.
تولید نفت خام اوپک پلاس
۱ میلیون بشکه در روز
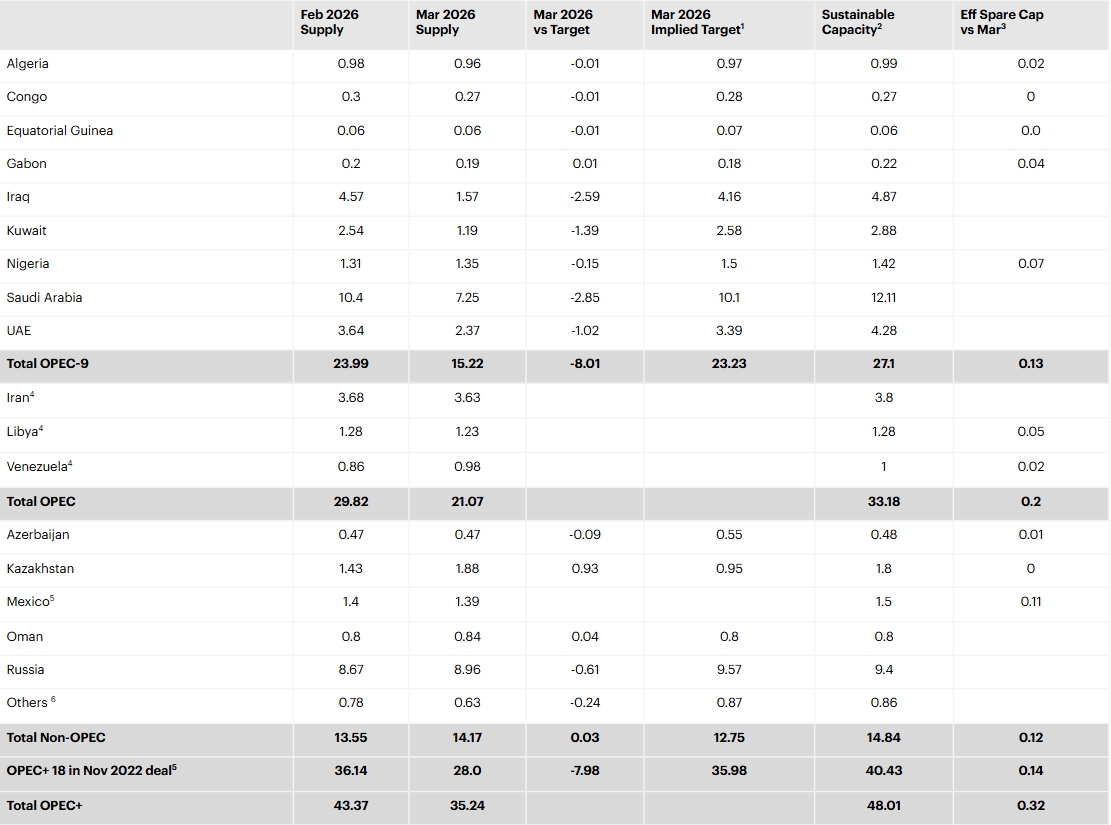
مروری کوتاه بر این گزارش
گزارش بازار نفت آوریل ۲۰۲۶ آژانس بینالمللی انرژی (IEA) بهمراتب تیرهتر از نسخه مارس ۲۰۲۶ است. گزارش مارس هنوز شوک را بهعنوان یک اختلال تاریخی در عرضه توصیف میکرد که رشد تقاضای نفت در سال ۲۰۲۶ را کند میکند، اما آن را معکوس نمیسازد. گزارش آوریل از این مرحله عبور کرده و میگوید جنگ اکنون چشمانداز جهانی را بههم زده است؛ بهطوری که تقاضای نفت در سال ۲۰۲۶ اکنون ۸۰ هزار بشکه در روز کاهش خواهد یافت، در حالی که در گزارش مارس، مصرف جهانی نفت در ۲۰۲۶ همچنان ۶۴۰ هزار بشکه در روز رشد داشت. همزمان، گزارش آوریل میگوید عرضه جهانی نفت در ماه مارس در عمل ۱۰.۱ میلیون بشکه در روز سقوط کرده و به ۹۷ میلیون بشکه در روز رسیده که از برآورد ۸ میلیون بشکه در روزی گزارش مارس نیز بدتر بوده است.
مهمترین تغییر این است که گزارش آوریل نشان میدهد بحران از یک شوک عرضه به یک روایت گستردهتر از تخریب تقاضا در پی فشارهای اقتصاد کلان تبدیل شده است. در مارس، تمرکز IEA بر اختلال فوری در جریان عبور از تنگه هرمز، آزادسازی ذخایر اضطراری، و نخستین نشانههای ضعف تقاضا ناشی از لغو پروازها و کمبود LPG بود. اما در آوریل، لحن گزارش بسیار سختگیرانهتر شده است: اختلالات عرضه و تجارت همچنان شدید هستند، اما اکنون آژانس میگوید کمبود و قیمتهای بالاتر در حال گسترش تخریب تقاضا هستند؛ بهویژه در نفتا، LPG و سوخت جت، و هشدار میدهد که افت ۱.۵ میلیون بشکه در روز در سهماهه دوم ۲۰۲۶ شدیدترین افت از زمان سقوط تقاضا در دوران کووید خواهد بود.
گزارش آوریل همچنین نشان میدهد بازار در بشکه فیزیکی بسیار فشردهتر از چیزی است که گزارش مارس نشان میداد. در مارس، قیمت برنت تا نزدیکی ۱۲۰ دلار در هر بشکه جهش کرده بود و سپس هنگام نگارش گزارش تا حدود ۹۲ دلار در هر بشکه عقب نشست. در آوریل، IEA میگوید نفت شاخص North Sea Dated حدود ۱۳۰ دلار در هر بشکه بوده، یعنی حدود ۶۰ دلار بالاتر از سطح پیش از درگیری، در حالی که نفت خام فیزیکی به نزدیکی ۱۵۰ دلار در هر بشکه جهش کرده و قیمت فرآوردههای میانتقطیر در سنگاپور به بالای ۲۹۰ دلار در هر بشکه رسیده است. این بهوضوح نشان میدهد که گزارش دیگر فقط از نوسان در بازارهای آتی صحبت نمیکند، بلکه از کمبود شدید بشکههای آماده تحویل و فرآوردهها سخن میگوید.
پیام موجودیها نیز تغییر کرده است. گزارش مارس تأکید داشت که کشورهای مصرفکننده هنوز حاشیه امن قابلتوجهی دارند و به ۸.۲۱ میلیارد بشکه ذخایر قابل مشاهده جهانی در ژانویه و تصمیم اعضای IEA برای در دسترس قرار دادن ۴۰۰ میلیون بشکه از ذخایر اضطراری اشاره میکرد. اما گزارش آوریل نشان میدهد این حاشیهها در حال مصرف شدن هستند: ذخایر قابل مشاهده جهانی نفت در مارس ۸۵ میلیون بشکه کاهش یافت، در حالی که خارج از خاورمیانه ۲۰۵ میلیون بشکه افت ثبت شد، اما ذخیرهسازی شناور و زمینی در داخل منطقه به دلیل گیر افتادن صادرات در نتیجه محدودیتهای کشتیرانی افزایش یافت.
برداشت من این است که گزارش آوریل فقط یک بهروزرسانی ماهانه نسبت به مارس نیست، بلکه یک تغییر رژیم در چارچوب تحلیلی IEA است: از این دیدگاه که «بازار میتواند یک اختلال تاریخی را جذب کند اگر لجستیک عادی شود» به این دیدگاه که «اختلال اکنون به حدی بزرگ شده که همزمان عرضه، پالایش، موجودیها، قیمتها و تقاضای نهایی را تحت فشار قرار میدهد.» پیام مرکزی گزارش این است که ازسرگیری جریان عادی عبور از تنگه هرمز مهمترین متغیر برای قیمت نفت و اقتصاد جهانی است. این برداشت بر مبنای تأکید خود گزارش بر جریانهای بسیار محدود، افت بزرگ صادرات، و پیوند مستقیمی است که میان این وضعیت با فشار قیمتی و فشار بر اقتصاد جهانی برقرار میکند.
Q&A
سوال ۱) پیام اصلی گزارش بازار نفت آوریل ۲۰۲۶ IEA چیست؟
پیام اصلی این است که شوک نفتی اکنون بهاندازهای گسترده شده که چشمانداز تقاضای ۲۰۲۶ را از رشد به کاهش تغییر داده، در حالی که افت عرضه، اختلال پالایشی و جهش قیمتها نیز همگی تشدید شدهاند.
سوال ۲) بزرگترین تفاوت با گزارش مارس چیست؟
گزارش مارس هنوز رشد تقاضای نفت در سال ۲۰۲۶ را انتظار داشت، حتی با وجود کاهش برآوردها؛ اما گزارش آوریل اکنون کاهش جزئی تقاضا را پیشبینی میکند. مارس افت شدید عرضه در ماه مارس را پیشبینی کرده بود، اما آوریل نشان میدهد اختلال واقعی حتی شدیدتر از برآورد قبلی بوده است.
سوال ۳) شوک عرضه چقدر بدتر شده است؟
در گزارش مارس پیشبینی شده بود که عرضه جهانی نفت در ماه مارس ۸ میلیون بشکه در روز افت کند. اما گزارش آوریل میگوید عرضه در واقع ۱۰.۱ میلیون بشکه در روز کاهش یافته و به ۹۷ میلیون بشکه در روز رسیده است.
سوال ۴) چرا تنگه هرمز همچنان مسئله کلیدی است؟
زیرا IEA میگوید بازگشت جریان عادی از طریق تنگه هرمز مهمترین متغیر واحد برای کاهش فشار بر عرضه انرژی، قیمتها و اقتصاد جهانی است. در اوایل آوریل، جریان عبوری از این مسیر فقط حدود ۳.۸ میلیون بشکه در روز بود، در حالی که پیش از بحران در فوریه بیش از ۲۰ میلیون بشکه در روز بود.
سوال ۵) گزارش آوریل درباره پالایش و فرآوردهها چه میگوید؟
گزارش میگوید فشار بر پالایشگاهها عمیقتر شده است. پالایشگاههای خاورمیانه و پالایشگاههای آسیایی که با محدودیت خوراک روبهرو هستند، در آوریل حدود ۶ میلیون بشکه در روز از نرخ پالایش خود کاستهاند، ظرفیت پالایش جهانی در سال ۲۰۲۶ بهطور متوسط ۱ میلیون بشکه در روز کاهش خواهد یافت، و حاشیه سود فرآوردههای میانتقطیر به بالاترین سطوح تاریخی رسیده است.
سوال ۶) چه اتفاقی برای موجودیها افتاده است؟
گزارش مارس بر وجود یک حاشیه امن بزرگ در ذخایر و آزادسازی ذخایر اضطراری تأکید داشت. گزارش آوریل نشان میدهد این حاشیهها در حال تخلیه شدن هستند؛ بهطوری که موجودی جهانی در مارس ۸۵ میلیون بشکه کاهش یافته و بهویژه خارج از خاورمیانه افتهای بزرگی ثبت شده است.
سوال ۷) بین دو گزارش چه اتفاقی برای قیمتها افتاده است؟
گزارش مارس جهش برنت تا حدود ۱۲۰ دلار در هر بشکه و سپس عقبنشینی آن تا حدود ۹۲ دلار در هر بشکه را توصیف میکرد. گزارش آوریل از یک بازار فیزیکی بسیار فشردهتر سخن میگوید؛ با North Sea Dated در حدود ۱۳۰ دلار در هر بشکه و نفت خام فیزیکی نزدیک به ۱۵۰ دلار در هر بشکه.
سوال ۸) آیا گزارش آوریل برای قیمت نفت صعودی است یا نزولی؟
این گزارش در کوتاهمدت برای نفت خام و فرآوردههای پالایشی صعودی است، اما در صورت تداوم اختلال، برای تقاضای جهانی و رشد اقتصادی نزولی خواهد بود. این نتیجهگیری از ترکیب جریانهای محدود، قیمتهای بالاتر، فعالیت ضعیفتر پالایشی، افت موجودیها و تخریب تقاضایی که خود گزارش به آن اشاره میکند، بهدست میآید.
سوال ۹) مهمترین برداشت بازار برای سرمایهگذاران چیست؟
بازار دیگر فقط یک پرمیوم ژئوپلیتیکی را معامله نمیکند. گزارش آوریل نشان میدهد نفت اکنون در حال قیمتگذاری یک کمبود واقعی در بازار فیزیکی است و عامل تعیینکننده اصلی این است که آیا کشتیرانی از طریق تنگه هرمز بهسرعت عادی میشود یا نه، تا از افت بیشتر موجودیها و آسیب بیشتر به تقاضا جلوگیری شود.
سوال ۱۰) در یک جمله، این گزارش را چگونه میتوان توصیف کرد؟
گزارش آوریل IEA میگوید بازار از یک اختلال تاریخی در عرضه وارد یک شوک گسترده انرژی و رشد اقتصادی شده و این وضعیت بهمراتب شدیدتر از چیزی است که در گزارش مارس ترسیم شده بود.
Comments