 English
 پارسی


نکات برجسته
- تقاضای جهانی نفت پیشبینی میشود در سال ۲۰۲۶ به میزان ۸۵۰ هزار بشکه در روز (kb/d) افزایش یابد، که از ۷۷۰ هزار بشکه در روز در سال گذشته بیشتر است. همانند سال ۲۰۲۵، اقتصادهای غیرعضو OECD کل این افزایش را به خود اختصاص خواهند داد و چین در سطح کشور پیشتاز خواهد بود. محصولات خوراک پتروشیمی بیش از نیمی از رشدهای امسال را تشکیل خواهند داد، در مقایسه با تنها یکسوم در سال ۲۰۲۵ که سوختهای حملونقل بر رشد غالب بودند.
- عرضه جهانی نفت در ژانویه به میزان ۱.۲ میلیون بشکه در روز (mb/d) سقوط کرد و به ۱۰۶.۶ میلیون بشکه در روز رسید، زیرا آبوهوای شدید زمستانی عملیات آمریکای شمالی را مختل کرد، در حالیکه قطعیها و محدودیتهای صادراتی جریانهای قزاقستان، روسیه و ونزوئلا را کاهش داد. پس از افزایش نزدیک به ۳.۱ میلیون بشکه در روز در سال ۲۰۲۵، اکنون پیشبینی میشود تولید جهانی نفت در سال ۲۰۲۶ به میزان ۲.۴ میلیون بشکه در روز افزایش یابد و به ۱۰۸.۶ میلیون بشکه در روز برسد، بهطوریکه رشد تقریباً بهطور مساوی بین تولیدکنندگان غیر اوپک+ و اوپک+ تقسیم میشود.
- خوراک نفت خام پالایشگاههای جهانی از رکورد تاریخی ۸۶.۳ میلیون بشکه در روز در دسامبر به ۸۵.۷ میلیون بشکه در روز در ژانویه کاهش یافت، زیرا آغاز تعمیرات و حاشیه سود پایینتر بر فعالیت اثر گذاشت. پیشبینی میشود میزان پالایش نفت خام در سال ۲۰۲۶ بهطور میانگین ۷۹۰ هزار بشکه در روز افزایش یابد و به ۸۴.۶ میلیون بشکه در روز برسد؛ با پیشتازی مناطق غیرعضو OECD، در مقایسه با افزایشی نزدیک به ۱ میلیون بشکه در روز در سال ۲۰۲۵. حاشیه سودها در ژانویه بیشتر کاهش یافت، زیرا افزایش دوباره پالایش در دسامبر از تنگنای بازار فرآوردهها کاست.
- ذخایر مشاهدهشده جهانی نفت در دسامبر ۳۷ میلیون بشکه (mb) افزایش یافت و مجموع انباشت ذخایر سال ۲۰۲۵ را به ۴۷۷ میلیون بشکه، یا ۱.۳ میلیون بشکه در روز رساند. ذخایر نفت خام چین سال گذشته ۱۱۱ میلیون بشکه افزایش یافت، در حالیکه نفت روی آب ۲۴۸ میلیون بشکه افزایش پیدا کرده که از این مقدار، نفت تحریمی ۷۲٪ آن را تشکیل میداد. ذخایر صنعتی OECD در دسامبر بهطور غیرمعمول نسبت به فصل ۳.۹ میلیون بشکه افزایش یافت و برای نخستین بار از سال ۲۰۲۱ از میانگین پنجساله خود عبور کرد. دادههای اولیه نشان میدهد ذخایر جهانی در ژانویه ۴۹ میلیون بشکه دیگر نیز جهش کرده است.
- قیمتهای معیار نفت در ژانویه بهطور پیوسته افزایش یافت، بهطوریکه نفت خام North Sea Dated در طول ماه ۱۰ دلار بهازای هر بشکه (bbl) بالا رفت. تشدید تنشهای ژئوپلیتیک، طوفانهای برفی و دماهای حدی در آمریکای شمالی، و اختلالات عرضه قزاقستان محرک چرخش به سمت بازاری صعودی بود. در زمان نگارش، Dated حدود ۷۳ دلار بهازای هر بشکه معامله میشد و بازارهای نفت در نگرانی شدید درباره تحولات نامطمئن در خلیج فارس قرار داشتند.
خارج از تراز
قیمتهای معیار نفت خام در طول ماه ژانویه به میزان ۱۰ دلار بهازای هر بشکه (bbl) جهش کرد، زیرا مجموعهای از قطعیهای عرضه بازارهای فیزیکی نفت خام را محدود کرد و تنشهای ژئوپلیتیک میان ایران و ایالات متحده افزایش یافت. در حالیکه قیمتها در آغاز فوریه و پس از گزارشهایی از پیشرفت در مذاکرات جاری برای کاهش تنشها چند دلار عقبنشینی کرد، اما بهسرعت پس از آن مسیر را معکوس کرد؛ زمانی که ایالات متحده به کشتیها توصیه کرد هنگام عبور از تنگه هرمز از آبهای ایران دوری کنند. در زمان نگارش، قراردادهای آتی ICE Brent حدود ۷۰ دلار بهازای هر بشکه معامله میشد.
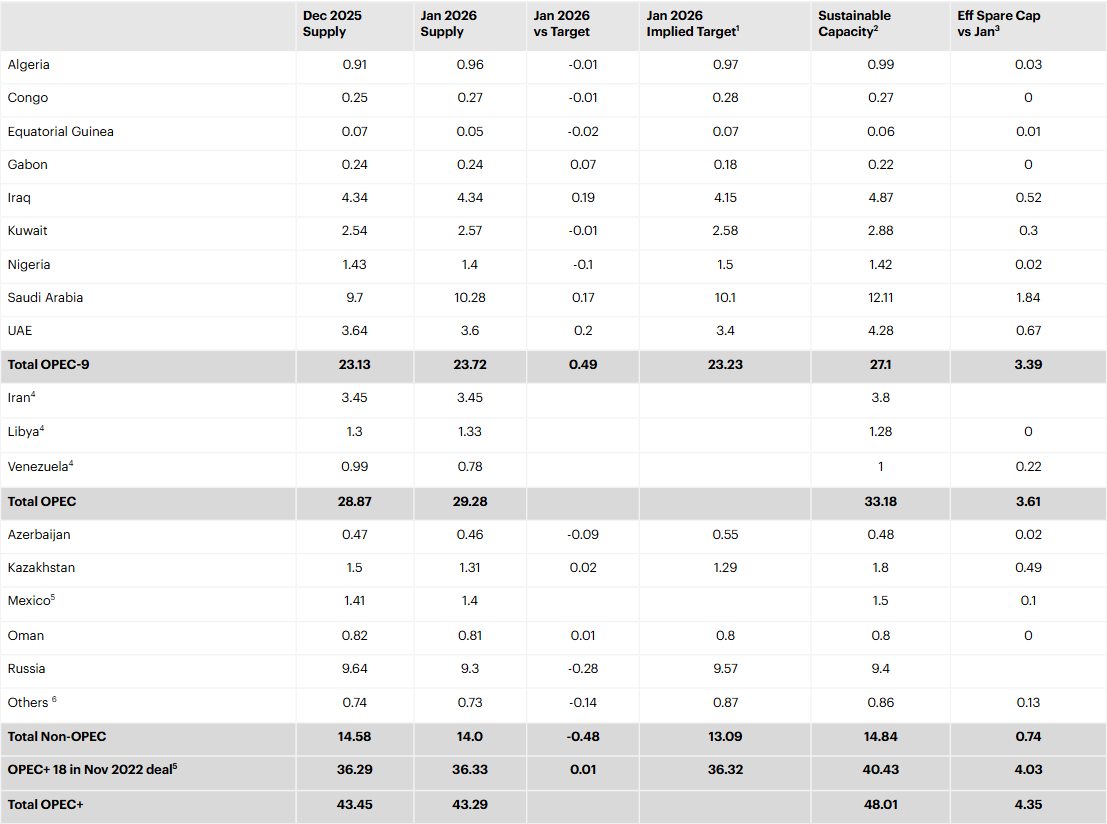
همزمان، تولیدکنندگان اوپک+ برنامه خود را برای حفظ سهمیههای تولید فعلی تا ماه مارس دوباره تأیید کردند. در این چارچوب، انتظار میرود عرضه جهانی نفت در ماههای پیشِ رو بازگشت داشته باشد، زیرا تولید پس از سقوط استثنایی ژانویه احیا میشود؛ زمانی که آبوهوای شدید زمستانی موجب توقف تولید بیش از ۱ میلیون بشکه در روز در آمریکای شمالی شد. علاوه بر این، اختلالات طولانیمدت در پایانه کلیدی صادراتی قزاقستان از ماه نوامبر، ماه گذشته با قطعی برق در بزرگترین میدان این کشور تشدید شد و بهطور موقت بازارهای نفت خام سبک حوضه آتلانتیک را محدودتر کرد.
عرضه روسیه نیز در ژانویه به میزان قابلتوجه ۳۵۰ هزار بشکه در روز (kb/d) کاهش یافت، زیرا مشتریان کلیدی آن تحت فشار بیشتر از سوی واشنگتن و تحریمهای گستردهتر اتحادیه اروپا قرار گرفتند. محمولهها به هند بهطور ویژه آسیب دید، زیرا محدودیتهای جدید اتحادیه اروپا بر واردات فرآوردههای نفتی مشتق از نفت خام روسیه، پالایشگاههای صادراتی کلیدی را واداشت به دنبال عرضههای جایگزین باشند. دادههای رهگیری نفتکشها نشان میدهد واردات نفت خام روسیه توسط هند در ژانویه به ۱.۱ میلیون بشکه در روز کاهش یافت؛ پایینترین سطح از نوامبر ۲۰۲۲ و کمتر از میانگین ۱.۷ میلیون بشکه در روز در سال ۲۰۲۵. در مقابل، تحویل نفت خام روسیه به چین ماه گذشته به رکورد تاریخی جدیدی رسید. تولید نفت خام ونزوئلا در ژانویه نسبت به ماه قبل ۲۱۰ هزار بشکه در روز کاهش یافت و به ۷۸۰ هزار بشکه در روز رسید، اما انتظار میرود تولید آن پس از آنکه واشنگتن مسیر مجاز را برای شرکتهای ثبتشده در ایالات متحده—از جمله زیرمجموعههای مستقر در آمریکا از شرکتهای بینالمللی—برای صادرات نفت ونزوئلا تأیید کرد، دوباره افزایش یابد. در مجموع، عرضه جهانی نفت در مسیر افزایش ۲.۴ میلیون بشکه در روز در سال ۲۰۲۶ قرار دارد؛ بهطوریکه رشد بهطور مساوی میان کشورهای غیر اوپک+ و اوپک+ تقسیم میشود، با فرض اینکه این بلوک توافق تولید فعلی خود را حفظ کند.
از سوی دیگر، رشد تقاضای جهانی نفت برای سال ۲۰۲۶ بهطور متوسط اندکی پایینتر بازنگری شده و به ۸۵۰ هزار بشکه در روز رسیده است، زیرا عدمقطعیتهای اقتصادی و قیمتهای بالاتر نفت بر مصرف فشار میآورند. همانند سال ۲۰۲۵، مناطق غیرعضو OECD کل افزایش را به خود اختصاص میدهند. چین همچنان بزرگترین سهم را در رشد دارد، حدود ۲۰۰ هزار بشکه در روز در هر دو سال، هرچند بهمراتب پایینتر از میانگین رشد آن در دهه گذشته است.
با ادامه پیشی گرفتن عرضه از تقاضا، موجودیهای مشاهدهشده نفت در دسامبر ۳۷ میلیون بشکه (mb) دیگر افزایش یافت و انباشت ذخایر جهانی در سال ۲۰۲۵ را به رقم بسیار بزرگ ۴۷۷ میلیون بشکه رساند؛ یا بهطور میانگین ۱.۳ میلیون بشکه در روز—سطحی که از سال ۲۰۲۰ تاکنون دیده نشده است. ذخایر نفت خام چین سال گذشته ۱۱۱ میلیون بشکه افزایش یافت، در حالیکه نفت روی آب ۲۴۸ میلیون بشکه رشد کرد که از این مقدار، نفت تحریمی ۷۲٪ را تشکیل میداد. ذخایر NGL ایالات متحده ۴۹ میلیون بشکه افزایش یافت. در مقابل، موجودیهای نسبتاً محدود نفت خام در هابهای کلیدی قیمتگذاری، در بازاری پرتلاطم و مواجه با ریسکهای متعدد عرضه، برای قیمتها کف ایجاد کرد. از آنجا که فعالیت پالایشگاههای جهانی بهصورت فصلی از رکورد تاریخی ثبتشده در دسامبر کاهش مییابد و عرضه نفت از قطعیهای اخیر بازیابی میشود، هنوز مشخص نیست چه زمانی بشکههای مازاد سرانجام در حوضه آتلانتیک به ساحل منتقل خواهند شد.
Comments