 English
 پارسی


شوک تاریخی عرضه و تضعیف چشمانداز تقاضا
گزارش ماه مارس ۲۰۲۶ آژانس بینالمللی انرژی یک بهروزرسانی ماهانه عادی نیست. این گزارش عملاً یک ارزیابی بحران از بازاری است که با یک شوک ژئوپلیتیکی ناگهانی مواجه شده است. آژانس میگوید جنگ در خاورمیانه بزرگترین اختلال عرضه در تاریخ بازار جهانی نفت را ایجاد کرده است؛ بهطوری که جریان نفت خام و فرآوردههای نفتی از طریق تنگه هرمز از حدود ۲۰ میلیون بشکه در روز پیش از جنگ به تنها مقدار ناچیزی سقوط کرده است. در واکنش، تولیدکنندگان اطراف خلیج فارس مجموع تولید نفت خود را دستکم ۱۰ میلیون بشکه در روز کاهش دادهاند و آژانس هشدار میدهد اگر کشتیرانی بهسرعت از سر گرفته نشود، این افت میتواند عمیقتر شود.
چرخش کامل نسبت به چشمانداز فوریه
این یک چرخش چشمگیر نسبت به سناریوی پایه آژانس در فوریه است. تنها یک ماه پیش، آژانس انتظار داشت رشد تقاضای جهانی نفت در سال ۲۰۲۶ برابر با ۸۵۰ هزار بشکه در روز باشد و رشد عرضه جهانی به ۲.۴ میلیون بشکه در روز برسد؛ بهگونهای که تولید به ۱۰۸.۶ میلیون بشکه در روز افزایش یابد و رشد تقریباً بهطور مساوی میان تولیدکنندگان غیر اوپکپلاس و اوپکپلاس تقسیم شود. در مارس، این چشمانداز بهدلیل ریسک جنگ، حملات به زیرساختها و توقف تقریباً کامل عبور نفتکشها از تنگه هرمز بازنویسی شده است. آژانس اکنون انتظار دارد رشد تقاضای جهانی نفت در سال ۲۰۲۶ تنها ۶۴۰ هزار بشکه در روز باشد که ۲۱۰ هزار بشکه در روز کمتر از برآورد ماه گذشته است، در حالی که رشد متوسط عرضه در سال ۲۰۲۶ به ۱.۱ میلیون بشکه در روز کاهش یافته و تولیدکنندگان غیر اوپکپلاس تمام این افزایش را به خود اختصاص میدهند.
شوک عرضه: افت شدید تولید و توقف جریانهای منطقهای
فوریترین شوک در سمت عرضه رخ داده است. آژانس پیشبینی میکند عرضه جهانی نفت در ماه مارس ۸ میلیون بشکه در روز سقوط کند؛ بهطوری که کاهش تولید در خاورمیانه تنها تا حدی با افزایش تولید در قزاقستان و روسیه پس از اختلالات قبلی جبران میشود. همچنین برآورد میکند که هماکنون تولید نفت خام دستکم ۸ میلیون بشکه در روز کمتر شده و ۲ میلیون بشکه دیگر از میعانات و مایعات گاز طبیعی نیز متوقف شدهاند. بزرگترین کاهشهای عرضه در عراق، قطر، کویت، امارات متحده عربی و عربستان سعودی متمرکز است؛ دقیقاً همان تولیدکنندگانی که بیشترین ریسک را نسبت به گلوگاه تنگه هرمز دارند.
تقاضا زیر فشار: افت پروازها، اختلال LPG و آسیب به پتروشیمی
در سمت تقاضا نیز ضعف در حال شکلگیری است، هرچند به دلایل متفاوت. آژانس میگوید لغو گسترده پروازها در سراسر خاورمیانه و اختلال شدید در عرضه LPG باعث میشود تقاضای جهانی نفت در مارس و آوریل نسبت به برآوردهای قبلی حدود ۱ میلیون بشکه در روز کاهش یابد. این ضربه به تقاضا ابتدا در سوخت جت دیده میشود، اما آسیب فراتر از بخش هوانوردی است. کاهش دسترسی به LPG و نفتا هماکنون برخی مجتمعهای پتروشیمی را مجبور کرده تولید پلیمر را محدود کنند، در حالی که قیمتهای بالاتر نفت و چشمانداز ضعیفتر اقتصاد کلان بهتدریج بر مصرف گستردهتر فرآوردهها فشار وارد میکند. بهعبارت دیگر، بازار فقط در حال از دست دادن بشکههای عرضه نیست؛ بلکه همزمان با ضربه به فعالیت اقتصادی و تقاضای فرآوردهها نیز روبهرو است.
بحران پالایش و بازار فرآوردهها
پالایش اکنون به دومین گسل مهم بازار تبدیل شده است. بر اساس گزارش آژانس، این درگیری بازار فرآوردهها را بهشدت مختل کرده، زیرا جریان صادرات از طریق تنگه تقریباً به حالت توقف درآمده است. تولیدکنندگان منطقه در سال ۲۰۲۵ حدود ۳.۳ میلیون بشکه در روز فرآورده پالایششده و ۱.۵ میلیون بشکه در روز LPG صادر کردند و این کانالها اکنون بهشدت آسیب دیدهاند. آژانس میگوید بیش از ۳ میلیون بشکه در روز از ظرفیت پالایشی تاکنون متوقف شده و بیش از ۴ میلیون بشکه در روز دیگر نیز در معرض خطر است؛ زیرا ذخایر پر میشوند و مسیرهای صادراتی از بین میروند. اهمیت این موضوع در آن است که بازار فرآوردهها میتواند حتی سریعتر از بازار نفت خام دچار کمبود شود، زمانی که پالایشگاهها خاموش میشوند. آژانس بهطور مشخص هشدار میدهد که اگر کاهشهای خاورمیانه ادامه یابد، گازوئیل و سوخت جت بهویژه آسیبپذیر خواهند بود، زیرا بقیه جهان انعطاف محدودی برای جایگزینی سریع این بشکهها دارد.
ذخایر جهانی نفت: سپر موقت بازار
یکی از دلایلی که نظام بازار هنوز به وحشت کامل نرسیده، این است که موجودیها پیش از این شوک از قبل بالا بودند. آژانس میگوید ذخایر قابل مشاهده جهانی نفت در ژانویه به ۸.۲۱ میلیارد بشکه رسید که بالاترین سطح از فوریه ۲۰۲۱ است. حدود نیمی از این ذخایر در کشورهای OECD قرار دارد، در حالی که ذخایر نفت خام چین ۱۵ درصد و نفت روی آب ۲۵ درصد را تشکیل میدهند. این حاشیه امن تا حدی توضیح میدهد که چرا سیاستگذاران بهجای صبر کردن برای ظهور کمبودهای فیزیکی، بهسرعت برای آزادسازی عرضه اضطراری اقدام کردند. در ۱۱ مارس ۲۰۲۶، کشورهای عضو آژانس بینالمللی انرژی بهاتفاق آرا توافق کردند ۴۰۰ میلیون بشکه از ذخایر اضطراری را در اختیار بازار قرار دهند. آژانس میگوید کشورهای عضو بیش از ۱.۲ میلیارد بشکه ذخایر اضطراری در اختیار دارند، بهعلاوه ۶۰۰ میلیون بشکه دیگر از ذخایر صنعتی که تحت الزام دولتی نگهداری میشوند.
آزادسازی اضطراری ذخایر؛ راهحل موقت، نه درمان نهایی
با این حال، آژانس بهصراحت میگوید آزادسازی ذخایر یک بافر است، نه یک درمان. این نهاد تأکید میکند آزادسازی هماهنگ ذخایر یک اقدام موقت مهم و مفید است، اما عامل واقعی تعیینکننده جهت بازار این است که آیا کشتیرانی امن و دارای پوشش بیمه از طریق تنگه هرمز میتواند از سر گرفته شود یا نه. اگر این گلوگاه دریایی ادامه پیدا کند، موجودیها میتوانند زمان بخرند، اما نمیتوانند بهطور کامل جایگزین جریانهای عادی تجارت از یکی از حیاتیترین گذرگاههای انتقال نفت جهان شوند. به همین دلیل است که گزارش مارس کمتر شبیه یک تعدیل در تراز بازار و بیشتر شبیه یک هشدار درباره لجستیک، امنیت و تکهتکه شدن بازار فیزیکی است.
واکنش قیمت نفت: جهش برنت و بازگشت نوسان شدید
رفتار قیمتها نیز همین تغییر را منعکس میکند. آژانس میگوید قیمت نفت از زمان آغاز درگیریها در ۲۸ فوریه بهشدت نوسانی بوده است. معاملات آتی برنت برای مدتی تا نزدیکی ۱۲۰ دلار در هر بشکه بالا رفت، پیش از آنکه در زمان نگارش گزارش به حدود ۹۲ دلار در هر بشکه بازگردد؛ سطحی که همچنان حدود ۲۰ دلار در هر بشکه بالاتر در مقیاس ماهانه است. پیام روشن است: بازار فقط افت تولید را قیمتگذاری نمیکند، بلکه ریسک حملونقل، کاهش ظرفیت پالایشی، تنگنای بازار فرآوردهها و احتمال طولانیتر شدن اختلال فراتر از توان جبران راحت ذخایر اضطراری را نیز در قیمتها لحاظ میکند.
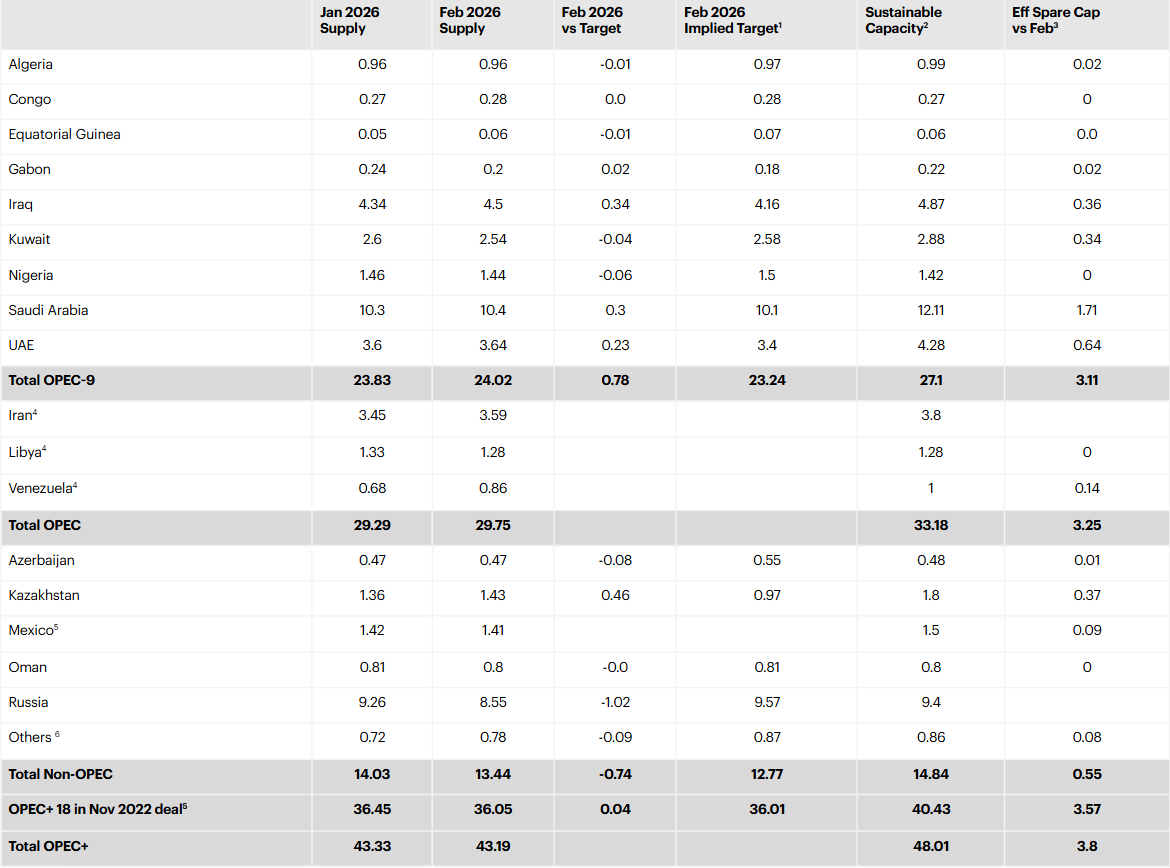
همچنین یک پیام ساختاری مهم برای اوپکپلاس وجود دارد. در جدول عرضه فوریه که توسط آژانس منتشر شد، مجموع ظرفیت مازاد پایدار اوپکپلاس حدود ۳.۸ میلیون بشکه در روز برآورد شده بود که بخش بزرگی از آن در عربستان سعودی، امارات، عراق و کویت متمرکز بود. روی کاغذ، این یک حاشیه اطمینان به نظر میرسد. اما در عمل، گزارش مارس نشان میدهد زمانی که تولیدکنندگانی که این ظرفیت را در اختیار دارند خودشان با حملات، اشباع ذخیرهسازی، تعطیلی پالایشگاهها یا مسیرهای صادراتی مسدود روبهرو هستند، ظرفیت مازاد بسیار کمتر از حد معمول کاربردی خواهد بود. به بیان دیگر، این یک جهش کلاسیک قیمت ناشی از کمبود ظرفیت نظری نیست؛ بلکه اختلالی در توان جابهجایی و بازاریابی بشکهها است. این تمایز برای معاملهگران حیاتی است، زیرا به این معناست که ارقام تیترگونه ظرفیت مازاد ممکن است بسیار کمتر از حالت عادی اطمینانبخش باشند.
پیامدهای کلان و چشمانداز بازار نفت
برای چشمانداز گستردهتر اقتصاد کلان و بازار، گزارش مارس آژانس روایت نفت را از «بازاری با عرضه کافی و فشار نزولی بر قیمتها» به «بازاری گرفتار محدودیتهای لجستیکی، پرریسک از منظر پرمیوم جنگی و بهشدت وابسته به مسیر تحولات» تغییر میدهد. در فوریه، آژانس هنوز رشد عرضه را بهراحتی بالاتر از رشد تقاضا میدید و انتظار انباشت موجودیها را داشت. در مارس، رشد عرضه بهشدت کاهش یافته، رشد تقاضا تنزل کرده، بازار فرآوردهها تحت فشار است و مداخله سیاستگذار از طریق آزادسازی ذخایر اضطراری آغاز شده است. این ترکیب بیش از آنکه به یک روند روشن اشاره کند، به ادامه نوسانپذیری دلالت دارد. بخش زیادی از مسیر پیشرو به این بستگی دارد که آیا مسیرهای کشتیرانی بازگشایی میشوند، آیا زیرساختهای انرژی بیشتری آسیب میبینند و آیا ضربه ناشی از قیمتهای بالاتر نفت سختتر از این بر مصرف جهانی اثر میگذارد یا نه.
جمعبندی
گزارش ماه مارس ۲۰۲۶ آژانس بینالمللی انرژی یک بهروزرسانی نقطهعطفی است. این گزارش بازاری را ترسیم میکند که با یک اختلال فیزیکی استثنایی، چشمانداز تقاضای ضعیفتر، فشار شدید در بازار فرآوردهها و اتکای فزاینده به ذخایر راهبردی مواجه است. جمعبندی اصلی ساده است: این دیگر داستان مدیریت عادی اوپکپلاس یا بازتعادل تدریجی عرضه و تقاضا نیست. اکنون این یک داستان درباره جنگ، گلوگاههای دریایی، آزادسازی ذخایر اضطراری و این پرسش است که آیا نظام جهانی نفت میتواند جریان بشکهها را از طریق تنگه هرمز حفظ کند یا نه.
منبع: آژانس بینالمللی انرژی، گزارش ماهانه بازار نفت – مارس ۲۰۲۶ و بیانیه آژانس
FAQ سوالات متداول
پیام اصلی گزارش ماه مارس ۲۰۲۶ آژانس بینالمللی انرژی چیست؟
آژانس بینالمللی انرژی میگوید بازار نفت بهدلیل یک اختلال تاریخی در عرضه ناشی از درگیری خاورمیانه وارد وضعیت بحرانی شده است.
چرا تنگه هرمز در این گزارش تا این اندازه مهم است؟
زیرا جریان نفت خام و فرآوردهها از طریق این تنگه از حدود ۲۰ میلیون بشکه در روز پیش از جنگ به سطحی ناچیز سقوط کرده و عرضه فیزیکی را بهشدت محدود کرده است.
آیا آژانس بینالمللی انرژی چشمانداز تقاضای نفت را کاهش داد؟
بله. آژانس پیشبینی رشد تقاضای جهانی نفت در سال ۲۰۲۶ را به ۶۴۰ هزار بشکه در روز کاهش داد که ۲۱۰ هزار بشکه در روز کمتر از ماه قبل است.
کشورهای عضو آژانس چه اقدام اضطراری انجام دادند؟
در ۱۱ مارس ۲۰۲۶، کشورهای عضو آژانس توافق کردند ۴۰۰ میلیون بشکه از ذخایر اضطراری نفت را در اختیار بازار قرار دهند.
آیا آزادسازی ذخایر یک راهحل کامل است؟
خیر. دیدگاه آژانس این است که ذخایر اضطراری میتوانند شوک را تا حدی مهار کنند، اما مسئله اصلی ازسرگیری کشتیرانی امن از طریق تنگه هرمز است.
Comments