 English
 پارسی


نکات برجسته بازار نفت
- حرکتهای قیمت نفت خام
در ژانویه، ارزش سبد مرجع اوپک (ORB) به میزان ۰.۶۱ دلار بهازای هر بشکه، ماهبهماه (m-o-m)، افزایش یافت و بهطور میانگین به ۶۲.۳۱ دلار بهازای هر بشکه رسید. قرارداد ماه پیش رو ICE برنت به میزان ۳.۱۰ دلار بهازای هر بشکه، ماهبهماه، افزایش یافت و بهطور میانگین به ۶۴.۷۳ دلار بهازای هر بشکه رسید و قرارداد ماه بعد NYMEX WTI به میزان ۲.۳۹ دلار بهازای هر بشکه، ماهبهماه، افزایش یافت و بهطور میانگین به ۶۰.۲۶ دلار بهازای هر بشکه رسید. قرارداد ماه نزدیک GME عمان به میزان ۰.۸۳ دلار بهازای هر بشکه، ماهبهماه، افزایش یافت و بهطور میانگین به ۶۲.۷۹ دلار بهازای هر بشکه رسید. شکاف قرارداد ماه پیش روی برنت–WTI به میزان ۰.۷۱ دلار بهازای هر بشکه، ماهبهماه، افزایش یافت و بهطور میانگین به ۴.۴۷ دلار بهازای هر بشکه رسید. منحنیهای آتی همه شاخصهای اصلی نفت خام تقویت شد و بخش جلویی منحنیها برای هر دو ICE برنت و NYMEX WTI به وضعیت backwardation قویتری منتقل شد. قطعیهای عرضه نفت، کاهش فشار فروش از سوی سفتهبازان و بنیادهای قوی بازار فیزیکی از قراردادهای ماه پیش رو حمایت کرد. منحنی آتی GME عمان ماهبهماه تغییر چندانی نداشت. احساسات سفتهبازانه صعودی شد، بهطوریکه صندوقهای پوشش ریسک و دیگر مدیران پولی بهطور چشمگیر موقعیتهای خرید خالص (net long) خود را افزایش دادند.
- اقتصاد جهانی
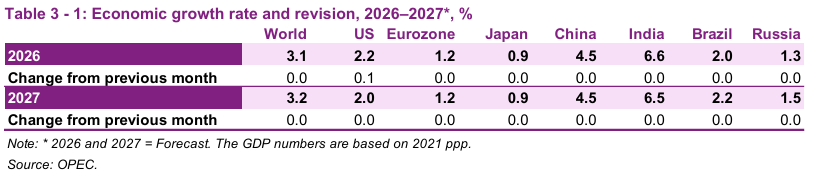
پیشبینیهای رشد اقتصادی جهانی نسبت به ارزیابی ماه گذشته بدون تغییر باقی مانده است: ۳.۱٪ در ۲۰۲۶ و ۳.۲٪ در ۲۰۲۷. پیشبینی رشد اقتصادی ایالات متحده برای ۲۰۲۶ اندکی به ۲.۲٪ بازنگری شده است، اما برای ۲۰۲۷ روی ۲٪ باقی میماند. در منطقه یورو، پیشبینیهای رشد اقتصادی برای هر دو سال ۲۰۲۶ و ۲۰۲۷ در سطح ۱.۲٪ باقی مانده است. پیشبینیهای رشد اقتصادی ژاپن برای هر دو سال ۲۰۲۶ و ۲۰۲۷ روی ۰.۹٪ باقی مانده است. پیشبینیهای رشد اقتصادی چین برای هر دو سال ۲۰۲۶ و ۲۰۲۷ روی ۴.۵٪ باقی مانده است. پیشبینیهای رشد اقتصادی هند برای ۲۰۲۶ روی ۶.۶٪ و برای ۲۰۲۷ روی ۶.۵٪ باقی مانده است. پیشبینیهای رشد اقتصادی برزیل برای ۲۰۲۶ روی ۲.۰٪ و برای ۲۰۲۷ روی ۲.۲٪ باقی مانده است. پیشبینیهای رشد اقتصادی روسیه برای ۲۰۲۶ روی ۱.۳٪ و برای ۲۰۲۷ روی ۱.۵٪ باقی مانده است.
- تقاضای جهانی نفت
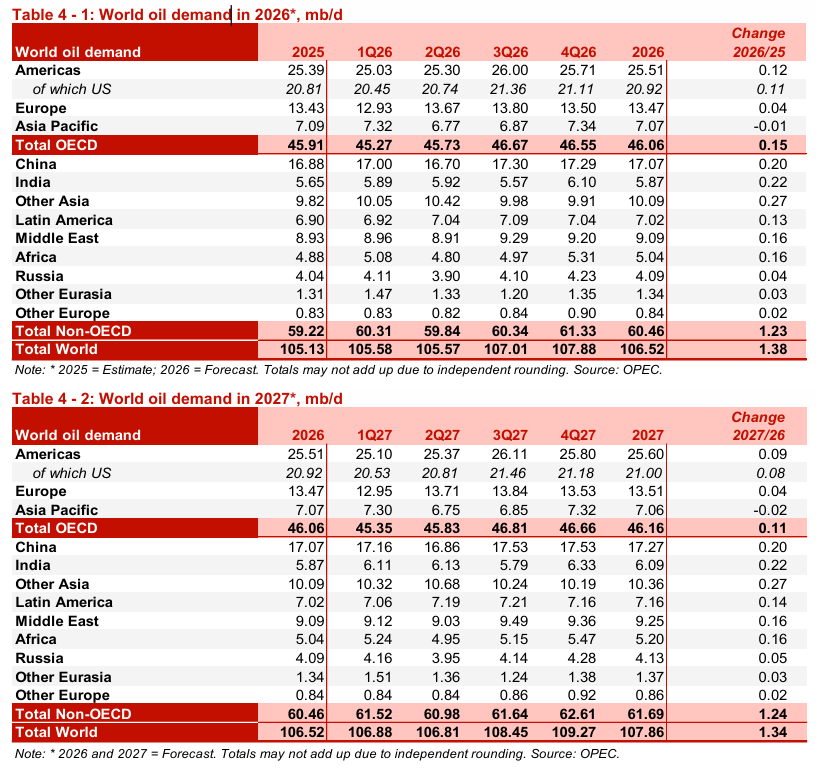
پیشبینی رشد تقاضای جهانی نفت برای ۲۰۲۶ روی ۱.۴ میلیون بشکه در روز (mb/d)، سالبهسال (y-o-y)، باقی مانده و نسبت به ارزیابی ماه گذشته بدون تغییر است. پیشبینی میشود OECD به میزان ۰.۱۵ mb/d افزایش یابد، در حالیکه غیر-OECD پیشبینی میشود حدود ۱.۲ mb/d رشد کند. در ۲۰۲۷، پیشبینی میشود تقاضای جهانی نفت حدود ۱.۳ mb/d، سالبهسال، رشد کند که نسبت به ارزیابی ماه گذشته بدون تغییر است. پیشبینی میشود OECD سال آینده ۰.۱ mb/d رشد کند، در حالیکه غیر-OECD پیشبینی میشود حدود ۱.۲ mb/d، سالبهسال، افزایش یابد.
- عرضه جهانی نفت
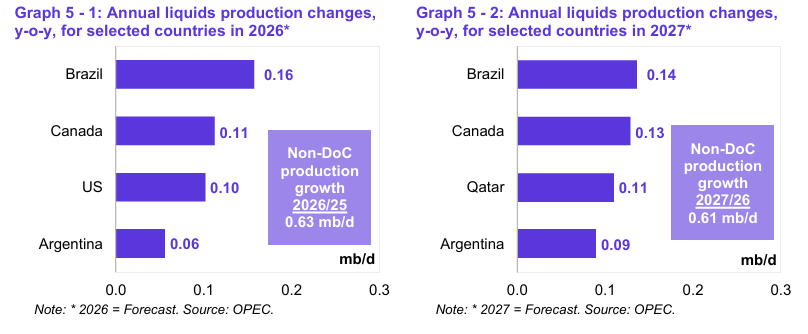
تولید مایعات کشورهای غیر-DoC (یعنی تولید مایعات از کشورهایی که در «اعلامیه همکاری» مشارکت ندارند) پیشبینی میشود در سال ۲۰۲۶ حدود ۰.۶ mb/d، سالبهسال، رشد کند که نسبت به ارزیابی ماه گذشته بدون تغییر است و عمدتاً توسط برزیل، کانادا، ایالات متحده و آرژانتین هدایت میشود. در ۲۰۲۷، تولید مایعات غیر-DoC پیشبینی میشود حدود ۰.۶ mb/d رشد کند که نسبت به ارزیابی ماه گذشته بدون تغییر است و عمدتاً توسط برزیل، کانادا، قطر و آرژانتین هدایت میشود. مایعات گاز طبیعی (NGLs) و مایعات غیرمتعارف از کشورهای مشارکتکننده در DoC پیشبینی میشود در سال ۲۰۲۶ به میزان ۰.۱ mb/d، سالبهسال، رشد کند و بهطور میانگین حدود ۸.۸ mb/d برسد؛ سپس در ۲۰۲۷ نیز رشد مشابهی در حدود ۰.۱ mb/d، سالبهسال، رخ دهد و بهطور میانگین حدود ۸.۹ mb/d برسد. در ژانویه، تولید نفت خام توسط کشورهای مشارکتکننده در DoC بر اساس منابع ثانویه موجود، به میزان ۴۳۹ هزار بشکه در روز (tb/d)، ماهبهماه، کاهش یافت و بهطور میانگین حدود ۴۲.۴۵ mb/d رسید.
- بازار فرآوردهها و عملیات پالایش
در ژانویه، حاشیههای پالایشی در همه هابهای معاملاتی گزارششده کاهش یافت. قیمتهای قویتر خوراک و فشارهای فصلی سمت تقاضا بر حاشیههای پالایشی اثر منفی گذاشت، با وجود افزایش قابلتوجه ظرفیت خارج از مدار به دلیل زمستان سرد و سخت در حوضه آتلانتیک و تعمیرات طولانیمدت در آسیا. در ساحل خلیج مکزیک ایالات متحده (USGC)، زیانها از بخش کمبود بشکه ناشی شد، زیرا افزایش دسترسی به عرضههای نفت خام سنگین بر نفت کوره و تا حدی محدودتر بر شکافهای کرک گازوئیل فشار وارد کرد. در روتردام، همه حاشیههای کلیدی فرآوردهها کاهش یافت، بهطوریکه بنزین پیشتاز کاهش بود و پس از آن نفت کوره قرار داشت. در سنگاپور، کاهش ناشی از عرضههای بالای بنزین و سوخت جت/نفت سفید در منطقه بود.
- بازار نفتکش ها
نرخهای حملونقل لحظهای نفتکشهای «کثیف» در ژانویه شروع قدرتمندی برای سال داشتند که با اختلالات آبوهوایی، عدمقطعیتهای ژئوپلیتیک، قطعیهای برنامهریزینشده و فعالیت بارگیری باثبات بیشتر شد. نرخهای نقدی VLCC سال ۲۰۲۶ را با عملکردی بهطور استثنایی قوی آغاز کردند که به ردههای کوچکتر کشتیها نیز سرایت کرد. نرخهای به روز در مسیر خاورمیانه به شرق به بالاترین سطح ماهانه دستکم در یک دهه گذشته رسید و در مقیاس سالانه ۶۴٪ افزایش یافت. نرخهای سوئزماکس در میان اختلالات آبوهوایی در حوضه آتلانتیک و حمایت سرریزی از بازار VLCC افزایش یافت. نرخهای سوئزماکس در مسیر USGC به اروپا ماهبهماه ۱۲٪ افزایش یافت و بیش از دو برابر سطوح سال قبل بود، زیرا پالایشگران اروپایی به دنبال جایگزینهایی برای جریانهای مختلشده CPC بودند. نرخهای لحظهای آفراماکس نیز در ژانویه عملکردی قوی را تجربه کردند، زیرا موج سرمای شدید باعث درگیر شدن ظرفیت کشتیرانی در حوضه آتلانتیک شد. نرخهای لحظهای آفراماکس در مسیر کراس-مد ماهبهماه ۱۰٪ افزایش یافت و به بالاترین سطح ۱۰ ساله برای این ماه رسید. در بازار نفتکشهای «تمیز»، نرخهای لحظهای عملکردی قوی نشان دادند که با محوریت شرق سوئز هدایت شد. نرخها در مسیر خاورمیانه به شرق ماهبهماه ۱۷٪ افزایش یافت، در حالیکه نرخها در اطراف مدیترانه ماهبهماه ۵٪ رشد کرد.
- نفت خام و فرآوردههای پالایشی
واردات نفت خام آمریکا در ژانویه بهطور میانگین ۶.۳ mb/d بود و همراستا با آخرین میانگین پنجساله باقی ماند. صادرات نفت خام آمریکا تقریباً ۰.۲ mb/d، ماهبهماه، افزایش یافت و بهطور میانگین به ۴.۲ mb/d رسید، در میان جریانهای بالاتر به اروپا و آفریقا ارسال شد. صادرات فرآوردهها از آمریکا بهطور میانگین ۷.۰ mb/d بود که نسبت به سطوح بالای مشاهدهشده طی دو ماه قبل کاهش داشت. در دسامبر، واردات نفت خام به OECD اروپا، ماهبهماه، کاهش یافت که ناشی از جریانهای کمتر از قزاقستان بود. صادرات فرآوردهها نسبت به ماه قبل با ورودهای بالاتر نفت کوره و دیزل افزایش یافت. در ژاپن، واردات نفت خام جهش کرد و در دسامبر بهطور میانگین کمی کمتر از ۳ mb/d بود، بالاترین سطح از مارس ۲۰۲۰. واردات فرآوردهها، شامل LPG، به بالاترین سطح چهارماهه رسید که با محوریت نفت سفید و LPG و با حمایت تقاضای سوخت زمستانی هدایت شد. واردات نفت خام چین در دسامبر به رکورد تاریخی جهش کرد و بهطور میانگین ۱۳.۲ mb/d بود. واردات فرآورده چین ۳٪ کاهش یافت، زیرا ورود نفتا از سطوح رکوردی ماه قبل افت داشت. صادرات فرآورده از چین اندکی افزایش یافت، زیرا جهش صادرات نفت کوره تا حدی با افت جریانهای بنزین خنثی شد. واردات نفت خام هند در دسامبر در سطوح بالا باقی ماند و بهطور میانگین ۵.۱ mb/d بود، با وجود افتی اندک، ماهبهماه. واردات فرآورده ۵٪، ماهبهماه، کاهش یافت و بهطور میانگین ۱.۲ mb/d رسید، زیرا افت ورودهای نفت کوره و نفتا با واردات بالاتر LPG جبران شد. صادرات فرآورده ها به هند در سطح ۱.۴ mb/d عمدتاً بدون تغییر باقی ماند.
- تحولات ذخابر تجاری
دادههای اولیه دسامبر ۲۰۲۵ نشان میدهد ذخایر تجاری نفت OECD به میزان ۶.۵ mb، ماهبهماه، افزایش یافت و به ۲,۸۴۵ mb رسید. در این سطح، موجودیهای تجاری OECD سالبهسال ۸۹.۹ mb بیشتر بود و ۴۴.۱ mb بالاتر از آخرین میانگین پنجساله قرار داشت، اما ۸۱.۰ mb پایینتر از میانگین ۲۰۱۵–۲۰۱۹ بود. در میان اجزا، موجودیهای نفت خام ۲.۱ mb کاهش یافت، در حالیکه موجودیهای فرآورده ۸.۶ mb، ماهبهماه، افزایش یافت. موجودیهای تجاری نفت خام OECD در سطح ۱,۳۶۳ mb قرار داشت. این مقدار سالبهسال ۷۵.۵ mb بیشتر و ۱۷.۵ mb بالاتر از آخرین میانگین پنجساله بود، اما ۶۴.۲ mb کمتر از میانگین ۲۰۱۵–۲۰۱۹ بود. موجودیهای کل فرآورده OECD در سطح ۱,۴۸۱ mb قرار داشت. این مقدار سالبهسال ۱۴.۴ mb بیشتر و ۲۶.۷ mb بالاتر از آخرین میانگین پنجساله بود، اما ۱۶.۹ mb کمتر از میانگین ۲۰۱۵–۲۰۱۹ بود. از منظر روزهای پوشش آتی، موجودیهای تجاری OECD در دسامبر به میزان ۰.۷ روز، ماهبهماه، افزایش یافت و به ۶۲.۸ روز رسید. این مقدار ۱.۸ میلیون بشکه در روز بالاتر از دسامبر ۲۰۲۴، بدون تغییر نسبت به آخرین میانگین پنجساله، و ۰.۵ میلیون بشکه در روز بالاتر از میانگین ۲۰۱۵–۲۰۱۹ بود.
- تراز عرضه و تقاضا
تقاضا برای نفت خام DoC (یعنی نفت خام کشورهای مشارکتکننده در DoC) در سال ۲۰۲۶ بدون تغییر نسبت به ارزیابی ماه قبل در سطح ۴۳.۰ mb/d باقی میماند که حدود ۰.۶ mb/d بالاتر از سطح ۲۰۲۵ است. تقاضا برای نفت خام DoC در سال ۲۰۲۷ نیز بدون تغییر نسبت به ارزیابی ماه قبل در سطح ۴۳.۶ mb/d باقی میماند که حدود ۰.۶ mb/d بالاتر از پیشبینی ۲۰۲۶ است.
تغییرات قیمت نفت خام
در ژانویه، ارزش «سبد مرجع اوپک» (ORB) ماهبهماه (m-o-m) به میزان ۰.۶۱ دلار به ازای هر بشکه افزایش یافت و به طور متوسط به ۶۲.۳۱ دلار/ب رسید. قرارداد ماهِ پیش رو ICE Brent ماهبهماه ۳.۱۰ دلار/ب افزایش یافت و به طور متوسط به ۶۴.۷۳ دلار/ب رسید و قرارداد ماهِ پیش روی NYMEX WTI ماهبهماه ۲.۳۹ دلار/ب افزایش یافت و به طور متوسط به ۶۰.۲۶ دلار/ب رسید. قرارداد ماهِ پیش رو GME Oman ماهبهماه ۰.۸۳ دلار/ب افزایش یافت و به طور متوسط به ۶۲.۷۹ دلار/ب رسید.
منحنیهای آتی قیمت نفت تقویت شدند؛ بهطوریکه بخش ابتدایی منحنیها برای هر دو ICE Brent و NYMEX WTI وارد «بازگشتبهعقب» (backwardation) قویتری شد که بازتابدهنده تغییر در برداشت معاملهگران از بنیادهای کوتاهمدت بود. اختلالات عرضه نفت، ریسک اختلال در عرضه، کاهش فشار فروش از سوی سفتهبازان، و بنیادهای قوی بازار فیزیکی از قراردادهای ماهِ آینده حمایت کرد. ساختار بازار GME Oman ماهبهماه تغییر چندانی نداشت.
احساسات سفتهبازانه صعودی شد؛ بهطوریکه صندوقهای پوشش ریسک و سایر مدیران سرمایه، موقعیتهای خرید خالص (net long) خود را بهطور چشمگیری افزایش دادند. مجموع موقعیتهای خرید خالص در میان شاخصهای اصلی نفت خام ۱۴۴٪ افزایش یافت که با ورودهای مالی قوی و خرید خالص معادل ۱۶۳ میلیون بشکه پشتیبانی شد. این بازموضعگیری ناشی از اختلالات عرضه، تشدید تحولات ژئوپلیتیک، و بنیادهای قویتر بازار فیزیکی بود که همچنین با شتابگیری بستن موقعیتهای فروش (short covering) در هر دو ICE Brent و NYMEX WTI تقویت شد.
قیمتهای نقدی نفت خام
بازارهای نقدی نفت خام در ژانویه بهطور محکم بهبود یافتند، زیرا قیمتها پس از چندین ماه متوالی کاهش، بازیابی شدند. این بازگشت عمدتاً ناشی از کاهش فشار فروش در بازارهای آتی بود.
افزون بر این، تشدید تحولات ژئوپلیتیک در چندین منطقه کلیدی تولیدکننده، یک «پریمیوم ریسک» به بازار افزود. اختلالات عرضه در برخی مناطق، شرایط بازار نقدی را بیشتر تنگ کرد، بهویژه در حوزه آتلانتیک. قطعیهای غیرمنتظره عرضه نفت در منطقه خزر، همراه با شرایط نامساعد جوی در آمریکا، نگرانیها درباره دسترسپذیری عرضه نفت در کوتاهمدت را افزایش داد.
تقاضای قوی نفت خام برای برنامههای بارگیریِ فوریه، از جمله از سوی خریداران اروپایی، از قیمتهای نقدی در حوزه آتلانتیک حمایت کرد. میزان پالایش جهانی در ژانویه نسبتاً قوی باقی ماند و در حدود ۸۳.۴ میلیون بشکه در روز (mb/d) بود، هرچند ماهبهماه اندکی کاهش یافت؛ با این حال، همین موضوع به حفظ علاقه خرید در بازار نقدی کمک کرد. رشد قیمتها تا حدی توسط محصولات پالایشی ضعیفتر در قطبهای اصلی پالایش، بهویژه در اروپا، و همچنین افزایشهای بزرگ در ذخایر محصولات نفتی آمریکا محدود شد.
قیمتهای نقدی نفت خام نسبت به قیمتهای آتی تقویت شدند و با قیمتگذاریِ احتمال اختلالات عرضه، پریمیوم آنها افزایش یافت. «نفت تحویل دیرتر دریای شمال» (North Sea Dated) در ژانویه بهصورت ماهانه با پریمیوم نسبت به قرارداد ماهِ پیش رو ICE Brent معامله شد و فاصله (spread) ماهبهماه ۰.۹۵ دلار/ب افزایش یافت و به پریمیوم ۲.۰۰ دلار/ب رسید.
در ژانویه، قیمتهای North Sea Dated و WTI ماهِ اول به ترتیب ماهبهماه ۴.۰۴ دلار/ب و ۲.۲۸ دلار/ب افزایش یافتند و به طور متوسط به ۶۶.۷۳ دلار/ب و ۶۰.۲۵ دلار/ب رسیدند. قیمت ماهِ پیش روی دبی (Dubai) ماهبهماه ۰.۰۸ دلار/ب افزایش یافت و به طور متوسط به ۶۲.۰۷ دلار/ب رسید.
در حوزه آتلانتیک، بیشتر تفاضلهای نفت خام (crude differentials) در ژانویه تقویت شدند و از علاقه خرید پالایشگران اروپایی و آسیایی بهره بردند؛ هرچند حاشیههای پالایشی پایینتر و اقتصاد آربیتراژ کمتر مطلوب غرب به شرق، رشد را محدود کرد. در دریای شمال، تفاضلهای نفت خامِ سبک و شیرین ماهبهماه افزایش یافتند؛ زیرا تقاضای قوی پالایشگران اروپایی و همچنین نرخهای بالای حملونقل که عرضه از سایر مناطق را در شمالغرب اروپا کمتر جذاب میکرد، از آنها حمایت کرد. در مقیاس ماهانه، تفاضلهای نفت فورتیز (Forties) و اکوفیسک (Ekofisk) در ژانویه به ترتیب ۱.۰۹ دلار/ب و ۰.۶۱ دلار/ب افزایش یافت و به ترتیب به پریمیومهای ۱.۷۰ دلار/ب و ۲.۲۴ دلار/ب نسبت به North Sea Dated رسید. «یوهان اسوردروپ» (Johan Sverdrup) نیز در برابر North Sea Dated افزایش یافت و با رشد ۰.۳۷ دلار/ب با تخفیف (discount) ۰.۷۹ دلار/ب فروخته شد.
تغییرات قیمت نفت خام
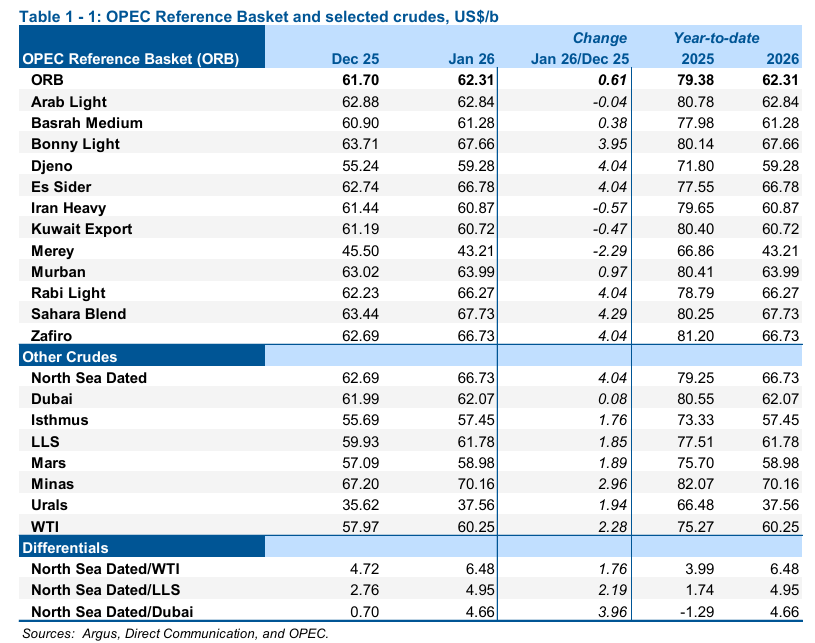
ارزش اختلاف قیمت نفت خامهای غرب آفریقا (crude differentials) نوساناتی ترکیبی نشان داد. اختلاف قیمت نفت خام Bonny Light و Cabinda نسبت به North Sea Dated بهترتیب ۲۳ سنت و ۳۱ سنت به ازای هر بشکه افزایش یافت و به پرمیوم ۱.۴۸ دلار/بشکه و دیسمانت ۱.۱۸ دلار/بشکه رسید. با این حال، Forcados و Qua Iboe بهترتیب ۵ سنت و ۲۱ سنت کاهش یافتند و به پرمیومهای ۲.۴۷ دلار/بشکه و ۱.۰۹ دلار/بشکه رسیدند. در مدیترانه، اختلاف قیمت نفت خامها تحت حمایت اختلالات پایدار عرضه در منطقه خزر و تقاضای قوی برای محمولههای بارگیری فوریه قرار گرفت. اختلاف قیمت Saharan Blend و Azeri BTC بهترتیب ۵۹ سنت و ۴۰ سنت به ازای هر بشکه، به صورت ماهبهماه، افزایش یافت و به پرمیومهای ۱.۵۳ دلار/بشکه و ۳.۴۲ دلار/بشکه نسبت به North Sea Dated رسید؛ در حالی که اختلاف قیمت نفت خام CPC Blend به میزان ۱.۰۰ دلار/بشکه، به صورت ماهانه، کاهش یافت و به دیسمانت ۱.۱۳ دلار/بشکه رسید که آن هم نسبت به North Sea Dated محاسبه شده است.
در USGC، اختلاف قیمت نفت خامها تضعیف شد. Light Louisiana Sweet (LLS) در ماه گذشته ۴۵ سنت/بشکه کاهش یافت و در سطح پرمیوم ۱.۴۹ دلار/بشکه نسبت به شاخص WTI قرار گرفت و نفت ترش Mars نیز ۳۶ سنت/بشکه افت کرد و به دیسمانت ۱.۲۸ دلار/بشکه نسبت به WTI رسید. در خاورمیانه، ارزش اختلاف قیمت نفت خام Oman نسبت به Dubai به میزان ۷۲ سنت/بشکه، به صورت ماهانه، کاهش یافت و به دیسمانت ۷ سنت/بشکه رسید؛ در حالی که پیشتر پرمیوم ۶۵ سنت/بشکه بود.
ارزش سبد مرجع اوپک (OPEC Reference Basket - ORB)
در ژانویه، ارزش میا بنگین قیمت نفت سبد اوپک (ORB) به میزان ۶۱ سنت/بشکه، به صورت ماهبهماه، افزایش یافت و به طور میانگین به ۶۲.۳۱ دلار/بشکه رسید. مؤلفههای سبد غرب و شمال آفریقا شامل Bonny Light، Djeno، Es Sider، Rabi Light، Sahara Blend و Zafiro به طور متوسط ۴.۰۷ دلار/بشکه، به صورت ماهانه، افزایش یافتند و به ۶۵.۷۴ دلار/بشکه رسیدند. گریدهای چندمقصدی، از جمله Arab Light، Basrah Medium، Iran Heavy و Kuwait Export,t به طور متوسط ۱۷ سنت/بشکه، به صورت ماهبهماه، کاهش یافتند و به ۶۱.۴۳ دلار/بشکه رسیدند. نفت خام Murban به طور متوسط ۹۷ سنت/بشکه، به صورت ماهبهماه، افزایش یافت و به ۶۳.۹۹ دلار/بشکه رسید، در حالی که مؤلفه Merey به میزان ۲.۲۹ دلار/بشکه، به صورت ماهبهماه، کاهش یافت و در ۴۳.۲۱ دلار/بشکه بسته شد.
بازار آتی نفت
قیمتهای آتی نفت خام در ژانویه افزایش یافت، در حالی که ریسکهای ژئوپلیتیکِ ادراکشده و اختلالات سمت عرضه در برخی مناطق تولیدکننده پررنگ بود. تمرکز بازار به سمت تحولات ژئوپلیتیک تغییر کرد، در حالی که قطعیهای ناخواسته عرضه را محدود ساخت. این جهش قیمتی همچنین با فعالیتهای سفتهبازانه تقویت شد، زیرا فشارهای فروش مشاهدهشده در ماههای قبل کاهش یافت و پس از آن، با بالا رفتن قیمتها، موجی از پوشش موقعیتهای فروش (short covering) شکل گرفت.
در هفته نخست ماه، قیمتهای آتی نفت خام تحت فشار قرار گرفت؛ هم به دلیل تداوم فروش سفتهبازانه و هم به خاطر فضای ضعیف احساسات بازار. عدمقطعیت پیرامون تحولات ژئوپلیتیک در مناطق کلیدی تولیدکننده بر قیمتها فشار وارد کرد. همزمان، دادههایی که از افزایش قابلتوجه ذخایر بنزین و فرآوردههای میانتقطیر (middle distillates) در آمریکا حکایت داشت، فشار نزولی قیمتها را تشدید کرد.
قیمتها در هفته دوم ژانویه بهطور تند بازگشتند؛ محرک اصلی، افزایش دوباره پرمیوم ریسک ژئوپلیتیک بود. تشدید تنشها در مناطق بزرگ تولیدکننده نفت، از جمله اروپای شرقی و خاورمیانه، همراه با تداوم عدمقطعیت در آمریکای لاتین، از این بازیابی حمایت کرد. شتاب صعودی اضافه نیز از بنیادهای مقاوم بازار فیزیکی، ضعیفتر شدن دلار آمریکا و رشد شاخصهای اصلی سهام آمریکا ناشی شد که به شکلگیری فضای گستردهتر ریسکپذیری (risk-on) کمک کرد. پوشش موقعیتهای فروش در بازارهای آتی کلیدی، شدت بازگشت قیمتها را افزایش داد.
حمایت بیشتر از اختلالات پایدار عرضه در منطقه خزر حاصل شد، در کنار گزارشهایی از تقاضای قوی برای گریدهای جایگزین نفت خام در حوضه آتلانتیک. این تحولات، نگرانیها درباره دسترسپذیری عرضه در کوتاهمدت را تقویت کرد و به حمایت بیشتر از قیمتها انجامید.
با وجود روند کلی صعودی، بازار آتی نفت در طول ماه دورههایی از نوسانپذیری بالا را تجربه کرد که بازتابی از عدمقطعیت جاری درباره تحولات ژئوپلیتیک و حساسیت بازار به تازهترین اخبار بود. احساسات بازار بهطور مقطعی تحت فشار نگرانیها درباره احتمال تشدید تنشهای تجاری قرار گرفت؛ پس از اعلام احتمال اعمال تعرفههای اضافی آمریکا بر کالاهای چند کشور اروپایی. همزمان، تداوم عدمقطعیت در روابط آمریکا–اتحادیه اروپا پرمیوم ریسک ژئوپلیتیک را در بازار نفت حفظ کرد.
تا پایان ژانویه، قیمتهای آتی نفت خام بیش از پیش تقویت شد؛ تحت حمایت پرمیومهای بالای ریسک ژئوپلیتیک و شرایط نامساعد زمستانی در آمریکا که تولید نفت و عملیات پالایشگاهی را مختل کرد.
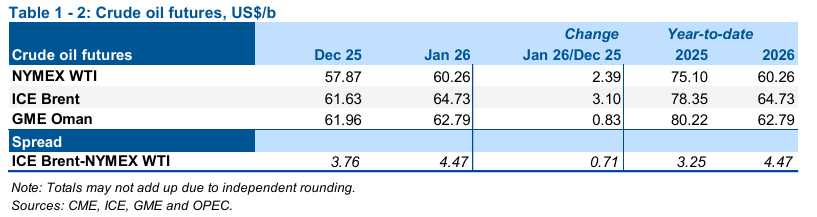
قرارداد ماهِ آینده ICE Brent در ژانویه به میزان ۳.۱۰ دلار/بشکه، به صورت ماهبهماه، افزایش یافت و به طور میانگین به ۶۴.۷۳ دلار/بشکه رسید و قرارداد ماهِ پیش رو NYMEX WTI نیز به میزان ۲.۳۹ دلار/بشکه، به صورت ماهبهماه، افزایش یافت و به طور میانگین به ۶۰.۲۶ دلار/بشکه رسید. قرارداد ماهِ پیش رو GME Oman در ژانویه به میزان ۸۳ سنت/بشکه، به صورت ماهبهماه، افزایش یافت و به طور میانگین به ۶۲.۷۹ دلار/بشکه رسید.
اسپرد ماهِ پیش رو ICE Brent–NYMEX WTI در ژانویه بیشتر شد و به بیش از ۵ دلار/بشکه رسید. قرارداد ICE Brent بیش از معاملات آتی WTI افزایش یافت؛ در حالی که این رشد با افزایش تقاضا برای محمولههای بارگیری فوری در حوضه آتلانتیک، در فضای اختلالات عرضه و ریسکهای ژئوپلیتیک، تقویت شد. پرمیومهای ریسک بالاتر، حمایت بیشتری از شاخص بینالمللی ICE Brent به عمل آورد. همزمان، افزایش قابلتوجه موجودی فرآوردههای نفتی آمریکا، بهویژه بنزین و دیزل، بر قیمت NYMEX WTI فشار وارد کرد. اسپرد ICE Brent/NYMEX WTI در ژانویه به طور میانگین ماهانه ۷۱ سنت/بشکه بیشتر شد و در ۴.۴۷ دلار/بشکه تثبیت شد؛ موضوعی که نفت خام آمریکا را برای خریداران بینالمللی رقابتیتر نگه داشت. اسپرد بین North Sea Dated و WTI Houston نیز ماه گذشته افزایش یافت و در سطح روزانه به نزدیک ۷ دلار/بشکه رسید که بازتابی از خریدهای قوی در حوضه آتلانتیک بود. در مقیاس ماهانه، اسپرد North Sea Dated–WTI Houston به میزان ۱.۴۹ دلار/بشکه افزایش یافت و به پرمیوم ۵.۴۶ دلار/بشکه رسید.
هجفاندها و سایر مدیران پولی در ژانویه صعودی شدند و پوزیشن های خالص خرید (net long) خود را بهطور چشمگیری افزایش دادند؛ بهویژه در ICE Brent که پوزیشن ها به بالاترین سطح چهار ماهه رسید. افزایش ۱۴۴٪ در خالص خرید در ICE Brent، NYMEX WTI و ICE WTI نشاندهنده چرخش سریع اشتهای ریسک سفتهبازان است که با ورود قابلتوجه جریانهای مالی و خرید خالص معادل ۱۶۳ mb در طول ماه پشتیبانی شد. این بازچینش موقعیتها توسط ترکیبی از عوامل محرک بازار هدایت شد. اختلالات عرضه و افزایش ریسکهای ژئوپلیتیک، انتظارات قیمتی را تقویت کرد، در حالی که سیگنالهای قویتر بازار فیزیکی، اعتماد به بنیادهای زیربنایی را افزایش داد. جهش در پوزیشن های خالص خرید با شتابگیری پوشش موقعیتهای فروش (short covering) در هر دو ICE Brent و NYMEX WTI تشدید شد؛ زیرا سفتهبازان برای بستن پوزیشن های نزولیِ انباشتهشده قبلی شتاب گرفتند.
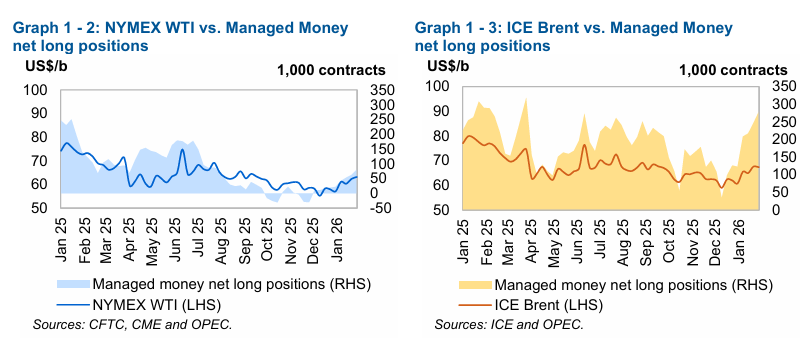
مدیران صندوق های مالی در ژانویه نسبت به قیمتهای آتی ICE Brent خوشبینتر شدند و معادل حدود ۱۲۱ mb در قراردادهای ICE Brent خرید انجام دادند. مجموع پوزیشن های خالص خرید (net long) آتی و اختیار معامله مرتبط با برنت، طی ماه ۱۲۰,۷۳۳ لات یا ۹۵.۷٪ افزایش یافت و در هفته ۲۷ ژانویه به ۲۴۶,۹۱۷ قرارداد رسید. این امر ناشی از افزایش پوزیشن های خرید (long) به میزان ۶۷,۷۹۲ لات یا ۲۱.۹٪ و رسیدن به ۳۷۷,۳۷۱ قرارداد و همچنین کاهش پوزیشن های فروش (short) به میزان ۵۲,۹۴۱ لات یا ۲۸.۹٪ و رسیدن به ۱۳۰,۴۵۴ قرارداد طی همین دوره بود.
پوزیشن های خالص خرید مرتبط با WTI نیز در ژانویه افزایش یافت؛ بهطوریکه خالص خرید در هفته ۲۷ ژانویه به بالاترین سطح از ژوئیه ۲۰۲۵ رسید. بین هفتههای ۳۰ دسامبر و ۲۷ ژانویه، پوزیشن های خالص خرید آتی و آپشن معامله NYMEX WTI به میزان ۴۱,۹۶۴ لات افزایش یافت و به ۲۸,۹۳۷ قرارداد رسید. در همین بازه، پوزیشن های فروش ۱۶,۵۵۸ لات یا ۱۰.۰٪ کاهش یافت و به ۱۴۹,۶۶۳ قرارداد رسید و پوزیشن های خرید ۲۵,۴۰۶ لات یا ۱۶.۶٪ افزایش یافت و به ۱۷۸,۶۰۰ قرارداد رسید.
نسبت خرید به فروش (long-to-short) پوزیشن های سفتهبازانه در ICE Brent در ژانویه اندکی افزایش یافت و به حدود ۳:۱ رسید، در حالی که در دسامبر حدود ۲:۱ بود. با این حال، نسبت خرید به فروش در NYMEX WTI در ژانویه تقریباً بدون تغییر و در سطح ۱:۱ باقی ماند و نسبت به دسامبر تغییری نداشت.
حجم کل بهره باز (open interest) مرتبط با معاملات آتی و معاملات آپشن ICE Brent، NYMEX و ICE WTI در ژانویه به میزان ۷۲۵,۳۴۳ لات یا ۱۰.۳٪ افزایش یافت و در هفته منتهی به ۲۷ ژانویه به ۷.۸ میلیون قرارداد رسید. حجم بهره باز مرتبط با قرارداد های آتی و معاملات آپشن ICE Brent به میزان ۳۷۰,۰۸۸ قرارداد یا ۹.۶٪، به صورت ماهبهماه، افزایش یافت و در هفته منتهی به ۲۷ ژانویه به ۴.۲ میلیون قرارداد رسید. حجم بهره باز مرتبط با قرارداد های آتی و معاملات آپشن NYMEX و ICE WTI نیز ۳۵۵,۲۵۵ لات یا ۱۱.۱٪ افزایش یافت و در هفته پایانی ژانویه به ۳.۶ میلیون قرارداد رسید.
ساختار بازار آتی
ساختار بازار قیمتهای آتی نفت تقویت شد؛ بهطوریکه بخش جلویی منحنیهای سررسید (forward curves) برای هر دو ICE Brent و NYMEX WTI شیبدارتر شد و نشاندهنده عقب ماندگی قویتر در ژانویه بود؛ امری که بیانگر تغییر در برداشت معاملهگران نسبت به محرک های بنیادهای کوتاهمدت است. قطعیهای عرضه نفت، ریسک اختلالات عرضه، کاهش فشار فروش سفتهبازان و بنیادهای قوی بازار فیزیکی، از قراردادهای ماهِ جلویی حمایت کرد. در همین حال، ساختار بازار GME Oman به صورت ماهبهماه تغییر چندانی نداشت.
بخش جلویی منحنی قرارداد های آتی برنت در ژانویه، به صورت ماهبهماه، شیبدارتر شد. به عنوان یک شاخص بینالمللی، ICE Brent تحت تأثیر افزایش عدمقطعیت پیرامون تحولات ژئوپلیتیک اخیر و پیامدهای بالقوه آن برای عرضه نفت قرار گرفت. قیمتهای قرارداد های با سررسید نزدیک (prompt) همچنین با تقاضای قوی در بازار فیزیکی و کاهش دسترسپذیری حجمهای بارگیری فوری برای فوریه، بهویژه در حوضه آتلانتیک، تقویت شد. در میانگین ماهانه، اسپرد ICE Brent M1/M3 به میزان ۵۳ سنت افزایش یافت و در ژانویه به کاهش ۱.۱۳ دلار/بشکه رسید که بالاترین سطح از ژوئیه گذشته بود. اسپرد ICE Brent M1/M6 نیز ماه گذشته به میزان ۱.۰۵ دلار بیشتر شد و کاهش به طور میانگین در ۱.۷۵ دلار/بشکه قرار گرفت؛ در مقایسه با کاهش ۷۰ سنت/بشکه در دسامبر.
در آمریکا، ساختار NYMEX WTI نیز ماه گذشته تقویت شد و بخش جلویی منحنی سررسید وارد کاهش قویتری شد، هرچند افزایش موجودی فرآوردههای میانتقطیر و بنزین بر قیمتهای تحویل سریع فشار وارد کرد. اسپرد NYMEX WTI M1/M3 به میزان ۶ سنت بیشتر شد و به طور میانگین به کاهش ۴۲ سنت/بشکه در ژانویه رسید.
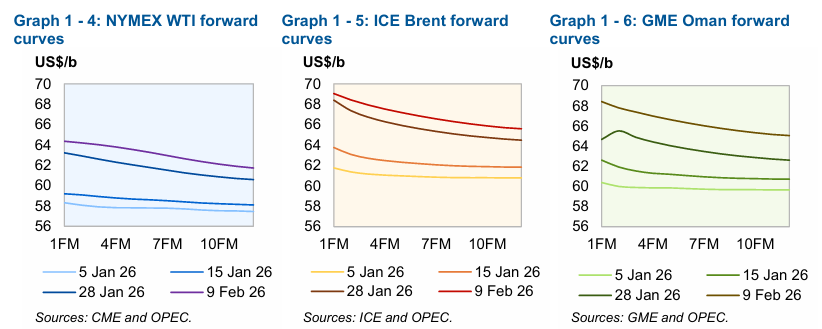
ساختار بازار GME Oman در ژانویه تغییر چندانی نداشت. در میانگین ماهانه، اسپرد GME Oman M1/M3 به میزان ۲ سنت کاهش یافت و در ژانویه به کاهش ۵۸ سنت/بشکه رسید.
از منظر ساختار M1/M3، اسپرد North Sea Brent در میانگین ماهانه ۰.۷۵ دلار/بشکه افزایش یافت و به کاهش ۱.۷۳ دلار/بشکه رسید، در مقایسه با ۰.۹۹ دلار/بشکه در ماه قبل. در آمریکا، کاهش مربوط به WTI نیز ۰.۰۴ دلار/بشکه بیشتر شد و به ۰.۴۱ دلار/بشکه رسید، در حالی که در دسامبر کاهش ۰.۳۷ دلار/بشکه بود. کاهش دوبی به طور متوسط ۰.۷۲ دلار/بشکه، به صورت ماهبهماه، کاهش یافت و در ژانویه به کنتانگو ۰.۱۷ دلار/بشکه تغییر جهت داد.
اسپردهای نفت خام
پرمیوم نفت خام سبک و شیرین (light sweet) نسبت به نفت خام متوسط و ترش (medium sour) در آسیا و اروپا بیشتر شد؛ جایی که نفتهای سبک و شیرین برای دومین ماه متوالی به عملکرد بهتر از گریدهای متوسط و سنگینِ ترش ادامه دادند، هرچند در USGC اسپرد تقریباً بدون تغییر باقی ماند. تقاضای قوی برای نفت خام سبک و شیرین، بهویژه در حوضه آتلانتیک—در پی قطعیهای عرضه در منطقه خزر—ارزش گریدهای شیرین را تقویت کرد. علاوه بر این، عملکرد قویتر حاشیه سود (margins) فرآوردههای سبک تقطیری، بهخصوص نفتا (naphtha)، نسبت به محصولات سنگینتر، به افزایش اسپرد بین نفت خام شیرین و ترش کمک کرد. در مقابل، علاقه خرید از سوی برخی پالایشگران آسیایی برای گریدهای متوسط و سنگینِ ترش، در فضای عرضه فراوان و بازار ضعیف نفت کوره، کاهش یافت و در نتیجه فشار نزولی بیشتری بر ارزش نفتهای ترش وارد شد.
در اروپا، ارزش گریدهای سبک و شیرین با حمایت از علاقه خرید قوی—از جمله از سوی پالایشگران اروپایی—تقویت شد، زیرا خریداران پس از گزارشهای مربوط به قطعیهای عرضه در منطقه خزر، برای تأمین حجمها شتاب گرفتند. این موضوع تقاضا برای محمولههای جایگزین با بارگیری فوری را در شمالغرب اروپا افزایش داد. در همین حال، رشد بازار نفت خام ترش به دلیل دسترسپذیری بالای عرضه و قیمتگذاری رقابتی آربیتراژ از سایر مناطق، از جمله خاورمیانه، محدود شد. افزایش فاصله بین کراک اسپردهای نفتا و نفت کوره پُرگوگرد (high-sulphur fuel oil)، که در اروپا به نزدیک ۵ دلار/بشکه رسید، نیز بر ارزش نفت خام شیرین و ترش اثر گذاشت. اسپرد شیرین–ترش که با اختلاف قیمت Ekofisk–Johan Sverdrup نمایندگی میشود، ۲۳ سنت، به صورت ماهبهماه، افزایش یافت و به پرمیوم ۳.۰۳ دلار/بشکه رسید. اختلاف قیمت نفت خام Urals نسبت به North Sea Dated نیز ماه گذشته کاهش یافت؛ بهطوریکه در دریای سیاه ۲.۱۶ دلار/بشکه و در دریای بالتیک ۱.۶۱ دلار/بشکه افت کرد و به ترتیب در سطح دیسمانتهای ۲۹.۱۷ دلار/بشکه و ۲۶.۶۷ دلار/بشکه قرار گرفت.
در آسیا، پرمیوم Tapis نسبت به نفت خام دوبی بیشترین افزایش را تجربه کرد؛ زیرا ارزش نفتهای ترش تحت فشار قرار گرفت، در حالی که نفت خام سبک و شیرین رشد کرد. این روند ناشی از تقاضای ضعیف از سوی برخی پالایشگران در منطقه آسیا-اقیانوسیه بود، هرچند بهبود حاشیه سود نفت کوره پُرگوگرد در سنگاپور تا حدی فشار نزولی بر قیمت نفتهای ترش را محدود کرد. در همین حال، تقاضای قوی برای نفت خام سبک و شیرین در سایر مناطق، از جمله حوضه آتلانتیک، از گریدهای مشابه در بازار شرق سوئز حمایت کرد. این اتفاق در شرایطی رخ داد که فرصتهای آربیتراژ غرب به شرق محدود بود، زیرا اسپرد برنت–دوبی افزایش یافت. اختلاف قیمت نفت برنت دبی در میانگین ماهانه ۳.۹۶ دلار/بشکه افزایش یافت و به پرمیوم ۴.۶۶ دلار/بشکه رسید؛ بالاترین سطح از نوامبر ۲۰۲۲، در مقایسه با پرمیوم ۰.۷۰ دلار/بشکه در دسامبر.
اسپرد مبادله آتی نفت برنت-دبی برای سوآپ (EFS) نیز ۱.۳۵ دلار/بشکه، به صورت ماهبهماه، افزایش یافت و به پرمیوم ۱.۷۳ دلار/بشکه رسید. اسپرد Tapis–Dubai در ژانویه ۳.۱۴ دلار/بشکه، به صورت ماهبهماه، افزایش یافت و به طور میانگین به ۶.۶۲ دلار/بشکه رسید. در USGC، پرمیوم LLS نسبت به نفت خام متوسط و ترش Mars در ژانویه ۴ سنت، به صورت ماهبهماه، کاهش یافت و در ۲.۸۰ دلار/بشکه تثبیت شد. این پس از افزایش ماه قبل رخ داد؛ زمانی که این اسپرد به بالاترین میانگین ماهانه از اکتبر ۲۰۲۴ رسیده بود. نفت خام سبک و شیرین همچنان عملکردی بهتر از گریدهای ترش داشت؛ تحت حمایت از حاشیه سود قویتر فرآوردههای سبک تقطیری، بهویژه نفتا، در حالی که ضعف حاشیه سود نفت کوره پُرگوگرد فشار بیشتری بر بازار نفت خام ترش وارد کرد.
بازارهای کالایی
تمام شاخصهای منتخب قیمت کالاها در ژانویه افزایش یافتند. شاخص قیمت انرژی از افت ماه قبل بازگشت و همه شاخصهای غیرانرژی نیز در این دوره به رشد خود ادامه دادند. در بازار آتی، احساسات صعودی شد، هرچند خوشبینی محتاطانه پابرجا ماند. هم بهره باز ترکیبی (OI) و هم خالص موقعیت خرید مدیران پول در ژانویه افزایش یافت. قیمت کالاها در ژانویه از ضعیفتر شدن دلار آمریکا حمایت گرفت؛ بهطوریکه فلزات گرانبها با توجه به انتظارات برای کاهش نرخهای بهره آمریکا، مستقیمترین ذینفع بودند. شرایط آبوهوایی زمستانی به حمایت از قیمتهای انرژی ادامه داد، در حالی که بهبود فعالیت صنعتی جهانی از قیمت فلزات پشتیبانی کرد.
روندها در بازارهای کالاهای انرژی منتخب
شاخص قیمت انرژی در ژانویه ۱۲٪، به صورت ماهبهماه، افزایش یافت؛ تحت حمایت از رشد در تمامی قیمتهای منتخب انرژی، بهطوریکه قیمت گاز طبیعی آمریکا بیشترین رشد را ثبت کرد. با این حال، شاخص در مقیاس سالبهسال ۱۰.۳٪ کاهش داشت که ناشی از افت بیشتر قیمتهای منتخب (بهجز گاز طبیعی آمریکا) بود.
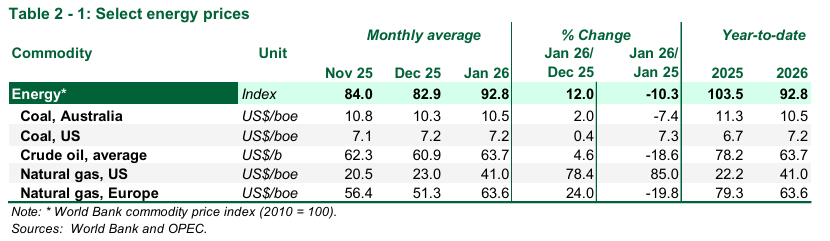
قیمت زغالسنگ حرارتی استرالیا در ژانویه افزایش یافت و به میزان ۲٪، به صورت ماهبهماه، رشد کرد. قیمتها از کنترلهای صادراتی اندونزی، اختلالات ناشی از شرایط آبوهوایی و پایدار ماندن فعالیت صنعتی در برخی مناطق منتفع شدند. با این حال، فعالیتهای کاهش موجودی (destocking) در بازارهای مصرفکننده کلیدی آسیایی بخشی از این رشد را خنثی کرد. قیمتها در مقیاس سالبهسال ۷.۴٪ کاهش داشتند.
در آمریکا، قیمت زغالسنگ برای چهارمین ماه متوالی افزایش یافت و ۰.۴٪، به صورت ماهبهماه، رشد کرد. قیمتها تا حدی از موجهای سرمای ناگهانی حمایت گرفتند که در برخی مناطق، مصرف حاشیهای زغالسنگ را افزایش داد. با این حال، حمایت صعودی به دلیل محدودیت در تغییر سوخت از گاز به زغالسنگ (gas-to-coal fuel switching) در فضای الزامات مبتنی بر سیاستگذاری، محدود باقی ماند. قیمتها در مقیاس سالبهسال ۷.۳٪ بالاتر بودند.
میانگین قیمتهای نفت خام در ژانویه پس از شش ماه متوالی کاهش، بازگشت و ۴.۶٪، به صورت ماهبهماه، افزایش یافت. بهبود احساسات در بازارهای آتی در طول ماه از قیمتها حمایت کرد، هرچند قیمتها در مقیاس سالبهسال ۱۸.۶٪ پایینتر هستند.
قیمت گاز طبیعی هنری هاب در ژانویه برای پنجمین ماه متوالی به روند صعودی خود ادامه داد و ۷۸.۴٪، به صورت ماهبهماه، افزایش یافت. قیمتها با پشتوانه هوای سردتر رشد کردند که تقاضا برای گرمایش خانگی را در ماه افزایش داد. همزمان، عرضه به دلیل قطعیهای تولید در مناطق کلیدی محدود بود. بر اساس دادههای اداره اطلاعات انرژی آمریکا (EIA)، میانگین هفتگی ذخایر گاز طبیعی در ژانویه ۱۲.۶٪، به صورت ماهبهماه، کاهش یافت. قیمتها همچنین از تقاضای بالاتر LNG بهره بردند، هرچند ظرفیت صادرات به دلیل برخی قطعیها محدود بود. قیمتها در مقیاس سالبهسال ۸۵٪ افزایش داشتند.
میانگین قیمت گاز Title Transfer Facility (TTF) در ژانویه به شش ماه افت متوالی پایان داد و ۲۴٪، به صورت ماهبهماه، افزایش یافت. قیمتها در پی هوای سردتر در سراسر منطقه افزایش پیدا کرد؛ موضوعی که تقاضای گرمایش را بالا برد و باعث افت شدید سطح ذخایر شد. طبق دادههای Gas Infrastructure Europe، سطح ذخایر اتحادیه اروپا تا پایان ژانویه به ۴۱٪ رسید، در حالی که ماه قبل ۶۲٪ بود؛ یعنی افتی معادل ۲۱٪، به صورت ماهبهماه. قیمتها همچنین در این ماه از محدودیتهای صادرات LNG آمریکا منتفع شدند که دسترسپذیری عرضه برای اروپا را محدود کرد. قیمتها در مقیاس سالبهسال ۱۹.۸٪ کاهش داشتند.
روندها در بازارهای منتخب کالاهای غیرانرژی
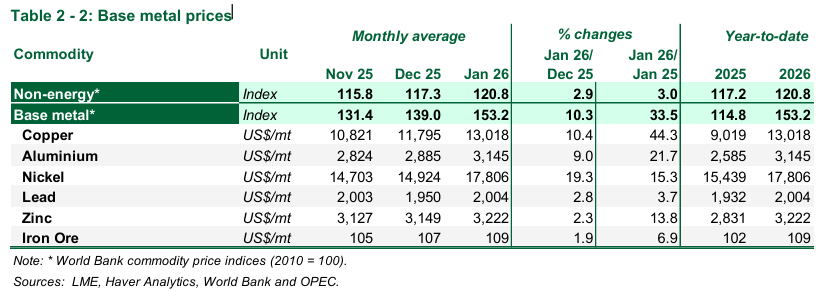
شاخص قیمت غیرانرژی در ژانویه برای ششمین ماه متوالی افزایش یافت و ۲.۹٪، به صورت ماهبهماه، رشد کرد. رشد شاخصهای فلزات پایه و فلزات گرانبها از شاخص کل حمایت کرد، هرچند بخشی از این اثر با افت شاخص کشاورزی جبران شد؛ شاخصی که در همین دوره ۰.۵٪، به صورت ماهبهماه، کاهش یافت. شاخص غیرانرژی در مقیاس سالبهسال ۳٪ افزایش داشت، در حالی که شاخص کشاورزی ۸.۹٪، سالبهسال، کاهش یافت.
فلزات پایه
شاخص فلزات پایه در ژانویه برای پنجمین ماه متوالی افزایش یافت و ۱۰.۳٪، به صورت ماهبهماه، رشد کرد. قیمت فلزات با ترکیبی از ضعیفتر شدن دلار آمریکا و بهبود فعالیت صنعتی جهانی حمایت شد. شاخص جهانی PMI تولیدی در ژانویه به ۵۰.۹ رسید، در حالی که ماه قبل ۵۰.۴ بود؛ افزایشی معادل ۱.۰٪، به صورت ماهبهماه. با این حال، انباشت موجودی در برخی فلزات، رشد بیشتر را محدود کرد. شاخص فلزات پایه در مقیاس سالبهسال ۳۳.۵٪ افزایش داشت. در انبارهای بورس فلزات لندن (LME)، مجموع موجودی فلزات پایه ۰.۵٪، به صورت ماهانه، کاهش یافت. موجودیها در مقیاس سالانه ۱۴.۴٪ کمتر بودند.
- قیمتهای مس (Copper) در ژانویه ۱۰.۴٪، به صورت ماهانه، افزایش یافت و در مقیاس سالانه ۴۴.۳٪ بالاتر بود. در انبارهای LME، موجودیها در ژانویه ۴.۵٪، به صورت ماهانه، کاهش یافت و در مقیاس سالانه ۴۱.۲٪ کمتر بود.
- قیمتهای آلومینیوم (Aluminium) در ژانویه ۹.۰٪، به صورت ماهانه، افزایش یافت و در مقیاس سالانه ۲۱.۷٪ بالاتر بود. موجودی انبارهای LME در طول ماه ۴.۶٪، به صورت ماهانه، کاهش یافت و در مقیاس سالانه ۱۸.۲٪ کمتر بود.
- قیمتهای نیکل (Nickel) در ژانویه ۱۹.۳٪، به صورت ماهانه، افزایش یافت و در مقیاس سالانه ۱۵.۳٪ بالاتر بود. در انبارهای LME، موجودیها ۱۰.۳٪، به صورت ماهانه، افزایش یافت و در مقیاس سالانه ۶۶.۱٪ بالاتر بود.
- قیمتهای سرب (Lead) در ژانویه ۲.۸٪، به صورت ماهانه، افزایش یافت و در مقیاس سالانه ۳.۷٪ بالاتر بود. در انبارهای LME، موجودیها ۱۲.۳٪، به صورت ماهانه، کاهش یافت و در مقیاس سالانه ۴.۶٪ کمتر بود.
- قیمتهای روی (Zinc) در ژانویه ۲.۳٪، به صورت ماهانه، افزایش یافت و در مقیاس سالانه ۱۳.۸٪ بالاتر بود. موجودیها در انبارهای LME به میزان ۳۸.۲٪، به صورت ماهانه، افزایش یافت، اما در مقیاس سالانه ۴۶.۸٪ کمتر بود.
- قیمتهای سنگآهن (Iron ore) در ژانویه افزایش یافت و ۱.۹٪، به صورت ماهانه، رشد کرد و در مقیاس سالانه ۶.۹٪ بالاتر بود. شاخص PMI صنعت فولاد چین در ژانویه بهبود یافت اما همچنان زیر محدوده انبساطی باقی ماند. شاخص معیار در این ماه به ۴۹.۳ رسید، در حالی که ماه قبل ۴۶.۳ بود؛ افزایشی معادل ۶.۵٪، به صورت ماهانه.
فلزات گرانبها
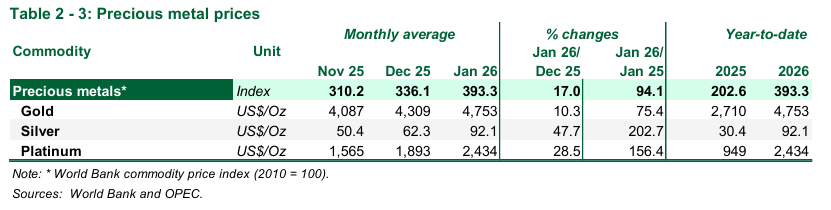
شاخص فلزات گرانبها در ژانویه برای هفتمین ماه متوالی روند صعودی داشت. این شاخص ۱۷٪، به صورت ماهانه، افزایش یافت، زیرا شتاب قوی در قیمت تمامی فلزات گرانبهای منتخب ادامه داشت و این رشد با رهبری نقره همراه بود. این شاخص در مقیاس سالانه۹۴.۱٪ افزایش داشت.
قیمت طلا برای ششمین ماه متوالی افزایش یافت و در ژانویه ۱۰.۳٪، به صورت ماهانه، رشد کرد. افزایش انتظارات نسبت به احتمال کاهش نرخهای بهره فدرال رزرو آمریکا در آینده—همراه با افزایش عدمقطعیت ژئوپلیتیک—جایگاه طلا به عنوان دارایی امن را تقویت کرد. فعالیتهای سفتهبازانه نیز به این جهش کمک کرد، هرچند بهبود اندک ارزش دلار آمریکا در اواخر ماه بخشی از احساسات صعودی را خنثی کرد. قیمتها در مقیاس سالانه ۷۵.۴٪ بالاتر بودند.
قیمتهای نقره و پلاتین در ژانویه به ترتیب ۴۷.۷٪ و ۲۸.۵٪، به صورت ماهانه، افزایش یافت. هر دو فلز با اتکا به شتاب مثبت در بازار فلزات گرانبها رشد کردند. افزایش تقاضای صنعتی مرتبط با بخشهای فناوری و انرژی چین—که از مصرفکنندگان اصلی هر دو فلز هستند—نیز به رشد قیمتها کمک کرد. قیمتهای نقره و پلاتین در مقیاس سالانه به ترتیب بیش از ۱۰۰٪ افزایش داشتند.
اقتصاد جهانی
تداوم شتاب رشد باثباتی که در پایان سال گذشته مشاهده شد و انتقال پویایی آن به سال ۲۰۲۶، پیشبینی رشد اقتصادی جهان را برای ۲۰۲۶ در سطح ۳.۱٪ و برای ۲۰۲۷ در سطح ۳.۲٪ قرار داد. انتظار میرود رشد مطلوب در ایالات متحده، هند و چین همچنان محرک اصلی گسترش اقتصادی جهان در ۲۰۲۶ باشد. در کنار رشد باثبات در منطقه یورو و ژاپن، این موضوع میتواند به بهبود بیشتر چشمانداز جهانی کمک کند. همزمان، انتظار میرود برزیل و روسیه نیز روندهای رشد باثبات خود را تا سال ۲۰۲۶ حفظ کنند.
در نیمه نخست ۲۰۲۶ (1H26)، انتظار میرود اثر تقویت مالی ابتدای سال نمایان شود؛ زیرا کاهش مالیاتهای آمریکا و رفع اثر منفی ناشی از تعطیلیهای مرتبط با سهماهه چهارم ۲۰۲۵ (4Q25) رشد را بالا میبرد. همچنین، انتظار میرود اقدامات محرک در چین، ژاپن و آلمان سرعت بگیرد، در حالی که پیشبینی میشود هند با تداوم حمایت مالی، رشد قوی خود را حفظ کند؛ پس از اعلام اخیر توافق تجاری آمریکا–هند. این پویایی رشد مناسب اقتصاد جهانی در ۲۰۲۷ اندکی شتاب میگیرد؛ تحت حمایت از عادیسازی تورم، شرایط مالی حمایتی و بهبود تجارت جهانی. کاهش احتمالی تنشهای ژئوپلیتیک میتواند به بهبود بیشتر چشمانداز کمک کند.
با وجود نوسانپذیری مداوم در شرایط تجارت جهانی، انتظار میرود چندین توافق تجاری که اخیراً نهایی شدهاند از تجارت جهانی حمایت کنند. بهویژه، توافق تجاری تازه اعلامشده بین ایالات متحده و هند، همراه با توافقهایی که اتحادیه اروپا با اقتصادهای مرکوسور و هند منعقد کرده است، میتواند زمینهساز شتابگیری دوباره رشد تجارت جهانی در ۲۰۲۶ و ۲۰۲۷ شود. با این حال، نظارت دقیق همچنان ضروری است؛ بهویژه در مورد توافق آمریکا–مکزیک–کانادا (US–Mexico–Canada Agreement) که قرار است در میانه سال تمدید شود، و توافق تجاری آمریکا–چین که قرار است اواخر امسال منقضی شود.
بهروزرسانی درباره آخرین تحولات جهانی
با وجود عدمقطعیت بالا در نیمه نخست سال، اقتصاد جهانی سال 2025 را در شرایطی نسبتاً مطلوب به پایان رساند. رشد با اتکاء به تقاضای مصرفکننده مقاوم، تسهیل شرایط پولی و اقدامات مالی حمایتی در اقتصادهای کلیدی پشتیبانی شد. اختلالات تجاری از طریق تغییر مسیر تجارت و کاهش تدریجی تنشهای تجاری تعدیل شد. تجارت جهانی تا حد زیادی تثبیت شد و گسترش یافت، زیرا ایالات متحده با بیشتر شرکای عمده تجاری خود به توافق رسید؛ از جمله اخیراً با هند، تایوان و آرژانتین. فراتر از آمریکا، یکپارچگی تجاری نیز پیشرفت کرد و توافقهایی بین اتحادیه اروپا و هند و نیز بین اتحادیه اروپا و اقتصادهای مرکوسور حاصل شد. سیاست مالی همچنان حمایتی باقی ماند، بهویژه در آمریکا، ژاپن و آلمان، در حالی که هند به هزینهکرد زیرساختی قوی ادامه داد.
در اقتصادهای OECD، اقتصاد آمریکا در 3Q25 به میزان 4.4%، q-o-q، SAAR رشد کرد؛ پس از بازنگری افزایشی در برآورد نهایی اداره تحلیل اقتصادی (BEA)، و از رشد 3.8% در 2Q25 شتاب گرفت؛ رشدی که با هزینهکرد مصرفکننده و صادرات قویتر حمایت شد. رشد اقتصادی منطقه یورو در 4Q25 طبق برآورد اولیه یورواستات در سطح 1.3%، q-o-q، SAAR قرار گرفت؛ بالاتر از 1.1% در 3Q25، و با بازگشت آلمان به رشد در 4Q پشتیبانی شد. اقتصاد ژاپن در 3Q25 به میزان 2.3%، q-o-q، SAAR منقبض شد؛ پایینتر از رشد 2.1% در 2Q25، هرچند رشد در مقیاس سالانه مثبت باقی ماند.
در اقتصادهای غیر-OECD، چین به هدف رشد سالانه 5% دست یافت، با رشد 4.5%، y-o-y در 4Q25 که در طول سال کندتر شد و از 4.8%، y-o-y در 3Q25 پایینتر آمد، در حالی که صادرات با وجود عدمقطعیت تجاری با آمریکا قوی باقی ماند. رشد اقتصادی هند در 3Q25 در سطح قوی 8.2%، y-o-y ثبت شد؛ بالاتر از 7.8%، y-o-y در 2Q25، و با مصرف خصوصی قوی و بخش تولیدی نیرومند حمایت شد. رشد برزیل در 3Q25 به 1.8%، y-o-y از 2.4%، y-o-y در 2Q25 کند شد، زیرا مصرف خصوصی در فضای شرایط پولی انقباضی تضعیف شد، هرچند کشاورزی و معدن همچنان رشد قوی را ثبت کردند. رشد روسیه در 3Q25 به 0.6%، y-o-y کاهش یافت؛ پایینتر از 1.1%، y-o-y در 2Q25، زیرا تشکیل سرمایه ثابت ناخالص منقبض شد.
تورم در اقتصادهای عمده OECD به روند کاهش ادامه داد. در آمریکا، تورم سرفصل در دسامبر 2.7%، y-o-y بود، بدون تغییر نسبت به نوامبر و پایینتر از 3.0% در سپتامبر؛ با این حال به دلیل تعطیلی دولت، عدد اکتبر منتشر نشد. در منطقه یورو، تورم در ژانویه به 1.7%، y-o-y کند شد، به زیر هدف 2% بانک مرکزی اروپا رسید، و از 2.0% در دسامبر و 2.2% در نوامبر پایینتر آمد، هرچند تورم خدمات بالا باقی ماند. در ژاپن، تورم در دسامبر بهطور محسوسی به 2.1%، y-o-y کاهش یافت، از 2.9% در نوامبر و 3.0% در اکتبر.
در سیاست پولی، فدرال رزرو آمریکا (Fed) پس از سه کاهش متوالی در پایان 2025، در نشست ژانویه نرخهای بهره را بدون تغییر نگه داشت. بانک مرکزی اروپا (ECB) نیز در نشست فوریه نرخها را بدون تغییر حفظ کرد و به تابآوری مداوم اقتصاد و هزینهکرد عمومی حمایتی اشاره کرد. بانک مرکزی ژاپن (BoJ) هم در نشست ژانویه نرخها را بدون تغییر نگه داشت، در حالی که چشمانداز اقتصادی خود را ارتقاء داد.
در اقتصادهای غیر-OECD، روندهای تورمی همچنان ترکیبی باقی ماند. در چین، CPI در دسامبر به 0.8%، y-o-y افزایش یافت، از 0.7% در نوامبر و 0.2% در اکتبر، و پس از یک دوره طولانی تورم منفی در اوایل سال، در محدوده مثبت باقی ماند. در هند، تورم در ژانویه به 1.3%، y-o-y افزایش یافت، از 0.7% در دسامبر و 0.3% در اکتبر؛ زیرا تورم منفیِ مواد غذایی پس از افتهای قبلی—که ناشی از پایینتر بودن قیمت مواد غذایی و کاهش مالیات کالا و خدمات (GST) بود—تضعیف شد. در برزیل، تورم در دسامبر به 4.3%، y-o-y کاهش یافت، از 4.5% در نوامبر و 4.7% در اکتبر، و در محدوده سقف دامنه هدف تعیینشده توسط بانک مرکزی برزیل (BCB) قرار گرفت. در روسیه، تورم در دسامبر به 5.6%، y-o-y کند شد، از 6.6% در نوامبر و 7.7% در اکتبر.
در سیاست پولی، بانک خلق چین (PBoC) یک کاهش نرخ 25 bp را در سراسر تسهیلات بانک مرکزی اجرا کرد و موضع انبساطی خود را ادامه داد. بانک مرکزی هند (RBI) پس از کاهش 25 bp در دسامبر، در نشست فوریه نرخها را بدون تغییر نگه داشت. BCB در نشست ژانویه نرخها را بدون تغییر حفظ کرد، در حالی که بانک مرکزی روسیه (CBR) در دسامبر نرخ بهره را 50 bp کاهش داد و چرخه کاهش خود را ادامه داد.
تجارت جهانی همچنان هم از نظر حجم و هم از نظر ارزش گسترش یافت، هرچند شتاب در ماههای اخیر یکنواخت نبود. رشد حجم تجارت در نوامبر به 5.3%، y-o-y رسید، بالاتر از 3.1% در اکتبر و 4.9% در سپتامبر. از نظر ارزش، تجارت جهانی در نوامبر 2.7%، y-o-y افزایش یافت، بدون تغییر نسبت به اکتبر و بالاتر از 2.1% در سپتامبر. حجمهای تجارت در اوایل سال پیش از اجرای تعرفههای آمریکا افزایش یافته بود و سپس به وضعیت نرمال بازگشت.
انتظارات جهانی در کوتاهمدت
انتظار میرود اقتصاد جهانی پس از اعوجاجهای مشاهدهشده در 2025، رشد را حفظ کند؛ در حالی که سال را در شرایطی محکم به پایان رسانده است. اقتصادهای بزرگ در موقعیتی هستند که شتاب را حفظ کنند؛ با حمایت از هزینهکرد مصرفکننده مقاوم، زیرا کاهش تورم دستمزدهای واقعی را بالا میبرد و حمایتهای سیاستی از خانوارها افزایش مییابد. انتظار میرود بخش خدمات همچنان محرک کلیدی باشد، با حمایت از گسترش تجارت خدمات، از جمله تحت توافقهای جدید بین اتحادیه اروپا و هند و اتحادیه اروپا و مرکوسور. فعالیت تولیدی نیز نشانههایی از بهبود نشان میدهد و انتظار میرود در 2026 مثبت شود؛ با حمایت از اقدامات دولتی و افزایش هزینهکرد زیرساختی و دفاعی.
با این حال، همچنان ریسکهای کلیدی در اقتصاد جهانی باقی مانده است. تورم خدمات پایدار در منطقه یورو همچنان چالشزا است، در حالی که بازار کار آمریکا نشانههایی از تضعیف نشان میدهد؛ که تا حدی با سرمایهگذاری قوی در هوش مصنوعی و سایر بخشهای فناوری جبران میشود. در چین، فشارهای تورم منفی کاهش یافته است، هرچند بخش مسکن شکننده باقی مانده است. اگرچه تنشهای تجاری جهانی تا حد زیادی کاهش یافته، ریسکهای اصطکاک مجدد همچنان پابرجاست؛ بهویژه پیرامون تمدید توافق آمریکا–مکزیک–کانادا (USMCA) در ژوئیه و انقضای آتشبس تجاری آمریکا–چین در اکتبر. فرض پایه همچنان این است که در هر دو مورد، نتایج مذاکرهشده حاصل خواهد شد.
انتظار میرود اقتصادهای غیر-OECD همچنان محرکهای اصلی رشد جهانی باقی بمانند، هرچند منطقه یورو احتمالاً بهتر از انتظارات پیشین عمل خواهد کرد، در کنار تداوم قدرت در آمریکا. در آنجا، انتظار میرود آثار بسته مالی OBBBA در 2026 از مصرفکنندگان و کسبوکارها حمایت کند، همراه با سرمایهگذاری پایدار و الگوهای تجاری نرمالتر شده، با امکان بهبود صادرات. قرائتهای اخیر PMI به بازگشت احتمالی به قلمرو انبساط در بخش تولید اشاره دارد. در منطقه یورو، آلمان به عنوان بزرگترین اقتصاد منطقه، نشانههایی از بازگشت به رشد در 2026 نشان میدهد که انتظار میرود با افزایش هزینهکرد مالی، سرریزهای مثبت در سراسر منطقه ایجاد کند.
در میان اقتصادهای غیر-OECD، انتظار میرود هند شتاب رشد مطلوب را حفظ کند؛ با حمایت از مصرف خصوصی قویتر پس از کاهش GST و تداوم هزینهکرد دولتی، هرچند فشارهای بازار کار ادامه دارد. چین هنوز هدف رشد 2026 را اعلام نکرده است، اما سیگنالهای سیاستی همچنان به حمایت از مصرف و صادرات اشاره دارد، همسو با رشد باثبات تا 2027. انتظار میرود اقتصاد روسیه پس از چند سال رشد بالاتر از ظرفیت، به روند نرمالسازی ادامه دهد. در برزیل، انتظار میرود کاهش تورم از فعالیت اقتصادی حمایت کند، هرچند رشد نیز به سمت سطوح نرمالتر حرکت میکند.
انتظار میرود تورم در بیشتر اقتصادها به همگرایی به سمت سطوح هدف ادامه دهد. در آمریکا، تورم نسبتاً بالا باقی مانده است، هرچند انتظار میرود آثار انتقال تعرفهها عمدتاً یکباره باشد و اجازه دهد تورم روندی کاهشی بگیرد. در روسیه و برزیل، تورم از سطوح بالای مشاهدهشده در 2025 پس از انقباض پولی پایدار کاهش یافته است. در چین، انتظار میرود فشارهای تورم منفی کاهش یافته باشد، هرچند ریسک بازگشت تورم منفی همچنان وجود دارد.
PMIهای جهانی در هر دو بخش تولید و خدمات در محدوده انبساطی باقی ماندند، با بهبود اندک در ابتدای 2026. PMI جهانی تولید در ژانویه به 50.9 رسید، از 50.4 در دسامبر و 50.5 در نوامبر بالاتر رفت. PMI جهانی خدمات در ژانویه به 52.7 افزایش یافت از 52.4 در دسامبر، هرچند پایینتر از عدد 53.2 ثبتشده در نوامبر باقی ماند، و همچنان نشاندهنده انبساط است.
انتظار میرود تداوم شتاب در پایان 2025، در کنار نرمالسازی بیشتر تجارت و هزینهکرد مصرفکننده مقاوم، رشد اقتصادی جهان را در 2026 در سطح 3.1% حفظ کند، بدون تغییر نسبت به ارزیابی ماه قبل. در 2027، انتظار میرود گسترش بیشتر با حمایت از توافقهای تجاری جدید و بهبود در تولید، رشد جهانی را به 3.2% برساند، که آن هم بدون تغییر نسبت به ارزیابی ماه قبل است.
اثر USD و تورم بر قیمتهای نفت
شاخص دلار آمریکا (USD) برای دومین ماه متوالی در ژانویه کاهش یافت و 0.3%، m-o-m افت کرد. ارز در اوایل ماه در فضای تحولات ژئوپلیتیک تشدیدشده، تا حدی حمایت دارایی امن دریافت کرد. با این حال، شتاب صعودی تحت فشار شاخصهای کلان اقتصادی نرمتر فروکش کرد. ارز همچنین به دلیل انتظارات بالاتر مبنی بر چرخش فدرال رزرو به سمت تسهیل سیاست پولی در فضای دادههای تورمی نرمتر، تحت فشار قرار گرفت. در مقایسه با دوره مشابه سال قبل، این شاخص 9.5%، y-o-y پایینتر بود.
در میان ارزهای منتخب بازارهای توسعهیافته، USD در ژانویه 0.5%، m-o-m در برابر ین افزایش یافت. با این حال، در برابر یورو و پوند به ترتیب 0.3% و 1.1%، m-o-m کاهش یافت. نمودار 3 - 20: سبد Modified Geneva I + US$ (مبنای ژوئن 2017 = 100) 200 220 240 260 280 300 320 Jan 24 Mar 24 May 24 Jul 24 Sep 24 Nov 24 Jan 25 Mar 25 May 25 Jul 25 Sep 25 Nov 25 Jan 26 Index در مقایسه با دوره مشابه سال قبل، USD در برابر ین 0.2%، y-o-y بالاتر بود، اما در برابر یورو و پوند به ترتیب 11.8% و 8.7%، y-o-y پایینتر بود. در خصوص ارزهای منتخب بازارهای نوظهور، در ژانویه USD در برابر روپیه 0.8%، m-o-m افزایش یافت؛ با این حال در برابر یوان و رئال به ترتیب 1.1% و 2.0%، m-o-m کاهش یافت. در مقایسه با دوره مشابه سال قبل، USD در برابر روپیه 5.3%، y-o-y بالاتر بود. با این حال، در برابر یوان و رئال به ترتیب 4.6% و 11.2%، y-o-y پایینتر بود.
شکاف بین قیمتهای اسمی و واقعی ORB در ژانویه بیشتر شد. تورم (قیمت اسمی منهای قیمت واقعی) 24.4%، m-o-m کاهش یافت. در مقیاس اسمی، با لحاظ تورم، قیمت ORB در ژانویه 1.8%، m-o-m کاهش یافت و 10.6%، y-o-y پایینتر بود. در مقیاس واقعی (بدون تورم)، ORB در ژانویه 0.5%، m-o-m کاهش یافت و 25.6%، y-o-y پایینتر بود.
تقاضای جهانی نفت
پیشبینی رشد تقاضای جهانی نفت برای 2026 در سطح سالم 1.4 mb/d، y-o-y باقی میماند و نسبت به ارزیابی ماه قبل بدون تغییر است. انتظار میرود OECD حدود 0.15 mb/d، y-o-y رشد کند، که عمدتاً توسط نیازهای قاره آمریکا هدایت میشود و با افزایش از OECD اروپا حمایت میگردد. در غیر-OECD، تقاضا پیشبینی میشود حدود 1.2 mb/d افزایش یابد. انتظار میرود رشد تقاضای نفت در غیر-OECD عمدتاً توسط نیازهای Other Asia هدایت شود، با حمایت از هند و چین. انتظار میرود رشد تقاضای نفت با تقاضای قوی سفرهای هوایی و تحرک جادهای سالم، از جمله دیزل جادهای و حملونقل کامیونی، و همچنین فعالیتهای صنعتی، ساختوساز و کشاورزی سالم در کشورهای غیر-OECD پشتیبانی شود. به همین ترتیب، افزایش ظرفیتها و حاشیههای پتروشیمی نیز انتظار میرود همچنان به رشد کمک کنند.
از منظر محصولات، پیشبینی میشود بنزین و سوخت جت/نفت سفید (jet/kerosene) سهم قابلتوجهی در رشد تقاضای جهانی نفت در 2026 داشته باشند. همچنین انتظار میرود تقاضای دیزل رشد y-o-y نشان دهد. در خصوص خوراک پتروشیمی، انتظار میرود تقاضای NGLs/LPG پیشتاز رشد y-o-y باشد و نفتا نیز پیشبینی میشود y-o-y افزایش یابد. تقاضا برای دسته «other products» نیز پیشبینی میشود y-o-y رشد کند، در حالی که تقاضا برای سوختهای باقیمانده (residual fuels) انتظار میرود اندکی تضعیف شود، y-o-y.
پیشبینی رشد تقاضای جهانی نفت در 2027 در سطح سالم 1.3 mb/d، y-o-y باقی میماند و نسبت به ارزیابی ماه قبل بدون تغییر است. انتظار میرود OECD 0.1 mb/d، y-o-y رشد کند، و OECD Americas پیشبینی میشود محرک رشد تقاضای نفت در منطقه باشد. در غیر-OECD، تقاضای نفت پیشبینی میشود حدود 1.2 mb/d رشد کند، با رهبری Other Asia، و پس از آن هند و چین.
عرضه جهانی نفت
پیشبینی میشود تولید مایعات غیر-DoC (یعنی تولید مایعات از کشورهایی که در DoC مشارکت ندارند) در سال ۲۰۲۶ حدود ۰.۶ mb/d افزایش یابد و به طور میانگین به ۵۴.۸ mb/d برسد؛ بدون تغییر نسبت به ارزیابی ماه گذشته. انتظار میرود محرکهای اصلی رشد تولید مایعات برزیل، کانادا، آمریکا و آرژانتین باشند. در سال ۲۰۲۷، پیشبینی میشود تولید مایعات غیر-DoC نیز حدود ۰.۶ mb/d افزایش یابد و به طور میانگین به ۵۵.۴ mb/d برسد. محرکهای اصلی رشد عرضه مایعات در ۲۰۲۷ نیز انتظار میرود برزیل، کانادا، قطر و آرژانتین باشند.
پیشبینی میشود NGLها و مایعات غیرمتعارف DoC در سال ۲۰۲۶ حدود ۰.۱ mb/d رشد کند و به طور میانگین به ۸.۸ mb/d برسد. رشد اضافی حدود ۰.۱ mb/d نیز در ۲۰۲۷ انتظار میرود و میانگین را به ۸.۹ mb/d برساند. تولید نفت خام DoC در ژانویه به میزان ۴۳۹ tb/d، به صورت ماهبهماه، کاهش یافت و طبق گزارش منابع ثانویه در دسترس، به طور میانگین به ۴۲.۴۵ mb/d رسید.
محرکهای کلیدی رشد و کاهش
پیشبینی میشود تولید مایعات غیر-DoC در ۲۰۲۶ حدود ۰.۶ mb/d افزایش یابد؛ بدون تغییر نسبت به ارزیابی ماه گذشته. انتظار میرود محرکهای اصلی رشد برزیل، کانادا، آمریکا و آرژانتین باشند. در ۲۰۲۷ نیز پیشبینی میشود عرضه مایعات غیر-DoC حدود ۰.۶ mb/d افزایش یابد؛ بدون تغییر نسبت به ارزیابی ماه گذشته. محرکهای اصلی رشد در ۲۰۲۷ نیز قرار است برزیل، کانادا، قطر و آرژانتین باشند.
Comments