 English
 پارسی


گزارش ماهانه بازار نفت اوپک مارس ۲۰۲۶
نکات مهم بازار نفت
- تحولات قیمت نفت خام
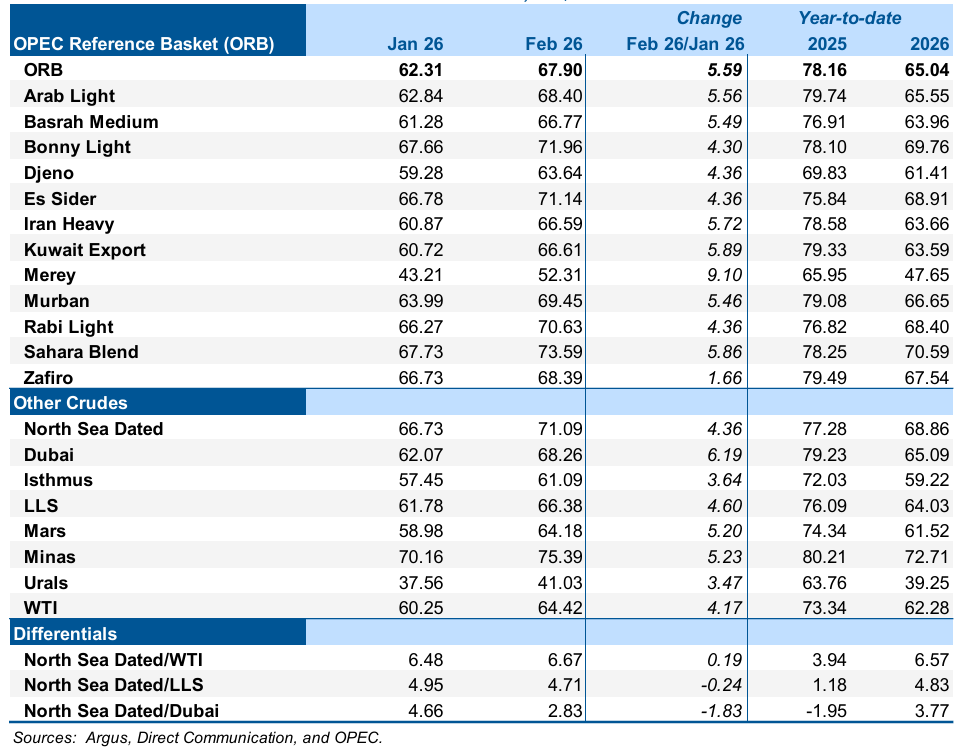
در فوریه، ارزش سبد مرجع اوپک (ORB) با افزایش ۵.۵۹ دلاری به ازای هر بشکه، ماهبهماه (m-o-m)، بهطور میانگین به ۶۷.۹۰ دلار به ازای هر بشکه رسید. قرارداد ماه پیش رو ICE Brent با افزایش ۴.۶۴ دلار به ازای هر بشکه، ماهبهماه، بهطور میانگین به ۶۹.۳۷ دلار به ازای هر بشکه رسید و قرارداد ماه پیش رو NYMEX WTI با افزایش ۴.۲۶ دلار به ازای هر بشکه، ماهبهماه، بهطور میانگین به ۶۴.۵۲ دلار به ازای هر بشکه رسید. قرارداد ماه پیش رو GME Oman با افزایش ۵.۶۳ دلار به ازای هر بشکه، ماهبهماه، به ۶۸.۴۲ دلار به ازای هر بشکه رسید. فاصله قیمتی قرارداد ماه پیش رو Brent–WTI با افزایش ۰.۳۸ دلار به ازای هر بشکه، ماهبهماه، بهطور میانگین به ۴.۸۵ دلار به ازای هر بشکه رسید. منحنیهای آتی همه شاخصهای اصلی نفت خام در وضعیت عقب ماندگی باقی ماندند. این ساختار همچنان با بنیادهای قوی بازار فیزیکی، در کنار اختلالات عرضه و نگرانیها درباره اختلالات احتمالی عرضه در پی تحولات ژئوپلیتیکی، حمایت شد. صندوقهای پوشش ریسک و دیگر مدیران سرمایه بهطور فزایندهای صعودی شدند و موقعیتهای خالص خرید را ۴۶ درصد، ماهبهماه، افزایش دادند.
- اقتصاد جهانی
پیشبینیهای رشد اقتصاد جهانی نسبت به ارزیابی ماه گذشته بدون تغییر باقی مانده و برای ۲۰۲۶ در ۳.۱ درصد و برای ۲۰۲۷ در ۳.۲ درصد قرار دارد. پیشبینیهای رشد اقتصاد آمریکا برای ۲۰۲۶ در ۲.۲ درصد و برای ۲۰۲۷ در ۲ درصد بدون تغییر باقی مانده است. در منطقه یورو، پیشبینیهای رشد اقتصادی برای هر دو سال ۲۰۲۶ و ۲۰۲۷ در ۱.۲ درصد بدون تغییر باقی مانده است. پیشبینیهای رشد اقتصادی ژاپن برای هر دو سال ۲۰۲۶ و ۲۰۲۷ در ۰.۹ درصد بدون تغییر باقی مانده است. پیشبینیهای رشد اقتصادی چین برای هر دو سال ۲۰۲۶ و ۲۰۲۷ در ۴.۵ درصد بدون تغییر باقی مانده است. پیشبینیهای رشد اقتصادی هند برای ۲۰۲۶ در ۶.۶ درصد و برای ۲۰۲۷ در ۶.۵ درصد بدون تغییر باقی مانده است. پیشبینیهای رشد اقتصادی برزیل برای ۲۰۲۶ در ۲.۰ درصد و برای ۲۰۲۷ در ۲.۲ درصد بدون تغییر باقی مانده است. پیشبینیهای رشد اقتصادی روسیه برای ۲۰۲۶ در ۱.۳ درصد و برای ۲۰۲۷ در ۱.۵ درصد بدون تغییر باقی مانده است.
- تقاضای جهانی نفت
پیشبینی رشد تقاضای جهانی نفت برای ۲۰۲۶ در سطح سالم ۱.۴ میلیون بشکه در روز، سالبهسال (y-o-y)، بدون تغییر نسبت به ارزیابی ماه گذشته باقی مانده است. پیشبینی میشود تقاضا در OECD به میزان ۰.۱۵ میلیون بشکه در روز رشد کند، در حالی که پیشبینی میشود در کشور های غیر عضو سازمان همکاری و توسعه اقتصادی حدود ۱.۲ میلیون بشکه در روز رشد کند. در ۲۰۲۷، پیشبینی میشود تقاضای جهانی نفت حدود ۱.۳ میلیون بشکه در روز، سالبهسال، رشد کند که نسبت به ارزیابی ماه گذشته بدون تغییر است.
- عرضه جهانی نفت
پیشبینی میشود تولید مایعات کشورهای غیر عضو اوپک (یعنی تولید مایعات از کشورهایی که در بیانیه همکاری شرکت ندارند) در ۲۰۲۶ حدود ۰.۶ میلیون بشکه در روز، سالبهسال، رشد کند که نسبت به ارزیابی ماه گذشته بدون تغییر است و عمدتاً توسط برزیل، کانادا، آمریکا و آرژانتین هدایت میشود. در ۲۰۲۷، تولید مایعات کشورهای غیر عضو اوپک (non-DoC) نیز پیشبینی میشود حدود ۰.۶ میلیون بشکه در روز رشد کند که نسبت به ارزیابی ماه گذشته بدون تغییر است و عمدتاً توسط برزیل، کانادا، قطر و آرژانتین هدایت میشود. پیشبینی میشود مایعات گاز طبیعی (NGLs) و مایعات غیرمتعارف از کشورهای شرکتکننده در اوپک در ۲۰۲۶ به میزان ۰.۱ میلیون بشکه در روز، سالبهسال، رشد کند و بهطور میانگین به حدود ۸.۸ میلیون بشکه در روز برسد، و پس از آن در ۲۰۲۷ نیز رشد مشابهی در حدود ۰.۱ میلیون بشکه در روز، سالبهسال، داشته باشد و بهطور میانگین به حدود ۸.۹ میلیون بشکه در روز برسد. در فوریه، تولید نفت خام کشورهای شرکتکننده در DoC بر اساس منابع ثانویه موجود، با افزایش ۴۴۵ هزار بشکه در روز، ماهبهماه، بهطور میانگین به حدود ۴۲.۷۲ میلیون بشکه در روز رسید.
- بازارهای فرآورده و عملیات پالایشی
در فوریه، حاشیه سود پالایش در حوضه آتلانتیک افزایش یافت، زیرا به دلیل تعمیرات فصلی پالایشگاهها، تولید فرآورده کاهش یافت. افزون بر این، تنشهای ژئوپلیتیکی و نگرانیها درباره اختلال در جریان فرآوردهها نیز بیشتر به فشار صعودی بر حاشیه سود فرآوردهها کمک کرد. در ساحل خلیج آمریکا (USGC)، حاشیهها با قدرت بنزین و میانتقطیرها حمایت شدند، در حالی که در روتردام، در سراسر بشکه بهجز نفت کوره کمگوگرد (LSFO) رشد مشاهده شد. حاشیه سود پالایش در سنگاپور به سمت پایین حرکت کرد، زیرا افزایش موجودیهای منطقهای بنزین، دسترسی بیشتر به جت/نفت سفید در جنوب شرق آسیا، و قیمتهای بالاتر خوراک، بر حاشیه سود پالایش منطقه فشار وارد کرد.
- بازار نفتکش ها
نرخهای حمل نقدی VLCC در فوریه عملکردی قوی نشان دادند، زیرا تجمیع ناوگان و افزایش تقاضای نفتکش در مسیرهای طولانی، دسترسی را محدودتر کرد. در مسیر خاورمیانه به شرق، نرخهای حمل نقدی ۶۵ درصد، ماهبهماه، افزایش یافت. نرخهای حمل نقدی Suezmax اندکی بالاتر رفت که بخشی از آن به حمایت سرریز از بازار بهطور استثنایی قوی VLCC مربوط بود. نرخهای حمل نقدی در مسیر ساحل خلیج آمریکا به اروپا ۷ درصد، ماهبهماه، افزایش یافت. نرخهای Aframax تقویت شدند، بهویژه در شرق سوئز. نرخها در مسیر اندونزی به شرق ۲۱ درصد، ماهبهماه، افزایش یافت و نرخهای درونمدیترانه ۱۴ درصد، ماهبهماه، بیشتر شد. نرخهای حمل نقدی نفتکشهای clean در شرق سوئز تضعیف شد و در غرب سوئز اندکی بالاتر رفت، زیرا فصل تعمیرات نیاز به واردات فرآورده را افزایش داد.
- تجارت نفت خام و فرآوردههای پالایششده
واردات نفت خام آمریکا در فوریه ۵ درصد، ماهبهماه، افزایش یافت، در حالی که صادرات نفت خام از آمریکا بهطور میانگین ۴.۲ میلیون بشکه در روز بود که ۸۷ هزار بشکه در روز، ماهبهماه، افزایش داشت. صادرات فرآورده به ۶.۷ میلیون بشکه در روز کاهش یافت، اگرچه جریانهای میانتقطیر و نفت کوره باقیمانده همچنان قوی باقی ماند. در ژانویه، برآورد میشود واردات نفت خام به OECD Europe پایینتر از دامنه ۵ ساله بوده باشد، زیرا تعطیلی پالایشگاهها نیاز وارداتی را کاهش داد. واردات فرآورده به OECD Europe در مقایسه با ماه قبل کاهش یافت و در همه دستههای اصلی افت مشاهده شد. در همین حال، واردات نفت خام ژاپن در ژانویه از اوج چندساله ماه قبل عقب نشست و بهطور میانگین به ۲.۵ میلیون بشکه در روز رسید. صادرات فرآورده از ژاپن بالاتر از دامنه پنجساله حرکت کرد که با خروجی بیشتر بنزین و گازوئیل در پی حاشیه سود سالم در منطقه حمایت شد. برآورد میشود واردات نفت خام به چین سال را بالاتر از میانگین پنجساله، در سطح ۱۲ میلیون بشکه در روز، آغاز کرده باشد، اگرچه منابع عرضه نسبت به ماه قبل متفاوت بودند. واردات فرآورده به چین، با وجود کاهش فصلی، ماهبهماه، بالاتر از دامنه پنجساله باقی ماند. واردات نفت خام هند در ژانویه بهطور میانگین کمی پایینتر از ۵ میلیون بشکه در روز بود. واردات فرآورده با ۱.۳ میلیون بشکه در روز عملکرد خوبی داشت، در حالی که صادرات با میانگین پنجساله مطابقت داشت.
- تحولات ذخایر تجاری
دادههای اولیه ژانویه ۲۰۲۶ نشان میدهد که ذخایر تجاری نفت OECD با کاهش ۱۹.۹ میلیون بشکه، ماهبهماه، به ۲,۸۲۴ میلیون بشکه رسید. در این سطح، موجودیهای تجاری OECD نسبت به سال قبل ۷۰.۵ میلیون بشکه بالاتر و ۹.۸ میلیون بشکه بالاتر از آخرین میانگین پنجساله بود، اما ۱۰۳.۱ میلیون بشکه پایینتر از میانگین ۲۰۱۵–۲۰۱۹ قرار داشت. در میان اجزا، موجودی نفت خام و فرآوردهها بهترتیب ۳.۰ میلیون بشکه و ۱۶.۹ میلیون بشکه، ماهبهماه، کاهش یافتند. موجودیهای تجاری نفت خام OECD در سطح ۱,۳۱۳ میلیون بشکه قرار داشت. این رقم نسبت به سال قبل ۲۴.۶ میلیون بشکه بالاتر بود، اما ۲۶.۹ میلیون بشکه پایینتر از آخرین میانگین پنجساله، و ۱۱۸.۱ میلیون بشکه کمتر از میانگین ۲۰۱۵–۲۰۱۹ بود. کل موجودی فرآورده OECD در ژانویه در سطح ۱,۵۱۱ میلیون بشکه قرار داشت. این رقم نسبت به سال قبل ۴۵.۹ میلیون بشکه بالاتر، ۳۶.۶ میلیون بشکه بالاتر از آخرین میانگین پنجساله، و ۱۵.۰ میلیون بشکه بالاتر از میانگین ۲۰۱۵–۲۰۱۹ بود. از نظر تعداد روزهای پوشش آتی، موجودیهای تجاری OECD در ژانویه ۰.۸ روز، ماهبهماه، کاهش یافت و به ۶۲.۰ روز رسید. این رقم ۱.۳ روز بالاتر از ژانویه ۲۰۲۵ بود، اما ۰.۸ روز پایینتر از آخرین میانگین پنجساله و همراستا با میانگین ۲۰۱۵–۲۰۱۹ بود.
- تراز عرضه و تقاضا
تقاضا برای نفت خام DoC (یعنی نفت خام کشورهای عضو اوپک) در ۲۰۲۶ نسبت به ارزیابی ماه قبل بدون تغییر و در سطح ۴۲.۹ میلیون بشکه در روز باقی مانده است که حدود ۰.۶ میلیون بشکه در روز بالاتر از ۲۰۲۵ است. تقاضا برای نفت خام DoC در ۲۰۲۷ نیز نسبت به ارزیابی ماه قبل بدون تغییر باقی مانده و در سطح ۴۳.۶ میلیون بشکه در روز قرار دارد که حدود ۰.۶ میلیون بشکه در روز بالاتر از پیشبینی ۲۰۲۶ است.
تحلیل کامل، چشمانداز و پیامدهای بازار
این گزارش برای معاملهگران، سرمایهگذاران و فعالان بازار انرژی یک پیام روشن دارد: اوپک هنوز سناریوی پایه خود را بر مبنای رشد سالم تقاضا، افزایش محدود عرضه خارج از DoC، حفظ نیاز بازار به نفت خام کشورهای مشارکتکننده در DoC، تداوم ساختار عقب ماندگی در منحنیهای آتی و افت ماهانه ذخایر تجاری OECD بنا کرده است.
جمعبندی مهمترین نکات گزارش اوپک در مارس ۲۰۲۶
در فوریه، ارزش سبد نفتی اوپک (ORB) با رشد ۵.۵۹ دلار در هر بشکه نسبت به ماه قبل، به ۶۷.۹۰ دلار در هر بشکه رسید. همزمان، قرارداد ماه پیش رو ICE Brent به ۶۹.۳۷ دلار، NYMEX WTI به ۶۴.۵۲ دلار و GME Oman به ۶۸.۴۲ دلار رسید. همچنین اوپک تأکید کرد که منحنیهای آتی نفت در فوریه در وضعیت عقب ماندگی باقی ماندند و موقعیتهای خالص خرید صندوقهای پوشش ریسک و مدیران سرمایه ۴۶ درصد ماهبهماه افزایش یافت.
در بخش اقتصاد جهانی، اوپک پیشبینی رشد اقتصاد جهانی را بدون تغییر در ۳.۱ درصد برای ۲۰۲۶ و ۳.۲ درصد برای ۲۰۲۷ حفظ کرد. در بخش نفت نیز، رشد تقاضای جهانی برای سال ۲۰۲۶ معادل ۱.۴ میلیون بشکه در روز و برای ۲۰۲۷ معادل ۱.۳ میلیون بشکه در روز برآورد شد. در سمت عرضه، رشد تولید مایعات خارج از DoC برای هر دو سال ۰.۶ میلیون بشکه در روز پیشبینی شده و تقاضا برای نفت خام DoC نیز در ۲۰۲۶ برابر ۴۲.۹ میلیون بشکه در روز و در ۲۰۲۷ برابر ۴۳.۶ میلیون بشکه در روز برآورد شده است.
اقتصاد جهانی: رشد پابرجاست، اما ریسکها همچنان زندهاند
اوپک در گزارش ویژه و بخش اقتصاد جهانی خود تأکید میکند که شتاب رشد اقتصاد جهانی تا پایان ۲۰۲۵ مقاوم باقی ماند و این روند در آغاز ۲۰۲۶ نیز ادامه یافته است. این نهاد معتقد است که آمریکا، چین و هند همچنان موتورهای اصلی رشد جهان خواهند بود و در کنار آن، منطقه یورو و ژاپن نیز به رشد باثبات، هرچند ملایم، ادامه میدهند. همچنین برزیل و روسیه نیز از دید اوپک روند رشد خود را حفظ کردهاند.
بر اساس این گزارش، چند عامل از رشد کوتاهمدت اقتصاد جهانی حمایت میکنند: اثر تقویت مالی در نیمه اول ۲۰۲۶ در آمریکا، ادامه حمایتهای سیاستی در چین پس از نشستهای “سالانه حزف کومونیست”، افزایش محرکهای مالی در ژاپن و منطقه یورو بهویژه آلمان، و تداوم پویایی اقتصادی هند. اوپک همزمان هشدار میدهد که تحولات ژئوپلیتیکی و تجاری همچنان نیازمند رصد نزدیک هستند، اما در سناریوی پایه فعلی هنوز آنقدر شدید ارزیابی نشدهاند که پیشبینی رشد جهانی را تغییر دهند.
برای بازار نفت، این بخش معنای مهمی دارد: اوپک هنوز از سناریوی رکودی یا شوک منفی تقاضا دفاع نمیکند. برعکس، فرض اصلی آن این است که اقتصاد جهانی به اندازهای باثبات خواهد ماند که رشد مصرف نفت در ۲۰۲۶ و ۲۰۲۷ ادامه پیدا کند.
قیمت نفت خام: فوریه ماه صعود قیمتها بود
طبق گزارش اوپک، قیمت نفت خام در فوریه تحت تأثیر بنیادهای فیزیکی قوی بازار، اختلالات عرضه و پرمیوم ژئوپلیتیکی افزایش یافت. افزایش قیمت فقط محدود به شاخصهای اصلی نبود؛ قیمتهای نقدی نیز در بسیاری از مناطق به دلیل تقاضای مطلوب، مخصوصاً از سوی خریداران آسیا-اقیانوسیه، تقویت شدند. اوپک میگوید حاشیه سود بهتر پالایش در اروپا و ساحل خلیج آمریکا نیز از تقاضای خرید نفت خام حمایت کرد.
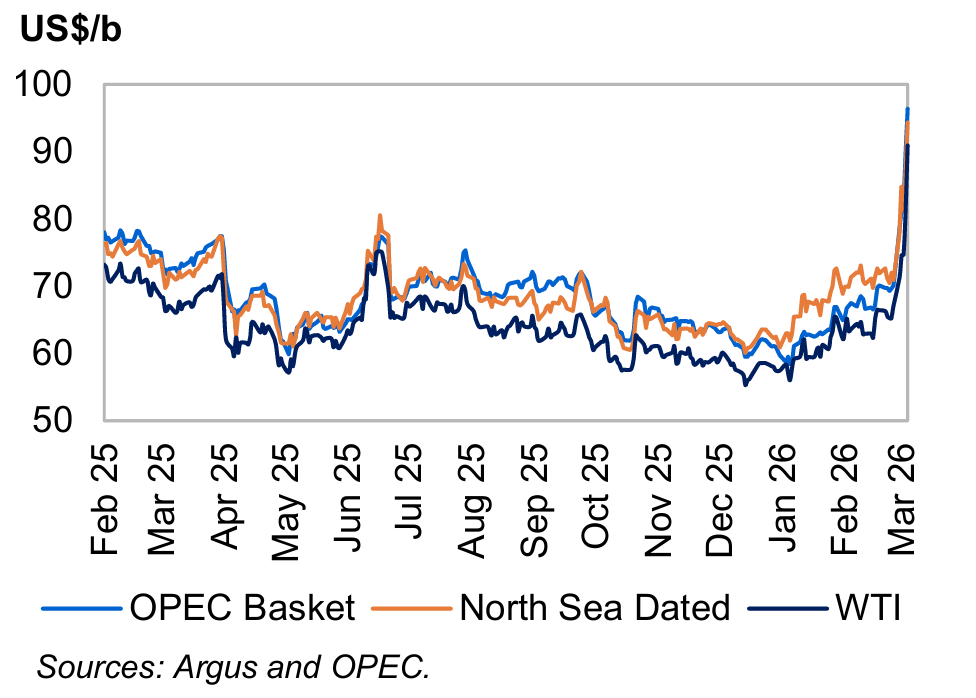
شاخصهای نفت خام در طول ماه فوریه روند صعودی داشتند و سبد نفتی اوپک، نفت دریای شمال و نفت خام وست تگزاس اینترمدیت همگی افزایش قیمت ماهانه قابل توجهی را ثبت کردند.
در بازار معاملات آتی، اوپک توضیح میدهد که ICE Brent-WTI در فوریه ۰.۳۸ دلار در هر بشکه بازتر شد و به ۴.۸۵ دلار رسید. از نگاه اوپک، بخشی از این افزایش ناشی از اختلالات عرضه در منطقه کاسپین و همچنین تشدید پرمیوم ریسک ژئوپلیتیکی روی برنت بوده است. همزمان، افزایش موقعیتهای خالص خرید نیز نشان میدهد معاملهگران مالی در فوریه دیدگاه صعودیتری نسبت به نفت پیدا کردند.
نکته مهم دیگر این است که ساختار آتی نفت در فوریه در عقب ماندگی باقی ماند. این معمولاً نشانهای از آن است که بازار، وضعیت عرضه و تقاضای نزدیکمدت را نسبت به افقهای دورتر فشردهتر میبیند. اوپک بهویژه اشاره میکند که ساختار آتی GME Oman به دلیل تقاضای قوی برای نفتهای ترش متوسط از سوی خریداران آسیایی تقویت شد.
بازارهای کالایی: انرژی ترکیبی، اما نفت همچنان مورد حمایت
در بخش بازارهای کالایی، اوپک میگوید شاخص انرژی در فوریه ۰.۵ درصد ماهبهماه کاهش یافت؛ زیرا افت قیمت گاز طبیعی در آمریکا و اروپا بخشی از رشد قیمت نفت و زغالسنگ را خنثی کرد. با این حال، میانگین قیمت نفت خام در همان ماه ۶.۹ درصد ماهبهماه افزایش یافت و به ۶۸ دلار در هر بشکه رسید، هرچند نسبت به سال قبل ۷.۹ درصد پایینتر بود.
اوپک همچنین نشان میدهد که قیمت گاز طبیعی Henry Hub در فوریه ۵۲.۳ درصد و قیمت گاز اروپا ۴.۴ درصد کاهش یافت. از این زاویه، تصویر کل بازار انرژی کاملاً یکدست نیست؛ اما نفت در مقایسه با سایر حاملها از حمایت بیشتری برخوردار بوده است. این یعنی رشد قیمت نفت در فوریه بیشتر از آنکه ناشی از یک رونق فراگیر در همه کالاها باشد، محصول تنگی نسبی بازار فیزیکی و ریسکهای ژئوپلیتیکی بوده است.
تقاضای جهانی نفت: اوپک همچنان بر رشد سالم تقاضا تأکید دارد
اوپک برآورد خود از رشد تقاضای جهانی نفت در ۲۰۲۶ را بدون تغییر در ۱.۴ میلیون بشکه در روز حفظ کرده و کل تقاضای جهانی را در آن سال ۱۰۶.۵ میلیون بشکه در روز میبیند. برای ۲۰۲۷ نیز رشد تقاضا ۱.۳ میلیون بشکه در روز و کل تقاضا ۱۰۷.۹ میلیون بشکه در روز برآورد شده است.
در این میان، موتور اصلی رشد همچنان اقتصادهای غیر سازمان همکاری و توسعه اقتصادی (OECD) هستند. اوپک میگوید در ۲۰۲۶، رشد تقاضای OECD حدود ۰.۱۵ میلیون بشکه در روز خواهد بود، در حالی که رشد غیر OECD حدود ۱.۲ میلیون بشکه در روز برآورد میشود. برای ۲۰۲۷ نیز همین الگو کمابیش حفظ میشود: سازمان همکاری و توسعه اقتصادی حدود ۰.۱ میلیون بشکه در روز و غیر OECD حدود ۱.۲ میلیون بشکه در روز به رشد تقاضا اضافه میکنند.
اوپک همچنین تصریح میکند که سوختهای حملونقل محرک اصلی رشد تقاضا خواهند بود؛ بهویژه بنزین، و پس از آن سوخت جت و خوراک پتروشیمی. این مسئله برای پالایشگران و معاملهگران فرآورده اهمیت بالایی دارد، زیرا به این معناست که رشد تقاضا صرفاً یک عدد کلان نیست، بلکه در بخشهای مشخصی از مصرف نهایی متمرکز شده است.
عرضه جهانی نفت: رشد عرضه خارج از عضو اوپک ادامه دارد، اما محدود
در سمت عرضه، اوپک پیشبینی میکند تولید مایعات خارج از عضو اوپک (DoC) در سال ۲۰۲۶ با رشد ۰.۶ میلیون بشکه در روز به ۵۴.۸ میلیون بشکه در روز برسد و در ۲۰۲۷ نیز با رشد مشابه به ۵۵.۴ میلیون بشکه در روز افزایش یابد. محرکهای اصلی این رشد در ۲۰۲۶ برزیل، کانادا، آمریکا و آرژانتین و در ۲۰۲۷ برزیل، کانادا، قطر و آرژانتین معرفی شدهاند.
علاوه بر این، اوپک برآورد میکند که NGLها و مایعات غیرمتعارف کشورهای مشارکتکننده در عضو اوپک در ۲۰۲۶ حدود ۰.۱ میلیون بشکه در روز رشد کرده و به ۸.۸ میلیون بشکه در روز برسند و در ۲۰۲۷ نیز با رشد مشابه به ۸.۹ میلیون بشکه در روز افزایش یابند. همچنین تولید نفت خام عضو اوپک در فوریه نسبت به ماه قبل ۴۴۵ هزار بشکه در روز افزایش یافت و به ۴۲.۷۲ میلیون بشکه در روز رسید.
برداشت کلیدی از این بخش آن است که رشد عرضه خارج از عضو اوپک واقعی است، اما هنوز به اندازهای بزرگ نیست که بهتنهایی تعادل بازار را به سمت مازاد شدید سوق دهد. همین نکته با برآورد اوپک از تقاضای بالای بازار برای نفت خام عضو اوپک سازگار است.
بازار پالایش و فرآوردهها: حاشیه سود در آتلانتیک بهتر، در سنگاپور ضعیفتر
اوپک گزارش میدهد که در فوریه حاشیه سود پالایش در حوزه آتلانتیک افزایش یافت؛ یکی از دلایل اصلی، کاهش تولید فرآورده بهخاطر تعمیرات فصلی پالایشگاهها بود. همچنین تنشهای ژئوپلیتیکی و نگرانی از اختلال در جریان فرآوردهها نیز فشار صعودی بیشتری بر حاشیه سود وارد کرد. در سازمان حفاظت محیط زیست ایالات متحده (USGC)، قدرت بنزین و میانتقطیرها از حاشیه سود حمایت کرد و در روتردام تقریباً در کل بشکه، بهجز نفت کوره کم گوگرد (LSFO)، بهبود دیده شد. در مقابل، سنگاپور به دلیل رشد ذخایر بنزین منطقه، افزایش عرضه جت/نفت سفید در جنوب شرق آسیا و رشد قیمت خوراک، عملکرد ضعیفتری داشت.
از نگاه بازار، این واگرایی مهم است. معنای آن این است که در فوریه تنگی بازار فرآوردهها در حوضه آتلانتیک بیشتر از آسیا بوده و شرایط سودآوری پالایش به شکل منطقهای متفاوت پیش رفته است. برای معاملهگران crack spread و فرآورده، این تفکیک منطقهای اهمیت عملی بالایی دارد.
بازار نفتکشها: جهش چشمگیر نرخ حمل، بهویژه برای VLCCها
یکی از صعودیترین سیگنالهای عملیاتی این گزارش، مربوط به بازار نفتکشهاست. اوپک میگوید نرخ حمل نقدی VLCCها در فوریه عملکرد بسیار قوی داشت، زیرا تجمیع ناوگان و افزایش تقاضا در مسیرهای طولانی، دسترسی به کشتی را محدودتر کرد. در مسیر خاورمیانه به شرق، نرخها ۶۵ درصد ماهبهماه رشد کردند. اوپک همچنین از افزایش نرخهای Suezmax و Aframax نیز خبر میدهد؛ بهویژه در شرق سوئز.
اهمیت این بخش در آن است که هزینه حمل بالاتر، میتواند اختلاف قیمتهای منطقهای نفت خام را تقویت کند و حتی بدون افت شدید عرضه، به فشردهتر شدن بازار فیزیکی کمک کند. به بیان ساده، بازار فقط از سمت تولید و مصرف تقویت نشده؛ زنجیره حملونقل نیز در جهت حمایت از قیمتها عمل کرده است.
تجارت نفت خام و فرآورده: واردات آسیا همچنان پشتوانه بازار است
در تجارت جهانی نفت، اوپک گزارش میدهد که واردات نفت خام آمریکا در فوریه ۵ درصد ماهبهماه افزایش یافت، در حالی که صادرات نفت خام آمریکا به ۴.۲ میلیون بشکه در روز رسید و ۸۷ هزار بشکه در روز رشد کرد. صادرات فرآورده آمریکا به ۶.۷ میلیون بشکه در روز کاهش یافت، هرچند جریان صادرات میانتقطیرها و نفت کوره همچنان قوی باقی ماند.
در آسیا نیز اوپک تصویری نسبتاً حمایتی ترسیم میکند: واردات نفت خام چین در آغاز سال در حدود ۱۲ میلیون بشکه در روز و بالاتر از میانگین پنجساله قرار گرفت. واردات نفت خام هند نیز در ژانویه اندکی پایینتر از ۵ میلیون بشکه در روز بود و واردات فرآورده آن ۱.۳ میلیون بشکه در روز ثبت شد. این ارقام با دیدگاه اوپک درباره قدرت نسبی تقاضای آسیا برای نفتهای ترش متوسط همخوانی دارد.
ذخایر تجاری OECD: افت ماهانه، اما نه در سطح بحران عرضه
دادههای اولیه ژانویه ۲۰۲۶ نشان میدهد که ذخایر تجاری نفت سازمان همکاری و توسعه اقتصادی (OECD) با افت ۱۹.۹ میلیون بشکهای نسبت به ماه قبل، به ۲,۸۲۴ میلیون بشکه رسید. در جزئیات، موجودی نفت خام ۳.۰ میلیون بشکه و موجودی فرآوردهها ۱۶.۹ میلیون بشکه کاهش یافت. تعداد روزهای پوشش آتی نیز با افت ۰.۸ روز به ۶۲.۰ روز رسید.
با این حال، اوپک تأکید میکند که این سطح موجودی هنوز ۷۰.۵ میلیون بشکه بالاتر از سال قبل و ۹.۸ میلیون بشکه بالاتر از میانگین پنجساله اخیر است، هرچند نسبت به میانگین ۲۰۱۵ تا ۲۰۱۹ همچنان ۱۰۳.۱ میلیون بشکه پایینتر قرار دارد. بنابراین پیام این بخش این نیست که بازار با کمبود شدید موجودی مواجه است؛ بلکه این است که وضعیت موجودیها برای تأیید سناریوی مازاد عرضه هم کافی نیست.
تراز عرضه و تقاضا: نیاز بازار به نفت خام DoC همچنان بالاست
در بخش تراز بازار، اوپک برآورد میکند که تقاضا برای نفت خام DoC در سال ۲۰۲۶ برابر ۴۲.۹ میلیون بشکه در روز و در سال ۲۰۲۷ برابر ۴۳.۶ میلیون بشکه در روز خواهد بود. هر دو عدد نسبت به برآورد ماه قبل بدون تغییر باقی ماندهاند. همچنین اوپک اشاره میکند که تقاضای ۲۰۲۶ حدود ۰.۶ میلیون بشکه در روز بیشتر از سال ۲۰۲۵ و تقاضای ۲۰۲۷ نیز حدود ۰.۶ میلیون بشکه در روز بیشتر از برآورد ۲۰۲۶ است.
این بخش شاید مهمترین پیام کل گزارش باشد. وقتی اوپک رشد تقاضا را ثابت نگه میدارد، رشد عرضه خارج از DoC را محدود میبیند و همزمان نیاز بازار به نفت خام DoC را همچنان بالا برآورد میکند، نتیجه ضمنی آن این است که سناریوی پایه اوپک هنوز سناریوی بازار شُل و اشباعشده نیست؛ بلکه بازاری متعادل تا نسبتاً فشرده است.
این گزارش برای بازار نفت چه معنایی دارد؟
گزارش مارس ۲۰۲۶ اوپک گزارشِ «بازنگریهای بزرگ» نیست؛ گزارشِ تثبیت سناریوی حمایتی است. اوپک نه جهش بزرگی در تقاضا پیشبینی کرده و نه سقوط چشمگیر در عرضه. اما همان تثبیت اعداد، وقتی در کنار رشد قیمت نفت در فوریه، حفظ عقب ماندگی، جهش نرخ حمل، و افت ماهانه موجودیها قرار میگیرد، برای بازار پیام صعودی ملایمی دارد.
به زبان ساده، اوپک در این گزارش نمیگوید بازار در آستانه جهش انفجاری قیمت است؛ اما میگوید در سناریوی پایه، بازار نفت همچنان بهاندازه کافی سالم و فشرده است که از قیمتها حمایت شود، مگر آنکه شوک منفی بزرگی از سمت اقتصاد جهانی، تجارت یا سیاست وارد شود.
جمعبندی نهایی
گزارش ماهانه بازار نفت اوپک در مارس ۲۰۲۶ از یک بازار نفت متعادل تا نسبتاً قوی دفاع میکند. رشد تقاضای جهانی همچنان سالم برآورد میشود، عمده این رشد از سوی اقتصادهای غیر OECD میآید، رشد عرضه خارج از عضو اوپک محدود است، قیمتها در فوریه تقویت شدهاند، نرخهای حمل بالا رفتهاند و نیاز بازار به نفت خام عضو اوپک همچنان قابلتوجه باقی مانده است.
برای سرمایهگذاران و معاملهگران، نتیجه عملی این است که تا وقتی متغیرهای ژئوپلیتیکی، تجاری و اقتصاد کلان به شکل جدی بدتر نشوند، این گزارش فضای یک چشمانداز حمایتی برای نفت را حفظ میکند، نه یک سناریوی آشکارا نزولی را.
Source: OPEC Monthly Oil Market Report, March 2026.
پرسشهای متداول
اوپک برای تقاضای جهانی نفت در سال ۲۰۲۶ چه رقمی پیشبینی کرده است؟
اوپک تقاضای جهانی نفت در ۲۰۲۶ را ۱۰۶.۵ میلیون بشکه در روز و رشد آن را ۱.۴ میلیون بشکه در روز برآورد میکند.
پیشبینی اوپک برای تقاضای جهانی نفت در ۲۰۲۷ چیست؟
اوپک تقاضای جهانی نفت در ۲۰۲۷ را ۱۰۷.۹ میلیون بشکه در روز و رشد آن را ۱.۳ میلیون بشکه در روز پیشبینی کرده است.
سبد نفتی اوپک در فوریه ۲۰۲۶ به چه سطحی رسید؟
ارزش سبد نفتی اوپک در فوریه با رشد ۵.۵۹ دلار به ۶۷.۹۰ دلار در هر بشکه رسید.
اوپک درباره رشد عرضه خارج از اعضا اوپک چه میگوید؟
اوپک رشد عرضه مایعات خارج از عضو اوپک را برای ۲۰۲۶ و ۲۰۲۷ هر کدام ۰.۶ میلیون بشکه در روز پیشبینی میکند.
تقاضا برای نفت خام عضو اوپک در ۲۰۲۶ و ۲۰۲۷ چقدر است؟
اوپک تقاضا برای نفت خام عضو اوپک را ۴۲.۹ میلیون بشکه در روز در ۲۰۲۶ و ۴۳.۶ میلیون بشکه در روز در ۲۰۲۷ برآورد میکند.
Comments