 English
 پارسی


مرور کلی پیشبینی ها
- حرکات قیمت نفت خام.
قیمت نقدی نفت خام برنت پس از آغاز اقدام نظامی در خاورمیانه بهطور چشمگیری افزایش یافته است. برنت در ۹ مارس در ۹۴ دلار به ازای هر بشکه (b) بسته شد که حدود ۵۰٪ نسبت به ابتدای سال افزایش داشته و بالاترین سطح از سپتامبر ۲۰۲۳ بوده است. قیمتهای نفت خام افزایش یافتهاند زیرا ارسال محمولههای نفتی از طریق تنگه هرمز کاهش یافته و بخشی از تولید نفت خاورمیانه متوقف شده است.
- تولید نفت خاورمیانه.
ما در مدلسازی خود این فرض را در نظر میگیریم که بسته شدن موثر تنگه هرمز باعث خواهد شد تولید نفت در خاورمیانه در هفتههای آینده بیشتر کاهش یابد. ما فرض میکنیم این تولید متوقفشده بهتدریج کاهش یابد، همزمان با اینکه عبور و مرور از تنگه از سر گرفته میشود.
- پیشبینی قیمت نفت خام.
ما پیشبینی میکنیم قیمت نفت خام برنت طی دو ماه آینده بالای ۹۵ دلار به ازای هر بشکه ($95/b) باقی بماند، سپس در سهماهه سوم ۲۰۲۶ به زیر ۸۰ دلار به ازای هر بشکه ($80/b) سقوط کند و تا پایان سال به حدود ۷۰ دلار به ازای هر بشکه ($70/b) برسد. ما انتظار داریم قیمتها در سال ۲۰۲۷ بهطور متوسط ۶۴ دلار به ازای هر بشکه ($64/b) باشد. این پیشبینی قیمتی بهشدت به فرضیات مدلسازیشده ما درباره هم مدتزمان درگیری در خاورمیانه و هم اختلالات ناشی از آن در تولید نفت وابسته است.
- تولید نفت خام آمریکا.
قیمتهای بالاتر نفت در پیشبینی ما به تولید بیشتر نفت خام آمریکا منجر میشود. ما انتظار داریم تولید نفت خام آمریکا در سال ۲۰۲۶ بهطور متوسط ۱۳.۶ میلیون بشکه در روز (b/d) باشد و در سال ۲۰۲۷ به ۱۳.۸ میلیون بشکه در روز افزایش یابد. پیشبینی ما برای سال ۲۰۲۷، ۰.۵ میلیون بشکه در روز بالاتر از پیشبینی ماه گذشته است.
- قیمتهای گاز طبیعی.
اگرچه کاهش جریان گاز طبیعی مایعشده (LNG) از طریق تنگه هرمز باعث شده قیمت گاز طبیعی در اروپا و آسیا افزایش یابد، ما انتظار داریم قیمتهای گاز طبیعی آمریکا نسبتا از این تحول تاثیر نپذیرند. در پیشبینی ما، قیمت نقدی هنری هاب در سال ۲۰۲۶ بهطور متوسط حدود ۳.۸۰ دلار به ازای هر یک میلیون واحد حرارتی بریتانیا (MMBtu) خواهد بود، یا ۱۳٪ کمتر از پیشبینی ماه گذشته ما. قیمتها در بخش ابتدایی پیشبینی ما پایینتر هستند زیرا دماهای ملایمتر از پیشبینی در فوریه باعث شد گاز طبیعی بیشتری نسبت به انتظار ما در ذخیرهسازی باقی بماند. قیمت نقدی هنری هاب در سال ۲۰۲۷ بهطور متوسط نزدیک به ۳.۹۰ دلار به ازای هر MMBtu خواهد بود، ۱۲٪ کمتر از پیشبینی ماه گذشته ما. قیمتهای پایینتر در سال ۲۰۲۷ عمدتا منعکسکننده تولید بیشتر گاز طبیعی همراه در نتیجه افزایش اخیر قیمتهای نفت و افزایش مرتبط تولید در ادامه دوره پیشبینی است.
- تولید گاز طبیعی.
تولید بالاتر نفت خام به تولید بیشتر گاز طبیعی همراه منجر میشود. ما انتظار داریم تولید گاز طبیعی بازاریشده امسال بهطور متوسط ۱۲۱ میلیارد فوت مکعب در روز (Bcf/d) باشد که افزایشی ۲٪ نسبت به سال ۲۰۲۵ است. تولید در سال ۲۰۲۷ با ۳٪ افزایش اضافی به ۱۲۴ Bcf/d میرسد. پیشبینی سال ۲۰۲۷ تقریبا ۲ Bcf/d بالاتر از چشمانداز ماه گذشته است.
- ذخایر گاز طبیعی.
ما انتظار داریم ذخایر گاز طبیعی آمریکا فصل برداشت را در مارس در حدود ۱,۸۴۰ میلیارد فوت مکعب (Bcf) به پایان برسانند که نزدیک به میانگین پنجساله (۲۰۲۱–۲۰۲۵) است. برداشت از ذخایر در فوریه کند شد، زیرا هوای ملایمتر در بخش بزرگی از کشور گسترش یافت، پس از برداشتهای تاریخی در ژانویه که به طوفان زمستانی Fern و هوای سرد متعاقب آن مربوط بود.
- برق.
تولید برق آمریکا از سال ۲۰۲۱ تاکنون بهطور متوسط سالانه ۲٪ افزایش یافته است تا پاسخگوی رشد تقاضای برق پس از یک دوره رشد ثابت تقاضا بین سالهای ۲۰۱۰ تا ۲۰۱۹ باشد. ما انتظار داریم تولید برق آمریکا در سال ۲۰۲۶ به میزان ۱.۲٪ و در سال ۲۰۲۷ به میزان ۳.۱٪ رشد کند که این رشد با افزایش تقاضا در منطقه شورای قابلیت اطمینان برق تگزاس (ERCOT) هدایت میشود. در سال ۲۰۲۶، تولید برق زغالسنگی آمریکا در پیشبینی ما ۷٪ کاهش مییابد، زیرا تولید از منابع تجدیدپذیر افزایش مییابد و بخش برق حدود ۴٪ از ظرفیت تولید برق زغالسنگی خود را بازنشسته میکند.
- صادرات زغالسنگ.
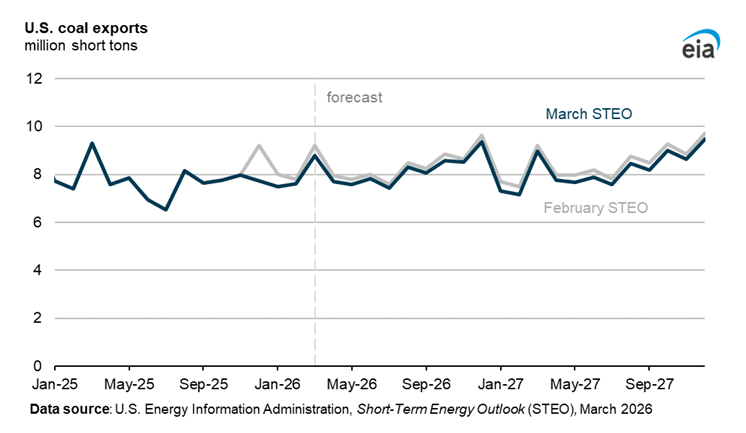
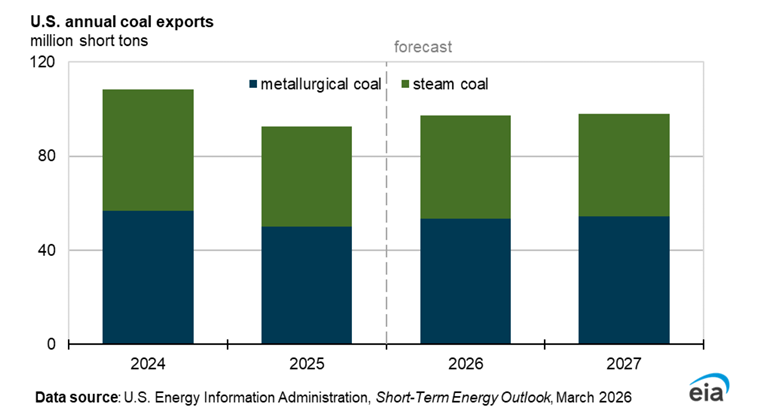
صادرات زغالسنگ در سال ۲۰۲۵ به دلیل ترکیبی از قیمتهای پایین، تقاضای ضعیف جهانی و افزایش مصرف داخلی کاهش یافت. پیشبینی ما فرض میکند صادرات زغالسنگ در سال ۲۰۲۶ اندکی افزایش یابد که این امر با افزایش صادرات زغالسنگ متالورژیکی و با آنلاین شدن ظرفیت تولید اضافی حمایت میشود. اختلالها در جریان صادرات جهانی LNG از طریق تنگه هرمز به افزایش قیمتهای نقدی زغالسنگ حرارتی منجر شد، که در صورت تداوم اختلالات تجاری LNG ممکن است از افزایش صادرات زغالسنگ آمریکا حمایت کند.
بازارهای جهانی نفت
قیمتهای جهانی نفت
قیمت نقدی نفت خام برنت از میانگین ۷۱ دلار به ازای هر بشکه (b) در ۲۷ فوریه به ۱۰۴ دلار به ازای هر بشکه ($104/b) در ۹ مارس افزایش یافت؛ این افزایش پس از آغاز اقدام نظامی در خاورمیانه که از ۲۸ فوریه شروع شد، رخ داد. تا ۹ مارس، زمانی که ما پیشبینی خود را نهایی کردیم، خسارت فیزیکی به زیرساختهای نفتی محدود بود، اما تنگه هرمز عملا به روی بیشتر ترافیک کشتیرانی بسته شده بود. عدم قطعیت بالای مربوط به اثر این درگیری بر عرضه نفت، یک صرف ریسک بزرگ به قیمتهای نفت افزوده است، زیرا فعالان بازار در حال ارزیابی اختلالات واقعی در جریانهای نفتی و سنجیدن احتمال تداوم آن اختلالات هستند.
ریسک اصلی که باعث میشود قیمتهای نفت به افزایش خود ادامه دهند، بسته ماندن طولانیمدت تنگه هرمز است؛ گذرگاهی راهبردی برای ترانزیت نفت جهان که نزدیک به ۲۰٪ از عرضه جهانی نفت از طریق آن جریان دارد. اگرچه تنگه هرمز از نظر فیزیکی مسدود نشده است، تهدید حمله از سوی ایران و لغو پوشش بیمهای باعث شده بیشتر نفتکشها از عبور از تنگه اجتناب کنند. در نتیجه، بخشی از تولید نفت در منطقه متوقف شده است. اگر این کاهش در حجم تردد کشتیها ادامه یابد، ذخیرهسازی نفت در پشت این گلوگاه بهسرعت پر خواهد شد و تولیدکنندگان نفت را وادار خواهد کرد حتی تولید بیشتری را متوقف کنند؛ موضوعی که حمایت بیشتری از قیمتهای نفت بهعمل میآورد.
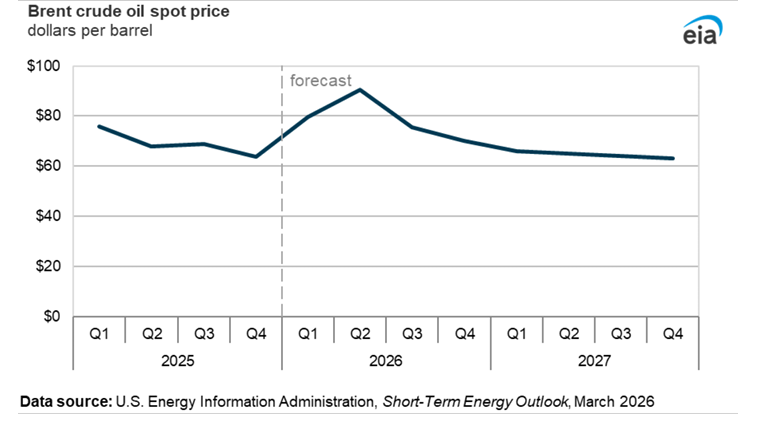
اجرای مدل ما مستلزم در نظر گرفتن تعدادی فرض درباره محیطی است که در حال تحول و نامطمئن است. در این تحلیل، ما این فرض را در نظر میگیریم که تولید نفت متوقفشده در اوایل آوریل به اوج خود برسد؛ عمدتا در عراق و با حجمهای کمتر در کویت، امارات متحده عربی و عربستان سعودی. ما همچنین این فرض را در نظر میگیریم که با ازسرگیری عبور و مرور از تنگه، تولید متوقفشده بهتدریج کاهش یابد. ما انتظار داریم برخی اختلالات کوتاهمدت در جریانهای نفتی و توقفهای مرتبط با تولید، همراه با یک صرف ریسک پایدار، قیمتهای برنت را در سهماهه دوم ۲۰۲۶ (2Q26) در میانگین ۹۱ دلار به ازای هر بشکه ($91/b) نگه دارد. هنگامی که جریانهای نفتی از طریق تنگه هرمز دوباره برقرار شوند، انتظار داریم تولید جهانی نفت در دوره پیشبینی ما همچنان از مصرف پیشی بگیرد؛ در نتیجه، ذخایر جهانی نفت بهطور متوسط روزانه ۱.۹ میلیون بشکه در سال ۲۰۲۶ و ۳.۰ میلیون بشکه در روز در سال ۲۰۲۷ افزایش خواهد یافت. رشد ذخایر نفت بار دیگر بر قیمتهای نفت فشار وارد خواهد کرد و ما انتظار داریم قیمت برنت به میانگین ۷۰ دلار به ازای هر بشکه ($70/b) در سهماهه چهارم ۲۰۲۶ (4Q26) و ۶۴ دلار به ازای هر بشکه ($64/b) در سال ۲۰۲۷ کاهش یابد.
در ۱ مارس، اوپکپلاس توافق کرد در پاسخ به برآورد پایین بودن ذخایر نفت، تولید خود را از آوریل ۲۰۲۶ به میزان مجموعا ۲۰۶,۰۰۰ بشکه در روز (b/d) افزایش دهد و تصمیم بعدی در ۵ آوریل اتخاذ خواهد شد. اگرچه اوپکپلاس اهداف برنامهریزیشده خود برای سال ۲۰۲۷ را تا سهماهه چهارم ۲۰۲۶ (4Q26) اعلام نخواهد کرد، ما انتظار نداریم اوپکپلاس سال آینده بهطور قابلتوجهی تولید را افزایش دهد، با توجه به برآورد افزایش قابلتوجه ذخایر در دوره پیشبینی. فرض فعلی ما درباره عرضه اوپکپلاس همچنین به مدتزمان و میزان اختلال در جریانهای نفتی در اطراف تنگه هرمز وابسته است.
محصولات نفتی آمریکا
تولید نفت خام آمریکا
قیمتهای بالاتر نفت خام در پیشبینی ما به تولید بیشتر نفت خام آمریکا منجر میشود. ما انتظار داریم تولید نفت خام در ایالات متحده در سال ۲۰۲۶ بهطور متوسط ۱۳.۶ میلیون بشکه در روز (b/d) و در سال ۲۰۲۷، ۱۳.۸ میلیون بشکه در روز باشد. پیشبینی ما برای سال ۲۰۲۷ یک بازبینی صعودی در حدود ۰.۵ میلیون بشکه در روز (۴٪) نسبت به گزارش چشمانداز کوتاهمدت انرژی (STEO) ماه گذشته است. قیمت نفت خام وست تگزاس اینترمدیت (WTI) در پیشبینی ما بهطور قابلتوجهی بالاتر از ماه گذشته است و در سال ۲۰۲۶ بهطور متوسط ۷۴ دلار به ازای هر بشکه ($74/b) و در سال ۲۰۲۷، ۶۱ دلار به ازای هر بشکه ($61/b) خواهد بود، در مقایسه با بهترتیب ۵۳ دلار به ازای هر بشکه ($53/b) و ۴۹ دلار به ازای هر بشکه ($49/b) در STEO فوریه.
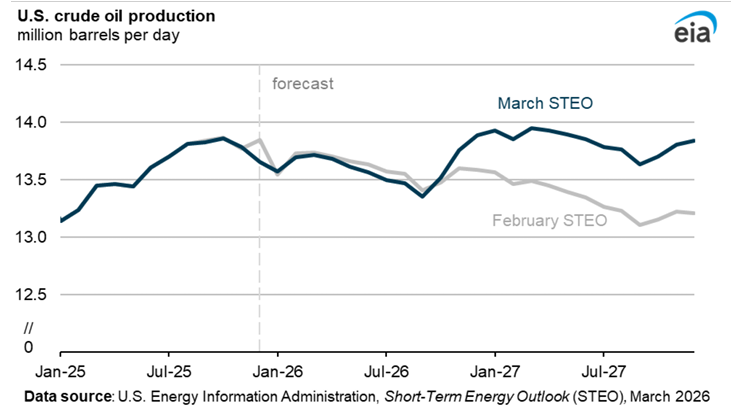
از آنجا که تغییرات قیمت نفت برای اثرگذاری بر تولید به زمان نیاز دارد—از تصمیمهای سرمایهگذاری تا استقرار دکلها، تکمیل چاهها و نخستین استقراض نفت—اثر قیمتهای بالاتر در پیشبینی ما در سال ۲۰۲۷ پررنگتر از سال ۲۰۲۶ است؛ بهطوری که تولید از ۱۳.۴ میلیون بشکه در روز در سپتامبر ۲۰۲۶ به ۱۳.۸ میلیون بشکه در روز در سال ۲۰۲۷ افزایش مییابد. قیمتهای بالاتر از افزایش فعالیت حفاری در اکثر حوضهها حمایت میکنند، و ظرفیت توسعهیافته خطوط لوله در منطقه پرمین امکان میدهد گاز طبیعی همراه بیشتری به بازار آورده شود که این موضوع نیز بیشتر از عملیاتهای نفتمحور پشتیبانی میکند. ما پیشبینی خود برای تولید نفت خام در منطقه پرمین را در سال ۲۰۲۷، ۶٪ افزایش دادیم، زیرا ظرفیت جدید خطوط لوله و مشوقهای قیمتی از رشد حمایت میکنند.
ما از این ماه یک سیستم مدلسازی جدید برای پیشبینی تولید نفت خام و گاز طبیعی در ایالتهای Lower 48 آمریکا اجرا کردیم. مدل جدید، پلتفرم فناوری اطلاعات ما را نوسازی میکند و امکان تحلیل دقیقتر منحنی افت در سطح چاه و کالیبرهسازی با تولید تاریخی اخیر را فراهم میسازد که به ما اجازه خواهد داد در واکنش به تغییرات بازارهای نفت، انعطافپذیری بیشتری داشته باشیم. این مدل جدید همچنین از یک روششناسی بهبودیافته برای بنچمارککردن با دادههای پیمایشی EIA-914، گزارش ماهانه نفت خام و میعانات اجارهای، و گزارش تولید گاز طبیعی استفاده میکند، و با بهرهگیری از اطلاعات تولید در سطح چاه، در ایالتهایی که دادههای گزارشدهی چاهها هنوز ناقص هستند، پیشبینی را بهتر اطلاعرسانی میکند.
قیمتهای خردهفروشی بنزین در آمریکا
قیمت متوسط خردهفروشی بنزین در آمریکا در پیشبینی ما در ماه مارس بهطور متوسط ۳.۵۸ دلار به ازای هر گالن (gal) است. نسبت به STEO ماه گذشته، قیمتهای بالاتر نفت خام به قیمتهای بنزینی منجر میشوند که در مارس ۶۰ سنت به ازای هر گالن بالاتر و در سهماهه دوم ۲۰۲۶ حدود ۷۰ سنت به ازای هر گالن بالاتر هستند. قیمتها در سهماهه سوم و چهارم کاهش مییابند و تا پایان سال دوباره به نزدیک ۳.۰۰ دلار به ازای هر گالن بازمیگردند. پیشبینی میانگین سالانه ما برای قیمتهای خردهفروشی بنزین در سال ۲۰۲۶ اکنون ۳.۳۴ دلار به ازای هر گالن است. در سال ۲۰۲۷، ما انتظار داریم میانگین سالانه قیمتهای خردهفروشی بنزین به زیر ۳.۲۰ دلار به ازای هر گالن کاهش یابد. پیشبینی ما برای سال ۲۰۲۷ نسبت به STEO فوریه ۲۵ سنت به ازای هر گالن بالاتر است.
قیمتهای نفت خام معمولا حدود نیمی از کل قیمت خردهفروشی بنزین را تشکیل میدهند. سایر عوامل شامل، اما محدود به، حاشیههای پالایشی (کسر هزینه نفت خام از قیمت محصول پالایششده) و حاشیههای خردهفروشی (کسر هزینه بنزین عمدهفروشی از قیمت پمپ) هستند. اگرچه انتظار داریم بیشتر افزایش قیمت بنزین در هفتههای آینده به قیمت خردهفروشی منتقل شود، همچنین انتظار داریم عادیسازی حاشیههای پالایشی و خردهفروشی با سرعت کمتری رخ دهد. اثر خالص این وضعیت، فشار صعودی ادامهدار در سهماهه دوم خواهد بود که با تاخیری نسبت به افزایش اولیه همراه است.
ذخایر فصلی بنزین که در گزارش هفتگی وضعیت نفتی ما بسیار بالاتر از میانگین گزارش شدهاند، از چشمانداز ما برای ذخایر بالاتر بنزین در سال ۲۰۲۶ حمایت میکنند؛ موضوعی که به مقداری فشار نزولی بر حاشیههای پالایشگران و خردهفروشان منجر میشود.
گاز طبیعی
بهروزرسانی بازار گاز طبیعی
در پیشبینی ما، قیمت نقدی هنری هاب در سال ۲۰۲۶ بهطور متوسط نزدیک به ۳.۸۰ دلار به ازای هر یک میلیون واحد حرارتی بریتانیا (MMBtu) است، یا ۱۳٪ کمتر از پیشبینی ما در ماه گذشته. ما پیشبینی خود برای قیمتها در سال جاری را عمدتا به دلیل آبوهوای ملایمتر از انتظار در فوریه کاهش دادیم، که در پیشبینی ما به گاز طبیعی بیشتر در ذخیرهسازی در ماههای آینده منجر شد. ما انتظار داریم قیمتها سال آینده بهطور متوسط به حدود ۳.۹۰ دلار به ازای هر MMBtu افزایش یابند، یا ۱۲٪ کمتر از پیشبینی ما در ماه گذشته. قیمتهای پایینتر در سال ۲۰۲۷ منعکسکننده تولید بالاتر گاز طبیعی نسبت به پیشبینی قبلی ما هستند که انتظارات ما از ذخایر گاز طبیعی در سال آینده را افزایش میدهد.
کاهش جریان گاز طبیعی مایعشده (LNG) از طریق تنگه هرمز باعث شده قیمتهای گاز طبیعی در اروپا و آسیا افزایش یابد. با این حال، ما انتظار داریم قیمتهای گاز طبیعی آمریکا نسبتا از این تحول تاثیر نپذیرند، زیرا تاسیسات صادرات LNG پیش از درگیری خاورمیانه نیز در سطح بالایی از بهرهبرداری فعالیت میکردند و این موضوع توانایی صادرات حجمهای اضافی را در کوتاهمدت محدود میکند. بیشتر انعطافپذیری در صادرات در افزایش تدریجی در Corpus Christi State 3 (Train 5)، که در فوریه تکمیل شد، و در Golden Pass Train 1 خواهد بود که قرار است این ماه آنلاین شود.
تولید گاز طبیعی
تولید گاز طبیعی بازاریشده در ایالتهای Lower 48 در نوامبر به رکورد بالای ۱۱۸.۵ میلیارد فوت مکعب در روز (Bcf/d) رسید، و ما برآورد میکنیم تولید در این زمستان (نوامبر—مارس) بهطور متوسط ۱۱۷.۸ Bcf/d باشد که ۲٪ بیشتر از پیشبینی STEO اکتبر ما است. افزایش تولید، که عمدتا ناشی از افزایش تولید گاز همراه از پرمین و سایر مناطق ایالتهای Lower 48 آمریکا است، افت موقت تولید در طول طوفان زمستانی Fern را جبران کرد. در فوریه، تولید پس از کاهش ۳.۶ Bcf/d در ژانویه که در منطقه آپالاشیا (-۱.۳ Bcf/d) و منطقه پرمین (-۱.۳ Bcf/d) متمرکز بود، تقریبا بازیابی شد.
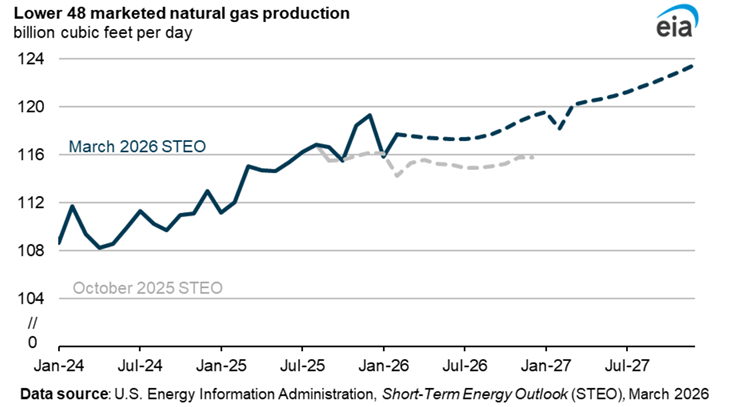
ما انتظار داریم تولید گاز طبیعی بازاریشده در طول دوره پیشبینی ما افزایش یابد و در سال ۲۰۲۶ بهطور متوسط به ۱۱۸ میلیارد فوت مکعب در روز (Bcf/d) و در سال ۲۰۲۷ به ۱۲۱ میلیارد فوت مکعب در روز برسد، در مقایسه با ۱۱۶ میلیارد فوت مکعب در روز در سال ۲۰۲۵. ما انتظار داریم رشد تولید گاز طبیعی از مناطق هاینزویل، پرمین و آپالاشیا سرچشمه بگیرد. قیمتهای بالای نفت باعث حفاری بیشتر نفتمحور در پرمین خواهد شد که به حجمهای بیشتر تولید گاز طبیعی همراه کمک میکند.
ذخیرهسازی گاز طبیعی
ما انتظار داریم ذخایر گاز طبیعی آمریکا فصل زمستان را در سطح ۱,۸۴۰ میلیارد فوت مکعب (Bcf) به پایان برسانند؛ رقمی که ۱۴۸ Bcf کمتر از پیشبینی زمان ورود به فصل زمستان در STEO اکتبر ۲۰۲۵ ما است، اما مشابه با میانگین پنجساله (۲۰۲۱–۲۰۲۵) است. در ژانویه، ذخایر گاز طبیعی به ۲,۴۹۳ Bcf کاهش یافت که بازتاب برداشتهای تاریخی در واکنش به طوفان زمستانی Fern بود.
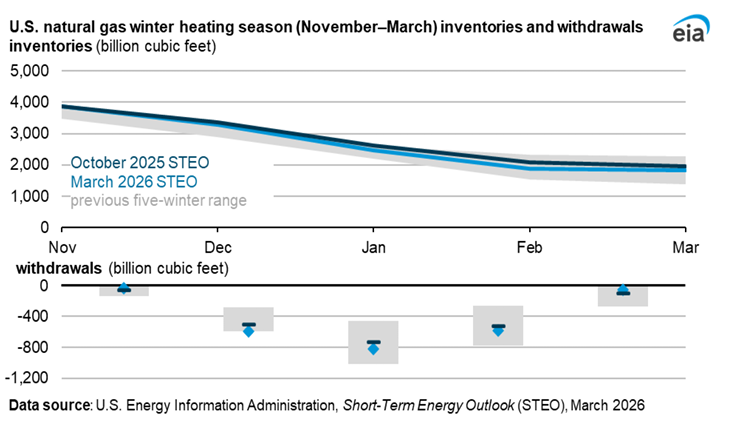
بر اساس دادههای اداره ملی اقیانوسی و جوی آمریکا، فصل زمستان ۲۰۲۵–۲۰۲۶ (نوامبر–مارس) ۲٪ روز-درجه گرمایشی (HDDs) بیشتر از میانگین ۱۰ ساله و ۴٪ HDD بیشتر نسبت به پیشبینی STEO اکتبر ۲۰۲۵ خواهد داشت. اگرچه ما هوای سردتری را تجربه کردهایم که به قیمتهای نقدی رکوردشکن بالا کمک کرده است، تولید در سراسر زمستان بالاتر از انتظار بود، که به کاهش اثر برداشتهای بزرگ ذخیرهسازی در ژانویه کمک کرد و سطح ذخیرهسازی را در طول زمستان نزدیک به میانگین یا بالاتر از آن نگه داشت.
اکنون انتظار داریم ذخایر گاز طبیعی فصل برداشت را نزدیک به میانگین پنجساله به پایان برسانند، در حالی که در اکتبر پیشبینی کرده بودیم ذخایر این فصل را ۸٪ بالاتر از میانگین به پایان خواهند رساند. ما انتظار داریم ذخایر منطقهای نسبت به میانگین پنجساله در مناطق غرب میانه (-۲۲٪) و شرق (-۲۱٪) پایینتر باشد و در منطقه جنوب مرکزی نزدیک به میانگین باشد، در حالی که انتظار داریم در منطقه پاسیفیک (۴۸٪) و منطقه کوهستانی (۵۰٪) موجودیها بالاتر از میانگین باشند، در حالی که به سمت تابستان میرویم.
برق، زغالسنگ و انرژیهای تجدیدپذیر
تولید برق
در سال ۲۰۲۵، بخش برق آمریکا ۴,۲۷۵ میلیارد کیلوواتساعت (BkWh) برق تولید کرد که نسبت به سال ۲۰۲۴، ۲.۹٪ افزایش داشت. ما انتظار داریم تولید برق آمریکا در سال ۲۰۲۶ به میزان ۱.۲٪ و در سال ۲۰۲۷ به میزان ۳.۱٪ رشد کند، که در ادامه روندهای صعودی اخیر در تولید برای پاسخ به رشد تقاضای برق است. بین سالهای ۲۰۱۰ تا ۲۰۱۹، تولید برق اساسا بدون تغییر بود، زیرا تقاضای برق ناشی از رشد جمعیت با استفاده از لوازم خانگی و تجهیزات گرمایش و سرمایش کارآمدتر جبران میشد. اما از سال ۲۰۲۱، تولید برق آمریکا بهطور متوسط حدود ۲٪ در سال رشد کرده است.
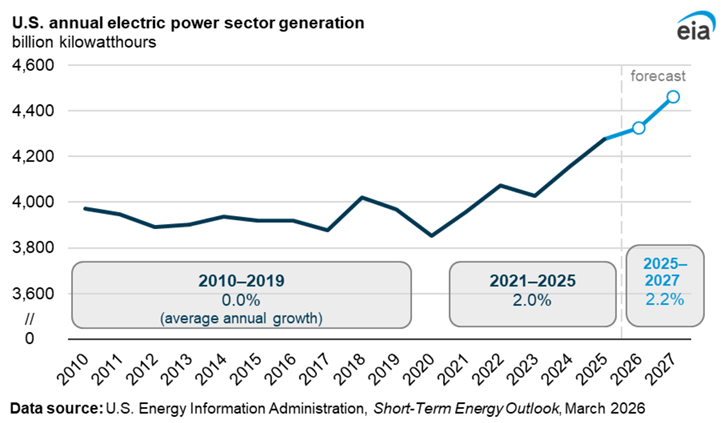
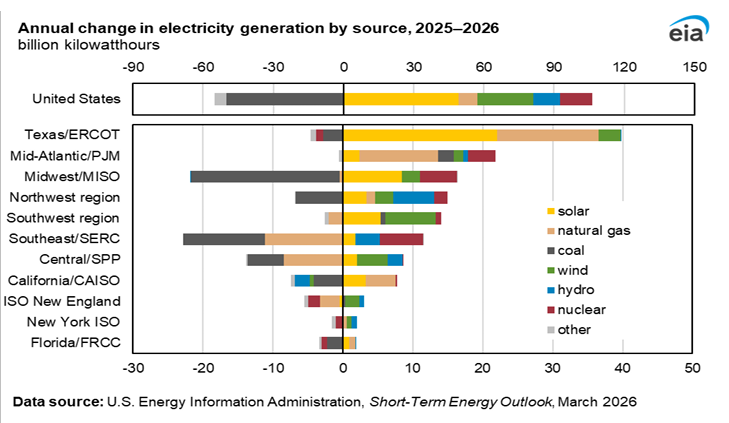
در منطقهای از کشور که شبکه برق آن توسط شورای قابلیت اطمینان برق تگزاس (ERCOT) اداره میشود، ما پیشبینی میکنیم مجموع تولید برق بین سالهای ۲۰۲۵ و ۲۰۲۶ به میزان ۳۵ میلیارد کیلوواتساعت (BkWh)، یا ۷.۳٪، افزایش یابد. تولید از تقریبا همه منابع انرژی در ERCOT افزایش مییابد و افزایشهای مشابهی از سوی نیروگاههای خورشیدی و نیروگاههای گازسوز مشاهده میشود.
پیشبینی تولید برق از گاز طبیعی در بیشتر مناطق دیگر کشور در سال ۲۰۲۶ در واکنش به هزینههای بالاتر سوخت کاهش مییابد، بهطوری که قیمت گاز طبیعی تحویلی به نیروگاهها در آمریکا امسال ۳٪ افزایش مییابد. ما پیشبینی میکنیم مجموع تولید برق آمریکا از گاز طبیعی بین سالهای ۲۰۲۵ و ۲۰۲۶ به میزان ۸ میلیارد کیلوواتساعت (BkWh)، یا ۰.۵٪، افزایش یابد.
اگرچه قیمتهای بالاتر گاز طبیعی معمولا به نفع تولید برق از نیروگاههای زغالسنگسوز بهعنوان منبع جایگزین برق است، اپراتورهای نیروگاههای برق اعلام کردهاند که در سال ۲۰۲۶، ۴٪ از ظرفیت تولید برق زغالسنگسوز آمریکا را بازنشسته خواهند کرد، مگر اینکه اپراتورهای نیروگاهها برنامههای خود را تغییر دهند. این کاهش ظرفیت، همراه با افزایش تولید از منابع تجدیدپذیر، به پیشبینی ما کمک میکند که تولید برق زغالسنگی آمریکا در سال ۲۰۲۶ به میزان ۵۰ میلیارد کیلوواتساعت (BkWh)، یا ۷٪، کاهش یابد که بخش عمده این کاهش در مناطق غرب میانه و جنوب شرقی رخ میدهد.
بازارهای زغالسنگ
صادرات زغالسنگ آمریکا در سال ۲۰۲۵ در مجموع به ۹۳ میلیون تن کوتاه (MMst) رسید که نسبت به سال ۲۰۲۴، ۱۶ MMst کاهش داشت. این کاهش بازتابدهنده قیمتهای پایین هر دو نوع زغالسنگ حرارتی و متالورژیکی در سال گذشته بود، زیرا بازار دریابرد در شرایط تقاضای نسبتا ضعیف، همچنان بهخوبی تامین شده باقی ماند. این کاهش عمدتا ناشی از افت ۱۸٪ در صادرات زغالسنگ حرارتی بود، در حالی که صادرات زغالسنگ متالورژیکی ۱۱٪ کاهش یافت. افت شدید صادرات زغالسنگ آمریکا همچنین بازتابدهنده تقویت بازار داخلی بود، بهطوری که تولید برق از زغالسنگ در ایالات متحده در سال ۲۰۲۵، ۱۳٪ افزایش یافت.
ما انتظار داریم صادرات آمریکا در سال ۲۰۲۶ بهطور ملایم بازیابی شود. این افزایش عمدتا با رشد ۷٪ در صادرات متالورژیکی هدایت میشود، در حالی که قیمتهای بالا در ابتدای سال تا حدی ناشی از اختلالات مرتبط با آبوهوا در عرضه استرالیا بوده است. انتظار میرود این افزایش قیمتها کاهش یابد، اما افتتاح معدن Blue Creek متعلق به Warrior Met Coal، همراه با بازگشایی معدن Longview متعلق به Allegheny Metallurgical و معدن Leer South متعلق به Core Natural Resources، انتظار میرود مقدار زغالسنگ متالورژیکی آمریکا را که برای فروش در بازار دریابرد در دسترس است افزایش دهد. اگرچه قیمتهای دریابرد زغالسنگ حرارتی نیز اخیرا به دلیل محدودیتهای عرضه بهطور ملایم افزایش یافتهاند، ما انتظار داریم صادرات زغالسنگ حرارتی آمریکا در سال ۲۰۲۶ اندکی افزایش یابد و به ۴۴ MMst برسد و در سال ۲۰۲۷ بدون تغییر باقی بماند. قیمتهای زغالسنگ حرارتی در بازارهای بینالمللی در اوایل مارس جهش کردند و همچنان در حال افزایش هستند؛ موضوعی که در صورت تداوم قیمتهای بالاتر، ممکن است فرصتهایی را برای افزایش صادرات زغالسنگ آمریکا فراهم کند.
اقتصاد، CO2 و آبوهوا
اقتصاد کلان آمریکا
برای تولید فرضیات اقتصاد کلان در چشمانداز کوتاهمدت انرژی (STEO)، ما پیشبینیهای قیمت انرژی STEO را وارد مدل کوتاهمدت اقتصاد کلان آمریکا متعلق به S&P Global میکنیم تا یک پیشبینی اقتصاد کلان مشروط تولید شود. برای جزئیات بیشتر درباره مدل اقتصاد کلان، به مستندات ما مراجعه کنید.
پیشبینی S&P Global که مبنای این STEO است، پیش از حکم دیوان عالی آمریکا که برخی تعرفهها را لغو کرد، نهایی شده بود. این پیشبینی نرخ موثر تعرفهای متوسط در حدود ۱۴٪ را فرض میکند.
انتشارها
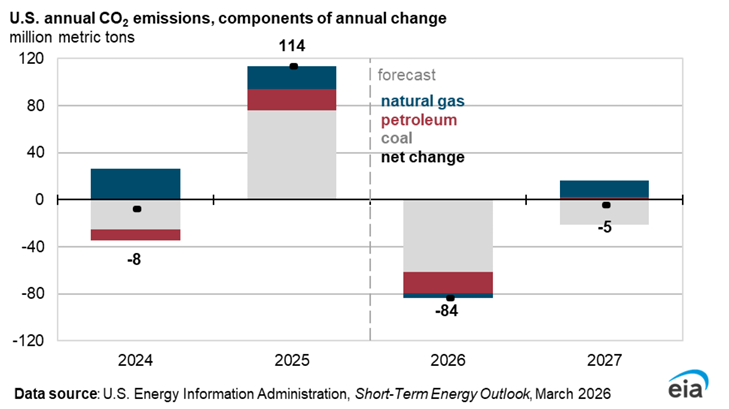
ما پیشبینی میکنیم انتشار دیاکسید کربن (CO2) مرتبط با انرژی در آمریکا در سال ۲۰۲۶ نسبت به سال ۲۰۲۵، ۱.۷٪ کاهش یابد و در سال ۲۰۲۷ نسبت به سال ۲۰۲۶، ۰.۱٪ دیگر نیز کاهش پیدا کند. در هر دو سال، کاهش انتشار CO2 عمدتا ناشی از افت مورد انتظار در مصرف زغالسنگ است که بخش عمده آن در نیروگاههای برق برای تولید برق رخ میدهد.
آبوهوا
ایالات متحده در فوریه نسبتا ملایمی را تجربه کرد، بهطوری که بهطور متوسط ۴٪ روز-درجه گرمایشی (HDDs) کمتری نسبت به فوریه ۲۰۲۵ ثبت شد؛ این در تضاد با دماهای سردتر از نرمال در ژانویه است. با این حال، همزمان با پایان یافتن این فصل زمستان (نوامبر–مارس)، ما انتظار داریم ایالات متحده در مجموع بهطور متوسط حدود ۳,۲۷۰ HDD داشته باشد، که ۱٪ بیشتر از زمستان گذشته و ۲٪ بیشتر از میانگین ۱۰ ساله زمستان است و تقاضای سوخت برای گرمایش فضا را افزایش میدهد. بر اساس پیشبینیهای فعلی ما و دادههای اداره ملی اقیانوسی و جوی آمریکا، ما پیشبینی میکنیم ایالات متحده در ماه مارس بهطور متوسط حدود ۵۳۰ HDD داشته باشد، که در مقایسه با مارس ۲۰۲۵، ۱۴٪ بیشتر و ۱٪ بیشتر از میانگین ۱۰ ساله ماه مارس است.
--------------------------------------------------------------------------------
تحلیل چشمانداز کوتاهمدت انرژی EIA در مارس ۲۰۲۶:
گزارش چشمانداز کوتاهمدت انرژی EIA در مارس ۲۰۲۶ یک بهروزرسانی معمول ماهانه نیست. این گزارش یک پیشبینی رویدادمحور است که بر پایه یک شوک ژئوپلیتیکی بزرگ در بازار انرژی ساخته شده: اختلال موثر در عبور نفت و LNG از تنگه هرمز پس از اقدام نظامی در خاورمیانه. پیام اصلی گزارش روشن است: بازار نفت در کوتاهمدت با صرف ریسک شدید روبهرو شده، اما EIA همچنان انتظار دارد این صرف ریسک در ادامه سال ۲۰۲۶ با عادیتر شدن جریانها و بازسازی موجودیها کاهش یابد.
تصویر کلان: چه چیزی در این STEO تغییر کرده است؟
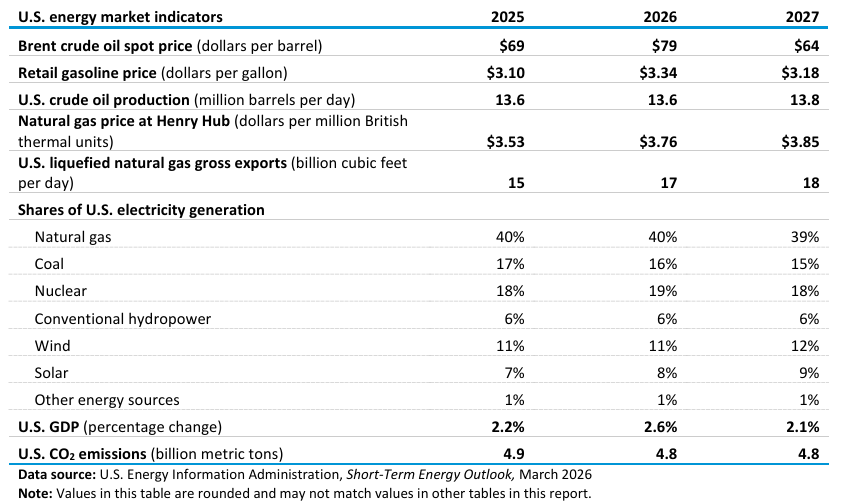
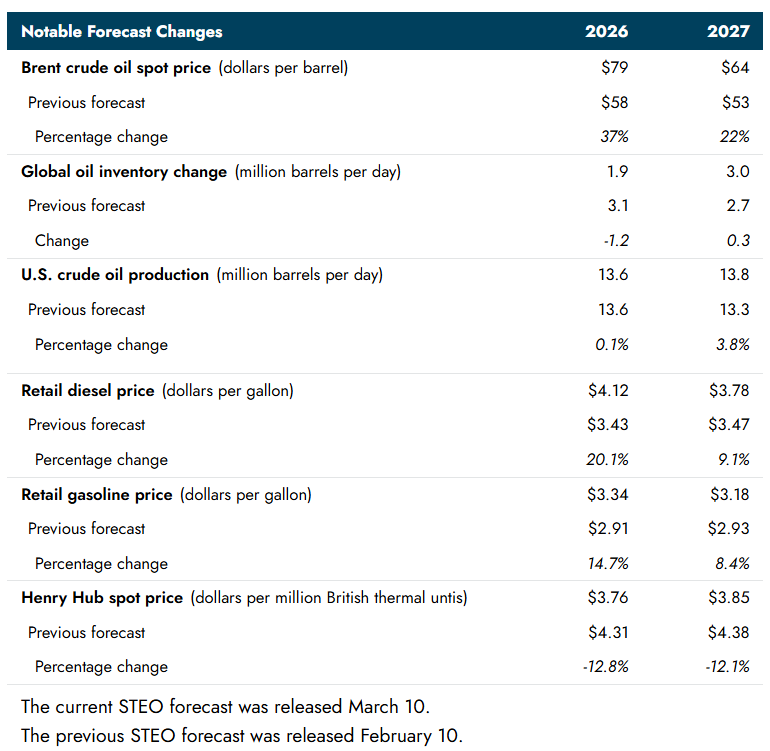
ابعاد بازبینی این ماه غیرعادی و بزرگ است. در مقایسه با STEO فوریه، EIA پیشبینی برنت ۲۰۲۶ را از ۵۸ دلار به ۷۹ دلار و برنت ۲۰۲۷ را از ۵۳ دلار به ۶۴ دلار افزایش داده است. همچنین میانگین قیمت خردهفروشی بنزین در ۲۰۲۶ را از ۲.۹۱ دلار به ۳.۳۴ دلار و گازوییل خردهفروشی را از ۳.۴۳ دلار به ۴.۱۲ دلار بالا برده است. در مقابل، پیشبینی Henry Hub برای ۲۰۲۶ را از ۴.۳۱ دلار به ۳.۷۶ دلار کاهش داده و تولید نفت خام آمریکا در ۲۰۲۷ را از ۱۳.۳ به ۱۳.۸ میلیون بشکه در روز رسانده است. به زبان بازار، این بازبینی یعنی: نفت بالاتر، سوخت بالاتر، گاز پایینتر، عرضه آمریکا قویتر.
دورنمای بازار نفت: شوک کوتاهمدت، مسیر نرمتر در میانمدت
برنت پس از آغاز درگیری از میانگین ۷۱ دلار در ۲۷ فوریه به ۱۰۴ دلار در ۹ مارس جهش کرد. EIA میگوید تا ۹ مارس خسارت فیزیکی به زیرساختهای نفتی هنوز محدود بود، اما عبور و مرور از تنگه هرمز عملا مختل شده بود، چون نفتکشها به دلیل تهدیدهای امنیتی و لغو پوشش بیمهای از عبور اجتناب میکردند. این همان منبع اصلی صرف ریسک کنونی در بازار نفت است.
فرض اصلی EIA این است که توقف تولید در خاورمیانه در اوایل آوریل به اوج میرسد؛ عمدتا در عراق و با اختلالات کوچکتر در کویت، امارات متحده عربی و عربستان سعودی، و سپس با ازسرگیری عبور و مرور، بهتدریج کاهش مییابد. در این سناریو، برنت در سهماهه دوم ۲۰۲۶ بهطور متوسط ۹۱ دلار خواهد بود، سپس به ۷۰ دلار در سهماهه چهارم ۲۰۲۶ و ۶۴ دلار در سال ۲۰۲۷ کاهش مییابد، زیرا تولید جهانی دوباره از مصرف پیشی میگیرد. این گزارش همچنین افزایش موجودی جهانی نفت به میزان ۱.۹ میلیون بشکه در روز در ۲۰۲۶ و ۳.۰ میلیون بشکه در روز در ۲۰۲۷ را پیشبینی میکند.
اهمیت این موضوع در آن است که گزارش، از یک بازار صعودی ساختاری و چندساله برای نفت دفاع نمیکند. استدلال EIA بیشتر این است که ما با یک جهش ژئوپلیتیکی متمرکز در کوتاهمدت روبهرو هستیم که بعد از کاهش اختلال در تنگه هرمز، بهسمت بازتعادل حرکت میکند. این مهمترین برداشت راهبردی از STEO مارس است. این جمعبندی، استنباطی بر پایه مسیر قیمت و موجودیهای اعلامشده توسط EIA است.
تولید نفت خام آمریکا: واکنش قویتر، بهویژه در ۲۰۲۷
قیمتهای بالاتر نفت، بشکههای بیشتری را در آمریکا وارد پیشبینی میکند. EIA اکنون انتظار دارد تولید نفت خام آمریکا در ۲۰۲۶ بهطور متوسط ۱۳.۶ میلیون بشکه در روز و در ۲۰۲۷ معادل ۱۳.۸ میلیون بشکه در روز باشد؛ یعنی رقم ۲۰۲۷ حدود ۰.۵ میلیون بشکه در روز بالاتر از پیشبینی ماه قبل است. گزارش تصریح میکند که اثر افزایش قیمت در سال ۲۰۲۷ پررنگتر است، چون زمان میبرد تا قیمتهای بالاتر از مرحله تخصیص سرمایه تا دکل، تکمیل چاه و تولید اولیه عبور کنند.
حوضه پرمین در مرکز این واکنش قرار دارد. EIA میگوید افزایش ظرفیت خطوط لوله و مشوقهای قیمتی بهتر باعث شده پیشبینی تولید نفت خام پرمین در ۲۰۲۷ را ۶٪ افزایش دهد. همزمان، قیمتهای بالاتر نفت از رشد تولید گاز همراه نیز حمایت میکند. پیام ضمنی گزارش این است که شیل آمریکا همچنان نسبت به سیگنال قیمت واکنشپذیر است، حتی اگر این واکنش با وقفه زمانی ظاهر شود.
بنزین و گازوییل: فشار کوتاهمدت بر مصرفکننده، افت بعدی
در بخش فرآوردهها، شوک تورمی کوتاهمدت واقعی است. EIA پیشبینی میکند میانگین قیمت خردهفروشی بنزین آمریکا در مارس ۳.۵۸ دلار به ازای هر گالن باشد؛ یعنی حدود ۶۰ سنت بالاتر از STEO ماه گذشته برای ماه مارس و حدود ۷۰ سنت بالاتر در سهماهه دوم ۲۰۲۶. سپس انتظار دارد قیمتها در ادامه سال کاهش یابند و تا پایان سال دوباره به نزدیکی ۳ دلار به ازای هر گالن بازگردند؛ در حالی که میانگین سالانه ۳.۳۴ دلار در ۲۰۲۶ و زیر ۳.۲۰ دلار در ۲۰۲۷ برآورد میشود.
گزارش همچنین توضیح میدهد که نفت خام معمولا حدود نیمی از قیمت نهایی بنزین را تشکیل میدهد و بقیه به حاشیههای پالایشی و خردهفروشی مربوط است. EIA انتظار دارد شوک نفت نسبتا سریع به قیمت پمپ منتقل شود، اما عادی شدن حاشیهها کندتر اتفاق بیفتد. بنابراین فشار صعودی در سهماهه دوم میتواند حتی بعد از جهش اولیه نفت نیز ادامه داشته باشد. این گزارش از این منظر برای تورم کوتاهمدت سوخت تا حدی هشداردهنده است، هرچند به یک چرخه تورمی پایدار اشاره نمیکند. این برداشت تورمی، استنباطی بر پایه بحث EIA درباره قیمت سوخت و حاشیههاست.
گاز طبیعی: در آمریکا بسیار آرامتر از نفت
گزارش میان نفت و گاز آمریکا تفاوت روشنی ترسیم میکند. با وجود آنکه کاهش جریان LNG از طریق تنگه هرمز قیمت گاز را در اروپا و آسیا بالا برده، EIA میگوید قیمت گاز طبیعی آمریکا باید نسبتا کماثر بماند، چون تاسیسات صادراتی آمریکا پیش از درگیری نیز در سطح بهرهبرداری بالایی فعال بودند و در کوتاهمدت امکان رشد معنادار صادرات اضافی محدود است.
به همین دلیل، EIA اکنون انتظار دارد Henry Hub در ۲۰۲۶ حدود ۳.۸۰ دلار و در ۲۰۲۷ حدود ۳.۹۰ دلار بهطور متوسط باشد؛ هر دو رقم کمتر از پیشبینی ماه قبل. دلیل اصلی این کاهش، ضعف تقاضا نیست، بلکه هوای ملایمتر از انتظار در فوریه است که باعث شد ذخایر گاز بیشتر از انتظار باقی بماند. در عین حال، با بهبود حفاری نفت، تولید گاز همراه نیز افزایش مییابد.
در سمت عرضه، EIA انتظار دارد تولید گاز طبیعی بازاریشده از ۱۱۶ Bcf/d در ۲۰۲۵ به ۱۱۸ Bcf/d در ۲۰۲۶ و ۱۲۱ Bcf/d در ۲۰۲۷ برسد؛ با محوریت هاینزویل، پرمین و آپالاشیا. در بخش ذخیرهسازی نیز انتظار دارد موجودیها فصل زمستان را در حدود ۱,۸۴۰ Bcf و نزدیک به میانگین پنجساله به پایان برسانند. از نظر منطقهای، EIA انتظار دارد موجودیها در غرب میانه و شرق کمتر از میانگین و در پاسیفیک و منطقه کوهستانی بالاتر از میانگین باشند.
جمعبندی عملی بازار ساده است: بازار بحرانی، نفت جهانی است؛ نه گاز طبیعی آمریکا. گاز همچنان به آبوهوا و ذخایر حساس است، اما STEO مارس از یک سناریوی شوک پایدار در گاز آمریکا مشابه نفت پشتیبانی نمیکند. این جمعبندی استنباطی بر پایه فرضیات EIA درباره قیمت، ذخایر و ظرفیت صادراتی است.
برق، زغالسنگ و تجدیدپذیرها: رشد تقاضا ادامه دارد، سهم زغالسنگ باز هم کمتر میشود
EIA میگوید تولید برق آمریکا در ۲۰۲۵ به ۴,۲۷۵ میلیارد کیلوواتساعت رسید که ۲.۹٪ بیشتر از ۲۰۲۴ بود، و برای ۲۰۲۶ رشد ۱.۲٪ و برای ۲۰۲۷ رشد ۳.۱٪ را پیشبینی میکند. از سال ۲۰۲۱ تاکنون، تولید برق آمریکا بهطور متوسط حدود ۲٪ در سال رشد کرده است؛ مسیری که تفاوت آشکاری با دوره کمتحرک ۲۰۱۰ تا ۲۰۱۹ دارد.
منطقه برجسته در این گزارش ERCOT است؛ جایی که EIA پیشبینی میکند مجموع تولید برق بین ۲۰۲۵ تا ۲۰۲۶ به میزان ۳۵ BkWh یا ۷.۳٪ افزایش یابد. این گزارش میگوید تقریبا همه منابع اصلی انرژی در آن منطقه رشد میکنند، بهویژه خورشیدی و گازسوز. این موضوع، تگزاس را به یکی از مهمترین داستانهای ساختاری تقاضای برق در این گزارش تبدیل میکند.
زغالسنگ تا حدی از افزایش قیمت گاز حمایت میگیرد، اما نه آنقدر که مسیر نزولی آن را معکوس کند. EIA میگوید اپراتورهای نیروگاهی در سال ۲۰۲۶ قصد دارند حدود ۴٪ از ظرفیت زغالسنگسوز آمریکا را بازنشسته کنند و در نتیجه انتظار دارد تولید برق زغالسنگی در ۲۰۲۶ به میزان ۵۰ BkWh یا ۷٪ کاهش یابد؛ کاهشی که بخش بزرگی از آن در غرب میانه و جنوب شرق رخ میدهد.
صادرات زغالسنگ و انتشار CO2
صادرات زغالسنگ آمریکا در ۲۰۲۵ به ۹۳ میلیون تن کوتاه رسید که ۱۶ میلیون تن کوتاه کمتر از ۲۰۲۴ بود؛ در حالی که صادرات زغالسنگ حرارتی ۱۸٪ و متالورژیکی ۱۱٪ کاهش یافت. EIA انتظار دارد در ۲۰۲۶ یک بازیابی ملایم رخ دهد که عمدتا با رشد ۷٪ در صادرات متالورژیکی و ورود یا بازگشایی ظرفیتهای جدید معدنی پشتیبانی میشود. همچنین اشاره میکند که اگر قیمتهای بالاتر زغالسنگ حرارتی در بازارهای بینالمللی پایدار بماند، میتواند از صادرات آمریکا نیز حمایت کند.
با این حال، جهتگیری بلندمدت زیستمحیطی گزارش همچنان به سمت شدت کربنی پایینتر است. EIA پیشبینی میکند انتشار CO2 مرتبط با انرژی در آمریکا در ۲۰۲۶ معادل ۱.۷٪ کاهش یابد و در ۲۰۲۷ نیز ۰.۱٪ دیگر افت کند؛ عمدتا به دلیل کاهش مصرف زغالسنگ در بخش برق.
ملاحظه اقتصاد کلان و آبوهوا
یک نکته مهم در خارج از سرفصلهای کالایی قرار دارد. EIA میگوید پیشبینی اقتصاد کلان S&P Global که مبنای این STEO است، پیش از حکم دیوان عالی آمریکا درباره لغو برخی تعرفهها نهایی شده و نرخ موثر متوسط تعرفه را حدود ۱۴٪ فرض میکند. بنابراین، بستر اقتصاد کلانی که در این STEO استفاده شده، خودش نیز تا حدی شرطی و نه کاملا بهروز است.
در بخش آبوهوا، EIA میگوید فصل زمستان ۲۰۲۵-۲۰۲۶ احتمالا با ۲٪ روز-درجه گرمایشی بیشتر از میانگین ۱۰ ساله و ۱٪ بیشتر از زمستان قبلی به پایان میرسد، در حالی که مارس حدود ۵۳۰ HDD خواهد داشت که ۱۴٪ بیشتر از مارس ۲۰۲۵ است. این موضوع توضیح میدهد چرا با وجود ملایم بودن فوریه، تقاضای گاز در سطحی حمایتی باقی ماند.
این گزارش برای معاملهگران و سرمایهگذاران چه معنایی دارد؟
برای معاملهگران نفت، این گزارش از یک چارچوب صعودی در کوتاهمدت اما نرمتر در میانمدت حمایت میکند. متغیر کلیدی، مدت اختلال در اطراف تنگه هرمز است. اگر اختلال بیشتر از فرض EIA طول بکشد، برنت میتواند برای مدت بیشتری بالاتر از مسیر پیشبینیشده بماند. اگر جریانها سریعتر عادی شوند، افت به سمت قیمتهای پایینتر در ادامه ۲۰۲۶ میتواند زودتر رخ دهد. این نتیجه، استنباطی از فرضیات سناریویی صریح EIA است.
برای سهام انرژی، گزارش برای تولیدکنندگان بالادستی آمریکا سازنده است، بهویژه شرکتهایی که در پرمین و رشد گاز همراه قرار دارند. اما برای بخشهای حساس به سوخت در کوتاهمدت چندان مثبت نیست، چون افزایش بنزین و گازوییل فشار را بر حملونقل، لجستیک و مصرف اختیاری حفظ میکند. این جمعبندی بخشی، استنباطی از پیشبینیهای نفت خام، بنزین و گازوییل EIA است.
برای معاملهگران گاز طبیعی، این STEO یک سناریوی صعودی بزرگ در بازار گاز آمریکا را تایید نمیکند. موجودیها نسبت به برآورد اکتبر فشردهتر شدهاند، اما هنوز نزدیک به میانگین پنجسالهاند، تولید در حال افزایش است و محدودیتهای صادراتی نیز اجازه نمیدهد تنگنای بیرونی بهسرعت به جهش شدید قیمت در آمریکا تبدیل شود.
برای سرمایهگذاران کلان، پیام اصلی این است که شوک انرژی عمدتا در نفت و فرآوردهها متمرکز است، نه در کل بازار انرژی آمریکا. این برای تورم، اوراق و انتظارات سیاستگذاری مهم است، چون شوک سوخت میتواند تورم کوتاهمدت را بالا ببرد، بدون آنکه الزاما یک رژیم تورمی فراگیر در کل انرژی ایجاد کند. این تفسیر کلان، استنباطی از واگرایی مسیر نفت و Henry Hub در گزارش است.
جمعبندی نهایی
STEO مارس ۲۰۲۶ میگوید بازار جهانی انرژی با یک شوک جدی نفتی مواجه است، اما EIA هنوز آن را شوک میداند، نه یک تعادل دائمی جدید. برنت به دلیل ریسک جنگ و اختلال در عبور از تنگه هرمز بالا رفته است. شیل آمریکا با وقفه واکنش نشان میدهد، بنزین و گازوییل در کوتاهمدت جهش میکنند، گاز طبیعی آمریکا نسبتا مهار میشود و رشد تقاضای برق، بهویژه در ERCOT، یکی از روشنترین تمهای ساختاری گزارش باقی میماند.
منبع: اداره اطلاعات انرژی آمریکا (EIA)، Short-Term Energy Outlook، منتشرشده در ۱۰ مارس ۲۰۲۶.
Comments