 English
 پارسی


نمای کلی پیشبینی
- قیمتهای جهانی نفت
میانگین قیمت نفت خام برنت در ماه ژانویه ۶۷ دلار به ازای هر بشکه (b) بود که بالاترین سطح از سپتامبر ۲۰۲۵ محسوب میشود؛ زیرا رویدادهای مرتبط با آبوهوا عرضه جهانی نفت خام را مختل کرد و تشدید تنشها با ایران فشار افزایشی بر قیمتها وارد آورد. با وجود این رویدادهای کوتاهمدت، انتظار داریم قیمت نفت در سال ۲۰۲۶ کاهش یابد، زیرا تولید جهانی نفت از تقاضای جهانی نفت فراتر میرود و باعث افزایش ذخایر نفت میشود. ذخایر جهانی تا سال ۲۰۲۷ نیز به افزایش ادامه میدهند. پیشبینی میکنیم قیمت نفت خام برنت در سال ۲۰۲۶ بهطور متوسط ۵۸ دلار به ازای هر بشکه (b) و در سال ۲۰۲۷ ۵۳ دلار به ازای هر بشکه (b) باشد.
- قیمتهای گاز طبیعی
قیمتهای گاز طبیعی در ژانویه بهطور چشمگیری افزایش یافت. میانگین قیمت نقدی هنریهاب ۷.۷۲ دلار به ازای هر میلیون بیتییو (MMBtu) بود که در واکنش به افزایش تقاضای گرمایشی، کاهش تولید، و برداشتهای بزرگ از موجودیها همزمان با پوشاندن بخش بزرگی از ایالات متحده توسط طوفان زمستانی فرن، ۸۱٪ نسبت به دسامبر افزایش داشت. اکنون انتظار داریم ایالات متحده فصل برداشت را در پایان مارس با کمتر از ۱.۹ تریلیون فوت مکعب گاز طبیعی در ذخایر به پایان برساند که ۸٪ کمتر از پیشبینی قبلی است. در نتیجه، پیشبینی قیمت نقدی هنریهاب برای فوریه و مارس را بهطور میانگین نزدیک به ۴۰٪ نسبت به STEO ژانویه افزایش دادیم. انتظار داریم با افزایش فعالیت حفاری و رشد تولید گاز طبیعی در ادامه دوره پیشبینی، شدت افزایش قیمتها تعدیل شود. پیشبینی فعلی ما این است که قیمت نقدی هنریهاب امسال بهطور متوسط حدود ۴.۳۰ دلار/MMBtu و در سال ۲۰۲۷ نزدیک به ۴.۴۰ دلار/MMBtu باشد.
- تولید گاز طبیعی
شرایط هوای بسیار سرد در سراسر ایالات متحده باعث افت ۳٪ تولید گاز طبیعی آمریکا از دسامبر تا ژانویه شد. انتظار داریم این افت تولید موقتی بوده باشد و تقریباً تمام تولید در فوریه دوباره به مدار بازگردد. تا نیمه دوم ۲۰۲۶ (2H26)، انتظار داریم تولید با ورود ظرفیت جدید خطوط لوله در پرمیان و افزایش فعالیت حفاری توسط تولیدکنندگان در واکنش به قیمتهای بالاتر در نیمه اول ۲۰۲۶ (1H26) شتاب بگیرد. در مجموع، تولید گاز طبیعی خشک آمریکا در پیشبینی ما در سال ۲۰۲۶ ۲٪ و در سال ۲۰۲۷ ۱٪ رشد میکند.
- مصرف زغالسنگ
پیشبینی مصرف کل زغالسنگ آمریکا را افزایش دادیم، زیرا ناوگان زغالسنگ آمریکا برای پاسخ به اوج تقاضا در سرمای اخیر، تولید برق را بالا برد. در ژانویه، نیروگاههای آمریکا ۴۳ میلیون تُن کوتاه زغالسنگ مصرف کردند که ۱۰٪ بیشتر از برآورد ما در STEO ژانویه بود. انتظار داریم استفاده بالاتر از زغالسنگ در نیمه اول ۲۰۲۶ (1H26) تداوم یابد، زیرا در پیشبینی این ماه قیمتهای بالاتر گاز طبیعی در آن دوره لحاظ شده است. با وجود افزایش پیشبینی مصرف زغالسنگ، همچنان انتظار داریم بخش برق آمریکا امسال حدود ۷٪ زغالسنگ کمتر از سال ۲۰۲۵ مصرف کند.
- برق
رشد بالاتر تقاضای برق در پیشبینی ما هم از افزایش فعالیت اقتصادی و هم از رشد مراکز داده متمرکز در تگزاس و مناطق مید-آتلانتیک ناشی میشود. با این حال، افزایش مصرف برق در پیشبینی ما از نظر جغرافیایی گستردهتر شده است. این ماه، چشمانداز مصرف برق را در مناطق مرکزی و میدوِست افزایش دادیم، زیرا انتظارات برای توسعه مراکز داده در آن مناطق بالاتر رفته است. انتظار داریم تقاضای رو به رشد برق عمدتاً از طریق افزایش تولید برق خورشیدی تأمین شود. انتظار داریم تولید خورشیدی در سال ۲۰۲۶ ۱۷٪ افزایش یابد و در سال ۲۰۲۷ نیز ۲۳٪ افزایش اضافی داشته باشد؛ و تولید بادی بهترتیب در آن سالها ۶٪ و ۷٪ رشد کند.
تکات مهم:
پیشبینی قیمت نقدی پروپان مونت بلویو را کاهش دادیم؛ اکنون انتظار داریم میانگین آن امسال ۵۸ سنت به ازای هر گالن (gal) و در سال ۲۰۲۷ ۶۴ سنت/گالن باشد. این قیمتهای پیشبینیشده بهترتیب ۱۰ سنت/گالن و ۱۳ سنت/گالن کمتر از چشمانداز ماه گذشته است. کاهش پیشبینی قیمت منعکسکننده پیشبینی بالاتر تولید گاز طبیعی ماست که به افزایش تولید پروپان نیز منجر میشود. با تولید بالاتر پروپان، انتظار داریم ذخایر پروپان در سراسر دوره پیشبینی بالاتر باشد.
ما مدلسازی و تحلیل STEO برای این گزارش را در ۵ فوریه ۲۰۲۶ تکمیل کردیم؛ بنابراین گزارش STEO این ماه شامل آخرین بهروزرسانیهای گزارش عرضه ماهنامه نفت و گاز طبیعی که در ۶ فوریه ۲۰۲۶ منتشر شد، نیست.
بازار جهانی نفت
قیمت جهانی نفت
قیمت نقدی نفت خام برنت بهطور میانگین در ماه ژانویه ۶۷ دلار بهازای هر بشکه (b) بود که ۴ دلار بهازای هر بشکه بالاتر از میانگین ماه دسامبر است. قیمتهای روزانه نفت خام برنت از میانگین ۶۲ دلار بهازای هر بشکه در ۲ ژانویه به ۷۲ دلار بهازای هر بشکه در ۳۰ ژانویه افزایش یافت. قیمت نفت خام در واکنش به اختلالات در تولید نفت خام در ایالات متحده و قزاقستان افزایش پیدا کرد. با وجود افزایش کوتاهمدت قیمتها و اختلالات کوتاهمدت در عرضه نفت، پیشبینی میکنیم رشد قوی تولید جهانی نفت باعث افزایش بالای انباشت ذخایر نفت جهانی در طول دوره پیشبینی شود و در نتیجه قیمت نفت خام کاهش یابد. پیشبینی میکنیم قیمتهای نقدی برنت بهطور میانگین در سال ۲۰۲۶ به ۵۸ دلار بهازای هر بشکه و در سال ۲۰۲۷ به ۵۳ دلار بهازای هر بشکه برسد؛ پایینتر از میانگین ۶۹ دلار بهازای هر بشکه در سال ۲۰۲۵.
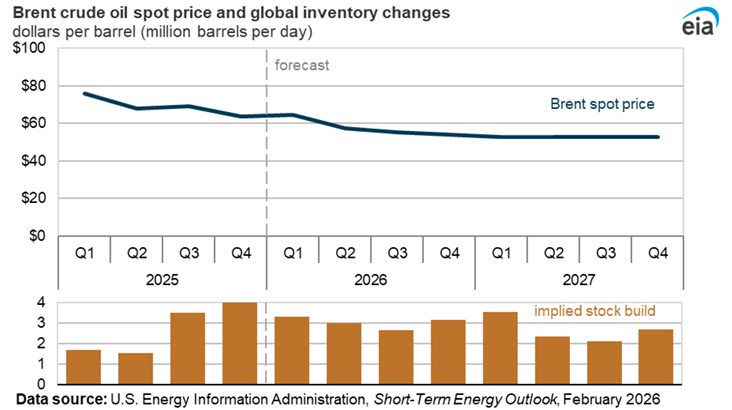
بازارها همچنین به پرسشها درباره اقدام سیاسی اخیر ایالات متحده در قبال ایران واکنش نشان دادند؛ بهطوریکه قیمتهای نفت اخیراً در سطوح بالاتر و با نوسان بیشتر معامله شدهاند. تولید نفت خام در ایران تا اینجا ثابت مانده است. ما فرض میکنیم که این وضعیت در طول دوره پیشبینی ما ثابت باقی بماند، اما اذعان میکنیم که اقداماتی که زیرساختهای نفتی را هدف قرار دهد یا درگیریای که جریانها از طریق تنگه هرمز را تحت تأثیر قرار دهد، بدیهی است میتواند تولید و صادرات نفت خاورمیانه را کاهش دهد.
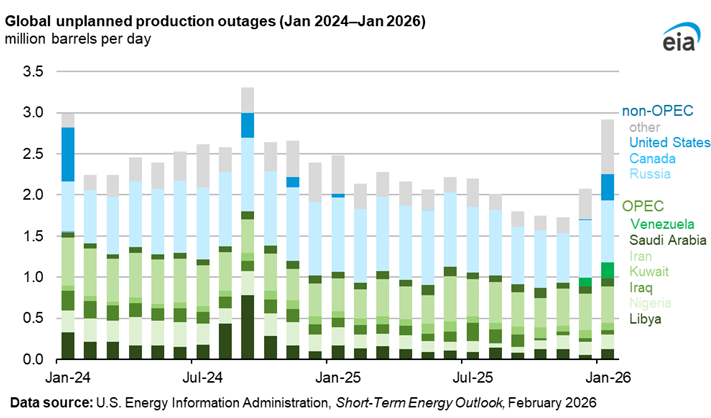
اختلالات برنامهریزینشده در تولید نفت خام در ایالات متحده و قزاقستان، عرضه کوتاهمدت نفت را در ژانویه محدود کرد و باعث افزایش قیمت نفت خام شد. اختلالات تولید نفت خام در ایالات متحده ناشی از هوای سرد بود؛ که برآورد میکنیم تولید را در ژانویه به میزان ۳۲۰ هزار بشکه در روز (b/d) کاهش داده است. در قزاقستان، قطعی برق در میدان نفتی بزرگ تنگیز، همراه با یک حمله پهپادی و هوای نامساعد در پایانه اصلی صادراتی تولیدکننده در نووروسییسک روسیه، در مجموع تولید نفت را در ژانویه بیش از ۴۰۰ هزار بشکه در روز کاهش داد. مجموع اختلالات برنامهریزینشده برای دومین ماه پیاپی در ژانویه افزایش یافت و به نزدیک ۳.۰ میلیون بشکه در روز رسید که بیشترین مقدار از سپتامبر ۲۰۲۴ است. علاوه بر این، هوای سرد در سراسر نیمکره شمالی در ژانویه، تقاضای نفت را همزمان با وقوع این اختلالات تولید افزایش داد و به فشارهای افزایشی بر قیمت نفت افزود.
با وجود محدودیتهای کوتاهمدت ناشی از اختلالات، ارزیابی ما این است که رشد قوی تولید جهانی نفت همچنان در طول دوره پیشبینی ما از مصرف نفت پیشی خواهد گرفت و این امر مبنای ارزیابی ما مبنی بر افزایش ذخایر جهانی نفت است. انتظار داریم این روند در هر دو سال ۲۰۲۶ و ۲۰۲۷ ادامه یابد. پیشبینی میکنیم انباشت ذخایر جهانی نفت بهطور میانگین در سال ۲۰۲۶ برابر با ۳.۱ میلیون بشکه در روز باشد، در مقایسه با میانگین انباشت ۲.۷ میلیون بشکه در روز در سال ۲۰۲۵، و سپس در سال ۲۰۲۷ کاهش یابد و بهطور میانگین ۲.۷ میلیون بشکه در روز شود. هرچند انتظار داریم قیمتها در سال ۲۰۲۶ کاهش یابد و در سال ۲۰۲۷ زیر ۶۰ دلار بهازای هر بشکه باقی بماند، ارزیابی میکنیم که هم سیاست اوپک+ و هم ادامه انباشت ذخایر راهبردی چین، افت قیمتها را محدود خواهد کرد. بخش بزرگی از انباشت ذخایر نفت در سال گذشته در ذخایر راهبردی چین بوده است که فشارهای کاهشی قیمت را محدود کرد، زیرا این انباشتها بهعنوان یک منبع تقاضا عمل کردند. ما فرض میکنیم چین در سال ۲۰۲۶ انباشت ذخایر راهبردی را تقریباً با همان نرخ حدود ۱.۰ میلیون بشکه در روز ادامه دهد، پیش از آنکه در سال ۲۰۲۷ انباشت راهبردی را کاهش دهد.
در ۱ فوریه، اوپک+ برنامهها را برای ثابت نگه داشتن تولید در سهماهه اول ۲۰۲۶ (1Q26) مجدداً تأیید کرد. با وجود اینکه برنامهای برای اعلام اهداف ۲۰۲۷ تا سهماهه چهارم ۲۰۲۶ (4Q26) وجود ندارد، انتظار نداریم اوپک+ سال آینده تولید را افزایش دهد؛ با توجه به انتظار ما از انباشت بزرگ ذخایر در طول دوره پیشبینی. از میان ۹ عضو اوپک که مشمول اهداف تولید هستند (گروهی که ایران، لیبی و ونزوئلا را شامل نمیشود)، انتظار داریم تولید در طول سال ۲۰۲۶ نزدیک به اهداف اعلامشده حرکت کند.
در نهایت، وضعیت در حال تحول ونزوئلا همچنان یک عدمقطعیت کلیدی در پیشبینی ما باقی میماند. محاصره نفتی و توقیف نفتکشهای نفتی تحریمشده در نزدیکی ونزوئلا، بخش بزرگی از صادرات نفت ونزوئلا را در دسامبر متوقف کرد و باعث توقف تولید شد. گزارشها نشان میدهد صادرات در ژانویه پس از صدور مجوزها برای شرکتهای بازرگانی Vitol و Trafigura جهت حمل نفت ونزوئلا، بازیابی شد. بخش زیادی از نفت حملشده توسط این شرکتها که پیشتر عازم چین بود، به پایانههای ذخیرهسازی در اطراف کارائیب منتقل شد. مقصد نهایی احتمالاً پالایشگاههایی در ساحل خلیج مکزیک ایالات متحده است.
اخیراً، دفتر کنترل داراییهای خارجی (OFAC) در وزارت خزانهداری ایالات متحده مجوز عمومی را گسترش داد تا شرکتهای بیشتری بتوانند در حالیکه تحریمها همچنان برقرار است، نفت خام ونزوئلا را حمل و فروش کنند. در نتیجه، اکنون برآورد میکنیم این محمولههای جدید، محدودیتهای تولید را کاهش دهد و به ونزوئلا اجازه دهد تولید نفت خود را تا سهماهه دوم ۲۰۲۶ (2Q26) به سطح فعالیت پیش از محاصره بازگرداند. هرگونه تسهیل بیشتر تحریمها یا تغییرات در سیاست دولت ایالات متحده مرتبط با ونزوئلا میتواند به تولید نفت بیشتری نسبت به آنچه در این پیشبینی فرض کردهایم منجر شود و فشار کاهشی اضافی بر قیمت نفت وارد کند.
مصرف و تولید جهانی نفت
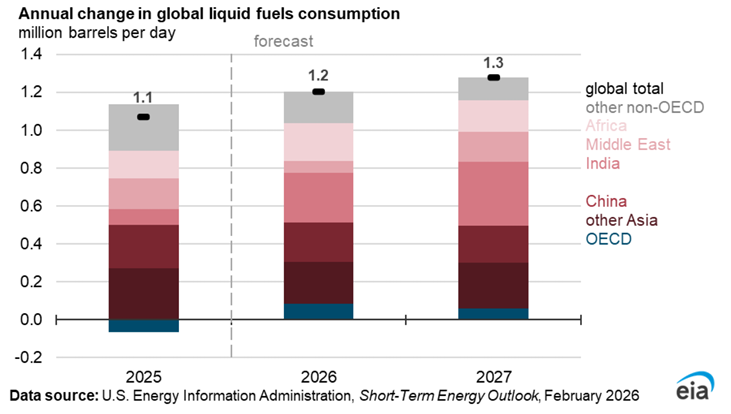
مصرف جهانی سوختهای مایع در سال ۲۰۲۵ بهطور برآوردی ۱.۱ میلیون بشکه در روز افزایش یافت، و پیشبینی میکنیم در سال جاری ۱.۲ میلیون بشکه در روز و در سال ۲۰۲۷ ۱.۳ میلیون بشکه در روز افزایش یابد. رشد مصرف جهانی سوختهای مایع تقریباً بهطور کامل توسط کشورهای غیرعضو OECD هدایت میشود که مجموعاً در سال ۲۰۲۶ به میزان ۱.۱ میلیون بشکه در روز و در سال ۲۰۲۷ به میزان ۱.۲ میلیون بشکه در روز افزایش خواهند یافت. انتظار داریم مصرف OECD تا سال ۲۰۲۷ اندکی افزایش یابد.
بخش عمده رشد غیر-OECD در آسیا متمرکز است. پیشبینی میکنیم مصرف کل سوختهای مایع در چین در هر دو سال ۲۰۲۶ و ۲۰۲۷ به میزان ۰.۲ میلیون بشکه در روز افزایش یابد. انتظار داریم هند مصرف سوختهای مایع خود را در هر دو سال پیشبینی به میزان ۰.۳ میلیون بشکه در روز افزایش دهد.
رشد تولید جهانی سوختهای مایع در سال ۲۰۲۵ بهطور برآوردی ۳.۰ میلیون بشکه در روز افزایش یافت، و انتظار داریم این رشد در سال ۲۰۲۶ بهطور میانگین به ۱.۶ میلیون بشکه در روز و در سال ۲۰۲۷ به ۰.۹ میلیون بشکه در روز کاهش یابد. رشد تولید جهانی سوختهای مایع در سال ۲۰۲۶ ناشی از رشد قوی خارج از اوپک+ است؛ عمدتاً از سوی کشورها در آمریکای جنوبی، بههمراه افزایش تولید نفت خام از سوی اعضای اوپک+. رشد تولید جهانی سوختهای مایع در سال ۲۰۲۷ عمدتاً توسط کشورهایی خارج از اوپک+ هدایت میشود، زیرا فرض میکنیم اهداف اوپک+ در سطح سال ۲۰۲۶ باقی خواهد ماند و تولید این گروه سال آینده تنها اندکی افزایش خواهد یافت.
محصولات نفتی ایالات متحده
مصرف محصولات نفتی ایالات متحده
پیشبینی میکنیم مصرف ایالات متحده از نفت کوره تقطیری و سوخت جت در سالهای ۲۰۲۶ و ۲۰۲۷ افزایش یابد، و مصرف بنزین موتور ایالات متحده در همین دوره کاهش پیدا کند. این پیشبینیها بر پایه فرضهایی از افزایش فعالیت تولید/صنعت و حملونقل کامیونی برای نفت کوره تقطیری، افزایش سفرهای هوایی برای سوخت جت، و ناوگان خودروهای کممصرفتر از نظر سوخت برای بنزین موتور است.
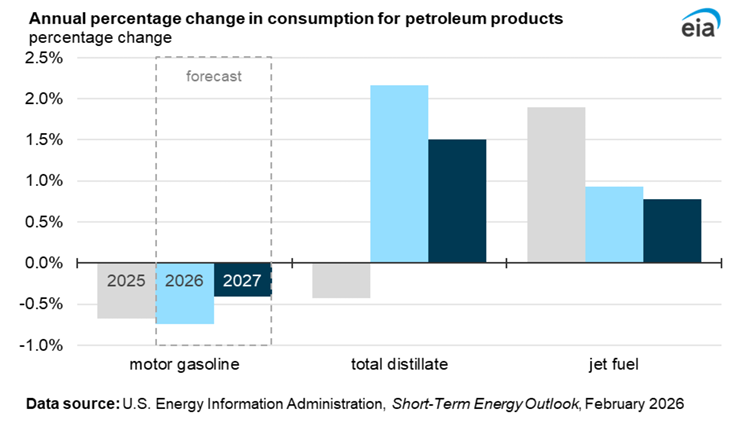
پیشبینی میکنیم مصرف ایالات متحده از کل نفت کوره تقطیری—که اغلب با عنوان دیزل بازاریابی میشود و شامل نفت کوره تقطیری مبتنی بر نفت، دیزل تجدیدپذیر و بیودیزل است—در هر دو سال ۲۰۲۶ و ۲۰۲۷ حدود ۲٪ افزایش یابد و در سال ۲۰۲۷ به رکوردهای تاریخی برسد. افزایش پیشبینیشده مصرف تقطیری در ایالات متحده ناشی از چشمانداز ما برای رشد GDP و فعالیت صنعتی بر اساس مدل کلان اقتصادی S&P Global است. انتظار داریم رشد اقتصادی تقاضای نفت کوره تقطیری را از سوی تولیدکنندگان و کامیوندارانی که کالا حمل میکنند افزایش دهد.
افزایش سفرهای هوایی—که هم با حجم مسافر و هم با تعداد پروازها سنجیده میشود—مصرف سوخت جت ایالات متحده را هر سال پس از افت شدید در سال ۲۰۲۰ افزایش داده است. با این حال، سفرهای هوایی تجاری در سال ۲۰۲۵ رشد کندتری نسبت به میانگین سالهای ۲۰۱۰‒۲۰۱۹ نشان داد و کندترین نرخ رشد را در هر سال از ۲۰۲۰ تاکنون ثبت کرد. انتظار داریم رشد در دوره پیشبینی ما ادامه یابد، زیرا فعالیت تجاری همچنان افزایش پیدا میکند. پیشبینی میکنیم مصرف سوخت جت در ایالات متحده در هر دو سال ۲۰۲۶ و ۲۰۲۷ حدود ۱٪ افزایش یابد.
مصرف بنزین موتور تنها یکی از سه سوخت اصلی حملونقل است که انتظار داریم طی دو سال آینده کاهش یابد. بهبودهای بهرهوری سوخت در ناوگان خودروها عموماً از رشد میزان رانندگی از سال ۲۰۱۹ پیشی گرفته است و این امکان را فراهم کرده که رانندگان با مصرف بنزین کمتر، مسافت بیشتری طی کنند. پیشبینی میکنیم مصرف بنزین موتور ایالات متحده در سال ۲۰۲۶ حدود ۱٪ کاهش یابد، زیرا افزایش بهرهوری سوخت از افزایش فعالیت رانندگی—که با شاخص «مایلهای طیشده خودروها» سنجیده میشود—فراتر میرود. پیشبینی میکنیم مصرف بنزین در سال ۲۰۲۷ بیشتر کاهش یابد، هرچند انتظار داریم سرعت کاهش کندتر شود، زیرا با بهبود رشد اشتغال، رشد بیشتری در فعالیت رانندگی رخ میدهد. در مقایسه با سال ۲۰۱۹، پیشبینی میکنیم مصرف بنزین موتور ایالات متحده در سالهای ۲۰۲۶ و ۲۰۲۷ حدود ۵٪ کمتر باشد، با وجود اینکه در هر دو سال مسافت بیشتری نسبت به ۲۰۱۹ طی خواهد شد.
جزییات مصرف تقطیری ایالات متحده
انتظار داریم رشد مصرف تقطیری عمدتاً توسط سوختهای دیزلی مبتنی بر زیستتوده تأمین شود. در نتیجه، تقاضا برای نفت کوره تقطیری مبتنی بر نفت، بسیار کمتر از رشد تقاضای کل تقطیری در مجموع افزایش مییابد. در پیشبینی ما، فرض میکنیم تولید دیزل مبتنی بر زیستتوده پس از تولید کمتر و واردات خالص کمتر در سال ۲۰۲۵، دوباره روند رشد را از سر خواهد گرفت.
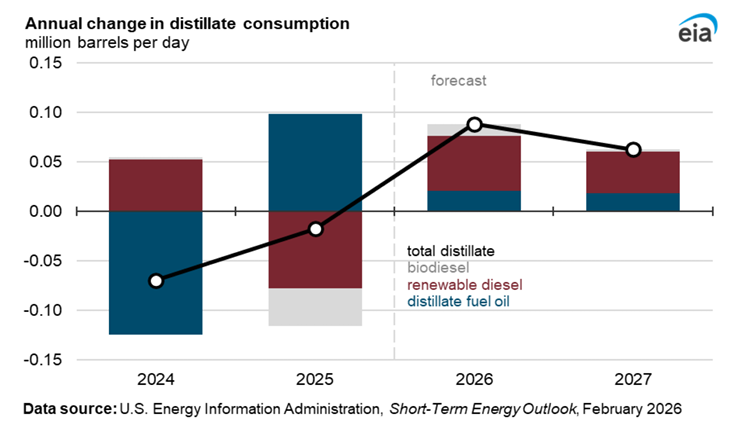
دیزل تجدیدپذیر و بیودیزل، سوختهای دیزلی مبتنی بر زیستتوده هستند که میتوانند جایگزین نفت کوره تقطیری مبتنی بر نفت شوند و برای رعایت تعهدات حجم تجدیدپذیر (RVOs) در «استاندارد سوخت تجدیدپذیر» (RFS) که توسط سازمان حفاظت محیطزیست ایالات متحده (EPA) اداره میشود، مورد استفاده قرار گیرند. عرضه محصول دیزل مبتنی بر زیستتوده از سال ۲۰۲۵ تا ۲۰۲۶ نزدیک به ۷۰ هزار بشکه در روز (b/d) افزایش مییابد و از ۲۰۲۶ تا ۲۰۲۷ نیز ۴۰ هزار بشکه در روز دیگر افزایش پیدا میکند. این رشد ناشی از فرض ماست مبنی بر اینکه RVOها در سالهای دوره پیشبینی افزایش خواهند یافت و به استفاده از ظرفیت واحدهای تولید دیزل مبتنی بر زیستتوده، نزدیک به سطوح پیش از ۲۰۲۵، انگیزه میدهند. ممکن است این فرض را همزمان با انتشار راهنماییهای بیشتر از سوی EPA درباره RVOهای ۲۰۲۶ و ۲۰۲۷ تعدیل کنیم.
گاز طبیعی
قیمتهای گاز طبیعی
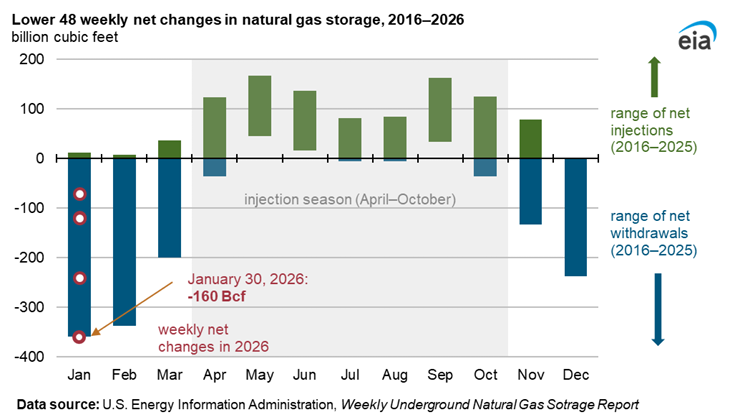
در ژانویه، قیمت نقدی Henry Hub برای گاز طبیعی بهطور میانگین ۷.۷۲ دلار بهازای هر میلیون واحد حرارتی بریتانیا (MMBtu) بود که نسبت به میانگین دسامبر ۴.۲۶ دلار/MMBtu بهشدت افزایش یافت و بالاترین میانگین ماهانه اسمی از سپتامبر ۲۰۲۲ را ثبت کرد. در مقیاس روزانه، قیمتگذاری در این هاب در ۲۳ ژانویه رکورد اسمی ۳۰.۷۲ دلار/MMBtu را ثبت کرد. این افزایش قیمتها بازتابدهنده تقاضای قویتر برای گاز طبیعی بود که توسط هوای سردتر از حد معمول و گسترده در بخشهای بزرگی از ایالات متحده، بهویژه در نیمه دوم ماه، هدایت شد. طوفان زمستانی Fern تقاضای گرمایش را تشدید کرد، در حالیکه تولید گاز طبیعی به دلیل یخزدگیهای موقت چاهها کاهش یافت. برای هفته منتهی به ۳۰ ژانویه، ترکیب تقاضای قوی و افت تولید منجر به برداشت ۳۶۰ میلیارد فوت مکعب (Bcf) گاز طبیعی از ذخایر شد؛ بزرگترین برداشت از ذخایر ثبتشده در تاریخ.
با وجود اینکه تنگنای بازار در ژانویه شدید بود، قیمتهای قراردادهای آتی نشان میدهد بازار این تنگنا را نسبتاً کوتاهمدت تلقی کرده است. قیمت آتی فوریه در ۲۸ ژانویه بهطور معناداری بالاتر از قیمت مارس بسته شد. قرارداد آتی گاز طبیعی فوریه برای تحویل در Henry Hub در ۲۸ ژانویه روی ۷.۴۶ دلار/MMBtu بسته شد، در حالیکه قرارداد مارس روی ۳.۷۳ دلار/MMBtu بسته شد؛ بزرگترین فاصله میان قیمت ماه پیش رو و ماه بعدی از دستکم سال ۲۰۱۴ تاکنون. در ۲ فوریه، قرارداد March 2026 که بهعنوان قرارداد ماه نزدیک جدید مطرح شد، بنا به گزارش Bloomberg L.P بزرگترین افت یکروزه خود در ۳۰ سال را ثبت کرد و با کاهش ۲۵.۷٪ به ۳.۲۴ دلار/MMBtu رسید، زیرا برخی پیشبینیهای هواشناسی به هوایی نسبتاً ملایم برای بخش بزرگی از کشور در میانه فوریه اشاره داشتند.
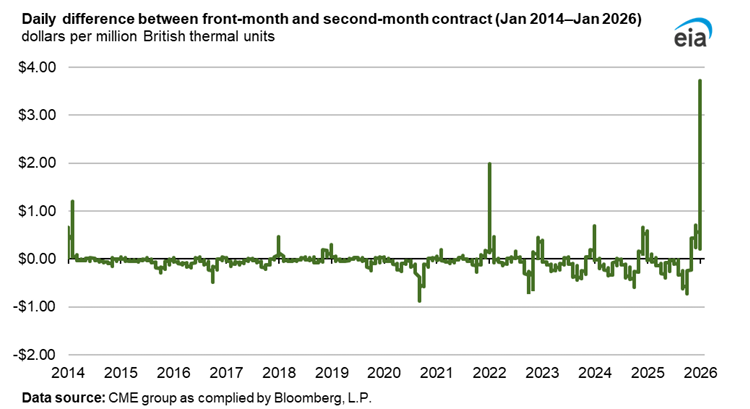
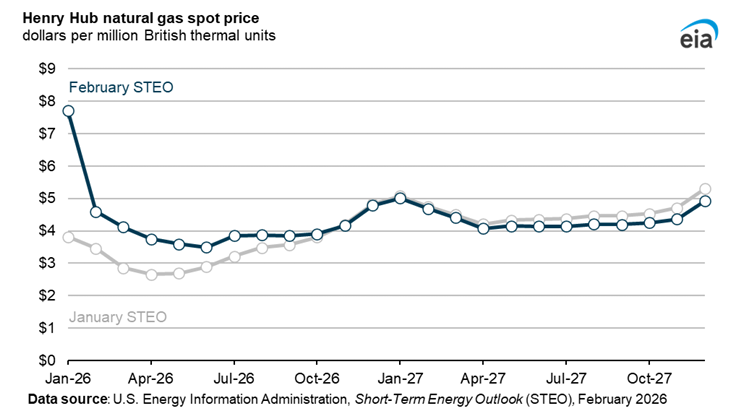
با نگاه به آینده، برداشتهای بزرگ از ذخایر در اواخر ژانویه به این معناست که اکنون انتظار داریم ایالات متحده فصل برداشت را در ماه مارس با ذخایر گاز طبیعی کمتر از آنچه پیشتر انتظار داشتیم به پایان برساند. کمتر بودن ذخایر گاز طبیعی باعث شد پیشبینی خود از قیمتها را برای بخش بزرگی از امسال افزایش دهیم. انتظار داریم قیمت نقدی Henry Hub در ماه فوریه بهطور میانگین ۴.۶۰ دلار/MMBtu و در ماه مارس ۴.۱۲ دلار/MMBtu باشد؛ در مقایسه با پیشبینیهای ۳.۴۶ دلار/MMBtu و ۲.۸۶ دلار/MMBtu بهترتیب در چشمانداز ماه گذشته. با این حال، افزایش قیمتها نسبت به پیشبینی ماه گذشته در ادامه سال تعدیل میشود، و انتظار داریم قیمتهای بالای فعلی حفاریهای بیشتری را که بهطور مشخص معطوف به گاز طبیعی هستند تشویق کند و به تولید بالاتر گاز طبیعی نسبت به آنچه پیشتر پیشبینی کرده بودیم منجر شود. با تولید بیشتر، پیشبینی قیمت خود برای سال ۲۰۲۷ را کاهش دادیم. اکنون انتظار داریم قیمت نقدی Henry Hub سال آینده بهطور میانگین حدود ۴.۴۰ دلار/MMBtu باشد؛ ۵٪ پایینتر از پیشبینی ما در ماه گذشته.
ذخایر گاز طبیعی
انتظار داریم در این زمستان (نوامبر—مارس) تقریباً ۲,۰۸۰ میلیارد فوت مکعب (Bcf) گاز طبیعی از ذخایر برداشت شود؛ ۷٪ بیشتر از میانگین برداشت پنجساله. بر اساس دادههای اداره ملی اقیانوسی و جوی (NOAA)، فرض میکنیم ژانویه ۵٪ «روزهای درجه-گرمایش» (HDDs) بیشتری نسبت به میانگین ۱۰ساله داشته است و نسبت به پیشبینی ماه گذشته ۱۲٪ HDD بیشتر بوده است. در نتیجه هوای سردتر و تقاضای بیشتر، اکنون انتظار داریم موجودیهای گاز طبیعی در پایان فصل برداشت ۱٪ بالاتر از میانگین پنجساله باشد؛ در حالیکه ماه گذشته پیشبینی کرده بودیم ذخایر در پایان فصل ۱۰٪ بالاتر از میانگین پایان یابد.
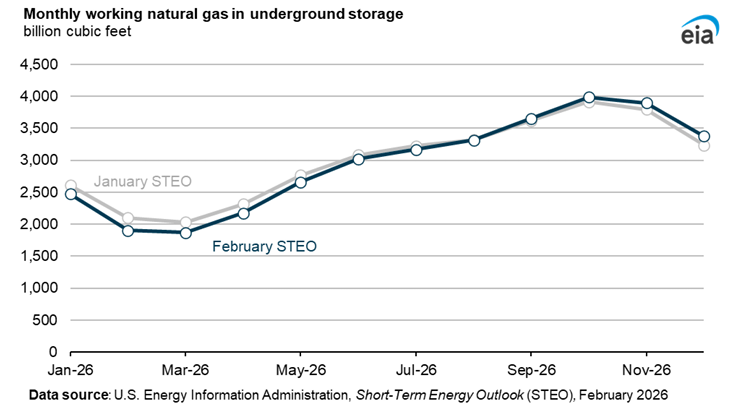
موجودیها در ژانویه در همه مناطق کاهش یافت. در زمان انتشار، موجودیها نسبت به میانگین پنجساله در مناطق شرق و غرب میانه پایینتر است و در منطقه جنوب مرکزی نزدیک به میانگین قرار دارد. با این حال، منطقه اقیانوس آرام همچنان ۳۰٪ بالاتر از میانگین است و منطقه کوهستان ۳۴٪ بالاتر از میانگین است.
ژانویه بزرگترین برداشت هفتگی ثبتشده در تاریخ را گزارش کرد؛ ۳۶۰ Bcf برای هفته منتهی به ۳۰ ژانویه. هوای سرد اثر قابلتوجهی بر منطقه جنوب مرکزی داشت؛ منطقهای که هنگام وقوع سرمای شدید، عرضه خود را به دیگر مناطق مصرفکننده افزایش میدهد. برداشتها در آن منطقه ۴۴٪ از کل برداشتهای ایالات متحده را در آن هفته تشکیل داد.
با نگاه به آینده، انتظار داریم موجودیهای گاز طبیعی در فصل تزریق، سریعتر از میانگین پنجساله بازسازی شوند. در نتیجه، پیشبینی میکنیم ترازهای ذخیرهسازی تا پایان فصل تزریق (اکتبر)، نسبت به میانگین پنجساله دوباره به وضعیت مازاد بازگردند.
تولید گاز طبیعی
سرمای ناگهانی باعث کاهش تولید گاز طبیعی در ژانویه شد. برآورد میکنیم تولید از دسامبر تا ژانویه به میزان ۴ Bcf/d (۳٪) کاهش یافته است، به دلیل شرایط آبوهوایی سرد و پایدار، عمدتاً در منطقه آپالاشیای شمالشرق. با این حال، بخش عمده تولید تا اوایل فوریه دوباره به مدار بازگشته بود.
تولید گاز طبیعی خشک ایالات متحده در پیشبینی ما در سال ۲۰۲۶ به میزان ۲٪ یا حدود ۲ Bcf/d رشد میکند و سپس در سال ۲۰۲۷ به میزان ۱٪ یا ۱ Bcf/d افزایش مییابد. انتظار داریم رشد در نیمه نخست ۲۰۲۶ (1H26) کندتر باشد، زیرا اختلالات مرتبط با آبوهوا و کمبود ظرفیت کافی انتقال خط لوله در پرمیان بر تولید در ایالتهای Lower 48 اثر میگذارد. در نیمه دوم ۲۰۲۶ (2H26)، با ورود ظرفیت جدید خطوط لوله در پرمیان به مدار، انتظار داریم تولید شتاب بگیرد. در سال ۲۰۲۷، انتظار داریم نسبتهای بالاتر گاز به نفت در منطقه پرمیان و افزایش حفاری در پی قیمتهای بالاتر گاز طبیعی در منطقه Haynesville به رشد کلی کمک کند. اکنون پیشبینی میکنیم ایالات متحده امسال ۱۱۰ Bcf/d گاز طبیعی خشک تولید کند و سال آینده بیش از ۱۱۱ Bcf/d. هر دوی این پیشبینیها بیش از ۱ Bcf/d بالاتر از STEO ماه گذشته است.
برق، زغالسنگ و تجدیدپذیرها
تولید برق
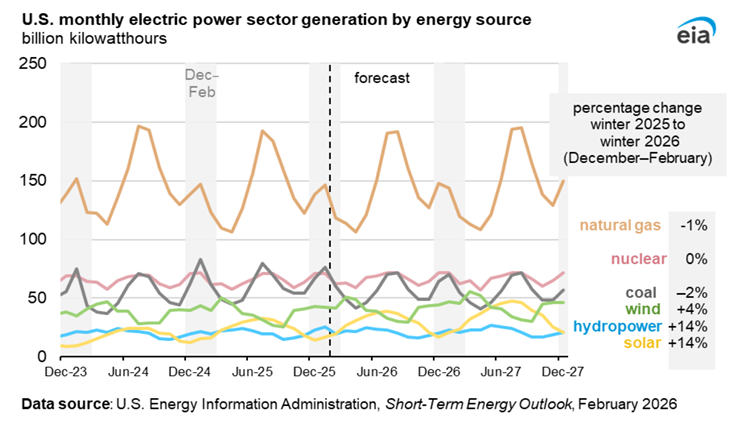
پس از هوای سرد در دسامبر، و سپس طوفان زمستانی Fern در نیمه دوم ژانویه، انتظار داریم تولید برق در ماههای زمستانی دسامبر، ژانویه و فوریه در مجموع به ۱,۰۷۲ میلیارد کیلوواتساعت (BKWh) برسد و اندکی از تولید برق ۱,۰۶۳ BKWh در همان دوره ۲۰۲۴‒۲۰۲۵ بیشتر باشد.
انتظار داریم تولید برق از زغالسنگ از دسامبر تا فوریه ۲٪ (۳ BKWh) کمتر از دوره مشابه یک سال قبل باشد. در همین دوره، انتظار داریم تولید برق از گاز طبیعی نیز ۱٪ (۶ BKWh) کمتر باشد، به دلیل قیمتهای بالای گاز طبیعی. باد، برقآبی و خورشیدی نیز در این زمستان نسبت به زمستان گذشته تولید بیشتری فراهم میکنند. تولید قابل اعزام—هستهای، زغالسنگ، گاز طبیعی و حتی فرآوردههای نفتی—در دورههای اوج تقاضا همچنان به تأمین انرژی برق ادامه خواهد داد؛ همانطور که در طوفان زمستانی Fern مشاهده شد.
تقاضای بالاتر برق، افزایش تولید سالانه برق ایالات متحده را در طول سالهای ۲۰۲۶ و ۲۰۲۷ هدایت میکند؛ بهویژه در بخشهایی از شبکه که توسط Electric Reliability Council of Texas (ERCOT) و PJM Interconnection مدیریت میشود، جاییکه رشد مراکز داده و اضافهشدن ظرفیتها متمرکز است. انتظار داریم کل تولید برق ایالات متحده پس از رشد ۲.۷٪ در سال ۲۰۲۵، در سال ۲۰۲۶ به میزان ۱.۴٪ و در سال ۲۰۲۷ به میزان ۲.۵٪ افزایش یابد.
بخش بزرگی از رشد تقاضا با رشد تولید از منابع انرژی تجدیدپذیر تأمین خواهد شد. انتظار داریم تولید خورشیدی در مقیاس نیروگاهی یکی از منابع اصلی رشد تولید برق باشد و در سال ۲۰۲۶ ۱۷٪ و در سال ۲۰۲۷ ۲۳٪ دیگر افزایش یابد. همچنین انتظار داریم تولید برق بادی در سال ۲۰۲۶ ۶٪ و در سال ۲۰۲۷ ۷٪ افزایش یابد. رشد تولید تجدیدپذیرها همزمان است با اتصال ۶۹ گیگاوات (GW) ظرفیت خورشیدی و ۱۹ GW ظرفیت بادی به شبکه در سالهای ۲۰۲۶ و ۲۰۲۷. همچنین انتظار میرود تولید برقآبی پس از تابستانهای بهطور تاریخی خشک در سالهای ۲۰۲۴ و ۲۰۲۵، در هر دو سال ۲۰۲۶ و ۲۰۲۷ به میزان ۳٪ افزایش یابد. ما مدل خود را برای لحاظ کردن اطلاعات جدیدتر درباره «ضریب ظرفیت»های معمول انرژیهای تجدیدپذیر بهروزرسانی کردهایم که به کاهش اندکی در پیشبینیهای رشد خورشیدی و بادی نسبت به STEO قبلی ما کمک کرده است.
انتظار داریم تولید برق از گاز طبیعی در سال ۲۰۲۶ تقریباً بدون تغییر باشد و در سال ۲۰۲۷ ۱٪ افزایش یابد، در حالیکه تولید برق از زغالسنگ در سال ۲۰۲۶ ۶٪ و در سال ۲۰۲۷ ۴٪ کاهش مییابد، زیرا برخی نیروگاههای زغالسنگ بازنشسته میشوند یا در حالیکه همچنان به شبکه متصل هستند، غیرفعال باقی میمانند. انتظار نداریم تولید زغالسنگ در دوره پیشبینی به اندازهای که در STEO قبلی پیشبینی کرده بودیم به دلیل افزایش پیشبینی قیمتهای گاز طبیعی کاهش یابد.
بازارهای زغالسنگ
ناوگان زغالسنگ ایالات متحده در طول ژانویه برای تأمین تقاضای اوج در جریان طوفان زمستانی Fern تولید را افزایش داد. برآورد میکنیم مصرف زغالسنگ در ژانویه در مجموع به ۴۶ میلیون تُن کوتاه (MMst) رسید؛ ۴ MMst بیشتر از آنچه در STEO ژانویه انتظار داشتیم. مصرف بخش برق حدود ۹۰٪ از کل مصرف زغالسنگ را تشکیل میدهد و در ژانویه در مجموع ۴۳ MMst بود. مصرف زغالسنگ در هر چهار منطقه سرشماری افزایش یافت، و بزرگترین افزایشها در جنوب و غرب میانه در مقایسه با سطوح دسامبر ۲۰۲۵ رخ داد. علاوه بر افزایش مصرف، دماهای سرد ژانویه تولید زغالسنگ را کاهش داد. اکنون پیشبینی میکنیم تولید زغالسنگ در ژانویه در مجموع ۴۶ MMst باشد؛ ۳ MMst کمتر از پیشبینی ماه گذشته. مصرف بیشتر همراه با تولید کمتر باعث شد ذخایر انبارهای زغالسنگ نسبت به STEO ژانویه ما کاهش یابد.
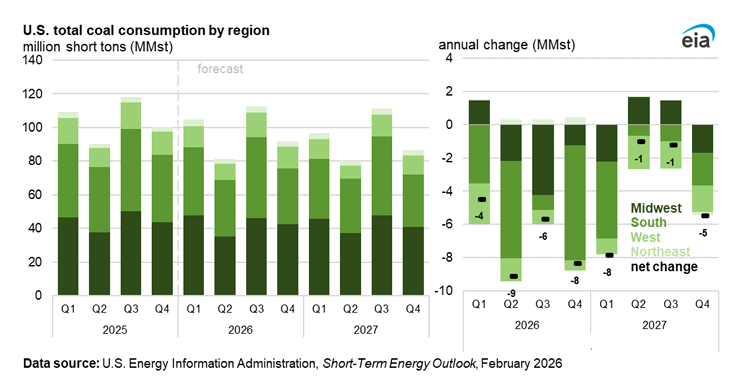
انتظار داریم مصرف زغالسنگ ایالات متحده در بخش برق در سال ۲۰۲۶ در مجموع به ۳۹۱ MMst برسد؛ ۱۵ MMst بیشتر از STEO ژانویه، اما معادل کاهش ۷٪ سالبهسال. علاوه بر تقاضای قوی در ژانویه، انتظار داریم مصرف زغالسنگ در سال جاری بیش از آنچه ماه گذشته پیشبینی کرده بودیم باشد، زیرا انتظار میرود قیمتهای گاز طبیعی برای بخش بزرگی از ۲۰۲۶ بالاتر از پیشبینی ماه گذشته ما باشد. پیشبینی میکنیم کل مصرف در سال ۲۰۲۷ بیشتر کاهش یابد و به ۳۷۵ MMst برسد.
انتظار داریم کاهش مصرف زغالسنگ در بخش برق برای بیشتر مناطق در تمام فصلهای سال ۲۰۲۶ و تا سال ۲۰۲۷ ادامه یابد. با تعدیل دماها پس از سرمای ناگهانی ژانویه، مصرف زغالسنگ در سهماهه اول ۲۰۲۶ (1Q26) در مجموع ۱۰۵ MMst خواهد بود؛ حدود ۴٪ کمتر از 1Q25. بزرگترین کاهش مصرف در 2Q26 رخ خواهد داد، زیرا هوای ملایمتر تقاضای برق را کاهش میدهد و قیمتهای گاز طبیعی نیز از اوجهای زمستانی پایین میآید. انتظار میرود کل مصرف زغالسنگ در 2Q26 برابر با ۸۱ MMst باشد که در مقایسه با 2Q25 معادل کاهش ۱۰٪ است.
از آنجا که پیشبینی خود برای مصرف زغالسنگ را افزایش دادیم، پیشبینی خود برای تولید زغالسنگ در سال جاری را نیز افزایش دادیم. تولید زغالسنگ ایالات متحده در پیشبینی ما در سال ۲۰۲۶ در مجموع به ۵۲۰ MMst میرسد؛ ۱۳ MMst بیشتر از آنچه در پیشبینی ژانویه انتظار داشتیم، اما ۲.۵٪ کمتر از سال ۲۰۲۵. این پس از افزایش سالانه تولید زغالسنگ از ۵۱۳ MMst در ۲۰۲۴ به ۵۳۳ MMst در ۲۰۲۵ رخ میدهد. در سال ۲۰۲۷، انتظار داریم تولید ۴٪ کاهش یابد و به ۵۰۱ MMst برسد.
اقتصاد، CO2 و آبوهوا
اقتصاد کلان ایالات متحده
برای تولید مفروضات اقتصاد کلان در «چشمانداز کوتاهمدت انرژی» (STEO)، پیشبینیهای قیمت انرژی STEO را در مدل کلان اقتصادی S&P Global وارد میکنیم و یک پیشبینی مشروط در نظر می گیریم.
انتشار آلایندهها
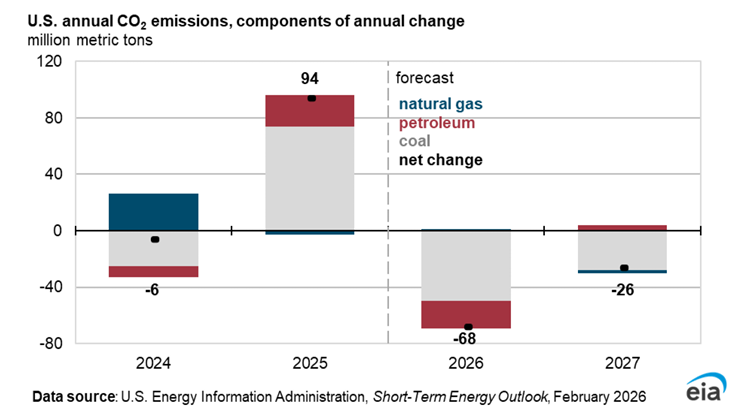
پیشبینی میکنیم انتشار دیاکسیدکربن (CO2) مرتبط با انرژی در ایالات متحده در سال ۲۰۲۶ نسبت به ۲۰۲۵ به میزان ۱.۴٪ کاهش یابد و در سال ۲۰۲۷ نسبت به ۲۰۲۶ به میزان ۰.۵٪ دیگر کاهش پیدا کند. در هر دو سال، کاهش انتشار CO2 عمدتاً ناشی از کاهشهای مورد انتظار در مصرف زغالسنگ است که بخش عمده آن در نیروگاههای تولید برق رخ میدهد.
آبوهوا
ایالات متحده در اواخر ژانویه دماهایی سردتر از حد معمول را تجربه کرد، زیرا طوفان زمستانی فرن بخشهای قابلتوجهی از کشور را تحت تأثیر قرار داد. در نتیجه، پیشبینی «روزهای درجه-گرمایش» (HDD) خود را برای فصل گرمایشی زمستان ۲۰۲۵‒۲۰۲۶ (نوامبر—مارس) نسبت به STEO ژانویه ۵٪ افزایش دادهایم؛ که با افزایش ۱۲٪ در HDDهای ژانویه پشتیبانی میشود. انتظار میرود دماهای خنکتر از حد معمول تا هفته نخست فوریه ادامه یابد و تقاضای کلی برای گرمایش فضا در این زمستان را افزایش دهد.
بر اساس پیشبینیهای فعلی ما و دادههای اداره ملی اقیانوسی و جوی (NOAA)، پیشبینی میکنیم ایالات متحده در سهماهه نخست ۲۰۲۶ بهطور میانگین حدود ۲,۱۱۷ HDD داشته باشد؛ ۵٪ HDD بیشتر از میانگین ۱۰ساله. در مجموع، انتظار داریم این زمستان بهطور میانگین حدود ۳,۳۳۰ HDD داشته باشد؛ ۳٪ بیشتر از هم زمستان گذشته و هم میانگین زمستانی ۱۰ساله.
Comments