 English
 پارسی


خلاصه
فضای ریسک در ابتدای معاملات اروپا ترکیبی تا متمایل به دفاعی است: بازارهای سهام آسیا ناهمگون اما در مجموع مقاوم ماندهاند (ژاپن و هنگکنگ بالاتر هستند)، در حالی که آخرین قیمت های بستهشده بازار آمریکا همچنان ضعفِ فناوریمحور را نشان میدهد. احساسات پیرامون NVIDIA همچنان در مرکز بحث «ارزشگذاری هوش مصنوعی» قرار دارد و سرمایهگذاران را به سمت کاهش ریسک گزینشی و موقعیتگیری در داراییهای امن سوق میدهد.
در بازار ارز، نوسانات عمدتاً محدود و رِنج است؛ دلار آمریکا در برابر AUD و NZD کمی ضعیفتر، اما در برابر TRY و CNH قویتر است. چین با یک تعدیل سیاستی در بازار فوروارد، در برابر تقویت بیشتر یوان ایستادگی کرد و بار دیگر سیگنال «تقویت مدیریتشده» را تقویت کرد.
کالاها، بهویژه فلزات گرانبها و نفت، در سمت خرید قرار دارند؛ الگویی که با کاهش بازدهی اوراق بدهی خزانه داری آمریکا و وجود پریمیوم ریسک ژئوپلیتیک سازگار است. گاز طبیعی کمی پایینتر است. بازار کریپتو نیز نرمتر معامله میشود (BTC/ETH پایینتر)، همسو با پسزمینه محتاطانه در داراییهای ریسکی.
محرکها و خوانش بینبازاری
ژئوپلیتیک در کوتاهمدت محرک اصلی نوسان است:
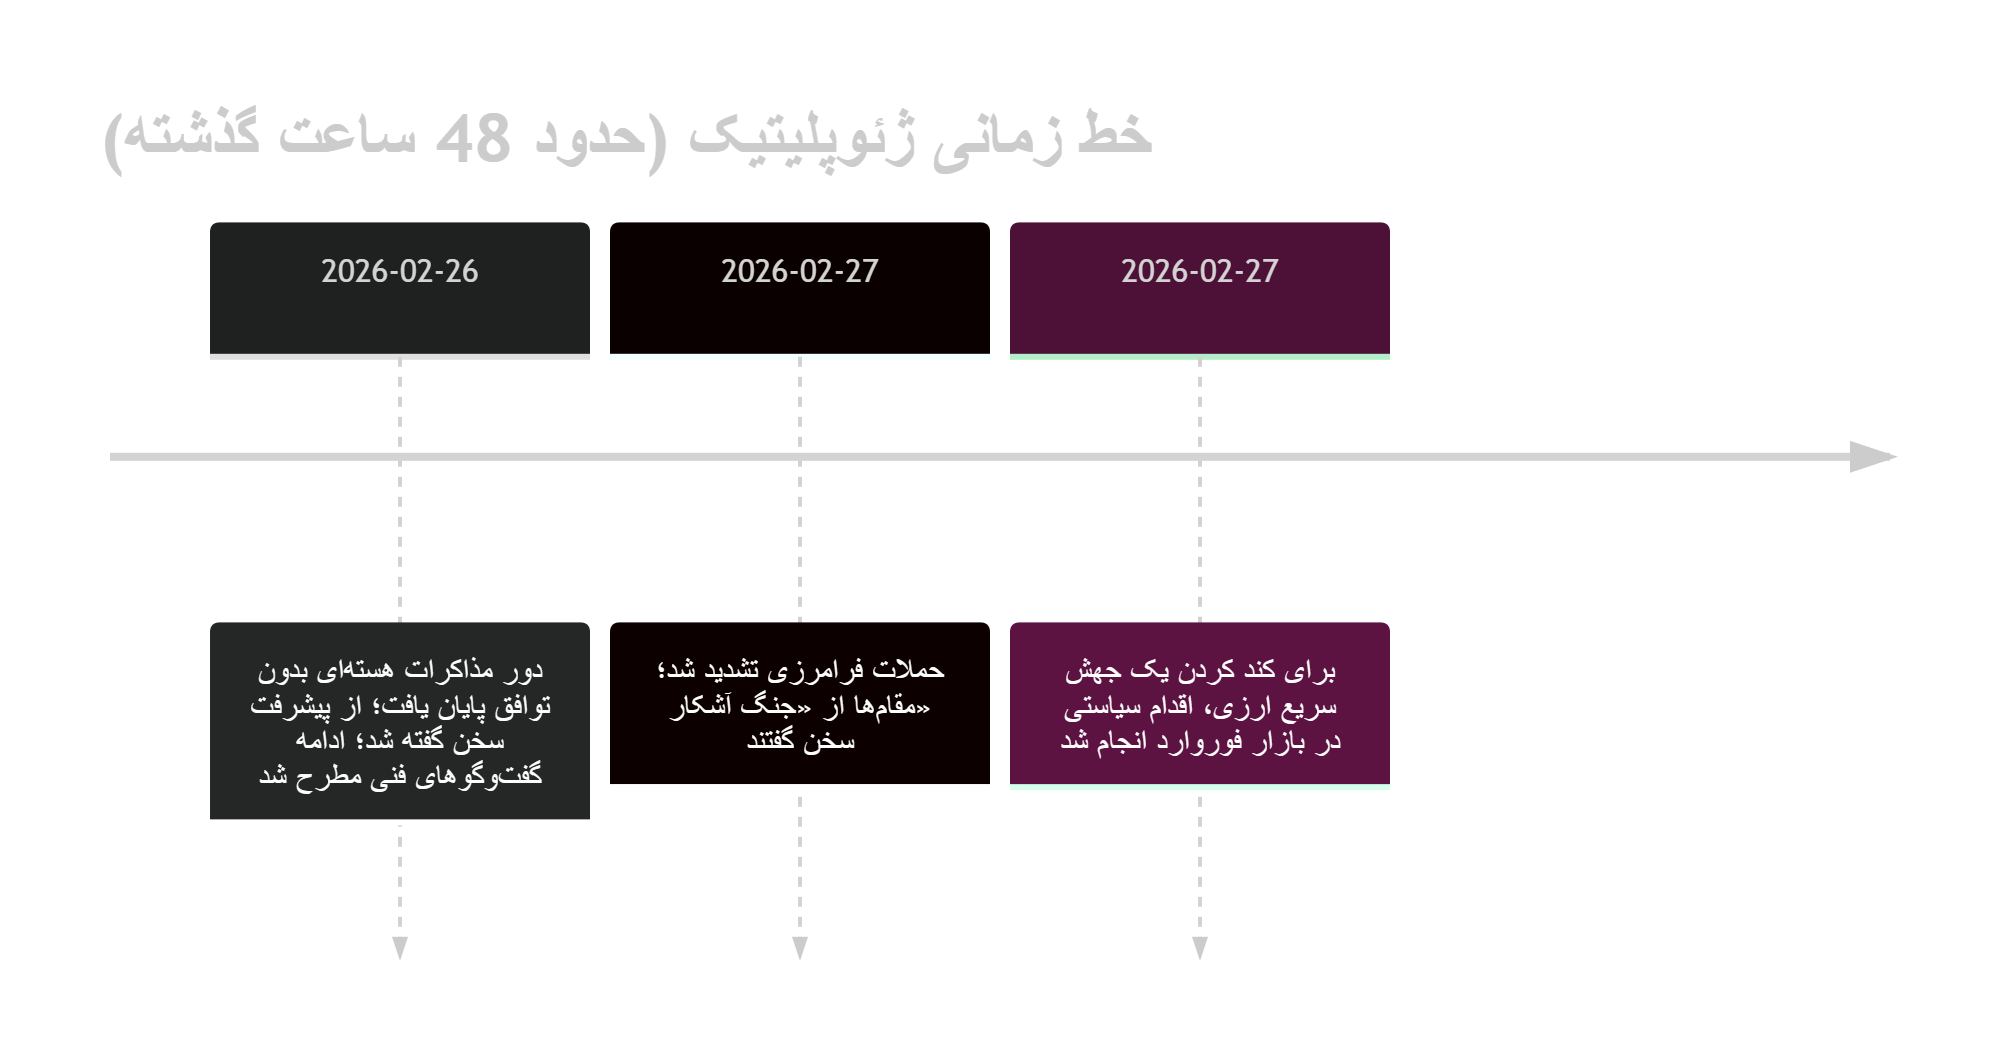
- تنش های بین جمهوری اسلامی ایران و ایالات متحده امریکا همچنان ادامه دارد، اما اکنون سناریو جنگ قوت بیشتری گرفته است، بخصوص بعد از مذاکرات روز گذشته در ژنو که نتیجه محسوسی نداشته است.
- پاکستان حملات خود را به داخل افغانستان تشدید کرده و مقامها از عبارت «جنگ آشکار» استفاده کردهاند؛ این موضوع بار دیگر هجهای کلاسیک «ریسکگریز» (تمایل به تقویت JPY، تقاضا برای طلا) را تقویت کرده و از پریمیوم ریسک نفت خام حمایت میکند.
در بازار ارز، اقدامات بانک مرکزی چین برای مهار رشد یوان (از طریق تغییرات مقرراتی در بازار فوروارد) به محدود شدن رشد CNH کمک کرد و نشان داد سیاستگذار نسبت به حرکات یکطرفه بازار نگران است.
روایت نرخ بهره همچنان تعیینکننده است: افت بازدهی اوراق، هزینه فرصت نگهداری طلا را کاهش داده و به مقاومت قیمت فلز زرد کمک کرده است، حتی با وجود آنکه تقاضای پناهگاه امن با هر تیتر ژئوپلیتیکی دستخوش نوسان میشود.
دادهها و انتشارهای کلان
ژاپن: وزارت اقتصاد، تجارت و صنعت (METI) اعلام کرد تولیدات صنعتی در ژانویه +2.2% ماهانه (فصلیزداییشده) و +2.3% سالانه (داده اصلی) رشد کرده است؛ برآورد تولید نیز به افت -0.5% ماهانه در فوریه (نظرسنجی) و -2.6% ماهانه در مارس اشاره دارد.
سیگنال تورمی: دادههای CPI توکیو روندی از تعدیل تورم را نشان دادند (اگرچه در معیارهای هستهای هنوز بالاتر/نزدیک به هدف قرار دارد) و همین مسئله انتظارات سیاست گذاری را برای دنبالکنندگان بانک ژاپن حساس نگه میدارد.
آمریکای شمالی (در پیش): اداره آمار کار آمریکا (BLS) انتشار PPI ژانویه را برای 08:30 به وقت ET برنامهریزی کرده است (با اشاره به ریسک تأخیر قبلی)، در حالی که Statistics Canada نیز قرار است امروز GDP رسمی سهماهه چهارم و کل سال (بر مبنای درآمد/هزینه) را منتشر کند.
ژئوپلیتیک و سیاست
مذاکرات هستهای آمریکا–ایران بدون دستیابی به توافق پایان یافت، اما هر دو طرف و میانجیها از پیشرفت در گفتوگوها سخن گفتند؛ هر مسیری که به کاهش تحریمها منجر شود، در میانمدت میتواند یک شوک عرضه نزولی برای نفت باشد، در حالی که ریسک شکست مذاکرات، پریمیوم ریسک کوتاهمدت را حفظ میکند.
عمان نقش کلیدی در میانجیگری ایفا کرد؛ بازارها همچنین اثرات دور دوم این تحولات را از کانال انرژی، ارزهای بازارهای نوظهور، و تقاضا برای داراییهای امن زیر نظر دارند.
پیامدهای معاملاتی و ریسکها
در کوتاهمدت، موقعیتگیری بازار به سمت «کری ترید دفاعی + هج رویدادی» متمایل است: اگر تیترهای ژئوپلیتیکی تشدید شوند یا ضعف سهامِ فناوریمحور عمیقتر شود، تداوم قدرت JPY و مقاومت طلا محتمل است. ریسک CNH نیز نامتقارن باقی میماند—تمایل سیاستگذار به مقابله با تقویت سریع یوان، آستانه را برای ادامه افت پایدار USD/CNH بالاتر برده است.
ریسک کلیدی در 24 تا 48 ساعت آینده، دادهمحور است: PPI آمریکا و GDP کانادا مهمترین داده های اقتصادی بعدی برای نرخها، دلار آمریکا، و سهام با حساسیت بالا به بازه زمانی هستند؛ هر غافلگیری تورمی در سمت بالا، احتمالاً دوباره قیمتگذاری «نرخهای بالا برای مدت طولانیتر» را تقویت کرده و بار دیگر به داراییهای ریسکی فشار وارد میکند.
Comments