 English
 پارسی


شکاف سیاست گذاری ها عمیقتر میشود، در حالی که نفت ریسک تورم جهانی را زنده نگه میدارد
هفته 17 تا 23 اوت 2026 | مرور هفته قبل: 10 تا 14 اوت
مقدمه
اقتصاد جهانی در حالی وارد هفته 34 میشود که نقشه سیاستگذاری آن پراکندهتر و حاشیه خطا محدودتر شده است. دادههای ضعیفتر اشتغال، تورم و خردهفروشی آمریکا، بحث فدرال رزرو را از افزایش فوری دیگری در نرخ بهره به این پرسش منتقل کردهاند که نرخها چه مدت باید بدون تغییر باقی بمانند. با این حال، اروپا و ژاپن در جهت مخالف حرکت میکنند: رشد باثباتتر، تورم وارداتی ناشی از انرژی و فشارهای ارزی، دلایلی را در اختیار بانک مرکزی اروپا، انگلستان و ژاپن قرار دادهاند تا گزینههای انقباضی را باز نگه دارند. چین همچنان مهمترین نگرانی مربوط به تقاضا در میان اقتصادهای بزرگ است، زیرا ضعف تقاضای اعتباری و نظرسنجیهای نامطلوب از کاهش شتاب در آغاز سهماهه سوم حکایت دارند.
هفته پیش رو هر بخش از این واگرایی را به آزمون خواهد گذاشت. صورتجلسه FOMC و آمار شروع ساختوساز مسکن آمریکا نشان خواهند داد که آیا رویکرد صبورانه فدرال رزرو میتواند دور دیگری از ضعف در بخشهای حساس به نرخ بهره را تحمل کند یا خیر. دادههای بازار کار و تورم بریتانیا مشخص خواهند کرد که آیا پایداری فعالیت اقتصادی و شوک تازه انرژی، تداوم محدودیت سیاست گذاری بانک مرکزی انگلستان را توجیه میکنند. آمار GDP و CPI ژاپن میتواند استدلال برای افزایش دیگری از سوی BoJ را تقویت کند، در حالی که خردهفروشی و تولیدات صنعتی چین نشان خواهند داد آیا تسریع مالی وعدهدادهشده به اقتصاد واقعی رسیده است یا خیر. اگر تورم هسته کانادا با وجود نوسانات انرژی نزدیک 2% باقی بماند، CPI این کشور نمونه متقابل مفیدی ارائه خواهد کرد.
دیدگاه محوری: سناریوی پایه، محیطی محتاطانه مثبت اما شکننده برای ریسک است: نه رکود جهانی همزمان، نه بهبود همزمان و نه چرخش یکسان بانکهای مرکزی. بنابراین عملکرد داراییها احتمالاً بیش از یک معامله واحد بر رشد جهانی، به میزان مواجهه با کشورها، سررسید و حساسیت به انرژی وابسته خواهد بود.
نقطه آغاز: در هفته گذشته چه تغییر کرد؟
ایالات متحده: بحث از «افزایش دیگری در نرخ بهره» به «تثبیت طولانیتر» منتقل شد
ایالات متحده مهمترین تغییر هفته منتهی به 14 اوت را در انتظارات جهانی نرخ بهره رقم زد. تورم ژوئیه نسبتاً ملایم بود، قیمتهای تولیدکننده بدون تغییر ماند و خردهفروشی بهطور غیرمنتظره 0.6% نسبت به ماه قبل کاهش یافت؛ نخستین افت طی 9 ماه و بزرگترین کاهش طی 14 ماه. گروه کنترلی حساس به محاسبه GDP نیز 0.4% افت کرد، در حالی که شاخص مقدماتی اعتماد مصرفکننده دانشگاه میشیگان از 55.2 به 51.0 کاهش یافت. این آمار، همراه با اشتغال ضعیف ژوئیه و کاهش رشد دستمزد، فوریت افزایش دیگری در نرخ بهره فدرال رزرو در کوتاهمدت را بهطور محسوسی کاهش داد.
تا پایان هفته، بازارها حدود 67% احتمال برای ثابت ماندن نرخها در سپتامبر و 33% احتمال برای یک افزایش دیگر در نظر گرفتند. بازار سهام در ابتدا از این بازقیمتگذاری استقبال کرد: شاخص S&P 500 روز پنجشنبه به رکورد پایانی 7,798.99 رسید و در مجموع هفته 0.4% رشد کرد، در حالی که نزدک 0.1% افزایش یافت. با این حال، بازدهی اوراق قرضه 10 ساله خزانه داری نزدیک 4.69% باقی ماند؛ نشانهای از اینکه کاهش انتظارات برای نرخ سیاستی، نگرانی درباره استقراض مالی، عرضه اوراق و تورم بلندمدت را از بین نبرده است. این شکاف میان فدرال رزرو صبورتر و بازدهیهای بلندمدت سرسخت، در مرکز چشمانداز هفته 34 قرار دارد.
اروپا و بریتانیا: رشد بهتر، آسودگی کمتر در سیاست پولی
GDP منطقه یورو در سهماهه دوم 0.4% نسبت به فصل قبل افزایش یافت، اشتغال اندکی رشد کرد و تراز تجاری کالا در ژوئن دوباره به مازاد 8.6 میلیارد یورویی رسید. بهبود همچنان نامتوازن است و تولیدات صنعتی بدون تغییر ماند، اما رشد بهاندازهای باثبات بوده که توجه را بر تورم حفظ کند. با رسیدن تورم ژوئیه به 2.9% و افزایش هزینههای انرژی، 83% اقتصاددانان در نظرسنجی مورد اشاره انتظار داشتند ECB در سپتامبر نرخ سپرده را 25 واحد پایه افزایش داده و به 2.50% برساند. شاخص STOXX 600 طی هفته 0.3% کاهش یافت، هرچند نزدیک رکورد خود باقی ماند و از فصل گزارشهای مالی با رشد مورد انتظار 23.4% در مجموع سود سهماهه دوم حمایت گرفت.
بریتانیا نیز غافلگیری مثبتی داشت. GDP در ژوئن 0.3% و در سهماهه دوم 0.4% افزایش یافت و بخش خدمات، مصرف و سرمایهگذاری تجاری از آن حمایت کردند. این پایداری، بحث سیاست انقباضی BoE را زنده نگه داشت؛ حتی در شرایطی که چشمانداز نیمه دوم سال اطمینان کمتری پیدا کرد. هزینههای بالاتر انرژی، تقاضای ضعیفتر نیروی کار و کاهش اثر عوامل حمایتی موقت به این معناست که بانک با ترکیب دشوار رشد آتی ضعیفتر و بازگشت تورم سرفصل روبهرو است.
چین و ژاپن: مشکلات سیاست گذاری در دو جهت مخالف
وامدهی جدید یوانی چین در ژوئیه با رکورد منفی 340 میلیارد یوان مواجه شد که شامل کاهش 460.3 میلیارد یوانی وام خانوار بود. رشد مانده وامها به کمترین سطح تاریخی 5.1% سالانه کاهش یافت و رشد نقدینگی M2 نیز به کف 16 ماهه 7.7% رسید. مشکل صرفاً کمبود نقدینگی نیست: خانوارها و کسبوکارها با وجود هزینه تأمین مالی پایینتر همچنان تمایلی به استقراض ندارند. پکن وعده داده است استفاده از منابع مالی تصویبشده را سرعت دهد، اما همچنان حمایت هدفمند را به یک جهش محرک گسترده ترجیح میدهد.
ژاپن با مشکل معکوس روبهرو است. BoJ نگران است که ین ضعیف، قیمتهای بالای تولیدکننده، تقاضای قوی مرتبط با هوش مصنوعی و انرژی گران، تورم را بالاتر از هدف نگه دارند. بازارها در پایان هفته گذشته نزدیک به 80% احتمال برای افزایش نرخ در سپتامبر قیمتگذاری کرده بودند، در حالی که ین نزدیک 159.33 در برابر هر دلار و حوالی محدوده روانی مهم 160 باقی ماند. عادیسازی بیشتر در ژاپن فراتر از ین اهمیت دارد، زیرا میتواند اقتصاد معاملات انتقالی و تقاضای بینالمللی برای داراییهای آمریکا و اروپا را تغییر دهد.
نفت و جریان سرمایه: کانال مشترک انتقال جهانی
نفت برنت روز جمعه پس از رشد حدود 6% هفتگی در 88.52 دلار بهازای هر بشکه بسته شد، در حالی که WTI در 82.40 دلار پایان یافت و حدود 5.4% افزایش هفتگی داشت. محدودیت تردد نفتکشها در تنگه هرمز و اختلال در پایانه صادراتی نووروسیسک روسیه، صرف ریسک بالایی را در سمت عرضه حفظ کرد. کاهش پیشبینی تقاضا از سوی اوپک و IEA، همراه با افزایش ذخایر نفت آمریکا، رشد قیمت را محدود کرد؛ با این حال نفت نزدیک 90 دلار همین حالا نیز بهاندازهای گران است که روند کاهش تورم را تهدید کرده و بر واردکنندگان انرژی فشار وارد کند.
با وجود این، جریانهای مالی همچنان سازنده باقی ماندند. صندوقهای سهام جهانی تا 12 اوت 18.62 میلیارد دلار جذب کردند، صندوقهای اوراق قرضه 18.01 میلیارد دلار ورودی داشتند و صندوقهای سهام بازارهای نوظهور پنجمین هفته متوالی ورود سرمایه را ثبت کردند. صندوقهای فناوری با خروج سرمایه روبهرو شدند، در حالی که صندوقهای طلا سرمایه جدید جذب کردند. سرمایهگذاران بهجای ترک ریسک، در حال چرخش میان ریسکها بودند؛ الگویی سازگار با اقتصادی در اواخر چرخه که انتخابیتر میشود.
تقویم جهانی اقتصاد کلان در هفته 34
انتشارهای این هفته در سه روز معاملاتی نخست متمرکز شدهاند و CPI ملی ژاپن در روز جمعه آخرین آزمون سیاست گذاری را فراهم میکند. اهمیت تقویم کمتر در مجموعهای از ارقام منفرد و بیشتر در این است که آیا واگرایی سیاست پولی در حال تشدید است یا به همگرایی نزدیک میشود.
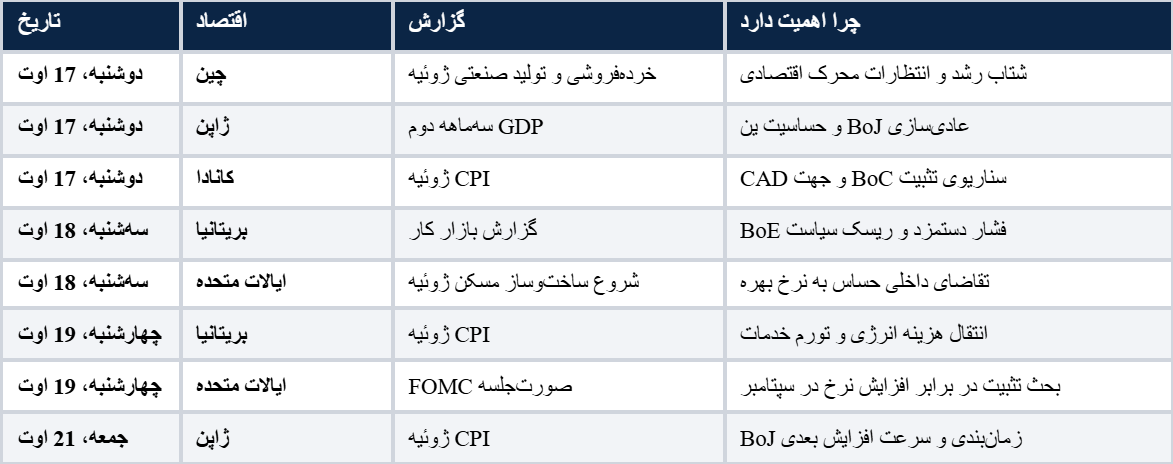
چشمانداز ایالات متحده: صبر فدرال رزرو و فشار بر بخش مسکن
- شروع ساختوساز مسکن - سهشنبه
پس از غافلگیری مثبت ژوئن، ساختوساز مسکونی احتمالاً دوباره ضعف نشان خواهد داد. افزایش قبلی عمدتاً ناشی از بخش پرنوسان ساختمانهای چندخانواری بود، در حالی که شروع ساخت خانههای تکخانواری عموماً روند نزولی داشته است. مجوزهای ساخت و اعتماد سازندگان همچنان ضعیفاند، نرخهای بالای وام مسکن به توان خرید آسیب میزنند و خریداران با رشد کندتر درآمد واقعی و بازار کار کمتحرکتری روبهرو هستند. سازندگان نیز با هزینههای بالای ساخت، کمبود نیروی متخصص و موجودی بالا نسبت به فروش دستوپنجه نرم میکنند.
پیشبینی ارائهشده انتظار دارد مجموع شروع ساختوساز در ژوئیه به نرخ سالانه 1.322 میلیون واحد کاهش یابد. نتیجهای نزدیک یا کمتر از این برآورد، این دیدگاه را تقویت میکند که شرایط محدودکننده تأمین مالی در حال انتقال به تقاضای داخلی حساس به نرخ بهره است. چنین نتیجهای از اوراق خزانه با سررسید کوتاهتر و بخشهای دفاعی سهام حمایت میکند، اما در عین حال نگرانی از تضعیف همزمان چرخه مصرف و مسکن را افزایش میدهد. یک غافلگیری مثبت معنادار، بازقیمتگذاری انبساطی اخیر نرخ بهره را به چالش خواهد کشید؛ بهویژه اگر بازدهیهای بلندمدت همچنان بالا بمانند.
- صورتجلسه FOMC - چهارشنبه
صورتجلسه نشست ژوئیه FOMC احتمالاً نشان خواهد داد که بیشتر مقامها صبر را ترجیح دادهاند، اما اگر بهبود تورم متوقف شود، آستانه نسبتاً پایینی را برای اقدام بیشتر حفظ کردهاند. سرمایهگذاران بهدنبال راهنماهای مشخص خواهند بود: آیا سیاستگذاران بیشتر بر سرعت یا ترکیب تورم تمرکز داشتند، فشارهای قیمتی ناشی از تعرفهها، انرژی و هوش مصنوعی را چگونه ارزیابی کردند و چه ترکیبی از دادههای اشتغال و تورم میتواند افزایش نرخ در سپتامبر را توجیه کند.
این صورتجلسه تا حدی قدیمی شده است. از زمان آن نشست، رشد اشتغال و دستمزد کاهش یافته، تورم ژوئیه شواهدی ارائه کرده که چند محرک موقت قیمت شاید به اوج رسیده باشند، خردهفروشی ضعیف شده و با وجود تداوم ابهام درباره هرمز، قیمت نفت نسبت به زمان نشست تقریباً بدون تغییر است. بنابراین ممکن است دیدگاه میانه اعضا اکنون اندکی انبساطیتر از چیزی باشد که متن مکتوب نشان میدهد. محتملترین برداشت، آغاز قریبالوقوع چرخه کاهش نرخ نیست، بلکه تثبیت طولانیتر است؛ در حالی که گزارشهای بعدی اشتغال و تورم تصمیم سپتامبر را تعیین خواهند کرد.
اثر احتمالی بر بازار آمریکا: یک صورتجلسه صبورانه به نفع بخش کوتاهمدت منحنی بازده اوراق بدهی خزانه داری، طلا و سهام حساس به نرخ بهره خواهد بود. اگر بازدهی 10 ساله بالا بماند یا سرمایهگذاران نتیجه بگیرند که توقف فدرال رزرو ناشی از افت بیشازحد سریع تقاضاست، منفعت آن برای داراییهای پرریسک گسترده محدود خواهد شد.
چشمانداز اقتصاد کانادا: نوسان در تورم عمومی، آرامش در تورم هسته
تصویر تورمی کانادا محدودتر از چیزی است که نرخ تورم عمومی بهتنهایی نشان میدهد. CPI ژوئن از 3.2% به 2.8% کاهش یافت و میانگین شاخصهای هسته میانگین تعدیلشده و میانه برای نخستین بار طی چند سال به زیر 2% رسید. روند رشد تورم بهبود یافته، انتظارات مصرفکنندگان بهطور منطقی مهار شده و تقاضای داخلی ملایم، فشارهای دور دوم را محدود کرده است.
انتظار میرود CPI سرفصل در ژوئیه، همزمان با جبران بخشی از افت قیمت بنزین در ژوئن، اندکی به 2.9% افزایش یابد؛ در حالی که معیارهای هسته نزدیک 2% باقی میمانند. این ترکیب باید به بانک مرکزی کانادا اجازه دهد نوسانات ناشی از انرژی را نادیده گرفته و نرخها را ثابت نگه دارد. یک رقم آرام در تورم هسته فشار صعودی بر بازدهی اوراق کانادا را کاهش میدهد، هرچند واکنش دلار کانادا ممکن است به همان اندازه که به CPI داخلی وابسته است، به قیمت نفت و روند جهانی دلار نیز بستگی داشته باشد. سناریوی ریسک، افزایش گستردهتر تورم خدمات یا هسته است که موقتی بودن شوک انرژی را زیر سؤال ببرد.
چشمانداز اقتصاد بریتانیا و منطقه یورو: تورم دوباره در کانون توجه
- دادههای بازار کار بریتانیا - سهشنبه
گزارش بازار کار احتمالاً شرایط ضعیف استخدام و کاهش بیشتر رشد دستمزد را نشان خواهد داد، هرچند قدرت دستمزدهای بخش دولتی میتواند سرعت این کاهش را محدود کند. برای BoE، ترکیب دادهها اهمیت دارد: کاهش دستمزدهای بخش خصوصی نشان میدهد سیاست محدودکننده در حال سرد کردن تورم داخلی است، در حالی که تداوم فشار دستمزد در بخش خدمات، حفظ نرخهای بالاتر برای مدت طولانیتر را توجیه میکند. بنابراین استرلینگ در برابر واکنشی دوطرفه آسیبپذیر است؛ اشتغال ضعیفتر میتواند به چشمانداز رشد آسیب بزند، اما کاهش دستمزدها نیز احتمال سیاست انقباضی بیشتر را پایین میآورد.
- CPI بریتانیا - چهارشنبه
انتظار میرود CPI عمومی در ژوئیه از 2.6% در ژوئن به 3.1% سالانه و 0.5% ماهانه افزایش یابد که عمدتاً نتیجه افزایش 13% سقف قیمت انرژی Ofgem است. کاهش قیمت بنزین و ادامه افت تورم مواد غذایی باید بخشی از این افزایش را جبران کنند. انتظار میرود تورم هسته در 2.6% ثابت بماند، در حالی که تورم خدمات در سطح بالای 3.5% قرار دارد.
این ترکیب برای BoE دشوار است. افزایش مکانیکی ناشی از انرژی، بهویژه اگر شرایط بازار کار ضعیف شود، بهطور خودکار افزایش دیگری در نرخ بهره را ضروری نمیکند. با این حال، تورم بالای خدمات، رشد بهتر از انتظار در نیمه نخست سال و ریسک افزایش انتظارات بهدلیل هزینههای غذا و انرژی، اثرات دور دوم را در دستور کار سیاستی نگه میدارند. افزایش دیگری در ادامه سال 2026 همچنان ممکن است، اما بانک به شواهدی نیاز دارد که نشان دهد تورم فراتر از قیمتهای تنظیمشده انرژی در حال گسترش است.
- پیامدها برای منطقه یورو
منطقه یورو در تقویم ارائهشده انتشار همسنگ و غالبی ندارد، اما گزارش CPI بریتانیا، قیمت نفت و بازدهی اوراق جهانی، بحث منطقهای را شکل خواهند داد. ECB هفته را با شواهد رشد قویتر و اطمینان کمتر به مسیر کاهش تورم آغاز میکند. اگر انرژی گران بماند و تورم خدمات بریتانیا چسبنده باشد، سرمایهگذاران ممکن است انتظارات برای افزایش نرخ ECB در سپتامبر را تقویت کنند. اگر نفت کاهش یابد و علائم تقاضای جهانی ضعیف شوند، با وجود پایداری سهماهه دوم، استدلال برای سیاست انقباضی بیشتر دشوارتر خواهد شد.
اثر احتمالی بر بازار اروپا: واگرایی سیاست گذاری میتواند از یورو و استرلینگ در برابر دلار حمایت کند، اما نرخهای بالاتر برای سهام چرخهای داخلی و سهام با سررسید بلندمدت جریان نقدی عامل منفی است. سودآوری شرکتهای اروپایی همچنان ضربهگیر مهمی باقی میماند؛ بنابراین فرصت جذابتر ممکن است انتخابی باشد، نه مبتنی بر کل شاخص.
چشمانداز ژاپن: GDP و CPI میتوانند عادیسازی بیشتر BoJ را تأیید کنند
- GDP سهماهه دوم - دوشنبه
انتظار میرود اقتصاد ژاپن با حمایت بهبود فعالیت تجاری، سفارشهای قویتر ماشینابزار و تداوم تقاضای سرمایهگذاری مرتبط با هوش مصنوعی، 0.6% نسبت به سهماهه قبل یا 2.4% به نرخ سالانه رشد کند. احتمالاً مصرف خانوار با وجود بهبود دستمزد واقعی همچنان ضعیف مانده، در حالی که قیمت بالاتر نفت بر خالص تجارت فشار وارد کرده است. تقاضای قوی جهانی برای کالاهای مرتبط با هوش مصنوعی باید این اثر منفی را محدود کرده باشد.
نتیجهای نزدیک به پیشبینی، اعتماد BoJ را افزایش میدهد که اقتصاد میتواند عادیسازی بیشتر را تحمل کند. کیفیت رشد تعیینکننده خواهد بود: توسعه مبتنی بر سرمایهگذاری تجاری، سیاست انقباضی را روشنتر از غافلگیری ناشی از موجودی انبار یا صادرات حمایت میکند، در حالی که مصرف قویتر خانوار استدلال تقاضای داخلی را متقاعدکنندهتر خواهد کرد.
- CPI ملی - جمعه
انتظار میرود CPI عمومی در ژوئیه به 2.0% سالانه افزایش یابد، در حالی که تورم بدون مواد غذایی تازه و انرژی 1.9% پیشبینی شده است. این افزایش مورد انتظار پس از رشد مشابه CPI توکیو رخ میدهد که اغلب نشانهای زودهنگام از روند قیمتهای ملی ارائه میکند. نتیجهای قویتر استدلالی را تقویت میکند که طبق آن ین ضعیف و هزینههای وارداتی در حال تبدیل شدن به فرایند تورمی پایدارتر هستند.
پیشبینی منبع، رسیدن نرخ بهره سیاست گذاری به 1.25% در سهماهه چهارم را در نظر میگیرد، در حالی که قیمتگذاری بازار همین حالا احتمال بالایی برای اقدام در سپتامبر نشان میدهد. دادههای هفته 34 مشخص خواهند کرد آیا این دو دیدگاه به یکدیگر نزدیک میشوند یا خیر. GDP و CPI قوی میتوانند افزایش بعدی را جلو بیندازند و از ین حمایت کنند، اما همزمان قادرند نوسان در معاملات انتقالی جهانی و بازارهای اوراق خارجی را افزایش دهند. مصرف ضعیف یا رقم پایین تورم هسته از مسیر آهستهتر حمایت میکند و میتواند به USD/JPY اجازه دهد دوباره محدوده 160 را آزمایش کند؛ همزمان با نزدیک شدن به این سطح، ریسک مداخله افزایش مییابد.
چشمانداز اقتصاد چین: آزمون اصلی تقاضای جهانی
- خردهفروشی و تولیدات صنعتی - دوشنبه
دادههای فعالیت ژوئیه چین باید روشن کنند آیا کاهش شتابی که در اعتبار و نظرسنجیها دیده میشود به اقتصاد واقعی نیز سرایت کرده است یا خیر. انتظارات کل از کاهش رشد تولیدات صنعتی از 5.3% به 5.0% سالانه و بهبود خردهفروشی از 1.0% به 1.5% حکایت دارند. با این حال، PMIهای رسمی دلیلی برای احتیاط ارائه میکنند: شاخص تولیدی از 50.3 به 49.2 و شاخص غیرتولیدی از 50.2 به 49.0 کاهش یافتند و هر دو زیر مرز 50 قرار گرفتند که با رشد فعالیت سازگار است.
ریسک اصلی این است که هم تولید و هم مصرف کمتر از انتظار باشند و تأیید کنند سهماهه سوم پس از کاهش مصرف و سرمایهگذاری در سهماهه دوم با شتاب داخلی ضعیفتری آغاز شده است. مقامها وعده دادهاند هزینهکرد در پروژههای زیرساختی از پیش تصویبشده را تسریع کنند، اما اعتماد ضعیف خانوار، تورم پایین، فشار بخش املاک و بیمیلی بخش خصوصی به استقراض همچنان انتقال سیاست را محدود میکنند. پیشبینی میانمدت ارائهشده، رشد GDP چین را 4.5% در 2026 و 4.3% در 2027 در نظر میگیرد.
برای بازارهای جهانی، ترکیب دادههای چین اهمیت دارد. تقاضای ضعیف خردهفروشی برای صادرکنندگان کالاهای مصرفی و تقاضای کالاهای پایه منفی است، در حالی که تولید صنعتی باثبات همچنان میتواند از زنجیرههای تأمین آسیایی و صادرکنندگان مرتبط با فناوری حمایت کند. یک غافلگیری منفی گسترده انتظارات برای حمایت هدفمند PBOC و اجرای سریعتر سیاست مالی را افزایش میدهد، اما اگر سرمایهگذاران محرکها را بیشازحد تدریجی ارزیابی کنند، واکنش فوری بازار همچنان میتواند منفی و ریسکگریز باشد.
اثر احتمالی بر بازار چین: یک گزارش ضعیف صرفاً بهدلیل انتظار برای محرک اقتصادی، بهطور خودکار صعودی نیست. بازار میان اعلام سیاستها و شواهد واقعی از تمایل خانوارها و کسبوکارهای خصوصی به هزینه و استقراض تفاوت خواهد گذاشت.
بازارهای نوظهور: مجموعهای از فرصتهای انتخابی
دلار ضعیفتر و فدرال رزرو صبورتر برای داراییهای بازارهای نوظهور مفیدند و جریانهای اخیر سرمایه نیز بازگشت علاقه سرمایهگذاران را تأیید میکنند. با این حال، نفت شکاف شدیدتری میان صادرکنندگان و اقتصادهای وابسته به واردات ایجاد کرده است. کشورهایی با ذخایر قوی، چارچوب سیاست گذاری معتبر و مازاد خارجی در موقعیت بهتری برای بهرهبرداری از ضعف دلار قرار دارند. اقتصادهایی با صورتحساب بالای واردات انرژی، ارزهای شکننده یا نیازهای بزرگ تأمین مالی مجدد، همچنان در برابر نفت گران و بازدهیهای بلندمدت سرسخت آمریکا آسیبپذیرند.
هفته قبل این پراکندگی را نشان داد. ذخایر ارزی هند به 707 میلیارد دلار رسید و سپر بزرگتری در برابر نوسان ارز و انرژی گران فراهم کرد. تورم سالانه برزیل به 4.44% کاهش یافت و دوباره به محدوده تحمل بانک مرکزی بازگشت، هرچند سیاست پولی همچنان محدودکننده است. نرخ بیکاری آفریقای جنوبی به 33.6% افزایش یافت و ضعف عمیق داخلی را برجسته کرد، در حالی که تورم ماهانه آرژانتین به 2.1% و تورم سالانه آن به 33.8% رسید. بنابراین هفته 34 باید انتخاب کشورها را بر یک معامله گسترده بتا در بازارهای نوظهور ترجیح دهد.
چشمانداز بینبازاری برای هفته 34
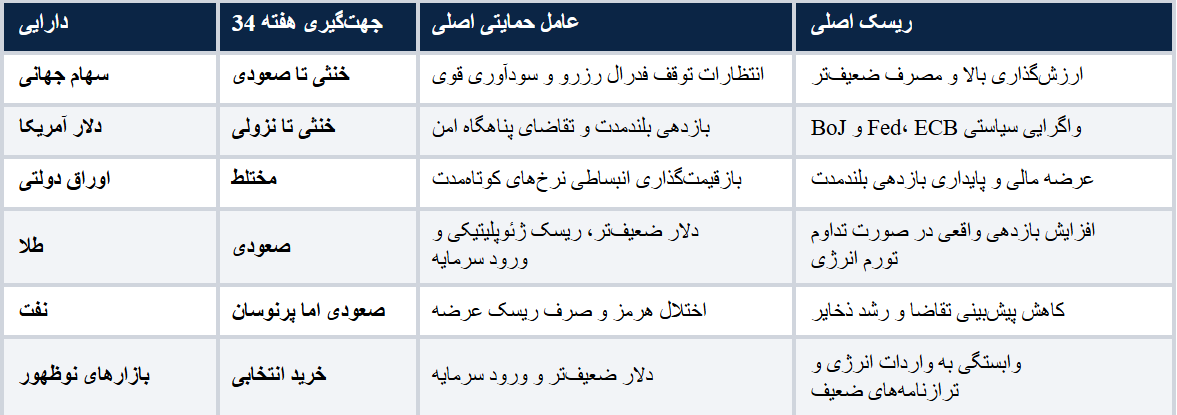
جهتگیریها دیدگاههای تحلیلی مشروط بر پایه دادههای کلان و بازار ارائهشده هستند و توصیه سرمایهگذاری محسوب نمیشوند.
- بازارهای سهام
جهتگیری کوتاهمدت خنثی تا صعودی باقی میماند، زیرا کاهش احتمال افزایش فوری دیگری از سوی فدرال رزرو، سودآوری قوی و مخارج سرمایهای مرتبط با هوش مصنوعی همچنان از ارزشگذاریها حمایت میکنند. آسیبپذیری اصلی این است که ضعف اقتصادی پشت توقف فدرال رزرو در نهایت میتواند به درآمد شرکتها لطمه بزند. شاخصهای آمریکا روشنترین بازتاب چرخه هوش مصنوعی هستند، اما انتظارات بالا باعث میشود حتی نتایج مطلوب شرکتها نیز در برابر ناامیدی بازار آسیبپذیر باشند. سهام اروپایی تنوع بیشتری از نظر ارزشگذاری و سودآوری ارائه میدهد، هرچند با بانک مرکزی انقباضیتر و حساسیت بیشتر به انرژی روبهرو است.
- ارزها و اوراق دولتی
جهتگیری کوتاهمدت دلار خنثی تا نزولی است، زیرا فدرال رزرو صبورتر میشود، در حالی که ECB و BoJ گزینههای انقباضی خود را حفظ میکنند. بازدهی بالای اوراق بدهی بلندمدت آمریکا و تقاضای پناهگاه امن، مانع از یک دیدگاه ساده نزولی برای دلار میشوند. در بازار اوراق، بخش کوتاهمدت میتواند از کاهش انتظارات نرخ بهره سود ببرد، اما سررسید اوراق قرضه بلند مدت همچنان در معرض عرضه مالی و تورم ناشی از انرژی قرار دارند. بنابراین منحنی بازده ممکن است بیش از جهت بازدهی سرفصل پیام داشته باشد: شیبدار شدن منحنی بهدلیل افت بازدهی اوراق قرضه کوتاهمدت و پایداری بازدهی بلندمدت، شکاف فعلی میان سیاست پولی و مالی را تأیید خواهد کرد.
- طلا و نفت
طلا از انتظارات نرخ بهره پایینتر آمریکا، دلار ضعیفتر، ابهام ژئوپلیتیکی و ورود سرمایه جدید حمایت میگیرد. چالش اصلی، افزایش انتظارات تورمی ناشی از انرژی است که بازدهی واقعی را بالا ببرد. تا زمانی که تردد در هرمز محدود باشد، نفت جهتگیری صعودی اما پرنوسان خود را حفظ میکند. برنت نزدیک 88.52 دلار شامل صرف ریسک ژئوپلیتیکی قابلتوجهی است، اما کاهش پیشبینی تقاضا و افزایش ذخایر، ظرفیت رشد را محدود میکنند. شکست پایدار بالای 90 دلار چشمانداز تورم اروپا، ژاپن و بازارهای نوظهور واردکننده انرژی را بهطور محسوسی بدتر خواهد کرد.
سناریوهای مختلف
- سناریوی پایه - واگرایی سیاست پولی بدون شکست در اقتصاد جهانی
بخش مسکن آمریکا ضعیف میماند و صورتجلسه FOMC از تثبیت نرخ در سپتامبر حمایت میکند، در حالی که تورم بریتانیا و ژاپن بهاندازهای بالا باقی میماند که ریسک سیاست انقباضی بعدی حفظ شود. دادههای چین ضعیف اما بدون آشفتگیاند و نفت بدون شوک تازه عرضه در سطوح بالا باقی میماند. در این محیط، سهام میتواند بهصورت انتخابی افزایش یابد، دلار تحت فشار ملایم بماند، طلا حمایت شود و بهترین عملکرد اوراق بدهی در سررسیدهای کوتاهتر شکل بگیرد.
- سناریوی مثبت - نفت ارزانتر و رشد باثبات
شرایط هرمز بهبود مییابد، نفت کاهش پیدا میکند، دادههای آمریکا بهجای فروپاشی تثبیت میشوند و آمار فعالیت چین نشان میدهد هزینهکرد مالی به تولید و مصرف رسیده است. اروپا و ژاپن بدون نیاز به سیاست انقباضی تهاجمی، اعتبار سیاستی خود را حفظ میکنند. این بهترین ترکیب برای درآمد واقعی، بازار جهانی سهام، ورود سرمایه به بازارهای نوظهور و کاهش گستردهتر بازدهیها خواهد بود.
- سناریوی منفی - فشار رکود تورمی
با تشدید اختلال در کشتیرانی، نفت به بالای 90 دلار میرود و همزمان بخش مسکن و مصرف آمریکا به تضعیف ادامه میدهند. تورم بریتانیا و ژاپن بالاتر از انتظار میآید و بانکهای مرکزی آنها را وادار میکند انقباضی باقی بمانند، در حالی که فعالیت چین کمتر از برآوردهاست. نتیجه، تقاضای جهانی ضعیفتر همراه با تورم سرفصل پایدار خواهد بود؛ محیطی منفی برای بازارهای گسترده تر سهام و واردکنندگان انرژی، حمایتی برای نفت و طلا و دشوار برای اوراق بلندمدت، زیرا ضعف رشد و ریسک تورم بازدهیها را در جهتهای مخالف میکشند.
مهمترین مواردی که سرمایهگذاران باید زیر نظر داشته باشند
مهمترین سیگنال از یک انتشار تنها به دست نخواهد آمد، بلکه از تعامل سه متغیر شکل میگیرد: تقاضای آمریکا، تورم وارداتی انرژی و تابع واکنش بانکهای مرکزی. اگر دادههای آمریکا ضعیف شوند و قیمت نفت بالا بماند، فضای فدرال رزرو برای حمایت از رشد محدود خواهد بود. اگر ژاپن در شرایط تقویت ین سیاست انقباضی اتخاذ کند، معاملات انتقالی (کری ترید) جهانی میتوانند حتی همزمان با توقف فدرال رزرو باز شوند. اگر چین بدون انتقال سیاستی قدرتمند ناامیدکننده باشد، تقاضای کالاهای پایه و تولیدات صنعتی آسیبپذیر میماند.
به همین دلیل، هفته 34 باید هفته تأیید تلقی شود. صورتجلسه FOMC تأیید خواهد کرد آیا صبر، موضع غالب سیاست پولی آمریکا است یا خیر. تورم بریتانیا و ژاپن مشخص خواهد کرد آیا فشارهای انرژی و ارز در حال گسترشاند. دادههای فعالیت چین نشان خواهند داد آیا حمایت مالی به تقاضای داخلی رسیده است. هرچه این سیگنالها روشنتر شوند، دوام چرخش فعلی میان بازارها بیشتر خواهد بود.
جمعبندی
اقتصاد جهانی بدون رکود همزمان، اما همچنین بدون بهبود همزمان وارد هفته 17 تا 23 اوت 2026 میشود. شتاب اقتصاد آمریکا بهاندازهای کاهش یافته که از توقف فدرال رزرو حمایت کند؛ اروپا و ژاپن بهاندازهای باثبات یا مستعد تورم هستند که ریسک سیاست انقباضی را حفظ کنند؛ چین برای تبدیل شرایط مالی آسان به تقاضای خصوصی قویتر با مشکل روبهروست؛ و بازارهای نوظهور بر اساس انرژی و وضعیت ترازنامهای از یکدیگر جدا میشوند.
این پراکندگی، فضای سرمایهگذاری را محتاطانه سازنده اما شکننده نگه میدارد. سودآوری قوی، سرمایهگذاری هوش مصنوعی و ورود سرمایه میتوانند همچنان از داراییهای پرریسک حمایت کنند، در حالی که چشمانداز ملایمتر نرخهای کوتاهمدت به نفع طلا، برخی اوراق و بخشی از ارزهای غیردلاری است. با این حال، بازدهیهای بلندمدت بالا، نفت گران و مصرف ضعیفتر حاشیه خطا را محدود میکنند. بنابراین هفته 34 کمتر درباره این خواهد بود که اقتصاد جهانی صرفاً قوی یا ضعیف است و بیشتر درباره این است که کدام اقتصادها میتوانند شرایط مالی و انرژی سختتر را بدون از دست دادن رشد جذب کنند.
سؤالات متداول
۱. چشمانداز اقتصاد جهانی در هفته ۳۴ سال ۲۰۲۶ چگونه است؟
اقتصاد جهانی در هفته ۱۷ تا ۲۳ اوت ۲۰۲۶ همچنان مقاوم، اما نامتوازن است. رشد اقتصادی آمریکا بخشی از شتاب خود را از دست داده، ریسک تورم در بریتانیا و بخشهایی از اروپا همچنان وجود دارد، ژاپن ممکن است شواهدی از تقویت فعالیت اقتصادی ارائه کند و چین همچنان با تردیدهایی درباره قدرت تقاضای داخلی روبهرو است. این تفاوتها باعث واگرایی در انتظارات سیاست پولی و بازارها شدهاند.
۲. مهمترین رویدادهای اقتصادی این هفته کداماند؟
مهمترین رویدادها شامل انتشار صورتجلسه نشست FOMC، آمار شروع ساختوساز و مجوزهای ساختمانی آمریکا، گزارشهای بازار کار و تورم بریتانیا، CPI کانادا، GDP سهماهه دوم و CPI ملی ژاپن و همچنین آمار خردهفروشی و تولیدات صنعتی چین هستند. این گزارشها میتوانند انتظارات نرخ بهره، بازدهی اوراق و بازار ارز را بهشکل معناداری تغییر دهند.
۳. چرا صورتجلسه FOMC برای بازارهای مالی اهمیت دارد؟
صورتجلسه FOMC میتواند دیدگاه مقامهای فدرال رزرو درباره تورم، اشتغال و زمان مناسب برای تغییرات بعدی سیاست پولی را روشنتر کند. سرمایهگذاران بهدنبال نشانههایی خواهند بود که مشخص کند سیاستگذاران از یک دوره توقف طولانی حمایت میکنند یا آمادگی بیشتری برای کاهش نرخ بهره دارند. نتیجه این ارزیابی میتواند بر دلار، بازدهی اوراق خزانه، طلا و سهام جهانی اثر بگذارد.
۴. چه عواملی میتوانند بر دلار آمریکا در هفته ۳۴ اثر بگذارند؟
صورتجلسه FOMC، دادههای بخش مسکن آمریکا، بازدهی اوراق خزانه و تغییرات ریسکپذیری جهانی مهمترین عوامل مؤثر بر دلار خواهند بود. پیام صبورانه یا نسبتاً انبساطی فدرال رزرو میتواند ظرفیت صعودی دلار را محدود کند، در حالی که نگرانیهای پایدار تورمی یا دادههای اقتصادی قوی ممکن است تقاضا برای این ارز را دوباره افزایش دهند.
۵. چرا تورم بریتانیا یکی از ریسکهای مهم بازار در این هفته است؟
انتظار میرود تورم سرفصل بریتانیا تا حدی بهدلیل افزایش قیمتهای تنظیمشده انرژی بالا برود و تورم خدمات نیز در سطح بالایی باقی بماند. فشارهای قیمتی پایدار میتوانند بانک انگلستان را به حفظ نرخهای بهره بالا برای مدت طولانیتر تشویق کنند. این شرایط ممکن است از پوند حمایت کند، اما فشار بیشتری بر خانوارها، مسکن و بخشهای حساس به نرخ بهره وارد خواهد کرد.
۶. سرمایهگذاران باید از دادههای اقتصادی ژاپن چه انتظاری داشته باشند؟
GDP سهماهه دوم ژاپن ممکن است نشان دهد که سرمایهگذاری تجاری، سفارشهای ماشینآلات و تقاضای خارجی از رشد حمایت کردهاند. CPI ملی نیز مشخص خواهد کرد که آیا تورم در حال پایدارتر شدن است یا خیر. دادههای قوی رشد و تورم، انتظارات برای ادامه عادیسازی تدریجی سیاست پولی بانک مرکزی ژاپن را تقویت خواهند کرد.
۷. چرا آمار خردهفروشی و تولیدات صنعتی چین اهمیت دارد؟
این گزارشها مشخص میکنند که آیا ضعف اعتماد و تقاضای داخلی به اقتصاد واقعی سرایت کرده است یا خیر. تولیدات صنعتی قویتر میتواند از صادرکنندگان آسیایی و تقاضای کالاهای پایه حمایت کند، اما خردهفروشی ضعیف نشان میدهد خانوارها همچنان محتاط هستند و ممکن است حمایت سیاست گذاری بیشتری لازم باشد.
۸. سناریوهای اصلی بازار برای این هفته چیست؟
سناریوی پایه، کاهش آرام و کنترلشده رشد اقتصاد جهانی است که میتواند با رشد انتخابی سهام، فشار ملایم بر دلار و حمایت از طلا همراه باشد. سناریوی مثبت شامل کاهش قیمت نفت، تقویت فعالیت اقتصادی چین و افت تورم است. در سناریوی منفی، شوک قیمت انرژی، تورم پایدار، مصرف ضعیفتر و سیاستهای محدودکنندهتر بانکهای مرکزی با یکدیگر ترکیب خواهند شد.
۹. کدام داراییها ممکن است از رویکرد نسبتاً انبساطی فدرال رزرو سود ببرند؟
طلا، اوراق دولتی کوتاهمدت، برخی سهام رشدی و فناوری و بخشی از داراییهای بازارهای نوظهور میتوانند از افزایش انتظارات برای کاهش نرخ بهره آمریکا سود ببرند. با این حال، تأثیر نهایی به این بستگی دارد که کاهش نرخ بهره نتیجه بهبود تورم باشد یا از وخامت جدیتر رشد اقتصادی ناشی شود.
۱۰. بزرگترین ریسک پیشروی بازارهای جهانی در هفته ۳۴ چیست؟
مهمترین ریسک، تعامل میان تقاضای ضعیفتر، تورم پایدار ناشی از انرژی و واکنش بانکهای مرکزی است. اگر تورم همزمان با تضعیف فعالیت اقتصادی بالا باقی بماند، فضای سیاستگذاران برای حمایت از رشد محدودتر خواهد شد. چنین شرایطی میتواند نوسان در بازارهای سهام، اوراق، ارزها و کالاها را افزایش دهد.
Comments