 English
 پارسی


مرور ژوئیه، شرایط فعلی و چشمانداز ماه پیشِ رو
برای سرمایهگذاران و معاملهگران | دادهها و شرایط بازار تا 10 اوت 2026
چشمانداز اجرایی
جدیدترین شواهد از وقوع فوری یک رکود هماهنگ جهانی حکایت ندارند. صندوق بینالمللی پول رشد اقتصاد جهانی را برای سال 2026 برابر با 3.0% و برای سال 2027 معادل 3.4% پیشبینی میکند. با این حال، رشد اقتصادی بهطور فزایندهای به تعداد محدودی از محرکها وابسته شده است: سرمایهگذاری فناوری در ایالات متحده، صادرات محصولات فناوری پیشرفته چین، هزینههای دفاعی و زیرساختی، برخی خدمات منتخب و تقاضای قویتر مصرفکنندگان پردرآمد. در مقابل، بخش املاک، مسکن، تولیدات سنتی و تقاضای خانوارهای کمدرآمد همچنان ضعیفتر هستند.
اوت تنش مهم دیگری را نیز به این تصویر اضافه کرده است. اشتغال ایالات متحده در ژوئیه بهشدت تضعیف شد، اما فعالیت تجاری همچنان گسترش یافت و فشار قیمتی بخش خدمات بالا باقی ماند. چین صادراتی استثنائاً قوی گزارش کرد، در حالی که اقتصاد داخلی این کشور همچنان ضعیف بود. اروپا و ژاپن رشد ملایم خود را حفظ کردند، اما هر دو همچنان در برابر تورم وارداتی انرژی آسیبپذیر بودند. قیمت نفت از اوج ژوئیه پایین آمد، اما ریسک ژئوپلیتیکی مرتبط با کشتیرانی در خلیج فارس بهطور کامل برطرف نشد.
بنابراین، پرسش اصلی بازار برای ادامه اوت صرفاً این نیست که آیا رشد اقتصادی کند خواهد شد یا خیر. پرسش مهمتر این است که آیا تورم میتواند به اندازهای تعدیل شود که بانکهای مرکزی در حالی که اشتغال و مصرف بدون فروپاشی در حال سرد شدن هستند، نرخهای بهره را بدون تغییر نگه دارند. پاسخ این پرسش، جهت بازده اوراق قرضه، دلار آمریکا، رهبری بازار سهام و اشتهای ریسک جهانی را در آستانه سپتامبر تعیین خواهد کرد.
مرور ژوئیه: تابآوری در برابر شوک انرژی و سیاستگذاری
ژوئیه با ترکیبی نسبتاً سازنده در اقتصاد کلان آغاز شد. تورم در حال کاهش بود، شاخصهای تولید بهبود مییافتند و نفت برنت نزدیک به 71 دلار در هر بشکه معامله میشد. تقاضای مرتبط با هوش مصنوعی برای نیمهرساناها، سرورها، تجهیزات مراکز داده، زیرساخت برق و ماشینآلات صنعتی از تولید در ایالات متحده، چین، ژاپن، کره جنوبی، تایوان و اروپا حمایت کرد.
این شرایط پس از تشدید تنش میان ایالات متحده و ایران و کاهش شدید تردد نفتکشها از تنگه هرمز تغییر کرد. نفت برنت در مقطعی از روزهای 20 تا 24 ژوئیه به بالای 100 دلار رسید و در پایان ماه نزدیک به 90.12 دلار قرار گرفت. تهدید علیه کشتیرانی در دریای سرخ و تنگه بابالمندب، دومین مسیر دریایی آسیبپذیر را ایجاد کرد. پیامدهای فوری اقتصادی از نفت خام فراتر رفت و سوختهای پالایششده، حملونقل دریایی، بیمه، برق، کود، مواد شیمیایی و هزینههای تولید مواد غذایی را نیز دربر گرفت.
شوک انرژی باعث انقباض اقتصاد جهانی نشد، اما انتظار کاهش آرام و پیوسته تورم را مختل کرد. فدرال رزرو، بانک مرکزی اروپا، بانک مرکزی انگلستان و بانک مرکزی ژاپن همگی نرخهای بهره را در ژوئیه بدون تغییر نگه داشتند، در حالی که آرای مخالف در فدرال رزرو، بانک مرکزی انگلستان و بانک مرکزی ژاپن از افزایش حمایت از سیاست انقباضیتر حکایت داشت. بازده اوراق 10 ساله خزانهداری ایالات متحده ماه را نزدیک به 4.71% به پایان رساند و بازده اوراق 30ساله به حدود 5.25% رسید؛ حرکتی که علاوه بر سیاست پولی، بازتاب تعرفهها، کسریهای مالی، هزینههای دفاعی و عرضه سنگین اوراق دولتی بود.
آمار رشد ژوئیه امیدوارکنندهتر بود. تولید ناخالص داخلی ایالات متحده در سهماهه دوم با نرخ سالانه 1.5% رشد کرد. اگرچه این رقم کمتر از انتظار بود، مخارج مصرفکننده 3.2% و سرمایهگذاری در تجهیزات تجاری 15.2% افزایش یافت و قدرت تقاضای داخلی و مخارج سرمایه گذاری فناوری را نشان داد. اقتصاد منطقه یورو 0.4% نسبت به فصل قبل رشد کرد که دو برابر برآورد اجماع بود. شاخص ترکیبی مدیران خرید بریتانیا در ژوئیه به محدوده رشد بازگشت، در حالی که صادرات فناوریمحور آسیا همچنان قدرتمند باقی ماند.
با این حال، کیفیت این رشد اطمینانبخش نبود. رشد سالانه اقتصاد چین در سهماهه دوم به 4.3% کاهش یافت و سپس شاخصهای تولید، خدمات و ساختوساز این کشور در ژوئیه وارد محدوده انقباض شدند. مخارج خانوارهای آمریکایی با نرخ پسانداز تنها 2.7% حمایت شد و همین موضوع مصرفکنندگان را در برابر افزایش هزینه سوخت، اعتبار و مسکن آسیبپذیر ساخت. اقتصاد جهانی از ژوئیه عبور کرد، اما در پایان ماه رشد محدودتر، حساسیت به تورم بیشتر و وابستگی به سرمایهگذاری فناوری شدیدتر شده بود.
بازارهای مالی این ترکیب تابآوری و شکنندگی را منعکس کردند. سهام شرکتهای نیمهرسانا در میانه ماه با اصلاح شدیدی روبهرو شد، زیرا سرمایهگذاران درباره توجیهپذیری ارزشگذاریها در برابر بازده مخارج عظیم هوش مصنوعی تردید کردند. سودآوری شرکتهای بزرگ فناوری بعداً بخشی از اعتماد را بازگرداند، اما شرکتهای کوچکتر همچنان تحت فشار هزینه بالای تأمین مالی قرار داشتند. سهام انرژی از افزایش قیمت نفت سود برد، در حالی که شرکتهای هواپیمایی، کسبوکارهای مصرفی و صنایع انرژیبر با ریسک مجدد حاشیه سود مواجه شدند. طلا در شرایط رقابت تقاضای ژئوپلیتیکی با بازده واقعی بالا نوسانی بود و ین تا زمان افزایش احتمال مداخله رسمی همچنان ضعیف باقی ماند.
نتیجه اصلی ژوئیه این است که رشد جهانی حفظ شد، اما حاشیه خطا کوچکتر گردید. اوت اکنون باید مشخص کند که آیا شوک انرژی موقتی است، آیا ضعف اشتغال به خارج از ایالات متحده گسترش مییابد و آیا بانکهای مرکزی میتوانند از دور تازهای از انقباض پولی جلوگیری کنند.
نقطه آغاز اقتصاد جهانی در اوت
نفت تا اینجا مقداری آرامش ایجاد کرده است. تا 10 اوت، قیمت نفت برنت به حدود 84.32 دلار و نفت خام وست تگزاس (WTI) به 78.74 دلار کاهش یافت. گزارشها از پیشرفت مذاکرات درباره کشتیرانی در خلیج فارس حکایت داشتند، هرچند بازگشایی کامل تنگه هرمز همچنان به امتیازات سیاسی گستردهتر وابسته بود. در نتیجه، بازارها نه یک توافق پایدار و نه اختلال دوباره در مقیاس کامل را قیمتگذاری کردهاند.
نفت در محدوده 80 تا 85 دلار همچنان در مقایسه با ابتدای ژوئیه تورمزا است، اما آسیب آن بهمراتب کمتر از نفت بالای 100 دلار خواهد بود. عادیسازی پایدار کشتیرانی میتواند هزینه حملونقل و بیمه را کاهش دهد، درآمد واقعی خانوار را بهبود بخشد و از ارزها و بازارهای سهام کشورهای واردکننده انرژی حمایت کند. شکست مذاکرات میتواند این مزایا را طی چند روز معکوس کند.
به این ترتیب، انرژی به حلقه اتصال چشمانداز رشد جهانی و چشمانداز سیاست پولی تبدیل شده است. کاهش نفت، سناریوی افت تورم را تقویت میکند و به بانکهای مرکزی اجازه میدهد بر کند شدن اشتغال و مصرف تمرکز کنند. افزایش نفت، انتظارات تورمی را بالا نگه میدارد و ممکن است سیاستگذاران را حتی در شرایط کاهش شتاب اقتصادی ناچار به حفظ یا افزایش نرخهای بهره کند.
ایالات متحده: سرد شدن بازار کار، روایت فرود نرم را آزمایش میکند
ایالات متحده مهمترین شگفتی اوایل اوت را رقم زد. اشتغال بخش غیرکشاورزی در ژوئیه 23,000 واحد کاهش یافت، در حالی که نرخ بیکاری در 4.1% ثابت ماند. اشتغال آموزش دولتهای محلی 50,000 نفر، خردهفروشی 19,000 نفر و فعالیتهای مالی 14,000 نفر کاهش یافت. بخش مراقبتهای بهداشتی 22,000 شغل افزود، اما گزارش کلی از کاهش آشکار شتاب بازار کار حکایت داشت.
بازنگریها نیز به همان اندازه مهم بودند. رشد اشتغال ماه مه از 129,000 به 63,000 و رشد ژوئن از 57,000 به 20,000 کاهش یافت و در مجموع 103,000 شغل از برآوردهای قبلی حذف شد. میانگین درآمد ساعتی همچنان 3.2% بالاتر از سال قبل بود، در حالی که نرخ مشارکت نیروی کار به 61.4% کاهش یافت. این ترکیب نشان میدهد تقاضا برای نیروی کار سریعتر از تورم دستمزد در حال تضعیف است.
سایر شاخصها بیشتر از سرد شدن بازار کار حکایت دارند تا آغاز یک رکود تثبیتشده. فرصتهای شغلی در ژوئن 7.4 میلیون بود، در مقایسه با 5.3 میلیون استخدام؛ در حالی که استعفای داوطلبانه در سطح پایین 3.2 میلیون باقی ماند. بهرهوری سهماهه دوم با نرخ سالانه 1.4% افزایش یافت و 2.2% بالاتر از یک سال قبل بود؛ موضوعی که باید به شرکتها در جذب بخشی از افزایش دستمزدها و هزینه نهادهها کمک کند.
نظرسنجیهای تجاری همچنان رشد را نشان میدهند. شاخص مدیران خرید تولیدی ISM در ژوئیه به 55.6 رسید که بالاترین سطح از مه 2022 بود؛ سفارشهای جدید 56.7 و تولید 58.5 ثبت شدند. شاخص مدیران خرید خدمات ISM برابر با 54.1 بود، فعالیت تجاری به 59.1 و سفارشهای جدید به 57.2 رسید. با این حال، اشتغال خدمات به 47.4 کاهش یافت، در حالی که شاخص قیمتها در سطح بسیار بالای 70.3 باقی ماند. پیام این دادهها بهطور غیرمعمولی دوگانه است: شرکتها همچنان تولید میکنند و سفارش میگیرند، اما در استخدام محتاطتر شدهاند و همزمان با فشار هزینه قابلتوجهی روبهرو هستند.
چشمانداز فدرال رزرو
فدرال رزرو در ژوئیه محدوده هدف نرخ وجوه فدرال را در 3.50%-3.75% بدون تغییر نگه داشت. پیش از انتشار گزارش اشتغال، بازارها احتمال افزایش دیگری در سپتامبر را حدود دوسوم ارزیابی میکردند. تا 10 اوت، این احتمال به حدود 44% کاهش یافته بود.
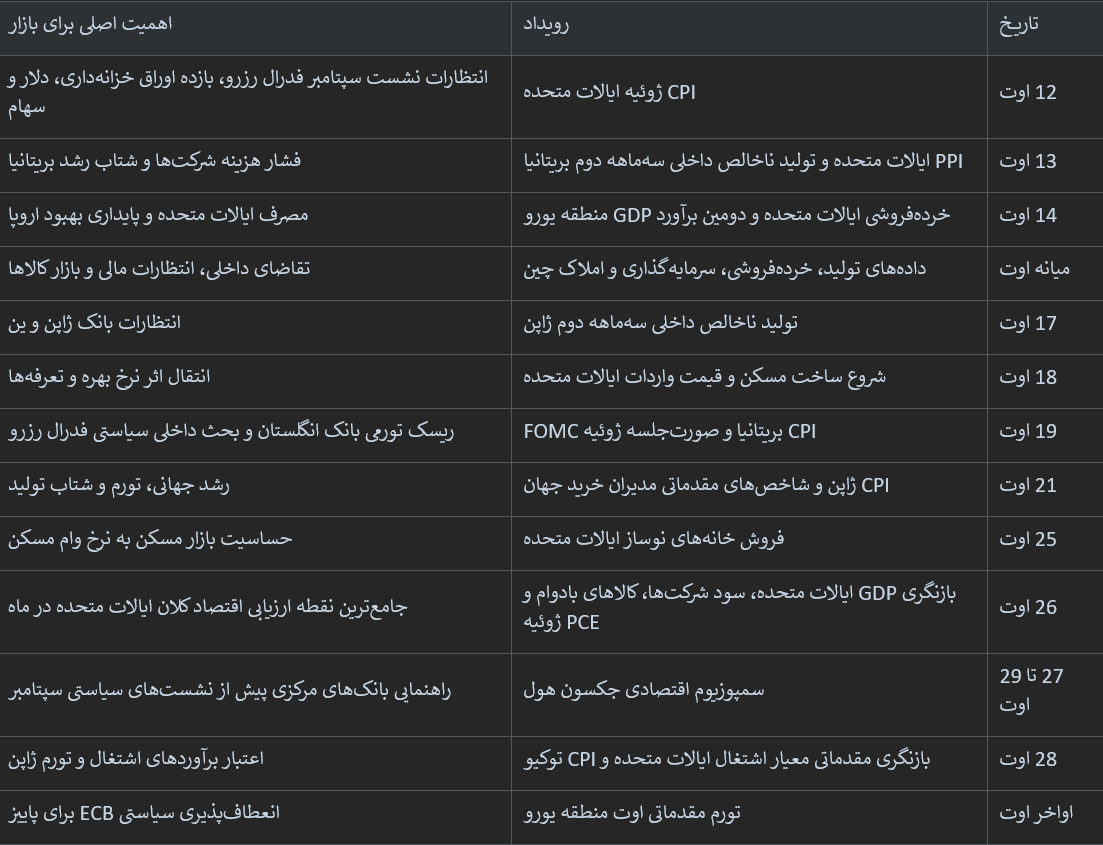
تورم تعیین خواهد کرد که آیا افت بازار کار برای نگه داشتن فدرال رزرو در وضعیت انتظار کافی است یا خیر. CPI ژوئیه در 12 اوت منتشر میشود، پس از آن قیمت تولیدکننده در 13 اوت و خردهفروشی در 14 اوت اعلام خواهد شد. انتظارات اجماع به تورم ماهانه حدود 0.1% برای شاخص کل و 0.2% برای شاخص هسته اشاره دارد و نرخهای سالانه بهترتیب نزدیک به 3.4% و 2.5% پیشبینی میشوند.
گزارش ضعیف CPI، بهویژه اگر با افت خردهفروشی همراه باشد، استدلال برای صبر سیاستگذاران را تقویت خواهد کرد. گزارش تورمی قویتر در خدمات، حملونقل یا کالاهای حساس به تعرفه، فدرال رزرو را میان افت اشتغال و تورمی که همچنان بهوضوح بالاتر از هدف است قرار خواهد داد. صورتجلسه نشست ژوئیه FOMC در 19 اوت نشان میدهد سیاستگذاران پیش از آگاهی از کاهش اشتغال تا چه اندازه نسبت به ریسک تورم نگران بودند. نشست جکسون هول در پایان ماه نیز روشنترین فرصت برای بازتنظیم انتظارات پیش از جلسه سپتامبر خواهد بود.
برای بازارها، ضعف اشتغال بهطور خودکار صعودی نیست. این ضعف تنها زمانی از اوراق قرضه و سهام حمایت میکند که تورم نیز کاهش یابد. اشتغال ضعیف همراه با تورم چسبنده، در مقابل، یک مسئله سیاستی رکود تورمی ایجاد خواهد کرد.
چین: قدرت صادرات بدون بهبود فراگیر تقاضای داخلی
چین اوت را با دادههای تجاری استثنائاً قوی آغاز کرد. صادرات ژوئیه نسبت به سال قبل 23.9% افزایش یافت، واردات 27.5% رشد کرد و مازاد تجاری ماهانه به حدود 112.5 میلیارد دلار رسید. صادرات فناوری پیشرفته بیش از 40% افزایش یافت و صادرات نیمهرساناها در هفت ماه نخست سال تقریباً دو برابر شد. این ارقام بر رقابتپذیری چین در بخش الکترونیک، تجهیزات صنعتی و زنجیرههای تأمین مرتبط با هوش مصنوعی تأکید میکنند، اگرچه ممکن است بخشی از محمولهها پیش از تغییرات احتمالی تعرفهها زودتر ارسال شده باشند.
اقتصاد داخلی بسیار ضعیفتر از آن چیزی است که ارقام تجاری نشان میدهند. شاخص رسمی مدیران خرید تولیدی در ژوئیه به 49.2 و شاخص غیرتولیدی به 49.0 کاهش یافت. یک نظرسنجی خصوصی تولیدی با عدد 50.9 اندکی در محدوده رشد باقی ماند، اما از 51.7 در ژوئن پایینتر آمد. خردهفروشی ژوئن تنها 1.0% نسبت به سال قبل رشد کرد، سرمایهگذاری در داراییهای ثابت طی نیمه نخست سال 5.7% کاهش یافت، سرمایهگذاری املاک 18% و سرمایهگذاری بخش خصوصی 8.5% افت کرد. سرمایهگذاری فناوری پیشرفته با رشد 4.6% یکی از معدود بخشهای قویتر باقی ماند.
تورم ژوئیه نیز تصویر دوگانه اقتصاد را تقویت کرد. قیمت مصرفکننده نسبت به سال قبل 0.5% افزایش یافت، اما نسبت به ژوئن 0.1% کاهش داشت. تورم هسته 0.9% بود و قیمت مواد غذایی 1.5% کاهش یافت. تورم قیمت تولیدکننده از 4.1% به 3.5% تعدیل شد، اما به دلیل هزینه انرژی و نهادههای صنعتی همچنان بالا باقی ماند.
دادههای تولیدات صنعتی، خردهفروشی، سرمایهگذاری و املاک در میانه اوت مشخص خواهند کرد که آیا قدرت صادرات و فناوری به تقاضای خانوارها منتقل میشود یا خیر. یک گزارش ضعیف دیگر، فشار بر پکن برای تسریع تخصیص منابع مالی، تأمین مالی زیرساخت و حمایت هدفمند از مصرفکنندگان و توسعهدهندگان املاک را افزایش خواهد داد.
تسهیل پولی گسترده قطعیت کمتری دارد. قیمت بالاتر کالاها، نگرانی درباره جریان سرمایه و احتمال تقویت دلار، انعطافپذیری بانک مرکزی چین را محدود میکنند. نقدینگی هدفمند و اقدامات مالی محتملتر از کاهش فراگیر و بدون شرط نرخ بهره هستند. برای سرمایهگذاران، این شرایط به نفع شرکتهای چینی و منطقهای مرتبط با نیمهرساناها، اتوماسیون و تولیدات پیشرفته است و نه کسبوکارهایی که به ساختوساز مسکونی یا بهبود فراگیر مصرف خانوار وابستهاند.
منطقه یورو و بریتانیا: فعالیت بهتر، ریسک تورم وارداتی
منطقه یورو اوت را با شتاب اقتصادی بیشتر از انتظار آغاز میکند. تولید ناخالص داخلی سهماهه دوم 0.4% نسبت به فصل قبل و حدود 1.0% نسبت به سال قبل افزایش یافت. اسپانیا همچنان یکی از اقتصادهای پیشرو بود، آلمان از یک مبنای ضعیف بهبود یافت و فرانسه همچنان عقبتر ماند. شاخص ترکیبی مدیران خرید ژوئیه با حمایت خدمات، سرمایهگذاری مرتبط با هوش مصنوعی، هزینههای دفاعی، بازسازی موجودیها و افزایش تولیدات کارخانهای، به محدوده رشد بازگشت.
تورم همچنان محدودیت اصلی است. پس از کاهش در اوایل تابستان، تورم کل منطقه یورو تا پایان ژوئیه به حدود 2.9% رسید، تورم هسته 2.5% و تورم خدمات نزدیک به 3.3% بود. هزینه بالاتر سوخت و پالایش برای اروپا اهمیت ویژهای دارد، زیرا وابستگی این منطقه به انرژی وارداتی و صنایع انرژیبر، آن را بیش از ایالات متحده در برابر اختلال پایدار در خلیج فارس آسیبپذیر میکند.
بانک مرکزی اروپا در ژوئیه نرخ بهره پایه خود را در 2.25% بدون تغییر نگه داشت. با توجه به نبود جلسه نرخ بهره در اوت، دادههای ورودی جهت بحثهای پاییز را شکل خواهند داد. دومین برآورد تولید ناخالص داخلی منطقه یورو در 14 اوت منتشر میشود و در ادامه ماه شاخصهای مقدماتی مدیران خرید و تورم اولیه اوت اعلام خواهند شد. ثبات نفت و تعدیل تورم خدمات به ECB اجازه میدهد صبور بماند. فشار مجدد انرژی توانایی این بانک برای حمایت از صنایع ضعیف را کاهش خواهد داد.
بریتانیا ترکیبی مشابه اما شکنندهتر دارد. تولید ناخالص داخلی سهماهه اول 0.6% رشد کرد، تولید ماه مه 0.1%، خردهفروشی ژوئن 1.0% افزایش یافت و شاخص ترکیبی مدیران خرید ژوئیه به 52.1 رسید. با این حال، اشتغال، ساختوساز و مسکن ضعیف باقی ماندند و هزینههای وارداتی انرژی، قدرت خرید خانوار را تهدید کردند.
بانک مرکزی انگلستان در ژوئیه نرخ بهره پایه را در 3.75% حفظ کرد و سه عضو از افزایش نرخ حمایت کردند. تورم در ژوئن به 2.6% کاهش یافت، اما بانک انتظار دارد در ادامه سال 2026 به حدود 3.2% افزایش یابد. نخستین برآورد تولید ناخالص داخلی سهماهه دوم در 13 اوت و CPI ژوئیه در 19 اوت منتشر میشوند. رشد مثبت همراه با تورم بالاتر، بانک انگلستان را محتاط نگه میدارد. تولید ناخالص داخلی ضعیف همراه با تورم چسبنده آسیب بیشتری ایجاد خواهد کرد، زیرا میتواند همزمان بر پوند، اوراق قرضه دولتی بریتانیا و سهام متمرکز بر اقتصاد داخلی فشار وارد کند.
ژاپن و آسیا-اقیانوسیه: رشد، تورم و فشار ارزی
شاخصهای تجاری ژاپن در ژوئیه همچنان سازنده بودند. شاخص مدیران خرید خدمات 51.2 و شاخص ترکیبی 52.7 بود که از رشد بیشتر تولیدات کارخانهای حمایت گرفت. شرکتها قیمت فروش را با سریعترین آهنگ از آوریل 2014 افزایش دادند؛ موضوعی که نشان میدهد هزینههای وارداتی و فشار دستمزد بهطور فزایندهای به مشتریان منتقل میشوند.
اقتصاددانان انتظار دارند تولید ناخالص داخلی سهماهه دوم که در 17 اوت منتشر میشود، حدود 0.5% نسبت به فصل قبل یا نزدیک به 2.0% بهصورت سالانه رشد کند. پیشبینی میشود مصرف خانوار 0.5%، سرمایهگذاری تجاری 0.4% افزایش یابد و صادرات خالص حدود 0.3 واحد درصد به رشد کمک کند.
بانک مرکزی ژاپن در ژوئیه نرخ بهره پایه خود را در 1.0% نگه داشت، اما هشدار داد که تورم بنیادی ممکن است از هدف فراتر رود. USD/JPY در ژوئیه پیش از افزایش فشار مداخله به محدوده 164 نزدیک شده بود؛ این جفتارز در 10 اوت، پس از آنکه اقدام هماهنگ به محدود کردن افت ین کمک کرد، نزدیک به 157.85 معامله شد. CPI ملی در 21 اوت و تورم توکیو در 28 اوت بسیار مهم خواهند بود. رشد قوی تولید ناخالص داخلی، فشار پایدار قیمتها و ضعف مجدد ین، احتمال افزایش نرخ در سپتامبر یا اکتبر را بالا میبرند.
ژاپن همچنین یکی از روشنترین برندگان کاهش قیمت نفت است. دولت پیشبینی رشد سال مالی را عمدتاً به دلیل هزینه بالاتر انرژی از 1.3% به 0.9% کاهش داده است. کاهش پایدار نفت میتواند از درآمد واقعی خانوار حمایت کند، هزینه واردات را پایین بیاورد و فوریت تصمیم بانک مرکزی ژاپن را کاهش دهد.
در سایر نقاط آسیا، چرخه سرمایهگذاری هوش مصنوعی همچنان مزیت بزرگی برای کره جنوبی و تایوان است. صادرات کره جنوبی در ژوئیه نسبت به سال قبل 62.8% افزایش یافت، در حالی که صادرات نیمهرساناها 179% و محمولههای رایانهای 404% رشد کردند. این اقتصادها از رشد ساختاری قدرتمندی برخوردارند، اما بازارهایشان در برابر کاهش ارزشگذاری، تراکم موقعیتهای معاملاتی و هرگونه افت مخارج جهانی مراکز داده آسیبپذیر هستند.
تصمیم بانک مرکزی استرالیا در 11 اوت یکی از معدود نشستهای سیاست گذاری مهم باقیمانده در این ماه است. تداوم تورم داخلی و بخش غیرقابلتجارت، احتمال افزایش نرخ را زنده نگه میدارد. افزایش نرخ احتمالاً از دلار استرالیا حمایت میکند، اما بر املاک و سایر داراییهای حساس به بهره فشار وارد خواهد کرد. حفظ نرخ همراه با راهنمایی محتاطانه، ارز را بیشتر به چین، قیمت کالاها و تمایل جهانی به ریسک وابسته میکند.
بازارهای نوظهور: تفاوت فزاینده در سیاستگذاری و نتایج بازار
اقتصادهای نوظهور اوت را با حساسیتهایی بسیار متفاوت آغاز کردهاند. صادرکنندگان نفت و کالا از درآمدهای بالاتر سود میبرند، در حالی که واردکنندگان انرژی با کسری تجاری گستردهتر، فشار ارزی و تورم پایدارتر روبهرو هستند. صادرکنندگان فناوری در آسیا همچنان از تقاضای هوش مصنوعی بهره میبرند، در حالی که اقتصادهای وابسته به اعتبار داخلی، املاک یا مصرف خانوار با شرایط سختتری مواجهاند.
برزیل در 5 اوت نرخ سلیک (نرخ بهره پایه خود) را 25 واحد پایه کاهش داد و به 14.00% رساند؛ این چهارمین کاهش متوالی بود، اما بانک مرکزی از تعهد به کاهش بعدی خودداری کرد. مکزیک در 6 اوت نرخ خود را در 6.50% نگه داشت، زیرا تورم هسته با وجود کاهش تورم کل به حدود 3.1% همچنان نزدیک به 4% باقی ماند. تولید ناخالص داخلی اندونزی در سهماهه دوم 5.29% نسبت به سال قبل رشد کرد و تداوم تابآوری در بخشهایی از جنوب شرق آسیا را نشان داد.
بنابراین، فرصت گسترده در بازارهای نوظهور در انتخابگری نهفته است، نه در یک موقعیت یکپارچه ریسکپذیر. کشورهایی با تورم نزولی، نرخ واقعی بالا و تراز خارجی رو به بهبود میتوانند جریان سرمایه به بازار اوراق را جذب کنند، اما این جریانها در برابر افزایش بازده ایالات متحده یا تقویت دوباره دلار آسیبپذیر باقی میمانند. واردکنندگان انرژی دارای کسری حساب جاری بیشترین آسیب را از شوک نفتی دیگر خواهند دید، در حالی که صادرکنندگان نفت و بازارهای آسیایی مرتبط با هوش مصنوعی موقعیت نسبی بهتری دارند.
سه نیروی ساختاری شکلدهنده اوت
- انرژی و ژئوپلیتیک
نفت مهمترین متغیر اقتصاد کلان جهان باقی مانده است، زیرا همزمان بر تورم، درآمد خانوار، حاشیه سود شرکتها، تراز حساب جاری و سیاست پولی اثر میگذارد. عادیسازی پایدار کشتیرانی در هرمز، چشمانداز اروپا، ژاپن، هند و سایر واردکنندگان را بهبود میبخشد. حملات یا محدودیتهای تازه میتوانند نفت برنت را بهسرعت به بالای 95 تا 100 دلار بازگردانند، نگرانیهای رکود تورمی را احیا کنند و انعطافپذیری بانکهای مرکزی را کاهش دهند.
- چندپارگی تجارت و تعرفهها
تعرفههای جدید ایالات متحده که کالاهای حدود 60 شریک تجاری را پوشش میدهند، احتمالاً هزینه واردات را افزایش، حاشیه سود صادرکنندگان را کاهش و انحراف بیشتر تجارت را تشویق خواهند کرد. مکزیک، هند، ویتنام و مالزی ممکن است از جابهجایی زنجیره تأمین سود ببرند، اما محدودیتهای خاص هر کشور و محصول، شناسایی یک پایگاه تولیدی دائماً امن را برای شرکتها دشوارتر میکند. دادههای تورم و قیمت واردات اوت نشان خواهند داد که آیا هزینه تعرفه به مصرفکنندگان منتقل میشود یا شرکتها آن را از حاشیه سود خود جذب میکنند.
- سرمایهگذاری در هوش مصنوعی
هوش مصنوعی همچنان قویترین پشتیبان ساختاری تولید و سرمایهگذاری جهانی است. این روند تقاضا برای نیمهرساناها، حافظه، سرورها، شبکههای برق، سیستمهای خنککننده، مس و ساخت مراکز داده را افزایش میدهد. با این حال، اصلاح سهام نیمهرساناها در ژوئیه نشان داد که چرخه سرمایهگذاری اقتصادی و ارزشگذاری سهام یک موضوع واحد نیستند. مخارج سرمایهای ممکن است حتی با انتخابیتر شدن قیمت سهام همچنان افزایش یابد. سرمایهگذاران بیشازپیش خواهان شواهدی خواهند بود که نشان دهد درآمد، بهرهوری و جریان نقدی میتوانند مقیاس مخارج هوش مصنوعی را توجیه کنند.
تقویم اقتصادی مهم برای ادامه اوت
چشمانداز بر اساس طبقه دارایی
- بازارهای جهانی سهام
چشمانداز بازار سهام همچنان سازنده اما انتخابی است. زیرساخت هوش مصنوعی، شبکههای برق، صنایع دفاعی و شرکتهای دارای قدرت قیمتگذاری قوی از حمایت بنیادی برخوردارند. با این حال، ارزشگذاریهای بالا سهام فناوری و نیمهرسانا را نسبت به ناامیدی از سودآوری، راهنمایی ضعیفتر مخارج سرمایهای یا افزایش دوباره بازده بلندمدت حساس میکند.
عملکرد قویتر شرکتهای بزرگ فناوری در ژوئیه و اوایل اوت نباید بهعنوان نشانه جذابیت یکسان تمام سهام تلقی شود. شرکتهای کوچکتر، کسبوکارهای دارای اهرم مالی بالا و بخشهای مصرفی حساس به نرخ بهره همچنان در معرض هزینه سنگین تأمین مالی قرار دارند. سهام اروپا و ژاپن از کاهش قیمت نفت بهشکل نامتناسبی سود خواهند برد، در حالی که صادرکنندگان فناوری آسیا در صورت تداوم سرمایهگذاری جهانی هوش مصنوعی میتوانند عملکرد بهتری داشته باشند.
- اوراق قرضه دولتی
اوراق قرضه دولتی با سیگنالهای متضادی روبهرو هستند. اشتغال ضعیف ایالات متحده از اوراق بدهی خزانهداری با سررسید کوتاهتر حمایت میکند، زیرا احتمال افزایش دیگر نرخ فدرال رزرو را کاهش میدهد. تورم پایدار خدمات، تعرفهها، قیمت بالای نفت و عرضه سنگین اوراق دولتی همچنان موانعی برای سررسیدهای بلندتر هستند.
بازده اوراق 10ساله ایالات متحده در 10 اوت نزدیک به 4.67% معامله شد. دادههای ضعیفتر CPI و PCE میتوانند بازده را کاهش دهند و استدلال برای افزایش دیرش را تقویت کنند. تورم داغ یا اختلال دوباره در نفت، بازده را بالاتر میبرد و میتواند هم در اوراق قرضه و هم در سهام دارای دیرش بالا زیان ایجاد کند. اگر نفت برنت زیر حدود 85 دلار باقی بماند و تورم هسته تعدیل شود، دیرش جذابتر خواهد شد؛ اما اگر نفت به سمت 100 دلار بازگردد، همچنان پرریسک است.
- دلار آمریکا و ارزهای اصلی
دلار میان اشتغال در حال تضعیف و مزیت بازده و پناهگاه امن خود گرفتار شده است. تورم ضعیفتر ایالات متحده نیاز به انقباض بیشتر فدرال رزرو را کاهش میدهد و فضا برای افت دلار ایجاد میکند. تنش ژئوپلیتیکی، ابهام تعرفهای یا بازده بالاتر اوراق خزانهداری دوباره از دلار حمایت خواهند کرد.
EUR/USD در 10 اوت نزدیک به 1.156 معامله شد. در صورت کاهش تورم ایالات متحده و افت ریسکهای خلیج فارس، یورو میتواند تقویت شود، اما در برابر هزینه بالاتر انرژی وارداتی آسیبپذیر باقی میماند. ین به دلیل مداخله و احتمال انقباض بانک مرکزی ژاپن ظرفیت تقویت بیشتری دارد، هرچند کاهش پایدار USD/JPY احتمالاً به افت بازده ایالات متحده یا اقدام سیاست گذاری شفافتر ژاپن نیاز دارد. جهت اولیه دلار استرالیا به تصمیم RBA و پس از آن به چین، قیمت کالاها و اشتهای ریسک جهانی وابسته خواهد بود.
- نفت و فرآوردههای پالایشی
نفت در اوت باید در درجه نخست بهعنوان یک بازار ژئوپلیتیکی در نظر گرفته شود. بازگشایی پایدار تنگه هرمز میتواند نفت برنت را به بخش پایین محدوده 70 تا 80 دلار برساند و از اوراق قرضه، شرکتهای هواپیمایی، بخشهای مصرفی و ارزهای واردکنندگان انرژی حمایت کند. شکست مذاکرات میتواند قیمت را به بالای 95 دلار و احتمالاً 100 دلار بازگرداند؛ شرایطی که به نفع تولیدکنندگان انرژی اما به زیان داراییهای ریسکی گستردهتر خواهد بود.
قیمت فرآوردههای پالایششده نیازمند توجه جداگانه است. ژوئیه نشان داد اختلال در پالایش و حملونقل میتواند هزینه بنزین و گازوئیل را، بهویژه در اروپا، سریعتر از خود نفت خام افزایش دهد. این یکی از دلایلی است که تورم کل ممکن است حتی بدون بازگشت برنت به اوج قبلی بالا باقی بماند.
- طلا، فلزات صنعتی و ارزهای دیجیتال
طلا در 10 اوت نزدیک به 4,342 دلار در هر اونس معامله شد و طی هفته قبل حدود 7% افزایش یافته بود. این فلز همچنان از ابهام ژئوپلیتیکی، تقاضای بانکهای مرکزی و نگرانی درباره اعتبار سیاست مالی و پولی حمایت میگیرد، اما بازده واقعی بالا یک محدودیت مهم است. طلا ممکن است در دو شرایط بهترین عملکرد را داشته باشد: بازگشت تنش ژئوپلیتیکی یا تورم ضعیفتر که بازده را کاهش دهد.
فلزات صنعتی چشماندازی دوگانه دارند. ضعف بخش املاک چین تقاضای سنتی ساختوساز را محدود میکند، در حالی که زیرساخت هوش مصنوعی، شبکههای برق، سرمایهگذاری دفاعی و اتوماسیون در افق بلندتر از مس و آلومینیوم حمایت میکنند.
ارزهای دیجیتال همچنان به نقدینگی و اشتهای ریسک حساس هستند. بیتکوین در اوایل اوت در محدوده میانی 60,000 دلار معامله میشد. تورم ضعیفتر ایالات متحده و بازده پایینتر عوامل حمایتی خواهند بود؛ شوک تورمی تازه، دلار قویتر یا کاهش گسترده تمایل به ریسک، اثر منفی خواهند داشت.
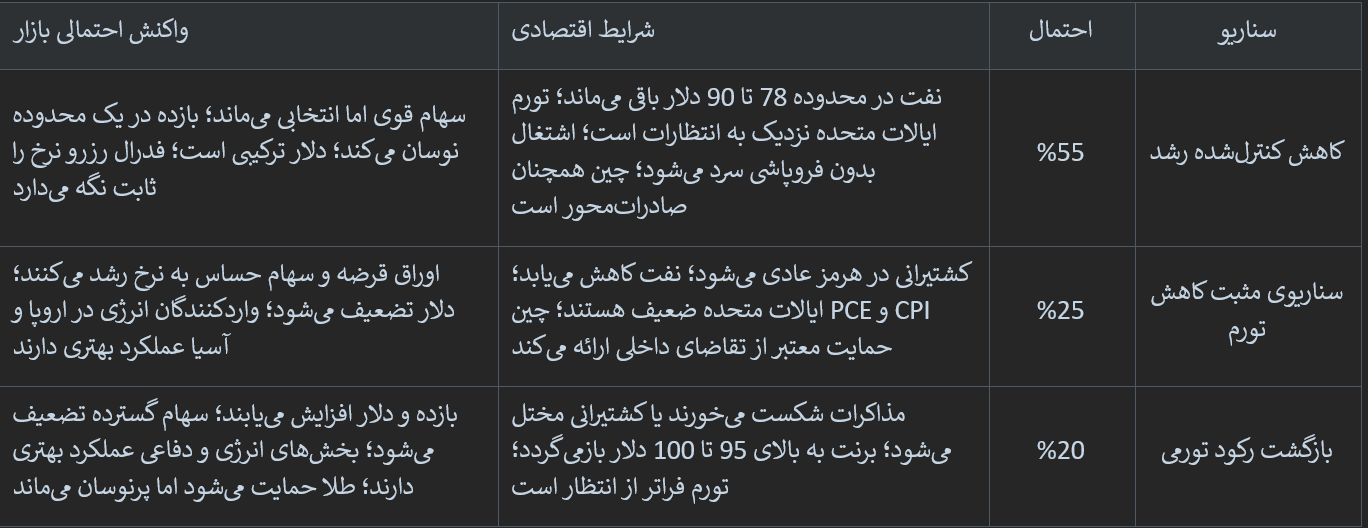
چارچوب سناریو برای ادامه اوت
احتمالهای زیر برآوردهای تحلیلی هستند، نه پیشبینیهای رسمی.
آنچه سرمایهگذاران و معاملهگران باید زیر نظر داشته باشند
- اشتغال در برابر تورم
کاهش اشتغال، بحث رشد ایالات متحده را تغییر میدهد، اما اثر آن بر بازار به تورم وابسته است. سرد شدن اشتغال همراه با قیمتهای ضعیفتر از اوراق قرضه و داراییهای ریسکی حمایت میکند. سرد شدن اشتغال همراه با قیمتهای چسبنده، ریسک رکود تورمی را افزایش و توان واکنش فدرال رزرو را محدود میکند.
- نفت در برابر بازده بلندمدت
کاهش نفت باید انتظارات تورمی را پایین بیاورد و از اوراق قرضه دولتی حمایت کند. افزایش نفت بر اوراق، سهام مصرفی و ارزهای واردکنندگان انرژی فشار میآورد و در عین حال از تولیدکنندگان و برخی پوششهای تورمی حمایت میکند.
- سودآوری هوش مصنوعی در برابر ارزشگذاریها
چرخه مخارج سرمایهای هوش مصنوعی همچنان قدرتمند است، اما بازار دیگر این موضوع را بدون تمایز پاداش نمیدهد. کیفیت سودآوری، جریان نقدی آزاد، دسترسی به برق و درآمدزایی معتبر تعیین خواهند کرد کدام شرکتها ارزشگذاری ممتاز خود را حفظ میکنند.
- صادرات چین در برابر تقاضای داخلی
صادرات قوی میتواند از تولید و فناوری آسیا حمایت کند، بدون آنکه بهبود فراگیری در املاک یا مصرف چین ایجاد شود. برای ارزیابی چرخه داخلی، دادههای خردهفروشی، سرمایهگذاری و املاک مفیدتر از مازاد تجاری خواهند بود.
- ارتباطات بانکهای مرکزی در برابر قیمتگذاری بازار
اوت شامل تصمیمهای سیاستی بزرگ نسبتاً کمی است، اما چندین رویداد انتظارات سپتامبر را شکل خواهند داد. صورتجلسه FOMC، گزارشهای تورم ملی و نشست جکسون هول میتوانند حتی بدون تغییر فوری نرخ بهره، قیمتگذاری بازار را بهطور قابلتوجهی دگرگون کنند.
جمع بندی
اقتصاد جهانی ادامه اوت را در شرایط رشد ملایم اما نامتوازن آغاز میکند. ژوئیه تابآوری بیشتری از انتظار بسیاری از سرمایهگذاران نشان داد، اما وابستگی سیستم به سرمایهگذاری فناوری، خدمات منتخب، حمایت مالی و جریان پایدار انرژی را نیز آشکار کرد. افت اشتغال ایالات متحده در اوایل اوت، ریسک نزولی رشد را بدون از بین بردن فشار تورمی افزایش داده است.
سناریوی پایه همچنان کاهش کنترلشده رشد است، نه رکود. احتمالاً نفت پایینتر از اوج ژوئیه باقی میماند، بانکهای مرکزی محتاط خواهند ماند، چین همچنان به صادرات و حمایت هدفمند تکیه خواهد کرد و سهام جهانی در بخشهایی که سودآوری ارزشگذاریها را توجیه میکند میتواند قوی بماند. با این حال، این چشمانداز بهشکل غیرمعمولی به نفت، تورم و ارتباطات سیاستی حساس است.
دوره تعیینکننده از انتشار CPI ایالات متحده در 12 اوت تا نشست جکسون هول در روزهای 27 تا 29 اوت ادامه خواهد داشت. تورم ضعیفتر و پیشرفت مستمر در کشتیرانی خلیج فارس میتواند اعتماد به کاهش تورم را بازگرداند و دامنه رشد بازار را گستردهتر کند. تورم داغ یا اختلال مجدد، شوک رکود تورمی ژوئیه را احیا میکند، بازده و دلار را بالا میبرد و سرمایهگذاران را دوباره به سمت انرژی، داراییهای دفاعی و پوششهای ژئوپلیتیکی سوق میدهد.
بنابراین، اوت برای سرمایهگذاران و معاملهگران کمتر درباره انتخاب یک جهت واحد جهانی و بیشتر درباره مدیریت رابطه میان اشتغال و تورم، نفت و بازده اوراق، سودآوری هوش مصنوعی و ارزشگذاریها، و صادرات چین و تقاضای داخلی است. بازارها میتوانند سازنده باقی بمانند، اما کیفیت رشد، جریان نقدی و قدرت ترازنامه بیش از قرار گرفتن گسترده در معرض ریسک اهمیت خواهند داشت.
پرسشهای متداول
۱. چشمانداز اقتصاد جهانی برای آگوست ۲۰۲۶ چگونه است؟
انتظار میرود اقتصاد جهانی در آگوست ۲۰۲۶ رشد متوسط، اما نامتوازنی را حفظ کند. تورم همچنان در چندین اقتصاد نگرانکننده است، شرایط بازار کار بهتدریج تضعیف میشود و ریسکهای انرژی و ژئوپلیتیکی همچنان برای بانکهای مرکزی، سرمایهگذاران و معاملهگران عدمقطعیت ایجاد میکنند.
۲. مهمترین نتایج تحولات اقتصاد جهانی در ژوئیه ۲۰۲۶ چه بود؟
تحولات ژوئیه نشان داد که رشد جهانی همچنان مقاوم، اما بهطور فزایندهای پراکنده و نامتوازن است. دادههای اشتغال در برخی اقتصادها تضعیف شدند، فشارهای تورمی پایدار باقی ماندند، بازار نفت نسبت به تحولات ژئوپلیتیکی حساستر شد و بانکهای مرکزی همچنان رویکردی محتاطانه و وابسته به دادهها داشتند.
۳. کدام شاخصهای اقتصادی آمریکا در آگوست ۲۰۲۶ اهمیت بیشتری دارند؟
سرمایهگذاران باید تورم، اشتغال، هزینهکرد مصرفکنندگان، فعالیتهای تجاری و پیامهای فدرال رزرو را بهدقت دنبال کنند. بازنگری دادهها نیز اهمیت دارد، زیرا میتواند برداشتها از وضعیت اقتصاد آمریکا و انتظارات مربوط به تصمیمات آتی نرخ بهره را بهشدت تغییر دهد.
۴. قیمت نفت و تنشهای ژئوپلیتیکی چگونه میتوانند بر اقتصاد جهانی تأثیر بگذارند؟
افزایش قیمت نفت میتواند تورم را بالا ببرد، قدرت خرید خانوارها را کاهش دهد و اجرای سیاست کاهش نرخ بهره را دشوارتر کند. اقتصادهای واردکننده انرژی با فشار بیشتری مواجه خواهند شد، درحالیکه کشورهای تولیدکننده نفت و شرکتهای انرژی ممکن است از قیمتهای بالاتر سود ببرند. تنشهای ژئوپلیتیکی همچنین میتوانند صرف ریسک را در بازارهای جهانی افزایش دهند.
۵. چشمانداز اروپا و بریتانیا چگونه است؟
اروپا و بریتانیا همچنان با رشد ضعیف یا متوسط و ریسکهای تورمی پایدار مواجه هستند. سرمایهگذاران باید پیامهای بانک مرکزی اروپا و بانک مرکزی انگلستان، فعالیتهای اقتصادی، رشد دستمزدها، قیمت انرژی و عملکرد یورو و پوند بریتانیا را دنبال کنند.
۶. سرمایهگذاران در ژاپن و منطقه آسیا و اقیانوسیه چه عواملی را باید زیر نظر داشته باشند؟
مهمترین عوامل شامل جهتگیری سیاست بانک مرکزی ژاپن، تغییرات ارزش ین، سیاستهای حمایتی داخلی و شرایط تجارت منطقهای هستند. عملکرد اقتصاد چین، تقاضای جهانی برای فناوری و نوسانات ارزی نیز بر بازارهای آسیا و اقیانوسیه تأثیر خواهند گذاشت.
۷. چشمانداز چین و اقتصادهای نوظهور چگونه است؟
صادرات چین همچنان عملکرد بهتری نسبت به تقاضای داخلی این کشور دارد. بازارهای نوظهور نسبت به نرخ بهره آمریکا، ارزش دلار، قیمت کالاها و جریان سرمایه بینالمللی حساس باقی میمانند. شرایط میان صادرکنندگان کالا، اقتصادهای تولیدی و کشورهایی با بدهی خارجی قابلتوجه، تفاوت زیادی خواهد داشت.
۸. چشمانداز آگوست چه معنایی برای بازارهای مالی دارد؟
بازارهای سهام ممکن است همچنان انتخابی و پرنوسان باقی بمانند، درحالیکه عملکرد اوراق قرضه به تعادل میان تورم و کاهش رشد بستگی خواهد داشت. دلار به انتظارات نسبی سیاستهای پولی واکنش نشان خواهد داد، طلا همچنان به بازده واقعی و ریسکهای ژئوپلیتیکی حساس خواهد بود و قیمت نفت تحت تأثیر اخبار مربوط به عرضه باقی خواهد ماند.
۹. سناریوی اصلی بازار برای آگوست ۲۰۲۶ چیست؟
سناریوی پایه شامل تداوم رشد جهانی با سرعتی کمتر، کاهش تدریجی تورم و سیاستهای محتاطانه بانکهای مرکزی است. سناریوی منفی میتواند شامل شوک انرژی، تورم پایدار یا تضعیف شدیدتر بازارهای کار باشد. سناریوی مثبت نیز کاهش سریعتر تورم بدون وقوع رکود و بهبود شرایط مالی را در بر میگیرد.
۱۰. سرمایهگذاران و معاملهگران در ادامه آگوست چه رویکردی باید داشته باشند؟
سرمایهگذاران و معاملهگران باید تقویم اقتصادی را دنبال کنند، دادههای منتشرشده را با انتظارات بازار مقایسه کنند، بازنگری آمارها را بررسی کرده و بازده واقعی، ارزها و قیمت انرژی را زیر نظر داشته باشند. در بازاری که تحت تأثیر دادههای اقتصادی و اخبار ژئوپلیتیکی قرار دارد، استفاده از رویکرد سناریومحور و مدیریت منضبط ریسک اهمیت ویژهای دارد.
Comments