 English
 پارسی


چشمانداز اقتصاد جهانی برای هفته پیشرو؛
نکات کلیدی
- انتظار میرود فدرال رزرو محدوده نرخ بهره هدف خود را در ۳.۵۰٪ تا ۳.۷۵٪ حفظ کند، اما پیام آن احتمالاً همچنان انقباضی خواهد بود.
- بانک مرکزی انگلستان احتمالاً نرخ بهره را در ۳.۷۵٪ نگه خواهد داشت، هرچند ترکیب آرای اعضا ممکن است حمایت بیشتری از افزایش نرخ در آینده نشان دهد.
- انتظار میرود بانک مرکزی ژاپن پس از افزایش نرخ بهره در ماه ژوئن، آن را در سطح ۱.۰۰٪ حفظ کند.
- پیشبینی میشود GDP سهماهه دوم آمریکا رشد سالانه متوسطی نشان دهد، درحالیکه تورم PCE ماه ژوئن ممکن است کاهش یابد.
- GDP منطقه یورو احتمالاً به رشد فصلی محدودی بازمیگردد، اما تورم ممکن است به حدود ۲.۹٪ افزایش پیدا کند.
- انتظار میرود PMIهای چین در ژوئیه نزدیک به مرز رکود و رونق، یعنی سطح ۵۰، باقی بمانند.
- نفت برنت همچنان در برابر تحولات تنگه هرمز، دریای سرخ و زیرساختهای انرژی عربستان آسیبپذیر است.
- گزارشهای مایکروسافت، متا، اپل و آمازون آزمون مهم دیگری برای روایت سرمایهگذاری در هوش مصنوعی خواهند بود.
صندوق بینالمللی پول رشد اقتصاد جهانی در سال ۲۰۲۶ را ۳.۰٪ و در سال ۲۰۲۷ را ۳.۴٪ پیشبینی میکند. همچنین انتظار دارد تورم جهانی از ۴.۱٪ در سال ۲۰۲۵ به ۴.۷٪ در سال جاری افزایش یابد؛ موضوعی که نشان میدهد روند کاهش تورم متوقف شده است. صندوق بینالمللی پول جنگ خاورمیانه، چندپارگی تجارت جهانی و اصلاح انتظارات مرتبط با فناوری را از مهمترین ریسکهای نزولی میداند.
مرور اقتصاد جهانی؛ ۲۰ تا ۲۴ ژوئیه ۲۰۲۶
فعالیت اقتصادی جهانی بهبود یافت، اما روند بازیابی شکننده باقی ماند
برآوردهای اولیه شاخصهای مدیران خرید ژوئیه نشان دادند که سهماهه سوم با شتاب اقتصادی بیشتری در چند اقتصاد بزرگ آغاز شده است.
- PMI ترکیبی آمریکا به ۵۳.۶ رسید که بالاترین سطح هشتماهه بود.
- PMI ترکیبی منطقه یورو به ۵۱.۹ افزایش یافت و دوباره وارد محدوده رشد شد.
- PMI ترکیبی بریتانیا به ۵۲.۱ رسید که بالاترین سطح از فوریه بود.
- تولید بخش کارخانهای ژاپن قویترین رشد خود از سال ۲۰۱۴ را ثبت کرد.
- PMI ترکیبی هند با وجود کاهش به پایینترین سطح بیش از چهار سال گذشته، در محدوده رشد و در سطح ۵۴.۳ باقی ماند.
این دادهها نشان میدهند که اقتصاد جهانی از ورود فوری به رکود اجتناب کرده است. بااینحال، بخشی از بهبود فعالیتها تحت تأثیر عوامل موقتی مانند مصرف مرتبط با جام جهانی، مخارج تابستانی، انباشت موجودی، حمایت مالی دولتها و تمرکز سرمایهگذاری در هوش مصنوعی قرار داشت.
آمریکا؛ خدمات قویتر و افزایش ریسکهای تورمی
PMI ترکیبی آمریکا از ۵۱.۹ در ژوئن به ۵۳.۶ در ژوئیه افزایش یافت. PMI خدمات از ۵۱.۲ به ۵۳.۶ رسید، درحالیکه شاخص تولید از ۵۳.۹ به ۵۳.۸ کاهش محدودی داشت. مخارج مرتبط با جام جهانی، مراسم روز استقلال، هتلداری و تفریحات از فعالیت اقتصادی حمایت کردند. این نظرسنجی با رشد اقتصادی حدود ۲٪ در ابتدای سهماهه سوم سازگار بود.
بااینحال، تأخیر در تحویل کالاها، افزایش قیمت انرژی، تعرفهها و کاهش تأثیر مثبت انباشت قبلی موجودی، درباره تداوم این بهبود ابهام ایجاد کردند.
- وضعیت اقتصاد آمریکا: مقاوم، اما همراه با افزایش ریسک تورمی.
منطقه یورو؛ بازگشت فعالیتهای تجاری به محدوده رشد
PMI ترکیبی منطقه یورو از ۵۰.۰ به ۵۱.۹ افزایش یافت و به بالاترین سطح پنجماهه رسید. تولید بخش کارخانهای قویترین عملکرد خود در بیش از چهار سال گذشته را ثبت کرد، آلمان به محدوده رشد بازگشت و انقباض اقتصاد فرانسه محدودتر شد. سفارشهای جدید سریعترین رشد خود از آوریل ۲۰۲۳ را تجربه کردند. بااینحال، صادرات همچنان ضعیف بود و وابستگی منطقه به انرژی وارداتی، روند بازیابی را در برابر افزایش قیمت نفت و گاز طبیعی آسیبپذیر کرد.
- وضعیت اقتصاد منطقه یورو: در حال بهبود، اما در معرض تورم وارداتی.
بریتانیا؛ بازیابی خردهفروشی و فعالیتهای تجاری
PMI ترکیبی بریتانیا از ۴۹.۳ به ۵۲.۱ رسید و نخستین رشد فعالیت اقتصادی در سه ماه گذشته را نشان داد.
خردهفروشی ماه ژوئن برخلاف انتظار، ۱.۰٪ نسبت به ماه قبل افزایش یافت. هوای گرم، خرید اینترنتی، پوشاک تابستانی، تجهیزات تهویه مطبوع و تقاضای مرتبط با جام جهانی از مصرف حمایت کردند. بااینحال، اگر افزایش قیمت انرژی قدرت خرید خانوارها را تضعیف کند، این بهبود ممکن است موقتی باشد.
- وضعیت اقتصاد بریتانیا: در حال بهبود، اما همچنان آسیبپذیر.
چین؛ قدرت صادرات در برابر ضعف تقاضای داخلی
چین همچنان از صادرات مرتبط با فناوری، خودروهای برقی، باتریها، ماشینآلات و زنجیرههای تأمین انرژیهای تجدیدپذیر بهرهمند بود. بااینحال، ساختار اقتصادی این کشور نامتوازن باقی ماند. سرمایهگذاری در بخش املاک و اعتماد بازار مسکن ضعیف بود، مصرف داخلی نسبت به تولید صنعتی عملکرد ضعیفتری داشت و فشارهای تورم منفی همچنان حاشیه سود شرکتها را تحت تأثیر قرار داد. PMI رسمی بخش تولید چین در ژوئن به ۵۰.۳ افزایش یافت و به محدوده رشد بازگشت. شاخص سفارشهای جدید به ۵۱.۲ رسید، اما شاخص اشتغال با رقم ۴۸.۵ همچنان در محدوده انقباض باقی ماند.
- وضعیت اقتصاد چین: تحت حمایت صادرات، اما همراه با عدم تعادلهای پایدار داخلی.
ژاپن؛ تولید قوی و فشار شدید ارزی
تولید ژاپن از تقاضا برای خودرو، تجهیزات نیمهرسانا و سرمایهگذاری جهانی مرتبط با هوش مصنوعی بهرهمند شد. ضعف ین همچنان اصلیترین آسیبپذیری اقتصادی ژاپن بود. USD/JPY نزدیک به ۱۶۴ معامله شد و هزینه سوخت، مواد غذایی و تولید را افزایش داد. این وضعیت احتمال انقباض بیشتر سیاست پولی یا مداخله مستقیم ارزی را بالا برد.
- وضعیت اقتصاد ژاپن: در حال رشد، اما بهطور فزایندهای نامتوازن.
افزایش واگرایی میان اقتصادهای نوظهور
اثر شوک انرژی در اقتصادهای نوظهور تفاوت قابلتوجهی داشت. صادرکنندگان انرژی از افزایش درآمدهای کالایی بهرهمند شدند، درحالیکه واردکنندگان انرژی با کسری تجاری بزرگتر، فشار تورمی و کاهش ارزش ارز مواجه شدند.
PMI ترکیبی هند از ۵۷.۱ به ۵۴.۳ کاهش یافت که پایینترین سطح بیش از چهار سال گذشته بود، هرچند فعالیت اقتصادی همچنان رشد کرد. برزیل با تعرفههای بیشتری مواجه شد و چند بانک مرکزی اقتصادهای نوظهور به دلیل ریسکهای نفتی و ارزی، سیاستهای انقباضی خود را حفظ کردند.
- وضعیت اقتصادهای نوظهور: مقاوم، اما تحت فشار عوامل خارجی.
بازگشت نفت به مرکز چشمانداز اقتصاد جهانی
نفت برنت برای مدتی به بالای ۱۰۰ دلار رسید و سپس معاملات روز جمعه را در ۹۶.۷۸ دلار به پایان رساند. با وجود کاهش تقریباً ۴ درصدی در روز جمعه، برنت طی هفته نزدیک به ۱۰٪ افزایش یافت. ریسک عرضه دیگر تنها به تنگه هرمز محدود نبود. حملات حوثیها به تأسیسات انرژی عربستان در جیزان و ینبع، مسیر صادراتی دریای سرخ را که برای دور زدن تنگه هرمز استفاده میشود، تهدید کرد. آخر هفته نیز ابهام بیشتری ایجاد کرد. حملات اطراف زیرساختهای عربستان ادامه یافت، یک نفتکش ایرانی طبق گزارشها در تنگه هرمز آسیب دید و بازارهای سهام خلیج فارس روز یکشنبه کاهش یافتند. همزمان، آمریکا حملات فوری خود را متوقف کرد و فرصت محدودی برای ازسرگیری مذاکرات دیپلماتیک ایجاد شد. تثبیت قیمت نفت بالاتر از ۱۰۰ دلار میتواند موارد زیر را افزایش دهد:
- هزینه سوخت و برق.
- هزینه حملونقل دریایی، هوانوردی و بیمه.
- قیمت کود و محصولات کشاورزی.
- هزینه تولید و توزیع مواد غذایی.
- نیاز دولتها به پرداخت یارانه.
- انتظارات تورمی خانوارها.
- فشار بر بانکهای مرکزی برای حفظ نرخهای بهره بالا.
سناریوی پایه صندوق بینالمللی پول بر متوسط قیمت حدود ۸۹ دلار برای نفت در سال ۲۰۲۶ و بازگشایی تدریجی تنگه هرمز استوار است. تداوم اختلالها، دستیابی به پیشبینی رشد جهانی این نهاد را دشوارتر خواهد کرد.
تعرفهها مشکل تورم جهانی را تشدید کردند
آمریکا تعرفههای بیشتری بر کالاهای وارداتی از حدود ۶۰ شریک تجاری اعلام کرد.
اگرچه ممکن است بخشی از هزینه تعرفهها از طریق کاهش حاشیه سود صادرکنندگان و واردکنندگان جذب شود، تعرفههای گسترده معمولاً ترکیبی از افزایش قیمت مصرفکننده، تغییر مسیر تجارت، کاهش دسترسی به محصولات و تأخیر در سرمایهگذاری ایجاد میکنند. ترکیب تعرفهها با انرژی گرانقیمت خطرناکتر است. افزایش قیمت واردات و تورم ناشی از نفت میتواند مانع حمایت بانکهای مرکزی از فعالیت اقتصادی در صورت کاهش رشد شود.
بانک مرکزی اروپا نرخها را حفظ کرد، اما گزینه افزایش را کنار نگذاشت
بانک مرکزی اروپا در ۲۳ ژوئیه نرخ سپرده را بدون تغییر در ۲.۲۵٪ حفظ کرد.
سیاستگذاران اعلام کردند که تصمیمهای آینده به مدتزمان شوک انرژی و احتمال انتقال تورم عمومی بالاتر به دستمزدها و قیمتهای پایه بستگی خواهد داشت. بازارها همچنان احتمال افزایش دیگری در ماه سپتامبر را در نظر گرفتند. بازگشت فشارهای تورمی، احتمال انقباض بیشتر سیاست پولی بانک مرکزی اروپا را دوباره تقویت کرده است.
سهام فناوری با هزینه سرمایهگذاری در هوش مصنوعی مواجه شدند
گزارشهای درآمدی آلفابت و تسلا نگرانیها درباره مخارج سرمایهگذاری بالا و زمان لازم برای دستیابی به بازده مناسب از هوش مصنوعی را افزایش دادند. چرخه سرمایهگذاری در هوش مصنوعی همچنان قدرتمند است و از نیمهرساناها، مراکز داده، زیرساختهای برق و خدمات رایانش ابری حمایت میکند. با اینحال، سرمایهگذاران انتخابیتر شدهاند. زمانی که مخارج سرمایهای، استهلاک، مصرف انرژی و نیازهای تأمین مالی در حال افزایش هستند، رشد درآمد بهتنهایی ممکن است کافی نباشد.
مرور بازارهای مالی جهانی
در پایان معاملات ۲۴ ژوئیه:
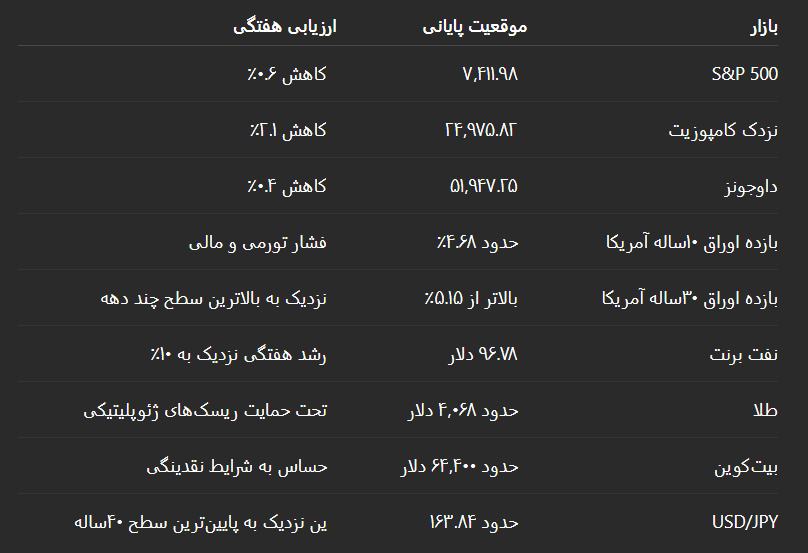
سهام آمریکا هفته را با کاهش به پایان رساندند و سهام فناوری بیشترین فشار را تجربه کردند، درحالیکه سهام شرکتهای انرژی عملکرد بهتری داشتند. داوجونز روز جمعه ۰.۵٪ افزایش یافت، اما نزدک ۰.۶٪ کاهش پیدا کرد.
بازده اوراق قرضه روشنترین علامت هشدار مالی بود. افزایش قیمت نفت، تعرفهها، استقراض دولت و احتمال افزایش دوباره نرخهای بهره، بازده اوراق بلندمدت را بالاتر بردند.
تقویم اقتصادی ۲۷ تا ۳۱ ژوئیه ۲۰۲۶
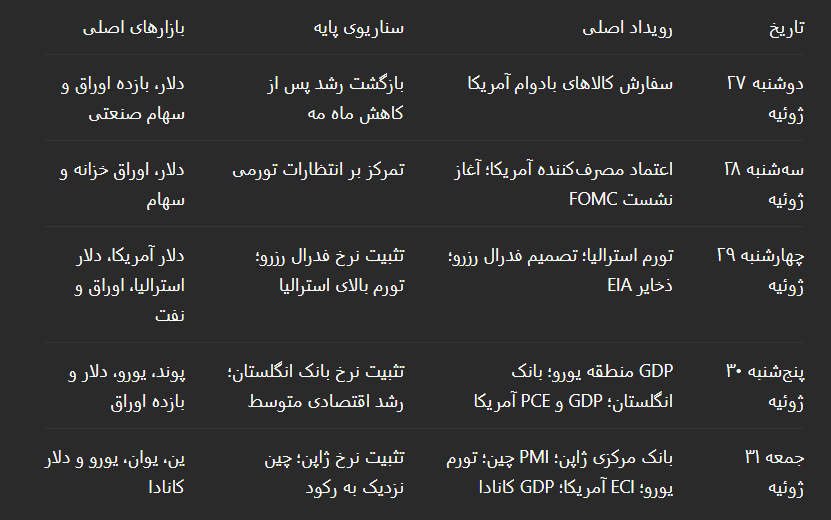
چشمانداز اقتصاد آمریکا؛ فدرال رزرو، GDP و تورم PCE
تصمیم فدرال رزرو
کمیته بازار آزاد فدرال در روزهای ۲۸ و ۲۹ ژوئیه تشکیل جلسه میدهد. تصمیم آن ساعت ۲:۰۰ بعدازظهر به وقت شرق آمریکا در روز چهارشنبه اعلام میشود و سپس کنفرانس مطبوعاتی کوین وارش برگزار خواهد شد. در این نشست پیشبینیهای اقتصادی جدید منتشر نمیشوند.
سناریوی پایه، حفظ محدوده نرخ بهره در ۳.۵۰٪ تا ۳.۷۵٪ است. بازارها احتمال افزایش فوری نرخ بهره را حدود ۳۰٪ تا ۳۸٪ ارزیابی میکردند.
تثبیت نرخ همچنان محتملتر است، زیرا سیاستگذاران ممکن است ترجیح دهند بررسی کنند که آیا شوک اخیر انرژی به تورم پایدار و ثانویه منجر میشود یا خیر. فدرال رزرو همچنین ممکن است نشست سپتامبر را بهعنوان فرصت بعدی برای انقباض پولی حفظ کند. پرسشهای اصلی عبارتاند از:
- آیا فدرال رزرو بهطور مستقیم به تعرفهها و قیمت انرژی اشاره خواهد کرد؟
- آیا اعلام خواهد کرد که ریسکهای تورمی افزایش یافتهاند؟
- کمیته تا چه اندازه نگران انتظارات تورمی است؟
- آیا چند عضو به نفع افزایش نرخ بهره رأی مخالف خواهند داد؟
- آیا وارش انتظارات برای افزایش نرخ در سپتامبر را تأیید خواهد کرد؟
افزایش غیرمنتظره نرخ بهره احتمالاً دلار را تقویت میکند، بازده اوراق دوساله خزانهداری را افزایش میدهد و بر سهام فناوری، طلا و ارزهای دیجیتال فشار وارد میکند.
تولید ناخالص داخلی سهماهه دوم آمریکا
آمار درآمد و مخارج شخصی ماه ژوئن یک روز پس از نشست کمیته بازار آزاد فدرال منتشر خواهد شد و معیارهای تورمی این گزارش، بهویژه PCE هسته، در مرکز توجه بازارهای مالی قرار خواهند گرفت. اگرچه گزارشهای CPI و PPI ژوئن از فشارهای قیمتی نسبتاً کنترلشده حکایت داشتند، انتظار داریم PCE هسته ۰.۲٪ نسبت به ماه قبل افزایش یابد. در این صورت، نرخ سالانه تورم هسته تنها اندکی از ۳.۴٪ در ماه مه به ۳.۳٪ در ژوئن کاهش خواهد یافت. در حال حاضر، تورم در تعداد نسبتاً محدودی از گروهها متمرکز شده است. برای نمونه، توسعه زیرساختهای هوش مصنوعی، تقاضای شرکتهای بزرگ خدمات ابری و فناوری را برای نرمافزار، تجهیزات رایانهای و نهادههای مرتبط افزایش داده و بر قیمت این محصولات فشار صعودی وارد کرده است. از آنجا که وزن این اقلام در شاخص PCE بیشتر از CPI است، این تفاوت توضیح میدهد که چرا انتظار داریم تورم هسته تنها بهآرامی کاهش پیدا کند.
خردهفروشی قدرتمند ماه ژوئن و اصلاح صعودی آمار ماه مه نشان میدهند که مخارج خانوارها برای خرید کالا همچنان مناسب بوده است. بااینحال، پرسش مهمتر این است که آیا خانوارها توان مالی کافی برای حفظ این سرعت را دارند یا خیر. رشد درآمد واقعی قابلتصرف تضعیف شده و نرخ پسانداز نیز به پایینترین سطوح چندساله رسیده است. ترکیب رشد درآمد و هرگونه تغییر در نرخ پسانداز میتواند اطلاعات تازهای درباره مدتزمان تداوم مخارج مصرفکنندگان در شرایط افزایش هزینه انرژی ارائه دهد؛ بهویژه اکنون که حمایت حاصل از بازپرداختهای مالیاتی و نقدینگی اضافی آنها تا حد زیادی پایان یافته است.
بازارها باید موارد زیر را بررسی کنند:
- مصرف واقعی خانوارها.
- سرمایهگذاری در هوش مصنوعی و مراکز داده.
- سرمایهگذاری مسکونی.
- موجودی انبارها.
- خالص صادرات.
- فروش نهایی به خریداران خصوصی داخلی.
گزارش قوی که ناشی از تقاضای داخلی باشد، استدلال برای نرخهای بهره بالاتر را تقویت میکند. رشد تیتر اصلی که عمدتاً ناشی از افزایش موجودی باشد، پیام انقباضی کمتری خواهد داشت.
تورم مصارف شخصی آمریکا
روز پنجشنبه، همزمان با انتشار گزارش درآمد و مخارج شخصی، نخستین برآورد جامع از تولید ناخالص داخلی آمریکا در سهماهه دوم نیز منتشر خواهد شد. انتظار داریم اقتصاد آمریکا در این دوره با نرخ سالانه ۱.۸٪ رشد کرده باشد. همانند سهماهه نخست، احتمالاً سرمایهگذاری تجاری مهمترین محرک رشد بوده و ادامه توسعه زیرساختهای هوش مصنوعی، افزایش دورقمی مخارج تجهیزات را به همراه داشته است. بااینحال، از آنجا که بخش قابلتوجهی از این سرمایهگذاری به کالاهای وارداتی وابسته بوده، احتمالاً اثر منفی خالص صادرات بخشی از این رشد را خنثی کرده است. به نظر میرسد مخارج مصرفکنندگان نیز بهبود یافته و احتمالاً با نرخ سالانه بیش از ۲٪ رشد کرده است، زیرا بازپرداختهای مالیاتی بزرگتر از حد معمول به خانوارها کمک کرد تا هزینه بالاتر بنزین را جبران کنند. اگرچه این گزارش باید مقاومت اقتصاد آمریکا را تأیید کند، انتظار نداریم رشد در نیمه دوم سال شتاب بگیرد. سرد شدن بازار کار، رشد محدود درآمد واقعی و نرخ پساندازی که نزدیک به پایینترین سطوح تاریخی باقی مانده است، احتمالاً روند توسعه اقتصادی را محدود خواهند کرد.
شاخص هزینه اشتغال سهماهه دوم که روز جمعه منتشر میشود، ممکن است نشانه روشنتری از تورم پایدار هزینه نیروی کار ارائه دهد.
چشمانداز اقتصاد بریتانیا؛ تثبیت نرخ با پیام انقباضی
بانک مرکزی انگلستان روز پنجشنبه تصمیم خود را اعلام کرده و گزارش جدید سیاست پولی را منتشر خواهد کرد. نرخ بانکی در حال حاضر ۳.۷۵٪ است و انتظار میرود بدون تغییر باقی بماند. رأیگیری ماه ژوئن ۷ در برابر ۲ بود و دو عضو از افزایش نرخ حمایت کردند. بنابراین ترکیب آرا ممکن است از خود تصمیم مهمتر باشد.
سرمایهگذاران باید موارد زیر را دنبال کنند:
- آیا عضو سومی از افزایش نرخ بهره حمایت خواهد کرد؟
- پیشبینیهای جدید تورم انرژی و مواد غذایی.
- تورم دستمزدها و خدمات.
- پیشبینی مصرف خانوارها.
- هرگونه نشانهای مبنی بر اینکه حرکت بعدی نرخ بهره میتواند افزایشی باشد.
بهبود PMIها و خردهفروشی به بانک مرکزی انگلستان فضای بیشتری میدهد تا بر تورم تمرکز کند.
چشمانداز منطقه یورو؛ رشد متوسط و تورم پایدار
انتظار میرود GDP منطقه یورو در سهماهه دوم حدود ۰.۲٪ نسبت به سهماهه قبل رشد کند. اقتصاد منطقه در برآورد اصلاحشده سهماهه اول ۰.۲٪ کوچک شده بود. بهبود PMI ژوئیه نشان میدهد که سهماهه سوم بهویژه در آلمان با شرایط مثبتتری آغاز شده است. بااینحال، افزایش اخیر قیمت نفت آنقدر دیر اتفاق افتاد که در بیشتر نظرسنجیهای تجاری ژوئیه منعکس نشد.
پیشبینی میشود گزارش مقدماتی تورم روز جمعه، افزایش نرخ تورم عمومی از ۲.۸٪ به حدود ۲.۹٪ را نشان دهد. تورم هسته ممکن است نزدیک به ۲.۴٪ باقی بماند. ترکیب رشد ضعیف تا متوسط و تورم نزدیک به ۳٪، سناریوی رکود تورمی محدود را تقویت خواهد کرد.
چشمانداز اقتصادی ژاپن؛ تصمیم بانک مرکزی و ریسک مداخله ارزی
بانک مرکزی ژاپن در روزهای ۳۰ و ۳۱ ژوئیه تشکیل جلسه میدهد و گزارش چشمانداز اقتصادی جدیدی منتشر خواهد کرد. انتظار میرود نرخ بهره پس از افزایش ماه ژوئن، در سطح ۱.۰۰٪ باقی بماند.
بانک مرکزی ژاپن ممکن است به دلیل صادرات قوی، تجهیزات نیمهرسانا و تقاضای مرتبط با هوش مصنوعی، پیشبینی رشد اقتصادی خود را افزایش دهد. همزمان، ضعف ین هزینه سوخت، مواد غذایی و تولید را بالا برده است.
قرار داشتن USD/JPY نزدیک به ۱۶۴ چند سناریو ایجاد میکند:
- تثبیت نرخ همراه با موضع محتاطانه بانک مرکزی ژاپن میتواند USD/JPY را به سمت ۱۶۵ هدایت کند.
- پیام انقباضی قویتر میتواند پوشش سریع موقعیتهای فروش ین را به دنبال داشته باشد.
- هشدارهای مداخلهای ممکن است بدون انجام معامله واقعی، نوسان ایجاد کنند.
- مداخله مستقیم میتواند کاهش سریع USD/JPY را رقم بزند.
تورم توکیو، بیکاری، تولیدات صنعتی و خردهفروشی نیز منتشر خواهند شد.
چشمانداز اقتصادی چین؛ PMIها و پیامهای نشست پولیتبورو
انتظار میرود PMIهای رسمی چین در ژوئیه نزدیک به مرز رکود و رونق باقی بمانند:
- PMI تولید: حدود ۵۰.۰ تا ۵۰.۳.
- PMI غیرتولیدی: حدود ۵۰.۰ تا ۵۰.۲.
- PMI ترکیبی: رشد محدود.
کاهش معنادار به زیر سطح ۵۰ میتواند بر سهام چین، مس، دلار استرالیا و سهام صنعتی آسیا فشار وارد کند.
سرمایهگذاران همچنین نشست سنتی پولیتبورو در اواخر ژوئیه را برای یافتن سیاستهای مرتبط با مصرف، مسکن، امور مالی دولتهای محلی و اعتماد بخش خصوصی دنبال خواهند کرد. حمایت هدفمند محتملتر از یک برنامه محرک گسترده و تهاجمی است.
چشمانداز اقتصادی استرالیا و اقتصادهای نوظهور
استرالیا روز چهارشنبه آمار تورم ماه ژوئن و سهماهه دوم را منتشر میکند. انتظار میرود تورم عمومی سالانه نزدیک به ۴.۰٪ و تورم میانگین تعدیلشده به حدود ۳.۷٪ برسد. گزارش بالاتر از انتظار، احتمال افزایش نرخ بهره بانک مرکزی استرالیا در ماه اوت را تقویت کرده و میتواند از دلار استرالیا حمایت کند. سایر رویدادهای مهم اقتصادهای نوظهور عبارتاند از:
- برآورد اولیه GDP سهماهه دوم مکزیک.
- GDP ماهانه کانادا.
- تصمیمهای سیاست پولی در شیلی و کلمبیا.
- دادههای تورم و بازار کار برزیل.
- تولیدات صنعتی هند.
صادرکنندگان انرژی باید همچنان از افزایش درآمدهای کالایی بهرهمند شوند، درحالیکه واردکنندگان انرژی با تورم، ارزهای ضعیفتر و بدتر شدن تراز خارجی مواجه خواهند شد.
چشمانداز درآمد شرکتها؛ آزمون دیگری برای هوش مصنوعی
تقویم گزارشهای درآمدی اهمیت زیادی خواهد داشت:
- چهارشنبه: مایکروسافت و متا.
- پنجشنبه: اپل و آمازون.
- جمعه: اکسون موبیل و شورون.
- سایر گزارشهای مهم: ویزا، بوئینگ، پیپل، استارباکس، UPS و کوالکام.
سرمایهگذاران بر موارد زیر تمرکز خواهند کرد:
- رشد درآمد ابری و هوش مصنوعی.
- پیشبینی مخارج سرمایهگذاری.
- سرمایهگذاری در مراکز داده.
- جریان آزاد نقدینگی.
- حاشیه سود عملیاتی.
- نیازهای برق و زیرساخت.
- زمانبندی مورد انتظار برای درآمدزایی از هوش مصنوعی.
درآمد قوی همراه با افزایش بزرگ دیگری در مخارج ممکن است برای حمایت از قیمت سهام کافی نباشد. بازارها بهطور فزایندهای به شواهدی نیاز دارند که نشان دهد درآمد هوش مصنوعی با سرعت کافی برای توجیه چرخه سرمایهگذاری در حال رشد است.
چشمانداز و احساسات بازار
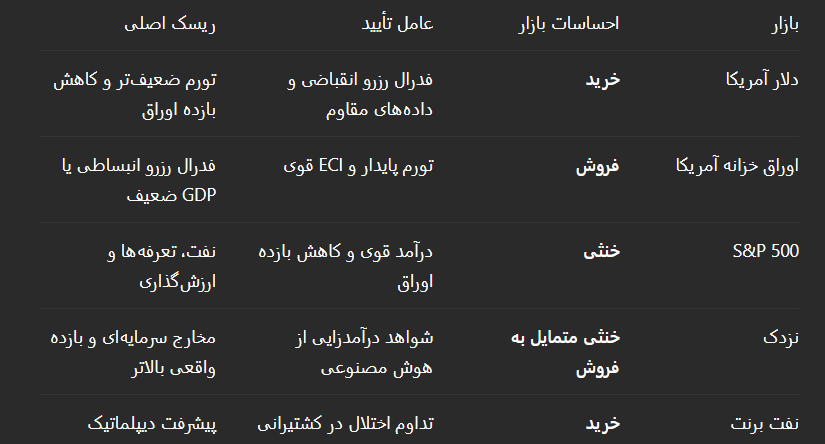
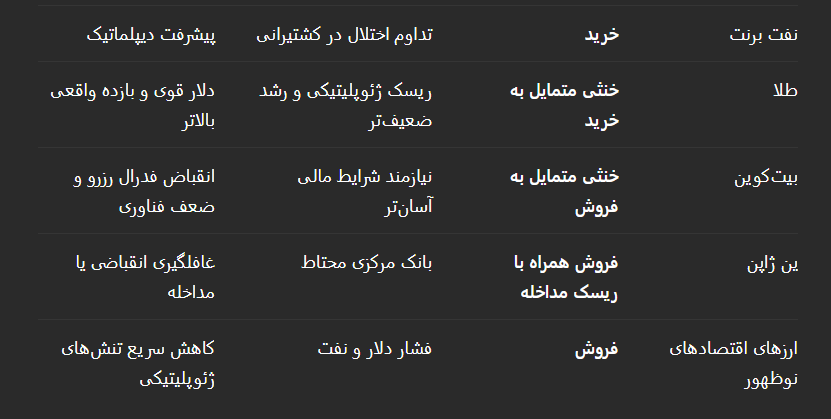
سه سناریوی اقتصاد جهانی
- سناریوی پایه؛ تثبیت انقباضی نرخها و ادامه نوسانات
فدرال رزرو، بانک مرکزی انگلستان و بانک مرکزی ژاپن نرخها را بدون تغییر حفظ میکنند. GDP آمریکا مثبت باقی میماند، تورم PCE ژوئن کاهش مییابد و رشد منطقه یورو اندکی به بالای صفر بازمیگردد. PMIهای چین نزدیک به ۵۰ باقی میمانند و نفت در سطوح بالا معامله میشود، اما نمیتواند شکست پایداری بالاتر از ۱۰۰ دلار ایجاد کند.
این سناریو از دلار و بخش انرژی حمایت خواهد کرد، درحالیکه فشار بر اوراق بلندمدت و سهام فناوری با ارزشگذاری بالا ادامه مییابد.
- سناریوی مثبت؛ کاهش تورم و پیشرفت دیپلماتیک
تورم آمریکا ضعیفتر از انتظار منتشر میشود، GDP همچنان مناسب باقی میماند، گزارشهای شرکتهای فناوری فراتر از انتظارات خواهند بود و دیپلماسی اختلال در مسیرهای کشتیرانی را کاهش میدهد. بازده اوراق بدهی خزانه داری میتواند کاهش یابد، سهام و ارزهای دیجیتال ممکن است بازیابی شوند، دلار میتواند تضعیف شود و بخشی از صرف ریسک ژئوپلیتیکی نفت کاهش یابد.
- سناریوی منفی؛ بازگشت شوک رکود تورمی
فدرال رزرو بهطور غیرمنتظره نرخ بهره را افزایش میدهد یا بهشدت از افزایش در سپتامبر حمایت میکند. همزمان، جنگ خاورمیانه گسترش مییابد، نفت برنت بالاتر از ۱۰۰ دلار باقی میماند و گزارشهای شرکتهای فناوری ناامیدکننده خواهند بود. این سناریو میتواند باعث ضعف همزمان اوراق قرضه، سهام فناوری، سهام مصرفی و ارزهای دیجیتال شود. دلار، سهام انرژی و برخی صادرکنندگان کالا احتمالاً عملکرد بهتری خواهند داشت.
جمعبندی چشمانداز اقتصاد جهانی
اقتصاد جهانی همچنان در حال رشد است، اما مقاومت آن بهطور فزایندهای به خدمات، سرمایهگذاری در هوش مصنوعی، حمایت مالی دولتها و رفتار موجودی انبارها وابسته شده است. خانوارها و اقتصادهای واردکننده انرژی با فشار دوباره ناشی از سوخت، مواد غذایی، تعرفهها و هزینههای بالای استقراض مواجه هستند.
سناریوی پایه من برای ۲۶ تا ۳۱ ژوئیه، هفتهای همراه با تثبیت نرخهای بهره و پیامهای انقباضی بانکهای مرکزی، رشد متوسط آمریکا و اروپا و بهبود موقتی تورم ژوئن آمریکا است. این ترکیب باید دلار و بازده اوراق جهانی را نسبتاً قوی نگه دارد و مانع بازگشت گسترده فضای ریسکپذیری شود. پرسش تعیینکننده این است که آیا بهبود فعالیتهای تجاری میتواند از مجموع آسیبهای ناشی از جنگ، تورم انرژی، تعرفهها و شرایط مالی محدودکننده قویتر باقی بماند؟
در حال حاضر، پاسخ با احتیاط مثبت است؛ اما حاشیه امنیت با سرعتی نگرانکننده ای در حال کاهش است.
پرسشهای متداول
چشمانداز اقتصاد جهانی برای ۲۶ تا ۳۱ ژوئیه ۲۰۲۶ چیست؟
انتظار میرود اقتصاد جهانی به رشد متوسط خود ادامه دهد، اما افزایش قیمت انرژی، تعرفهها و شرایط مالی محدودکننده، ریسک رکود تورمی قابلتوجهی ایجاد کردهاند. تصمیم بانکهای مرکزی و دادههای تورمی تعیین خواهند کرد که تمرکز بازار بیشتر بر رشد یا فشارهای قیمتی قرار گیرد.
آیا فدرال رزرو در ژوئیه ۲۰۲۶ نرخ بهره را افزایش خواهد داد؟
انتظار میرود فدرال رزرو محدوده نرخ بهره را در ۳.۵۰٪ تا ۳.۷۵٪ حفظ کند. بااینحال، بازار احتمال معناداری برای افزایش نرخ در نظر گرفته است. حتی بدون افزایش در ژوئیه، فدرال رزرو ممکن است نشان دهد که افزایش نرخ در سپتامبر همچنان امکانپذیر است.
بازارها باید چه انتظاری از GDP آمریکا داشته باشند؟
انتظار میرود GDP سهماهه دوم آمریکا رشد سالانه حدود ۱.۷٪ تا ۲.۳٪ را نشان دهد. مصرف خانوار، سرمایهگذاری در هوش مصنوعی، موجودی انبارها و خالص صادرات تعیین خواهند کرد که گزارش واقعاً قوی یا صرفاً از نظر فنی مثبت ارزیابی شود.
چشمانداز تورم PCE آمریکا چیست؟
انتظار میرود تورم PCE هسته حدود ۰.۱٪ تا ۰.۲٪ نسبت به ماه قبل افزایش یابد و نرخ سالانه آن نزدیک به ۳.۳٪ باقی بماند. تورم عمومی ممکن است به دلیل کاهش قیمت انرژی در ماه ژوئن تعدیل شود، اما افزایش اخیر قیمت نفت را منعکس نخواهد کرد.
آیا بانک مرکزی انگلستان نرخ بهره را تغییر خواهد داد؟
انتظار میرود بانک مرکزی انگلستان نرخ بانکی را در ۳.۷۵٪ حفظ کند. بااینحال، ترکیب آرای اعضا و پیشبینیهای تورمی جدید ممکن است نشان دهند که انقباض بیشتر در ادامه سال ۲۰۲۶ همچنان امکانپذیر است.
چه انتظاری از بانک مرکزی ژاپن وجود دارد؟
انتظار میرود بانک مرکزی ژاپن نرخ بهره پایه خود را در ۱.۰۰٪ حفظ کند. سرمایهگذاران بر پیشبینیهای رشد و تورم، راهنمای انقباضی سیاست های پولی و اظهارنظرهای مربوط به ضعف ین تمرکز خواهند کرد.
چرا PMIهای ژوئیه چین اهمیت دارند؟
PMIهای چین نشان خواهند داد که آیا بهبود بخش تولید در ژوئن طی ماه ژوئیه ادامه یافته است یا خیر. کاهش شاخص به زیر ۵۰ میتواند بر مس، دلار استرالیا، سهام چین و بازارهای صنعتی منطقه فشار وارد کند.
چرا نفت برنت برای اقتصاد جهانی اهمیت دارد؟
نفت برنت بر هزینه حملونقل، برق، تولید، مواد غذایی و تورم خانوارها تأثیر میگذارد. تثبیت قیمت بالاتر از ۱۰۰ دلار میتواند رشد اقتصادی را تضعیف کرده و بانکهای مرکزی را مجبور به حفظ سیاست پولی محدودکننده کند.
بزرگترین ریسکهای بازارهای جهانی در این هفته چیست؟
بزرگترین ریسکها شامل افزایش غیرمنتظره نرخ بهره فدرال رزرو، تشدید اختلال انرژی در خاورمیانه، تثبیت نفت برنت بالاتر از ۱۰۰ دلار، گزارشهای ناامیدکننده شرکتهای فناوری و مداخله در بازار ین ژاپن هستند.
چشمانداز دلار آمریکا چیست؟
دلار آمریکا به دلیل بازده بالای اوراق خزانه، تقاضای دارایی امن و انتظار برای موضع انقباضی فدرال رزرو، همچنان گرایش صعودی دارد. تورم ضعیفتر، GDP پایینتر یا پیشرفت دیپلماتیک میتواند باعث اصلاح نزولی دلار شود.
Comments