 English
 پارسی


مروری بر اقتصادی جهانی: رشد پابرجاست، اما تورم کنترل را در دست گرفته است
اقتصاد جهانی با یک پیام روشن وارد هفته ۲۱ سال ۲۰۲۶ میشود: رشد هنوز زنده است، اما تورم دوباره کنترل را در دست گرفته است. اقتصادهای بزرگ نشانههای گسترده رکود را نشان نمیدهند، اما بهبود اقتصادی نابرابر است و در برابر نرخهای بهره بالاتر، قیمتهای بالای نفت، و ریسک ژئوپلیتیکی اطراف خلیج فارس و تنگه هرمز آسیبپذیرتر شده است.
اقتصاد آمریکا: رشد قوی، تورم قویتر
ایالات متحده همچنان قویترین اقتصاد بزرگ است، اما همچنین بزرگترین منبع فشار تورمی نیز محسوب میشود. شاخص قیمت مصرفکننده آمریکا ۰.۶٪ ماهانه و ۳.۸٪ سالانه افزایش یافت، در حالی که شاخص قیمت مصرفکننده هسته ۰.۴٪ ماهانه و ۲.۸٪ سالانه رشد کرد. تورم تولیدکننده حتی داغتر بود، بهطوری که شاخص کلی قیمت تولیدکننده به ۶.۰٪ سالانه رسید و شاخص قیمت تولیدکننده هسته ۱.۰٪ ماهانه افزایش یافت.
سایر سیگنالهای قیمتی نیز ریسک تورم را تأیید کردند. قیمت واردات ۱.۹٪ ماهانه افزایش یافت، در حالی که قیمت صادرات ۳.۳٪ ماهانه جهش کرد. همزمان، برآورد GDPNow فدرال رزرو آتلانتا برای سهماهه دوم به ۴.۰٪ صعود کرد، که نشان میدهد مومنتوم رشد همچنان قوی باقی مانده است.
این موضوع ترکیب سیاستی دشواری برای فدرال رزرو ایجاد میکند. پس از آنکه کوین وارش بهعنوان رئیس فدرال رزرو تأیید شد، بازارها بیشتر به سمت چشمانداز نرخهای بهره بالاتر برای مدت طولانیتر حرکت کردند. با مثبت ماندن فروش خردهفروشی، رشد ۰.۷٪ ماهانه تولیدات صنعتی، و صعود شاخص تولیدی امپایر استیت نیویورک به ۱۹.۶۰، آمریکا در حال نشان دادن یک پروفایل رشد قوی و تورم بالا است.
اروپا: رشد ضعیف، قیمتهای چسبنده
اروپا همچنان ضعیفترین منطقه بزرگ باقی مانده است. تولید ناخالص داخلی منطقه یورو فقط ۰.۱٪ فصلی و ۰.۸٪ سالانه رشد کرد، در حالی که تولیدات صنعتی ۲.۱٪ سالانه کاهش یافت. آلمان، فرانسه، ایتالیا، و اسپانیا همچنان با تورم چسبنده مواجه بودند، اما مومنتوم رشد نرم باقی ماند.
قیمتهای عمدهفروشی آلمان ۶.۳٪ سالانه افزایش یافت، بیکاری فرانسه به ۸.۱٪ صعود کرد، و رشد اشتغال منطقه یورو کند شد. منطقه یورو در حال فروپاشی نیست، اما همچنان در محیطی با رشد پایین و تورم چسبنده گرفتار مانده است.
بریتانیا: رشد بهتر، اما نه یک بهبود کامل
بریتانیا یکی از سورپرایزهای قویتر را ارائه داد. تولید ناخالص داخلی سهماهه اول ۰.۶٪ فصلی و ۱.۱٪ سالانه رشد کرد، در حالی که تولید ناخالص داخلی مارس برخلاف انتظارات برای کاهش، ۰.۳٪ ماهانه افزایش یافت. خدمات ۰.۸٪ رشد کرد، تولیدات کارخانه ای ۱.۲٪ ماهانه جهش کرد، و تولید بخش ساختوساز فراتر از پیشبینیها ظاهر شد.
با این حال، این بهبود گسترده نیست. کسری تجاری به ۲۷.۲۲ میلیارد پوند افزایش یافت، سرمایهگذاری تجاری کمتر از انتظارات بود، و تقاضای خردهفروشی ضعیف باقی ماند.
چین و ژاپن: بهبود انتخابی
دادههای چین ترکیبی بودند. تورم بهبود یافت، بهطوری که شاخص قیمت مصرفکننده ۱.۲٪ سالانه و شاخص قیمت تولیدکننده ۲.۸٪ سالانه افزایش یافت، در حالی که احساسات مصرفکننده به ۷۶.۳۴ صعود کرد. اما دادههای اعتباری ضعیف باقی ماندند: وامهای جدید به منفی ۱۰.۰ میلیارد کاهش یافت، تأمین مالی اجتماعی کل به ۶۲۰.۰ میلیارد افت کرد، و رشد وامها به ۵.۶٪ کند شد. چین بهصورت انتخابی در حال بهبود است، اما موتور اعتباری همچنان شکننده باقی مانده است.
ژاپن مومنتوم خارجی و صنعتی قویتری نشان داد. مازاد حساب جاری فراتر از انتظارات بود، وامدهی بانکی ۵.۴٪ سالانه افزایش یافت، سفارشات ماشینآلات صنعتی ۴۵.۱٪ سالانه جهش کرد، و تورم تولیدکننده به ۴.۹٪ سالانه رسید. با این حال، احساسات داخلی ضعیف باقی ماند.
بازارها: دلار قوی، نفت حمایتشده، طلا تحت فشار
قیمت کالاها همچنان تحت سلطه ریسک خلیج فارس و تنگه هرمز قرار دارند. برنت نزدیک ۱۰۶ تا ۱۰۷ دلار معامله شد، در حالی که WTI حدود ۱۰۱ تا ۱۰۲ دلار باقی ماند. نفت در وضعیت خنثی تا خرید باقی میماند، زیرا ریسک عرضه همچنان فعال است.
طلا هفته دشواری داشت. دادههای قوی آمریکا، بازدهی بالاتر اوراق خزانهداری، دلار قویتر، و کاهش انتظارات برای کاهش نرخ بهره فدرال رزرو، طلا را به نزدیکی ۴,۶۲۰ دلار در هر اونس رساند، که حدود ۲٪ برای هفته کاهش داشت.
بازار های سهام انتخابیتر شدند. شاخصهای S&P 500 و نزدک به سقفهای تاریخی رسیدند، که توسط مومنتوم هوش مصنوعی و نیمهرساناها حمایت شد. اما شاخص KOSPI کره جنوبی بیش از ۶٪ سقوط کرد، زیرا سهام سامسونگ و SK Hynix فروخته شدند، که نشان میدهد معامله هوش مصنوعی تا چه اندازه شکننده شده است.
کریپتو همچنان تحت فشار باقی ماند. بیتکوین نزدیک ۸۰,۰۰۰ تا ۸۱,۰۰۰ دلار باقی ماند، اما آلتکوینها تضعیف شدند. بازار کریپتو در وضعیت خنثی تا فروش باقی میماند، مگر اینکه بیتکوین دوباره مومنتوم صعودی قویتری به دست آورد.
چشمانداز اقتصادی جهانی: ریسک تورم بازمیگردد، همزمان با نابرابر شدن سیگنالهای رشد
اقتصاد جهانی در وضعیت بازار خنثی تا دفاعی وارد هفته ۱۸ تا ۲۳ مه ۲۰۲۶ میشود. داستان اصلی کلان روشن است: فشار تورمی در حال بازگشت است، در حالی که سیگنالهای رشد در میان اقتصادهای بزرگ نابرابرتر میشوند. بازارها فقط به دادههای اقتصادی نگاه نمیکنند؛ آنها همچنین بررسی میکنند که آیا قیمتهای بالاتر نفت، شرایط مالی سختتر، و پریمیوم ریسک خلیج فارس / تنگه هرمز شروع به آسیب زدن به مصرفکنندگان، اعتماد تجاری، و انعطافپذیری بانکهای مرکزی میکنند یا نه.
این یک هفته تأییدی برای بازارهای جهانی است. رویدادهای کلیدی شامل دادههای فعالیت اقتصادی آوریل چین، CPI بریتانیا، تورم نهایی منطقه یورو، صورتجلسه FOMC، PMIهای اولیه جهانی، تورم ژاپن، تورم کانادا، دادههای بازار کار استرالیا، و فروش خردهفروشی بریتانیا هستند. مهمترین روز اقتثاد جهانی ۲۱ مه است، زمانی که PMIهای اولیه برای ژاپن، هند، فرانسه، آلمان، منطقه یورو، بریتانیا، و آمریکا برنامهریزی شدهاند.
ایالات متحده: صورتجلسه فدرال رزرو روایت نرخ بهره را شکل خواهد داد
ایالات متحده همچنان محرک اصلی احساسات ریسک جهانی است. پس از شوک تورمی اخیر و قیمتهای بالاتر نفت، سرمایهگذاران روی صورتجلسه FOMC در روز چهارشنبه، ۲۰ مه، که ساعت ۲:۰۰ بعدازظهر به وقت شرق آمریکا منتشر میشود، تمرکز خواهند کرد. این صورتجلسه مربوط به نشست ۲۸ تا ۲۹ آوریل است و برای درک اینکه آیا مقامات فدرال رزرو بیشتر نگران تورم پایدار هستند یا ریسک آسیب به رشد، اهمیت خواهد داشت.
ریسک اصلی دادههای آمریکا در روز پنجشنبه، ۲۱ مه، با شروع ساختوساز مسکن، مجوزهای ساختمانی، شاخص فدرال رزرو فیلادلفیا، و PMI اولیه آمریکا از راه میرسد. در روز جمعه، قرائت نهایی شاخص احساسات مصرفکننده دانشگاه میشیگان برای ماه مه نشان خواهد داد که آیا خانوارها محتاطتر شدهاند یا نه.
پرسش کلیدی این است که آیا آمریکا همچنان در رژیم «رشد مقاوم + تورم چسبنده» قرار دارد، یا اینکه ضعف مسکن و مصرفکننده شروع به تأیید یک کندی شبیه رکود تورمی کرده است. دیدگاه بازاری من این است که اگر صورتجلسه فدرال رزرو لحن هاوکیش داشته باشد و PMIها قوی بمانند، دلار آمریکا باید حمایتشده باقی بماند. با این حال، اگر دادههای قوی باعث افزایش بازدهیها نیز شوند، والاستریت ممکن است انتخابی و آسیبپذیر باقی بماند.
چین: دادههای فعالیت اقتصادی داستان بهبود را آزمایش خواهند کرد
چین هفته را با یک بررسی مهم فعالیت اقتصادی آغاز میکند. در ۱۸ مه، بازارها دادههای عملکرد اقتصادی ملی، تولیدات صنعتی، تولید انرژی، سرمایهگذاری در داراییهای ثابت، توسعه و فروش املاک، فروش خردهفروشی، و قیمت ساختمانهای مسکونی را دنبال خواهند کرد.
مسئله کلیدی فقط این نیست که آیا چین در حال رشد است یا نه، بلکه این است که چه نوع رشدی ارائه میدهد. تولیدات صنعتی قوی در کنار فروش خردهفروشی و دادههای ضعیف املاک، یک اقتصاد دوسرعته را تأیید خواهد کرد: کارخانهها و صادرات مقاومت میکنند، در حالی که خانوارها و املاک همچنان شکننده باقی ماندهاند.
برای بازارها، سهام چین ممکن است نوسانی باقی بماند، مگر اینکه فروش خردهفروشی و دادههای املاک بهبود یابند. بازارهای کالایی، بهویژه مس، سنگآهن، و داراییهای مرتبط با نفت، به تولیدات صنعتی و سرمایهگذاری در داراییهای ثابت واکنش قوی نشان خواهند داد.
اروپا و بریتانیا: تورم دوباره به مرکز توجه بازمیگردد
اروپا و بریتانیا با یک آزمون تورمی دیگر روبهرو هستند. بریتانیا CPI آوریل را روز چهارشنبه، ۲۰ مه، منتشر خواهد کرد و پس از آن فروش خردهفروشی آوریل در روز جمعه، ۲۲ مه، منتشر میشود. این دادهها برای انتظارات بانک مرکزی بریتانیا اهمیت خواهند داشت، بهویژه اگر تورم چسبنده ظاهر شود، در حالی که تقاضای خردهفروشی تضعیف میشود.
برای منطقه یورو، تورم نهایی آوریل نیز حیاتی است. برآورد اولیه نشان داد که تورم سالانه منطقه یورو از ۲.۶٪ در مارس به ۳.۰٪ در آوریل افزایش یافته است، و تورم انرژی ۱۰.۹٪ برآورد شده است. دادههای نهایی HICP در ۲۰ مه تأیید خواهند کرد که آیا شوک انرژی در حال گستردهتر شدن است یا نه.
واکنش بازار ممکن است پیچیده باشد. تورم داغ میتواند از یورو، پوند، و بازدهیهای محلی حمایت کند، اما اگر سرمایهگذاران یک فشار تورمی دیگر ناشی از انرژی را ببینند، ممکن است به بازار سهام فشار وارد کند.
ژاپن، کانادا، و استرالیا: تورم و دادههای بازار کار اهمیت دارند
ژاپن در اوایل هفته GDP سهماهه اول را دارد و پس از آن CPI ملی آوریل در ۲۲ مه منتشر میشود. بانک مرکزی ژاپن با ترکیب دشواری از تورم وارداتی، حساسیت ین، و تقاضای داخلی نابرابر روبهرو است. یک قرائت قوی CPI میتواند فشار بر بانک مرکزی ژاپن را برای کمتر داویش ماندن افزایش دهد، اگرچه قدرت گسترده دلار ممکن است همچنان رشد ین را محدود کند.
کانادا CPI آوریل را در روز سهشنبه، ۱۹ مه، منتشر میکند، که آن را به یک آزمون کلیدی برای بررسی اینکه آیا قیمتهای بالاتر انرژی به تورم گستردهتر منتقل میشوند یا نه، تبدیل میکند. انتشار اصلی استرالیا دادههای نیروی کار آوریل در روز پنجشنبه، ۲۱ مه، ساعت ۱۱:۳۰ صبح به وقت AEST است.
برای ارزها، CAD و AUD باید همچنان نسبت به کالاها و انتظارات نرخ بهره حساس باقی بمانند. تورم بالاتر کانادا یا دادههای قوی بازار کار استرالیا ممکن است از بازدهیهای محلی حمایت کند، اما احساسات ریسکگریز میتواند رشد آنها را محدود کند.
چشمانداز بازار: دفاعی، انتخابی، و حساس به تورم
سناریوی پایه من یک رشد شکننده جهانی همراه با افزایش ریسک تورمی است. اقتصاد آمریکا همچنان نسبتاً مقاوم به نظر میرسد، چین نابرابر باقی مانده است، اروپا با فشار دوباره قیمت انرژی روبهرو است، ژاپن به یک آزمون تورمی دیگر نزدیک میشود، و اقتصادهای وابسته به کالا نسبت به نفت و شرایط تجاری حساستر میشوند.
داراییهای ریسکی: خنثی تا دفاعی
دلار آمریکا: کمی صعودی
بازدهی اوراق بدهی خزانهداری: پرنوسان، با ریسک صعودی اگر PMIها و صورتجلسه فدرال رزرو هاوکیش باشند
طلا: تحت حمایت ریسک ژئوپلیتیکی، اما تحت فشار بازدهی واقعی
نفت / WTI: خرید در افتها تا زمانی که ریسک خلیج فارس فعال باقی بماند
سهام: انتخابی؛ کیفیت، انرژی، دفاعی، و نامهای دارای جریان نقدی باید در صورت افزایش بازدهیها بهتر از سهام رشدی با مدتزمان بالا عمل کنند
بازارهای نوظهور: آسیبپذیر اگر دلار آمریکا و نفت همزمان افزایش یابند
مرور هفتگی اقتصاد آمریکا: رشد پابرجاست، اما تورم ریسک فدرال رزرو را دوباره زنده میکند
اقتصاد آمریکا در هفته گذشته پیامی مقاوم اما ناخوشایند ارائه داد. شاخصهای رشد محکم باقی ماندند، مصرفکنندگان همچنان هزینه کردند، تولیدات کارخانه ای بهبود یافت، و تقاضای مسکن فرو نپاشید. اما داستان بزرگتر تورم بود. فشار قیمتی در CPI، PPI، قیمت واردات، قیمت صادرات، و کانالهای مرتبط با انرژی گستردهتر شد و محیط دشوارتری برای فدرال رزرو ایجاد کرد.
وضعیت کلی بازار از نگاه من روشن است: خرید دلار آمریکا، فروش اوراق خزانهداری، سهام خنثی تا خرید اما انتخابی، فروش طلا، و کریپتو خنثی تا فروش. اقتصاد آمریکا آنقدر ضعیف نیست که کاهش نرخ بهره مدت فدرال رزرو را در این نزدیکی توجیه کند، در حالی که تورم آنقدر قوی است که ریسک افزایش نرخ بهره را زنده نگه دارد.
شوک تورمی: CPI و PPI دوباره پرونده هاوکیش را تقویت میکنند
مهمترین تحول، شوک تورمی آوریل بود. CPI آمریکا ۰.۶٪ ماهانه و ۳.۸٪ سالانه افزایش یافت، بهطوری که قرائت سالانه بالاتر از پیشبینی ۳.۷٪ و بالاترین سطح از مه ۲۰۲۳ بود. تورم هسته نیز بالاتر از انتظار ظاهر شد و ۰.۴٪ ماهانه و ۲.۸٪ سالانه رشد کرد، که هر دو بالاتر از انتظارات بودند.
انرژی محرک اصلی بود. شاخص انرژی ۳.۸٪ ماهانه و ۱۷.۹٪ سالانه افزایش یافت، در حالی که بنزین ۵.۴٪ ماهانه و ۲۸.۴٪ سالانه جهش کرد. این موضوع تأیید میکند که هزینههای نفت و حملونقل مرتبط با جنگ ایران و اختلال تنگه هرمز در حال انتقال به قیمتهای مصرفکننده است.
تورم تولیدکننده تصویر سیاست پولی را حتی سخت گیرانه تر کرد. PPI هسته ۱.۰٪ ماهانه جهش کرد، بسیار بالاتر از پیشبینی ۰.۳٪، در حالی که PPI کلی به ۶.۰٪ سالانه صعود کرد، بهطور قابلتوجهی بالاتر از پیشبینی ۴.۹٪ و قرائت قبلی ۴.۳٪. قیمت واردات و صادرات نیز بهشدت تقویت شدند. قیمت واردات ۱.۹٪ ماهانه و ۴.۲٪ سالانه افزایش یافت، در حالی که قیمت صادرات ۳.۳٪ ماهانه و ۸.۸٪ سالانه جهش کرد.
این یعنی تورم فقط مصرفکنندهمحور نیست. این فشار در هزینههای تولیدکننده، قیمتهای تجاری، فشار زنجیره تأمین، و کانالهای حساس به انرژی نیز دیده میشود.
رشد همچنان مقاوم است
با وجود مشکل تورم، دادههای رشد آمریکا بالا باقی ماندند. برآورد GDPNow فدرال رزرو آتلانتا برای سهماهه دوم به ۴.۰٪ افزایش یافت، از ۳.۷٪، که نشان میدهد مومنتوم رشد بلادرنگ همچنان قوی است.
فروش خردهفروشی کند شد اما مثبت باقی ماند. خردهفروشی کلی ۰.۵٪ ماهانه افزایش یافت، خردهفروشی هسته ۰.۷٪ رشد کرد، و گروه کنترل خردهفروشی ۰.۵٪ بالا رفت، کمی بالاتر از پیشبینی ۰.۴٪. فروش خردهفروشی سالانه به ۴.۸۷٪ شتاب گرفت، که نشان میدهد مصرفکنندگان همچنان هزینه میکنند، حتی اگر مومنتوم نسبت به مارس کاهش یافته باشد.
بخش صنعتی نیز بهبود یافت. شاخص تولیدی امپایر استیت نیویورک به ۱۹.۶۰ افزایش یافت، بسیار بالاتر از پیشبینی ۷.۳۰. تولیدات صنعتی ۰.۷٪ ماهانه افزایش یافت و پیشبینی ۰.۳٪ را پشت سر گذاشت، در حالی که تولیدات کارخانه ای ۰.۶٪ ماهانه رشد کرد. نرخ بهرهبرداری از ظرفیت به ۷۶.۱٪ صعود کرد، بالاتر از پیشبینی و قرائت قبلی.
این یکی از روشنترین سیگنالهای مثبت رشد در هفته بود.
بازار کار، مسکن، و انرژی: در حال تسکین بیشتر، اما نه درهم شکستن
بازار کار کمی نرمتر شد، اما درهم نشکست. مطالبات اولیه بیکاری به ۲۱۱ هزار افزایش یافت، بالاتر از پیشبینی ۲۰۵ هزار و بالاتر از ۱۹۹ هزار. میانگین چهار هفتهای به ۲۰۳.۷۵ هزار افزایش جزئی داشت. با این حال، مطالبات ادامهدار به ۱,۷۸۲ هزار کاهش یافت، بهتر از پیشبینی ۱,۷۹۰ هزار. شرایط بازار کار در روند رشد در حال آرام تر شدن است، اما نه آنقدر که روایت کلی اقتصاد مقاوم را تغییر دهد.
دادههای مسکن ترکیبی بودند اما ضعیف نبودند. نرخهای وام مسکن به ۶.۴۶٪ افزایش یافتند، با این حال درخواستهای وام مسکن پس از کاهش ۴.۴٪، به میزان ۱.۷٪ هفتگی افزایش یافتند. شاخص خرید به ۱۷۷.۷ بهبود یافت، در حالی که شاخص بازار وام مسکن به ۲۹۰.۱ افزایش یافت. تقاضای بازتأمین مالی کاهش یافت، اما فعالیت خرید نشان میدهد تقاضای مسکن با وجود نرخهای بالا فرو نپاشیده است.
دادههای انرژی ریسک تورمی را تقویت کردند. ذخایر نفت خام آمریکا ۴.۳۰۶ میلیون بشکه کاهش یافت، در حالی که ذخایر بنزین ۴.۰۸۴ میلیون بشکه افت کرد. تعداد دکلهای نفتی Baker Hughes به ۴۱۵ افزایش یافت و کل تعداد دکلها به ۵۵۱ رسید، که مقداری واکنش عرضه را نشان میدهد، اما نه به اندازهای که تنگنای کوتاهمدت مرتبط با ریسکهای مربوط به هرمز را خنثی کند.
فدرال رزرو و بازاها
پسزمینه فدرال رزرو پس از تأیید کوین وارش بهعنوان رئیس فدرال رزرو انقباضی تر شد. بازارها احتمال بالاتری برای افزایش نرخ بهره در اواخر سال جاری قیمتگذاری کردند، در حالی که تمرکز وارش بر کاهش ترازنامه ۶.۷ تریلیون دلاری فدرال رزرو، عدم قطعیت بیشتری برای نقدینگی و داراییهای بلندمدت ایجاد کرد.
مزایدههای اوراق خزانهداری نیز فشار افزایشی در سررسیدهای بلندمدت را نشان دادند. بازده در مزایده اوراق ۳۰ ساله به ۵.۰۵۰٪ افزایش یافت، از ۴.۸۷۶٪، در حالی که بازده مزایده اوراق ۱۰ ساله به ۴.۴۶۸٪ صعود کرد. بازدهیهای بلندمدت بالاتر نشاندهنده تقاضای ضعیفتر برای اوراق بلندمدت و افزایش نگرانی درباره تورم، عرضه بدهی، و سیاست فدرال رزرو است.
جمعبندی
اقتصاد آمریکا همچنان مقاوم است، اما کیفیت این مقاومت برای بازارها دشوار است. رشد قوی است، مصرفکنندگان همچنان هزینه میکنند، تولیدات کارخانه ای در حال بهبود است، و GDPNow در حال افزایش است. اما تورم دوباره در حال گستردهتر شدن است، هزینههای انرژی در حال انتقال به قیمتها هستند، تورم تولیدکننده داغ است، قیمت واردات در حال افزایش است، و بازدهیهای بلندمدت بالاتر میروند.
این ترکیب، دوستدار فرود نرم نیست. سناریوی پایه من یک محیط رشد قوی، تورم بالا، و ریسک نرخ بهره بالاتر است. این وضعیت از دلار آمریکا حمایت میکند، به اوراق خزانهداری و طلا فشار وارد میکند، یک ساختار انتخابی برای سهام ایجاد میکند، و داراییهای سفتهبازانه مانند کریپتو را در صورت ادامه رشد بازدهیها آسیبپذیر نگه میدارد.
چشمانداز اقتصادی آمریکا: شوک تورمی با آزمون رشد روبهرو میشود
اقتصاد آمریکا با یک ساختار کلان شکنندهتر وارد هفته ۱۸ تا ۲۳ مه ۲۰۲۶ میشود. فشار تورمی بهوضوح بازگشته است، اما رشد هنوز بهطور کامل نشکسته است. این موضوع این هفته را مهم میکند، زیرا بازارها به دنبال تأیید خواهند بود: آیا آمریکا هنوز در چرخه رشد مقاوم قرار دارد، یا اقتصاد به ترکیبی شبیه رکود تورمی از اعتماد ضعیف، قیمتهای بالاتر، و شرایط مالی سختتر نزدیکتر میشود؟
آخرین دادههای تورمی روایت سیاست گذاری را تغییر داد. CPI کلی در آوریل ۳.۸٪ سالانه افزایش یافت، در حالی که CPI هسته ۲.۸٪ رشد کرد و قیمتهای انرژی ۱۷.۹٪ جهش کردند. تورم تولیدکننده نیز بهشدت بالاتر از انتظار ظاهر شد، بهطوری که PPI تقاضای نهایی ۱.۴٪ ماهانه و ۶.۰٪ سالانه افزایش یافت. فروش خردهفروشی همچنان در آوریل ۰.۵٪ رشد کرد، اما بخشی از این قدرت احتمالاً بازتاب قیمتهای بالاتر است، نه تقاضای واقعی و خالص.
دیدگاه پایه من برای بازار در این هفته، خنثی تا دفاعی برای داراییهای ریسکی، کمی حمایتی برای دلار آمریکا، و پرنوسان برای بازدهی اوراق بدهی خزانهداری است. بازار فقط روی یک انتشار تورمی تمرکز نخواهد کرد. در عوض، سرمایهگذاران بررسی خواهند کرد که آیا مسکن، دادههای بازار کار، احساسات مصرفکننده، و نظرسنجیهای کسبوکار یک ترکیب سختتر از اعتماد کندتر، هزینههای ورودی بالاتر، و فدرال رزروی با فضای کمتر برای تسهیل سیاستی را تأیید میکنند یا نه.
دوشنبه، ۱۸ مه: جریانهای پرتفوی خارجی
هفته با جریانهای پرتفوی خارجی آمریکا برای مارس بهآرامی آغاز میشود. این معمولاً یک داده مهم و محرک بازار نیست، اما زمانی اهمیت بیشتری پیدا میکند که بازدهی اوراق خزانهداری، نگرانیهای مالی، و تقاضا برای دلار از قبل زیر ذرهبین قرار دارند.
تقاضای خارجی قوی برای داراییهای آمریکا از دلار آمریکا و اوراق خزانهداری حمایت خواهد کرد. اما جریانهای ضعیفتر میتواند نگرانیها درباره فشار تأمین مالی، عرضه اوراق خزانهداری، و اشتهای سرمایهگذاران برای اوراق بلندمدت آمریکا را تقویت کند.
سهشنبه، ۱۹ مه: دادههای مسکن و ساختار دستمزد
سهشنبه، فروش خانههای در موجود برای آوریل منتشر میشود، که شاخص اصلی مسکن خواهد بود. بخش مسکن همچنان به نرخهای وام مسکن و فشار استطاعت خرید بسیار حساس است. هزینههای مالی بالا، فروش ضعیف خانههای نوساز، و سطح بالای موجودی همچنان بر تقاضای خریداران فشار وارد میکنند.
ساختوساز مسکونی نیز در زیر سطح ضعیفتر به نظر میرسد. شروع ساختوساز مسکن در مارس بهبود یافت، اما این بازگشت احتمالاً بازپرداخت ضعف مرتبط با آبوهوای فوریه بود، نه یک روند جدید قوی. مجوزهای ساختمانی امسال روند نزولی داشتهاند، بهویژه در ساختوساز خانههای تکخانواری، جایی که سازندگان همچنان محتاط باقی ماندهاند.
فعالیت چندخانواری بهتر دوام آورده است، که از شرایط محکمتر بازار آپارتمان و هزینه سرمایه کمی پایینتر حمایت گرفته است. بهطور کلی، انتظار میرود شروع ساختوساز مسکن در آوریل به حدود ۱.۳۳۷ میلیون واحد کاهش یابد. یک قرائت ضعیفتر نگرانی را افزایش خواهد داد که نرخهای بالاتر دوباره در حال آسیب زدن به بخشهای حساس به نرخ بهره اقتصاد هستند.
چهارشنبه، ۲۰ مه: صورتجلسه FOMC
صورتجلسه FOMC از نشست ۲۸ تا ۲۹ آوریل مهمترین رویداد سیاستی هفته است. بازارها با دقت بررسی خواهند کرد که سیاستگذاران تا چه اندازه درباره ریسکهای تورمی تازه، انتقال قیمت انرژی، شرایط مالی، و توازن میان کاهش احتمالی نرخ بهره و افزایشهای آینده نرخ بهره بحث کردهاند.
نشست آوریل از قبل ناراحتی رو به رشد در داخل کمیته را نشان داده بود. سه عضو رأیدهنده با سوگیری تسهیلی در بیانیه پس از نشست مخالفت کردند، حتی با اینکه از ثابت نگه داشتن نرخها حمایت کردند. این موضوع اهمیت دارد، زیرا ریسکهای تورمی از آن زمان تشدید شدهاند.
من این موضوع را بررسی خواهم کرد که آیا اعضای غیررأیدهنده نیز معتقد بودند حرکت بعدی فدرال رزرو میتواند یا کاهش نرخ بهره باشد یا افزایش نرخ بهره. حتی اگر لحن هاوکیشتر باشد، صورتجلسه احتمالاً نشان خواهد داد که بیشتر مقامات همچنان ترجیح میدهند نرخها را ثابت نگه دارند، در حالی که ارزیابی میکنند شوک انرژی چگونه بر تورم، دستمزدها، و بازار کار اثر میگذارد.
پنجشنبه، ۲۱ مه: روز اصلی دادههای اقتصادی مهم
پنجشنبه مهمترین روز دادهای هفته است. تقویم شامل شروع ساختوساز مسکن، مجوزهای ساختمانی، مطالبات اولیه بیکاری، شاخص تولیدی فدرال رزرو فیلادلفیا، و PMI اولیه آمریکا از S&P Global است.
بازارها روی دو پرسش تمرکز خواهند کرد. اول، آیا مطالبات بیکاری آنقدر پایین باقی میمانند که مقاومت بازار کار را تأیید کنند؟ دوم، آیا PMIها بالاتر از خط رشد ۵۰ باقی میمانند؟
دادههای قوی بازار کار و PMI از دیدگاه مقاوم ماندن رشد آمریکا حمایت خواهد کرد. با این حال، اگر اجزای قیمتی PMI بالا باقی بمانند، همین دادهها میتوانند از بازدهی بالاتر اوراق خزانهداری و دلار قویتر نیز حمایت کنند. این یک ساختار دشوار برای سهام خواهد بود، بهویژه سهام رشدی با مدتزمان بالا.
دادههای ضعیف مسکن و PMIهای نرمتر نگرانیهای کندی رشد را افزایش خواهد داد، بهویژه پس از سقوط شدید احساسات مصرفکننده. در این حالت، بازارها ممکن است شروع به قیمتگذاری یک ترکیب کلان ناخوشایندتر کنند: فعالیت ضعیفتر، اما تورم همچنان بیش از حد بالا برای تسهیل سریع فدرال رزرو.
جمعه، ۲۲ مه: احساسات میشیگان و سخنرانیهای فدرال رزرو
روز جمعه، دانشگاه میشیگان قرائت نهایی احساسات مصرفکننده ماه مه را منتشر میکند. شاخص مقدماتی به ۴۸.۲ کاهش یافت، از ۴۹.۸ در آوریل، در حالی که شرایط فعلی به ۴۷.۸ افت کرد. این موضوع اهمیت دارد، زیرا مصرفکننده اکنون آسیبپذیرترین بخش داستان کلان آمریکا است.
هزینههای بالاتر غذا، سوخت، و وامگیری میتواند بهسرعت بر هزینهکرد واقعی فشار وارد کند. اگر احساسات همچنان تضعیفشده باقی بماند، سرمایهگذاران ممکن است پایداری فروش خردهفروشی مثبت را از نظر واقعی زیر سؤال ببرند.
ارتباطات فدرال رزرو نیز مهم خواهد بود. مایکل بار درباره سلامت مالی مصرفکننده سخنرانی میکند، در حالی که کریستوفر والر سخنرانی چشمانداز اقتصادی ارائه میدهد. اظهارات والر میتواند بهویژه برای بازار حساس باشد، اگر درباره پایداری تورم، ریسکهای رشد، یا آستانه تغییرات سیاستی گذاری آینده صحبت کند.
انتظارات کلی بازار
اقتصاد آمریکا همچنان در ظاهر مقاوم به نظر میرسد، اما کیفیت رشد در حال تضعیف است. فروش خردهفروشی مثبت باقی مانده است، اما تورم هزینهکرد اسمی را بالا میبرد. احساسات مصرفکننده بسیار ضعیف است. مسکن همچنان به نرخ بهره حساس است. تولیدات کارخانهای بهبود یافته است، اما بخشی از قدرت ممکن است بازتاب انبارسازی و احتیاط زنجیره تأمین باشد، نه تقاضای خالص.
برای فدرال رزرو، بعید است این هفته در را به روی کاهش نرخ بهره باز کند. CPI بالا، PPI بالاتر، قیمتهای واردات قویتر، و هزینهکرد مصرفکننده همچنان رو به رشد، دلیل کمی برای سیاستگذاران باقی میگذارد تا لحن داویش داشته باشند.
جمعبندی
هفته ۱۸ تا ۲۳ مه یک هفته تأییدی است. اگر مسکن تضعیف شود، احساسات مصرفکننده پایین بماند، و فشارهای قیمتی PMI بالا باقی بمانند، چشمانداز آمریکا به ریسک رکود تورمی نزدیکتر خواهد شد. اگر مطالبات بیکاری پایین بمانند و PMIها بالاتر از ۵۰ باقی بمانند، بازارها ممکن است به قیمتگذاری رشد مقاوم ادامه دهند، اما با فدرال رزرو گرفتار در یک محیط تورمی هاوکیشتر.
تحلیل تکنیکال شاخص دلار و S&P 500: تقویت بازگشت دلار همزمان با حفظ ساختار صعودی سهام
نمودارهای روزانه شاخص دلار آمریکا (DXY) و S&P 500 / US500 هر دو ساختارهای تکنیکال صعودی را نشان میدهند، اما در مراحل متفاوتی از حرکت قرار دارند. شاخص DXY پس از بازیابی از پایه اواخر آوریل، در حال تلاش برای یک شکست تازه است، در حالی که S&P 500 همچنان در یک روند صعودی تثبیتشده باقی مانده، اما اکنون به یک ناحیه مهم تأیید نزدیک میشود.
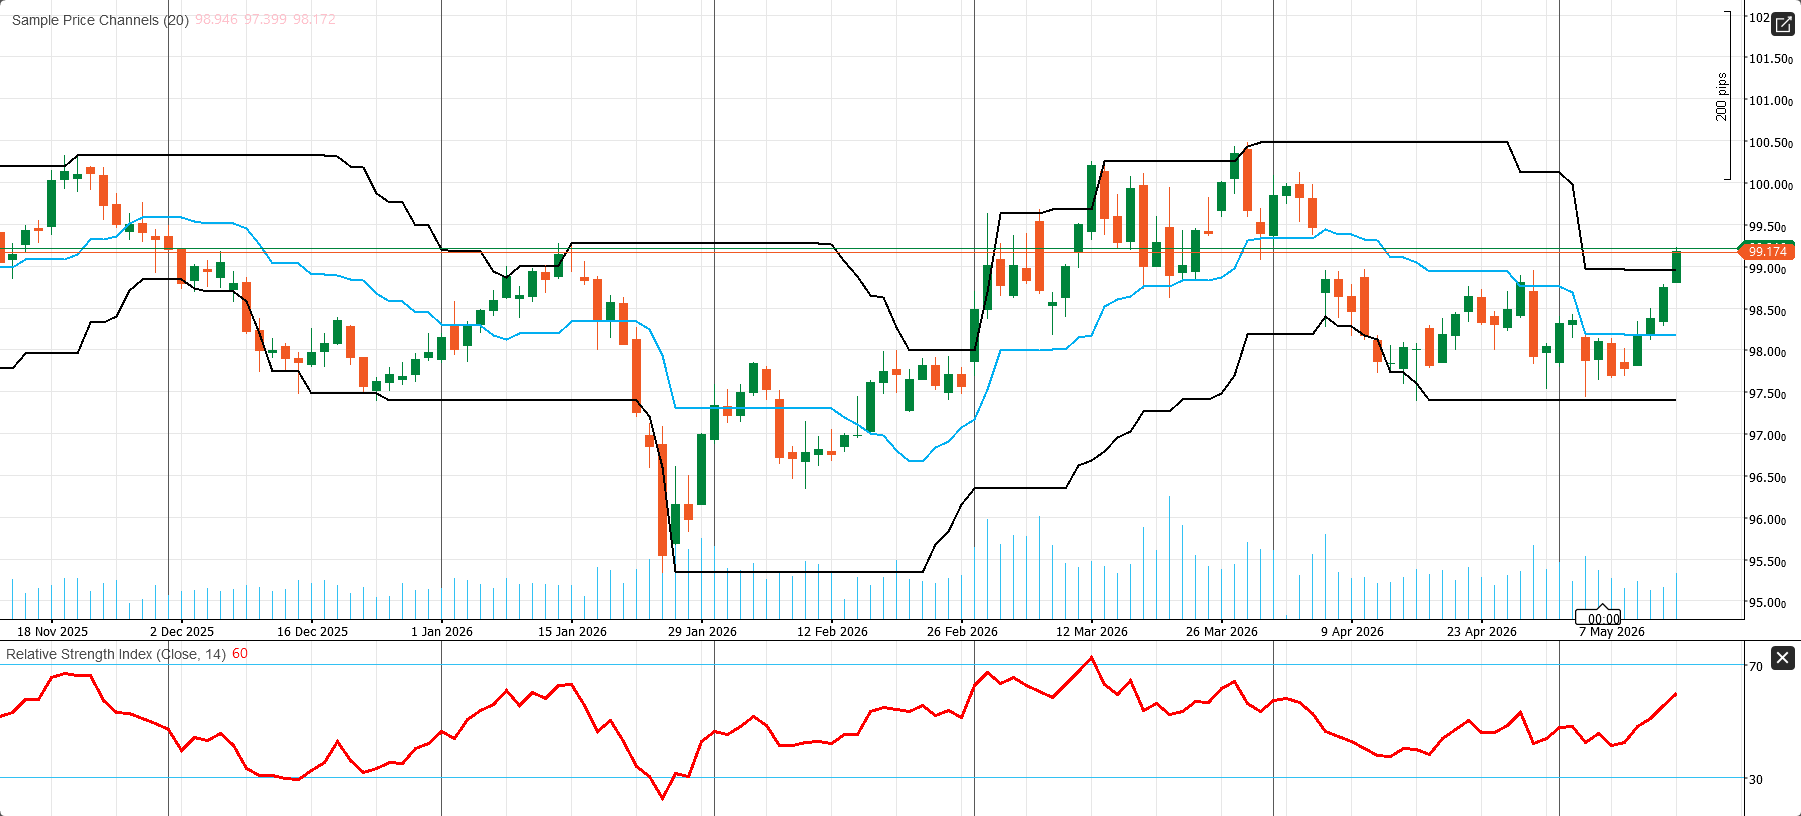
- تحلیل تکنیکال شاخص دلار: DXY برای یک شکست کوتاهمدت تلاش میکند
شاخص دلار آمریکا (DXY) از نظر تکنیکال بهبود یافته و اکنون یک الگوی بازگشتی سازنده را نشان میدهد. قیمت در حدود ۹۹.۱۷۴ معامله میشود، بالاتر از مرز بالایی کانال قیمتی ۲۰ روزه نزدیک ۹۸.۹۴۶. خط میانی کانال حدود ۹۸.۱۷۲ قرار دارد، در حالی که مرز پایینی نزدیک ۹۷.۳۹۹ است.
این حرکت بالای مرز بالایی کانال مهم است، زیرا نشان میدهد خریداران دیگر فقط از محدوده دفاع نمیکنند. در عوض، آنها تلاش میکنند شاخص را وارد یک ساختار شکست کوتاهمدت کنند. بازگشت از پایه اواخر آوریل بهوضوح تقویت شده است، و شاخص اکنون در حال آزمایش ناحیه مقاومت بعدی در حدود ۹۹.۱۷ تا ۹۹.۵۰ است.
حرکت تمیز بالای ۹۹.۵۰ ساختار صعودی را قویتر میکند و میتواند مسیر را به سمت ناحیه مقاومت گستردهتر نزدیک ۱۰۰.۵۰ باز کند. در سمت نزولی، نخستین حمایت مهم اکنون در حدود ۹۸.۱۷ قرار دارد و پس از آن کف قویتر نزدیک ۹۷.۴۰ دیده میشود.
مومنتوم از بازگشت حمایت میکند. RSI نزدیک ۶۰ است، که شاخص را بالای خط خنثی ۵۰ نگه میدارد و فشار صعودی در حال بهبود را تأیید میکند. همزمان، RSI هنوز بیشازحد کشیده نشده است، یعنی اگر خریداران کنترل را حفظ کنند، دلار همچنان فضا برای ادامه رشد دارد.
در حال حاضر، سوگیری تکنیکال DXY کمی صعودی است، اما شکست هنوز به تأیید بالای ۹۹.۵۰ نیاز دارد.
- تحلیل تکنیکال S&P 500: روند صعودی حفظ شده، اما تأیید شکست اهمیت دارد
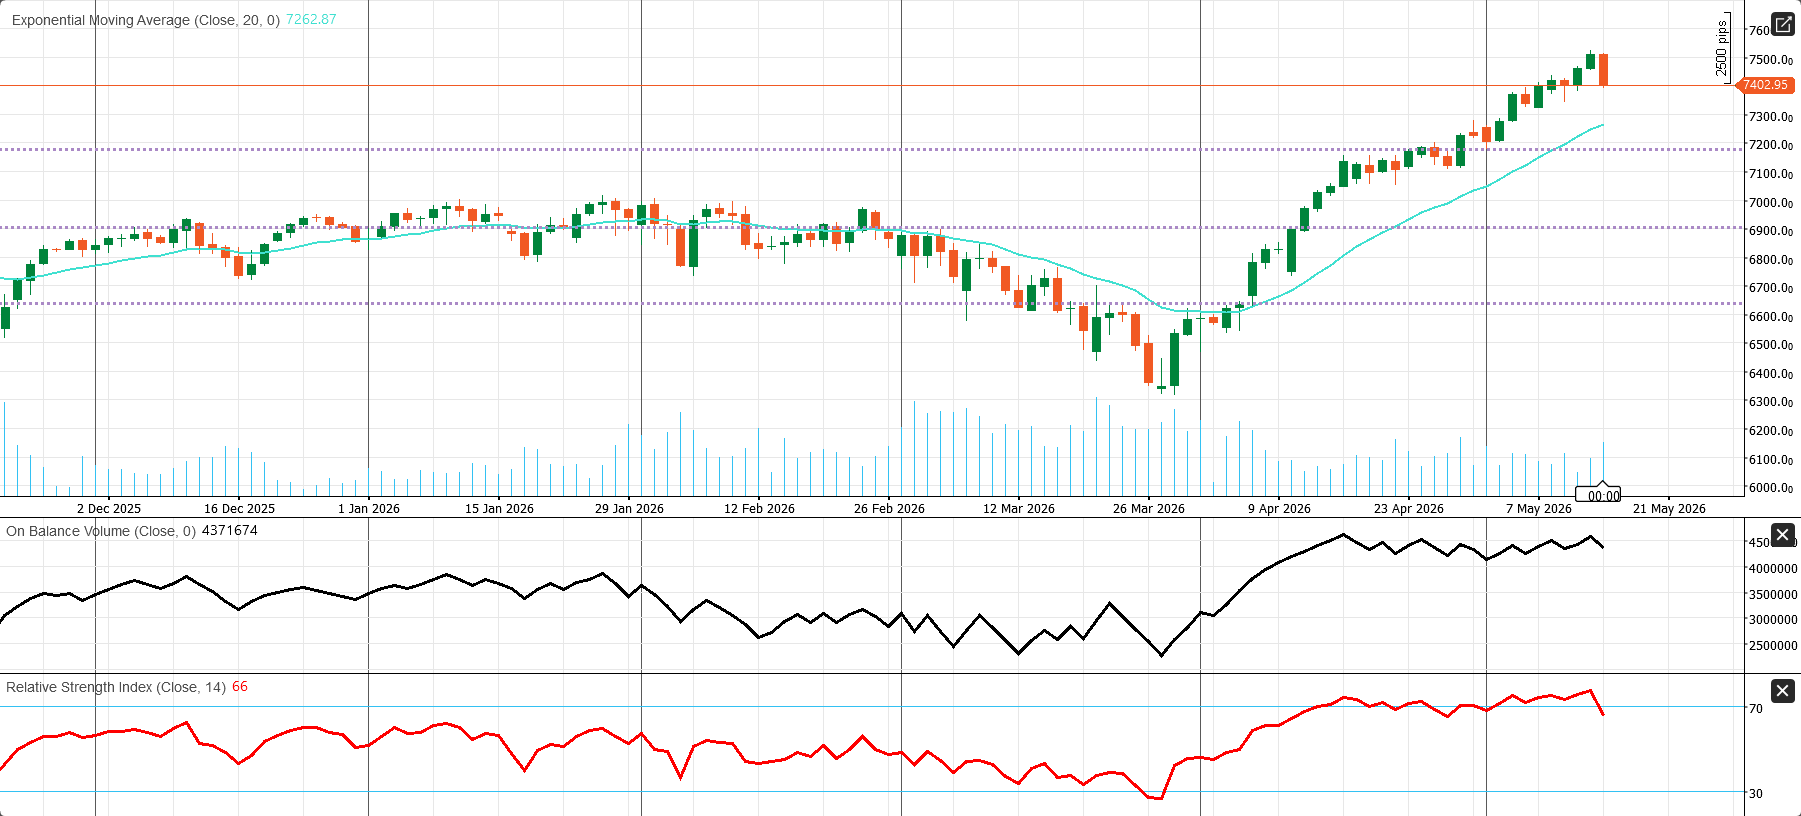
نمودار روزانه S&P 500 / US500 همچنان سازنده است. قیمت در حدود ۷,۴۰۲.۹۵ معامله میشود، بهوضوح بالاتر از میانگین متحرک نمایی ۲۰ روزه در ۷,۲۶۲.۸۷. این تأیید میکند که روند کوتاهمدت همچنان رو به بالا است.
بازگشت از کف اواخر مارس نزدیک ناحیه ۶,۳۰۰ تا ۶,۴۰۰ تاکنون شاخص را از سطوح میانی مهم در حدود ۶,۶۰۰، ۶,۹۰۰، و ۷,۲۰۰ عبور داده است. این موضوع یک ساختار بازگشتی قوی را نشان میدهد که با مشارکت بهتر حمایت شده است.
مسئله کلیدی اکنون امتداد حرکت است. قیمت در حال فشار آوردن به ناحیه مقاومت فوری حدود ۷,۴۰۳ است، که سقف محلی فعلی محسوب میشود. یک بستهشدن روزانه تمیز بالای این ناحیه، سناریوی ادامه صعودی را تقویت میکند و مسیر را به سمت ۷,۵۰۰ و سپس هدف صعودی گستردهتر نزدیک ۷,۶۰۰ باز میکند.
در سمت نزولی، نخستین حمایت نزدیک میانگین متحرک نمایی ۲۰ روزه در ۷,۲۶۳ قرار دارد. پایینتر از آن، سطوح مهم بعدی ۷,۲۰۰ و ۶,۹۰۰ هستند.
مومنتوم همچنان مثبت است. RSI در ۶۶ قرار دارد، پایینتر از محدوده کلاسیک اشباع خرید، اما به اندازه کافی قوی است که فشار صعودی محکم را نشان دهد. حجم تعادلی یا On-Balance Volume نیز از پایه مارس بهشدت افزایش یافته است، که تأیید میکند این رالی با مشارکت بهتر حمایت شده، نه فقط یک بازگشت تکنیکال ضعیف.
- جمعبندی
شاخص DXY تا زمانی که بالای ۹۸.۹۵ باقی بماند، یک ساختار کمی صعودی دارد و تأیید شکست به حرکت بالای ۹۹.۵۰ نیاز دارد. S&P 500 بالای ۷,۲۶۳ همچنان صعودی باقی میماند، اما پس از یک رالی قوی، خریداران برای تأیید موج صعودی بعدی به یک بستهشدن روزانه بالای ۷,۴۰۳ نیاز دارند.
مرور هفتگی اقتصاد چین: بهبود انتخابی با موتور اعتباری ضعیف روبهرو است
تصویر کلان اخیر چین همچنان ترکیبی است. تورم بهبود یافت، احساسات مصرفکننده تقویت شد، و تیترهای دیپلماتیک آمریکا و چین از بخشهای هوانوردی، کشاورزی، هوش مصنوعی، و تجارت فناوری حمایت کردند. با این حال، مهمترین هشدار از دادههای اعتباری آمد. تقاضای تأمین مالی همچنان ضعیف است، که نشان میدهد بهبود چین هنوز نابرابر است و هنوز گسترده نشده است.
پیام اصلی روشن است: چین در بخشهای انتخابی در حال بهبود است، اما موتور اعتباری هنوز آنقدر قوی نیست که یک شتابگیری کامل اقتصادی را تأیید کند.
دادههای اعتباری: ضعیفترین بخش بهبود چین
بزرگترین نگرانی داخلی، چرخه اعتباری است. وامهای جدید در آوریل به منفی ۱۰.۰ میلیارد کاهش یافت، بسیار پایینتر از پیشبینی ۳۲۰.۰ میلیارد و بهشدت ضعیفتر از رقم قبلی ۲,۹۹۰.۰ میلیارد. این یک سیگنال منفی بزرگ بود، زیرا وامدهی جدید یکی از روشنترین شاخصهای اعتماد کسبوکار، اشتهای وامگیری خانوار، و مومنتوم سرمایهگذاری است.
تأمین مالی اجتماعی کل نیز بهشدت ناامیدکننده بود و به ۶۲۰.۰ میلیارد سقوط کرد، پیشبینی ۱,۵۰۰.۰ میلیارد را از دست داد و از ۵,۲۳۰.۰ میلیارد بهشدت کاهش یافت. رشد مانده وامها به ۵.۶٪ کند شد، پایینتر از پیشبینی ۵.۸٪.
این اعداد نشان میدهند که شرکتها و خانوارها همچنان محتاط هستند. بانکها ممکن است نقدینگی در دسترس داشته باشند، اما تقاضا برای اعتبار همچنان ضعیف است. این نشان میدهد که بخش خصوصی هنوز آنقدر اعتماد ندارد که بهصورت تهاجمی وام بگیرد، سرمایهگذاری را گسترش دهد، یا هزینهکرد بلندمدت را افزایش دهد.
نقدینگی در دسترس است، اما انتقال ضعیف است
تنها سیگنال مثبت در داخل دادههای اعتباری از نقدینگی آمد. حجم پول M2 به میزان ۸.۶٪ سالانه افزایش یافت، کمی بالاتر از انتظارات. این یعنی عرضه پول همچنان در حال گسترش است، و مقامات اجازه ندادهاند شرایط نقدینگی بیش از حد سخت شود.
با این حال، نقدینگی بهتنهایی کافی نیست. مشکل بزرگتر، انتقال سیاستی است. عرضه پول در حال رشد است، اما به وامدهی قوی، سرمایهگذاری قویتر، یا اعتماد اقتصادی گستردهتر تبدیل نمیشود. در عمل، چین کمبود نقدینگی ندارد. چین مشکل تقاضای اعتباری دارد.
این تمایز برای بازارها اهمیت دارد. وقتی عرضه پول افزایش مییابد اما وامدهی ضعیف باقی میماند، معمولاً بازتاب شرکتهای محتاط، خانوارهای شکننده، و بخش خصوصیای است که هنوز منتظر سیگنالهای تقاضای قویتر پیش از تعهد سرمایه است.
تورم بهبود مییابد، اما ریسک فشار بر حاشیه سود افزایش مییابد
دادههای تورمی سازندهتر بودند. CPI در آوریل ۰.۳٪ ماهانه افزایش یافت و انتظارات برای کاهش ۰.۱٪ را پشت سر گذاشت. CPI سالانه به ۱.۲٪ افزایش یافت، بالاتر از پیشبینی ۰.۹٪ و رقم قبلی ۱.۰٪.
این موضوع نگرانیهای ضدتورمی را کاهش میدهد و نشان میدهد محیط قیمتی چین در حال تثبیت است. با این حال، سمت تولیدکننده بسیار قویتر بود. PPI به میزان ۲.۸٪ سالانه افزایش یافت، بسیار بالاتر از پیشبینی ۱.۷٪ و بهشدت بالاتر از رقم قبلی ۰.۵٪.
PPI قویتر میتواند مثبت باشد اگر بازتاب تقاضای بهتر باشد. اما اگر هزینههای ورودی افزایش یابد در حالی که تقاضای نهایی ضعیف باقی بماند، حاشیه سود شرکتها ممکن است تحت فشار قرار گیرد. این ریسک کلیدی است: چین ممکن است از ضدتورم فاصله بگیرد، اما هنوز به سمت یک چرخه تورمی پاک و تقاضامحور حرکت نکرده است.
احساسات مصرفکننده و قدرت یوان حمایت ایجاد میکنند
احساسات مصرفکننده یکی از سیگنالهای مثبت هفته بود. شاخص Thomson Reuters IPSOS PCSI چین در ماه مه به ۷۶.۳۴ افزایش یافت، از ۷۴.۶۰. این نشان میدهد خانوارها عمیقاً دفاعی نیستند، حتی اگر رفتار هزینهکرد و اعتباری همچنان محتاط باقی مانده باشد.
یوان نیز نسبتاً قوی باقی ماند. USD/CNY حدود ۶.۷۹ معامله شد و ارز چین را نزدیک به بالاترین سطح سهساله نگه داشت. این مقاومت مهم است، زیرا بسیاری از ارزهای آسیایی تحت فشار دلار قویتر آمریکا، تورم داغ آمریکا، و انتظارات بالاتر نرخ بهره فدرال رزرو قرار داشتند.
در حال حاضر، قدرت یوان بازتاب خوشبینی نسبت به نشست، اعتماد سیاست گذاری، و ثبات نسبی اقتصاد کلان است. یوان قوی میتواند به کاهش فشار تورم وارداتی و حمایت از اعتماد سرمایهگذاران کمک کند، اما همچنین بهشدت به اعتبار سیاستی مداوم و جریانهای سرمایه باثبات وابسته است.
نشست آمریکا و چین: لحن مثبت، جزئیات محدود
نشست آمریکا و چین بزرگترین رویداد ژئوپلیتیکی بود. گفتوگوها تجاری، تعرفهها، هوش مصنوعی، عناصر خاکی کمیاب، کشاورزی، هوانوردی، و جنگ ایران را پوشش دادند. لحن مثبت بود، اما جزئیات محدود باقی ماند.
کنترلهای صادرات تراشه بهطور عمیق بررسی نشد، که امیدها برای یک پیشرفت بزرگ فناوری را کاهش داد. با این حال، گزارشهایی مبنی بر اینکه Nvidia مجوز فروش تراشههای هوش مصنوعی H200 به ۱۰ شرکت چینی را دریافت کرده است، از احساسات پیرامون اکوسیستم هوش مصنوعی چین حمایت کرد، حتی اگر هنوز هیچ فروشی تکمیل نشده باشد.
توافق Boeing خبر مثبت دیگری بود. چین توافق کرد ۲۰۰ جت بوئینگ خریداری کند، با امکان افزایش سفارش به ۷۵۰ هواپیما اگر شرایط برآورده شود. با این حال، سفارش اولیه پایینتر از انتظارات برای حدود ۵۰۰ جت بود، که آن را از نظر استراتژیک مثبت اما بهعنوان یک محرک فوری بازار، کمقدرتتر میکند.
Alibaba قدرت هوش مصنوعی و ابری را تأیید میکند
Alibaba قدرت بخشهای هوش مصنوعی و ابری چین را تقویت کرد. درآمد ۳٪ افزایش یافت و به ۲۴۳.۴ میلیارد یوان رسید، کمی پایینتر از برآوردها، اما درآمد همسانسازیشده پس از حذف کسبوکارهای واگذارشده ۱۱٪ افزایش یافت.
قویترین بخش، فضای ابری بود. درآمد Cloud Intelligence به میزان ۳۸٪ جهش کرد و به ۴۱.۶ میلیارد یوان رسید، در حالی که درآمد محصولات مرتبط با هوش مصنوعی به ۸.۹۷ میلیارد یوان رسید و یازدهمین فصل متوالی رشد سالانه سهرقمی را ثبت کرد. Alibaba همچنین گفت از تعهد سرمایهگذاری سهساله برنامهریزیشده ۳۸۰ میلیارد یوانی خود در هوش مصنوعی فراتر خواهد رفت.
این موضوع تأیید میکند که هوش مصنوعی و ابری همچنان قویترین تمهای رشد ساختاری چین هستند.
جمعبندی
اقتصاد چین در حال بهبود است، اما بهصورت انتخابی. تورم و احساسات مصرفکننده بهتر شدهاند، یوان محکم باقی مانده است، و هوش مصنوعی، فضای ابری، هوانوردی، و دیپلماسی تجاری تمهای مثبتی ارائه میدهند. با این حال، ضعف وامها و تأمین مالی اجتماعی نشان میدهد موتور اعتباری هنوز درست کار نمیکند.
در حال حاضر، اقصاد چین بیشتر شبیه یک داستان بهبود انتخابی است، نه یک شتابگیری کامل چرخهای.
چشمانداز اقتصادی چین: آزمون رشد، ضعف املاک، و صبر PBOC
چین وارد هفته ۱۸ تا ۲۳ مه ۲۰۲۶ با یک تصویر کلان ترکیبی و شکننده میشود. رشد کلی مقاوم باقی مانده است، اما تقاضای داخلی، اشتهای اعتباری، و فعالیت املاک همچنان ضعیف هستند. پرسش کلیدی برای بازارها این است که آیا دادههای فعالیت اقتصادی آوریل، کندی عمیقتر در مصرف و سرمایهگذاری را تأیید میکنند، یا اینکه تولیدات صنعتی و تجارت خارجی آنقدر قوی باقی میمانند که پکن را نسبت به محرک گسترده صبور نگه دارند.
دیدگاه پایه من برای سهام چین خنثی تا دفاعی، برای یوان محتاطانه، و برای کالاها فقط در صورتی بهصورت انتخابی حمایتی است که تولیدات صنعتی و سرمایهگذاری در داراییهای ثابت حفظ شوند. چین همچنان شبیه یک داستان بهبود انتخابی است، نه یک شتابگیری کامل چرخهای.
دوشنبه، ۱۸ مه: دادههای فعالیت اقتصادی آوریل هفته را تعریف خواهند کرد
مهمترین رویداد روز دوشنبه، ۱۸ مه، زمانی رخ میدهد که چین دادههای فعالیت اقتصادی آوریل خود را منتشر میکند. بازارها روی تولیدات صنعتی، فروش خردهفروشی، سرمایهگذاری در داراییهای ثابت، توسعه و فروش املاک، قیمت املاک مسکونی، و بیکاری شهری تمرکز خواهند کرد.
این انتشار، نخستین تصویر روشن از نحوه شروع اقتصاد چین در سهماهه دوم را ارائه خواهد داد. نتیجه اهمیت دارد، زیرا بهبود چین گسترده نیست. تولیدات کارخانهای و صادرات به تثبیت رشد کمک کردهاند، اما خانوارها، املاک، و اعتماد بخش خصوصی همچنان ضعیف باقی ماندهاند.
تولیدات صنعتی: تثبیتکننده اصلی رشد
تولیدات صنعتی همچنان ستون اصلی حمایتی از اقتصاد چین است. تولید مارس ۵.۷٪ سالانه رشد کرد، کندتر از ۶.۳٪ در ژانویه تا فوریه، اما همچنان بالاتر از انتظارات. یک قرائت قوی در آوریل از این دیدگاه حمایت خواهد کرد که بخش کارخانهای چین با وجود تقاضای داخلی نرمتر همچنان مقاوم است.
با این حال، یک قرائت ضعیف نگرانکنندهتر خواهد بود. این نشان میدهد که هزینههای بالاتر انرژی، عدم قطعیت صادراتی، و تقاضای جهانی ضعیفتر در حال فشار آوردن بر تولید هستند. برای کالاها، این موضوع بهویژه مهم است. تولیدات صنعتی قوی میتواند از مس، سنگآهن، داراییهای مرتبط با انرژی، و احساسات صنعتی گستردهتر آسیا حمایت کند. تولیدات ضعیف این دیدگاه را به چالش میکشد که چین میتواند برای جبران ضعف املاک و مصرفکننده به تولیدات کارخانهای تکیه کند.
فروش خردهفروشی: آزمون کلیدی تقاضای داخلی
فروش خردهفروشی مهمترین سیگنال تقاضای داخلی است. فروش خردهفروشی مارس فقط ۱.۷٪ سالانه رشد کرد، پایینتر از ۲.۸٪ در ژانویه تا فوریه. اگر فروش خردهفروشی آوریل همچنان ضعیف باقی بماند، تأیید خواهد کرد که خانوارهای چینی با وجود حمایت سیاستی همچنان محتاط هستند.
این مهم است، زیرا بهبود چین بدون هزینهکرد مصرفکننده قویتر نمیتواند پایدار شود. فروش خردهفروشی ضعیف نشان خواهد داد که احساسات، اعتماد درآمدی، و اثرات ثروت مرتبط با مسکن همچنان تقاضای خانوار را محدود میکنند. بازارها ممکن است مصرف ضعیف را در صورت قوی بودن تولیدات صنعتی تحمل کنند، اما آن را بهعنوان یک بهبود روشن تلقی نخواهند کرد.
سرمایهگذاری در داراییهای ثابت و املاک: ریسک ساختاری
سرمایهگذاری در داراییهای ثابت نیز تمرکز مهم دیگری است. سرمایهگذاری در سهماهه اول ۱.۷٪ رشد کرد، پایینتر از انتظارات. زیرساخت و تولید کارخانهای همچنان کمک میکنند، اما املاک همچنان عامل اصلی فشار است.
دادههای املاک همچنان بزرگترین ریسک ساختاری در چشمانداز چین هستند. قیمتهای ضعیف خانه، کاهش سرمایهگذاری در املاک، یا فروش ضعیف، انتظارات برای حمایت هدفمند بیشتر را افزایش خواهد داد. این میتواند شامل اقداماتی برای توسعهدهندگان، وامهای مسکن، تأمین مالی دولتهای محلی، و تقاضای خانوار باشد.
بیکاری شهری نیز اهمیت خواهد داشت. اگر شرایط بازار کار تضعیف شود، داستان مصرفکننده محتاط را تقویت خواهد کرد و فشار بر پکن را برای حمایت مستقیمتر از اعتماد خانوار افزایش خواهد داد.
اقتصاد دوسرعته چین
تصویر گستردهتر، یک اقتصاد دوسرعته است. چین سال ۲۰۲۶ را بهتر از انتظار آغاز کرد، با حمایت تولیدات کارخانهای، تجارت خارجی محکم، و محرک مالی جلوتر از موعد. با این حال، تقاضای داخلی همچنان نرم باقی مانده است.
سیگنالهای PMI آوریل نشان میدهند که شرایط ممکن است در ابتدای سهماهه دوم تضعیف شده باشد. مقاومت تولید کارخانهای وابسته به صادرات ظاهراً در تضاد با ضعف در خدمات و ساختوساز قرار دارد. انتظار میرود تولیدات صنعتی نزدیک ۵.۹٪ سالانه باقی بماند، در حالی که فروش خردهفروشی ممکن است فقط بهطور محدود به حدود ۱.۹٪ بهبود یابد.
این ترکیب چین را باثبات نگه میدارد، اما قوی نمیکند. همچنین از تسهیل سیاست گذاری هدفمند حمایت میکند، نه یک بسته محرک گسترده بزرگ.
چهارشنبه، ۲۰ مه: PBOC و تصمیم نرخ وام پایه
دومین رویداد کلیدی، تصمیم نرخ وام پایه در روز چهارشنبه، ۲۰ مه است. LPR یکساله در آوریل در ۳.۰۰٪ ثابت نگه داشته شد، در حالی که LPR پنجساله، نرخ مرجع کلیدی وام مسکن، در ۳.۵۰٪ باقی ماند. بازارها انتظار یک توقف دیگر را دارند.
دلیل ساده است. چین به حمایت از رشد نیاز دارد، اما PBOC فضای محدودی برای تسهیل بیشتر دارد، در حالی که یوان حساس باقی مانده و فشار تورمی خارجی افزایش یافته است. کاهش بیش از حد تهاجمی نرخها میتواند بر ارز فشار وارد کند و مدیریت جریان سرمایه را پیچیدهتر کند.
دادههای اعتباری آوریل از قبل نشان دادند که مشکل فقط قیمت اعتبار نیست. مشکل، ضعف تقاضای وامگیری نیز هست. وامهای جدید یوان ۱۰ میلیارد یوان کاهش یافتند، نخستین انقباض ماهانه از ژوئیه ۲۰۲۵، در حالی که وامهای خانوار ۷۸۶.۹ میلیارد یوان افت کردند. این نشاندهنده اعتماد ضعیف در میان خانوارها و شرکتها است و اثربخشی نقدینگی آسانتر را محدود میکند.
پنجشنبه، ۲۱ مه: PMIهای جهانی برای چین اهمیت دارند
در روز پنجشنبه، ۲۱ مه، PMIهای اولیه جهانی بهطور غیرمستقیم برای چین اهمیت خواهند داشت. PMIهای آمریکا، منطقه یورو، بریتانیا، ژاپن، هند، و استرالیا یک سیگنال بلادرنگ از تقاضای جهانی، فشار زنجیره تأمین، و شرایط صادراتی ارائه خواهند داد.
چین این هفته انتشار مهم داخلی PMI ندارد، اما PMIهای جهانی همچنان مهم هستند، زیرا بخشی از مقاومت صنعتی اخیر چین ممکن است بازتاب سفارشهای جلوتر از موعد، انباشت موجودی، و احتیاط زنجیره تأمین باشد، نه تقاضای نهایی پاک.
اگر PMIهای جهانی تضعیف شوند، بازارها ممکن است این پرسش را مطرح کنند که آیا حمایت صادراتی و تولیدی چین میتواند ادامه یابد یا نه.
تورم: ریسک ضدتورمی کمتر، ریسک حاشیه سود بیشتر
تورم پیچیدهتر شده است. PPI آوریل چین ۲.۸٪ سالانه افزایش یافت، سریعترین رشد در ۴۵ ماه، در حالی که CPI ۱.۲٪ رشد کرد. این موضوع ترسهای ضدتورمی را کاهش میدهد، اما لزوماً یک داستان بازتورمی پاک نیست.
بخش زیادی از فشار ظاهراً به هزینههای مرتبط با انرژی بالاتر مربوط است. اگر هزینههای ورودی افزایش یابد در حالی که تقاضا ضعیف باقی بماند، حاشیه سود کارخانهها و قدرت خرید خانوار ممکن است تحت فشار قرار گیرد. این یعنی تورم قویتر بهطور خودکار برای چین مثبت نیست، مگر اینکه با تقاضای نهایی قویتر حمایت شود.
تحلیل تکنیکال USD/CNH: سوگیری گستردهتر همچنان نزولی است
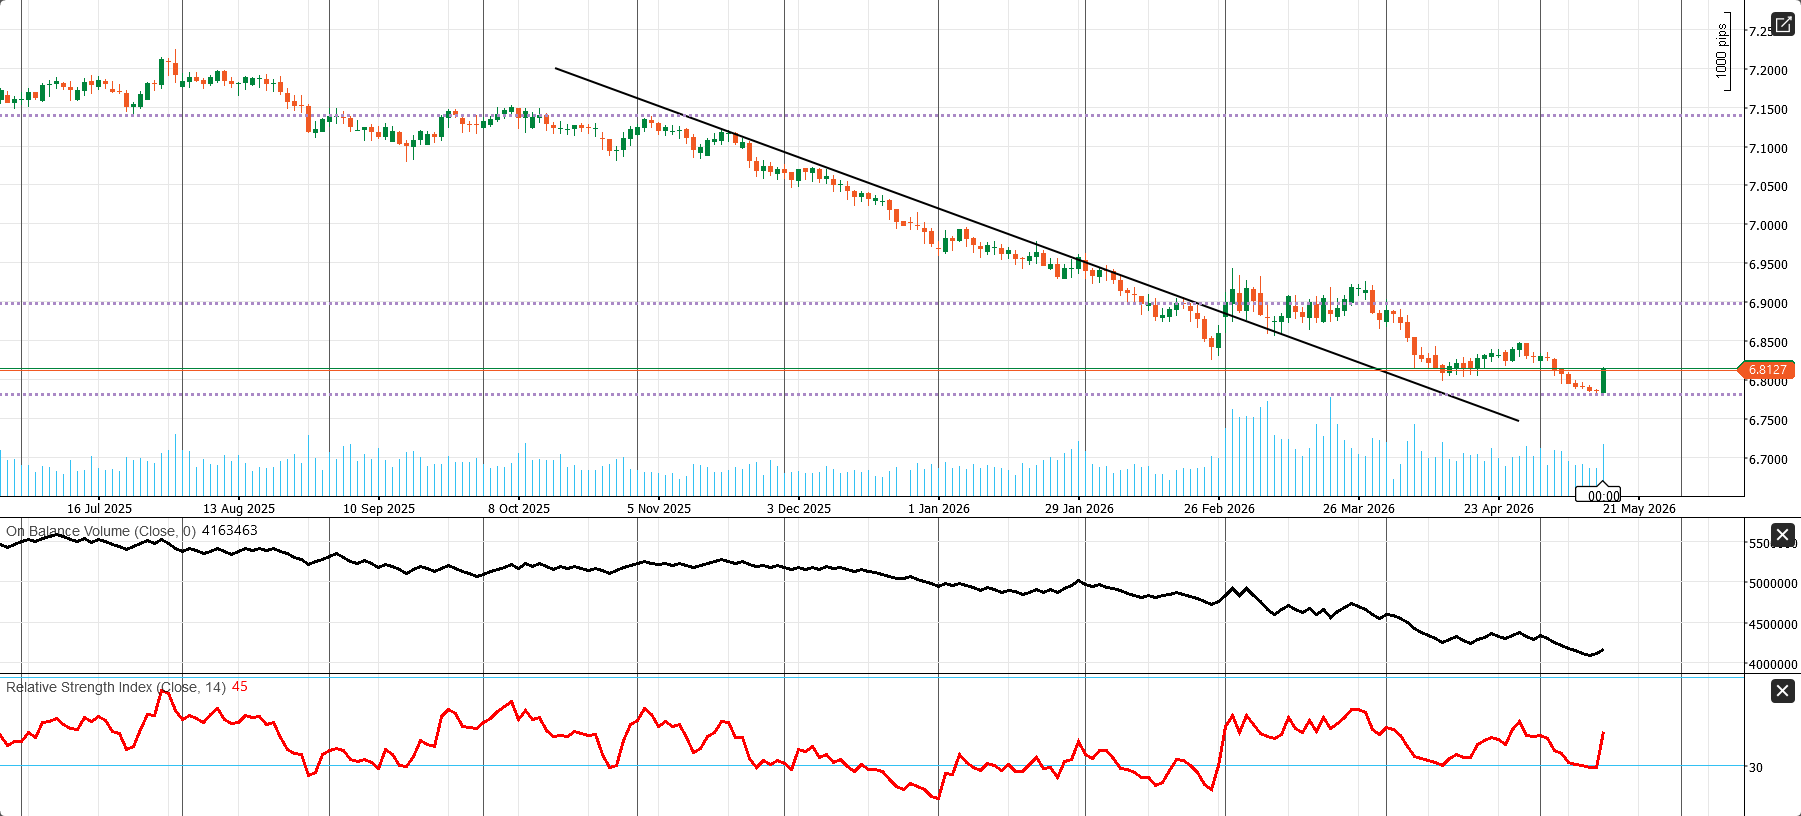
نمودار روزانه USD/CNH همچنان یک ساختار گستردهتر نزولی دارد، حتی اگر این جفتارز پس از افت اخیر در حال تلاش برای تثبیت باشد. قیمت نزدیک ۶.۸۱۲۷ معامله میشود، فقط کمی بالاتر از حمایت نزدیک در حدود ۶.۷۸ تا ۶.۸۰.
ساختار بلندمدت از سقف ژانویه همچنان توالی سقفهای پایینتر و کفهای پایینتر را حفظ کرده است. اگرچه این جفتارز دوباره بالای خط روند نزولی از افت اواخر ۲۰۲۵ تا اوایل ۲۰۲۶ حرکت کرده است، ادامه حرکت آنقدر قوی نبوده که یک بازگشت کامل روند را تأیید کند.
نخستین مقاومت مهم ناحیه ۶.۹۰ است، در حالی که سقف بالاتر نزدیک ۷.۱۵ باقی میماند. در سمت نزولی، شکست قاطع زیر ۶.۸۰ حمایت بعدی نزدیک ۶.۷۰ را نمایان میکند.
مومنتوم همچنان نرم است. RSI نزدیک ۴۵، پایینتر از خط خنثی ۵۰ قرار دارد، در حالی که حجم تعادلی یا On-Balance Volume همچنان در مجموع روند نزولی دارد. در عمل، نمودار نسبت به موقعیتهای خرید USD/CNH هشدار میدهد و همچنان فروش در قدرت را ترجیح میدهد، مگر اینکه این جفتارز ۶.۹۰ را دوباره پس بگیرد.
جمعبندی
هفته ۱۸ تا ۲۳ مه یک هفته تأییدی بزرگ برای چین است. اگر تولیدات صنعتی حفظ شود اما فروش خردهفروشی، فعالیت املاک، و تقاضای اعتباری ضعیف باقی بمانند، پکن احتمالاً به حمایت هدفمند ادامه خواهد داد، نه محرک گسترده. اگر دادهها در همه بخشها ناامیدکننده باشند، بازارها شروع به قیمتگذاری اقدام سیاستی قویتر خواهند کرد، بهویژه در زمینه مسکن، حمایت از مصرف، و نقدینگی.
در حال حاضر، چین همچنان یک داستان بهبود انتخابی باقی مانده است. اقتصاد باثبات است، اما گسترده نیست. چشمانداز یوان محتاطانه است، سهام چینی خنثی تا دفاعی باقی میمانند، و کالاها به تأیید از تولیدات صنعتی و سرمایهگذاری در داراییهای ثابت نیاز دارند.
چشمانداز هفتگی طلا: دلار قوی و تورم داغ، XAU/USD را تحت فشار نگه میدارند
طلا در یک فاز اصلاحی وارد هفته ۱۸ تا ۲۳ مه ۲۰۲۶ میشود، در حالی که احساسات کوتاهمدت همچنان ضعیف است. پس از افت در چهار جلسه متوالی، XAU/USD حدود ۴,۵۴۰ دلار در هر اونس معامله میشود، پس از یک کاهش هفتگی شدید. محدوده معاملاتی اخیر تقریباً ۴,۵۱۱ تا ۴,۶۶۶ دلار بوده است، در حالی که طلای Comex هفته را با افت ۳.۴۹٪ در ۴,۵۵۵.۸۰ دلار به پایان رساند، که بزرگترین کاهش هفتگی آن از مارس ۲۰۲۶ محسوب میشود.
وضعیت کلی بازار طلا از نگاه من خنثی تا فروش است، با یک سوگیری روشن فروش در رالیها، مگر اینکه طلا سریعاً به بالای محدوده ۴,۷۰۰ دلار بازگردد. طلا همچنان یک پوشش استراتژیک ریسک است، اما ساختار کوتاهمدت برای خرید تهاجمی تمیز نیست.
چرا طلا تحت فشار است
ضعف طلا به این دلیل نیست که ریسک ژئوپلیتیکی از بین رفته است. درگیری آمریکا و ایران، آتشبس شکننده، و نگرانی ادامهدار پیرامون خلیج فارس و تنگه هرمز همچنان یک کف حمایتی ایجاد میکنند. در اوایل هفته، پس از آنکه رئیسجمهور دونالد ترامپ پاسخ ایران به پیشنهاد صلح آمریکا را رد کرد و آتشبس را در وضعیت «حمایت حیاتی گسترده» توصیف کرد، طلا مقداری تقاضا پیدا کرد.
با این حال، تقاضای پناهگاه امن آنقدر قوی نبود که فشار ناشی از دادههای کلان آمریکا را خنثی کند. محرک اصلی نزولی، شوک تورمی اخیر آمریکا بود.
CPI آوریل ۰.۶٪ ماهانه و ۳.۸٪ سالانه افزایش یافت، در حالی که CPI هسته ۰.۴٪ ماهانه و ۲.۸٪ سالانه رشد کرد. تورم تولیدکننده حتی قویتر بود، بهطوری که PPI کلی به ۶.۰٪ سالانه رسید و PPI هسته ۱.۰٪ ماهانه جهش کرد. تورم قیمتهای تجاری نیز فشار اضافه کرد، با افزایش ۱.۹٪ قیمت واردات و رشد ۳.۳٪ قیمت صادرات.
این فشار تورمی گسترده، انتظارات برای کاهش نزدیکمدت نرخ بهره فدرال رزرو را کاهش داد و احتمال اینکه سیاست پولی آمریکا برای مدت طولانیتری سختتر باقی بماند را افزایش داد. برای طلا، این یک ترکیب کلان دشوار است، زیرا نرخهای بالاتر و بازدهی واقعی بالاتر، هزینه فرصت نگهداری یک دارایی بدون بازده را افزایش میدهند.
دلار قوی، دومین فشار مهم را اضافه میکند
دلار آمریکا به دومین مانع بزرگ برای طلا تبدیل شد. شاخص دلار آمریکا به حدود ۹۹.۲۰ صعود کرد، قویترین سطح خود در بیش از یک ماه، و در طول هفته بیش از ۱٪ افزایش یافت.
دلار قویتر، طلا را برای خریداران غیرآمریکایی گرانتر میکند. همزمان، بازدهی بالاتر اوراق خزانهداری جذابیت نسبی طلا را کاهش میدهد. این توضیح میدهد که چرا طلا حتی در حالی که ریسک ژئوپلیتیکی فعال باقی مانده بود، با مشکل مواجه شد.
در عمل، طلا اکنون بین دو نیرو گرفتار شده است: حمایت ژئوپلیتیکی از یک طرف، و تورم قویتر آمریکا، بازدهی بالاتر، و دلار محکمتر از طرف دیگر. در حال حاضر، فشار کلان ناشی از دلار و بازدهی قویتر است.
نقره، پلاتین، و تقاضای فیزیکی
ضعف فقط محدود به طلا نبود. نقره نیز پس از معامله در حدود ۸۶ تا ۸۷ دلار در اوایل هفته، تحت فشار سنگین قرار گرفت. قدرت دلار، بازدهی بالاتر، و احساسات ضعیفتر در فلزات گرانبها بر حرکت غالب شدند.
پلاتین ترکیبیتر بود اما همچنان نرمتر شد و از حدود ۲,۱۴۱ دلار به نزدیک ۲,۰۲۸.۶۰ دلار کاهش یافت.
تقاضای فیزیکی نیز ترکیبی است. هند تعرفه واردات طلا و نقره را از ۶٪ به ۱۵٪ افزایش داد، که میتواند تقاضا از یکی از بزرگترین بازارهای مصرفکننده شمش در جهان را کاهش دهد. هزینههای واردات بالاتر ممکن است تخفیفهای محلی را گسترش دهد و فروش سرمایهگذاران را تشویق کند. در مقابل، پریمیومهای طلای چین نزدیک ۱۵ تا ۲۰ دلار در هر اونس محکم باقی ماندند، که با تقاضای سرمایهگذاری و صنعتی حمایت شدند.
رویدادهای کلیدی برای دنبال کردن در این هفته
رویداد اصلی برای طلا، صورتجلسه FOMC در روز چهارشنبه، ۲۰ مه است. اگر صورتجلسه نگرانی قویتری درباره پایداری تورم نشان دهد، بازدهی واقعی و دلار میتوانند بیشتر افزایش یابند و فشار بر طلا را حفظ کنند. اگر صورتجلسه نگرانی بیشتری درباره آسیب به رشد نشان دهد، طلا میتواند تثبیت شود.
دادههای آمریکا در روز پنجشنبه نیز مهم خواهند بود: شروع ساختوساز مسکن، مجوزهای ساختمانی، مطالبات بیکاری، شاخص فدرال رزرو فیلادلفیا، و PMI اولیه. دادههای قوی احتمالاً از بازدهی و دلار حمایت میکنند، که برای طلا منفی خواهد بود. دادههای نرمتر میتواند نگرانیهای کندی رشد را افزایش دهد و به طلا کمک کند بخشی از افت را جبران کند.
در روز جمعه، احساسات مصرفکننده میشیگان نشان خواهد داد که آیا هزینههای بالاتر غذا، سوخت، و وامگیری به اعتماد خانوار آسیب میزند یا نه.
تحلیل تکنیکال طلا: نمودار روزانه تحت فشار، ریسک بازگشت
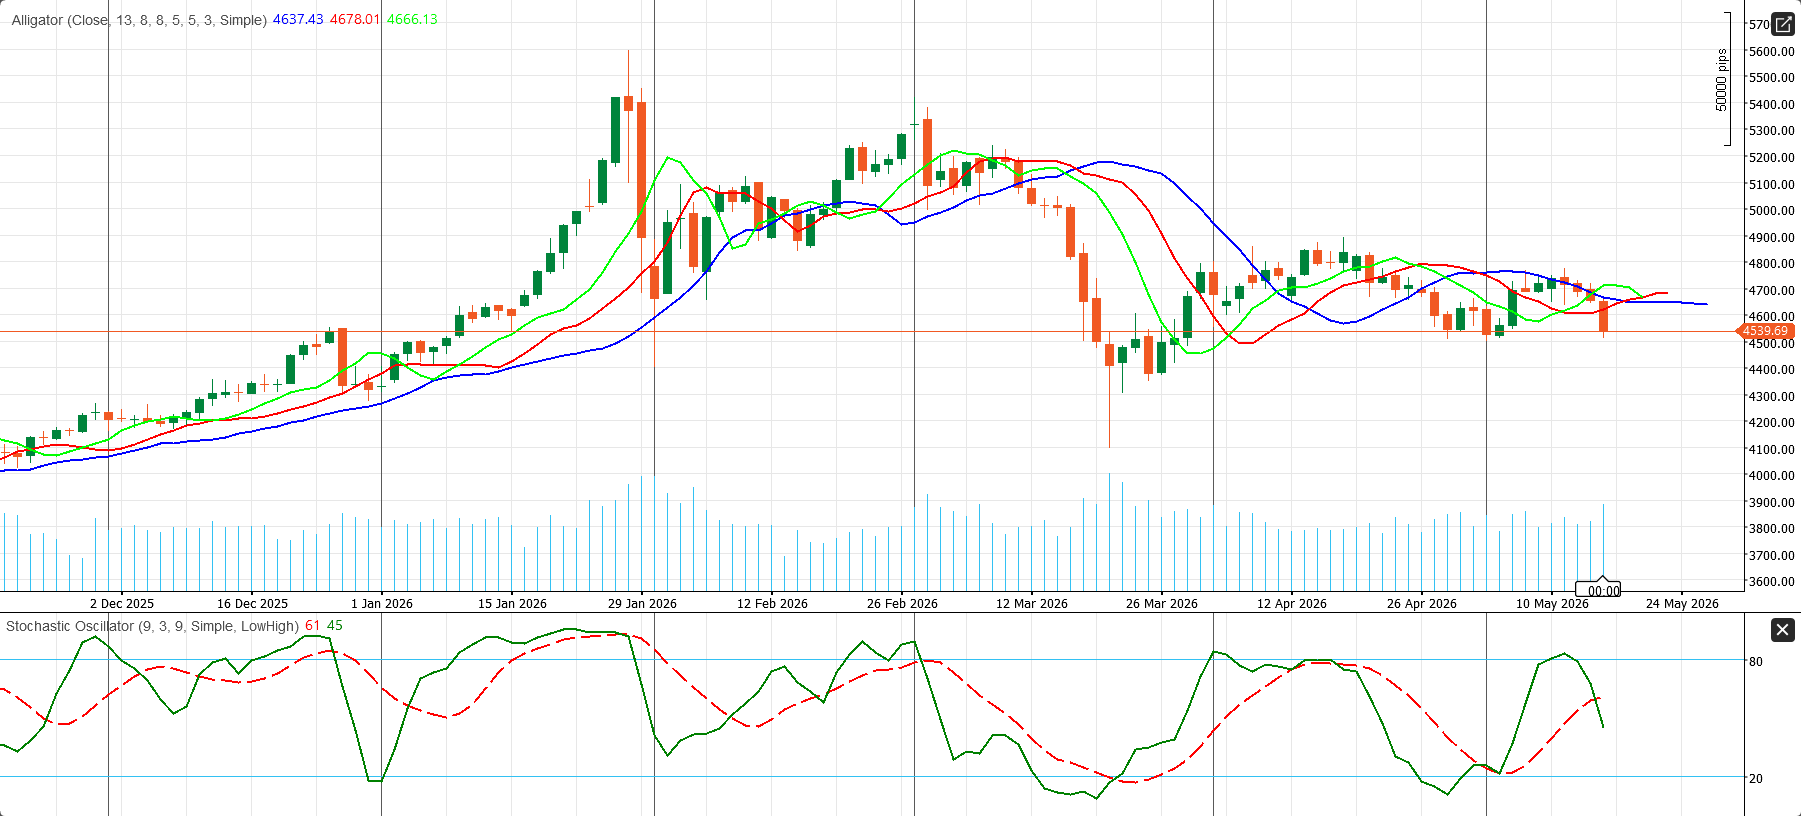
ساختار تکنیکال طلا فشار کوتاهمدت را تأیید میکند. این فلز نتوانست بالای ۴,۷۰۰ دلار باقی بماند، سپس زیر ناحیه حمایتی ۴,۶۵۰ تا ۴,۶۸۰ دلار شکست و به سمت ۴,۵۴۰ تا ۴,۵۵۵ دلار حرکت کرد.
نمودار روزانه XAU/USD دوباره تضعیف شده و اکنون زیر هر سه خط Alligator معامله میشود. قیمت نزدیک ۴,۵۳۹.۶۹ است، در حالی که jaw حدود ۴,۶۳۷.۴۳، teeth نزدیک ۴,۶۷۸.۰۱، و lips نزدیک ۴,۶۶۶.۱۳ قرار دارد. این چیدمان نشان میدهد که ساختار کوتاهمدت همچنان نرم است و بازگشت اخیر آنقدر قوی نبوده که خوشه مقاومت داینامیک اصلی را پس بگیرد.
پیوت اولیه ۴,۵۴۰ دلار است. اگر طلا بهطور قاطع زیر ۴,۵۰۰ دلار بسته شود، ناحیه نزولی بعدی نزدیک ۴,۴۰۰ دلار قرار دارد و پس از آن ناحیه حمایتی گستردهتر حدود ۴,۳۰۰ دلار دیده میشود. در سمت صعودی، نخستین باند مقاومت در ۴,۶۳۷ تا ۴,۶۷۸ دلار قرار دارد، در حالی که مانع قویتر بازگشتی نزدیکتر به ۴,۸۰۰ دلار باقی میماند.
فقط یک حرکت پایدار دوباره به بالای ۴,۶۷۸ دلار میتواند تصویر تکنیکال را بهطور معناداری بهبود دهد. تا آن زمان، رالیها ممکن است همچنان در برابر فروش دوباره آسیبپذیر بمانند.
مومنتوم بیشتر ترکیبی است تا صعودی. اسیلاتور استوکاستیک حدود ۶۱/۴۵ در نوسان است، که نشان میدهد مومنتوم از سطوح ضعیفتر بهبود یافته، اما هنوز آنقدر قوی نیست که یک بازگشت صعودی پایدار را تأیید کند، تا زمانی که قیمت زیر خوشه Alligator باقی مانده است.
جمعبندی
طلا همچنان یک پوشش استراتژیک ریسک است، اما وضعیت کوتاهمدت بازار همچنان خنثی تا فروش است. تورم، بازدهی بالاتر، و قدرت دلار در حال حاضر قویتر از تقاضای پناهگاه امن هستند.
برای هفته ۱۸ تا ۲۳ مه، رالیها به سمت ۴,۶۰۰ تا ۴,۷۰۰ دلار احتمالاً با فشار فروش روبهرو خواهند شد، مگر اینکه دادههای آمریکا بهشدت تضعیف شوند یا ریسک ژئوپلیتیکی اطراف خلیج فارس و تنگه هرمز تشدید شود.
چشمانداز هفتگی بازار انرژی: شوک هرمز WTI را صعودی نگه میدارد، اما نوسان بالاست
بازار انرژی در وضعیتی قوی اما بسیار پرنوسان وارد هفته ۱۸ تا ۲۳ مه ۲۰۲۶ میشود. قیمتهای نفت همچنان بالا ماندهاند، زیرا اختلال در تنگه هرمز، آتشبس شکننده آمریکا و ایران، و کاهش بیش از انتظار ذخایر آمریکا همچنان از پریمیوم ریسک عرضه حمایت میکنند.
WTI در تاریخ ۱۵ مه حدود ۱۰۵.۴۲ دلار در هر بشکه بسته شد، با رشد ۴.۲٪ در روز و حدود ۱۰٪ در هفته، پس از آنکه از نزدیکی ۹۵.۴۲ دلار در ۸ مه صعود کرد. این یک رالی عادی نفتی مبتنی بر تقاضا نیست. این رالی عمدتاً یک رالی ناشی از ریسک عرضه است، که توسط احتمال ادامه محدودیت جریانهای خلیج فارس، اختلال در ترافیک نفتکشها، افزایش هزینههای حملونقل و بیمه، و کاهش سریعتر از انتظار ذخایر جهانی هدایت میشود.
دیدگاه کلی من برای این هفته روشن است: WTI همچنان در وضعیت خرید باقی میماند، اما پرنوسان است. تا زمانی که ریسک هرمز حلنشده باقی بماند، افتها احتمالاً خریداران را جذب خواهند کرد، اما دنبال کردن جهشهای تند نزدیک سقفها پرریسک است.
ریسک هرمز همچنان محرک اصلی نفت است
بزرگترین حمایت بنیادی برای نفت از تنگه هرمز میآید. بازار در حال قیمتگذاری این ریسک است که جریانهای محدودشده تا اواخر مه ادامه پیدا کنند و حتی اگر شاخصهای تقاضا شروع به تضعیف کنند، توازن جهانی فشردهتری ایجاد شود.
مهمترین سیگنال از اداره اطلاعات انرژی آمریکا (EIA) آمد. EIA انتظار دارد تنگه هرمز تا اواخر مه عملاً بسته باقی بماند و این موضوع کاهش بسیار شدیدتری در ذخایر جهانی ایجاد کند. این نهاد برآورد کرد که ذخایر جهانی ممکن است امسال حدود ۲.۶ میلیون بشکه در روز کاهش یابد، در حالی که برنت ممکن است در ماههای مه و ژوئن بهطور میانگین حدود ۱۰۶ دلار در هر بشکه باشد.
مقیاس اختلال همچنان شدید است. پیش از جنگ، حدود ۲۰٪ از عرضه جهانی نفت از تنگه هرمز عبور میکرد. امین ناصر، مدیرعامل سعودی آرامکو، هشدار داد که اگر اختلال فراتر از میانه ژوئن ادامه یابد، بازار نفت ممکن است تا ۲۰۲۷ بهطور کامل عادی نشود. او گفت بیش از ۶۰۰ کشتی در خلیج فارس گیر افتادهاند، حدود ۲۴۰ کشتی بیرون از هرمز منتظر ماندهاند، و فقط ۲ تا ۵ کشتی روزانه عبور میکنند، در مقایسه با حدود ۷۰ شناور پیش از جنگ. او همچنین برآورد کرد که تا زمانی که هرمز بسته باقی بماند، بازار حدود ۱۰۰ میلیون بشکه در هفته از دست میدهد.
این موضوع پریمیوم عرضه را زنده نگه میدارد و توضیح میدهد که چرا نفت حتی زمانی که شرایط کلان گستردهتر کمتر حمایتی میشود، میتواند همچنان حمایتشده باقی بماند.
کاهش ذخایر آمریکا، تنگنای عرضه کوتاهمدت را تأیید میکند
دادههای ذخایر آمریکا تصویر صعودی را تقویت کردند. API برای هفته منتهی به ۸ مه کاهش ۲.۱۸۸ میلیون بشکهای ذخایر نفت خام را گزارش کرد که بیشتر از انتظار بود. گزارش رسمی EIA حتی حمایتیتر بود و نشان داد ذخایر نفت خام ۴.۳۰۶ میلیون بشکه کاهش یافته، در حالی که ذخایر Cushing نیز ۱.۷۰۲ میلیون بشکه افت کرده است.
ذخایر بنزین نیز ۴.۰۸۴ میلیون بشکه کاهش یافت، که بهویژه پیش از فصل رانندگی تابستانی آمریکا اهمیت دارد. فرآوردههای تقطیری تنها نقطه نرمتر بودند و ۰.۱۹۰ میلیون بشکه افزایش یافتند.
واکنش عرضه آمریکا در حال شروع شدن است، اما آنقدر قوی نیست که توازن کوتاهمدت را تغییر دهد. Baker Hughes گزارش داد که تعداد دکلهای نفتی به ۴۱۵ افزایش یافته، از ۴۱۰، در حالی که تعداد کل دکلها به ۵۵۱ رسیده است. این نشان میدهد تولیدکنندگان به قیمتهای بالاتر واکنش نشان میدهند، اما دکلهای جدید نمیتوانند بهسرعت یک شوک بزرگ عرضه ژئوپلیتیکی را جبران کنند.
نفت اکنون دوباره وارد تورم میشود
اثر تورمی دیگر صرفاً نظری نیست. قیمتهای بالاتر انرژی مستقیماً وارد دادههای تورمی آمریکا شدند، بهطوری که شاخص انرژی در آوریل ۳.۸٪ ماهانه افزایش یافت و بیش از ۴۰٪ از رشد ماهانه CPI کلی را تشکیل داد.
در مقیاس سالانه، شاخص انرژی ۱۷.۹٪ جهش کرد، در حالی که قیمت بنزین ۵.۴٪ ماهانه و ۲۸.۴٪ سالانه افزایش یافت. این موضوع روایت گستردهتر سیاستی را تغییر داده، زیرا انتظارات برای کاهش نزدیکمدت نرخ بهره فدرال رزرو را کاهش داده و فشار بر بازدهی اوراق خزانهداری، دلار آمریکا، طلا، و داراییهای ریسکی را افزایش داده است.
برای نفت، این یک ساختار پیچیده ایجاد میکند. ریسک عرضه از قیمتها حمایت میکند، اما اگر هزینههای بالاتر انرژی شروع به آسیب زدن به تقاضا، اعتماد مصرفکننده، و فعالیت کسبوکار کند، بازار میتواند پرنوسانتر شود.
رویدادهای کلیدی برای دنبال کردن در این هفته
رویداد اختصاصی کلیدی برای نفت، گزارش هفتگی وضعیت نفت EIA در روز چهارشنبه، ۲۰ مه است. بازارها روی ذخایر نفت خام، ذخایر Cushing، ذخایر بنزین، نرخ بهرهبرداری پالایشگاهها، صادرات، و تقاضای ضمنی تمرکز خواهند کرد. یک کاهش بزرگ دیگر در ذخایر نفت خام یا بنزین از WTI بالای ۱۰۰ دلار حمایت میکند و میتواند رالی را به سمت محدوده ۱۰۶ تا ۱۱۰ دلار گسترش دهد.
صورتجلسه FOMC، که آن هم چهارشنبه منتشر میشود، بهطور غیرمستقیم اهمیت دارد. لحن هاوکیش میتواند دلار را تقویت کند و به کالاها فشار وارد کند. با این حال، اگر نفت عمدتاً تحت تأثیر عرضه باقی بماند، ریسک ژئوپلیتیکی ممکن است بر فشار کلان غلبه کند.
در روز پنجشنبه، مطالبات بیکاری آمریکا، دادههای مسکن، شاخص فدرال رزرو فیلادلفیا، و PMI اولیه نشان خواهند داد که آیا قیمتهای بالای انرژی شروع به آسیب زدن به رشد کردهاند یا نه. در روز جمعه، احساسات مصرفکننده میشیگان و تعداد دکلهای Baker Hughes به بازارها کمک خواهند کرد تا فشار تقاضا و واکنش تولیدکنندگان آمریکا را ارزیابی کنند.
تحلیل تکنیکال WTI: سوگیری بازگشت صعودی حفظ شده است
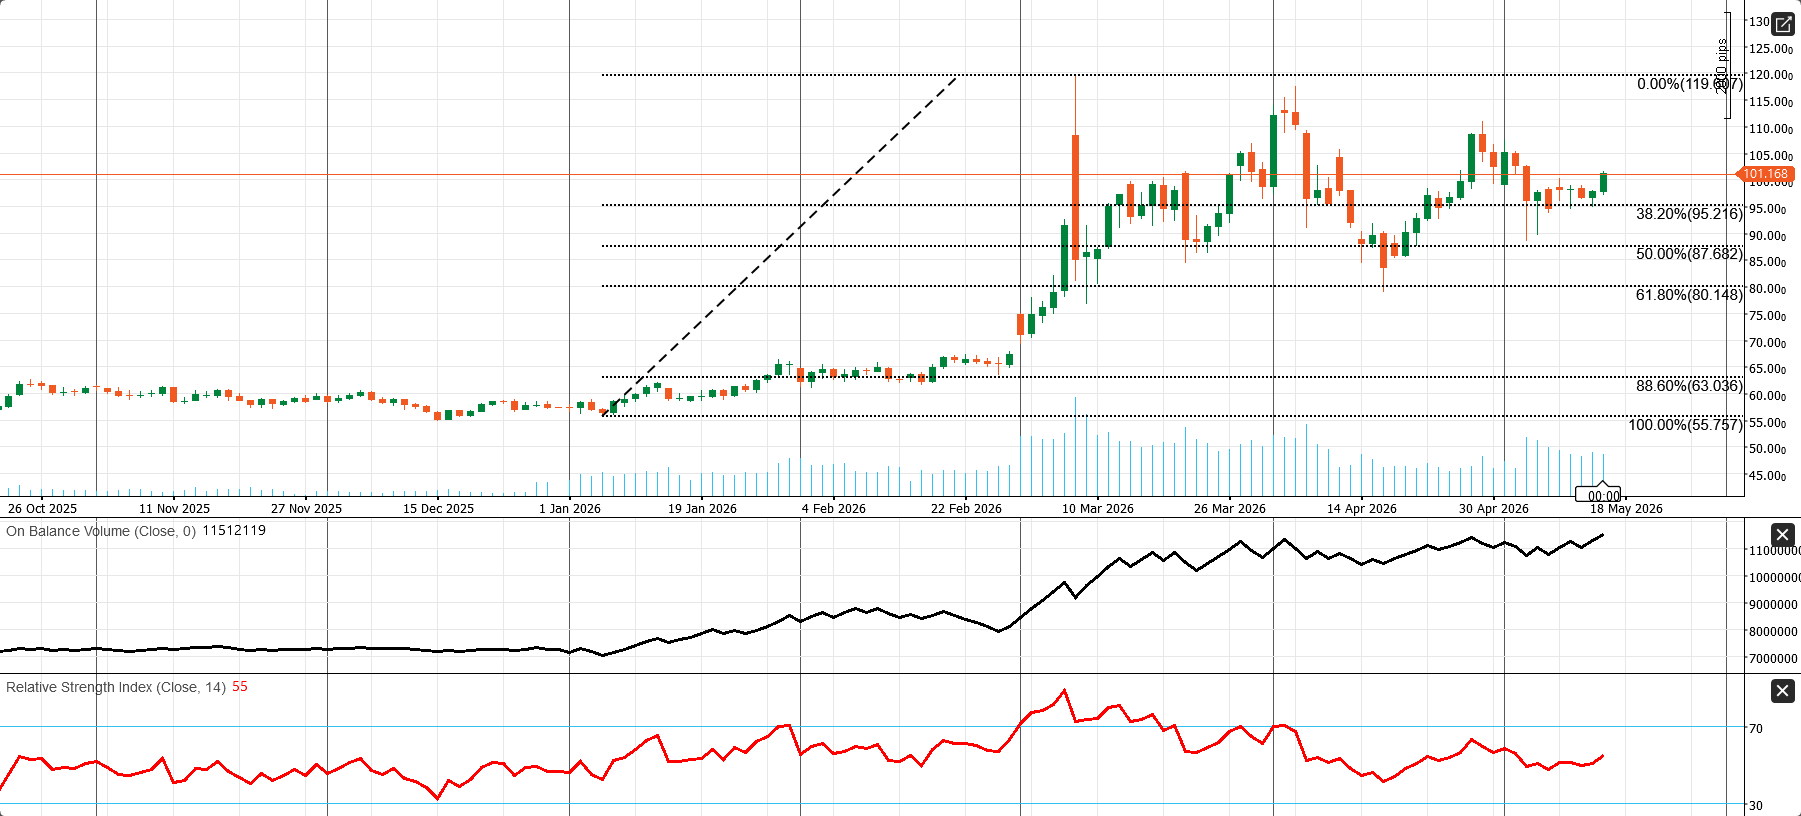
نمودار روزانه WTI همچنان یک ساختار سازنده دارد. قیمت حدود ۱۰۱.۱۶۸ معامله میشود، بهوضوح بالاتر از سطوح کلیدی اصلاحی فیبوناچی در ۹۵.۲۱۶، ۸۷.۶۸۲، و ۸۰.۱۴۸. این نشان میدهد بازار بخش بزرگی از موج صعودی قدرتمند از پایه ۵۵.۷۵۷ تا سقف ۱۱۹.۶۰۷ را حفظ کرده، نه اینکه آن را در یک بازگشت کامل روند از دست داده باشد.
مهمترین پیوت کوتاهمدت ۱۰۱.۱۷ است. قیمت پس از تثبیت بالای اصلاح ۳۸.۲٪ در ۹۵.۲۱۶، اطراف این سطح قرار دارد. تا زمانی که WTI بالای ۹۵.۲۱۶ باقی بماند، نمودار سوگیری بازگشت صعودی را حفظ میکند و فضا را برای حرکت دوباره ابتدا به سمت ۱۰۵.۰۰ باز میگذارد.
اگر مومنتوم تقویت شود، ناحیه صعودی گستردهتر بعدی نزدیک ۱۱۰.۰۰ قرار دارد، در حالی که سقف بزرگتر نمودار همچنان سقف قبلی در حدود ۱۱۹.۶۰۷ است. در سمت نزولی، شکست قاطع روزانه زیر ۹۵.۲۱۶ ساختار را تضعیف میکند و سطح ۸۷.۶۸۲ را نمایان میکند.
مومنتوم سازنده است اما بیشازحد داغ نیست. حجم تعادلی یا On-Balance Volume همچنان در حال افزایش است و مشارکت بهتر را تأیید میکند. RSI نزدیک ۵۵ بالاتر از سطح خنثی است، اما با محدوده افراطی فاصله زیادی دارد. این بازار ارزان نیست، اما هنوز هم فرسوده نشده است.
جمعبندی
WTI همچنان در وضعیت خرید اما پرنوسان باقی میماند. اختلال عرضه، کاهش ذخایر، و ریسک خلیج فارس همچنان بر بازار غالب هستند. ناحیه حمایت کلیدی ۱۰۰ دلار است، در حالی که محدوده صعودی اصلی ۱۰۶ تا ۱۱۰ دلار محسوب میشود. تا زمانی که ریسک هرمز حلنشده باقی بماند، افتها باید خریداران را جذب کنند، اما دنبال کردن جهشهای قیمتی همچنان پرریسک است.
چشمانداز هفتگی بازار کریپتو: بیتکوین حمایت را حفظ میکند، اما فشار کلان کریپتو را شکننده نگه میدارد
بازار کریپتو در وضعیتی دفاعی اما نه درهم شکسته وارد هفته ۱۸ تا ۲۳ مه ۲۰۲۶ میشود. بیتکوین همچنان تثبیتکننده اصلی است، اما مومنتوم کوتاهمدت تضعیف شده، زیرا تورم داغ آمریکا، دلار قویتر، بازدهی بالاتر اوراق خزانهداری، و ریسک ژئوپلیتیکی تازه همچنان بر داراییهای ریسکی فشار وارد میکنند.
وضعیت کلی بازار از نگاه من خنثی است. چشمانداز BTC فقط در صورت حفظ حمایت کلیدی خنثی تا خرید است، در حالی که چشمانداز آلتکوینها همچنان انتخابی و پرریسک باقی میماند. محرک اصلی برای صعود قویتر روشن است: بیتکوین باید ۸۲,۵۰۰ دلار را پس بگیرد تا مومنتوم صعودی را دوباره بسازد.
بیتکوین خط حمایت را حفظ میکند، اما خریداران به تأیید نیاز دارند
بیتکوین اخیراً پس از ناکامی در حفظ تمیز بالای ناحیه مقاومت ۸۰,۰۰۰ تا ۸۲,۵۰۰ دلار، در حدود ۷۸,۹۷۰ تا ۸۱,۱۰۰ دلار معامله شد. این واقعیت که BTC نزدیک محدوده مهم ۸۰,۰۰۰ دلار باقی ماند، به جلوگیری از یک شکست نزولی عمیقتر کمک کرد. با این حال، ناکامی در حفظ حرکت آخر هفته به سمت ۸۲,۰۰۰ تا ۸۲,۴۰۰ دلار نشان میدهد که خریداران هنوز آنقدر قوی نیستند که بازار را وارد یک فاز گسترده ریسکپذیری کنند.
این یک تمایز مهم است. بیتکوین در حال شکست نیست، اما هنوز هم یک شکست صعودی تمیز را تأیید نکرده است. در حال حاضر، بازار حمایت را حفظ میکند، نه اینکه شتاب بگیرد.
تورم آمریکا اصلیترین فشار کلان است
بزرگترین فشار بر کریپتو از دادههای اقتصاد کلان آمریکا آمد. CPI آوریل ۰.۶٪ ماهانه و ۳.۸٪ سالانه افزایش یافت، در حالی که CPI هسته ۰.۴٪ ماهانه و ۲.۸٪ سالانه رشد کرد. تورم تولیدکننده حتی قویتر بود، بهطوری که PPI کلی به ۶.۰٪ سالانه افزایش یافت و PPI هسته ۱.۰٪ ماهانه جهش کرد.
قیمتهای واردات و صادرات نیز بهشدت شتاب گرفتند و تأیید کردند که فشار تورمی گستردهتر از فقط قیمتهای مصرفکننده است. برای کریپتو، این منفی است، زیرا تورم قویتر احتمال کاهش نزدیکمدت نرخ بهره فدرال رزرو را کاهش میدهد و ریسک سیاست سختتر در اواخر سال جاری را افزایش میدهد.
کریپتو همچنان بهشدت نسبت به انتظارات نقدینگی حساس است. وقتی بازارها نرخهای بالاتر، بازدهیهای قویتر، و حمایت کمتر بانک مرکزی را قیمتگذاری میکنند، داراییهای سفتهبازانه معمولاً تحت فشار قرار میگیرند.
دلار قویتر بر بیتکوین و آلتکوینها فشار وارد میکند
دلار آمریکا نیز به یک مانع مهم تبدیل شد. شاخص دلار آمریکا به حدود ۹۹.۲۰ صعود کرد، قویترین سطح خود در بیش از یک ماه، و در طول هفته بیش از ۱٪ افزایش یافت.
دلار قویتر معمولاً بیتکوین و آلتکوینها را تضعیف میکند، زیرا اشتهای نقدینگی جهانی را کاهش میدهد و بر داراییهای با بتای بالا فشار وارد میکند. به همین دلیل است که کریپتو با مشکل مواجه شده، حتی با اینکه علاقه نهادی میانمدت همچنان زنده است.
ریسک فدرال رزرو مسئله کلیدی دیگری است. تأیید کوین وارش بهعنوان رئیس فدرال رزرو و تعهد او برای کوچک کردن ترازنامه ۶.۷ تریلیون دلاری فدرال رزرو، یک لایه فشار دیگر برای بازارهای حساس به نقدینگی اضافه کرد. اگر کاهش ترازنامه به یک تم سیاستی قویتر تبدیل شود، کریپتو ممکن است با شرایط نقدینگی سختتر روبهرو شود، حتی اگر تقاضای نقدی مثبت باقی بماند.
اتریوم و آلتکوینها اشتهای ریسک ضعیف را نشان میدهند
اتریوم عملکرد ضعیفتری نسبت به بیتکوین داشت و در حدود ۲,۲۲۴ تا ۲,۳۰۰ دلار معامله شد. این قدرت نسبی ضعیفتر نشان میدهد که بازار هنوز بهطور تهاجمی به سمت داراییهای کریپتویی با بتای بالاتر نمیچرخد.
آلتکوینها نیز عمدتاً پایینتر بودند. XRP، Solana، Cardano، Dogecoin، و TRUMP تحت فشار قرار گرفتند، در حالی که BNB مقاومت نسبی نشان داد. در مجموع، ضعف آلتکوینها تأیید میکند که اشتهای ریسک همچنان شکننده است.
این موضوع اهمیت دارد، زیرا یک فاز صعودی سالم در بازار کریپتو معمولاً شامل مشارکت گستردهتر فراتر از بیتکوین است. در حال حاضر، بیتکوین بازار را تثبیت میکند، اما آلتکوینها شرایط قوی ریسکپذیری را تأیید نمیکنند.
قانونگذاری و تقاضای نهادی همچنان مثبت هستند
تم مثبت اصلی قانونگذاری است. کمیته بانکی سنای آمریکا در حال پیشبرد قانون CLARITY Act است، که هدف آن ایجاد یک چارچوب گستردهتر قانونگذاری برای داراییهای دیجیتال است. یک مصالحه پیرامون پاداشهای استیبلکوین به این لایحه کمک کرد تا دوباره مومنتوم بگیرد.
چارچوب پیشنهادی، سودهای منفعل شبیه سپرده بانکی را ممنوع میکند، اما پاداشهای مرتبط با استفاده فعال از استیبلکوین، تراکنشها، و فعالیتهای مرتبط با استیکینگ را مجاز میداند. این موضوع از اعتماد نهادی بلندمدت حمایت میکند، حتی با اینکه بانکها همچنان مقاومت میکنند.
تقاضای نهادی بیتکوین نیز همچنان حمایتی است، اما جریانها نوسانی هستند. CoinShares ورود سرمایه ۸۵۷.۹ میلیون دلاری به محصولات سرمایهگذاری دارایی دیجیتال را گزارش کرد، که ششمین هفته متوالی مثبت بود، با پیشتازی بیتکوین در ۷۰۶.۱ میلیون دلار.
با این حال، جریانهای ETF نقدی بیتکوین آمریکا پرنوسان بودند. بازار در ۱۳ مه خروج سرمایه ۶۳۰.۴ میلیون دلاری، در ۱۴ مه ورود سرمایه ۱۳۱.۳ میلیون دلاری، و در ۱۵ مه خروج سرمایه ۲۹۰.۴ میلیون دلاری را تجربه کرد. این نشان میدهد تقاضای نهادی هنوز وجود دارد، اما اطمینان دیگر یکطرفه نیست.
ریسک ژئوپلیتیکی کریپتو را دفاعی نگه میدارد
ژئوپلیتیک همچنان یک نقطه فشار دیگر است. آتشبس شکننده آمریکا و ایران، اختلال در تنگه هرمز، و قیمتهای بالای نفت در حال تغذیه نگرانیهای تورمی هستند و بر احساسات گستردهتر ریسک فشار وارد میکنند.
در این محیط، کریپتو بیشتر مانند یک دارایی نقدینگی با بتای بالا معامله میشود تا یک پناهگاه امن خالص. این یعنی بیتکوین ممکن است از انباشت نهادی بلندمدت سود ببرد، اما در کوتاهمدت همچنان در برابر بازدهیهای قویتر، دلار محکمتر، و اشتهای ریسک ضعیفتر آسیبپذیر است.
رویداد کلیدی: صورتجلسه FOMC در ۲۰ مه
بزرگترین رویداد کلان این هفته، صورتجلسه FOMC در روز چهارشنبه، ۲۰ مه است. اگر فدرال رزرو نسبت به پایداری تورم نگرانتر به نظر برسد، دلار و بازدهیها میتوانند بیشتر افزایش یابند و بر بیتکوین فشار وارد کنند. اگر صورتجلسه نگرانی بیشتری درباره آسیب به رشد نشان دهد، داراییهای ریسکی میتوانند تثبیت شوند.
برای معاملهگران کریپتو، پیام ساده است: لحن فدرال رزرو اهمیت دارد، زیرا انتظارات نقدینگی همچنان محرک اصلی کلان است.
تحلیل تکنیکال BTC/USD
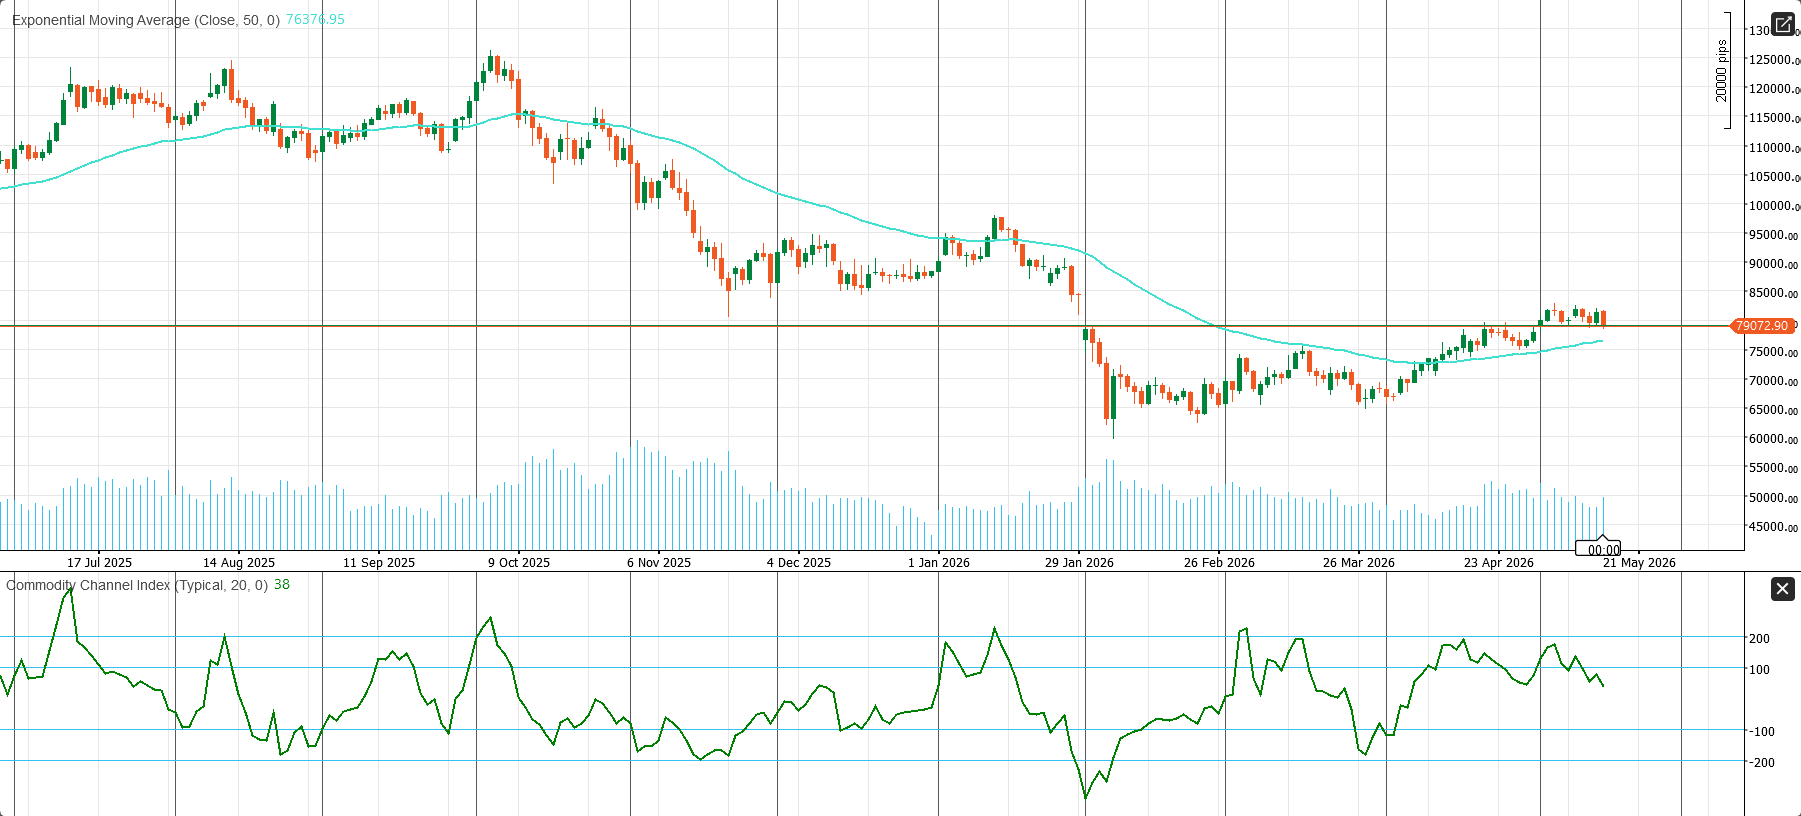
نمودار روزانه BTC/USD پس از بازگشت اواخر مارس بهطور معناداری بهبود یافته و اکنون یک ساختار سازنده را نشان میدهد. قیمت حدود ۷۹,۰۷۲.۹۰ معامله میشود، بالاتر از میانگین متحرک نمایی ۵۰ روزه در ۷۶,۳۷۶.۹۵. این نشان میدهد روند روزانه گستردهتر تثبیت شده و دوباره به سمت صعود تغییر کرده است.
پیوت کوتاهمدت کلیدی ۷۹,۰۰۰ است. اگر بیتکوین بتواند بالای این سطح باقی بماند، ناحیه صعودی بعدی ۸۰,۰۰۰ تا ۸۲,۰۰۰ است. یک بستهشدن روزانه قویتر بالای این ناحیه، فضا را به سمت ۸۵,۰۰۰ باز میکند.
در سمت نزولی، نخستین حمایت مهم میانگین متحرک نمایی ۵۰ روزه نزدیک ۷۶,۳۷۷ است و پس از آن ناحیه حمایتی گستردهتر حدود ۷۲,۰۰۰ قرار دارد. شکست عمیقتر زیر آن ناحیه، ساختار بازگشتی را بهطور معناداری تضعیف خواهد کرد.
مومنتوم مثبت است اما بیشازحد داغ نیست. CCI نزدیک ۳۸ فشار صعودی را نشان میدهد، اما بازار کشیده نیست. حجم تعادلی یا On-Balance Volume نیز همچنان بسیار بالاتر از کف مارس باقی مانده و تأیید میکند که مشارکت بهبود یافته است.
جمعبندی
بیتکوین خط حمایت را حفظ کرده، اما کریپتو هنوز وارد یک فاز صعودی تمیز نشده است. پیشرفت قانونگذاری و تقاضای نهادی از چشمانداز میانمدت حمایت میکنند، اما تورم داغ آمریکا، بازدهیهای قویتر، دلار محکمتر، و ریسک ژئوپلیتیکی ساختار کوتاهمدت را شکننده نگه میدارند.
در حال حاضر، استراتژی بهتر خرید افتهای کنترلشده تا زمانی است که BTC محدوده ۷۵,۰۰۰ تا ۷۸,۰۰۰ دلار را حفظ کند، نه دنبال کردن حرکت قیمت زیر ۸۲,۵۰۰ دلار.
سؤالات متداول
آیا اقتصاد جهانی به سمت رکود حرکت میکند؟
هیچ سیگنال روشن رکود جهانی دیده نمیشود، اما رشد نابرابر است و در برابر تورم و شوکهای ژئوپلیتیکی آسیبپذیر است.
ریسک اصلی برای بازارها در هفته ۲۱ سال ۲۰۲۶ چیست؟
ریسک اصلی ترکیب تورم چسبنده، نرخهای بهره بالاتر، و فشار عرضه نفت مرتبط با خلیج فارس و تنگه هرمز است.
آیا بیتکوین هنوز صعودی است؟
هنوز نه. بیتکوین نزدیک ۸۰,۰۰۰ تا ۸۱,۰۰۰ دلار باثبات است، اما بازار گستردهتر کریپتو بدون مومنتوم صعودی قویتر همچنان در وضعیت خنثی تا فروش باقی میماند.
موضوع اصلی بازار برای ۱۸ تا ۲۳ مه ۲۰۲۶ چیست؟
موضوع اصلی افزایش ریسک تورمی همراه با رشد نابرابر در میان اقتصادهای بزرگ است.
چرا صورتجلسه FOMC این هفته مهم است؟
صورتجلسه FOMC در ۲۰ مه نشان خواهد داد که آیا مقامات فدرال رزرو بیشتر نگران تورم پایدار هستند یا کند شدن رشد.
چرا PMIهای جهانی در ۲۱ مه مهم هستند؟
PMIهای اولیه ۲۱ مه نشان خواهند داد که آیا کسبوکارها همچنان در حال گسترش هستند یا اینکه هزینههای بالاتر انرژی و تقاضای ضعیفتر شروع به آسیب زدن به فعالیت کردهاند.
وضعیت بازار برای این هفته چیست؟
وضعیت کلی بازار جهانی خنثی تا دفاعی است، با حمایت از دلار آمریکا، سهام انتخابی، و استراتژیهای خرید نفت در زمان کاهش ها.
آیا اقتصاد آمریکا در حال تضعیف است؟
نه بهطور قابلتوجه. رشد همچنان مقاوم است، با GDPNow در ۴.۰٪، فروش خردهفروشی مثبت، و تولیدات صنعتی قویتر.
چرا چشمانداز فدرال رزرو هاوکیشتر شده است؟
تورم در CPI، PPI، انرژی، قیمت واردات، و قیمت صادرات گستردهتر شده است، که کاهش نرخ بهره نزدیکمدت را دشوار میکند.
اثر اصلی این دادههای آمریکا بر بازار چیست؟
این دادهها از دلار آمریکا قویتر، بازدهی بالاتر اوراق خزانهداری، سهام انتخابی، طلای ضعیفتر، و چشمانداز محتاطانه کریپتو حمایت میکنند.
آیا طلا هنوز در این محیط جذاب است؟
طلا حمایت ژئوپلیتیکی دارد، اما بازدهی واقعی بالاتر و دلار قویتر، وضعیت کوتاهمدت را منفی نگه میدارند.
موضوع اصلی اقتصاد آمریکا در این هفته چیست؟
موضوع اصلی این است که آیا رشد مقاوم میتواند فشار تورمی تازه و شرایط مالی سختتر را تاب بیاورد یا نه.
چرا صورتجلسه FOMC مهم است؟
صورتجلسه FOMC مربوط به ۲۸ تا ۲۹ آوریل ممکن است نشان دهد مقامات فدرال رزرو تا چه اندازه جدی درباره ریسکهای تورمی تازه بحث میکنند و آیا کاهش نرخ بهره کمتر محتمل میشود یا نه.
ریسک کلیدی بازار در این هفته چیست؟
ریسک کلیدی یک سیگنال شبیه رکود تورمی است: مسکن و احساسات مصرفکننده ضعیفتر، اما تورم همچنان بالا و فشارهای قیمتی PMI همچنان مرتفع.
وضعیت مورد انتظار بازار چیست؟
سناریوی پایه خنثی تا دفاعی برای داراییهای ریسکی، کمی صعودی برای دلار آمریکا، و پرنوسان برای بازدهی اوراق خزانهداری است.
آیا شاخص دلار اکنون صعودی است؟
بله، DXY تا زمانی که بالای ۹۸.۹۵ معامله میشود، یک سوگیری کمی صعودی دارد، اما تأیید قویتر به شکست بالای ۹۹.۵۰ نیاز دارد.
مقاومت بعدی S&P 500 کجاست؟
نخستین مقاومت کلیدی نزدیک ۷,۴۰۳ قرار دارد و پس از آن ۷,۵۰۰ و ۷,۶۰۰ دیده میشوند.
آیا S&P 500 در وضعیت اشباع خرید است؟
هنوز نه. RSI در ۶۶ مومنتوم قوی را نشان میدهد، اما همچنان پایینتر از محدوده کلاسیک اشباع خرید باقی مانده است.
آیا اقتصاد چین در حال بهبود است؟
بله، اما بهصورت انتخابی. تورم، احساسات مصرفکننده، هوش مصنوعی، ابر، و دیپلماسی تجاری در حال بهبود هستند، در حالی که تقاضای اعتباری همچنان ضعیف باقی مانده است.
ضعیفترین داده چین چه بود؟
ضعیفترین سیگنال، بخش وام و اعتبار بود. وامهای جدید به منفی ۱۰.۰ میلیارد کاهش یافت، و تأمین مالی اجتماعی کل به ۶۲۰.۰ میلیارد سقوط کرد.
چرا Alibaba برای چشمانداز چین مهم است؟
Alibaba نشان میدهد که بخشهای هوش مصنوعی و ابر چین همچنان قوی هستند، با رشد ۳۸٪ درآمد Cloud Intelligence و رسیدن درآمد مرتبط با هوش مصنوعی به ۸.۹۷ میلیارد یوان.
ریسک اصلی برای چین چیست؟
ریسک اصلی، انتقال اعتباری ضعیف است. نقدینگی در دسترس است، اما شرکتها و خانوارها آنقدر قوی وام نمیگیرند که یک بهبود گسترده را تأیید کنند.
مهمترین داده برای اقتصاد چین در این هفته چیست؟
مهمترین انتشار، دادههای فعالیت اقتصادی آوریل چین در ۱۸ مه است، بهویژه تولیدات صنعتی، فروش خردهفروشی، سرمایهگذاری در داراییهای ثابت، دادههای املاک، و بیکاری.
آیا PBOC نرخ وام پایه را کاهش خواهد داد؟
بازارها انتظار دارند PBOC نرخ LPR یکساله را در ۳.۰۰٪ و LPR پنجساله را در ۳.۵۰٪ ثابت نگه دارد، زیرا فشار ارزی و تقاضای اعتباری ضعیف، استدلال برای تسهیل تهاجمی را محدود میکند.
چرا بازار املاک چین همچنان مهم است؟
املاک همچنان بزرگترین فشار ساختاری است. قیمتهای ضعیف خانه، فروش ضعیف، و کاهش سرمایهگذاری در املاک، فشار برای حمایت هدفمند را افزایش خواهد داد.
سطح کلیدی USD/CNH برای دنبال کردن چیست؟
حمایت کلیدی ۶.۷۸ تا ۶.۸۰ است. شکست زیر ۶.۸۰ میتواند ۶.۷۰ را نمایان کند، در حالی که حرکت بالای ۶.۹۰ برای بهبود سناریوی صعودی USD/CNH لازم است.
آیا طلا این هفته صعودی است یا نزولی؟
طلا این هفته خنثی تا فروش است. ارزش پوششی گستردهتر باقی میماند، اما فشار کوتاهمدت از دلار آمریکا، بازدهیها، و تورم همچنان قوی است.
سطح حمایتی کلیدی برای XAU/USD چیست؟
نخستین حمایت کلیدی حدود ۴,۵۱۰ تا ۴,۵۰۰ دلار است. شکست زیر این ناحیه میتواند مسیر را به سمت ۴,۴۰۰ دلار و سپس ۴,۳۰۰ دلار باز کند.
چه سطحی چشمانداز طلا را بهبود میدهد؟
طلا به یک بازگشت پایدار بالای ۴,۶۷۸ دلار، و بهویژه بالای ۴,۷۰۰ دلار نیاز دارد تا فشار نزولی کاهش یابد.
بزرگترین رویداد برای طلا در این هفته چیست؟
صورتجلسه FOMC در ۲۰ مه بزرگترین رویداد است، زیرا میتواند بر دلار، بازدهی واقعی، و انتظارات سیاستی فدرال رزرو اثر بگذارد.
آیا WTI این هفته صعودی است؟
بله. WTI تا زمانی که اختلال تنگه هرمز و کاهش ذخایر از بازار حمایت میکنند، همچنان در وضعیت خرید اما پرنوسان باقی میماند.
سطح حمایتی کلیدی برای WTI چیست؟
ناحیه حمایت کلیدی حدود ۱۰۰ دلار است، با حمایت تکنیکال عمیقتر نزدیک ۹۵.۲۱۶.
هدف صعودی اصلی برای نفت چیست؟
نخستین ناحیه صعودی ۱۰۶ تا ۱۱۰ دلار است، در حالی که سقف تکنیکال گستردهتر نزدیک ۱۱۹.۶۰۷ باقی میماند.
بزرگترین رویداد برای نفت در این هفته چیست؟
گزارش هفتگی وضعیت نفت EIA در ۲۰ مه رویداد اختصاصی کلیدی برای نفت است.
آیا بیتکوین این هفته صعودی است؟
بیتکوین فقط در صورتی خنثی تا خرید است که ناحیه حمایتی ۷۵,۰۰۰ تا ۷۸,۰۰۰ دلار را حفظ کند و ۸۲,۵۰۰ دلار را پس بگیرد.
مقاومت کلیدی بیتکوین کجاست؟
ناحیه مقاومت کلیدی ۸۲,۰۰۰ تا ۸۲,۵۰۰ دلار است. یک شکست تمیز میتواند فضا را به سمت ۸۵,۰۰۰ تا ۸۸,۰۰۰ دلار باز کند.
چرا کریپتو تحت فشار است؟
کریپتو تحت فشار تورم داغ آمریکا، بازدهیهای بالاتر، دلار قویتر آمریکا، ریسک نقدینگی فدرال رزرو، و عدم قطعیت ژئوپلیتیکی قرار دارد.
آیا آلتکوینها اکنون جذاب هستند؟
آلتکوینها همچنان انتخابی و پرریسک باقی میمانند، زیرا اشتهای ریسک گستردهتر هنوز شکننده است و اتریوم عملکرد ضعیفتری نسبت به بیتکوین دارد.
Comments