 English
 پارسی


مشاهده ویدیو تحلیلی
مروری بر وضعیت اقتصادی جهان در هفته گذشته:
رشد کندتر، تورم چسبنده، و شوک نفتی که بازارها را بازتعریف کرد
اقتصاد جهانی هفته را در وضعیتی شکنندهتر از نقطه آغاز آن به پایان رساند. رشد فرو نریخته است، اما حاشیه خطا بهوضوح کوچکتر شده است. در سراسر اقتصادهای بزرگ، الگوی زیربنایی یکسان بود: فعالیت های اقتصادی هنوز در حال رشد است، اما شتاب آن در حال کاهش است؛ تورم دیگر عامل اصلی هراس بازار نیست، اما همچنان آنقدر چسبنده باقی مانده که بانکهای مرکزی را محدود کند؛ و شوک نفتی مرتبط با ایران، لایه تازهای از عدمقطعیت را به زمینه کلان اقتصادی که از قبل نیز حساس بود، اضافه کرده است.
- رویداد اصلی هفته گذشته
بزرگترین رویداد در اقتصاد کلان هفته، جهش شدید در بازارهای انرژی بود. نفت در ابتدای هفته جهش داشت، زیرا سرمایهگذاران با سرعت ریسک اختلال عرضه از طریق خاورمیانه و تنگه هرمز را در قیمتها لحاظ کردند. هرچند نفت خام بعداً از بالاترین سطوح قبلی خود عقب نشست، اما آسیب واردشده به احساسات بازار پیشتر رخ داده بود. این شوک، بازارها را وادار کرد هم مفروضات رشد و هم مفروضات تورمی را بازبینی کنند. برای سیاستگذاران، این رویداد تهدید تداوم تورم ناشی از انرژی را دوباره زنده کرد. برای اقتصادهای واردکننده انرژی، نگرانی از فعالیت ضعیفتر، هزینههای وارداتی بالاتر، و فشار بر ارزهای داخلی را افزایش داد. برای بازارهای مالی، این اتفاق باعث بازقیمتگذاری گسترده در سهام، اوراق قرضه، ارز، و کالاها شد، پیش از آنکه مقداری آرامش بازگردد.
- ایالات متحده
در ایالات متحده، دادهها تصویری از اقتصادی ارائه کردند که در حال سرد شدن است، اما هنوز بهصورت بینظم وارد فاز ضعف نشده است. تولید ناخالص داخلی سهماهه چهارم با اصلاحی شدید به ۰.۷ درصد سالانه کاهش یافت، و افت مصرف خانوار و فروش نهایی واقعی ضعیفتر را تأیید کرد که اقتصاد در اواخر سال ۲۰۲۵ شتاب خود را از دست داده بود. با این حال، تصویر کلی همچنان بیشتر از آنکه رکودی باشد، مقاوم است. درخواستهای هفتگی بیمه بیکاری نسبتاً پایین باقی ماند، مخارج مصرفکننده در سطح اسمی همچنان افزایش یافت، و برآورد GDPNow بانک فدرال آتلانتا در سطحی ماند که نشان میدهد سهماهه نخست هنوز در حال حفظ وضعیت خود است. دادههای تورمی در سطح شاخصهای سرفصل تا حدی اطمینانبخش بودند، اما تورم هستهای بهاندازهای چسبنده باقی ماند که مانع از آن شود فدرال رزرو خیلی سریع موضع خود را نرم کند. این وضعیت، اقتصاد آمریکا را در موقعیتی آشنا اما ناراحتکننده قرار میدهد: رشد کندتر، فعالیتی که هنوز مثبت است، و فشارهای تورمی که هنوز کاملاً مهار نشدهاند؛ آن هم اکنون با پیچیدگی ناشی از افزایش قیمت نفت.
- انگلستان
اقتصاد در بریتانیا ضعیفتر و کماقبالتر به نظر رسید. تولید ناخالص داخلی ژانویه بدون رشد بود، در حالی که تولیدات صنعتی و تولیدات کارخانهای ناامیدکننده ظاهر شدند. شرایط خردهفروشی نیز ضعیفتر به نظر رسید و اعتماد مصرفکننده بار دیگر کاهش یافت؛ موضوعی که این برداشت را تقویت کرد که اقتصاد برای تقویت شتاب با مشکل مواجه است. دادههای تجاری از طریق کاهش قابلتوجه کسری تجاری یک نشانه امیدوارکننده ارائه کردند، اما روایت کلی رشد همچنان ضعیف باقی ماند. بریتانیا در حال فروپاشی نیست، اما همچنان شبیه اقتصادی با رشد پایین، قدرت داخلی محدود، و اعتماد شکننده است.
- حوزه یورو
منطقه یورو نیز داستانی مشابه روایت کرد، بهویژه در بخش تولید و صنعت. تولیدات صنعتی در سراسر بلوک بهشدت کاهش یافت، سفارشات کارخانهای آلمان بهطور خاص ضعیف بود، و تولیدات صنعتی ایتالیا نیز کمتر از انتظار ظاهر شد. با این حال، تورم نسبتاً قابلمدیریت باقی ماند و به سطحی نگرانکننده نرسید. آلمان، فرانسه، و اسپانیا همگی فشارهای قیمتی متوسطی را نشان دادند، نه یک شتابگیری بزرگ در تورم. این ترکیب، مقداری فضا برای سیاستگذاری به بانک مرکزی اروپا میدهد، اما مسیر را کاملاً هموار نمیکند، بهویژه اگر قیمت انرژی بالا باقی بماند. الگوی گستردهتر منطقه تغییری نکرده است: جنوب اروپا وضعیت بهتری دارد، در حالی که اقتصادهای صنعتی اصلی اروپا همچنان زیر فشار تقاضای ضعیف و افت شتاب کارخانهای باقی ماندهاند.
- چین
چین یکی از روایتهای قویتر هفته بود. تورم بالاتر از انتظار ظاهر شد، قیمتهای هستهای بهبود یافتند، افت قیمت تولیدکننده کاهش پیدا کرد، تجارت خارجی قوی ماند، و رشد اعتبارات از انتظارات فراتر رفت. در مجموع، این ارقام نشان میدهند که چین سال ۲۰۲۶ را با شتاب بیشتری نسبت به تصور بازارها آغاز کرده است. اما این هنوز یک بهبود کاملاً خودپایدار نیست. قدرت صادرات همچنان نقش مرکزی دارد، شرایط نقدینگی همچنان حمایتی است، و تقویتهای موقتی مانند هزینهکرد تعطیلات احتمالاً در بازگشت تورم نقش داشتهاند. چین بهتر به نظر میرسد، اما همچنان در برابر هرگونه ضعف دوباره در تقاضای جهانی و نیز آثار منفی قیمتهای بالاتر نفت آسیبپذیر است.
- ژاپن
ژاپن نیز در مجموع هفتهای سازنده داشت. تولید ناخالص داخلی با اصلاحی صعودی همراه شد، رشد دستمزدها همچنان قوی ماند، شرایط اعتباری حمایتی باقی ماند، و چندین شاخص پیشرو بهبود یافتند. اینها نشانههای دلگرمکنندهای برای مسیر عادیسازی تدریجی بانک مرکزی ژاپن هستند. با این حال، تصویر کاملاً یکدست نیست. هزینهکرد خانوارها همچنان ضعیف باقی ماند، شتاب قیمت تولیدکننده کاهش یافت، و احساسات بخش تولید همچنان محتاط ماند. ژاپن در حال حرکت بهسمت محیطی با رشد و نرخ بهره عادیتر است، اما این بهبود هنوز ناهموار است و بهاندازهای قوی نشده که بتوان آن را یک صعود مبتنی بر تقاضای داخلی توصیف کرد.
- اقتصاد های نوظهور
بازارهای نوظهور همچنان دوپاره باقی ماندند. هند و برزیل هر دو مقاومت نسبی نشان دادند، هرچند به دلایل متفاوت. هند همچنان از تقاضای داخلی قوی و گسترش اعتبارات بهره میبرد، اما با جهش نفت، روپیه تحت فشار قرار گرفت و آسیبپذیری این کشور بهعنوان یک واردکننده بزرگ انرژی آشکار شد. برزیل باثباتتر به نظر رسید؛ با حمایت فعالیت خدماتی مناسب، شرایط بهتر خردهفروشی، و تورمی که در مقیاس ۱۲ماهه در حال کاهش بود. ترکیه همچنان یکی از شکنندهترین بازارهای نوظهور بزرگ باقی ماند؛ جایی که تقاضای قوی خردهفروشی با ضعف صنعتی، افزایش انتظارات تورمی، توقف در کاهش نرخ بهره، و فشار بر ذخایر ارزی خنثی شد. مکزیک هم در تورم و هم در فعالیت های صنعتی ضعیفتر شد، در حالی که آفریقای جنوبی مقداری بهبود بیرونی نشان داد، اما در داخل همچنان ضعیف باقی ماند.
در مجموع، اقتصاد جهانی هنوز در حال رشد به نظر میرسد، اما با تابآوری کمتر و آسیبپذیری بیشتر در برابر شوکها. آمریکا در حال کند شدن است، اما هنوز دوام آورده است. اروپا همچنان ضعیف است، بهویژه در صنعت. چین در حال بهبود است، هرچند هنوز به صادرات و حمایت سیاست گذاری متکی است. اقتصاد ژاپن در حال تثبیت است، اما ناهمواریها باقی ماندهاند. بازارهای نوظهور نیز بهطور فزاینده میان قدرت داخلی و آسیبپذیری بیرونی دوپاره شدهاند. و بالاتر از همه اینها، شوک نفتی به سرمایهگذاران یادآوری کرده است که ریسک تورمی از بین نرفته و رشد جهانی همچنان بهشدت در معرض ژئوپلیتیک قرار دارد.
ایالات متحده آمریکا
برای هفته پیش رو، روایت اقتصاد کلان در ایالات متحده دیگر یک فرود آرام و بدون نوسان نیست. این روایت به سمت ترکیبی ناخوشایندتر در حال تغییر است: رشد کندتر، شتاب کمتر نیروی کار، احساسات متزلزل و خطرات تورمی که ممکن است از طریق انرژی دوباره تشدید شوند. این امر ۱۸ مارس را به تاریخ کلیدی تبدیل میکند. به طور گسترده انتظار میرود که تصمیم عدم تغییر در نرخ بهره گرفته شود، اما سوال واقعی این است که آیا فدرال رزرو سیگنال صبر، احتیاط یا سوگیری تورمی مجدد را نشان میدهد؟ در حال حاضر، محتملترین نتیجه، یک سیاست محتاطانه و انقباضی است.
مروری بر اقتصاد آمریکا در هفته گذشته
رشد در حال سرد شدن، تورم چسبنده، و مصرفکنندهای که هنوز پابرجاست
اقتصاد آمریکا در هفته گذشته سیگنالی ترکیبی اما همچنان از نظر بنیادی مقاوم ارسال کرد. تصویر کلی کلان بیش از پیش روشن شده است: رشد نسبت به شتاب قویتری که در اواخر سال ۲۰۲۵ دیده میشد، بهطور معناداری سرد شده، تورم بهتدریج در حال کاهش است، و تقاضای داخلی بهجای فروپاشی، همچنان حفظ شده است. برای بازارها و سیاستگذاران، این ترکیب اهمیت زیادی دارد. این وضعیت نشان میدهد اقتصاد در حال ورود به محیطی محدودتر و کندتر است، نه اینکه وارد یک چرخه رکودی شود.
مهمترین تحول کلان از جدیدترین بازنگری تولید ناخالص داخلی سهماهه چهارم ناشی شد. رشد اقتصاد آمریکا به نرخ سالانه ۰.۷ درصد بازنگری شد؛ سطحی که بهمراتب پایینتر از برآورد قبلی ۱.۴ درصدی و بهشدت کمتر از رشد ۴.۴ درصدی سهماهه پیشین بود. فروش نهایی واقعی به فقط ۰.۴ درصد کاهش یافت و رشد واقعی مخارج مصرفکننده از ۳.۵ درصد به ۲.۰ درصد افت کرد. این بازنگری مهم بود، زیرا تأیید کرد اقتصاد آمریکا در پایان سال ۲۰۲۵ سریعتر از آنچه پیشتر تصور میشد، شتاب خود را از دست داده است. با این حال، این ضعفِ رو به کاهش، تمام داستان نبود. برآورد GDPNow بانک فدرال آتلانتا برای سهماهه نخست نزدیک ۲.۷ درصد باقی ماند؛ موضوعی که نشان میدهد فعالیت اقتصادی در ابتدای سال ۲۰۲۶ احتمالاً قویتر از چیزی بوده که صرفاً از دادههای بازنگریشده سهماهه چهارم برمیآید.
دادههای تورمی این دیدگاه را تقویت کردند که روند کاهش تورم ادامه دارد، اما با سرعتی آهسته و ناهموار. شاخص قیمت مصرفکننده در فوریه نسبتاً کنترلشده بود؛ بهطوریکه تورم سرفصل ۰.۳ درصد ماهانه و ۲.۴ درصد سالانه ثبت شد، در حالی که تورم هسته ۰.۲ درصد ماهانه و ۲.۵ درصد سالانه بود. در ظاهر، این نتیجه بدی نبود. اما بعید است فدرال رزرو کاملاً قانع شده باشد، زیرا دادههای PCE همچنان از چسبندگی تورم در لایههای زیرین حکایت داشتند. شاخص PCE سرفصل در ژانویه ۰.۳ درصد ماهانه و ۲.۸ درصد سالانه افزایش یافت، در حالی که PCE هسته در سطح بالاتری، یعنی ۰.۴ درصد ماهانه و ۳.۱ درصد سالانه، باقی ماند. شاخص trimmed mean PCE بانک فدرال دالاس در سطح ۲.۷ درصد نیز همین پیام را تقویت کرد: تورم در مسیر درست حرکت میکند، اما نه با سرعتی که بتواند برای سیاست پولی آرامش ایجاد کند. بازار اوراق بدهی خزانه داری نیز همین واقعیت را منعکس کرد؛ جایی که حراجها در نرخهای بازده نسبتاً بالا انجام شدند و این دیدگاه را تقویت کردند که کاهش نرخ بهره هنوز قطعی نیست.
رفتار مصرفکننده همچنان یکی از دلایل اصلی این است که اقتصاد در حال کند شدن است، نه شکستن. مخارج شخصی در ژانویه ۰.۴ درصد افزایش یافت، هرچند مصرف واقعی شخصی فقط ۰.۱ درصد رشد کرد؛ موضوعی که نشان میدهد تورم هنوز بخشی از قدرت خرید اسمی خانوارها را جذب میکند. دادههای اعتماد مصرفکننده نیز شکافی میان تابآوری فعلی و احتیاط نسبت به آینده را نشان دادند. شاخص دانشگاه میشیگان در مجموع به ۵۵.۵ بهبود یافت، اما انتظارات کاهش پیدا کرد، در حالی که شرایط فعلی تقویت شد. این یعنی خانوارها هنوز فعالاند، اما هزینه کردن آنها در حال گزینشیتر شدن و محتاطتر شدن نسبت به مسیر پیش رو می باشد.
بازار کار همچنان مهمترین عامل تثبیتکننده اقتصاد آمریکا باقی مانده است. درخواستهای اولیه بیمه بیکاری به ۲۱۳ هزار کاهش یافت، درخواستهای ادامهدار بهبود پیدا کرد، و میانگین چهار هفتهای نیز پایین آمد. این ارقام به بازاری کار که تحت فشار جدی باشد اشاره نمیکنند. استخدام بخش خصوصی همچنان محدود است، نه قوی، و خوشبینی کسبوکارهای کوچک نیز تا حدی تضعیف شده، اما در مجموع شرایط اشتغال بهتر از شاخصهای کلی احساسات اقتصادی دوام آوردهاند. تا زمانی که بازار کار باثبات بماند، ریسک یک افت شدید در تقاضا نیز محدود خواهد ماند.
دادههای بخش مسکن ترکیبی اما در مجموع سازنده بودند. فروش خانههای موجود فراتر از انتظار ظاهر شد، شروع ساختوساز جهش مثبتی داشت، و فعالیت وام مسکن با وجود هزینههای تأمین مالی همچنان بالا، بهبود یافت. نقطه ضعف اصلی در مجوزهای ساخت بود که کاهش یافت و نشان داد مسیر ساختوساز در ماههای آینده ممکن است نرمتر شود. با این حال، روشن است که تقاضای مسکن هنوز زیر فشار نرخهای بالاتر فرو نپاشیده است.
سرمایهگذاری کسبوکارها نیز داستانی مشابه را روایت کرد. سفارشات کالاهای بادوام بدون تغییر ماند، اما جزئیات داخلی بهتر از چیزی بود که تیتر اصلی نشان میداد و سفارشات هسته همچنان رشد ملایمی را ثبت کردند. این دقیقاً با الگوی کلی اقتصاد همخوانی دارد: سرمایهگذاری در حال تعدیل است، نه فروپاشی.
در مجموع، اقتصاد آمریکا به نظر میرسد وارد مرحلهای کندتر اما همچنان فعال شده است. رشد سرد شده، تورم در لایههای زیرین همچنان چسبنده مانده، و ریسکهای مرتبط با نفت همچنان چشمانداز را پیچیدهتر میکنند. اما بازار کار، مسکن، مخارج مصرفکننده، و تجارت هنوز دچار فرونپاشیده است. در حال حاضر، دقیقترین جمعبندی این است: اقتصاد آمریکا در حال از دست دادن سرعت ردش خود است، اما با ثبات است.
چشمانداز اقتصاد آمریکا در هفته پیش رو
احتیاط فدرال رزرو، رشد در حال سرد شدن، و ریسکهای تورمی که دوباره در کانون توجه قرار گرفتهاند
اقتصاد آمریکادر موقعیتی حساستر از چیزی که بازارها تنها چند هفته پیش انتظار داشتند وارد هفته ۱۶ تا ۲۱ مارس می شود. روایت اصلی دیگر نه تابآوری روشن است و نه کاهش تورم روشن. در عوض، چشمانداز اکنون ترکیبی نگرانکنندهتر را منعکس میکند: رشد در حال کند شدن است، تورم همچنان چسبنده باقی مانده، و قیمتهای بالاتر نفت فشار صعودی تازهای به چشمانداز تورمی وارد کردهاند؛ آن هم درست در زمانی که دادههای فعالیت اقتصادی شروع به کاهش کردهاند. برای معاملهگران، سرمایهگذاران، و سیاستگذاران، این ترکیب یک فضای کلان دشوارتر ایجاد میکند.
مهمترین محور هفته، نتیجه احتمالی نشست فدرال رزرو خواهد بود. همچنان انتظار میرود فدرال رزرو نرخهای بهره را بدون تغییر نگه دارد، اما این الزاماً به معنای نتیجهای مطلوب برای بازار نیست. تمرکز اصلی بر لحن بیانیه، خلاصه پیشبینیهای اقتصادی (SEP) بهروزشده، نمودار داتپلات، و نشست خبری جرومی پاول خواهد بود. پرسش اصلی این است که آیا فدرال رزرو بیشتر نگران رشد ضعیفتر خواهد بود، یا بیشتر نگران بازگشت فشارهای تورمی می باشد. در این مقطع، توازن بیشتر به سمت احتیاط در قبال تورم متمایل است؛ یعنی ممکن است فدرال رزرو لحنی سخت گیرانه تر از چیزی داشته باشد که سرمایهگذاران ترجیح میدهند.
دلیل اهمیت این موضوع روشن است: آمریکا با یک پسزمینه مهم در اقتصاد کلان وارد این هفته میشود که نه آنقدر ضعیف است که کاهش سریع نرخ بهره را اجتنابناپذیر کند، و نه آنقدر قوی است که نگرانیهای مربوط به افت رشد را از بین ببرد. این محیط برای داراییهای ریسکی دشوار است. تازهترین بازنگری تولید ناخالص داخلی سهماهه چهارم ۲۰۲۵ نشان داد رشد سالانه تنها ۰.۷ درصد بوده که بهطور محسوسی پایینتر از برآورد قبلی ۱.۴ درصدی است. این بازنگری تأیید کرد که اقتصاد در پایان سال گذشته سریعتر از آنچه قبلاً تصور میشد، شتاب خود را از دست داده است. هرچند فروش نهایی واقعی تا حدی بهتر از عدد سرفصل GDP باقی ماند، اما پیام کلی همچنان همان کاهش شتاب تقاضای داخلی بود.
در همین حال، تورم هنوز بهطور کامل شکست نخورده است. تازهترین دادههای CPI نشان داد تورم سرفصل در سطح ۲.۴ درصد سالانه قرار دارد؛ سطحی که در عمل همچنان بالاتر از محدوده هدف فدرال رزرو محسوب میشود، در حالی که فشارهای قیمتی ماهانه پیش از تعدیل فصلی همچنان ناراحتکننده بودند. همین موضوع بهتنهایی نیز برای توجیه صبر فدرال رزرو کافی است. اما مشکل بزرگتر این است که شوک اخیر نفتی مرتبط با درگیری ایران دوباره همان نوع ریسک تورمی را بازگردانده که بانکهای مرکزی از آن بیش از همه پرهیز دارند: یک شوک قیمتی برونزا که میتواند انتظارات تورمی مصرفکنندگان را بالا ببرد، حتی در زمانی که رشد در حال کاهش است. به بیان دیگر، چشمانداز آمریکا دارد بیش از پیش شبیه یک جدال میان ترس از افت رشد و ترس از تورم میشود؛ و دقیقاً همین وضعیت است که سیاستگذاری پولی را پیچیدهتر میکند.
سیگنالهای بازار کار نیز به این عدمقطعیت افزودهاند. گزارش اشتغال فوریه بهوضوح ضعیفتر شد و همین موضوع باعث شده بازارها توجه بسیار بیشتری به شاخصهای پیشنگر بازار کار داشته باشند. هنوز نمیتوان از فروپاشی صحبت کرد، اما این ضعف بهاندازهای هست که پرسشهایی را درباره میزان باقیمانده از شتاب استخدام ایجاد کند. روانشناسی مصرفکننده نیز شکنندهتر شده است. شاخص اعتماد دانشگاه میشیگان بار دیگر کاهش یافت و نشان داد خانوارها بهطور فزایندهای نگرانتر شدهاند. این موضوع مهم است، زیرا تضعیف روحیه مصرفکننده میتواند به کاهش هزینهکرد اختیاری منجر شود، بهویژه اگر تورم همچنان بالا بماند و قیمت انرژی نیز به رشد ادامه دهد.
بنابراین، دادههای این هفته نهفقط بهخودیخود، بلکه از نظر تأثیری که بر روایت فدرال رزرو میگذارند، اهمیت خواهند داشت. در روز دوشنبه، توجه بازارها به تولیدات صنعتی و نرخ بهرهبرداری از ظرفیت تولید معطوف خواهد شد. این گزارش یکی از شفافترین دادههای سخت از فعالیت واقعی اقتصاد در طول هفته است. پس از بازنگری ضعیفتر GDP و سیگنال ضعیفتر بازار کار، بازارها میخواهند بدانند آیا بخش کارخانهای اقتصاد همچنان در حال تثبیت است یا آن هم شروع به نرم شدن کرده است. تولیدات صنعتی در سال جاری نشانههایی از بهبود نشان داده، که بخشی از آن ناشی از سرمایهگذاریهای حوزه فناوری پیشرفته و احتمال بازگشت بخشی از سرمایهگذاریهای معوق بوده است. اما فضای کلی همچنان نامطمئن است و تنشهای ژئوپلیتیکی اخیر نیز ریسکهای نزولی تازهای ایجاد کردهاند. یک عدد قوی میتواند نگرانیهای رکودی را کاهش دهد. یک عدد ضعیف، این ایده را تقویت خواهد کرد که اقتصاد آمریکا با شتابی کمتر از آنچه قبلاً تصور میشد، وارد سال ۲۰۲۶ شده است.
در روز چهارشنبه، مهمترین داده شاخص قیمت تولیدکننده (PPI) خواهد بود؛ دادهای که در همان روز نشست فدرال رزرو منتشر میشود. همین موضوع اهمیت آن را دوچندان میکند. PPI از آن جهت بهدقت دنبال میشود که میتواند بر انتظارات مربوط به تورم PCE در آینده اثر بگذارد؛ همان شاخصی که معیار ترجیحی فدرال رزرو است. اگر قیمتهای تولیدکننده داغتر از انتظار ظاهر شوند، استدلال برای یک تثبیت نرخ با لحن انقباضی تر را تقویت خواهند کرد؛ یعنی فدرال رزروی که نرخها را ثابت نگه میدارد، اما نشان میدهد تمایل چندانی به کاهش نرخ در کوتاهمدت ندارد. اگر PPI ضعیفتر باشد، میتواند بخشی از فشار ناشی از پیام انقباضی فدرال رزرو را خنثی کند. در هر صورت، انتشار داده تورمی در روز تصمیمگیری، سطح حساسیت بازار را بهطور معناداری بالا میبرد.
سایر دادهها نیز مهم هستند، حتی اگر زمانبندی آنها قطعی نباشد. خردهفروشی و دادههای بخش مسکن در شرایط عادی از مهمترین رویدادهای اقتصاد کلان ر هر هفته محسوب میشدند، زیرا تصویری مستقیم از سلامت مصرفکننده و بخشهای حساس به نرخ بهره ارائه میکنند. خردهفروشی نشان خواهد داد که آیا تقاضای خانوارها پس از دادههای رشد ضعیفتر و افت اعتماد مصرفکننده، همچنان پابرجاست یا نه. دادههای مسکن نیز روشن خواهند کرد که آیا نرخهای پایینتر وام مسکن از اواخر سال ۲۰۲۵ در حال حمایت از فعالیت هستند یا اینکه فشارهای مربوط به استطاعت خرید و نااطمینانی همچنان این بخش را محدود میکنند. به دلیل اختلالات قبلی ناشی از تعطیلی دولت فدرال، معاملهگران باید تقویم را با دقت دنبال کنند. اما از منظر اقتصاد کلان، این گزارشها همچنان اهمیت بالایی دارند.
در روز پنجشنبه، تمرکز بازار به سمت درخواستهای بیمه بیکاری، نظرسنجی تولیدی بانک فدرال فیلادلفیا، و فروش خانههای نوساز خواهد رفت. درخواستهای بیمه بیکاری همچنان یکی از بهروزترین شاخصهای بازار کار هستند و پس از ضعف اخیر گزارش اشتغال، هرگونه غافلگیری صعودی بیش از حد معمول مورد توجه قرار خواهد گرفت. نظرسنجی بانک فدرال فیلادلفیا نیز نمایی اولیه از شرایط کسبوکار، سفارشات، استخدام، و فشارهای قیمتی در بخش تولید ارائه میدهد. اگر فعالیت ضعیف شود، اما اجزای قیمتی همچنان بالا باقی بمانند، بازارها ممکن است این ترکیب دادهای را بهعنوان وضعیتی مشابه با رکودتورمیتر تفسیر کنند. چنین جمعبندیای نه برای فدرال رزرو و نه برای سرمایهگذاران خوشایند نخواهد بود.
چشمانداز بخش مسکن تا حدی بهتر است. نرخهای پایینتر وام مسکن و مشوقهای سازندگان از فروش خانههای نوساز حمایت کردهاند، و هرچند شرایط آبوهوایی زمستانی ممکن است برخی دادههای ماهانه را مخدوش کرده باشد، روند کلی همچنان نشان میدهد تقاضای مسکن فرو نپاشیده است. با این حال، موجودیهای بالا و محدودیتهای ماندگار در استطاعت خرید ممکن است مانع از آن شوند که ساختوساز با همان شدت شتاب بگیرد.
در مجموع، سناریوی پایه برای این هفته روشن است: فدرال رزرو نرخها را ثابت نگه میدارد، نگرانیهای رشد همچنان بالا باقی میماند، و ریسکهای تورمی مانع از آن میشود که سیاستگذاران لحن انبساطی به خود بگیرند. این یعنی احتمالاً بازارها کمتر به خود تصمیم نرخ بهره واکنش نشان خواهند داد و بیشتر به لحن بیانیه، پیشبینیها، و راهنماییهای پاول واکنش نشان میدهند. اقتصاد آمریکا در حال فروپاشی نیست، اما در زمانی در حال از دست دادن شتاب است که تورم همچنان سرسخت مانده و نفت فشار تازهای به این شرایط اضافه کرده است. به همین دلیل این هفته اهمیت دارد: ممکن است مشخص کند که آیا بازارها همچنان فرود نرم را قیمتگذاری میکنند، یا شروع میکنند ریسک یک مسیر کلان دشوارتر را جدیتر بگیرند.
پیشنمایش نشست FOMC در ۱۷ تا ۱۸ مارس: پاول با آزمون رکود تورمی روبهرو است
نشست ۱۷ تا ۱۸ مارس کمیته بازار آزاد فدرال (FOMC) مهمترین رویداد هفته است، زیرا این نشست فقط درباره تصمیم نرخ بهره نیست. بازار از پیش انتظار دارد که فدرال رزرو نرخ بهره را در محدوده ۳.۵۰ تا ۳.۷۵ درصد بدون تغییر نگه دارد. آنچه اهمیت بسیار بیشتری دارد، پیام جرومی پاول، نمودار داتپلات بهروزشده، و خلاصه پیشبینیهای اقتصادی (SEP) جدید است. این نشست در مقطعی حساس برای اقتصاد آمریکا برگزار میشود؛ جایی که رشد در حال کند شدن است، شتاب بازار کار کاهش یافته، و ریسکهای تورمی دوباره بهدلیل افزایش قیمت نفت مرتبط با جنگ خاورمیانه در حال بالا رفتن هستند.
مسئله اصلی این است که فدرال رزرو اکنون با ترکیبی دشوارتر از شرایط کلان روبهرو است. رشد ضعیفتر شده است، اما تورم به اندازه کافی کاهش نیافته که بتواند زمینه یک چرخش انبساطی آسان را فراهم کند. به همین دلیل، محتملترین سناریو یک تثبیت نرخ با لحن جنگطلبانه است، نه یک توقف با لحن انبساطی. در عمل، این یعنی فدرال رزرو احتمالاً به رشد ضعیفتر و بازار کار کمقدرتتر اشاره خواهد کرد، اما همزمان همچنان این پیام را خواهد داد که کاهش نرخ بهره در کوتاهمدت نزدیک نیست، زیرا تورم هنوز بیش از حد چسبنده است و قیمتهای انرژی میتوانند دوباره تورم سرفصل را بالاتر ببرند.
شوک نفتی مرتبط با ایران مسیر سیاستگذاری را حتی پیچیدهتر کرده است. حتی اگر فدرال رزرو ترجیح دهد جهشهای قیمتی ناشی از انرژی را موقتی تلقی کند، نمیتواند این ریسک را نادیده بگیرد که قیمتهای بالاتر نفت و بنزین، انتظارات تورمی را بالا نگه دارند. این موضوع احتمال آن را افزایش میدهد که پیشبینیهای جدید کمی بیشتر رنگوبوی رکود تورمی داشته باشند: پیشبینی رشد پایینتر، برآورد تورم بالاتر، و چشمانداز کمی ضعیفتر برای بازار کار.
بزرگترین تمرکز بازار بر سه موضوع خواهد بود: نمودار داتپلات، اینکه آیا پیشبینیهای تورمی به سمت بالا بازنگری میشوند یا نه، و توضیح پاول درباره اینکه آیا شوک نفتی موقتی است یا دلیلی برای حفظ سیاست پولی محدودکننده برای مدت طولانیتر. جمعبندی روشن است: این نشست کمتر درباره تصمیم نرخ بهره امروز است و بیشتر درباره این است که آیا فدرال رزرو دوباره روایت نرخهای بالاتر برای مدت طولانیتر را تأیید میکند یا نه. اگر چنین شود، این نتیجه احتمالاً از دلار آمریکا و بازده اوراق قرضه خزانه داری حمایت خواهد کرد، در حالی که فشار بر سهام و سایر داراییهای حساس به نرخ بهره را حفظ میکند.
چشمانداز هفتگی دلار آمریکا و والاستریت:
دلار قویتر، سهام شکننده، و آزمون بازار میان فدرال رزرو و نفت
شفافترین چارچوب معاملاتی کلان برای این هفته همچنان نسبتاً ساده است: دلار آمریکا هنوز از حمایت بنیادی برخوردار است، در حالی که والاستریت همچنان در برابر فشار بیشتر آسیبپذیر باقی میماند؛ مگر آنکه بازارها یا یک سیگنال معنادار از کاهش تنشهای ژئوپلیتیکی دریافت کنند یا با پیامی غیرمنتظره و انبساطی از سوی فدرال رزرو روبهرو شوند. از نظر عملی، چارچوب روشن است. یک تثبیت نرخ با لحن سخت گیرانه از سوی فدرال رزرو همراه با قیمتهای بالای نفت احتمالاً دلار را قوی و سهام را تحت فشار نگه میدارد. در مقابل، لحنی متعادلتر از سوی فدرال رزرو و آرامتر شدن بازار انرژی میتواند به بازپسدادن بخشی از رشد دلار و کمک به یک جهش کوتاهمدت در سهام منجر شود.
آنچه هفته گذشته تغییر کرد، توازن کلان بازار بود. دلار آمریکا بهطور محسوسی تقویت شد و شاخص دلار (DXY) با ۱.۵ درصد رشد تا سطح 100.35 بالا رفت؛ زیرا سرمایهگذاران به سمت داراییهای امن حرکت کردند و انتظارات مربوط به کاهش نرخ بهره توسط فدرال رزرو را عقبتر بردند. در همین حال، والاستریت در تمام شاخصهای اصلی تضعیف شد. داوجونز حدود ۲.۰ درصد افت کرد، S&P 500 معادل ۱.۶ درصد کاهش یافت، و نزدک ۱.۳ درصد پایین آمد. این ترکیب یک روایت مهم را نشان میدهد: سرمایهگذاران صرفاً بر اساس نوسانات کوتاهمدت معامله نمیکردند، بلکه در حال بازقیمتگذاری یک محیط اقتصادی دشوارتر بودند.
دلیل این حرکت، ترکیبی ناراحتکنندهتر از متغیرهای کلان بود. قیمت نفت بالاتر رفت، ریسکهای تورمی تقویت شدند، انتظارات رشد تضعیف شد، و اطمینان نسبت به کاهش زودهنگام نرخ بهره توسط فدرال رزرو کاهش یافت. این ترکیب برای داراییهای ریسکی دشوار است. نفت بالاتر معمولاً نگرانی درباره تورم را افزایش میدهد؛ موضوعی که میتواند بازده اوراق را بالاتر ببرد و احتمال تسهیل سیاست پولی را کاهش دهد. همزمان، دادههای ضعیفتر رشد و افت اعتماد مصرفکننده باعث میشود سرمایهگذاران در بازارهای سهام نتوانند با اطمینان به پایداری سود شرکتها و حمایت از ارزشگذاریها نگاه کنند. به همین دلیل بود که واکنش بازار تا این اندازه فراگیر شد.
از منظر کلان، دادهها این تغییر را تأیید کردند. تورم آمریکا آنقدر نگرانکننده نبود که وحشت ایجاد کند، اما آنقدر هم ضعیف نبود که دوباره مسیر کاهش آسان نرخ بهره را باز کند. تورم عمومی و CPI هسته در فوریه همچنان بالاتر از سطوحی باقی ماندند که به فدرال رزرو اجازه دهد با خیال راحت موضع خود را نرم کند. تورم PCE نیز، بهویژه در بخش هسته، چسبنده باقی ماند، در حالی که GDP سهماهه چهارم به فقط ۰.۷ درصد بازنگری شد؛ موضوعی که تأیید کرد رشد در اواخر سال گذشته شتاب خود را از دست داده است. اعتماد مصرفکننده نیز تضعیف شد، زیرا افزایش قیمت بنزین بهتدریج وارد انتظارات خانوارها شد. پیام روشن بود: اقتصاد آمریکا در حال کند شدن است، اما تورم هنوز آنقدر چسبنده هست که انعطاف سیاستگذاری را محدود کند.
همین موضوع، محرک اصلی این هفته را کاملاً در مرکز توجه قرار میدهد: نشست ۱۷ تا ۱۸ مارس FOMC. این مهمترین رویداد هفته است، زیرا شامل خلاصه پیشبینیهای اقتصادی (SEP) نیز میشود. در نتیجه، بازارها فقط خود تصمیم نرخ بهره را ارزیابی نمیکنند، بلکه نگاه بهروزشده فدرال رزرو به رشد، تورم، بیکاری، و مسیر آینده نرخها را نیز بررسی خواهند کرد. خود تصمیم، مسئله اصلی نیست. بازارها از قبل انتظار دارند نرخها بدون تغییر بماند. آنچه اهمیت بیشتری دارد این است که آیا سیاستگذاران بیشتر نگران رشد ضعیفتر هستند، تورم بالاتر را در اولویت میبینند، یا ریسک ژئوپلیتیکی را عاملی میدانند که هر دو را پیچیدهتر میکند.
دلار آمریکا
برای دلار آمریکا، ساختار همچنان سازنده تا صعودی باقی میماند. مهمترین استدلال به نفع دلار این است که فدرال رزرو بعید است در محیطی که ریسک تورمی دوباره از مسیر انرژی بازگشته، یک غافلگیری انبساطی ارائه دهد. اگر جرومی پاول و داتپلات این پیام را منتقل کنند که کاهش نرخ بهره باید برای مدت بیشتری به تعویق بیفتد، دلار باید همچنان حمایت شود، بهویژه در برابر ارزهایی که نسبت به نفت و تورم وارداتی حساستر هستند. بهطور خلاصه، دلار همچنان از احتیاط سیاست پولی، تقاضای پناهگاه امن، و بهتعویقافتادن انتظارات تسهیل پولی سود میبرد.
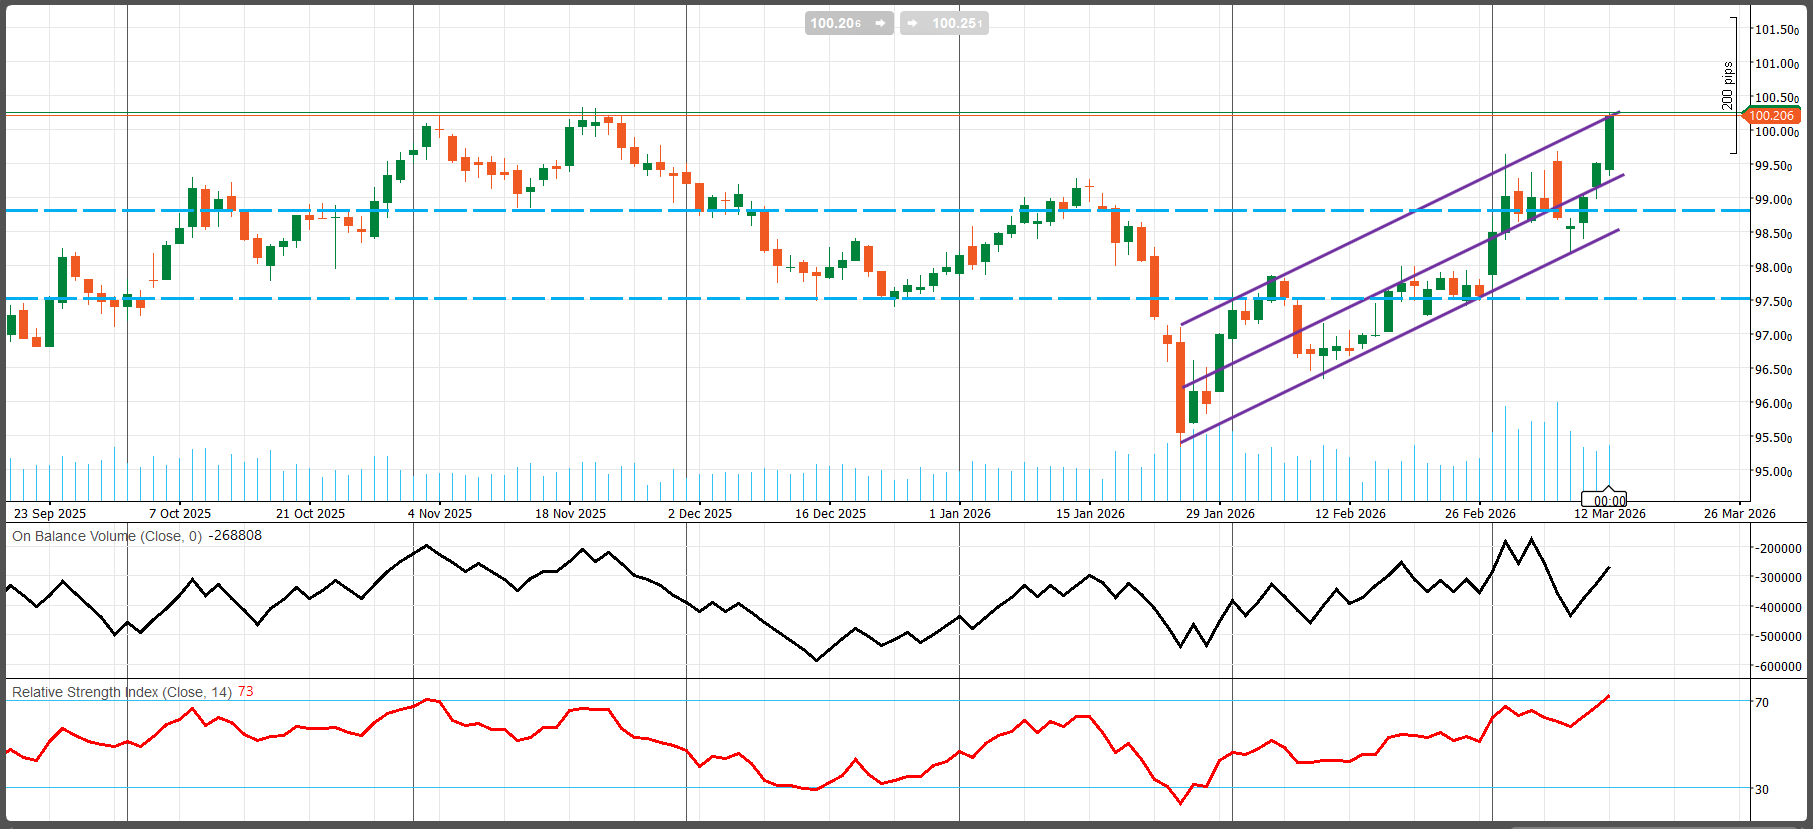
از نظر تکنیکال نیز نمودار روزانه همین دیدگاه را تأیید میکند. شاخص دلار همچنان در یک ساختار صعودی قوی قرار دارد، درون یک کانال صعودی مشخص معامله میشود، و اکنون در حال آزمایش محدوده مقاومتی 100.25 تا 100.50 است؛ محدودهای که یک سقف مهم از اوجهای قبلی محسوب میشود. روند کلی هنوز صعودی است و الگوی سقفها و کفهای بالاتر همچنان حفظ شده است. در عین حال، شاخصهای مومنتوم نشان میدهند حرکت تا حدی کشیده شده است. RSI نزدیک 73 نشاندهنده شرایط اشباع خرید است؛ یعنی مومنتوم صعودی همچنان قوی است، اما بازار در برابر یک اصلاح کوتاهمدت یا فاز نوسان خنثی نیز آسیبپذیر شده است. شاخص حجم تعادلی نیز بهبود یافته که از تلاش اخیر برای تمایل صعودی حمایت میکند و نشان میدهد فشار خرید دوباره بازگشته است.
جمعبندی مهم این است که دلار تا زمانی که بالای 99.00 باقی بماند، چشمانداز صعودی خود را حفظ میکند، اما حرکت بعدی بهشدت به این بستگی دارد که آیا DXY میتواند از سد مقاومت فعلی عبور کند یا نه. شکست واضح بالای 100.50، سناریوی رشد بیشتر به سمت 101.00 و 101.50 را تقویت میکند. اگر شاخص در این مقاومت ناکام بماند، بازگشت به سمت 99.00 پیش از آزمون دوباره روند اصلی محتملتر میشود.
والاستریت
برای والاستریت، چشمانداز محتاطانهتر باقی میماند. این الزاماً آغاز یک سقوط مستقیم و مداوم نیست، اما پسزمینه کلان فعلی برای ارزشگذاری گسترده سهام مساعد نیست. فشار تورمی ناشی از قیمت نفت میتواند بازدهها را بالا نگه دارد و کاهش نرخ بهره را به تعویق بیندازد، در حالی که GDP ضعیفتر و روحیه نرمتر مصرفکننده، تردیدهایی درباره پایداری واقعی رشد ایجاد میکند. این محیط برای سهام دشوار است، بهویژه برای بخشهایی از بازار که ارزشگذاری بالاتری دارند.
رفتار بخشها در هفته گذشته نیز همین تغییر رژیم را تأیید کرد. فناوری ضعیفترین بخش اصلی بازار بود، در حالی که گروههای دفاعیتر مانند خدمات عمومی عملکرد بهتری داشتند. مالیها نیز ضعیفتر ظاهر شدند. این الگو منطقی است. در محیطی با نفت بالاتر، بازده بالاتر، و عدمقطعیت بیشتر در مورد کاهش نرخ بهره، بخشهای دفاعی و حوزههای مرتبط با انرژی معمولاً عملکرد نسبی بهتری دارند، در حالی که سهام یا قابیلت رشد بلندمدت و بخشهای چرخهای بیشتر تحت فشار قرار میگیرند.
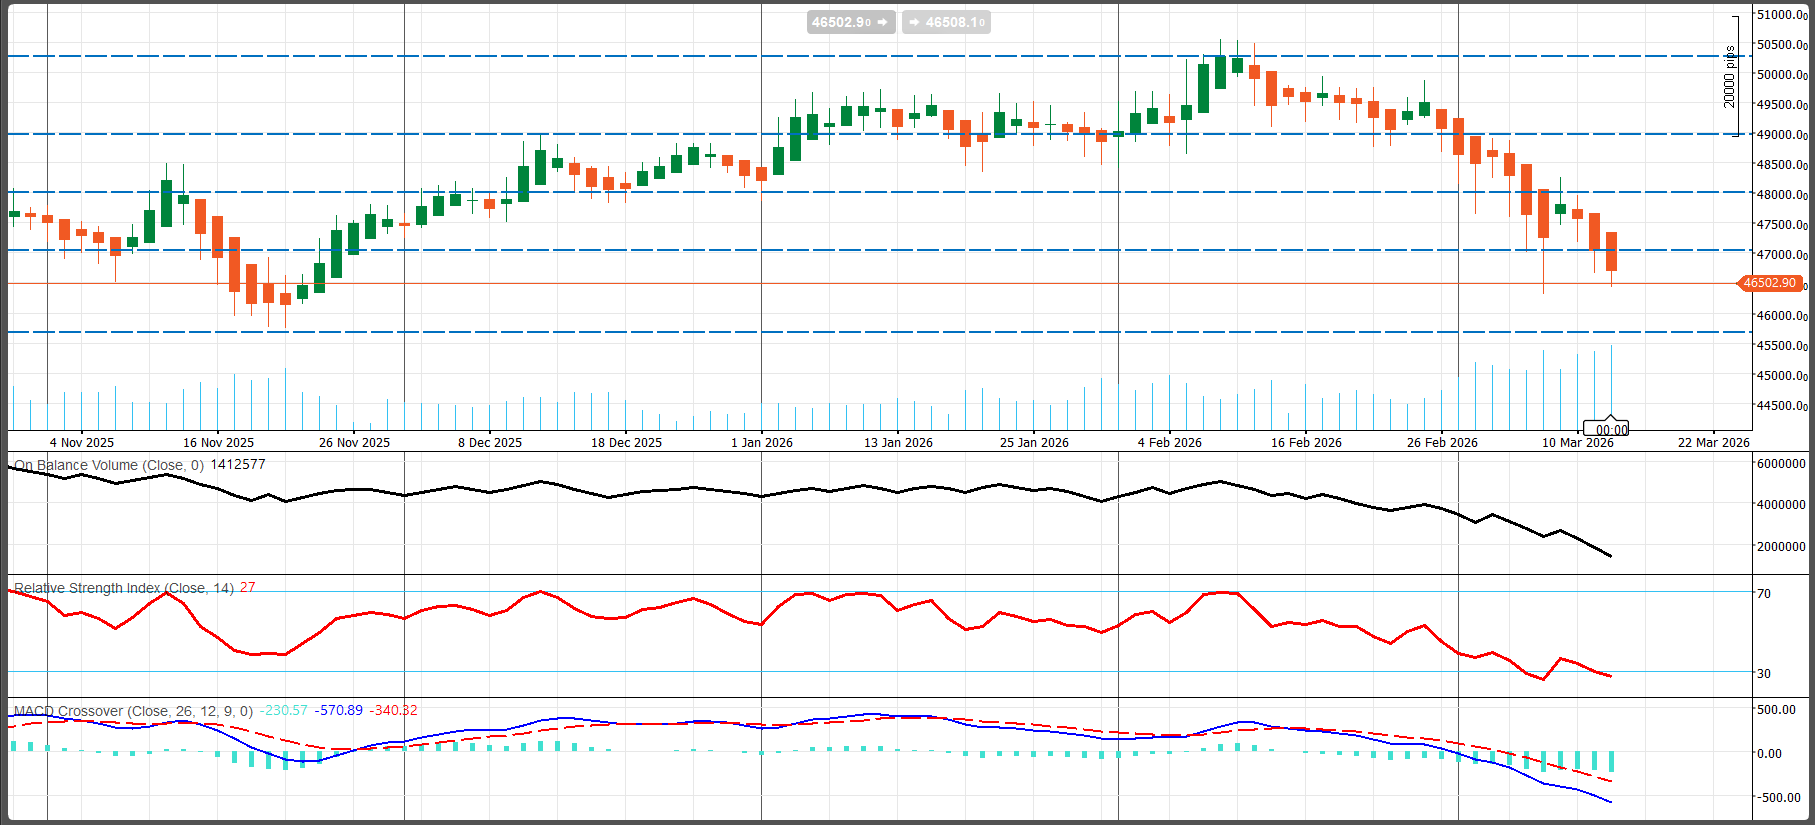
نمودار روزانه داوجونز نیز همین احتیاط را بازتاب میدهد. روند کوتاهمدت همچنان نزولی است و از اواسط فوریه یک الگوی روشن از سقفها و کفهای پایینتر شکل گرفته است. اکنون شاخص در حال آزمون ناحیه حمایتی 46,500 است. شاخصهای مومنتوم نشان میدهند بازار در سمت نزولی تا حدی کشیده شده و RSI به ناحیه اشباع فروش نزدیک شده است؛ بنابراین یک جهش کوتاهمدت فنی ممکن است. اما ساختار کلی تا زمانی که شاخص نتواند مقاومتهای بالاتر را پس بگیرد، ضعیف باقی میماند. شکست زیر 46,500 راه را به سمت 45,600 باز میکند. در سمت صعودی، بازگشت بالای 47,000 میتواند یک جهش صعودی ایجاد کند، اما روند تا زمانی که قیمت بالای 48,000 تا 49,000 تثبیت نشود، همچنان شکننده خواهد بود.
جمعبندی این هفته روشن است: قدرت دلار و ضعف والاستریت همچنان معامله بنیادی شفافتر بازار هستند، مگر آنکه چیزی روایت را تغییر دهد. کاهش شدید تنشهای ژئوپلیتیکی، افت قیمت نفت، یا یک فدرال رزروی انبساطی تر از انتظار میتواند فشار بر سهام را کاهش دهد و رشد دلار را محدود کند. اما بدون چنین تغییری، چارچوب غالب همچنان این است: دلار قوی، سهام شکننده، و معاملاتی پرنوسان که بهشدت تحتتأثیر تیترهای خبری قرار دارند.
بانکهای مرکزی در کانون توجه: هفتهای مهم برای واگرایی سیاستگذاری پولی
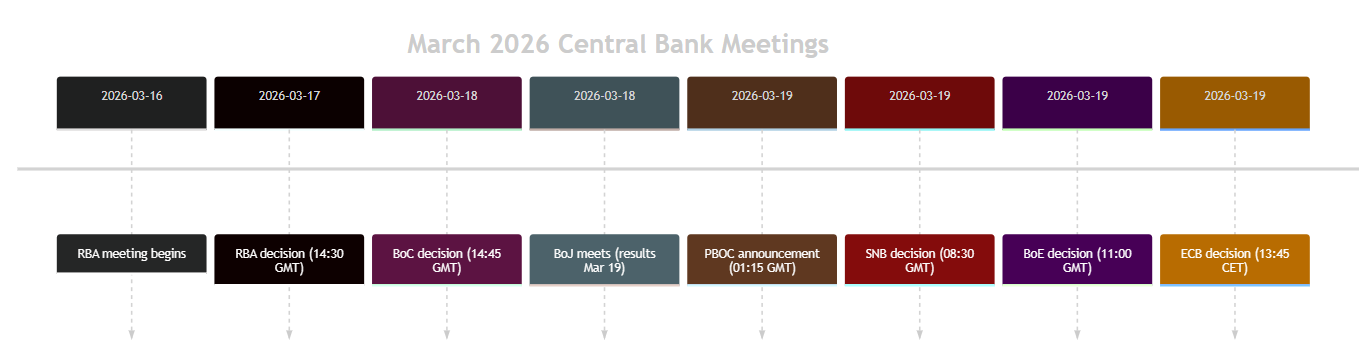
هفته پیش رو برای تصمیمهای بانکهای مرکزی جهان اهمیت بالایی دارد، زیرا این تصمیمها میتوانند بهخوبی نشان دهند که شرایط اقتصادی در اقتصادهای بزرگ تا چه اندازه از یکدیگر فاصله گرفتهاند. اگرچه انتظار میرود بیشتر بانکهای مرکزی در این هفته نرخهای بهره را بدون تغییر نگه دارند، اما منطق پشت این توقفها یکسان نیست. در برخی کشورها، سیاستگذاران با رشد ضعیفتر مواجهاند؛ در برخی دیگر، تورم همچنان چسبنده باقی مانده؛ و در تعدادی از اقتصادها نیز ریسکهای انرژی ناشی از جنگ و تنشهای ژئوپلیتیکی مسیر تصمیمگیری را پیچیدهتر کرده است.
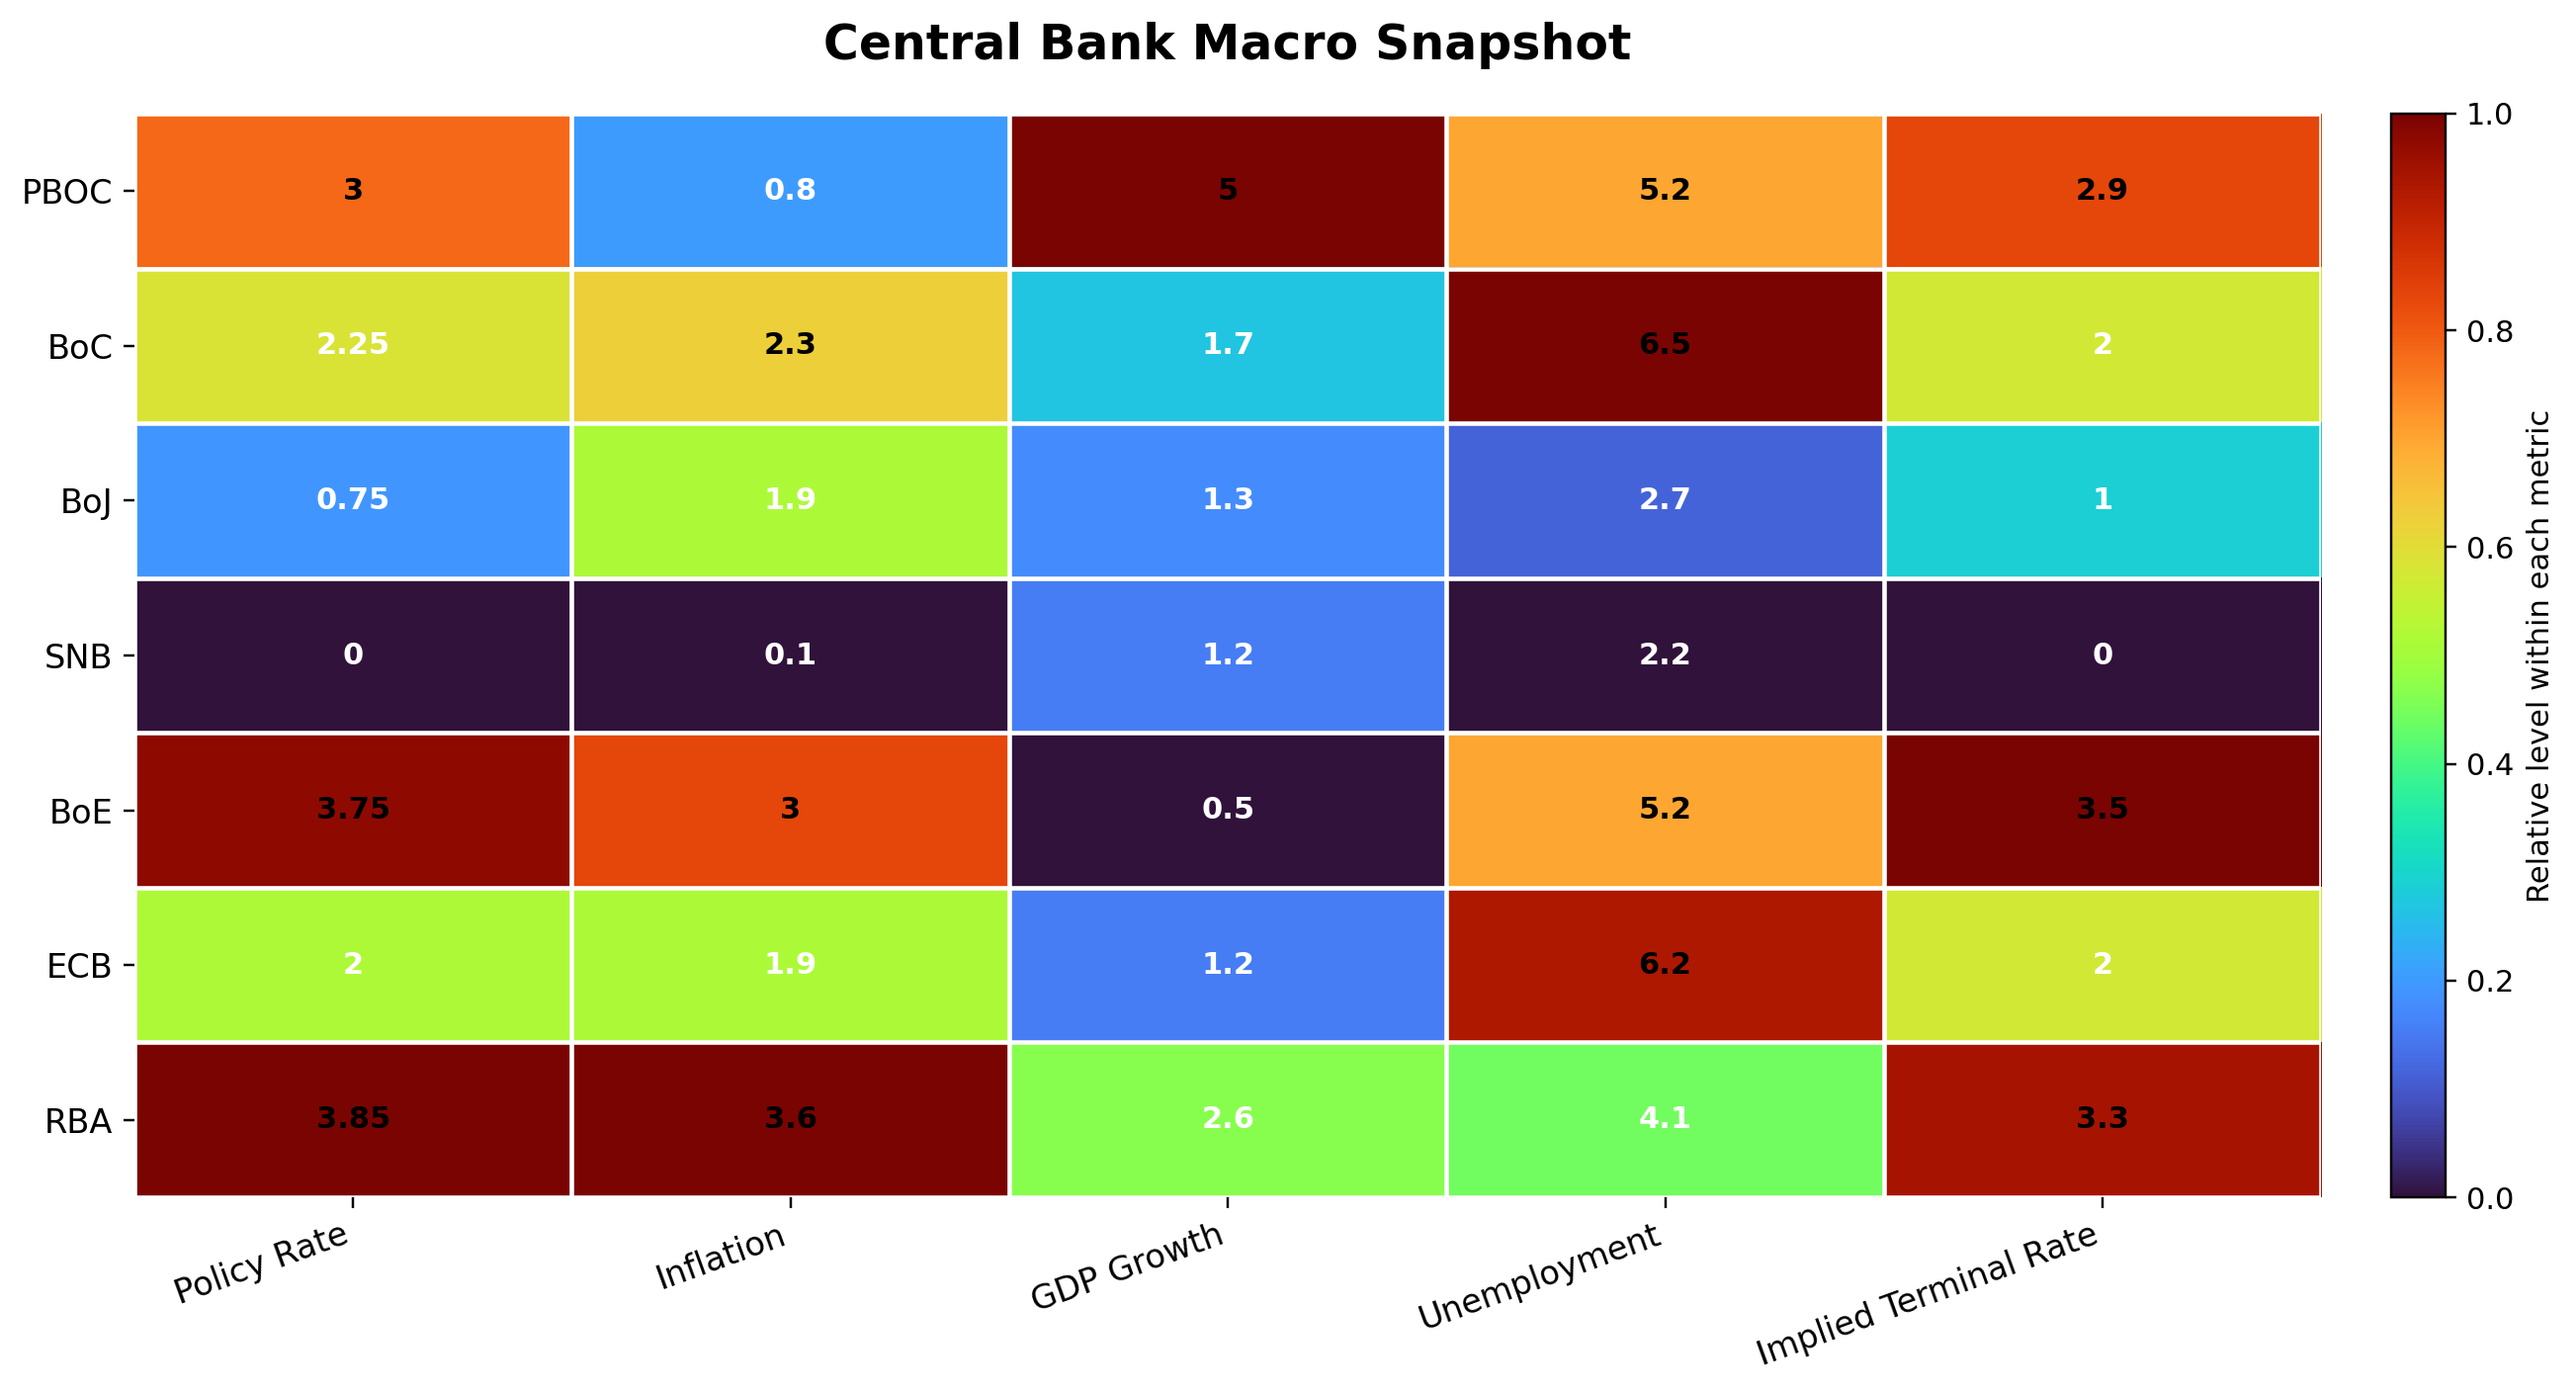
در چین، انتظار میرود بانک خلق چین (PBOC) همچنان رویکرد «نسبتاً انبساطی» خود را حفظ کند و ابزارهای کلیدی مانند نرخ وامدهی اصلی یکساله در سطح ۳.۰ درصد بدون تغییر باقی بمانند. دلیل این رویکرد روشن است: شتاب رشد اقتصادی کاهش یافته و تورم همچنان نزدیک به صفر است. در چنین شرایطی، پکن دلیلی برای سختگیری بیشتر در سیاست پولی نمیبیند.
در کانادا نیز انتظار غالب این است که بانک مرکزی کانادا نرخ بهره پایه ۲.۲۵ درصدی خود را ثابت نگه دارد. دلیل اصلی این احتیاط، ترکیب دادههای رشد ضعیفتر و تورم ملایمتر است. اقتصاد کانادا در سهماهه چهارم بهطور غیرمنتظره با افت سالانه ۰.۶ درصدی تولید ناخالص داخلی روبهرو شد، در حالی که تورم نیز در ژانویه به حدود ۲.۳ درصد کاهش یافت. این ترکیب، بیش از هر چیز، به نفع صبر و انتظار عمل میکند.
در ژاپن، بانک مرکزی ژاپن (BOJ) نیز احتمالاً فعلاً دست به تغییر نخواهد زد، هرچند برخی نشانههای داخلی بهبود یافتهاند. رشد قویتر دستمزدها و افزایش ملایم تورم هسته توکیو به ۱.۸ درصد در فوریه از سناریوی عادیسازی تدریجی حمایت میکنند، اما بازارها همچنان انتظار دارند افزایش بعدی نرخ بهره احتمالاً تا میانه سال ۲۰۲۶ به تعویق بیفتد. در نتیجه، سقف بازده نزدیک به ۰.۷۵ درصد فعلاً حفظ خواهد شد.
در سوئیس، تصویر حتی روشنتر است. بانک ملی سوئیس (SNB) تقریباً بهطور قطعی نرخهای خود را در محدوده نزدیک به صفر حفظ خواهد کرد. تورم در این کشور همچنان بسیار پایین و در ژانویه حدود ۰.۱ درصد بوده است؛ بنابراین هیچ فشار فوری برای تغییر سیاست وجود ندارد.
در میان بانکهای مرکزی مهم، شاید بانک مرکزی انگلستان (BoE) با حساسترین تصمیم بازار مواجه باشد. با قرار داشتن نرخ بانکی در ۳.۷۵ درصد، بازارها بهطور فزایندهای روی احتمال کاهش نرخ در ماه مارس حساب باز کردهاند. این انتظار پس از آن تقویت شد که تورم بریتانیا به ۳.۰ درصد کاهش یافت و نرخ بیکاری نیز به حدود ۵.۲ درصد رسید. همین موضوع بانک مرکزی انگلستان را در مرکز بحثی مهم قرار داده است: آیا ضعف تدریجی اقتصاد اکنون بهاندازهای هست که آغاز سیاستگذاری نرمتر را توجیه کند؟
در منطقه یورو، انتظار میرود بانک مرکزی اروپا (ECB) نیز نرخ بازتأمین مالی اصلی خود را در سطح ۲.۰۰ درصد بدون تغییر نگه دارد. هرچند ممکن است تورم منطقه یورو تا تابستان دوباره به محدوده ۲.۰ درصد نزدیک شود، اما تمرکز اصلی بازار نه بر خود عدد تورم، بلکه بر این است که آیا افزایش قیمت انرژی و شوکهای ناشی از جنگ میتوانند مسیر تورم را دوباره پیچیده کنند و فضای مانور بانک مرکزی اروپا را محدود سازند.
در استرالیا نیز بانک مرکزی استرالیا (RBA) احتمالاً پس از افزایش نرخ در فوریه، این بار رویکردی محتاطانهتر در پیش خواهد گرفت و نرخ بهره نقدی ۳.۸۵ درصدی را حفظ میکند. سیاستگذاران استرالیایی همچنان با تعادلی دشوار مواجهاند: از یک سو تورم در سهماهه چهارم در سطح بالای ۳.۶ درصد باقی مانده و از سوی دیگر رشد اقتصادی ۰.۸ درصدی فصلی فراتر از انتظار ظاهر شده است. این ترکیب، استدلالی قوی برای احتیاط و رویکرد صبر و مشاهده ایجاد میکند.
جمعبندی کلی این است که بانکهای مرکزی جهان دیگر در یک مسیر هماهنگ حرکت نمیکنند. اکنون هر بانک مرکزی تحت تأثیر ترکیب خاص خود از تورم، رشد، بازار کار، و شوکهای بیرونی قرار دارد. برای بازارها، مهمترین متغیرهایی که باید در این هفته زیر نظر گرفته شوند شامل قیمت انرژی، تحولات ژئوپلیتیکی، تنشهای تجاری، و هرگونه غافلگیری در دادههای اقتصادی است؛ عواملی که میتوانند انتظارات نرخ بهره تا پایان سال را بهطور جدی تغییر دهند.
چشمانداز بازار طلا: گرفتار میان حمایت ژئوپلیتیکی و فشار سیاست پولی
طلا وارد هفته جدید در یک فاز اصلاحی کوتاهمدت میشود، نه در یک مسیر صعودی شفاف و پرشتاب. قیمت لحظهای طلا بعدازظهر جمعه نزدیک ۵,۰۵۲ دلار به ازای هر اونس بود و هفته را با افتی بیش از ۲ درصد به پایان رساند؛ افتی که دومین کاهش هفتگی متوالی این فلز محسوب میشود. این رفتار قیمتی مهم است، زیرا نشان میدهد بازار همچنان از ریسکهای ژئوپلیتیکی و تقاضای پناهگاه امن حمایت میگیرد، اما فعلاً این حمایت تحتالشعاع دلار قویتر آمریکا و فشار ناشی از نرخهای واقعی بالاتر قرار گرفته است.
وضعیت فعلی بازار طلا: زمینه حمایتی وجود دارد، اما شتاب صعودی هنوز شکل نگرفته است
مهمترین تغییر در رژیم فعلی بازار طلا این است که این فلز دیگر صرفاً بهعنوان یک پوشش ریسک ژئوپلیتیکی معامله نمیشود. در عوض، اکنون طلا میان دو نیروی کلان متضاد گرفتار شده است.
- از یک سو، جنگ ایران، ریسک اختلال در عرضه، و نااطمینانی گستردهتر جهانی همچنان برای قیمت طلا یک کف حمایتی ایجاد میکنند. این عوامل مانع از آن میشوند که احساسات نسبت به طلا بهطور عمیقتر تضعیف شود و همچنان از سناریوی صعودی میانمدت حمایت میکنند.
- از سوی دیگر، بازار با یک مانع جدی از سمت سیاست پولی روبهرو است. دلار آمریکا تقویت شده، بازده اوراق قزضه خزانه داری در سطوح بالاتری باقی مانده، و انتظارات مربوط به کاهش نرخ بهره توسط فدرال رزرو به زمان دورتری منتقل شده است. این ترکیب، رشد قیمت طلا را محدود میکند. بهعبارت ساده، طلا هنوز از ترس و نااطمینانی سود میبرد، اما در برابر این واقعیت با مشکل مواجه است که بازار اکنون سناریوی «نرخهای بالاتر برای مدت طولانیتر» را واقعبینانهتر میبیند.
به همین دلیل، بهترین توصیف برای شرایط فعلی طلا این است که در کوتاهمدت تحت فشار قرار دارد، اما در میانمدت همچنان سازنده باقی مانده است. حتی در جریان افت هفته گذشته، حمایتهای ساختاری بلندمدت طلا همچنان پابرجا ماندند؛ از جمله تقاضای تخصیص دارایی در افق بلندمدت، خرید بانکهای مرکزی، و ورود مستمر سرمایه به ETFها.
چشمانداز هفتگی طلا: همه نگاهها به فدرال رزرو
محرک اصلی این هفته، نشست ۱۷ تا ۱۸ مارس کمیته بازار آزاد فدرال (FOMC) است. اهمیت این نشست از آن جهت بیشتر است که یک نشست همراه با پیشبینیها است؛ یعنی بازارها نهفقط تصمیم سیاست پولی، بلکه پیشبینیهای بهروزشده اقتصادی و داتپلات جدید را نیز دریافت خواهند کرد.
سناریوی پایه همچنان این است که فدرال رزرو نرخ بهره را بدون تغییر نگه دارد، اما برای طلا، مسئله اصلی خود تصمیم نیست. مسئله اصلی این است که جرومی پاول چگونه چشمانداز را ترسیم میکند. اگر فدرال رزرو بیشتر بر ریسکهای ناشی از تورم چسبنده و قیمتهای بالاتر انرژی تأکید کند، طلا ممکن است همچنان تحت فشار بماند. اما اگر اظهار نظر های پاول بیشتر نگران افت رشد اقتصادی به نظر برسد، این موضوع میتواند به طلا کمک کند تا تثبیت شود و بخشی از افت خود را جبران کند.
در حال حاضر، پسزمینه کلان برای طلا در کوتاهمدت چندان ایدهآل نیست. دادههای اخیر تورمی نشان دادند که تورم سرفصل CPI در سطح ۲.۴ درصد سالانه باقی مانده، در حالی که CPI هسته ۲.۵ درصد بوده است. همزمان، تازهترین گزارش PCE نشان داد PCE سرفصل ۲.۸ درصد و PCE هسته ۳.۱ درصد برای ژانویه ثبت شدهاند. از طرف دیگر، GDP سهماهه چهارم به ۰.۷ درصد بازنگری شد که نشانهای از رشد ضعیفتر است.
این ترکیب، محیطی دشوار برای طلا ایجاد میکند. بهطور معمول، رشد ضعیفتر باید از طلا حمایت کند، زیرا بازدهها را پایین میآورد و انتظارات برای تسهیل سیاست پولی را تقویت میکند. اما این بار، تورم چسبنده و فشار نفتی ناشی از جنگ، اجازه نمیدهند فدرال رزرو با خیال راحت لحنی انبساطی داشته باشد. دقیقاً به همین دلیل است که طلا مانند چرخههای عادیتر، واکنش مثبتی و قوی به دادههای ضعیفتر رشد نشان نمیدهد.
نفت و دلار، مهمترین محرکهای کوتاهمدت طلا
بازار نفت نیز یکی دیگر از متغیرهای مهمی است که باید با دقت دنبال شود. نفت برنت روز جمعه در ۱۰۳.۱۴ دلار بسته شد و برای نخستین بار از اوت ۲۰۲۲ دوباره به بالای ۱۰۰ دلار بازگشت، در حالی که WTI نزدیک ۹۸.۷۱ دلار بسته شد. این موضوع مهم است، زیرا قیمتهای بالاتر نفت مستقیماً به ریسک تورمی دامن میزنند.
برای طلا، اثر نفت دوگانه است. از جنبه مثبت، تنش ژئوپلیتیکی ناشی از نفت از تقاضای پناهگاه امن حمایت میکند. از جنبه منفی، تورم ناشی از نفت از دلار آمریکا و بازده اوراق خزانه حمایت میکند؛ دو عاملی که بهطور سنتی برای طلا نقش مانع دارند. هفته گذشته، سمت منفی این رابطه بهوضوح دست بالا را داشت.
در همین حال، دلار آمریکا به پناهگاه امن ترجیحی بازار در جریان این درگیری تبدیل شده است. این یکی از مهمترین دلایلی بوده که طلا نتوانسته بهطور کامل از استرس ژئوپلیتیکی بهره ببرد. تا زمانی که دلار قدرتمند باقی بماند و انتظارات کاهش نرخ بهره فدرال رزرو به تعویق افتاده باشد، طلا ممکن است در ساختن یک مومنتوم صعودی پایدار با مشکل روبهرو شود، حتی اگر تنشهای ژئوپلیتیکی همچنان بالا بمانند.
چشمانداز بازار و قیمت طلا: نوسانی تا متمایل به نزول خفیف در کوتاهمدت
برای هفته پیش رو، عملیترین نگاه این است که طلا در کوتاهمدت در یک بازه نوسانی تا متمایل به کاهش خفیف حرکت کند، در حالی که در افق بزرگتر همچنان چشماندازی سازنده داشته باشد.
در کوتاهمدت، اگر فدرال رزرو یک تثبیت نرخ با لحن سخت گیرانه ارائه دهد، داتپلات را نسبتاً محکم نگه دارد، و این پیام را منتقل کند که ریسک تورمی ناشی از انرژی توانایی آن برای تسهیل سیاست پولی را محدود میکند، طلا همچنان در معرض دورهای دیگر از نوسان یا حتی یک موج نزولی تازه قرار میگیرد. با این حال، ساختار میانمدت هنوز از یک دیدگاه کاملاً نزولی حمایت نمیکند، بهویژه تا زمانی که ریسک جنگ حلوفصل نشده و تقاضای ساختاری از سوی بانکهای مرکزی و ETFها ادامه داشته باشد.
جمعبندی عملی روشن است: طلا برای بازیابی شفاف و قدرتمند، به یکی از این سه عامل نیاز دارد: دلار ضعیفتر، بازده پایینتر، یا پیام فدرال رزرو که بیشتر بر افت رشد تمرکز داشته باشد. بدون دستکم یکی از این محرکها، احتمالاً طلا همچنان میان حمایت ژئوپلیتیکی از پایین و فشار سیاست پولی از بالا گرفتار خواهد ماند.
چشمانداز تکنیکال XAU/USD: تثبیت پس از یک رالی قدرتمند
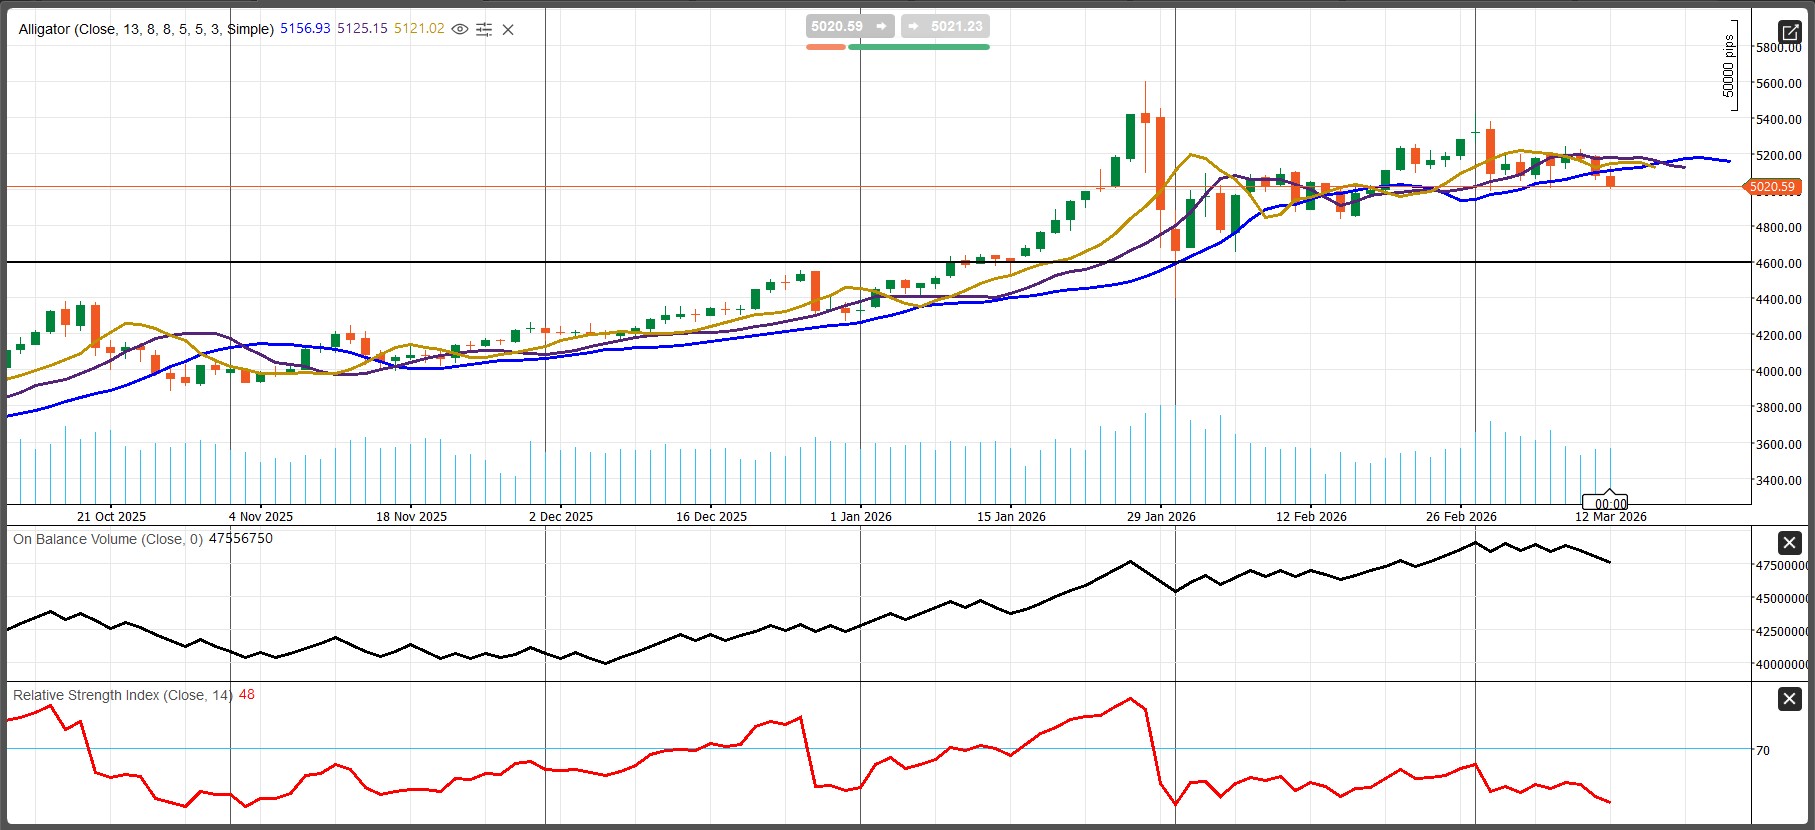
از منظر تکنیکال، طلا پس از رالی قدرتمند خود تا اواخر ژانویه وارد یک فاز نوسانی تا اصلاحی شده است. ساختار کلی هنوز سازنده است، اما مومنتوم کوتاهمدت تضعیف شده و قیمت اکنون حول محدوده کلیدی ۵,۰۲۰ معامله میشود.
مهمترین سیگنالهای تکنیکال
- روند میانمدت: همچنان صعودی است، اما رفتار قیمتی کوتاهمدت به حالت خنثی تا کمی نزولی تغییر کرده است.
- RSI نزدیک ۴۸: مومنتوم در وضعیت خنثی قرار دارد و بازار نه در اشباع خرید است و نه در اشباع فروش.
- خطوط Alligator / ساختار میانگینها: خطوط در حال صاف شدن و همگرا شدن هستند که به فاز تثبیت و نبود روند جهتدار قوی اشاره میکند.
- OBV: همچنان در سطحی نسبتاً بالا قرار دارد، اما شروع به کاهش کرده که نشان میدهد فشار خرید نسبت به قبل کمتر شده است.
از نظر تکنیکال، نمودار از سناریوی تثبیت پس از یک روند صعودی قوی حمایت میکند. تا زمانی که طلا بالای ۵,۰۰۰ باقی بماند، میتواند در یک بازه نوسان کند و برای بازیابی تلاش کند. شکست واضح زیر ۵,۰۰۰، ریسک اصلاح عمیقتر به سمت ۴,۹۰۰ را افزایش میدهد. در سمت صعودی نیز، بازگشت پایدار بالای ۵,۱۵۰ دوباره ساختار صعودی را تقویت میکند.
تحلیل و چشمانداز بازار نفت خام در هفته پیش رو
شوک عرضه همچنان از بازار حمایت میکند، اما ریسک تیترهای خبری بسیار بالاست
نفت خام در یک محیط با ساختاری صعودی اما بسیار بیثبات وارد هفته جدیدمیشود. این یک رالی عادی و تقاضامحور نیست که از رشد قویتر اقتصاد جهانی یا بهبود انتظارات مصرف انرژی ناشی شده باشد. در عوض، بازار همچنان در یک رژیم شوک عرضه معامله میشود؛ جایی که جهت قیمتها عمدتاً تحت تأثیر اختلالات مرتبط با تنگه هرمز، واکنشهای اضطراری سیاستگذاران، و تیترهای سریع ژئوپلیتیکی قرار دارد. این تفاوت بسیار مهم است، زیرا توضیح میدهد چرا نفت میتواند از نظر بنیادی همچنان حمایت شود، اما همزمان در برابر هر نشانهای از کاهش تنش، آزادسازی ذخایر استراتژیک، یا پیشرفت دیپلماتیک، نوسانات شدید و بازگشتهای تند را تجربه کند.
وضعیت بازار نفت: از نظر ساختاری فشرده، اما بهشدت نوسانی
پسزمینه کلی بازار انرژی در کوتاهمدت همچنان برای نفت حمایتی باقی مانده است. در پایان معاملات جمعه، برنت در 103.14 دلار و WTI در 98.18 دلار بسته شدند؛ آن هم پس از آنکه هر دو شاخص در اوایل هفته به بالاترین سطوح خود از سال 2022 رسیدند. پس از بستهشدن جمعه قبل، برنت 11.27 درصد و WTI حدود 8 درصد رشد کردند؛ حرکتی که نشان میدهد بازار همچنان یک پرمیوم ژئوپلیتیکی معنادار را در قیمت نفت حفظ کرده است.
محرک اصلی همچنان اختلال در عرضه مرتبط با خلیج فارس و تنگه هرمز است. زمانی که جریان حملونقل دریایی بهشدت محدود میشود و مسیرهای صادراتی تحت فشار قرار میگیرند، بازار نفت را بهگونهای قیمتگذاری میکند که گویی امنیت عرضه دیگر قابلاتکا نیست. به همین دلیل است که افتهای قیمتی هنوز کمعمق باقی میمانند و خریداران در سطوح پایینتر دوباره وارد بازار میشوند.
با این حال، بازار نفت دیگر فقط بر اساس وحشت ناشی از کمبود عرضه معامله نمیشود. اکنون تمرکز به سمت یک سؤال پیچیدهتر رفته است: چه میزان از این اختلال میتواند از طریق آزادسازی ذخایر اضطراری، مداخله سیاستی، و رشد عرضه جایگزین جذب شود؟ این موضوع اهمیت زیادی دارد، زیرا حتی در یک بازار مبتنی بر شوک عرضه، معاملهگران بهمرور ارزیابی میکنند که چه بخشی از عرضه ازدسترفته واقعاً غیرقابل جایگزینی است، چه بخشی میتواند جبران شود، و این اختلال تا چه مدت ادامه خواهد داشت.
این یعنی رژیم فعلی بازار نفت، پیچیدهتر از یک جهش یکطرفه صرفاً ژئوپلیتیکی است. بازار هنوز هستهای صعودی دارد، اما بهطور فزایندهای نسبت به هر نشانهای حساس شده که نشان دهد کسری فیزیکی میتواند تا حدی پوشش داده شود. آزادسازی ذخایر استراتژیک نفت و اقدامات هماهنگ اضطراری، شاید گره اصلی عرضه را باز نکنند، اما میتوانند سرعت و شدت جهش قیمتها را کاهش دهند. بهبیان دیگر، میتوانند نوسان بازار را هموارتر کنند، حتی اگر نتوانند آن را بهطور کامل به شرایط عادی بازگردانند.
تراز نفت آمریکا: نه نزولیِ کامل، نه آنقدر راحت که پرمیوم ریسک را حذف کند
در سمت آمریکا، تازهترین دادههای ذخایر تصویری ترکیبی و نه کاملاً نزولی ارائه کردند. ذخایر نفت خام تجاری افزایش یافت؛ موضوعی که در ظاهر بهبود نسبی در دسترسی داخلی به نفت خام را نشان میدهد. اما در مقابل، ذخایر بنزین و فرآوردههای تقطیری کاهش یافتند، در حالی که عرضه کل فرآوردهها نیز رشد کرد. این ترکیب مهم است، زیرا نشان میدهد حتی اگر ذخایر نفت خام در حال افزایش محدود باشند، تقاضای فرآوردههای پالایشی و فعالیت پالایشگاهها همچنان آنقدر قوی هست که کل زنجیره انرژی را نسبتاً فشرده نگه دارد.
این تمایز برای تفسیر بازار بسیار مهم است. در حالت عادی، افزایش ذخایر نفت خام میتواند به آرامتر شدن قیمتها کمک کند. اما زمانی که ذخایر فرآوردهها در حال کاهش هستند و تقاضای ضمنی همچنان مقاوم است، پیام کلی بازار کاهش تنش نیست. بلکه نشان میدهد فشار در بخش پاییندستی همچنان بالاست و همین موضوع اثر نزولی افزایش ذخایر نفت خام را محدود میکند.
فعالیت حفاری در آمریکا نیز بهتدریج در حال واکنش به قیمتهای بالاتر است. تعداد دکلهای نفتی بیکر هیوز بار دیگر افزایش یافت و دومین رشد هفتگی متوالی را ثبت کرد. این موضوع نشان میدهد تولیدکنندگان آمریکایی با بهبود مشوقهای قیمتی، کمی فعالتر شدهاند. با این حال، این هنوز آن نوع واکنش تهاجمی در عرضه نیست که بتواند بهسرعت یک اختلال بزرگ جهانی را خنثی کند. تولید آمریکا میتواند در حاشیه کمککننده باشد، اما راهحل فوری برای یک گلوگاه حملونقل و صادراتی متمرکز بر خلیج فارس نیست.
چشمانداز هفتگی: حمایت از سمت عرضه، اما آسیبپذیر در برابر اخبار کاهش تنش
سناریوی پایه و عملی برای هفته پیش رو، نوسان بالا با تمایل ملایم به صعود است، نه یک روند جهتدار کاملاً شفاف. سمت عرضه همچنان نیروی غالب بازار است و تا زمانی که تنگه هرمز بهطور معنادار مختل باقی بماند و صادرات خلیج فارس محدود بماند، نفت احتمالاً در افتها با حمایت خریداران روبهرو خواهد شد.
اما این بازاری است که ریسک تیترهای خبری میتواند در کوتاهمدت بر منطق روند غلبه کند. اگر نشانهای معتبر از بازگشایی هرمز، کاهش حملات به زیرساختهای انرژی منطقه، یا بازگشت جریان عادی صادرات مشاهده نشود، معاملهگران بهاحتمال زیاد افتهای بازار را اصلاحات موقت تلقی خواهند کرد، نه آغاز یک روند نزولی پایدار. در چنین فضایی، کاهش قیمتها معمولاً با ورود خریداران همراه میشود.
با این حال، عکس این موضوع نیز صادق است. اگر بازار یک سیگنال معتبر و تأییدشده از کاهش تنش دریافت کند، نفت میتواند بهسرعت افت کند. به همین دلیل، نباید چشمانداز کوتاهمدت نفت را بهصورت یکبعدی و کاملاً صعودی توصیف کرد. توصیف دقیقتر این است که نفت از نظر بنیادی حمایتشده باقی مانده، اما از نظر تاکتیکی در برابر اصلاحهای شدید آسیبپذیر است؛ بهویژه اگر شرایط ژئوپلیتیکی حتی اندکی بهبود یابد.
در این میان، آزادسازی ذخایر اضطراری اهمیت ویژهای پیدا میکند. این اقدامات میتوانند به تثبیت بازار فیزیکی و کاهش قیمتگذاری هیجانی کمک کنند، اما همچنان باید آنها را یک ضربهگیر موقت، نه راهحل دائمی دانست. آزادسازی ذخایر میتواند شدت جهش را کاهش دهد، اما تا زمانی که یکی از مهمترین گلوگاههای انرژی جهان تحت فشار شدید باقی مانده، ریسک ساختاری اصلی را از بین نمیبرد.
بنابراین، از منظر معاملاتی، بهترین توصیف برای سوگیری این هفته این است که بازار در نبود کاهش تنش، نوسانی تا متمایل به صعود باقی میماند، اما اگر پرمیوم ژئوپلیتیکی شروع به تخلیه کند، بهشدت در معرض نزول قرار خواهد گرفت.
چشمانداز تکنیکال WTI: روند صعودی حفظ شده، اما بازار بیشازحد کشیده شده است
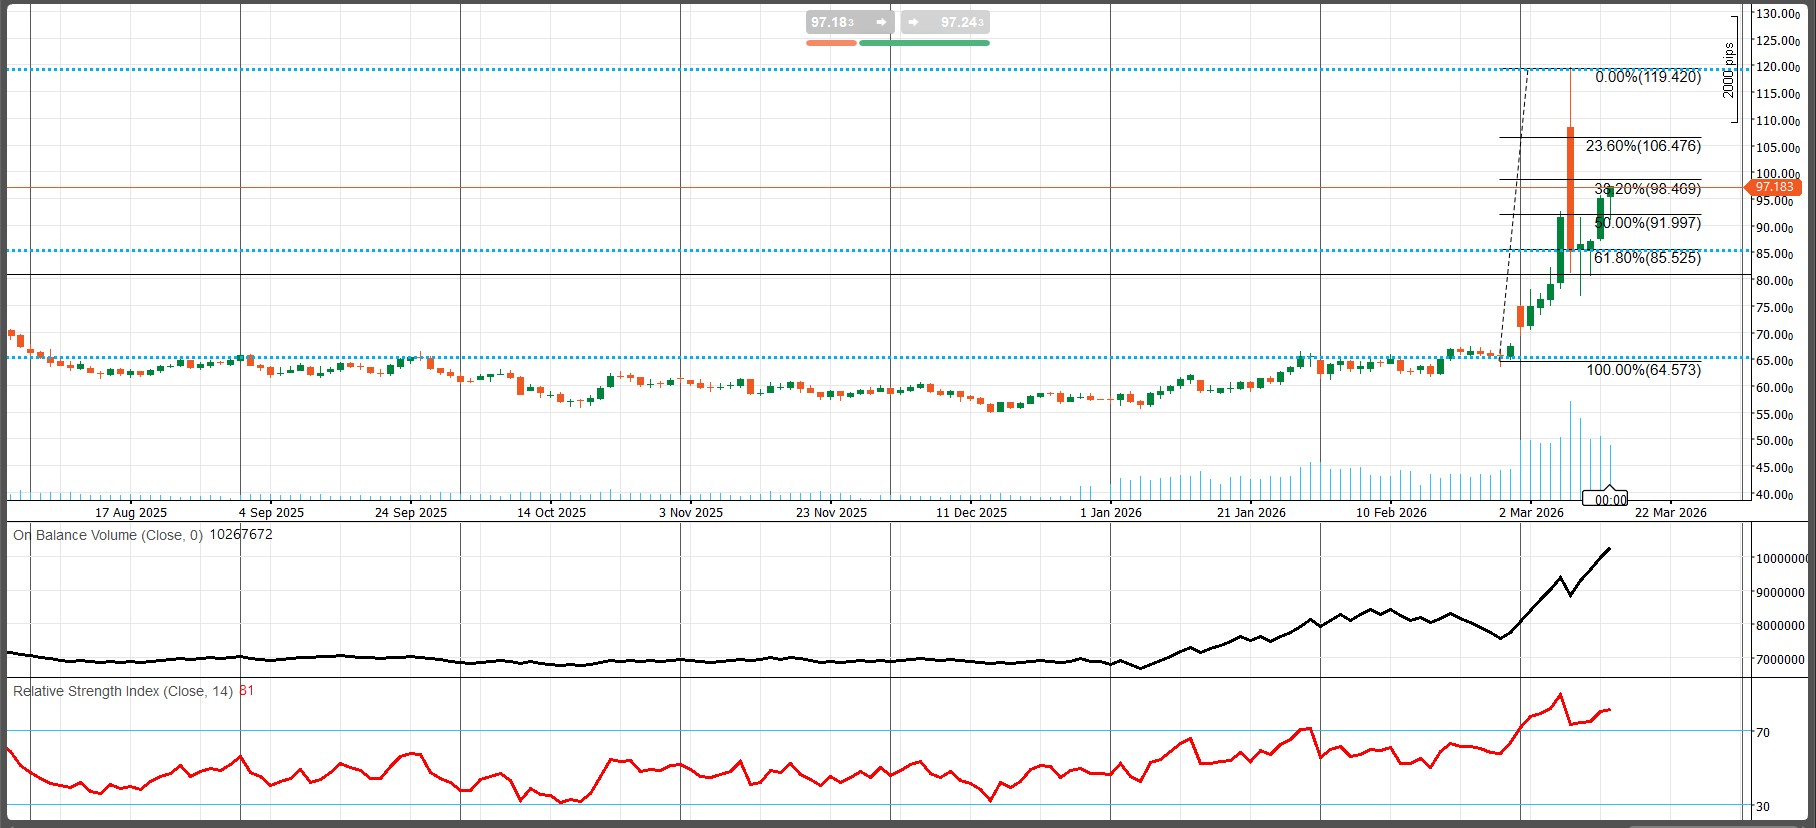
از منظر تکنیکال، WTI همچنان در یک روند صعودی قوی قرار دارد، اما نمودار همزمان نشان میدهد که پس از شکست صعودی تند خود در اوایل مارس، بازار بهشدت کشیده و اشباعشده شده است. قیمت اکنون نزدیک 97.18 دلار معامله میشود و درست زیر سطح بازگشتی 38.2 درصد در محدوده 98.47 قرار دارد؛ محدودهای که اکنون به یک نقطه محوری مهم در کوتاهمدت تبدیل شده است.
مهمترین سیگنالهای تکنیکال
- روند: روند کلی همچنان بهوضوح صعودی است و پس از رالی انفجاری از محدوده 64.6 دلار، ساختار بازار همچنان به نفع خریداران باقی مانده است.
- RSI نزدیک 81: این عدد نشان میدهد بازار در وضعیت اشباع خرید شدید قرار دارد. مومنتوم صعودی هنوز قدرتمند است، اما همزمان ریسک تثبیت یا اصلاح عمیقتر نیز بهطور محسوسی افزایش یافته است.
- OBV: شاخص حجم تعادلی همچنان در حال رشد است و فشار خرید قوی را تأیید میکند؛ عاملی که از ساختار صعودی بزرگتر حمایت میکند.
در تصویر بزرگتر، نمودار هنوز از قیمتهای بالاتر حمایت میکند، اما پس از چنین حرکت عمودی و سریع، بازار بهوضوح در معرض سیو سود، بازگشتهای ناگهانی، و نوسانات درونروزی شدید قرار دارد.
حرکت بالای 98.5 دلار میتواند راه را برای ادامه صعود به سمت 106.5 دلار باز کند. در سمت نزولی، شکست زیر 92.0 دلار نشانهای از ورود بازار به یک اصلاح عمیقتر خواهد بود و میتواند مسیر را به سمت 85.5 دلار هموار کند.
سطوح کلیدی برای زیر نظر گرفتن
مقاومت:
مقاومت فوری در محدوده 98.5 دلار قرار دارد. شکست بالای این ناحیه، راه را به سمت 106.5 دلار باز میکند و پس از آن، اوج مهمتر بازار در محدوده 119.4 دلار در کانون توجه قرار میگیرد.
حمایت:
نخستین حمایت مهم در حوالی 92.0 دلار قرار دارد که با سطح بازگشتی 50 درصد همراستا است. در صورت شکست این ناحیه، سطح مهم بعدی برای اصلاح در 85.5 دلار و نزدیک فیبوناچی 61.8 درصد دیده میشود.
جمعبندی نهایی
نفت خام همچنان در یک رژیم صعودی مبتنی بر شوک عرضه قرار دارد، نه در یک رالی متعارف کلان. همین موضوع باعث میشود لحن کوتاهمدت بازار حمایتی باقی بماند، بهویژه تا زمانی که اختلال در خلیج فارس و تنگه هرمز حلوفصل نشده است. اما این بازاری است که میتواند بهسرعت و بهشدت به تحولات ژئوپلیتیکی، مداخلههای سیاستی، و اخبار مربوط به آزادسازی ذخایر واکنش نشان دهد.
شفافترین برداشت برای این هفته این است: تا زمانی که شوک عرضه پابرجاست، نفت از نظر بنیادی حمایت میشود، اما بازار آنقدر کشیده و آنقدر وابسته به تیترهای خبری است که نمیتوان اصلاحهای شدید را نادیده گرفت. از نظر عملی، مسیر با کمترین مقاومت همچنان به سمت بالاست؛ مگر آنکه یک سیگنال معتبر از کاهش تنش دریافت شود.
چشمانداز بازار کریپتو:
بازیابی بیتکوین حفظ شده، اما فشارهای کلان هنوز جهت بازار را کنترل میکنند
بازار کریپتو وارد هفته جدید در فاز بازیابی میشود، اما هنوز نمیتوان از یک رالی صعودی جدید و قاطع صحبت کرد. بیتکوین همچنان از بهبود تقاضای نهادی و موقعیتگیری باثباتتر حمایت میشود، اما جهت کوتاهمدت آن هنوز بیش از آنکه به محرکهای درونبازاری کریپتو وابسته باشد، تحت تأثیر محیط کلان جهانی قرار دارد. بهبیان عملی، بیتکوین فعلاً بیشتر شبیه یک دارایی کلانِ پرریسک و با بتای بالا معامله میشود، نه یک بازار کاملاً مستقل.
این تفاوت اهمیت زیادی دارد. سناریوی صعودی شفاف برای بیتکوین نیازمند ترکیبی از دلار ضعیفتر، آرامتر شدن بازار نفت، ثبات بیشتر در بازده اوراق، و فدرال رزروی است که نرخها را ثابت نگه دارد اما لحنی تهاجمی نداشته باشد. در مقابل، سناریوی نزولی شامل دلار قویتر، بازده بالاتر، نگرانیهای بیشتر درباره تورم، و فدرال رزروی است که دوباره روایت «نرخهای بالاتر برای مدت طولانیتر» را تقویت کند. در حال حاضر، بیتکوین جایی میان این دو سناریو قرار گرفته است. بازار بیشتر شبیه یک بازیابی شکننده درون یک رژیم پرریسک کلان به نظر میرسد، نه آغاز یک رالی صعودی مستقیم و قدرتمند.
وضعیت بازار کریپتو: در حال بازیابی، اما همچنان حساس به متغیرهای کلان
بیتکوین هفته را در محدوده 71,000 دلار آغاز میکند، در حالی که اتریوم نزدیک 2,070 دلار معامله میشود. این یعنی بیتکوین بهطور محسوسی بالاتر از کفهای شدید اوایل فوریه قرار دارد، اما همچنان فاصله قابلتوجهی با فضای رشد آسان و روانی دارد که در فاز صعودی قبلی دیده میشد. رفتار اخیر بازار کریپتو نشان میدهد که این بازار همچنان همراه با ریسکپذیری عمومی، سهام فناوری، انتظارات نقدینگی، و قیمتگذاری سیاستهای بانک مرکزی حرکت میکند. این ویژگی همچنان مهمترین مشخصه بازار فعلی است.
با این حال، در زیر سطح بازار نشانههایی از بهبود دیده میشود. تقاضای نهادی نسبت به فضای هراسآلود فوریه بهوضوح تثبیت شده است. دادههای اخیر جریان سرمایه نشان دادند که ورود سرمایه به محصولات سرمایهگذاری داراییهای دیجیتال دوباره مثبت شده و بیتکوین سهم اصلی این جریانها را به خود اختصاص داده است. جریان ورود سرمایه به ETFهای اسپات بیتکوین در آمریکا نیز در طول هفته همچنان مثبت باقی ماند؛ موضوعی که از منظر ساختاری یک سیگنال مهم و سازنده محسوب میشود. حتی اگر رفتار قیمت هنوز مردد به نظر برسد، ثبات تقاضا از سوی ETFها نشان میدهد که خریداران بلندمدت هنوز فعالاند و بازار فقط بر پایه سفتهبازی کوتاهمدت حرکت نمیکند.
این ترکیب مهم است، زیرا نشان میدهد اگرچه بیتکوین هنوز مومنتوم کافی برای یک شکست صعودی قوی ندارد، پایه تقاضای زیرین بازار سالمتر شده است. بهعبارت دیگر، بازار دیگر در فاز وحشت نیست، اما هنوز وارد فاز سرخوشی هم نشده است.
عامل حمایتی دیگر، فضای نظارتی در ایالات متحده بوده است. خوشبینی نسبت به یک رویکرد هماهنگتر نظارتی در آمریکا تا حدی به احساسات بازار کمک کرده، بهویژه پس از نشانههایی از همکاری نزدیکتر میان SEC و CFTC. این موضوع برای بازار یک تقویت نسبی اعتماد ایجاد کرده، زیرا شفافیت بیشتر نظارتی معمولاً نااطمینانی را برای نهادها، پلتفرمهای معاملاتی، و تخصیصدهندگان سرمایه بلندمدت کاهش میدهد. برای بیتکوین، این عامل بهتنهایی جهش فوری ایجاد نمیکند، اما بنیان میانمدت بازار را تقویت میکند.
چشمانداز هفتگی بیتکوین: فدرال رزرو همچنان مهمترین محرک بازار است
مهمترین رویداد این هفته برای بازار کریپتو، نشست 17 تا 18 مارس FOMC است. اهمیت این نشست در آن است که فقط یک تصمیم نرخ بهره نیست، بلکه شامل خلاصه پیشبینیهای اقتصادی و داتپلات جدید نیز میشود. بنابراین بازار تصویر روشنتری از نگاه فدرال رزرو به رشد، تورم، و مسیر آینده نرخهای بهره دریافت خواهد کرد.
برای بیتکوین، این موضوع اهمیت بالایی دارد، زیرا بازار همچنان عمدتاً بر اساس همان متغیرهایی معامله میشود که سایر داراییهای حساس به ریسک را جابهجا میکنند: مسیر فدرال رزرو، دلار آمریکا، بازده واقعی، و انتظارات تورمی که از قیمت نفت تأثیر میگیرند. به همین دلیل، پسزمینه فعلی در کوتاهمدت همچنان دشوار است. قیمت بالای نفت، بازده بالاتر اوراق قرضه خزانه داری، و دلار قویتر، همگی به سفتتر شدن شرایط مالی منجر میشوند. وقتی این اتفاق میافتد، بازار کریپتو معمولاً در حفظ شتاب صعودی با مشکل روبهرو میشود.
همین مسئله توضیح میدهد که چرا بیتکوین در دورههای تنش ژئوپلیتیکی مانند یک پناهگاه امن سنتی رفتار نکرده است. حتی با وجود بالا بودن ریسک درگیری، بازار هنوز بیتکوین را بیشتر شبیه یک دارایی رشدی وابسته به نقدینگی میبیند تا یک ذخیره ارزش دفاعی. تا زمانی که نگرانیهای تورمی بالا باقی بماند و فدرال رزرو نتواند لحنی انبساطی داشته باشد، کریپتو احتمالاً همچنان به هر حرکت در نرخها و دلار حساس خواهد ماند.
سناریوی پایه من برای این هفته معاملات نوسانی و محدود در یک بازه مشخص است، با تنها یک تمایل ملایم به صعود در صورتی که فدرال رزرو لحنی متعادل، نه انقباضی، داشته باشد. اگر جرومی پاول به رشد ضعیفتر اشاره کند اما روایت «نرخهای بالاتر برای مدت طولانیتر» را بهطور معنادار تشدید نکند، بیتکوین میتواند به بازیابی خود ادامه دهد. این سناریو از آن جهت ممکن است که تقاضای ETFها بهبود یافته و موقعیتگیری بازار نیز بهمراتب کمتر از اواخر سال گذشته حالت سرخوشانه دارد.
اما اگر فدرال رزرو با شدت بیشتری بر ریسکهای تورمی تأکید کند و همزمان نفت و دلار نیز در سطوح بالا باقی بمانند، احتمالاً بیتکوین زیر سقف باقی خواهد ماند. در چنین شرایطی، فشار فروش تازه میتواند دوباره فعال شود، بهویژه اگر سایر داراییهای ریسکی نیز وارد فاز ضعف شوند.
چشمانداز تکنیکال BTC: در حال تثبیت، اما هنوز کاملاً صعودی نیست
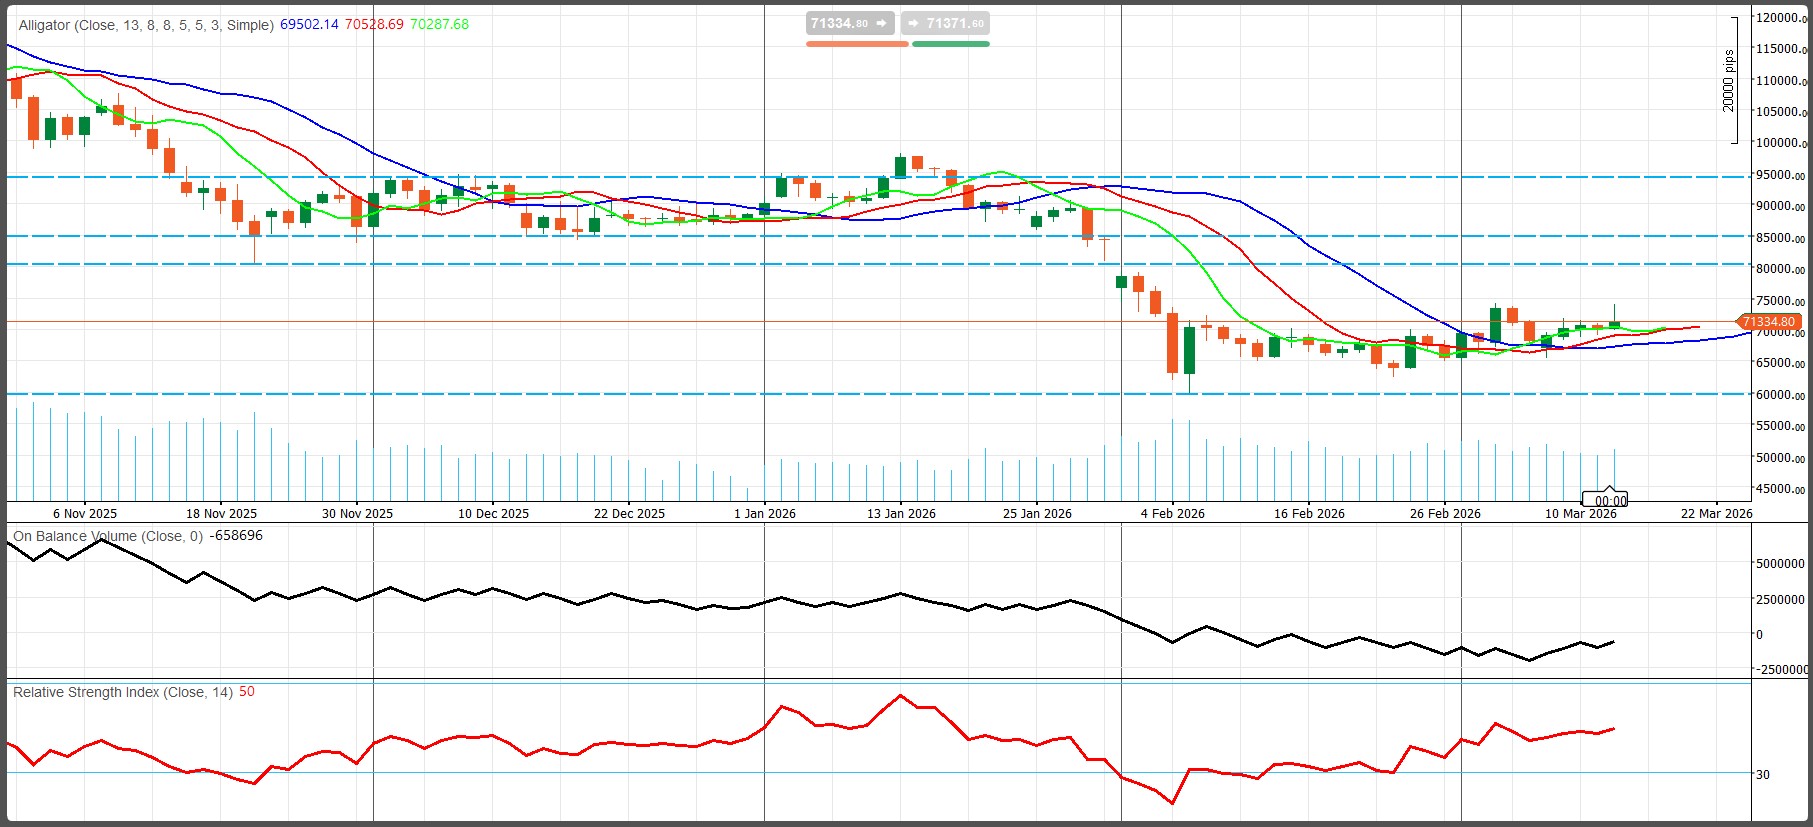
از منظر تکنیکال، بیتکوین دیگر در یک سقوط آزاد قرار ندارد، اما هنوز هم ساختار صعودی قدرتمندی را بازسازی نکرده است. نمودار روزانه نشان میدهد بازار پس از شکست شدید اوایل فوریه وارد فاز تثبیت شده است. قیمت اکنون نزدیک 71,300 دلار معامله میشود؛ محدودهای که به یک نقطه محوری مهم برای بازیابی تبدیل شده است.
روند کوتاهمدت از حالت کاملاً نزولی به خنثی یا کمی سازنده بهبود یافته، اما نمودار کلی هنوز آثار آسیب ناشی از فروش قبلی را نشان میدهد. اندیکاتورهای مومنتوم نیز همین تصویر را تأیید میکنند. RSI نزدیک 50 قرار دارد؛ موضوعی که نشاندهنده مومنتوم خنثی است، نه بازار اشباع خرید و نه اشباع فروش. این یعنی بیتکوین هنوز بسته به محرک کلان، جا برای حرکت در هر دو جهت دارد.
ساختار میانگینها نیز در حال صاف شدن است که معمولاً نشانه تثبیت بهجای شتابگیری روند است. شاخص حجم تعادلی همچنان در مجموع ضعیف است، هرچند شروع به تثبیت کرده است. این موضوع نشان میدهد فشار فروش کاهش یافته، اما هنوز نشانهای روشن از انباشت قوی دیده نمیشود. این بازاری است که در حال ساختن یک کف نسبی است، نه بازاری که شکست صعودی خود را کامل کرده باشد.
تا زمانی که بیتکوین بالای 70,000 دلار باقی بماند، فاز تثبیت میتواند ادامه پیدا کند و بازار همچنان امکان حرکت به سمت 75,000 دلار را داشته باشد. عبور قوی از آن ناحیه، ساختار بازیابی را بهتر میکند و راه را به سمت 80,000 دلار باز میکند. در سمت نزولی، اگر بیتکوین دوباره به زیر 70,000 دلار برگردد، فشار فروش میتواند دوباره فعال شود و بازار را به سمت 65,000 دلار هدایت کند. حمایت ساختاری مهمتر در محدوده 60,000 دلار قرار دارد.
سطوح کلیدی برای زیر نظر گرفتن
نخستین ناحیه مهم مقاومت در 75,000 دلار قرار دارد و پس از آن 80,000 دلار دیده میشود. بالاتر از آن، مقاومتهای سنگینتر در محدوده 85,000 دلار و سپس 95,000 دلار قرار دارند. در سمت نزولی، نخستین حمایت کلیدی همچنان 70,000 دلار است، پس از آن 65,000 دلار، و حمایت بلندمدت مهمتر در محدوده 60,000 دلار قرار دارد.
جمعبندی نهایی
بیتکوین همچنان از یک پسزمینه میانمدت سازنده برخوردار است؛ پسزمینهای که از ورود سرمایه نهادی، تقاضای سالمتر ETFها، و بهبود تدریجی فضای نظارتی حمایت میگیرد. اما در کوتاهمدت، بازار کریپتو همچنان تحت کنترل چرخه کلان باقی مانده است. بازار در حال بازیابی است، اما هنوز وارد یک روند صعودی شفاف نشده است.
دقیقترین توصیف برای این هفته این است: بیتکوین در حال تثبیت و بازیابی است، اما برای یک رالی قانعکننده هنوز به کمک متغیرهای کلان نیاز دارد. دلار ضعیفتر، نفت آرامتر، بازده باثباتتر، و فدرال رزروی متعادل میتوانند از یک موج صعودی دیگر حمایت کنند. بدون این شرایط، بیتکوین احتمالاً همچنان در یک بازیابی شکننده و وابسته به متغیرهای کلان گرفتار میماند، نه در یک شکست صعودی کامل.
Comments